
Taille et part du marché des services managés Windows Server
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.43 Milliards de dollars |
| Taille du Marché (2032) | 23.48 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.14 % |
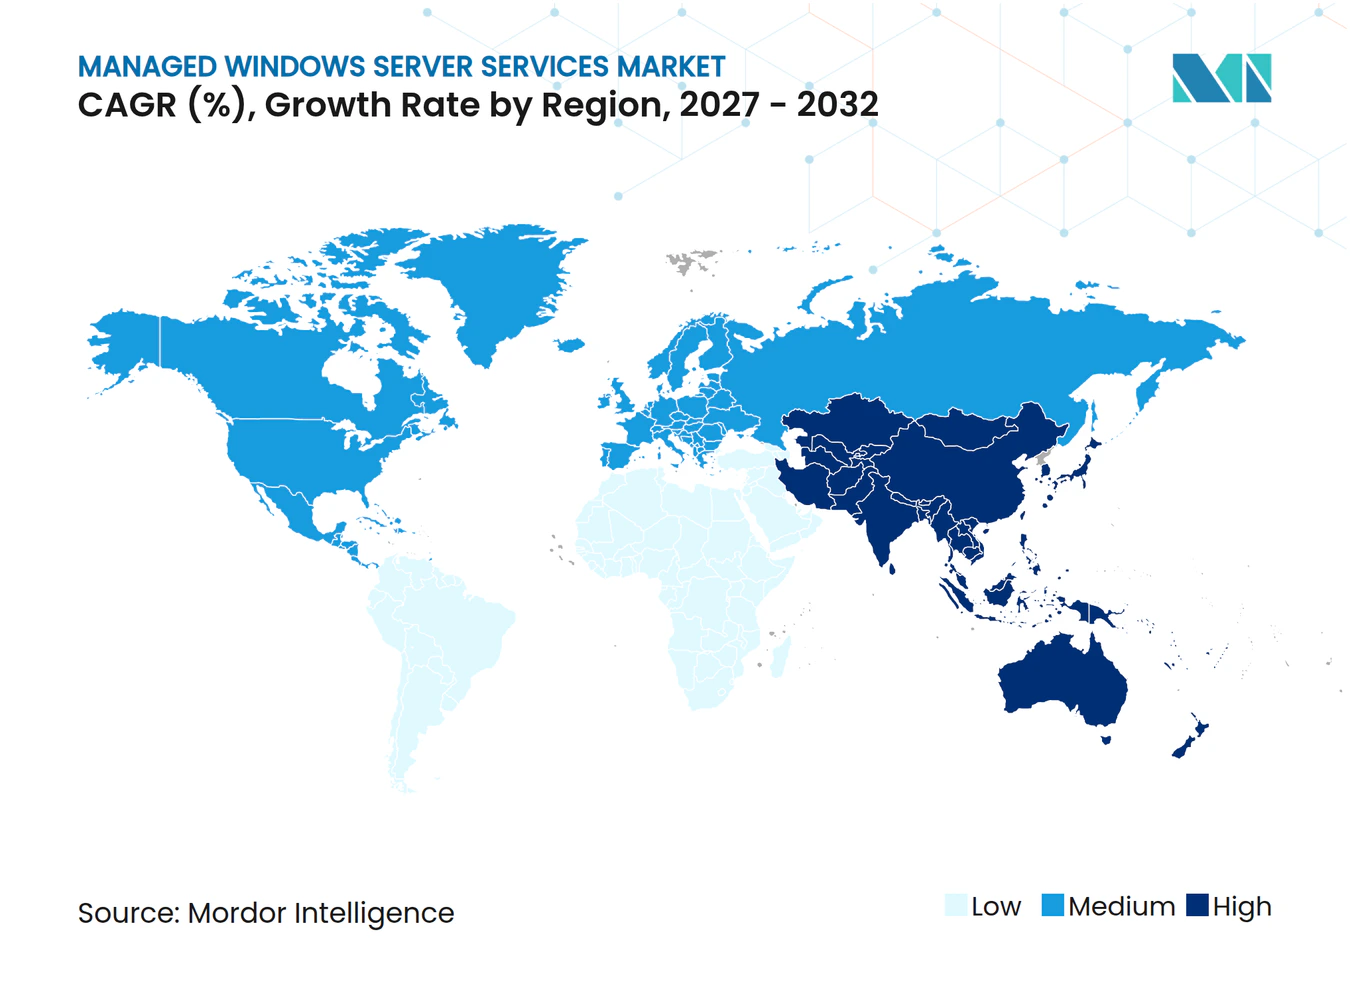
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés Windows Server par Mordor Intelligence
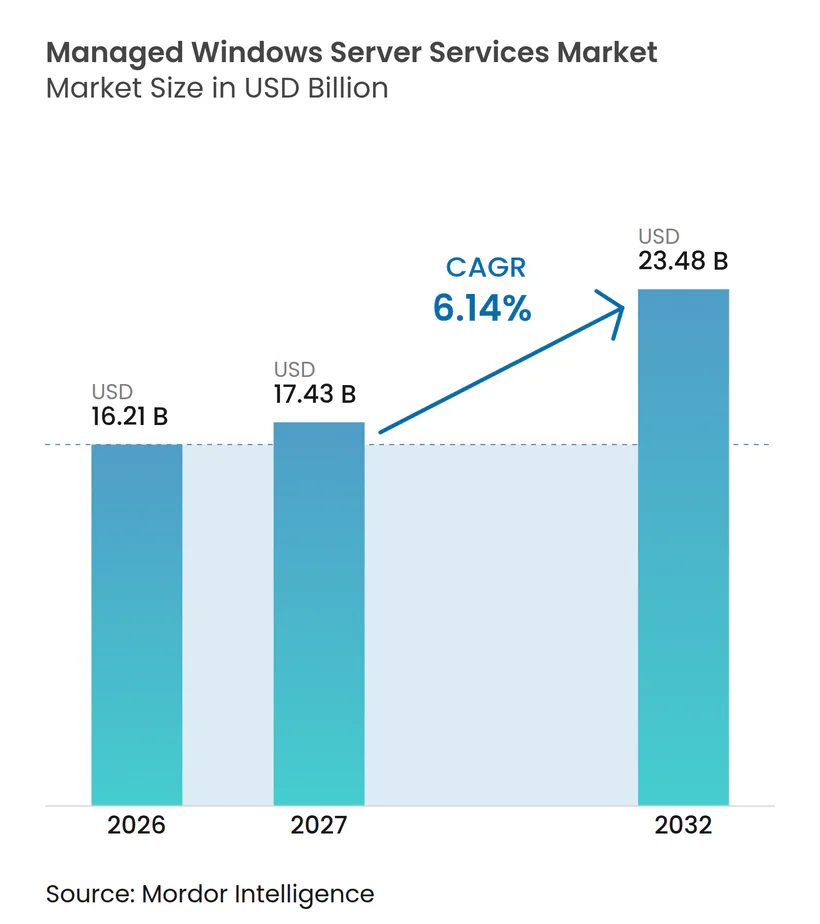
La taille du marché des services managés Windows Server devrait s'étendre de 16,21 milliards USD en 2026 et 17,43 milliards USD en 2027 à 23,48 milliards USD d'ici 2032, enregistrant un CAGR de 6,14 % entre 2027 et 2032. Le marché des services managés Windows Server est soutenu par les entreprises qui ont besoin d'un support spécialisé pour des environnements Windows complexes couvrant l'infrastructure sur site et les environnements cloud. Les échéances du cycle de vie des serveurs poussent les organisations à reconsidérer les arrangements de correctifs, de migration et de mises à jour de sécurité étendues. Les obligations réglementaires rendent également les contrôles opérationnels fiables plus importants dans les services financiers et autres environnements réglementés. Les fournisseurs qui combinent l'administration d'infrastructure avec des services de sécurité, de gestion des identités et de résilience sont mieux positionnés pour des contrats plus larges. Le marché des services managés Windows Server bénéficie également du besoin continu d'exploiter des environnements hybrides plutôt que de migrer chaque charge de travail vers le cloud public.
Points clés du rapport
- Par type de service, les opérations et l'administration d'infrastructure managée détenaient 31,62 % de la part du marché des services managés Windows Server en 2026, tandis que la détection avancée des menaces et la sécurité managée devraient se développer à un CAGR de 7,64 % jusqu'en 2032.
- Par modèle de déploiement, le cloud hybride représentait 40,29 % de la part du marché des services managés Windows Server en 2026 et devrait se développer à un CAGR de 7,93 % jusqu'en 2032.
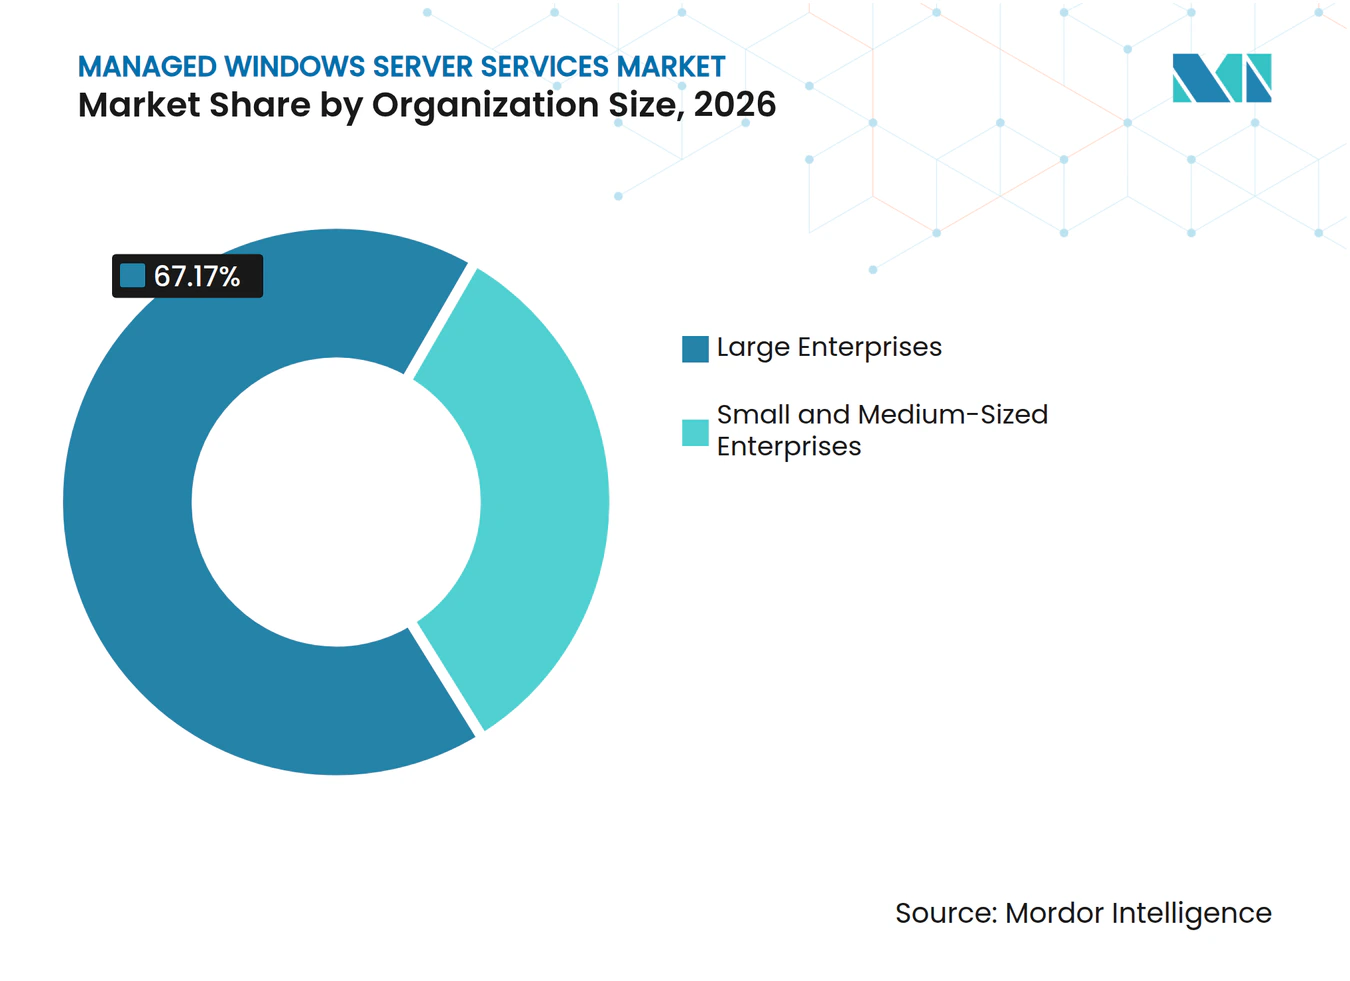
- Par taille d'organisation, les grandes entreprises détenaient 67,17 % de la part du marché des services managés Windows Server en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 8,13 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 23,76 % de la part du marché des services managés Windows Server en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 8,53 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 36,12 % de la part du marché des services managés Windows Server en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 8,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Complexité des environnements Windows hybrides et multi-cloud | +2.0% | Mondial, avec une concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Cycle de vie de Windows Server et exigences de support étendu | +1.6% | Mondial, avec des gains précoces dans les entreprises numériques d'Amérique du Nord et d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en infrastructure Windows et Active Directory | +1.0% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Exigences en matière de sécurité, de conformité et de cyber-assurance | +0.9% | Mondial, avec la plus forte densité dans l'Union européenne et en Amérique du Nord | Moyen terme (2-4 ans) |
| Adoption d'Azure Arc et de la gestion unifiée des serveurs hybrides | +0.7% | Marchés principaux d'Amérique du Nord et de l'Union européenne, avec des gains précoces en Asie-Pacifique et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Surveillance, application de correctifs et remédiation des incidents assistées par l'IA | +0.5% | Mondial, avec un déploiement avancé en Amérique du Nord et en Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Complexité des environnements Windows hybrides et multi-cloud
Le marché des services managés Windows Server gagne en soutien à mesure que les entreprises gèrent les charges de travail Windows Server dans des centres de données sur site, Azure, AWS et des clouds privés. Ces environnements requièrent des connaissances en matière d'identité, de politique, de réseau et d'exploitation des charges de travail que de nombreuses équipes internes ne peuvent pas maintenir au même niveau de profondeur. Une étude commandée par Microsoft en 2025 a révélé que les utilisateurs d'Azure Arc ont obtenu un retour sur investissement de 304 % sur 3 ans et ont réduit les coûts de licence Windows Server et SQL Server sur site de 10 % grâce à la conversion en paiement à l'utilisation. Un architecte en fabrication dans cette étude a rapporté que les mises à jour et les déploiements de serveurs prenaient 75 % moins de temps après le changement. Plus le nombre de plans de contrôle cloud est élevé, plus il devient difficile de séparer les opérations d'infrastructure de la gouvernance des identités, de la politique réseau et de la gestion de la sécurité. Cela offre aux fournisseurs une opportunité de sécuriser des contrats plus longs couvrant plusieurs services plutôt que des tâches d'administration isolées.
Cycle de vie de Windows Server et exigences de support étendu
Le marché des services managés Windows Server dispose d'une source récurrente de demande dans le calendrier de support produit de Microsoft. Windows Server 2016 atteint la fin du support étendu en janvier 2027, Windows Server 2019 en janvier 2029 et Windows Server 2022 en octobre 2031. Ces dates maintiennent les décisions de migration, de sécurité et de gestion des correctifs actives tout au long de la période de prévision. Les mises à jour de sécurité étendues peuvent fournir jusqu'à 3 ans de mises à jour de sécurité critiques et importantes, mais elles n'incluent pas les nouvelles fonctionnalités, les correctifs non liés à la sécurité ou le support technique. Les organisations utilisant ce pont ont toujours besoin d'un plan pour la migration ultérieure, ce qui crée du travail pour les fournisseurs capables de coordonner les deux exigences. Les organisations de taille moyenne qui ont retardé la migration vers le cloud font face à des cycles de planification plus courts et peuvent privilégier les services managés qui combinent l'inscription, l'application de correctifs et le support à la migration.
Pénurie de spécialistes en infrastructure Windows et Active Directory
Le marché des services managés Windows Server bénéficie lorsque les organisations ne peuvent pas recruter ou retenir des spécialistes en Active Directory, en stratégie de groupe, en rôles Windows Server et en gestion des systèmes. La pénurie transfère davantage de responsabilités opérationnelles des équipes d'infrastructure internes aux prestataires de services. Les principaux fournisseurs répondent par l'automatisation qui réduit le travail manuel par serveur tout en maintenant la supervision par un personnel d'exploitation expérimenté. IBM a rapporté en mars 2026 que 53 % des organisations utilisent des agents d'IA pour au moins un quart des tâches ITOps, tandis que 86 % considéraient toujours la supervision humaine comme critique.[1] Cette combinaison favorise les fournisseurs capables d'intégrer l'automatisation avec une expertise senior en opérations Windows. Elle peut également élargir l'écart entre les grands fournisseurs disposant d'une capacité d'investissement et les petites entreprises qui s'appuient davantage sur une prestation manuelle.
Exigences en matière de sécurité, de conformité et de cyber-assurance
Le marché des services managés Windows Server est de plus en plus lié à la conformité des correctifs, aux contrôles des comptes privilégiés et à la sécurité des points de terminaison. La loi sur la résilience opérationnelle numérique est devenue applicable aux entités financières de l'Union européenne le 17 janvier 2025. Elle exige des entités concernées qu'elles tiennent des registres des prestataires de services TIC tiers et qu'elles évaluent leur résilience opérationnelle. Ces obligations rendent la documentation du contrôle d'accès, de la gestion des clés de chiffrement, de la séparation des réseaux et des tests de continuité plus importante dans la sélection des fournisseurs. Le groupe d'acheteurs s'étend donc au-delà de la direction informatique aux équipes de conformité et de gestion des risques. Les fournisseurs capables de fournir des preuves claires de leurs contrôles opérationnels sont susceptibles d'être des participants plus solides dans les processus d'appels d'offres réglementés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations relatives à la souveraineté des données et à l'accès privilégié | -0.5% | Union européenne, Asie-Pacifique et Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Dépendance aux fournisseurs sur les licences Microsoft et les plans de contrôle cloud | -0.4% | Mondial, avec la plus grande pertinence en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Risque de temps d'arrêt lors de la migration et de compatibilité des applications | -0.2% | Mondial, en particulier dans la fabrication et le secteur public à forte présence de systèmes hérités | Moyen terme (2-4 ans) |
| Pénurie de talents seniors en opérations Windows chez les prestataires de services | -0.1% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations relatives à la souveraineté des données et à l'accès privilégié
Le marché des services managés Windows Server fait face à des limites lorsque les organisations ne peuvent pas séparer l'administration privilégiée des données d'identité et de configuration sensibles. Les identifiants d'administrateur de domaine, les remplacements de stratégie de groupe et l'administration de l'autorité de certification nécessitent un accès système approfondi. Kyndryl a rapporté dans le contexte de son lancement au Japon en mai 2026 que 75 % des responsables informatiques étaient préoccupés par les risques géopolitiques liés aux données cloud, et que 65 % avaient modifié leurs stratégies d'approvisionnement en raison des réglementations sur la souveraineté.[2] Les règles de résidence locale peuvent restreindre la prestation depuis des centres offshore et nécessiter du personnel local pour mettre à jour les caches et les processus de support. Ces arrangements augmentent les coûts des fournisseurs et peuvent accroître les tailles minimales des contrats. Ils peuvent laisser les clients plus petits avec moins d'options pour des services conformes à la souveraineté.
Dépendance aux fournisseurs sur les licences Microsoft et les plans de contrôle cloud
Le marché des services managés Windows Server peut être contraint lorsqu'Azure Arc relie la politique, les mises à jour, la surveillance et les licences au sein d'un seul plan de contrôle. Les organisations peuvent dépendre simultanément des licences Windows Server, des abonnements Azure, de Defender for Servers, d'Azure Monitor et des configurations Sentinel. Cela crée des coûts de changement pour un client qui souhaite changer de plateforme ou diviser les opérations entre fournisseurs. Fujitsu a utilisé Azure Arc pour 134 serveurs et a rapporté une économie annuelle de 40 % sur les frais de licence après être passé à la consommation mensuelle à l'utilisation. L'exemple montre la valeur opérationnelle d'une couche de gestion unifiée tout en montrant pourquoi les futurs changements de plateforme peuvent devenir plus difficiles. Les outils de gestion multi-cloud peuvent réduire cette contrainte avec le temps, mais les fournisseurs disposant de solides qualifications Microsoft ont un avantage à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
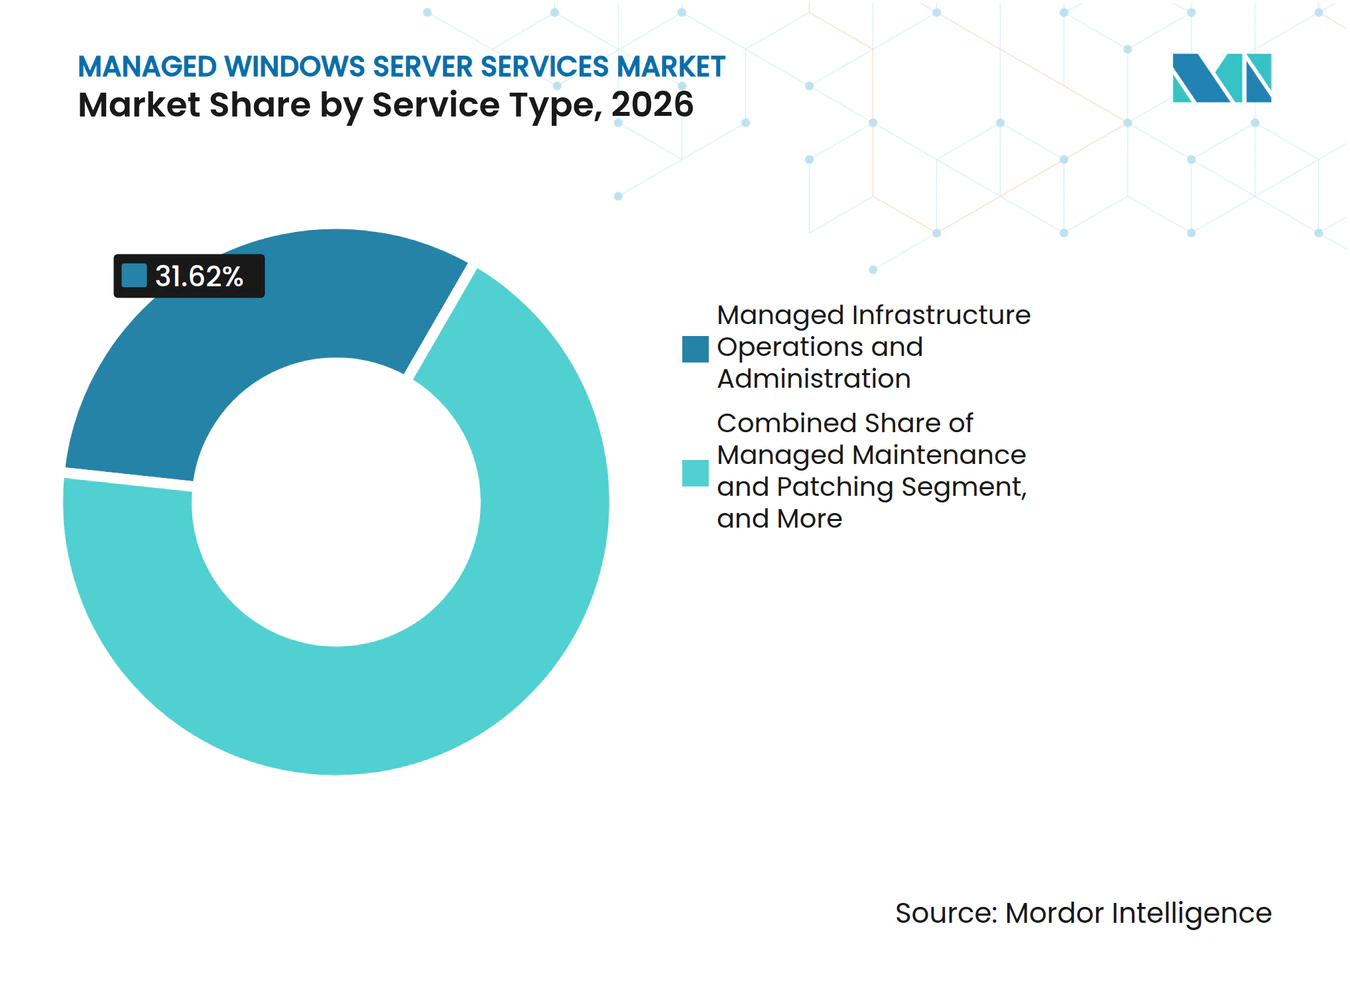
les services de sécurité s'accélèrent au-delà de la maintenance de l'infrastructureLes opérations et l'administration d'infrastructure managée détenaient 31,62 % de la taille du marché des services managés Windows Server en 2026. Les organisations utilisent ces services pour le provisionnement, la configuration du système d'exploitation, la réplication Active Directory, la gestion DNS et DHCP. Elles font souvent appel à des équipes externes pour libérer le personnel interne pour les travaux applicatifs et les systèmes métier. La demande est stable car les tâches d'infrastructure de routine augmentent généralement avec le parc installé de serveurs et d'instances cloud. La détection avancée des menaces et la sécurité managée devraient se développer à un CAGR de 7,64 % jusqu'en 2032. Son rythme plus rapide reflète la demande de détection managée des points de terminaison, de protection contre les menaces d'identité et de surveillance dans les environnements hybrides.
La maintenance managée et l'application de correctifs ainsi que la sauvegarde managée et la continuité d'activité restent importantes car les échéances de support et les préoccupations liées aux rançongiciels augmentent le besoin de processus de récupération fiables. Les services de migration, de modernisation et d'optimisation sont soutenus par la fin du support de Windows Server 2016 en janvier 2027. Windows Server 2025, la version actuelle du canal de maintenance à long terme de Microsoft, est disponible depuis novembre 2024 et bénéficie d'un support standard jusqu'en novembre 2029. L'automatisation devient de plus en plus pertinente dans les offres managées avancées, notamment pour la surveillance et la résolution des incidents. La loi sur la résilience opérationnelle numérique augmente également la valeur des tests de résilience documentés et des arrangements de sauvegarde pour les institutions financières concernées. Cela fait passer davantage de travaux de sauvegarde et de continuité d'une capacité intégrée à un service géré séparément.



Par modèle de déploiement :
le cloud hybride stimule une demande soutenue, le déploiement sur site conserve une importance stratégiqueLe cloud hybride représentait 40,29 % de la taille du marché des services managés Windows Server en 2026 et devrait se développer à un CAGR de 7,93 % jusqu'en 2032. Les grandes organisations conservent généralement certaines charges de travail Windows sur site en raison de la latence, de la réglementation, de la souveraineté ou des besoins d'intégration. Elles ont besoin d'un modèle opérationnel unique qui couvre ces charges de travail ainsi que les locataires de cloud public. Les déploiements sur site restent pertinents dans la fabrication, le secteur public et la défense, où la technologie opérationnelle et les charges de travail sensibles peuvent limiter la migration complète. En mai 2025, Kyndryl et Microsoft ont étendu les services utilisant Azure Arc et Azure Local dans des environnements hybrides, multi-cloud, en périphérie et d'Internet des objets. Ce type d'arrangement soutient les fournisseurs capables de gérer un parc mixte plutôt qu'un seul locataire cloud.
Les déploiements en cloud public conviennent aux clients qui acceptent les plans de contrôle définis par le fournisseur et recherchent une consommation flexible. Les déploiements en cloud privé restent pertinents pour les institutions qui nécessitent des environnements informatiques dédiés. Les changements dans les licences de virtualisation ont également créé des travaux de migration pour les fournisseurs capables de déplacer et d'exploiter des charges de travail Windows dans des environnements alternatifs. En mars 2026, Red Hat et AWS ont introduit des licences Windows intégrées pour Red Hat OpenShift Service sur AWS.[3] Le changement intègre les licences Windows dans la consommation de calcul AWS pour les clients migrant des applications basées sur Windows. Il peut réduire les frictions dans les projets de migration vers le cloud qui nécessitent également un support opérationnel continu.
Par taille d'organisation :
les grandes entreprises ancrent les revenus, les PME stimulent la croissanceLes grandes entreprises détenaient 67,17 % de la taille du marché des services managés Windows Server en 2026. Leurs environnements Windows comprennent souvent plusieurs domaines Active Directory, des exigences d'audit étendues et des sites dans plusieurs emplacements. Ces organisations ont tendance à utiliser des contrats pluriannuels pour l'application de correctifs, la sécurité et la gouvernance des identités sur de nombreux points de terminaison. Les accords de niveau de service traitent de plus en plus de la conformité des correctifs et du délai de remédiation. L'ampleur de ces exigences favorise les fournisseurs disposant de ressources de prestation mondiales et d'équipes de spécialistes expérimentées. Elle donne également aux acheteurs un levier de négociation significatif lorsqu'ils procèdent à des appels d'offres pour des accords larges basés sur les résultats.
Les petites et moyennes entreprises devraient se développer à un CAGR de 8,13 % jusqu'en 2032. Des packages d'abonnement standardisés peuvent apporter des services de surveillance, d'application de correctifs et de sécurité aux organisations disposant de parcs de serveurs plus petits. L'automatisation est importante car les fournisseurs doivent servir des contrats plus petits sans s'appuyer sur le même niveau d'effort manuel. Les pratiques de conformité courantes, notamment l'alignement sur le cadre de cybersécurité NIST et la certification ISO 27001 pour les centres de prestation, deviennent de plus en plus pertinentes pour les acheteurs du marché intermédiaire. Cela élève le seuil de service de base pour le secteur des services managés Windows Server. Cela rend également plus difficile pour les fournisseurs qui n'offrent qu'une administration à faible coût sans contrôles opérationnels matures de concourir dans les appels d'offres formels.

Par secteur d'activité des utilisateurs finaux :
le BFSI en tête, la santé s'accélère le plus rapidementLe BFSI détenait 23,76 % de la taille du marché des services managés Windows Server en 2026. Le segment utilise des plateformes bancaires et d'assurance complexes basées sur Windows qui nécessitent une haute disponibilité et une surveillance réglementaire étroite. La loi sur la résilience opérationnelle numérique exige des entités financières de l'Union européenne qu'elles tiennent des registres des relations TIC avec des tiers et évaluent les fournisseurs concernés. Ces exigences font de la résilience, des contrôles d'accès et des processus de continuité une partie de la diligence raisonnable des fournisseurs. En septembre 2025, Kyndryl a signé un accord de 6 ans avec Cesce pour gérer et moderniser l'infrastructure informatique critique tout en soutenant la conformité à la loi sur la résilience opérationnelle numérique. De tels contrats illustrent pourquoi la qualité de service et les preuves réglementaires peuvent prendre le pas sur une focalisation étroite sur les frais de gestion.
La santé et les sciences de la vie devraient se développer à un CAGR de 8,53 % jusqu'en 2032. La numérisation clinique et les obligations de protection des données augmentent l'importance de la disponibilité, de la sauvegarde et de l'accès contrôlé aux systèmes d'information de santé. L'IT et les télécommunications, le secteur public et gouvernemental, la fabrication, le commerce de détail et le commerce électronique, et d'autres secteurs d'activité des utilisateurs finaux utilisent les services managés principalement pour améliorer l'efficacité opérationnelle. La fabrication fait également face à un besoin croissant de gérer les interfaces basées sur Windows qui connectent la technologie opérationnelle et les systèmes de contrôle industriel. Cela peut créer une exigence de gestion de la sécurité en dehors du périmètre des fournisseurs traditionnels de contrôle industriel. Les fournisseurs de services managés Windows disposant à la fois de capacités d'infrastructure et de sécurité peuvent répondre à cette exigence dans le cadre d'un modèle de service unique.
Analyse géographique
Marché des Services Gérés pour Windows Server en Amérique du Nord
L'Amérique du Nord détenait 36,12% de la taille du marché des Services Gérés pour Windows Server en 2026. La région présente une forte concentration de charges de travail réglementées dans les secteurs financier, de la santé et gouvernemental. Elle dispose également d'un écosystème mature de plateformes cloud, de partenaires Microsoft et de fournisseurs de services gérés. Les organisations des États-Unis gèrent les transitions vers Windows Server 2016 tout en augmentant l'utilisation de la gestion hybride unifiée. Les exigences des cyber-assurances en matière de correctifs et de détection des points de terminaison soutiennent également la demande de contrôles opérationnels gérés.
Marché des Services Gérés pour Windows Server en EMEA et en Amérique du Sud
L'Europe est la deuxième zone régionale en importance pour le marché des Services Gérés pour Windows Server. L'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne sont d'importants centres de demande en raison de vastes parcs d'entreprises et d'une réglementation intensive. DORA est appliqué depuis janvier 2025 et a renforcé la nécessité de relations contrôlées avec des tiers en matière de TIC dans les services financiers. Les exigences de livraison souveraine et conforme de la région créent une catégorie premium pour les fournisseurs disposant de capacités locales. Les marchés nordiques, d'Europe de l'Est et du Benelux offrent également des travaux de modernisation liés aux programmes de gouvernement numérique. L'Amérique du Sud, le Moyen-Orient et l'Afrique sont des marchés régionaux plus modestes, bien que le Brésil et l'Arabie saoudite présentent une activité liée à la numérisation des services financiers et aux exigences du cloud gouvernemental.
Marché des Services Gérés pour Windows Server en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 8,29% jusqu'en 2032. La Chine exige des fournisseurs qu'ils équilibrent les programmes d'infrastructure numérique avec les exigences de livraison locale pour les charges de travail sensibles. L'Inde est à la fois un centre de consommation de services gérés et un lieu de livraison pour les fournisseurs mondiaux. Le Japon fait face à des pressions liées à la main-d'œuvre qui rendent plus difficile le maintien des opérations internes d'infrastructure Windows. En mai 2026, Kyndryl a lancé Cloud Uplift Japan dans les régions Azure de Tokyo et d'Osaka pour moderniser les applications héritées tout en conservant la résidence des données au Japon.[4] La Corée du Sud et les économies d'Asie du Sud-Est ajoutent de la demande grâce à l'adoption du cloud par les petites entreprises et aux programmes de numérisation publique.
Paysage concurrentiel
Concentration du Marché
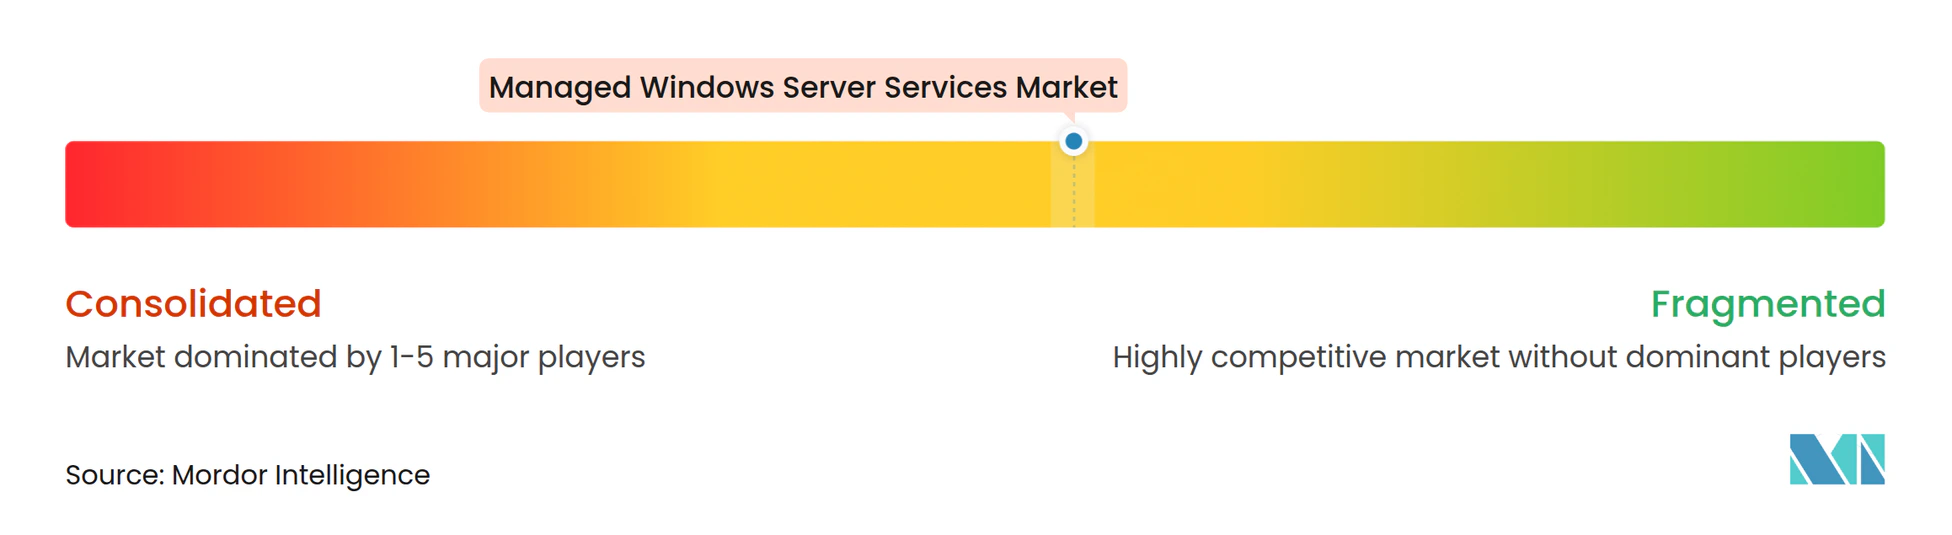
Le marché des services managés Windows Server est modérément fragmenté. Microsoft, IBM, Kyndryl, Accenture, DXC Technology, HCL Technologies, Tata Consultancy Services, Wipro, Capgemini et NTT DATA se disputent les contrats des grandes entreprises, tandis qu'Ensono et Rackspace Technology répondent à des besoins spécialisés et régionaux. La concurrence est passée d'une tarification par administration de serveur à des plateformes combinant automatisation, gestion cloud, identité, sécurité et résilience. Les grands fournisseurs peuvent soutenir des environnements complexes grâce à leurs larges ressources de prestation et à leurs relations établies avec les plateformes cloud. Les entreprises du marché intermédiaire peuvent encore concourir lorsque les clients souhaitent un support personnalisé ou une connaissance locale.
Kyndryl a étendu ses capacités liées à Microsoft via le Kyndryl Microsoft Acceleration Hub, lancé en juillet 2025 avec Azure AI Foundry et la technologie Copilot dans son approche d'engagement client. IBM a lancé Red Hat AI Inference et Red Hat OpenShift Virtualization Service sur IBM Cloud en mai 2026 pour des environnements hybrides managés et contrôlés par la gouvernance. DXC a décrit son offre Global Infrastructure Services comme une approche d'opérations intelligentes pilotée par l'IA et dirigée par l'humain dans son formulaire 10-K de l'exercice 2026. Ces évolutions montrent comment les prestataires de services combinent le personnel opérationnel avec l'automatisation. Elles soulèvent également l'importance des outils capables de gérer ensemble le cloud hybride, le centre de données et les opérations réseau.
La prestation souveraine et réglementée est une opportunité importante sur le marché des services managés Windows Server. Les fournisseurs capables de satisfaire aux exigences de résidence, de personnel habilité et de conformité continue peuvent poursuivre des contrats plus difficiles à servir pour les fournisseurs généralistes. Les petits fournisseurs natifs du cloud peuvent utiliser des outils d'hyperscaler pour réduire les frais généraux de prestation, mais ils peuvent avoir plus de difficultés à satisfaire aux exigences d'audit étendues. Le service de virtualisation d'IBM illustre comment les services de plateforme peuvent prendre en charge certains travaux qui relevaient autrefois entièrement d'un contrat de service managé. Le résultat concurrentiel dépend de la capacité des fournisseurs à conserver la responsabilité de la sécurité, de l'identité, de la conformité et des travaux de migration complexes.
Leaders du secteur des services managés Windows Server
-
Microsoft Corporation
-
IBM Corporation
-
Kyndryl Holdings, Inc.
-
Rackspace Technology, Inc.
-
NTT DATA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés pour Windows Server Entreprises couvertes dans ce rapport
- Microsoft Corporation
- IBM Corporation
- Kyndryl Holdings, Inc.
- Accenture plc
- DXC Technology Company
- HCL Technologies Limited
- Rackspace Technology, Inc.
- Hewlett Packard Enterprise Company
- Amazon Web Services, Inc.
- Fujitsu Limited
- NTT DATA Corporation
- Tata Consultancy Services Limited
- Wipro Limited
- Capgemini SE
- Cognizant Technology Solutions Corporation
- Dell Technologies Inc.
- Verizon Communications Inc.
- Ensono, LLC
Développements industriels récents dans Marché des Services Gérés pour Windows Server
- Mai 2026 : Kyndryl a lancé Cloud Uplift Japan dans les régions Azure de Tokyo et d'Osaka, permettant aux entreprises de moderniser les applications héritées, notamment AIX, IBM i, Linux sur IBM Power et les charges de travail x86, tout en conservant la résidence complète des données au Japon. L'offre intègre des capacités de planification, de migration, de services managés, d'IA, de sécurité et de résilience.
- Mai 2026 : IBM a annoncé Red Hat AI Inference sur IBM Cloud et Red Hat OpenShift Virtualization Service sur IBM Cloud, permettant aux entreprises d'opérationnaliser l'IA et d'exécuter des charges de travail virtualisées, notamment des machines virtuelles Windows, dans un environnement cloud hybride managé et contrôlé par la gouvernance.
- Mars 2026 : Red Hat et AWS ont introduit des licences Windows intégrées pour Red Hat OpenShift Service sur AWS, intégrant les licences Windows directement dans la consommation de calcul AWS pour les entreprises migrant des applications basées sur Windows vers le cloud et réduisant les frictions opérationnelles pour les migrations de charges de travail Windows managées.
- Novembre 2025 : Kyndryl a lancé un cadre d'IA agentique et des services managés pour les clients de mainframe IBM Z, permettant aux environnements IBM z/OS d'utiliser l'IA agentique pour la gestion des applications et de l'infrastructure, la gestion des incidents et l'amélioration de l'agilité opérationnelle.
Portée du rapport mondial sur le marché des services managés Windows Server
Les services managés Windows Server sont des solutions de gestion informatique externalisées dans lesquelles un prestataire tiers spécialisé assume l'entière responsabilité opérationnelle de l'administration, de l'hébergement, de l'optimisation et de la sécurité des environnements Microsoft Windows Server d'une entreprise. Ces services englobent l'ensemble du cycle de vie de l'infrastructure de serveurs physiques, virtuels ou basés sur le cloud exécutant le système d'exploitation Windows Server, garantissant une haute disponibilité, des performances optimales et la conformité réglementaire dans le cadre d'accords de niveau de service stricts.
Le rapport sur le marché des services managés Windows Server est segmenté par type de service (opérations et administration d'infrastructure managée, maintenance managée et application de correctifs, sauvegarde managée et continuité d'activité, migration, modernisation et optimisation, détection avancée des menaces et sécurité managée, et autres types de services), modèle de déploiement (sur site, cloud public, cloud privé et cloud hybride), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (IT et télécommunications, banque, services financiers et assurance (BFSI), santé et sciences de la vie, secteur public et gouvernemental, fabrication, commerce de détail et commerce électronique, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Opérations et administration d'infrastructure managée |
| Maintenance managée et application de correctifs |
| Sauvegarde managée et continuité d'activité |
| Migration, modernisation et optimisation |
| Détection avancée des menaces et sécurité managée |
| Autres types de services |
| Sur site |
| Cloud public |
| Cloud privé |
| Cloud hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| IT et télécommunications |
| Banque, services financiers et assurance (BFSI) |
| Santé et sciences de la vie |
| Secteur public et gouvernemental |
| Fabrication |
| Commerce de détail et commerce électronique |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Opérations et administration d'infrastructure managée | |
| Maintenance managée et application de correctifs | ||
| Sauvegarde managée et continuité d'activité | ||
| Migration, modernisation et optimisation | ||
| Détection avancée des menaces et sécurité managée | ||
| Autres types de services | ||
| Par modèle de déploiement | Sur site | |
| Cloud public | ||
| Cloud privé | ||
| Cloud hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | IT et télécommunications | |
| Banque, services financiers et assurance (BFSI) | ||
| Santé et sciences de la vie | ||
| Secteur public et gouvernemental | ||
| Fabrication | ||
| Commerce de détail et commerce électronique | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés Windows Server ?
La taille du marché des services managés Windows Server est de 16,21 milliards USD en 2026 et devrait atteindre 23,48 milliards USD d'ici 2032 à un CAGR de 6,14 %.
Quel type de service est en tête des services managés Windows Server ?
Les opérations et l'administration d'infrastructure managée sont en tête avec une part de 31,62 % en 2026.
Pourquoi les entreprises utilisent-elles des services managés Windows Server ?
Les organisations font appel à des fournisseurs pour gérer l'infrastructure hybride, l'application de correctifs, les systèmes d'identité, les contrôles de sécurité, la sauvegarde et les activités de migration.
Quel modèle de déploiement est le plus important pour la gestion de Windows Server ?
Le cloud hybride est en tête avec une part de 40,29 % en 2026 et devrait se développer à un CAGR de 7,93 % jusqu'en 2032.
Quel secteur d'utilisateurs finaux présente la demande la plus forte ?
Le BFSI est en tête avec une part de 23,76 % en 2026, tandis que la santé et les sciences de la vie devraient se développer le plus rapidement à un CAGR de 8,53 % jusqu'en 2032.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 8,29 % jusqu'en 2032, tandis que l'Amérique du Nord est en tête avec une part de 36,12 % en 2026.