
Tamanho e Participação do Mercado de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 17.08 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.74 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados por Mordor Intelligence
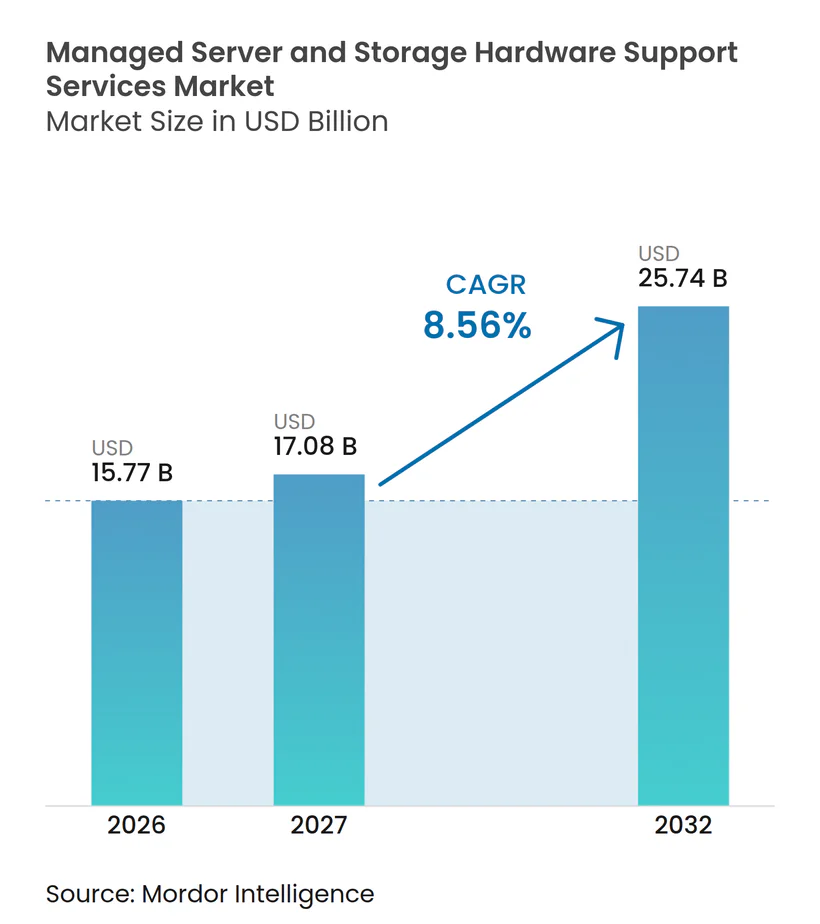
O tamanho do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados está projetado para expandir de 15,77 bilhões de USD em 2026 para 17,08 bilhões de USD em 2027, e para 25,74 bilhões de USD até 2032, registrando um CAGR de 8,56% entre 2027 e 2032. Os compradores corporativos estão estendendo o uso de ativos de servidores e armazenamento além das datas de fim de vida útil do serviço do fabricante original do equipamento, o que redireciona os orçamentos de renovação para outras prioridades de TI. Essa mudança apoia contratos de manutenção de terceiros que podem cobrir múltiplas marcas de hardware sob um único acordo e reduzir os custos de manutenção pós-garantia. O mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados também está sendo remodelado por parques de data centers distribuídos, onde mais hardware local e de borda requer suporte após o término da cobertura de garantia. Os provedores estão aprimorando diagnósticos remotos, manutenção preditiva, manutenção de GPU e capacidades de resfriamento líquido para atender às mudanças nos parques de hardware. Os requisitos regulatórios de segurança de dados, residência de dados e tempo de atividade também incentivam as organizações a manter infraestrutura local controlada e arranjos de suporte documentados.
Principais Conclusões do Relatório
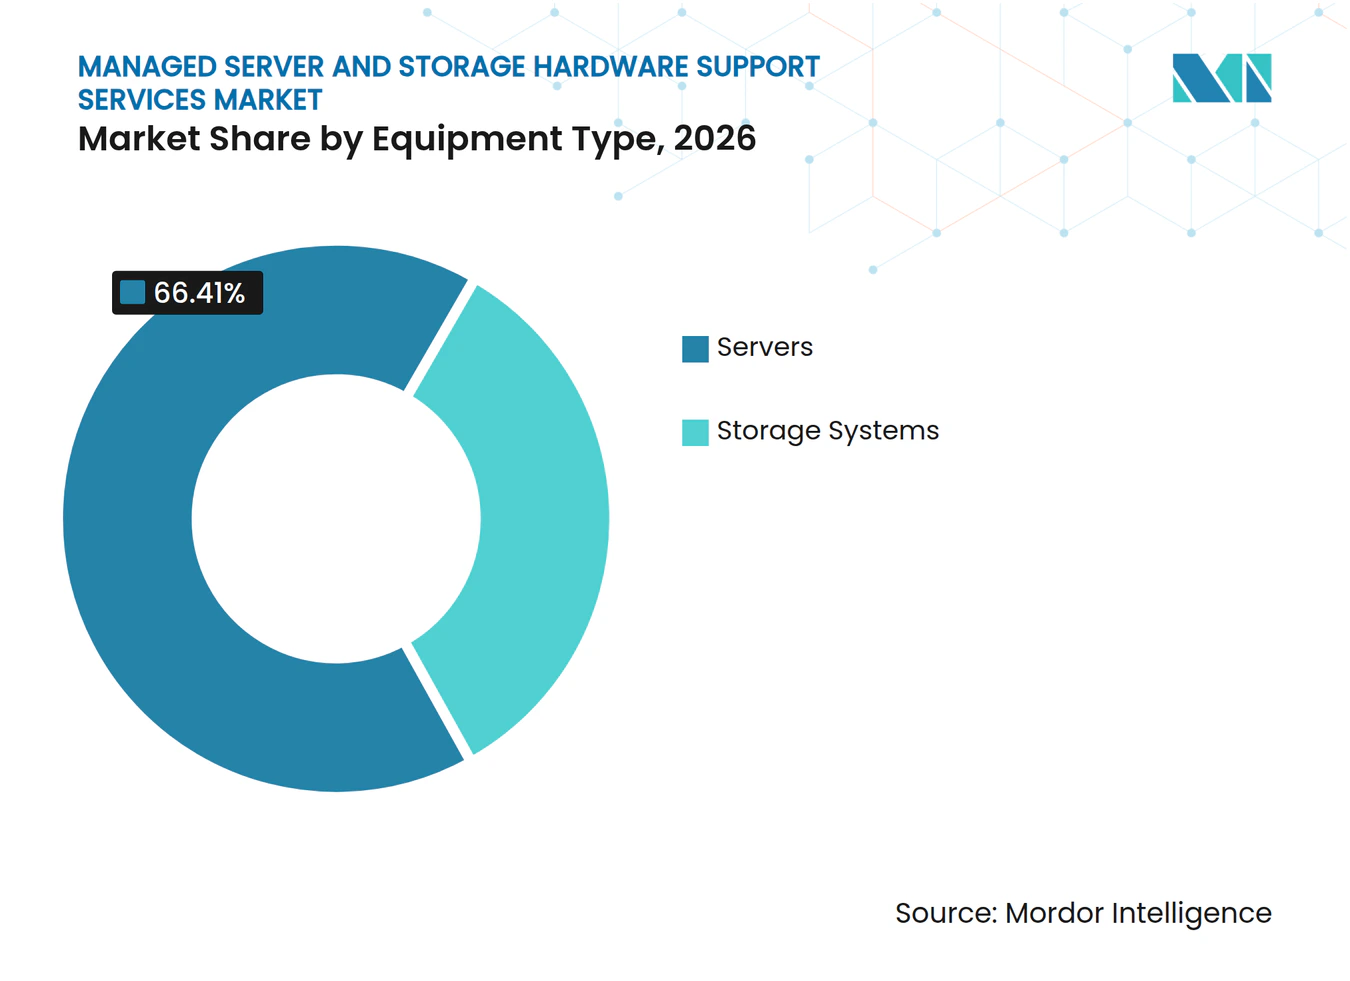
- Por tipo de equipamento, os servidores lideraram com 66,41% da participação na receita do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados em 2026, enquanto os sistemas de armazenamento estão projetados para expandir a um CAGR de 10,04% até 2032.
- Por tipo de serviço, manutenção e reparo de hardware deteve 45,23% da participação na receita do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados em 2026, enquanto suporte técnico e diagnósticos remotos estão projetados para expandir a um CAGR de 9,71% até 2032.
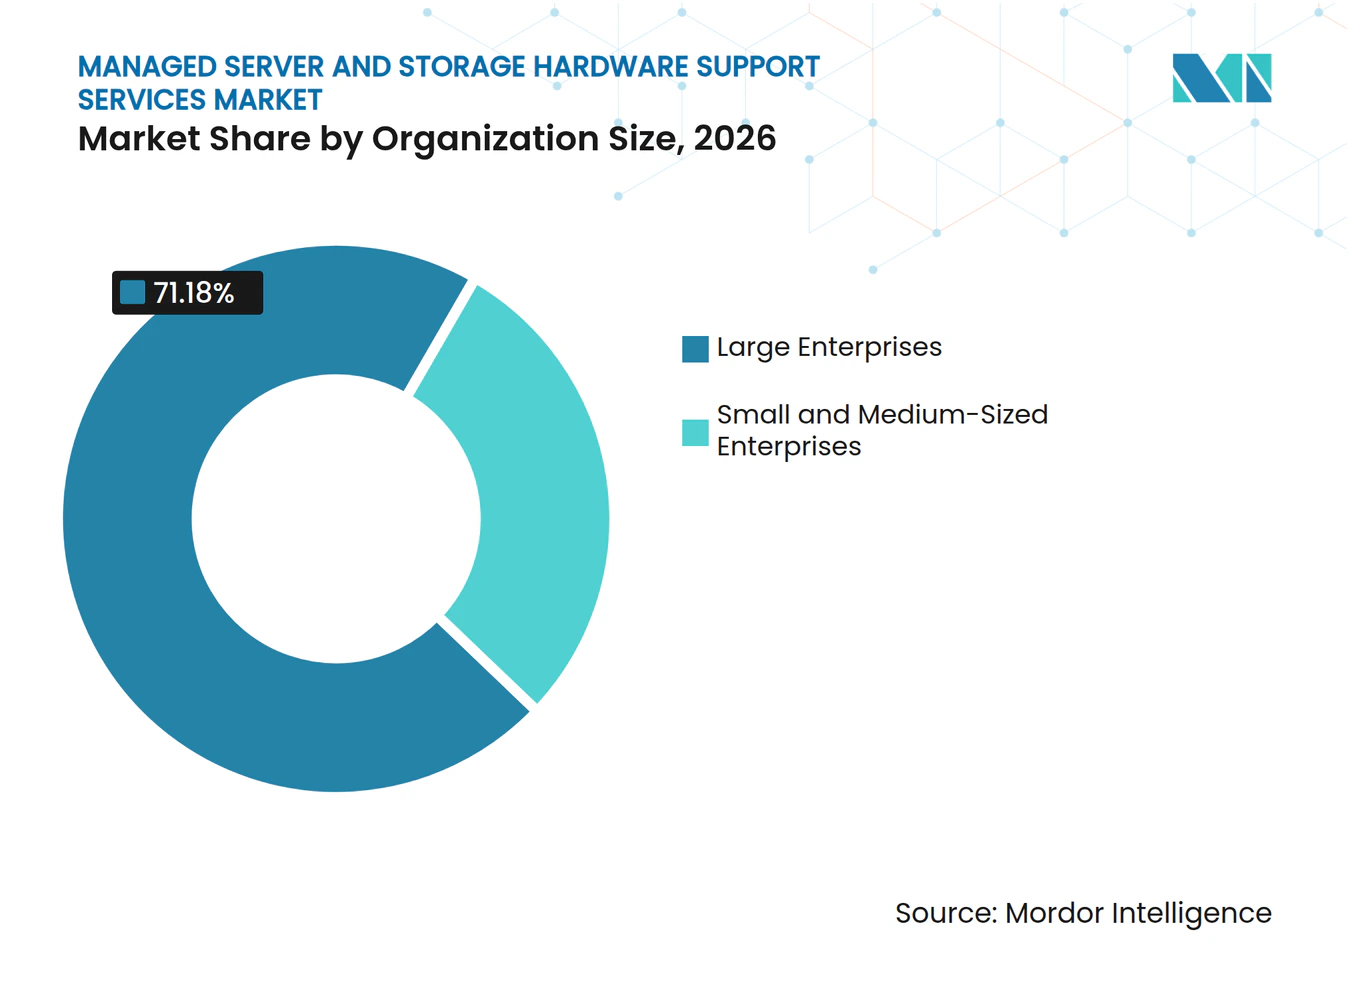
- Por porte da organização, as grandes empresas responderam por 71,18% da participação na receita do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 10,35% até 2032.
- Por setor do usuário final, TI e telecomunicações responderam por 29,66% da participação na receita do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados em 2026, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 9,11% até 2032.
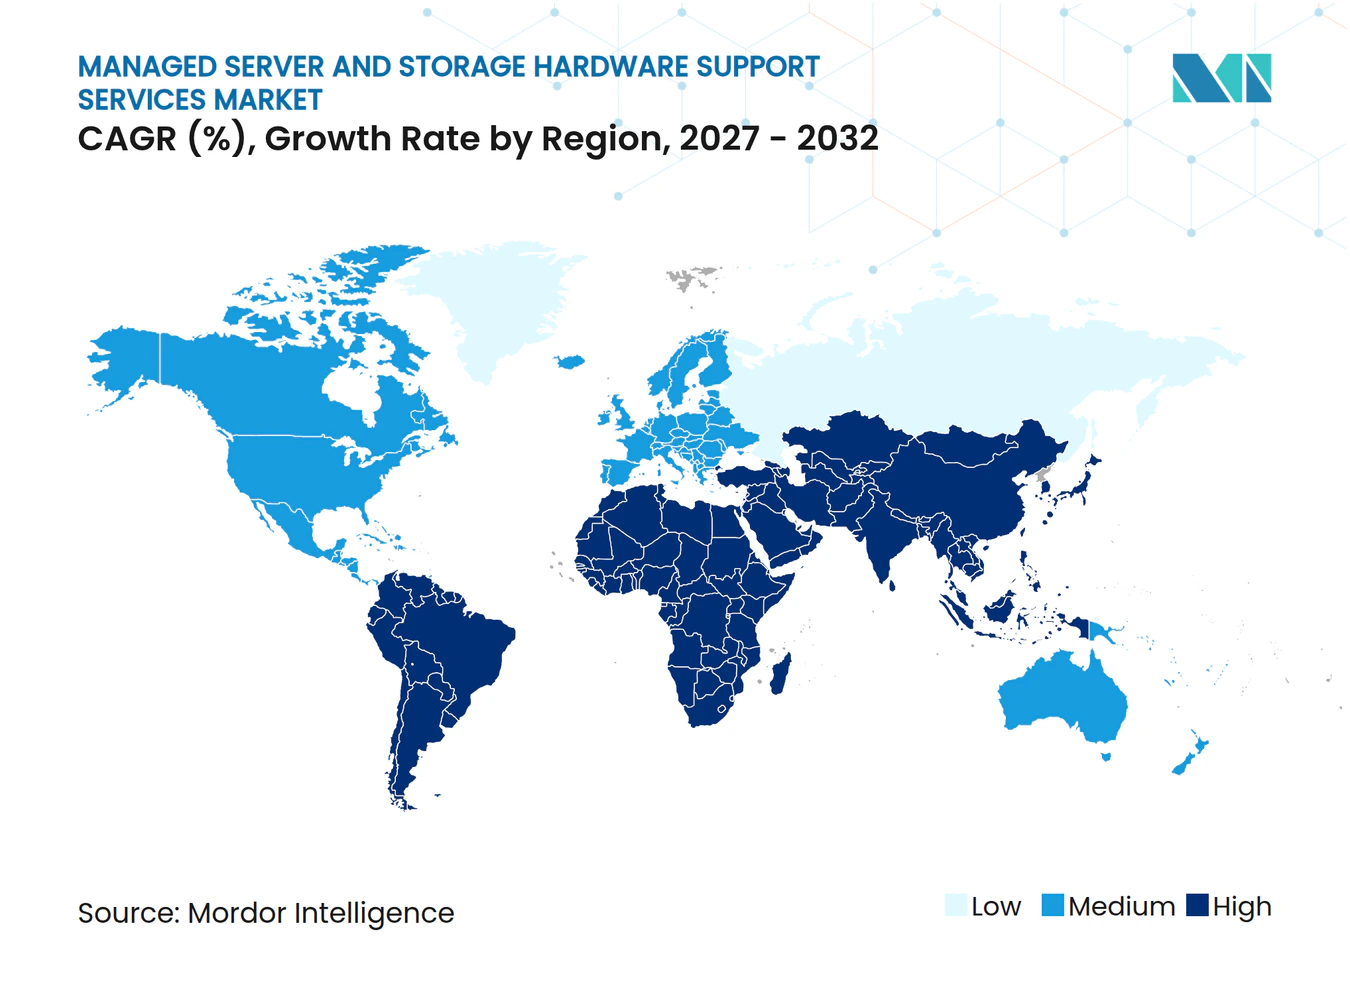
- Por geografia, a América do Norte deteve 38,14% do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 9,41% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Extensão dos Ciclos de Vida do Hardware Corporativo | +2.5% | Global, maior concentração na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda por Contratos de Suporte Multifornecedor | +1.8% | Global, mais acentuado na América do Norte e no núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Data Centers Híbridos e Distribuídos | +1.4% | Global, Ásia-Pacífico e América do Norte liderando | Longo prazo (≥ 4 anos) |
| Crescente Adoção de Manutenção Preditiva | +1.0% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão de Parques de Infraestrutura Pós-EOSL | +0.8% | Global, concentrado na América do Sul e Oriente Médio | Longo prazo (≥ 4 anos) |
| Crescente Localização de Peças de Reposição e Engenharia de Campo | +0.5% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Extensão dos Ciclos de Vida do Hardware Corporativo
As equipes de TI corporativas estão adiando as renovações de servidores e armazenamento à medida que os custos de equipamentos, restrições de fornecimento e incertezas tarifárias afetam as decisões de aquisição. As extensões de suporte oferecem aos compradores uma razão prática para manter equipamentos em funcionamento além do período de suporte original, o que fortalece o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados. A Trifecta Networks relatou que a volatilidade de preços e as condições incertas de fornecimento estavam levando as empresas a preferir extensões de suporte em vez de novos compromissos de hardware por vários anos. Períodos de uso mais longos aumentam o papel do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados na preservação da continuidade operacional de infraestruturas envelhecidas. Eles também criam relacionamentos contratuais recorrentes porque cada renovação adiada pode tornar o planejamento de substituição cada vez mais dependente do provedor de suporte que já gerencia a base instalada.
Demanda por Contratos de Suporte Multifornecedor
Os data centers corporativos comumente utilizam servidores, matrizes de armazenamento e equipamentos de rede de vários fabricantes, o que torna difícil coordenar acordos de suporte separados. A IBM descreve o suporte multifornecedor como um único ponto de contato que pode simplificar a coordenação entre os hardwares suportados.[1] Um arranjo unificado pode reduzir o risco de que equipamentos fiquem entre diferentes datas de renovação ou responsabilidades de serviço. A Procurri explica que o suporte co-term alinha equipamentos com diferentes datas de fim de vida útil do serviço a um único ponto de renovação. Essa estrutura melhora a visibilidade de aquisição e apoia o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados ao oferecer aos compradores ciclos de planejamento mais consistentes. Para o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados, um acordo multifornecedor sincronizado também torna a troca de provedores mais disruptiva, pois exigiria que o cliente recriasse a cobertura em muitos modelos de hardware e localizações.
Crescimento de Data Centers Híbridos e Distribuídos
A infraestrutura híbrida está expandindo o número de locais onde as organizações operam servidores físicos e sistemas de armazenamento. Os modelos operacionais híbridos deixam as organizações responsáveis por uma combinação de recursos em nuvem e equipamentos físicos. A adoção da nuvem não elimina a necessidade de suporte a hardware, pois as empresas mantêm equipamentos em data centers, instalações de colocalização e instalações de borda. Cada nó físico retido eventualmente sairá do período de garantia original e exigirá uma decisão de manutenção. Os parques distribuídos também podem aumentar o papel do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados por meio de provedores que podem estocar peças e despachar engenheiros de campo em vários locais. O mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados, portanto, se beneficia quando um design híbrido distribui a propriedade de hardware por uma pegada operacional maior.
Crescente Adoção de Manutenção Preditiva
A manutenção baseada em condições está substituindo os cronogramas de serviço baseados em tempo para partes do ambiente de suporte de data centers. A Compass Datacenters e a Schneider Electric relataram uma redução de 40% nas intervenções de manutenção no local e uma redução de 20% nas despesas operacionais a partir de sua colaboração de manutenção orientada por inteligência artificial. Esses sistemas usam sinais de equipamentos para identificar problemas antes que se tornem falhas que exijam substituição urgente. Um artigo de conferência do IEEE relatou 84,8% de precisão na previsão de falhas em unidades de estado sólido 14 dias antes da falha em mais de 5 milhões de SSDs corporativos. A detecção antecipada ajuda o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados ao permitir que os provedores pré-posicionem peças e programem intervenções com menos interrupções. Também permite que os participantes do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados ofereçam compromissos de serviço baseados em disponibilidade e prevenção, em vez de apenas em resposta a quebras.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Acesso a Firmware, Segurança e Diagnósticos | -1.2% | Global, mais acentuado na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Engenheiros Especializados em Sistemas Legados | -0.9% | Global, mais acentuado na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fragmentação Global dos Padrões de Peças de Reposição | -0.7% | Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Aversão ao Risco dos Clientes para Cargas de Trabalho de Missão Crítica | -0.5% | Global, mais pronunciado em BFSI e saúde | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Acesso a Firmware, Segurança e Diagnósticos
Os controles dos fabricantes originais de equipamentos sobre firmware e interfaces de gerenciamento podem limitar o acesso de diagnóstico disponível para mantenedores independentes. A NVIDIA identificou 18 vulnerabilidades no firmware do controlador de gerenciamento de placa-base e recomendou que essas interfaces fossem isoladas em redes de gerenciamento dedicadas com controles rígidos de firmware. O System Lockdown do iDRAC9 da Dell pode colocar o firmware e a configuração de hardware em um estado somente leitura, inclusive para usuários com credenciais administrativas, até que uma sequência autorizada desative o bloqueio. Os controles de segurança são importantes para os clientes, mas podem restringir o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados ao reduzir as informações que um técnico terceirizado pode usar durante o diagnóstico. Os provedores podem precisar investir em ferramentas de telemetria ou estabelecer procedimentos formais de acesso com os fabricantes. Esses custos podem ser mais difíceis de absorver para operadores de médio porte, limitando sua capacidade de suportar parques complexos de servidores e armazenamento no mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados.
Escassez de Engenheiros Especializados em Sistemas Legados
A disponibilidade de engenheiros familiarizados com plataformas mais antigas de servidores e armazenamento está diminuindo à medida que o pessoal de campo experiente se aproxima da aposentadoria. O Computer Weekly relatou que o setor global de serviços de campo poderia perder até 40% de um estimado de 20 milhões de funcionários nos 3-4 anos seguintes, enquanto metade das operações de serviços de campo relatou escassez de pessoal. A manutenção de sistemas IBM i, matrizes HPE e Dell de primeira geração e equipamentos Sun SPARC requer conhecimento operacional que os programas técnicos mais recentes nem sempre enfatizam. A J.D. Power constatou que o treinamento e a educação de gerentes de sistemas eram um desafio operacional líder para 34% dos entrevistados em seu estudo de manutenção de servidores no Japão em 2025. Um pipeline de talentos escasso pode restringir o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados ao elevar os custos de mão de obra, prolongar os tempos de resposta e limitar a cobertura de serviços para equipamentos legados. O problema é mais relevante onde os clientes dependem de hardware de longa vida útil e exigem engenheiros que possam trabalhar com segurança em ambientes de produção rigidamente controlados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Servidores Ancoram a Receita Enquanto Sistemas de Armazenamento Lideram a Expansão
Os servidores detiveram 66,41% da participação no mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados em 2026, refletindo a ampla base instalada de equipamentos de computação x86 nos data centers corporativos. O segmento gera um alto volume de atividade de serviços porque ambientes com uso intensivo de computação requerem substituição regular de componentes, diagnósticos e suporte de campo. Cadeias de fornecimento maduras de peças de reposição e componentes de substituição podem reduzir os custos de entrega para os provedores de suporte. As certificações de engenheiros existentes também ajudam os provedores a atender parques de servidores em vários locais. O suporte a servidores permanece central para o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados porque a maioria dos clientes mantém uma grande frota principal mesmo enquanto usa serviços em nuvem para cargas de trabalho selecionadas.
Os sistemas de armazenamento estão projetados para expandir a um CAGR de 10,04% até 2032, o ritmo mais rápido entre os tipos de equipamentos. O treinamento de inteligência artificial generativa, arquivos de imagens clínicas e registros de transações financeiras estão aumentando a importância operacional das matrizes de armazenamento. As organizações frequentemente retêm esses sistemas além dos períodos de suporte originais quando a migração seria custosa ou operacionalmente difícil. A manutenção pós-fim de vida útil do serviço ajuda a preservar o acesso ao equipamento enquanto gerencia o momento da renovação. Os provedores que podem suportar tanto servidores quanto equipamentos de armazenamento podem reduzir as demandas de coordenação para clientes com infraestrutura mista. A oportunidade resultante favorece empresas com acesso a engenheiros de armazenamento qualificados, peças testadas e conhecimento prático de configurações complexas de matrizes.


Por Tipo de Serviço: Manutenção Lidera Enquanto Diagnósticos Remotos Transformam a Entrega
Manutenção e reparo de hardware comandaram 45,23% da receita de serviços em 2026, tornando-se o principal ponto de entrada para muitos relacionamentos com clientes. Esse serviço inclui o trabalho de reparo emergencial necessário para manter servidores e sistemas de armazenamento disponíveis após o término da cobertura do fabricante. Os clientes valorizam um processo de resposta definido porque interrupções não planejadas podem afetar aplicações e operações internas. Os acordos de manutenção também estabelecem o histórico de serviços que ajuda os provedores a entender o hardware instalado de um cliente. O gerenciamento de peças de reposição e logística complementa esses contratos ao garantir que os componentes necessários possam chegar ao local correto. O suporte à instalação e realocação acrescenta outro serviço prático para organizações que ajustam o layout físico de seus parques tecnológicos.
Suporte técnico e diagnósticos remotos estão projetados para expandir a um CAGR de 9,71% até 2032. O monitoramento remoto pode identificar condições anormais de equipamentos antes que um técnico viaje até o local. A Schneider Electric relata que a manutenção baseada em condições pode reduzir as intervenções no local em até 40%.[2] Menos visitas desnecessárias ao local podem reduzir os custos de entrega e ajudar os provedores a concentrar os engenheiros de campo em incidentes que requerem ação física. Uma melhor telemetria também pode fortalecer os compromissos de nível de serviço quando os clientes precisam de diagnósticos mais rápidos em ativos amplamente distribuídos. O setor de serviços de suporte a hardware de servidores e armazenamento gerenciados está, portanto, avançando em direção a um modelo de serviço que combina informações remotas com reparos direcionados no local, em vez de depender exclusivamente de visitas programadas.
Por Porte da Organização: Grandes Empresas Lideram Enquanto PMEs Adicionam Demanda
As grandes empresas responderam por 71,18% da receita de 2026 porque operam extensos parques legados em vários locais. Essas organizações podem negociar contratos plurianuais e multifornecedores com tempos de resposta e termos de cobertura definidos. Suas equipes de aquisição também tendem a buscar arranjos de suporte consolidados que se alinhem com os ciclos de planejamento anual. Grandes contratos criam receita recorrente previsível para provedores com amplo alcance geográfico. Sua escala operacional pode justificar inventário dedicado de peças e procedimentos de serviço personalizados. A demanda das grandes empresas permanece um fator-chave do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados, pois esses compradores requerem suporte estável para extensas frotas de servidores e armazenamento.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 10,35% até 2032. Acordos com preços por assinatura podem reduzir o custo inicial que anteriormente mantinha organizações menores vinculadas a contratos de fabricantes originais de equipamentos. Esses clientes podem achar difícil absorver os custos pós-garantia quando os orçamentos são limitados. Os designs híbridos também podem deixá-los com equipamentos locais que permanecem necessários para aplicações específicas, resiliência ou tratamento de dados. O suporte de terceiros oferece a essas organizações uma maneira de continuar usando esse equipamento sem se comprometer com uma renovação completa imediata. Os provedores que oferecem preços claros, cobertura de resposta prática e administração contratual simples podem atender a esse grupo de clientes à medida que ele se torna mais consciente das alternativas disponíveis.

Por Setor do Usuário Final: TI e Telecomunicações Lideram Enquanto Saúde Ganha Importância
TI e telecomunicações detiveram 29,66% da receita do usuário final em 2026, apoiados pela alta densidade de servidores e infraestrutura de rede de longa vida útil. Operadoras e operadores de tecnologia precisam de suporte estável para equipamentos que sustentam a atividade 5G e outras plataformas de serviços. Os orçamentos de renovação de hardware nem sempre avançam no mesmo ritmo que a expansão da rede, o que pode estender o período útil dos ativos instalados. Esses clientes frequentemente exigem tempos de resposta definidos porque as interrupções de serviço afetam clientes empresariais e operações internas. A intensidade de hardware do setor o mantém importante para o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados. Seus requisitos também favorecem provedores que podem manter disponibilidade de peças e cobertura de despacho em muitos locais.
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 9,11% até 2032. Imagens clínicas, prontuários eletrônicos de saúde e cargas de trabalho de genômica continuam a depender de infraestrutura dedicada de servidores e armazenamento. Os requisitos de tempo de atividade e integridade de dados podem tornar a manutenção uma despesa operacional necessária em vez de uma compra discricionária. A Dell afirma que 65% da infraestrutura de armazenamento nos hospitais dos Estados Unidos funciona com hardware Dell. Essa base instalada ilustra o volume de equipamentos que passará pelas fases de garantia e pós-garantia ao longo do tempo. Os provedores de suporte devem atender a exigentes expectativas de documentação, segurança e resposta ao atender a esse grupo de clientes.
Análise Geográfica
A América do Norte deteve 38,14% da receita de 2026, tornando-se o maior contribuinte regional para o mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados. A região tem uma alta concentração de data centers corporativos multifornecedores e uma base estabelecida de compradores familiarizados com a aquisição de manutenção de terceiros. Os Estados Unidos lideram a demanda regional porque organizações de serviços financeiros, tecnologia, saúde e setor público mantêm extensos parques de servidores e armazenamento. A Blackstone e a Ares forneceram 3,6 bilhões de USD em financiamento de dívida privada para a transação entre Park Place Technologies e Service Express, o que refletiu o interesse dos investidores na escala do setor. O Canadá fornece uma base secundária por meio de parques tecnológicos de serviços financeiros e do setor público. O desenvolvimento de data centers nearshore do México adiciona equipamentos que exigirão suporte à medida que ultrapassarem os períodos de garantia originais.
A Europa é o segundo maior contribuinte regional, com Alemanha, Reino Unido e França fornecendo grande parte da demanda da região. Organizações de serviços financeiros, manufatura e setor público dependem de arranjos de manutenção de longo prazo que refletem o interesse dos investidores na escalabilidade do setor, garantindo acesso estável à infraestrutura estabelecida. O GDPR, a Diretiva NIS2 e a Lei de Dados da UE fortalecem o foco nos controles de dados e podem apoiar a retenção de ativos locais. A Evernex expandiu sua cobertura europeia por meio de aquisições, incluindo Ultra Support no Reino Unido, Comptest na Polônia, Integra no Norte da Europa, e Empowered e OrderWork no Reino Unido.[3] Essas movimentações adicionam capacidades locais de serviço e infraestrutura nos principais mercados. A América do Sul permanece uma oportunidade emergente, com Brasil e Argentina oferecendo bases instaladas crescentes que podem exigir suporte pós-garantia.
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,41% até 2032, a taxa regional mais rápida no mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados. Os programas de data centers da China estão aumentando as instalações de servidores, enquanto o setor de serviços de TI da Índia está estendendo a demanda por suporte para além das maiores cidades. O Japão atribui grande valor à segurança e à confiança operacional ao selecionar parceiros de suporte. A J.D. Power relatou que o reforço da segurança era o principal desafio de operações de TI para 42% dos entrevistados em seu estudo no Japão em 2025. Os setores de semicondutores e manufatura da Coreia do Sul mantêm ambientes densos de servidores com necessidades recorrentes de suporte. Malásia, Indonésia e Vietnã estão atraindo investimentos em data centers que podem expandir o futuro pool de equipamentos pós-garantia. O Oriente Médio e a África são oportunidades em estágio inicial, apoiadas pelo investimento em data centers da Arábia Saudita e pela atividade de zonas francas dos Emirados Árabes Unidos.
Cenário Competitivo
Concentração do Mercado
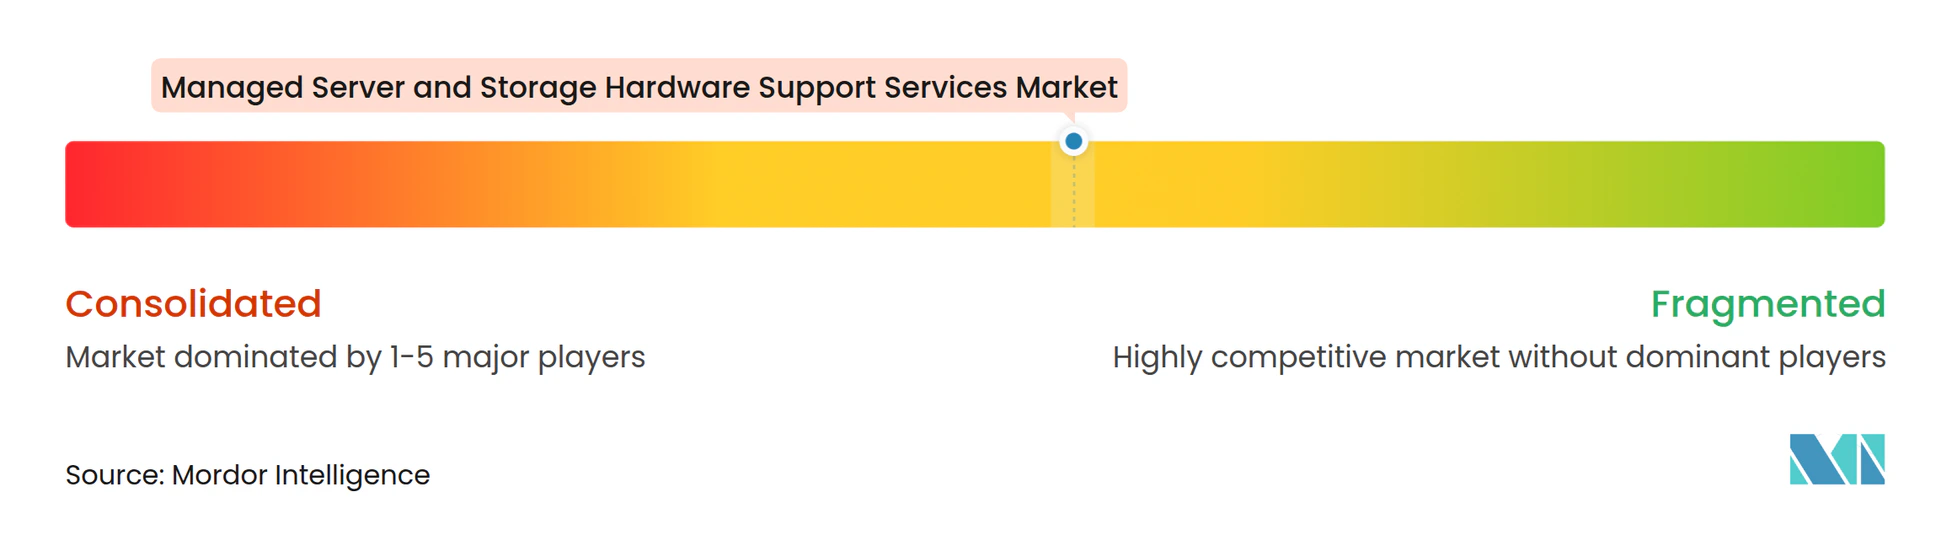
O mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados é moderadamente concentrado, com grandes provedores globais operando ao lado de muitos especialistas regionais. Os provedores globais competem por meio de cobertura geográfica, capacidades de serviço multifornecedor, disponibilidade de peças de reposição e, cada vez mais, ferramentas de diagnóstico remoto. Os especialistas regionais competem por meio do conhecimento de modelos específicos de equipamentos, inventário local e vantagens no tempo de resposta. A estrutura competitiva está mudando à medida que provedores maiores buscam aquisições para construir redes mais amplas de engenharia de campo e logística. Essa combinação deixa os clientes com a escolha entre um grande provedor que pode suportar vários países e um operador especializado que pode oferecer profunda expertise local.
A Park Place Technologies concluiu sua fusão com a Service Express em janeiro de 2026. A entidade combinada reportou 1,2 bilhão de USD em receita anual, 3.300 funcionários e mais de 25.000 clientes em 180 países.[4] Sua oferta combinada inclui manutenção de hardware, manutenção de GPU, suporte a resfriamento líquido e infraestrutura gerenciada. A Evernex também buscou aquisições para expandir sua presença no Marrocos, Polônia, Reino Unido, Norte da Europa, Brasil e América do Norte. O 3i Group anunciou a aquisição pela Evernex da Empowered e da OrderWork em junho de 2026, adicionando serviços de implantação e a plataforma proprietária de gerenciamento de serviços de campo OrderWork. O suporte a GPU permanece uma área de serviço emergente à medida que os provedores desenvolvem capacidade para infraestruturas mais recentes.
A manutenção de GPU e o suporte a resfriamento líquido são áreas importantes de competição à medida que o hardware de inteligência artificial avança em seu ciclo de vida operacional. Poucos provedores escalaram suas capacidades tanto em clusters de GPU mais recentes quanto em servidores x86 tradicionais, criando uma lacuna de serviço significativa. Smart 3rd Party, M Global Services, OSI Global IT, Basis Bay e TERiX continuam a competir especializando-se em equipamentos e mantendo inventários de peças com foco regional. As plataformas de manutenção preditiva são outra área de diferenciação porque os provedores podem usar a telemetria de equipamentos para prever falhas e planejar a implantação de peças. Essas ferramentas podem afastar os contratos de um simples modelo de reparo em direção a compromissos de serviço vinculados ao tempo de atividade e à prevenção. O mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados permanece aberto a especialistas, mas a consolidação oferece aos maiores provedores maior alcance e mais recursos para capacidades avançadas.
Líderes do Setor de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados
-
Park Place Technologies, LLC
-
Evernex International SAS
-
CXtec, Inc.
-
Smart 3rd Party Ltd.
-
M Global Services Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Evernex abre um novo hub regional em Bogotá, Colômbia, centralizando as operações para a Colômbia e os países andinos vizinhos, estendendo sua rede de suporte de TI corporativo na América do Sul.
- Junho de 2026: A Evernex, apoiada pelo 3i Group, adquire a Empowered e a OrderWork, duas empresas britânicas de serviços de implantação de infraestrutura de TI, adicionando capacidades de implantação em larga escala e a plataforma proprietária de gerenciamento de serviços de campo OrderWork ao seu negócio de manutenção de terceiros.
- Junho de 2026: A Evernex adquire a Maminfo, especialista brasileira em serviços de TI relacionados a redes, fortalecendo sua presença na América do Sul e expandindo as capacidades de suporte gerenciado no maior mercado da região.
- Janeiro de 2026: A Park Place Technologies conclui sua fusão com a Service Express, criando uma entidade com receita de 1,2 bilhão de USD, 3.300 funcionários e mais de 25.000 clientes em 180 países, a maior consolidação por fusão e aquisição no setor de manutenção de hardware de terceiros até o momento.
Escopo do Relatório Global do Mercado de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados
O Mercado de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados compreende serviços terceirizados que fornecem manutenção, reparo, suporte técnico, diagnósticos, gerenciamento de peças de reposição, logística, instalação e realocação para infraestrutura corporativa de servidores e armazenamento. Esses serviços visam maximizar o tempo de atividade, estender os ciclos de vida do hardware, melhorar o desempenho e reduzir os custos de propriedade da infraestrutura.
O Relatório do Mercado de Serviços de Suporte a Hardware de Servidores e Armazenamento Gerenciados é Segmentado por Tipo de Equipamento (Servidores e Sistemas de Armazenamento), Tipo de Serviço (Manutenção e Reparo de Hardware, Suporte Técnico e Diagnósticos Remotos, Gerenciamento de Peças de Reposição e Logística, Suporte à Instalação e Realocação e Outros Tipos de Serviço), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Servidores |
| Sistemas de Armazenamento |
| Manutenção e Reparo de Hardware |
| Suporte Técnico e Diagnósticos Remotos |
| Gerenciamento de Peças de Reposição e Logística |
| Suporte à Instalação e Realocação |
| Outros Tipos de Serviço |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Equipamento | Servidores | |
| Sistemas de Armazenamento | ||
| Por Tipo de Serviço | Manutenção e Reparo de Hardware | |
| Suporte Técnico e Diagnósticos Remotos | ||
| Gerenciamento de Peças de Reposição e Logística | ||
| Suporte à Instalação e Realocação | ||
| Outros Tipos de Serviço | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de suporte a hardware de servidores e armazenamento gerenciados?
O mercado está projetado para expandir de 15,77 bilhões de USD em 2026 e 17,08 bilhões de USD em 2027 para 25,74 bilhões de USD até 2032, a um CAGR de 8,56%.
Por que as empresas utilizam manutenção de hardware de terceiros?
As empresas a utilizam para estender a vida útil dos equipamentos após o término da cobertura de garantia original, consolidar o suporte entre marcas de hardware e gerenciar os gastos com manutenção.
Qual tipo de equipamento tem a maior contribuição de receita?
Os servidores lideraram a receita de equipamentos com uma participação de 66,41% em 2026, apoiados pela grande base instalada de infraestrutura de computação corporativa.
Qual serviço está se expandindo mais rapidamente?
Suporte técnico e diagnósticos remotos estão projetados para expandir a um CAGR de 9,71% até 2032, à medida que o monitoramento remoto reduz visitas desnecessárias ao local.
Qual grupo de usuários finais deve se expandir mais rapidamente?
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 9,11% até 2032, apoiadas por imagens clínicas, prontuários de saúde e cargas de trabalho de genômica.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 9,41% até 2032, à medida que o desenvolvimento de data centers e as implantações de hardware híbrido continuam.