
Tamanho e Participação do Mercado de Serviços de Operações de Desktop Virtual Gerenciado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
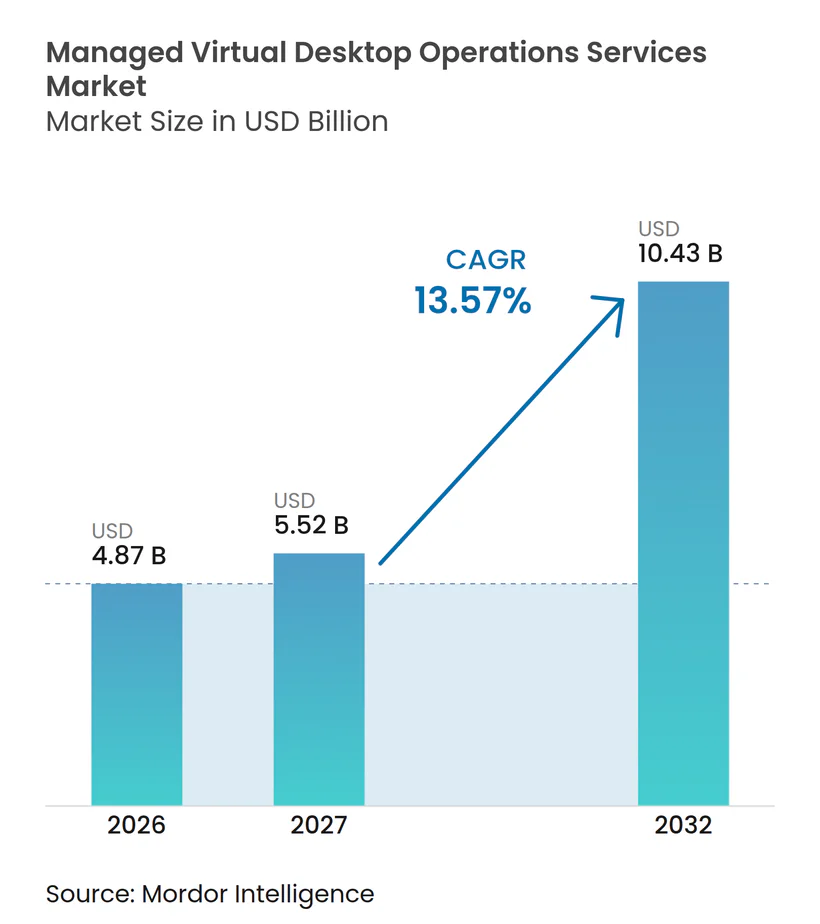
| Tamanho do Mercado (2027) | 5.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 10.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações de Desktop Virtual Gerenciado por Mordor Intelligence
O tamanho do mercado de serviços de operações de desktop virtual gerenciado tem projeção de expansão de 4,87 bilhões de USD em 2026 e 5,52 bilhões de USD em 2027 para 10,43 bilhões de USD até 2032, registrando um CAGR de 13,57% entre 2027 e 2032. A transição da infraestrutura de desktop virtual autogerenciada para a entrega gerenciada está mudando a forma como as organizações planejam as operações de desktop, o suporte técnico, o gerenciamento do ciclo de vida e a responsabilidade pelos resultados dos usuários em ambientes de força de trabalho cada vez mais distribuídos. O suporte ao Windows 10 foi encerrado em outubro de 2025, enquanto as mudanças de licenciamento após a aquisição da VMware pela Broadcom elevaram o custo e a complexidade de muitos ambientes existentes. Essas condições tornam os contratos híbridos em fases mais relevantes, pois podem dar suporte à migração sem forçar a substituição imediata de sistemas instalados, aplicações, imagens de desktop ou processos de negócios que ainda dependem de infraestrutura local estabelecida. O trabalho híbrido também tornou as operações de desktop mais complexas, pois as empresas frequentemente executam várias plataformas em nuvem e on-premises ao mesmo tempo, cada uma com termos de licenciamento, configurações de segurança, grupos de usuários e ferramentas administrativas distintos. O mercado de serviços de operações de desktop virtual gerenciado, portanto, oferece aos provedores a oportunidade de combinar gerenciamento de plataforma, controles de segurança, suporte de service desk, monitoramento de experiência, relatórios e suporte estruturado à migração em um único contrato que oferece aos compradores um modelo operacional mais claro.
Principais Conclusões do Relatório
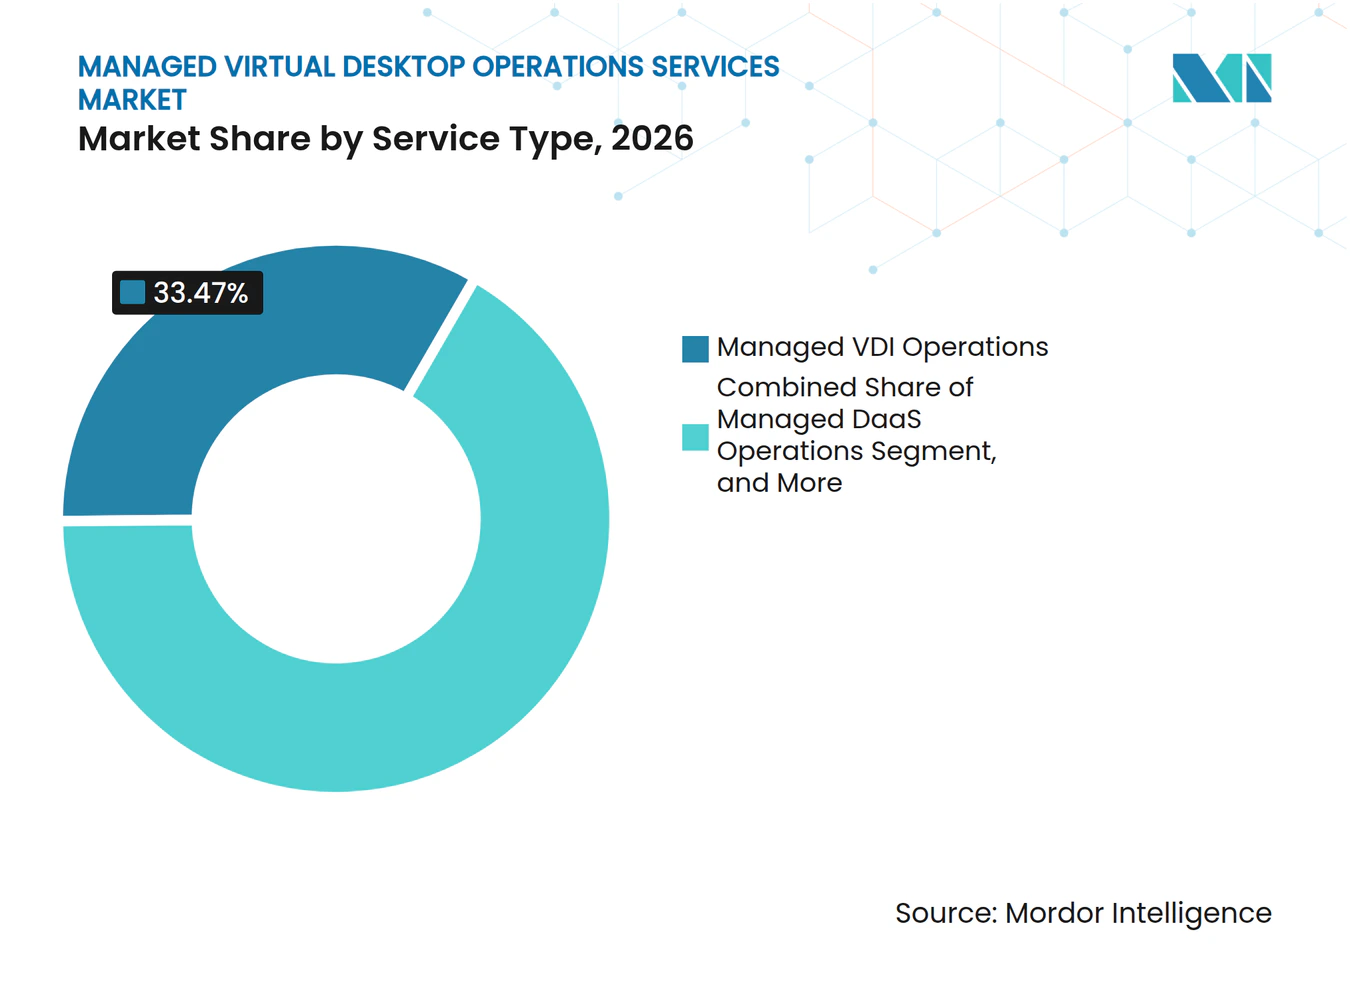
- Por tipo de serviço, as Operações de VDI Gerenciado detinham 33,47% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, enquanto as Operações de DaaS Gerenciado têm projeção de expansão a um CAGR de 14,23% até 2032.
- Por tamanho de empresa, as grandes empresas detinham 71,83% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 14,87% até 2032.
- Por persistência de desktop, os desktops não persistentes detinham 54,27% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, enquanto os desktops persistentes têm projeção de expansão a um CAGR de 14,63% até 2032.
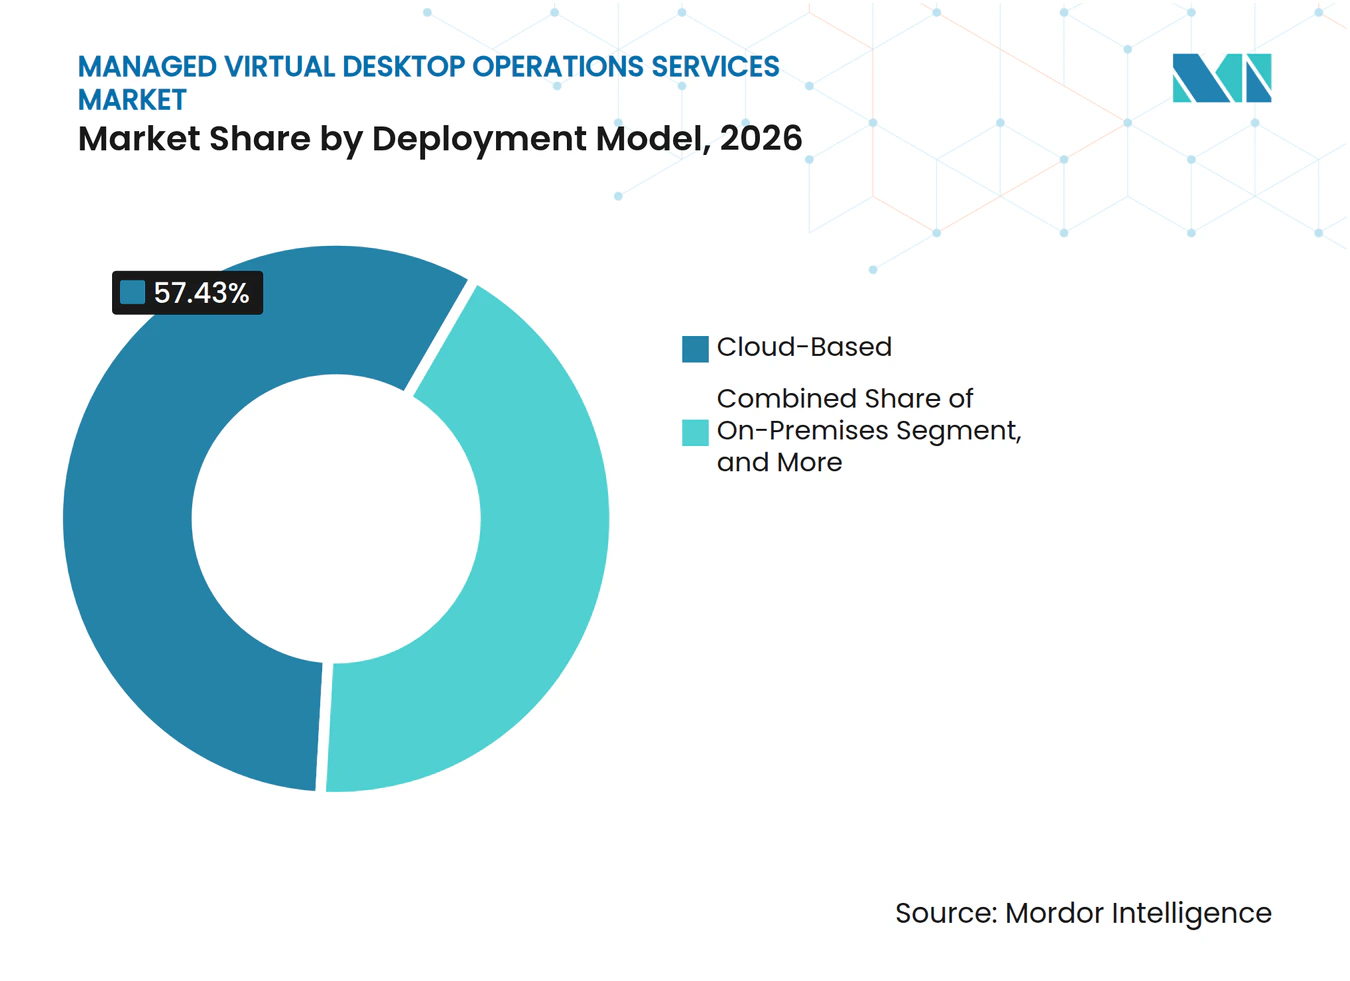
- Por modelo de implantação, a implantação baseada em nuvem detinha 57,43% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, enquanto a implantação híbrida tem projeção de expansão a um CAGR de 14,26% até 2032.
- Por setor do usuário final, tecnologia da informação e telecomunicações detinham 24,37% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, enquanto a saúde tem projeção de expansão a um CAGR de 14,42% até 2032.
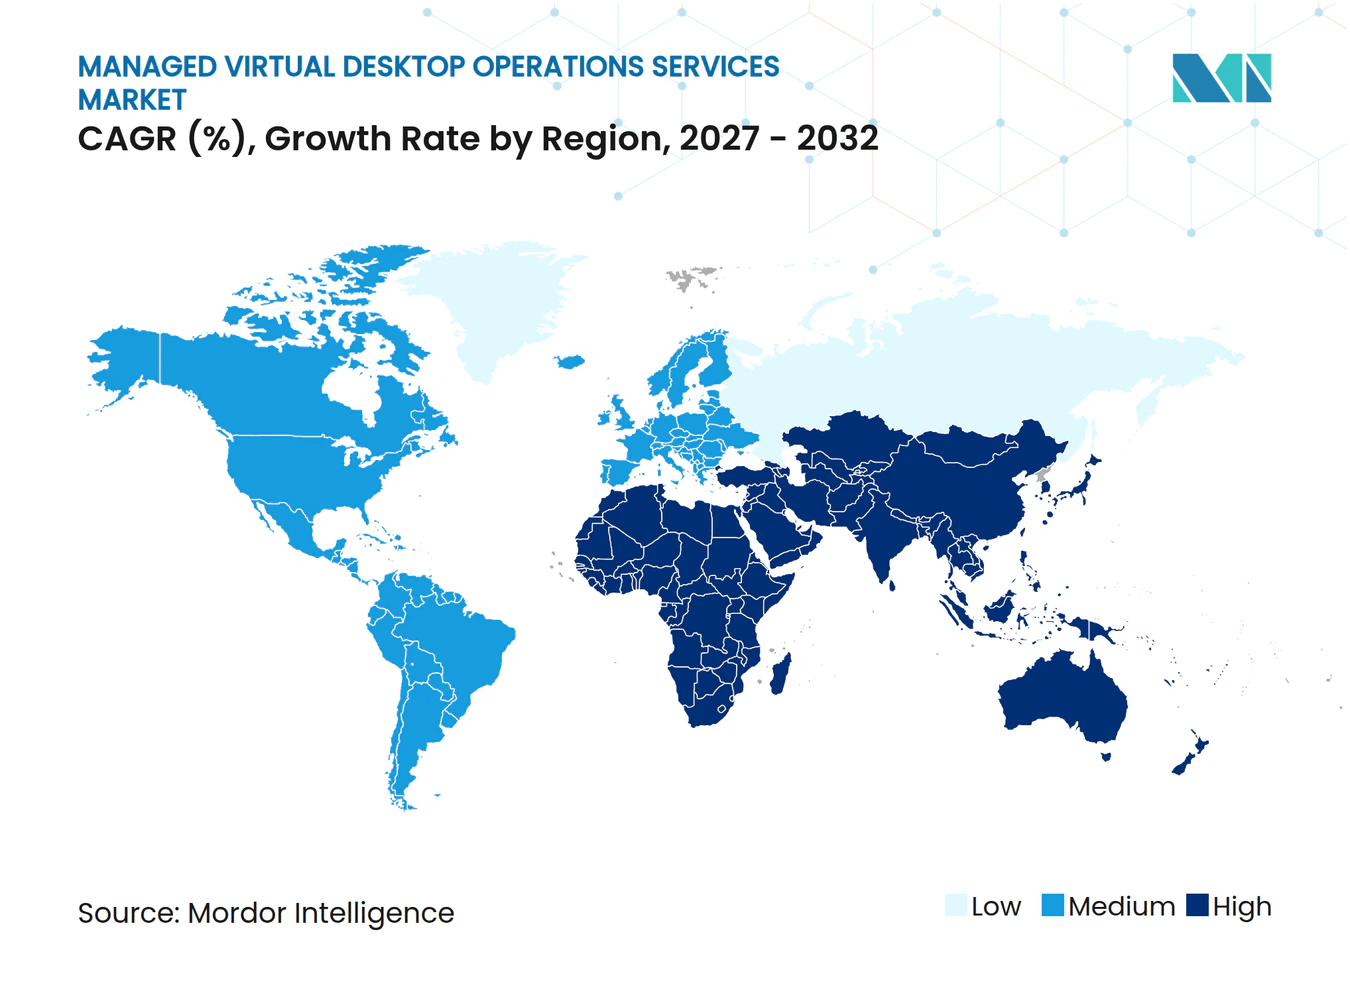
- Por geografia, a América do Norte detinha 40,63% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 14,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Normalização do Trabalho Híbrido e Remoto | +3.2% | Global | Curto prazo (≤ 2 anos) |
| Requisitos Centralizados de Segurança e Conformidade | +2.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Migração para a Nuvem e Consumo Flexível de Infraestrutura | +2.4% | Global | Médio prazo (2-4 anos) |
| Escassez de Talentos Especializados em Computação para o Usuário Final | +1.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Operações Assistidas por IA e Análise de Experiência | +1.6% | Global | Longo prazo (≥ 4 anos) |
| Demanda por Desktop Virtual Soberano e com Isolamento de Rede | +1.0% | Europa, Oriente Médio, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Normalização do Trabalho Híbrido e Remoto
O trabalho híbrido agora exige suporte operacional contínuo, e não mais um programa de resposta temporária. As organizações geralmente gerenciam Azure Virtual Desktop, Windows 365, Citrix DaaS e Omnissa Horizon em conjunto, o que aumenta a necessidade de governança coordenada. Gerenciar ambientes híbridos foi a principal barreira à modernização para 47% dos entrevistados, à frente da otimização de custos, com 30%. O mercado de serviços de operações de desktop virtual gerenciado se beneficia quando os provedores conseguem migrar cargas de trabalho, padronizar práticas operacionais e reduzir o ônus de múltiplas ferramentas de administração.
Requisitos Centralizados de Segurança e Conformidade
Os requisitos de segurança deslocaram as aquisições de desktops gerenciados em direção a controles centralizados e responsabilidade formal pelo serviço. Os desktops virtuais gerenciados podem aplicar políticas na camada de sessão e manter informações sensíveis fora dos endpoints locais. Essa abordagem é relevante para organizações de saúde, serviços financeiros e governo que precisam de evidências consistentes para auditorias. O mercado de serviços de operações de desktop virtual gerenciado se beneficia de contratos que incluem relatórios contínuos de conformidade, acesso criptografado e coleta automatizada de evidências.
Migração para a Nuvem e Consumo Flexível de Infraestrutura
A migração para a nuvem está ganhando impulso à medida que as decisões de licenciamento e substituição de endpoints convergem. A Broadcom reportou receita de software de infraestrutura de 27,03 bilhões de USD no exercício fiscal de 2025, ante 21,48 bilhões de USD no exercício fiscal de 2024, após mudanças em seu portfólio de software e modelo comercial. A Microsoft encerrou o suporte ao Windows 10 em outubro de 2025, enquanto o Azure Virtual Desktop e o Windows 365 oferecem sessões do Windows 10 hospedadas na nuvem com Atualizações de Segurança Estendidas. A Nerdio obteve um investimento de 500 milhões de USD na Série C em março de 2025, com avaliação de 1,2 bilhão de USD, para expandir sua plataforma de automação para Azure Virtual Desktop, Windows 365 e Microsoft 365.[1] As organizações frequentemente incorrem em custos sobrepostos ao manter sistemas on-premises durante uma transição para a nuvem.
Escassez de Talentos Especializados em Computação para o Usuário Final
A escassez de profissionais especializados em computação para o usuário final sustenta a demanda por equipes operacionais externas. Os ambientes de desktop corporativo agora exigem conhecimento de infraestrutura de desktop virtual, PCs em nuvem, gerenciamento unificado de endpoints, controles de identidade e análise de experiência. As competências necessárias também variam por plataforma, tornando difícil para uma única equipe interna escalar em um ambiente misto. Essa questão é especialmente importante para organizações de médio porte que não conseguem manter especialistas separados para cada plataforma. Os provedores podem usar automação para gerenciar tarefas repetitivas, reservando profissionais especializados para incidentes complexos e trabalhos de migração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Limitações de Largura de Banda, Latência e Experiência do Usuário Final | -1.8% | Núcleo da Ásia-Pacífico, com extensão ao Oriente Médio e África | Curto prazo (≤ 2 anos) |
| Incerteza de Custo Total Versus Infraestrutura Amortizada | -1.4% | Global | Médio prazo (2-4 anos) |
| Bloqueio por Protocolo Proprietário e Plataforma | -0.9% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Gargalos de Modernização de Aplicações e Capacidade de GPU | -0.7% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limitações de Largura de Banda, Latência e Experiência do Usuário Final
A qualidade da rede continua sendo um limite prático para a adoção de desktops virtuais, especialmente para usuários localizados longe da capacidade regional de nuvem. A Nexthink reportou em 2025 que 89% das equipes operacionais de VDI recebem escalações regulares de usuários, e 31% as recebem diariamente. Trabalhos com uso intensivo de GPU, como design, renderização e tarefas de desktop assistidas por IA, necessitam tanto de alto desempenho de exibição quanto de baixa latência. Os provedores podem reduzir o problema por meio de capacidade regional, computação de borda, monitoramento proativo e posicionamento de cargas de trabalho. A infraestrutura de rede fora do controle do provedor ainda determina a experiência final para muitos usuários no mercado de serviços de operações de desktop virtual gerenciado.
Incerteza de Custo Total Versus Infraestrutura Amortizada
O consumo variável de nuvem pode tornar os orçamentos de desktop gerenciado mais difíceis de prever do que um ambiente interno totalmente amortizado. Os custos variam com padrões de uso, armazenamento, capacidade gráfica e licenciamento por assento, tornando as comparações simples de preços pouco confiáveis. A Associação de Software do Japão reportou que uma implantação de VDI on-premises para 1.200 usuários exigiu 560 milhões de JPY (3,6 milhões de USD) em investimento inicial e equivaleu a 7.783 JPY (49,90 USD) por usuário por mês ao longo de 60 meses. Os equipamentos existentes de data center também podem representar uma barreira, pois as organizações devem contabilizar o valor dos sistemas que permanecem utilizáveis. Preços com uso comprometido e contratos híbridos em fases podem reduzir essa preocupação, permitindo que as cargas de trabalho se movam em etapas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações de DaaS Gerenciado Remodela o Mix de ReceitaAs Operações de VDI Gerenciado responderam por 33,47% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026, refletindo a importância contínua dos ambientes de VDI instalados que ainda não migraram completamente para a nuvem. Muitas organizações mantêm esses ambientes porque contêm imagens estabelecidas, dependências de aplicações e processos de segurança. Os provedores de VDI gerenciado apoiam esses clientes com monitoramento, gerenciamento de imagens, aplicação de patches, controles de segurança e resposta a incidentes. O serviço permite que as organizações melhorem as operações diárias de desktop sem iniciar um programa de migração imediato e abrangente que poderia interromper operações críticas. A Virtualização Gerenciada de Aplicações e Sessões permanece relevante onde os usuários precisam de aplicações individuais em vez de um desktop completo. Ela dá suporte a trabalhadores de tarefas e ambientes regulamentados que exigem acesso controlado a um conjunto limitado de sistemas. Segurança, conformidade, backup e recuperação de desastres também estão sendo incluídos cada vez mais nos contratos base. Esse agrupamento move a responsabilidade do provedor para além da administração básica da plataforma.
As Operações de DaaS Gerenciado têm projeção de registrar um CAGR de 14,23% até 2032, tornando-se o tipo de serviço de crescimento mais rápido no mercado de serviços de operações de desktop virtual gerenciado. As organizações que migram de VDI legado frequentemente preferem um parceiro operacional que assuma a responsabilidade pela plataforma de entrega. Essa escolha evita recriar a complexidade administrativa interna em um ambiente de nuvem pública. O gerenciamento de imagens, aplicações e patches está se tornando mais importante porque as empresas usam várias plataformas de desktop ao mesmo tempo. O monitoramento, o service desk e o gerenciamento da experiência digital do colaborador estão, portanto, se tornando partes centrais do mix de serviços. O setor de serviços de operações de desktop virtual gerenciado está evoluindo em direção a contratos que combinam operações de plataforma com compromissos mensuráveis de experiência do usuário.



Por Tamanho de Empresa:
A Demanda das PMEs Acelera à Medida que os Modelos por Assento AmadurecemAs grandes empresas detinham 71,83% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026. Sua posição reflete grandes ambientes instalados, contratos plurianuais e a capacidade de contratar acordos de nível de serviço que atendam a requisitos internos complexos. Essas organizações frequentemente combinam operações de desktop virtual com gerenciamento de endpoints, service desk, controles de identidade e serviços de segurança. Sua força de trabalho global também cria demanda por cobertura de suporte em diferentes fusos horários. A HCLTech reportou que dá suporte a mais de 14 milhões de usuários de endpoints gerenciados e registrou crescimento da base de usuários superior a 10% ao ano em suas 3 principais regiões em 2025.[2] As grandes empresas podem usar serviços gerenciados para padronizar operações após aquisições ou durante a consolidação de plataformas. Elas também fornecem aos provedores a escala contratual necessária para investir em equipes de entrega dedicadas. Seu processo de aquisição continua exigente, pois os compradores esperam governança, relatórios e níveis de serviço personalizados.
As PMEs têm projeção de expansão a um CAGR de 14,87% até 2032. Os serviços gerenciados por assento reduzem o limite de pessoal interno necessário para implantar desktops virtuais. As plataformas de automação multilocatário permitem que os provedores de serviços gerenciados administrem vários clientes menores em um ambiente operacional compartilhado. A Nerdio reportou mais de 23.000 clientes globais em outubro de 2026, incluindo provedores de serviços gerenciados que usam automação centralizada para atender clientes menores. Esse modelo permite que as PMEs acessem operações especializadas sem construir uma equipe completa de engenharia de desktop. Contas menores podem trocar de provedor com mais facilidade quando os preços por assento mudam, o que pode aumentar o risco de rotatividade. Os provedores precisam de pacotes de serviços claros, integração simples e preços previsíveis para reter esses clientes. O tamanho do mercado de serviços de operações de desktop virtual gerenciado para PMEs é sustentado por ofertas empacotadas que tornam os controles de nível empresarial acessíveis a organizações menores.
Por Persistência de Desktop:
Modelos Não Persistentes Dominam, Desktops Persistentes Ganham Posição EstratégicaOs desktops não persistentes detinham 54,27% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026. Eles são amplamente utilizados para trabalhadores de tarefas e centrais de atendimento porque cada nova sessão começa a partir de uma imagem limpa. Essa estrutura reduz os requisitos de armazenamento e limita o risco de malware permanecer em estados de desktop específicos do usuário. Também se adapta a modelos de segurança centralizados porque o provedor pode padronizar aplicações e configurações em um amplo grupo de usuários. As organizações podem usar pools não persistentes quando as funções dos colaboradores têm requisitos de aplicações semelhantes. Esses desktops funcionam bem para funcionários sazonais, estações de trabalho compartilhadas e equipes de serviço padronizadas. Seu menor ônus operacional suporta a implantação em ambientes de alto volume. Os provedores também podem atualizar a imagem base uma única vez, em vez de manter imagens separadas para cada usuário.
Os desktops persistentes têm projeção de crescimento a um CAGR de 14,63% até 2032. Eles dão suporte a usuários que precisam de configurações retidas, ferramentas de desenvolvimento, aplicações especializadas ou recursos gráficos. Equipes de design, engenheiros, desenvolvedores e equipes focadas em IA frequentemente precisam de um estado de desktop estável que um pool compartilhado não consegue fornecer. A Microsoft introduziu uma prévia do Windows 365 para Agentes em novembro de 2025, posicionando os PCs em nuvem como ambientes persistentes para agentes de IA que executam trabalhos de longa duração. Esse caso de uso amplia a demanda por entrega de desktop com estado. Os provedores estão desenvolvendo contratos em camadas que colocam usuários de alto valor em desktops persistentes e trabalhadores de tarefas em pools não persistentes. Esse equilíbrio ajuda os clientes a controlar custos enquanto suportam cargas de trabalho mais exigentes em uma base de colaboradores em mudança. O mercado de serviços de operações de desktop virtual gerenciado se beneficia quando os provedores conseguem gerenciar ambos os tipos de desktop por meio de um modelo operacional unificado.
Por Modelo de Implantação:
Baseado em Nuvem Lidera Enquanto o Híbrido Impulsiona o Próximo Ciclo de CrescimentoA implantação baseada em nuvem detinha 57,43% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026. O resultado reflete a adoção de serviços de desktop em nuvem após o prazo de suporte ao Windows 10 e as mudanças de licenciamento da VMware. A implantação em nuvem pode acelerar o provisionamento de novos desktops e permitir que a capacidade mude com a demanda da força de trabalho. Também reduz a necessidade de manter infraestrutura física de desktop em cada escritório. Algumas organizações usam desktops em nuvem para dar suporte a prestadores de serviços, funcionários remotos e equipes temporárias de projetos. Outras os utilizam para fornecer acesso controlado a aplicações que não podem permanecer em dispositivos endpoint. A entrega em nuvem não elimina o trabalho de gerenciamento, pois os controles de identidade, imagem, segurança e desempenho ainda requerem atenção diária. Os provedores gerenciados continuam sendo importantes porque incorporam essas atividades em um modelo de serviço repetível.
A implantação híbrida tem projeção de expansão a um CAGR de 14,26% até 2032. Ela fornece às organizações um caminho de transição quando precisam reter cargas de trabalho selecionadas on-premises por razões de desempenho, residência de dados ou investimento. A Microsoft anunciou o Azure Virtual Desktop para ambientes híbridos em novembro de 2025, estendendo o suporte a hosts de sessão para servidores habilitados para Arc em Nutanix AHV, Hyper-V, VMware vSphere e infraestrutura física de Windows Server. A Nutanix então confirmou o suporte em prévia pública para o Azure Virtual Desktop Híbrido no AHV em maio de 2026. Essas opções ajudam os clientes a usar a infraestrutura existente enquanto introduzem capacidades de gerenciamento em nuvem. Os serviços híbridos também conferem aos provedores um papel na coordenação do design de rede, identidade, política de segurança e posicionamento de cargas de trabalho. O tamanho do mercado de serviços de operações de desktop virtual gerenciado para entrega híbrida deve se beneficiar à medida que as organizações buscam evitar uma baixa abrupta de infraestrutura. O setor de serviços de operações de desktop virtual gerenciado pode usar esses contratos para construir relacionamentos de longo prazo por meio de modernização em fases.

Por Setor do Usuário Final:
Saúde Lidera o Crescimento enquanto TI e Telecomunicações Ancoram a DemandaTecnologia da informação e telecomunicações detinham 24,37% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026. Essas organizações foram adotantes precoces porque seus ambientes de aplicações distribuídas e equipes técnicas de aquisição se alinhavam com a entrega de desktop virtual. Elas usam desktops gerenciados para dar suporte a desenvolvimento, operações, equipes de serviço e trabalho de projetos distribuídos. O controle centralizado também pode ajudá-las a proteger código-fonte e sistemas de clientes de endpoints não gerenciados. O setor de serviços bancários, financeiros e de seguros (BFSI) é outro grupo de usuários importante, pois o controle centralizado de desktop dá suporte a aplicações de negociação, padronização de agências e prevenção de perda de dados. O varejo e o comércio eletrônico usam desktops gerenciados para dar suporte a equipes de suporte distribuídas e uma força de trabalho flexível. A manufatura os utiliza para entregar aplicações a plantas, equipes de engenharia e locais de campo. A demanda do governo e da defesa está crescendo, onde as agências precisam de acesso controlado a sistemas sensíveis.
A saúde tem projeção de expansão a um CAGR de 14,42% até 2032. As organizações clínicas usam desktops virtuais gerenciados para fornecer acesso a registros eletrônicos de saúde sem armazenar informações de pacientes em estações de trabalho locais. Os requisitos da HIPAA para salvaguardas e controles de acesso apoiam abordagens centralizadas para o tratamento de informações de saúde protegidas. A necessidade é operacional e também regulatória, pois os clínicos requerem acesso consistente em hospitais, clínicas e ambientes de cuidados remotos. A Optimum Healthcare IT obteve a Especialização Avançada em Azure Virtual Desktop da Microsoft em 2025, ilustrando as competências específicas de saúde que os provedores estão desenvolvendo para esse ambiente. Os provedores devem compreender os fluxos de trabalho clínicos, o acesso a aplicações e a importância da disponibilidade do sistema. Educação e energia também adicionam demanda por meio de virtualização de campus e trabalho de campo móvel. O mercado de serviços de operações de desktop virtual gerenciado pode crescer nesses setores quando os designs de serviço refletem as necessidades operacionais, e não apenas os requisitos de infraestrutura.
Análise Geográfica
A América do Norte detinha 40,63% da participação do mercado de serviços de operações de desktop virtual gerenciado em 2026. Grandes orçamentos empresariais e demanda regulamentada de saúde, finanças e governo sustentam essa posição. Os Estados Unidos permanecem o maior contribuinte, auxiliados pela atividade de modernização federal, incluindo o potencial acordo de 983 milhões de USD da CACI International com o Departamento de Segurança Interna por 5 anos, anunciado em setembro de 2025. O Canadá está desenvolvendo ofertas soberanas, como evidenciado pelo lançamento de Desktop como Serviço da ThinkOn e Altanora em abril de 2025 para dados sensíveis do setor público. O México oferece demanda adicional à medida que centros nearshore dão suporte a organizações sediadas nos EUA com forças de trabalho distribuídas.
A Europa é uma base de receita substancial, liderada pela Alemanha e pelo Reino Unido, onde a residência de dados e a dependência de fornecedores são considerações-chave de compra. Uma pesquisa da Parallels de 2025 reportou que 94% dos líderes de tecnologia da informação alemães estavam preocupados com o bloqueio de fornecedor em serviços de desktop em nuvem. Provedores com modelos híbridos portáteis podem responder a essa preocupação, enquanto França, Itália, Espanha, Rússia e outros países aumentam a demanda por meio de programas digitais do setor público. A América do Sul é uma oportunidade emergente, liderada pelo Brasil e pela Argentina, à medida que a infraestrutura de nuvem suporta a adoção em serviços financeiros e telecomunicações.
A Ásia-Pacífico tem projeção de registrar um CAGR de 14,93% até 2032, a maior taxa regional no mercado de serviços de operações de desktop virtual gerenciado. A escala da força de trabalho, a melhoria da infraestrutura de nuvem e a limitada disponibilidade de talentos em computação para o usuário final sustentam a demanda no Japão, Índia, China, Coreia do Sul e Austrália. A NSW Corporation lançou um serviço de VDI gerenciado em abril de 2025 usando Oracle Cloud Infrastructure e tecnologia Softdrive para usuários japoneses de manufatura e arquitetura com cargas de trabalho de uso intensivo de gráficos. A Índia é tanto um grande centro de demanda quanto um hub de entrega para contratos globais de serviços gerenciados. A Arábia Saudita e os Emirados Árabes Unidos estão aumentando as aquisições por meio de programas de nuvem soberana e governamentais, enquanto a África permanece em estágio mais inicial de adoção, com potencial a partir de uma base menor.
Cenário Competitivo
Concentração do Mercado
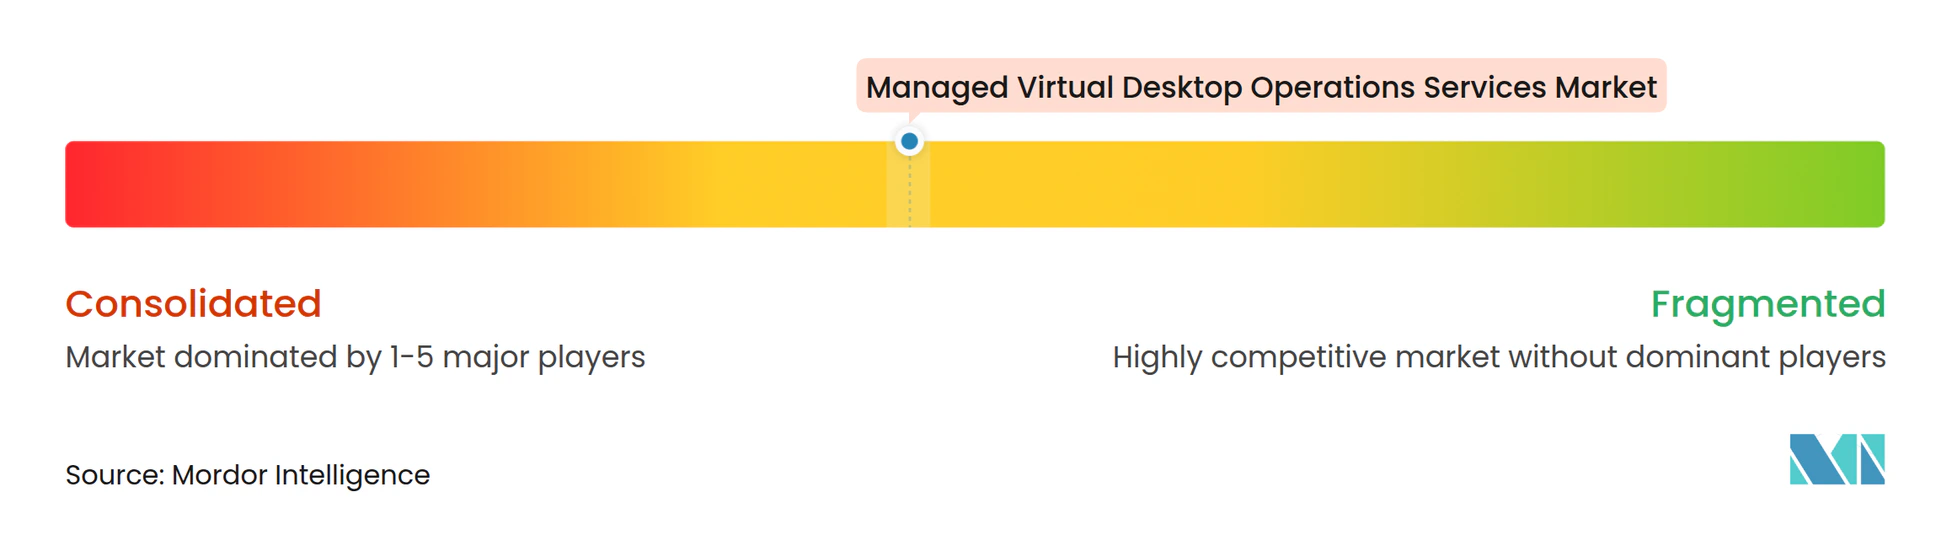
O mercado de serviços de operações de desktop virtual gerenciado é moderadamente consolidado no segmento empresarial. Empresas globais de serviços de tecnologia da informação competem por meio de contratos de longo prazo para o local de trabalho que combinam operações de desktop virtual, gerenciamento de endpoints, suporte de service desk e segurança. A HCLTech reportou mais de 14 milhões de usuários de endpoints gerenciados e crescimento da base de usuários superior a 10% ao ano em suas 3 principais regiões em 2025. A NTT DATA gerencia mais de 7 milhões de desktops virtuais globalmente e utiliza seu Acelerador de Soluções Azure Virtual Desktop e o Smart AI Agent Suite na entrega de serviços gerenciados. Esses provedores competem em escala, expertise setorial, entrega local e automação que pode melhorar o gerenciamento de incidentes e a renovação de contratos.
Especialistas focados em desktop criam pressão por meio de automação e maior expertise em plataformas. A Série C de 500 milhões de USD da Nerdio em março de 2025 financiou a expansão de sua plataforma de automação de computação para o usuário final. A Omnissa lançou um serviço de agente de IA em setembro de 2025 para automatizar tarefas de espaço de trabalho, enquanto a Dizzion e a Expedient introduziram o Private Cloud PC em infraestrutura Nutanix em janeiro de 2026 com uma redução estimada de 20-40% no custo total de propriedade em comparação com alternativas de nuvem pública.[3] A Citrix também atende aos requisitos soberanos e de isolamento de rede do setor público, demonstrando a importância da entrega especializada de conformidade.
A competição também reflete a demanda por operações soberanas, capacidade de GPU e serviços de experiência digital do colaborador. A Omnissa expandiu o Horizon em setembro de 2026 com funções de espaço de trabalho prontas para IA e gerenciamento unificado de endpoints em dispositivos físicos e virtuais. A Nexthink lançou um produto de monitoramento de VDI guiado por IA em janeiro de 2025 que fornece visibilidade nas camadas de cliente, rede, infraestrutura, desktop e aplicação. Provedores que combinam operações de desktop com identidade, segurança de rede, suporte localizado e dados de desempenho podem atender a um conjunto mais amplo de requisitos dos compradores.
Líderes do Setor de Serviços de Operações de Desktop Virtual Gerenciado
-
NTT DATA Corporation
-
HCLTech Limited
-
Tata Consultancy Services Limited
-
Capgemini SE
-
Accenture plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações de Desktop Virtual Gerenciado Empresas cobertas neste relatório
- NTT DATA Corporation
- HCLTech Limited
- Tata Consultancy Services Limited
- Capgemini SE
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Wipro Limited
- Fujitsu Limited
- Computacenter plc
- Atos SE
- Unisys Corporation
- Ensono Holdings, LLC
- Compucom Systems, Inc.
- Milestone Technologies, Inc.
- Stefanini International
- Microsoft Corporation
- Amazon Web Services, Inc.
- Citrix Systems, Inc.
- Omnissa, LLC
- Nutanix, Inc.
- Nerdio, Inc.
- Workspot, Inc.
- Evolve IP, LLC
- Dizzion, Inc.
- Apporto, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações de Desktop Virtual Gerenciado
- Setembro de 2026: A Omnissa lançou capacidades de espaço de trabalho prontas para IA para o Horizon no Omnissa ONE AMER 2026, incluindo gerenciamento expandido de cargas de trabalho orientado por IA e gerenciamento unificado de endpoints para desktops virtuais, permitindo que os administradores de TI gerenciem dispositivos físicos e virtuais a partir de um único console e reduzam a sobrecarga de gerenciamento de imagens em ambientes híbridos.
- Março de 2026: A Citrix lançou a Plataforma Citrix para o Setor Público, uma solução soberana de desktop virtual gerenciado com isolamento de rede, projetada para implantações FedRAMP High, com isolamento de rede e mandatos de nuvem soberana. A plataforma fornece desktops virtuais, rede e acesso à rede de confiança zero em um modelo de locatário único totalmente gerenciado dentro dos limites regionais soberanos.
- Janeiro de 2026: A Dizzion e a Expedient lançaram o Dizzion Private Cloud PC com tecnologia de infraestrutura Nutanix, uma oferta de DaaS totalmente gerenciada que oferece uma redução estimada de 20-40% no custo total de propriedade em comparação com alternativas de nuvem pública. A solução fornece preços mensais previsíveis, desempenho garantido, escalabilidade elástica e hospedagem de dados nos EUA para clientes empresariais com requisitos de governança.
- Dezembro de 2025: A Omnissa lançou o Horizon 8 versão 2512, integrando o gerenciamento unificado de endpoints do Workspace ONE diretamente ao Horizon 8 para permitir o gerenciamento unificado de dispositivos físicos e desktops virtuais a partir de um único console, com registro automatizado em provedores de capacidade vSphere, Amazon WorkSpaces Core e Nutanix AHV.
Escopo do Relatório Global do Mercado de Serviços de Operações de Desktop Virtual Gerenciado
O mercado de serviços de operações de desktop virtual gerenciado compreende serviços de terceiros que dão suporte à implantação, gerenciamento, monitoramento, manutenção, segurança e otimização de ambientes de infraestrutura de desktop virtual (VDI) e desktop como serviço (DaaS). Esses serviços permitem que as organizações forneçam desktops virtuais centralizados, seguros e escaláveis aos usuários finais em ambientes de TI on-premises, em nuvem e híbridos.
O Relatório do Mercado de Serviços de Operações de Desktop Virtual Gerenciado é Segmentado por Tipo de Serviço (Operações de VDI Gerenciado, Operações de DaaS Gerenciado, Virtualização Gerenciada de Aplicações e Sessões, Gerenciamento de Imagens, Aplicações e Patches, Monitoramento, Service Desk e Gerenciamento de Experiência, e Segurança, Conformidade, Backup e Recuperação de Desastres), Tamanho de Empresa (Grandes Empresas e Pequenas e Médias Empresas), Persistência de Desktop (Desktops Persistentes e Desktops Não Persistentes), Modelo de Implantação (On-Premises, Baseado em Nuvem e Híbrido), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações de VDI Gerenciado |
| Operações de DaaS Gerenciado |
| Virtualização Gerenciada de Aplicações e Sessões |
| Gerenciamento de Imagens, Aplicações e Patches |
| Monitoramento, Service Desk e Gerenciamento de Experiência |
| Segurança, Conformidade, Backup e Recuperação de Desastres |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Desktops Persistentes |
| Desktops Não Persistentes |
| On-Premises |
| Baseado em Nuvem |
| Híbrido |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Operações de VDI Gerenciado | |
| Operações de DaaS Gerenciado | ||
| Virtualização Gerenciada de Aplicações e Sessões | ||
| Gerenciamento de Imagens, Aplicações e Patches | ||
| Monitoramento, Service Desk e Gerenciamento de Experiência | ||
| Segurança, Conformidade, Backup e Recuperação de Desastres | ||
| Por Tamanho de Empresa | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Persistência de Desktop | Desktops Persistentes | |
| Desktops Não Persistentes | ||
| Por Modelo de Implantação | On-Premises | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações de desktop virtual gerenciado?
O mercado de serviços de operações de desktop virtual gerenciado tem projeção de expansão de 4,87 bilhões de USD em 2026 e 5,52 bilhões de USD em 2027 para 10,43 bilhões de USD até 2032, a um CAGR de 13,57%.
O que está impulsionando a demanda por serviços de desktop virtual gerenciado?
O trabalho híbrido, os requisitos de segurança, a migração para a nuvem e a escassez de competências em operações de desktop estão sustentando a demanda por entrega gerenciada, especialmente onde as organizações operam várias plataformas em nuvem e on-premises e precisam de um único provedor de serviços responsável.
Qual tipo de serviço está crescendo mais rapidamente?
As Operações de DaaS Gerenciado têm projeção de crescimento a um CAGR de 14,23% até 2032, à medida que as organizações transferem as operações de entrega de desktop para provedores especializados.
Por que as implantações de desktop híbrido estão aumentando?
A implantação híbrida tem projeção de crescimento a um CAGR de 14,26% porque permite que as organizações retenham cargas de trabalho on-premises selecionadas enquanto utilizam capacidades de gerenciamento em nuvem.
Qual setor do usuário final tem expectativa de crescimento mais rápido?
A saúde tem projeção de registrar um CAGR de 14,42% até 2032, sustentada pela necessidade de acesso controlado a registros eletrônicos de saúde, controles centralizados de segurança, entrega confiável de aplicações clínicas e redução da exposição de informações de pacientes em endpoints locais.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 14,93% até 2032, sustentada pela escala da força de trabalho, melhoria da capacidade de nuvem e escassez de talentos especializados em computação para o usuário final.