
Tamanho e Participação do Mercado de Serviços de Suporte a Desktops Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
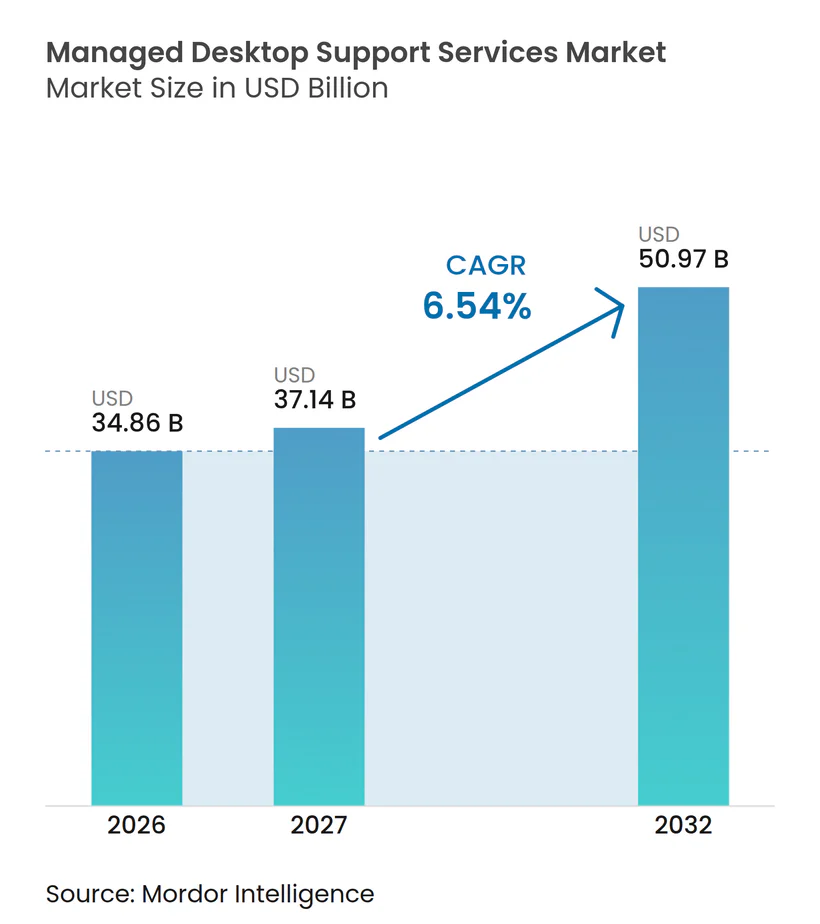
| Tamanho do Mercado (2027) | 37.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 50.97 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.54 % |
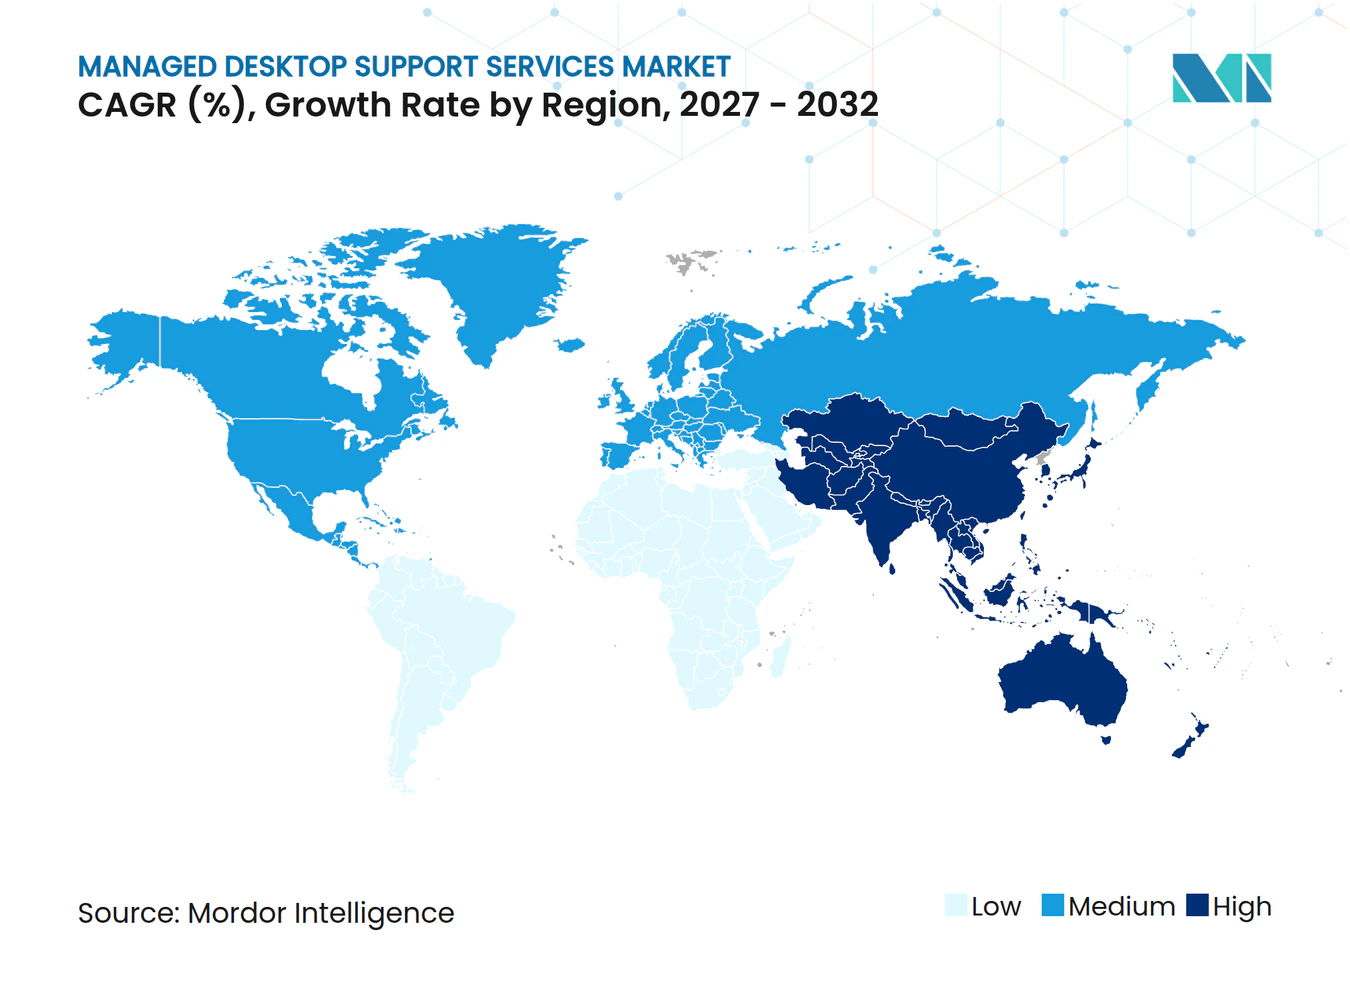
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Suporte a Desktops Gerenciados por Mordor Intelligence
O tamanho do Mercado de Serviços de Suporte a Desktops Gerenciados está projetado para expandir de 34,86 bilhões de USD em 2026 e 37,14 bilhões de USD em 2027 para 50,97 bilhões de USD até 2032, registrando um CAGR de 6,54% entre 2027 e 2032. O Mercado de Serviços de Suporte a Desktops Gerenciados é sustentado pela transição para a computação distribuída, que torna a supervisão de endpoints mais difícil para as equipes internas de TI. O trabalho híbrido exige que os provedores mantenham segurança consistente, integridade dos dispositivos e suporte ao usuário em redes corporativas, domésticas e móveis. As arquiteturas nativas em nuvem também incorporam organizações menores em arranjos de suporte terceirizado que antes eram limitados a grandes empresas. Os compradores estão cada vez mais combinando monitoramento de endpoints, segurança, helpdesk e serviços de ciclo de vida em contratos mais amplos. As decisões competitivas agora dependem da profundidade da automação, do alcance da entrega e da capacidade de precificar serviços com base em resultados em vez de insumos de mão de obra.
Principais Conclusões do Relatório
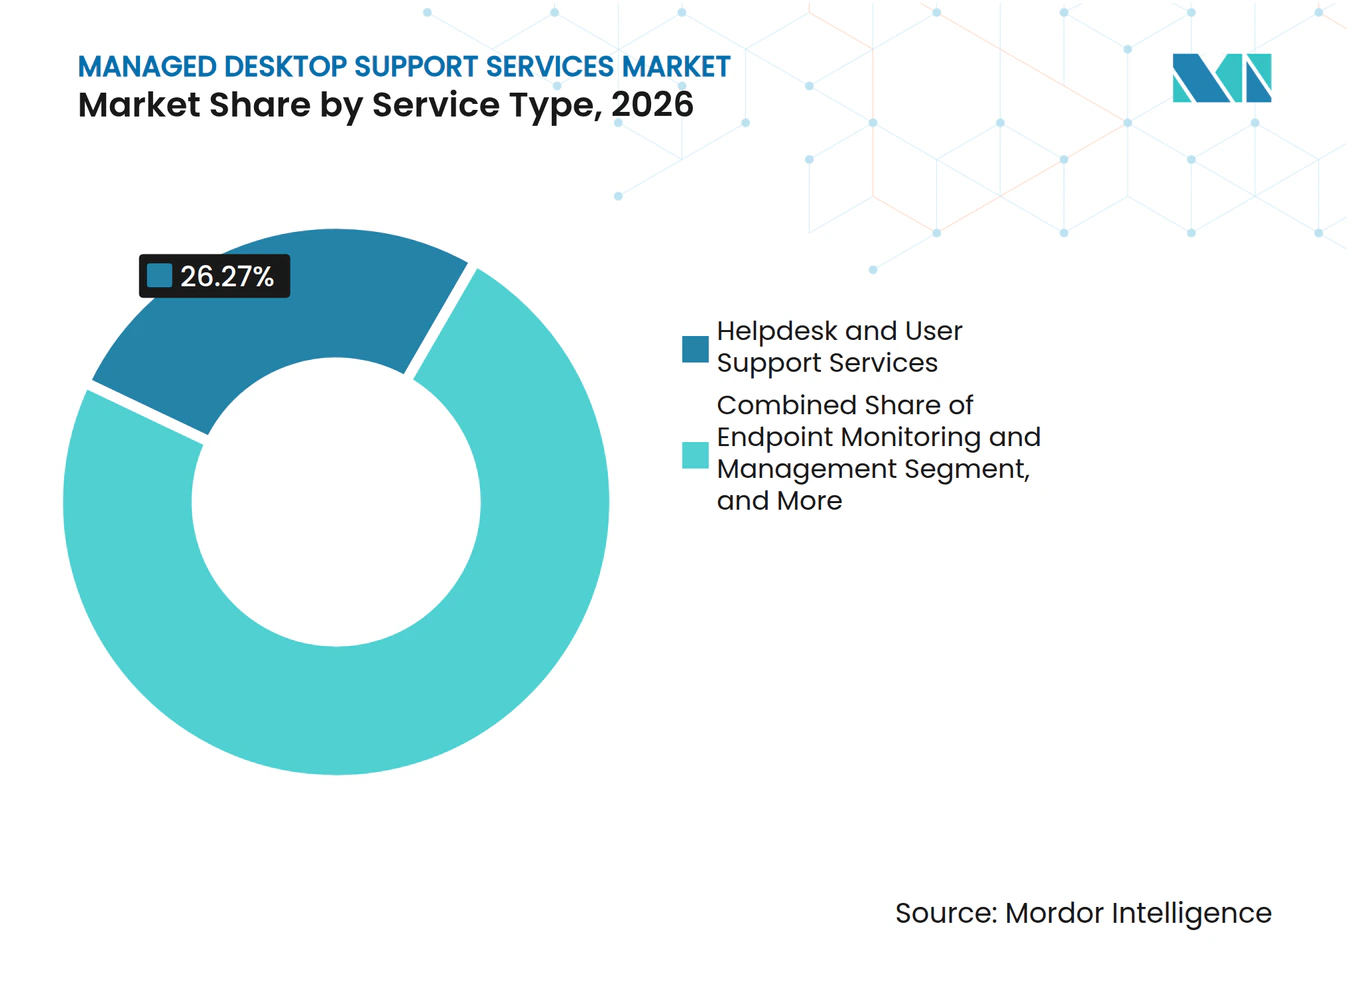
- Por tipo de serviço, os Serviços de Helpdesk e Suporte ao Usuário detinham 26,27% da participação do Mercado de Serviços de Suporte a Desktops Gerenciados em 2026, enquanto a Segurança de Endpoints e Proteção contra Ameaças está projetada para expandir a um CAGR de 6,88% até 2032.
- Por modelo de entrega, o Suporte a Desktops Gerenciados Híbrido detinha 41,88% da receita em 2026, enquanto o Suporte a Desktops Gerenciados Baseado em Nuvem está projetado para expandir a um CAGR de 6,94% até 2032.
- Por porte da organização, as Grandes Empresas responderam por 70,83% da receita em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 6,83% até 2032.
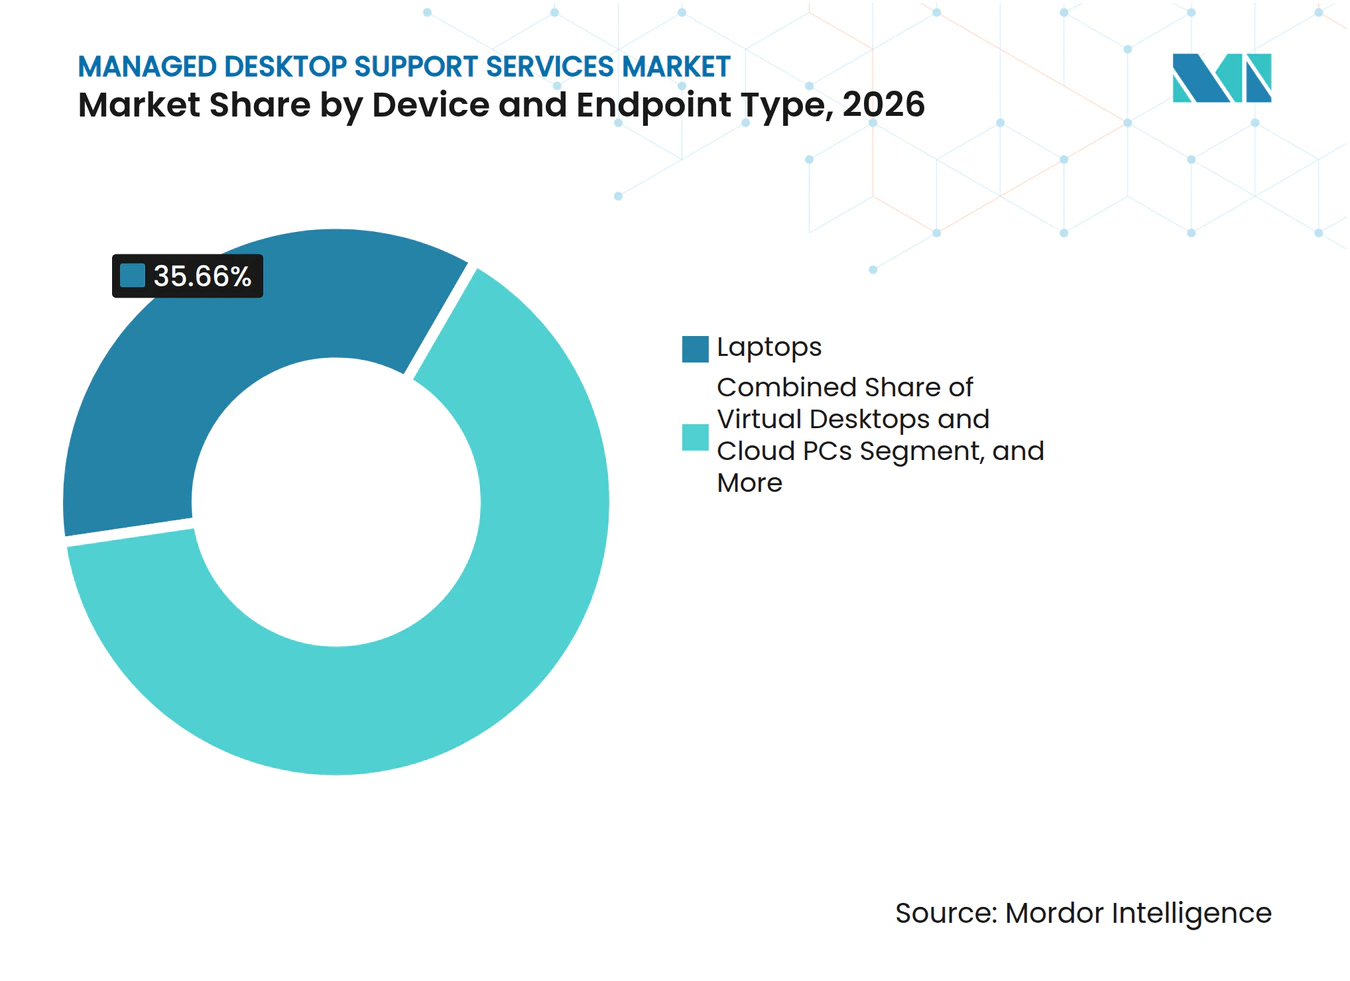
- Por tipo de dispositivo e endpoint, os Laptops detinham 35,66% da receita em 2026, enquanto os Desktops Virtuais e PCs em Nuvem estão projetados para expandir a um CAGR de 7,11% até 2032.
- Por setor do usuário final, o BFSI detinha 20,77% da receita em 2026, enquanto Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 7,24% até 2032.
- Por geografia, a América do Norte detinha 38,36% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 7,13% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Suporte a Desktops Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Endpoints em Ambientes de Trabalho Híbrido e Remoto | +1.50% | Global, com maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Automação de Service Desk Habilitada por IA e Suporte Preditivo | +1.30% | Global, com adoção antecipada avançada na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de Desktop e Helpdesk Baseados em Nuvem | +1.10% | Global, com progressão mais rápida na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Crescentes Requisitos de Segurança de Endpoints e Conformidade | +1.00% | América do Norte e Europa, com expansão para os principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proliferação de Dispositivos com Endpoint Invisível e Gerenciamento Opcional | +0.70% | Global | Longo prazo (≥ 4 anos) |
| Inteligência de Ciclo de Vida para Renovação Sustentável de Dispositivos | +0.50% | América do Norte e Europa, com ganhos iniciais em grandes empresas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Endpoints em Ambientes de Trabalho Híbrido e Remoto Impulsiona Mandatos de Terceirização
O trabalho híbrido mudou a forma como as organizações gerenciam dispositivos em diversas redes e locais. Dispositivos que transitam entre redes corporativas, conexões domésticas e dados móveis podem criar lacunas na aplicação de políticas. A pesquisa Parallels de 2025 identificou o consumo excessivo de recursos de TI e o controle centralizado limitado como principais desafios de desktop virtual para organizações de médio porte.[1] O Mercado de Serviços de Suporte a Desktops Gerenciados se beneficia, portanto, quando as empresas precisam de supervisão consistente independentemente da localização do funcionário. Os provedores utilizam ferramentas de monitoramento remoto e políticas nativas em nuvem para tornar a prestação de serviços menos dependente de sistemas on-premises. Essa necessidade está fortalecendo a relação entre a escala da força de trabalho híbrida e a renovação de contratos de endpoints gerenciados, especialmente para empregadores que precisam oferecer suporte e controles de segurança comparáveis aos usuários, independentemente de onde trabalhem.
A Automação de Service Desk Habilitada por IA Reestrutura a Economia do Suporte
A IA está transformando o suporte de um modelo centrado em tickets reativos para um que identifica e resolve problemas rotineiros com mais antecedência, incluindo redefinições de senha, falhas básicas de configuração, problemas recorrentes de desempenho de dispositivos e solicitações de acesso comuns que anteriormente aumentavam a carga de trabalho dos service desks sem exigir julgamento técnico avançado. O Mercado de Serviços de Suporte a Desktops Gerenciados é afetado porque os provedores podem usar ferramentas de autocorreção para reduzir a triagem manual, tornar o desempenho do nível de serviço mais previsível e direcionar especialistas para exceções que exigem julgamento. A integração automatizada também pode padronizar a configuração de dispositivos e reduzir atrasos para novos usuários. Essa mudança pressiona os fornecedores que dependem fortemente de pessoal de primeira e segunda linha, pois seus custos operacionais podem permanecer vinculados a volumes de tickets que a automação reduziu para concorrentes mais maduros digitalmente. Os compradores agora esperam que a capacidade de automação faça parte de uma proposta de serviço credível, especialmente quando comparam compromissos de tempo de resposta, custos de mão de obra, a consistência operacional de equipes de entrega internacionais e as evidências de que problemas rotineiros podem ser resolvidos antes que os usuários os relatem.
A Adoção de Desktops Baseados em Nuvem Altera a Estrutura de Capital de Endpoints
Os desktops em nuvem mudam a forma como as organizações compram, configuram e suportam a computação do usuário, substituindo processos separados em nível de dispositivo por um ambiente operacional mais centralizado para aplicações, identidades, políticas e acesso do usuário. Eles centralizam o provisionamento, a aplicação de patches e a administração do ciclo de vida que anteriormente exigiam mais trabalho em parques de dispositivos físicos. O Mercado de Serviços de Suporte a Desktops Gerenciados se beneficia quando os clientes precisam que os provedores operem esse ambiente compartilhado de nuvem e endpoints. Os PCs em nuvem também podem ser mais fáceis de introduzir em novas implantações porque não exigem as mesmas decisões de infraestrutura legada, permitindo que as organizações padronizem o acesso, a configuração e os processos de suporte antes que os parques de dispositivos físicos se tornem mais complexos. Isso cria uma oportunidade para provedores que podem suportar tanto desktops virtuais quanto dispositivos físicos sob um único modelo operacional, ao mesmo tempo em que ajudam os clientes a decidir quais funções de funcionários requerem computação local, desktops virtuais ou um arranjo combinado. Os fornecedores ainda precisam diferenciar seus serviços dos recursos de gerenciamento de ambiente de trabalho incluídos por grandes provedores de plataformas em nuvem, frequentemente por meio de suporte à migração, governança especializada, integração com ferramentas existentes e operações diárias responsáveis.
Crescentes Requisitos de Segurança de Endpoints e Conformidade Incorporam a Segurança nos Contratos Principais
Os requisitos regulatórios estão tornando a segurança de endpoints uma parte necessária dos contratos de suporte gerenciado, especialmente onde as organizações precisam demonstrar como identificam vulnerabilidades, aplicam controles, preservam evidências e respondem a incidentes. A regra do Departamento de Defesa dos EUA que entra em vigor em 10 de novembro de 2025 estabelece requisitos de cibersegurança para contratantes que lidam com informações federais cobertas.[2] O regulamento da Comissão Europeia sobre medidas de gestão de riscos da NIS2 inclui controles relevantes para o tratamento de vulnerabilidades, monitoramento e resposta a incidentes.[3] O Mercado de Serviços de Suporte a Desktops Gerenciados se beneficia quando os compradores desejam que a segurança e o suporte a desktops sejam entregues por meio de menos relacionamentos com fornecedores, especialmente quando a responsabilidade consolidada pode simplificar a governança, o gerenciamento de contratos, a coleta de evidências e a coordenação diária entre as equipes de TI e segurança. Os provedores certificados podem usar processos documentados de aplicação de patches, detecção e remediação para competir por contas regulamentadas, onde as equipes de compras avaliam tanto os controles técnicos quanto a confiabilidade da governança de serviço subjacente. Esses requisitos também elevam a capacidade mínima esperada de provedores menores, que podem precisar investir em certificações, métodos documentados, talentos em segurança e parcerias tecnológicas antes de poderem concorrer a trabalhos regulamentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Competências em Nuvem, Segurança de Endpoints e Operações de IA | -1.30% | Global, mais aguda nos mercados em crescimento da América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preocupações das Empresas com Visibilidade e Controle | -0.90% | Global, mais forte em setores regulamentados como BFSI e governo | Médio prazo (2-4 anos) |
| Fragmentação de Ferramentas entre Sistemas Operacionais e Tipos de Endpoints | -0.70% | Global | Médio prazo (2-4 anos) |
| Complexidade de Serviço Não Precificada em Contratos Baseados em Resultados | -0.50% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Competências em TI Limita a Escalabilidade dos Provedores
A escassez de profissionais com competências em endpoints em nuvem, operações de segurança e gerenciamento de TI habilitado por IA limita a capacidade de entrega, especialmente quando os provedores precisam de pessoal experiente para suportar ambientes de clientes grandes, regulamentados ou multinacionais. Os compradores analisam de perto as certificações e a profundidade especializada ao avaliar provedores para contratos complexos. Isso pode prolongar os ciclos de compras e reduzir o número de fornecedores capazes de atender aos requisitos técnicos, pois os clientes testam a expertise prática em gerenciamento de nuvem, controle de identidade, resposta a incidentes, configuração de dispositivos e entrega de serviços regulamentados antes de conceder um contrato. O Mercado de Serviços de Suporte a Desktops Gerenciados também enfrenta uma troca de capacidade porque os provedores estabelecidos podem não conseguir perseguir todas as oportunidades disponíveis. A escassez de competências eleva as barreiras para novos entrantes, mas também aumenta os custos de mão de obra e treinamento para os incumbentes. A automação e o desenvolvimento direcionado da força de trabalho continuam sendo formas importantes de gerenciar essa restrição, mas ambas exigem investimento antes que os provedores possam converter nova demanda em capacidade de serviço confiável e escalável.
As Preocupações das Empresas com Visibilidade e Controle Retardam a Terceirização de Escopo Completo
Algumas organizações temem que a terceirização reduza sua visão em tempo real da integridade dos dispositivos, do status de segurança e da experiência do usuário, especialmente quando a responsabilidade se distribui entre uma equipe do cliente, um provedor de serviços e várias plataformas tecnológicas com diferentes formatos de relatório. A preocupação é mais forte em ambientes de BFSI e governo, onde as evidências de auditoria devem estar disponíveis sob demanda. Isso cria demanda por serviços gerenciados ao mesmo tempo em que torna os compradores cautelosos em relação a compromissos amplos de terceirização. Os provedores podem abordar a preocupação com painéis de conformidade em tempo real e relatórios prontos para auditoria, permitindo que as equipes dos clientes mantenham visibilidade sobre a integridade dos dispositivos, o status de patches, as ações de segurança e o desempenho do serviço. Uma governança de serviço clara pode transformar a transparência de uma barreira de compras em um diferencial, especialmente quando os clientes recebem rotas de escalonamento definidas, revisões operacionais compartilhadas e controle prático sobre as decisões de política.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Segurança Muda o Mix de Serviços Gerenciados
Os Serviços de Helpdesk e Suporte ao Usuário detinham 26,27% da participação do Mercado de Serviços de Suporte a Desktops Gerenciados em 2026. O trabalho distribuído continua a criar um grande volume de problemas de endpoints que requerem assistência ao usuário. A resolução assistida por IA está combinando atividades de primeira e segunda linha em contratos de suporte mais amplos. A Segurança de Endpoints e Proteção contra Ameaças está projetada para expandir a um CAGR de 6,88% até 2032. O serviço está se tornando parte do suporte básico a desktops no Mercado de Serviços de Suporte a Desktops Gerenciados em vez de uma compra separada.
O Gerenciamento de Patches e Atualizações de Sistema Operacional permanecem linhas de serviço estabelecidas com grandes volumes de dispositivos. A automação reduz o trabalho manual na aplicação rotineira de patches e direciona os especialistas para exceções e governança de mudanças. O Gerenciamento de Implantação e Ciclo de Vida de Software ajuda os clientes a controlar os ciclos de configuração, licenciamento e substituição. O Monitoramento e Gerenciamento de Endpoints fornece a telemetria necessária para suporte proativo e prevenção de falhas. Esses serviços juntos tornam o Mercado de Serviços de Suporte a Desktops Gerenciados menos dependente do trabalho de suporte por ticket único.



Por Modelo de Entrega: Modelos em Nuvem Substituem os Padrões Legados
O Suporte a Desktops Gerenciados Híbrido respondeu por 41,88% da receita do modelo de entrega em 2026. Essa posição reflete requisitos duradouros de gestão de riscos em vez de uma transição rápida de sistemas on-premises. Os compradores de BFSI e governo frequentemente mantêm ambientes híbridos por causa de requisitos de soberania de dados, latência e auditoria. O Suporte a Desktops Gerenciados Baseado em Nuvem está projetado para expandir a um CAGR de 6,94% até 2032. Novas implantações estão sustentando esse impulso no Mercado de Serviços de Suporte a Desktops Gerenciados porque muitos compradores de pequeno e médio porte têm menos sistemas legados a manter.
O Suporte a Desktops Gerenciados On-Premises permanece necessário em ambientes industriais, governamentais e de alta segurança. Esses ambientes podem exigir sistemas com isolamento de rede ou infraestrutura controlada localmente. A cobrança flexível por usuário pode ajudar os provedores a atender clientes em configurações híbridas e em nuvem. Essa flexibilidade é cada vez mais importante no Mercado de Serviços de Suporte a Desktops Gerenciados à medida que os parques de clientes se tornam mais mistos, geograficamente distribuídos e sujeitos a diferentes requisitos operacionais, de segurança e orçamentários.
Por Porte da Organização: As PMEs Aceleram a Terceirização de Endpoints Gerenciados
As Grandes Empresas responderam por 70,83% da receita em 2026. Seus contratos geralmente combinam monitoramento, helpdesk, segurança e gerenciamento de ciclo de vida em vários países e categorias de dispositivos, oferecendo às equipes de compras uma estrutura de serviço única para operações complexas e relatórios consistentes. As grandes organizações têm escala de compras para usar arranjos de terceirização estratégicos e plurianuais. As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 6,83% até 2032. A entrega baseada em plataforma pode reduzir o custo por endpoint para organizações com menos de 500 dispositivos.
As pequenas empresas frequentemente dependem de pessoal interno generalista para gerenciar uma base crescente de endpoints. Os fornecedores gerenciados podem fornecer documentação de conformidade e capacidades de segurança difíceis de replicar a custo semelhante internamente. A pesquisa Parallels de 2025 constatou que 89% das empresas de médio porte planejavam aumentar os gastos com cibersegurança, com 41% planejando um aumento significativo. Os fornecedores que incluem gerenciamento de identidade e acesso de confiança zero podem tornar suas ofertas mais relevantes para esse grupo de compradores. Isso também amplia a base de clientes para o Mercado de Serviços de Suporte a Desktops Gerenciados.
Por Tipo de Dispositivo e Endpoint: Os PCs em Nuvem Redefinem a Fronteira dos Endpoints
Os Laptops detinham 35,66% da receita em 2026. Eles continuam sendo centrais para os parques de dispositivos de grandes empresas e arranjos de trabalho híbrido, onde as organizações precisam de um dispositivo de usuário padrão que possa funcionar em ambientes de escritório, doméstico, de viagem e em instalações de clientes. Os Desktops mantêm um papel importante em ambientes de estação de trabalho fixa, incluindo pregões, postos de enfermagem e instalações governamentais seguras. Os endpoints de IoT e especializados introduzem diferentes cronogramas de aplicação de patches e interfaces de gerenciamento. Os Desktops Virtuais e PCs em Nuvem estão projetados para expandir a um CAGR de 7,11% até 2032.
Um estudo de caso da HCLTech de 2026 descreveu reduções no custo total de propriedade de até 30% em um fabricante com 25.000 funcionários por meio do gerenciamento de endpoints entregue em nuvem. Isso sustenta o argumento financeiro para a entrega virtual gerenciada onde os clientes precisam de administração centralizada. Periféricos e dispositivos de colaboração também estão se tornando categorias de suporte distintas à medida que as salas de reunião híbridas são padronizadas. Os provedores de serviços no Mercado de Serviços de Suporte a Desktops Gerenciados precisam suportar sistemas de vídeo, displays inteligentes e hardware relacionado junto com os computadores dos funcionários. Eles também aumentam a importância operacional das plataformas de gerenciamento unificado.

Por Setor do Usuário Final: O BFSI Ancora a Demanda Enquanto a Saúde Acelera
O BFSI detinha 20,77% da receita em 2026. Os deveres de auditoria, as densas redes de agências e consultoria e os contratos de terceirização de alto valor sustentam sua posição, pois as instituições precisam manter um registro claro do acesso a dispositivos, configuração, status de vulnerabilidade e atividade de suporte ao usuário. As instituições financeiras operam ambientes de endpoints em camadas que incluem sistemas de negociação, agências e consultoria remota. Saúde e Ciências da Vida está projetado para expandir a um CAGR de 7,24% até 2032. Dispositivos médicos conectados, prontuários eletrônicos de saúde e estações de trabalho clínicas requerem operações confiáveis de endpoints.
Os provedores de saúde enfrentam necessidades rigorosas de tempo de atividade e precisam proteger informações sensíveis dos pacientes. A terceirização pode ajudar as organizações a gerenciar a complexidade de endpoints quando o investimento interno em TI não acompanhou os requisitos digitais. Tecnologia da Informação e Telecomunicações, Governo e Setor Público, Varejo e Bens de Consumo e Manufatura também geram demanda significativa. As compras governamentais frequentemente favorecem fornecedores que atendem aos requisitos de conformidade nacionais. Isso torna a capacidade vertical uma consideração competitiva duradoura para o Mercado de Serviços de Suporte a Desktops Gerenciados.
Análise Geográfica
A América do Norte detinha 38,36% da participação do Mercado de Serviços de Suporte a Desktops Gerenciados em 2026. A região tem uma alta concentração de grandes empresas e práticas maduras de compras de serviços gerenciados, o que sustenta contratos abrangentes que integram operações de endpoints, controles de segurança, suporte ao usuário e obrigações de relatório. A regra de cibersegurança do Departamento de Defesa dos EUA estabelece um caminho de compras orientado pela conformidade para os sistemas de contratantes relevantes. Os Estados Unidos geram a maior parte da receita regional, enquanto o Canadá se beneficia da terceirização de serviços financeiros e da modernização do setor público. O México está se desenvolvendo como um local onshore para suporte técnico bilíngue.
A Europa tem demanda persistente relacionada à governança de dados do RGPD e aos requisitos de segurança da NIS2, pois os compradores precisam alinhar as operações dos fornecedores com o tratamento local de dados, a documentação de segurança e as expectativas de gestão de incidentes. Ao mesmo tempo, a incerteza econômica e geopolítica pode restringir os gastos discricionários em tecnologia. O Mercado de Serviços de Suporte a Desktops Gerenciados é moldado pela demanda por hospedagem local e controles de segurança documentados. A Omnissa fez parceria com a GEMA International em outubro de 2025 para fornecer gerenciamento unificado de endpoints hospedado localmente para a Alemanha e a Áustria. A América do Sul, o Oriente Médio e a África contribuem com oportunidades menores, mas em desenvolvimento, lideradas pelo Brasil, Arábia Saudita e Emirados Árabes Unidos.
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,13% até 2032. Sua demanda é sustentada pela terceirização de TI em BFSI, necessidades de segurança e adoção mais ampla do trabalho híbrido, enquanto organizações multinacionais buscam suporte padronizado em escritórios, centros de capacidade global e populações de funcionários distribuídos. Índia, Japão, China, Coreia do Sul, Austrália e Singapura são mercados importantes para serviços de endpoints gerenciados. A TCS ganhou as operações do centro de capacidade global da Best Buy na Índia em setembro de 2026, cobrindo dados, análises, serviços de IA e operações para 600 funcionários.
Cenário Competitivo
Concentração do Mercado
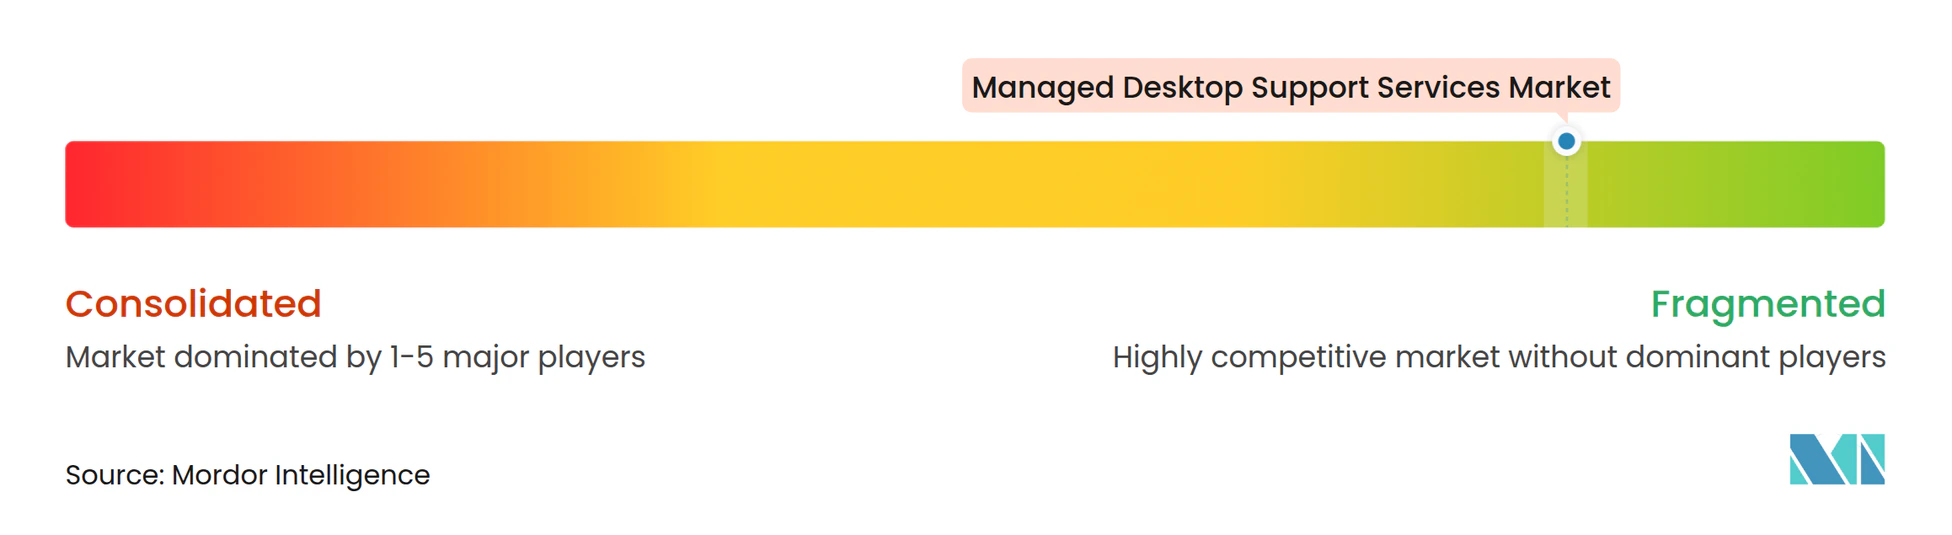
O Mercado de Serviços de Suporte a Desktops Gerenciados tem concentração moderada entre grandes provedores globais, enquanto especialistas regionais competem ativamente abaixo desse nível. Os integradores de sistemas globais conquistam volume de contratos por meio de arranjos plurianuais que cobrem monitoramento, helpdesk, segurança e gerenciamento de ciclo de vida, especialmente quando os clientes desejam um único fornecedor responsável pela modernização tecnológica e pelos resultados operacionais. A realocação de contratos continua sendo comum quando os compradores revisam os resultados de modernização e os resultados do serviço. A HCLTech garantiu um acordo de cinco anos de ambiente de trabalho digital e rede empresarial com a Mercedes-Benz em julho de 2026, avaliado em 1,14 bilhões de USD. O acordo substituiu um provedor incumbente e mostra como grandes revisões de modernização podem alterar relacionamentos estabelecidos com fornecedores.
As principais empresas estão combinando segurança de endpoints, helpdesk e serviços de ciclo de vida para aumentar o escopo por cliente e reduzir a complexidade de fornecedores. A Unisys expandiu seu Serviço de Assinatura de Dispositivos com a Dell Technologies em fevereiro de 2026 para incluir cobertura de ciclo de vida orientada por IA para implantações de computação de borda e IoT. As plataformas de gerenciamento de endpoints centradas em IA também estão se tornando uma forma mais importante de diferenciar serviços além dos PCs convencionais. Os provedores enfrentam pressão sobre as margens quando os compradores preferem precificação baseada em resultados em vez de estruturas de tempo e materiais.
Os fornecedores que não conseguem automatizar atividades rotineiras podem ter dificuldade em atender às expectativas de preço e serviço, especialmente quando os contratos exigem tempos de resposta previsíveis, relatórios transparentes e melhorias contínuas de eficiência ao longo do prazo do serviço. As oportunidades permanecem em modelos de segurança vinculados à redução de riscos cibernéticos, ofertas de autoatendimento para PMEs e entrega soberana de desktops para compradores do setor público europeu. O Mercado de Serviços de Suporte a Desktops Gerenciados não fornece uma figura combinada de participação de mercado para os principais fornecedores, portanto, uma pontuação de concentração baseada em participação não pode ser atribuída sem criar dados não sustentados.
Líderes do Setor de Serviços de Suporte a Desktops Gerenciados
-
Accenture plc
-
IBM Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A TCS ganhou as operações do centro de capacidade global (GCC) da Best Buy na Índia em um contrato de serviços de tecnologia de cinco anos estimado em INR 20 bilhões (aproximadamente 237 milhões de USD às taxas de câmbio médias de 2025), cobrindo operações de GCC, dados, análises e serviços de IA para aproximadamente 600 funcionários em Bengaluru.
- Julho de 2026: A HCLTech garantiu um acordo de serviços de ambiente de trabalho digital e rede empresarial de cinco anos com a Mercedes-Benz, avaliado em aproximadamente 1,14 bilhões de USD, substituindo o provedor incumbente. O contrato cobre a modernização do ambiente de trabalho digital e a infraestrutura de rede empresarial, ilustrando como as revisões de entrega e as prioridades de modernização estão redistribuindo grandes mandatos de terceirização.
- Junho de 2026: A Magnum Ice Cream Company nomeou a Accenture e a HCL como principais parceiros tecnológicos para uma separação global de TI da Unilever. A Accenture lidera a implantação de plataformas empresariais e sistemas de IA e cibersegurança; a HCL supervisiona a implantação de infraestrutura e os serviços ao usuário final. A Microsoft fornece infraestrutura em nuvem e ferramentas de ambiente de trabalho para o programa, substituindo serviços cobertos por Acordos de Serviços de Transição com vencimento previsto para 2027.
- Março de 2026: A DXC Technology Deutschland GmbH garantiu um acordo de serviços gerenciados de estrutura única com o Banco Central Europeu (BCE) para serviços de computação do usuário final e infraestrutura de TI, com valor máximo de EUR 410 milhões (aproximadamente 443 milhões de USD às taxas de câmbio médias de 2025) e prazo inicial de cinco anos extensível a 8 anos. Os serviços são entregues exclusivamente a partir dos centros de entrega da DXC na Área Econômica Europeia.
Escopo do Relatório Global do Mercado de Serviços de Suporte a Desktops Gerenciados
O Mercado de Serviços de Suporte a Desktops Gerenciados compreende serviços de TI terceirizados nos quais um provedor terceirizado fornece suporte contínuo, manutenção e gerenciamento do ambiente de computação do usuário final de uma organização.
O Relatório do Mercado de Serviços de Suporte a Desktops Gerenciados é Segmentado por Tipo de Serviço (Monitoramento e Gerenciamento de Endpoints, Gerenciamento de Patches e Atualizações de Sistema Operacional, Gerenciamento de Implantação e Ciclo de Vida de Software, Serviços de Helpdesk e Suporte ao Usuário, Segurança de Endpoints e Proteção contra Ameaças, e Gerenciamento de Ativos e Inventário), Modelo de Entrega (Suporte a Desktops Gerenciados On-Premises, Suporte a Desktops Gerenciados Baseado em Nuvem e Suporte a Desktops Gerenciados Híbrido), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Tipo de Dispositivo e Endpoint (Desktops, Laptops, Desktops Virtuais e PCs em Nuvem, Endpoints de Força de Trabalho Móvel e Remota, Periféricos e Dispositivos de Colaboração, e Endpoints de IoT e Especializados), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Governo e Setor Público, Varejo e Bens de Consumo, Manufatura e Outros Setores do Usuário Final), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Monitoramento e Gerenciamento de Endpoints |
| Gerenciamento de Patches e Atualizações de Sistema Operacional |
| Gerenciamento de Implantação e Ciclo de Vida de Software |
| Serviços de Helpdesk e Suporte ao Usuário |
| Segurança de Endpoints e Proteção contra Ameaças |
| Gerenciamento de Ativos e Inventário |
| Suporte a Desktops Gerenciados On-Premises |
| Suporte a Desktops Gerenciados Baseado em Nuvem |
| Suporte a Desktops Gerenciados Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Desktops |
| Laptops |
| Desktops Virtuais e PCs em Nuvem |
| Endpoints de Força de Trabalho Móvel e Remota |
| Periféricos e Dispositivos de Colaboração |
| Endpoints de IoT e Especializados |
| Tecnologia da Informação e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Varejo e Bens de Consumo |
| Manufatura |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Tipo de Serviço | Monitoramento e Gerenciamento de Endpoints | |
| Gerenciamento de Patches e Atualizações de Sistema Operacional | ||
| Gerenciamento de Implantação e Ciclo de Vida de Software | ||
| Serviços de Helpdesk e Suporte ao Usuário | ||
| Segurança de Endpoints e Proteção contra Ameaças | ||
| Gerenciamento de Ativos e Inventário | ||
| Por Modelo de Entrega | Suporte a Desktops Gerenciados On-Premises | |
| Suporte a Desktops Gerenciados Baseado em Nuvem | ||
| Suporte a Desktops Gerenciados Híbrido | ||
| Por Porte da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Tipo de Dispositivo e Endpoint | Desktops | |
| Laptops | ||
| Desktops Virtuais e PCs em Nuvem | ||
| Endpoints de Força de Trabalho Móvel e Remota | ||
| Periféricos e Dispositivos de Colaboração | ||
| Endpoints de IoT e Especializados | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Varejo e Bens de Consumo | ||
| Manufatura | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Serviços de Suporte a Desktops Gerenciados?
O Mercado de Serviços de Suporte a Desktops Gerenciados está projetado para atingir 50,97 bilhões de USD até 2032, a partir de 37,14 bilhões de USD em 2027, a um CAGR de 6,54%.
Qual tipo de serviço lidera a demanda por suporte a desktops gerenciados?
Os Serviços de Helpdesk e Suporte ao Usuário lideram com 26,27% de participação em 2026, enquanto a Segurança de Endpoints e Proteção contra Ameaças tem o CAGR projetado mais alto de 6,88% até 2032.
Por que as empresas estão terceirizando o suporte a desktops?
O trabalho híbrido, os requisitos de segurança de endpoints e a necessidade de monitoramento contínuo de dispositivos estão impulsionando a demanda por suporte terceirizado.
Qual modelo de entrega está se expandindo mais rapidamente?
O Suporte a Desktops Gerenciados Baseado em Nuvem está projetado para expandir a um CAGR de 6,94% até 2032, à medida que novas implantações adotam endpoints em nuvem.
Quais organizações estão adotando o suporte a desktops gerenciados mais rapidamente?
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 6,83% até 2032, à medida que a entrega baseada em plataforma reduz o custo por endpoint.
Qual região tem o maior crescimento de demanda projetado?
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,13% até 2032, sustentada pela terceirização, demanda por segurança e adoção do trabalho híbrido.