
Tamaño y Participación del Mercado de Servicios de Operaciones de Escritorios Virtuales Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 10.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Operaciones de Escritorios Virtuales Gestionados por Mordor Intelligence
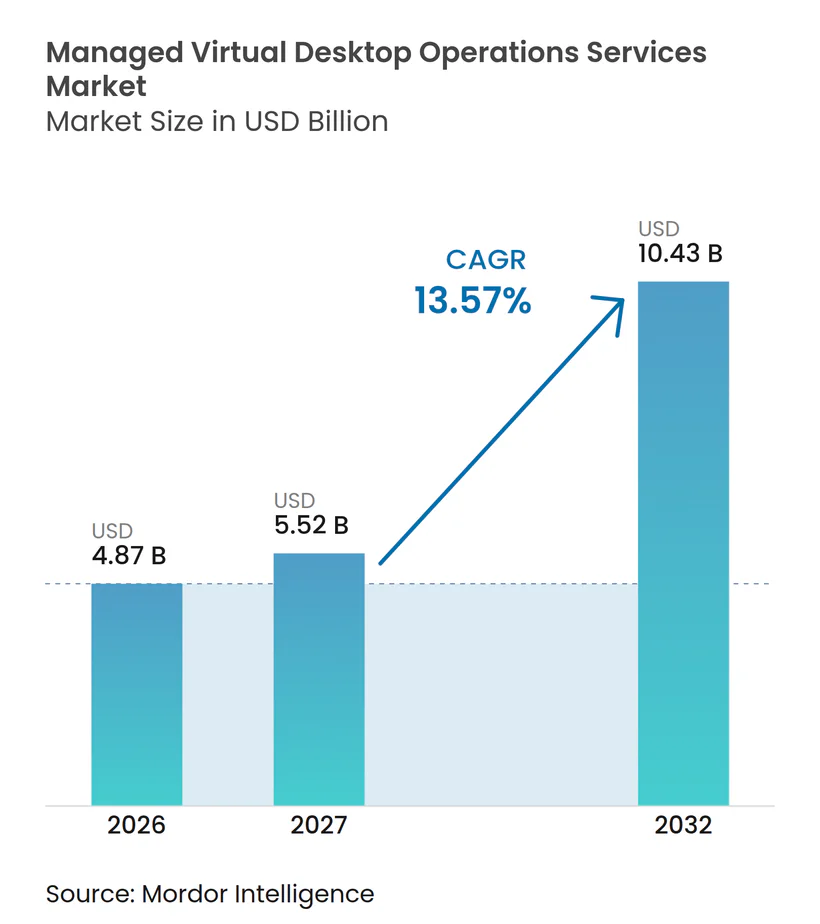
Se proyecta que el tamaño del mercado de servicios de operaciones de escritorios virtuales gestionados se expanda desde 4,87 mil millones de USD en 2026 y 5,52 mil millones de USD en 2027 hasta 10,43 mil millones de USD para 2032, registrando un CAGR del 13,57% entre 2027 y 2032. El cambio de la infraestructura de escritorio virtual autogestionada hacia la entrega gestionada está transformando la forma en que las organizaciones planifican las operaciones de escritorio, el soporte técnico, la gestión del ciclo de vida y la responsabilidad sobre los resultados del usuario en entornos de fuerza laboral cada vez más distribuidos. El soporte de Windows 10 finalizó en octubre de 2025, mientras que los cambios de licencias tras la adquisición de VMware por parte de Broadcom han incrementado el costo y la complejidad de muchos entornos existentes. Estas condiciones hacen que los contratos híbridos por fases sean más relevantes porque pueden respaldar la migración sin forzar un reemplazo inmediato de los sistemas instalados, aplicaciones, imágenes de escritorio o procesos de negocio que aún dependen de la infraestructura local establecida. El trabajo híbrido también ha complejizado las operaciones de escritorio porque las empresas suelen ejecutar simultáneamente varias plataformas en la nube y en instalaciones propias, cada una con términos de licencia, configuraciones de seguridad, grupos de usuarios y herramientas administrativas distintos. El mercado de servicios de operaciones de escritorios virtuales gestionados ofrece, por tanto, a los proveedores la oportunidad de combinar la gestión de plataformas, los controles de seguridad, el soporte del servicio de asistencia, la supervisión de la experiencia, los informes y el soporte de migración estructurado en un único contrato que proporciona a los compradores un modelo operativo más claro.
Conclusiones Clave del Informe
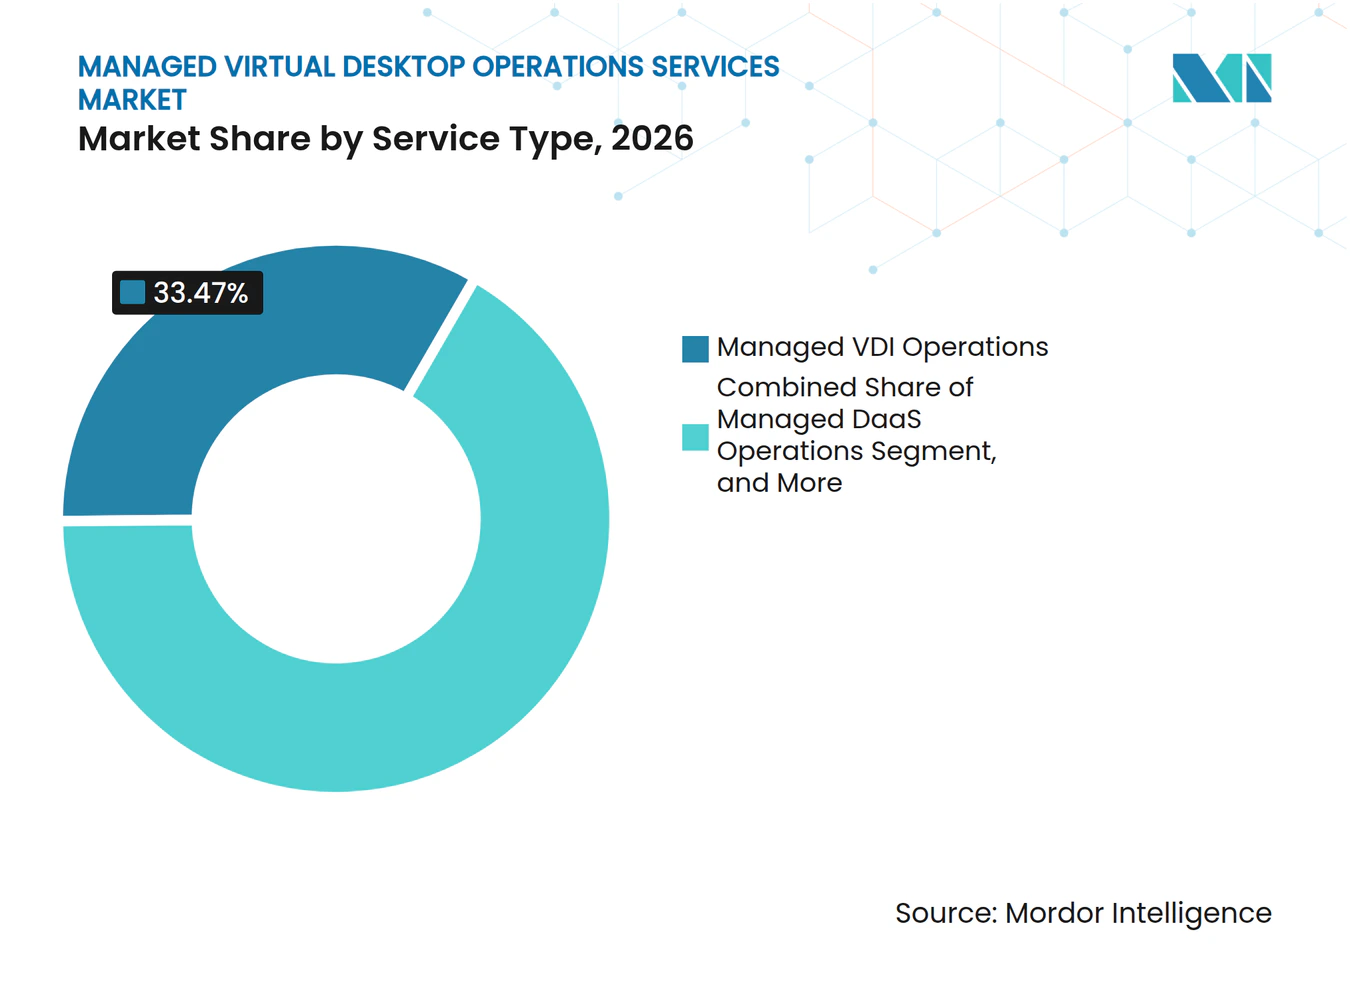
- Por tipo de servicio, las Operaciones de VDI Gestionadas representaron el 33,47% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, mientras que las Operaciones de DaaS Gestionadas se proyecta que se expandan a un CAGR del 14,23% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 71,83% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, mientras que las pymes se proyecta que se expandan a un CAGR del 14,87% hasta 2032.
- Por persistencia de escritorio, los escritorios no persistentes representaron el 54,27% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, mientras que los escritorios persistentes se proyecta que se expandan a un CAGR del 14,63% hasta 2032.
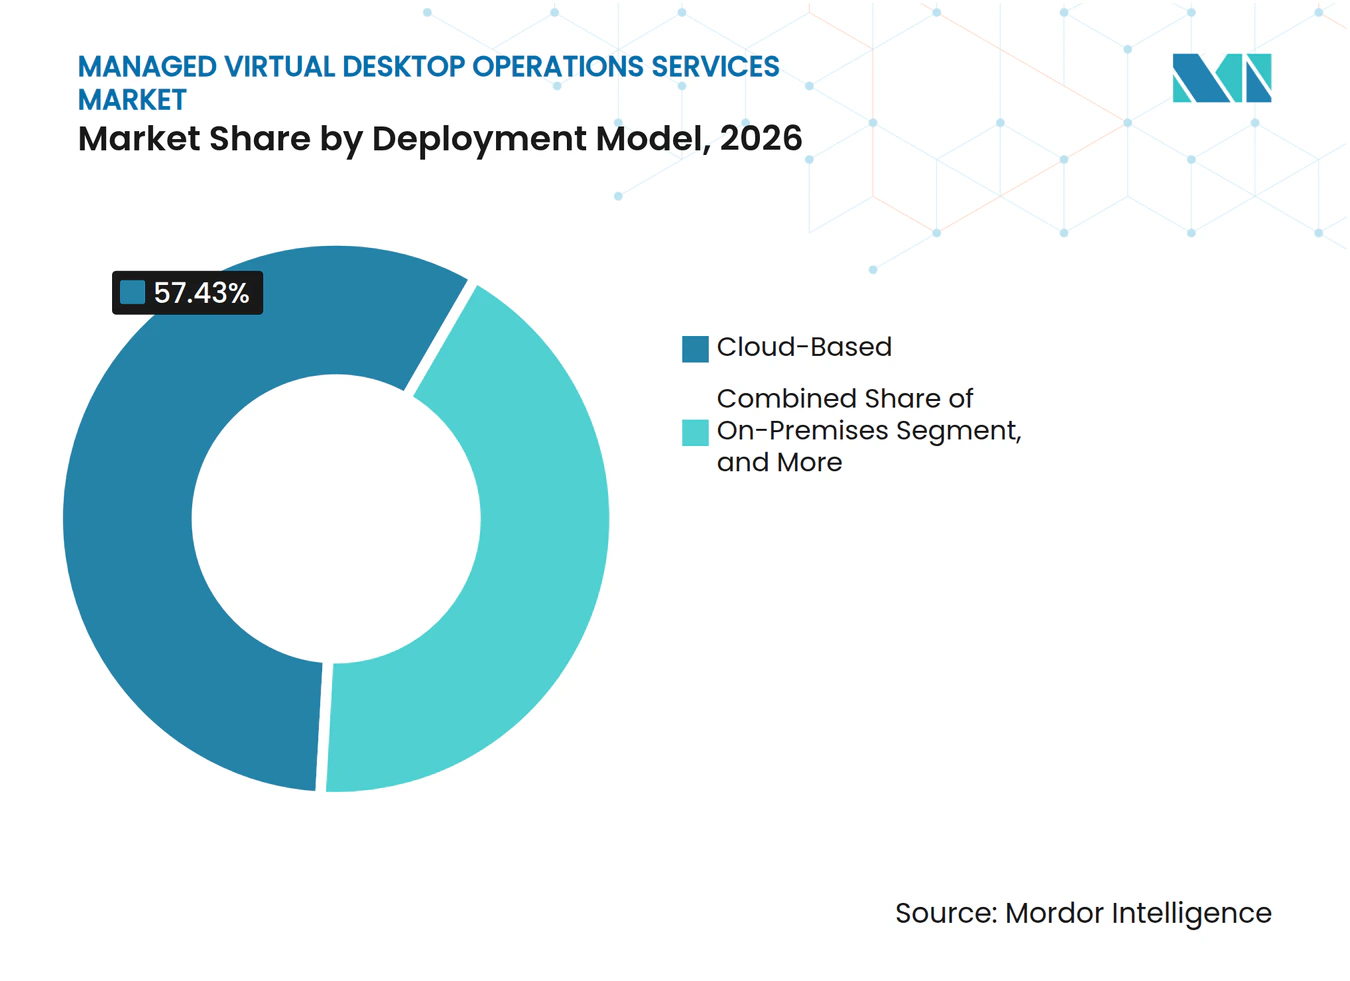
- Por modelo de implementación, la implementación basada en la nube representó el 57,43% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, mientras que la implementación híbrida se proyecta que se expanda a un CAGR del 14,26% hasta 2032.
- Por industria del usuario final, la tecnología de la información y las telecomunicaciones representaron el 24,37% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, mientras que la salud se proyecta que se expanda a un CAGR del 14,42% hasta 2032.
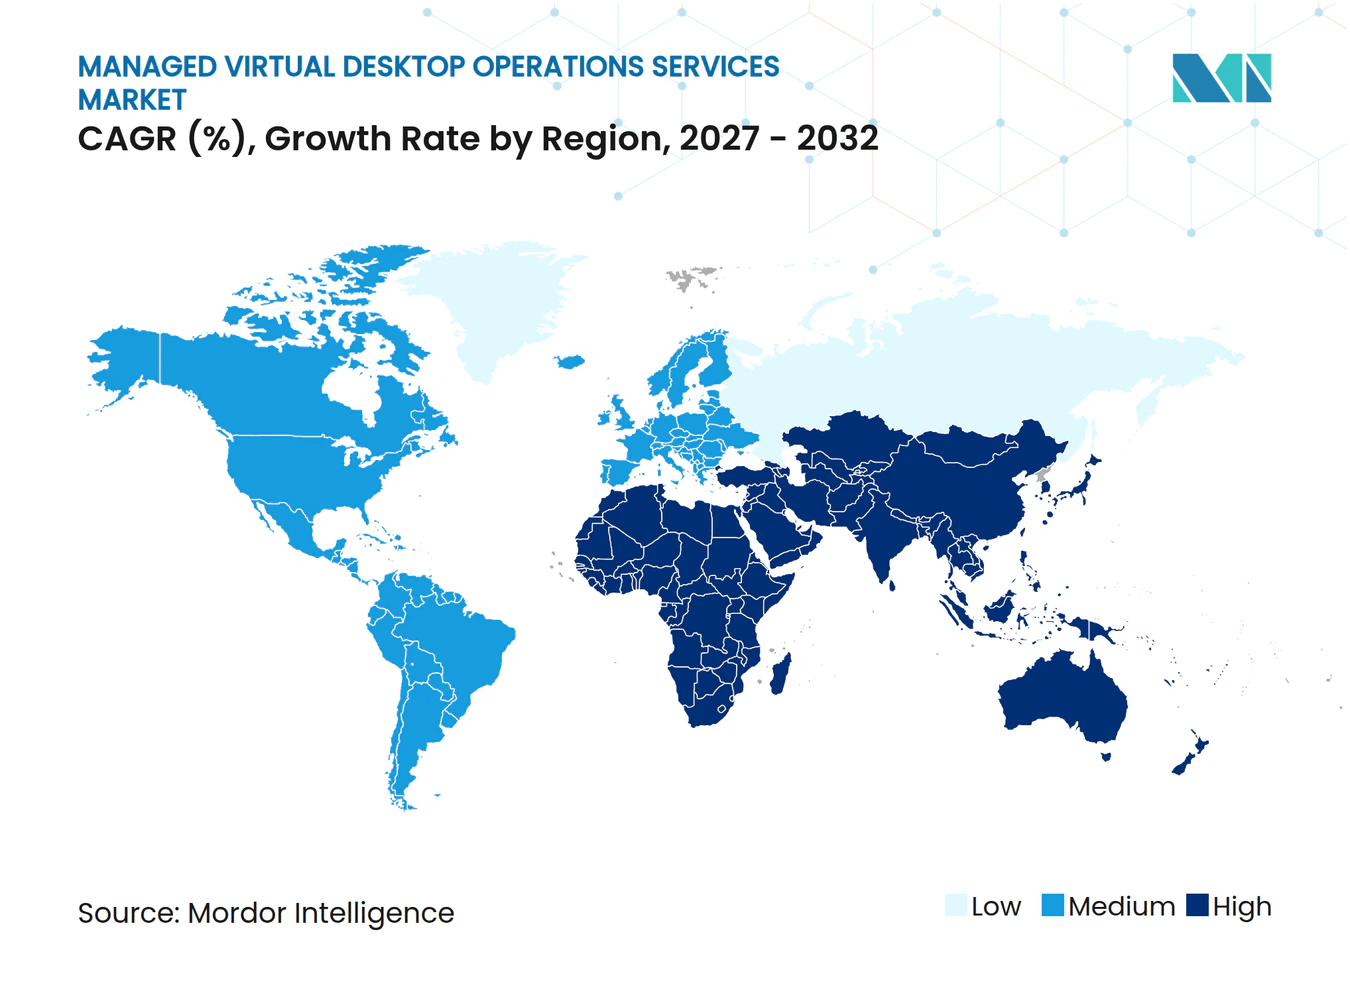
- Por geografía, América del Norte representó el 40,63% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, mientras que Asia-Pacífico se proyecta que se expanda a un CAGR del 14,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normalización del Trabajo Híbrido y Remoto | +3.2% | Global | Corto plazo (≤ 2 años) |
| Requisitos Centralizados de Seguridad y Cumplimiento Normativo | +2.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Migración a la Nube y Consumo Flexible de Infraestructura | +2.4% | Global | Mediano plazo (2-4 años) |
| Escasez de Talento Especializado en Computación para el Usuario Final | +1.9% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Operaciones Asistidas por IA y Análisis de Experiencia | +1.6% | Global | Largo plazo (≥ 4 años) |
| Demanda de Escritorios Virtuales Soberanos y con Aislamiento de Red | +1.0% | Europa, Oriente Medio, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normalización del Trabajo Híbrido y Remoto
El trabajo híbrido ahora requiere soporte operativo continuo en lugar de un programa de respuesta temporal. Las organizaciones gestionan habitualmente Azure Virtual Desktop, Windows 365, Citrix DaaS y Omnissa Horizon de forma conjunta, lo que incrementa la necesidad de una gobernanza coordinada. La gestión de entornos híbridos fue la principal barrera para la modernización para el 47% de los encuestados, por delante de la optimización de costos con un 30%. El mercado de servicios de operaciones de escritorios virtuales gestionados se beneficia cuando los proveedores pueden migrar cargas de trabajo, estandarizar prácticas operativas y reducir la carga de múltiples herramientas de administración.
Requisitos Centralizados de Seguridad y Cumplimiento Normativo
Los requisitos de seguridad han orientado las adquisiciones de escritorios gestionados hacia controles centralizados y responsabilidad formal del servicio. Los escritorios virtuales gestionados pueden aplicar políticas en la capa de sesión y mantener la información sensible fuera de los endpoints locales. Este enfoque es relevante para organizaciones de salud, servicios financieros y gobierno que necesitan evidencia consistente para auditorías. El mercado de servicios de operaciones de escritorios virtuales gestionados se beneficia de contratos que incluyen informes de cumplimiento continuo, acceso cifrado y recopilación automatizada de evidencias.
Migración a la Nube y Consumo Flexible de Infraestructura
La migración a la nube está ganando impulso a medida que convergen las decisiones de licencias y reemplazo de endpoints. Broadcom reportó ingresos por software de infraestructura de 27,03 mil millones de USD en el ejercicio fiscal 2025, frente a los 21,48 mil millones de USD del ejercicio fiscal 2024, tras los cambios en su cartera de software y modelo comercial. Microsoft finalizó el soporte para Windows 10 en octubre de 2025, mientras que Azure Virtual Desktop y Windows 365 ofrecen sesiones de Windows 10 alojadas en la nube con Actualizaciones de Seguridad Extendidas. Nerdio obtuvo una inversión de Serie C de 500 millones de USD en marzo de 2025 con una valoración de 1,2 mil millones de USD para expandir su plataforma de automatización para Azure Virtual Desktop, Windows 365 y Microsoft 365.[1] Las organizaciones suelen incurrir en costos superpuestos al mantener sistemas en instalaciones propias durante una transición a la nube.
Escasez de Talento Especializado en Computación para el Usuario Final
La escasez de personal especializado en computación para el usuario final respalda la demanda de equipos operativos externos. Los entornos de escritorio empresarial ahora requieren conocimientos de infraestructura de escritorio virtual, PC en la nube, gestión unificada de endpoints, controles de identidad y análisis de experiencia. Las habilidades requeridas también varían según la plataforma, lo que dificulta que un único equipo interno escale en un entorno mixto. Este problema es especialmente importante para las organizaciones medianas que no pueden mantener especialistas separados para cada plataforma. Los proveedores pueden utilizar la automatización para gestionar tareas repetitivas mientras reservan al personal especialista para incidentes complejos y trabajos de migración.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geogrfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Ancho de Banda, Latencia y Experiencia del Usuario Final | -1.8% | Núcleo de Asia-Pacífico, con extensión a Oriente Medio y África | Corto plazo (≤ 2 años) |
| Incertidumbre del Costo Total Frente a la Infraestructura Amortizada | -1.4% | Global | Mediano plazo (2-4 años) |
| Bloqueo por Protocolo Propietario y Plataforma | -0.9% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Cuellos de Botella en la Modernización de Aplicaciones y Capacidad de GPU | -0.7% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Ancho de Banda, Latencia y Experiencia del Usuario Final
La calidad de la red sigue siendo un límite práctico para la adopción de escritorios virtuales, especialmente para los usuarios ubicados lejos de la capacidad regional en la nube. Nexthink informó en 2025 que el 89% de los equipos operativos de VDI reciben escalaciones regulares de usuarios, y el 31% las recibe diariamente. El trabajo con uso intensivo de GPU, como diseño, renderizado y tareas de escritorio asistidas por IA, requiere tanto un rendimiento de visualización sólido como baja latencia. Los proveedores pueden reducir el problema mediante capacidad regional, computación en el borde, supervisión proactiva y ubicación de cargas de trabajo. La infraestructura de red fuera del control del proveedor sigue determinando la experiencia final para muchos usuarios en el mercado de servicios de operaciones de escritorios virtuales gestionados.
Incertidumbre del Costo Total Frente a la Infraestructura Amortizada
El consumo variable en la nube puede dificultar la previsión de los presupuestos de escritorios gestionados en comparación con un entorno interno completamente amortizado. Los costos varían según los patrones de uso, el almacenamiento, la capacidad gráfica y las licencias por puesto, lo que hace que las comparaciones de precios simples sean poco fiables. La Asociación de Software de Japón informó que una implementación de VDI en instalaciones propias para 1.200 usuarios requirió una inversión inicial de 560 millones de JPY (3,6 millones de USD) y equivalió a 7.783 JPY (49,90 USD) por usuario al mes durante 60 meses. El equipo existente en el centro de datos también puede representar una barrera, ya que las organizaciones deben contabilizar el valor de los sistemas que siguen siendo utilizables. Los precios de uso comprometido y los contratos híbridos por fases pueden reducir esta preocupación al permitir que las cargas de trabajo se muevan por etapas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Operaciones de DaaS Gestionadas Reconfiguran la Combinación de IngresosLas Operaciones de VDI Gestionadas representaron el 33,47% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026, lo que refleja la continua importancia de los entornos de VDI instalados que no se han trasladado completamente a la nube. Muchas organizaciones conservan estos entornos porque contienen imágenes establecidas, dependencias de aplicaciones y procesos de seguridad. Los proveedores de VDI gestionado apoyan a estos clientes con supervisión, gestión de imágenes, aplicación de parches, controles de seguridad y respuesta a incidentes. El servicio permite a las organizaciones mejorar las operaciones diarias de escritorio sin iniciar un programa de migración inmediato y exhaustivo que podría interrumpir operaciones críticas. La Virtualización Gestionada de Aplicaciones y Sesiones sigue siendo relevante donde los usuarios necesitan aplicaciones individuales en lugar de un escritorio completo. Admite a trabajadores de tareas y entornos regulados que requieren acceso controlado a un conjunto limitado de sistemas. La seguridad, el cumplimiento normativo, la copia de seguridad y la recuperación ante desastres también se incluyen cada vez más en los contratos base. Esta agrupación amplía la responsabilidad del proveedor más allá de la administración básica de la plataforma.
Se proyecta que las Operaciones de DaaS Gestionadas registren un CAGR del 14,23% hasta 2032, convirtiéndose en el tipo de servicio de más rápido crecimiento en el mercado de servicios de operaciones de escritorios virtuales gestionados. Las organizaciones que migran desde VDI heredado suelen preferir un socio operativo que asuma la responsabilidad de la plataforma de entrega. Esta elección evita recrear la complejidad de administración interna en un entorno de nube pública. La gestión de imágenes, aplicaciones y parches está adquiriendo mayor importancia porque las empresas utilizan varias plataformas de escritorio simultáneamente. La supervisión, el servicio de asistencia y la gestión de la experiencia digital del empleado se están convirtiendo, por tanto, en partes centrales de la combinación de servicios. La industria de servicios de operaciones de escritorios virtuales gestionados avanza hacia contratos que combinan las operaciones de plataforma con compromisos medibles de experiencia del usuario.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Empresa:
La Demanda de las Pymes se Acelera a Medida que los Modelos por Puesto MaduranLas grandes empresas representaron el 71,83% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026. Su posición refleja grandes entornos instalados, contratos plurianuales y la capacidad de encargar acuerdos de nivel de servicio que se ajusten a requisitos internos complejos. Estas organizaciones suelen combinar las operaciones de escritorio virtual con la gestión de endpoints, el servicio de asistencia, los controles de identidad y los servicios de seguridad. Su fuerza laboral global también genera demanda de cobertura de soporte en múltiples zonas horarias. HCLTech informó que da soporte a más de 14 millones de usuarios de endpoints gestionados y registró un crecimiento de la base de usuarios superior al 10% interanual en sus 3 principales regiones en 2025.[2] Las grandes empresas pueden utilizar los servicios gestionados para estandarizar las operaciones tras adquisiciones o durante la consolidación de plataformas. También proporcionan a los proveedores la escala contractual necesaria para invertir en equipos de entrega dedicados. Su proceso de adquisición sigue siendo exigente porque los compradores esperan gobernanza, informes y niveles de servicio personalizados.
Se proyecta que las pymes se expandan a un CAGR del 14,87% hasta 2032. Los servicios gestionados por puesto reducen el umbral de personal interno necesario para implementar escritorios virtuales. Las plataformas de automatización multiinquilino permiten a los proveedores de servicios gestionados administrar múltiples clientes más pequeños dentro de un entorno operativo compartido. Nerdio reportó más de 23.000 clientes globales en octubre de 2026, incluidos proveedores de servicios gestionados que utilizan automatización centralizada para atender a clientes más pequeños. Este modelo permite a las pymes acceder a operaciones especializadas sin necesidad de crear un equipo completo de ingeniería de escritorio. Las cuentas más pequeñas pueden cambiar de proveedor con mayor facilidad cuando cambian los precios por puesto, lo que puede aumentar el riesgo de abandono. Los proveedores necesitan paquetes de servicio claros, una incorporación sencilla y precios predecibles para retener a estos clientes. El tamaño del mercado de servicios de operaciones de escritorios virtuales gestionados para las pymes está respaldado por ofertas empaquetadas que hacen accesibles los controles de nivel empresarial a organizaciones más pequeñas.
Por Persistencia de Escritorio:
Los Modelos No Persistentes Dominan, los Escritorios Persistentes Ganan Terreno EstratégicoLos escritorios no persistentes representaron el 54,27% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026. Se utilizan ampliamente para trabajadores de tareas y centros de contacto porque cada nueva sesión comienza desde una imagen limpia. Esta estructura reduce los requisitos de almacenamiento y limita el riesgo de que el malware permanezca en los estados de escritorio específicos del usuario. También se adapta a los modelos de seguridad centralizados porque el proveedor puede estandarizar aplicaciones y configuraciones en un amplio grupo de usuarios. Las organizaciones pueden utilizar grupos no persistentes cuando los roles de los empleados tienen requisitos de aplicaciones similares. Estos escritorios funcionan bien para el personal temporal, las estaciones de trabajo compartidas y los equipos de servicio estandarizados. Su menor carga operativa respalda la implementación en entornos de alto volumen. Los proveedores también pueden actualizar la imagen maestra una sola vez, en lugar de mantener imágenes separadas para cada usuario.
Se proyecta que los escritorios persistentes crezcan a un CAGR del 14,63% hasta 2032. Admiten a usuarios que necesitan configuraciones retenidas, herramientas de desarrollo, aplicaciones especializadas o recursos gráficos. El personal de diseño, los ingenieros, los desarrolladores y los equipos centrados en IA suelen necesitar un estado de escritorio estable que un grupo compartido no puede proporcionar. Microsoft introdujo una vista previa de Windows 365 para Agentes en noviembre de 2025, posicionando los PC en la nube como entornos persistentes para agentes de IA que ejecutan trabajos de mayor duración. Este caso de uso amplía la demanda de entrega de escritorio con estado. Los proveedores están desarrollando contratos por niveles que ubican a los usuarios de alto valor en escritorios persistentes y a los trabajadores de tareas en grupos no persistentes. Este equilibrio ayuda a los clientes a controlar los costos mientras admiten cargas de trabajo más exigentes en una base de empleados cambiante. El mercado de servicios de operaciones de escritorios virtuales gestionados se beneficia cuando los proveedores pueden gestionar ambos tipos de escritorio a través de un modelo operativo unificado.
Por Modelo de Implementación:
La Nube Lidera Mientras el Híbrido Impulsa el Próximo Ciclo de CrecimientoLa implementación basada en la nube representó el 57,43% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026. El resultado refleja la adopción de servicios de escritorio en la nube tras la fecha límite de soporte de Windows 10 y los cambios de licencias de VMware. La implementación en la nube puede acelerar el aprovisionamiento de nuevos escritorios y permitir que la capacidad cambie con la demanda de la fuerza laboral. También reduce la necesidad de mantener infraestructura de escritorio física en cada oficina. Algunas organizaciones utilizan escritorios en la nube para dar soporte a contratistas, empleados remotos y equipos de proyectos temporales. Otras los utilizan para proporcionar acceso controlado a aplicaciones que no pueden permanecer en los dispositivos endpoint. La entrega en la nube no elimina el trabajo de gestión porque los controles de identidad, imagen, seguridad y rendimiento siguen requiriendo atención diaria. Los proveedores gestionados siguen siendo importantes porque incorporan estas actividades en un modelo de servicio repetible.
Se proyecta que la implementación híbrida se expanda a un CAGR del 14,26% hasta 2032. Proporciona a las organizaciones una ruta de transición cuando deben retener cargas de trabajo seleccionadas en instalaciones propias por razones de rendimiento, residencia de datos o inversión. Microsoft anunció Azure Virtual Desktop para entornos híbridos en noviembre de 2025, extendiendo el soporte de host de sesión a servidores habilitados para Arc en Nutanix AHV, Hyper-V, VMware vSphere e infraestructura física de Windows Server. Nutanix confirmó posteriormente la compatibilidad con vista previa pública para Azure Virtual Desktop Hybrid en AHV en mayo de 2026. Estas opciones ayudan a los clientes a utilizar la infraestructura existente mientras introducen capacidades de gestión en la nube. Los servicios híbridos también otorgan a los proveedores un papel en la coordinación del diseño de red, la identidad, la política de seguridad y la ubicación de cargas de trabajo. Se espera que el tamaño del mercado de servicios de operaciones de escritorios virtuales gestionados para la entrega híbrida se beneficie a medida que las organizaciones busquen evitar una cancelación abrupta de la infraestructura. La industria de servicios de operaciones de escritorios virtuales gestionados puede utilizar estos contratos para construir relaciones a largo plazo a través de una modernización por fases.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria del Usuario Final:
La Salud Lidera el Crecimiento mientras la TI y las Telecomunicaciones Anclan la DemandaLa tecnología de la información y las telecomunicaciones representaron el 24,37% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026. Estas organizaciones fueron adoptantes tempranas porque sus entornos de aplicaciones distribuidas y sus equipos de adquisición técnica se alineaban con la entrega de escritorios virtuales. Utilizan escritorios gestionados para dar soporte al desarrollo, las operaciones, los equipos de servicio y el trabajo de proyectos distribuidos. El control centralizado también puede ayudarles a proteger el código fuente y los sistemas de clientes de los endpoints no gestionados. El sector de banca, servicios financieros y seguros (BFSI) es otro grupo de usuarios importante porque el control centralizado de escritorios respalda las aplicaciones de negociación, la estandarización de sucursales y la prevención de pérdida de datos. El comercio minorista y el comercio electrónico utilizan escritorios gestionados para dar soporte a equipos de soporte distribuidos y una fuerza laboral flexible. La manufactura los utiliza para entregar aplicaciones a plantas, equipos de ingeniería y ubicaciones de campo. La demanda del gobierno y la defensa está creciendo, donde las agencias necesitan acceso controlado a sistemas sensibles.
Se proyecta que la salud se expanda a un CAGR del 14,42% hasta 2032. Las organizaciones clínicas utilizan escritorios virtuales gestionados para proporcionar acceso a registros de salud electrónicos sin almacenar información de pacientes en estaciones de trabajo locales. Los requisitos de HIPAA para salvaguardas y controles de acceso respaldan los enfoques centralizados para el manejo de información de salud protegida. La necesidad es tanto operativa como regulatoria porque los médicos requieren acceso consistente en hospitales, clínicas y entornos de atención remota. Optimum Healthcare IT obtuvo la Especialización Avanzada en Microsoft Azure Virtual Desktop en 2025, lo que ilustra las habilidades específicas del sector salud que los proveedores están desarrollando para este entorno. Los proveedores deben comprender los flujos de trabajo clínicos, el acceso a las aplicaciones y la importancia de la disponibilidad del sistema. La educación y la energía también añaden demanda a través de la virtualización en campus y el trabajo de campo móvil. El mercado de servicios de operaciones de escritorios virtuales gestionados puede crecer en estos sectores cuando los diseños de servicio reflejan las necesidades operativas en lugar de únicamente los requisitos de infraestructura.
Análisis Geográfico
América del Norte representó el 40,63% de la participación del mercado de servicios de operaciones de escritorios virtuales gestionados en 2026. Los grandes presupuestos empresariales y la demanda regulada de los sectores de salud, finanzas y gobierno respaldan esta posición. Estados Unidos sigue siendo el mayor contribuyente, impulsado por la actividad de modernización federal, incluido el posible acuerdo de 983 millones de USD a 5 años de CACI International con el Departamento de Seguridad Nacional anunciado en septiembre de 2025. Canadá está desarrollando ofertas soberanas, como lo evidencia el lanzamiento de Escritorio como Servicio de ThinkOn y Altanora en abril de 2025 para datos sensibles del sector público. México ofrece demanda adicional a medida que los centros de proximidad dan soporte a organizaciones con sede en Estados Unidos con fuerzas laborales distribuidas.
Europa es una base de ingresos sustancial, liderada por Alemania y el Reino Unido, donde la residencia de datos y la dependencia de proveedores son consideraciones clave de compra. Una encuesta de Parallels de 2025 informó que el 94% de los líderes de tecnología de la información alemanes estaban preocupados por el bloqueo de proveedores en los servicios de escritorio en la nube. Los proveedores con modelos híbridos portátiles pueden responder a esta preocupación, mientras que Francia, Italia, España, Rusia y otros países incrementan la demanda a través de programas digitales del sector público. América del Sur es una oportunidad emergente, liderada por Brasil y Argentina, a medida que la infraestructura en la nube respalda la adopción en servicios financieros y telecomunicaciones.
Se proyecta que Asia-Pacífico registre un CAGR del 14,93% hasta 2032, la tasa regional más alta en el mercado de servicios de operaciones de escritorios virtuales gestionados. La escala de la fuerza laboral, la mejora de la infraestructura en la nube y la escasez de talento en computación para el usuario final respaldan la demanda en Japón, India, China, Corea del Sur y Australia. NSW Corporation lanzó un servicio de VDI gestionado en abril de 2025 utilizando Oracle Cloud Infrastructure y tecnología Softdrive para usuarios japoneses de manufactura y arquitectura con cargas de trabajo de uso intensivo de gráficos. India es tanto un importante centro de demanda como un centro de entrega para contratos globales de servicios gestionados. Arabia Saudita y los Emiratos Árabes Unidos están incrementando las adquisiciones a través de programas de nube soberana y gubernamentales, mientras que África se encuentra en una etapa más temprana de adopción con potencial desde una base más pequeña.
Panorama Competitivo
Concentración del Mercado
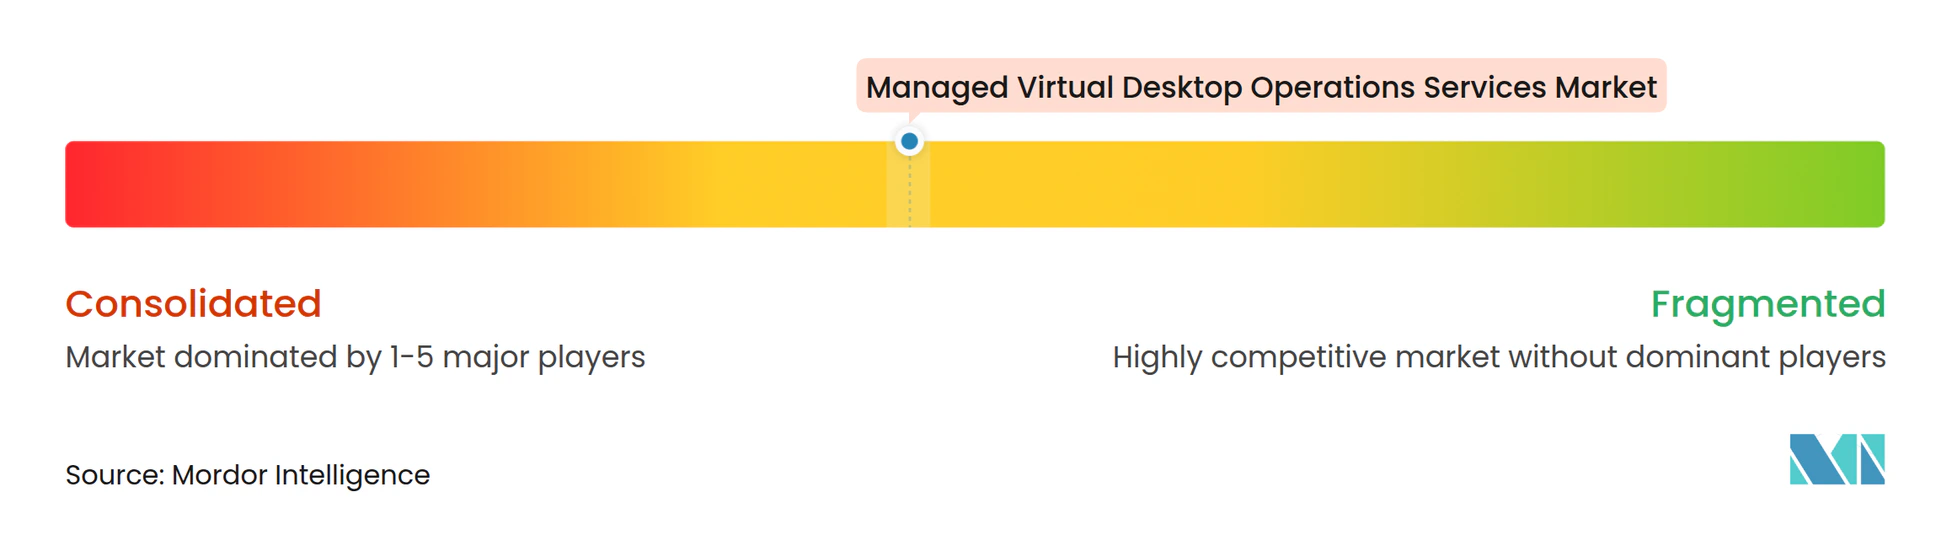
El mercado de servicios de operaciones de escritorios virtuales gestionados está moderadamente consolidado en el segmento empresarial. Las empresas globales de servicios de tecnología de la información compiten a través de contratos de lugar de trabajo a largo plazo que combinan operaciones de escritorio virtual, gestión de endpoints, soporte del servicio de asistencia y seguridad. HCLTech reportó más de 14 millones de usuarios de endpoints gestionados y un crecimiento de la base de usuarios superior al 10% interanual en sus 3 principales regiones en 2025. NTT DATA gestiona más de 7 millones de escritorios virtuales a nivel global y utiliza su Acelerador de Soluciones de Azure Virtual Desktop y su Suite de Agentes de IA Inteligentes en la entrega de servicios gestionados. Estos proveedores compiten en escala, experiencia sectorial, entrega local y automatización que puede mejorar la gestión de incidentes y la renovación de contratos.
Los especialistas en escritorio crean presión a través de la automatización y una mayor experiencia en plataformas. La Serie C de 500 millones de USD de Nerdio en marzo de 2025 financió la expansión de su plataforma de automatización de computación para el usuario final. Omnissa lanzó un servicio de agentes de IA en septiembre de 2025 para automatizar tareas del espacio de trabajo, mientras que Dizzion y Expedient introdujeron PC en Nube Privada sobre infraestructura Nutanix en enero de 2026 con una reducción estimada del costo total de propiedad del 20-40% en comparación con las alternativas de nube pública.[3] Citrix también aborda los requisitos soberanos y de aislamiento de red del sector público, lo que demuestra la importancia de la entrega especializada de cumplimiento normativo.
La competencia también refleja la demanda de operaciones soberanas, capacidad de GPU y servicios de experiencia digital del empleado. Omnissa expandió Horizon en septiembre de 2026 con funciones de espacio de trabajo preparadas para IA y gestión unificada de endpoints en dispositivos físicos y virtuales. Nexthink lanzó un producto de supervisión de VDI guiado por IA en enero de 2025 que proporciona visibilidad en las capas de cliente, red, infraestructura, escritorio y aplicación. Los proveedores que combinan operaciones de escritorio con identidad, seguridad de red, soporte localizado y datos de rendimiento pueden satisfacer un conjunto más amplio de requisitos de los compradores.
Líderes de la Industria de Servicios de Operaciones de Escritorios Virtuales Gestionados
-
NTT DATA Corporation
-
HCLTech Limited
-
Tata Consultancy Services Limited
-
Capgemini SE
-
Accenture plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Operaciones de Escritorios Virtuales Gestionados Empresas cubiertas en este informe
- NTT DATA Corporation
- HCLTech Limited
- Tata Consultancy Services Limited
- Capgemini SE
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Wipro Limited
- Fujitsu Limited
- Computacenter plc
- Atos SE
- Unisys Corporation
- Ensono Holdings, LLC
- Compucom Systems, Inc.
- Milestone Technologies, Inc.
- Stefanini International
- Microsoft Corporation
- Amazon Web Services, Inc.
- Citrix Systems, Inc.
- Omnissa, LLC
- Nutanix, Inc.
- Nerdio, Inc.
- Workspot, Inc.
- Evolve IP, LLC
- Dizzion, Inc.
- Apporto, Inc.
Desarrollos recientes de la industria en Mercado de Servicios de Operaciones de Escritorios Virtuales Gestionados
- Septiembre de 2026: Omnissa lanzó capacidades de espacio de trabajo preparadas para IA para Horizon en Omnissa ONE AMER 2026, incluida la gestión ampliada de cargas de trabajo impulsada por IA y la gestión unificada de endpoints para escritorios virtuales, lo que permite a los administradores de TI gestionar dispositivos físicos y virtuales desde una única consola y reducir la sobrecarga de gestión de imágenes en entornos híbridos.
- Marzo de 2026: Citrix lanzó la Plataforma Citrix para el Sector Público, una solución de escritorio virtual gestionado soberana y con aislamiento de red diseñada para implementaciones FedRAMP High, con aislamiento de red y mandatos de nube soberana. La plataforma ofrece escritorios virtuales, redes y acceso de red de confianza cero en un modelo de inquilino único gestionado íntegramente dentro de los límites regionales soberanos.
- Enero de 2026: Dizzion y Expedient lanzaron Dizzion Private Cloud PC impulsado por infraestructura Nutanix, una oferta de DaaS completamente gestionada que ofrece una reducción estimada del costo total de propiedad del 20-40% frente a las alternativas de nube pública. La solución proporciona precios mensuales predecibles, rendimiento garantizado, escalado elástico y alojamiento de datos en Estados Unidos para clientes empresariales con requisitos de gobernanza.
- Diciembre de 2025: Omnissa lanzó Horizon 8 versión 2512, integrando la gestión unificada de endpoints de Workspace ONE directamente con Horizon 8 para permitir la gestión unificada de dispositivos físicos y escritorios virtuales desde una única consola, con inscripción automatizada en los proveedores de capacidad vSphere, Amazon WorkSpaces Core y Nutanix AHV.
Alcance del Informe Global del Mercado de Servicios de Operaciones de Escritorios Virtuales Gestionados
El mercado de servicios de operaciones de escritorios virtuales gestionados comprende servicios de terceros que respaldan la implementación, gestión, supervisión, mantenimiento, seguridad y optimización de entornos de infraestructura de escritorio virtual (VDI) y escritorio como servicio (DaaS). Estos servicios permiten a las organizaciones entregar escritorios virtuales centralizados, seguros y escalables a los usuarios finales en entornos de TI en instalaciones propias, en la nube e híbridos.
El Informe del Mercado de Servicios de Operaciones de Escritorios Virtuales Gestionados está segmentado por Tipo de Servicio (Operaciones de VDI Gestionadas, Operaciones de DaaS Gestionadas, Virtualización Gestionada de Aplicaciones y Sesiones, Gestión de Imágenes, Aplicaciones y Parches, Supervisión, Servicio de Asistencia y Gestión de la Experiencia, y Seguridad, Cumplimiento Normativo, Copia de Seguridad y Recuperación ante Desastres), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Persistencia de Escritorio (Escritorios Persistentes y Escritorios No Persistentes), Modelo de Implementación (En Instalaciones Propias, Basado en la Nube e Híbrido), Industria del Usuario Final (Tecnología de la Información y Telecomunicaciones, BFSI, Salud, Comercio Minorista y Comercio Electrónico, Manufactura, Gobierno y Defensa, y Otras Industrias del Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones de VDI Gestionadas |
| Operaciones de DaaS Gestionadas |
| Virtualización Gestionada de Aplicaciones y Sesiones |
| Gestión de Imágenes, Aplicaciones y Parches |
| Supervisión, Servicio de Asistencia y Gestión de la Experiencia |
| Seguridad, Cumplimiento Normativo, Copia de Seguridad y Recuperación ante Desastres |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Escritorios Persistentes |
| Escritorios No Persistentes |
| En Instalaciones Propias |
| Basado en la Nube |
| Híbrido |
| Tecnología de la Información y Telecomunicaciones |
| BFSI |
| Salud |
| Comercio Minorista y Comercio Electrónico |
| Manufactura |
| Gobierno y Defensa |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Operaciones de VDI Gestionadas | |
| Operaciones de DaaS Gestionadas | ||
| Virtualización Gestionada de Aplicaciones y Sesiones | ||
| Gestión de Imágenes, Aplicaciones y Parches | ||
| Supervisión, Servicio de Asistencia y Gestión de la Experiencia | ||
| Seguridad, Cumplimiento Normativo, Copia de Seguridad y Recuperación ante Desastres | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Persistencia de Escritorio | Escritorios Persistentes | |
| Escritorios No Persistentes | ||
| Por Modelo de Implementación | En Instalaciones Propias | |
| Basado en la Nube | ||
| Híbrido | ||
| Por Industria del Usuario Final | Tecnología de la Información y Telecomunicaciones | |
| BFSI | ||
| Salud | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura | ||
| Gobierno y Defensa | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de operaciones de escritorios virtuales gestionados?
Se proyecta que el mercado de servicios de operaciones de escritorios virtuales gestionados se expanda desde 4,87 mil millones de USD en 2026 y 5,52 mil millones de USD en 2027 hasta 10,43 mil millones de USD para 2032, a un CAGR del 13,57%.
¿Qué está impulsando la demanda de servicios de escritorios virtuales gestionados?
El trabajo híbrido, los requisitos de seguridad, la migración a la nube y la escasez de habilidades en operaciones de escritorio respaldan la demanda de entrega gestionada, especialmente donde las organizaciones operan varias plataformas en la nube y en instalaciones propias y necesitan un único proveedor de servicios responsable.
¿Qué tipo de servicio está creciendo más rápido?
Se proyecta que las Operaciones de DaaS Gestionadas crezcan a un CAGR del 14,23% hasta 2032 a medida que las organizaciones transfieren las operaciones de entrega de escritorios a proveedores especializados.
¿Por qué están aumentando las implementaciones de escritorios híbridos?
Se proyecta que la implementación híbrida crezca a un CAGR del 14,26% porque permite a las organizaciones retener cargas de trabajo seleccionadas en instalaciones propias mientras utilizan capacidades de gestión en la nube.
¿Qué sector de usuario final se espera que crezca más rápido?
Se proyecta que la salud registre un CAGR del 14,42% hasta 2032, respaldada por la necesidad de acceso controlado a registros de salud electrónicos, controles de seguridad centralizados, entrega confiable de aplicaciones clínicas y reducción de la exposición de información de pacientes en endpoints locales.
¿Qué región se espera que crezca más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 14,93% hasta 2032, respaldada por la escala de la fuerza laboral, la mejora de la capacidad en la nube y la escasez de talento especializado en computación para el usuario final.