
Taille et part du marché des services gérés d'exploitation de bureaux virtuels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
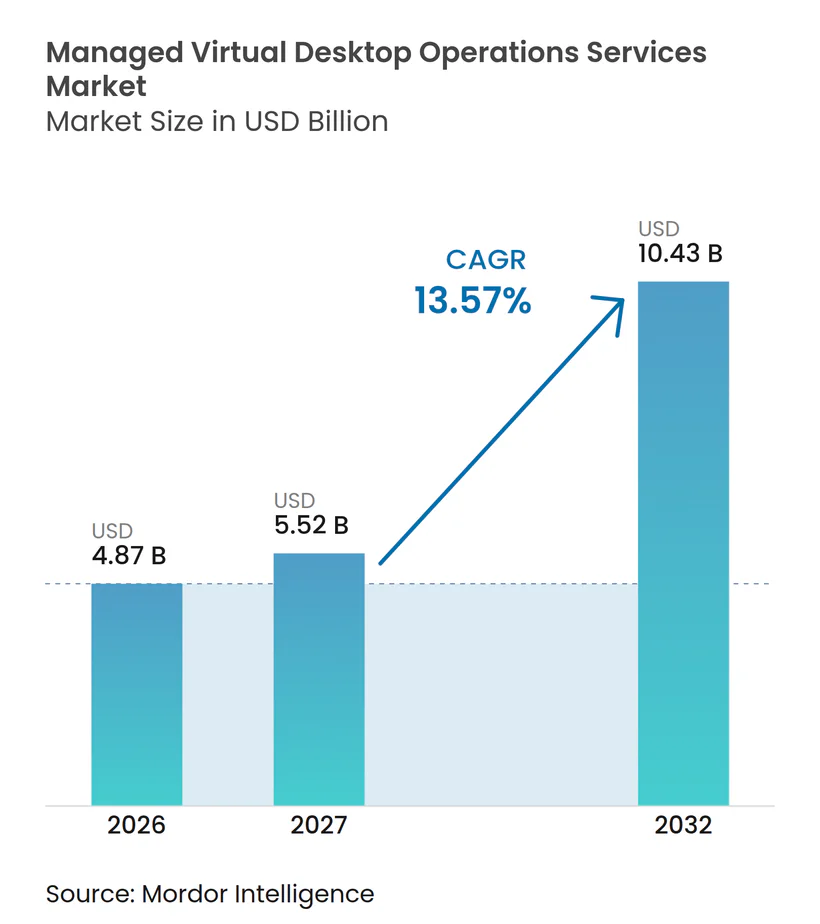
| Taille du Marché (2027) | 5.52 Milliards de dollars |
| Taille du Marché (2032) | 10.43 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.57 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés d'exploitation de bureaux virtuels par Mordor Intelligence
La taille du marché des services gérés d'exploitation de bureaux virtuels devrait s'étendre de 4,87 milliards USD en 2026 et 5,52 milliards USD en 2027 à 10,43 milliards USD d'ici 2032, enregistrant un CAGR de 13,57 % entre 2027 et 2032. Le passage d'une infrastructure de bureaux virtuels autogérée à une livraison gérée modifie la façon dont les organisations planifient les opérations de bureau, le support technique, la gestion du cycle de vie et la responsabilité des résultats pour les utilisateurs dans des environnements de travail de plus en plus distribués. Le support de Windows 10 a pris fin en octobre 2025, tandis que les changements de licence consécutifs à l'acquisition de VMware par Broadcom ont augmenté le coût et la complexité de nombreux parcs existants. Ces conditions rendent les contrats hybrides progressifs plus pertinents, car ils peuvent soutenir la migration sans imposer un remplacement immédiat des systèmes installés, des applications, des images de bureau ou des processus métier qui dépendent encore d'une infrastructure locale établie. Le travail hybride a également rendu les opérations de bureau plus complexes, car les entreprises exploitent souvent simultanément plusieurs plateformes cloud et sur site, chacune avec des conditions de licence, des paramètres de sécurité, des groupes d'utilisateurs et des outils d'administration distincts. Le marché des services gérés d'exploitation de bureaux virtuels offre donc aux prestataires la possibilité de combiner la gestion de plateforme, les contrôles de sécurité, le support du service d'assistance, la surveillance de l'expérience, le reporting et le support de migration structuré dans un seul contrat qui offre aux acheteurs un modèle opérationnel plus clair.
Points clés du rapport
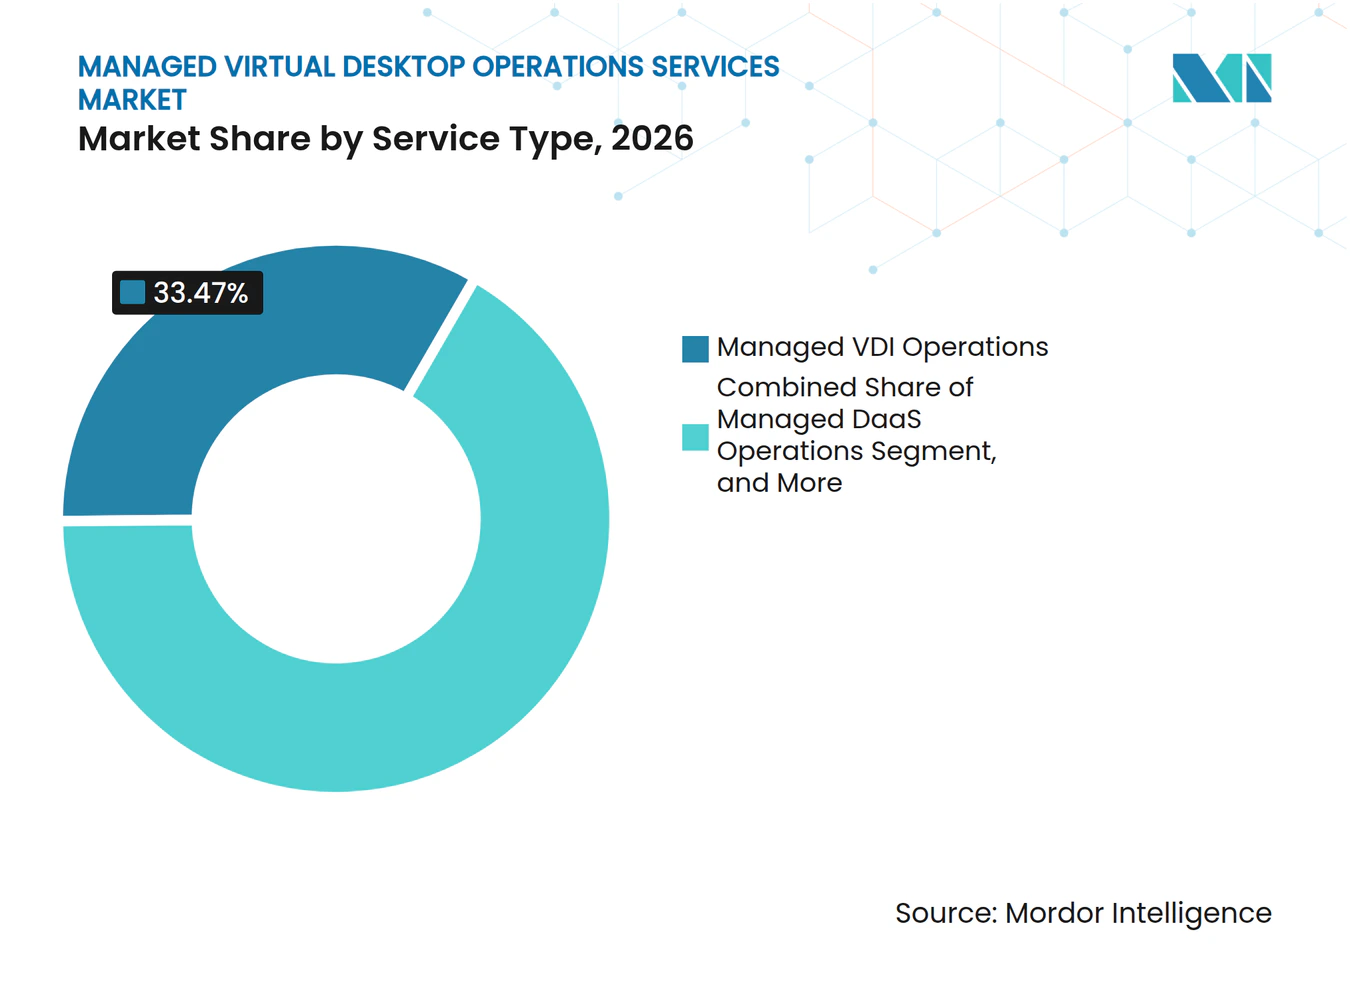
- Par type de service, les opérations VDI gérées détenaient 33,47 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, tandis que les opérations DaaS gérées devraient se développer à un CAGR de 14,23 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient 71,83 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, tandis que les PME devraient se développer à un CAGR de 14,87 % jusqu'en 2032.
- Par persistance des bureaux, les bureaux non persistants détenaient 54,27 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, tandis que les bureaux persistants devraient se développer à un CAGR de 14,63 % jusqu'en 2032.
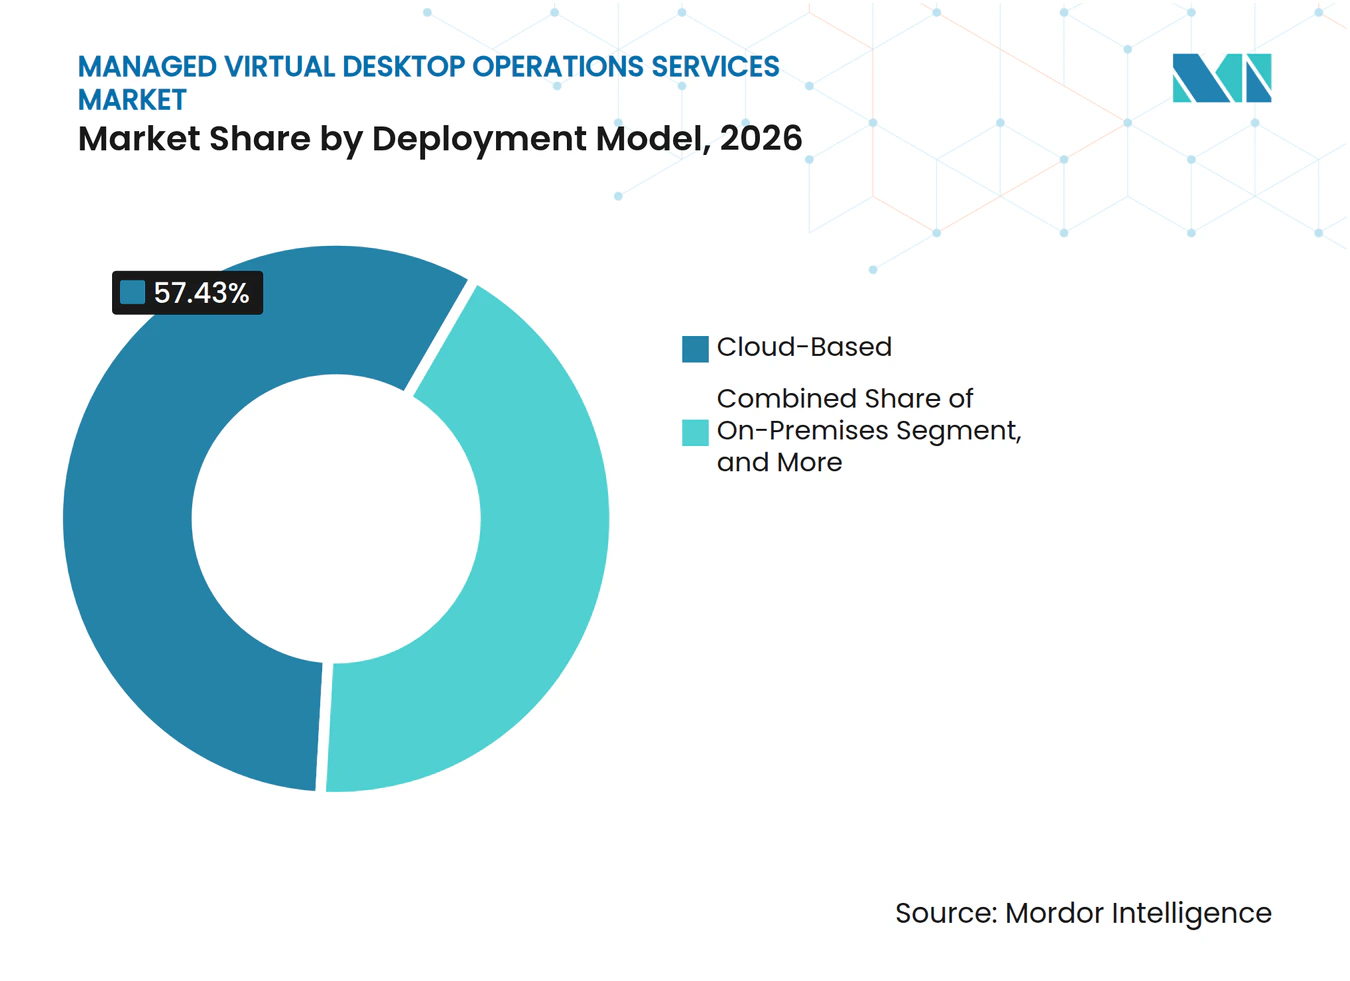
- Par modèle de déploiement, le déploiement basé sur le cloud détenait 57,43 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 14,26 % jusqu'en 2032.
- Par secteur d'utilisation final, les technologies de l'information et les télécommunications détenaient 24,37 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, tandis que la santé devrait se développer à un CAGR de 14,42 % jusqu'en 2032.
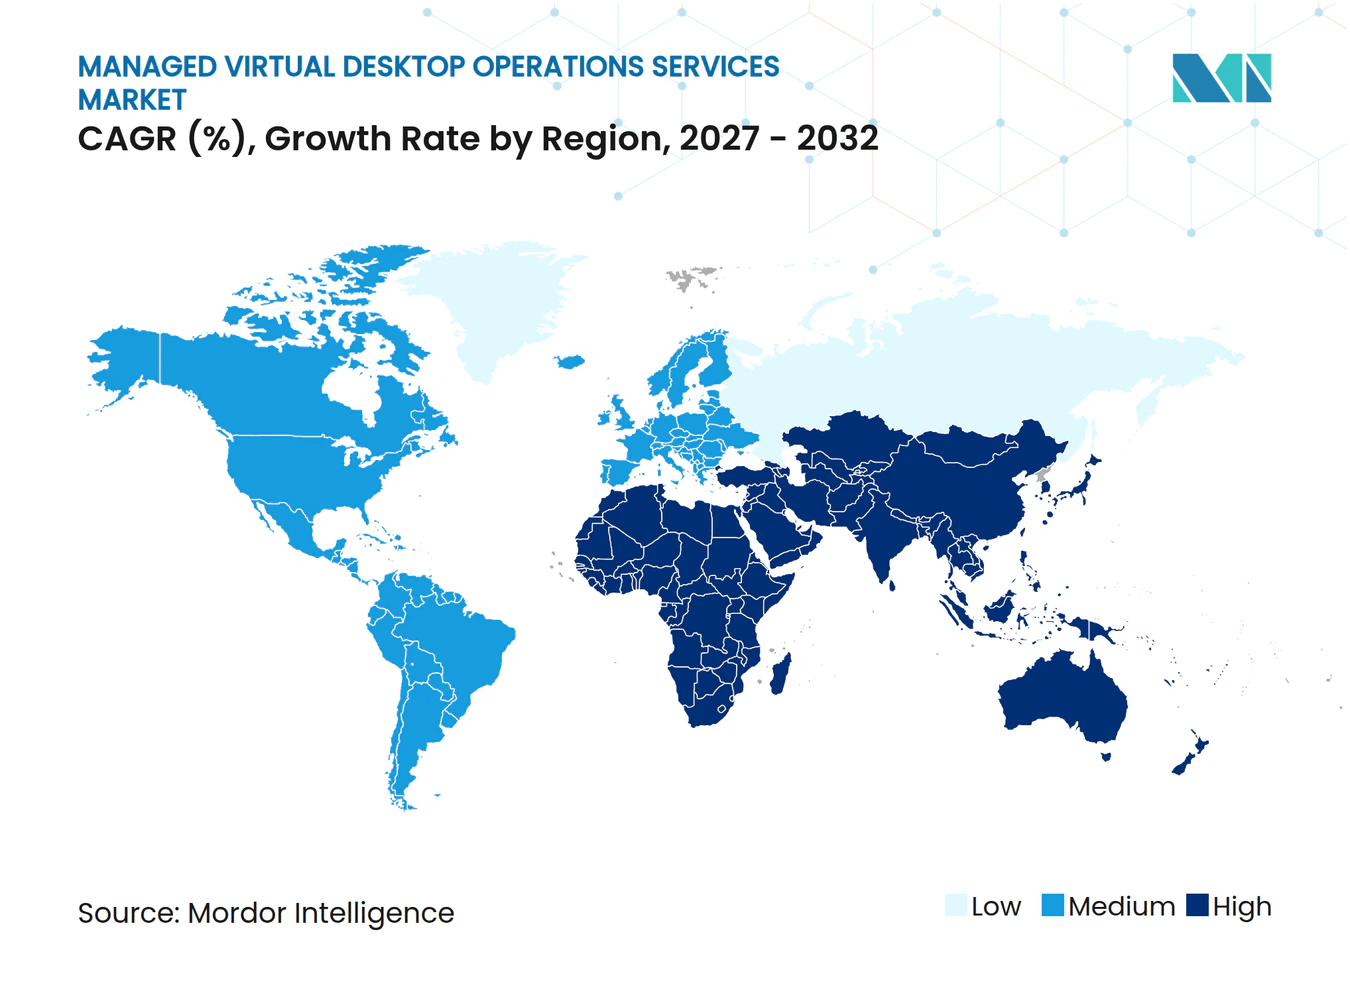
- Par géographie, l'Amérique du Nord détenait 40,63 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 14,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Normalisation du travail hybride et à distance | +3.2% | Mondial | Court terme (≤ 2 ans) |
| Exigences centralisées en matière de sécurité et de conformité | +2.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Migration vers le cloud et consommation d'infrastructure flexible | +2.4% | Mondial | Moyen terme (2-4 ans) |
| Pénurie de talents spécialisés en informatique de poste de travail | +1.9% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Opérations assistées par l'IA et analytique de l'expérience | +1.6% | Mondial | Long terme (≥ 4 ans) |
| Demande de bureaux virtuels souverains et à isolation physique | +1.0% | Europe, Moyen-Orient, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Normalisation du travail hybride et à distance
Le travail hybride nécessite désormais un support opérationnel continu plutôt qu'un programme de réponse temporaire. Les organisations gèrent couramment Azure Virtual Desktop, Windows 365, Citrix DaaS et Omnissa Horizon ensemble, ce qui accroît le besoin d'une gouvernance coordonnée. La gestion des environnements hybrides constituait le principal obstacle à la modernisation pour 47 % des répondants, devant l'optimisation des coûts à 30 %. Le marché des services gérés d'exploitation de bureaux virtuels bénéficie lorsque les prestataires peuvent migrer les charges de travail, standardiser les pratiques opérationnelles et réduire la charge liée à la multiplicité des outils d'administration.
Exigences centralisées en matière de sécurité et de conformité
Les exigences de sécurité ont orienté les achats de bureaux gérés vers des contrôles centralisés et une responsabilité formelle des services. Les bureaux virtuels gérés peuvent appliquer des politiques au niveau de la couche de session et maintenir les informations sensibles hors des points de terminaison locaux. Cette approche est pertinente pour les organisations de santé, de services financiers et gouvernementales qui ont besoin de preuves cohérentes pour les audits. Le marché des services gérés d'exploitation de bureaux virtuels bénéficie des contrats qui incluent des rapports de conformité continus, un accès chiffré et une collecte automatisée de preuves.
Migration vers le cloud et consommation d'infrastructure flexible
La migration vers le cloud prend de l'élan à mesure que les décisions de licence et de remplacement des points de terminaison convergent. Broadcom a déclaré un chiffre d'affaires lié aux logiciels d'infrastructure de 27,03 milliards USD pour l'exercice 2025, contre 21,48 milliards USD pour l'exercice 2024, à la suite de modifications apportées à son portefeuille de logiciels et à son modèle commercial. Microsoft a mis fin au support de Windows 10 en octobre 2025, tandis qu'Azure Virtual Desktop et Windows 365 proposent des sessions Windows 10 hébergées dans le cloud avec des mises à jour de sécurité étendues. Nerdio a obtenu un investissement de série C de 500 millions USD en mars 2025 à une valorisation de 1,2 milliard USD pour étendre sa plateforme d'automatisation pour Azure Virtual Desktop, Windows 365 et Microsoft 365.[1] Les organisations supportent souvent des coûts redondants lors du maintien des systèmes sur site pendant une transition vers le cloud.
Pénurie de talents spécialisés en informatique de poste de travail
La pénurie de personnel spécialisé en informatique de poste de travail soutient la demande d'équipes opérationnelles externes. Les environnements de bureau d'entreprise nécessitent désormais des connaissances en infrastructure de bureaux virtuels, PC cloud, gestion unifiée des points de terminaison, contrôles d'identité et analytique de l'expérience. Les compétences requises varient également selon la plateforme, ce qui rend difficile pour une seule équipe interne de monter en charge sur un parc mixte. Ce problème est particulièrement important pour les organisations de taille moyenne qui ne peuvent pas maintenir des spécialistes distincts pour chaque plateforme. Les prestataires peuvent utiliser l'automatisation pour gérer les tâches répétitives tout en réservant le personnel spécialisé aux incidents complexes et aux travaux de migration.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Limitations de bande passante, de latence et d'expérience utilisateur final | -1.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Incertitude sur le coût total par rapport à une infrastructure amortie | -1.4% | Mondial | Moyen terme (2-4 ans) |
| Verrouillage propriétaire des protocoles et des plateformes | -0.9% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Goulots d'étranglement liés à la modernisation des applications et à la capacité GPU | -0.7% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Limitations de bande passante, de latence et d'expérience utilisateur final
La qualité du réseau reste une limite pratique à l'adoption des bureaux virtuels, en particulier pour les utilisateurs éloignés des capacités cloud régionales. Nexthink a rapporté en 2025 que 89 % des équipes opérationnelles VDI reçoivent régulièrement des escalades d'utilisateurs, et 31 % en reçoivent quotidiennement. Les travaux intensifs en GPU, tels que la conception, le rendu et les tâches de bureau assistées par l'IA, nécessitent à la fois de bonnes performances d'affichage et une faible latence. Les prestataires peuvent atténuer le problème grâce à une capacité régionale, à l'informatique en périphérie, à une surveillance proactive et au placement des charges de travail. L'infrastructure réseau hors du contrôle du prestataire détermine encore l'expérience finale pour de nombreux utilisateurs du marché des services gérés d'exploitation de bureaux virtuels.
Incertitude sur le coût total par rapport à une infrastructure amortie
La consommation variable du cloud peut rendre les budgets de bureaux gérés plus difficiles à prévoir qu'un parc interne entièrement amorti. Les coûts varient selon les modèles d'utilisation, le stockage, la capacité graphique et les licences par poste, rendant les comparaisons de prix simples peu fiables. L'Association japonaise des logiciels a rapporté qu'un déploiement VDI sur site pour 1 200 utilisateurs nécessitait 560 millions JPY (3,6 millions USD) d'investissement initial, ce qui équivaut à 7 783 JPY (49,90 USD) par utilisateur par mois sur 60 mois. Les équipements de centres de données existants peuvent également constituer un obstacle, car les organisations doivent tenir compte de la valeur des systèmes encore utilisables. Les tarifs à engagement et les contrats hybrides progressifs peuvent réduire cette préoccupation en permettant aux charges de travail de migrer par étapes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les opérations DaaS gérées remodèlent la composition des revenusLes opérations VDI gérées représentaient 33,47 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026, reflétant l'importance continue des parcs VDI installés qui n'ont pas entièrement migré vers le cloud. De nombreuses organisations conservent ces environnements car ils hébergent des images établies, des dépendances applicatives et des processus de sécurité. Les prestataires de VDI géré accompagnent ces clients avec la surveillance, la gestion des images, la correction, les contrôles de sécurité et la réponse aux incidents. Le service permet aux organisations d'améliorer les opérations quotidiennes de bureau sans lancer un programme de migration immédiat et complet susceptible de perturber les opérations critiques. La virtualisation gérée des applications et des sessions reste pertinente lorsque les utilisateurs ont besoin d'applications individuelles plutôt que d'un bureau complet. Elle prend en charge les travailleurs aux tâches définies et les environnements réglementés qui nécessitent un accès contrôlé à un ensemble limité de systèmes. La sécurité, la conformité, la sauvegarde et la reprise après sinistre sont également de plus en plus incluses dans les contrats de base. Ce regroupement étend la responsabilité du prestataire au-delà de la simple administration de la plateforme.
Les opérations DaaS gérées devraient enregistrer un CAGR de 14,23 % jusqu'en 2032, ce qui en fait le type de service à la croissance la plus rapide du marché des services gérés d'exploitation de bureaux virtuels. Les organisations qui migrent depuis un VDI hérité préfèrent souvent un partenaire opérationnel qui prend en charge la responsabilité de la plateforme de livraison. Ce choix évite de recréer la complexité administrative interne dans un environnement cloud public. La gestion des images, des applications et des correctifs devient plus importante car les entreprises utilisent simultanément plusieurs plateformes de bureau. La surveillance, le service d'assistance et la gestion de l'expérience numérique des employés deviennent donc des éléments centraux de la gamme de services. Le secteur des services gérés d'exploitation de bureaux virtuels évolue vers des contrats qui combinent les opérations de plateforme avec des engagements mesurables sur l'expérience utilisateur.



Par taille d'entreprise :
la demande des PME s'accélère à mesure que les modèles par poste arrivent à maturitéLes grandes entreprises détenaient 71,83 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026. Leur position reflète des parcs installés importants, des contrats pluriannuels et la capacité à commander des accords de niveau de service correspondant à des exigences internes complexes. Ces organisations combinent souvent les opérations de bureaux virtuels avec la gestion des points de terminaison, le service d'assistance, les contrôles d'identité et les services de sécurité. Leur effectif mondial crée également une demande de couverture de support sur plusieurs fuseaux horaires. HCLTech a rapporté qu'elle prend en charge plus de 14 millions d'utilisateurs de points de terminaison gérés et a enregistré une croissance de la base d'utilisateurs de plus de 10 % d'une année sur l'autre dans ses 3 principales régions en 2025.[2] Les grandes entreprises peuvent utiliser les services gérés pour standardiser les opérations après des acquisitions ou lors de la consolidation de plateformes. Elles offrent également aux prestataires l'envergure contractuelle nécessaire pour investir dans des équipes de livraison dédiées. Leur processus d'achat reste exigeant car les acheteurs attendent une gouvernance, un reporting et des niveaux de service personnalisés.
Les PME devraient se développer à un CAGR de 14,87 % jusqu'en 2032. Les services gérés par poste réduisent le seuil de personnel interne requis pour déployer des bureaux virtuels. Les plateformes d'automatisation mutualisées permettent aux prestataires de services gérés d'administrer plusieurs clients plus petits au sein d'un environnement opérationnel partagé. Nerdio a déclaré plus de 23 000 clients mondiaux en octobre 2026, dont des prestataires de services gérés qui utilisent l'automatisation centralisée pour servir des clients plus petits. Ce modèle permet aux PME d'accéder à des opérations spécialisées sans constituer une équipe complète d'ingénierie de bureau. Les comptes plus petits peuvent changer de prestataire plus facilement lorsque la tarification par poste évolue, ce qui peut augmenter le risque de résiliation. Les prestataires ont besoin de packages de services clairs, d'une intégration simple et d'une tarification prévisible pour fidéliser ces clients. La taille du marché des services gérés d'exploitation de bureaux virtuels pour les PME est soutenue par des offres packagées qui rendent les contrôles de niveau entreprise accessibles aux organisations plus petites.
Par persistance des bureaux :
les modèles non persistants dominent, les bureaux persistants gagnent du terrain stratégiqueLes bureaux non persistants détenaient 54,27 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026. Ils sont largement utilisés pour les travailleurs aux tâches définies et les centres de contact car chaque nouvelle session démarre à partir d'une image propre. Cette structure réduit les besoins de stockage et limite le risque que des logiciels malveillants persistent dans les états de bureau spécifiques aux utilisateurs. Elle s'adapte également aux modèles de sécurité centralisés car le prestataire peut standardiser les applications et les paramètres pour un large groupe d'utilisateurs. Les organisations peuvent utiliser des pools non persistants lorsque les rôles des employés ont des exigences applicatives similaires. Ces bureaux fonctionnent bien pour le personnel saisonnier, les postes de travail partagés et les équipes de service standardisées. Leur faible charge opérationnelle favorise le déploiement dans des environnements à fort volume. Les prestataires peuvent également mettre à jour l'image de référence une seule fois, plutôt que de maintenir des images séparées pour chaque utilisateur.
Les bureaux persistants devraient croître à un CAGR de 14,63 % jusqu'en 2032. Ils prennent en charge les utilisateurs qui ont besoin de paramètres conservés, d'outils de développement, d'applications spécialisées ou de ressources graphiques. Le personnel de conception, les ingénieurs, les développeurs et les équipes axées sur l'IA ont souvent besoin d'un état de bureau stable qu'un pool partagé ne peut pas fournir. Microsoft a introduit une préversion de Windows 365 pour les agents en novembre 2025, positionnant les PC cloud comme des environnements persistants pour les agents d'IA qui exécutent des travaux de longue durée. Ce cas d'usage élargit la demande de livraison de bureau avec état. Les prestataires développent des contrats à plusieurs niveaux qui placent les utilisateurs à forte valeur ajoutée sur des bureaux persistants et les travailleurs aux tâches définies sur des pools non persistants. Cet équilibre aide les clients à maîtriser les coûts tout en prenant en charge des charges de travail plus exigeantes au sein d'une base d'employés en évolution. Le marché des services gérés d'exploitation de bureaux virtuels bénéficie lorsque les prestataires peuvent gérer les deux types de bureaux via un modèle opérationnel unifié.
Par modèle de déploiement :
le cloud domine tandis que le hybride propulse le prochain cycle de croissanceLe déploiement basé sur le cloud détenait 57,43 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026. Ce résultat reflète l'adoption des services de bureau cloud après l'échéance du support Windows 10 et les changements de licence VMware. Le déploiement cloud peut accélérer le provisionnement de nouveaux bureaux et permettre à la capacité de s'adapter à la demande de la main-d'œuvre. Il réduit également la nécessité de maintenir une infrastructure de bureau physique dans chaque bureau. Certaines organisations utilisent les bureaux cloud pour prendre en charge les sous-traitants, les employés à distance et les équipes de projet temporaires. D'autres les utilisent pour fournir un accès contrôlé aux applications qui ne peuvent pas rester sur les appareils des points de terminaison. La livraison cloud n'élimine pas le travail de gestion car les contrôles d'identité, d'image, de sécurité et de performance nécessitent toujours une attention quotidienne. Les prestataires gérés restent importants car ils intègrent ces activités dans un modèle de service reproductible.
Le déploiement hybride devrait se développer à un CAGR de 14,26 % jusqu'en 2032. Il offre aux organisations une voie de transition lorsqu'elles doivent conserver certaines charges de travail sur site pour des raisons de performance, de résidence des données ou d'investissement. Microsoft a annoncé Azure Virtual Desktop pour les environnements hybrides en novembre 2025, étendant la prise en charge des hôtes de session aux serveurs compatibles Arc sur Nutanix AHV, Hyper-V, VMware vSphere et l'infrastructure Windows Server physique. Nutanix a ensuite confirmé la prise en charge en préversion publique d'Azure Virtual Desktop Hybrid sur AHV en mai 2026. Ces options aident les clients à utiliser l'infrastructure existante tout en introduisant des capacités de gestion cloud. Les services hybrides donnent également aux prestataires un rôle dans la coordination de la conception réseau, de l'identité, de la politique de sécurité et du placement des charges de travail. La taille du marché des services gérés d'exploitation de bureaux virtuels pour la livraison hybride devrait bénéficier de la volonté des organisations d'éviter une dépréciation abrupte de l'infrastructure. Le secteur des services gérés d'exploitation de bureaux virtuels peut utiliser ces contrats pour construire des relations à long terme grâce à une modernisation progressive.

Par secteur d'utilisation final :
la santé mène la croissance tandis que les technologies de l'information et les télécommunications ancrent la demandeLes technologies de l'information et les télécommunications détenaient 24,37 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026. Ces organisations ont été des adopteurs précoces car leurs environnements applicatifs distribués et leurs équipes d'achat techniques s'alignaient sur la livraison de bureaux virtuels. Elles utilisent des bureaux gérés pour prendre en charge le développement, les opérations, les équipes de service et le travail de projet distribué. Le contrôle centralisé peut également les aider à protéger le code source et les systèmes clients contre les points de terminaison non gérés. La BFSI est un autre groupe d'utilisateurs important car le contrôle centralisé des bureaux prend en charge les applications de trading, la standardisation des agences et la prévention des pertes de données. Le commerce de détail et l'e-commerce utilisent des bureaux gérés pour prendre en charge les équipes de support distribuées et une main-d'œuvre flexible. L'industrie manufacturière les utilise pour livrer des applications aux usines, aux équipes d'ingénierie et aux sites de terrain. La demande des gouvernements et de la défense est en croissance, les agences ayant besoin d'un accès contrôlé aux systèmes sensibles.
La santé devrait se développer à un CAGR de 14,42 % jusqu'en 2032. Les organisations cliniques utilisent des bureaux virtuels gérés pour fournir un accès aux dossiers de santé électroniques sans stocker les informations des patients sur les postes de travail locaux. Les exigences HIPAA en matière de mesures de protection et de contrôles d'accès soutiennent les approches centralisées de traitement des informations de santé protégées. Le besoin est à la fois opérationnel et réglementaire car les cliniciens ont besoin d'un accès cohérent dans les hôpitaux, les cliniques et les environnements de soins à distance. Optimum Healthcare IT a obtenu la spécialisation avancée Microsoft Azure Virtual Desktop en 2025, illustrant les compétences spécifiques à la santé que les prestataires développent pour cet environnement. Les prestataires doivent comprendre les flux de travail cliniques, l'accès aux applications et l'importance de la disponibilité des systèmes. L'éducation et l'énergie ajoutent également de la demande grâce à la virtualisation des campus et au travail de terrain mobile. Le marché des services gérés d'exploitation de bureaux virtuels peut croître dans ces secteurs lorsque les conceptions de services reflètent les besoins opérationnels plutôt que les seules exigences d'infrastructure.
Analyse géographique
L'Amérique du Nord détenait 40,63 % de la part du marché des services gérés d'exploitation de bureaux virtuels en 2026. Les budgets des grandes entreprises et la demande réglementée de la santé, de la finance et du gouvernement soutiennent cette position. Les États-Unis restent le principal contributeur, aidés par l'activité de modernisation fédérale, notamment l'accord potentiel de CACI International de 983 millions USD sur 5 ans avec le Département de la Sécurité intérieure annoncé en septembre 2025. Le Canada développe des offres souveraines, comme en témoigne le lancement en avril 2025 du service Bureau en tant que service de ThinkOn et Altanora pour les données sensibles du secteur public. Le Mexique offre une demande supplémentaire car les centres nearshore soutiennent les organisations basées aux États-Unis avec des effectifs distribués.
L'Europe constitue une base de revenus substantielle, menée par l'Allemagne et le Royaume-Uni, où la résidence des données et la dépendance aux fournisseurs sont des considérations d'achat clés. Une enquête Parallels de 2025 a rapporté que 94 % des responsables des technologies de l'information allemands étaient préoccupés par le verrouillage des fournisseurs dans les services de bureau cloud. Les prestataires disposant de modèles hybrides portables peuvent répondre à cette préoccupation, tandis que la France, l'Italie, l'Espagne, la Russie et d'autres pays augmentent la demande grâce aux programmes numériques du secteur public. L'Amérique du Sud est une opportunité émergente, menée par le Brésil et l'Argentine, car l'infrastructure cloud soutient l'adoption dans les services financiers et les télécommunications.
L'Asie-Pacifique devrait enregistrer un CAGR de 14,93 % jusqu'en 2032, le taux régional le plus élevé du marché des services gérés d'exploitation de bureaux virtuels. L'échelle de la main-d'œuvre, l'amélioration de l'infrastructure cloud et la pénurie de talents en informatique de poste de travail soutiennent la demande au Japon, en Inde, en Chine, en Corée du Sud et en Australie. NSW Corporation a lancé un service VDI géré en avril 2025 utilisant Oracle Cloud Infrastructure et la technologie Softdrive pour les utilisateurs japonais de la fabrication et de l'architecture avec des charges de travail intensives en graphiques. L'Inde est à la fois un centre de demande majeur et un centre de livraison pour les contrats de services gérés mondiaux. L'Arabie saoudite et les Émirats arabes unis augmentent leurs achats via des programmes de cloud souverain et gouvernementaux, tandis que l'Afrique reste à un stade plus précoce d'adoption avec un potentiel à partir d'une base plus petite.
Paysage concurrentiel
Concentration du Marché
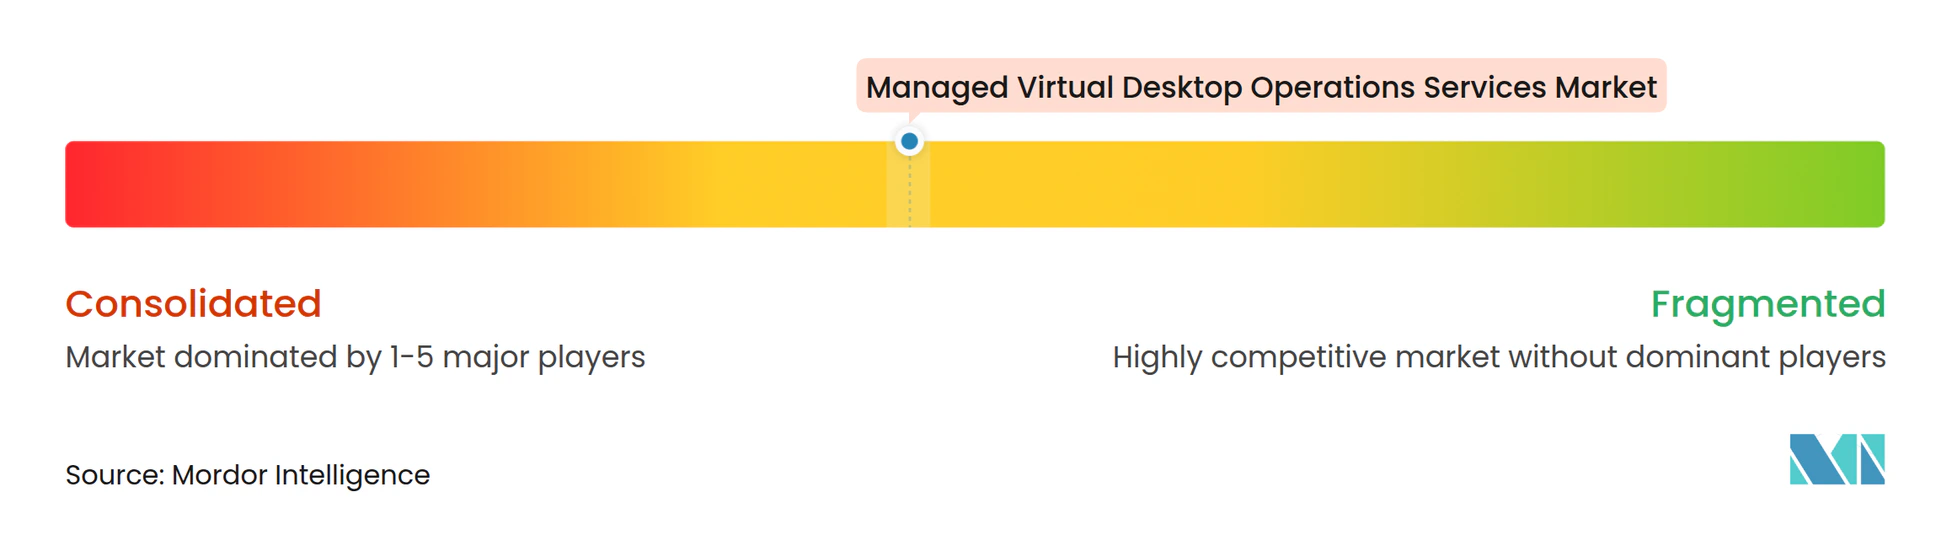
Le marché des services gérés d'exploitation de bureaux virtuels est modérément consolidé au niveau des grandes entreprises. Les grandes entreprises de services en technologies de l'information se font concurrence via des contrats de lieu de travail à long terme qui combinent les opérations de bureaux virtuels, la gestion des points de terminaison, le support du service d'assistance et la sécurité. HCLTech a rapporté plus de 14 millions d'utilisateurs de points de terminaison gérés et une croissance de la base d'utilisateurs supérieure à 10 % d'une année sur l'autre dans ses 3 principales régions en 2025. NTT DATA gère plus de 7 millions de bureaux virtuels dans le monde et utilise son accélérateur de solution Azure Virtual Desktop et sa suite Smart AI Agent dans la livraison de services gérés. Ces prestataires se font concurrence sur l'échelle, l'expertise sectorielle, la livraison locale et l'automatisation qui peut améliorer la gestion des incidents et le renouvellement des contrats.
Les spécialistes axés sur les bureaux créent une pression grâce à l'automatisation et à une expertise plus approfondie des plateformes. La série C de 500 millions USD de Nerdio en mars 2025 a financé l'expansion de sa plateforme d'automatisation de l'informatique de poste de travail. Omnissa a lancé un service d'agents d'IA en septembre 2025 pour automatiser les tâches d'espace de travail, tandis que Dizzion et Expedient ont introduit Private Cloud PC sur infrastructure Nutanix en janvier 2026 avec une réduction estimée du coût total de possession de 20 à 40 % par rapport aux alternatives de cloud public.[3] Citrix répond également aux exigences souveraines et à isolation physique du secteur public, montrant l'importance d'une livraison de conformité spécialisée.
La concurrence reflète également la demande d'opérations souveraines, de capacité GPU et de services d'expérience numérique des employés. Omnissa a étendu Horizon en septembre 2026 avec des fonctions d'espace de travail prêtes pour l'IA et une gestion unifiée des points de terminaison sur les appareils physiques et virtuels. Nexthink a lancé un produit de surveillance VDI guidé par l'IA en janvier 2025 qui offre une visibilité sur les couches client, réseau, infrastructure, bureau et application. Les prestataires qui combinent les opérations de bureau avec l'identité, la sécurité réseau, le support localisé et les données de performance peuvent répondre à un plus large éventail d'exigences des acheteurs.
Leaders du secteur des services gérés d'exploitation de bureaux virtuels
-
NTT DATA Corporation
-
HCLTech Limited
-
Tata Consultancy Services Limited
-
Capgemini SE
-
Accenture plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services gérés d'exploitation de bureaux virtuels Entreprises couvertes dans ce rapport
- NTT DATA Corporation
- HCLTech Limited
- Tata Consultancy Services Limited
- Capgemini SE
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Wipro Limited
- Fujitsu Limited
- Computacenter plc
- Atos SE
- Unisys Corporation
- Ensono Holdings, LLC
- Compucom Systems, Inc.
- Milestone Technologies, Inc.
- Stefanini International
- Microsoft Corporation
- Amazon Web Services, Inc.
- Citrix Systems, Inc.
- Omnissa, LLC
- Nutanix, Inc.
- Nerdio, Inc.
- Workspot, Inc.
- Evolve IP, LLC
- Dizzion, Inc.
- Apporto, Inc.
Développements industriels récents dans Marché des services gérés d'exploitation de bureaux virtuels
- Septembre 2026 : Omnissa a lancé des capacités d'espace de travail prêtes pour l'IA pour Horizon lors d'Omnissa ONE AMER 2026, notamment une gestion étendue des charges de travail pilotée par l'IA et une gestion unifiée des points de terminaison pour les bureaux virtuels, permettant aux administrateurs informatiques de gérer les appareils physiques et virtuels depuis une console unique et de réduire la charge de gestion des images dans les environnements hybrides.
- Mars 2026 : Citrix a lancé la plateforme Citrix pour le secteur public, une solution de bureau virtuel géré souverain et à isolation physique conçue pour les déploiements FedRAMP High, à isolation physique et les mandats de cloud souverain. La plateforme fournit des bureaux virtuels, des réseaux et un accès réseau à confiance zéro dans un modèle à locataire unique entièrement géré dans les limites régionales souveraines.
- Janvier 2026 : Dizzion et Expedient ont lancé Dizzion Private Cloud PC propulsé par l'infrastructure Nutanix, une offre DaaS entièrement gérée offrant une réduction estimée du coût total de possession de 20 à 40 % par rapport aux alternatives de cloud public. La solution offre une tarification mensuelle prévisible, des performances garanties, une mise à l'échelle élastique et un hébergement de données basé aux États-Unis pour les clients entreprises ayant des exigences de gouvernance.
- Décembre 2025 : Omnissa a publié Horizon 8 version 2512, intégrant la gestion unifiée des points de terminaison Workspace ONE directement avec Horizon 8 pour permettre la gestion unifiée des appareils physiques et des bureaux virtuels depuis une console unique, avec une inscription automatisée sur les fournisseurs de capacité vSphere, Amazon WorkSpaces Core et Nutanix AHV.
Périmètre du rapport mondial sur le marché des services gérés d'exploitation de bureaux virtuels
Le marché des services gérés d'exploitation de bureaux virtuels comprend les services tiers qui soutiennent le déploiement, la gestion, la surveillance, la maintenance, la sécurité et l'optimisation des environnements d'infrastructure de bureaux virtuels (VDI) et de bureau en tant que service (DaaS). Ces services permettent aux organisations de fournir des bureaux virtuels centralisés, sécurisés et évolutifs aux utilisateurs finaux dans des environnements informatiques sur site, cloud et hybrides.
Le rapport sur le marché des services gérés d'exploitation de bureaux virtuels est segmenté par type de service (opérations VDI gérées, opérations DaaS gérées, virtualisation gérée des applications et des sessions, gestion des images, des applications et des correctifs, surveillance, service d'assistance et gestion de l'expérience, et sécurité, conformité, sauvegarde et reprise après sinistre), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), persistance des bureaux (bureaux persistants et bureaux non persistants), modèle de déploiement (sur site, basé sur le cloud et hybride), secteur d'utilisation final (technologies de l'information et télécommunications, BFSI, santé, commerce de détail et e-commerce, industrie manufacturière, gouvernement et défense, et autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Opérations VDI gérées |
| Opérations DaaS gérées |
| Virtualisation gérée des applications et des sessions |
| Gestion des images, des applications et des correctifs |
| Surveillance, service d'assistance et gestion de l'expérience |
| Sécurité, conformité, sauvegarde et reprise après sinistre |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Bureaux persistants |
| Bureaux non persistants |
| Sur site |
| Basé sur le cloud |
| Hybride |
| Technologies de l'information et télécommunications |
| BFSI |
| Santé |
| Commerce de détail et e-commerce |
| Industrie manufacturière |
| Gouvernement et défense |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de service | Opérations VDI gérées | |
| Opérations DaaS gérées | ||
| Virtualisation gérée des applications et des sessions | ||
| Gestion des images, des applications et des correctifs | ||
| Surveillance, service d'assistance et gestion de l'expérience | ||
| Sécurité, conformité, sauvegarde et reprise après sinistre | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par persistance des bureaux | Bureaux persistants | |
| Bureaux non persistants | ||
| Par modèle de déploiement | Sur site | |
| Basé sur le cloud | ||
| Hybride | ||
| Par secteur d'utilisation final | Technologies de l'information et télécommunications | |
| BFSI | ||
| Santé | ||
| Commerce de détail et e-commerce | ||
| Industrie manufacturière | ||
| Gouvernement et défense | ||
| Autres secteurs d'utilisation final | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés d'exploitation de bureaux virtuels ?
Le marché des services gérés d'exploitation de bureaux virtuels devrait s'étendre de 4,87 milliards USD en 2026 et 5,52 milliards USD en 2027 à 10,43 milliards USD d'ici 2032, à un CAGR de 13,57 %.
Qu'est-ce qui stimule la demande de services de bureaux virtuels gérés ?
Le travail hybride, les exigences de sécurité, la migration vers le cloud et la pénurie de compétences en opérations de bureau soutiennent la demande de livraison gérée, en particulier lorsque les organisations exploitent plusieurs plateformes cloud et sur site et ont besoin d'un seul prestataire de services responsable.
Quel type de service connaît la croissance la plus rapide ?
Les opérations DaaS gérées devraient croître à un CAGR de 14,23 % jusqu'en 2032, à mesure que les organisations transfèrent les opérations de livraison de bureaux à des prestataires spécialisés.
Pourquoi les déploiements de bureaux hybrides augmentent-ils ?
Le déploiement hybride devrait croître à un CAGR de 14,26 % car il permet aux organisations de conserver certaines charges de travail sur site tout en utilisant les capacités de gestion cloud.
Quel secteur d'utilisation final devrait connaître la croissance la plus rapide ?
La santé devrait enregistrer un CAGR de 14,42 % jusqu'en 2032, soutenu par le besoin d'un accès contrôlé aux dossiers de santé électroniques, des contrôles de sécurité centralisés, une livraison fiable des applications cliniques et une réduction de l'exposition des informations des patients sur les points de terminaison locaux.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait se développer à un CAGR de 14,93 % jusqu'en 2032, soutenu par l'échelle de la main-d'œuvre, l'amélioration de la capacité cloud et la pénurie de talents spécialisés en informatique de poste de travail.