
Marktgröße und Marktanteil für verwaltete virtuelle Desktop-Betriebsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
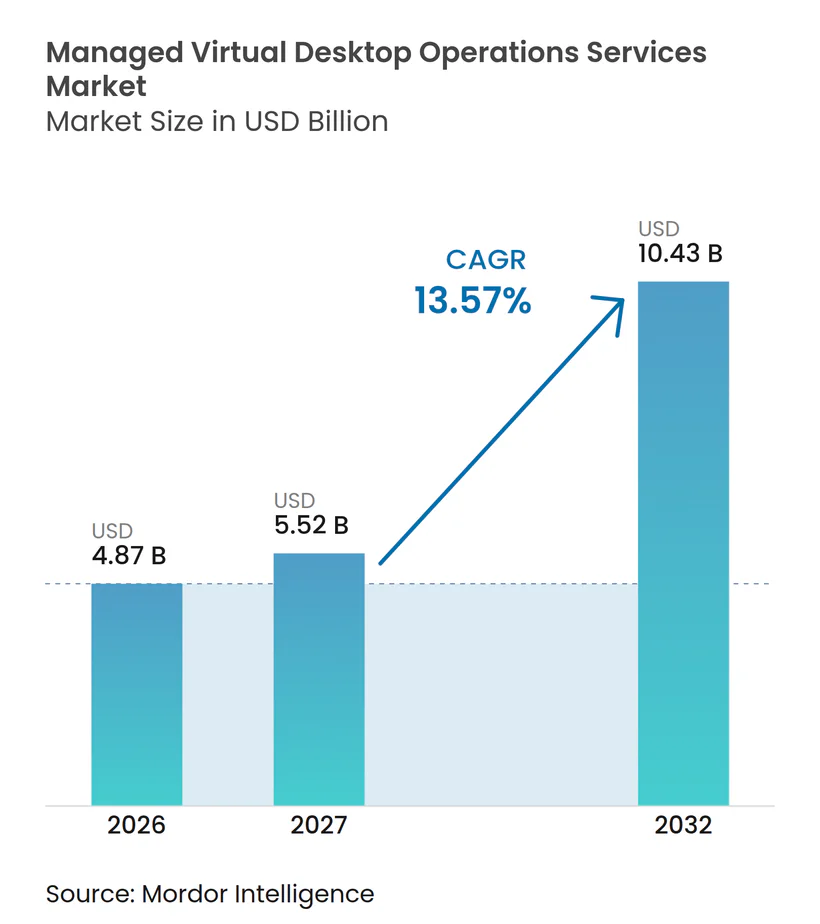
| Marktgröße (2027) | 5.52 Milliarden US-Dollar |
| Marktgröße (2032) | 10.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete virtuelle Desktop-Betriebsdienste von Mordor Intelligence
Die Marktgröße für verwaltete virtuelle Desktop-Betriebsdienste soll von 4,87 Milliarden USD im Jahr 2026 und 5,52 Milliarden USD im Jahr 2027 auf 10,43 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 13,57 % zwischen 2027 und 2032. Der Wandel von selbstverwalteter virtueller Desktop-Infrastruktur hin zu verwalteter Bereitstellung verändert die Art und Weise, wie Unternehmen Desktop-Betrieb, technischen Support, Lebenszyklusmanagement und Verantwortlichkeit für Nutzerergebnisse in zunehmend verteilten Arbeitsumgebungen planen. Der Support für Windows 10 endete im Oktober 2025, während Lizenzänderungen nach der Übernahme von VMware durch Broadcom die Kosten und Komplexität vieler bestehender Umgebungen erhöht haben. Diese Bedingungen machen phasenweise Hybridverträge relevanter, da sie Migrationen unterstützen können, ohne einen sofortigen Austausch installierter Systeme, Anwendungen, Desktop-Images oder Geschäftsprozesse zu erzwingen, die noch von etablierter lokaler Infrastruktur abhängen. Hybrides Arbeiten hat den Desktop-Betrieb auch komplexer gemacht, da Unternehmen häufig mehrere Cloud- und On-Premises-Plattformen gleichzeitig betreiben, jede mit eigenen Lizenzbedingungen, Sicherheitseinstellungen, Nutzergruppen und Verwaltungstools. Der Markt für verwaltete virtuelle Desktop-Betriebsdienste bietet Anbietern daher die Möglichkeit, Plattformmanagement, Sicherheitskontrollen, Service-Desk-Support, Erfahrungsüberwachung, Berichterstattung und strukturierte Migrationsunterstützung in einem einzigen Vertrag zu kombinieren, der Käufern ein klareres Betriebsmodell bietet.
Wichtigste Erkenntnisse des Berichts
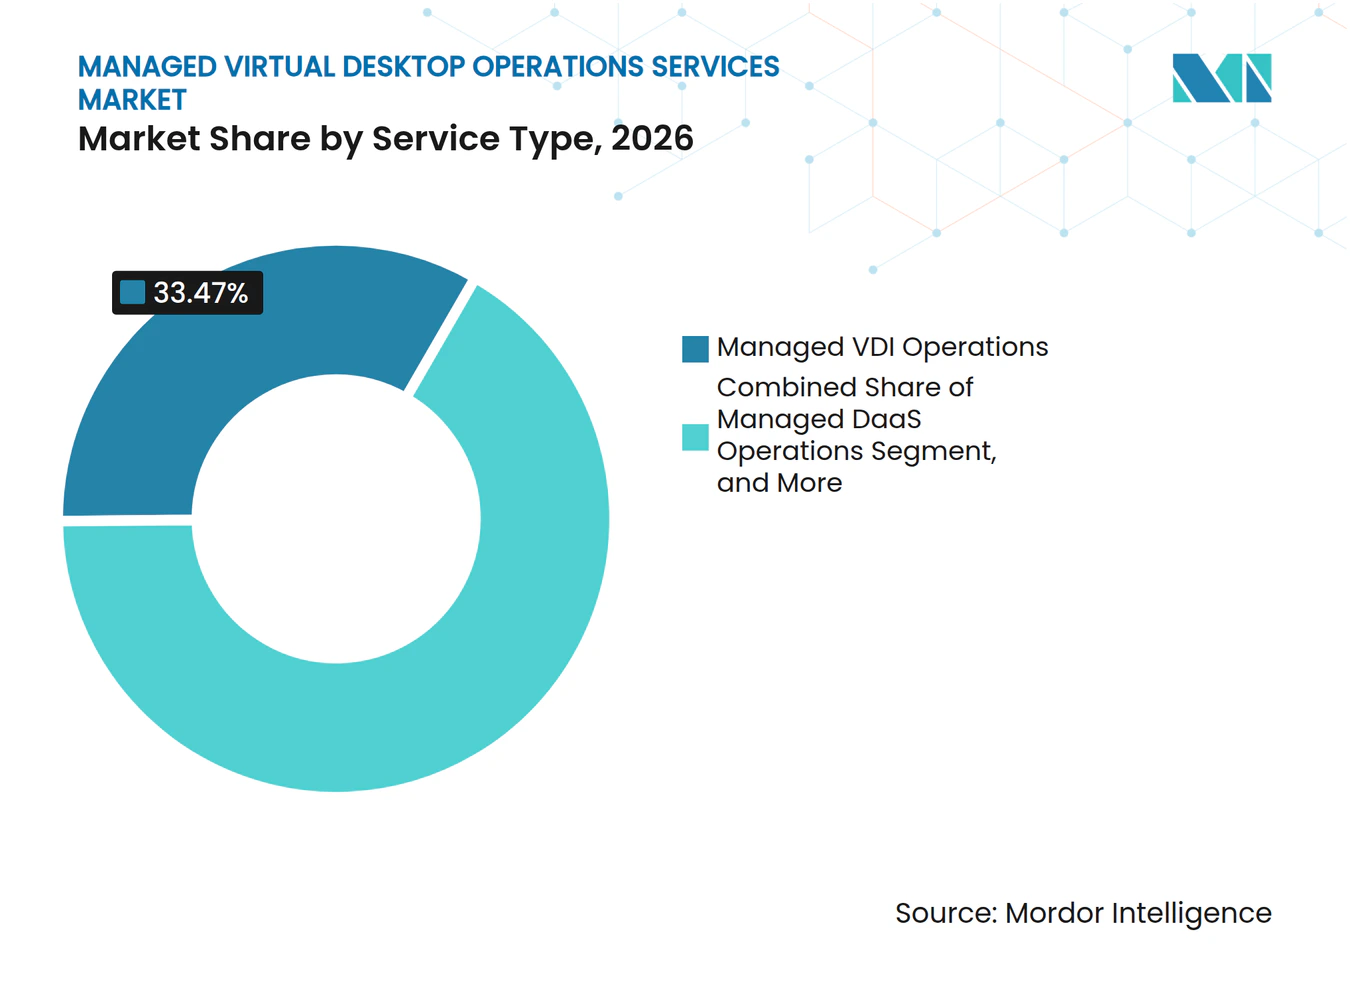
- Nach Servicetyp hielt Managed VDI Operations im Jahr 2026 einen Marktanteil von 33,47 % am Markt für verwaltete virtuelle Desktop-Betriebsdienste, während Managed DaaS Operations bis 2032 voraussichtlich mit einer CAGR von 14,23 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 71,83 % am Markt für verwaltete virtuelle Desktop-Betriebsdienste, während KMU bis 2032 voraussichtlich mit einer CAGR von 14,87 % wachsen werden.
- Nach Desktop-Persistenz hielten nicht-persistente Desktops im Jahr 2026 einen Marktanteil von 54,27 % am Markt für verwaltete virtuelle Desktop-Betriebsdienste, während persistente Desktops bis 2032 voraussichtlich mit einer CAGR von 14,63 % wachsen werden.
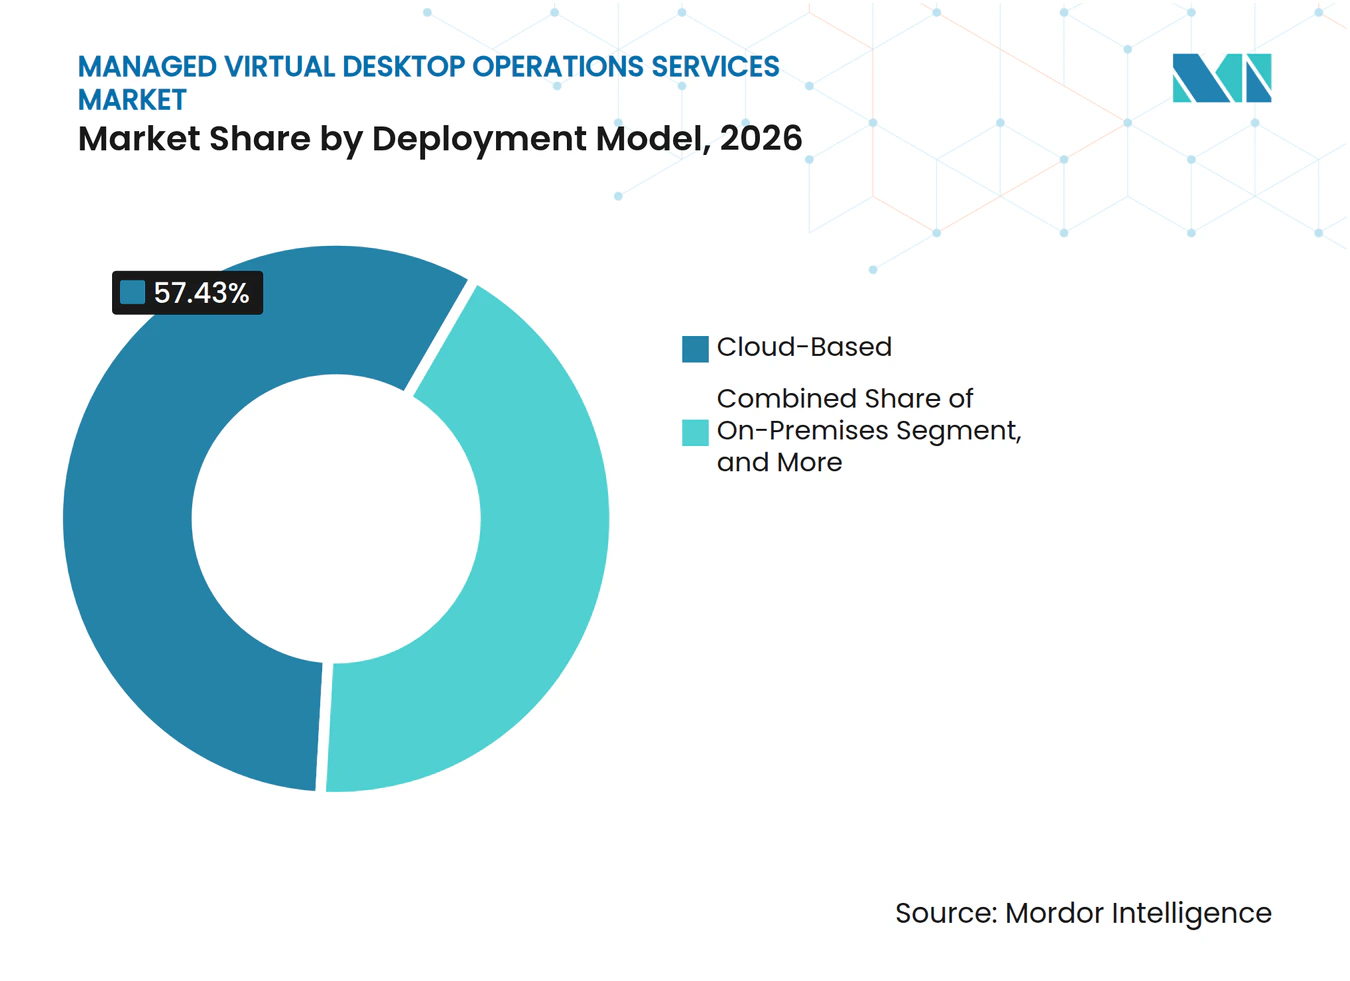
- Nach Bereitstellungsmodell hielt die cloudbasierte Bereitstellung im Jahr 2026 einen Marktanteil von 57,43 % am Markt für verwaltete virtuelle Desktop-Betriebsdienste, während die hybride Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 14,26 % wachsen wird.
- Nach Endnutzerbranche hielten Informationstechnologie und Telekommunikation im Jahr 2026 einen Marktanteil von 24,37 % am Markt für verwaltete virtuelle Desktop-Betriebsdienste, während das Gesundheitswesen bis 2032 voraussichtlich mit einer CAGR von 14,42 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 40,63 % am Markt für verwaltete virtuelle Desktop-Betriebsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 14,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Normalisierung von hybridem und mobilem Arbeiten | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Zentralisierte Sicherheits- und Compliance-Anforderungen | +2.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Cloud-Migration und flexibler Infrastrukturverbrauch | +2.4% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisierten Fachkräften im Endnutzer-Computing | +1.9% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| KI-gestützter Betrieb und Erfahrungsanalyse | +1.6% | Global | Langfristig (≥ 4 Jahre) |
| Nachfrage nach souveränen und air-gapped virtuellen Desktops | +1.0% | Europa, Naher Osten, asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Normalisierung von hybridem und mobilem Arbeiten
Hybrides Arbeiten erfordert nun kontinuierliche operative Unterstützung statt eines vorübergehenden Reaktionsprogramms. Unternehmen verwalten häufig Azure Virtual Desktop, Windows 365, Citrix DaaS und Omnissa Horizon gemeinsam, was den Bedarf an koordinierter Governance erhöht. Die Verwaltung hybrider Umgebungen war für 47 % der Befragten das führende Hindernis bei der Modernisierung, noch vor der Kostenoptimierung mit 30 %. Der Markt für verwaltete virtuelle Desktop-Betriebsdienste profitiert, wenn Anbieter Workloads migrieren, Betriebspraktiken standardisieren und die Last mehrerer Verwaltungstools reduzieren können.
Zentralisierte Sicherheits- und Compliance-Anforderungen
Sicherheitsanforderungen haben den Kauf verwalteter Desktops in Richtung zentralisierter Kontrollen und formaler Dienstleistungsverantwortung verschoben. Verwaltete virtuelle Desktops können Richtlinien auf der Sitzungsebene anwenden und sensible Informationen von lokalen Endpunkten fernhalten. Dieser Ansatz ist für Organisationen im Gesundheitswesen, in Finanzdienstleistungen und im öffentlichen Sektor relevant, die konsistente Nachweise für Audits benötigen. Der Markt für verwaltete virtuelle Desktop-Betriebsdienste profitiert von Verträgen, die kontinuierliche Compliance-Berichterstattung, verschlüsselten Zugang und automatisierte Beweiserhebung umfassen.
Cloud-Migration und flexibler Infrastrukturverbrauch
Die Cloud-Migration gewinnt an Dynamik, da Lizenzierungs- und Endpunkt-Ersatzentscheidungen zusammenlaufen. Broadcom meldete im Geschäftsjahr 2025 einen Umsatz mit Infrastruktursoftware von 27,03 Milliarden USD, gegenüber 21,48 Milliarden USD im Geschäftsjahr 2024, nach Änderungen an seinem Softwareportfolio und Geschäftsmodell. Microsoft beendete den Support für Windows 10 im Oktober 2025, während Azure Virtual Desktop und Windows 365 in der Cloud gehostete Windows-10-Sitzungen mit erweiterten Sicherheitsupdates anbieten. Nerdio sicherte sich im März 2025 eine Series-C-Investition von 500 Millionen USD bei einer Bewertung von 1,2 Milliarden USD, um seine Automatisierungsplattform für Azure Virtual Desktop, Windows 365 und Microsoft 365 auszubauen.[1] Unternehmen entstehen häufig überlappende Kosten, wenn sie On-Premises-Systeme während eines Cloud-Übergangs aufrechterhalten.
Mangel an spezialisierten Fachkräften im Endnutzer-Computing
Der Mangel an spezialisierten Fachkräften im Endnutzer-Computing unterstützt die Nachfrage nach externen Betriebsteams. Unternehmens-Desktop-Umgebungen erfordern heute Kenntnisse in virtueller Desktop-Infrastruktur, Cloud-PCs, einheitlichem Endpunktmanagement, Identitätskontrollen und Erfahrungsanalyse. Die erforderlichen Fähigkeiten variieren auch je nach Plattform, was es für ein einzelnes internes Team schwierig macht, eine gemischte Umgebung zu skalieren. Dieses Problem ist besonders wichtig für mittelgroße Unternehmen, die keine separaten Spezialisten für jede Plattform unterhalten können. Anbieter können Automatisierung einsetzen, um wiederkehrende Aufgaben zu verwalten, während Spezialisten für komplexe Vorfälle und Migrationsarbeiten reserviert werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Bandbreiten-, Latenz- und Endnutzererfahrungsbeschränkungen | -1.8% | Kernregionen des asiatisch-pazifischen Raums, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Gesamtkostenungewissheit gegenüber amortisierter Infrastruktur | -1.4% | Global | Mittelfristig (2–4 Jahre) |
| Proprietäre Protokoll- und Plattformbindung | -0.9% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Anwendungsmodernisierung und GPU-Kapazität | -0.7% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Bandbreiten-, Latenz- und Endnutzererfahrungsbeschränkungen
Die Netzwerkqualität bleibt eine praktische Grenze für die Einführung virtueller Desktops, insbesondere für Nutzer, die weit von regionalen Cloud-Kapazitäten entfernt sind. Nexthink berichtete im Jahr 2025, dass 89 % der VDI-Betriebsteams regelmäßige Nutzereskalationen erhalten und 31 % täglich. GPU-intensive Arbeiten wie Design, Rendering und KI-gestützte Desktop-Aufgaben erfordern sowohl eine starke Anzeigeleistung als auch geringe Latenz. Anbieter können das Problem durch regionale Kapazitäten, Edge Computing, proaktives Monitoring und Workload-Platzierung reduzieren. Die Netzwerkinfrastruktur außerhalb der Kontrolle des Anbieters bestimmt nach wie vor die endgültige Erfahrung für viele Nutzer im Markt für verwaltete virtuelle Desktop-Betriebsdienste.
Gesamtkostenungewissheit gegenüber amortisierter Infrastruktur
Variabler Cloud-Verbrauch kann die Budgetplanung für verwaltete Desktops schwieriger machen als bei einer vollständig amortisierten internen Infrastruktur. Die Kosten variieren je nach Nutzungsmustern, Speicher, Grafikkapazität und Lizenzierung pro Arbeitsplatz, was einfache Preisvergleiche unzuverlässig macht. Der Softwareverband Japan berichtete, dass eine On-Premises-VDI-Bereitstellung für 1.200 Nutzer eine Anfangsinvestition von 560 Millionen JPY (3,6 Millionen USD) erforderte und über 60 Monate 7.783 JPY (49,90 USD) pro Nutzer und Monat entsprach. Vorhandene Rechenzentrumsausrüstung kann ebenfalls eine Hürde darstellen, da Unternehmen den Wert von Systemen berücksichtigen müssen, die noch nutzbar sind. Preisgestaltung mit festen Nutzungszusagen und phasenweise Hybridverträge können diese Bedenken reduzieren, indem sie es ermöglichen, Workloads schrittweise zu verlagern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Managed DaaS Operations gestaltet den Umsatzmix neuManaged VDI Operations machte im Jahr 2026 33,47 % des Marktanteils für verwaltete virtuelle Desktop-Betriebsdienste aus, was die anhaltende Bedeutung installierter VDI-Umgebungen widerspiegelt, die noch nicht vollständig in die Cloud migriert sind. Viele Unternehmen behalten diese Umgebungen bei, weil sie etablierte Images, Anwendungsabhängigkeiten und Sicherheitsprozesse enthalten. Managed-VDI-Anbieter unterstützen diese Kunden mit Monitoring, Image-Management, Patching, Sicherheitskontrollen und Incident-Response. Der Service ermöglicht es Unternehmen, den täglichen Desktop-Betrieb zu verbessern, ohne ein sofortiges, umfassendes Migrationsprogramm einzuleiten, das kritische Abläufe stören könnte. Managed Application and Session Virtualization bleibt dort relevant, wo Nutzer einzelne Anwendungen statt eines vollständigen Desktops benötigen. Es unterstützt Aufgabenarbeiter und regulierte Umgebungen, die einen kontrollierten Zugang zu einer begrenzten Anzahl von Systemen erfordern. Sicherheit, Compliance, Backup und Disaster Recovery werden ebenfalls zunehmend in Basisverträge aufgenommen. Diese Bündelung erweitert die Anbieterverantwortung über die grundlegende Plattformverwaltung hinaus.
Managed DaaS Operations soll bis 2032 eine CAGR von 14,23 % verzeichnen und ist damit der am schnellsten wachsende Servicetyp im Markt für verwaltete virtuelle Desktop-Betriebsdienste. Unternehmen, die von Legacy-VDI migrieren, bevorzugen häufig einen Betriebspartner, der die Verantwortung für die Bereitstellungsplattform übernimmt. Diese Wahl vermeidet die Neuschaffung interner Verwaltungskomplexität in einer öffentlichen Cloud-Umgebung. Image-, Anwendungs- und Patch-Management werden immer wichtiger, da Unternehmen mehrere Desktop-Plattformen gleichzeitig nutzen. Monitoring, Service Desk und digitales Mitarbeitererfahrungsmanagement werden daher zu zentralen Bestandteilen des Serviceangebots. Die Branche für verwaltete virtuelle Desktop-Betriebsdienste entwickelt sich hin zu Verträgen, die Plattformbetrieb mit messbaren Nutzererfahrungsverpflichtungen kombinieren.



Nach Unternehmensgröße:
KMU-Nachfrage beschleunigt sich mit der Reife von Pro-Arbeitsplatz-ModellenGroßunternehmen hielten im Jahr 2026 71,83 % des Marktanteils für verwaltete virtuelle Desktop-Betriebsdienste. Ihre Position spiegelt große installierte Umgebungen, mehrjährige Verträge und die Fähigkeit wider, Service-Level-Vereinbarungen zu beauftragen, die komplexen internen Anforderungen entsprechen. Diese Unternehmen kombinieren virtuelle Desktop-Operationen häufig mit Endpunktmanagement, Service Desk, Identitätskontrollen und Sicherheitsdiensten. Ihre globale Belegschaft schafft auch Bedarf an Support-Abdeckung über Zeitzonen hinweg. HCLTech berichtete, dass es mehr als 14 Millionen verwaltete Endpunktnutzer unterstützt und im Jahr 2025 ein Nutzerbasiswachstum von mehr als 10 % im Jahresvergleich in seinen 3 Hauptregionen verzeichnete.[2] Großunternehmen können verwaltete Dienste nutzen, um den Betrieb nach Übernahmen oder während der Plattformkonsolidierung zu standardisieren. Sie bieten Anbietern auch die Vertragsgröße, die für Investitionen in dedizierte Lieferteams erforderlich ist. Ihr Beschaffungsprozess bleibt anspruchsvoll, da Käufer maßgeschneiderte Governance, Berichterstattung und Service-Level erwarten.
KMU sollen bis 2032 mit einer CAGR von 14,87 % wachsen. Pro-Arbeitsplatz-verwaltete Dienste reduzieren den internen Personalaufwand, der für die Bereitstellung virtueller Desktops erforderlich ist. Mandantenfähige Automatisierungsplattformen ermöglichen es Managed-Service-Providern, mehrere kleinere Kunden innerhalb einer gemeinsamen Betriebsumgebung zu verwalten. Nerdio meldete im Oktober 2026 mehr als 23.000 globale Kunden, darunter Managed-Service-Provider, die zentralisierte Automatisierung nutzen, um kleinere Kunden zu bedienen. Dieses Modell ermöglicht es KMU, auf spezialisierte Betriebsleistungen zuzugreifen, ohne ein vollständiges Desktop-Engineering-Team aufzubauen. Kleinere Konten können den Anbieter leichter wechseln, wenn sich die Pro-Arbeitsplatz-Preisgestaltung ändert, was das Abwanderungsrisiko erhöhen kann. Anbieter benötigen klare Servicepakete, einfaches Onboarding und vorhersehbare Preisgestaltung, um diese Kunden zu halten. Die Marktgröße für verwaltete virtuelle Desktop-Betriebsdienste für KMU wird durch gebündelte Angebote unterstützt, die unternehmensgerechte Kontrollen für kleinere Unternehmen zugänglich machen.
Nach Desktop-Persistenz:
Nicht-persistente Modelle dominieren, persistente Desktops gewinnen strategisch an BedeutungNicht-persistente Desktops hielten im Jahr 2026 54,27 % des Marktanteils für verwaltete virtuelle Desktop-Betriebsdienste. Sie werden häufig für Aufgabenarbeiter und Contact Center eingesetzt, da jede neue Sitzung mit einem sauberen Image beginnt. Diese Struktur reduziert den Speicherbedarf und begrenzt das Risiko, dass Malware in nutzerspezifischen Desktop-Zuständen verbleibt. Sie passt auch zu zentralisierten Sicherheitsmodellen, da der Anbieter Anwendungen und Einstellungen für eine breite Nutzergruppe standardisieren kann. Unternehmen können nicht-persistente Pools einsetzen, wenn Mitarbeiterrollen ähnliche Anwendungsanforderungen haben. Diese Desktops eignen sich gut für Saisonarbeiter, gemeinsam genutzte Workstations und standardisierte Serviceteams. Ihr geringerer Betriebsaufwand unterstützt den Einsatz in Hochvolumenumgebungen. Anbieter können das Golden Image auch einmal aktualisieren, anstatt separate Images für jeden Nutzer zu pflegen.
Persistente Desktops sollen bis 2032 mit einer CAGR von 14,63 % wachsen. Sie unterstützen Nutzer, die gespeicherte Einstellungen, Entwicklungstools, spezialisierte Anwendungen oder Grafikressourcen benötigen. Design-Mitarbeiter, Ingenieure, Entwickler und KI-fokussierte Teams benötigen häufig einen stabilen Desktop-Zustand, den ein gemeinsamer Pool nicht bieten kann. Microsoft führte im November 2025 eine Vorschau von Windows 365 für Agenten ein und positionierte Cloud-PCs als persistente Umgebungen für KI-Agenten, die länger laufende Aufgaben ausführen. Dieser Anwendungsfall erweitert die Nachfrage nach zustandsbehafteter Desktop-Bereitstellung. Anbieter entwickeln gestaffelte Verträge, die hochwertige Nutzer auf persistenten Desktops und Aufgabenarbeiter auf nicht-persistenten Pools platzieren. Dieses Gleichgewicht hilft Kunden, die Kosten zu kontrollieren und gleichzeitig anspruchsvollere Workloads in einer sich verändernden Belegschaft zu unterstützen. Der Markt für verwaltete virtuelle Desktop-Betriebsdienste profitiert, wenn Anbieter beide Desktop-Typen über ein einheitliches Betriebsmodell verwalten können.
Nach Bereitstellungsmodell:
Cloudbasierte Bereitstellung führt, während Hybrid den nächsten Wachstumszyklus antreibtDie cloudbasierte Bereitstellung hielt im Jahr 2026 57,43 % des Marktanteils für verwaltete virtuelle Desktop-Betriebsdienste. Das Ergebnis spiegelt die Einführung von Cloud-Desktop-Diensten nach dem Support-Ende von Windows 10 und den VMware-Lizenzänderungen wider. Die Cloud-Bereitstellung kann die Bereitstellung neuer Desktops beschleunigen und ermöglicht es, die Kapazität an den Personalbedarf anzupassen. Sie reduziert auch den Bedarf, physische Desktop-Infrastruktur in jedem Büro zu unterhalten. Einige Unternehmen nutzen Cloud-Desktops, um Auftragnehmer, Remote-Mitarbeiter und temporäre Projektteams zu unterstützen. Andere nutzen sie, um kontrollierten Zugang zu Anwendungen bereitzustellen, die nicht auf Endpunktgeräten verbleiben können. Die Cloud-Bereitstellung eliminiert keine Verwaltungsarbeit, da Identitäts-, Image-, Sicherheits- und Leistungskontrollen weiterhin tägliche Aufmerksamkeit erfordern. Verwaltete Anbieter bleiben wichtig, weil sie diese Aktivitäten in ein wiederholbares Servicemodell einbringen.
Die hybride Bereitstellung soll bis 2032 mit einer CAGR von 14,26 % wachsen. Sie bietet Unternehmen einen Übergangspfad, wenn sie ausgewählte Workloads aus Leistungs-, Datenresidenz- oder Investitionsgründen On-Premises behalten müssen. Microsoft kündigte im November 2025 Azure Virtual Desktop für hybride Umgebungen an und erweiterte den Sitzungshost-Support auf Arc-fähige Server über Nutanix AHV, Hyper-V, VMware vSphere und physische Windows-Server-Infrastruktur. Nutanix bestätigte dann im Mai 2026 die öffentliche Vorschauunterstützung für Azure Virtual Desktop Hybrid auf AHV. Diese Optionen helfen Kunden, vorhandene Infrastruktur zu nutzen und gleichzeitig Cloud-Verwaltungsfähigkeiten einzuführen. Hybriddienste geben Anbietern auch eine Rolle bei der Koordination von Netzwerkdesign, Identität, Sicherheitsrichtlinien und Workload-Platzierung. Die Marktgröße für verwaltete virtuelle Desktop-Betriebsdienste für hybride Bereitstellung soll davon profitieren, dass Unternehmen eine abrupte Infrastrukturabschreibung vermeiden wollen. Die Branche für verwaltete virtuelle Desktop-Betriebsdienste kann diese Verträge nutzen, um durch phasenweise Modernisierung langfristige Beziehungen aufzubauen.

Nach Endnutzerbranche:
Gesundheitswesen führt das Wachstum an, während IT und Telekommunikation die Nachfrage verankernInformationstechnologie und Telekommunikation hielten im Jahr 2026 24,37 % des Marktanteils für verwaltete virtuelle Desktop-Betriebsdienste. Diese Unternehmen waren frühe Anwender, da ihre verteilten Anwendungsumgebungen und technischen Beschaffungsteams gut zur virtuellen Desktop-Bereitstellung passten. Sie nutzen verwaltete Desktops zur Unterstützung von Entwicklung, Betrieb, Serviceteams und verteilter Projektarbeit. Zentralisierte Kontrolle kann ihnen auch helfen, Quellcode und Kundensysteme vor nicht verwalteten Endpunkten zu schützen. BFSI ist eine weitere wichtige Nutzergruppe, da zentralisierte Desktop-Kontrolle Handelsanwendungen, Filialstandardisierung und Datenverlustprävention unterstützt. Einzelhandel und E-Commerce nutzen verwaltete Desktops zur Unterstützung verteilter Support-Teams und einer flexiblen Belegschaft. Das verarbeitende Gewerbe nutzt sie, um Anwendungen an Werke, Ingenieurteams und Außenstandorte bereitzustellen. Die Nachfrage aus dem öffentlichen Sektor und der Verteidigung wächst, wo Behörden kontrollierten Zugang zu sensiblen Systemen benötigen.
Das Gesundheitswesen soll bis 2032 mit einer CAGR von 14,42 % wachsen. Klinische Organisationen nutzen verwaltete virtuelle Desktops, um Zugang zu elektronischen Gesundheitsakten bereitzustellen, ohne Patientendaten auf lokalen Workstations zu speichern. HIPAA-Anforderungen für Schutzmaßnahmen und Zugriffskontrollen unterstützen zentralisierte Ansätze zur Handhabung geschützter Gesundheitsinformationen. Der Bedarf ist sowohl operativer als auch regulatorischer Natur, da Kliniker konsistenten Zugang über Krankenhäuser, Kliniken und Fernversorgungseinrichtungen hinweg benötigen. Optimum Healthcare IT erlangte im Jahr 2025 die Microsoft Azure Virtual Desktop Advanced Specialization und veranschaulicht damit die gesundheitsspezifischen Fähigkeiten, die Anbieter für diese Umgebung aufbauen. Anbieter müssen klinische Arbeitsabläufe, Anwendungszugang und die Bedeutung der Systemverfügbarkeit verstehen. Bildung und Energie fügen ebenfalls Nachfrage durch Campus-Virtualisierung und mobile Feldarbeit hinzu. Der Markt für verwaltete virtuelle Desktop-Betriebsdienste kann in diesen Sektoren wachsen, wenn Servicedesigns operative Anforderungen widerspiegeln und nicht nur Infrastrukturanforderungen.
Geografische Analyse
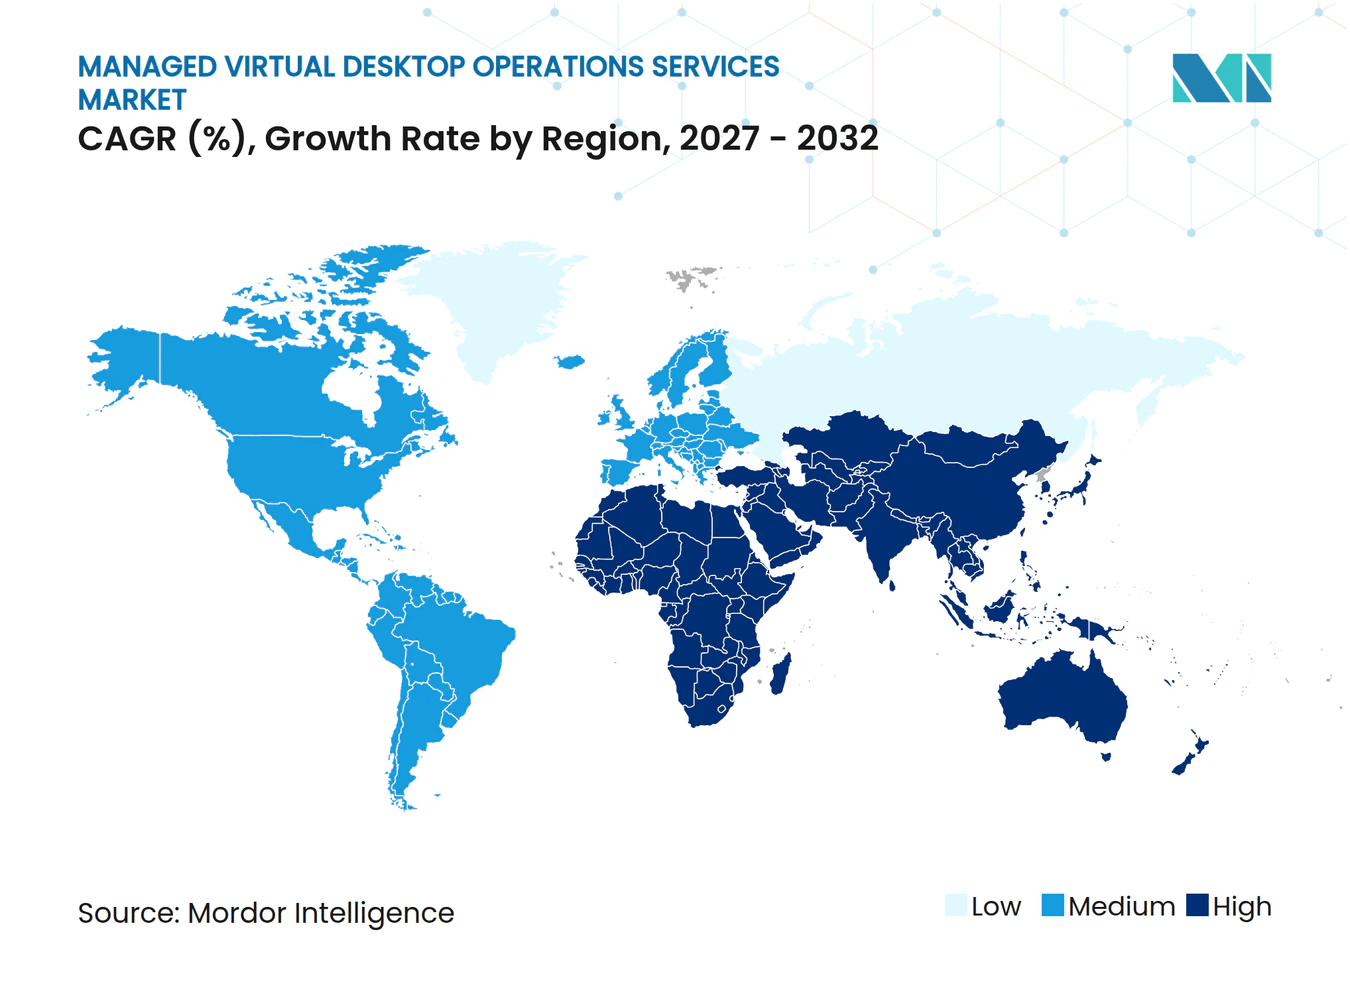
Nordamerika hielt im Jahr 2026 40,63 % des Marktanteils für verwaltete virtuelle Desktop-Betriebsdienste. Große Unternehmensbudgets und regulierte Nachfrage aus dem Gesundheitswesen, dem Finanzsektor und dem öffentlichen Sektor stützen diese Position. Die Vereinigten Staaten bleiben der größte Beitragszahler, unterstützt durch föderale Modernisierungsaktivitäten, einschließlich des potenziellen 983 Millionen USD, 5-Jahres-Vertrags von CACI International mit dem Ministerium für Innere Sicherheit, der im September 2025 angekündigt wurde. Kanada entwickelt souveräne Angebote, wie ThinkOns und Altanoras Desktop-as-a-Service-Launch im April 2025 für sensible Daten des öffentlichen Sektors zeigt. Mexiko bietet zusätzliche Nachfrage, da Nearshore-Zentren US-amerikanische Unternehmen mit verteilten Belegschaften unterstützen.
Europa ist eine bedeutende Umsatzbasis, angeführt von Deutschland und dem Vereinigten Königreich, wo Datenresidenz und Anbieterabhängigkeit wichtige Kaufentscheidungskriterien sind. Eine Parallels-Umfrage aus dem Jahr 2025 ergab, dass 94 % der deutschen IT-Führungskräfte besorgt über Anbieterabhängigkeit bei Cloud-Desktop-Diensten waren. Anbieter mit portablen Hybridmodellen können auf diese Bedenken reagieren, während Frankreich, Italien, Spanien, Russland und andere Länder die Nachfrage durch digitale Programme des öffentlichen Sektors steigern. Südamerika ist eine aufkommende Chance, angeführt von Brasilien und Argentinien, da Cloud-Infrastruktur die Einführung in Finanzdienstleistungen und Telekommunikation unterstützt.
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 14,93 % wachsen, der höchsten regionalen Rate im Markt für verwaltete virtuelle Desktop-Betriebsdienste. Belegschaftsgröße, verbesserte Cloud-Infrastruktur und begrenztes Fachpersonal im Endnutzer-Computing unterstützen die Nachfrage in Japan, Indien, China, Südkorea und Australien. NSW Corporation startete im April 2025 einen verwalteten VDI-Dienst unter Verwendung von Oracle Cloud Infrastructure und Softdrive-Technologie für japanische Fertigungs- und Architekturnutzer mit grafikintensiven Workloads. Indien ist sowohl ein wichtiges Nachfragezentrum als auch ein Lieferzentrum für globale Managed-Service-Verträge. Saudi-Arabien und die Vereinigten Arabischen Emirate steigern ihre Beschaffung durch souveräne Cloud- und Regierungsprogramme, während Afrika in der Einführung noch früher ist, mit Potenzial aus einer kleineren Basis.
Wettbewerbslandschaft
Marktkonzentration
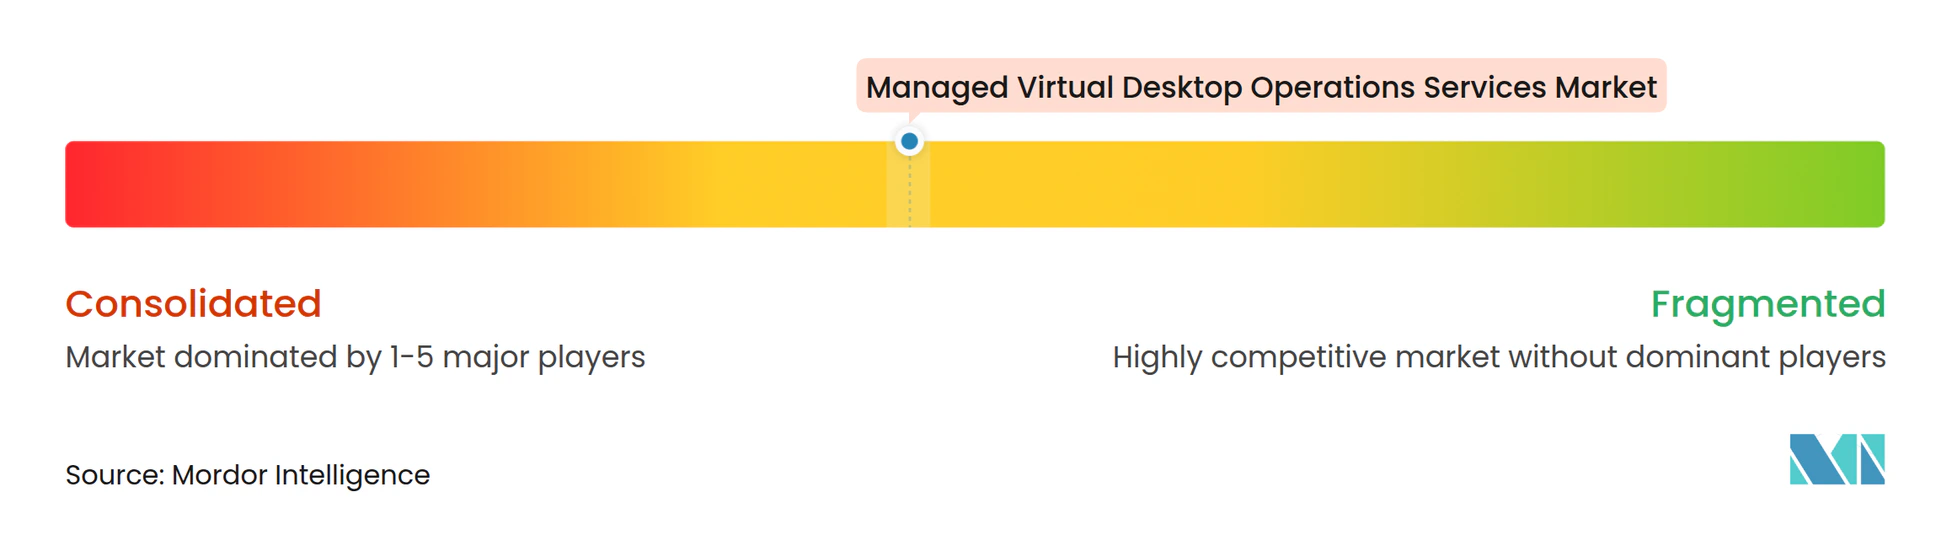
Der Markt für verwaltete virtuelle Desktop-Betriebsdienste ist auf der Unternehmensebene mäßig konsolidiert. Globale IT-Dienstleistungsunternehmen konkurrieren durch langfristige Arbeitsplatzverträge, die virtuelle Desktop-Operationen, Endpunktmanagement, Service-Desk-Support und Sicherheit kombinieren. HCLTech meldete mehr als 14 Millionen verwaltete Endpunktnutzer und ein Nutzerbasiswachstum von über 10 % im Jahresvergleich in seinen 3 Hauptregionen im Jahr 2025. NTT DATA verwaltet weltweit mehr als 7 Millionen virtuelle Desktops und setzt seinen Azure Virtual Desktop Solution Accelerator und seine Smart AI Agent Suite in der verwalteten Servicebereitstellung ein. Diese Anbieter konkurrieren durch Skalierung, Branchenexpertise, lokale Bereitstellung und Automatisierung, die das Incident-Management und die Vertragsverlängerung verbessern können.
Desktop-fokussierte Spezialisten erzeugen Druck durch Automatisierung und tiefere Plattformexpertise. Nerdios Series-C-Finanzierung von 500 Millionen USD im März 2025 finanzierte den Ausbau seiner Automatisierungsplattform für Endnutzer-Computing. Omnissa startete im September 2025 einen KI-agentischen Dienst zur Automatisierung von Arbeitsplatzaufgaben, während Dizzion und Expedient im Januar 2026 Private Cloud PC auf Nutanix-Infrastruktur mit einer geschätzten Reduzierung der Gesamtbetriebskosten von 20–40 % im Vergleich zu öffentlichen Cloud-Alternativen einführten.[3] Citrix adressiert auch souveräne und air-gapped Anforderungen des öffentlichen Sektors und zeigt damit die Bedeutung spezialisierter Compliance-Bereitstellung.
Der Wettbewerb spiegelt auch die Nachfrage nach souveränem Betrieb, GPU-Kapazität und digitalen Mitarbeitererfahrungsdiensten wider. Omnissa erweiterte Horizon im September 2026 mit KI-fähigen Arbeitsplatzfunktionen und einheitlichem Endpunktmanagement für physische und virtuelle Geräte. Nexthink brachte im Januar 2025 ein KI-geführtes VDI-Monitoring-Produkt auf den Markt, das Transparenz über Client-, Netzwerk-, Infrastruktur-, Desktop- und Anwendungsebenen bietet. Anbieter, die Desktop-Operationen mit Identität, Netzwerksicherheit, lokalem Support und Leistungsdaten kombinieren, können ein breiteres Spektrum an Käuferanforderungen erfüllen.
Branchenführer im Bereich verwaltete virtuelle Desktop-Betriebsdienste
-
NTT DATA Corporation
-
HCLTech Limited
-
Tata Consultancy Services Limited
-
Capgemini SE
-
Accenture plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete virtuelle Desktop-Betriebsdienste Unternehmen in diesem Bericht
- NTT DATA Corporation
- HCLTech Limited
- Tata Consultancy Services Limited
- Capgemini SE
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Wipro Limited
- Fujitsu Limited
- Computacenter plc
- Atos SE
- Unisys Corporation
- Ensono Holdings, LLC
- Compucom Systems, Inc.
- Milestone Technologies, Inc.
- Stefanini International
- Microsoft Corporation
- Amazon Web Services, Inc.
- Citrix Systems, Inc.
- Omnissa, LLC
- Nutanix, Inc.
- Nerdio, Inc.
- Workspot, Inc.
- Evolve IP, LLC
- Dizzion, Inc.
- Apporto, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete virtuelle Desktop-Betriebsdienste
- September 2026: Omnissa veröffentlichte KI-fähige Arbeitsplatzfunktionen für Horizon auf der Omnissa ONE AMER 2026, einschließlich erweitertem KI-gesteuertem Workload-Management und einheitlichem Endpunktmanagement für virtuelle Desktops, das IT-Administratoren ermöglicht, physische und virtuelle Geräte von einer einzigen Konsole aus zu verwalten und den Image-Management-Aufwand in hybriden Umgebungen zu reduzieren.
- März 2026: Citrix startete die Citrix Platform for Public Sector, eine souveräne und air-gapped verwaltete virtuelle Desktop-Lösung, die für FedRAMP High, air-gapped Bereitstellungen und souveräne Cloud-Mandate konzipiert ist. Die Plattform liefert virtuelle Desktops, Netzwerke und Zero-Trust-Netzwerkzugang in einem Single-Tenant-Modell, das vollständig innerhalb souveräner regionaler Grenzen verwaltet wird.
- Januar 2026: Dizzion und Expedient starteten Dizzion Private Cloud PC auf Nutanix-Infrastruktur, ein vollständig verwaltetes DaaS-Angebot mit einer geschätzten Reduzierung der Gesamtbetriebskosten von 20–40 % gegenüber öffentlichen Cloud-Alternativen. Die Lösung bietet vorhersehbare monatliche Preisgestaltung, garantierte Leistung, elastische Skalierung und US-amerikanisches Daten-Hosting für Unternehmenskunden mit Governance-Anforderungen.
- Dezember 2025: Omnissa veröffentlichte Horizon 8 Version 2512 und integrierte Workspace ONE Unified Endpoint Management direkt in Horizon 8, um die einheitliche Verwaltung physischer Geräte und virtueller Desktops von einer einzigen Konsole aus zu ermöglichen, mit automatisierter Registrierung über vSphere, Amazon WorkSpaces Core und Nutanix AHV Kapazitätsanbieter.
Berichtsumfang des globalen Marktes für verwaltete virtuelle Desktop-Betriebsdienste
Der Markt für verwaltete virtuelle Desktop-Betriebsdienste umfasst Drittanbieter-Dienste, die die Bereitstellung, Verwaltung, Überwachung, Wartung, Sicherheit und Optimierung von virtueller Desktop-Infrastruktur (VDI) und Desktop-as-a-Service (DaaS)-Umgebungen unterstützen. Diese Dienste ermöglichen es Unternehmen, zentralisierte, sichere und skalierbare virtuelle Desktops für Endnutzer in On-Premises-, Cloud- und hybriden IT-Umgebungen bereitzustellen.
Der Bericht über den Markt für verwaltete virtuelle Desktop-Betriebsdienste ist segmentiert nach Servicetyp (Managed VDI Operations, Managed DaaS Operations, verwaltete Anwendungs- und Sitzungsvirtualisierung, Image-, Anwendungs- und Patch-Management, Monitoring, Service Desk und Erfahrungsmanagement sowie Sicherheit, Compliance, Backup und Disaster Recovery), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Desktop-Persistenz (persistente Desktops und nicht-persistente Desktops), Bereitstellungsmodell (On-Premises, cloudbasiert und hybrid), Endnutzerbranche (Informationstechnologie und Telekommunikation, BFSI, Gesundheitswesen, Einzelhandel und E-Commerce, verarbeitendes Gewerbe, öffentlicher Sektor und Verteidigung sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed VDI Operations |
| Managed DaaS Operations |
| Verwaltete Anwendungs- und Sitzungsvirtualisierung |
| Image-, Anwendungs- und Patch-Management |
| Monitoring, Service Desk und Erfahrungsmanagement |
| Sicherheit, Compliance, Backup und Disaster Recovery |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Persistente Desktops |
| Nicht-persistente Desktops |
| On-Premises |
| Cloudbasiert |
| Hybrid |
| Informationstechnologie und Telekommunikation |
| BFSI |
| Gesundheitswesen |
| Einzelhandel und E-Commerce |
| Verarbeitendes Gewerbe |
| Öffentlicher Sektor und Verteidigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Managed VDI Operations | |
| Managed DaaS Operations | ||
| Verwaltete Anwendungs- und Sitzungsvirtualisierung | ||
| Image-, Anwendungs- und Patch-Management | ||
| Monitoring, Service Desk und Erfahrungsmanagement | ||
| Sicherheit, Compliance, Backup und Disaster Recovery | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Desktop-Persistenz | Persistente Desktops | |
| Nicht-persistente Desktops | ||
| Nach Bereitstellungsmodell | On-Premises | |
| Cloudbasiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Informationstechnologie und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen | ||
| Einzelhandel und E-Commerce | ||
| Verarbeitendes Gewerbe | ||
| Öffentlicher Sektor und Verteidigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete virtuelle Desktop-Betriebsdienste?
Der Markt für verwaltete virtuelle Desktop-Betriebsdienste soll von 4,87 Milliarden USD im Jahr 2026 und 5,52 Milliarden USD im Jahr 2027 auf 10,43 Milliarden USD bis 2032 wachsen, mit einer CAGR von 13,57 %.
Was treibt die Nachfrage nach verwalteten virtuellen Desktop-Diensten an?
Hybrides Arbeiten, Sicherheitsanforderungen, Cloud-Migration und der Mangel an Desktop-Betriebsfachkräften unterstützen die Nachfrage nach verwalteter Bereitstellung, insbesondere dort, wo Unternehmen mehrere Cloud- und On-Premises-Plattformen betreiben und einen einzigen verantwortlichen Dienstleister benötigen.
Welcher Servicetyp wächst am schnellsten?
Managed DaaS Operations soll bis 2032 mit einer CAGR von 14,23 % wachsen, da Unternehmen den Desktop-Bereitstellungsbetrieb an Spezialanbieter übertragen.
Warum nehmen hybride Desktop-Bereitstellungen zu?
Die hybride Bereitstellung soll mit einer CAGR von 14,26 % wachsen, da sie Unternehmen ermöglicht, ausgewählte On-Premises-Workloads beizubehalten und gleichzeitig Cloud-Verwaltungsfähigkeiten zu nutzen.
Welcher Endnutzersektor soll am schnellsten wachsen?
Das Gesundheitswesen soll bis 2032 eine CAGR von 14,42 % verzeichnen, unterstützt durch den Bedarf an kontrolliertem Zugang zu elektronischen Gesundheitsakten, zentralisierten Sicherheitskontrollen, zuverlässiger klinischer Anwendungsbereitstellung und reduzierter Exposition von Patientendaten auf lokalen Endpunkten.
Welche Region soll am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 14,93 % wachsen, unterstützt durch Belegschaftsgröße, verbesserte Cloud-Kapazität und einen Mangel an spezialisierten Fachkräften im Endnutzer-Computing.