
マネージド仮想デスクトップ運用サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 5.52 十億米ドル |
| 市場規模 (2032) | 10.43 十億米ドル |
| 成長率 (2027 - 2032) | 13.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド仮想デスクトップ運用サービス市場分析
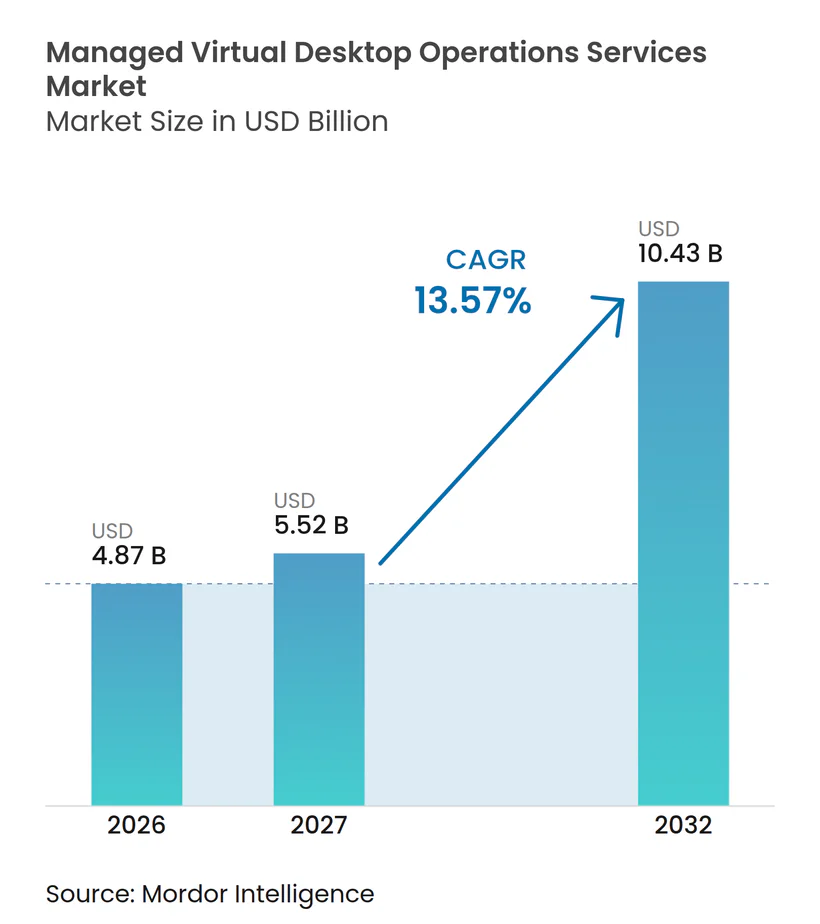
マネージド仮想デスクトップ運用サービス市場規模は、2026年の4.87 ビリオン 米ドルおよび2027年の5.52 ビリオン 米ドルから、2032年までに10.43 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 13.57%を記録すると測されています。自己管理型仮想デスクトップインフラからマネージド型デリバリーへのシフトは、組織がデスクトップ運用、テクニカルサポート、ライフサイクル管理、およびますます分散化する労働環境全体にわたるユーザー成果への説明責任をどのように計画するかを変えつつあります。Windows 10のサポートは2025年10月に終了し、BroadcomによるVMware買収後のライセンス変更により、既存の多くのシステムのコストと複雑性が増大しています。これらの状況により、段階的なハイブリッド契約の関連性が高まっています。なぜなら、インストール済みシステム、アプリケーション、デスクトップイメージ、または確立されたローカルインフラに依存するビジネスプロセスを即時に置き換えることなく、移行をサポートできるからです。ハイブリッドワークはまた、企業がそれぞれ異なるライセンス条件、セキュリティ設定、ユーザーグループ、および管理ツールを持つ複数のクラウドおよびオンプレミスプラットフォームを同時に運用することが多いため、デスクトップ運用をより複雑にしています。マネージ仮想デスクトップ運用サービス市場は、プロバイダーがプラットフォーム管理、セキュリティコントロール、サービスデスクサポート、エクスペリエンスモニタリング、レポーティング、および構造化された移行サポートを、購入者により明確な運用モデルを提供する一つの契約にまとめる機会を提供しています。
主要レポートのポイント
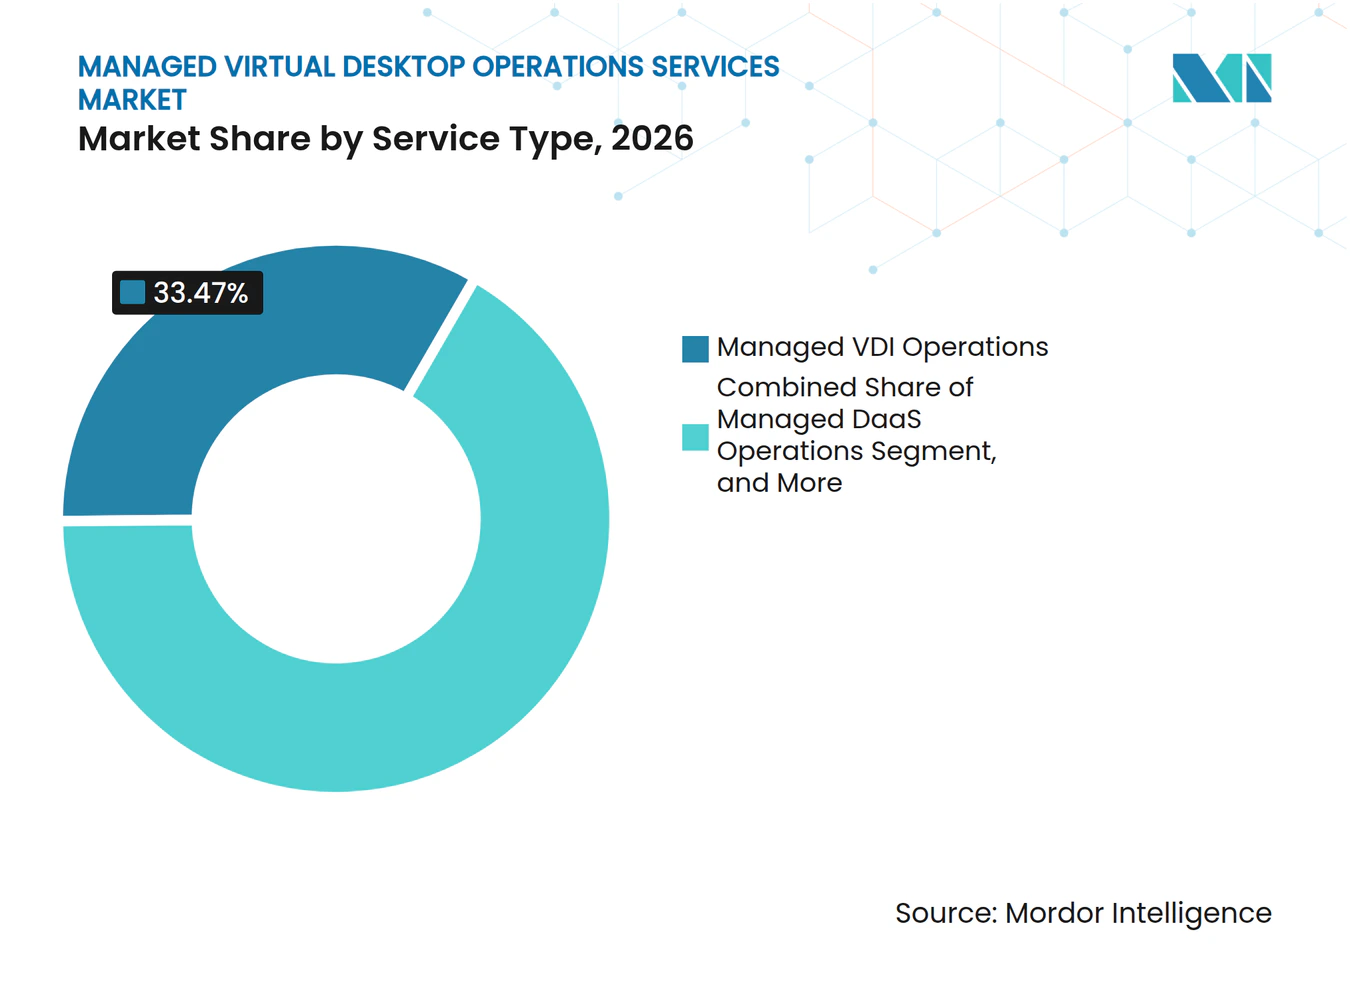
- サービスタイプ別では、マネージドVDI運用が2026年のマネージド仮想デスクトップ運用サービス市場シェアの33.47%を占め、マネージドDaaS運用は2032年までに14.23%のCAGRで拡大すると予測されています。
- 企業規模別では、大企業が2026年のマネージド仮想デスクトップ運用サービス市場シェアの71.83%を占め、中小企業は2032年までに14.87%のCAGRで拡大すると予測されています。
- デスクトップ永続性別では、非永続的デスクトップが2026年のマネージド仮想デスクトップ運用サービス市場シェアの54.27%を占め、永続的デスクトップは2032年までに14.63%のCAGRで拡大すると予測されています。
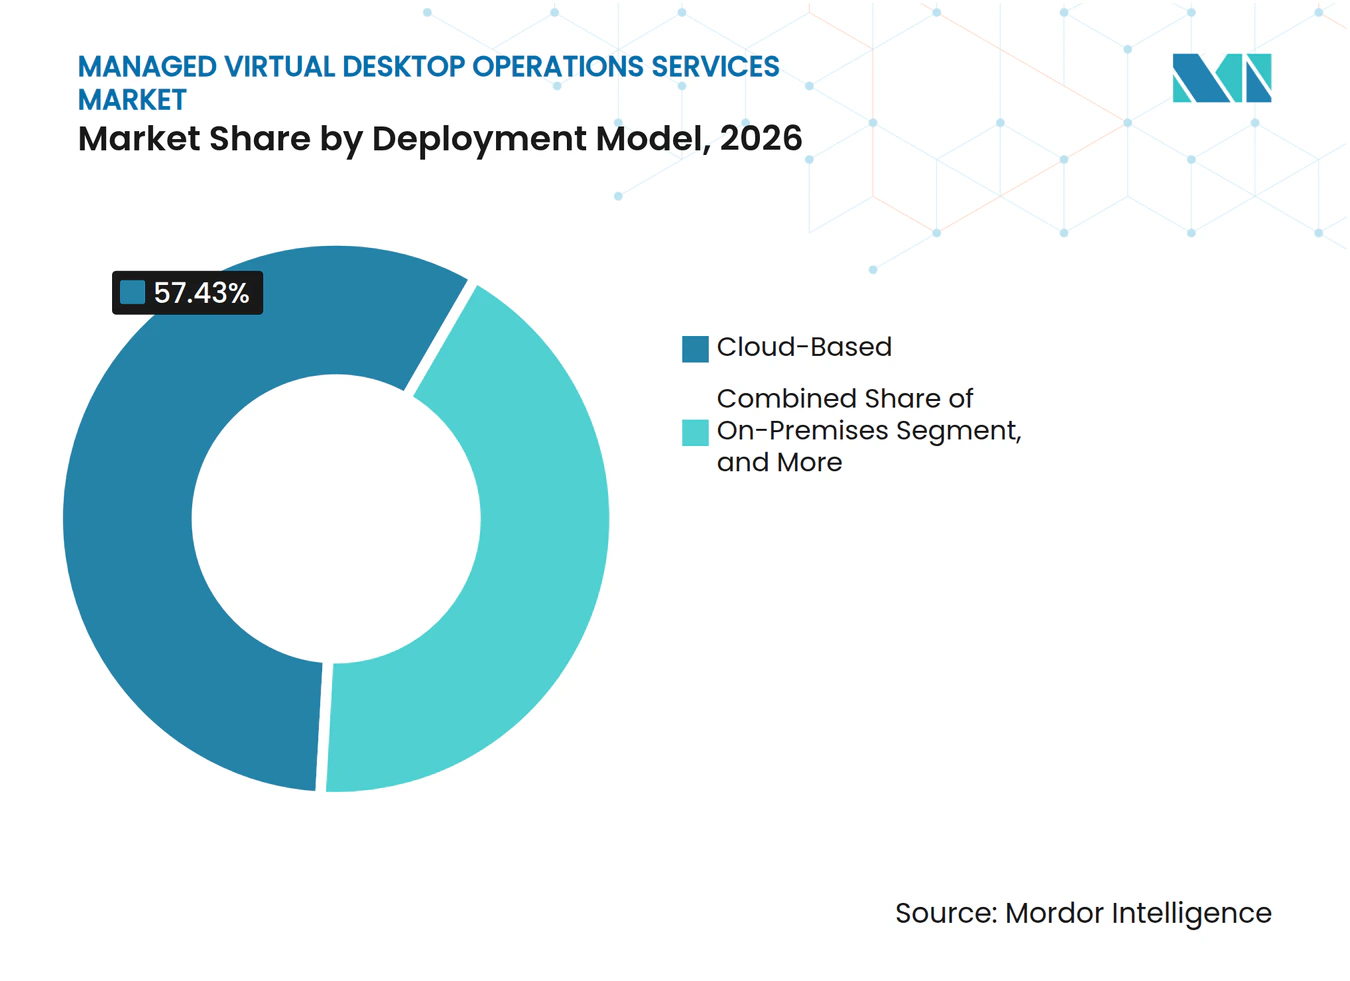
- 展開モデル別では、クラウドベースの展開が2026年のマネージド仮想デスクトップ運用サービス市場シェアの57.43%を占め、ハイブリッド展開は2032年までに14.26%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、情報技術および通信が2026年のマネージド仮想デスクトップ運用サービス市場シェアの24.37%を占め、ヘルスケアは2032年までに14.42%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年のマネージド仮想デスクトップ運用サービス市場シェアの40.63%を占め、アジア太平洋地域は2032年までに14.93%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイブリッドおよびリモートワークの標準化 | +3.2% | グローバル | 短期(2年以内) |
| 集中型セキュリティおよびコンプライアンス要件 | +2.8% | 北米およびヨーロッパ | 中期(2〜4年) |
| クラウド移行と柔軟なインフラ消費 | +2.4% | グローバル | 中期(2〜4年) |
| 専門的なエンドユーザーコンピューティング人材の不足 | +1.9% | 北米、ヨーロッパ、アジア太平洋 | 中期(2〜4年) |
| AI支援運用とエクスペリエンスアナリティクス | +1.6% | グローバル | 長期(4年以上) |
| ソブリンおよびエアギャップ仮想デスクトップ需要 | +1.0% | ヨーロッパ、中東、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドおよびリモートワークの標準化
ハイブリッドワークは現在、一時的な対応プログラムではなく、継続的な運用サポートを必要としています。組織は一般的にAzure Virtual Desktop、Windows 365、Citrix DaaS、およびOmnissa Horizonを同時に管理しており、これにより統合ガバナンスの必要性が高まっています。ハイブリッド環境の管理は、コスト最適化の30%を上回り、回答者の47%にとってモダナイゼーションへの主要な障壁でした。マネージド仮想デスクトップ運用サービス市場は、プロバイダーがワークロードを移行し、運用慣行を標準化し、複数の管理ツールの負担を軽減できる場合に恩恵を受けます。
集中型セキュリティおよびコンプライアンス要件
セキュリティ要件により、マネージドデスクトップの購買は集中型コントロールと正式なサービス説明責任へとシフトしています。マネージド仮想デクトップはセッション層でポリシーを適用、機密情報をローカルエンドポイントから遠ざけることができます。このアプローチは、監査のための一貫した証拠を必要とするヘルスケア、金融サービス、および政府機関に関連しています。マネージド仮想デスクトップ運用サービス市場は、継続的なコンプライアンスレポーティング、暗号化されたアクセス、および自動化された証拠収集を含む契約から恩恵を受けます。
クラウド移行と柔軟なインフラ消費
クラウド移行は、ライセンスおよびエンドポイント交換の決定が収束するにつれて勢いを増しています。Broadcomは、ソフトウェアポートフォリオおよび商業モデルの変更を受け、2025年度のインフラソフトウェア収益が2024年度の21.48 ビリオン 米ドルから増加し、27.03 ビリオン 米ドルに達したと報告しました。Microsoftは2025年10月にWindows 10のサポートを終了しましたが、Azure Virtual DesktopおよびWindows 365は拡張セキュリティアップデート付きのクラウドホスト型Windows 10セッションを提供しています。Nerdioは2025年3月に、Azure Virtual Desktop、Windows 365、およびMicrosoft 365向けの自動化プラットフォームを拡張するため、12億 米ドルの評価額で500 ミリオン 米ドルのシリーズC投資を確保しました。[1] 組織はクラウド移行中にオンプレミスシステムを維持する際に重複コストが発生することが多いです。
専門的なエンドユーザーコンピューティング人材の不足
専門的なエンドユーザーコンピューティングスタッフの不足が、外部運用チームへの需要を支えています。企業のデスクトップ環境は現在、仮想デスクトップインフラ、クラウドPC、統合エンドポイント管理、アイデンティティコントロール、およびエクスペリエンスアナリティクスの知識を必要としています。必要なスキルはプラットフォームによっても異なるため、単一の内部チームが混在したシステム全体にわたってスケールすることは困難です。この問題は、すべてのプラットフォームに対して個別の専門家を維持できない中規模組織にとって特に重要です。プロバイダーは自動化を活用して繰り返しタスクを管理しながら、複雑なインシデントや移行作業には専門スタッフを充てることができます。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 帯域幅、レイテンシ、およびエンドユーザーエクスペリエンスの制限 | -1.8% | アジア太平洋コア、中東・アフリカへの波及 | 短期(2年以内) |
| 償却済みインフラに対する総コストの不確実性 | -1.4% | グローバル | 中期(2〜4年) |
| 独自プロトコルおよびプラットフォームのロックイン | -0.9% | ヨーロッパおよび北米 | 中期(2〜4年) |
| アプリケーションモダナイゼーションおよびGPUキャパシティのボトルネック | -0.7% | 北米およびヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
帯域幅、レイテンシ、およびエンドユーザーエクスペリエンスの制限
ネットワーク品質は、特に地域のクラウドキャパシティから遠く離れたユーザーにとって、仮想デスクトップ導入の実際的な制限として残っています。Nexthinkは2025年に、VDI用チームの89%が定期的にユーザーからのエスカレーションを受け、31%が毎日受けていると報告しました。デザイン、レンダリング、AI支援デスクタスクなどのGPU負荷の高い作業は、高い表示パフォーマンスと低レイテンシの両方を必要とします。プロバイダーは、地域キャパシティ、エッジコンピューティング、プロアクティブモニタリング、およびワークロード配置によって問題を軽減できます。プロバイダーのコントロール外のネットワークインフラは、マネージド仮想デスクトップ運用サービス市場における多くのユーザーの最終的なエクスペリエンスを依然として左右します。
償却済みインフラに対する総コストの不確実性
変動するクラウド消費は、完全に償却された内部システムよりもマネージドデスクトップの予算予測を困難にする可能性があります。コストは使用パターン、ストレージ、グラフィックスキャパシティ、および座席単位のライセンスによって変動するため、単純な価格比較は信頼性に欠けます。日本ソフトウェア協会は、1,200ユーザー向けのオンプレミスVDI展開には5億6,000万円(360万 米ドル)の初期投資が必要であり、60ヶ月にわたって1ユーザーあたり月額7,783円(49.90 米ドル)に相当すると報告しました。既存のデータセンター機器も障壁となる可能性があり、組織は引き続き使用可能なシステムの価値を考慮する必要があります。コミット使用価格設定と段階的なハイブリッド契約は、ワークロードを段階的に移行できるようにすることで、この懸念を軽減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドDaaS運用が収益構成を再編マネージドVDI運用は2026年のマネージド仮想デスクトップ運用サービス市場シェアの33.47%を占め、クラウドへの完全移行が進んでいないインストール済みVDIシステムの継続的な重要性を反映しています。多くの組織は、確立されたイメージ、アプリケーション依存関係、およびセキュリティプロセスを保持しているため、これらの環境を維持しています。マネージドVDIプロバイダーは、モニタリング、イメージ管理、パッチ適用、セキュリティコントロール、およびインシデント対応によってこれらのクライアントをサポートします。このサービスにより、組織は重要な業務を中断させる可能性のある即時かつ包括的な移行プログラムを開始することなく、日常のデスクトップ運用を改善できます。マネージドアプリケーションおよびセッション仮想化は、ユーザーが完全なデスクトップではなく個別のアプリケーションを必要とする場合に引き続き関連性を持ちます。これは、限られたシステムセットへの制御されたアクセスを必要とするタスクワーカーおよび規制された環境をサポートします。セキュリティ、コンプライアンス、バックアップ、およびディザスタリカバリも基本契約にますます含まれるようになっています。このバンドル化により、プロバイダーの責任は基本的なプラットフォーム管理を超えて拡大しています。
マネージドDaaS運用は2032年までに14.23%のCAGRを記録すると予測されており、マネージド仮想デスクトップ運用サービス市場において最も成長の速いサービスタイプとなっています。レガシーVDIから移行する組織は、デリバリープラットフォームの責任を担う運用パートナーを好む傾向があります。この選択により、パブリッククラウド環境で内部管理の複雑さを再現することを避けられます。業が複数のデスクトッププラットフォームを同時に使用するため、イメージ、アプリケーション、およびパッチ管理がより重要になっています。モニタリング、サービスデスク、およびデジタル従業員エクスペリエンス管理は、そのためサービスミックスの中心的な部分となっています。マネージド仮想デスクトップ運用サービス産業は、プラットフォーム運用と測定可能なユーザーエクスペリエンスコミットメントを組み合わせた契約へと移行しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
企業規模別:
座席単位モデルの成熟に伴い中小企業需要が加速大企業は2026年のマネージド仮想デスクトップ運用サービス市場シェアの71.83%を占めました。その地位は、大規模なインストール済みシステム、複数年契約、および複雑な内部要件に合致したサービスレベル契約を発注する能力を反映しています。これらの組織は多くの場合、仮想デスクトップ運用をエンドポイント管理、サービスデスク、アイデンティティコントロール、およびセキュリティサービスと組み合わせています。グローバルな労働力もタイムゾーンをまたいだサポートカバレッジの需要を生み出しています。HCLTechは、2025年に1,400万人以上のマネージドエンドポイントユーザーをサポートし、3つの主要地域全体でユーザーベースが前年比10%以上成長したと報告しました。[2] 大企業はマネージドサービスを活用して、買収後またはプラットフォーム統合中に運用を標準化できます。また、専任デリバリーチームへの投資に必要な契約規模をプロバイダーに提供します。購買プロセスは依然として厳しく、購入者はカスタマイズされたガバナンス、レポーティング、およびサービスレベルを期待しています。
中小企業は2032年までに14.87%のCAGRで拡大すると予測されています。座席単位のマネージドサービスは、仮想デスクトップを展開するために必要な内部スタッフの閾値を下げます。マルチテナント自動化プラットフォームにより、マネージドサービスプロバイダーは共有運用環境内で複数の小規模顧客を管理できます。Nerdioは2026年10月に、集中型自動化を使用して小規模クライアントにサービスを提供するマネージドサービスプロバイダーを含む、23,000社以上のグローバル顧客を報告しました。このモデルにより、中小企業は完全なデスクトップエンジニアリングチームを構築することなく、専門的な運用にアクセスできます。座席単位の価格設定が変更された場合、小規模アカウントはプロバイダーをより容易に変更きるため、解約リスクが高まる可能性があります。プロバイダーはこれらの顧客を維持するために、明確なサービスパッケージ、シンプルなオンボーディング、および予測可能な価格設定が必要です。中小企業向けのマネージド仮想デスクトップ運用サービス市場規模は、エンタープライズグレードのコントロールを小規模組織にアクセス可能にするパッケージ型オファリングによって支えられています。
デスクトップ永続性別:
非永続的モデルが主導し、永続的デスクトップが戦略的地位を獲得非永続的デスクトップは2026年のマネージド仮想デスクトップ運用サービス市場シェアの54.27%を占めました。これらはタスクワーカーやコンタクトセンターで広く使用されており、すべての新しいセッションがクリーンなイメージから開始されます。この構造はストレージ要件を削減し、マルウェアがユーザー固有のデスクトップ状態に残るリスクを制限します。また、プロバイダーが広範なユーザーグループ全体でアプリケーションと設定を標準化できるため、集中型セキュリティモデルにも適しています。組織は、従業員の役割が類似したアプリケーション要件を持つ場合に非永続的プールを使用できます。これらのデスクトップは、季節スタッフ、共有ワークステーション、および標準化されたサービスチームに適しています。運用負担が低いため、大量展開環境での展開をサポートします。プロバイダーはまた、各ユーザーの個別イメージを維持するのではなく、ゴールデンイメージを一度更新するだけで済みます。
永続的デスクトップは2032年までに14.63%のCAGRで成長すると予測されています。これらは、保持された設定、開発ツール、専門アプリケーション、またはグラフィックスリソースを必要とするユーザーをサポートします。デザインスタッフ、エンジニア、開発者、およびAIに特化したチームは、共有プールが提供できない安定したデスクトップ状態を必要とすることが多いです。Microsoftは2025年11月にWindows 365 for Agentsのプレビューを導入し、クラウドPCを長時間実行される作業を実行するAIエージェント向けの永続的環境として位置付けました。このユースケースにより、ステートフルなデスクトップデリバリーの需要が広がります。プロバイダーは、高価値ユーザーを永続的デスクトップに、タスクワーカーを非永続的プールに配置する階層型契約を開発しています。このバランスにより、クライアントは変化する従業員ベース全体でより要求の高いワークロードをサポートしながらコストを管理できます。マネージド仮想デスクトップ運用サービス市場は、プロバイダーが統合された運用モデルを通じて両方のデスクトップタイプを管理できる場合に恩恵を受けます。
展開モデル別:
クラウドベースが主導し、ハイブリッドが次の成長サイクルを牽引クラウドベースの展開は2026年のマネージド仮想デスクトップ運用サービス市場シェアの57.43%を占めました。この結果は、Windows 10サポート期限終了とVMwareライセンス変更後のクラウドデスクトップサービスの採用を反映しています。クラウド展開は新しいデスクトッププロビジョニングを加速し、労働力の需要に応じてキャパシティを変更できます。また、すべてのオフィスで物理的なデスクトップインフラを維持する必要性を減らします。一部の組織は、請負業者、リモート従業員、および一時的なプロジェクトチームをサポートすためにクラウドデスクトップを使用しています。その他は、エンドポイントデバイスに残すことができないアプリケーションへの制御されたアクセスを提供するために使用しています。クラウドデリバリーは管理作業を排除しません。なぜなら、アイデンティティ、イメージ、セキュリティ、およびパフォーマンスコントロールは依然として日常的な注意を必要とするからです。マネージドプロバイダーは、これらの活動を繰り返し可能なサービスモデルにまとめるため、引き続き重要です。
ハイブリッド展開は2032年までに14.26%のCAGRで拡大すると予測されています。これにより、組織はパフォーマンス、データ所在地、または投資上の理由から選択されたワークロードをオンプレミスで維持する必要がある場合に移行パスを提供します。Microsoftは2025年11月にハイブリッド環境向けAzure Virtual Desktopを発表し、Nutanix AHV、Hyper-V、VMware vSphere、および物理的なWindows Serverインフラ全体のArc対応サーバーへのセッションホストサポートを拡張しました。Nutanixはその後、2026年5月にAHV上のAzure Virtual Desktop Hybridのパブリックプレビューサポートを確認しました。これらのオプションにより、クライアントはクラウド管理機能を導入しながら既存のインフラを活用できます。ハイブリッドサービスはまた、ネットワーク設計、アイデンティティ、セキュリティポリシー、およびワークロード配置の調整においてプロバイダーに役割を与えます。ハイブリッドデリバリーのマネージド仮想デスクトップ運用サービス市場規模は、組織が急激なインフラ償却を避けようとするにつれて恩恵を受けると予想されます。マネージド仮想デスクトップ運用サービス産業は、これらの契約を通じて段階的なモダナイゼーションによる長期的な関係を構築できます。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
ヘルスケアが成長を主導し、ITおよび通信が需要を支える情報技術および通信は2026年のマネージド仮想デスクトップ運用サービス市場シェアの24.37%を占めました。これらの組織は、分散型アプリケーション環境と技術的な調達チームが仮想デスクトップデリバリーと一致していたため、早期採用者でした。これらはマネージドデスクトップを使用して、開発、運用、サービスチーム、および分散プロジェクト作業をサポートしています。集中型コントロールはまた、管理されていないエンドポイントからソースコードと顧客システムを保護するのに役立ちます。BFSIは、集中型デスクトップコントロールがトレーディングアプリケーション、支店の標準化、およびデータ損失防止をサポートするため、もう一つの重要なユーザーグループです。小売・Eコマースは、分散サポートチームと柔軟な労働力をサポートするためにマネージドデスクトップを使用しています。製造業は、工場、エンジニアリングチーム、およびフィードロケーションにアプリケーションを提供するために使用しています。政府および防衛の需要は増加しており、機関は機密システムへの制御されたアクセスを必要としています。
ヘルスケアは2032年までに14.42%のCAGRで拡大すると予測されています。臨床組織は、ローカルワークステーションに患者情報を保存することなく電子健康記録へのアクセスを提供するためにマネージド仮想デスクトップを使用しています。保護された健康情報の取り扱いに対するセーフガードとアクセスコントロールに関するHIPAA要件は、集中型アプローチをサポートしています。この必要性は規制上のものだけでなく、臨床医が病院、クリニック、およびリモートケア設定全体で一貫したアクセスを必要とするため、運用上のものでもあります。Optimum Healthcare ITは2025年にMicrosoft Azure Virtual Desktop Advanced Specializationを取得し、プロバイダーがこの環境向けに構築しているヘルスケア固有のスキルを示しました。プロバイダーは、臨床ワークフロー、アプリケーションアクセス、およびシステム可用性の重要性を理解する必要があります。教育およびエネルギーも、キャンパス仮想化とモバイルフィールドワークを通じて需要を追加しています。マネージド仮想デスクトップ運用サービス市場は、サービス設計がインフラ要件だけでなく運用ニーズを反映する場合に、これらのセクターで成長できます。
地域分析
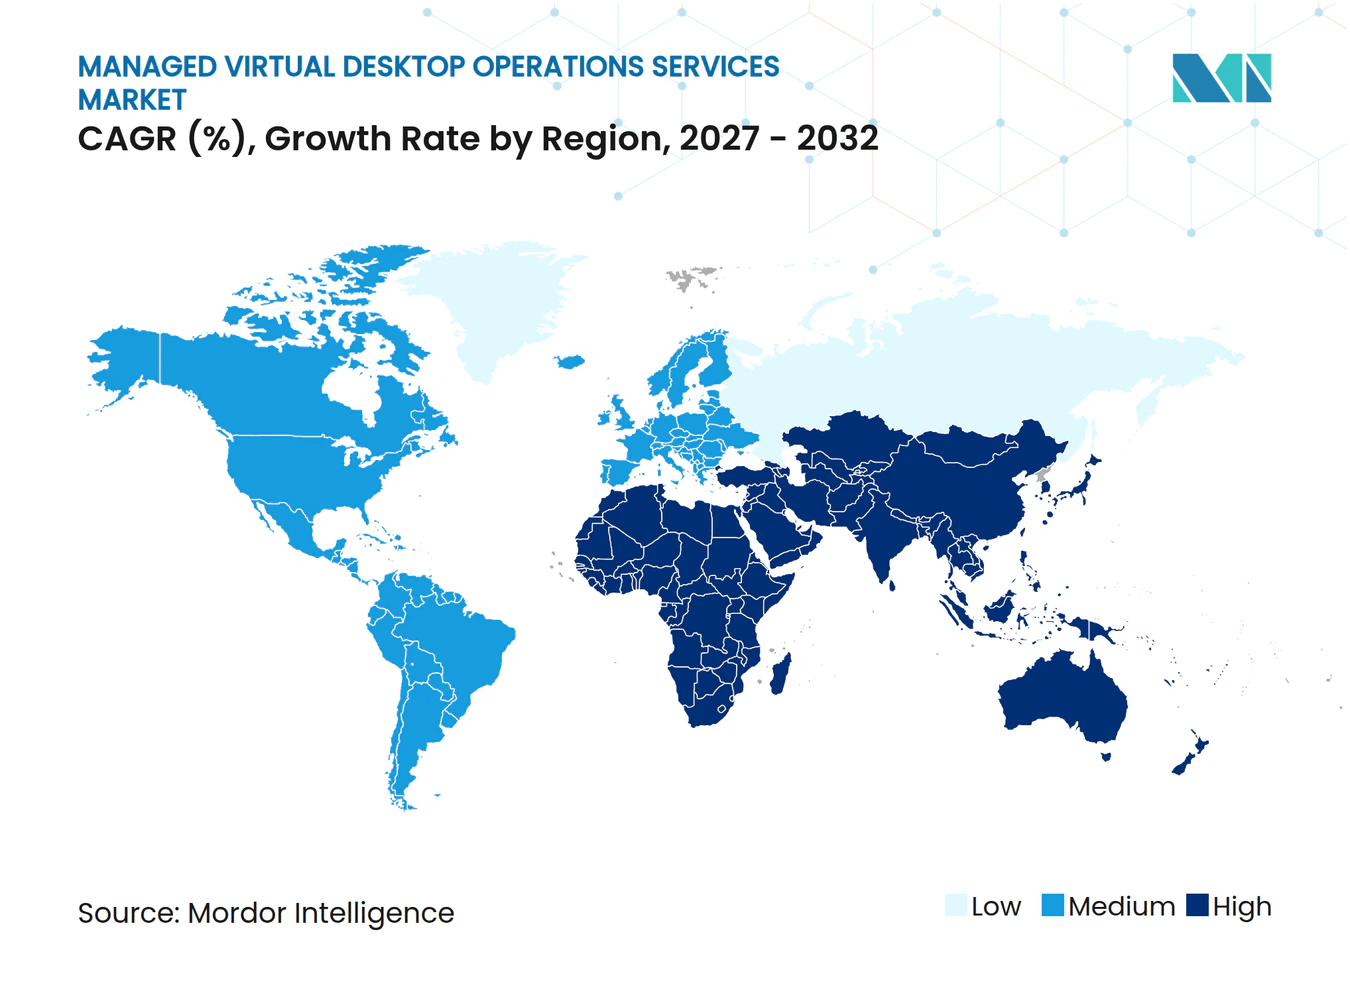
北米は2026年のマネージド仮想デスクトップ運用サービス市場シェアの40.63%を占めました。大企業の予算と、ヘルスケア、金融、および政府からの規制された需要がこの地位を支えています。米国は最大の貢献国であり、2025年9月に発表されたCACI Internationalの潜在的な9億8,300万 米ドル、5年間の国土安全保障省との契約を含む連邦モダナイゼーション活動によって支えられています。カナダはソブリンオファリングを開発しており、ThinkOnとAltanoraの2025年4月の機密公共部門データ向けサービスとしてのデスクトップ(DaaS)ローンチがその証拠です。メキシコは、分散した労働力を持つ米国拠点の組織をサポートするニアショアセンターとして追加需要を提供しています。
ヨーロッパは実質的な収益基盤であり、データ所在地とベンダー依存が主要な購買考慮事項であるドイツと英国が主導しています。2025年のParallels調査では、ドイツの情報技術リーダーの94%がクラウドデスクトップサービスにおけるベンダーロックインを懸念していると報告されました。ポータブルなハイブリッドモデルを持つプロバイダーはこの懸念に対応でき、フランス、イタリア、スペイン、ロシア、およびその他の国々は公共部門のデジタルプログラムを通じて需要を増加させています。南米は新興の機会であり、ブラジルとアルゼンチンが主導し、クラウドインフラが金融サービスおよび通信での採用をサポートしています。
アジア太平洋地域は2032年までに14.93%のCAGRを記録すると予測されており、マネージド仮想デスクトップ運用サービス市場において最も高い地域成長率となっています。労働力の規模、改善するクラウドインフラ、および限られたエンドユーザーコンピューティング人材が、日本、インド、中国、韓国、およびオーストラリアでの需要をサポートしています。NSW Corporationは2025年4月に、グラフィックス集約型ワークロードを持つ日本の製造業および建築ユーザー向けにOracle Cloud InfrastructureとSoftdriveテクノロジーを使用しマネージドVDIサービスを開始しました。インドは主要な需要センターであると同時に、グローバルなマネージドサービス契約のデリバリーハブでもあります。サウジアラビアとアラブ首長国連邦はソブリンクラウドおよび政府プログラムを通じて調達を増加させており、アフリカは小規模なベースからの潜在性を持ちながら採用の初期段階にあります。
競合ランドスケープ
市場集中度
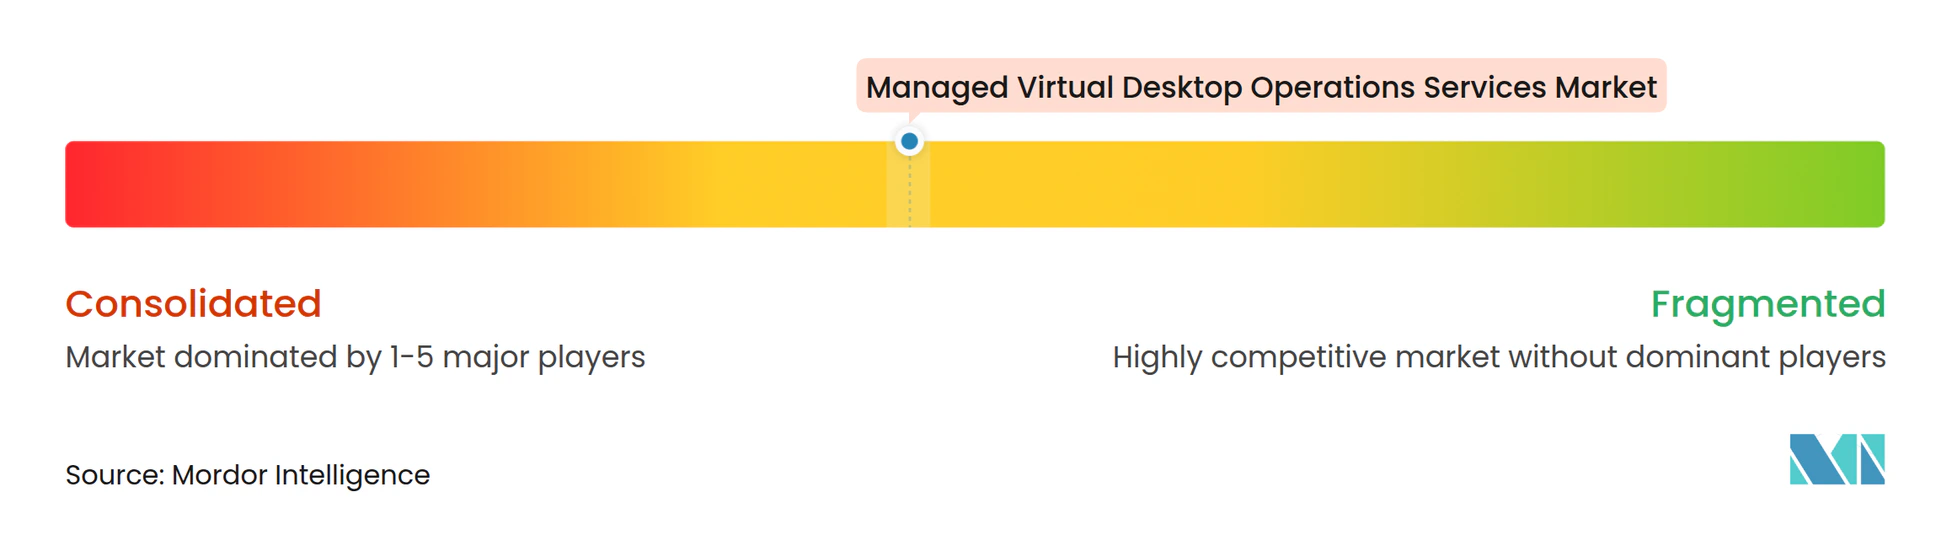
マネージド仮想デスクトップ運用サービス市場は、エンタープライズ層において中程度に集中しています。グローバルな情報技術サービス企業は、仮想デスクトップ運用、エンドポイント管理、サービスデスクサポート、およびセキュリティを組み合わせた長期的な職場契約を通じて競争しています。HCLTechは2025年に1,400万人以上のマネージドエンドポイントユーザーと、3つの主要地域全体で前年比10%以上のユーザーベース成長を報告しました。NTT DATAはグローバルで700万台以上の仮想デスクトップを管理し、マネージドサービスデリバリーにAzure Virtual Desktop Solution AcceleratorとSmart AI Agent Suiteを使用しています。これらのプロバイダーは、インシデント管理と契約更新を改善できる規模、業界専門知識、ローカルデリバリー、および自動化で競争しています。
デスクトップ専門のスペシャリストは、自動化とより深いプラットフォーム専門知識を通じてプレッシャーをかけています。Nerdioの2025年3月の500 ミリオン 米ドルのシリーズCは、エンドユーザーコンピューティング自動化プラットフォームの拡張に充てられました。Omnissaは2025年9月にワークスペースタスクを自動化するAIエージェントサービスを開始し、DizzionとExpedientは2026年1月にNutanixインフラ上のPrivate Cloud PCを導入し、パブリッククラウド代替と比較して総所有コストを推定20〜40%削減しました。[3] Citrixはまた、ソブリンおよびエアギャップ公共部門要件に対応しており、専門的なコンプライアンスデリバリーの重要性を示しています。
競争はまた、ソブリン運用、GPUキャパシティ、およびデジタル従業員エクスペリエンスサービスへの需要を反映しています。Omnissaは2026年9月にAI対応ワークスペース機能と物理デバイスおよび仮想デバイス全体の統合エンドポイント管理でHorizonを拡張しました。Nexthinkは2025年1月に、クライアント、ネットワーク、インフラ、デスクトップ、およびアプリケーション層全体の可視性を提供するAIガイド型VDIモニタリング製品を開始しました。デスクトップ運用をアイデンティティ、ネットワークセキュリティ、ローカライズされたサポート、およびパフォーマンスデータと組合わせるプロバイダーは、より幅広い購入者要件を満たすことができます。
マネージド仮想デスクトップ運用サービス産業リーダー
-
NTT DATA Corporation
-
HCLTech Limited
-
Tata Consultancy Services Limited
-
Capgemini SE
-
Accenture plc
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド仮想デスクトップ運用サービス市場 このレポートでカバーされる企業
- NTT DATA Corporation
- HCLTech Limited
- Tata Consultancy Services Limited
- Capgemini SE
- Accenture plc
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Wipro Limited
- Fujitsu Limited
- Computacenter plc
- Atos SE
- Unisys Corporation
- Ensono Holdings, LLC
- Compucom Systems, Inc.
- Milestone Technologies, Inc.
- Stefanini International
- Microsoft Corporation
- Amazon Web Services, Inc.
- Citrix Systems, Inc.
- Omnissa, LLC
- Nutanix, Inc.
- Nerdio, Inc.
- Workspot, Inc.
- Evolve IP, LLC
- Dizzion, Inc.
- Apporto, Inc.
最近の産業開発事情 マネージド仮想デスクトップ運用サービス市場
- 2026年9月:OmnissaはOmnissa ONE AMER 2026においてHorizon向けのAI対応ワークスペース機能をリリースし、拡張されたAI駆動型ワークロード管理と仮想デスクトップ向け統合エンドポイント管理を含み、IT管理者が単一のコンソールから物理デバイスと仮想デバイスを管理し、ハイブリッド環境全体でイメージ管理のオーバーヘッドを削減できるようにしました。
- 2026年3月:CitrixはCitrix Platform for Public Sectorを開始しました。これはFedRAMP High、エアギャップ展開、およびソブリンクラウドの要件向けに設計されたソブリンおよびエアギャップ型マネージド仮想デスクトップソリューションです。このプラットフォームは、ソブリン地域の境界内で完全に管理されたシングルテナントモデルで仮想デスクトップ、ネットワーキング、およびゼロトラストネットワークアクセスを提供します。
- 2026年1月:DizzionとExpedientはNutanixインフラを搭載したDizzion Private Cloud PCを開始しました。これはパブリッククラウド代替と比較して総所有コストを推定20〜40%削減する完全マネージドDaaSオファリングです。このソリューションは、ガバナンス要件を持つエンタープライズクライアント向けに予測可能な月額価格設定、保証されたパフォーマンス、弾力的なスケーリング、および米国内データホスティングを提供します。
- 2025年12月:OmnissaはHorizon 8バージョン2512をリリースし、Workspace ONE統合エンドポイント理をHorizon 8に直接統合して、単一のコンソールから物理デバイスと仮想デスクトップの統合管理を可能にし、vSphere、Amazon WorkSpaces Core、およびNutanix AHVキャパシティプロバイダー全体での自動登録を実現しました。
グローバルマネージド仮想デスクトップ運用サービス市場レポートの範囲
マネージド仮想デスクトップ運用サービス市場は、仮想デスクトップインフラ(VDI)およびサービスとしてのデスクトップ(DaaS)環境の展開、管理、モニタリング、保守、セキュリティ、および最適化をサポートするサードパーティサービスで構成されています。これらのサービスにより、組織はオンプレミス、クラウド、およびハイブリッドIT環境全体でエンドユーザーに集中型、安全、かつスケーラブルな仮想デスクトップを提供できます。
マネージド仮想デスクトップ運用サービス市場レポートは、サービスタイプ(マネージドVDI運用、マネージドDaaS運用、マネージドアプリケーションおよびセッション仮想化、イメージ・アプリケーション・パッチ管理、モニタリング・サービスデスク・エクスペリエンス管理、セキュリティ・コンプライアンス・バックアップ・ディザスタリカバリ)、企業規模(大企業および中小企業)、デスクトップ永続性(永続的デスクトップおよび非永続的デスクトップ)、展開モデル(オンプレミス、クラウドベース、およびハイブリッド)、エンドユーザー産業(情報技術および通信、BFSI、ヘルスケア、小売・Eコマース、製造業、政府および防衛、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドVDI運用 |
| マネージドDaaS運用 |
| マネージドアプリケーションおよびセッション仮想化 |
| イメージ・アプリケーション・パッチ管理 |
| モニタリング・サービスデスク・エクスペリエンス管理 |
| セキュリティ・コンプライアンス・バックアップ・ディザスタリカバリ |
| 大企業 |
| 中小企業 |
| 永続的デスクトップ |
| 非永続的デスクトップ |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| 情報技術および通信 |
| BFSI |
| ヘルスケア |
| 小売・Eコマース |
| 製造業 |
| 政府および防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | マネージドVDI運用 | |
| マネージドDaaS運用 | ||
| マネージドアプリケーションおよびセッション仮想化 | ||
| イメージ・アプリケーション・パッチ管理 | ||
| モニタリング・サービスデスク・エクスペリエンス管理 | ||
| セキュリティ・コンプライアンス・バックアップ・ディザスタリカバリ | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| デスクトップ永続性別 | 永続的デスクトップ | |
| 非永続的デスクトップ | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 情報技術および通信 | |
| BFSI | ||
| ヘルスケア | ||
| 小売・Eコマース | ||
| 製造業 | ||
| 政府および防衛 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージド仮想デスクトップ運サービス市場の規模はどのくらいですか?
マネージド仮想デスクトップ運用サービス市場は、2026年の4.87 ビリオン 米ドルおよび2027年の5.52 ビリオン 米ドルから、2032年までに10.43 ビリオン 米ドルへと拡大すると予測されており、CAGR 13.57%を記録します。
マネージド仮想デスクトップサービスへの需要を牽引しているものは何ですか?
ハイブリッドワーク、セキュリティ要件、クラウド移行、およびデスクトップ運用スキルの不足が、マネージドデリバリーへの需要を支えており、特に組織が複数のクラウドおよびオンプレミスプラットフォームを運用し、単一の説明責任あるサービスプロバイダーを必要とする場合に顕著です。
最も成長の速いサービスタイプはどれですか?
マネージドDaaS運用は、組織がデスクトップデリバリー運用を専門プロバイダーに移管するにつれて、2032年までに14.23%のCAGRで成長すると予測されています。
ハイブリッドデスクトップ展開が増加しているのはなぜですか?
ハイブリッド展開は、組織がクラウド管理機能を使用しながら選択されたオンプレミスワークロードを維持できるため、14.26%のCAGRで成長すると予測されています。
最も成長が期待されるエンドユーザーセクターはどこですか?
ヘルスケアは2032年までに14.42%のCAGRを記録すると予測されており、電子健康記録への制御されたアクセスの必要性、集中型セキュリティコントロール、信頼性の高い臨床アプリケーションデリバリー、およびローカルエンドポイントでの患者情報の露出削減によって支えられています。
最も成長が期待される地域はどこですか?
アジア太平洋地域は2032年までに14.93%のCAGRで拡大すると予測されており、労働力の規模、改善するクラウドキャパシティ、および専門的なエンドユーザーコンピューティング人材の不足によって支えられています。