
Tamanho e Participação do Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE)
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.58 % |
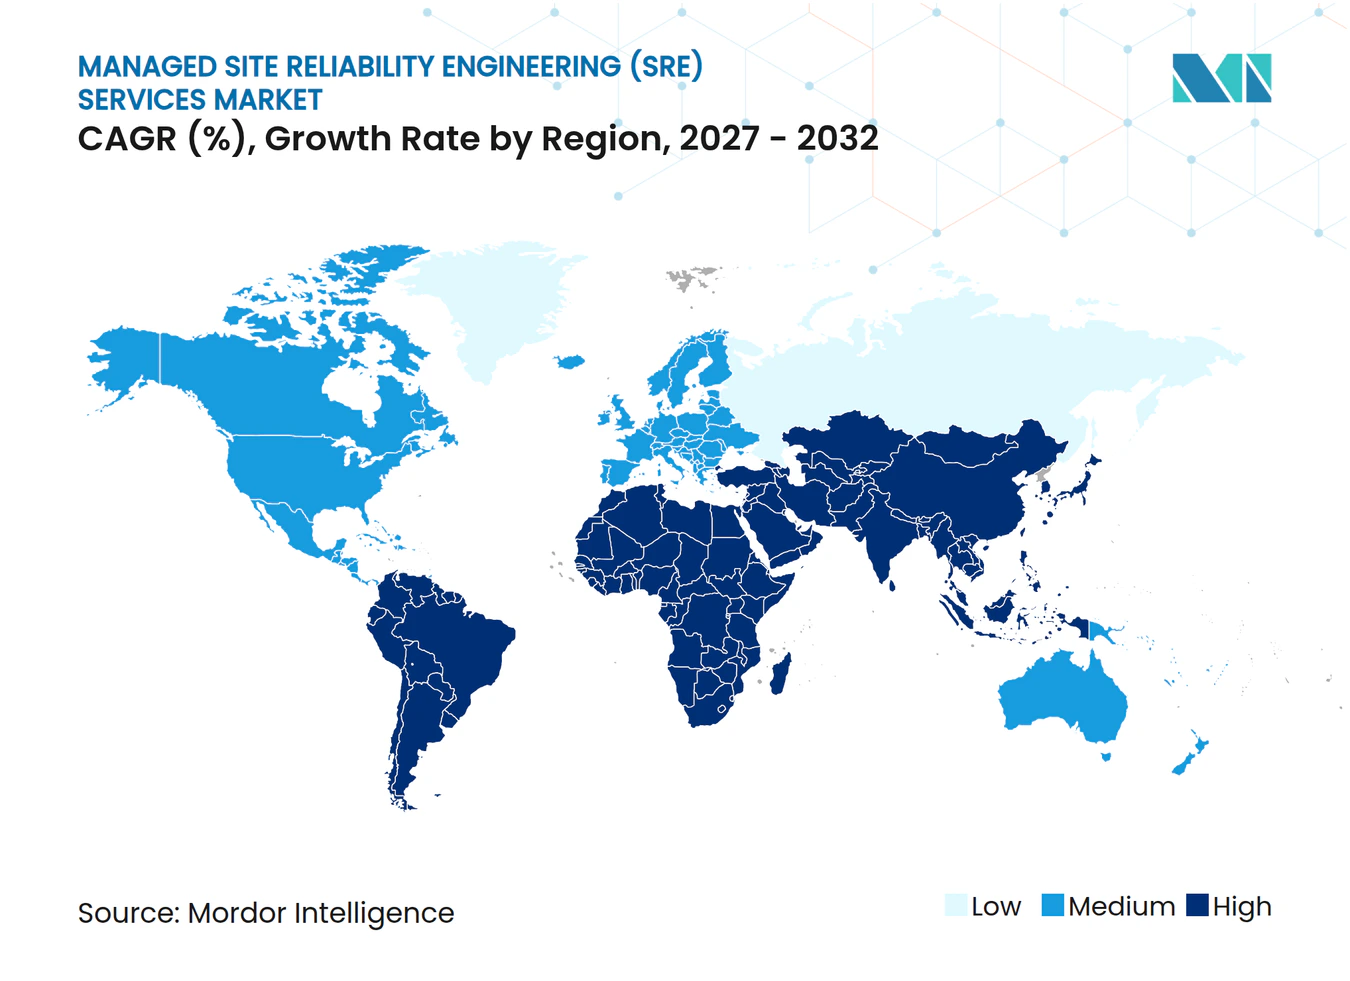
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE) por Mordor Intelligence
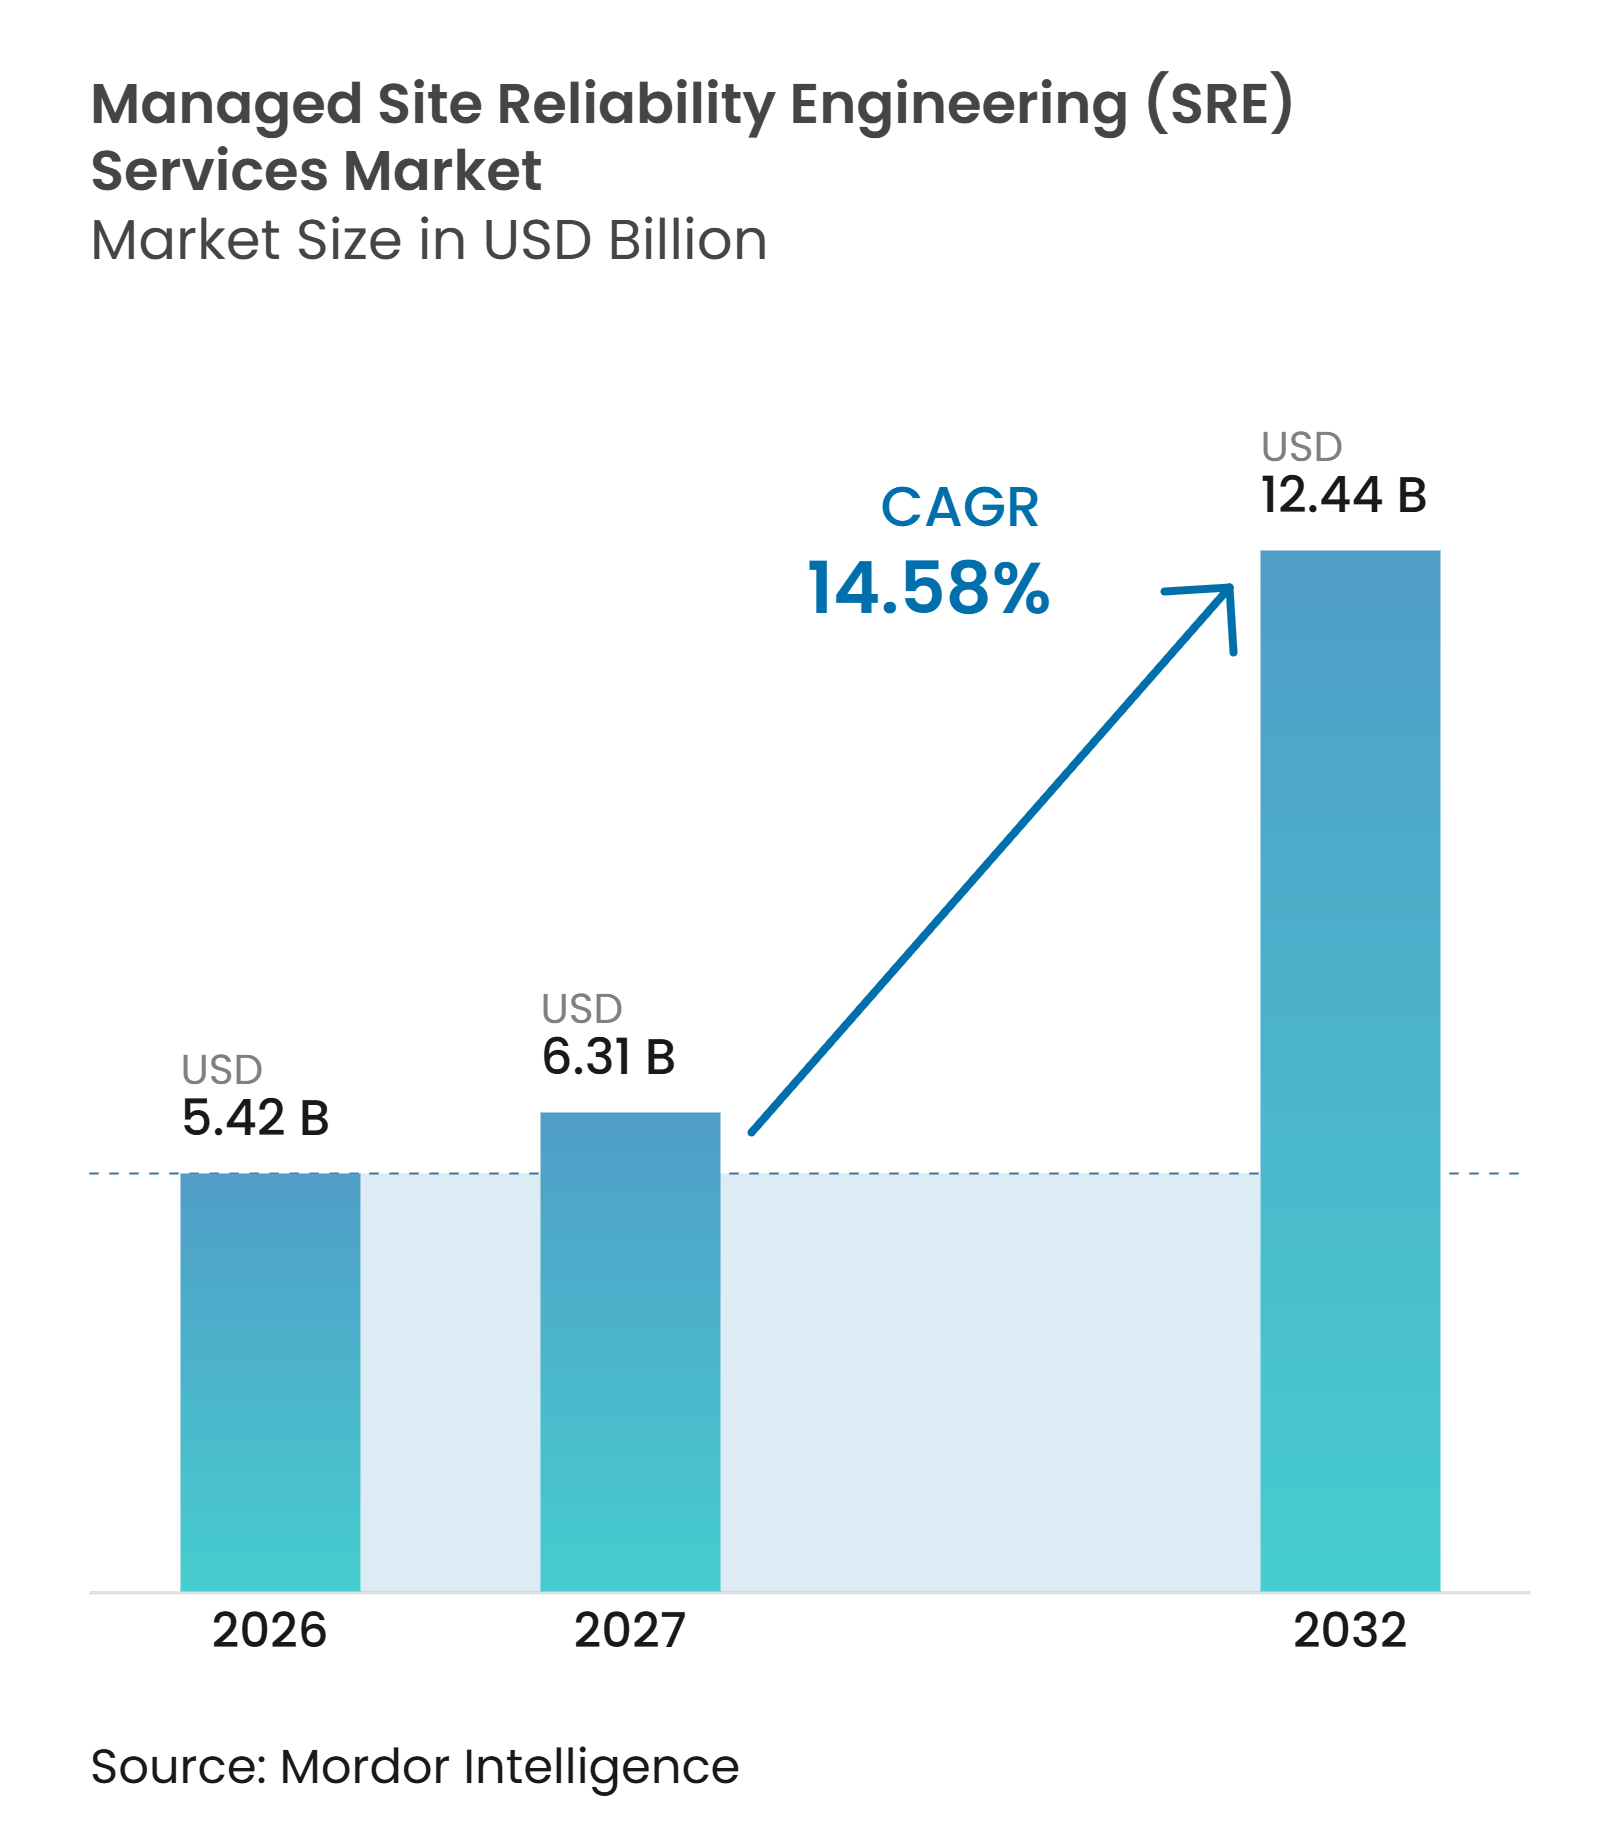
O tamanho do mercado de serviços gerenciados de SRE está projetado para se expandir de 5,42 bilhões de USD em 2026 para 6,31 bilhões de USD em 2027, e para 12,44 bilhões de USD até 2032, registrando um CAGR de 14,58% entre 2027 e 2032. As equipes corporativas estão transferindo mais responsabilidade de produção para provedores especializados à medida que os ambientes de nuvem se tornam mais difíceis de operar apenas com equipes internas. O mercado de serviços gerenciados de SRE se beneficia das crescentes expectativas de disponibilidade digital contínua, especialmente onde interrupções afetam receitas, atendimento ao cliente ou operações regulamentadas. Os provedores estão respondendo com observabilidade em nuvem, objetivos de nível de serviço, resposta a incidentes e automação que atendem às necessidades operacionais em vez de tarefas de monitoramento isoladas. Os requisitos de residência de dados limitam os modelos de entrega centralizados, mas também criam uma abertura para provedores que podem operar localmente e demonstrar controles claros. O mercado de serviços gerenciados de SRE também está avançando em direção à remediação assistida por inteligência artificial supervisionada, embora as empresas ainda exijam autorização explícita e auditabilidade para alterações em produção.
Principais Conclusões do Relatório
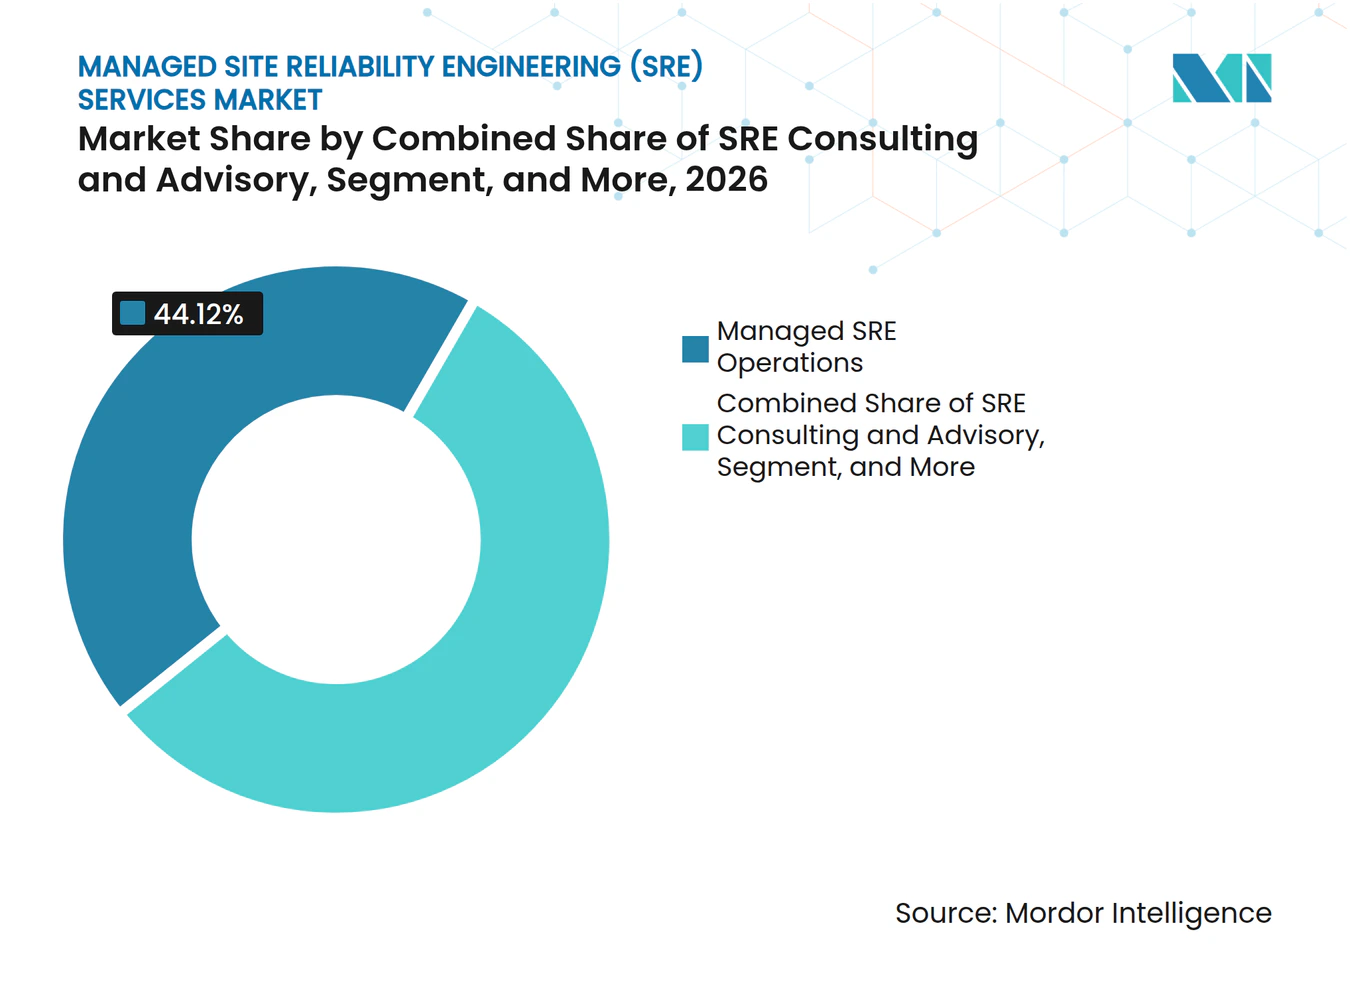
- Por tipo de serviço, as Operações Gerenciadas de SRE representaram 44,12% da participação do mercado de serviços gerenciados de SRE em 2026 e estão projetadas para crescer a um CAGR de 15,78% até 2032.
- Por modelo de engajamento, o SRE Totalmente Gerenciado representou 52,29% da participação do mercado de serviços gerenciados de SRE em 2026 e está projetado para se expandir a um CAGR de 15,17% até 2032.
- Por modelo de implantação, a entrega Baseada em Nuvem representou 76,34% do mercado de serviços gerenciados de SRE em 2026, enquanto a implantação Híbrida deve se expandir a um CAGR de 15,21% até 2032.
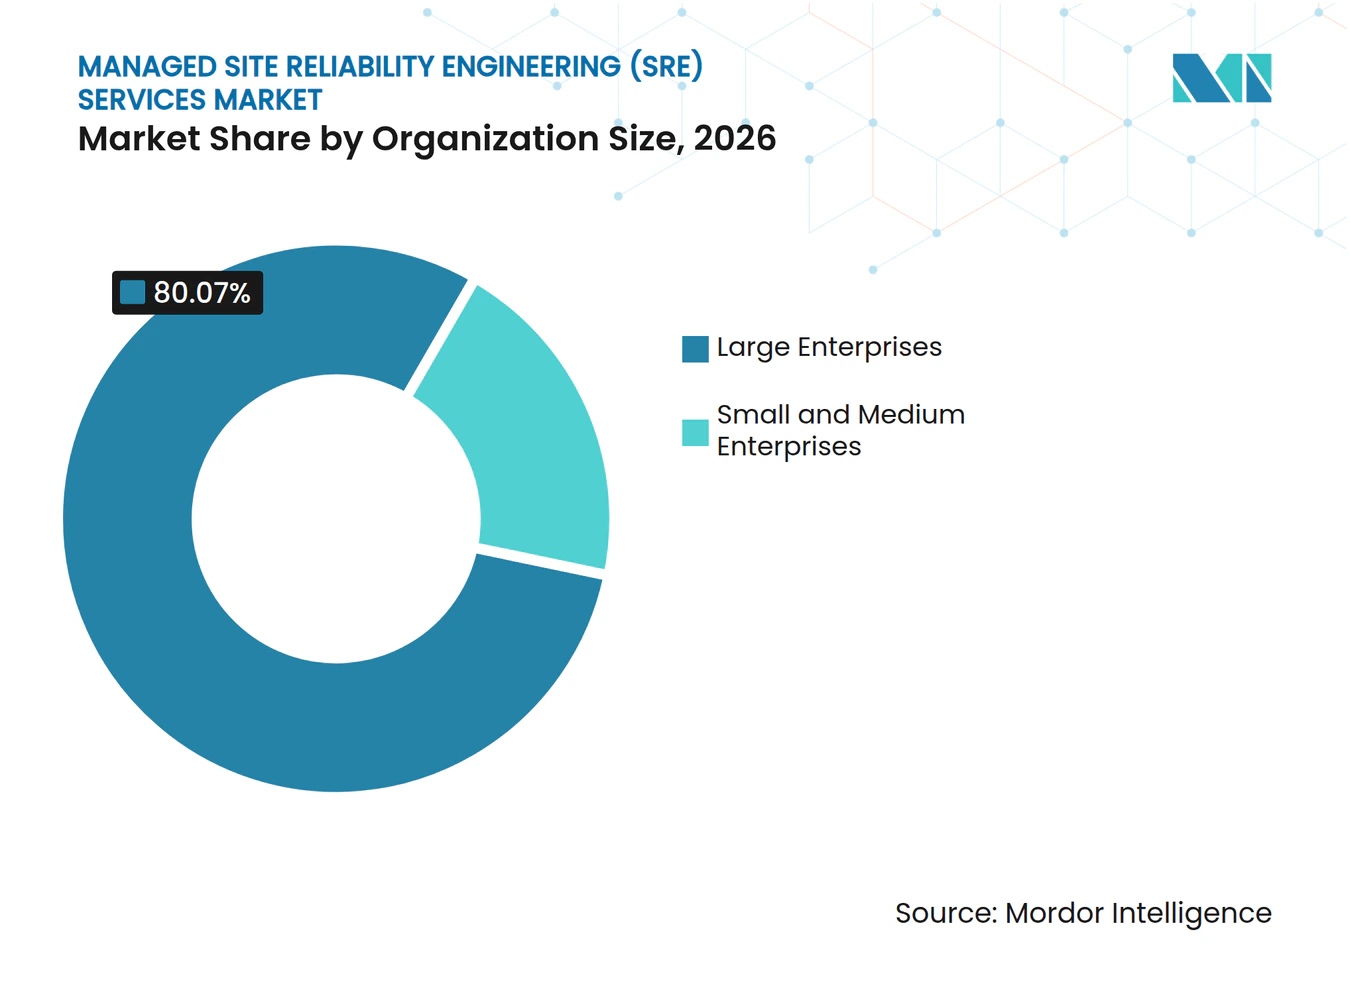
- Por tamanho da organização, as Grandes Empresas representaram 80,07% do mercado de serviços gerenciados de SRE em 2026, enquanto as PMEs estão projetadas para se expandir a um CAGR de 14,87% até 2032.
- Por setor do usuário final, o BFSI deteve 23,87% da participação do mercado de serviços gerenciados de SRE em 2026, enquanto TI e Telecomunicações estão projetados para se expandir a um CAGR de 15,96% até 2032.
- Por geografia, a América do Norte representou 46,13% do mercado de serviços gerenciados de SRE em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 15,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Nuvem Corporativa e Sistemas Distribuídos | +3.5% | Global | Longo prazo (≥ 4 anos) |
| Escassez de Talentos Experientes em SRE | +3.2% | Global, concentrado de forma aguda na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda por Disponibilidade de Serviços Digitais 24/7 | +2.8% | Global | Longo prazo (≥ 4 anos) |
| Inteligência Artificial Generativa e Resposta Autônoma a Incidentes | +2.5% | América do Norte e Europa, com Ásia-Pacífico acelerando | Médio prazo (2-4 anos) |
| Adoção por PMEs de Operações de Confiabilidade Terceirizadas | +1.9% | Global, liderado pela América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Governança de Confiabilidade em Múltiplas Nuvens | +1.6% | América do Norte e UE, estendendo-se à Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Nuvem Corporativa e Sistemas Distribuídos Impulsiona a Demanda Fundamental
Microsserviços, arquiteturas nativas de Kubernetes e dependências em camadas de nuvem impõem demandas operacionais além das capacidades de muitas equipes de TI tradicionais. A lacuna operacional frequentemente surge após a migração, quando as equipes precisam governar a confiabilidade em aplicações, serviços e recursos de nuvem interdependentes, em vez de simplesmente concluir a migração inicial de infraestrutura. Os provedores de SRE gerenciado incorporam objetivos de nível de serviço, orçamentos de erros e observabilidade nos processos operacionais desde a implantação. As empresas podem, de outra forma, precisar de 5 a 7 anos para desenvolver capacidades comparáveis internamente. As cargas de trabalho de inferência de inteligência artificial aumentam ainda mais os requisitos de latência e disponibilidade em sistemas nativos de nuvem. Essa complexidade mantém o mercado de serviços gerenciados de SRE focado em resultados operacionais em vez de administração básica de infraestrutura.
A Escassez de Talentos Experientes em SRE Acelera as Decisões de Terceirização
O trabalho de SRE requer uma combinação de habilidades em engenharia de infraestrutura, desenvolvimento de software e operações em nuvem. Um profissional experiente normalmente tem de 5 a 10 anos de experiência nessas disciplinas, o que torna o recrutamento difícil para empresas que competem com grandes empresas de tecnologia. As evidências sobre a força de trabalho fornecidas relataram 79.000 vagas abertas de TI na região DACH em 2026. Uma equipe interna de 4 a 5 especialistas que cobrem as operações durante todo o dia pode custar mais de 1 milhão de USD por ano. As alternativas gerenciadas podem fornecer cobertura semelhante sem exigir que cada empresa monte essa equipe. Essa lacuna de custo e talento apoia as decisões de terceirização no mercado de serviços gerenciados de SRE.
A Demanda por Disponibilidade de Serviços Digitais 24/7 Estreita o Cálculo entre Construir e Comprar
Empresas de serviços financeiros relataram um custo médio de 1,8 milhão de USD por hora para uma interrupção de alto impacto nos negócios. As mesmas evidências do setor de serviços financeiros relataram que 29% dos entrevistados experimentaram essas interrupções pelo menos semanalmente. O desempenho insatisfatório pode ser tão prejudicial quanto uma interrupção total para serviços digitais voltados ao cliente. Os provedores gerenciados podem assumir as responsabilidades de primeira resposta e aplicar processos de observabilidade estabelecidos, permitindo que os engenheiros internos gastem menos tempo respondendo a interrupções. Os entrevistados de serviços financeiros também relataram retornos expressivos sobre o investimento em observabilidade, com 42% afirmando que gerou um ROI de 2x ou mais. Essas condições fortalecem o argumento comercial para o mercado de serviços gerenciados de SRE.
A Inteligência Artificial Generativa e a Resposta Autônoma a Incidentes Redefinem a Proposta de Valor do SRE Gerenciado
Os agentes de inteligência artificial estão expandindo o trabalho de confiabilidade da triagem assistida para a remediação supervisionada. O Google descreveu como suas equipes de SRE usaram o Gemini CLI para inspecionar alterações de configuração e logs de produção, preparar alterações de código e apoiar decisões de implantação autorizadas durante incidentes ao vivo. A PagerDuty relatou que os primeiros adotantes de seu conjunto de agentes de inteligência artificial alcançaram taxas de resolução de incidentes até 50% mais rápidas. A Microsoft expandiu as conexões do Azure SRE Agent com Dynatrace, New Relic e Datadog por meio de servidores de Protocolo de Contexto de Modelo em novembro de 2025.[1] Essas ferramentas podem melhorar a velocidade de análise, mas a autorização de produção e a supervisão humana permanecem centrais para a adoção. O mercado de serviços gerenciados de SRE pode, portanto, oferecer operações com suporte de inteligência artificial sem remover o controle corporativo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Residência de Dados e Controle Operacional Transfronteiriço | -1.8% | UE, Ásia-Pacífico, Oriente Médio e multinacionais globais | Longo prazo (≥ 4 anos) |
| Relutância em Terceirizar Operações de Produção de Missão Crítica | -1.4% | Global, particularmente BFSI, saúde e governo | Médio prazo (2-4 anos) |
| Fragmentação de Telemetria e Integração com a Cadeia de Ferramentas do Cliente | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Lacunas de Responsabilidade de Confiabilidade em Ambientes de Responsabilidade Compartilhada | -0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Os Requisitos de Residência de Dados e Controle Operacional Transfronteiriço Restringem os Modelos de Entrega Global
As regras de localização de dados aumentam a complexidade operacional da entrega de SRE gerenciado transfronteiriço. A Lei de Dados da UE está em vigor desde setembro de 2025 e inclui salvaguardas relativas ao acesso de governos de países terceiros a dados não pessoais mantidos na UE. O DORA exige que as entidades financeiras mantenham disposições sobre acesso a auditorias, recuperabilidade de dados e estratégias de saída em contratos de TIC. A Arábia Saudita também aplica regras de transferência transfronteiriça sob sua Lei de Proteção de Dados Pessoais. Os provedores devem, portanto, construir capacidade operacional regional e documentar cuidadosamente os controles de acesso. Esses requisitos podem elevar os custos de entrega no mercado de serviços gerenciados de SRE.
A Relutância em Terceirizar Operações de Produção de Missão Crítica Desacelera a Penetração nas Contas Corporativas Principais
Muitas organizações regulamentadas hesitam em conceder a equipes externas acesso de escrita em produção, autoridade de escalonamento ou propriedade dos objetivos de nível de serviço. Essa preocupação é especialmente visível nos setores de BFSI, saúde e governo, onde trilhas de auditoria e controles internos são fundamentais. A responsabilidade compartilhada também pode complicar a resolução de incidentes quando as equipes internas e do provedor discordam sobre a propriedade da camada do sistema. Os serviços co-gerenciados permitem que as empresas retenham as decisões-chave enquanto utilizam ferramentas externas e suporte especializado. O trabalho baseado em projetos pode fornecer um ponto de entrada de menor risco antes que uma empresa adote um arranjo totalmente gerenciado. Esse limiar de confiança desacelera a adoção mesmo quando o mercado de serviços gerenciados de SRE atende a uma necessidade operacional real.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Operações Gerenciadas Lideram a Entrega Contínua de ConfiabilidadeAs Operações Gerenciadas de SRE detiveram 44,12% de participação de mercado no mercado de serviços gerenciados de SRE em 2026. Essa posição reflete a demanda dos compradores por suporte contínuo à produção em vez de consultoria pontual. As organizações avaliam cada vez mais os provedores por meio do cumprimento dos objetivos de nível de serviço e do tempo médio de resolução. Essas métricas sustentam contratos recorrentes construídos em torno de resultados de confiabilidade definidos. As operações gerenciadas também concentram a responsabilidade pela primeira resposta, observabilidade e ciclos de melhoria em um único modelo de entrega.
A Consultoria e Assessoria em SRE permanece relevante para empresas que estão em estágios iniciais de seus programas de confiabilidade. Esses compradores podem precisar de orientação arquitetural, design de governança ou modelos operacionais antes de transferir a responsabilidade de produção. O trabalho de Implementação e Transformação de SRE frequentemente está conectado a programas de migração para nuvem. As organizações podem usar os compromissos de implementação para definir objetivos de nível de serviço e estabelecer observabilidade antes de entrar nas operações em estado de execução. O pessoal e o aumento de equipe abordam lacunas imediatas de habilidades, enquanto avaliações, auditorias, treinamento e capacitação atendem organizações em diferentes níveis de maturidade. O aumento do trabalho operacional reforça o papel das operações gerenciadas, pois a Catchpoint relatou que o trabalho operacional representou 30% do trabalho de engenharia em 2025.



Por Modelo de Engajamento:
O SRE Totalmente Gerenciado Combina Escala e ResponsabilidadeO SRE Totalmente Gerenciado representou 52,29% da participação do mercado de serviços gerenciados de SRE em 2026. O modelo está projetado para se expandir a um CAGR de 15,17% até 2032. Ele atrai empresas que estabeleceram confiança nos controles operacionais externos. Essas organizações podem redirecionar os engenheiros internos para o trabalho de produto em vez de rotações de plantão rotineiras. O modelo também permite que os provedores executem processos mais consistentes em detecção de incidentes, triagem, recuperação e revisão.
O SRE Co-Gerenciado oferece um caminho intermediário para empresas que precisam de capacidade especializada, mas desejam manter a autoridade interna. É especialmente relevante onde os líderes devem aprovar decisões de produção ou manter a propriedade operacional direta. O SRE Baseado em Projetos apoia programas de transformação definidos e pode ajudar um comprador a avaliar um provedor. Muitas organizações começam com um compromisso delimitado antes de considerar uma transferência maior de responsabilidade. A PagerDuty introduziu acesso antecipado ao seu Agente de SRE na versão de Primavera de 2026 com autonomia delimitada, autorização explícita e trilhas de auditoria. Esses controles podem tornar o engajamento totalmente gerenciado mais aceitável em contas regulamentadas.
Por Modelo de Implantação:
A Entrega Baseada em Nuvem É o Modelo PrincipalA entrega Baseada em Nuvem representou 76,34% do mercado de serviços gerenciados de SRE em 2026. As cargas de trabalho em nuvem pública e as ferramentas de observabilidade nativas de nuvem oferecem uma forte adequação técnica para esse modelo de entrega. Os provedores podem coletar telemetria, definir objetivos de nível de serviço e coordenar processos de resposta em ambientes distribuídos. O modelo também suporta visibilidade centralizada para aplicações que são executadas em múltiplos serviços de nuvem. Permanece a escolha padrão para organizações que já implantaram cargas de trabalho principais em plataformas de nuvem pública.
A implantação Híbrida está projetada para se expandir a um CAGR de 15,21% até 2032. Ela combina observabilidade entregue pela nuvem com controle local para camadas de carga de trabalho selecionadas. Essa abordagem é importante em setores regulamentados que precisam de painéis unificados em ambientes de nuvem e locais. A entrega local retém um papel em ambientes isolados e altamente restritos. As opções de nuvem soberana estão reduzindo algumas barreiras jurisdicionais que anteriormente favoreciam operações totalmente locais. A AWS European Sovereign Cloud foi aberta aos clientes em 2025, ilustrando uma direção que pode ampliar as opções de confiabilidade baseadas em nuvem.
Por Tamanho da Organização:
Grandes Empresas Ancoram a Receita Enquanto as PMEs Expandem a AdoçãoAs Grandes Empresas representaram 80,07% do tamanho do mercado de serviços gerenciados de SRE em 2026. Seus maiores portfólios de aplicações e valores de contrato mais elevados as tornam fontes de receita importantes para provedores estabelecidos. Elas frequentemente precisam de acordos formais de nível de serviço, relatórios e governança em muitas equipes. Processos de aquisição mais longos podem retardar a concessão inicial de contratos, mas também sustentam compromissos mais longos após a seleção de um provedor. As grandes empresas comumente utilizam SRE gerenciado em conjunto com equipes internas de plataforma e nuvem.
As PMEs estão projetadas para se expandir a um CAGR de 14,87% até 2032. Muitas empresas menores nativas de nuvem não conseguem justificar uma equipe interna para fornecer cobertura contínua. Suas necessidades favorecem serviços modulares com manuais de incidentes pré-construídos e configurações de observabilidade prontas para integração. A JumpCloud relatou que a confiança das PMEs em provedores de serviços gerenciados para o gerenciamento completo de TI aumentou de 26,6% em 2023 para 42% no início de 2025.[2] Os provedores que atendem a esse grupo precisam de integração mais simples e uma abordagem de entrega orientada por produto. Esse contraste faz com que o setor de serviços gerenciados de SRE atenda tanto a modelos de consultoria corporativa quanto a modelos de serviço padronizados.

Por Setor do Usuário Final:
O BFSI Detém a Liderança de Receita Enquanto TI e Telecomunicações Avançam Mais RapidamenteO BFSI deteve 23,87% da participação do mercado de serviços gerenciados de SRE em 2026. Os altos custos de interrupção e os requisitos de resiliência operacional tornam o trabalho contínuo de confiabilidade importante neste setor. As evidências sobre a interrupção nos serviços financeiros situaram o custo médio de alto impacto nos negócios em 1,8 milhão de USD por hora. O DORA introduz requisitos para a supervisão de arranjos de TIC com terceiros dentro da UE. As instituições financeiras também precisam de trilhas de auditoria claras para resposta a incidentes e alterações em produção.
TI e Telecomunicações estão projetados para se expandir a um CAGR de 15,96% até 2032. As operadoras de telecomunicações estão migrando para OSS e BSS nativos de nuvem, virtualização de funções de rede e núcleos 5G definidos por software. Essas mudanças aumentam a necessidade de gerenciamento consistente de desempenho em camadas de rede e software distribuídas. Os operadores de rede também estão dando maior peso à observabilidade automatizada e a processos de resposta confiáveis à medida que suas pilhas de serviços se tornam mais definidas por software. Varejo e comércio eletrônico, saúde e ciências da vida, manufatura, governo e setor público, e outros setores têm requisitos distintos de nível de serviço. Seu ritmo de adoção depende da exposição a interrupções, das demandas regulatórias e da disposição de usar operadores externos.
Análise Geográfica
Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE) da América do Norte
A América do Norte respondeu por 46,13% do mercado de serviços gerenciados de SRE em 2026. A região combina orçamentos substanciais de tecnologia empresarial com um ecossistema maduro de serviços gerenciados. Os Estados Unidos lideram a demanda regional por meio de organizações de serviços financeiros, tecnologia e varejo com grandes ambientes em nuvem. As evidências fornecidas sobre gestão de nuvem indicaram que 62% das empresas norte-americanas utilizaram provedores de serviços gerenciados para pelo menos parte do gerenciamento de nuvem pública.[3] O Canadá está em expansão com sua base de empregos em tecnologia, enquanto o México se desenvolve como um local de entrega nearshore para clientes norte-americanos.
Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE) da Europa e América do Sul
A Europa é moldada por regulamentações que criam demanda por resiliência operacional e limitam a entrega transfronteiriça simples. O Reino Unido é o maior mercado europeu individual, seguido pela Alemanha e pelos Países Baixos. Serviços financeiros, manufatura e infraestrutura digital sustentam a demanda regional. A DORA estabelece requisitos que afetam contratos de terceiros de TIC para entidades financeiras da UE. As 79.000 vagas abertas de TI reportadas na região DACH aumentam a pressão sobre empresas do mercado intermediário para utilizarem capacidade externa de confiabilidade. A América do Sul, liderada pelo Brasil e pela Argentina, está em desenvolvimento à medida que o uso da nuvem cresce nos setores de serviços financeiros e comércio eletrônico.
Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE) da APAC e MEA
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 15,61% até 2032. A Índia é tanto um grande usuário de serviços gerenciados quanto um importante hub de entrega para contratos globais. O Japão combina uma base empresarial madura, uma lacuna de talentos em SRE e um foco em infraestrutura financeira digital. O serviço Application Reliability Center da Hitachi apoiou a modernização da Japan Card Network em agosto de 2026, cobrindo uma plataforma de pagamento por crédito que processa 40,9 bilhões de transações anualmente por meio de 858.000 terminais. A China é impulsionada pela confiabilidade dos pagamentos digitais e do comércio eletrônico, enquanto Singapura é um hub para implantações no Sudeste Asiático. Austrália e Coreia do Sul contribuem para a demanda regional, enquanto o Oriente Médio e a África permanecem como oportunidades em estágio inicial, moldadas por requisitos de transformação digital e soberania de dados.
Cenário Competitivo
Concentração do Mercado
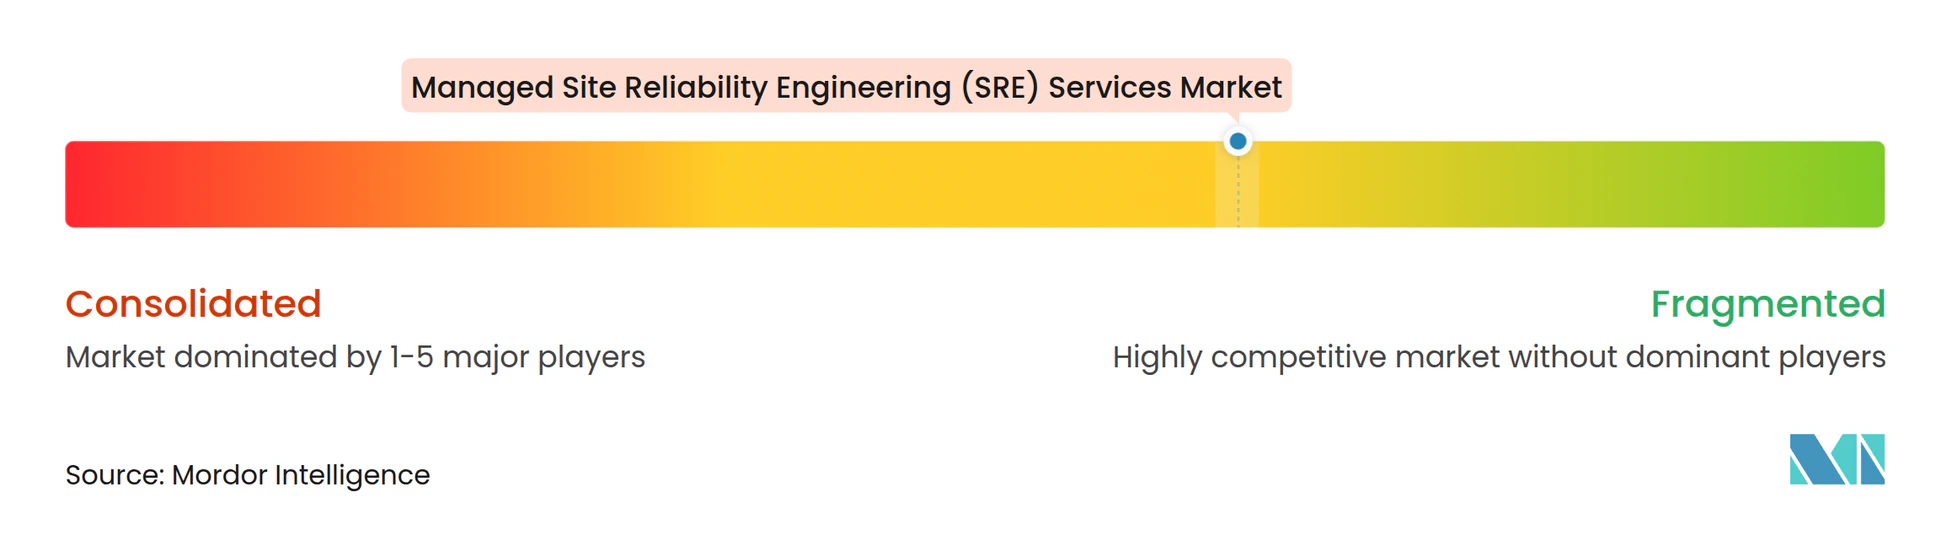
O mercado de serviços gerenciados de SRE é moderadamente fragmentado. Os fornecedores de observabilidade e gerenciamento de incidentes ocupam posições visíveis porque seus softwares sustentam muitas ofertas de serviços gerenciados. PagerDuty, Datadog, Dynatrace e New Relic competem ao lado de integradores de sistemas globais, especialistas regionais e novos provedores nativos de inteligência artificial. As capacidades de monitoramento nativas de hiperescaladores exercem pressão sobre os fornecedores de plataformas independentes. Como resultado, os provedores estão fortalecendo a interoperabilidade, as funções de inteligência artificial e os ecossistemas de integração. As certificações de segurança e as evidências de controles de risco de terceiros também influenciam as decisões de compra em setores regulamentados.
As parcerias tecnológicas são centrais para a estratégia competitiva no mercado de serviços gerenciados de SRE. A Dynatrace e a ServiceNow anunciaram uma colaboração plurianual em outubro de 2025 para combinar observabilidade com tecnologia de inteligência artificial com gerenciamento de serviços de TI orientado por inteligência artificial.[4] A Datadog assinou um acordo de colaboração ampliado com a AWS em dezembro de 2025, cobrindo desenvolvimento conjunto de soluções, disponibilidade no Marketplace e programas de entrada no mercado. A Dynatrace também anunciou aquisições da Arize AI e da Bindplane durante 2026, buscando maior capacidade de observabilidade de inteligência artificial e pipeline de telemetria. Essas ações mostram que os provedores estão buscando controle em monitoramento, movimentação de dados, resposta a incidentes e cargas de trabalho de inteligência artificial.
As PMEs e os ambientes de nuvem soberana oferecem oportunidades competitivas distintas. As plataformas de grandes fornecedores podem ser custosas para organizações menores, a menos que as ofertas sejam simplificadas e empacotadas para adoção mais rápida. Os provedores locais também podem ter vantagem onde a infraestrutura na região e os controles operacionais locais são necessários. Nobl9, Chronosphere e incident.io focam no gerenciamento de objetivos de nível de serviço, observabilidade nativa de nuvem e fluxos de trabalho estruturados de incidentes. Seus produtos focados podem se integrar a programas corporativos mais amplos de SRE sem substituir todas as plataformas existentes. Os provedores que oferecem relatórios transparentes de nível de serviço, procedimentos conjuntos de incidentes e autonomia delimitada de inteligência artificial podem reduzir a barreira de confiança que limita a adoção de serviços totalmente gerenciados.
Líderes do Setor de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE)
-
PagerDuty, Inc.
-
Datadog, Inc.
-
Dynatrace, Inc.
-
New Relic, Inc.
-
Nobl9, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE) Empresas cobertas neste relatório
- PagerDuty, Inc.
- Datadog, Inc.
- Dynatrace, Inc.
- New Relic, Inc.
- Nobl9, Inc.
- Circonus, Inc.
- BigPanda, Inc.
- OpsLevel, Inc.
- Shoreline Software, Inc.
- Rootly, Inc.
- FireHydrant, Inc.
- Squadcast, Inc.
- Gremlin, Inc.
- Catchpoint Systems, Inc.
- LogicMonitor, Inc.
- Grafana Labs, LLC
- Chronosphere, Inc.
- LightStep, Inc.
- incident.io, Inc.
- Blameless, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE)
- Agosto de 2026: O serviço de SRE gerenciado Application Reliability Center (HARC) da Hitachi foi contratado para apoiar a modernização da plataforma de pagamento por crédito da Japan Card Network, um sistema de missão crítica que processa aproximadamente 40,9 bilhões de transações anualmente em aproximadamente 858.000 terminais. Os especialistas em SRE e Engenharia de Plataforma da HARC definiram SLOs, modelos operacionais e diretrizes de DevSecOps para uma migração híbrida para nuvem em fases.
- Abril de 2026: A Dynatrace anunciou a aquisição da Bindplane, um provedor de pipeline de telemetria, para estabelecer uma camada unificada de ingestão de dados para observabilidade de inteligência artificial e nativa de nuvem em ambientes de múltiplas nuvens e híbridos, fortalecendo a base técnica da entrega de serviços de SRE gerenciado.
- Março de 2026: A PagerDuty apresentou a versão de Primavera de 2026 de sua plataforma Operations Cloud, introduzindo acesso antecipado ao seu Agente de SRE como um respondente virtual que se integra às políticas de escalonamento da equipe, realiza diagnósticos orientados por inteligência artificial antes de alertar os respondentes humanos e se baseia em 16 anos de dados históricos de incidentes. A plataforma atende mais de 35.000 organizações em mais de 700 integrações.
- Janeiro de 2026: A Dynatrace introduziu agentes específicos de domínio que ampliam as capacidades das equipes de SRE, desenvolvimento e segurança com ação autônoma confiável e integrações expandidas de operações em nuvem nos ambientes AWS, Azure e Google Cloud, avançando seu posicionamento de observabilidade nativa de inteligência artificial para clientes corporativos de SRE gerenciado.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE)
O Mercado de Serviços Gerenciados de SRE refere-se à prestação de serviços terceirizados de engenharia de confiabilidade de sites que ajudam as organizações a manter a disponibilidade, o desempenho, a escalabilidade e a confiabilidade de aplicações de produção e sistemas de TI. O mercado inclui operações gerenciadas de SRE, consultoria e assessoria, implementação e transformação, pessoal, avaliações de confiabilidade e treinamento, entregues por meio de modelos de engajamento totalmente gerenciados, co-gerenciados ou baseados em projetos em ambientes de nuvem, híbridos e locais.
O Relatório do Mercado de Serviços Gerenciados de Engenharia de Confiabilidade de Sites (SRE) é Segmentado por Tipo de Serviço (Operações Gerenciadas de SRE, Consultoria e Assessoria em SRE, Implementação e Transformação de SRE, Pessoal e Aumento de Equipe de SRE, Treinamento e Capacitação em SRE, Serviços de Avaliação e Auditoria de Confiabilidade), Modelo de Engajamento (SRE Totalmente Gerenciado, SRE Co-Gerenciado e SRE Baseado em Projetos), Modelo de Implantação (Baseado em Nuvem, Híbrido e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], TI e Telecomunicações, Varejo e Comércio Eletrônico, Saúde e Ciências da Vida, Manufatura, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Operações Gerenciadas de SRE |
| Consultoria e Assessoria em SRE |
| Implementação e Transformação de SRE |
| Pessoal e Aumento de Equipe de SRE |
| Treinamento e Capacitação em SRE |
| Serviços de Avaliação e Auditoria de Confiabilidade |
| SRE Totalmente Gerenciado |
| SRE Co-Gerenciado |
| SRE Baseado em Projetos |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| TI e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Manufatura |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Países Baixos | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Singapura | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Operações Gerenciadas de SRE | |
| Consultoria e Assessoria em SRE | ||
| Implementação e Transformação de SRE | ||
| Pessoal e Aumento de Equipe de SRE | ||
| Treinamento e Capacitação em SRE | ||
| Serviços de Avaliação e Auditoria de Confiabilidade | ||
| Por Modelo de Engajamento | SRE Totalmente Gerenciado | |
| SRE Co-Gerenciado | ||
| SRE Baseado em Projetos | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | BFSI | |
| TI e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Países Baixos | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Singapura | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de SRE?
O mercado de serviços gerenciados de SRE está projetado para se expandir de 5,42 bilhões de USD em 2026 e 6,31 bilhões de USD em 2027 para 12,44 bilhões de USD até 2032, a um CAGR de 14,58%.
Quais serviços estão incluídos no SRE gerenciado?
O mix de serviços inclui operações gerenciadas, consultoria e assessoria, implementação e transformação, pessoal, avaliações, auditorias e treinamento.
Por que as empresas utilizam serviços gerenciados de SRE?
As empresas utilizam especialistas externos para apoiar operações 24/7, reduzir o trabalho operacional interno, melhorar a resposta a incidentes e operar ambientes de nuvem complexos.
Qual modelo de implantação lidera a adoção de SRE gerenciado?
A entrega Baseada em Nuvem liderou com 76,34% de participação em 2026, enquanto a implantação Híbrida está projetada para se expandir a um CAGR de 15,21% até 2032.
Quais organizações estão adotando serviços gerenciados de SRE mais rapidamente?
As PMEs estão projetadas para se expandir a um CAGR de 14,87% até 2032 porque muitas não conseguem justificar uma equipe interna completa de SRE de plantão.
Qual setor do usuário final tem a adoção projetada mais rápida?
TI e Telecomunicações estão projetados para se expandir a um CAGR de 15,96% até 2032, sustentados por operações nativas de nuvem e requisitos de confiabilidade do núcleo 5G.