
Tamaño y Participación del Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE)
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.58 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) por Mordor Intelligence
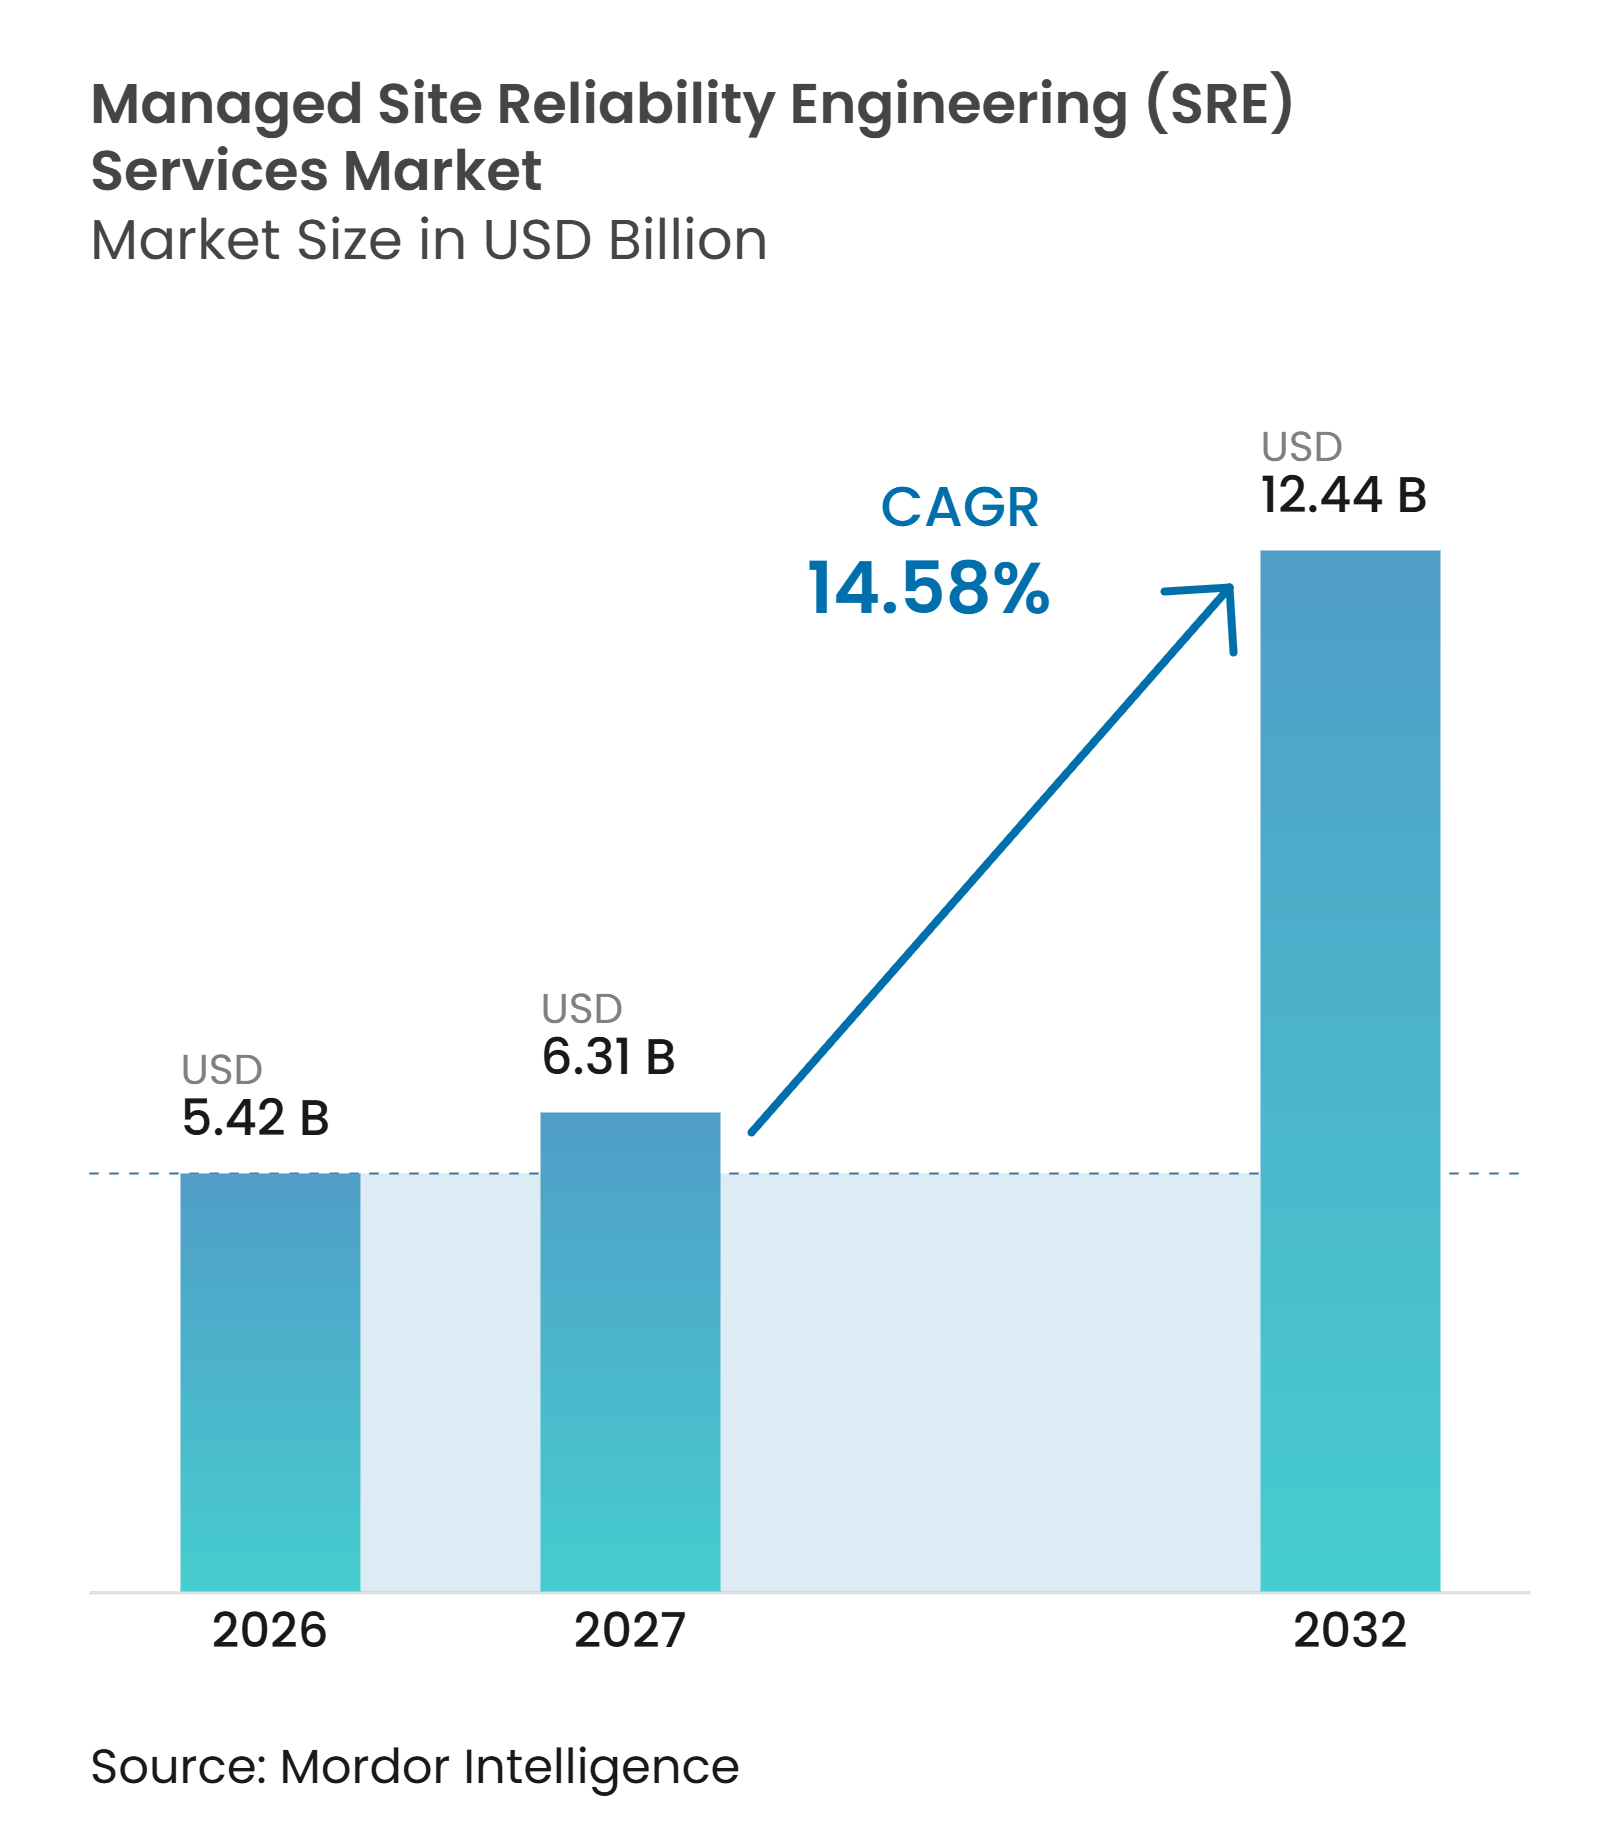
Se proyecta que el tamaño del mercado de servicios gestionados de SRE se expanda de 5,42 mil millones de USD en 2026 a 6,31 mil millones de USD en 2027, y a 12,44 mil millones de USD en 2032, registrando una CAGR del 14,58% entre 2027 y 2032. Los equipos empresariales están transfiriendo más responsabilidad de producción a proveedores especializados a medida que los entornos en la nube se vuelven más difíciles de operar solo con equipos internos. El mercado de servicios gestionados de SRE se beneficia de las crecientes expectativas de disponibilidad digital continua, especialmente donde las interrupciones afectan los ingresos, el servicio al cliente o las operaciones reguladas. Los proveedores están respondiendo con observabilidad en la nube, objetivos de nivel de servicio, respuesta a incidentes y automatización que abordan las necesidades operativas en lugar de tareas de monitoreo aisladas. Los requisitos de residencia de datos limitan los modelos de entrega centralizados, pero también crean una oportunidad para los proveedores que pueden operar localmente y demostrar controles claros. El mercado de servicios gestionados de SRE también está avanzando hacia la remediación asistida por inteligencia artificial supervisada, aunque las empresas aún requieren autorización explícita y auditabilidad para los cambios en producción.
Conclusiones Clave del Informe
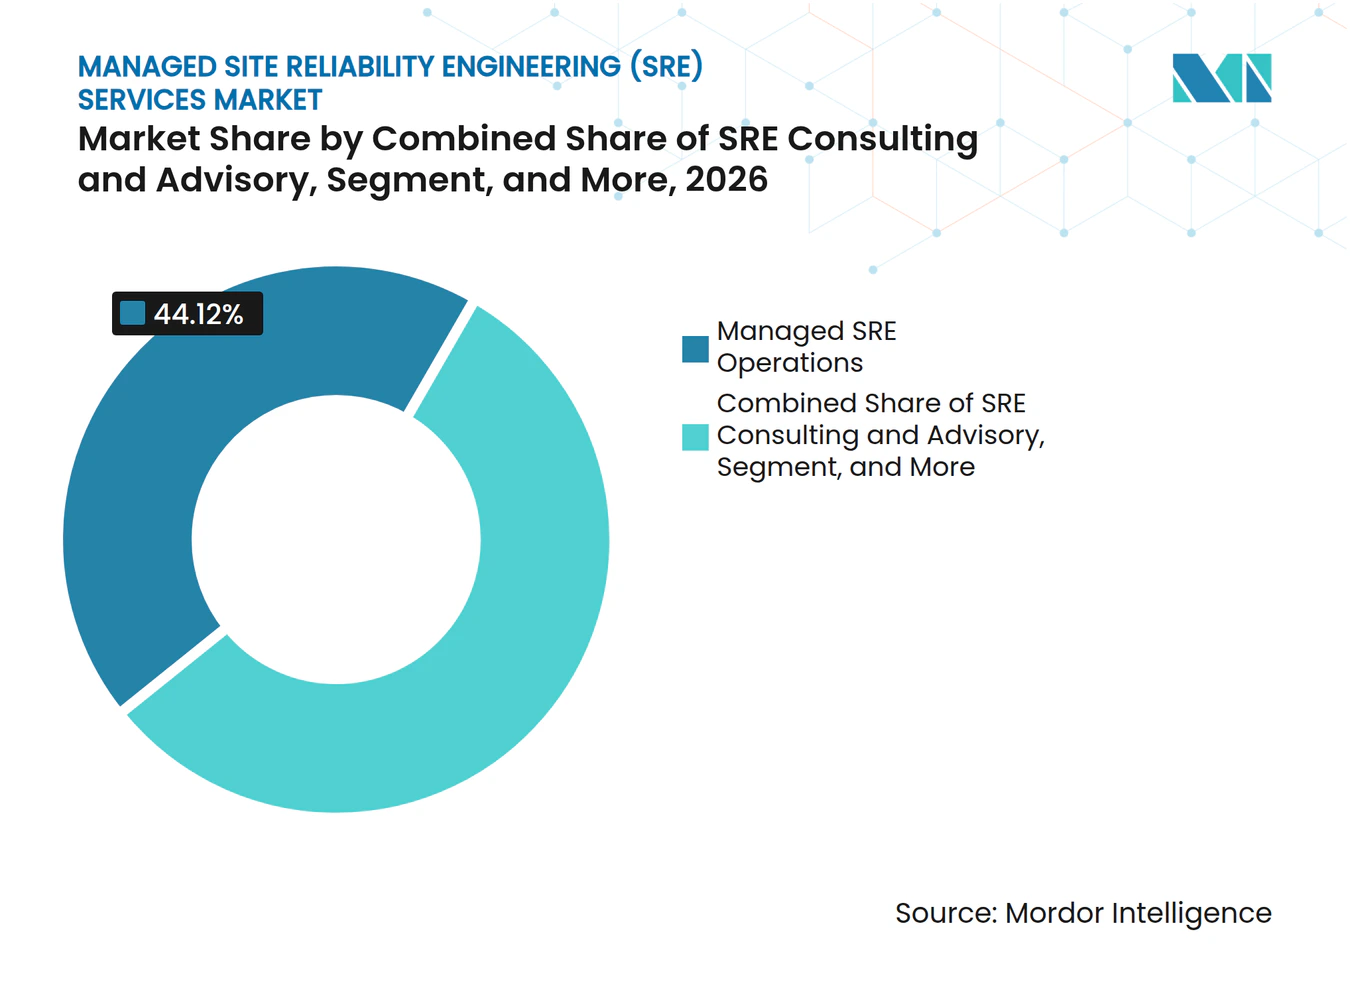
- Por tipo de servicio, las Operaciones Gestionadas de SRE representaron el 44,12% de la participación del mercado de servicios gestionados de SRE en 2026 y se proyecta que crezcan a una CAGR del 15,78% hasta 2032.
- Por modelo de participación, el SRE Totalmente Gestionado representó el 52,29% de la participación del mercado de servicios gestionados de SRE en 2026 y se proyecta que se expanda a una CAGR del 15,17% hasta 2032.
- Por modelo de implementación, la entrega Basada en la Nube representó el 76,34% del mercado de servicios gestionados de SRE en 2026, mientras que se espera que la implementación Híbrida se expanda a una CAGR del 15,21% hasta 2032.
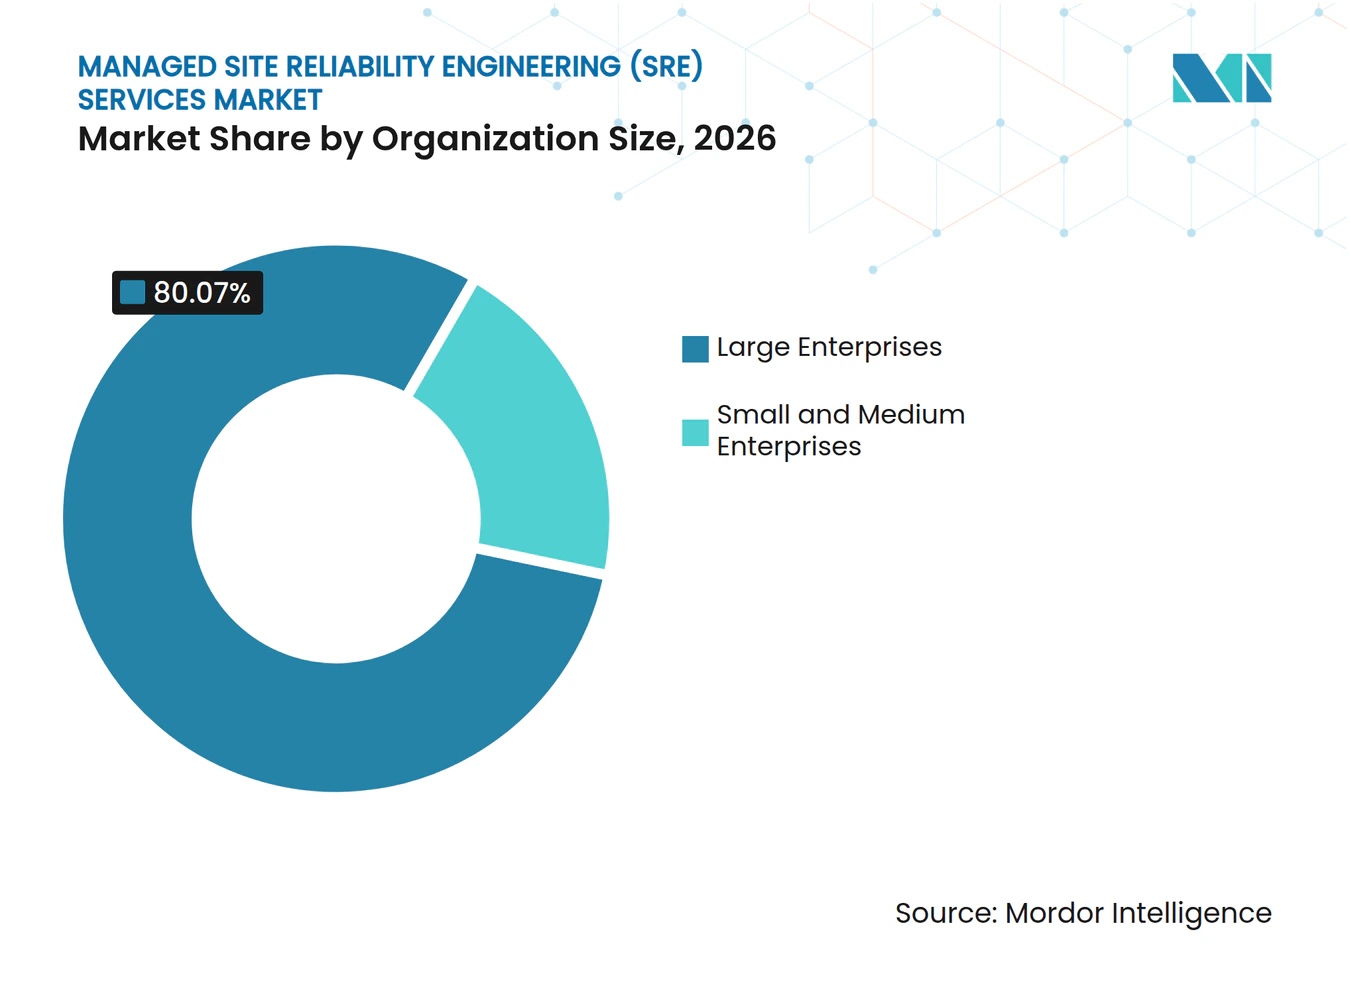
- Por tamaño de organización, las Grandes Empresas representaron el 80,07% del mercado de servicios gestionados de SRE en 2026, mientras que se proyecta que las PYMEs se expandan a una CAGR del 14,87% hasta 2032.
- Por industria de usuario final, BFSI mantuvo el 23,87% de la participación del mercado de servicios gestionados de SRE en 2026, mientras que se proyecta que TI y Telecomunicaciones se expanda a una CAGR del 15,96% hasta 2032.
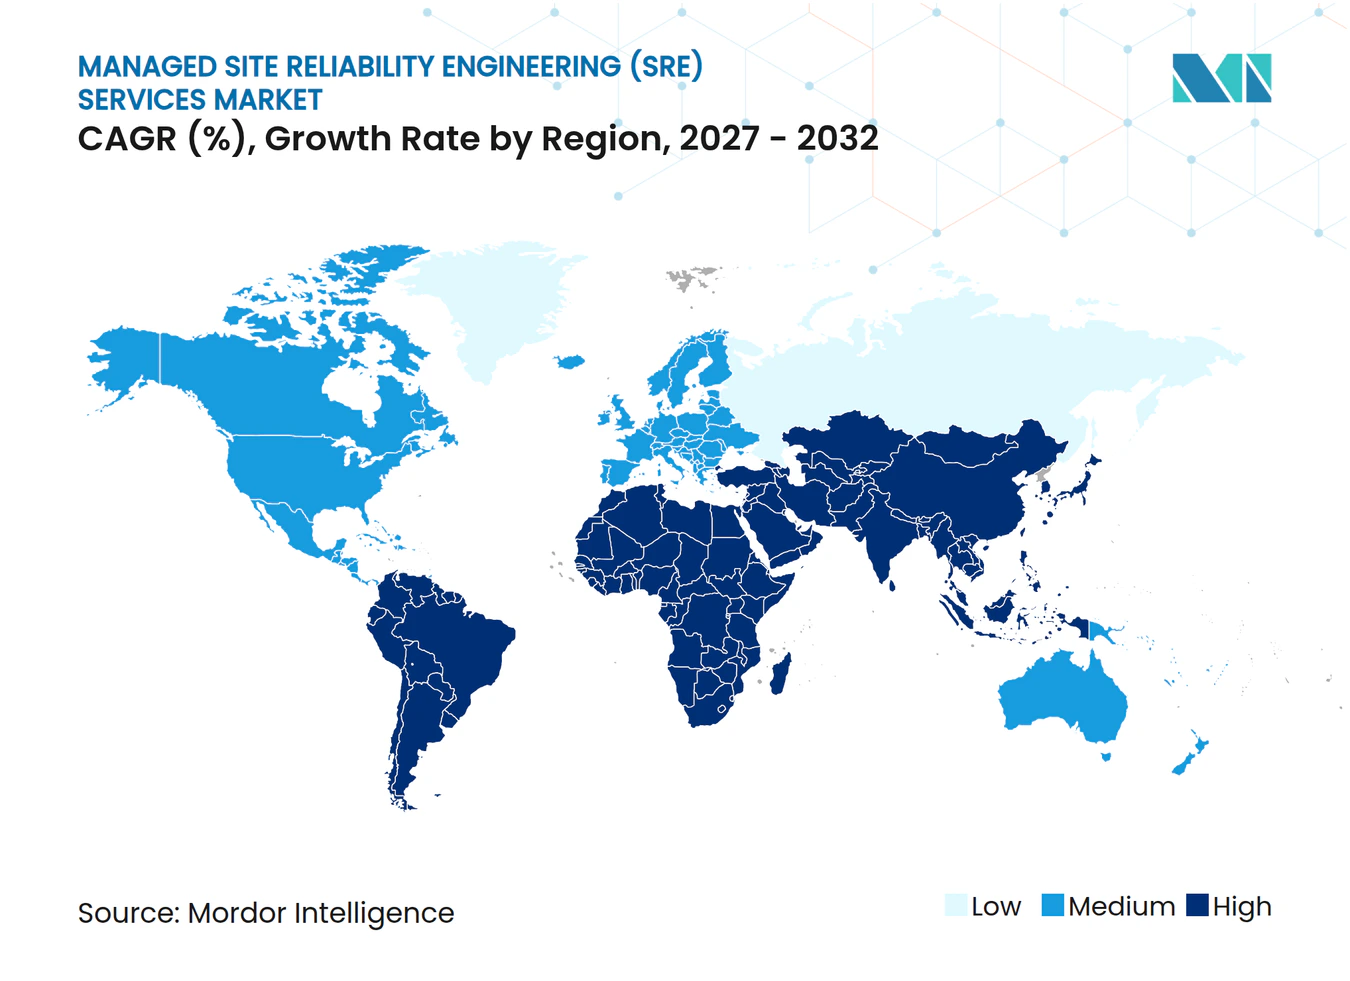
- Por geografía, América del Norte representó el 46,13% del mercado de servicios gestionados de SRE en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 15,61% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad Empresarial de la Nube y los Sistemas Distribuidos | +3.5% | Global | Largo plazo (≥ 4 años) |
| Escasez de Talento Experimentado en SRE | +3.2% | Global, concentrado agudamente en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de Disponibilidad de Servicios Digitales las 24 horas del día, los 7 días de la semana | +2.8% | Global | Largo plazo (≥ 4 años) |
| Inteligencia Artificial Generativa y Respuesta Autónoma a Incidentes | +2.5% | América del Norte y Europa, con Asia-Pacífico acelerando | Mediano plazo (2-4 años) |
| Adopción por PYMEs de Operaciones de Confiabilidad Externalizadas | +1.9% | Global, liderado por América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos de Gobernanza de Confiabilidad Multi-Nube | +1.6% | América del Norte y la UE, extendiéndose a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Complejidad Empresarial de la Nube y los Sistemas Distribuidos Impulsa la Demanda Fundamental
Las arquitecturas nativas de microservicios y Kubernetes, y las dependencias en capas de la nube, imponen exigencias operativas que superan las capacidades de muchos equipos de TI tradicionales. La brecha operativa suele surgir después de la migración, cuando los equipos deben gestionar la confiabilidad en aplicaciones, servicios y recursos en la nube interdependientes, en lugar de simplemente completar la migración inicial de infraestructura. Los proveedores de SRE gestionado incorporan objetivos de nivel de servicio, presupuestos de error y observabilidad en los procesos operativos desde el despliegue en adelante. De lo contrario, las empresas podrían necesitar entre 5 y 7 años para desarrollar capacidades comparables internamente. Las cargas de trabajo de inferencia de inteligencia artificial aumentan aún más los requisitos de latencia y disponibilidad en los sistemas nativos de la nube. Esta complejidad mantiene al mercado de servicios gestionados de SRE enfocado en resultados operativos en lugar de en la administración básica de infraestructura.
La Escasez de Talento Experimentado en SRE Acelera las Decisiones de Externalización
El trabajo de SRE requiere una combinación de habilidades en ingeniería de infraestructura, desarrollo de software y operaciones en la nube. Un profesional experimentado suele tener entre 5 y 10 años de experiencia en estas disciplinas, lo que dificulta el reclutamiento para las empresas que compiten con grandes compañías tecnológicas. La evidencia sobre la fuerza laboral disponible reportó 79.000 puestos de TI vacantes en la región DACH en 2026. Un equipo interno de 4 a 5 especialistas que cubran las operaciones las 24 horas del día puede costar más de 1 millón de USD al año. Las alternativas gestionadas pueden proporcionar una cobertura similar sin requerir que cada empresa ensamble ese equipo. Esta brecha de costos y talento respalda las decisiones de externalización en el mercado de servicios gestionados de SRE.
La Demanda de Disponibilidad de Servicios Digitales las 24/7 Reduce el Cálculo de Construir versus Comprar
Las empresas de servicios financieros reportaron un costo promedio de 1,8 millones de USD por hora para una interrupción de alto impacto empresarial. La misma evidencia del sector de servicios financieros reportó que el 29% de los encuestados experimentó esas interrupciones al menos semanalmente. El rendimiento deficiente puede ser tan perjudicial como una interrupción total para los servicios digitales orientados al cliente. Los proveedores gestionados pueden asumir las funciones de primera respuesta y aplicar procesos de observabilidad establecidos, permitiendo que los ingenieros internos dediquen menos tiempo a responder a las interrupciones. Los encuestados de servicios financieros también reportaron fuertes retornos de la inversión en observabilidad, con un 42% afirmando que generó un retorno de la inversión de 2x o mayor. Estas condiciones refuerzan el argumento comercial a favor del mercado de servicios gestionados de SRE.
La Inteligencia Artificial Generativa y la Respuesta Autónoma a Incidentes Redefinen la Propuesta de Valor del SRE Gestionado
Los agentes de inteligencia artificial están extendiendo el trabajo de confiabilidad desde el triaje asistido hacia la remediación supervisada. Google describió cómo sus equipos de SRE utilizaron Gemini CLI para inspeccionar cambios de configuración y registros de producción, preparar cambios de código y apoyar las decisiones de implementación autorizadas durante incidentes en vivo. PagerDuty reportó que los primeros adoptantes de su suite de agentes de inteligencia artificial lograron tasas de resolución de incidentes hasta un 50% más rápidas. Microsoft amplió las conexiones del Agente SRE de Azure con Dynatrace, New Relic y Datadog a través de servidores de Protocolo de Contexto de Modelo en noviembre de 2025.[1] Estas herramientas pueden mejorar la velocidad de análisis, pero la autorización de producción y la supervisión humana siguen siendo fundamentales para la adopción. El mercado de servicios gestionados de SRE puede, por tanto, ofrecer operaciones asistidas por inteligencia artificial sin eliminar el control empresarial.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Requisitos de Residencia de Datos y Control Operativo Transfronterizo | -1.8% | UE, Asia-Pacífico, Oriente Medio y multinacionales globales | Largo plazo (≥ 4 años) |
| Reticencia a Externalizar Operaciones de Producción de Misión Crítica | -1.4% | Global, particularmente BFSI, salud y gobierno | Mediano plazo (2-4 años) |
| Fragmentación de la Telemetría e Integración de la Cadena de Herramientas del Cliente | -1.0% | Global | Corto plazo (≤ 2 años) |
| Brechas de Responsabilidad de Confiabilidad en Entornos de Responsabilidad Compartida | -0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Requisitos de Residencia de Datos y Control Operativo Transfronterizo Limitan los Modelos de Entrega Global
Las normas de localización de datos aumentan la complejidad operativa de la entrega transfronteriza de SRE gestionado. La Ley de Datos de la UE está en vigor desde septiembre de 2025 e incluye salvaguardas relativas al acceso de gobiernos de terceros países a datos no personales almacenados en la UE. DORA exige que las entidades financieras mantengan disposiciones sobre acceso a auditorías, recuperabilidad de datos y estrategias de salida en los contratos de TIC. Arabia Saudita también aplica normas de transferencia transfronteriza bajo su Ley de Protección de Datos Personales. Por lo tanto, los proveedores deben desarrollar capacidad operativa regional y documentar cuidadosamente los controles de acceso. Estos requisitos pueden elevar los costos de entrega dentro del mercado de servicios gestionados de SRE.
La Reticencia a Externalizar Operaciones de Producción de Misión Crítica Ralentiza la Penetración en las Cuentas Empresariales Principales
Muchas organizaciones reguladas dudan en otorgar a equipos externos acceso de escritura a producción, autoridad de escalada o titularidad de los objetivos de nivel de servicio. Esta preocupación es especialmente visible en entornos de BFSI, salud y gobierno, donde las pistas de auditoría y los controles internos son fundamentales. La responsabilidad compartida también puede complicar la resolución de incidentes cuando los equipos internos y los del proveedor discrepan sobre la titularidad de la capa del sistema. Los servicios co-gestionados permiten a las empresas retener las decisiones clave mientras utilizan herramientas externas y soporte especializado. El trabajo basado en proyectos puede proporcionar un punto de entrada de menor riesgo antes de que una empresa adopte un acuerdo totalmente gestionado. Este umbral de confianza ralentiza la adopción incluso cuando el mercado de servicios gestionados de SRE aborda una necesidad operativa real.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Las Operaciones Gestionadas Lideran la Entrega Continua de ConfiabilidadLas Operaciones Gestionadas de SRE mantuvieron una participación de mercado del 44,12% en el mercado de servicios gestionados de SRE en 2026. Esta posición refleja la demanda de los compradores de soporte de producción continuo en lugar de asesoramiento puntual. Las organizaciones evalúan cada vez más a los proveedores a través del cumplimiento de los objetivos de nivel de servicio y el tiempo medio de resolución. Esas métricas respaldan contratos recurrentes construidos en torno a resultados de confiabilidad definidos. Las operaciones gestionadas también concentran la responsabilidad de la primera respuesta, la observabilidad y los ciclos de mejora dentro de un único modelo de entrega.
La Consultoría y Asesoría de SRE sigue siendo relevante para las empresas que se encuentran en etapas más tempranas de sus programas de confiabilidad. Estos compradores pueden necesitar orientación arquitectónica, diseño de gobernanza o modelos operativos antes de transferir la responsabilidad de producción. El trabajo de Implementación y Transformación de SRE suele estar vinculado a programas de migración a la nube. Las organizaciones pueden utilizar los compromisos de implementación para establecer objetivos de nivel de servicio y establecer la observabilidad antes de entrar en operaciones de estado de ejecución. La dotación de personal y el aumento de personal abordan las brechas de habilidades inmediatas, mientras que las evaluaciones, auditorías, capacitación y habilitación sirven a organizaciones en diferentes niveles de madurez. El creciente esfuerzo operativo refuerza el papel de las operaciones gestionadas, ya que Catchpoint reportó que el esfuerzo representó el 30% del trabajo de ingeniería en 2025.



Por Modelo de Participación:
El SRE Totalmente Gestionado Combina Escala y ResponsabilidadEl SRE Totalmente Gestionado representó el 52,29% de la participación del mercado de servicios gestionados de SRE en 2026. Se proyecta que el modelo se expanda a una CAGR del 15,17% hasta 2032. Resulta atractivo para las empresas que han establecido confianza en los controles operativos externos. Estas organizaciones pueden redirigir a los ingenieros internos hacia el trabajo de producto en lugar de las rotaciones de guardia rutinarias. El modelo también permite a los proveedores ejecutar procesos más consistentes en la detección de incidentes, el triaje, la recuperación y la revisión.
El SRE Co-Gestionado proporciona un camino intermedio para las empresas que necesitan capacidad especializada pero desean retener la autoridad interna. Es especialmente relevante donde los líderes deben aprobar las decisiones de producción o mantener la titularidad operativa directa. El SRE Basado en Proyectos apoya programas de transformación definidos y puede ayudar a un comprador a evaluar a un proveedor. Muchas organizaciones comienzan con un compromiso acotado antes de considerar una transferencia mayor de responsabilidad. PagerDuty introdujo el acceso anticipado a su Agente SRE en la versión de Primavera 2026 con autonomía acotada, autorización explícita y pistas de auditoría. Tales controles pueden hacer que el compromiso totalmente gestionado sea más aceptable en cuentas reguladas.
Por Modelo de Implementación:
La Entrega Basada en la Nube es el Modelo PrincipalLa entrega basada en la nube representó el 76,34% del mercado de servicios gestionados de SRE en 2026. Las cargas de trabajo de nube pública y las herramientas de observabilidad nativas de la nube proporcionan un fuerte ajuste técnico para este modelo de entrega. Los proveedores pueden recopilar telemetría, definir objetivos de nivel de servicio y coordinar procesos de respuesta en entornos distribuidos. El modelo también admite visibilidad centralizada para aplicaciones que se ejecutan en múltiples servicios en la nube. Sigue siendo la opción predeterminada para las organizaciones que ya han desplegado cargas de trabajo importantes en plataformas de nube pública.
Se proyecta que la implementación híbrida se expanda a una CAGR del 15,21% hasta 2032. Combina la observabilidad entregada en la nube con el control local para niveles de carga de trabajo seleccionados. Este enfoque es importante en sectores regulados que necesitan paneles de control unificados en entornos de nube y locales. La entrega local retiene un papel en entornos con espacio de aire y entornos altamente restringidos. Las opciones de nube soberana están reduciendo algunas barreras jurisdiccionales que anteriormente favorecían las operaciones completamente locales. La Nube Soberana Europea de AWS abrió a los clientes en 2025, ilustrando una dirección que puede ampliar las opciones de confiabilidad basadas en la nube.
Por Tamaño de Organización:
Las Grandes Empresas Anclan los Ingresos Mientras las PYMEs Amplían la AdopciónLas Grandes Empresas representaron el 80,07% del tamaño del mercado de servicios gestionados de SRE en 2026. Sus mayores carteras de aplicaciones y sus mayores valores de contrato las convierten en fuentes de ingresos importantes para los proveedores establecidos. A menudo necesitan acuerdos de nivel de servicio formales, informes y gobernanza en muchos equipos. Los procesos de adquisición más largos pueden ralentizar la adjudicación inicial de contratos, pero también respaldan compromisos más largos una vez que se selecciona a un proveedor. Las grandes empresas suelen utilizar SRE gestionado junto con equipos internos de plataforma y nube.
Se proyecta que las PYMEs se expandan a una CAGR del 14,87% hasta 2032. Muchas empresas más pequeñas nativas de la nube no pueden justificar un equipo interno para proporcionar cobertura continua. Sus necesidades favorecen los servicios modulares con manuales de incidentes prediseñados y configuraciones de observabilidad listas para la integración. JumpCloud reportó que la confianza de las PYMEs en los proveedores de servicios gestionados para la gestión completa de TI aumentó del 26,6% en 2023 al 42% a principios de 2025.[2] Los proveedores que atienden a este grupo necesitan una incorporación más sencilla y un enfoque de entrega orientado al producto. Este contraste hace que la industria de servicios gestionados de SRE sirva tanto a modelos de consultoría empresarial como a modelos de servicio estandarizados.

Por Industria de Usuario Final:
BFSI Mantiene el Liderazgo en Ingresos Mientras TI y Telecomunicaciones Avanza Más RápidoBFSI mantuvo el 23,87% de la participación del mercado de servicios gestionados de SRE en 2026. Los altos costos de interrupción y los requisitos de resiliencia operativa hacen que el trabajo de confiabilidad continua sea importante en este sector. La evidencia de la interrupción en servicios financieros situó el costo promedio de alto impacto empresarial en 1,8 millones de USD por hora. DORA introduce requisitos para la supervisión de los acuerdos de TIC con terceros dentro de la UE. Las instituciones financieras también necesitan pistas de auditoría claras para la respuesta a incidentes y los cambios en producción.
Se proyecta que TI y Telecomunicaciones se expanda a una CAGR del 15,96% hasta 2032. Los operadores de telecomunicaciones están avanzando hacia OSS y BSS nativos de la nube, virtualización de funciones de red y núcleos 5G definidos por software. Estos cambios aumentan la necesidad de una gestión del rendimiento consistente en las capas de red y software distribuidas. Los operadores de red también están dando mayor importancia a la observabilidad automatizada y a los procesos de respuesta confiables a medida que sus pilas de servicios se vuelven más definidas por software. El comercio minorista y el comercio electrónico, la salud y las ciencias de la vida, la manufactura, el gobierno y el sector público, y otras industrias tienen requisitos de nivel de servicio distintos. Su ritmo de adopción depende de la exposición a interrupciones, las demandas regulatorias y la disposición a utilizar operadores externos.
Análisis Geográfico
Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) en América del Norte
América del Norte representó el 46,13% del mercado de servicios gestionados de SRE en 2026. La región combina presupuestos tecnológicos empresariales sustanciales con un ecosistema maduro de servicios gestionados. Estados Unidos lidera la demanda regional a través de organizaciones de servicios financieros, tecnología y comercio minorista con grandes infraestructuras en la nube. La evidencia suministrada sobre gestión en la nube indicó que el 62% de las empresas estadounidenses utilizaron proveedores de servicios gestionados para al menos parte de la gestión de la nube pública.[3] Canadá se está expandiendo con su base de empleo tecnológico, mientras que México se está desarrollando como ubicación de entrega nearshore para clientes estadounidenses.
Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) en Europa y América del Sur
Europa está moldeada por regulaciones que crean demanda de resiliencia operativa y limitan la entrega transfronteriza simple. El Reino Unido es el mayor mercado europeo individual, seguido de Alemania y los Países Bajos. Los servicios financieros, la manufactura y la infraestructura digital respaldan la demanda regional. DORA establece requisitos que afectan los contratos de terceros en TIC para entidades financieras de la UE. Las 79.000 posiciones de TI abiertas reportadas en DACH añaden presión sobre las empresas del mercado medio para utilizar capacidades externas de confiabilidad. América del Sur, liderada por Brasil y Argentina, se está desarrollando a medida que el uso de la nube crece en los servicios financieros y el comercio electrónico.
Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 15,61% hasta 2032. India es tanto un usuario importante de servicios gestionados como un centro de entrega líder para compromisos globales. Japón combina una base empresarial madura, una brecha de talento en SRE y un enfoque en la infraestructura financiera digital. El servicio Application Reliability Center de Hitachi respaldó la modernización de Japan Card Network en agosto de 2026, cubriendo una plataforma de pagos con tarjeta de crédito que procesa 40,9 mil millones de transacciones anuales a través de 858.000 terminales. China está respaldada por la confiabilidad de los pagos digitales y el comercio electrónico, mientras que Singapur es un centro para los despliegues del sudeste asiático. Australia y Corea del Sur contribuyen a la demanda regional, mientras que Oriente Medio y África siguen siendo oportunidades en etapas más tempranas, moldeadas por la transformación digital y los requisitos de soberanía de datos.
Panorama Competitivo
Concentración del Mercado
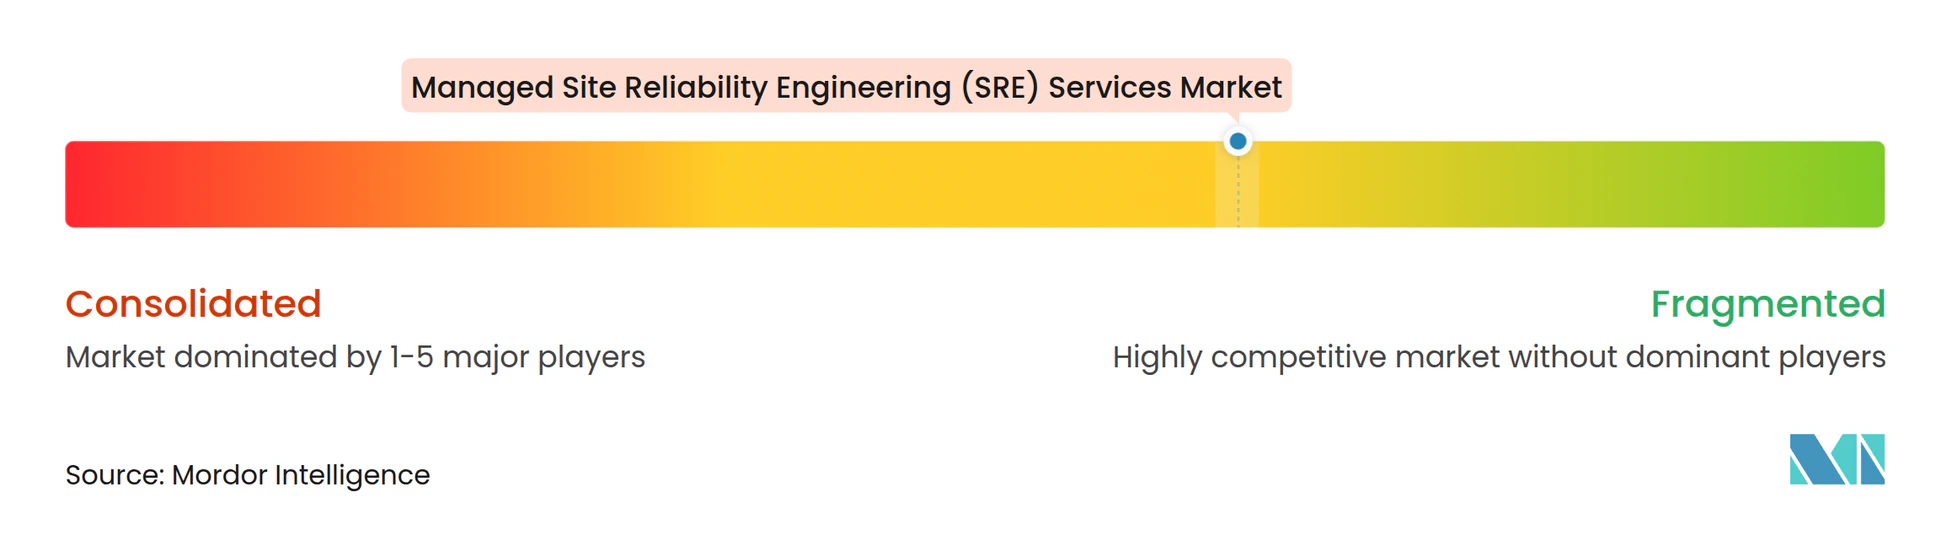
El mercado de servicios gestionados de SRE está moderadamente fragmentado. Los proveedores de observabilidad y gestión de incidentes ocupan posiciones visibles porque su software sustenta muchas ofertas de servicios gestionados. PagerDuty, Datadog, Dynatrace y New Relic compiten junto a integradores de sistemas globales, especialistas regionales y nuevos proveedores nativos de inteligencia artificial. Las capacidades de monitoreo nativas de los hiperescaladores ejercen presión sobre los proveedores de plataformas independientes. Como resultado, los proveedores están fortaleciendo la interoperabilidad, las funciones de inteligencia artificial y los ecosistemas de integración. Las certificaciones de seguridad y la evidencia de controles de riesgo de terceros también influyen en las decisiones de compra en los sectores regulados.
Las asociaciones tecnológicas son fundamentales para la estrategia competitiva en el mercado de servicios gestionados de SRE. Dynatrace y ServiceNow anunciaron una colaboración plurianual en octubre de 2025 para combinar la observabilidad impulsada por inteligencia artificial con la gestión de servicios de TI impulsada por inteligencia artificial.[4] Datadog firmó un acuerdo de colaboración ampliado con AWS en diciembre de 2025 que cubre el desarrollo conjunto de soluciones, la disponibilidad en Marketplace y los programas de comercialización. Dynatrace también anunció las adquisiciones de Arize AI y Bindplane durante 2026, buscando una mayor capacidad de observabilidad de inteligencia artificial y canalización de telemetría. Estas acciones muestran que los proveedores buscan control en el monitoreo, el movimiento de datos, la respuesta a incidentes y las cargas de trabajo de inteligencia artificial.
Las PYMEs y los entornos de nube soberana ofrecen oportunidades competitivas distintas. Las plataformas de grandes proveedores pueden ser costosas para las organizaciones más pequeñas a menos que las ofertas se simplifiquen y empaqueten para una adopción más rápida. Los proveedores locales también pueden tener ventaja donde la infraestructura en la región y los controles operativos locales son necesarios. Nobl9, Chronosphere e incident.io se centran en la gestión de objetivos de nivel de servicio, la observabilidad nativa de la nube y los flujos de trabajo de incidentes estructurados. Sus productos enfocados pueden integrarse en programas empresariales de SRE más amplios sin reemplazar cada plataforma existente. Los proveedores que ofrecen informes de nivel de servicio transparentes, procedimientos conjuntos de incidentes y autonomía de inteligencia artificial acotada pueden reducir la barrera de confianza que limita la adopción de servicios totalmente gestionados.
Líderes de la Industria de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE)
-
PagerDuty, Inc.
-
Datadog, Inc.
-
Dynatrace, Inc.
-
New Relic, Inc.
-
Nobl9, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) Empresas cubiertas en este informe
- PagerDuty, Inc.
- Datadog, Inc.
- Dynatrace, Inc.
- New Relic, Inc.
- Nobl9, Inc.
- Circonus, Inc.
- BigPanda, Inc.
- OpsLevel, Inc.
- Shoreline Software, Inc.
- Rootly, Inc.
- FireHydrant, Inc.
- Squadcast, Inc.
- Gremlin, Inc.
- Catchpoint Systems, Inc.
- LogicMonitor, Inc.
- Grafana Labs, LLC
- Chronosphere, Inc.
- LightStep, Inc.
- incident.io, Inc.
- Blameless, Inc.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE)
- Agosto de 2026: El servicio de SRE gestionado del Centro de Confiabilidad de Aplicaciones (HARC) de Hitachi fue contratado para apoyar la modernización de la plataforma de pago con tarjeta de crédito de Japan Card Network, un sistema de misión crítica que procesa aproximadamente 40,9 mil millones de transacciones anuales a través de aproximadamente 858.000 terminales. Los especialistas en SRE e Ingeniería de Plataformas de HARC definieron los Objetivos de Nivel de Servicio, los modelos operativos y las salvaguardas de DevSecOps para una migración híbrida a la nube por fases.
- Abril de 2026: Dynatrace anunció la adquisición de Bindplane, un proveedor de canalización de telemetría, para establecer una capa unificada de ingesta de datos para la observabilidad de inteligencia artificial y nativa de la nube en entornos multi-nube e híbridos, fortaleciendo la base técnica de la entrega de servicios de SRE gestionado.
- Marzo de 2026: PagerDuty presentó la versión de Primavera 2026 de su plataforma Operations Cloud, introduciendo el acceso anticipado a su Agente SRE como un respondedor virtual que se integra en las políticas de escalada del equipo, realiza diagnósticos impulsados por inteligencia artificial antes de alertar a los respondedores humanos y se basa en 16 años de datos históricos de incidentes. La plataforma sirve a más de 35.000 organizaciones a través de más de 700 integraciones.
- Enero de 2026: Dynatrace introdujo agentes específicos de dominio que amplan las capacidades de los equipos de SRE, desarrollo y seguridad con acción autónoma de confianza e integraciones ampliadas de operaciones en la nube en entornos de AWS, Azure y Google Cloud, avanzando en su posicionamiento de observabilidad nativa de inteligencia artificial para clientes empresariales de SRE gestionado.
Alcance del Informe Global del Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE)
El Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) se refiere a la provisión de servicios externalizados de ingeniería de confiabilidad del sitio que ayudan a las organizaciones a mantener la disponibilidad, el rendimiento, la escalabilidad y la confiabilidad de las aplicaciones de producción y los sistemas de TI. El mercado incluye operaciones gestionadas de SRE, consultoría y asesoría, implementación y transformación, dotación de personal, evaluaciones de confiabilidad y capacitación, entregados a través de modelos de participación totalmente gestionados, co-gestionados o basados en proyectos en entornos de nube, híbridos y locales.
El Informe del Mercado de Servicios Gestionados de Ingeniería de Confiabilidad del Sitio (SRE) está Segmentado por Tipo de Servicio (Operaciones Gestionadas de SRE, Consultoría y Asesoría de SRE, Implementación y Transformación de SRE, Dotación de Personal y Aumento de Personal de SRE, Capacitación y Habilitación de SRE, Servicios de Evaluación y Auditoría de Confiabilidad), Modelo de Participación (SRE Totalmente Gestionado, SRE Co-Gestionado y SRE Basado en Proyectos), Modelo de Implementación (Basado en la Nube, Híbrido y Local), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], TI y Telecomunicaciones, Comercio Minorista y Electrónico, Salud y Ciencias de la Vida, Manufactura, Gobierno y Sector Público, y Otras Industrias de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Operaciones Gestionadas de SRE |
| Consultoría y Asesoría de SRE |
| Implementación y Transformación de SRE |
| Dotación de Personal y Aumento de Personal de SRE |
| Capacitación y Habilitación de SRE |
| Servicios de Evaluación y Auditoría de Confiabilidad |
| SRE Totalmente Gestionado |
| SRE Co-Gestionado |
| SRE Basado en Proyectos |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| TI y Telecomunicaciones |
| Comercio Minorista y Electrónico |
| Salud y Ciencias de la Vida |
| Manufactura |
| Gobierno y Sector Público |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Países Bajos | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Singapur | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Operaciones Gestionadas de SRE | |
| Consultoría y Asesoría de SRE | ||
| Implementación y Transformación de SRE | ||
| Dotación de Personal y Aumento de Personal de SRE | ||
| Capacitación y Habilitación de SRE | ||
| Servicios de Evaluación y Auditoría de Confiabilidad | ||
| Por Modelo de Participación | SRE Totalmente Gestionado | |
| SRE Co-Gestionado | ||
| SRE Basado en Proyectos | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | BFSI | |
| TI y Telecomunicaciones | ||
| Comercio Minorista y Electrónico | ||
| Salud y Ciencias de la Vida | ||
| Manufactura | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Países Bajos | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Singapur | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de SRE?
Se proyecta que el mercado de servicios gestionados de SRE se expanda de 5,42 mil millones de USD en 2026 y 6,31 mil millones de USD en 2027 a 12,44 mil millones de USD en 2032, a una CAGR del 14,58%.
¿Qué servicios se incluyen en el SRE gestionado?
La combinación de servicios incluye operaciones gestionadas, consultoría y asesoría, implementación y transformación, dotación de personal, evaluaciones, auditorías y capacitación.
¿Por qué las empresas utilizan servicios gestionados de SRE?
Las empresas utilizan especialistas externos para apoyar las operaciones las 24 horas del día, los 7 días de la semana, reducir el esfuerzo interno, mejorar la respuesta a incidentes y operar entornos de nube complejos.
¿Qué modelo de implementación lidera la adopción de SRE gestionado?
La entrega Basada en la Nube lideró con una participación del 76,34% en 2026, mientras que se proyecta que la implementación Híbrida se expanda a una CAGR del 15,21% hasta 2032.
¿Qué organizaciones están adoptando los servicios gestionados de SRE más rápidamente?
Se proyecta que las PYMEs se expandan a una CAGR del 14,87% hasta 2032 porque muchas no pueden justificar un equipo interno completo de SRE de guardia.
¿Qué sector de usuario final tiene la adopción proyectada más rápida?
Se proyecta que TI y Telecomunicaciones se expanda a una CAGR del 15,96% hasta 2032, respaldado por las operaciones nativas de la nube y los requisitos de confiabilidad del núcleo 5G.