
Tamanho e Participação do Mercado de Serviços Gerenciados de Hospedagem de Aplicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
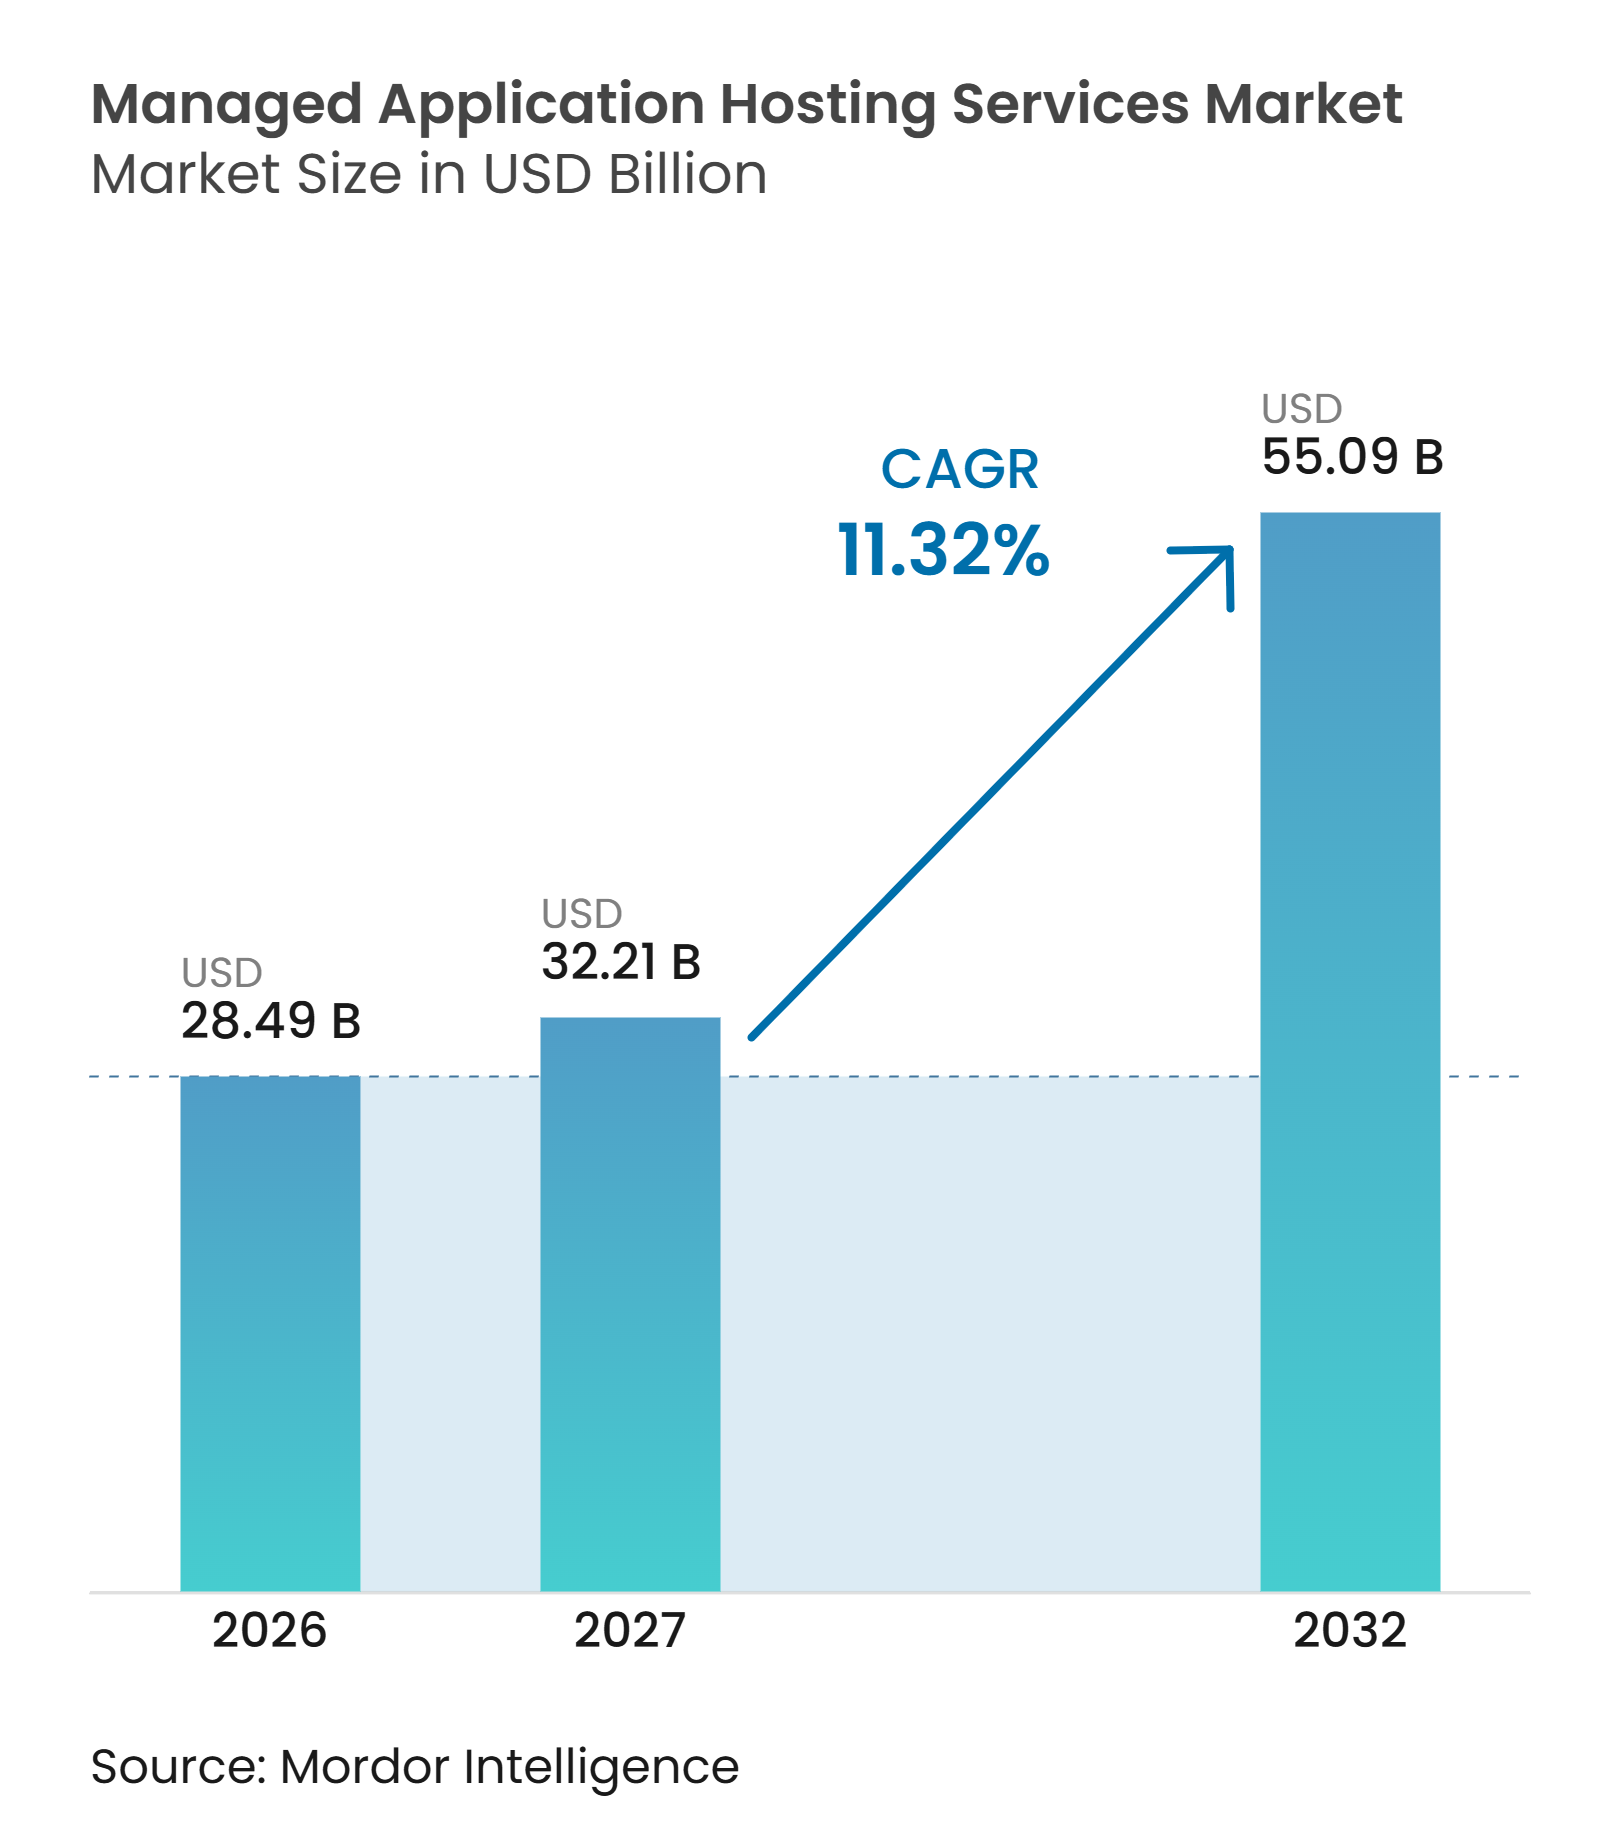
| Tamanho do Mercado (2027) | 32.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 55.09 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Hospedagem de Aplicações pela Mordor Intelligence
O tamanho do mercado de serviços gerenciados de hospedagem de aplicações está projetado para expandir de 28,49 bilhões de USD em 2026 e 32,21 bilhões de USD em 2027 para 55,09 bilhões de USD até 2032, registrando um CAGR de 11,32% entre 2027 e 2032. O mercado de serviços gerenciados de hospedagem de aplicações está sendo moldado pelo uso empresarial de infraestrutura híbrida e multinuvem, o que está aumentando o trabalho necessário para operar aplicações em sistemas locais, plataformas de nuvem e locais de borda. Muitas organizações enfrentam uma lacuna entre a complexidade desses ambientes e as habilidades disponíveis em suas equipes internas, especialmente quando múltiplos fornecedores e tipos de aplicações precisam ser suportados ao mesmo tempo. A exposição a tempo de inatividade, controles de gastos com nuvem, obrigações de segurança e requisitos de conformidade também estão movendo as operações gerenciadas de uma decisão de custo para um requisito operacional central. Os provedores estão respondendo combinando hospedagem com observabilidade, operações de segurança, governança e suporte para cargas de trabalho de inteligência artificial. As oportunidades no mercado de serviços gerenciados de hospedagem de aplicações são mais fortes onde os provedores podem oferecer capacidade de conformidade, operações confiáveis de aplicações e suporte ao posicionamento de cargas de trabalho sem criar barreiras excessivas de migração.
Principais Conclusões do Relatório
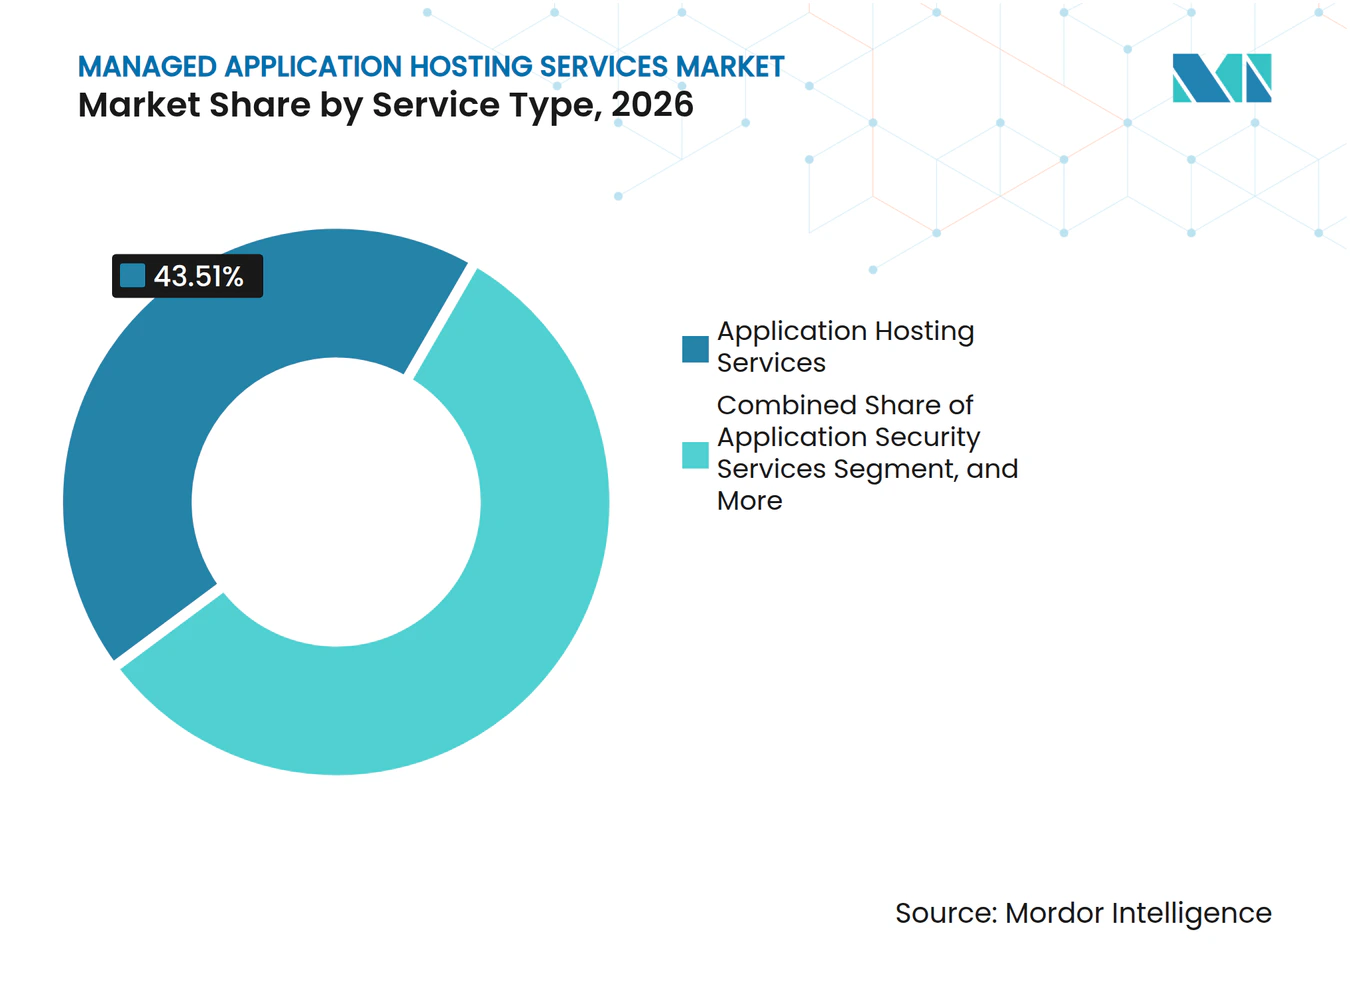
- Por tipo de serviço, os Serviços de Hospedagem de Aplicações detinham 43,51% da participação do mercado de serviços gerenciados de hospedagem de aplicações em 2026, enquanto os Serviços de Segurança de Aplicações estão projetados para expandir a um CAGR de 12,31% até 2032.
- Por modelo de implantação, a hospedagem baseada em nuvem representou 66,32% da receita em 2026 e está projetada para expandir a um CAGR de 11,89% até 2032.
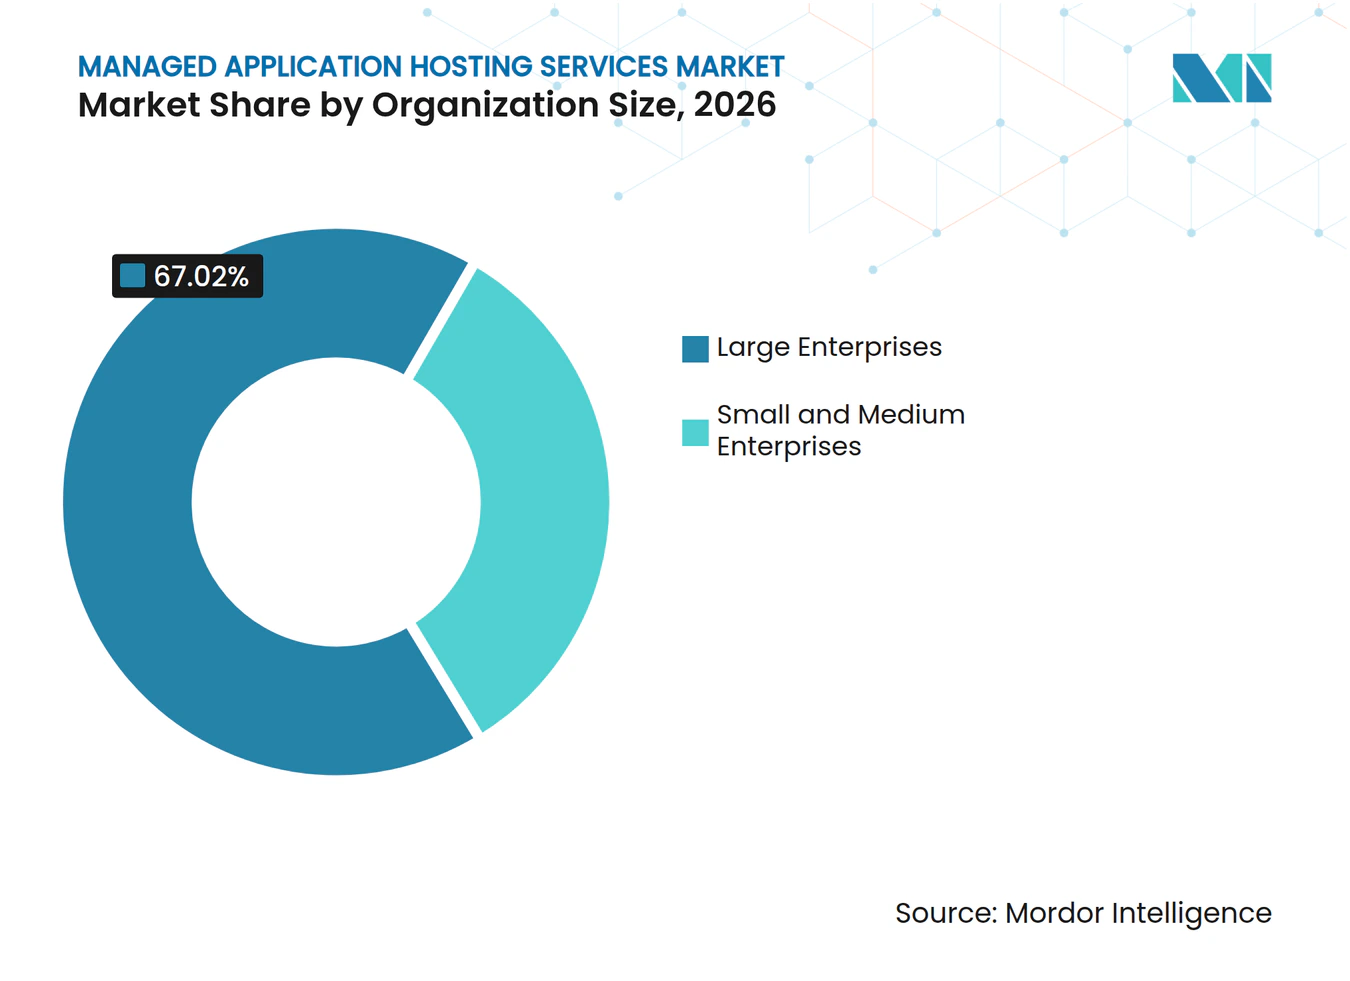
- Por tamanho da organização, as grandes empresas detinham 67,02% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 11,74% até 2032.
- Por vertical do setor, o BFSI representou 20,71% da receita em 2026, enquanto Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 12,53% até 2032.
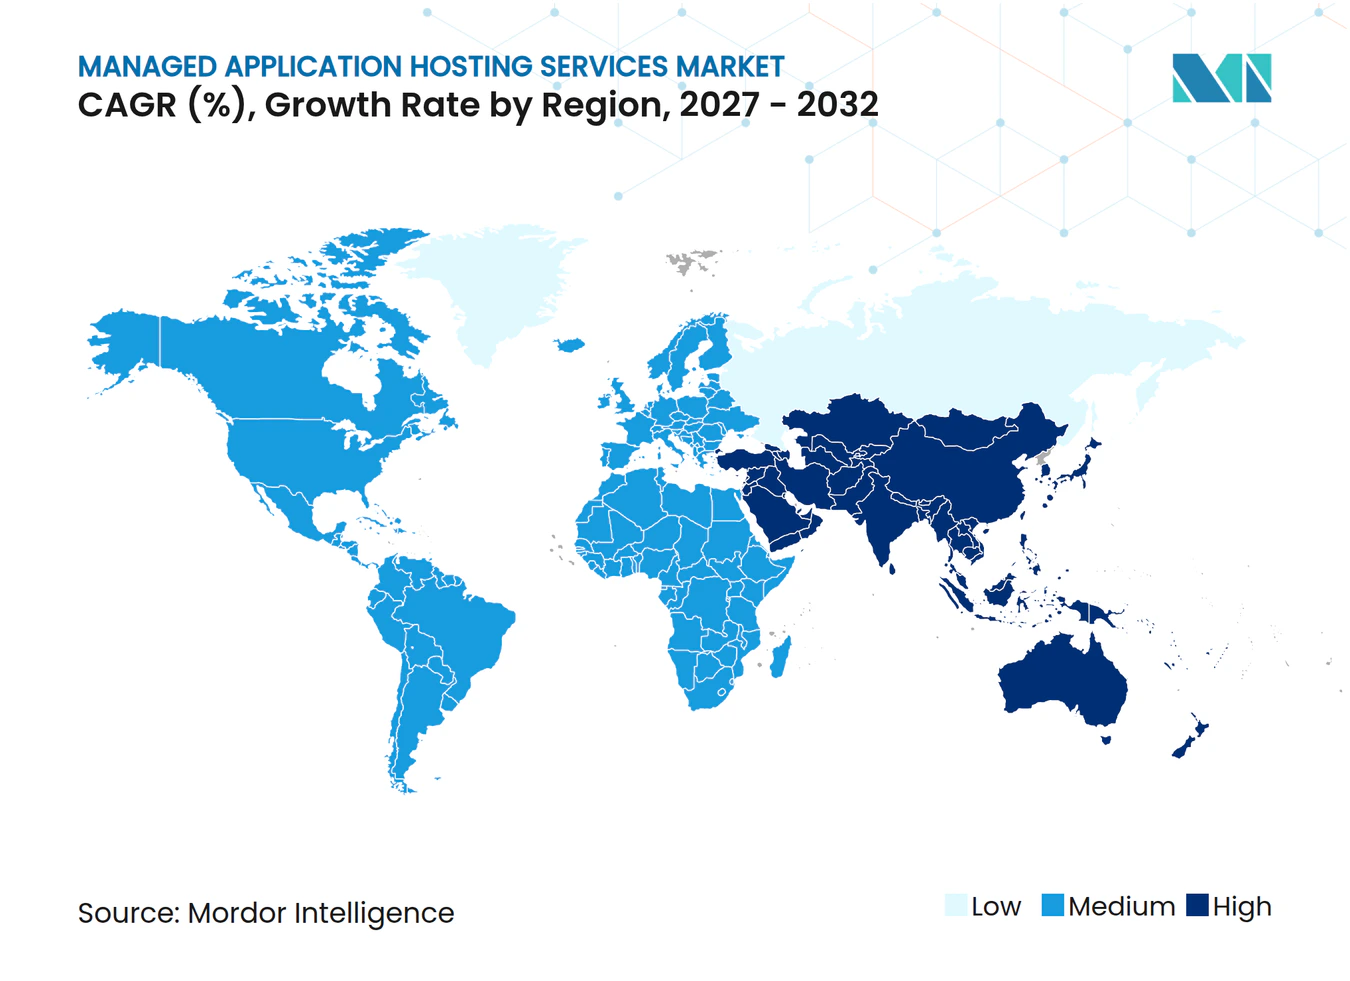
- Por geografia, a América do Norte detinha 41,05% da participação do mercado de serviços gerenciados de hospedagem de aplicações em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 12,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para a Nuvem e Complexidade do Ambiente Híbrido | +2.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Requisitos de Segurança, Conformidade e Continuidade dos Negócios | +2.4% | Global, com maior intensidade em BFSI e Saúde na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente Exposição ao Custo de Tempo de Inatividade e Desempenho de Aplicações | +2.1% | Global, pronunciado em servios financeiros e comércio digital | Curto prazo (≤ 2 anos) |
| Posicionamento de Cargas de Trabalho de Inteligência Artificial e Otimização de Latência de Inferência | +1.9% | América do Norte, Europa e núcleo da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escassez de Talentos Especializados em Operações de Aplicações | +1.8% | Global, aguda na América do Norte, Alemanha e Japão | Médio prazo (2 a 4 anos) |
| FinOps Baseado em Consumo e Otimização da Utilização de Infraestrutura | +1.3% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Migração para a Nuvem e a Complexidade do Ambiente Híbrido Impulsionam a Demanda Estrutural
Os programas de nuvem empresarial avançaram além dos projetos iniciais de migração simples para migrações mais complexas de sistemas legados interconectados. Essa mudança aumenta a necessidade de expertise operacional que muitas equipes de TI internas não conseguem manter em várias nuvens e plataformas locais. A F5 relatou que 97% das organizações pesquisadas concordaram que nenhum modelo único de implantação de aplicações atende a todos os requisitos, o que reflete a necessidade contínua de otimizar ambientes híbridos e multinuvem.[1] O mercado de serviços gerenciados de hospedagem de aplicações se beneficia quando os provedores conseguem monitorar, proteger e suportar esses ambientes variados sob um único modelo de serviço. As empresas também precisam de ajuda para decidir onde as cargas de trabalho devem ser executadas quando os requisitos de segurança, desempenho e custo mudam. Essa necessidade permanece após a migração porque o posicionamento das cargas de trabalho deve ser revisado à medida que a demanda por aplicações e as condições de infraestrutura evoluem.
Requisitos de Segurança, Conformidade e Continuidade dos Negócios Sustentam a Dependência Empresarial
As obrigações de segurança e conformidade são centrais para a seleção de hospedagem gerenciada por organizações com aplicações regulamentadas. ISO 27001, SOC 2 Tipo II, FedRAMP, HIPAA e o Regulamento Geral de Proteção de Dados podem determinar se um provedor é elegível para contratos em BFSI, saúde e ambientes do setor público. A ISC2 identificou o acesso de terceiros à camada de gerenciamento como um risco importante em ambientes de serviços compartilhados, aumentando o valor atribuído a controles auditados e governança documentada do provedor. A Splunk relatou que 54% dos entrevistados haviam sofrido um incidente de segurança originado em um provedor de SaaS ou aplicação de terceiros. Essas condições fortalecem o mercado de serviços gerenciados de hospedagem de aplicações para provedores que conseguem demonstrar processos de controle estabelecidos, gerenciamento de incidentes e planejamento de continuidade. Elas também favorecem operadores com equipes dedicadas de conformidade em detrimento de provedores que dependem apenas de capacidades gerais de hospedagem.
O Crescente Custo de Tempo de Inatividade e Exposição ao Desempenho de Aplicações Criam Urgência
O tempo de inatividade não planejado de aplicações cria uma razão financeira direta para o uso de serviços de operações gerenciadas. A New Relic constatou que interrupções de TI de alto impacto tinham um custo mediano de 2 milhões de USD por hora e um custo mediano anual de 76 milhões de USD entre as organizações pesquisadas. A mesma pesquisa constatou que equipes com observabilidade de pilha completa sofriam interrupções de alto impacto com menos frequência e detectavam incidentes em média 7 minutos mais rápido. A Catchpoint relatou que 51% das organizações incorreram em perdas mensais superiores a 1 milhão de USD devido a interrupções de internet ou degradação de serviço. O mercado de serviços gerenciados de hospedagem de aplicações, portanto, recompensa provedores que conseguem identificar falhas antes que os clientes as relatem. Monitoramento confiável, resposta a incidentes e gerenciamento de desempenho podem reduzir a pressão sobre equipes internas que carecem de cobertura operacional contínua.
O Posicionamento de Cargas de Trabalho de Inteligência Artificial e a Otimização de Latência de Inferência Reformulam as Arquiteturas de Hospedagem
As cargas de trabalho de inferência de inteligência artificial impõem demandas diferentes aos ambientes de hospedagem em comparação com aplicações convencionais. Elas requerem acesso a recursos de GPU, roteamento que leve em conta o uso de cache e níveis de serviço que atendam aos requisitos de latência. A DigitalOcean relatou que uma implementação com a equipe do Laboratório de Pesquisa de Inteligência Artificial da Workato alcançou 67% de redução no custo do modelo e 79% de redução na latência de ponta a ponta por meio de GPUs NVIDIA H200, NVIDIA Dynamo, vLLM e o Serviço Kubernetes da DigitalOcean. A Cloud Native Computing Foundation introduziu o Kthena em janeiro de 2026 e relatou 2,73 vezes maior taxa de transferência e uma redução de 73,5% no tempo até o primeiro token em comparação com o roteamento de linha de base aleatório. O mercado de serviços gerenciados de hospedagem de aplicações pode capturar essas cargas de trabalho quando os provedores transformam tais práticas de infraestrutura em serviços gerenciados. Provedores que suportam agendamento inteligente e otimização de inferência podem atender a cargas de trabalho que, de outra forma, seriam mantidas pelos próprios clientes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Risco de Segurança de Dados de Aplicações e Acesso de Terceiros | -1.4% | Global, mais agudo em BFSI e Saúde na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aprisionamento a Fornecedor e Portabilidade Limitada de Aplicações | -1.2% | Global, com amplificação regulatória na Europa por meio do Regulamento Geral de Proteção de Dados e da Lei de Dados da UE | Longo prazo (≥ 4 anos) |
| Restrições de Energia, Resfriamento e Capacidade em Data Centers | -0.8% | Núcleo da América do Norte e Ásia-Pacífico, com expansão para o Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Observabilidade Fragmentada e Processos Difíceis de Saída de Serviço | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Risco de Segurança de Dados de Aplicações e Acesso de Terceiros Limita a Confiança Empresarial
Delegar operações de aplicações a terceiros cria uma preocupação de segurança contínua para os compradores empresariais. A Splunk relatou que organizações de serviços financeiros tiveram em média 6,5 incidentes cibernéticos e 7,3 incidentes de infraestrutura e aplicações por ano vinculados a erros humanos. A mesma pesquisa relatou que 54% dos entrevistados haviam encontrado incidentes de segurança envolvendo um provedor de SaaS ou aplicação de terceiros. As empresas devem avaliar os controles do provedor, os riscos da cadeia de suprimentos e as responsabilidades de resposta a incidentes antes de mover aplicações críticas. O acesso limitado à telemetria de infraestrutura também pode dificultar o trabalho forense independente após um incidente. Essas preocupações restringem o mercado de serviços gerenciados de hospedagem de aplicações de forma mais evidente em BFSI e saúde, onde os reguladores podem examinar diretamente os prestadores de serviços terceirizados.
O Aprisionamento a Fornecedor e a Portabilidade Limitada de Aplicações Elevam os Custos Estratégicos
Os ambientes de hospedagem gerenciada podem criar atrito na troca de fornecedor quando as aplicações ficam estreitamente vinculadas às ferramentas e aos processos operacionais de um provedor. A Cloud Security Alliance constatou que 71% das empresas padronizam em um único provedor de serviços de nuvem, apesar da preferência dos diretores de informação por fornecimento multinuvem. A constatação mostra como os requisitos operacionais podem superar as preferências declaradas por portabilidade. A Lei de Dados da UE promove procedimentos de troca e interoperabilidade, mas a implementação levará tempo, e os clientes permanecerão restritos durante grande parte do período de previsão.[2] O trabalho de migração, o risco de interrupção e a reconfiguração de aplicações podem tornar o custo de deixar um provedor comparável ao investimento inicial de migração. Os compradores continuarão a favorecer provedores que ofereçam processos claros de saída, arquiteturas portáteis e acesso transparente a dados operacionais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Os Serviços de Hospedagem Principais Ancoram a ReceitaOs Serviços de Hospedagem de Aplicações detinham 43,51% da participação do mercado de serviços gerenciados de hospedagem de aplicações em 2026, tornando-se a principal categoria de serviço. A hospedagem é a camada fundamental sobre a qual os clientes adicionam gerenciamento, integração, segurança e suporte ao desenvolvimento. As empresas geralmente garantem capacidade de infraestrutura e hospedagem antes de estender contratos para cobrir um conjunto mais amplo de necessidades operacionais. Esse padrão de compra sustenta a demanda recorrente por serviços gerenciados de hospedagem de aplicações em grandes portfólios de aplicações distribuídas.
Os Serviços de Segurança de Aplicações estão projetados para expandir a um CAGR de 12,31% até 2032, a taxa mais rápida entre os tipos de serviço. O segmento é sustentado pela necessidade de monitoramento contínuo, gerenciamento de vulnerabilidades e resposta a incidentes. Os Serviços de Gerenciamento e Suporte de Aplicações permanecem importantes para o gerenciamento de versões, aplicação de patches e suporte de nível 2 e nível 3 em portfólios de múltiplos fornecedores. Os serviços de integração e desenvolvimento têm um papel menor na receita, mas ajudam os clientes a reduzir o ônus de coordenação ao trabalhar com vários provedores. O setor de serviços gerenciados de hospedagem de aplicações está, portanto, avançando em direção a pacotes de serviços que combinam hospedagem estável com operações de aplicações e suporte de segurança.



Por Modelo de Implantação:
A Hospedagem Baseada em Nuvem Comanda a Maior Parte dos GastosA hospedagem baseada em nuvem representou 66,32% do tamanho do mercado de serviços gerenciados de hospedagem de aplicações em 2026 e está projetada para expandir a um CAGR de 11,89% até 2032. O segmento reflete a confiança das empresas em mover operações de infraestrutura para provedores especializados. A adoção de inteligência artificial generativa e as arquiteturas de aplicações centradas na nuvem também estão aumentando a necessidade de operações de nuvem gerenciadas. As organizações utilizam esses serviços quando precisam de capacidade de infraestrutura flexível sem expandir as equipes operacionais internas.
Os programas de nuvem soberana na Alemanha, França e Japão estão criando demanda distinta por hospedagem gerenciada baseada em nuvem. Residência de dados, certificação regulatória e independência geopolítica estão se tornando requisitos de aquisição nesses ambientes. A hospedagem gerenciada local permanece relevante para organizações regulamentadas e portfólios de aplicações legadas que não podem ser migrados sem grande interrupção nos negócios. A implantação híbrida continua a atender cargas de trabalho que requerem processamento local, controle mais rigoroso ou arranjos específicos de soberania de dados. O mercado de serviços gerenciados de hospedagem de aplicações deve, portanto, suportar clientes que utilizam múltiplos modelos de implantação simultaneamente.
Por Tamanho da Organização:
Grandes Empresas Lideram a Receita Enquanto as PMEs Expandem Mais RapidamenteAs grandes empresas comandavam 67,02% da participação do mercado de serviços gerenciados de hospedagem de aplicações em 2026. Sua posição de receita reflete um amplo portfólio de aplicações, incluindo ERP, CRM, análise de dados e sistemas desenvolvidos sob medida. Essas organizações também gerenciam implantações distribuídas e requisitos rigorosos de nível de serviço. Sua escala torna difícil manter operações confiáveis e gerenciamento de conformidade inteiramente com recursos internos.
As PMEs estão projetadas para expandir a um CAGR de 11,74% até 2032, à medida que planos gerenciados e preços baseados em consumo reduzem os custos de adoção. Os provedores estão empacotando capacidades que antes eram usadas principalmente por organizações maiores em serviços que compradores menores podem adquirir. A Cloudways relatou que sua ferramenta Copilot reduziu o tempo médio de resolução de problemas de servidor de 30 a 40 minutos para 5 a 6 minutos. Esse tipo de automação pode tornar o suporte operacional mais robusto acessível a organizações com equipes de TI menores. O setor de serviços gerenciados de hospedagem de aplicações pode atender a ambos os grupos de compradores equilibrando as necessidades de governança empresarial com uma entrega de serviços mais simples para as PMEs.

Por Vertical do Setor:
O BFSI Ancora a Receita Enquanto Saúde e Ciências da Vida Lidera o CrescimentoO BFSI detinha 20,71% da receita em 2026, a maior participação entre as verticais do setor. Bancos, seguradoras e empresas de serviços financeiros operam aplicações onde o tempo de atividade, a segurança e a conformidade têm consequências diretas para os negócios. A New Relic relatou que interrupções de TI de alto impacto custam às empresas de serviços financeiros em média 1,8 milhão de USD por hora. Essa estrutura de custos sustenta as operações gerenciadas para ambientes de aplicações críticas no mercado de serviços gerenciados de hospedagem de aplicações.
Saúde e Ciências da Vida estão projetados para expandir a um CAGR de 12,53% até 2032. A migração de prontuários eletrônicos de saúde, a implantação de telemedicina e os diagnósticos assistidos por inteligência artificial requerem infraestrutura de aplicações segura e altamente disponível. HIPAA, HITRUST e ISO 27001 permanecem requisitos relevantes de aquisição para provedores que atendem a esse campo. Varejo e Comércio Eletrônico, Tecnologia da Informação e Telecomunicações, Manufatura e Governo e Setor Público também contribuem para a demanda. Os órgãos governamentais estão usando modelos gerenciados para atualizar portfólios de aplicações envelhecidos sem construir capacidade equivalente de data center interno. O mercado de serviços gerenciados de hospedagem de aplicações tem espaço particular para provedores com capacidades específicas de segurança, continuidade e conformidade por setor.
Análise Geográfica
Mercado de Serviços de Hospedagem de Aplicações Gerenciadas na América do Norte
A América do Norte deteve 41,05% da participação no mercado de serviços de hospedagem de aplicações gerenciadas em 2026. A região se beneficia de uma infraestrutura de nuvem madura, de uma alta concentração de empresas com uso intensivo de tecnologia e de uma aquisição consolidada de serviços gerenciados nos setores de serviços financeiros, saúde, defesa e tecnologia. Os Estados Unidos continuam sendo o principal mercado nacional, pois muitas empresas operam portfólios complexos de aplicações em diversas localidades. O Canadá acrescenta demanda onde requisitos de residência de dados e privacidade criam valor para provedores com infraestrutura local certificada.
Mercado de Serviços de Hospedagem de Aplicações Gerenciadas na Europa e na América do Sul
A América do Sul é menor, mas está se desenvolvendo de forma constante, com o Brasil e a Argentina liderando a adoção. As empresas brasileiras estão migrando mais aplicações de serviços financeiros e manufatura para ambientes de nuvem, enquanto os requisitos locais de dados aumentam a necessidade de capacidade de infraestrutura no país. A Europa é moldada por regras de soberania de dados e um ambiente regulatório em expansão que redireciona os orçamentos de hospedagem para provedores com certificação local. A IONOS inaugurou um centro de dados em nuvem no leste de Frankfurt em agosto de 2025 com as certificações ISO 27001, BSI C5 e SOC 1-3, e a empresa declarou que a instalação utiliza energia renovável.[3] O Reino Unido, a França, a Itália, a Espanha, os países do Benelux e os países nórdicos continuam a apresentar demanda ativa, com os requisitos de proteção de dados e do setor público influenciando a seleção de provedores.
Mercado de Serviços de Hospedagem de Aplicações Gerenciadas na APAC e no Oriente Médio e África
A Ásia-Pacífico deve se expandir a um CAGR de 12,28% até 2032, a taxa regional mais rápida no mercado de serviços de hospedagem de aplicações gerenciadas. China, Índia, Japão, Coreia do Sul e Sudeste Asiático estão avançando em programas de migração para a nuvem que exigem suporte contínuo de operações gerenciadas. A Sakura Internet introduziu sua plataforma de execução de aplicações AppRun em dezembro de 2025 para empresas e organizações do setor público que buscam opções de hospedagem soberana. Os requisitos de localização de dados na China, Índia, Indonésia e Vietnã favorecem provedores que mantêm infraestrutura dentro de cada país. O Oriente Médio e a África oferecem potencial de longo prazo à medida que a Arábia Saudita e os Emirados Árabes Unidos continuam a investir em infraestrutura digital para casos de uso governamental, BFSI e telecomunicações, enquanto África do Sul, Nigéria, Egito e Quênia lideram a adoção na África por meio da expansão de redes de fibra óptica e do comércio digital com foco em dispositivos móveis.
Cenário Competitivo
Concentração do Mercado
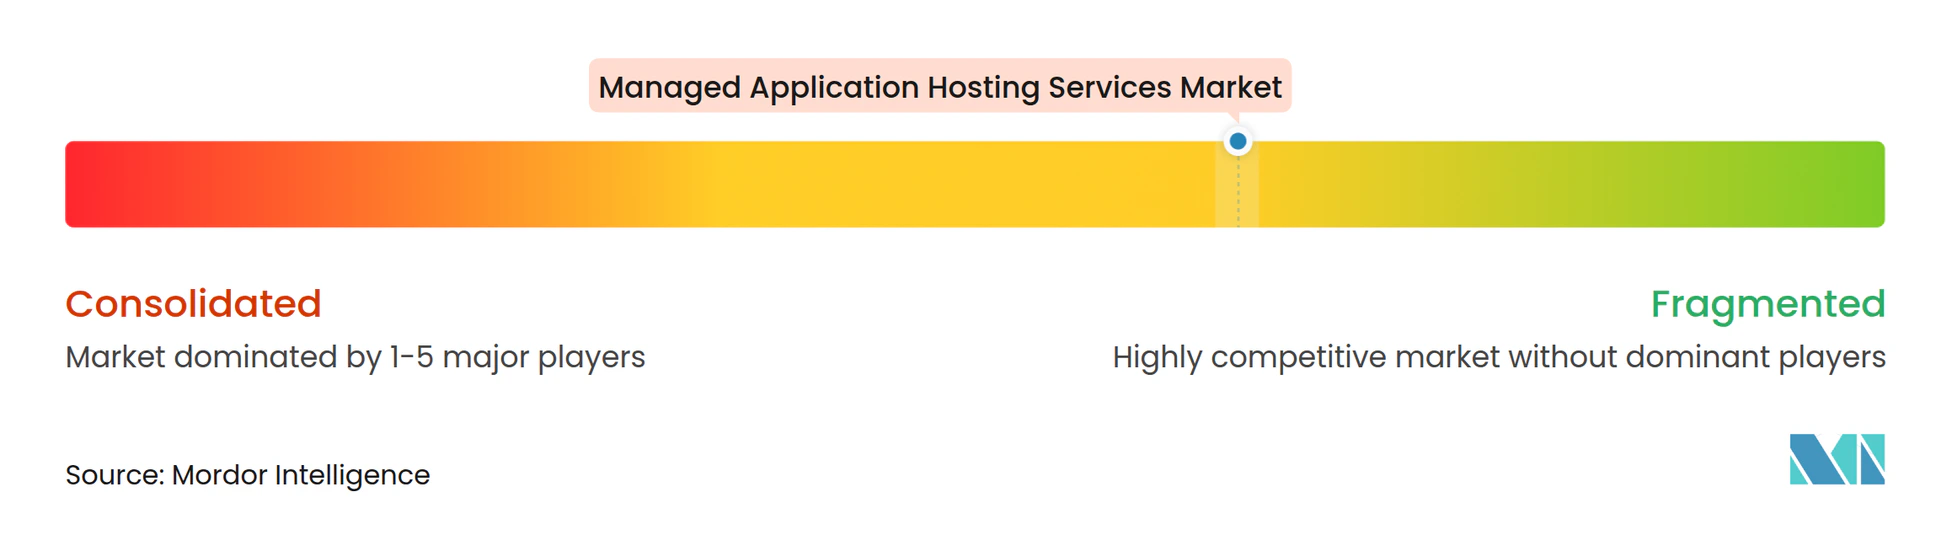
O mercado de serviços gerenciados de hospedagem de aplicações é moderadamente fragmentado. A concorrência é baseada em cobertura geográfica, capacidade de conformidade soberana, infraestrutura otimizada para inteligência artificial e expertise específica por vertical. A Rackspace Technology e a OVH Groupe competem por meio de portfólios mais amplos e relacionamentos empresariais. A Logicworks, a Atlantic.Net e a phoenixNAP competem por meio de ofertas focadas em conformidade para clientes regulamentados. As certificações HIPAA, PCI DSS e SOC 2 podem elevar as barreiras de entrada em BFSI e saúde porque são importantes na qualificação de provedores.
A hospedagem de inferência de inteligência artificial está mudando o posicionamento competitivo porque os clientes precisam de infraestrutura gerenciada capaz de suportar cargas de trabalho exigentes de inteligência artificial. O investimento da DigitalOcean na Nuvem de Inferência Agêntica indica como os provedores de infraestrutura estão entrando em serviços que se sobrepõem à hospedagem gerenciada. A IONOS expandiu sua infraestrutura em Frankfurt com um data center projetado em torno de controles certificados, soberania digital e operações alimentadas por energia renovável. Essa abordagem apoia provedores europeus que buscam atender cargas de trabalho do setor público e sensíveis à conformidade. A Rackspace Technology também ingressou no Programa de Parceiros de Nuvem da NVIDIA em setembro de 2026, combinando computação acelerada NVIDIA Blackwell com software da Palantir em uma nuvem privada governada para empresas regulamentadas e governos.
As estratégias dos provedores estão cada vez mais focadas em serviços que vão além da hospedagem básica. A Rackspace lançou a Rackspace Cloud em agosto de 2026 como uma plataforma de nuvem multilocatária totalmente gerenciada baseada no VMware Cloud Foundation 9.1 para máquinas virtuais, Kubernetes e cargas de trabalho de inteligência artificial em produção. A OVHcloud lançou a Hospedagem Gerenciada para WordPress em maio de 2026 com gerenciamento automatizado do ciclo de vida, funções de segurança e recursos de backup para agências web, freelancers e PMEs. O mercado de serviços gerenciados de hospedagem de aplicações também tem oportunidades em hospedagem habilitada por inteligência artificial para PMEs, serviços gerenciados integrados com FinOps e ofertas verticais para manufatura e governo.
Líderes do Setor de Serviços Gerenciados de Hospedagem de Aplicações
-
Rackspace Technology, Inc.
-
Liquid Web, LLC
-
WP Engine, Inc.
-
OVH Groupe S.A.
-
IONOS SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Hospedagem de Aplicações Gerenciadas Empresas cobertas neste relatório
- Rackspace Technology, Inc.
- NaviSite, Inc.
- Virtustream, LLC
- Liquid Web, LLC
- WP Engine, Inc.
- Kinsta, Inc.
- DigitalOcean, LLC
- Cloudways Limited
- Leaseweb Global B.V.
- OVH Groupe S.A.
- IONOS SE
- DreamHost, LLC
- GoDaddy.com, LLC
- InMotion Hosting, Inc.
- Hostinger International, UAB
- Kamatera, Inc.
- phoenixNAP, LLC
- Logicworks Corporation
- Atlantic.Net, Inc.
- ServerCentral Turing Group, LLC
- Web Werks Data Centers Private Limited
- Hostek.com, Inc.
- GreenGeeks, LLC
- MaximumASP, LLC
Desenvolvimentos industriais recentes em Mercado de Serviços de Hospedagem de Aplicações Gerenciadas
- Outubro de 2026: A GoDaddy lançou uma expansão significativa em sua Plataforma para Desenvolvedores, disponibilizando APIs para hospedagem, e-mail profissional e comércio, permitindo que agentes de inteligência artificial e desenvolvedores gerenciem programaticamente o ciclo de vida completo das aplicações, desde o registro de domínio até a implantação e as operações de comércio. A iniciativa acelera o reposicionamento estratégico da GoDaddy em direção a ferramentas de desenvolvimento nativas de inteligência artificial como estratégia de diferenciação de plataforma e expande seu mercado endereçável de hospedagem gerenciada entre fluxos de trabalho de desenvolvimento assistidos por inteligência artificial.
- Setembro de 2026: A GoDaddy lançou uma expansão significativa em sua Plataforma para Desenvolvedores, disponibilizando APIs para hospedagem, e-mail profissional e comércio, permitindo que agentes de inteligência artificial e desenvolvedores gerenciem programaticamente o ciclo de vida completo das aplicações, desde o registro de domínio até a implantação e as operações de comércio. A iniciativa acelera o reposicionamento estratégico da GoDaddy em direção a ferramentas de desenvolvimento nativas de inteligência artificial como estratégia de diferenciação de plataforma e expande seu mercado endereçável de hospedagem gerenciada entre fluxos de trabalho de desenvolvimento assistidos por inteligência artificial.
- Setembro de 2026: A GoDaddy lançou a Hospedagem Node.js com um modelo centrado em API, permitindo que desenvolvedores e ferramentas de codificação de inteligência artificial implantem, gerenciem e publiquem aplicações web de forma programática, incluindo HTTPS automático, CDN, firewall de aplicações web e MySQL gerenciado a uma taxa de assinatura fixa. A oferta elimina a complexidade da cobrança baseada em uso para clientes de pequenas e médias empresas e sinaliza uma mudança mais ampla do setor em direção à automação de implantação nativa de inteligência artificial em plataformas de hospedagem gerenciada.
- Julho de 2026: A Palantir designou a Rackspace Technology como Parceira Preferencial em mercados regulamentados e soberanos, formalizando uma colaboração de entrada no mercado projetada para acelerar a adoção de inteligência artificial em setores governamentais e empresariais com conformidade intensiva. A designação fortalece o posicionamento da Rackspace em um segmento onde credenciais técnicas e autorizações de segurança funcionam como barreiras estruturais de entrada.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Hospedagem de Aplicações
O mercado de serviços gerenciados de hospedagem de aplicações refere-se ao setor que fornece infraestrutura terceirizada, expertise técnica e soluções gerenciadas para hospedar, operar, manter, proteger e otimizar aplicações empresariais. Esses serviços permitem que as organizações executem aplicações críticas para os negócios enquanto reduzem a complexidade do gerenciamento de infraestrutura, melhoram a disponibilidade e o desempenho das aplicações, fortalecem a segurança e garantem escalabilidade e continuidade operacional.
O Relatório de Serviços Gerenciados de Hospedagem de Aplicações é Segmentado por Tipo de Serviço (Serviços de Hospedagem de Aplicações, Serviços de Gerenciamento e Suporte de Aplicações, Serviços de Integração de Aplicações, Serviços de Segurança de Aplicações e Serviços de Desenvolvimento de Aplicações), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Vertical do Setor (BFSI, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Tecnologia da Informação e Telecomunicações, Manufatura, Governo e Setor Público e Outras Verticais do Setor) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Hospedagem de Aplicações |
| Serviços de Gerenciamento e Suporte de Aplicações |
| Serviços de Integração de Aplicações |
| Serviços de Segurança de Aplicações |
| Serviços de Desenvolvimento de Aplicações |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| BFSI |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Tecnologia da Informação e Telecomunicações |
| Manufatura |
| Governo e Setor Público |
| Outras Verticais do Setor |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Benelux | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Sudeste Asiático | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Quênia | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Hospedagem de Aplicações | |
| Serviços de Gerenciamento e Suporte de Aplicações | ||
| Serviços de Integração de Aplicações | ||
| Serviços de Segurança de Aplicações | ||
| Serviços de Desenvolvimento de Aplicações | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Vertical do Setor | BFSI | |
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Tecnologia da Informação e Telecomunicações | ||
| Manufatura | ||
| Governo e Setor Público | ||
| Outras Verticais do Setor | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Benelux | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Sudeste Asiático | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Quênia | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de hospedagem de aplicações?
O mercado está projetado em 32,21 bilhões de USD em 2027 e deve atingir 55,09 bilhões de USD até 2032, a um CAGR de 11,32% entre 2027 e 2032.
Qual categoria de serviço lidera os serviços gerenciados de hospedagem de aplicações?
Os Serviços de Hospedagem de Aplicações lideram com 43,51% da receita em 2026. Os Serviços de Segurança de Aplicações têm a taxa de expansão projetada mais rápida, a um CAGR de 12,31% até 2032.
Por que as empresas utilizam serviços gerenciados de hospedagem de aplicações?
As empresas utilizam esses serviços para gerenciar ambientes híbridos, melhorar o tempo de atividade, atender aos requisitos de segurança e conformidade e reduzir a carga de trabalho operacional interna.
Qual modelo de implantação tem a maior posição de receita?
A hospedagem baseada em nuvem detém 66,32% da receita em 2026 e está projetada para expandir a um CAGR de 11,89% até 2032.
Quais setores de usuários finais criam a demanda mais forte?
O BFSI detém a maior participação vertical com 20,71% em 2026, enquanto Saúde e Ciências da Vida tem o CAGR projetado mais alto, de 12,53% até 2032.
Qual região está se expandindo mais rapidamente para serviços de hospedagem gerenciada?
A Ásia-Pacífico tem o CAGR regional projetado mais alto, de 12,28% até 2032, sustentado pela migração para a nuvem e pelos requisitos de infraestrutura de dados local.