
Taille et part du marché des services managés d'ingénierie de fiabilité des sites (SRE)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.31 Milliards de dollars |
| Taille du Marché (2032) | 12.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.58 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés d'ingénierie de fiabilité des sites (SRE) par Mordor Intelligence
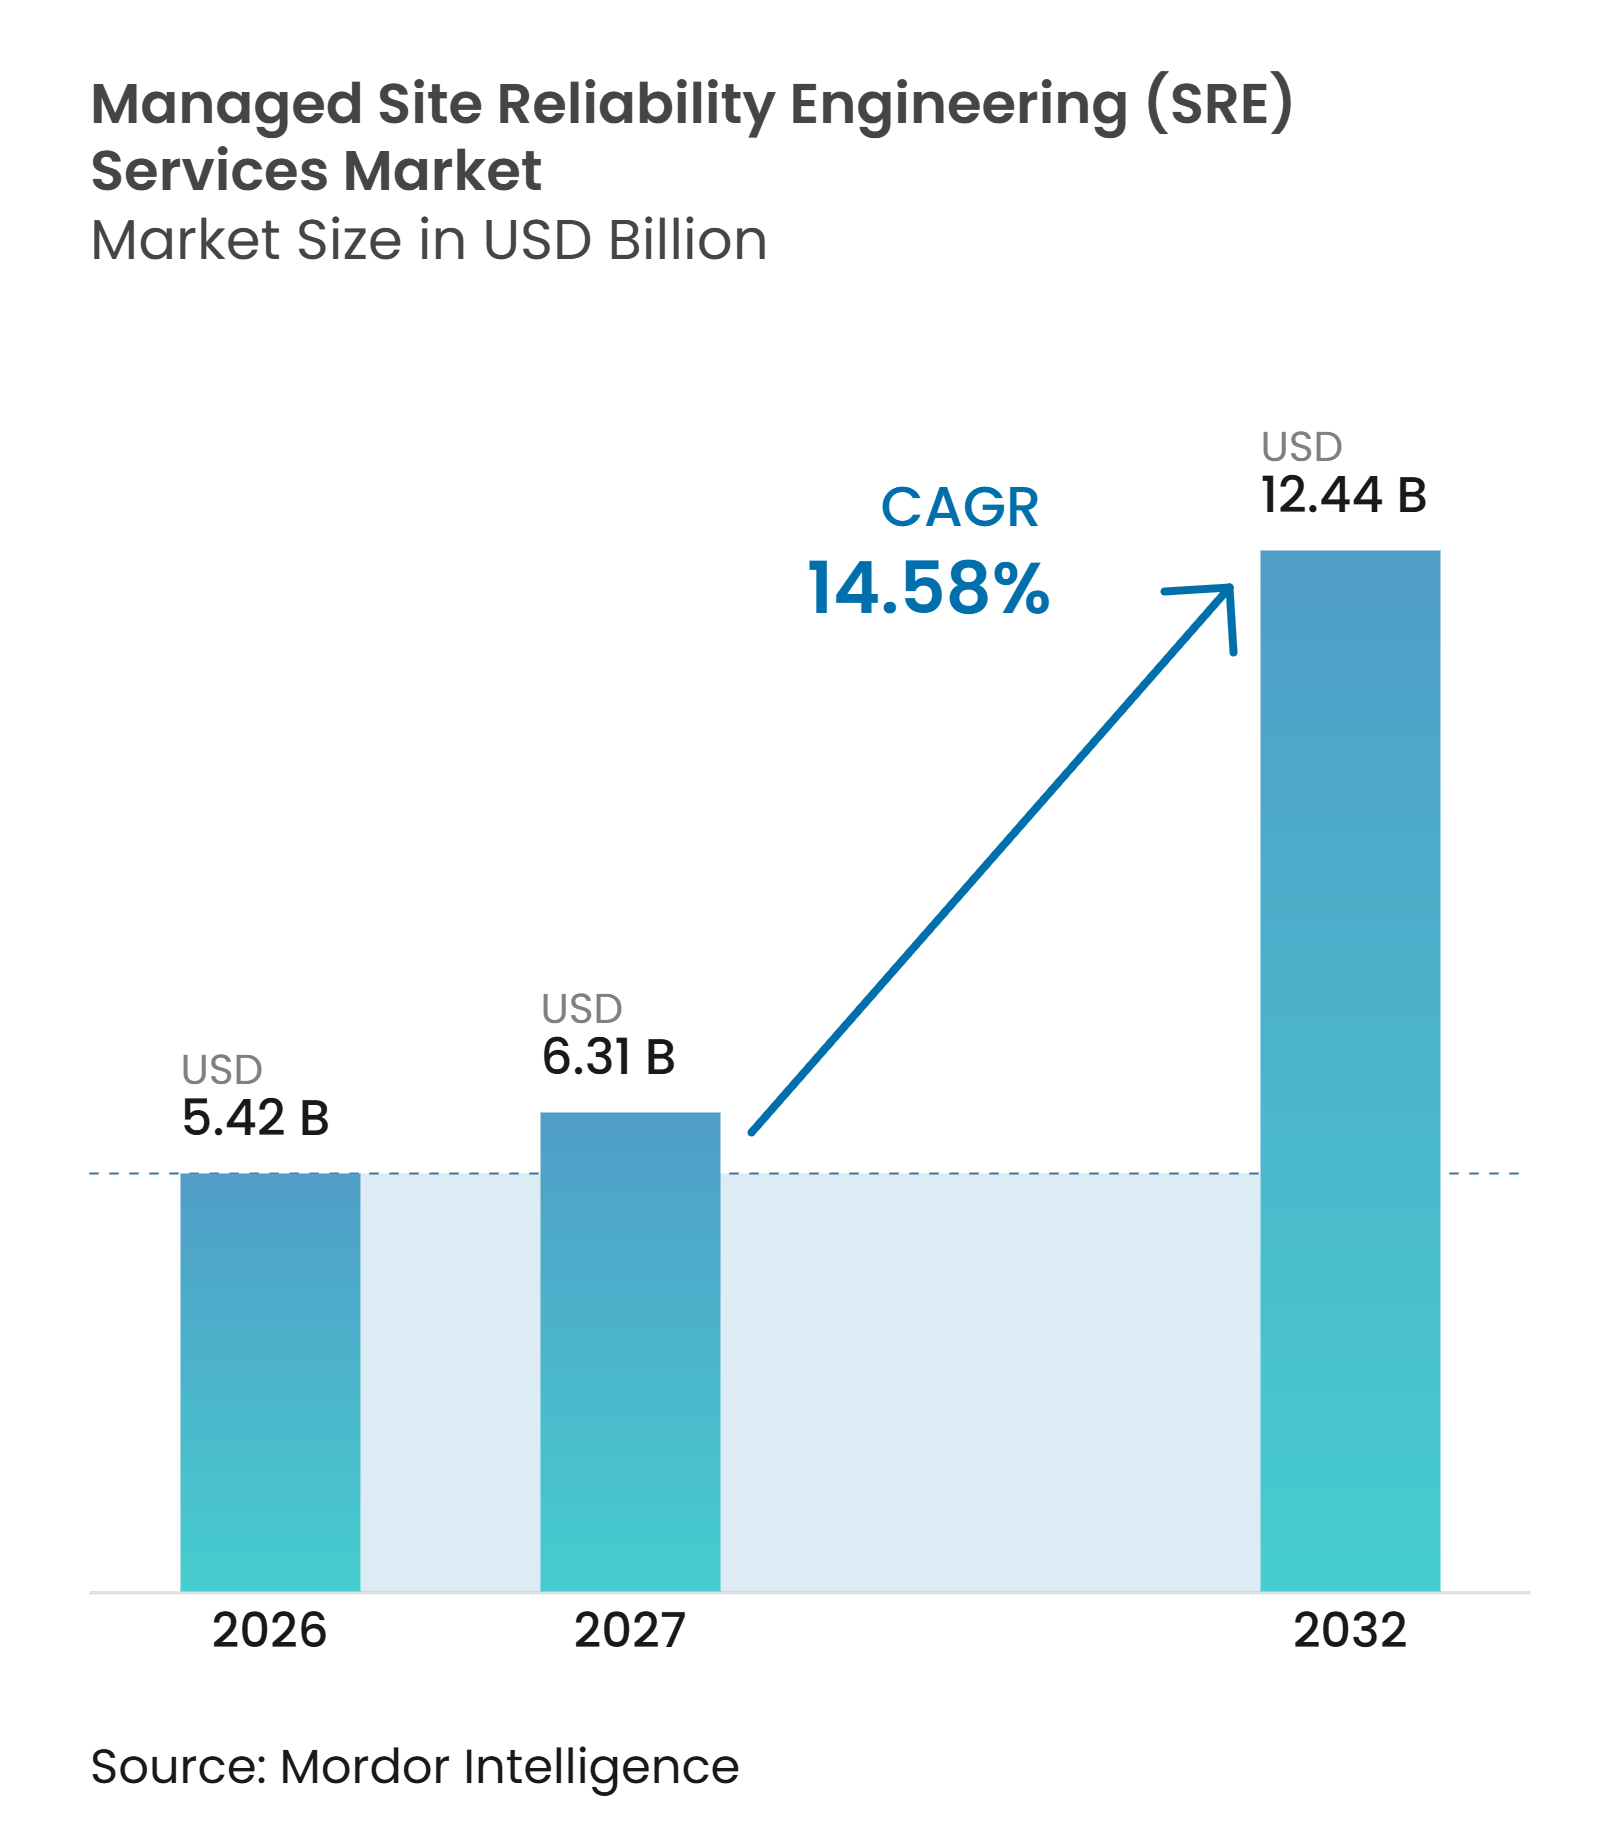
La taille du marché des services managés SRE devrait s'étendre de 5,42 milliards USD en 2026 à 6,31 milliards USD en 2027, puis à 12,44 milliards USD d'ici 2032, enregistrant un CAGR de 14,58 % entre 2027 et 2032. Les équipes d'entreprise transfèrent davantage de responsabilités de production à des prestataires spécialisés, car les environnements cloud deviennent plus difficiles à exploiter avec les seules équipes internes. Le marché des services managés SRE bénéficie d'attentes croissantes en matière de disponibilité numérique continue, notamment lorsque les pannes perturbent les revenus, le service client ou les opérations réglementées. Les prestataires répondent avec l'observabilité cloud, les objectifs de niveau de service, la réponse aux incidents et l'automatisation qui répondent aux besoins opérationnels plutôt qu'aux tâches de surveillance isolées. Les exigences de résidence des données limitent les modèles de livraison centralisés, mais elles créent également une opportunité pour les prestataires capables d'opérer localement et de démontrer des contrôles clairs. Le marché des services managés SRE évolue également vers une remédiation assistée par l'IA supervisée, bien que les entreprises exigent toujours une autorisation explicite et une auditabilité pour les modifications en production.
Points clés du rapport
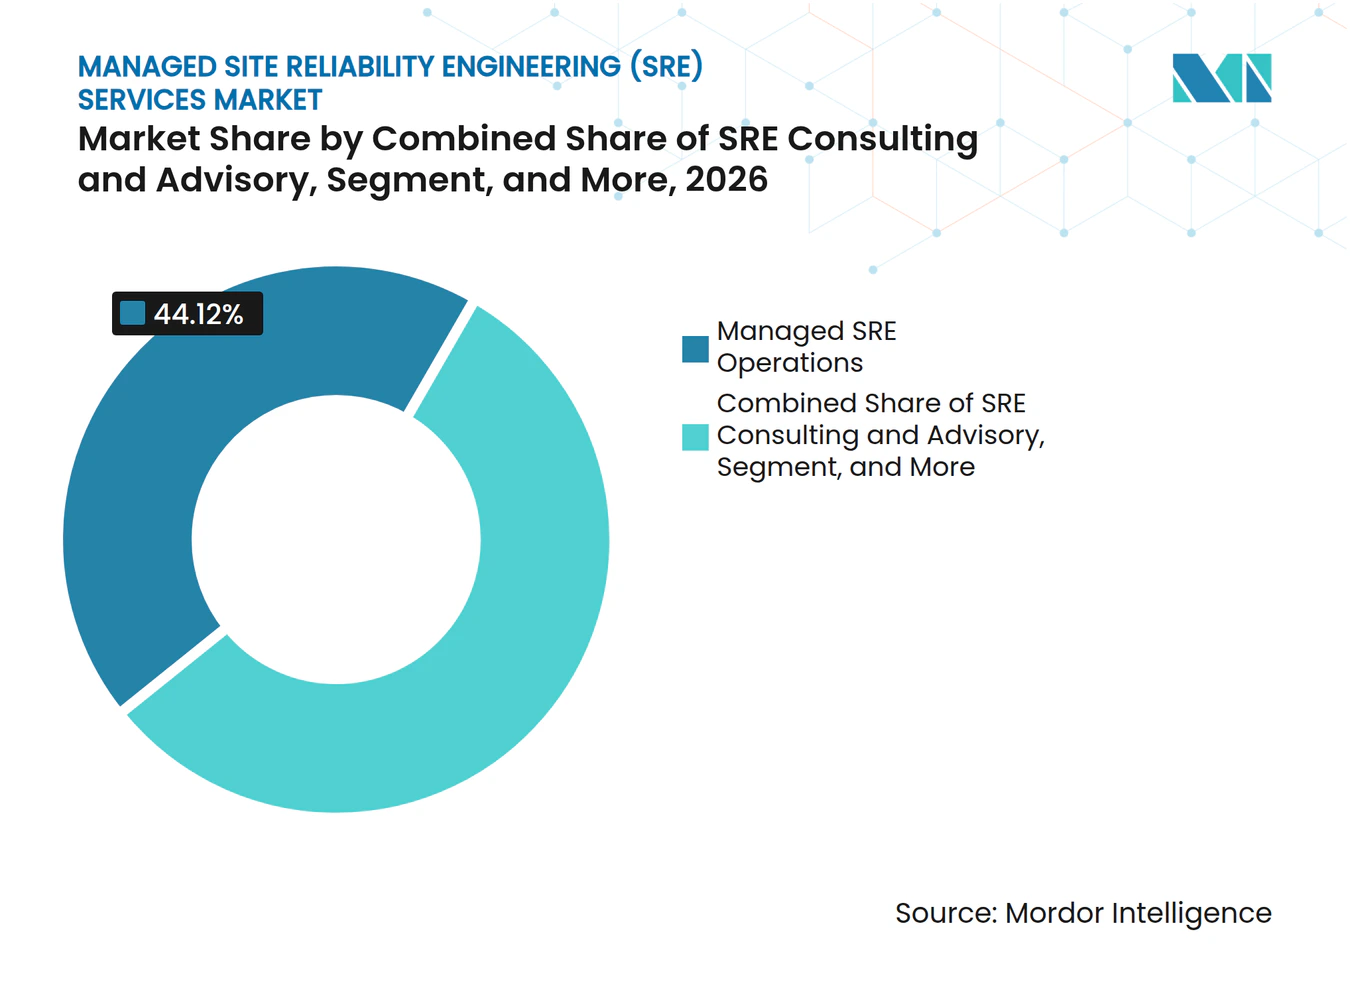
- Par type de service, les opérations SRE managées représentaient 44,12 % de la part du marché des services managés SRE en 2026 et devraient croître à un CAGR de 15,78 % jusqu'en 2032.
- Par modèle d'engagement, le SRE entièrement managé représentait 52,29 % de la part du marché des services managés SRE en 2026 et devrait s'étendre à un CAGR de 15,17 % jusqu'en 2032.
- Par modèle de déploiement, la livraison basée sur le cloud représentait 76,34 % du marché des services managés SRE en 2026, tandis que le déploiement hybride devrait s'étendre à un CAGR de 15,21 % jusqu'en 2032.
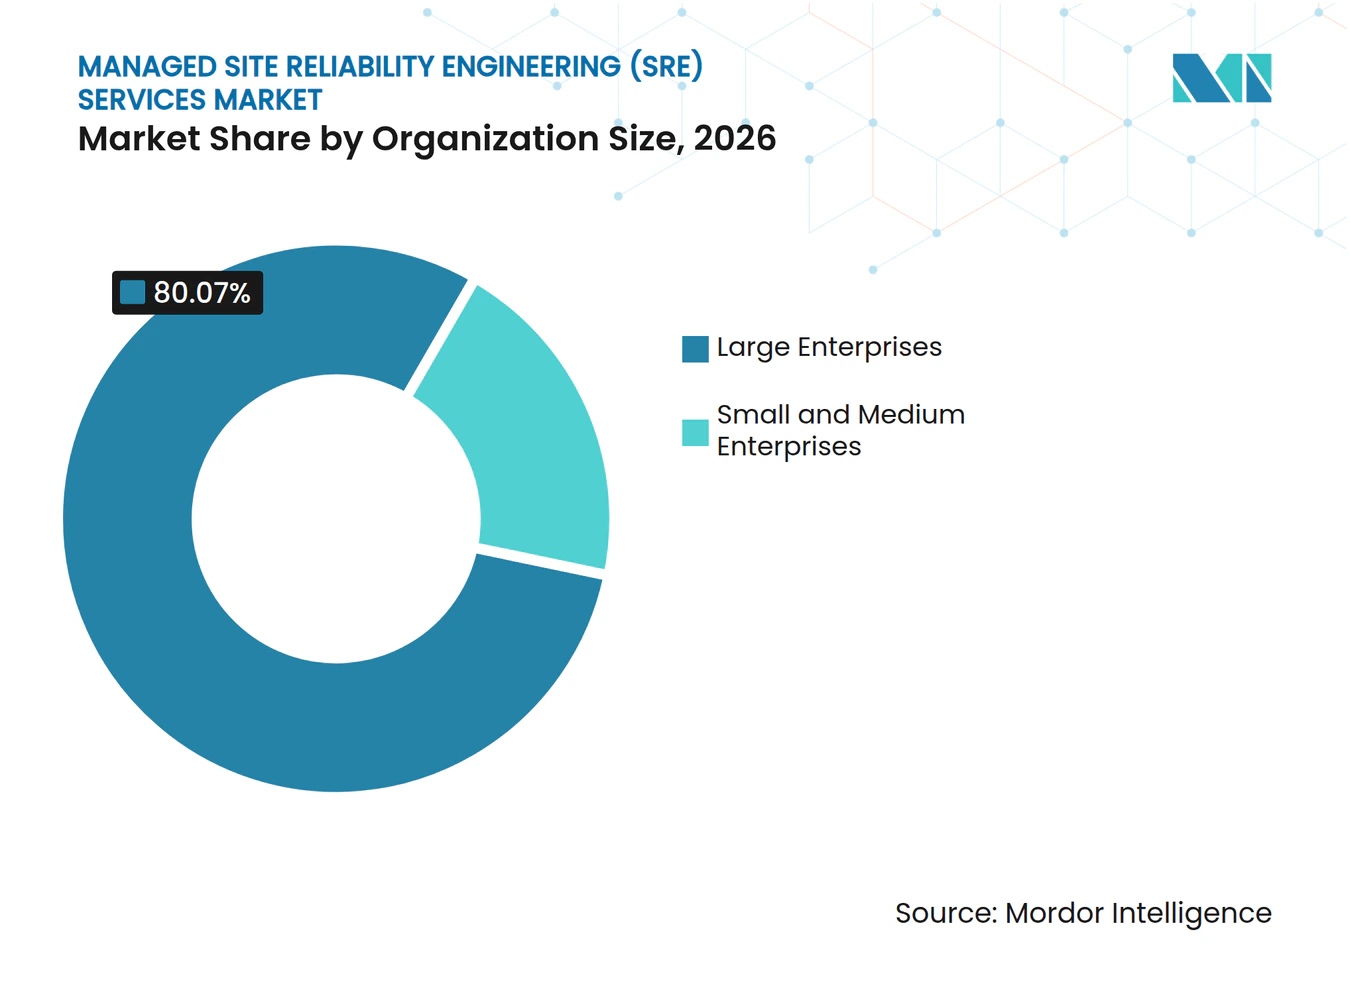
- Par taille d'organisation, les grandes entreprises représentaient 80,07 % du marché des services managés SRE en 2026, tandis que les PME devraient s'étendre à un CAGR de 14,87 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, le BFSI détenait 23,87 % de la part du marché des services managés SRE en 2026, tandis que l'informatique et les télécommunications devraient s'étendre à un CAGR de 15,96 % jusqu'en 2032.
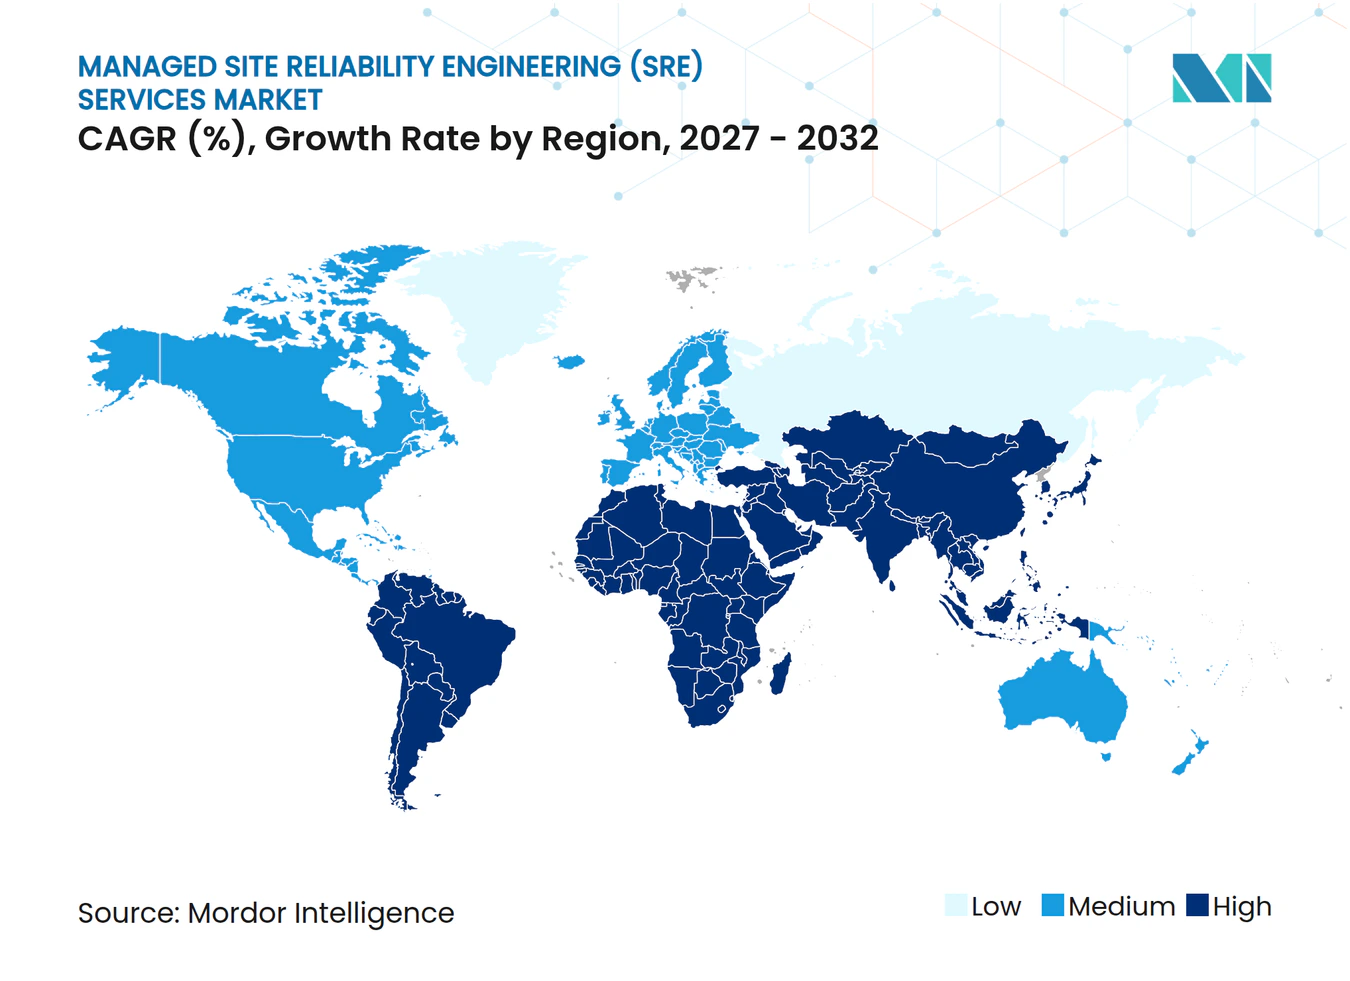
- Par géographie, l'Amérique du Nord représentait 46,13 % du marché des services managés SRE en 2026, tandis que l'Asie-Pacifique devrait s'étendre à un CAGR de 15,61 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Complexité du cloud d'entreprise et des systèmes distribués | +3.5% | Mondial | Long terme (≥ 4 ans) |
| Pénurie de talents SRE expérimentés | +3.2% | Mondial, fortement concentré en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Demande de disponibilité des services numériques 24h/24 et 7j/7 | +2.8% | Mondial | Long terme (≥ 4 ans) |
| IA générative et réponse autonome aux incidents | +2.5% | Amérique du Nord et Europe, avec l'Asie-Pacifique en accélération | Moyen terme (2-4 ans) |
| Adoption par les PME des opérations de fiabilité externalisées | +1.9% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de gouvernance de la fiabilité multi-cloud | +1.6% | Amérique du Nord et UE, s'étendant à l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La complexité du cloud d'entreprise et des systèmes distribués stimule la demande fondamentale
Les microservices, les architectures natives Kubernetes et les dépendances cloud en couches imposent des exigences opérationnelles qui dépassent les capacités de nombreuses équipes informatiques traditionnelles. Le fossé opérationnel émerge souvent après la migration, lorsque les équipes doivent gérer la fiabilité à travers des applications, des services et des ressources cloud interdépendants, plutôt que de simplement achever la migration initiale de l'infrastructure. Les prestataires de services managés SRE intègrent les objectifs de niveau de service, les budgets d'erreur et l'observabilité dans les processus opérationnels dès le déploiement. Les entreprises pourraient autrement avoir besoin de 5 à 7 ans pour développer des capacités comparables en interne. Les charges de travail d'inférence IA augmentent encore les exigences de latence et de disponibilité dans les systèmes natifs cloud. Cette complexité maintient le marché des services managés SRE axé sur les résultats opérationnels plutôt que sur l'administration de base de l'infrastructure.
La pénurie de talents SRE expérimentés accélère les décisions d'externalisation
Le travail SRE requiert une combinaison de compétences en ingénierie d'infrastructure, en développement logiciel et en opérations cloud. Un praticien expérimenté dispose généralement de 5 à 10 ans d'expérience dans ces disciplines, ce qui rend le recrutement difficile pour les entreprises en concurrence avec les grandes sociétés technologiques. Les données sur la main-d'œuvre disponibles font état de 79 000 postes informatiques ouverts dans la région DACH en 2026. Une équipe interne de 4 à 5 spécialistes assurant une couverture opérationnelle permanente peut coûter plus d'un million USD par an. Les alternatives managées peuvent offrir une couverture similaire sans que chaque entreprise ait à constituer cette équipe. Cet écart en termes de coûts et de talents soutient les décisions d'externalisation sur le marché des services managés SRE.
La demande de disponibilité des services numériques 24h/24 et 7j/7 réduit le calcul entre développement interne et achat externe
Les entreprises de services financiers ont signalé un coût moyen de 1,8 million USD par heure pour une panne à fort impact commercial. Les mêmes données sur les services financiers indiquent que 29 % des répondants ont subi ces pannes au moins une fois par semaine. De mauvaises performances peuvent être aussi dommageables qu'une panne totale pour les services numériques orientés client. Les prestataires managés peuvent assumer les responsabilités de première intervention et appliquer des processus d'observabilité établis, permettant aux ingénieurs internes de consacrer moins de temps à la gestion des perturbations. Les répondants des services financiers ont également signalé des retours solides sur les investissements en observabilité, 42 % déclarant qu'ils ont généré un ROI de 2x ou plus. Ces conditions renforcent l'argumentaire commercial en faveur du marché des services managés SRE.
L'IA générative et la réponse autonome aux incidents redéfinissent la proposition de valeur des services managés SRE
Les agents IA étendent le travail de fiabilité du triage assisté vers la remédiation supervisée. Google a décrit comment ses équipes SRE ont utilisé Gemini CLI pour inspecter les modifications de configuration et les journaux de production, préparer des modifications de code et soutenir les décisions de déploiement autorisées lors d'incidents en direct. PagerDuty a rapporté que les premiers adoptants de sa suite d'agents IA ont atteint des taux de résolution d'incidents jusqu'à 50 % plus rapides. Microsoft a étendu les connexions de l'agent Azure SRE avec Dynatrace, New Relic et Datadog via des serveurs Model Context Protocol en novembre 2025.[1] Ces outils peuvent améliorer la vitesse d'analyse, mais l'autorisation de production et la supervision humaine restent au cœur de l'adoption. Le marché des services managés SRE peut donc offrir des opérations assistées par l'IA sans supprimer le contrôle de l'entreprise.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences de résidence des données et de contrôle opérationnel transfrontalier | -1.8% | UE, Asie-Pacifique, Moyen-Orient et multinationales mondiales | Long terme (≥ 4 ans) |
| Réticence à externaliser les opérations de production critiques | -1.4% | Mondial, particulièrement BFSI, santé et gouvernement | Moyen terme (2-4 ans) |
| Fragmentation de la télémétrie et intégration de la chaîne d'outils client | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Lacunes de responsabilité en matière de fiabilité dans les environnements à responsabilité partagée | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les exigences de résidence des données et de contrôle opérationnel transfrontalier contraignent les modèles de livraison mondiaux
Les règles de localisation des données augmentent la complexité opérationnelle de la livraison transfrontalière de services managés SRE. La loi européenne sur les données est en vigueur depuis septembre 2025 et comprend des garanties concernant l'accès des gouvernements de pays tiers aux données non personnelles détenues dans l'UE. DORA exige que les entités financières maintiennent des dispositions relatives à l'accès aux audits, à la récupérabilité des données et aux stratégies de sortie dans les contrats TIC. L'Arabie saoudite applique également des règles de transfert transfrontalier en vertu de sa loi sur la protection des données personnelles. Les prestataires doivent donc développer une capacité opérationnelle régionale et documenter soigneusement les contrôles d'accès. Ces exigences peuvent augmenter les coûts de livraison sur le marché des services managés SRE.
La réticence à externaliser les opérations de production critiques ralentit la pénétration dans les comptes d'entreprise principaux
De nombreuses organisations réglementées hésitent à accorder aux équipes externes un accès en écriture à la production, une autorité d'escalade ou la propriété des objectifs de niveau de service. Cette préoccupation est particulièrement visible dans les secteurs BFSI, de la santé et du gouvernement, où les pistes d'audit et les contrôles internes sont essentiels. La responsabilité partagée peut également compliquer la résolution des incidents lorsque les équipes internes et les équipes prestataires ne s'accordent pas sur la propriété des couches système. Les services co-managés permettent aux entreprises de conserver les décisions clés tout en utilisant les outils externes et le support spécialisé. Le travail par projet peut constituer un point d'entrée à moindre risque avant qu'une entreprise adopte un arrangement entièrement managé. Ce seuil de confiance ralentit l'adoption même si le marché des services managés SRE répond à un besoin opérationnel réel.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service :
les opérations managées mènent la livraison continue de fiabilitéLes opérations SRE managées détenaient 44,12 % de part de marché sur le marché des services managés SRE en 2026. Cette position reflète la demande des acheteurs pour un support de production continu plutôt que des conseils ponctuels. Les organisations évaluent de plus en plus les prestataires à travers l'atteinte des objectifs de niveau de service et le temps moyen de résolution. Ces mesures soutiennent des contrats récurrents construits autour de résultats de fiabilité définis. Les opérations managées placent également la responsabilité de la première intervention, de l'observabilité et des cycles d'amélioration au sein d'un seul modèle de livraison.
Le conseil et l'accompagnement SRE restent pertinents pour les entreprises qui sont à un stade plus précoce de leurs programmes de fiabilité. Ces acheteurs peuvent avoir besoin de conseils en architecture, de conception de gouvernance ou de modèles opérationnels avant de transférer la responsabilité de la production. Le travail de mise en œuvre et de transformation SRE est souvent lié aux programmes de migration vers le cloud. Les organisations peuvent utiliser des engagements de mise en œuvre pour définir des objectifs de niveau de service et établir l'observabilité avant d'entrer dans les opérations en régime permanent. Le staffing et l'augmentation des effectifs répondent aux lacunes immédiates en compétences, tandis que les évaluations, les audits, la formation et l'habilitation servent les organisations à différents niveaux de maturité. L'augmentation de la charge opérationnelle renforce le rôle des opérations managées, Catchpoint ayant rapporté que la charge opérationnelle représentait 30 % du travail d'ingénierie en 2025.



Par modèle d'engagement :
le SRE entièrement managé combine échelle et responsabilitéLe SRE entièrement managé représentait 52,29 % de la part du marché des services managés SRE en 2026. Le modèle devrait s'étendre à un CAGR de 15,17 % jusqu'en 2032. Il attire les entreprises qui ont établi leur confiance dans les contrôles opérationnels externes. Ces organisations peuvent réorienter leurs ingénieurs internes vers le travail produit plutôt que vers les rotations d'astreinte de routine. Le modèle permet également aux prestataires d'exécuter des processus plus cohérents à travers la détection des incidents, le triage, la récupération et la revue.
Le SRE co-managé offre une voie intermédiaire pour les entreprises qui ont besoin de capacités spécialisées mais souhaitent conserver une autorité interne. Il est particulièrement pertinent lorsque les responsables doivent approuver les décisions de production ou maintenir une propriété opérationnelle directe. Le SRE par projet soutient des programmes de transformation définis et peut aider un acheteur à évaluer un prestataire. De nombreuses organisations commencent par un engagement délimité avant d'envisager un transfert de responsabilité plus important. PagerDuty a introduit un accès anticipé à son agent SRE dans la version du printemps 2026 avec une autonomie délimitée, une autorisation explicite et des pistes d'audit. De tels contrôles peuvent rendre l'engagement entièrement managé plus acceptable dans les comptes réglementés.
Par modèle de déploiement :
la livraison basée sur le cloud est le modèle principalLa livraison basée sur le cloud représentait 76,34 % du marché des services managés SRE en 2026. Les charges de travail sur cloud public et les outils d'observabilité natifs cloud offrent une forte adéquation technique avec ce modèle de livraison. Les prestataires peuvent collecter la télémétrie, définir des objectifs de niveau de service et coordonner les processus de réponse dans des environnements distribués. Le modèle prend également en charge la visibilité centralisée pour les applications qui s'exécutent sur plusieurs services cloud. Il reste le choix par défaut pour les organisations qui ont déjà déployé des charges de travail importantes sur des plateformes cloud publiques.
Le déploiement hybride devrait s'étendre à un CAGR de 15,21 % jusqu'en 2032. Il combine l'observabilité fournie par le cloud avec un contrôle sur site pour certains niveaux de charge de travail. Cette approche est importante dans les secteurs réglementés qui ont besoin de tableaux de bord unifiés couvrant les environnements cloud et locaux. La livraison sur site conserve un rôle dans les environnements à isolation physique et les environnements hautement restreints. Les options de cloud souverain réduisent certaines barrières juridictionnelles qui favorisaient auparavant les opérations entièrement locales. Le cloud souverain européen AWS a ouvert ses portes aux clients en 2025, illustrant une direction qui peut élargir les options de fiabilité basées sur le cloud.
Par taille d'organisation :
les grandes entreprises ancrent les revenus tandis que les PME élargissent leur adoptionLes grandes entreprises représentaient 80,07 % de la taille du marché des services managés SRE en 2026. Leurs portefeuilles d'applications plus importants et leurs valeurs de contrat plus élevées en font des sources de revenus importantes pour les prestataires établis. Elles ont souvent besoin d'accords de niveau de service formels, de rapports et d'une gouvernance à travers de nombreuses équipes. Des processus d'approvisionnement plus longs peuvent ralentir l'attribution initiale des contrats, mais ils soutiennent également des engagements plus longs une fois qu'un prestataire est sélectionné. Les grandes entreprises utilisent couramment les services managés SRE en parallèle avec leurs équipes internes de plateforme et de cloud.
Les PME devraient s'étendre à un CAGR de 14,87 % jusqu'en 2032. De nombreuses petites entreprises natives du cloud ne peuvent pas justifier une équipe interne pour assurer une couverture continue. Leurs besoins favorisent des services modulaires avec des playbooks d'incidents préconstruits et des configurations d'observabilité prêtes à l'intégration. JumpCloud a rapporté que la confiance des PME envers les prestataires de services managés pour la gestion complète de l'informatique est passée de 26,6 % en 2023 à 42 % début 2025.[2] Les prestataires desservant ce groupe ont besoin d'un processus d'intégration plus simple et d'une approche de livraison orientée produit. Ce contraste fait du secteur des services managés SRE un marché qui sert à la fois le conseil aux entreprises et les modèles de services standardisés.

Par secteur d'activité des utilisateurs finaux :
le BFSI détient le leadership en termes de revenus tandis que l'informatique et les télécommunications progressent le plus rapidementLe BFSI détenait 23,87 % de la part du marché des services managés SRE en 2026. Les coûts élevés des pannes et les exigences de résilience opérationnelle rendent le travail de fiabilité continue important dans ce secteur. Les données sur les pannes dans les services financiers ont établi le coût moyen à fort impact commercial à 1,8 million USD par heure. DORA introduit des exigences pour la supervision des arrangements TIC tiers au sein de l'UE. Les institutions financières ont également besoin de pistes d'audit claires pour la réponse aux incidents et les modifications de production.
L'informatique et les télécommunications devraient s'étendre à un CAGR de 15,96 % jusqu'en 2032. Les opérateurs de télécommunications se tournent vers les OSS et BSS natifs cloud, la virtualisation des fonctions réseau et les cœurs 5G définis par logiciel. Ces changements augmentent le besoin d'une gestion cohérente des performances à travers les couches réseau et logicielles distribuées. Les opérateurs de réseau accordent également une plus grande importance à l'observabilité automatisée et aux processus de réponse fiables à mesure que leurs piles de services deviennent plus définies par logiciel. Le commerce de détail et le commerce électronique, la santé et les sciences de la vie, la fabrication, le gouvernement et le secteur public, ainsi que d'autres secteurs ont des exigences distinctes en matière de niveau de service. Leur rythme d'adoption dépend de l'exposition aux pannes, des exigences réglementaires et de la volonté d'utiliser des opérateurs externes.
Analyse géographique
Marché des Services Gérés d'Ingénierie de Fiabilité des Sites (SRE) en Amérique du Nord
L'Amérique du Nord représentait 46,13 % du marché des services gérés SRE en 2026. La région combine d'importants budgets technologiques d'entreprise avec un écosystème de services gérés mature. Les États-Unis sont en tête de la demande régionale grâce aux organisations des services financiers, de la technologie et du commerce de détail disposant de vastes parcs cloud. Les données probantes fournies sur la gestion du cloud indiquent que 62 % des entreprises américaines ont eu recours à des prestataires de services gérés pour au moins une partie de la gestion de leur cloud public.[3] Le Canada se développe grâce à sa base d'emplois technologiques, tandis que le Mexique s'impose comme un site de livraison nearshore pour les clients américains.
Marché des Services Gérés d'Ingénierie de Fiabilité des Sites (SRE) en Europe et en Amérique du Sud
L'Europe est façonnée par des réglementations qui créent une demande en matière de résilience opérationnelle et limitent la simple prestation transfrontalière. Le Royaume-Uni est le plus grand marché européen individuel, suivi de l'Allemagne et des Pays-Bas. Les services financiers, l'industrie manufacturière et l'infrastructure numérique soutiennent la demande régionale. DORA établit des exigences qui affectent les contrats de tiers en matière de TIC pour les entités financières de l'UE. Les 79 000 postes informatiques non pourvus signalés dans la région DACH accentuent la pression sur les entreprises du marché intermédiaire pour qu'elles fassent appel à des capacités de fiabilité externes. L'Amérique du Sud, portée par le Brésil et l'Argentine, se développe à mesure que l'utilisation du cloud progresse dans les services financiers et le commerce électronique.
Marché des Services Gérés d'Ingénierie de Fiabilité des Sites (SRE) en Asie-Pacifique et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait se développer à un CAGR de 15,61 % jusqu'en 2032. L'Inde est à la fois un utilisateur majeur de services gérés et un hub de prestation de premier plan pour les engagements mondiaux. Le Japon combine une base d'entreprises mature, un déficit de talents en SRE et un accent sur l'infrastructure financière numérique. Le service Application Reliability Center de Hitachi a soutenu la modernisation du Japan Card Network en août 2026, couvrant une plateforme de paiement par crédit qui traite 40,9 milliards de transactions annuellement via 858 000 terminaux. La Chine est soutenue par la fiabilité des paiements numriques et du commerce électronique, tandis que Singapour est un hub pour les déploiements en Asie du Sud-Est. L'Australie et la Corée du Sud contribuent à la demande régionale, tandis que le Moyen-Orient et l'Afrique demeurent des opportunités à un stade plus précoce, façonnées par la transformation numérique et les exigences de souveraineté des données.
Paysage concurrentiel
Concentration du Marché
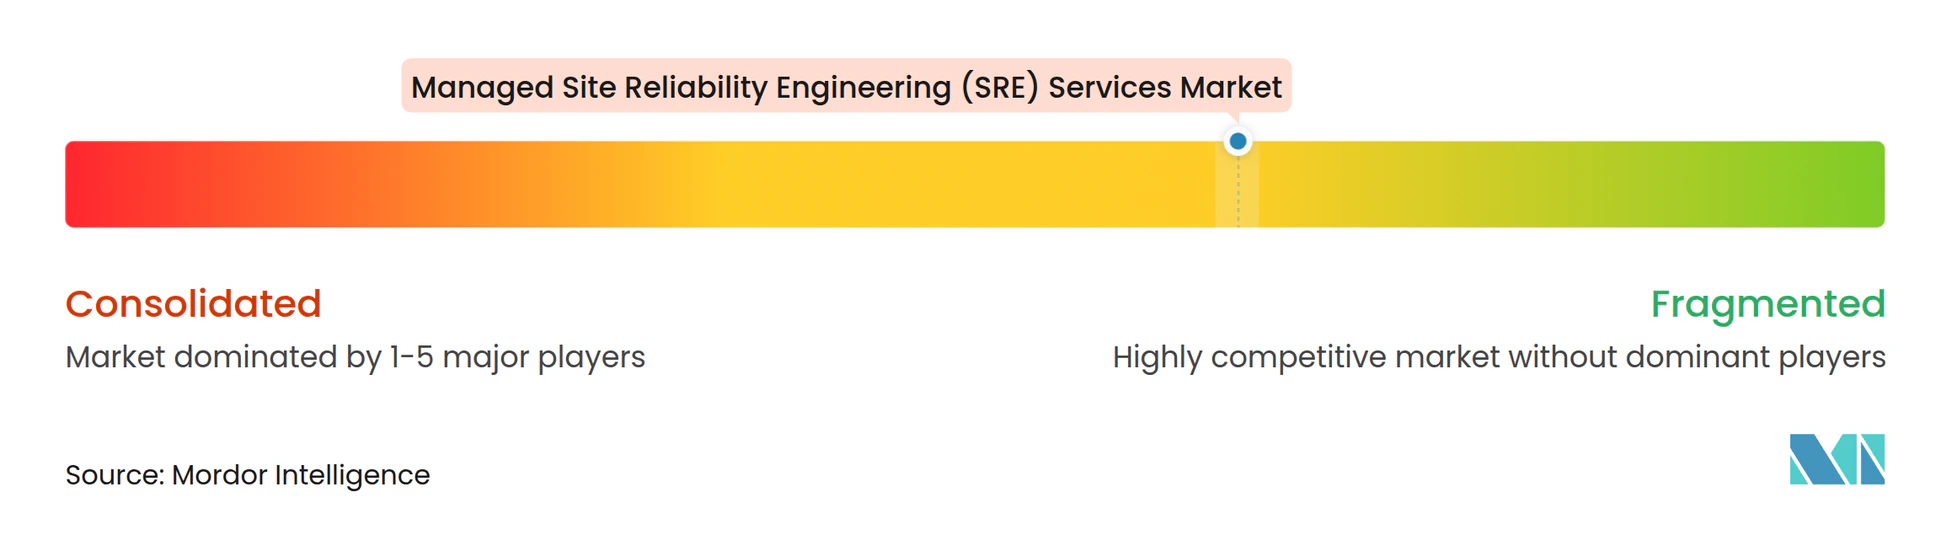
Le marché des services managés SRE est modérément fragmenté. Les fournisseurs d'observabilité et de gestion des incidents occupent des positions visibles car leurs logiciels sous-tendent de nombreuses offres de services managés. PagerDuty, Datadog, Dynatrace et New Relic sont en concurrence aux côtés des intégrateurs de systèmes mondiaux, des spécialistes régionaux et des nouveaux prestataires natifs IA. Les capacités de surveillance natives des hyperscalers exercent une pression sur les fournisseurs de plateformes indépendants. En conséquence, les prestataires renforcent l'interopérabilité, les fonctions IA et les écosystèmes d'intégration. Les certifications de sécurité et les preuves de contrôles des risques tiers influencent également les décisions d'achat dans les secteurs réglementés.
Les partenariats technologiques sont au cœur de la stratégie concurrentielle sur le marché des services managés SRE. Dynatrace et ServiceNow ont annoncé une collaboration pluriannuelle en octobre 2025 pour combiner l'observabilité alimentée par l'IA avec la gestion des services informatiques pilotée par l'IA.[4] Datadog a signé un accord de collaboration élargi avec AWS en décembre 2025 couvrant le développement conjoint de solutions, la disponibilité sur le Marketplace et les programmes de mise sur le marché. Dynatrace a également annoncé des acquisitions d'Arize AI et de Bindplane au cours de 2026, cherchant à élargir ses capacités d'observabilité IA et de pipeline de télémétrie. Ces actions montrent que les prestataires cherchent à contrôler la surveillance, le mouvement des données, la réponse aux incidents et les charges de travail IA.
Les PME et les environnements de cloud souverain offrent des opportunités concurrentielles distinctes. Les grandes plateformes de fournisseurs peuvent être coûteuses pour les petites organisations, à moins que les offres ne soient simplifiées et packagées pour une adoption plus rapide. Les prestataires locaux peuvent également avoir un avantage lorsque l'infrastructure en région et les contrôles opérationnels locaux sont nécessaires. Nobl9, Chronosphere et incident.io se concentrent sur la gestion des objectifs de niveau de service, l'observabilité native cloud et les flux de travail d'incidents structurés. Leurs produits ciblés peuvent s'intégrer dans des programmes SRE d'entreprise plus larges sans remplacer chaque plateforme existante. Les prestataires qui offrent des rapports transparents sur les niveaux de service, des procédures d'incidents conjointes et une autonomie IA délimitée peuvent réduire la barrière de confiance qui limite l'adoption des services entièrement managés.
Leaders du secteur des services managés d'ingénierie de fiabilité des sites (SRE)
-
PagerDuty, Inc.
-
Datadog, Inc.
-
Dynatrace, Inc.
-
New Relic, Inc.
-
Nobl9, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services Gérés d'Ingénierie de Fiabilité des Sites (SRE) Entreprises couvertes dans ce rapport
- PagerDuty, Inc.
- Datadog, Inc.
- Dynatrace, Inc.
- New Relic, Inc.
- Nobl9, Inc.
- Circonus, Inc.
- BigPanda, Inc.
- OpsLevel, Inc.
- Shoreline Software, Inc.
- Rootly, Inc.
- FireHydrant, Inc.
- Squadcast, Inc.
- Gremlin, Inc.
- Catchpoint Systems, Inc.
- LogicMonitor, Inc.
- Grafana Labs, LLC
- Chronosphere, Inc.
- LightStep, Inc.
- incident.io, Inc.
- Blameless, Inc.
Développements industriels récents dans Marché des Services Gérés d'Ingénierie de Fiabilité des Sites (SRE)
- Août 2026 : Le service SRE managé Application Reliability Center (HARC) de Hitachi a été engagé pour soutenir la modernisation de la plateforme de paiement par crédit de Japan Card Network, un système critique qui traite environ 40,9 milliards de transactions annuellement via environ 858 000 terminaux. Les spécialistes SRE et en ingénierie de plateforme de HARC ont défini les SLO, les modèles opérationnels et les garde-fous DevSecOps pour une migration hybride cloud par phases.
- Avril 2026 : Dynatrace a annoncé l'acquisition de Bindplane, un fournisseur de pipeline de télémétrie, pour établir une couche d'ingestion de données unifiée pour l'observabilité IA et native cloud dans des environnements multi-cloud et hybrides, renforçant les fondations techniques de la livraison de services SRE managés.
- Mars 2026 : PagerDuty a dévoilé la version du printemps 2026 de sa plateforme Operations Cloud, introduisant un accès anticipé à son agent SRE en tant que répondant virtuel qui s'intègre dans les politiques d'escalade des équipes, effectue des diagnostics pilotés par l'IA avant d'alerter les répondants humains et s'appuie sur 16 ans de données historiques sur les incidents. La plateforme sert plus de 35 000 organisations via plus de 700 intégrations.
- Janvier 2026 : Dynatrace a introduit des agents spécifiques à des domaines qui étendent les capacités des équipes SRE, de développement et de sécurité avec des actions autonomes de confiance et des intégrations d'opérations cloud élargies à travers les environnements AWS, Azure et Google Cloud, faisant progresser son positionnement d'observabilité native IA pour les clients SRE managés en entreprise.
Périmètre du rapport mondial sur le marché des services managés d'ingénierie de fiabilité des sites (SRE)
Le marché des services managés d'ingénierie de fiabilité des sites (SRE) désigne la fourniture de services d'ingénierie de fiabilité des sites externalisés qui aident les organisations à maintenir la disponibilité, les performances, l'évolutivité et la fiabilité des applications de production et des systèmes informatiques. Le marché comprend les opérations SRE managées, le conseil et l'accompagnement, la mise en œuvre et la transformation, le staffing, les évaluations de fiabilité et la formation, fournis via des modèles d'engagement entièrement managés, co-managés ou par projet, dans des environnements cloud, hybrides et sur site.
Le rapport sur le marché des services managés d'ingénierie de fiabilité des sites (SRE) est segmenté par type de service (opérations SRE managées, conseil et accompagnement SRE, mise en œuvre et transformation SRE, staffing et augmentation des effectifs SRE, formation et habilitation SRE, services d'évaluation et d'audit de fiabilité), modèle d'engagement (SRE entièrement managé, SRE co-managé et SRE par projet), modèle de déploiement (basé sur le cloud, hybride et sur site), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], informatique et télécommunications, commerce de détail et commerce électronique, santé et sciences de la vie, fabrication, gouvernement et secteur public, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Opérations SRE managées |
| Conseil et accompagnement SRE |
| Mise en œuvre et transformation SRE |
| Staffing et augmentation des effectifs SRE |
| Formation et habilitation SRE |
| Services d'évaluation et d'audit de fiabilité |
| SRE entièrement managé |
| SRE co-managé |
| SRE par projet |
| Basé sur le cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| BFSI |
| Informatique et télécommunications |
| Commerce de détail et commerce électronique |
| Santé et sciences de la vie |
| Fabrication |
| Gouvernement et secteur public |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Pays-Bas | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Singapour | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par type de service | Opérations SRE managées | |
| Conseil et accompagnement SRE | ||
| Mise en œuvre et transformation SRE | ||
| Staffing et augmentation des effectifs SRE | ||
| Formation et habilitation SRE | ||
| Services d'évaluation et d'audit de fiabilité | ||
| Par modèle d'engagement | SRE entièrement managé | |
| SRE co-managé | ||
| SRE par projet | ||
| Par modèle de déploiement | Basé sur le cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | BFSI | |
| Informatique et télécommunications | ||
| Commerce de détail et commerce électronique | ||
| Santé et sciences de la vie | ||
| Fabrication | ||
| Gouvernement et secteur public | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Pays-Bas | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Singapour | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés SRE ?
Le marché des services managés SRE devrait s'étendre de 5,42 milliards USD en 2026 et 6,31 milliards USD en 2027 à 12,44 milliards USD d'ici 2032, à un CAGR de 14,58 %.
Quels services sont inclus dans les services managés SRE ?
La gamme de services comprend les opérations managées, le conseil et l'accompagnement, la mise en œuvre et la transformation, le staffing, les évaluations, les audits et la formation.
Pourquoi les entreprises utilisent-elles des services managés SRE ?
Les entreprises font appel à des spécialistes externes pour soutenir les opérations 24h/24 et 7j/7, réduire la charge opérationnelle interne, améliorer la réponse aux incidents et exploiter des environnements cloud complexes.
Quel modèle de déploiement mène l'adoption des services managés SRE ?
La livraison basée sur le cloud était en tête avec 76,34 % de part en 2026, tandis que le déploiement hybride devrait s'étendre à un CAGR de 15,21 % jusqu'en 2032.
Quelles organisations adoptent les services managés SRE le plus rapidement ?
Les PME devraient s'étendre à un CAGR de 14,87 % jusqu'en 2032, car beaucoup ne peuvent pas justifier une équipe SRE interne d'astreinte à temps plein.
Quel secteur d'utilisateurs finaux présente l'adoption projetée la plus rapide ?
L'informatique et les télécommunications devraient s'étendre à un CAGR de 15,96 % jusqu'en 2032, soutenues par les opérations natives cloud et les exigences de fiabilité des cœurs 5G.