
Tamanho e Participação do Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 28.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 52.46 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.15 % |
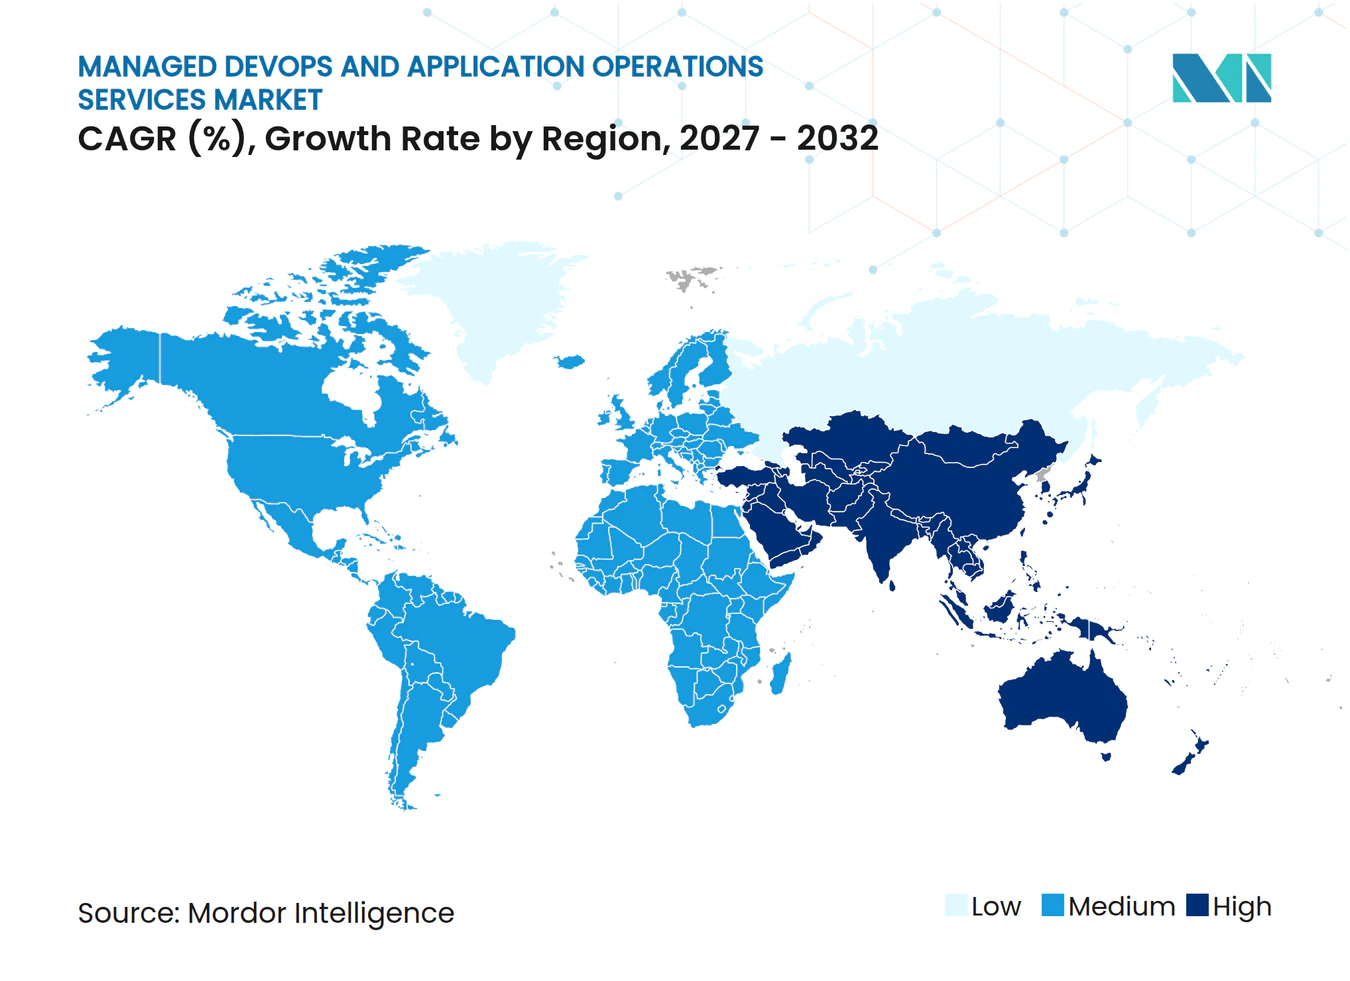
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações por Mordor Intelligence
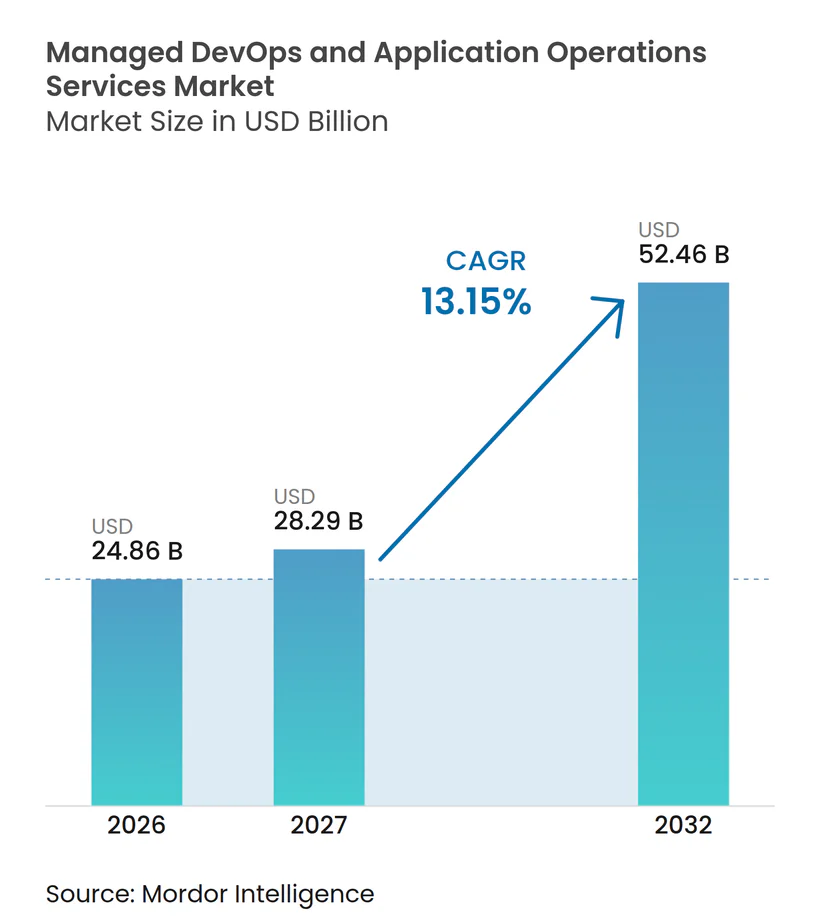
O tamanho do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações está projetado para expandir de 24,86 bilhões de USD em 2026 para 28,29 bilhões de USD em 2027, e para 52,46 bilhões de USD até 2032, registrando um CAGR de 13,15% entre 2027 e 2032. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações é sustentado por ambientes nativos de nuvem que muitas empresas não conseguem operar e governar por conta própria. Os clientes estão migrando de alertas reativos para remediação com suporte de IA, o que está alterando o valor esperado da entrega gerenciada. Setores regulamentados tratam cada vez mais a entrega de serviços controlada como uma necessidade de aquisição, pois segurança, resiliência e evidências de auditoria devem ser mantidas ao longo dos lançamentos de software. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações também se beneficia quando as transformações em nuvem deixam os clientes com nova complexidade operacional em contêineres, pipelines, ferramentas de observabilidade e múltiplos ambientes de nuvem. Provedores com capacidades de SRE, engenharia de plataforma e DevSecOps estão, portanto, competindo com base em resultados operacionais, e não apenas na capacidade de alocação de pessoal.
Principais Conclusões do Relatório
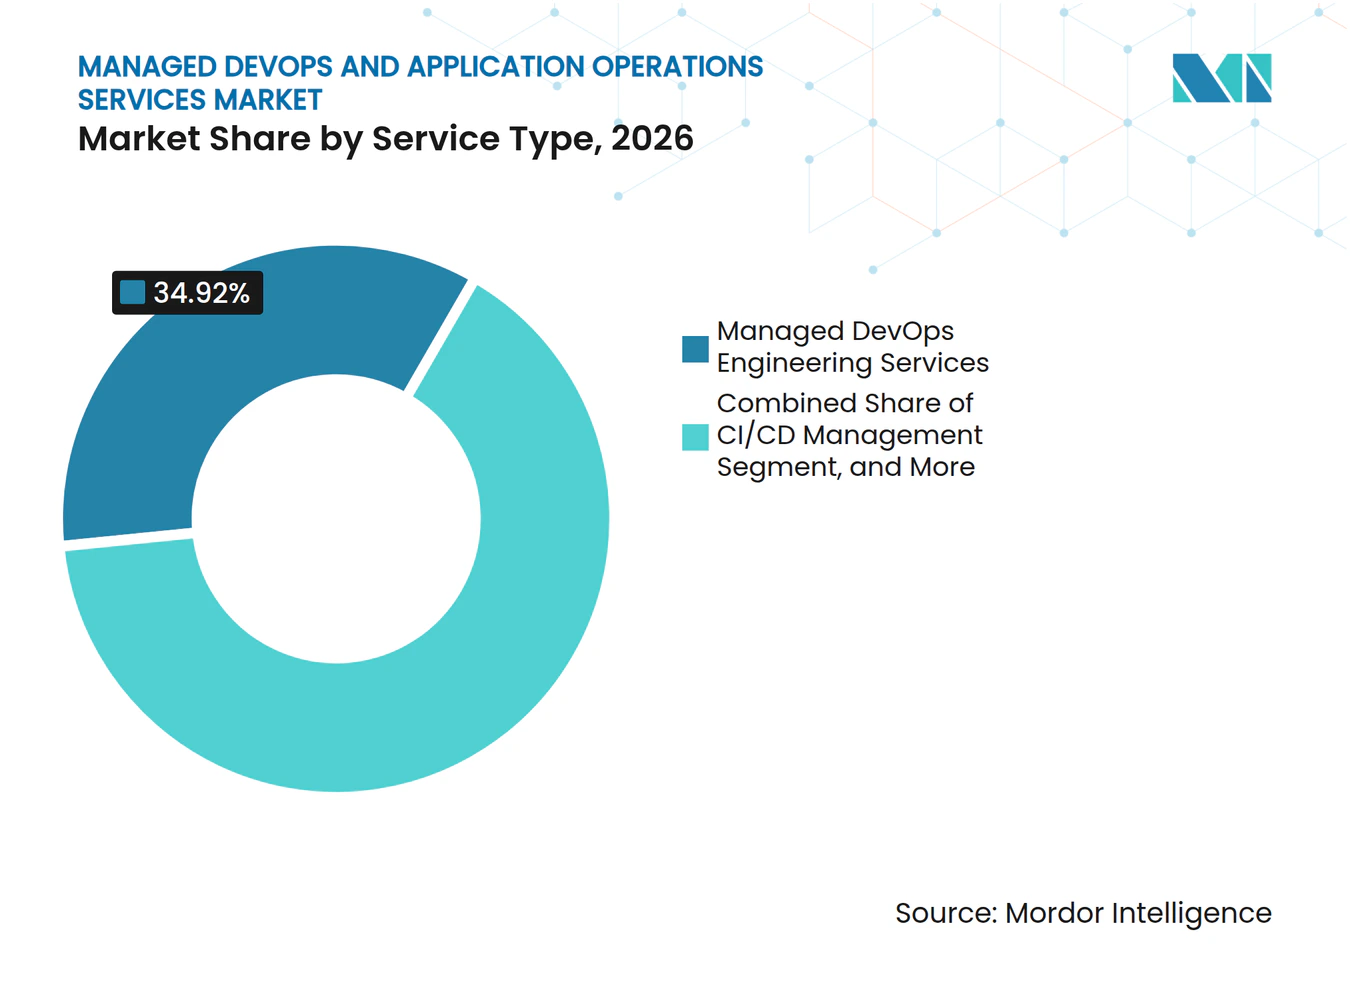
- Por tipo de serviço, os Serviços de Engenharia DevOps Gerenciados detinham 34,92% da participação de mercado de Serviços Gerenciados de DevOps e Operações de Aplicações em 2026, enquanto a Engenharia de Confiabilidade de Sites e Gestão de Incidentes está projetada para expandir a um CAGR de 14,16% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem representou 62,12% da receita em 2026, e o segmento deve crescer a um CAGR de 14,75% até 2032.
- Por tamanho da organização, as Grandes Empresas detinham 77,23% da participação de receita de Serviços Gerenciados de DevOps e Operações de Aplicações em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 14,56% até 2032.
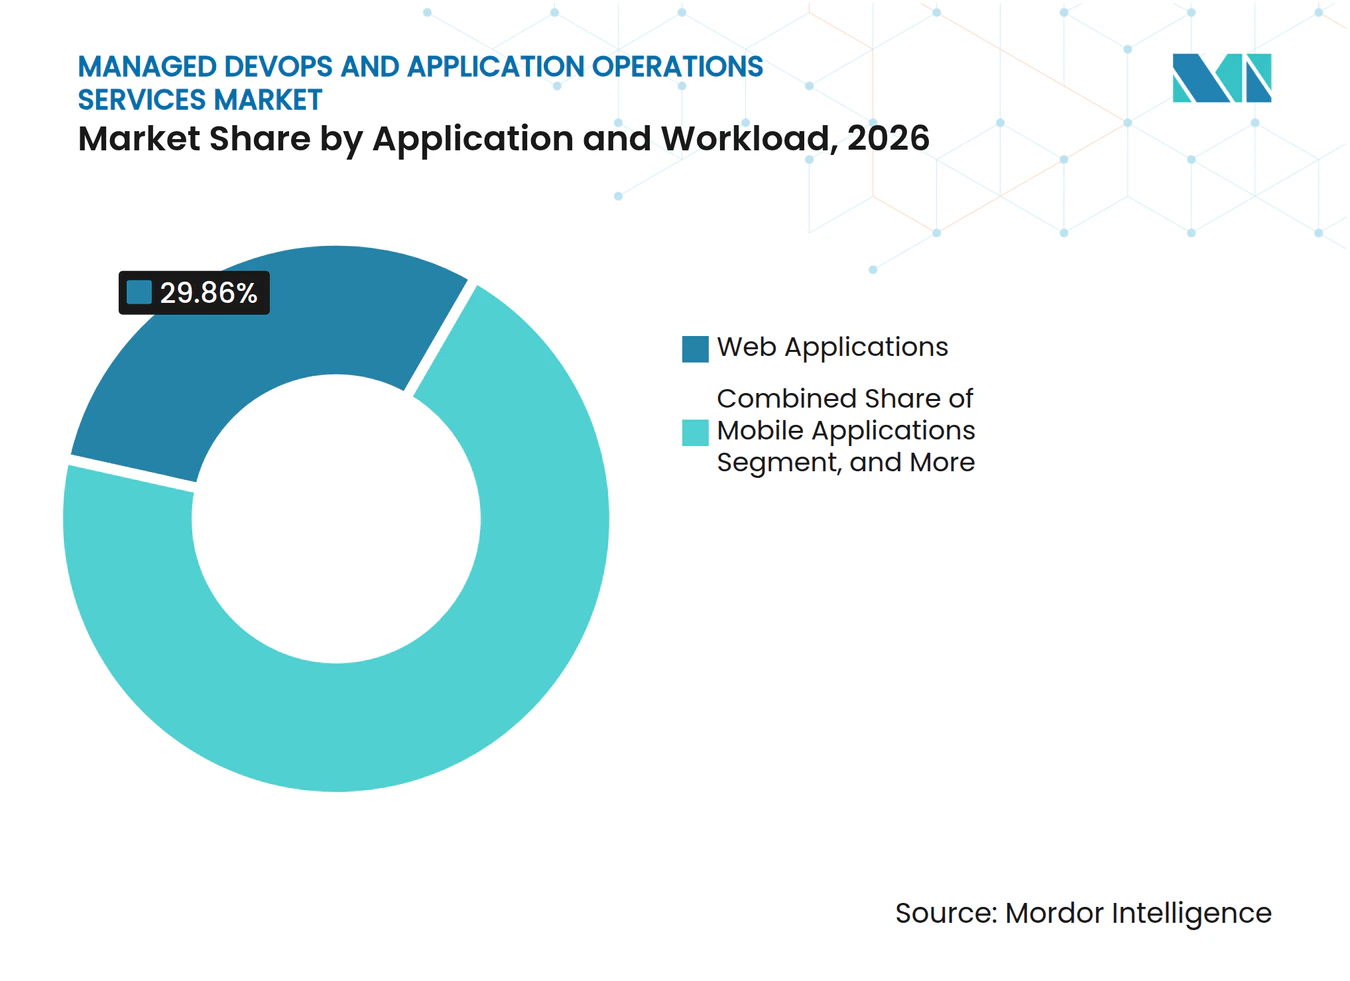
- Por aplicação e carga de trabalho, as Aplicações Web detinham 29,86% da participação de receita em 2026, enquanto as Aplicações de Inteligência Artificial e Aprendizado de Máquina estão projetadas para expandir a um CAGR de 14,33% até 2032.
- Por vertical da indústria, o BFSI detinha 24,59% da participação de receita em 2026, enquanto Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 14,51% até 2032.
- Por geografia, a América do Norte detinha 42,81% da participação de receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 14,18% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Operações Aumentadas por IA e Remediação Autônoma | +3.2% | Global, com ganhos de curto prazo concentrados na América do Norte e no núcleo da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Modernização Nativa de Nuvem Empresarial | +2.6% | Global, mais forte na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de DevSecOps, Conformidade e Resiliência | +1.7% | América do Norte e Europa, com expansão para Ásia-Pacífico e estados do Golfo | Curto prazo (≤ 2 anos) |
| Engenharia de Plataforma como Modelo Operacional Gerenciado | +1.3% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Ciclos de Lançamento de Software Mais Curtos e Entrega Contínua | +1.1% | Global | Médio prazo (2-4 anos) |
| Proliferação de Nuvem Nativa e Microsserviços | +0.9% | Global, mais forte na América do Norte e Ásia-Pacífico com alta concentração de hiperescaladores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Operações Aumentadas por IA e Remediação Autônoma Redefinindo a Economia dos Serviços
As operações com suporte de IA estão remodelando as expectativas dos clientes para o mercado de Serviços Gerenciados de DevOps e Operações de Aplicações. A Cisco expandiu o AgenticOps em redes, segurança e observabilidade em fevereiro de 2026, apresentando agentes capazes de triagem de falhas, avaliação de hipóteses de causa raiz e execução de etapas de remediação definidas.[1] Isso reduz a importância dos contratos de serviço baseados em atividades, nos quais os provedores são remunerados principalmente pelo esforço manual. Os clientes podem, em vez disso, avaliar os provedores com base na qualidade da resolução, nos objetivos de nível de serviço e na capacidade de automatizar incidentes recorrentes. A Dynatrace relatou que 50% das organizações pesquisadas estavam implantando resposta automatizada a incidentes com suporte de IA, indicando uma demanda mais ampla para que equipes gerenciadas operem esses sistemas. Provedores que investem em runbooks governados e controles de remediação confiáveis podem diferenciar sua entrega sem depender apenas de equipes de engenharia maiores.
Modernização Nativa de Nuvem Empresarial Criando Demanda Estrutural
A modernização nativa de nuvem continua a gerar trabalho após a conclusão do projeto inicial de migração. As organizações que migram de aplicações monolíticas para microsserviços precisam gerenciar orquestração de contêineres, controles GitOps, confiabilidade de múltiplos clusters e práticas compartilhadas de observabilidade. Esses requisitos conferem ao mercado de Serviços Gerenciados de DevOps e Operações de Aplicações um ciclo de contrato mais longo do que um engajamento de migração pontual. O Royal Bank of Canada descreveu fluxos de trabalho centralizados de infraestrutura como código com agentes de execução em zonas para melhorar a consistência de implantação e reduzir o desvio de configuração em um ambiente de nuvem híbrida complexo. Esses ambientes operacionais necessitam de suporte de engenharia contínuo, não apenas de hospedagem em nuvem. O requisito é mais forte onde muitas equipes de aplicações utilizam plataformas comuns, mas mantêm responsabilidades de lançamento separadas.
DevSecOps, Conformidade e Requisitos de Resiliência Consolidando a Entrega Gerenciada
A conformidade está tornando a entrega segura de software um requisito operacional contínuo para muitos clientes. O Regulamento de Resiliência Operacional Digital aplica-se às entidades financeiras da UE desde 17 de janeiro de 2025, aumentando a necessidade de demonstrar resiliência operacional por meio de processos de tecnologia da informação e comunicação. A Lei de Resiliência Cibernética da UE introduz obrigações de reporte a partir de 11 de setembro de 2026, enquanto suas principais obrigações relativas a produtos entram em vigor em 11 de dezembro de 2027. O NIST publicou o rascunho preliminar do SP 1800-44 em julho de 2025 para estabelecer práticas de DevSecOps consistentes com seu Estrutura de Desenvolvimento Seguro de Software. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações ganha relevância quando os provedores conseguem automatizar listas de materiais de software, evidências de portões de segurança, tratamento de vulnerabilidades e trilhas de auditoria. Esse modelo de serviço permite que os compradores vinculem a entrega técnica à gestão de riscos e à prontidão regulatória.
Engenharia de Plataforma como Modelo Operacional Gerenciado Elevando o Valor do Provedor
A engenharia de plataforma está deixando de ser uma disciplina técnica puramente interna para se tornar um serviço que os provedores podem operar para os clientes. A Puppet constatou que 31% das organizações pesquisadas relataram operações totalmente autônomas, chegando a 44% entre ambientes com plataformas internas de desenvolvedores padronizadas. As plataformas padronizadas reúnem ferramentas de desenvolvimento, modelos aprovados, controles de acesso e regras de entrega. Os provedores podem dar suporte a esses ambientes por meio do provisionamento de plataformas internas de desenvolvedores, manutenção de caminhos dourados e controles de governança como código. Isso eleva o valor da entrega gerenciada além da administração básica de pipelines. Também afeta as decisões de compra, pois gerentes de produtos de plataforma, líderes de aplicações e proprietários de infraestrutura podem influenciar o escopo do serviço gerenciado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Talentos em DevOps, SRE e Engenharia de Plataforma | -2.1% | Global, mais aguda na América do Norte, Europa Ocidental e Austrália | Curto prazo (≤ 2 anos) |
| Complexidade de Integração de Aplicações Legadas e Cadeias de Ferramentas | -1.6% | Global, concentrada em empresas com ambientes locais com décadas de existência | Médio prazo (2-4 anos) |
| Dados de Observabilidade Fragmentados e Propriedade Inconsistente de Telemetria | -1.0% | Global | Médio prazo (2-4 anos) |
| Ambiguidade na Medição de Resultados e Responsabilidade Compartilhada | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Talentos em DevOps, SRE e Engenharia de Plataforma Restringindo o Crescimento da Capacidade
A oferta limitada de profissionais experientes em SRE, engenharia de plataforma e DevSecOps restringe a capacidade dos provedores no mercado de Serviços Gerenciados de DevOps e Operações de Aplicações. As equipes de entrega precisam de pessoal capaz de compreender simultaneamente automação, controles de nuvem, gestão de incidentes e procedimentos operacionais regulamentados. Essa escassez eleva os custos de entrega e dificulta a escalabilidade rápida de provedores menores. Os provedores não podem compensar indefinidamente a pressão salarial por meio de alterações nas tabelas de preços, pois os clientes comparam os serviços com contratações internas e investimentos em automação. A automação agêntica e os runbooks padronizados podem reduzir a dependência de aumentos lineares no quadro de pessoal. No entanto, esses sistemas exigem financiamento inicial, dados operacionais maduros e capacidade de engenharia para projetá-los e mantê-los.
Complexidade de Integração de Aplicações Legadas e Cadeias de Ferramentas Prolongando os Ciclos de Integração
As cadeias de ferramentas dos clientes frequentemente combinam implantações mais antigas do Jenkins, diversas ferramentas de integração contínua, estruturas inconsistentes de infraestrutura como código e plataformas de monitoramento selecionadas separadamente ao longo do tempo. Isso complica as transições de serviço no mercado de Serviços Gerenciados de DevOps e Operações de Aplicações, pois os provedores precisam estabelecer controles comuns antes de padronizar as operações. A Dynatrace relatou que 37% dos engenheiros de plataforma apontaram a integração com ferramentas existentes como seu principal desafio operacional. O mesmo estudo constatou que apenas 40% haviam incorporado observabilidade em todas as etapas de implantação.[2] Períodos de integração mais longos podem atrasar a ativação do serviço e dificultar a definição de responsabilidades compartilhadas. Também podem aumentar a probabilidade de um cliente renegociar o escopo antes que o provedor tenha demonstrado resultados mensuráveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
SRE e Gestão de Incidentes Puxam o Crescimento Mais Rápido de um Portfólio AmploOs Serviços de Engenharia DevOps Gerenciados representaram 34,92% da receita do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações em 2026. O segmento atua como a camada central de entrega para programas de nuvem greenfield e a modernização de aplicações estabelecidas. Abrange o suporte de engenharia que os clientes necessitam em gestão de lançamentos, automação de infraestrutura e operações em nuvem. A Gestão de Pipelines de CI/CD permanece relevante porque as equipes de software precisam de controles de lançamento repetíveis em diversas aplicações. A Infraestrutura como Código e as Operações em Nuvem também são suportadas por modelos operacionais de múltiplas nuvens que exigem gestão de configuração consistente. A abordagem de nuvem híbrida do Royal Bank of Canada ilustra a demanda por fluxos de trabalho centralizados de infraestrutura como código e controles de execução locais em ambientes complexos. CNCF.IO Essas necessidades sustentam um portfólio de serviços amplo, em vez de uma oferta específica para uma única ferramenta.
A Engenharia de Confiabilidade de Sites e Gestão de Incidentes está projetada para expandir a um CAGR de 14,16% até 2032. O tamanho do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações para esse tipo de serviço é impulsionado por clientes que desejam objetivos de nível de serviço mensuráveis, em vez de operações baseadas em tickets. A Dynatrace constatou que 89% das organizações utilizam objetivos de nível de serviço em pelo menos algumas equipes. Também constatou que 67% dos respondentes de SRE identificaram o monitoramento de modelos de IA como seu principal caso de uso emergente. As equipes de SRE gerenciadas podem operar processos de incidentes onde as equipes internas não possuem cobertura especializada suficiente. O serviço está se tornando mais valioso à medida que as organizações exigem remediação confiável e melhores evidências de que as metas operacionais estão sendo cumpridas.



Por Modelo de Implantação:
A Nuvem Lidera o Ambiente enquanto a Nuvem Híbrida Atende Setores RegulamentadosA implantação baseada em nuvem comandou 62,12% da participação do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações em 2026. Os ambientes de nuvem pública fornecem serviços nativos de CI/CD, ofertas gerenciadas de Kubernetes e ferramentas de desenvolvimento que suportam a entrega gerenciada. AWS, Azure e Google Cloud oferecem as bases operacionais utilizadas por muitos programas de clientes. O modelo de nuvem oferece aos provedores acesso a controles automatizados, capacidade escalável e integrações de serviços compartilhados. Isso o torna adequado para clientes que desejam operações de pipeline padronizadas em múltiplas equipes de aplicações. Os ambientes de nuvem também suportam o uso crescente de ferramentas de monitoramento e remediação assistidas por IA. A preferência de implantação reflete o papel das plataformas de hiperescaladores como a principal base operacional para cargas de trabalho de DevOps gerenciado.
A nuvem híbrida permanece necessária para BFSI, saúde, governo e outros clientes com restrições de residência de dados, latência ou aplicações. Esses contratos exigem coordenação contínua entre ambientes privados e públicos. Como resultado, os escopos de serviço híbrido podem exigir entrega de maior custo, pois os provedores precisam suportar controles operacionais separados simultaneamente. A edição de 2022 da ISO/IEC 27001 concluiu sua transição da versão de 2013 em outubro de 2025. Essa atualização reforça a importância da codificação segura, gestão de configuração e monitoramento contínuo em ambientes governados. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações tem uma oportunidade onde um cliente colocou cargas de trabalho em nuvem pública, mas continua a operar uma governança fragmentada da cadeia de ferramentas. A implantação local é o menor modelo e está amplamente associada a ambientes governamentais e de defesa com isolamento de rede.
Por Tamanho da Organização:
Grandes Empresas Estabelecem a Base de Receita enquanto as PMEs Expandem RapidamenteAs Grandes Empresas representaram 77,23% da receita em 2026. Esses compradores operam múltiplas contas em nuvem, muitas equipes de aplicações e processos de conformidade exigentes que requerem suporte de engenharia gerenciada dedicado. Os contratos empresariais frequentemente combinam SRE, infraestrutura como código e serviços de CI/CD em termos plurianuais. Seus ambientes grandes e complexos sustentam a concentração de receita apesar da expansão mais rápida das PMEs. As plataformas internas de desenvolvedores dedicadas adicionam outra camada operacional que as empresas podem solicitar a um provedor para executar e aprimorar. As equipes de plataforma podem estabelecer controles compartilhados, enquanto as equipes de aplicações adaptam caminhos de implantação aprovados para necessidades específicas de negócios. Essa estrutura federada cria um papel prático para provedores que podem impor governança comum sem desacelerar a entrega.
As PMEs estão projetadas para expandir a um CAGR de 14,56% até 2032. As organizações menores utilizam cada vez mais modelos de consumo em nuvem que tornam as capacidades de engenharia gerenciada mais acessíveis. O tamanho do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações para PMEs depende de ofertas claramente definidas e proporcionais a uma equipe de engenharia menor. Os provedores precisam evitar simplesmente reduzir um engajamento empresarial complexo. Serviços de escopo fixo podem tornar os preços mais compreensíveis, mantendo o suporte essencial para pipelines, operações em nuvem e incidentes. As ofertas mais eficazes podem suprir lacunas de competências sem exigir que uma PME construa uma equipe interna completa de plataforma. Isso cria demanda por pacotes de serviços padronizados com compromissos claros de resposta e governança.
Por Aplicação e Carga de Trabalho:
Pipelines de IA e Aprendizado de Máquina Criam Novas Necessidades de Operações GerenciadasAs Aplicações Web representaram 29,86% da receita em 2026. Elas sustentam a demanda recorrente por lançamentos frequentes, controles de implantação azul-verde e resposta a incidentes 24/7 em todos os setores. As aplicações móveis exigem gestão paralela de pipelines, controles de aprovação em lojas de aplicativos e automação de testes em múltiplos dispositivos. As Aplicações de Dados e Análise requerem pipelines confiáveis à medida que as empresas consolidam sistemas de dados em pilhas nativas de nuvem. Esses casos de uso ampliam a necessidade de serviços de DataOps e confiabilidade de pipelines. As Aplicações de IoT e Edge adicionam implantação distribuída, conectividade intermitente e limitações específicas de hardware. Esses requisitos diferenciam as operações de aplicações gerenciadas do suporte convencional de infraestrutura em nuvem.
As Aplicações de Inteligência Artificial e Aprendizado de Máquina estão projetadas para expandir a um CAGR de 14,33% até 2032. O tamanho do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações para essas cargas de trabalho é impulsionado pelo monitoramento de desvio de modelos, gestão de repositórios de características, controles de custo de inferência e portões de implantação baseados em avaliação. Os controles tradicionais de DevOps não foram projetados para todos esses requisitos. A Dynatrace concluiu sua aquisição da Arize em outubro de 2026 por 915 milhões de USD para ampliar a observabilidade de IA em processos de desenvolvimento e produção. A transação demonstra que as operações de IA em produção requerem ferramentas e controles mais especializados. Provedores que desenvolvem capacidades de MLOps e LLMOps podem dar suporte aos clientes à medida que as cargas de trabalho de IA migram da experimentação para ambientes operacionais críticos.

Por Vertical da Indústria:
O BFSI Gera Volume enquanto a Saúde Comanda o Prêmio de CrescimentoO BFSI detinha 24,59% da participação de receita em 2026. As instituições financeiras combinam uma alta taxa de lançamentos de software com requisitos rigorosos de auditoria e tolerância muito limitada a interrupções. O DORA exige que as entidades financeiras da UE demonstrem resiliência operacional de TIC, incluindo os controles que suportam os processos de entrega de software. Isso aumenta a demanda por serviços gerenciados de DevSecOps e SRE. O Banco do Brasil operou uma plataforma que suportou mais de 2.000 desenvolvedores e 3.900 implantações mensais em Kubernetes e governança de infraestrutura como código. Essa escala demonstra por que os clientes do BFSI precisam de uma plataforma disciplinada e operações de lançamento. TI e Telecomunicações, Varejo e Comércio Eletrônico, Manufatura, Governo e Setor Público, e Energia e Utilidades também geram demanda por meio de entrega de rede, experiência do cliente, digitalização de fábricas, modernização de serviços públicos e aplicações de rede elétrica.
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 14,51% até 2032. Esse vertical combina a adoção nativa de nuvem de plataformas de registros de saúde e ferramentas de diagnóstico assistidas por IA com requisitos rigorosos de validação e auditoria. Os serviços críticos para pacientes exigem operações resilientes e evidências de lançamento controlado. A Wipro descreveu um modelo de serviço gerenciado que ajudou um provedor de saúde global a migrar para a AWS, mantendo a conformidade regulatória e a resiliência operacional. O DevSecOps gerenciado pode ajudar os compradores a manter registros de validação de software e práticas de segurança controladas. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações se beneficia de clientes de saúde que precisam de suporte externo para manter a confiança nos controles de entrega. Essa necessidade é mais forte onde as equipes internas não conseguem fornecer consistentemente cobertura operacional ininterrupta e documentação de auditoria.
Análise Geográfica
Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações da América do Norte
A América do Norte respondeu por 42,81% da receita em 2026. A região combina adoção antecipada de hiperescaladores, uma densa base de fornecedores de plataformas e gastos significativos nos setores de BFSI e saúde. As empresas dos Estados Unidos frequentemente gerenciam ambientes complexos de múltiplas contas na AWS e no Azure. Isso cria demanda por equipes gerenciadas de SRE e engenharia de plataformas capazes de manter controles operacionais em alta velocidade de entrega. O Canadá acrescenta demanda proveniente de organizações de serviços financeiros e governamentais. O México está emergindo como um local de entrega nearshore para empresas dos Estados Unidos. Essas condições sustentam a posição consolidada da região no mercado de Serviços Gerenciados de DevOps e Operações de Aplicações.
Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações da Ásia-Pacífico
A Ásia-Pacífico deve expandir-se a um CAGR de 14,18% até 2032. A Índia combina crescente demanda doméstica com um importante papel de entrega offshore para clientes norte-americanos e europeus. As empresas industriais e financeiras da Coreia do Sul, os grupos automotivos e de manufatura do Japão e o setor financeiro regulado da Austrália estão aumentando seus investimentos em plataformas nativas em nuvem. Os requisitos de serviço da região diferem por país, pois os ecossistemas de nuvem e as regras de dados variam. A China utiliza um ambiente de hiperescaladores distinto, que inclui Alibaba Cloud, Huawei Cloud e Tencent Cloud. Essas diferenças oferecem aos provedores regionais oportunidades para atender às necessidades locais de plataformas e operações.
Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações da EMEA e América do Sul
A Europa combina adoção corporativa de nuvem com exigentes condições regulatórias que afetam a entrega de software. As obrigações de reporte do CRA e os requisitos de transposição da NIS2 estão levando as empresas a incorporar verificações de conformidade nos pipelines de DevOps. Alemanha, Reino Unido e França são os principais centros de demanda em razão de seus clientes nos setores de BFSI e manufatura industrial. A Devoteam obteve certificação de provedor de serviços gerenciados nas plataformas AWS, Microsoft Azure e Google Cloud em janeiro de 2025, demonstrando a profundidade de certificação exigida pelos grandes compradores europeus. A América do Sul é ancorada pelo setor de serviços financeiros do Brasil. A Arábia Saudita e os Emirados Árabes Unidos estão expandindo a adoção por meio de programas nacionais de transformação digital, enquanto a África do Sul é um centro inicial de demanda na África para clientes dos setores bancário e de telecomunicações.
Cenário Competitivo
Concentração do Mercado
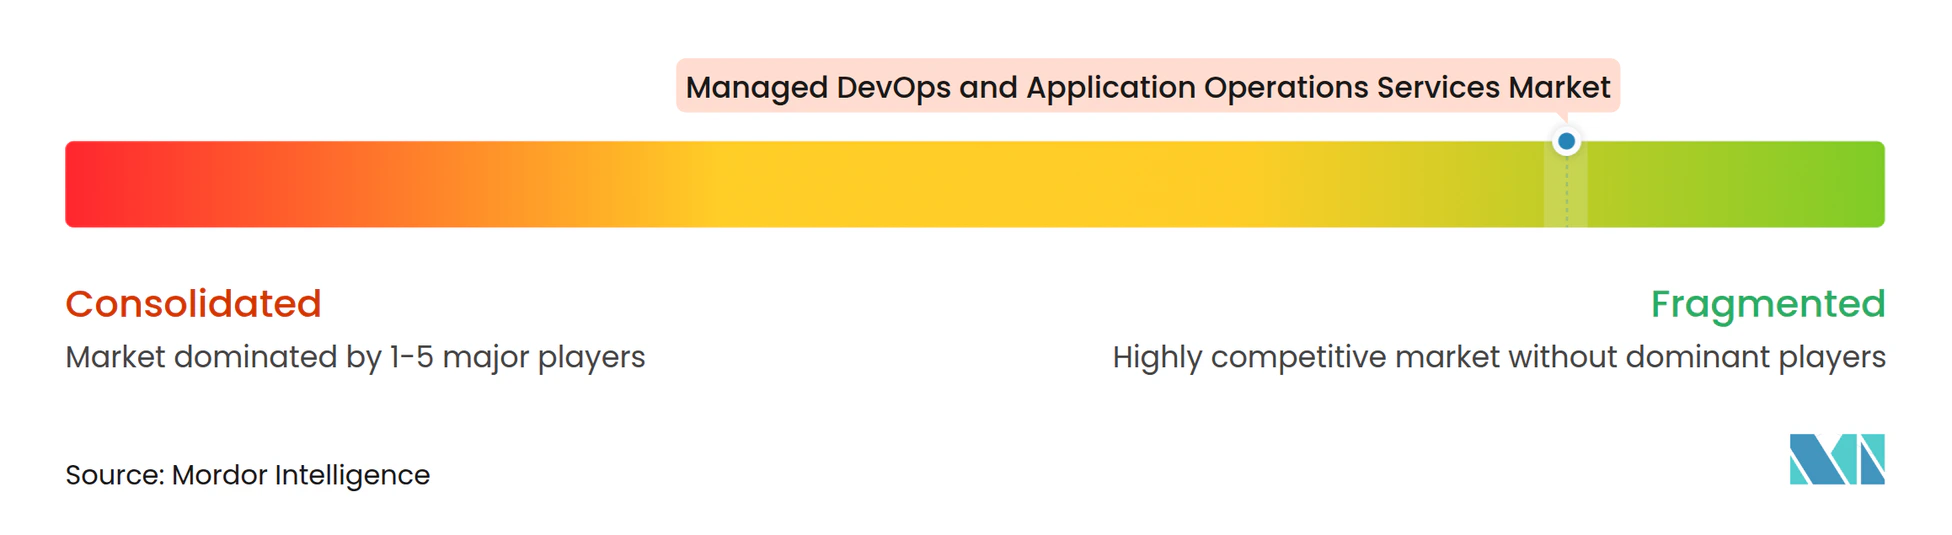
O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações é fragmentado abaixo do nível de receita de 100 milhões de USD. Nenhum provedor único possui uma participação global dominante. Rackspace Technology e Ensono competem com especialistas em múltiplas nuvens como Nordcloud Oy e Devoteam. Mission Cloud Services, CloudHesive, Palark GmbH e Xpirit International atendem a requisitos mais específicos de hiperescaladores e pilhas tecnológicas. A Rackspace reportou 67,6 milhões de USD em lucro operacional do segmento de Nuvem Pública no exercício fiscal de 2025, um aumento de 52,9% em relação ao ano anterior, e orientou a receita total do exercício fiscal de 2026 para 2.600-2.700 milhões de USD.[3] Seu foco em engenharia de plataforma e operações gerenciadas habilitadas por IA ilustra uma mudança em direção a serviços de maior valor. Os requisitos de certificação também dificultam a competição de entrantes indiferenciados por contratos de grandes empresas.
A Ensono recebeu sua oitava designação consecutiva de Provedor de Serviços Gerenciados da AWS em dezembro de 2025 e sua sexta designação consecutiva de MSP Especialista em Microsoft Azure em agosto de 2026. Essas qualificações podem ser relevantes nos processos de seleção empresarial, pois os clientes buscam evidências de capacidade em arquitetura de nuvem, automação e migração. A CloudBees introduziu o CloudBees Unify em maio de 2025 como um plano de controle de DevOps aprimorado por IA que vincula Jenkins, GitHub Actions e GitLab sob uma única camada de governança. Sua abordagem aborda a fragmentação da cadeia de ferramentas que pode elevar os custos de transição para provedores gerenciados. A Dynatrace concluiu sua aquisição da Arize em outubro de 2026 para fortalecer a avaliação e observabilidade de modelos de IA. Essas ações demonstram que as operações de cargas de trabalho de IA estão se tornando uma capacidade estratégica para portfólios de serviços gerenciados.
A engenharia de plataforma gerenciada e produtizada para PMEs permanece uma oportunidade, pois muitos compradores menores precisam de entrega padronizada em vez de um projeto empresarial reduzido. IA, Aprendizado de Máquina e LLMOps são outra área de serviço, pois os clientes precisam de monitoramento de modelos e implantação controlada em produção. Contratos baseados em resultados que vinculam honorários ao cumprimento de objetivos de nível de serviço e à resolução autônoma também podem diferenciar os provedores. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações favorece empresas que transformam runbooks, controles de mudanças e conhecimento operacional em ativos de entrega reutilizáveis. No mercado de Serviços Gerenciados de DevOps e Operações de Aplicações, esses ativos reutilizáveis podem ajudar a garantir uma entrega mais consistente em ambientes de clientes semelhantes. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações também recompensa provedores que conseguem alinhar a automação com controles de governança documentados. Para o mercado de Serviços Gerenciados de DevOps e Operações de Aplicações, um modelo operacional precisa suportar tanto lançamentos rápidos quanto caminhos de escalação controlados. O mercado de Serviços Gerenciados de DevOps e Operações de Aplicações exige que os provedores expliquem como a ação automatizada permanece dentro dos controles operacionais acordados. Os provedores ainda devem manter modelos de responsabilidade transparentes, pois os clientes retêm a responsabilidade por muitas decisões de aplicações e riscos. A ampla cobertura de ferramentas por si só não é suficiente quando os compradores exigem governança consistente em nuvem pública, sistemas híbridos e equipes de aplicações. A competição, portanto, centra-se na capacidade operacional credível, profundidade de certificação, automação e um escopo de serviço que corresponda ao perfil de risco do cliente.
Líderes do Setor de Serviços Gerenciados de DevOps e Operações de Aplicações
-
Rackspace Technology, Inc.
-
Ensono, LLC
-
Virtusa Corporation
-
CloudHesive LLC
-
Mission Cloud Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações Empresas cobertas neste relatório
- Virtusa Corporation
- ScienceSoft Inc.
- CloudBees, Inc.
- Ziffity Solutions LLC
- Synetec Limited
- TechMagic LLC
- Kopius, Inc.
- Autimo Systems Inc.
- CMS IT Services Private Limited
- Future Processing Sp. z o.o.
- CloudHesive LLC
- Theodo SAS
- 2nd Watch, Inc.
- Mission Cloud Services, Inc.
- Rackspace Technology, Inc.
- Ensono, LLC
- Nordcloud Oy
- tecRacer Consulting GmbH
- Xpirit International B.V.
- Palark GmbH
- Ciklum Group Limited
- Devoteam S.A.
- CloudBolt Software, Inc.
- DoiT International, Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações
- Outubro de 2026: A Dynatrace concluiu sua aquisição da Arize, uma plataforma de observabilidade e avaliação de IA, em uma transação em dinheiro e ações avaliada em 915 milhões de USD. O negócio combina as capacidades nativas de IA de rastreamento, avaliação e experimentação da Arize com a plataforma de observabilidade de pilha completa da Dynatrace, estabelecendo uma oferta de observabilidade de IA de ciclo de vida completo, do desenvolvimento à produção, ampliando diretamente as capacidades de monitoramento gerenciado para operações de cargas de trabalho de IA e Aprendizado de Máquina.
- Agosto de 2026: A Ensono obteve sua sexta designação consecutiva de MSP Especialista em Microsoft Azure, reforçando suas credenciais de serviços gerenciados em múltiplas nuvens para clientes empresariais que exigem operações governadas tanto na AWS quanto no Azure.
- Agosto de 2026: A Dynatrace anunciou um acordo definitivo para adquirir a Arize por 915 milhões de USD, sinalizando a mudança do setor de observabilidade em direção à governança de modelos de IA como uma capacidade central de operações gerenciadas, sujeito à aprovação regulatória e às condições de fechamento habituais.
- Fevereiro de 2026: A Cisco expandiu suas inovações de AgenticOps em seu portfólio de redes, segurança e observabilidade, estendendo as operações de IA agêntica para ambientes de nuvem, locais, industriais com isolamento de rede e de data centers. A plataforma aplica resolução autônoma de problemas capaz de reduzir o tempo médio de recuperação a minutos, com precisão de remediação de nível CCIE.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações
O Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações refere-se ao mercado global de serviços terceirizados que ajudam as organizações a planejar, desenvolver, implantar, monitorar, manter e otimizar aplicações de software e infraestrutura de TI ao longo do ciclo de vida das aplicações. Esses serviços combinam práticas de engenharia DevOps, gestão de pipelines de integração contínua e entrega contínua (CI/CD), infraestrutura como código (IaC), operações em nuvem, engenharia de confiabilidade de sites (SRE) e gestão de incidentes para melhorar a velocidade de entrega de software, eficiência operacional, confiabilidade do sistema, escalabilidade e segurança. Os provedores de serviços gerenciados suportam a automação de fluxos de trabalho de desenvolvimento e implantação de software, provisionamento de infraestrutura, gestão de recursos em nuvem, monitoramento de desempenho de aplicações, resolução de problemas e manutenção operacional em ambientes de nuvem, nuvem híbrida e locais.
O Relatório do Mercado de Serviços Gerenciados de DevOps e Operações de Aplicações é Segmentado por Tipo de Serviço (Serviços de Engenharia DevOps Gerenciados, Gestão de Pipelines de CI/CD, Infraestrutura como Código e Gestão de Operações em Nuvem, Engenharia de Confiabilidade de Sites e Gestão de Incidentes, e Outros Tipos de Serviço), Modelo de Implantação (Nuvem, Nuvem Híbrida e Local), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação e Carga de Trabalho (Aplicações Web, Aplicações Móveis, Aplicações de Análise de Dados, Aplicações de Inteligência Artificial e Aprendizado de Máquina, Aplicações de IoT e Edge, e Outras Aplicações), Vertical da Indústria (BFSI, TI e Telecomunicações, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Manufatura, Governo e Setor Público, Energia e Utilidades, e Outros Verticais da Indústria) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Engenharia DevOps Gerenciados |
| Gestão de Pipelines de CI/CD |
| Infraestrutura como Código e Operações em Nuvem |
| Engenharia de Confiabilidade de Sites e Gestão de Incidentes |
| Outros Tipos de Serviço |
| Nuvem |
| Nuvem Híbrida |
| Local |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Aplicações Web |
| Aplicações Móveis |
| Aplicações de Dados e Análise |
| Aplicações de Inteligência Artificial e Aprendizado de Máquina |
| Aplicações de IoT e Edge |
| Outras Aplicações |
| BFSI |
| TI e Telecomunicações |
| Varejo e Comércio Eletrônico |
| Saúde e Ciências da Vida |
| Manufatura |
| Governo e Setor Público |
| Energia e Utilidades |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Serviços de Engenharia DevOps Gerenciados | |
| Gestão de Pipelines de CI/CD | ||
| Infraestrutura como Código e Operações em Nuvem | ||
| Engenharia de Confiabilidade de Sites e Gestão de Incidentes | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Nuvem | |
| Nuvem Híbrida | ||
| Local | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação e Carga de Trabalho | Aplicações Web | |
| Aplicações Móveis | ||
| Aplicações de Dados e Análise | ||
| Aplicações de Inteligência Artificial e Aprendizado de Máquina | ||
| Aplicações de IoT e Edge | ||
| Outras Aplicações | ||
| Por Vertical da Indústria | BFSI | |
| TI e Telecomunicações | ||
| Varejo e Comércio Eletrônico | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Governo e Setor Público | ||
| Energia e Utilidades | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália e Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é a avaliação do mercado de Serviços Gerenciados de DevOps e Operações de Aplicações?
O mercado está projetado em 28,29 bilhões de USD em 2027 e deve atingir 52,46 bilhões de USD até 2032 a um CAGR de 13,15%.
Qual tipo de serviço lidera os gastos em DevOps gerenciado?
Os Serviços de Engenharia DevOps Gerenciados detinham 34,92% da participação de receita em 2026, tornando-se o tipo de serviço líder.
Qual serviço de DevOps gerenciado está projetado para expandir mais rapidamente?
A Engenharia de Confiabilidade de Sites e Gestão de Incidentes está projetada para expandir a um CAGR de 14,16% até 2032.
Por que as empresas utilizam provedores de DevOps gerenciado?
As organizações precisam de suporte para operações nativas de nuvem, lançamentos resilientes, controles de segurança, evidências de conformidade e gestão de incidentes.
Qual grupo de clientes está expandindo mais rapidamente?
As PMEs estão projetadas para expandir a um CAGR de 14,56% até 2032, à medida que os serviços gerenciados produtizados se tornam mais acessíveis.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 14,18% até 2032, sustentada pelo investimento em plataformas nativas de nuvem e pela capacidade de entrega offshore.