
Marktgröße und Marktanteil für Managed Site Reliability Engineering (SRE) Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 6.31 Milliarden US-Dollar |
| Marktgröße (2032) | 12.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.58 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Site Reliability Engineering (SRE) Services von Mordor Intelligence
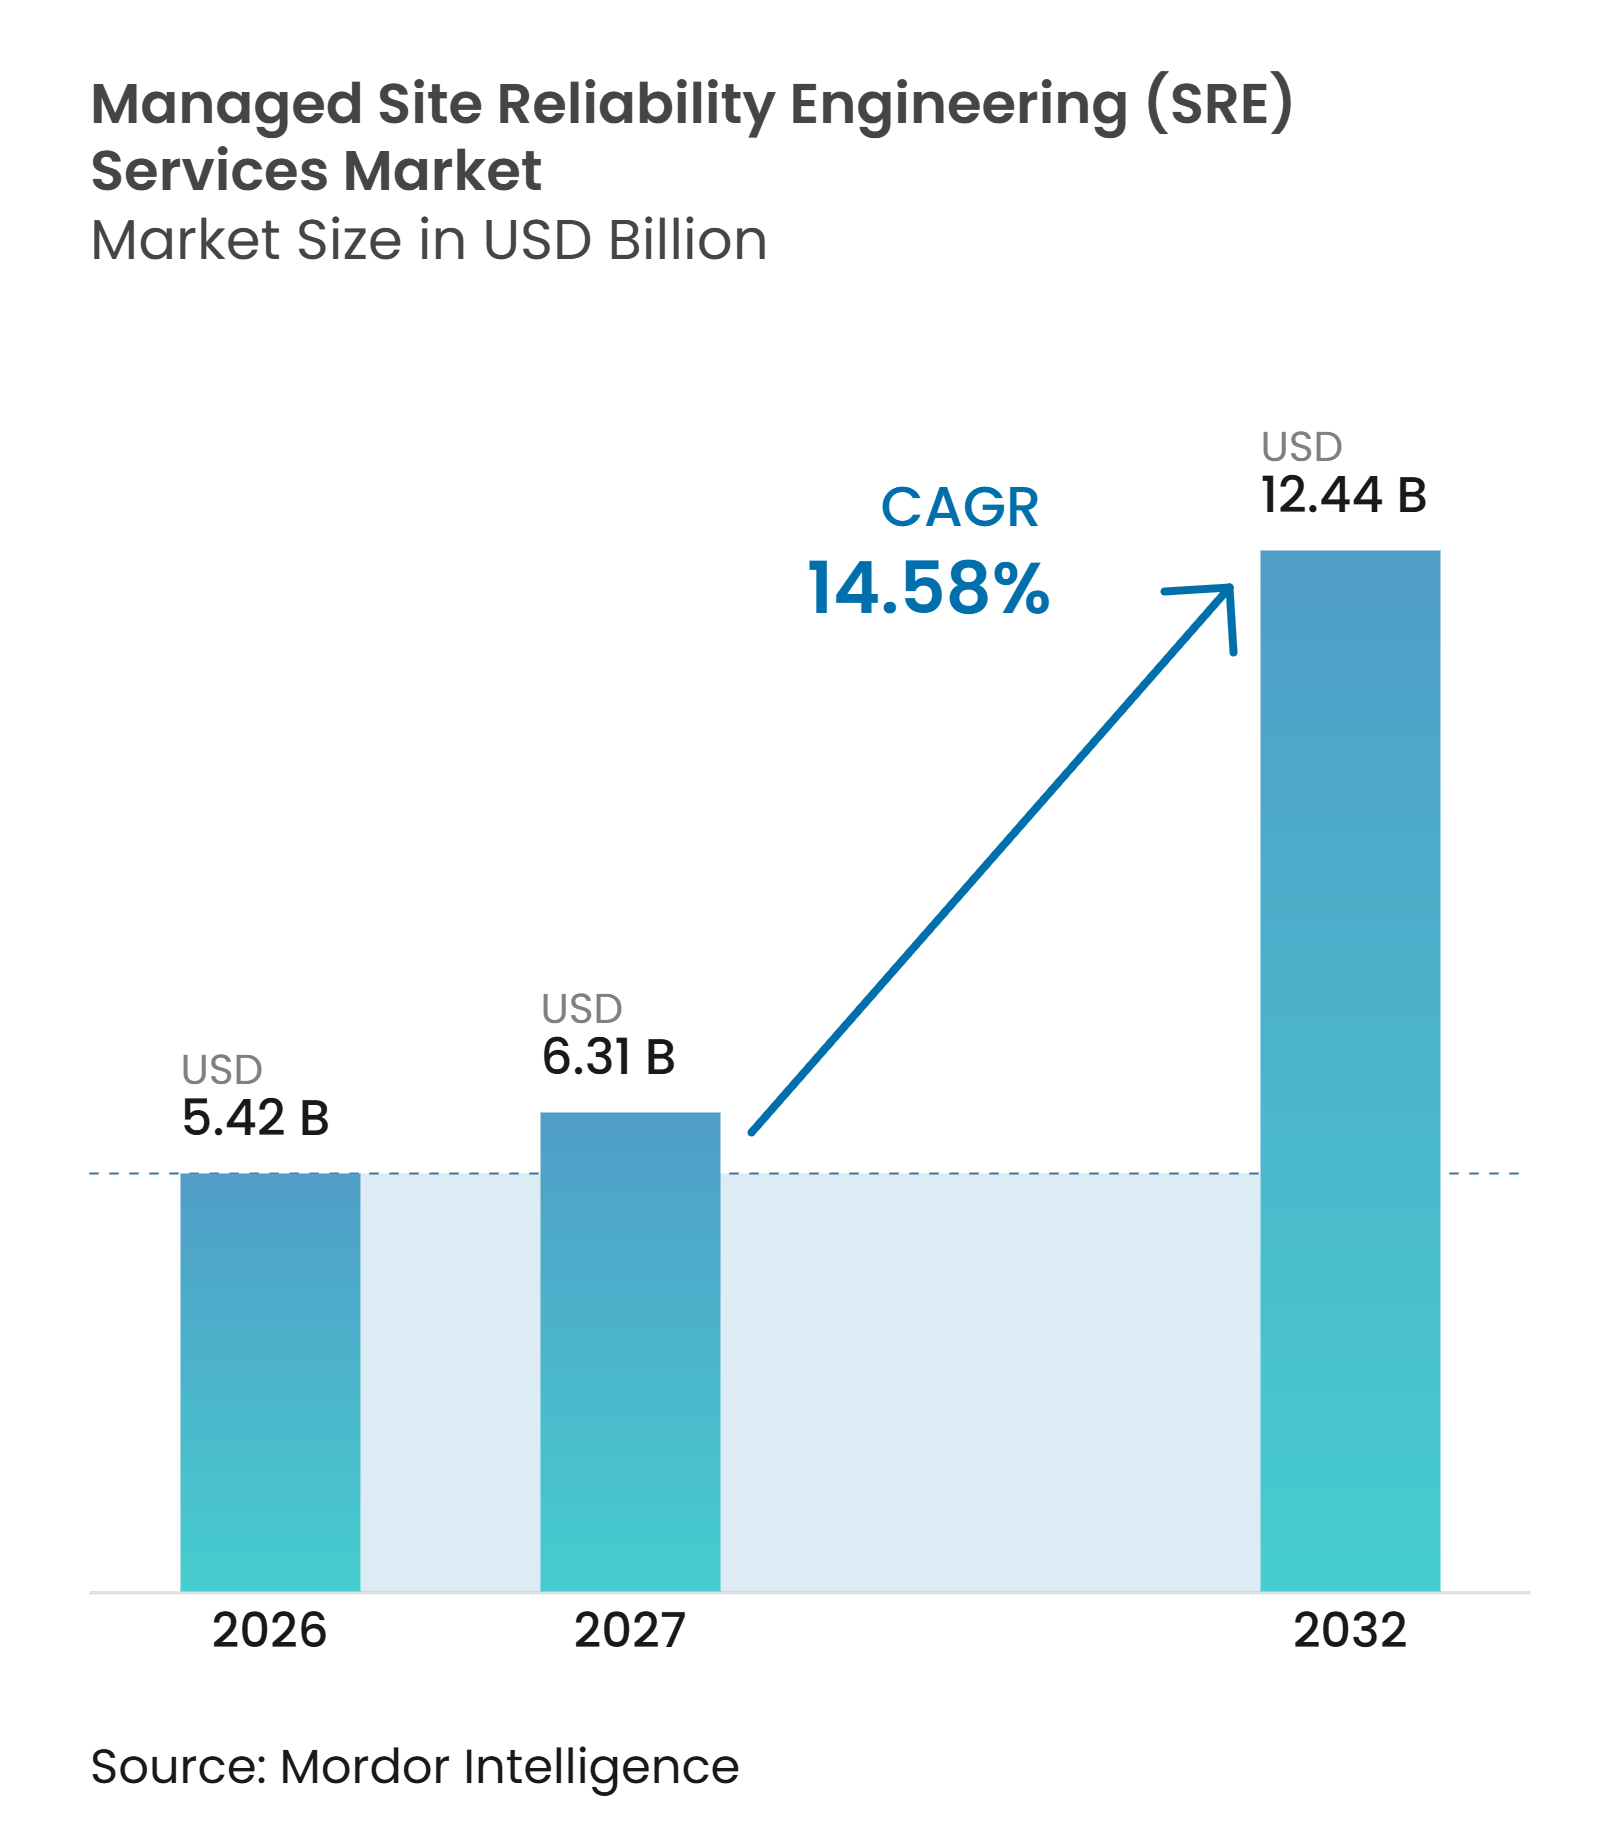
Die Marktgröße für Managed SRE Services wird voraussichtlich von 5,42 Milliarden USD im Jahr 2026 auf 6,31 Milliarden USD im Jahr 2027 und bis 2032 auf 12,44 Milliarden USD anwachsen, mit einer CAGR von 14,58 % zwischen 2027 und 2032. Unternehmensteams übertragen zunehmend mehr Produktionsverantwortung an spezialisierte Anbieter, da Cloud-Umgebungen mit internen Teams allein immer schwieriger zu betreiben sind. Der Markt für Managed SRE Services profitiert von steigenden Erwartungen an eine kontinuierliche digitale Verfügbarkeit, insbesondere dort, wo Ausfälle Umsatz, Kundendienst oder regulierte Betriebsabläufe beeinträchtigen. Anbieter reagieren mit Cloud-Observability, Service-Level-Zielen, Incident-Response und Automatisierung, die operative Anforderungen statt isolierter Überwachungsaufgaben adressieren. Anforderungen an die Datenspeicherung schränken zentralisierte Bereitstellungsmodelle ein, schaffen aber auch eine Chance für Anbieter, die lokal operieren und klare Kontrollen nachweisen können. Der Markt für Managed SRE Services entwickelt sich zudem in Richtung überwachter KI-gestützter Fehlerbehebung, obwohl Unternehmen für Produktionsänderungen weiterhin explizite Genehmigungen und Nachvollziehbarkeit fordern.
Wichtigste Erkenntnisse des Berichts
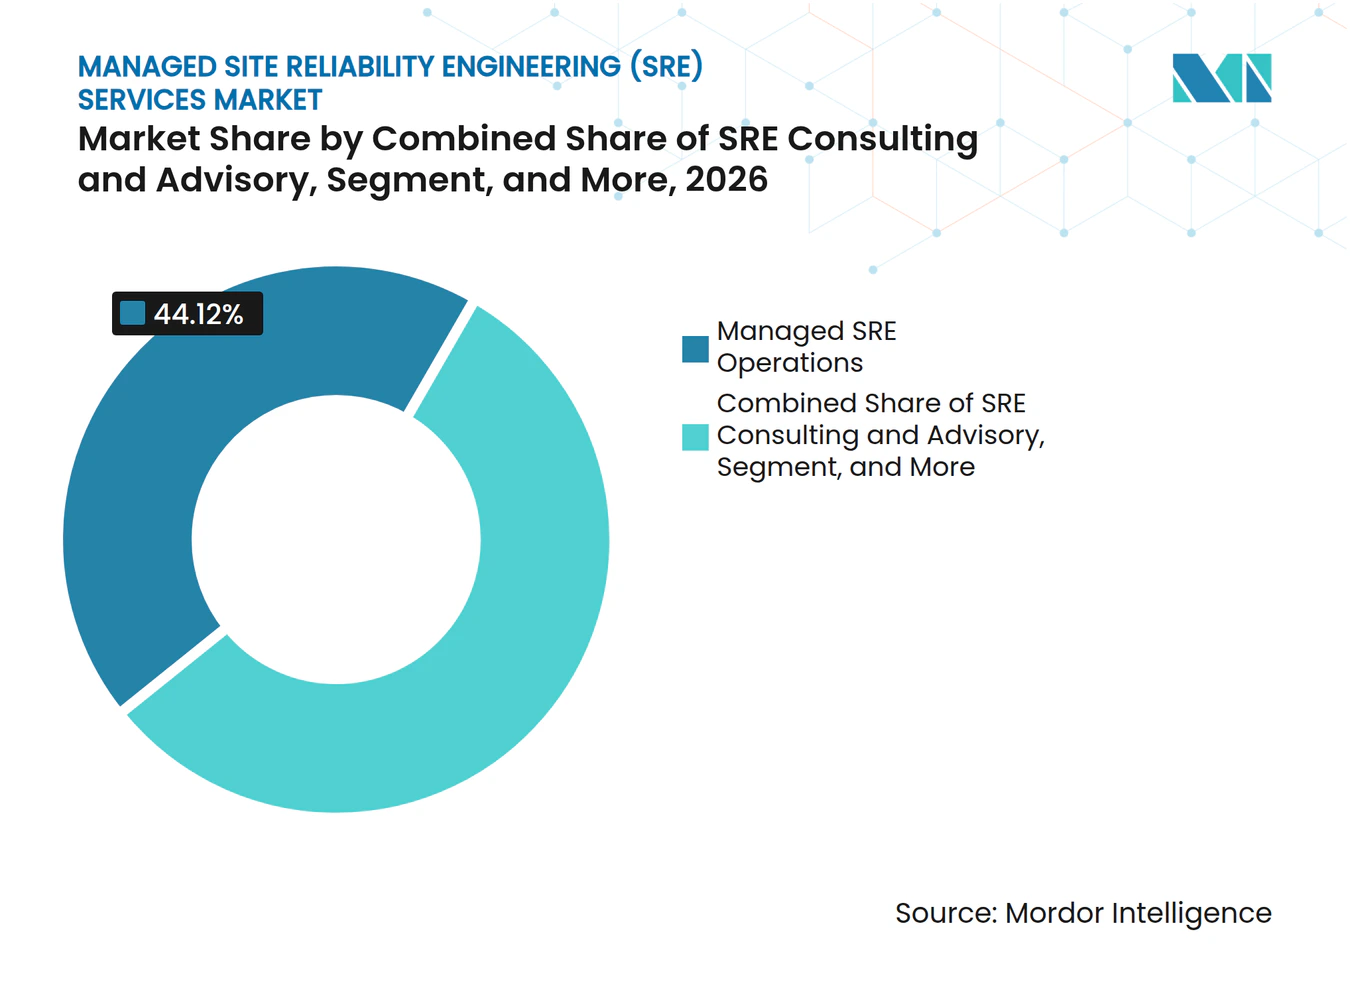
- Nach Servicetyp entfiel auf Managed SRE Operations im Jahr 2026 ein Marktanteil von 44,12 % am Markt für Managed SRE Services, mit einer prognostizierten CAGR von 15,78 % bis 2032.
- Nach Engagement-Modell entfiel auf Fully Managed SRE im Jahr 2026 ein Marktanteil von 52,29 % am Markt für Managed SRE Services, mit einer prognostizierten Expansion von 15,17 % CAGR bis 2032.
- Nach Bereitstellungsmodell entfiel auf die cloudbasierte Bereitstellung im Jahr 2026 ein Anteil von 76,34 % am Markt für Managed SRE Services, während die hybride Bereitstellung voraussichtlich mit einer CAGR von 15,21 % bis 2032 wachsen wird.
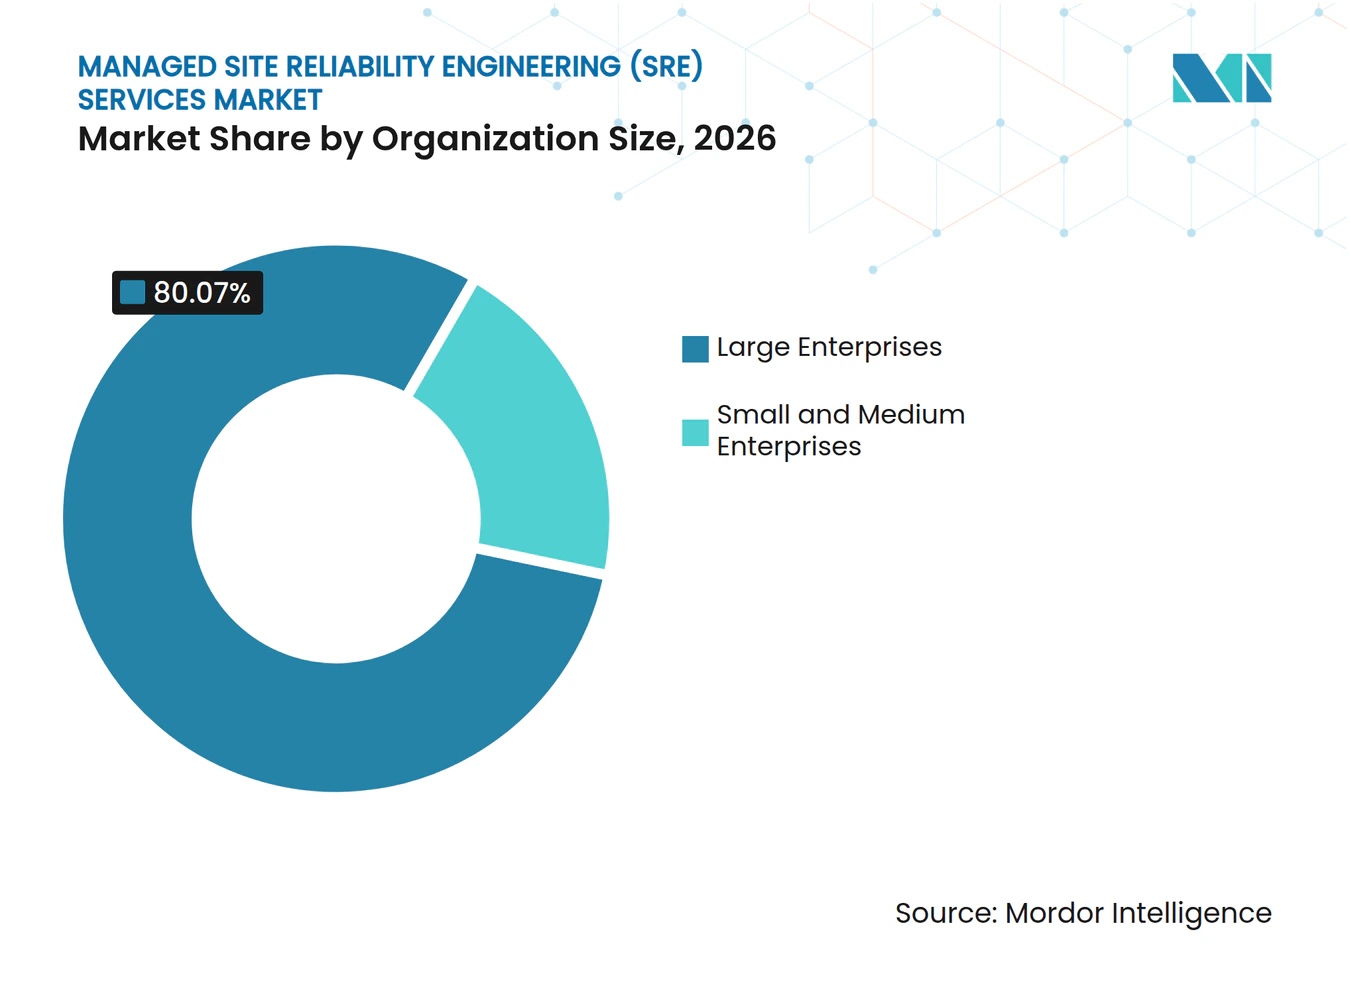
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 80,07 % des Marktes für Managed SRE Services, während KMU voraussichtlich mit einer CAGR von 14,87 % bis 2032 wachsen werden.
- Nach Endnutzerbranche hielt BFSI im Jahr 2026 einen Marktanteil von 23,87 % am Markt für Managed SRE Services, während IT und Telekommunikation voraussichtlich mit einer CAGR von 15,96 % bis 2032 wachsen werden.
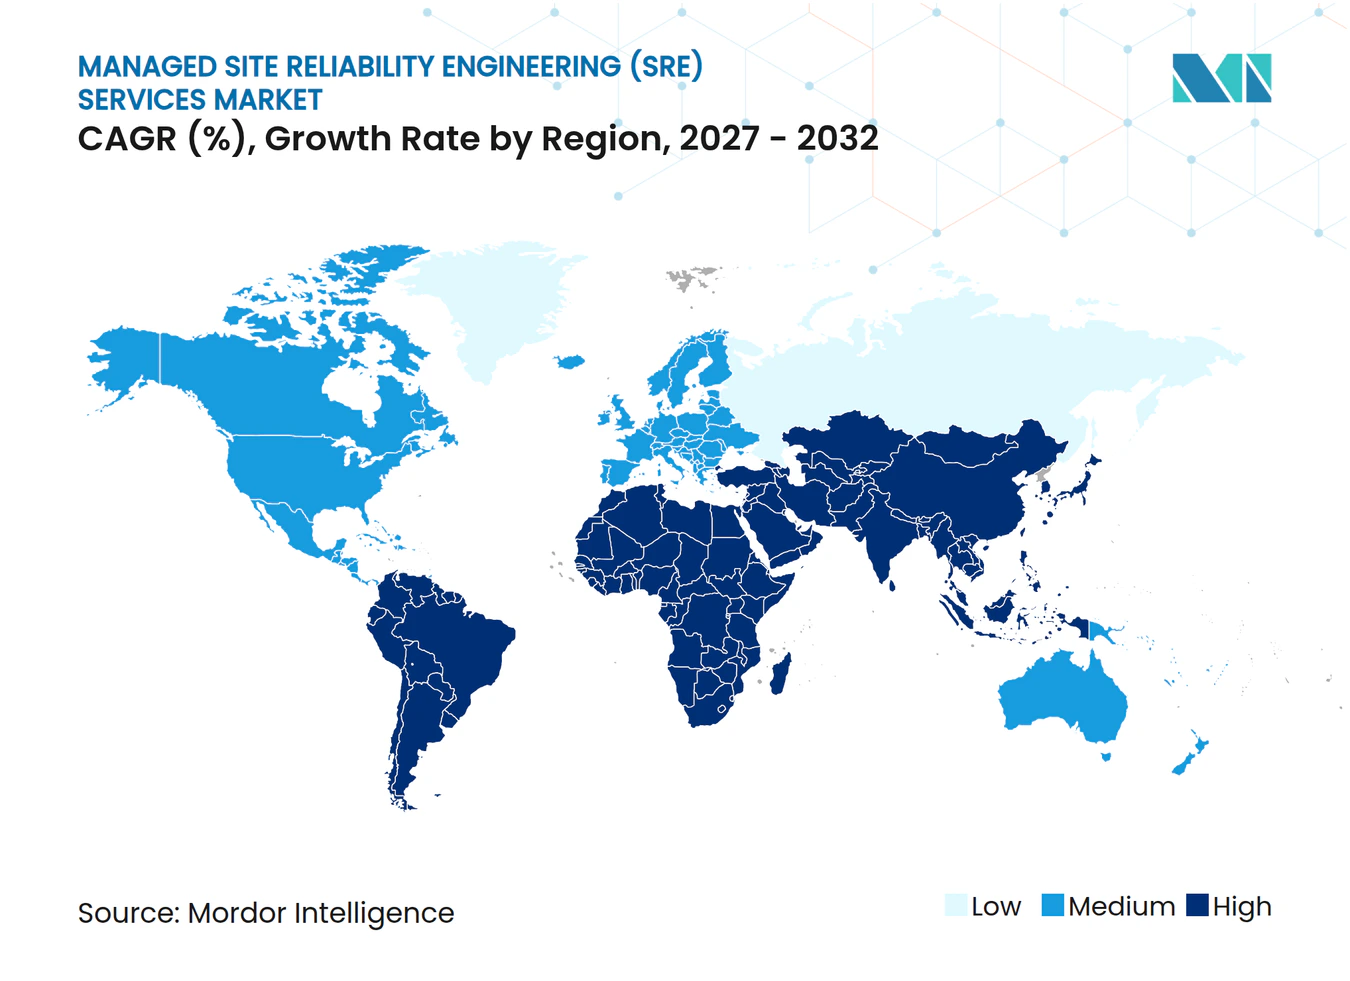
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Anteil von 46,13 % am Markt für Managed SRE Services, während Asien-Pazifik voraussichtlich mit einer CAGR von 15,61 % bis 2032 wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität von Enterprise-Cloud- und verteilten Systemen | +3.5% | Global | Langfristig (≥ 4 Jahre) |
| Mangel an erfahrenen SRE- Fachkräften | +3.2% | Global, besonders konzentriert in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach 24/7-Verfügbarkeit digitaler Dienste | +2.8% | Global | Langfristig (≥ 4 Jahre) |
| Generative KI und autonome Incident-Response | +2.5% | Nordamerika und Europa, mit beschleunigendem Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Übernahme ausgelagerter Zuverlässigkeitsoperationen durch KMU | +1.9% | Global, angeführt von Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Multi-Cloud- Zuverlässigkeits-Governance | +1.6% | Nordamerika und die EU, ausgedehnt auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität von Enterprise-Cloud- und verteilten Systemen treibt grundlegende Nachfrage
Microservices, Kubernetes-native Architekturen und mehrschichtige Cloud-Abhängigkeiten stellen operative Anforderungen, die viele traditionelle IT-Teams überfordern. Die operative Lücke entsteht häufig nach der Migration, wenn Teams die Zuverlässigkeit über voneinander abhängige Anwendungen, Dienste und Cloud-Ressourcen hinweg steuern müssen, anstatt lediglich die anfängliche Infrastrukturmigration abzuschließen. Managed-SRE-Anbieter integrieren Service-Level-Ziele, Fehlerbudgets und Observability ab der Bereitstellung in operative Prozesse. Unternehmen benötigen andernfalls möglicherweise 5 bis 7 Jahre, um vergleichbare Fähigkeiten intern aufzubauen. KI-Inferenz-Workloads erhöhen die Latenz- und Verfügbarkeitsanforderungen in Cloud-nativen Systemen weiter. Diese Komplexität hält den Markt für Managed SRE Services auf operative Ergebnisse statt auf grundlegende Infrastrukturverwaltung ausgerichtet.
Mangel an erfahrenen SRE-Fachkräften beschleunigt Outsourcing-Entscheidungen
SRE-Arbeit erfordert eine Kombination aus Infrastruktur-Engineering, Softwareentwicklung und Cloud-Betriebskenntnissen. Ein erfahrener Praktiker verfügt typischerweise über 5 bis 10 Jahre Erfahrung in diesen Disziplinen, was die Rekrutierung für Unternehmen im Wettbewerb mit großen Technologieunternehmen schwierig macht. Die bereitgestellten Belege zur Arbeitskräftesituation meldeten 79.000 offene IT-Stellen in der DACH-Region im Jahr 2026. Ein internes Team von 4 bis 5 Spezialisten, das den Betrieb rund um die Uhr abdeckt, kann mehr als 1 Million USD pro Jahr kosten. Managed-Alternativen können eine ähnliche Abdeckung bieten, ohne dass jedes Unternehmen dieses Team zusammenstellen muss. Diese Kosten- und Talentlücke unterstützt Outsourcing-Entscheidungen im Markt für Managed SRE Services.
Nachfrage nach 24/7-Verfügbarkeit digitaler Dienste verengt die Build-versus-Buy-Kalkulation
Finanzdienstleistungsunternehmen meldeten durchschnittliche Kosten von 1,8 Millionen USD pro Stunde für einen Ausfall mit hoher Geschäftsauswirkung. Dieselben Belege aus dem Finanzdienstleistungsbereich zeigten, dass 29 % der Befragten solche Ausfälle mindestens wöchentlich erlebten. Schlechte Performance kann für kundenseitige digitale Dienste genauso schädlich sein wie ein vollständiger Ausfall. Managed-Anbieter können Erstreaktion übernehmen und etablierte Observability-Prozesse anwenden, sodass interne Ingenieure weniger Zeit mit der Reaktion auf Störungen verbringen. Befragte aus dem Finanzdienstleistungsbereich berichteten auch von starken Renditen aus Observability-Investitionen, wobei 42 % angaben, dass diese einen ROI von 2x oder mehr erzielten. Diese Bedingungen stärken den wirtschaftlichen Fall für den Markt für Managed SRE Services.
Generative KI und autonome Incident-Response definieren das Wertversprechen von Managed SRE neu
KI-Agenten erweitern die Zuverlässigkeitsarbeit von unterstützter Triage hin zu überwachter Fehlerbehebung. Google beschrieb, wie seine SRE-Teams Gemini CLI nutzten, um Konfigurationsänderungen und Produktionsprotokolle zu prüfen, Code-Änderungen vorzubereiten und autorisierte Rollout-Entscheidungen während Live-Incidents zu unterstützen. PagerDuty berichtete, dass frühe Anwender seiner KI-Agenten-Suite Incident-Lösungsraten von bis zu 50 % schneller erzielten. Microsoft erweiterte die Azure SRE Agent-Verbindungen mit Dynatrace, New Relic und Datadog über Model Context Protocol-Server im November 2025.[1] Diese Tools können die Analysegeschwindigkeit verbessern, aber Produktionsgenehmigung und menschliche Aufsicht bleiben zentral für die Einführung. Der Markt für Managed SRE Services kann daher KI-gestützte Operationen anbieten, ohne die Unternehmenskontrolle aufzuheben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Datenspeicherung und grenzüberschreitende operative Kontrolle | -1.8% | EU, Asien-Pazifik, Naher Osten und globale multinationale Unternehmen | Langfristig (≥ 4 Jahre) |
| Zurückhaltung bei der Auslagerung geschäftskritischer Produktionsoperationen | -1.4% | Global, insbesondere BFSI, Gesundheitswesen und Behörden | Mittelfristig (2–4 Jahre) |
| Fragmentierte Telemetrie und Toolchain-Integration beim Kunden | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Lücken bei der Zuverlässigkeitsverantwortung in Umgebungen mit geteilter Verantwortung | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Datenspeicherung und grenzüberschreitende operative Kontrolle schränken globale Bereitstellungsmodelle ein
Datenlokalisierungsvorschriften erhöhen die operative Komplexität der grenzüberschreitenden Bereitstellung von Managed SRE. Der EU Data Act ist seit September 2025 in Kraft und enthält Schutzmaßnahmen bezüglich des Zugriffs von Drittstaatenregierungen auf nicht-personenbezogene Daten in der EU. DORA verpflichtet Finanzunternehmen, Bestimmungen zu Prüfzugang, Datenwiederherstellbarkeit und Ausstiegsstrategien in IKT-Verträgen aufrechtzuerhalten. Saudi-Arabien wendet ebenfalls grenzüberschreitende Übertragungsregeln gemäß seinem Datenschutzgesetz für personenbezogene Daten an. Anbieter müssen daher regionale Betriebskapazitäten aufbauen und Zugriffskontrollen sorgfältig dokumentieren. Diese Anforderungen können die Bereitstellungskosten im Markt für Managed SRE Services erhöhen.
Zurückhaltung bei der Auslagerung geschäftskritischer Produktionsoperationen verlangsamt die Durchdringung in Kernunternehmenskonten
Viele regulierte Organisationen zögern, externen Teams Produktions-Schreibzugriff, Eskalationsbefugnis oder Eigentümerschaft an Service-Level-Zielen zu gewähren. Diese Bedenken sind besonders in BFSI-, Gesundheitswesen- und Behördenumgebungen sichtbar, wo Prüfpfade und interne Kontrollen zentral sind. Geteilte Verantwortung kann auch die Incident-Lösung erschweren, wenn interne und Anbieterteams über die Eigentümerschaft von Systemschichten uneinig sind. Co-Managed Services ermöglichen es Unternehmen, wichtige Entscheidungen zu behalten und gleichzeitig externe Tools und Spezialistenunterstützung zu nutzen. Projektbasierte Arbeit kann einen risikoärmeren Einstiegspunkt bieten, bevor ein Unternehmen eine vollständig verwaltete Vereinbarung übernimmt. Diese Vertrauenshürde verlangsamt die Einführung, auch wenn der Markt für Managed SRE Services einen echten operativen Bedarf adressiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Managed Operations führt die laufende Zuverlässigkeitsbereitstellung anManaged SRE Operations hielt im Jahr 2026 einen Marktanteil von 44,12 % im Markt für Managed SRE Services. Diese Position spiegelt die Käufernachfrage nach kontinuierlichem Produktionssupport statt einmaliger Beratung wider. Organisationen bewerten Anbieter zunehmend anhand der Erreichung von Service-Level-Zielen und der mittleren Zeit bis zur Lösung. Diese Kennzahlen unterstützen wiederkehrende Verträge, die auf definierten Zuverlässigkeitsergebnissen basieren. Managed Operations bündelt zudem die Verantwortung für Erstreaktionen, Observability und Verbesserungszyklen in einem einzigen Bereitstellungsmodell.
SRE-Beratung und Advisory bleibt für Unternehmen relevant, die sich noch früher in ihren Zuverlässigkeitsprogrammen befinden. Diese Käufer benötigen möglicherweise Architekturberatung, Governance-Design oder Betriebsmodelle, bevor sie Produktionsverantwortung übertragen. SRE-Implementierungs- und Transformationsarbeit ist häufig mit Cloud-Migrationsprogrammen verbunden. Organisationen können Implementierungsengagements nutzen, um Service-Level-Ziele festzulegen und Observability einzurichten, bevor sie in den laufenden Betrieb übergehen. Personalbesetzung und Personalaufstockung adressieren unmittelbare Qualifikationslücken, während Bewertungen, Audits, Schulungen und Befähigung Organisationen auf unterschiedlichen Reifegraden dienen. Steigender operativer Aufwand stärkt die Rolle von Managed Operations, da Catchpoint berichtete, dass Aufwand im Jahr 2025 30 % der Engineering-Arbeit ausmachte.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Engagement-Modell:
Fully Managed SRE verbindet Skalierung und VerantwortungFully Managed SRE entfiel im Jahr 2026 auf 52,29 % des Marktanteils im Markt für Managed SRE Services. Das Modell wird voraussichtlich mit einer CAGR von 15,17 % bis 2032 wachsen. Es spricht Unternehmen an, die Vertrauen in externe operative Kontrollen aufgebaut haben. Diese Organisationen können interne Ingenieure auf Produktarbeit statt auf routinemäßige Bereitschaftsdienste umlenken. Das Modell ermöglicht es Anbietern auch, konsistentere Prozesse bei Incident-Erkennung, Triage, Wiederherstellung und Überprüfung durchzuführen.
Co-Managed SRE bietet einen Mittelweg für Unternehmen, die spezialisierte Fähigkeiten benötigen, aber interne Autorität behalten möchten. Es ist besonders relevant, wenn Führungskräfte Produktionsentscheidungen genehmigen oder direkte operative Eigentümerschaft aufrechterhalten müssen. Projektbasiertes SRE unterstützt definierte Transformationsprogramme und kann einem Käufer helfen, einen Anbieter zu evaluieren. Viele Organisationen beginnen mit einem begrenzten Engagement, bevor sie eine größere Verantwortungsübertragung in Betracht ziehen. PagerDuty führte im Spring-2026-Release frühen Zugang zu seinem SRE-Agenten mit begrenzter Autonomie, expliziter Genehmigung und Prüfpfaden ein. Solche Kontrollen können vollständig verwaltetes Engagement in regulierten Konten akzeptabler machen.
Nach Bereitstellungsmodell:
Cloudbasierte Bereitstellung ist das KernmodellCloudbasierte Bereitstellung entfiel im Jahr 2026 auf 76,34 % des Marktes für Managed SRE Services. Public-Cloud-Workloads und Cloud-native Observability-Tools bieten eine starke technische Eignung für dieses Bereitstellungsmodell. Anbieter können Telemetrie erfassen, Service-Level-Ziele definieren und Reaktionsprozesse über verteilte Umgebungen hinweg koordinieren. Das Modell unterstützt auch zentralisierte Transparenz für Anwendungen, die über mehrere Cloud-Dienste hinweg laufen. Es bleibt die Standardwahl für Organisationen, die bereits wichtige Workloads auf Public-Cloud-Plattformen bereitgestellt haben.
Hybride Bereitstellung wird voraussichtlich mit einer CAGR von 15,21 % bis 2032 wachsen. Sie kombiniert cloudbasierte Observability mit lokaler Kontrolle für ausgewählte Workload-Ebenen. Dieser Ansatz ist in regulierten Sektoren wichtig, die einheitliche Dashboards über Cloud- und lokale Umgebungen hinweg benötigen. Lokale Bereitstellung behält eine Rolle in Air-Gap-Umgebungen und stark eingeschränkten Umgebungen. Sovereign-Cloud-Optionen reduzieren einige jurisdiktionelle Barrieren, die zuvor vollständig lokale Operationen begünstigten. Die AWS European Sovereign Cloud wurde 2025 für Kunden geöffnet und veranschaulicht eine Richtung, die cloudbasierte Zuverlässigkeitsoptionen erweitern kann.
Nach Unternehmensgröße:
Großunternehmen verankern den Umsatz, während KMU die Einführung ausweitenGroßunternehmen repräsentierten im Jahr 2026 80,07 % der Marktgröße für Managed SRE Services. Ihre größeren Anwendungsbestände und höheren Vertragswerte machen sie zu wichtigen Umsatzquellen für etablierte Anbieter. Sie benötigen häufig formale Service-Level-Vereinbarungen, Berichterstattung und Governance über viele Teams hinweg. Längere Beschaffungsprozesse können anfängliche Vertragsvergaben verlangsamen, unterstützen aber auch längere Verpflichtungen, nachdem ein Anbieter ausgewählt wurde. Großunternehmen nutzen Managed SRE häufig neben internen Plattform- und Cloud-Teams.
KMU werden voraussichtlich mit einer CAGR von 14,87 % bis 2032 wachsen. Viele kleinere Cloud-native Unternehmen können ein internes Team für kontinuierliche Abdeckung nicht rechtfertigen. Ihr Bedarf begünstigt modulare Dienste mit vorgefertigten Incident-Playbooks und integrationsfertige Observability-Konfigurationen. JumpCloud berichtete, dass das Vertrauen von KMU in Managed-Service-Anbieter für vollständiges IT-Management von 26,6 % im Jahr 2023 auf 42 % Anfang 2025 gestiegen ist.[2] Anbieter, die diese Gruppe bedienen, benötigen einfacheres Onboarding und einen produktgeführten Bereitstellungsansatz. Dieser Kontrast lässt die Branche für Managed SRE Services sowohl Unternehmensberatung als auch standardisierte Servicemodelle bedienen.

Nach Endnutzerbranche:
BFSI hält die Umsatzführerschaft, während IT und Telekommunikation am schnellsten wächstBFSI hielt im Jahr 2026 einen Marktanteil von 23,87 % am Markt für Managed SRE Services. Hohe Ausfallkosten und Anforderungen an die operative Resilienz machen kontinuierliche Zuverlässigkeitsarbeit in diesem Sektor wichtig. Belege aus dem Finanzdienstleistungsausfall bezifferten die durchschnittlichen Kosten mit hoher Geschäftsauswirkung auf 1,8 Millionen USD pro Stunde. DORA führt Anforderungen für die Aufsicht über IKT-Drittparteivereinbarungen innerhalb der EU ein. Finanzinstitute benötigen auch klare Prüfpfade für Incident-Response und Produktionsänderungen.
IT und Telekommunikation wird voraussichtlich mit einer CAGR von 15,96 % bis 2032 wachsen. Telekommunikationsbetreiber wechseln zu Cloud-nativen OSS und BSS, Netzwerkfunktionsvirtualisierung und softwaredefinierte 5G-Kerne. Diese Änderungen erhöhen den Bedarf an konsistentem Performance-Management über verteilte Netzwerk- und Softwareschichten hinweg. Netzbetreiber legen auch größeren Wert auf automatisierte Observability und zuverlässige Reaktionsprozesse, da ihre Dienst-Stacks zunehmend softwaredefiniert werden. Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Fertigung, Behörden und öffentlicher Sektor sowie andere Branchen haben unterschiedliche Service-Level-Anforderungen. Ihr Einführungstempo hängt von der Ausfallexposition, regulatorischen Anforderungen und der Bereitschaft ab, externe Betreiber einzusetzen.
Geografische Analyse
Markt für verwaltete Site-Reliability-Engineering-Dienste (SRE) in Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 46,13 % am Markt für verwaltete SRE-Dienste. Die Region verbindet erhebliche Technologiebudgets von Unternehmen mit einem ausgereiften Ökosystem für verwaltete Dienste. Die Vereinigten Staaten führen die regionale Nachfrage durch Finanzdienstleistungs-, Technologie- und Einzelhandelsorganisationen mit großen Cloud-Beständen an. Die vorliegenden Belege zum Cloud-Management ergaben, dass 62 % der US-amerikanischen Unternehmen Anbieter verwalteter Dienste für zumindest einen Teil des Public-Cloud-Managements nutzten.[3] Kanada wächst mit seiner Beschäftigungsbasis im Technologiebereich, während Mexiko sich als Nearshore-Lieferstandort für US-amerikanische Kunden entwickelt.
Markt für verwaltete Site-Reliability-Engineering-Dienste (SRE) in Europa und Südamerika
Europa wird durch Vorschriften geprägt, die eine Nachfrage nach operativer Resilienz schaffen und eine einfache grenzüberschreitende Leistungserbringung einschränken. Das Vereinigte Königreich ist der größte einzelne europäische Markt, gefolgt von Deutschland und den Niederlanden. Finanzdienstleistungen, verarbeitendes Gewerbe und digitale Infrastruktur stützen die regionale Nachfrage. DORA legt Anforderungen fest, die IKT-Drittanbieterverträge für EU-Finanzunternehmen betreffen. Die gemeldeten 79.000 offenen IT-Stellen in der DACH-Region erhöhen den Druck auf mittelständische Unternehmen, externe Zuverlässigkeitskapazitäten zu nutzen. Südamerika, angeführt von Brasilien und Argentinien, entwickelt sich mit zunehmendem Cloud-Einsatz im Finanzdienstleistungs- und E-Commerce-Bereich weiter.
Markt für verwaltete Site-Reliability-Engineering-Dienste (SRE) in APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2032 mit einem CAGR von 15,61 % wachsen. Indien ist sowohl ein bedeutender Nutzer verwalteter Dienste als auch ein führendes Lieferzentrum für globale Engagements. Japan verbindet eine ausgereifte Unternehmensbasis, einen Mangel an SRE-Fachkräften und einen Fokus auf digitale Finanzinfrastruktur. Der Application Reliability Center-Dienst von Hitachi unterstützte die Modernisierung des Japan Card Network im August 2026 und deckte eine Kreditabrechnungsplattform ab, die jährlich 40,9 Milliarden Transaktionen über 858.000 Terminals abwickelt. China wird durch die Zuverlässigkeit digitaler Zahlungen und des E-Commerce gestützt, während Singapur ein Knotenpunkt für südostasiatische Implementierungen ist. Australien und Südkorea tragen zur regionalen Nachfrage bei, während der Nahe Osten und Afrika noch frühere Entwicklungsstufen darstellen, die durch digitale Transformation und Anforderungen an die Datensouveränität geprägt sind.
Wettbewerbslandschaft
Marktkonzentration
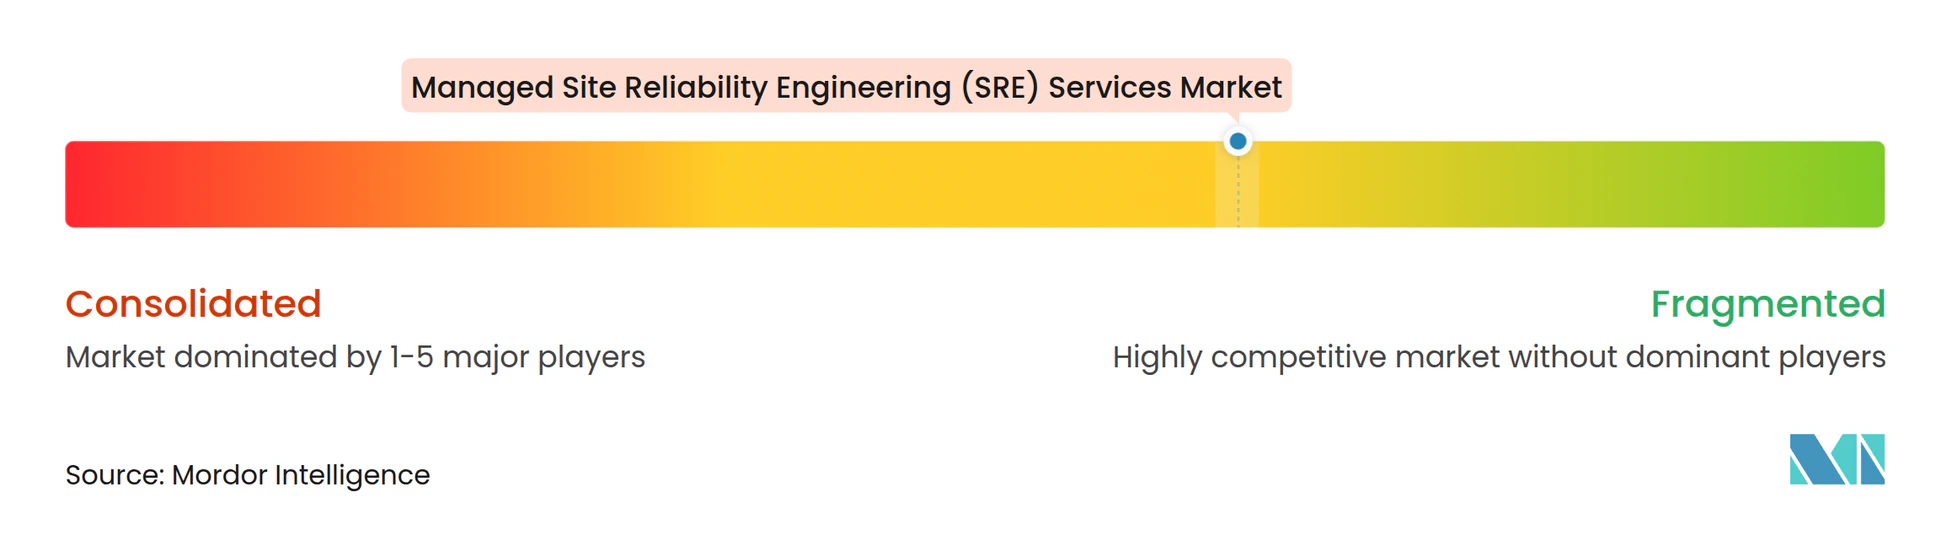
Der Markt für Managed SRE Services ist mäßig fragmentiert. Observability- und Incident-Management-Anbieter halten sichtbare Positionen, da ihre Software viele Managed-Service-Angebote unterstützt. PagerDuty, Datadog, Dynatrace und New Relic konkurrieren neben globalen Systemintegratoren, regionalen Spezialisten und neueren KI-nativen Anbietern. Hyperscaler-native Überwachungsfähigkeiten üben Druck auf unabhängige Plattformanbieter aus. Infolgedessen stärken Anbieter Interoperabilität, KI-Funktionen und Integrationsökosysteme. Sicherheitszertifizierungen und Nachweise über Drittpartei-Risikokontrollen beeinflussen auch Kaufentscheidungen in regulierten Sektoren.
Technologiepartnerschaften sind zentral für die Wettbewerbsstrategie im Markt für Managed SRE Services. Dynatrace und ServiceNow kündigten im Oktober 2025 eine mehrjährige Zusammenarbeit an, um KI-gestützte Observability mit KI-gesteuertem IT-Service-Management zu kombinieren.[4] Datadog unterzeichnete im Dezember 2025 eine erweiterte Kooperationsvereinbarung mit AWS, die gemeinsame Lösungsentwicklung, Marketplace-Verfügbarkeit und Go-to-Market-Programme abdeckt. Dynatrace kündigte auch Akquisitionen von Arize AI und Bindplane im Jahr 2026 an und strebt breitere KI-Observability- und Telemetrie-Pipeline-Fähigkeiten an. Diese Maßnahmen zeigen, dass Anbieter Kontrolle über Überwachung, Datenbewegung, Incident-Response und KI-Workloads anstreben.
KMU und Sovereign-Cloud-Umgebungen bieten unterschiedliche Wettbewerbschancen. Große Anbieterplattformen können für kleinere Organisationen kostspielig sein, es sei denn, Angebote werden vereinfacht und für eine schnellere Einführung paketiert. Lokale Anbieter können auch einen Vorteil haben, wo regionale Infrastruktur und lokale operative Kontrollen notwendig sind. Nobl9, Chronosphere und incident.io konzentrieren sich auf Service-Level-Ziel-Management, Cloud-native Observability und strukturierte Incident-Workflows. Ihre fokussierten Produkte können in breitere Unternehmens-SRE-Programme integriert werden, ohne jede bestehende Plattform zu ersetzen. Anbieter, die transparente Service-Level-Berichterstattung, gemeinsame Incident-Verfahren und begrenzte KI-Autonomie anbieten, können die Vertrauensbarriere reduzieren, die die Einführung vollständig verwalteter Dienste einschränkt.
Marktführer in der Branche für Managed Site Reliability Engineering (SRE) Services
-
PagerDuty, Inc.
-
Datadog, Inc.
-
Dynatrace, Inc.
-
New Relic, Inc.
-
Nobl9, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Site-Reliability-Engineering-Dienste (SRE) Unternehmen in diesem Bericht
- PagerDuty, Inc.
- Datadog, Inc.
- Dynatrace, Inc.
- New Relic, Inc.
- Nobl9, Inc.
- Circonus, Inc.
- BigPanda, Inc.
- OpsLevel, Inc.
- Shoreline Software, Inc.
- Rootly, Inc.
- FireHydrant, Inc.
- Squadcast, Inc.
- Gremlin, Inc.
- Catchpoint Systems, Inc.
- LogicMonitor, Inc.
- Grafana Labs, LLC
- Chronosphere, Inc.
- LightStep, Inc.
- incident.io, Inc.
- Blameless, Inc.
Neueste Industrielle Entwicklungen in Markt für verwaltete Site-Reliability-Engineering-Dienste (SRE)
- August 2026: Hitachis Application Reliability Center (HARC) Managed-SRE-Dienst wurde beauftragt, die Modernisierung der Kreditahlungsplattform des Japan Card Network zu unterstützen, ein geschäftskritisches System, das jährlich rund 40,9 Milliarden Transaktionen über rund 858.000 Terminals verarbeitet. HARCs SRE- und Platform-Engineering-Spezialisten definierten SLOs, Betriebsmodelle und DevSecOps-Leitplanken für eine phasenweise Hybrid-Cloud-Migration.
- April 2026: Dynatrace kündigte die Übernahme von Bindplane, einem Telemetrie-Pipeline-Anbieter, an, um eine einheitliche Datenaufnahmeschicht für KI- und Cloud-native Observability über Multi-Cloud- und Hybrid-Umgebungen hinweg zu etablieren und die technische Grundlage der Managed-SRE-Servicebereitstellung zu stärken.
- März 2026: PagerDuty stellte das Spring-2026-Release seiner Operations-Cloud-Plattform vor und führte frühen Zugang zu seinem SRE-Agenten als virtuellen Responder ein, der in Team-Eskalationsrichtlinien integriert wird, KI-gestützte Diagnosen durchführt, bevor menschliche Responder benachrichtigt werden, und auf 16 Jahre historische Incident-Daten zurückgreift. Die Plattform bedient mehr als 35.000 Organisationen über mehr als 700 Integrationen.
- Januar 2026: Dynatrace führte domänenspezifische Agenten ein, die die Fähigkeiten von SRE-, Entwicklungs- und Sicherheitsteams mit vertrauenswürdigen, autonomen Aktionen und erweiterten Cloud-Betriebsintegrationen über AWS-, Azure- und Google-Cloud-Umgebungen hinweg erweitern und seine KI-native Observability-Positionierung für Unternehmens-Managed-SRE-Kunden vorantreiben.
Berichtsumfang des globalen Marktes für Managed Site Reliability Engineering (SRE) Services
Der Markt für Managed SRE Services bezieht sich auf die Bereitstellung ausgelagerter Site-Reliability-Engineering-Dienste, die Organisationen dabei helfen, die Verfügbarkeit, Performance, Skalierbarkeit und Zuverlässigkeit von Produktionsanwendungen und IT-Systemen aufrechtzuerhalten. Der Markt umfasst Managed SRE Operations, Beratung und Advisory, Implementierung und Transformation, Personalbesetzung, Zuverlässigkeitsbewertungen und Schulungen, die über vollständig verwaltete, co-verwaltete oder projektbasierte Engagement-Modelle in Cloud-, Hybrid- und lokalen Umgebungen bereitgestellt werden.
Der Bericht über den Markt für Managed Site Reliability Engineering (SRE) Services ist segmentiert nach Servicetyp (Managed SRE Operations, SRE-Beratung und Advisory, SRE-Implementierung und Transformation, Personalbesetzung und Personalaufstockung, SRE-Schulung und Befähigung, Zuverlässigkeitsbewertung und Audit-Dienste), Engagement-Modell (Fully Managed SRE, Co-Managed SRE und projektbasiertes SRE), Bereitstellungsmodell (cloudbasiert, hybrid und lokal), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], IT und Telekommunikation, Einzelhandel und E-Commerce, Gesundheitswesen und Biowissenschaften, Fertigung, Behörden und öffentlicher Sektor sowie sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Managed SRE Operations |
| SRE-Beratung und Advisory |
| SRE-Implementierung und Transformation |
| SRE-Personalbesetzung und Personalaufstockung |
| SRE-Schulung und Befähigung |
| Zuverlässigkeitsbewertung und Audit-Dienste |
| Fully Managed SRE |
| Co-Managed SRE |
| Projektbasiertes SRE |
| Cloudbasiert |
| Lokal |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| IT und Telekommunikation |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Biowissenschaften |
| Fertigung |
| Behörden und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Niederlande | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Singapur | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Servicetyp | Managed SRE Operations | |
| SRE-Beratung und Advisory | ||
| SRE-Implementierung und Transformation | ||
| SRE-Personalbesetzung und Personalaufstockung | ||
| SRE-Schulung und Befähigung | ||
| Zuverlässigkeitsbewertung und Audit-Dienste | ||
| Nach Engagement-Modell | Fully Managed SRE | |
| Co-Managed SRE | ||
| Projektbasiertes SRE | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| Lokal | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| IT und Telekommunikation | ||
| Einzelhandel und E-Commerce | ||
| Gesundheitswesen und Biowissenschaften | ||
| Fertigung | ||
| Behörden und öffentlicher Sektor | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Niederlande | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Singapur | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed SRE Services?
Der Markt für Managed SRE Services wird voraussichtlich von 5,42 Milliarden USD im Jahr 2026 und 6,31 Milliarden USD im Jahr 2027 auf 12,44 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,58 %.
Welche Dienste sind in Managed SRE enthalten?
Der Dienstleistungsmix umfasst Managed Operations, Beratung und Advisory, Implementierung und Transformation, Personalbesetzung, Bewertungen, Audits und Schulungen.
Warum nutzen Unternehmen Managed SRE Services?
Unternehmen nutzen externe Spezialisten, um 24/7-Betrieb zu unterstützen, internen Aufwand zu reduzieren, Incident-Response zu verbessern und komplexe Cloud-Umgebungen zu betreiben.
Welches Bereitstellungsmodell führt die Einführung von Managed SRE an?
Cloudbasierte Bereitstellung führte im Jahr 2026 mit einem Anteil von 76,34 %, während hybride Bereitstellung voraussichtlich mit einer CAGR von 15,21 % bis 2032 wachsen wird.
Welche Organisationen führen Managed SRE Services am schnellsten ein?
KMU werden voraussichtlich mit einer CAGR von 14,87 % bis 2032 wachsen, da viele kein vollständiges internes Bereitschafts-SRE-Team rechtfertigen können.
Welcher Endnutzersektor weist die schnellste prognostizierte Einführung auf?
IT und Telekommunikation wird voraussichtlich mit einer CAGR von 15,96 % bis 2032 wachsen, unterstützt durch Cloud-native Operationen und Anforderungen an die Zuverlässigkeit von 5G-Kernen.