
マネージドサイト信頼性エンジニアリング(SRE)サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
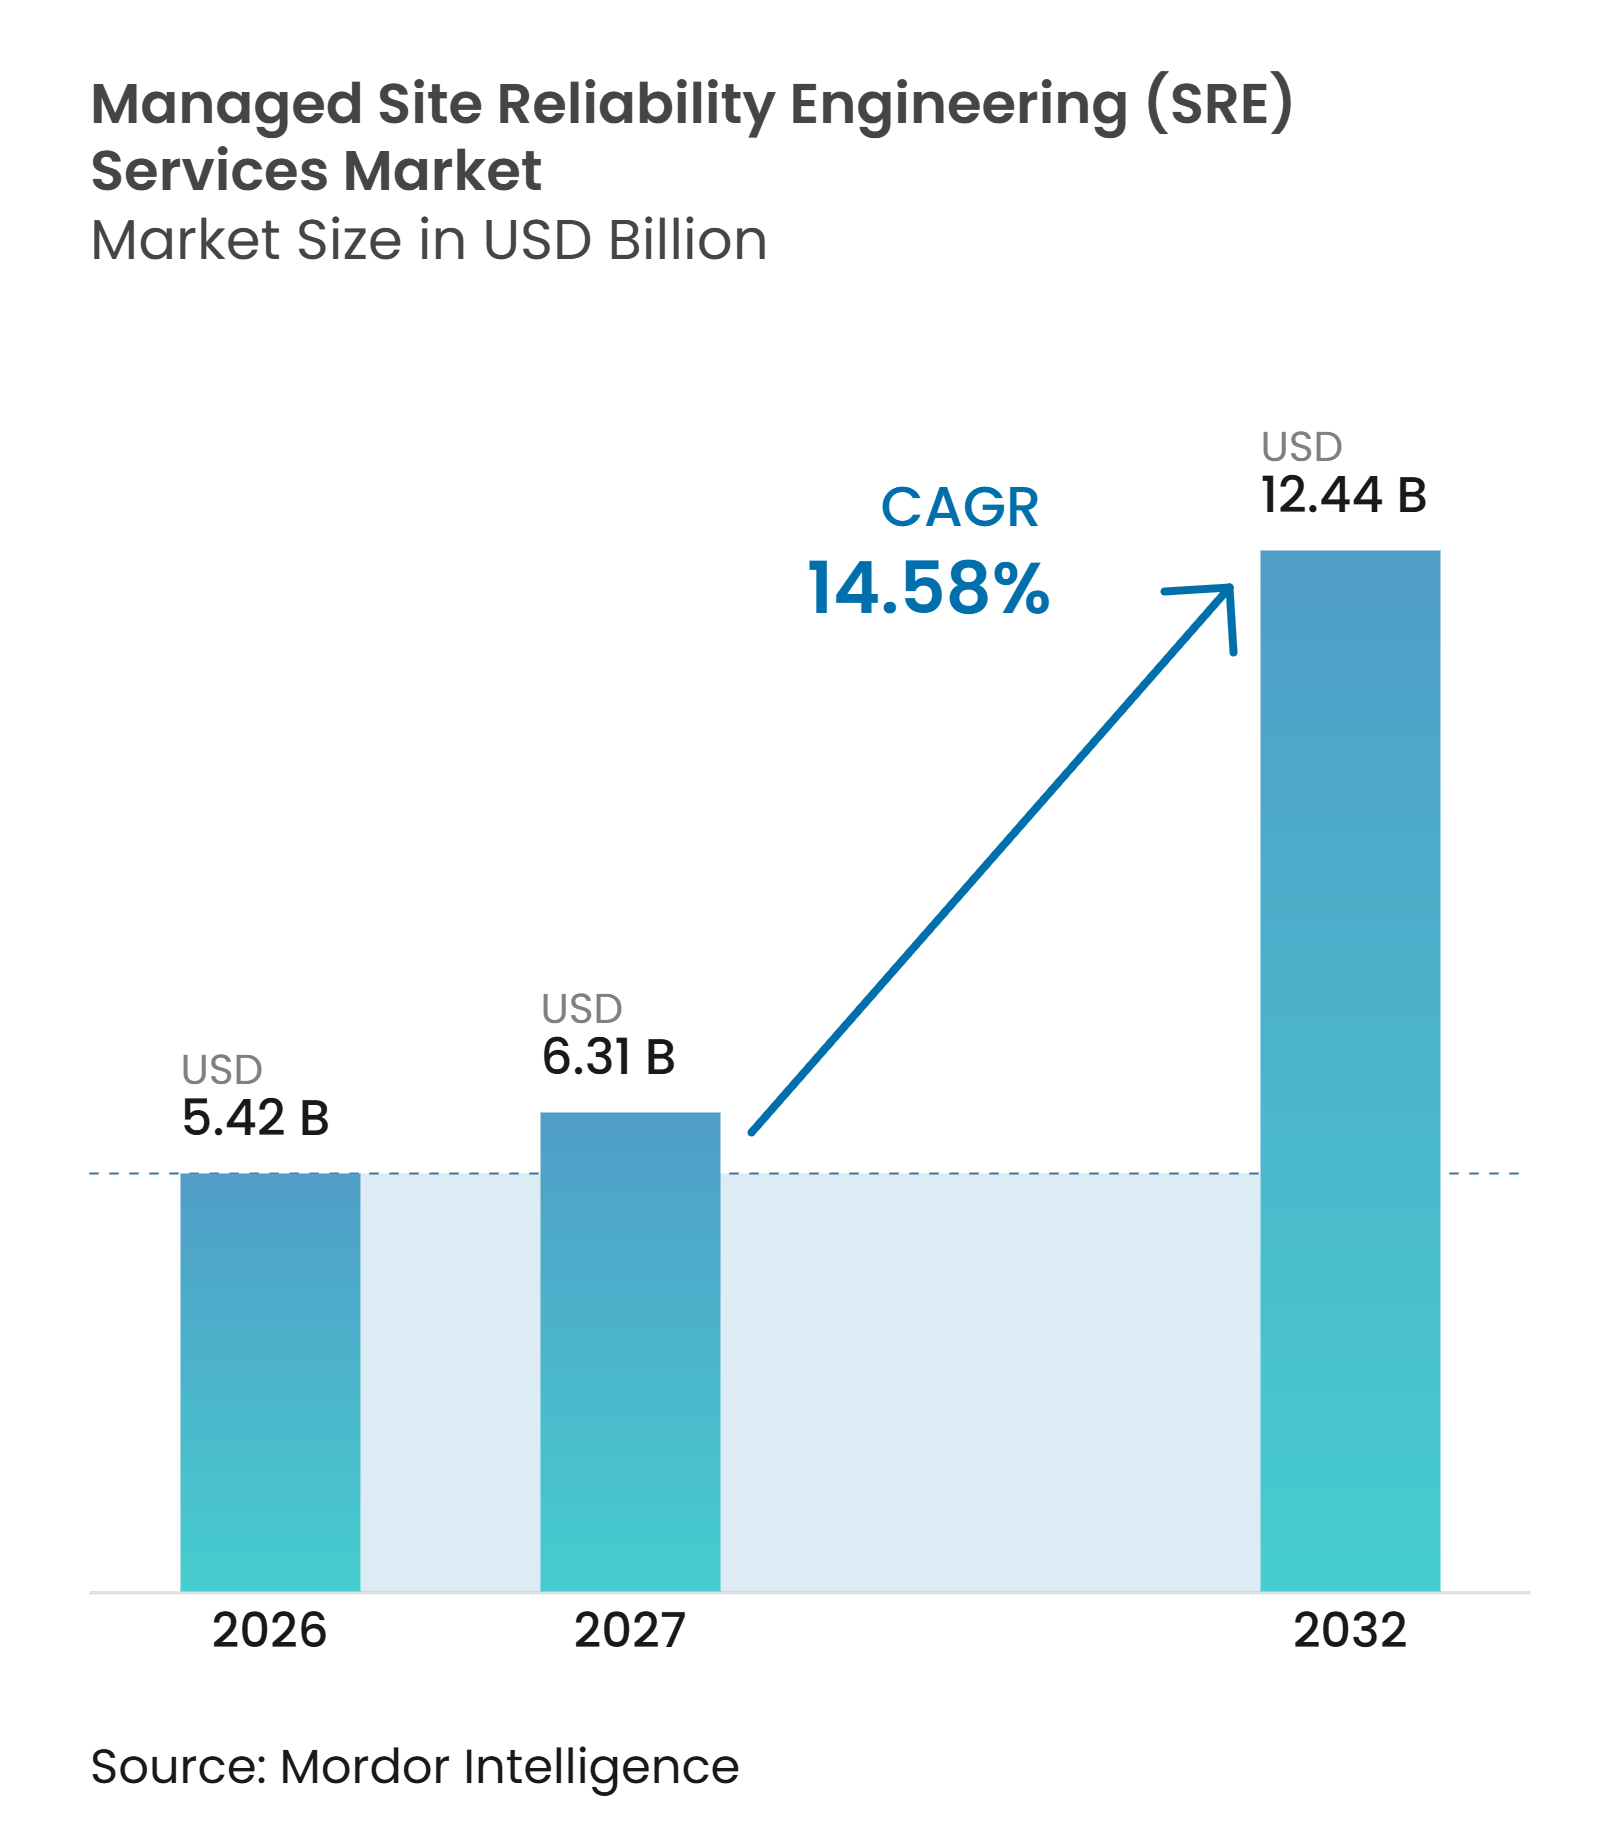
| 市場規模 (2027) | 6.31 十億米ドル |
| 市場規模 (2032) | 12.44 十億米ドル |
| 成長率 (2027 - 2032) | 14.58 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceよるマネージドサイト信頼性エンジニアリング(SRE)サービス市場分析
マネージドSREサービスの市場規模は、2026年の5.42 ビリオン 米ドルから2027年には6.31 ビリオン 米ドルへ、さらに2032年までに12.44 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 14.58%を記録すると予測されています。クラウド環境が内部チームだけでは運用が困難になるにつれ、エンタープライズチームはより多くの本番運用責任を専門プロバイダーへ移管しています。マネージドSREサービス市場は、特に障害が収益、顧客サービス、または規制対象業務を妨げる場面において、継続的なデジタル可用性への高まる期待から恩恵を受けています。プロバイダーは、孤立した監視タスクではなく運用ニーズに対応するクラウドオブザーバビリティ、サービスレベル目標、インシデントレスポンス、および自動化を提供することで応えています。データレジデンシー要件は集中型デリバリーモデルを制限しますが、ローカルで運用し明確なコントロールを実証できるプロバイダーには新たな機会をもたらします。マネージSREサービス市場はまた、AIによる支援型修復へと移行しつつありますが、エンタープライズは依然として本番変更に対する明示的な承認と監査可能性を求めています。
レポートの主要ポイント
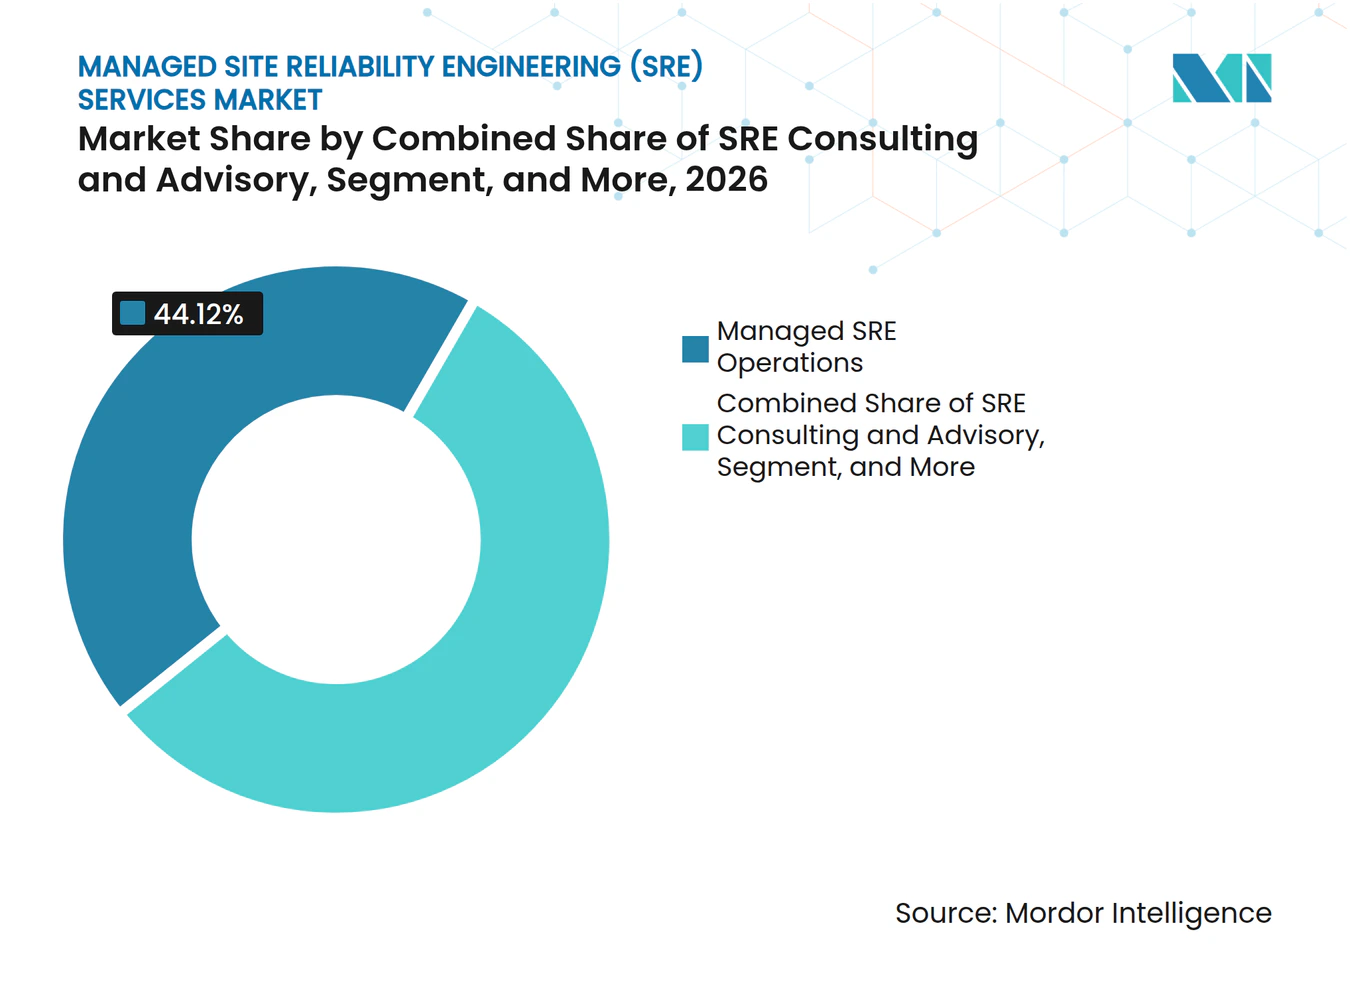
- サービスタイプ別では、マネージドSREオペレーションが2026年のマネージドSREサービス市場シェアの44.12%を占め、2032年にかけてCAGR 15.78%で成長する見込みです。
- エンゲージメントモデル別では、フルマネージドSREが2026年のマネージドSREサービス市場シェアの52.29%を占め、2032年にかけてCAGR 15.17%で拡大する見込みです。
- デプロイメントモデル別では、クラウドベースのデリバリーが2026年のマネージドSREサービス市場の76.34%を占め、ハイブリッドデプロイメントは2032年にかけてCAGR 15.21%で拡大する見込みです。
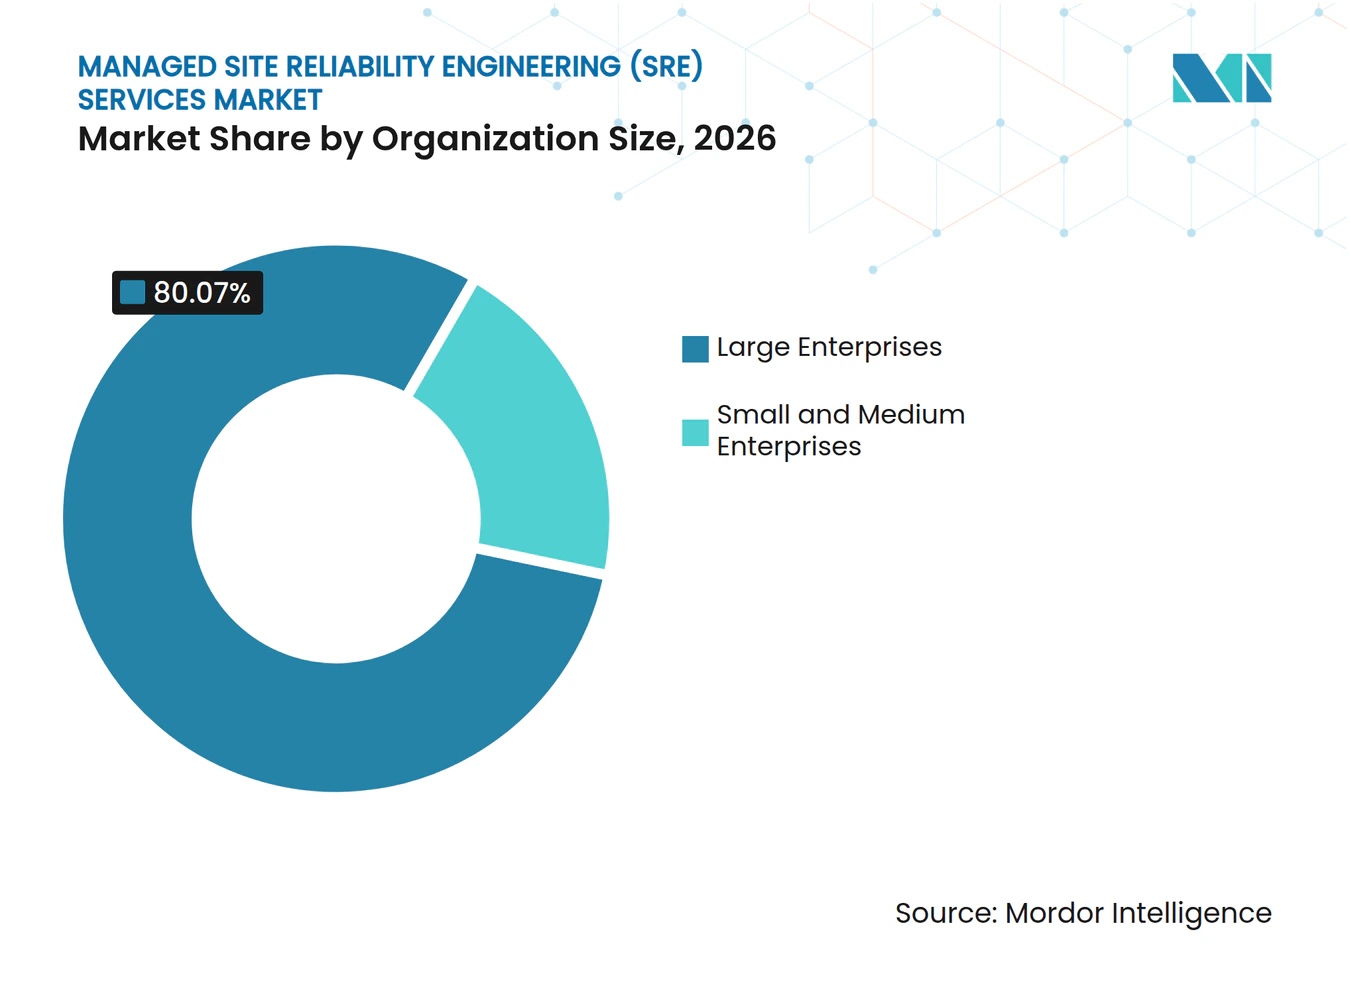
- 組織規模別では、大企業が2026年のマネージドSREサービス市場の80.07%を占め、中小企業は2032年にかけてCAGR 14.87%で拡大する見込みです。
- エンドユーザー産業別では、BFSIが2026年のマネージドSREサービス市場シェアの23.87%を占め、ITおよびテレコムは2032年にかけてCAGR 15.96%で拡大する見込みです。
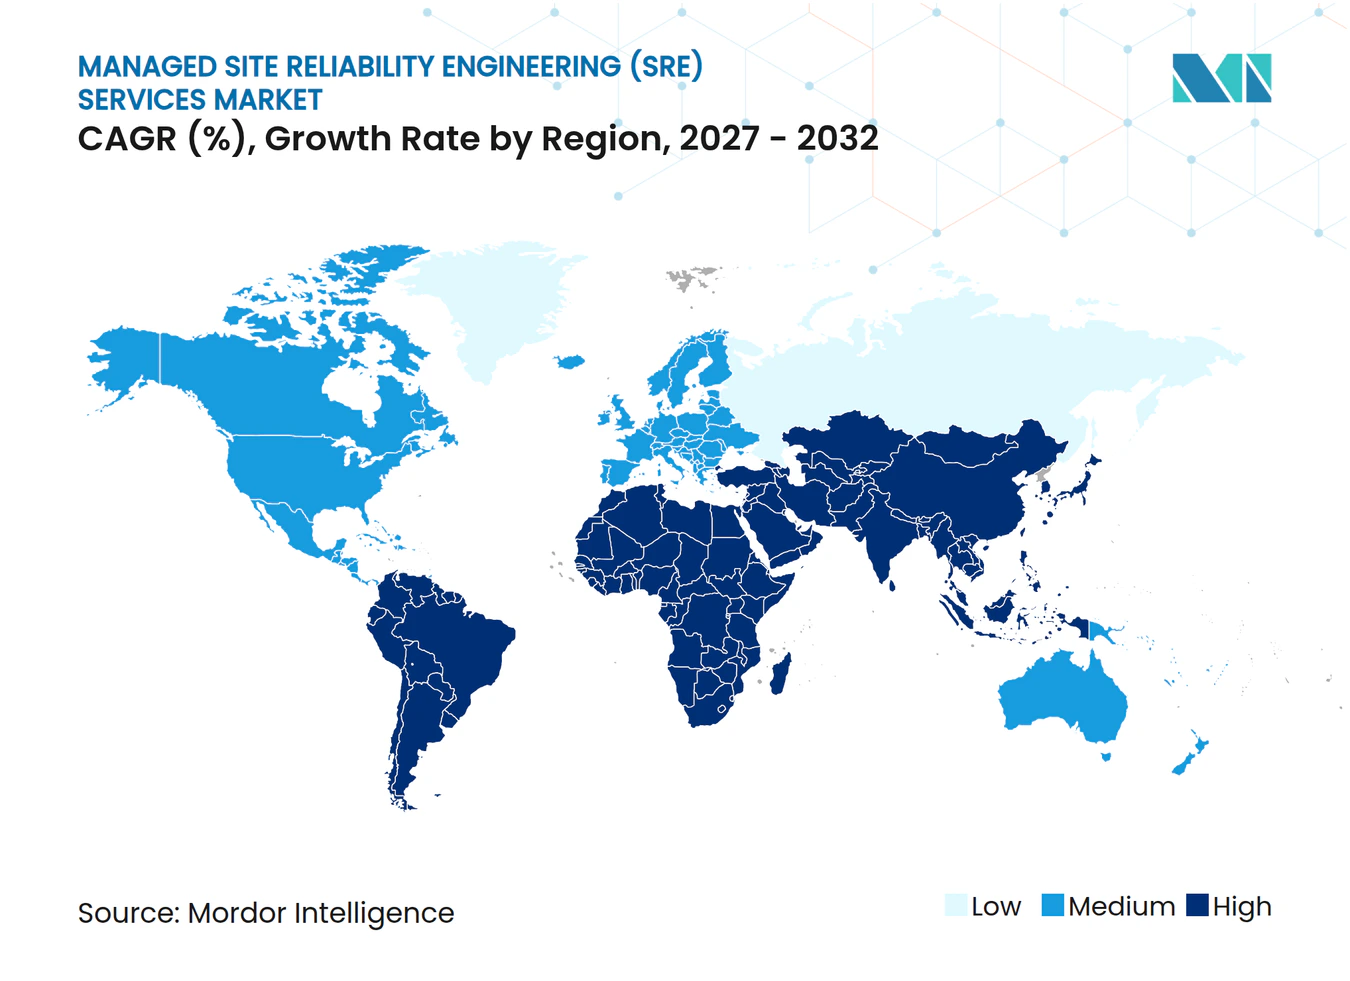
- 地域別では、北米が2026年のマネージドSREサービス市場の46.13%を占め、アジア太平洋は2032年にかけてCAGR 15.61%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エンタープライズクラウドおよび 分散システムの複雑性 | +3.5% | グローバル | 長期(4年以上) |
| 経験豊富なSRE人材の 不足 | +3.2% | グローバル、特に北米および欧州に集中 | 中期(2〜4年) |
| 24時間365日のデジタルサービス 可用性への需要 | +2.8% | グローバル | 長期(4年以上) |
| ジェネレーティブAIおよび自律型 インシデントレスポンス | +2.5% | 北米および欧州、アジア太平洋が加速 | 中期(2〜4年) |
| アウトソーシングされた信頼性オペレーションの 中小企業による採用 | +1.9% | グローバル、北米およびアジア太平洋が主導 | 中期(2〜4年) |
| マルチクラウド信頼性 ガバナンス要件 | +1.6% | 北米およびEU、アジア太平洋へ拡大 | 期(4年以上) |
| 情報源: Mordor Intelligence | |||
エンタープライズクラウドおよび分散システムの複雑性が基盤的需要を牽引
マイクロサービス、Kubernetesネイティブアーキテクチャ、および多層化されたクラウド依存関係は、多くの従来型ITチームの能力を超える運用上の要求をもたらします。この運用上のギャップは、移行後にチームが最初のインフラ移行を完了するだけでなく、相互依存するアプリケーション、サービス、およびクラウドリソース全体にわたって信頼性を管理しなければならない段階で顕在化することが多いです。マネージドSREプロバイダーは、デプロイメント開始時から運用プロセスにサービスレベル目標、エラーバジェット、およびオブザーバビリティを組み込みます。そうしなければ、エンタープライズが同等の能力を内部で開発するには5〜7年を要する場合があります。AI推論ワークロードは、クラウドネイティブシステム全体のレイテンシおよび可用性要件をさらに高めます。この複雑性により、マネージドSREサービス市場は基本的なインフラ管理ではなく運用上の成果に焦点を当て続けています。
経験豊富なSRE人材の不足がアウトソーシング決定を加速
SREの業務には、インフラエンジニアリング、ソフトウェア開発、およびクラウドオペレーションのスキルの融合が求められます。経験豊富な実務者は通常、これらの分野にわたって5〜10年の経験を持ち、大手テクノロジー企業と競合するエンタープライズにとって採用が困難です。提供された労働力に関するエビデンスによると、2026年にDACH地域で79,000件のIT求人が未充足でした。24時間体制で運用をカバーする4〜5名の専門家からなる内部チームは、年間100万 米ドル以上のコスがかかる場合があります。マネージドの代替手段は、すべてのエンタープライズがそのチームを組成することなく同様のカバレッジを提供できます。このコストと人材のギャップが、マネージドSREサービス市場におけるアウトソーシング決定を支持しています。
24時間365日のデジタルサービス可用性への需要が自社構築対外部調達の計算を縮小
金融サービス企業は、ビジネスへの影響が大きい障害1件あたりの平均コストを1時間あたり1.8 ミリオン 米ドルと報告しました。同じ金融サービスのエビデンスによると、回答者の29%が少なくとも週1回そのような障害を経験していました。顧客向けデジタルサービスにとって、パフォーマンスの低下は完全な障害と同様に損害をもたらす可能性があります。マネージドプロバイダーは初動対応の役割を担い、確立されたオブザーバビリティプロセスを適用することで、内部エンジニアが障害対応に費やす時間を削減できます。金融サービスの回答者はまた、オブザーバビリティ投資から強いリターンを報告しており、42%が2倍以上のROIをもたらしたと述べています。これらの条件がマネージドSREサービス市場の商業的根拠を強化しています。
ジェネレーティブAIおよび自律型インシデントレスポンスがマネージドSREの価値提案を再定義
AIエージェントは信頼性業務を支援型トリアージから監督型修復へと拡張しています。Googleは、SREチームがGemini CLIを使用して設定変更と本番ログを検査し、コード変更を準備し、ライブインシデント中に承認済みロールアウト決定を支援した方法を説明しました。PagerDutyは、AIエージェントスイートの早期採用者がインシデント解決速度を最大50%向上させたと報告しました。Microsoftは2025年11月にModel Context Protocolサーバーを通じてAzure SREエージェントとDynatrace、New Relic、およびDatadogとの接続を拡張しました。[1] これらのツールは分析速度を向上させることができますが、本番承認と人間による監視は採用の中心であり続けます。したがって、マネージドSREサービス市場はエンタープライズのコントロールを排除することなくAI支援オペレーションを提供できます。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| データレジデンシーおよびクロスボーダーの 運用コントロール要件 | -1.8% | EU、アジア太平洋、中東、 およびグローバル多国籍企業 | 長期(4年以上) |
| ミッションクリティカルな本番オペレーションの アウトソーシングへの抵抗 | -1.4% | グローバル、特にBFSI、 ヘルスケア、および政府 | 中期(2〜4年) |
| 断片化されたテレメトリーおよび顧客 ツールチェーン統合 | -1.0% | グローバル | 短期(2年以下) |
| 共有責任環境における 信頼性説明責任のギャップ | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
データレジデンシーおよびクロスボーダーの運用コントロール要件がグローバルデリバリーモデルを制約
データローカライゼーション規則は、クロスボーダーのマネージドSREデリバリーの運用上の複雑性を高めます。EUータ法は2025年9月に施行され、EU内に保管された非個人データへの第三国政府のアクセスに関するセーフガードを含んでいます。DORAは、金融機関がICT契約において監査アクセス、データ回復可能性、および出口戦略に関する条項を維持することを求めています。サウジアラビアも個人データ保護法に基づくクロスボーダー移転規則を適用しています。したがって、プロバイダーは地域的な運用能力を構築し、アクセスコントロールを慎重に文書化する必要があります。これらの要件はマネージドSREサービス市場内のデリバリーコストを引き上げる可能性があります。
ミッションクリティカルな本番オペレーションのアウトソーシングへの抵抗がコアエンタープライズアカウントへの浸透を遅らせる
多くの規制対象組織は、外部チームに本番書き込みアクセス、エスカレーション権限、またはサービスレベル目標の所有権を付与することをためらいます。この懸念は、監査証跡と内部コントロールが中心となるBFSI、ヘルスケア、および政府の環境で特に顕著です。共有責任は、内部チームとプロバイダーチームがシステム層の所有権について意見が一致しない場合、インシデント解決を複雑にする可能性もあります。コマネージドサービスにより、エンタープライズは外部ツールと専門家サポートを活用しながら重要な意思決定を保持できます。プロジェクトベースの業務は、企業がフルマネージドの取り決めを採用する前の低リスクな入口を提供できます。このトラストの閾値は、マネージドSREサービス市場が実際の運用ニーズに対応しているにもかかわらず採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
マネージドオペレーションが継続的な信頼性デリバリーをリードマネージドSREオペレーションは2026年のマネージドSREサービス市場において44.12%の市場シェアを保持しました。この地位は、一時的なアドバイスではなく継続的な本番サポートに対するバイヤーの需要を反映しています。組織はサービスレベル目標の達成率と平均解決時間を通じてプロバイダーを評価することが増えています。これらの指標は、定義された信頼性成果を中心に構築された継続的な契約を支持します。マネージドオペレーションはまた、初動対応、オブザーバビリティ、および改善サイクルの責任を単一のデリバリーモデル内に置きます。
SREコンサルティングおよびアドバイザリーは、信頼性プログラムの初期段階にあるエンタープライズにとって引き続き重要です。これらのバイヤーは、本番責任を移管する前にアーキテクチャガイダンス、ガバナンス設計、または運用モデルを必要とする場合があります。SRE実装およびトランスフォーメーションの業務は、クラウド移行プログラムと関連していることが多いです。組織は実装エンゲージメントを使用して、ランステートオペレーションに入る前にサービスレベル目標を設定しオブザーバビリティを確立できます。スタッフィングおよびスタッフ増強は即時のスキルギャップに対応し、アセスメント、監査、トレーニング、およびイネーブルメントは異なる成熟度レベルの組織に対応します。Catchpointが2025年のエンジニアリング業務の30%をトイルが占めると報告したように、運用上のトイルの増加がマネージドオペレーションの役割を強化しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンゲージメントモデル別:
フルマネージドSREがスケールと責任を統合フルマネージドSREは2026年のマネージドSREサービス市場シェアの52.29%を占めました。このモデルは2032年にかけてCAGR 15.17%で拡大する見込みです。外部運用コントロールへの信頼を確立したエンタープライズに支持されています。これらの組織は、定常的なオンコールローテーションではなく製品業務に内部エンジニアを振り向けることができます。このモデルはまた、インシデント検知、トリアージ、復旧、およびレビューにわたってより一貫したプロセスをプロバイダーが実行できるようにします。
コマネージドSREは、専門家の能力を必要としながらも内部の権限を保持したいエンタープライズに中間的な選択肢を提供します。リーダーが本番決定を承認したり直接的な運用所有権を維持したりする必要がある場合に特に適しています。プロジェクトベースのSREは定義されたトランスフォーメーションプログラムを支援し、バイヤーがプロバイダーを評価するのに役立ちます。多くの組織は、より大きな責任移管を検討する前に限定的なエンゲージメントから始めます。PagerDutyは2026年春リリースで限定的な自律性、明示的な承認、および監査証跡を備えたSREエージェントへの早期アクセスを導入しました。このようなコントロールにより、規制対象アカウントでのフルマネージドエンゲージメントがより受け入れやすくなります。
デプロイメントモデル別:
クラウドベースのデリバリーがコアモデルクラウドベースのデリバリーは2026年のマネージドSREサービス市場の76.34%を占めました。パブリッククラウドワークロードとクラウドネイティブオブザーバビリティツールは、このデリバリーモデルに強い技術的適合性を提供します。プロバイダーは分散環境全体でテレメトリーを収集し、サービスレベル目標を定義し、レスポンスプロセスを調整できます。このモデルはまた、複数のクラウドサービスにわたって実行されるアプリケーションの集中的な可視性をサポートします。パブリッククラウドプラットフォームに主要なワークロードをすでにデプロイしている組織にとってデフォルトの選択肢であり続けます。
ハイブリッドデプロイメントは2032年にかけてCAGR 15.21%で拡大する見込みです。クラウドデリバリーのオブザーバビリティと選択されたワークロード層のオンプレミスコントロールを組み合わせます。このアプローチは、クラウドとローカル環境にわたる統合ダッシュボードを必要とする規制対象セクターで重要です。オンプレミスデリバリーは、エアギャップ環境および高度に制限された環境での役割を保持しています。ソブリンクラウドオプションは、以前は完全なローカル運用を支持していた一部の管轄上の障壁を低減しています。AWSヨーロッパソブリンクラウドは2025年に顧客向けに開放され、クラウドベースの信頼性オプションを拡大できる方向性を示しています。
組織規模別:
大企業が収益を支え、中小企業が採用を拡大大企業は2026年のマネージドSREサービス市場規模の80.07%を占めました。より大きなアプリケーション資産と高い契約価値により、確立されたプロバイダーにとって重要な収益源となっています。多くのチームにわたる正式なサービスレベル契約、レポーティング、およびガバナンスを必要とすることが多いです。長い調達プロセスは初期契約の締結を遅らせる可能性がありますが、プロバイダーが選定された後はより長期のコミットメントを支持します。大企業は一般的に内部プラットフォームおよびクラウドチームと並行してマネージドSREを使用します。
中小企業は2032年にかけてCAGR 14.87%で拡大する見込みです。多くの小規模クラウドネイティブ企業は、継続的なカバレッジを提供する内部チームを正当化できません。そのニーズは、事前構築されたインシデントプレイブックと統合対応のオブザーバビリティ設定を備えたモジュール型サービスを好みます。JumpCloudは、フルIT管理のためのマネージドサービスプロバイダーへの中小企業の信頼が2023年の26.6%から2025年初頭の42%に上昇したと報告しました。[2] このグループにサービスを提供するプロバイダーは、よりシンプルなオンボーディングとプロダクト主導のデリバリーアプローチを必要とします。このコントラストにより、マネージドSREサービス産業はエンタープライズコンサルティングと標準化されたサービスモデルの両方に対応しています。

エンドユーザー産業別:
BFSIが収益リーダーシップを保持し、ITおよびテレコムが最速で前進BFSIは2026年のマネージドSREサービス市場シェアの23.87%を保持しました。高い障害コストと運用レジリエンス要件により、このセクターでは継続的な信頼性業務が重要です。金融サービスの障害に関すエビデンスは、ビジネスへの影響が大きい障害の平均コストを1時間あたり1.8 ミリオン 米ドルと示しました。DORAはEU内の金融機関に対するICTサードパーティ取り決めの監督要件を導入しています。金融機関はまた、インシデントレスポンスと本番変更に対する明確な監査証跡を必要とします。
ITおよびテレコムは2032年にかけてCAGR 15.96%で拡大する見込みです。テレコムオペレーターはクラウドネイティブOSSおよびBSS、ネットワーク機能仮想化、およびソフトウェア定義5Gコアへと移行しています。これらの変化により、分散したネットワークおよびソフトウェア層全体にわたる一貫したパフォーマンス管理の必要性が高まっています。ネットワークオペレーターはまた、サービススタックがよりソフトウェア定義になるにつれて、自動化されたオブザーバビリティと信頼性の高いレスポンスプロセスにより大きな重点を置いています。小売およびeコマース、ヘルスケアおよびライフサイエンス、製造、政府および公共セクター、その他の産業はそれぞれ異なるサービスレベル要件を持っています。それらの採用ペースは、障害への露出、規制上の要求、および外部オペレーターの使用意欲によって異なります。
地域分析
北米マネージドサイト信頼性エンジニアリング(SRE)サービス市場
北米は2026年のマネージドSREサービス市場において46.13%のシェアを占めた。同地域は、充実したエンタープライズ向けテクノロジー予算と成熟したマネージドサービスエコシステムを兼ね備えている。米国は、大規模なクラウド資産を持つ金融サービス、テクノロジー、および小売業の組織を通じて、地域需要をリードしている。提供されたクラウド管理に関するエビデンスによると、米国企業の62%が少なくとも一部のパブリッククラウド管理にマネージドサービスプロバイダーを利用していた。[3] カナダはテクノロジー雇用基盤の拡大とともに成長しており、メキシコは米国顧客向けのニアショア提供拠点として発展しつつある。
欧州および南米マネージドサイト信頼性エンジニアリング(SRE)サービス市場
欧州は、業務上のレジリエンスに対する需要を生み出し、単純な国境を越えた提供を制限する規制によって形成されている。英国は欧州最大の単一市場であり、ドイツおよびオランダがこれに続く。金融サービス、製造業、およびデジタルインフラが地域需要を支えている。DORAは、EU金融機関のICTサードパーティ契約に影響を与える要件を定めている。DACHにおける7万9,000件のIT求人の未充足は、中堅企業が外部の信頼性ケイパビリティを活用する圧力を高めている。ブラジルおよびアルゼンチンが牽引する南米は、金サービスおよびeコマース全体でクラウド利用が拡大するにつれて発展しつつある。
アジア太平洋地域および中東・アフリカ地域マネージドサイト信頼性エンジニアリング(SRE)サービス市場
アジア太平洋地域は2032年までに15.61%のCAGRで拡大すると予測されている。インドはマネージドサービスの主要利用国であると同時に、グローバルエンゲージメントの主要提供ハブでもある。日本は、成熟したエンタープライズ基盤、SREの人材不足、およびデジタル金融インフラへの注力を組み合わせている。日立のアプリケーション信頼性センターサービスは、2026年8月に日本カードネットワークの近代化を支援し、85万8,000台の端末を通じて年間409億件のトランザクションを処理するクレジット決済プラットフォームをカバーした。中国はデジタル決済およびeコマースの信頼性に支えられており、シンガポールは東南アジア展開のハブとなっている。オーストラリアおよび韓国が地域需要に貢献する一方、中東およびアフリカはデジタルトランスフォーメーションおよびデータ主権要件によって形成される、よ初期段階の機会として残っている。
競合ランドスケープ
市場集中度
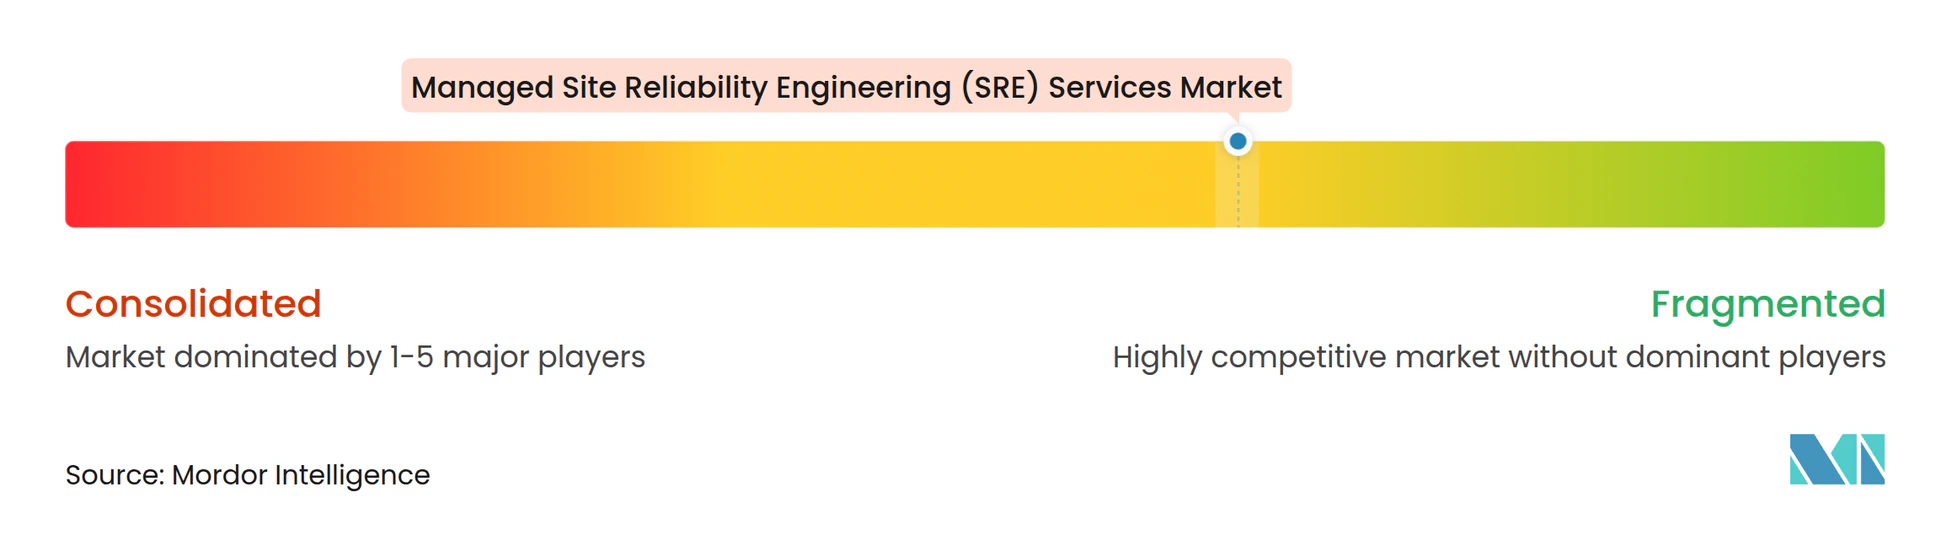
マネージドSREサービス市場は中程度に断片化されています。オブザーバビリティおよびインシデント管理ベンダーは、そのソフトウェアが多くのマネージドサービス提供の基盤となっているため、目立つポジションを占めています。PagerDuty、Datadog、Dynatrace、およびNew Relicは、グローバルシステムインテグレーター、地域専門業者、および新興のAIネイティブプロバイダーと競合しています。ハイパースケーラーネイティブの監視能力は独立したプラットフォームベンダーに圧力をかけています。その結果、プロバイダーは相互運用性、AI機能、および統合エコシステムを強化しています。セキュリティ認証とサードパーティリスクコントロールのエビデンスも、規制対象セクターの購買決定に影響を与えています。
テクノロジーパートナーシップはマネージドSREサービス市場における競争戦略の中心です。DynatraceとServiceNowは2025年10月にAI駆動のオブザーバビリティとAI駆動のITサービス管理を組み合わせる複数年にわたるコラボレーションを発表しました。[4] Datadogは2025年12月に共同ソリューション開発、マーケットプレイス提供、および市場開拓プログラムをカバーするAWSとの拡大コラボレーション契約を締結しました。Dynatraceはまた、より広範なAIオブザーバビリティとテレメトリーパイプライン能力を求めて2026年中にArize AIおよびBindplaneの買収を発表しました。これらの行動は、プロバイダーが監視、データ移動、インシデントレスポンス、およびAIワークロード全体にわたるコントロールを求めていることを示しています。
中小企業とソブリンクラウド環境は独自の競争機会を提供します。大手ベンダープラットフォームは、提供内容が簡素化されより迅速な採用向けにパッケージ化されない限り、小規模組織にとってコストが高くなる可能性があります。地域内インフラとローカル運用コントロールが必要な場合、ローカルプロバイダーも優位性を持つことができます。Nobl9、Chronosphere、およびincident.ioは、サービスレベル目標管理、クラウドネイティブオブザーバビリティ、および構造化されたインシデントワークフローに注力しています。それらの特化した製品は、既存のすべてのプラットフォームを置き換えることなく、より広範なエンタープライズSREプログラムに組み込むことができます。透明性の高いサービスレベルレポーティング、共同インシデント手順、および限定的なAI自律性を提供するプロバイダーは、フルマネージドサービスの採用を制限するトラストの障壁を低減できます。
マネージドサイト信頼性エンジニアリング(SRE)サービス産業リーダー
-
PagerDuty, Inc.
-
Datadog, Inc.
-
Dynatrace, Inc.
-
New Relic, Inc.
-
Nobl9, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドサイト信頼性エンジニアリング(SRE)サービス市場 このレポートでカバーされる企業
- PagerDuty, Inc.
- Datadog, Inc.
- Dynatrace, Inc.
- New Relic, Inc.
- Nobl9, Inc.
- Circonus, Inc.
- BigPanda, Inc.
- OpsLevel, Inc.
- Shoreline Software, Inc.
- Rootly, Inc.
- FireHydrant, Inc.
- Squadcast, Inc.
- Gremlin, Inc.
- Catchpoint Systems, Inc.
- LogicMonitor, Inc.
- Grafana Labs, LLC
- Chronosphere, Inc.
- LightStep, Inc.
- incident.io, Inc.
- Blameless, Inc.
最近の産業開発事情 マネージドサイト信頼性エンジニアリング(SRE)サービス市場
- 2026年8月:日立のアプリケーション信頼性センター(HARC)マネージドSREサービスが、約858,000台の端末を通じて年間約409億件のトランザクションを処理するミッションクリティカルなシステムである日本カードネットワークのクレジット決済プラットフォーム近代化を支援するために採用されました。HARCのSREおよびプラットフォームエンジニアリングの専門家が、段階的なハイブリッドクラウド移行のためのSLO、運用モデル、およびDevSecOpsガードレールを定義しました。
- 2026年4月:Dynatraceは、マルチクラウドおよびハイブリッド環境全体でAIおよびクラウドネイティブオブザーバビリティのための統合データ取り込みレイヤーを確立するため、テレメトリーパイプラインプロバイダーであるBindplaneの買収を発表し、マネージドSREサービスデリバリーの技術的基盤を強化しました。
- 2026年3月:PagerDutyは、オペレーションズクラウドプラットフォームの2026年春リリースを発表し、チームのエスカレーションポリシーに統合され、人間の担当者に通知する前にAI駆動の診断を実行し、16年分の過去インシデントデータを活用するバーチャルレスポンダーとしてSREエージェントへの早期アクセスを導入しました。このプラットフォームは700以上の統合を通じて35,000以上の組織にサービスを提供しています。
- 2026年1月:Dynatraceは、AWS、Azure、およびGoogle Cloud環境全体にわたるクラウドオペレーション統合を拡大し、信頼できる自律的なアクションによってSRE、開発、およびセキュリティチームの能力を拡張するドメイン固有エージェントを導入し、エンタープライズマネージドSRE顧客向けのAIネイティブオブザーバビリティポジショニングを前進させました。
グローバルマネージドサイト信頼性エンジニアリング(SRE)サービス市場レポートの範囲
マネージドSREサービス市場とは、組織が本番アプリケーションおよびITシステムの可用性、パフォーマンス、スケーラビリティ、および信頼性を維持するのを支援するアウトソーシングされたサイト信頼性エンジニアリングサービスの提供を指します。この市場には、クラウド、ハイブリッド、およびオンプレミス環境にわたって、フルマネージド、コマネージド、またはプロジェクトベースのエンゲージメントモデルを通じて提供される、マネージドSREオペレーション、コンサルティングおよびアドバイザリー、実装およびトランスフォーメーション、スタッフィング、信頼性アセスメント、およびトレーニングが含まれます。
マネージドサイト信頼性エンジニアリング(SRE)サービス市場レポートは、サービスタイプ(マネージドSREオペレーション、SREコンサルティングおよびアドバイザリー、SRE実装およびトランスフォーメーション、スタッフィングおよびスタッフ増強、SREトレーニングおよびイネーブルメント、信頼性アセスメントおよび監査サービス)、エンゲージメントモデル(フルマネージドSRE、コマネージドSRE、およびプロジェクトベースSRE)、デプロイメントモデル(クラウドベース、ハイブリッド、およびオンプレミス)、組織規模(大企業および中小企業)、エンドユーザー産業(銀行・金融サービス・保険〔BFSI〕、ITおよびテレコム、小売およびeコマース、ヘルスケアおよびライフサイエンス、製造、政府および公共セクター、その他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は価値(米ドル)ベースで提供されます。
セグメンテーション概要
| マネージドSREオペレーション |
| SREコンサルティングおよびアドバイザリー |
| SRE実装およびトランスフォーメーション |
| SREスタッフィングおよびスタッフ増強 |
| SREトレーニングおよびイネーブルメント |
| 信頼性アセスメントおよび監査サービス |
| フルマネージドSRE |
| コマネージドSRE |
| プロジェクトベースSRE |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ITおよびテレコム |
| 小売およびeコマース |
| ヘルスケアおよびライフサイエンス |
| 製造 |
| 政府および公共セクター |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| オランダ | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| シンガポール | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | マネージドSREオペレーション | |
| SREコンサルティングおよびアドバイザリー | ||
| SRE実装およびトランスフォーメーション | ||
| SREスタッフィングおよびスタッフ増強 | ||
| SREトレーニングおよびイネーブルメント | ||
| 信頼性アセスメントおよび監査サービス | ||
| エンゲージメントモデル別 | フルマネージドSRE | |
| コマネージドSRE | ||
| プロジェクトベースSRE | ||
| デプロイメントモデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | BFSI | |
| ITおよびテレコム | ||
| 小売およびeコマース | ||
| ヘルスケアおよびライフサイエンス | ||
| 製造 | ||
| 政府および公共セクター | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| オランダ | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| シンガポール | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドSREサービスの市場規模はどのくらいですか?
マネージドSREサービス市場は、2026年の5.42 ビリオン 米ドルおよび2027年の6.31 ビリオン 米ドルから2032年までに12.44 ビリオン 米ドルへと、CAGR 14.58%で拡大する見込みです。
マネージドSREに含まれるサービスは何ですか?
サービスミックスには、マネージドオペレーション、コンサルティングおよびアドバイザリー、実装およびトランスフォーメーション、スタッフィング、アセスメント、監査、およびトレーニングが含まれます。
エンタープライズがマネージドSREサービスを使用する理由は何ですか?
エンタープライズは、24時間365日の運用をサポートし、内部トイルを削減し、インシデントレスポンスを改善し、複雑なクラウド環境を運用するために外部専門家を活用します。
マネージドSREの採用をリードするデプロイメントモデルはどれですか?
クラウドベースのデリバリーが2026年に76.34%のシェアでリードし、ハイブリッドデプロイメントは2032年にかけてCAGR 15.21%で拡大する見込みです。
マネージドSREサービスを最も急速に採用している組織はどこですか?
中小企業は2032年にかけてCAGR 14.87%で拡大する見込みです。多くの企業が完全な内部オンコールSREチームを正当化できないためです。
最も速い採用が予測されるエンドユーザーセクターはどこですか?
ITおよびテレコムは、クラウドネイティブオペレーションと5Gコア信頼性要件に支えられ、2032年にかけてCAGR 15.96%で拡大する見込みです。