
Tamanho e Participação do Mercado de Serviços de Operações de Aplicações SaaS Gerenciadas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
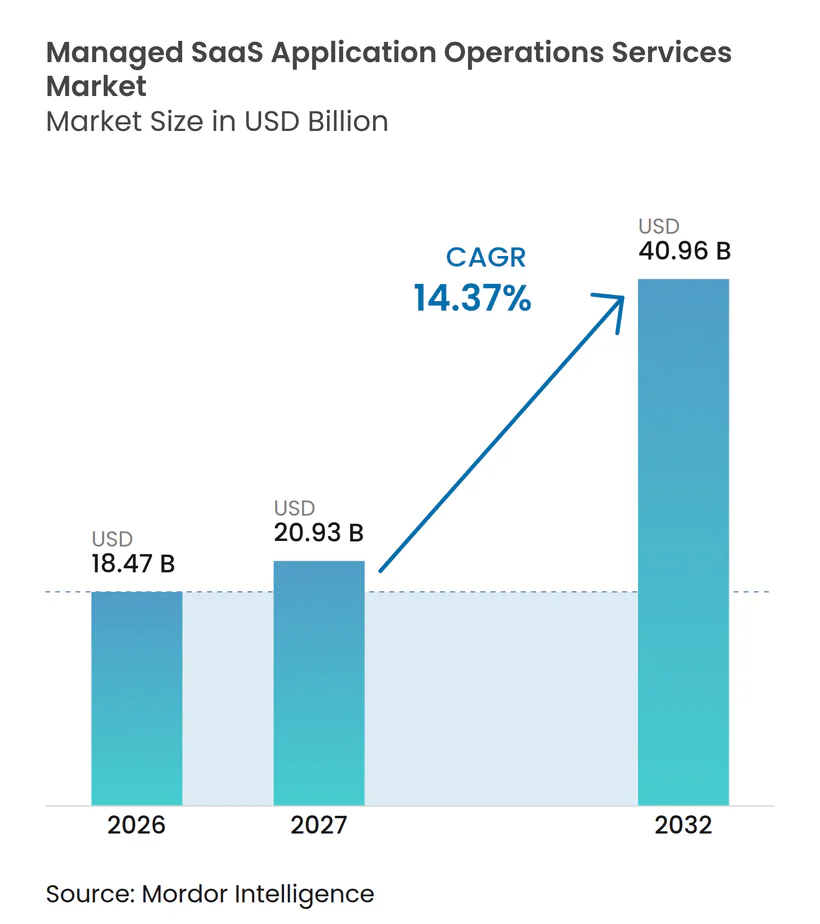
| Tamanho do Mercado (2027) | 20.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 40.96 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.37 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações de Aplicações SaaS Gerenciadas por Mordor Intelligence
O tamanho do mercado de serviços de operações de aplicações SaaS gerenciadas está projetado para expandir de 18,47 bilhões de USD em 2026 e 21,13 bilhões de USD em 2027 para 40,96 bilhões de USD até 2032, registrando um CAGR de 14,37% entre 2027 e 2032. O mercado de serviços de operações de aplicações SaaS gerenciadas é sustentado por empresas que transferem a responsabilidade por portfólios complexos de aplicações de múltiplos fornecedores para provedores especializados. Continuidade de serviço, controle de acesso, coordenação de lançamentos e gestão de integrações estão se tornando requisitos operacionais interconectados, em vez de atividades de suporte separadas. Os compradores avaliam cada vez mais os provedores pela capacidade de manter aplicações de negócios confiáveis enquanto tornam as mudanças de plataforma visíveis e responsáveis. Requisitos de segurança, expectativas de tratamento de dados e a escassez de profissionais experientes em operações de nuvem fortalecem a demanda por modelos de entrega gerenciada. O mercado de serviços de operações de aplicações SaaS gerenciadas também se beneficia quando os provedores conseguem combinar expertise em aplicações com governança clara, níveis de serviço mensuráveis e suporte prático para fluxos de trabalho habilitados por inteligência artificial, pois essa abordagem permite que os clientes separem a entrega operacional rotineira das decisões internas sobre prioridades de aplicações, design de processos de negócios, cronograma de investimentos e o equilíbrio aceitável entre padronização e flexibilidade local.
Principais Conclusões do Relatório
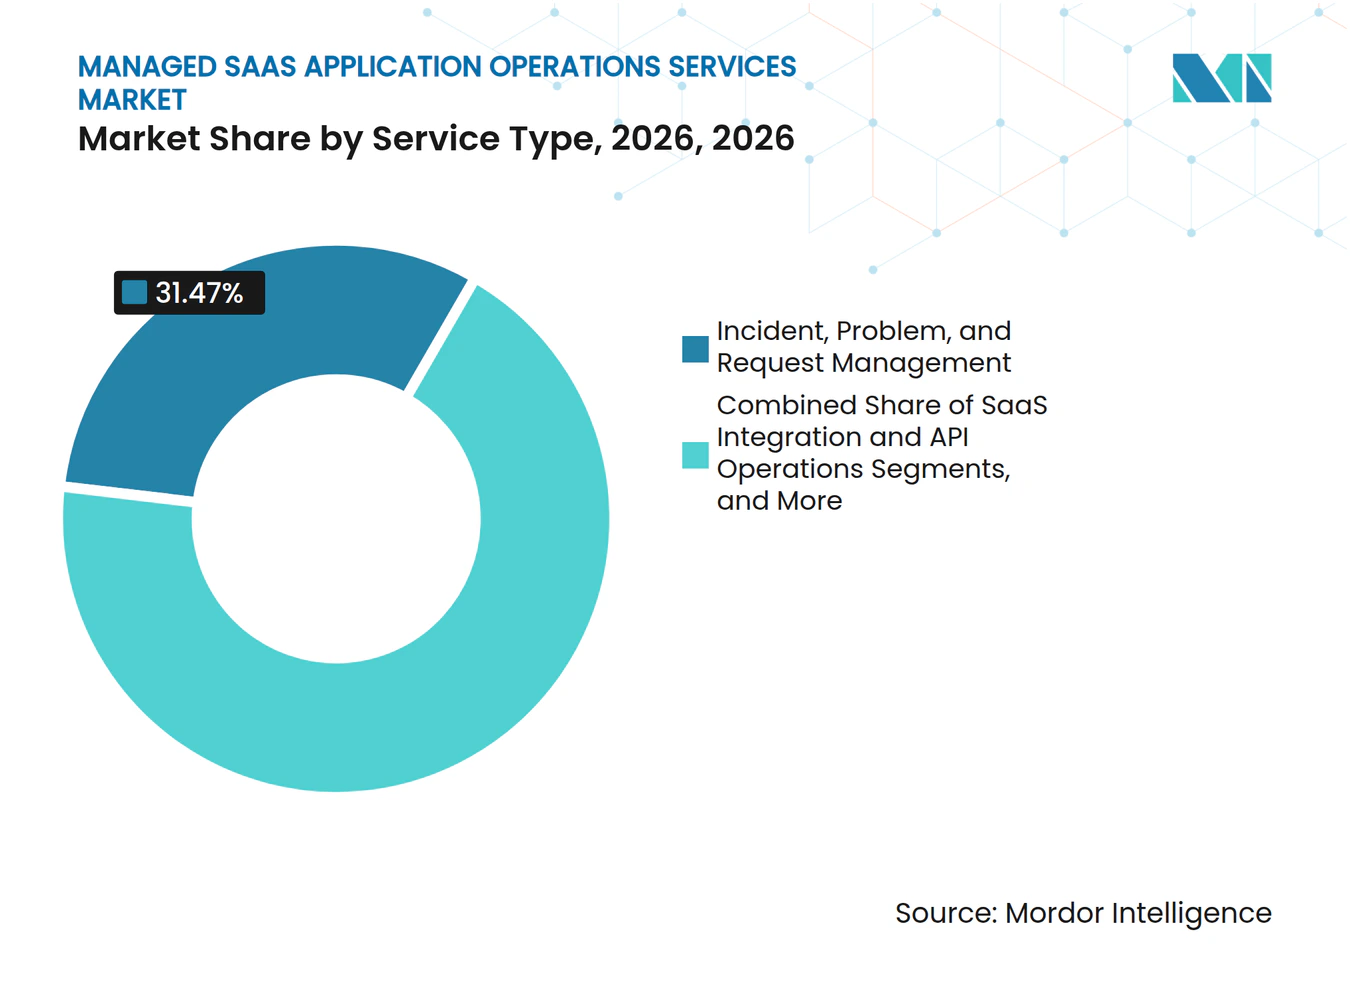
- Por tipo de serviço, Gestão de Incidentes, Problemas e Solicitações liderou com 31,47% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026, enquanto Operações de Segurança, Conformidade e Identidade está projetada para expandir a um CAGR de 15,83% até 2032.
- Por modelo de implantação, a entrega Baseada em Nuvem deteve 61,73% de participação em 2026, enquanto a entrega Híbrida está projetada para expandir a um CAGR de 15,41% até 2032.
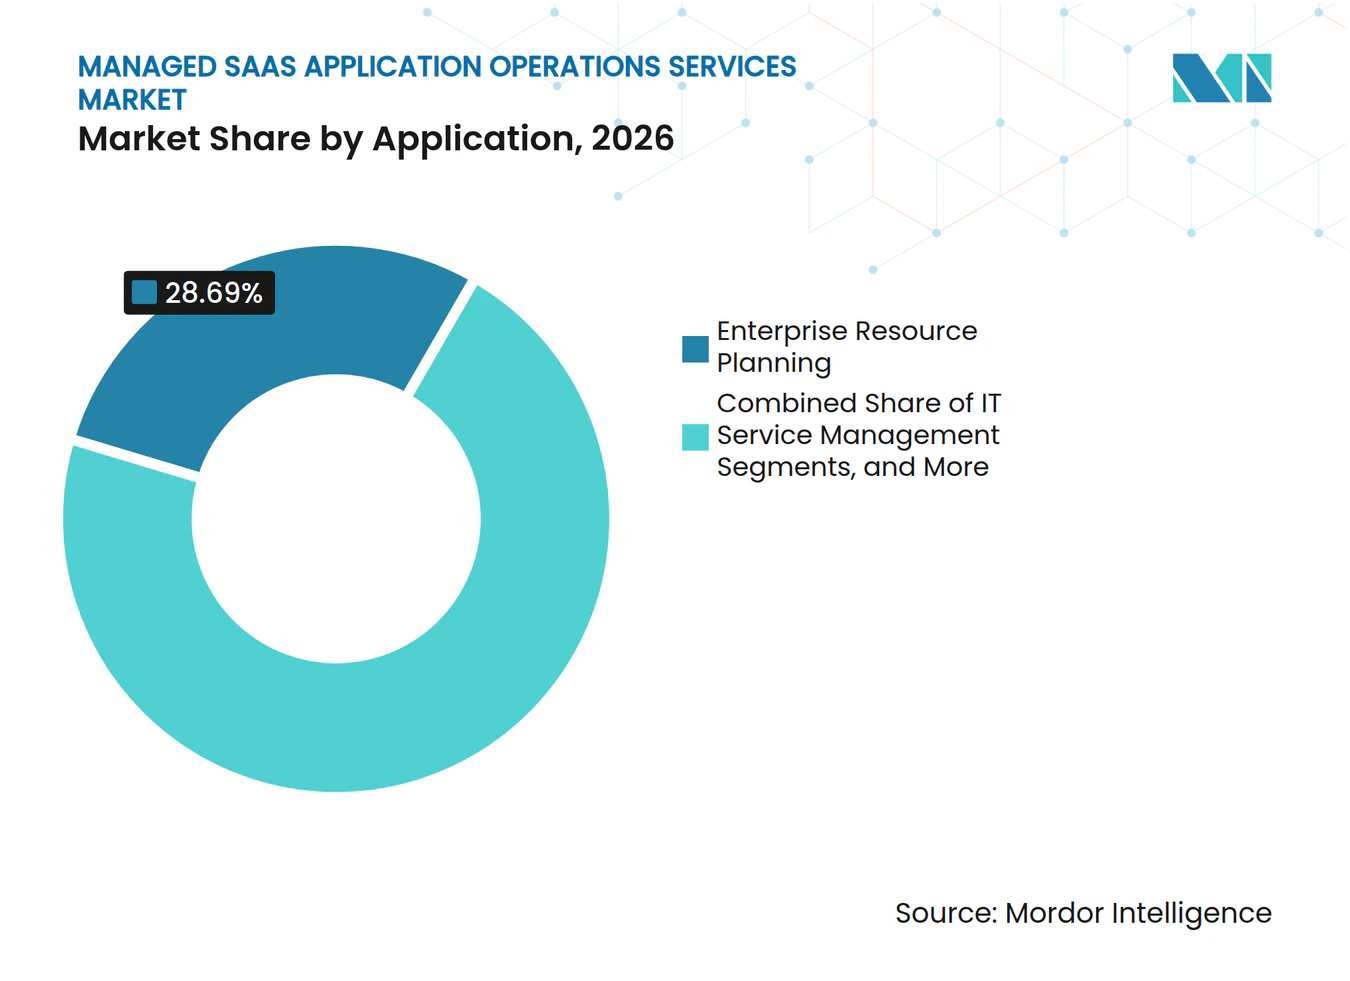
- Por aplicação, o Planejamento de Recursos Empresariais representou 28,69% de participação em 2026, enquanto Marketing, Comércio e Experiência do Cliente está projetado para expandir a um CAGR de 15,47% até 2032.
- Por porte da organização, as Grandes Empresas detiveram 68,42% de participação em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 15,54% até 2032.
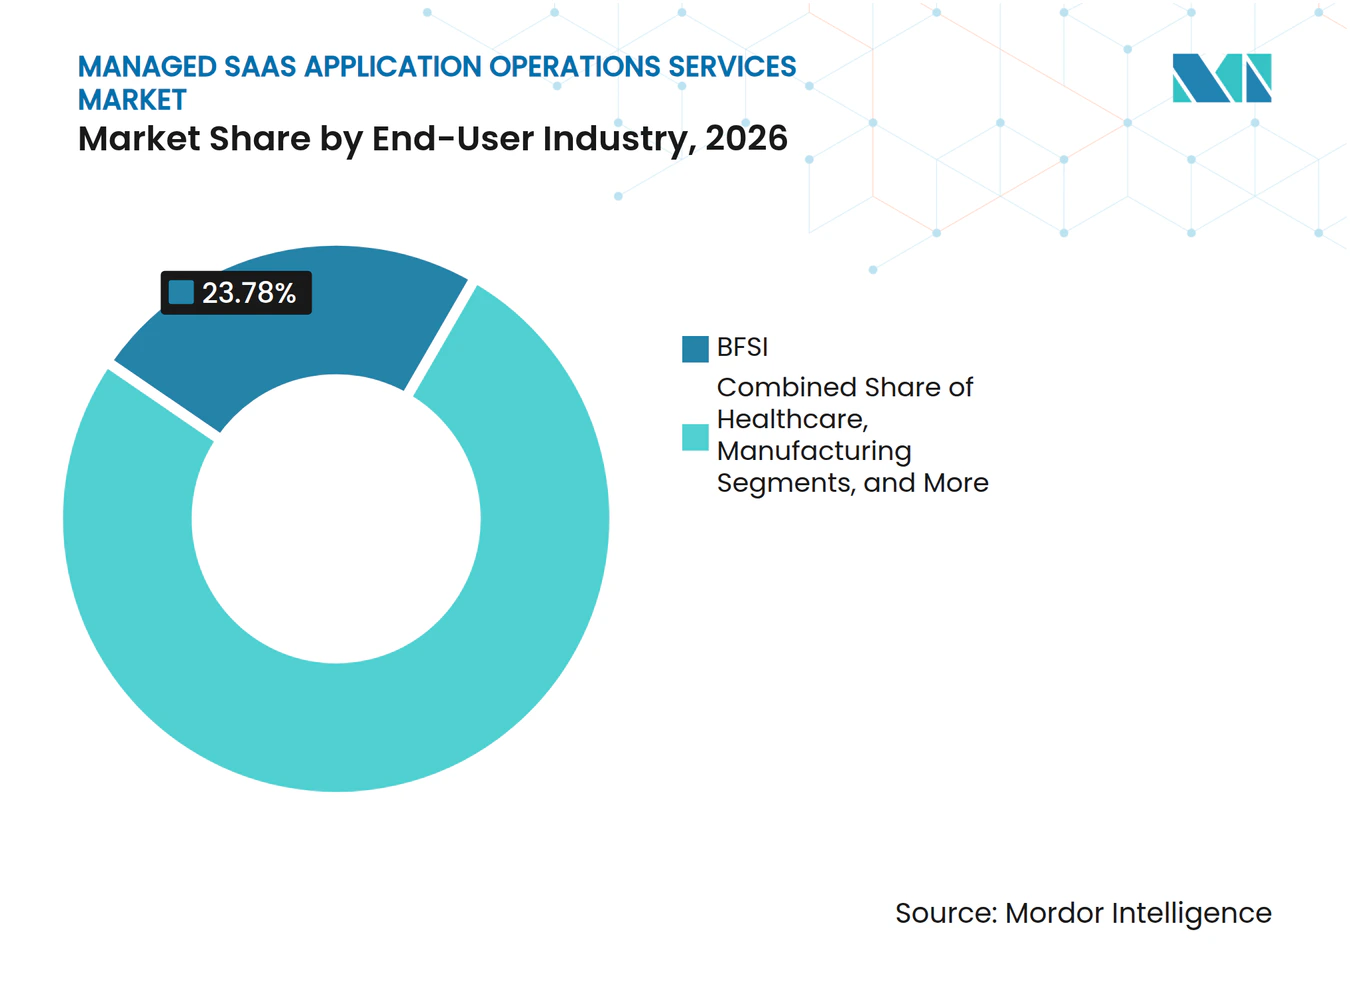
- Por setor do usuário final, o BFSI representou 23,78% de participação em 2026, enquanto a Saúde está projetada para expandir a um CAGR de 15,21% até 2032.
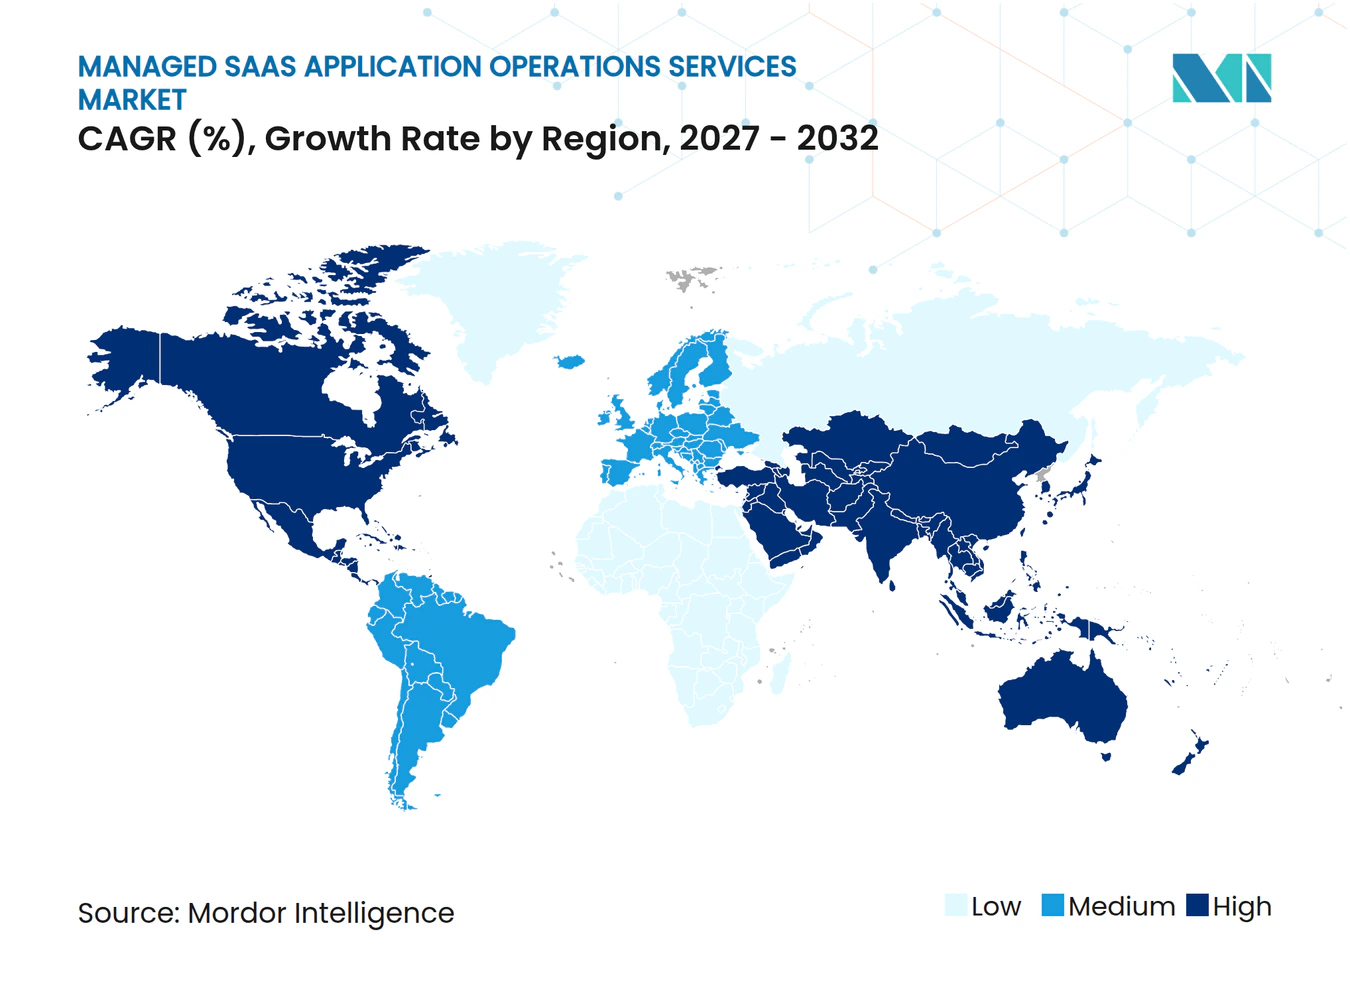
- Por geografia, a América do Norte deteve 38,62% de participação em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,36% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Complexidade do Portfólio SaaS Empresarial | +3.0% | Global, mais forte na América do Norte e Europa, onde os portfólios SaaS de múltiplos fornecedores são mais extensos | Médio prazo (2 a 4 anos) |
| Demanda por Confiabilidade Contínua de Aplicações | +2.8% | Global, mais aguda no BFSI e na saúde na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Nuvem e Demanda por Terceirização | +2.5% | Global, intensificada na América do Norte, Europa Ocidental e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança, Conformidade e Resiliência | +2.2% | América do Norte e núcleo da UE, com extensão para Ásia-Pacífico e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Dívida de Integração SaaS e Crescimento da Dependência de API | +1.6% | Global, concentrado em médias e grandes empresas nas principais regiões | Médio prazo (2 a 4 anos) |
| Remediação Assistida por Inteligência Artificial e Operações Autônomas | +1.4% | A América do Norte lidera a adoção, seguida pela Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade do Portfólio SaaS Empresarial
O mercado de serviços de operações de aplicações SaaS gerenciadas responde a um problema operacional criado por anos de aquisição descentralizada de software, fusões e aquisições e personalização de plataformas. A IBM identifica crescimento recorrente de custos proveniente de licenças subutilizadas, aplicações duplicadas, bloqueio por personalização e riscos operacionais e de segurança mal governados em portfólios de múltiplos fornecedores.[1] Esses problemas tornam as decisões de renovação mais difíceis porque os responsáveis pelas aplicações frequentemente não têm uma visão compartilhada de dependências, uso e responsabilidades. Eles também dificultam a conexão de dados e fluxos de trabalho entre sistemas quando as organizações introduzem ferramentas de inteligência artificial nos processos de negócios. Provedores gerenciados podem abordar esse ônus documentando plataformas, padronizando procedimentos operacionais e coordenando o suporte entre fornecedores. A necessidade de serviço resultante vai além da administração rotineira, pois o cliente precisa tornar o portfólio mais gerenciável sem interromper o trabalho essencial.
Demanda por Confiabilidade Contínua de Aplicações
O mercado de serviços de operações de aplicações SaaS gerenciadas também é moldado pela expectativa de que as aplicações de negócios permaneçam responsivas durante as operações diárias. As empresas avaliam cada vez mais a qualidade do suporte por meio da detecção de incidentes, coordenação de mudanças, tempo de recuperação e a experiência dos usuários da aplicação. O estudo de caso de produção fornecido relatou que o AIOps agêntico reduziu o tempo médio de detecção de incidentes de 18,0 minutos para 6,1 minutos e o tempo médio de resolução de 42,0 minutos para 11,1 minutos. Esses resultados ilustram por que o monitoramento está migrando da revisão passiva de painéis para a detecção ativa e remediação controlada. No BFSI e na saúde, uma breve degradação durante períodos de alto volume pode afetar processos regulados, atendimento ao cliente e produtividade interna. Provedores que mantêm caminhos claros de escalonamento e controles de mudança estruturados podem, portanto, tornar-se parte do modelo de serviço diário do cliente.
Escassez de Talentos em Nuvem e Demanda por Terceirização
O mercado de serviços de operações de aplicações SaaS gerenciadas ganha suporte quando as organizações não conseguem reter especialistas em todas as plataformas de um portfólio de aplicações em crescimento. As equipes internas precisam compreender configuração de nuvem, governança de acesso, cronogramas de lançamento de fornecedores, dependências de integração e as necessidades de cada função de negócios. Essa combinação é difícil de sustentar quando o conhecimento crítico está concentrado em um pequeno grupo de funcionários. A terceirização das operações padrão de plataforma permite que os clientes mantenham o controle das prioridades de negócios enquanto acessam um grupo de entrega mais amplo para trabalhos repetíveis. Também reduz as interrupções quando um funcionário qualificado sai ou quando novas aplicações são adicionadas rapidamente. O valor comercial reside em trazer cobertura previsível, expertise documentada e rotinas de serviço repetíveis para trabalhos necessários, mas que nem sempre exigem que uma equipe interna execute cada tarefa.
Requisitos de Segurança, Conformidade e Resiliência
O mercado de serviços de operações de aplicações SaaS gerenciadas é sustentado por organizações que precisam de controles mais robustos sobre acesso, identidades, APIs e alterações de configuração. A Aliança de Segurança em Nuvem relatou que 86% das organizações pesquisadas consideravam a segurança SaaS uma alta prioridade, enquanto 58% tinham dificuldades para aplicar privilégios de usuário entre aplicações.[2] O mesmo relatório constatou que 54% não tinham automação para gestão do ciclo de vida de identidades, 55% relataram adoção de ferramentas SaaS por funcionários sem envolvimento da equipe de segurança e 56% levantaram preocupações sobre acesso de API com privilégios excessivos. Essas lacunas criam demanda por revisões contínuas de acesso, aplicação de políticas, trabalho no ciclo de vida de identidades e monitoramento contínuo de postura. Os provedores podem tornar esses controles mais fáceis de operar integrando-os com resposta a incidentes, evidências de auditoria e propriedade documentada. Operações de Segurança, Conformidade e Identidade está, consequentemente, projetada para expandir a um CAGR de 15,83% até 2032.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preocupações com Privacidade de Dados e Processamento Transfronteiriço | -1.8% | A UE e jurisdições com mandatos de residência de dados, com extensão para multinacionais globais que atendem operações europeias | Médio prazo (2 a 4 anos) |
| Relutância dos Clientes em Terceirizar o Controle de SaaS Crítico para os Negócios | -1.5% | Global, mais pronunciada no BFSI, saúde e governo | Médio prazo (2 a 4 anos) |
| Complexidade de Integração entre APIs SaaS Proprietárias | -1.2% | Global, intensificada em empresas com grandes portfólios heterogêneos e implantações de médio porte na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Padrões Subdesenvolvidos de Runbook e Telemetria entre Fornecedores SaaS | -0.9% | Global, mais aguda onde a adoção de SaaS é mais recente e a padronização dos fornecedores é menos madura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Privacidade de Dados e Processamento Transfronteiriço
As regras de processamento de dados podem limitar a forma como os provedores de serviços gerenciados projetam modelos de suporte para clientes que operam em várias jurisdições. O mercado de serviços de operações de aplicações SaaS gerenciadas deve, portanto, acomodar designs de serviço que identifiquem onde os dados são acessados, onde as informações de diagnóstico são armazenadas e qual equipe tem autoridade para agir durante um incidente. Os clientes podem exigir que os dados permaneçam em um local designado, o que afeta o acesso remoto, os arranjos de backup, o trabalho de diagnóstico e a supervisão de subcontratados. Os clientes europeus também esperam que os provedores apoiem os direitos de portabilidade e troca estabelecidos pela Lei de Dados da UE. Essas obrigações aumentam a importância de documentar funções de processamento, limites de acesso e responsabilidades por incidentes antes do início do trabalho. Elas podem retardar as decisões quando o modelo de serviço depende de centros de entrega fora da jurisdição preferida do cliente. Provedores com opções claras de residência de dados, processos auditáveis e arranjos de subcontratação transparentes estão melhor posicionados para reduzir essa preocupação.
Relutância dos Clientes em Terceirizar o Controle de SaaS Crítico para os Negócios
Os clientes podem hesitar em transferir a responsabilidade por aplicações que afetam receita, atendimento ao paciente ou transações reguladas. A preocupação não se limita ao custo, pois os líderes de negócios querem visibilidade clara sobre decisões, propriedade e escalonamento quando uma aplicação importante falha. Um contrato gerenciado pode demorar mais para ser aprovado quando os clientes acreditam que o provedor operará como uma caixa-preta. Isso é particularmente relevante para organizações do BFSI, saúde e governo com requisitos formais de responsabilização. Painéis transparentes, matrizes detalhadas de escalonamento e revisões de serviço compartilhadas podem reduzir a incerteza sem remover a autoridade do cliente sobre os resultados de negócios. A restrição permanece significativa porque os provedores devem demonstrar confiança e disciplina operacional antes de receberem responsabilidade por aplicações críticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Incidentes e Segurança Ancoram Ambas as Extremidades da Curva de MaturidadeGestão de Incidentes, Problemas e Solicitações deteve 31,47% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026, tornando-se o maior tipo de serviço. Frequentemente é o ponto de partida porque os clientes buscam primeiro o tratamento confiável de problemas de usuários, problemas recorrentes, solicitações de serviço e interrupções nas plataformas principais. O serviço pode estabelecer rotinas operacionais que posteriormente apoiam trabalhos mais amplos em lançamentos, governança de acesso, integrações e otimização de plataformas. As empresas valorizam um provedor que possa receber, classificar, resolver e documentar incidentes sem perder o contexto de negócios que determina sua prioridade. Um processo consistente de gestão de incidentes também cria evidências sobre falhas recorrentes e gargalos de serviço. Isso pode ajudar os clientes a identificar onde são necessárias mudanças deliberadas na configuração, propriedade de processos, coordenação com fornecedores ou treinamento interno. A gestão de incidentes serve, portanto, tanto como serviço operacional direto quanto como base para um relacionamento de conta mais amplo. Permanece importante em organizações que estão padronizando o suporte após a adoção acelerada de SaaS.
Operações de Segurança, Conformidade e Identidade está projetada para expandir a um CAGR de 15,83% até 2032, a maior taxa entre os tipos de serviço. O segmento é sustentado pela dificuldade de manter controles de acesso em aplicações pertencentes a diferentes funções de negócios e fornecedores. A Aliança de Segurança em Nuvem constatou que muitas organizações ainda têm dificuldades com a aplicação de privilégios e a automação do ciclo de vida de identidades. Os provedores gerenciados podem combinar certificação de acesso, revisão de contas, monitoramento de políticas e procedimentos de resposta dentro de um cronograma operacional regular. Esse modelo ajuda os clientes a abandonar verificações manuais que ocorrem apenas antes de uma auditoria ou após um incidente. O Monitoramento e a Observabilidade de Aplicações Gerenciadas também estão mudando à medida que o AIOps apoia detecção mais rápida e resposta mais estruturada. A Gestão de Lançamentos, Patches e Atualizações permanece necessária porque lançamentos perdidos de fornecedores podem deixar capacidades úteis indisponíveis. Operações de Integração SaaS e API aborda a manutenção de conexões e a gestão de dependências, enquanto portfólios de serviços integrados podem ter valor mais forte do que uma única linha de serviço.



Por Modelo de Implantação:
A Entrega Híbrida Reflete Jornadas de Nuvem IncompletasA entrega Baseada em Nuvem deteve 61,73% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026. O mercado de serviços de operações de aplicações SaaS gerenciadas utiliza esse modelo porque a entrega padronizada pode trazer suporte consistente a clientes cujas aplicações estão distribuídas por locais e unidades de negócios. Ele reflete o uso de ambientes de entrega escaláveis e a preferência por operar serviços padronizados para múltiplos clientes. Os modelos baseados em nuvem podem suportar monitoramento centralizado, runbooks repetíveis, coordenação remota e automação para tarefas comuns. São particularmente práticos quando as aplicações já são entregues como software como serviço e podem ser gerenciadas por meio de controles do fornecedor e acesso seguro. Os clientes ainda exigem responsabilização pelo acesso a dados e pelos resultados do serviço, mesmo quando o modelo de entrega é centralizado. Os provedores devem, portanto, manter controles robustos de identidade, registros operacionais claros e transferências confiáveis entre equipes. A grande participação da entrega baseada em nuvem mostra que a maioria dos clientes aceita suporte operacional remoto quando a governança é visível. Também estabelece uma linha de base para provedores que desejam atender grandes contas multinacionais.
A entrega Híbrida está projetada para expandir a um CAGR de 15,41% até 2032, refletindo o fato de que muitos portfólios empresariais ainda incluem sistemas locais. Esses sistemas podem permanecer em uso por causa de requisitos de residência de dados, necessidades de latência, compromissos contratuais ou conexões profundas com processos de negócios mais antigos. Um portfólio híbrido exige que os provedores coordenem mudanças e monitoramento em ambientes com ferramentas, controles e práticas operacionais diferentes. Isso cria um requisito de serviço maior do que um ambiente de nuvem totalmente padronizado, porque o provedor deve gerenciar os pontos onde os sistemas se conectam. Os serviços gerenciados locais permanecem relevantes para clientes regulados, particularmente no BFSI e no governo. A TCS fez parceria com a ManageEngine em outubro de 2026 para trazer capacidades de gestão de serviços de TI para a TCS SovereignSecure Cloud para instituições governamentais e setores regulados.[3] Essas ofertas mostram como as expectativas de residência de dados podem sustentar a demanda por modelos de entrega que conectam ambientes de nuvem e locais. Provedores com observabilidade unificada e governança coordenada estão posicionados para atender a essa necessidade.
Por Aplicação:
O Planejamento de Recursos Empresariais Lidera os Gastos, Enquanto as Aplicações de Marketing e Experiência do Cliente Impulsionam Novo CrescimentoO Planejamento de Recursos Empresariais representou 28,69% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026. No mercado de serviços de operações de aplicações SaaS gerenciadas, o trabalho com Planejamento de Recursos Empresariais exige um entendimento detalhado das dependências de processos, pois os usuários de finanças, compras e cadeia de suprimentos frequentemente dependem do mesmo ambiente conectado. As plataformas de Planejamento de Recursos Empresariais são centrais para os fluxos de trabalho financeiros, de compras, cadeia de suprimentos e operacionais, o que torna as interrupções custosas e o controle de mudanças essencial. Sistemas como SAP S/4HANA e Oracle Fusion Cloud podem ser profundamente personalizados, criando uma necessidade contínua de suporte especializado após a implementação. As atualizações regulares dos fornecedores também exigem que as equipes avaliem os efeitos sobre integrações, funções de usuários, configurações de processos e capacidades incorporadas. Esse trabalho é difícil de tratar como suporte ocasional porque cada mudança pode afetar várias funções de negócios. Os clientes frequentemente exigem que os provedores mantenham documentação, coordenem testes e gerenciem a transição do lançamento planejado para o uso estável em produção. A grande participação do Planejamento de Recursos Empresariais reflete a importância operacional das aplicações que conectam os processos empresariais centrais. Também reflete o desafio prático de reter expertise interna suficiente para cada parte de uma plataforma complexa.
Marketing, Comércio e Experiência do Cliente está projetado para expandir a um CAGR de 15,47% até 2032. A categoria inclui ferramentas conectadas de engajamento do cliente, aplicações de comércio, plataformas de dados de clientes e componentes de Gestão de Relacionamento com o Cliente que devem funcionar em conjunto entre as equipes de vendas e serviços. O segmento se beneficia de uma necessidade crescente de gerenciar lançamentos e integrações em portfólios fragmentados voltados ao cliente. Os provedores devem coordenar as mudanças dos fornecedores garantindo que a movimentação de dados, a lógica de fluxo de trabalho e os controles de acesso permaneçam alinhados com as operações de negócios. A Salesforce introduziu o Agentforce IT Service em 2026, o que mostra que os fornecedores de plataformas também estão ampliando o suporte para operações de TI habilitadas por inteligência artificial. A Gestão de Relacionamento com o Cliente e a Gestão de Serviços de TI continuam a exigir suporte operacional confiável à medida que os programas digitais se estendem por vários anos. A Gestão de Capital Humano e as plataformas de colaboração também precisam de governança de identidade e otimização à medida que o trabalho híbrido permanece estabelecido. Em todas as aplicações, os clientes estão dando mais peso à utilização, à adoção de recursos de inteligência artificial e ao controle de custos plurianual do que à velocidade de implementação isoladamente.

Por Porte da Organização:
Grandes Empresas Lideram, PMEs São as de Crescimento Mais RápidoAs Grandes Empresas detiveram 68,42% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026. Sua escala cria demanda porque as implantações globais frequentemente envolvem inúmeras plataformas, unidades de negócios, fornecedores externos e requisitos regulatórios. As grandes organizações também tendem a ter maior gasto absoluto em SaaS e necessidades de governança mais complexas do que clientes menores. Um provedor gerenciado pode fornecer cobertura ininterrupta, especialistas em plataformas e processos padronizados que são difíceis para uma equipe interna manter em todas as aplicações. Esses clientes normalmente buscam um relacionamento estruturado que defina níveis de serviço, responsabilização, relatórios e escalonamento. Eles também podem usar provedores para coordenar operações em vários ecossistemas de aplicações, em vez de depender de um fornecedor diferente para cada plataforma. O segmento de grandes empresas permanece, portanto, a principal fonte de gastos atuais para contratos amplos de operações de aplicações gerenciadas. Seus requisitos favorecem provedores com grande capacidade de entrega e práticas de governança estabelecidas.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 15,54% até 2032. Sua demanda é sustentada pela mesma necessidade de operações confiáveis, mas seus orçamentos de aquisição e modelos de pessoal interno diferem dos das grandes empresas. Ofertas produtizadas podem combinar monitoramento remoto, automação, runbooks pré-configurados e pacotes de serviços definidos a um custo que organizações menores podem avaliar com mais facilidade. A lacuna de talentos pode ser particularmente difícil para empresas menores, pois elas podem não conseguir oferecer os pacotes de retenção necessários para vários especialistas. Isso cria uma oportunidade para provedores que possam tornar um serviço focado acessível sem impor uma estrutura de entrega de grande empresa. A adoção de nuvem na Ásia-Pacífico e na América do Sul amplia a base potencial de clientes para esses modelos. Provedores de médio porte e especialistas focados em SaaS podem estar bem posicionados para atender a esse grupo, enquanto grandes empresas de serviços de TI frequentemente priorizam contas empresariais de maior valor. A expansão esperada do segmento reflete um alargamento gradual da base de clientes de serviços gerenciados.
Por Setor do Usuário Final:
O BFSI Ancora a Receita, a Saúde Cresce Mais RapidamenteO BFSI representou 23,78% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026. Bancos e seguradoras gerenciam aplicações em bancos centrais, risco, conformidade, engajamento do cliente e operações internas, frequentemente sob supervisão rigorosa de terceiros. Esse ambiente exige que os provedores demonstrem forte continuidade de serviço, controles de acesso, evidências de auditoria e procedimentos definidos de incidentes. A Lei de Resiliência Operacional Digital da União Europeia coloca maior foco na gestão de riscos de terceiros para serviços de tecnologia da informação e comunicação. Essa ênfase reforça o valor da responsabilização clara e das práticas operacionais documentadas em contratos gerenciados. A CGI relatou que dois terços dos bancos estavam dispostos a depender de serviços gerenciados para operações de financiamento ao comércio, enquanto quase 60% estavam dispostos a fazê-lo para pagamentos. Essas aplicações mostram que os provedores podem ganhar responsabilidade por funções importantes quando demonstram serviço confiável. O BFSI permanece uma grande fonte de demanda porque a falha operacional pode ter consequências regulatórias e para o cliente diretas.
A Saúde está projetada para expandir a um CAGR de 15,21% até 2032, a taxa mais rápida entre os setores de usuários finais. As organizações de saúde precisam de suporte a aplicações que proteja informações sensíveis e mantenha a disponibilidade para fluxos de trabalho clínicos, administrativos e de faturamento. Ambientes complexos também podem limitar o tempo disponível para as equipes internas trabalharem em prioridades de inteligência artificial, análise de dados e modernização de dados. Os serviços gerenciados podem ajudar assumindo a responsabilidade por tarefas operacionais padronizadas enquanto a organização mantém o controle sobre as decisões clínicas e de negócios. O modelo de serviço deve permanecer transparente porque os provedores lidam com aplicações conectadas a resultados de pacientes e responsabilidades regulatórias. Tecnologia da Informação e Telecomunicações, Varejo e Comércio Eletrônico e Manufatura também mantêm gastos à medida que seus portfólios SaaS amadurecem. Governo e Defesa exigem designs de entrega focados em conformidade, incluindo modelos de nuvem soberana em alguns casos. Energia e Utilidades, Transporte e Logística, Hospitalidade e Viagens e Educação representam grupos de clientes menores, mas em desenvolvimento, com necessidades semelhantes de continuidade, governança de identidade e coordenação de plataformas. O mercado de serviços de operações de aplicações SaaS gerenciadas atende, portanto, tanto a setores fortemente regulados quanto a setores operacionalmente distribuídos.
Análise Geográfica
A América do Norte deteve 38,62% da participação do mercado de serviços de operações de aplicações SaaS gerenciadas em 2026. O mercado de serviços de operações de aplicações SaaS gerenciadas tem uma base instalada substancial na região porque portfólios complexos de aplicações estão em uso há anos, abrangem unidades de negócios e fornecedores e exigem atenção operacional contínua após a implementação. Práticas maduras de aquisição e uma necessidade persistente de especialistas em operações de nuvem e aplicações sustentam a demanda por governança formal, cobertura de serviço confiável e provedores que possam ampliar o trabalho do tratamento de incidentes para segurança, lançamentos e coordenação de integrações. Canadá e México adicionam demanda à medida que as cadeias de suprimentos regionais e as redes do BFSI ampliam o uso de SaaS no continente. A América do Norte permanece a maior oportunidade regional porque os clientes estão familiarizados com modelos de entrega gerenciada e esperam disciplina operacional mensurável, responsabilização documentada e suporte confiável para aplicações reguladas e de negócios em geral.
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,36% até 2032, tornando-se o segmento regional de crescimento mais rápido. China, Índia, Japão e Sudeste Asiático são fontes importantes de demanda à medida que as empresas aumentam a adoção de nuvem, modernizam ambientes de aplicações e buscam suporte que se adapte tanto a modelos operacionais maduros quanto a implantações SaaS mais recentes. A Índia é importante no lado dos provedores porque TCS, Infosys, HCLTech, Wipro e Tech Mahindra operam centros de entrega globais que atendem clientes empresariais em toda a região. Japão e Austrália-Nova Zelândia permanecem mercados de demanda mais maduros, enquanto a digitalização governamental e as regras de proteção de dados em evolução no Sudeste Asiático e na Índia adicionam considerações de conformidade ao suporte operacional. O mercado de serviços de operações de aplicações SaaS gerenciadas pode se beneficiar quando os provedores combinam capacidade de entrega regional com conhecimento local dos requisitos de tratamento de dados, expectativas dos clientes e práticas de governança necessárias para portfólios de aplicações com diferentes níveis de maturidade.
A Europa permanece significativa porque os requisitos regulatórios aumentam o ônus operacional associado aos portfólios SaaS empresariais, com Alemanha, Reino Unido, França e países nórdicos representando fontes importantes de gastos com operações de aplicações. A América do Sul, liderada pelo Brasil e pela Argentina, está desenvolvendo demanda à medida que organizações de varejo, BFSI e comércio eletrônico aumentam a adoção de SaaS, embora as limitações de infraestrutura possam afetar os custos de entrega. O Oriente Médio, liderado pela Arábia Saudita e pelos Emirados Árabes Unidos, está vendo investimentos em transformação digital conectados a programas nacionais de Visão, o que cria demanda de organizações governamentais e de energia por operações gerenciadas com estruturas de controle claras. A África, incluindo África do Sul, Egito e Nigéria, permanece uma oportunidade em estágio inicial, mas segue um caminho consistente de adoção, exigindo que os provedores alinhem o design do serviço com as condições de infraestrutura local e a capacidade de entrega.
Cenário Competitivo
Concentração do Mercado
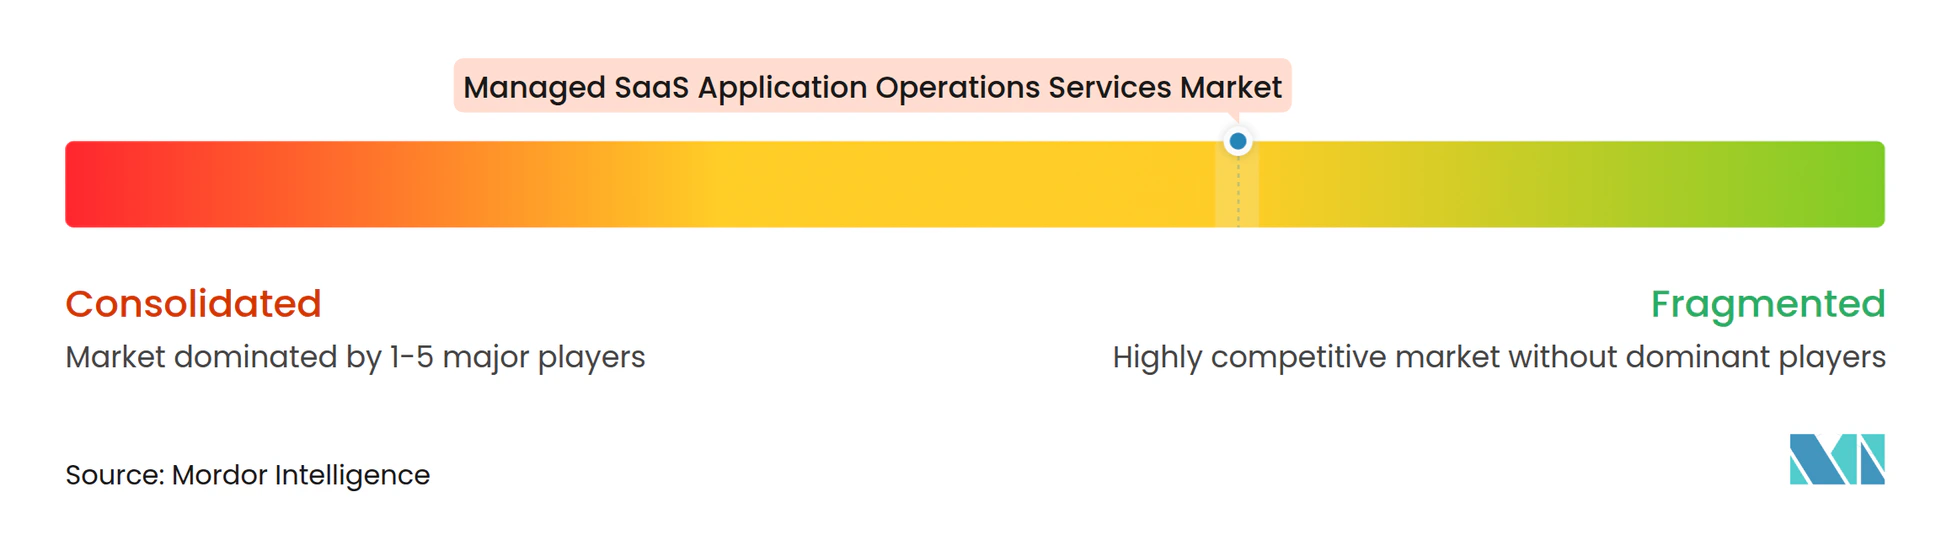
O mercado de serviços de operações de aplicações SaaS gerenciadas é moderadamente concentrado entre os principais provedores, enquanto o segmento de médio porte e especialistas permanece fragmentado. No mercado de serviços de operações de aplicações SaaS gerenciadas, essa estrutura oferece aos compradores a escolha entre cobertura ampla de múltiplas plataformas de empresas globais e suporte focado para uma aplicação, área de controle ou fluxo de trabalho setorial definido. Accenture, Capgemini, HCLTech, IBM, Infosys, TCS e Wipro são provedores proeminentes com escala para suportar amplos portfólios de aplicações empresariais e expertise específica de plataforma em SAP, Salesforce, Oracle, ServiceNow e Workday. Os grandes clientes frequentemente preferem provedores que coordenem vários ecossistemas enquanto retêm o conhecimento detalhado necessário para cada aplicação, o que favorece empresas com equipes de entrega dedicadas, processos reutilizáveis e governança estruturada. Os provedores especializados permanecem relevantes onde os clientes precisam de expertise profunda em uma plataforma específica, domínio de identidade ou fluxo de trabalho setorial, de modo que a estrutura competitiva combina grandes integradores com empresas focadas que entregam serviços mais restritos, mas de alto valor.
A competição depende cada vez mais de se um provedor consegue conectar cobertura operacional com segurança, conformidade, responsabilização transparente e controle claro sobre ambientes híbridos. Os clientes são menos propensos a aceitar um modelo de suporte genérico quando uma aplicação afeta atividades reguladas ou um processo crítico do cliente, de modo que os provedores se diferenciam por meio de relatórios em tempo real, limites de propriedade definidos, automação controlada e acesso a especialistas experientes em plataformas. Os serviços de identidade e segurança são importantes porque os clientes precisam de controle contínuo sobre contas, permissões, APIs e alterações de configuração em aplicações operadas por várias funções de negócios. A TCS fez parceria com a ManageEngine para adicionar capacidades de gestão de serviços de TI à sua TCS SovereignSecure Cloud para casos de uso regulados, mostrando como os provedores podem combinar infraestrutura de entrega com capacidades de plataforma quando os requisitos de residência de dados e governança limitam as escolhas de entrega padrão. O mercado de serviços de operações de aplicações SaaS gerenciadas recompensa provedores que possam tornar essa governança visível para os compradores sem forçá-los a abandonar sistemas locais residuais ou reduzir a supervisão de decisões de aplicações críticas para os negócios.
As operações com suporte de inteligência artificial estão se tornando um diferencial prático quando melhoram a detecção, o diagnóstico e a remediação controlada dentro de um modelo de serviço governado. Um estudo de produção de 2026 mostrou que o AIOps pode reduzir os tempos de detecção e resolução em um ambiente empresarial, enquanto a Splunk estendeu o AI SRE no Splunk Observability Cloud para suportar propostas de remediação em nível de código e revisão de engenheiros em setembro de 2026. Os provedores podem usar capacidades semelhantes para oferecer uma proposta focada em resultados, mas certificações de segurança, controles documentados e desempenho demonstrado permanecem necessários para mostrar que a automação é responsável. Os compradores retêm poder de barganha porque podem selecionar especialistas para aplicações individuais ou domínios de serviço, e o material disponível não estabelece uma participação combinada dos cinco principais apesar da proeminência dos principais provedores globais.
Líderes do Setor de Serviços de Operações de Aplicações SaaS Gerenciadas
-
Accenture plc
-
International Business Machines Corporation
-
Tata Consultancy Services Limited
-
Capgemini SE
-
HCL Technologies Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações de Aplicações SaaS Gerenciadas Empresas cobertas neste relatório
- Accenture plc
- International Business Machines Corporation
- Tata Consultancy Services Limited
- Capgemini SE
- HCL Technologies Limited
- Cognizant Technology Solutions Corporation
- Infosys Limited
- Dell Technologies Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Google LLC
- Oracle Corporation
- SAP SE
- Salesforce, Inc.
- ServiceNow, Inc.
- Wipro Limited
- Tech Mahindra Limited
- NTT DATA Corporation
- Fujitsu Limited
- DXC Technology Company
- Deloitte Touche Tohmatsu Limited
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações de Aplicações SaaS Gerenciadas
- Outubro de 2026: A TCS fez parceria com a ManageEngine, a divisão de gestão de TI empresarial da Zoho Corporation, para integrar capacidades de gestão de serviços de TI à TCS SovereignSecure Cloud, permitindo que instituições governamentais e setores regulados gerenciem cargas de trabalho de nuvem e inteligência artificial com garantias nacionais de residência de dados.
- Outubro de 2026: A Adesso expandiu sua parceria com a ServiceNow para levar a Torre de Controle de IA da ServiceNow ao mercado como um serviço gerenciado em toda a EMEA, entregando consultoria, implementação e operações de governança de inteligência artificial, incluindo descoberta, segurança e observabilidade de inteligência artificial, a partir de um único contrato de serviço integrado.
- Setembro de 2026: A Splunk estendeu sua capacidade de AI SRE no Splunk Observability Cloud para remediação em nível de código usando Agentes Gerenciados Claude, e o sistema obtém a causa raiz do incidente e o contexto de diagnóstico da telemetria de observabilidade, propõe correções de código direcionadas e abre uma solicitação de pull para revisão do engenheiro, avançando a resposta gerenciada a incidentes da detecção para a remediação autônoma governada.
- Maio de 2026: A ServiceNow e a Lenovo anunciaram um acordo estratégico plurianual para reduzir os custos de suporte de TI empresarial e melhorar a governança operacional por meio de operações nativas de inteligência artificial, combinando o ecossistema de dispositivos da Lenovo com a plataforma de automação de fluxos de trabalho da ServiceNow.
Escopo do Relatório Global do Mercado de Serviços de Operações de Aplicações SaaS Gerenciadas
O Mercado de Serviços de Operações de Aplicações SaaS Gerenciadas abrange monitoramento, manutenção, integração, segurança, conformidade, gestão de incidentes e otimização terceirizados de aplicações SaaS empresariais em diversos setores e ambientes de implantação globalmente. O mercado é Segmentado por Tipo de Serviço (Monitoramento e Observabilidade de Aplicações Gerenciadas, Gestão de Incidentes, Problemas e Solicitações, Gestão de Lançamentos, Patches e Atualizações, Operações de Integração SaaS e API, Operações de Segurança, Conformidade e Identidade e Outros Tipos de Serviço), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Aplicação (Planejamento de Recursos Empresariais, Gestão de Relacionamento com o Cliente, Gestão de Capital Humano, Colaboração e Produtividade Empresarial, Gestão de Serviços de TI, Marketing, Comércio e Experiência do Cliente e Outros Tipos de Aplicação), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Porte da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Tecnologia da Informação e Telecomunicações, BFSI, Saúde, Varejo e Comércio Eletrônico, Manufatura, Governo e Defesa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Monitoramento e Observabilidade de Aplicações Gerenciadas |
| Gestão de Incidentes, Problemas e Solicitações |
| Gestão de Lançamentos, Patches e Atualizações |
| Operações de Integração SaaS e API |
| Operações de Segurança, Conformidade e Identidade |
| Outros Tipos de Serviço |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Planejamento de Recursos Empresariais |
| Gestão de Relacionamento com o Cliente |
| Gestão de Capital Humano |
| Colaboração e Produtividade Empresarial |
| Gestão de Serviços de TI |
| Marketing, Comércio e Experiência do Cliente |
| Outros Tipos de Aplicação |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Tecnologia da Informação e Telecomunicações |
| BFSI |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Governo e Defesa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Monitoramento e Observabilidade de Aplicações Gerenciadas | |
| Gestão de Incidentes, Problemas e Solicitações | ||
| Gestão de Lançamentos, Patches e Atualizações | ||
| Operações de Integração SaaS e API | ||
| Operações de Segurança, Conformidade e Identidade | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Aplicação | Planejamento de Recursos Empresariais | |
| Gestão de Relacionamento com o Cliente | ||
| Gestão de Capital Humano | ||
| Colaboração e Produtividade Empresarial | ||
| Gestão de Serviços de TI | ||
| Marketing, Comércio e Experiência do Cliente | ||
| Outros Tipos de Aplicação | ||
| Por Porte da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Tecnologia da Informação e Telecomunicações | |
| BFSI | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Governo e Defesa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações de aplicações SaaS gerenciadas?
O mercado está projetado para expandir de 18,47 bilhões de USD em 2026 e 21,13 bilhões de USD em 2027 para 40,96 bilhões de USD até 2032, a um CAGR de 14,37%.
Qual tipo de serviço lidera os serviços de operações de aplicações SaaS gerenciadas?
A Gestão de Incidentes, Problemas e Solicitações lidera com uma participação de 31,47% em 2026.
Qual modelo de implantação está se expandindo mais rapidamente?
A entrega Híbrida está projetada para expandir a um CAGR de 15,41% até 2032, à medida que as empresas continuam a operar sistemas de nuvem e locais em conjunto.
Por que as empresas utilizam serviços de operações de aplicações SaaS gerenciadas?
As empresas utilizam esses serviços para melhorar a confiabilidade das aplicações, coordenar lançamentos e integrações e fortalecer os controles de identidade e segurança.
Qual setor do usuário final tem a maior expansão projetada?
A Saúde está projetada para expandir a um CAGR de 15,21% até 2032 porque requer suporte confiável para ambientes de aplicações complexos e sensíveis.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,36% até 2032, sustentada pela adoção de nuvem na China, Índia, Japão e Sudeste Asiático.