
Taille et part du marché des services de support matériel pour serveurs et systèmes de stockage gérés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 17.08 Milliards de dollars |
| Taille du Marché (2032) | 25.74 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de support matériel pour serveurs et systèmes de stockage gérés par Mordor Intelligence
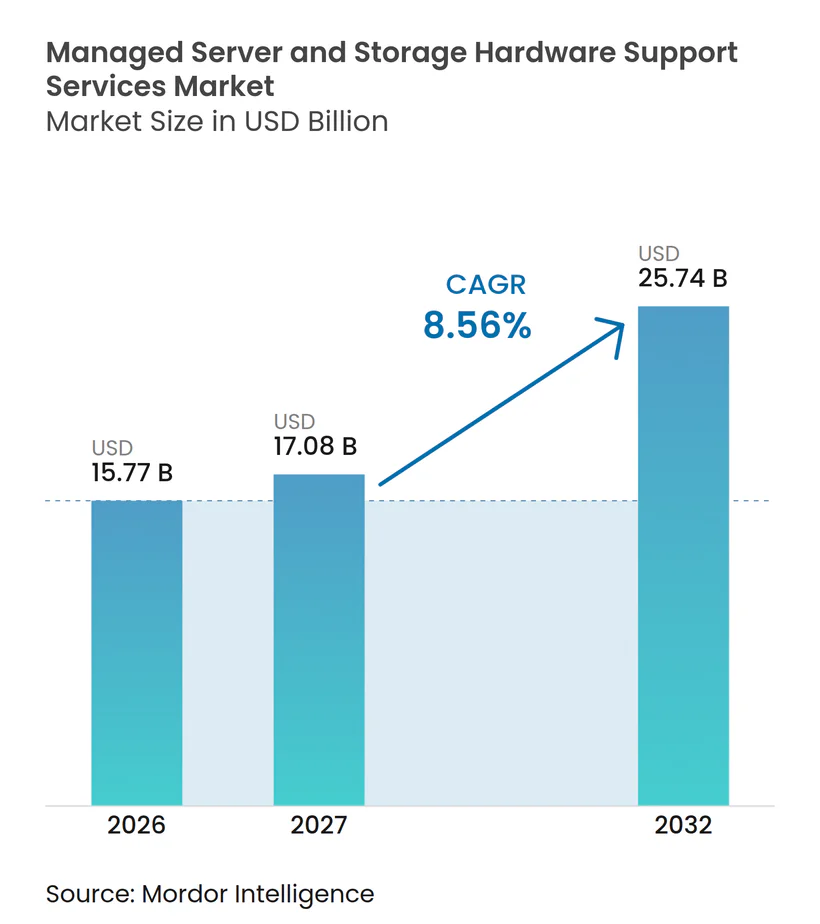
La taille du marché des services de support matériel pour serveurs et systèmes de stockage gérés devrait s'étendre de 15,77 milliards USD en 2026 à 17,08 milliards USD en 2027, puis à 25,74 milliards USD d'ici 2032, enregistrant un CAGR de 8,56 % entre 2027 et 2032. Les acheteurs en entreprise prolongent l'utilisation des actifs serveurs et de stockage au-delà des dates de fin de service des fabricants d'équipements d'origine, ce qui redirige les budgets de renouvellement vers d'autres priorités informatiques. Ce changement favorise les contrats de maintenance tiers pouvant couvrir plusieurs marques de matériel dans le cadre d'un accord unique et réduire les coûts de maintenance post-garantie. Le marché des services de support matériel pour serveurs et systèmes de stockage gérés est également reconfiguré par les parcs de centres de données distribués, où davantage de matériel sur site et en périphérie nécessite un support après l'expiration de la garantie. Les prestataires améliorent les diagnostics à distance, la maintenance prédictive, la maintenance des GPU et les capacités de refroidissement liquide pour répondre à l'évolution des parcs matériels. Les exigences réglementaires en matière de sécurité des données, de résidence des données et de disponibilité incitent également les organisations à conserver une infrastructure sur site contrôlée et à maintenir des arrangements de support documentés.
Principaux enseignements du rapport
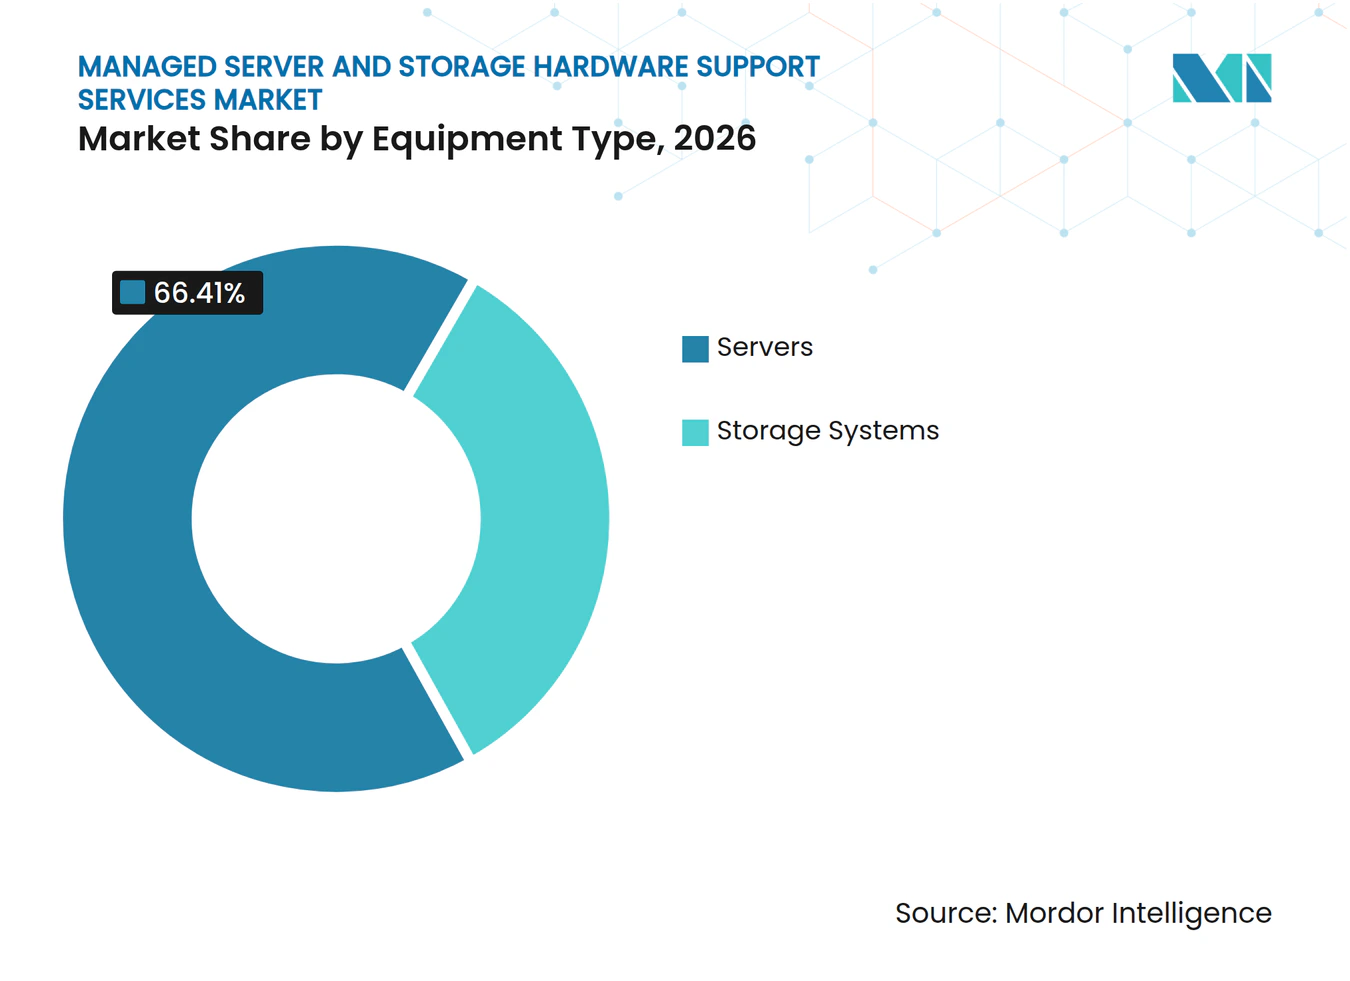
- Par type d'équipement, les serveurs ont dominé avec 66,41 % de la part de revenus du marché des services de support matériel pour serveurs et systèmes de stockage gérés en 2026, tandis que les systèmes de stockage devraient se développer à un CAGR de 10,04 % jusqu'en 2032.
- Par type de service, la maintenance et la réparation matérielle ont représenté 45,23 % de la part de revenus du marché des services de support matériel pour serveurs et systèmes de stockage gérés en 2026, tandis que le support technique et les diagnostics à distance devraient se développer à un CAGR de 9,71 % jusqu'en 2032.
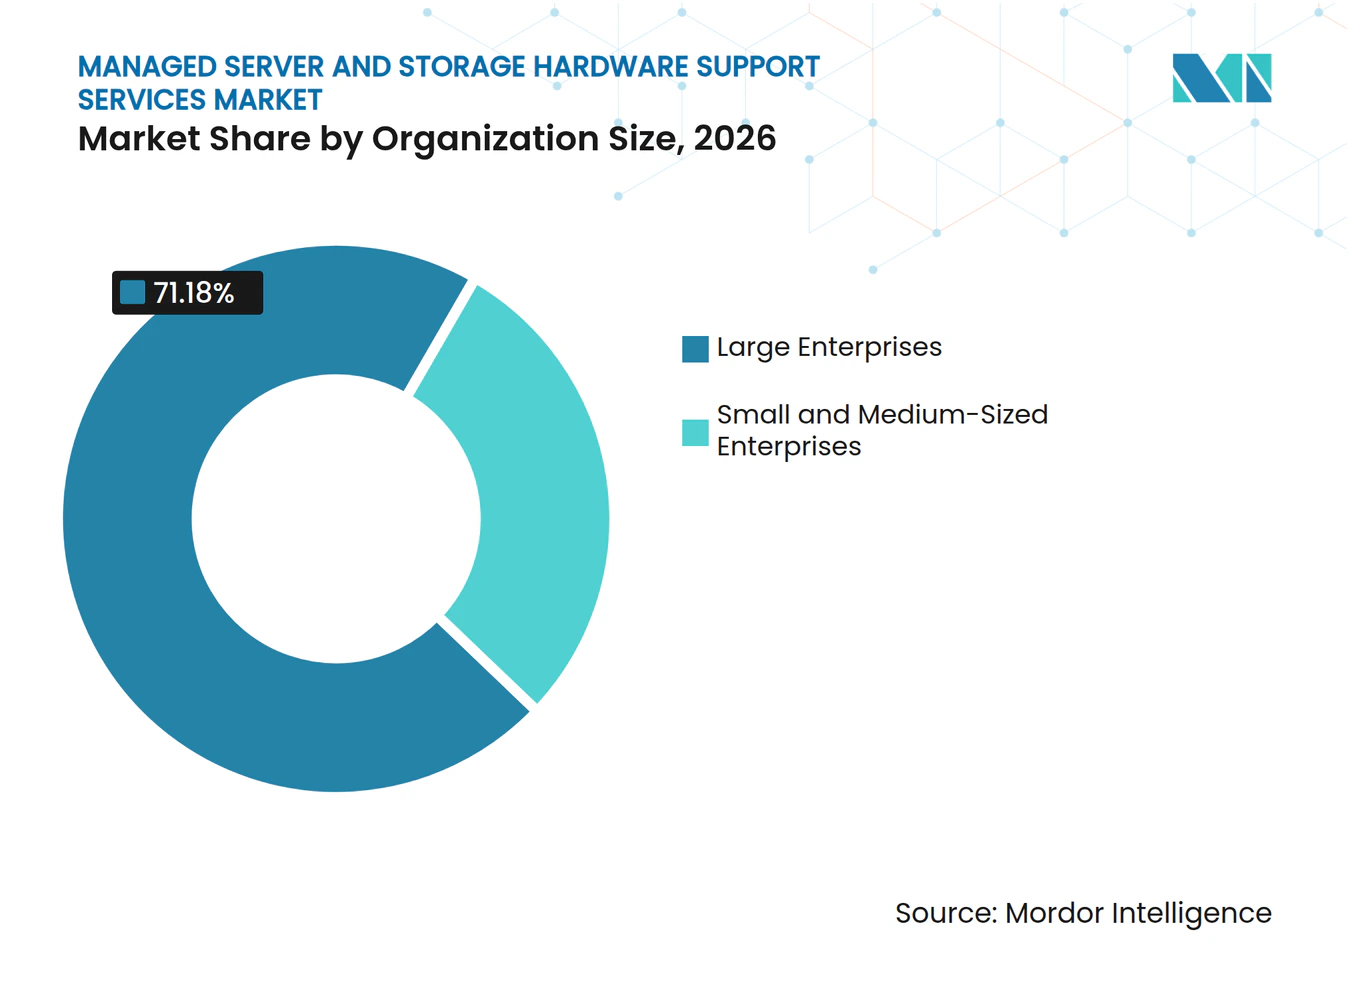
- Par taille d'organisation, les grandes entreprises ont représenté 71,18 % de la part de revenus du marché des services de support matériel pour serveurs et systèmes de stockage gérés en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 10,35 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'informatique et les télécommunications ont représenté 29,66 % de la part de revenus du marché des services de support matériel pour serveurs et systèmes de stockage gérés en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 9,11 % jusqu'en 2032.
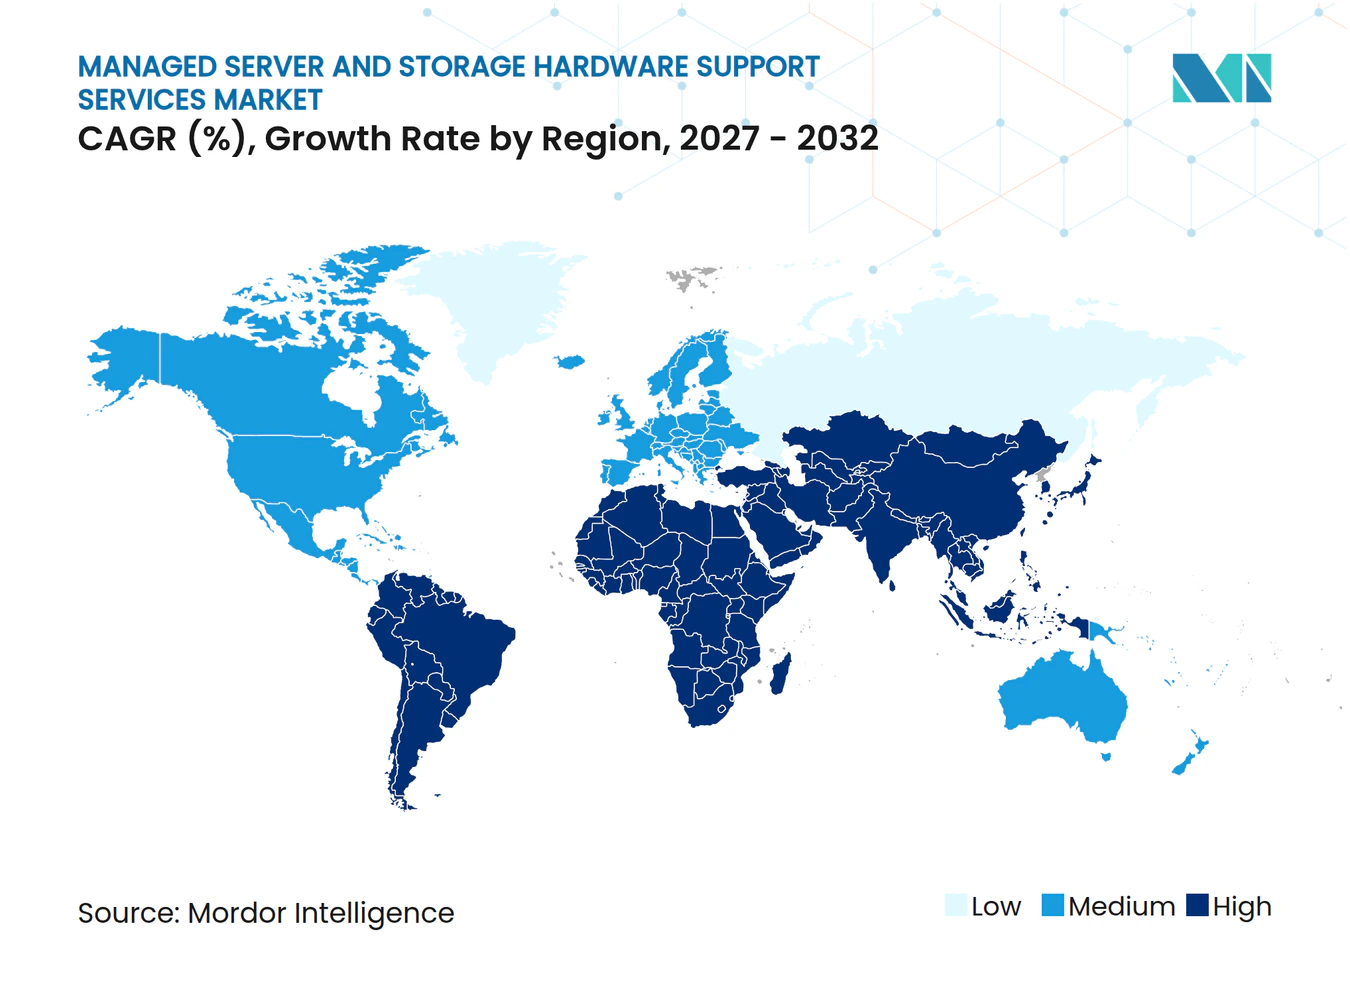
- Par géographie, l'Amérique du Nord a représenté 38,14 % du marché des services de support matériel pour serveurs et systèmes de stockage gérés en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,41 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services de support matériel pour serveurs et systèmes de stockage gérés
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolongation des cycles de vie du matériel d'entreprise | +2.5% | Mondial, concentration la plus élevée en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Demande de contrats de support multivendeurs | +1.8% | Mondial, plus prononcé en Amérique du Nord et dans le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des centres de données hybrides et distribués | +1.4% | Mondial, Asie-Pacifique et Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Adoption croissante de la maintenance prédictive | +1.0% | Amérique du Nord et Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des parcs d'infrastructure post-fin de service | +0.8% | Mondial, concentré en Amérique du Sud et au Moyen-Orient | Long terme (≥ 4 ans) |
| Localisation croissante des pièces détachées et de l'ingénierie de terrain | +0.5% | Cœur de l'Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prolongation des cycles de vie du matériel d'entreprise
Les équipes informatiques des entreprises reportent le renouvellement des serveurs et des systèmes de stockage en raison de la volatilité des coûts des équipements, des contraintes d'approvisionnement et de l'incertitude tarifaire affectant les décisions d'achat. Les extensions de support donnent aux acheteurs une raison pratique de conserver des équipements fonctionnels au-delà de leur période de support initiale, ce qui renforce le marché des services de support matériel pour serveurs et systèmes de stockage gérés. Trifecta Networks a indiqué que la volatilité des prix et les conditions d'approvisionnement incertaines amenaient les entreprises à privilégier les extensions de support plutôt que de nouveaux engagements matériels pluriannuels. Des périodes d'utilisation plus longues accroissent le rôle du marché des services de support matériel pour serveurs et systèmes de stockage gérés dans le maintien de la continuité opérationnelle des infrastructures vieillissantes. Elles créent également des relations contractuelles récurrentes, car chaque renouvellement différé peut rendre la planification du remplacement de plus en plus dépendante du prestataire de support qui gère déjà le parc installé.
Demande de contrats de support multivendeurs
Les centres de données d'entreprise utilisent couramment des serveurs, des baies de stockage et des équipements réseau de plusieurs fabricants, ce qui rend difficile la coordination d'accords de support distincts. IBM décrit le support multivendeur comme un point de contact unique pouvant simplifier la coordination entre les matériels supportés.[1] Un arrangement unifié peut réduire le risque que des équipements se retrouvent entre différentes dates de renouvellement ou responsabilités de service. Procurri explique que le support co-term aligne les équipements ayant des dates de fin de service différentes sur un seul point de renouvellement. Cette structure améliore la visibilité des achats et soutient le marché des services de support matériel pour serveurs et systèmes de stockage gérés en offrant aux acheteurs des cycles de planification plus cohérents. Pour le marché des services de support matériel pour serveurs et systèmes de stockage gérés, un accord multivendeur synchronisé rend également le changement de prestataire plus perturbateur, car il obligerait le client à recréer une couverture pour de nombreux modèles de matériel et emplacements.
Croissance des centres de données hybrides et distribués
L'infrastructure hybride augmente le nombre d'emplacements où les organisations exploitent des serveurs physiques et des systèmes de stockage. Les modèles d'exploitation hybrides laissent les organisations responsables d'un mélange de ressources cloud et d'équipements physiques. L'adoption du cloud n'élimine pas le besoin de support matériel, car les entreprises conservent des équipements dans des centres de données, des sites de colocation et des installations en périphérie. Chaque nœud physique conservé finira par sortir de sa période de garantie initiale et nécessitera une décision de maintenance. Les parcs distribués peuvent également accroître le rôle du marché des services de support matériel pour serveurs et systèmes de stockage gérés grâce à des prestataires capables de stocker des pièces et de dépêcher des ingénieurs de terrain sur plusieurs sites. Le marché des services de support matériel pour serveurs et systèmes de stockage gérés bénéficie donc d'une conception hybride qui répartit la propriété du matériel sur une empreinte opérationnelle plus large.
Adoption croissante de la maintenance prédictive
La maintenance basée sur l'état remplace les calendriers de service basés sur le temps pour certaines parties de l'environnement de support des centres de données. Compass Datacenters et Schneider Electric ont signalé une réduction de 40 % des interventions de maintenance sur site et une réduction de 20 % des dépenses d'exploitation grâce à leur collaboration de maintenance pilotée par l'IA. Ces systèmes utilisent les signaux des équipements pour identifier les problèmes avant qu'ils ne deviennent des pannes nécessitant un remplacement urgent. Un article de conférence IEEE a rapporté une précision de 84,8 % pour prédire les défaillances de disques SSD 14 jours avant la panne sur plus de 5 millions de SSD d'entreprise. Une détection plus précoce aide le marché des services de support matériel pour serveurs et systèmes de stockage gérés en permettant aux prestataires de pré-positionner les pièces et de planifier les interventions avec moins de perturbations. Elle permet également aux acteurs du marché des services de support matériel pour serveurs et systèmes de stockage gérés de proposer des engagements de service basés sur la disponibilité et la prévention plutôt que sur la seule réponse aux pannes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions d'accès aux micrologiciels, à la sécurité et aux diagnostics | -1.2% | Mondial, plus prononcé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs spécialisés dans les systèmes patrimoniaux | -0.9% | Mondial, plus prononcé en Amérique du Nord et en Europe occidentale | Long terme (≥ 4 ans) |
| Fragmentation mondiale des normes de pièces détachées | -0.7% | Moyen-Orient, Afrique et Amérique du Sud | Moyen terme (2-4 ans) |
| Aversion au risque des clients pour les charges de travail critiques | -0.5% | Mondial, plus prononcé dans les secteurs BFSI et de la santé | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions d'accès aux micrologiciels, à la sécurité et aux diagnostics
Les contrôles des fabricants d'équipements d'origine sur les micrologiciels et les interfaces de gestion peuvent limiter l'accès aux diagnostics disponibles pour les mainteneurs indépendants. NVIDIA a identifié 18 vulnérabilités dans le micrologiciel du contrôleur de gestion de carte mère et a recommandé que ces interfaces soient isolées sur des réseaux de gestion dédiés avec des contrôles stricts des micrologiciels. Le verrouillage système iDRAC9 de Dell peut placer le micrologiciel et la configuration matérielle en état de lecture seule, y compris pour les utilisateurs disposant de droits d'administration, jusqu'à ce qu'une séquence autorisée désactive le verrou. Les contrôles de sécurité sont importants pour les clients, mais ils peuvent contraindre le marché des services de support matériel pour serveurs et systèmes de stockage gérés en réduisant les informations qu'un technicien tiers peut utiliser lors du diagnostic. Les prestataires peuvent avoir besoin d'investir dans des outils de télémétrie ou d'établir des procédures d'accès formelles avec les fabricants. Ces coûts peuvent être plus difficiles à absorber pour les opérateurs de taille moyenne, limitant leur capacité à prendre en charge des parcs de serveurs et de stockage complexes sur le marché des services de support matériel pour serveurs et systèmes de stockage gérés.
Pénurie d'ingénieurs spécialisés dans les systèmes patrimoniaux
La disponibilité d'ingénieurs familiarisés avec les anciennes plateformes de serveurs et de stockage se réduit à mesure que le personnel de terrain expérimenté approche de la retraite. Computer Weekly a rapporté que le secteur mondial des services de terrain pourrait perdre jusqu'à 40 % d'un effectif estimé à 20 millions de personnes au cours des 3 à 4 prochaines années, tandis que la moitié des opérations de services de terrain signalaient des pénuries de personnel. La maintenance des systèmes IBM i, des baies HPE et Dell de première génération et des équipements Sun SPARC requiert des connaissances opérationnelles que les nouveaux programmes techniques n'approfondissent pas toujours. J.D. Power a constaté que la formation et l'éducation des gestionnaires de systèmes constituaient un défi opérationnel majeur pour 34 % des répondants dans son étude 2025 sur la maintenance des serveurs au Japon. Un vivier de talents limité peut contraindre le marché des services de support matériel pour serveurs et systèmes de stockage gérés en augmentant les coûts de main-d'œuvre, en allongeant les délais de réponse et en limitant la couverture de service pour les équipements patrimoniaux. Le problème est le plus significatif là où les clients dépendent de matériel à longue durée de vie et nécessitent des ingénieurs capables de travailler en toute sécurité dans des environnements de production strictement contrôlés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les serveurs ancrent les revenus tandis que les systèmes de stockage mènent l'expansion
Les serveurs ont représenté 66,41 % de la part du marché des services de support matériel pour serveurs et systèmes de stockage gérés en 2026, reflétant le large parc installé d'équipements de calcul x86 dans les centres de données d'entreprise. Le segment génère un volume élevé d'activités de service car les environnements à forte intensité de calcul nécessitent un remplacement régulier de composants, des diagnostics et un support de terrain. Des chaînes d'approvisionnement matures en pièces détachées et en composants de remplacement peuvent réduire les coûts de livraison pour les prestataires de support. Les certifications d'ingénieurs existantes aident également les prestataires à servir les parcs de serveurs sur plusieurs sites. Le support des serveurs reste central au marché des services de support matériel pour serveurs et systèmes de stockage gérés car la plupart des clients maintiennent un large parc central même lorsqu'ils utilisent des services cloud pour certaines charges de travail.
Les systèmes de stockage devraient se développer à un CAGR de 10,04 % jusqu'en 2032, le rythme le plus rapide parmi les types d'équipements. La formation à l'IA générative, les archives d'imagerie clinique et les enregistrements de transactions financières augmentent l'importance opérationnelle des baies de stockage. Les organisations conservent souvent ces systèmes au-delà des périodes de support initiales lorsque la migration serait coûteuse ou opérationnellement difficile. La maintenance post-fin de service aide à préserver l'accès aux équipements tout en gérant le calendrier de renouvellement. Les prestataires capables de prendre en charge à la fois les serveurs et les systèmes de stockage peuvent réduire les exigences de coordination pour les clients disposant d'une infrastructure mixte. L'opportunité qui en résulte favorise les entreprises ayant accès à des ingénieurs de stockage qualifiés, des pièces testées et une connaissance pratique des configurations de baies complexes.


Par type de service : la maintenance domine tandis que les diagnostics à distance transforment la prestation
La maintenance et la réparation matérielle ont représenté 45,23 % des revenus de service en 2026, en faisant le principal point d'entrée pour de nombreuses relations clients. Ce service comprend les interventions de dépannage nécessaires pour maintenir les serveurs et les systèmes de stockage disponibles après l'expiration de la couverture du fabricant. Les clients apprécient un processus de réponse défini car les pannes imprévues peuvent interrompre les applications et les opérations internes. Les contrats de maintenance établissent également l'historique de service qui aide les prestataires à comprendre le matériel installé d'un client. La gestion des pièces détachées et de la logistique complète ces contrats en garantissant que les composants nécessaires peuvent atteindre le bon emplacement. Le support d'installation et de relocalisation ajoute un autre service pratique pour les organisations qui ajustent la disposition physique de leurs parcs technologiques.
Le support technique et les diagnostics à distance devraient se développer à un CAGR de 9,71 % jusqu'en 2032. La surveillance à distance peut identifier des conditions anormales des équipements avant qu'un technicien ne se déplace sur site. Schneider Electric indique que la maintenance basée sur l'état peut réduire les interventions sur site jusqu'à 40 %.[2] Moins de visites sur site inutiles peuvent réduire les coûts de prestation et aider les prestataires à concentrer les ingénieurs de terrain sur les incidents nécessitant une intervention physique. Une meilleure télémétrie peut également renforcer les engagements de niveau de service lorsque les clients ont besoin d'un diagnostic plus rapide sur des actifs largement distribués. Le secteur des services de support matériel pour serveurs et systèmes de stockage gérés évolue donc vers un modèle de service combinant des informations à distance avec des réparations ciblées sur site plutôt que de s'appuyer uniquement sur des visites planifiées.
Par taille d'organisation : les grandes entreprises dominent tandis que les PME ajoutent de la demande
Les grandes entreprises ont représenté 71,18 % des revenus de 2026 car elles exploitent d'importants parcs patrimoniaux sur plusieurs sites. Ces organisations peuvent négocier des contrats pluriannuels et multivendeurs avec des délais de réponse et des conditions de couverture définis. Leurs équipes d'achat ont également tendance à rechercher des arrangements de support consolidés qui s'alignent sur les cycles de planification annuels. Les grands contrats créent des revenus récurrents prévisibles pour les prestataires ayant une large portée géographique. Leur échelle opérationnelle peut justifier un inventaire de pièces dédié et des procédures de service sur mesure. La demande des grandes entreprises reste un moteur clé du marché des services de support matériel pour serveurs et systèmes de stockage gérés, car ces acheteurs nécessitent un support stable pour d'importants parcs de serveurs et de stockage.
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,35 % jusqu'en 2032. Les accords à tarification par abonnement peuvent réduire le coût initial qui maintenait auparavant les organisations plus petites liées aux contrats des fabricants d'équipements d'origine. Ces clients peuvent trouver difficile d'absorber les coûts post-garantie lorsque les budgets sont contraints. Les conceptions hybrides peuvent également les laisser avec des équipements sur site qui restent nécessaires pour des applications spécifiques, la résilience ou la gestion des données. Le support tiers offre à ces organisations un moyen de continuer à utiliser cet équipement sans s'engager dans un renouvellement complet immédiat. Les prestataires qui proposent une tarification claire, une couverture de réponse pratique et une administration contractuelle simple peuvent répondre à ce groupe de clients à mesure qu'il prend davantage conscience des alternatives disponibles.

Par secteur d'activité des utilisateurs finaux : l'informatique et les télécommunications dominent tandis que la santé gagne en importance
L'informatique et les télécommunications ont représenté 29,66 % des revenus des utilisateurs finaux en 2026, soutenues par une haute densité de serveurs et une infrastructure réseau à longue durée de vie. Les opérateurs de télécommunications et les opérateurs technologiques ont besoin d'un support stable pour les équipements qui sous-tendent l'activité 5G et d'autres plateformes de services. Les budgets de renouvellement du matériel ne progressent pas toujours au même rythme que l'expansion du réseau, ce qui peut prolonger la période d'utilisation des actifs installés. Ces clients exigent souvent des délais de réponse définis car les pannes de service affectent les clients professionnels et les opérations internes. L'intensité matérielle du secteur le maintient important pour le marché des services de support matériel pour serveurs et systèmes de stockage gérés. Ses exigences favorisent également les prestataires capables de maintenir la disponibilité des pièces et la couverture des interventions sur de nombreux sites.
La santé et les sciences de la vie devraient se développer à un CAGR de 9,11 % jusqu'en 2032. L'imagerie clinique, les dossiers de santé électroniques et les charges de travail de génomique continuent de s'appuyer sur une infrastructure dédiée de serveurs et de stockage. Les exigences de disponibilité et d'intégrité des données peuvent faire de la maintenance une dépense opérationnelle nécessaire plutôt qu'un achat discrétionnaire. Dell indique que 65 % de l'infrastructure de stockage dans les hôpitaux américains fonctionne sur du matériel Dell. Ce parc installé illustre le volume d'équipements qui passeront par les étapes de garantie et post-garantie au fil du temps. Les prestataires de support doivent répondre à des exigences exigeantes en matière de documentation, de sécurité et de réponse lorsqu'ils servent ce groupe de clients.
Analyse géographique
L'Amérique du Nord a représenté 38,14 % des revenus de 2026, en faisant le plus grand contributeur régional au marché des services de support matériel pour serveurs et systèmes de stockage gérés. La région présente une forte concentration de centres de données d'entreprise multivendeurs et une base établie d'acheteurs familiarisés avec les achats de maintenance tiers. Les États-Unis dominent la demande régionale car les organisations des services financiers, de la technologie, de la santé et du secteur public maintiennent d'importants parcs de serveurs et de stockage. Blackstone et Ares ont fourni 3,6 milliards USD de financement par dette privée pour la transaction entre Park Place Technologies et Service Express, ce qui reflétait l'intérêt des investisseurs pour l'ampleur du secteur. Le Canada constitue une base secondaire grâce aux parcs technologiques des services financiers et du secteur public. Le développement des centres de données nearshore au Mexique ajoute des équipements qui nécessiteront un support à mesure qu'ils dépasseront les périodes de garantie initiales.
L'Europe est le deuxième contributeur régional, avec l'Allemagne, le Royaume-Uni et la France fournissant une grande partie de la demande de la région. Les organisations des services financiers, de la fabrication et du secteur public s'appuient sur des arrangements de maintenance à long terme qui reflètent l'intérêt des investisseurs pour la scalabilité du secteur, garantissant un accès stable à une infrastructure établie. Le RGPD, la directive NIS2 et la loi européenne sur les données renforcent l'attention portée aux contrôles des données et peuvent soutenir la conservation des actifs sur site. Evernex a étendu sa couverture européenne par des acquisitions, notamment Ultra Support au Royaume-Uni, Comptest en Pologne, Integra en Europe du Nord, et Empowered et OrderWork au Royaume-Uni.[3] Ces mouvements ajoutent des capacités de service et d'infrastructure locales sur des marchés clés. L'Amérique du Sud reste une opportunité émergente, avec le Brésil et l'Argentine offrant des parcs installés en croissance qui pourraient nécessiter un support post-garantie.
L'Asie-Pacifique devrait se développer à un CAGR de 9,41 % jusqu'en 2032, le taux régional le plus rapide du marché des services de support matériel pour serveurs et systèmes de stockage gérés. Les programmes de centres de données en Chine augmentent les installations de serveurs, tandis que le secteur des services informatiques en Inde étend la demande de support au-delà des plus grandes villes. Le Japon accorde une grande importance à la sécurité et à la confiance opérationnelle lors du choix de partenaires de support. J.D. Power a rapporté que le renforcement de la sécurité était le principal défi des opérations informatiques pour 42 % des répondants dans son étude 2025 au Japon. Les secteurs des semi-conducteurs et de la fabrication en Corée du Sud maintiennent des environnements de serveurs denses avec des besoins de support récurrents. La Malaisie, l'Indonésie et le Vietnam attirent des investissements dans les centres de données qui peuvent élargir le futur parc d'équipements post-garantie. Le Moyen-Orient et l'Afrique sont des opportunités à un stade plus précoce, soutenues par les investissements dans les centres de données en Arabie saoudite et les activités des zones franches aux Émirats arabes unis.
Paysage concurrentiel
Concentration du Marché
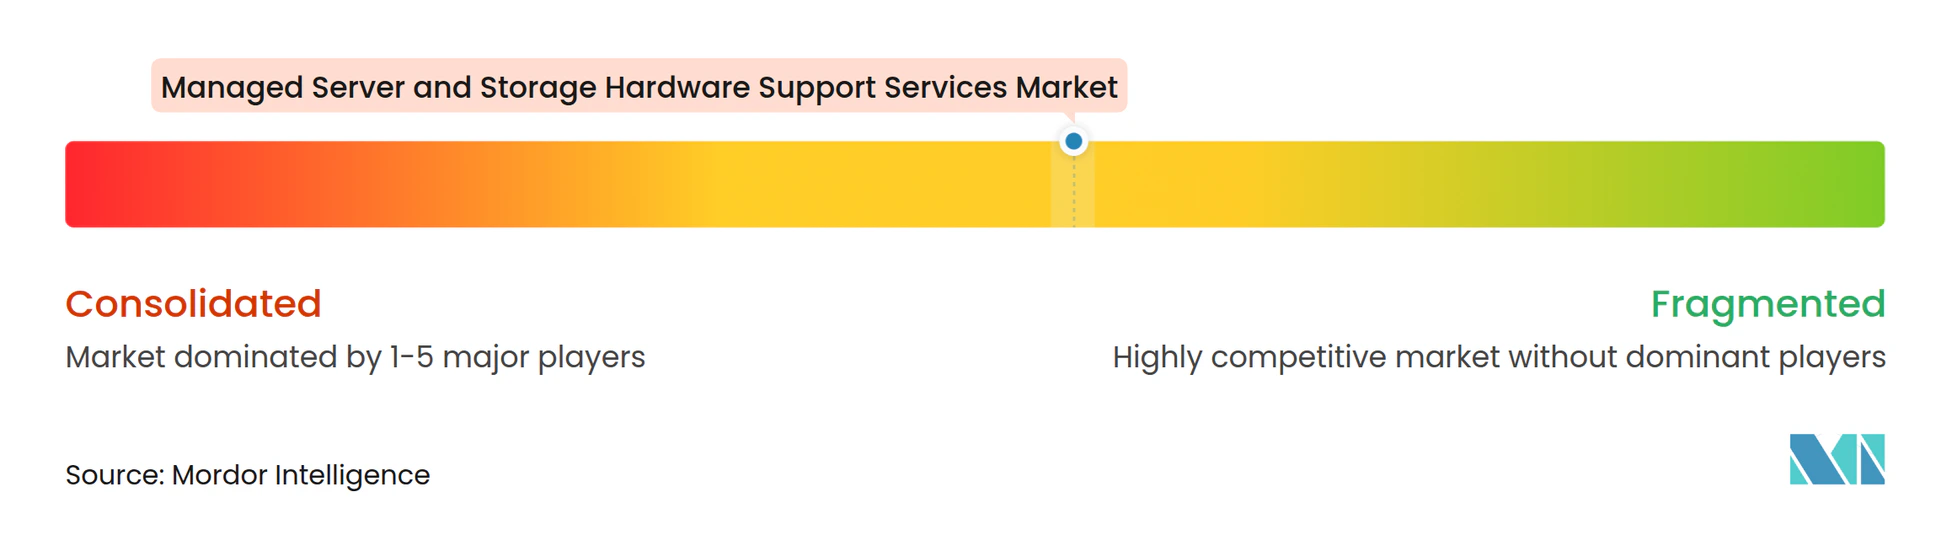
Le marché des services de support matériel pour serveurs et systèmes de stockage gérés est modérément concentré, avec de grands prestataires mondiaux opérant aux côtés de nombreux spécialistes régionaux. Les prestataires mondiaux se différencient par leur couverture géographique, leurs capacités de service multivendeurs, la disponibilité des pièces détachées et, de plus en plus, par des outils de diagnostic à distance. Les spécialistes régionaux se différencient par leur connaissance de modèles d'équipements spécifiques, leurs stocks locaux et leurs avantages en termes de délais de réponse. La structure concurrentielle évolue à mesure que les grands prestataires poursuivent des acquisitions pour développer des réseaux d'ingénierie de terrain et de logistique plus larges. Cette combinaison laisse aux clients le choix entre un grand prestataire capable de couvrir plusieurs pays et un opérateur spécialisé pouvant offrir une expertise locale approfondie.
Park Place Technologies a finalisé sa fusion avec Service Express en janvier 2026. L'entité combinée a déclaré 1,2 milliard USD de revenus annuels, 3 300 employés et plus de 25 000 clients dans 180 pays.[4] Son offre combinée comprend la maintenance matérielle, la maintenance des GPU, le support de refroidissement liquide et l'infrastructure gérée. Evernex a également poursuivi des acquisitions pour étendre sa présence au Maroc, en Pologne, au Royaume-Uni, en Europe du Nord, au Brésil et en Amérique du Nord. 3i Group a annoncé l'acquisition par Evernex d'Empowered et OrderWork en juin 2026, ajoutant des services de déploiement et la plateforme de gestion des services de terrain OrderWork. Le support des GPU reste un domaine de service émergent à mesure que les prestataires développent leurs capacités pour les nouvelles infrastructures.
La maintenance des GPU et le support de refroidissement liquide sont des domaines de concurrence importants à mesure que le matériel d'IA progresse dans son cycle de vie opérationnel. Peu de prestataires ont développé leurs capacités à la fois pour les nouveaux clusters GPU et les serveurs x86 traditionnels, créant un écart de service significatif. Smart 3rd Party, M Global Services, OSI Global IT, Basis Bay et TERiX continuent de se différencier en se spécialisant dans les équipements et en maintenant des stocks de pièces à orientation régionale. Les plateformes de maintenance prédictive constituent un autre domaine de différenciation car les prestataires peuvent utiliser la télémétrie des équipements pour prévoir les pannes et planifier le déploiement des pièces. Ces outils peuvent faire évoluer les contrats d'un simple modèle de réparation vers des engagements de service liés à la disponibilité et à la prévention. Le marché des services de support matériel pour serveurs et systèmes de stockage gérés reste ouvert aux spécialistes, mais la consolidation donne aux plus grands prestataires une portée plus large et des ressources plus importantes pour les capacités avancées.
Leaders du secteur des services de support matériel pour serveurs et systèmes de stockage gérés
-
Park Place Technologies, LLC
-
Evernex International SAS
-
CXtec, Inc.
-
Smart 3rd Party Ltd.
-
M Global Services Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Evernex ouvre un nouveau hub régional à Bogotá, en Colombie, centralisant les opérations pour la Colombie et les pays andins voisins, étendant son réseau de support informatique d'entreprise en Amérique du Sud.
- Juin 2026 : Evernex, soutenu par 3i Group, acquiert Empowered et OrderWork, deux sociétés britanniques de services de déploiement d'infrastructure informatique, ajoutant des capacités de déploiement à grande échelle et la plateforme propriétaire de gestion des services de terrain OrderWork à son activité de maintenance tiers.
- Juin 2026 : Evernex acquiert Maminfo, un spécialiste brésilien des services informatiques liés aux réseaux, renforçant sa présence en Amérique du Sud et élargissant les capacités de support géré dans le plus grand marché de la région.
- Janvier 2026 : Park Place Technologies finalise sa fusion avec Service Express, créant une entité générant 1,2 milliard USD de revenus avec 3 300 employés et plus de 25 000 clients dans 180 pays, la plus grande consolidation par fusion-acquisition dans le secteur de la maintenance matérielle tiers à ce jour.
Périmètre du rapport mondial sur le marché des services de support matériel pour serveurs et systèmes de stockage gérés
Le marché des services de support matériel pour serveurs et systèmes de stockage gérés comprend les services externalisés qui fournissent la maintenance, la réparation, le support technique, les diagnostics, la gestion des pièces détachées, la logistique, l'installation et la relocalisation pour l'infrastructure de serveurs et de stockage d'entreprise. Ces services visent à maximiser la disponibilité, à prolonger les cycles de vie du matériel, à améliorer les performances et à réduire les coûts de possession de l'infrastructure.
Le rapport sur le marché des services de support matériel pour serveurs et systèmes de stockage gérés est segmenté par type d'équipement (serveurs et systèmes de stockage), type de service (maintenance et réparation matérielle, support technique et diagnostics à distance, gestion des pièces détachées et de la logistique, support d'installation et de relocalisation, et autres types de services), taille d'organisation (grandes entreprises et petites et moyennes entreprises), secteur d'activité des utilisateurs finaux (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, informatique et télécommunications, fabrication industrielle, commerce de détail et commerce électronique, établissements d'enseignement et de recherche, et autres secteurs d'activité des utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Serveurs |
| Systèmes de stockage |
| Maintenance et réparation matérielle |
| Support technique et diagnostics à distance |
| Gestion des pièces détachées et de la logistique |
| Support d'installation et de relocalisation |
| Autres types de services |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Informatique et télécommunications |
| Fabrication industrielle |
| Commerce de détail et commerce électronique |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'activité des utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type d'équipement | Serveurs | |
| Systèmes de stockage | ||
| Par type de service | Maintenance et réparation matérielle | |
| Support technique et diagnostics à distance | ||
| Gestion des pièces détachées et de la logistique | ||
| Support d'installation et de relocalisation | ||
| Autres types de services | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par secteur d'activité des utilisateurs finaux | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Informatique et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et commerce électronique | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'activité des utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services de support matériel pour serveurs et systèmes de stockage gérés ?
Le marché devrait s'étendre de 15,77 milliards USD en 2026 et 17,08 milliards USD en 2027 à 25,74 milliards USD d'ici 2032, à un CAGR de 8,56 %.
Pourquoi les entreprises utilisent-elles la maintenance matérielle tiers ?
Les entreprises l'utilisent pour prolonger la durée de vie des équipements après l'expiration de la garantie initiale, consolider le support entre les marques de matériel et gérer les dépenses de maintenance.
Quel type d'équipement contribue le plus aux revenus ?
Les serveurs ont dominé les revenus par type d'équipement avec une part de 66,41 % en 2026, soutenus par le large parc installé d'infrastructure de calcul d'entreprise.
Quel service se développe le plus rapidement ?
Le support technique et les diagnostics à distance devraient se développer à un CAGR de 9,71 % jusqu'en 2032, la surveillance à distance réduisant les visites sur site inutiles.
Quel groupe d'utilisateurs finaux devrait se développer le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 9,11 % jusqu'en 2032, soutenues par l'imagerie clinique, les dossiers de santé et les charges de travail de génomique.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,41 % jusqu'en 2032, à mesure que le développement des centres de données et les déploiements de matériel hybride se poursuivent.