
Tamanho e Participação do Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.14 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.93 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.41 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
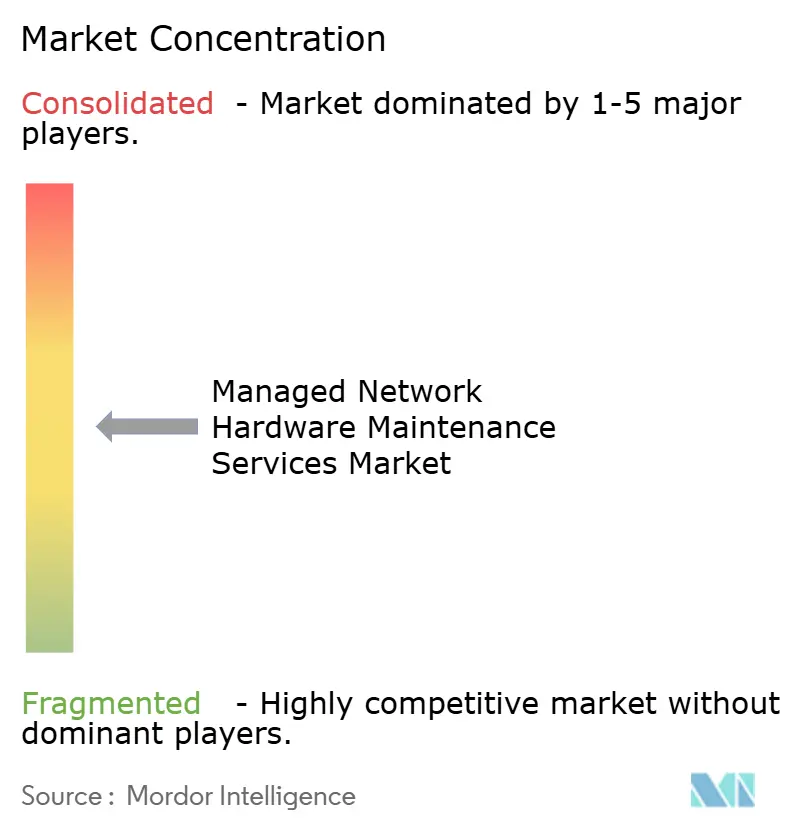
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede por Mordor Intelligence
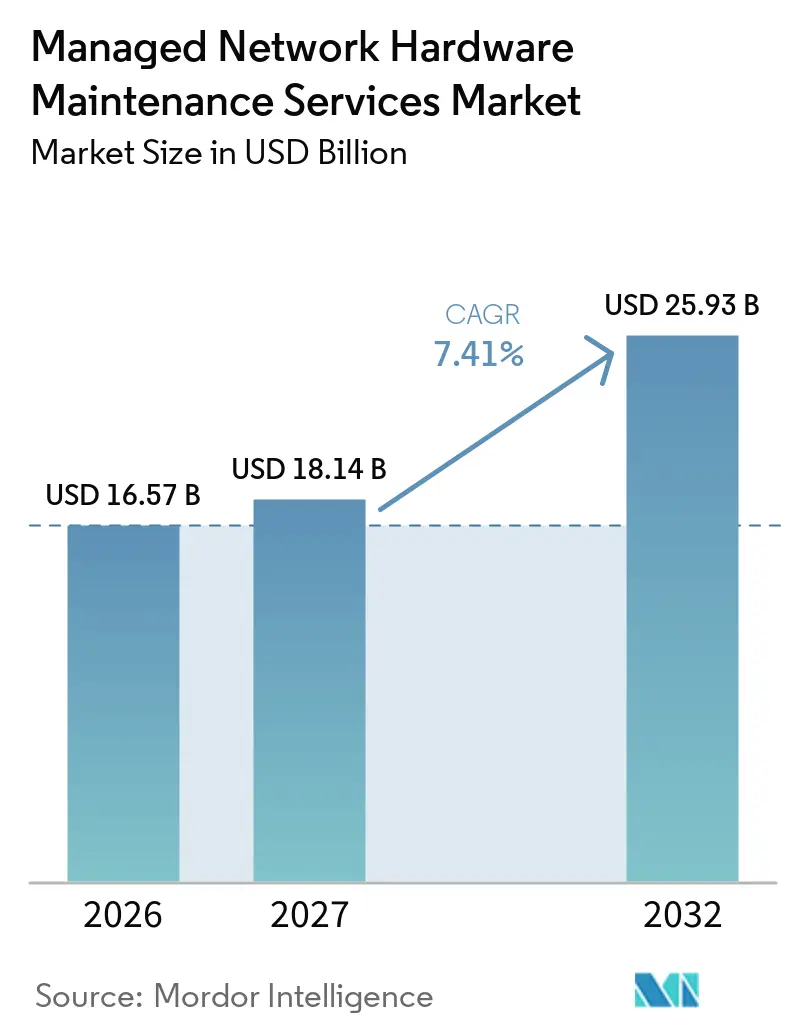
O tamanho do Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede está projetado para expandir de 16,57 bilhões de USD em 2026 e 18,14 bilhões de USD em 2027 para 25,93 bilhões de USD até 2032, registrando um CAGR de 7,41% entre 2027 e 2032. O mercado de serviços gerenciados de manutenção de hardware de rede está mudando à medida que as empresas substituem ciclos fixos de renovação OEM por acordos de serviço que cobrem equipamentos de vários fornecedores. O mercado de serviços gerenciados de manutenção de hardware de rede também reflete uma mudança mais ampla nos gastos com TI, em que as organizações separam o acesso essencial a software do suporte a equipamentos físicos confiáveis. Sistemas de nuvem, borda e híbridos aumentam o número de dispositivos que precisam de suporte e tornam o modelo de fornecedor único menos prático. As organizações também buscam reduzir os custos operacionais enquanto mantêm o hardware utilizável por períodos mais longos. As atualizações de infraestrutura de IA adicionam novo hardware enquanto as frotas de rede mais antigas permanecem essenciais para as operações diárias. Provedores que combinam suporte multifornecedor, monitoramento preditivo, planejamento sólido de peças de reposição e acordos de nível de serviço claros têm uma oportunidade mais ampla de atender a essa necessidade.
Principais Conclusões do Relatório
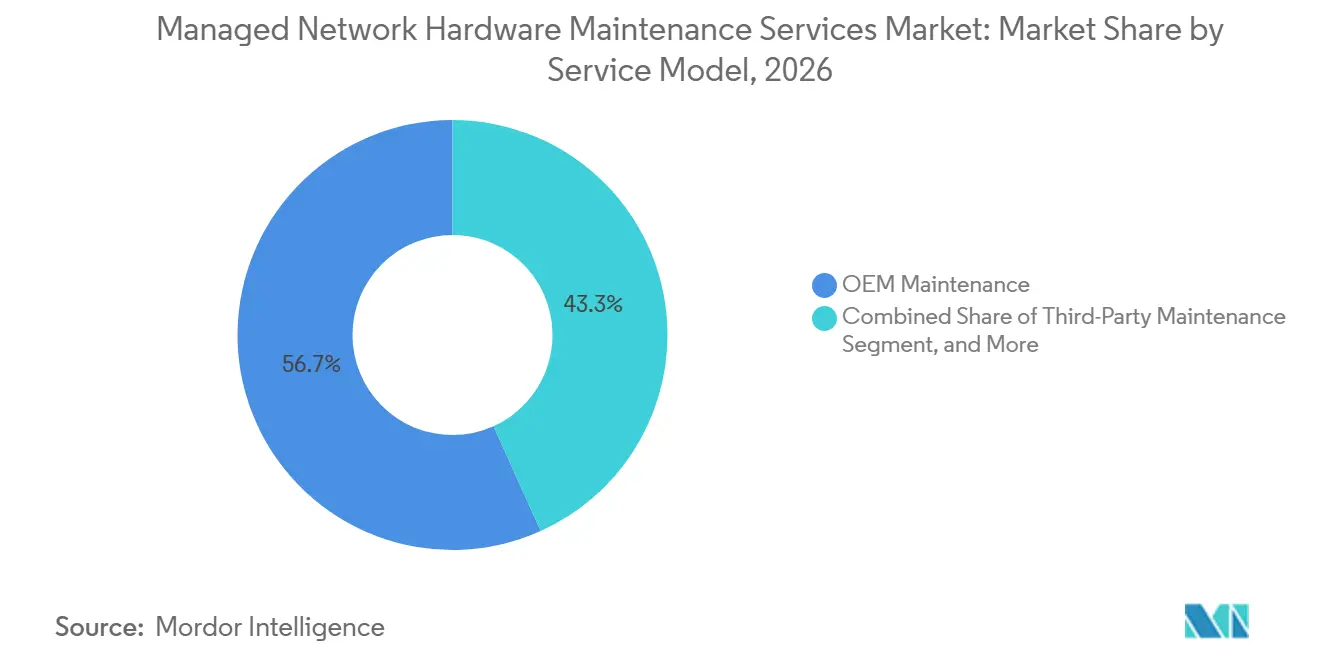
- Por modelo de serviço, a Manutenção OEM deteve 56,73% da participação de receita do mercado de serviços gerenciados de manutenção de hardware de rede em 2026, enquanto a Manutenção por Terceiros está projetada para expandir a um CAGR de 10,23% até 2032.
- Por tipo de serviço, os Serviços de Correção Emergencial e Substituição de Hardware representaram 41,57% do tamanho do mercado de serviços gerenciados de manutenção de hardware de rede em 2026, enquanto o Monitoramento Proativo, a Manutenção Preditiva e Preventiva estão projetados para expandir a um CAGR de 9,79% até 2032.
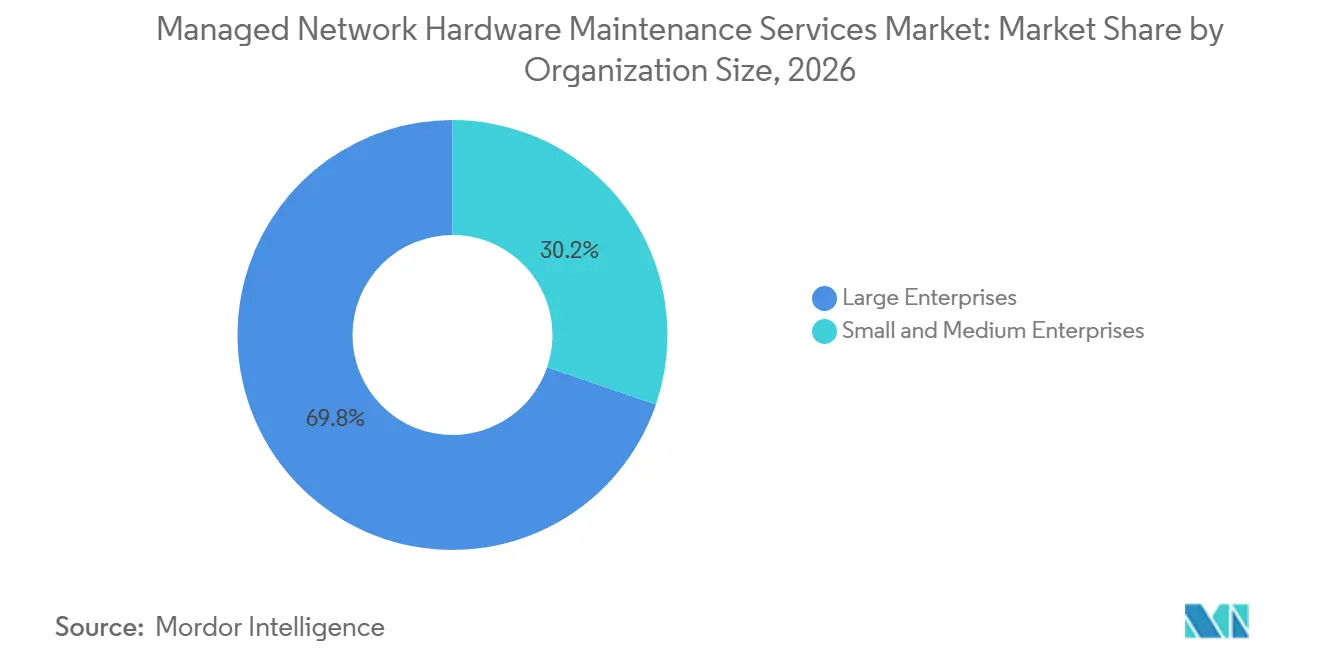
- Por porte organizacional, as Grandes Empresas detiveram 69,76% da receita do mercado de serviços gerenciados de manutenção de hardware de rede em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 10,43% até 2032.
- Por setor do usuário final, TI e Telecomunicações representaram 32,17% da receita em 2026, enquanto Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 9,29% até 2032.
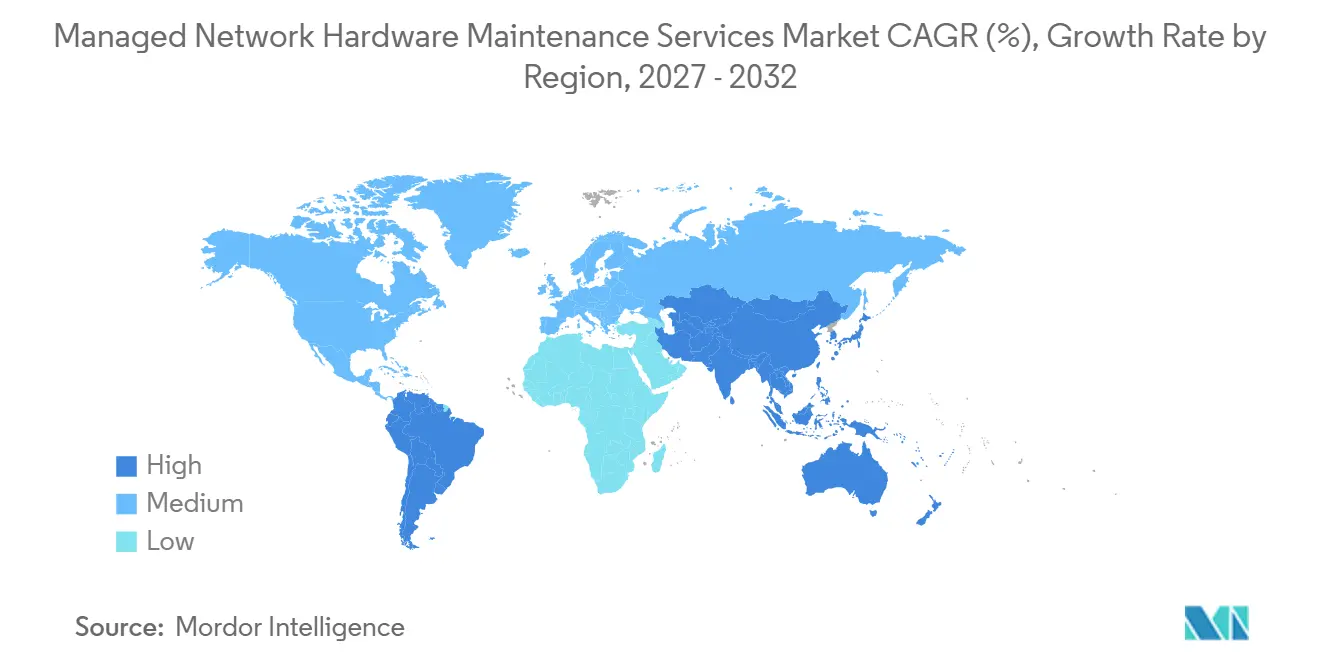
- Por geografia, a América do Norte deteve 35,43% da receita do mercado de serviços gerenciados de manutenção de hardware de rede em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 10,71% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Redes Multifornecedor e Demanda por Terceirização | +2.5% | Global, concentrado na América do Norte e Europa | Médio prazo (≤ 2 anos) |
| Expansão de Infraestrutura de TI em Nuvem, Borda e Híbrida | +2.0% | Global, com núcleo na Ásia-Pacífico e expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Otimização de Custos por meio da Extensão do Ciclo de Vida | +1.8% | Global, mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Base Instalada Crescente de Hardware de Rede em EOL e EOSL | +1.5% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ciclos de Atualização de Cargas de Trabalho de IA Criando Frotas Legadas Coexistentes | +0.9% | Núcleo na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Planejamento de Peças de Reposição Orientado por Telemetria para Ativos de Rede em Envelhecimento | +0.6% | Global, ganhos iniciais na América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Redes Multifornecedor Impulsionando a Terceirização em Escala
O mercado de serviços gerenciados de manutenção de hardware de rede se beneficia de redes mais complexas que combinam SD-WAN, redes sem fio de campus e comutação de data center em vários fornecedores. Esses sistemas exigem equipes de suporte capazes de diagnosticar problemas em diferentes ambientes de hardware e software. A Cisco relatou que 97% das organizações pesquisadas consideraram uma rede modernizada essencial para implantações de IA, IoT e nuvem, o que indica por que os requisitos de suporte de rede estão se ampliando. Um provedor de manutenção pode reduzir o número de contratos, contatos e caminhos de escalonamento que uma empresa precisa gerenciar. Isso é valioso para organizações com sites geograficamente distribuídos e equipamentos de diferentes gerações de OEM. A proposta de serviço, portanto, vai além da atividade de reparo para o gerenciamento coordenado de riscos e a continuidade operacional.
Expansão de Infraestrutura de TI em Nuvem, Borda e Híbrida
As implantações em nuvem, borda e híbridas expandem a base instalada que requer suporte no mercado de serviços gerenciados de manutenção de hardware de rede. A Cisco constatou que 71% das organizações pesquisadas afirmaram que seus data centers não conseguiam escalar cargas de trabalho de IA, enquanto 88% planejavam aumentar a capacidade para essas cargas de trabalho. Novos equipamentos de IA são frequentemente implantados ao lado de redes mais antigas de campus, filiais e data centers que ainda transportam tráfego de negócios. Isso cria um ambiente em que as equipes de manutenção precisam dar suporte tanto a equipamentos mais novos quanto a sistemas de longa data. Os sites de borda podem ser especialmente difíceis porque podem não ter equipe de TI residente. Contratos que combinam monitoramento remoto, resposta no local e disponibilidade de peças de reposição podem suprir essa lacuna operacional.
Otimização de Custos por meio da Extensão do Ciclo de Vida
O controle de custos sustenta a demanda no mercado de serviços gerenciados de manutenção de hardware de rede porque as empresas podem reter equipamentos confiáveis após o encerramento do suporte OEM. A Park Place Technologies afirma que a manutenção de rede por terceiros pode fornecer uma alternativa ao suporte OEM para ambientes de rede multifornecedor.[1] Essa abordagem pode deslocar a decisão de compra de uma data fixa de substituição para uma avaliação das condições do hardware, do risco operacional e do acesso ao software necessário. Pode ser relevante para organizações que precisam preservar capital para investimentos em nuvem, segurança ou IA. A abordagem também requer planejamento disciplinado de inventário e peças de reposição verificadas. Provedores que conseguem demonstrar compromissos claros de resposta e um processo documentado de fornecimento de componentes estão mais bem posicionados para conquistar contratos com foco em custo.
Base Instalada Crescente de Hardware de Rede em EOL e EOSL
Os marcos de fim de vida e fim de vida de serviço criam uma necessidade direta de cobertura de manutenção quando as empresas adiam a substituição de equipamentos. A Evernex expandiu o suporte em junho de 2026 para várias referências da Cisco e da HPE após seus períodos de suporte OEM, incluindo equipamentos Cisco ASA 5500, roteadores Cisco RV Series, componentes Cisco Nexus 9500 e sistemas HPE ProLiant ML30 G9. Esses anúncios mostram que os provedores de serviços preparam capacidade em torno de eventos conhecidos do ciclo de vida. Empresas com equipamentos estáveis podem usar esse suporte para evitar uma atualização forçada quando o hardware ainda é adequado para o uso. A decisão permanece mais difícil quando firmware, patches ou licenças de recursos estão vinculados a um acordo OEM. A demanda é, portanto, mais forte onde o valor operacional do equipamento supera o benefício da substituição imediata.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Bloqueio de Software, Licenciamento e Garantia OEM | -1.0% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Talentos em Engenharia de Redes Multifornecedor | -0.7% | Global, mais aguda na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Risco de Falsificação e Rastreabilidade em Peças de Reposição | -0.4% | Global, concentrado nos canais de aquisição da Ásia-Pacífico e do Oriente Médio e África | Médio prazo (2-4 anos) |
| Logística de Sites Remotos e Economia de SLA | -0.3% | Ásia-Pacífico e África, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Bloqueio de Software, Licenciamento e Garantia OEM
As práticas de licenciamento OEM restringem o mercado de serviços gerenciados de manutenção de hardware de rede porque algumas funções permanecem disponíveis apenas sob suporte autorizado pelo fornecedor. Patches de segurança, telemetria avançada, gerenciamento de políticas SD-WAN e outras capacidades definidas por software podem depender de cobertura OEM ativa. Isso limita a gama de dispositivos nos quais provedores terceirizados podem oferecer um serviço completo. A limitação é mais significativa para sistemas mais novos que possuem dependências de software ativas. Ela cria um ambiente de suporte em duas partes, onde a manutenção por terceiros é mais adequada para hardware estável, enquanto os contratos OEM permanecem necessários para equipamentos que precisam de acesso contínuo ao software do fornecedor. Acordos híbridos podem reduzir essa restrição ao separar os equipamentos que requerem cobertura OEM daqueles que não requerem.
Escassez de Talentos em Engenharia de Redes Multifornecedor
A escassez de engenheiros com habilidades multifornecedor pode limitar a capacidade de campo e a qualidade de resposta dos provedores de manutenção. O trabalho de suporte requer conhecimento de protocolos legados de roteamento e comutação, bem como de ferramentas atuais de automação, gerenciamento em nuvem e observabilidade. O problema pode ser mais grave quando os incidentes exigem trabalho no local em vários locais. Os provedores podem enfrentar custos de contratação mais elevados e tempos de restauração mais longos se profissionais experientes não estiverem disponíveis. Provedores menores podem estar mais expostos porque não conseguem distribuir os custos de mão de obra especializada em uma grande base de clientes. Essa restrição também fortalece o argumento para diagnósticos remotos e processos padronizados, mas não elimina a necessidade de engenheiros de campo qualificados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço:
Liderança OEM Continua ao Lado da Adoção por TerceirosA Manutenção OEM deteve 56,73% da participação de receita em 2026. As empresas frequentemente mantêm acordos OEM para sistemas que permanecem em um ciclo de vida de produto ativo. Isso é comum quando atualizações de firmware, patches de segurança e licenças de software estão incluídos no acordo de serviço. Organizações regulamentadas em serviços bancários, financeiros, seguros e saúde podem priorizar a responsabilidade clara do fornecedor para infraestrutura crítica de roteamento e comutação. O modelo OEM oferece uma rota de escalonamento definida quando uma falha de dispositivo está vinculada a funções de software ou hardware proprietárias.
A Manutenção por Terceiros está projetada para expandir a um CAGR de 10,23% até 2032. O tamanho do mercado de serviços gerenciados de manutenção de hardware de rede para esse modelo é sustentado por hardware pós-EOSL que permanece operacionalmente útil. As organizações podem usar cobertura de terceiros para equipamentos estáveis enquanto mantêm o suporte OEM apenas onde as dependências de software o exigem. Acordos híbridos e co-gerenciados permitem que as equipes de aquisição façam essa distinção no nível do ativo. As adições de 2026 da Evernex ao seu portfólio de cobertura mostram como os provedores alinham suas ofertas de suporte com os marcos de ciclo de vida que se aproximam. Essa estrutura pode equilibrar requisitos de conformidade, necessidades de tempo de atividade e disciplina de custo operacional.

Por Tipo de Serviço:
Correção Emergencial Permanece Central enquanto o Suporte Proativo se ExpandeOs Serviços de Correção Emergencial e Substituição de Hardware representaram 41,57% da participação de receita em 2026. A substituição física permanece necessária para redes amplamente distribuídas e para sites que precisam de um engenheiro para restaurar o serviço rapidamente. O segmento reflete a base histórica dos contratos de manutenção de rede. Também permanece importante para sites remotos onde falhas de equipamentos podem interromper as operações por longos períodos. Os clientes geralmente usam compromissos de tempo de resposta e disponibilidade de peças de reposição para avaliar esses serviços.
O Monitoramento Proativo, a Manutenção Preditiva e Preventiva estão projetados para expandir a um CAGR de 9,79% até 2032. Equipamentos com capacidade de telemetria podem fornecer informações de saúde e eventos por meio de dados de gerenciamento de rede. Os provedores podem usar essas informações para identificar padrões de falha e planejar peças antes que ocorra um incidente crítico. Pesquisas do IEEE examinaram abordagens que otimizam conjuntamente o agendamento de manutenção preditiva e as decisões sobre peças de reposição.[2] Esses serviços podem reduzir a dependência de trabalho reativo, embora exijam tratamento credível de dados e procedimentos operacionais estabelecidos. O gerenciamento de ciclo de vida, firmware e configuração também pode ser valioso onde os clientes precisam de governança consistente em vários ambientes de fornecedores.
Por Porte Organizacional:
Grandes Empresas Lideram enquanto as PMEs Expandem Mais RapidamenteAs Grandes Empresas detiveram 69,76% da receita em 2026. Essas organizações frequentemente operam parques de rede complexos em escritórios, data centers, filiais e locais industriais. Elas podem gerenciar vários acordos de nível de serviço em diferentes fornecedores e gerações de equipamentos. Os processos estabelecidos de seleção de fornecedores historicamente favoreceram o suporte OEM como medida de gestão de riscos. Sua escala também cria uma grande base instalada que requer planejamento de inventário, relatórios e caminhos de escalonamento definidos.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 10,43% até 2032. O mercado de serviços gerenciados de manutenção de hardware de rede oferece a essas organizações acesso a suporte especializado sem a necessidade de construir uma grande função de engenharia interna. A adoção de nuvem e os arranjos de trabalho remoto tornaram os ambientes de rede menores mais distribuídos e difíceis de gerenciar. Designs de contrato escaláveis podem trazer a manutenção por terceiros para dentro dos orçamentos de empresas de menor porte. O serviço pode incluir suporte de resposta, supervisão de configuração e planejamento de ciclo de vida. Isso torna o contrato uma forma prática de garantir habilidades que a organização pode não empregar internamente.
Por Setor do Usuário Final:
TI e Telecomunicações Lideram enquanto a Saúde AvançaTI e Telecomunicações detiveram 32,17% da receita em 2026. O setor depende de redes densas de comutação, roteamento e sistemas sem fio para fornecer serviços continuamente. As operadoras de telecomunicações enfrentam necessidades de manutenção à medida que equipamentos de transporte 5G mais novos passam pelos ciclos de garantia, enquanto ativos de núcleo mais antigos se aproximam das datas de EOSL. O tempo de inatividade pode ter consequências diretas para o serviço e para os clientes. Isso mantém os compromissos de resposta e os caminhos de escalonamento em vários níveis como elementos importantes no mercado de serviços gerenciados de manutenção de hardware de rede.
A América do Norte tem uma grande concentração de data centers corporativos e práticas de aquisição estabelecidas para manutenção por terceiros. Organizações de saúde, serviços financeiros e defesa frequentemente exigem padrões rigorosos de tempo de atividade e auditabilidade. Os Estados Unidos fornecem a maior parte da demanda regional porque possuem amplas implantações de equipamentos de rede da Cisco, Juniper e HPE. O Canadá adiciona demanda por meio de programas de serviços gerenciados do setor público, enquanto o México oferece uma oportunidade emergente ligada a redes de manufatura e logística.
Análise Geográfica
Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede na América do Norte
A América do Norte deteve 35,43% da participação na receita em 2026. A região possui uma grande concentração de data centers corporativos e práticas consolidadas de aquisição para manutenção por terceiros. Organizações de saúde, serviços financeiros e defesa frequentemente exigem padrões rigorosos de disponibilidade e auditabilidade. Os Estados Unidos respondem pela maior parte da demanda regional, devido à ampla implantação de equipamentos de rede da Cisco, Juniper e HPE. O Canadá acrescenta demanda por meio de programas de serviços gerenciados para o setor público, enquanto o México oferece uma oportunidade emergente vinculada a redes de manufatura e logística.
Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede na Ásia-Pacífico
A Ásia-Pacífico deve expandir-se a um CAGR de 10,71% até 2032. O tamanho do mercado de serviços gerenciados de manutenção de hardware de rede na região é sustentado pelo investimento em infraestrutura digital na China e na Índia, bem como pela atividade de data centers em Singapura, Japão e Coreia do Sul. As empresas estão cada vez mais conscientes do valor operacional da extensão do ciclo de vida à medida que os parques de rede se tornam maiores. Os programas digitais da Índia estão expandindo as implantações de hardware governamental e corporativo que, eventualmente, ultrapassarão a cobertura de garantia. A orientação sobre risco tecnológico de Singapura e a Lei de Proteção de Dados Pessoais Digitais de 2023 da Índia também reforçam a necessidade de gestão governada de infraestrutura.
Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede na EMEA e América do Sul
A Europa ocupa uma posição significativa em termos de receita, sustentada pela Alemanha, pelo Reino Unido e pela França. Parques de redes corporativas densas, obrigações do GDPR e prioridades de sustentabilidade incentivam serviços organizados de ciclo de vida. A recomendação L.1071 da União Internacional de Telecomunicações apoia o rastreamento do ciclo de vida de equipamentos digitais e está alinhada com o interesse em um uso mais prolongado do hardware.[3] A América do Sul, o Oriente Médio e a África permanecem regiões de menor penetração com demanda em desenvolvimento. O Brasil e os Emirados Árabes Unidos se beneficiam da atividade de serviços financeiros, agronegócio e data centers, enquanto a África do Sul, o Egito e a Nigéria apresentam demanda emergente de provedores de telecomunicações e instituições financeiras. A logística em locais remotos continua sendo uma limitação prática em partes da África, pois afeta os custos de serviço e os compromissos de tempo de resposta.
Cenário Competitivo
O mercado de serviços gerenciados de manutenção de hardware de rede é moderadamente fragmentado. Park Place Technologies, Evernex e Curvature têm posições estabelecidas em manutenção por terceiros e acordos de suporte híbrido. Cisco Systems, Dell Technologies, Hewlett-Packard Enterprise e IBM mantêm posições fortes em Manutenção OEM por meio de acordos integrados de hardware, software e serviços. Isso cria diferentes posições competitivas com base na necessidade do cliente por acesso a software, cobertura de campo e suporte multifornecedor. Os fornecedores competem em tempo de resposta, cobertura de equipamentos mais antigos, disponibilidade de peças de reposição e capacidade de gerenciar vários fornecedores sob um único contrato.
A consolidação aumentou a escala disponível para provedores independentes. A Park Place Technologies concluiu sua fusão com a Service Express em janeiro de 2026, criando uma empresa combinada com mais de 3.000 funcionários e 25.000 clientes na América do Norte, Europa, Ásia e América do Sul. A empresa também expandiu seus serviços de múltiplas nuvens por meio da aquisição da CSI em maio de 2025, adicionando capacidades de suporte para sistemas legados híbridos de múltiplas nuvens e IBM. A Evernex ampliou seu portfólio em torno de eventos conhecidos de EOSL da Cisco e da HPE, permitindo-lhe abordar clientes antes do encerramento do suporte OEM. Essas ações mostram que a cobertura geográfica, a capacidade de engenharia e o timing do ciclo de vida são ferramentas competitivas essenciais.
As plataformas de manutenção orientadas por telemetria são outra área de competição. A Park Place Technologies usa o ParkView Automated Support para identificar eventos de hardware e iniciar atividades de suporte, o que pode melhorar o tratamento de incidentes para equipamentos cobertos. Os provedores também buscam se diferenciar por meio de pontuação de saúde, governança de firmware e gerenciamento de inventário multifornecedor. A infraestrutura da era de IA cria demanda por suporte que cobre sistemas de rede de front-end mais antigos ao lado de novos tecidos de IA. As práticas de gestão de qualidade e rastreabilidade são importantes em licitações governamentais e de serviços financeiros, onde o controle de peças de reposição é examinado de perto. O licenciamento de software permanece uma vantagem para provedores alinhados com OEM em hardware mais novo. Os provedores independentes são mais fortes onde o hardware é estável, a vida útil do ativo pode ser estendida e os clientes precisam de suporte em vários fornecedores.
Líderes do Setor de Serviços Gerenciados de Manutenção de Hardware de Rede
-
Park Place Technologies
-
Service Express, Inc.
-
Cisco Systems, Inc.
-
DataSpan, Inc.
-
Evernex
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede Empresas cobertas neste relatório
- Park Place Technologies
- Evernex
- Service Express, Inc.
- Curvature, LLC
- Maintech, Inc.
- Capgemini SE
- Cisco Systems, Inc.
- DataSpan, Inc.
- Dell Technologies Inc.
- Fujitsu Limited
- HCL Technologies Limited
- Hewlett Packard Enterprise Company
- Hitachi, Ltd.
- Huawei Technologies Co., Ltd.
- International Business Machines Corporation
- Kyndryl, Inc.
- Lenovo Group Limited
- Nokia Corporation
- NTT Communications Corporation
- Schneider Electric SE
- Siemens AG
- Sify Technologies Limited
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede
- Outubro de 2026: A Evernex anunciou cobertura de manutenção por terceiros para switches Cisco Nexus 7000 Series antes de sua data de EOSL em 28 de fevereiro de 2027, permitindo que as empresas estendam o gerenciamento do ciclo de vida do hardware Nexus 7000 além do encerramento do suporte OEM. Esse desenvolvimento posiciona a Evernex para capturar um grupo significativo de clientes corporativos que enfrentam decisões de atualização forçada em implantações comprovadas do Nexus 7000.
- Junho de 2026: A Evernex expandiu seu portfólio de manutenção por terceiros para cobrir Appliances de Segurança Cisco ASA 5500, roteadores Cisco RV Series, linecards e módulos de fabric Cisco Nexus 9500, e HPE ProLiant ML30 G9, fornecendo às empresas uma alternativa de suporte pós-OEM antes dos marcos de EOSL.
- Janeiro de 2026: A Park Place Technologies concluiu sua fusão com a Service Express, criando uma empresa global de serviços de data center com mais de 3.000 funcionários e mais de 25.000 clientes na América do Norte, Europa, Ásia e América do Sul. A entidade combinada expandiu as capacidades em manutenção de GPU, resfriamento líquido e serviços de infraestrutura gerenciada.
- Maio de 2025: A Park Place Technologies adquiriu a CSI Ltd., um provedor de serviços gerenciados de TI com sede no Reino Unido, especializado em soluções híbridas de múltiplas nuvens para sistemas legados IBM. A aquisição expandiu a presença europeia da Park Place e adicionou capacidade de gerenciamento de infraestrutura legada IBM.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede
Um serviço gerenciado de manutenção de hardware de rede refere-se a um acordo de longo prazo baseado em assinatura que delega a vigilância, otimização, manutenção e reparo da arquitetura física de rede a um provedor terceirizado especializado, como um Provedor de Serviços Gerenciados (MSP) ou um Provedor de Serviços de Rede Gerenciados (MNSP).
O Relatório do Mercado de Serviços Gerenciados de Manutenção de Hardware de Rede é Segmentado por Modelo de Serviço (Manutenção OEM, Manutenção por Terceiros e Manutenção Híbrida / Co-Gerenciada), Tipos de Serviço (Serviços de Correção Emergencial e Substituição de Hardware, Monitoramento Proativo, Manutenção Preditiva e Preventiva, Gerenciamento de Ciclo de Vida, Firmware e Configuração, e Outros Tipos de Serviço), Porte Organizacional (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros [BFSI], Saúde e Ciências da Vida, Governo e Setor Público, Manufatura e Industrial, Varejo e Comércio Eletrônico, e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Manutenção OEM |
| Manutenção por Terceiros |
| Manutenção Híbrida / Co-Gerenciada |
| Serviços de Correção Emergencial e Substituição de Hardware |
| Monitoramento Proativo, Manutenção Preditiva e Preventiva |
| Gerenciamento de Ciclo de Vida, Firmware e Configuração |
| Outros Tipos de Serviço |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura e Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Modelo de Serviço | Manutenção OEM | |
| Manutenção por Terceiros | ||
| Manutenção Híbrida / Co-Gerenciada | ||
| Por Tipo de Serviço | Serviços de Correção Emergencial e Substituição de Hardware | |
| Monitoramento Proativo, Manutenção Preditiva e Preventiva | ||
| Gerenciamento de Ciclo de Vida, Firmware e Configuração | ||
| Outros Tipos de Serviço | ||
| Por Porte Organizacional | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura e Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de manutenção de hardware de rede?
O mercado de serviços gerenciados de manutenção de hardware de rede está projetado para expandir de 16,57 bilhões de USD em 2026 e 18,14 bilhões de USD em 2027 para 25,93 bilhões de USD até 2032, a um CAGR de 7,41%.
Por que as empresas estão usando manutenção de hardware de rede por terceiros?
As empresas usam manutenção de hardware de rede por terceiros para reter equipamentos confiáveis pós-EOSL, coordenar ambientes multifornecedor e controlar os custos operacionais sem enfraquecer os compromissos de tempo de atividade.
Qual modelo de serviço lidera os serviços gerenciados de manutenção de hardware de rede?
A Manutenção OEM liderou com 56,73% de participação de receita em 2026, enquanto a Manutenção por Terceiros está projetada para expandir a um CAGR de 10,23% até 2032. O suporte OEM permanece importante para sistemas que dependem de acesso a software controlado pelo fornecedor, lançamentos de firmware ou patches de segurança.
Qual tipo de serviço está se expandindo mais rapidamente no suporte a hardware de rede?
O Monitoramento Proativo, a Manutenção Preditiva e Preventiva estão projetados para expandir a um CAGR de 9,79% até 2032 à medida que o uso de telemetria aumenta.
Qual setor do usuário final deve se expandir mais rapidamente?
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 9,29% até 2032, sustentada por sistemas clínicos conectados e requisitos rigorosos de continuidade de rede.
Qual região deve se expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 10,71% até 2032, sustentada por investimentos em infraestrutura digital e atividade crescente de data centers.