
Tamaño y Participación del Mercado de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
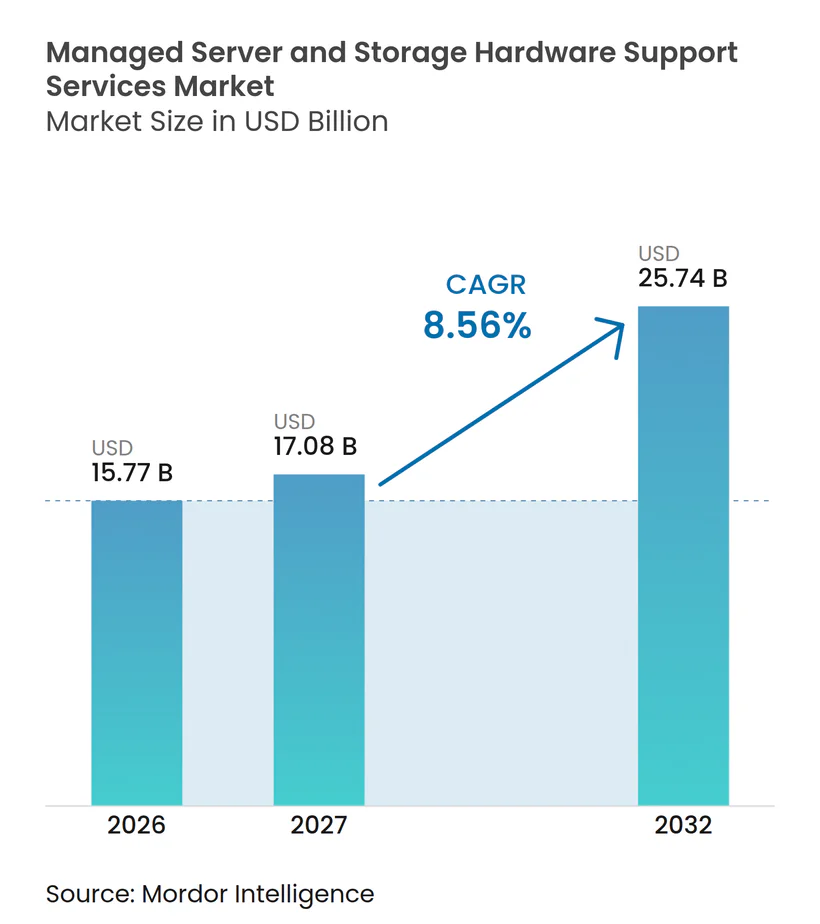
| Tamaño del Mercado (2027) | 17.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 25.74 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados por Mordor Intelligence
Se proyecta que el tamaño del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados se expanda de 15,77 mil millones de USD en 2026 a 17,08 mil millones de USD en 2027, y a 25,74 mil millones de USD para 2032, registrando un CAGR del 8,56% entre 2027 y 2032. Los compradores empresariales están extendiendo el uso de activos de servidores y almacenamiento más allá de las fechas de fin de vida útil del servicio del fabricante de equipos originales, lo que redirige los presupuestos de renovación hacia otras prioridades de TI. Este cambio respalda los contratos de mantenimiento de terceros que pueden cubrir múltiples marcas de hardware bajo un único acuerdo y reducir los costos de mantenimiento posteriores a la garantía. El mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados también está siendo reformado por los parques de centros de datos distribuidos, donde más hardware local y de borde requiere soporte una vez que finaliza la cobertura de garantía. Los proveedores están mejorando los diagnósticos remotos, el mantenimiento predictivo, el servicio de GPU y las capacidades de enfriamiento líquido para abordar los parques de hardware cambiantes. Los requisitos regulatorios de seguridad de datos, residencia de datos y tiempo de actividad también alientan a las organizaciones a retener infraestructura local controlada y mantener acuerdos de soporte documentados.
Conclusiones Clave del Informe
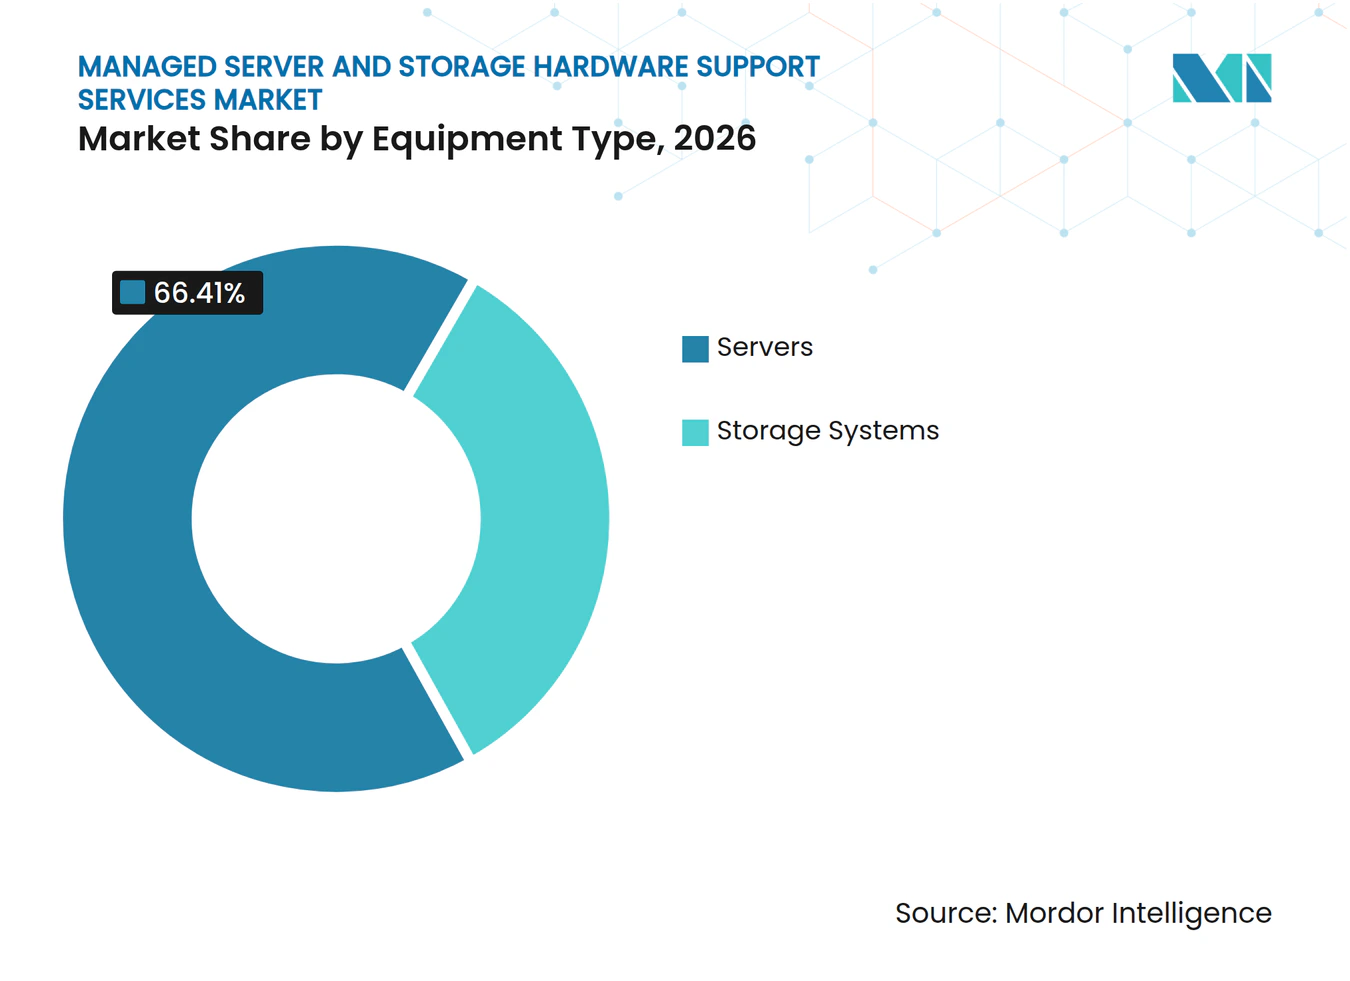
- Por tipo de equipo, los servidores lideraron con el 66,41% de la participación en los ingresos del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en 2026, mientras que se proyecta que los sistemas de almacenamiento se expandan a un CAGR del 10,04% hasta 2032.
- Por tipo de servicio, el mantenimiento y la reparación de hardware representaron el 45,23% de la participación en los ingresos del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en 2026, mientras que se proyecta que el soporte técnico y los diagnósticos remotos se expandan a un CAGR del 9,71% hasta 2032.
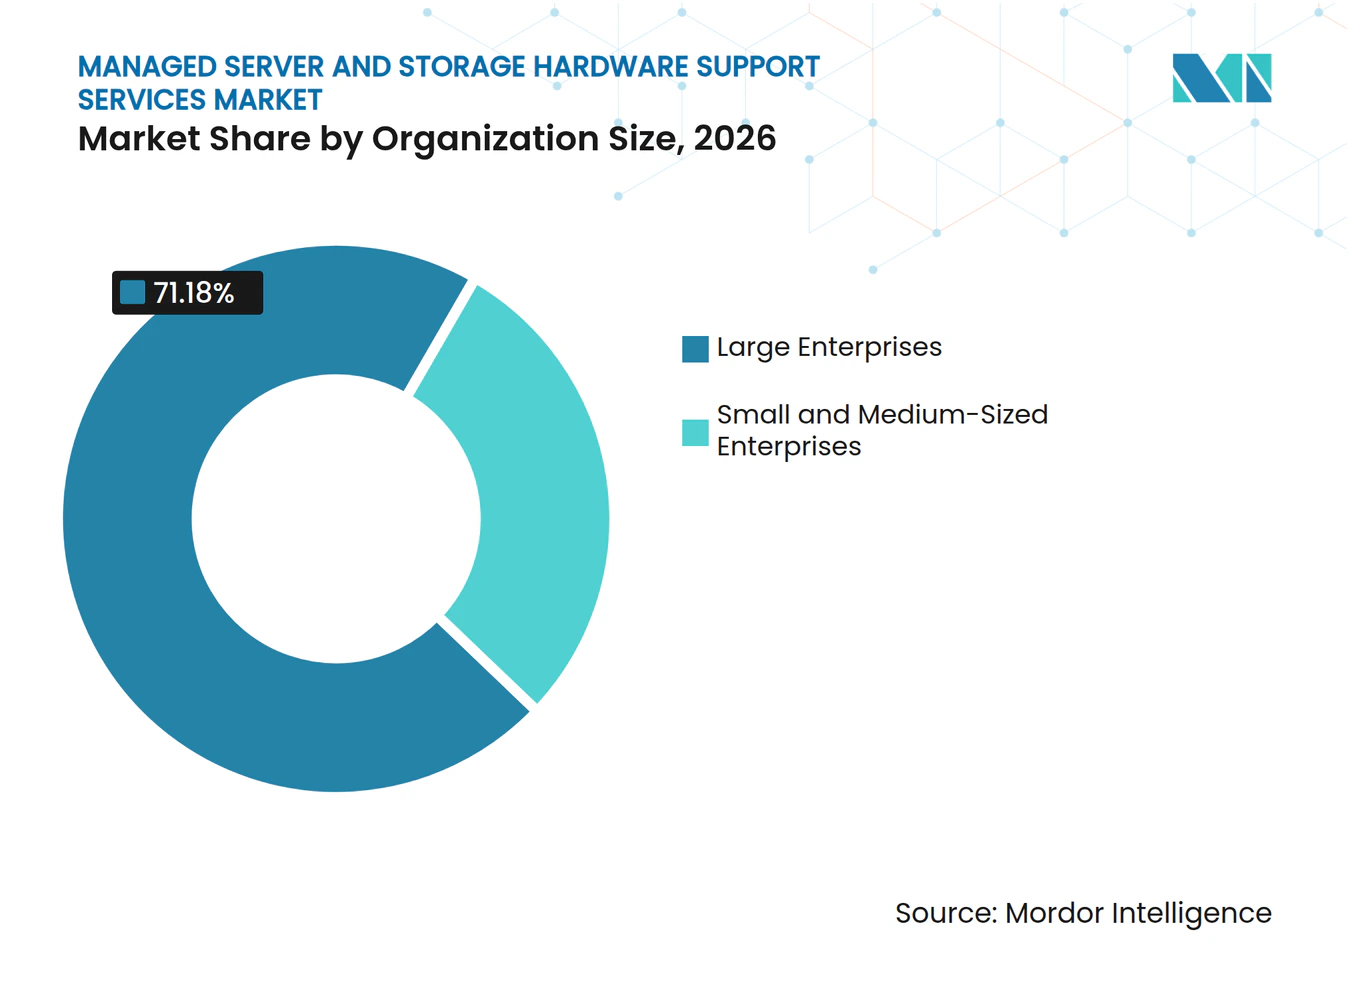
- Por tamaño de organización, las grandes empresas representaron el 71,18% de la participación en los ingresos del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 10,35% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 29,66% de la participación en los ingresos del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en 2026, mientras que se proyecta que salud y ciencias de la vida se expandan a un CAGR del 9,11% hasta 2032.
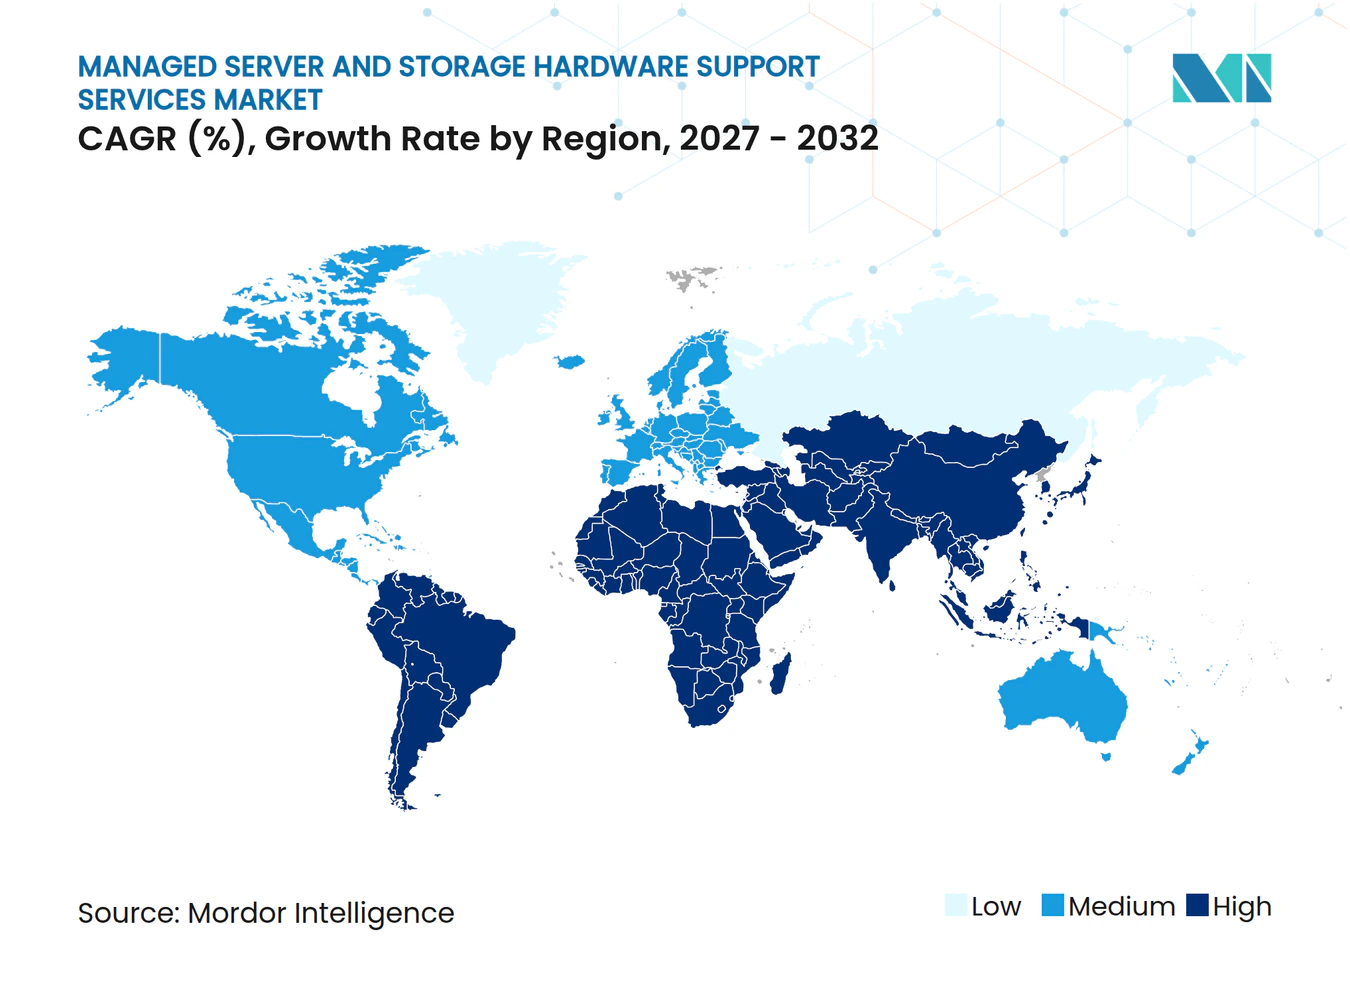
- Por geografía, América del Norte representó el 38,14% del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 9,41% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Extensión de los Ciclos de Vida del Hardware Empresarial | +2.5% | Global, mayor concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Demanda de Contratos de Soporte Multifabricante | +1.8% | Global, más aguda en América del Norte y el núcleo de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento de Centros de Datos Híbridos y Distribuidos | +1.4% | Global, Asia-Pacífico y América del Norte a la cabeza | Largo plazo (≥ 4 años) |
| Creciente Adopción del Mantenimiento Predictivo | +1.0% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los Parques de Infraestructura Post-Fin de Vida Útil del Servicio | +0.8% | Global, concentrado en América del Sur y Oriente Medio | Largo plazo (≥ 4 años) |
| Creciente Localización de Repuestos e Ingeniería de Campo | +0.5% | Núcleo de Asia-Pacífico, con expansión hacia Oriente Medio y África | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Extensión de los Ciclos de Vida del Hardware Empresarial
Los equipos de TI empresariales están aplazando las renovaciones de servidores y almacenamiento a medida que los costos de los equipos, las restricciones de suministro y la incertidumbre arancelaria afectan las decisiones de adquisición. Las extensiones de soporte ofrecen a los compradores una razón práctica para retener equipos en funcionamiento más allá de su período de soporte original, lo que fortalece el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados. Trifecta Networks informó que la volatilidad de precios y las condiciones de suministro inciertas estaban llevando a las empresas a preferir las extensiones de soporte sobre los nuevos compromisos de hardware plurianuales. Los períodos de uso más prolongados aumentan el papel del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en la preservación de la continuidad operativa de la infraestructura envejecida. También crean relaciones contractuales recurrentes porque cada renovación aplazada puede hacer que la planificación de reemplazos dependa cada vez más del proveedor de soporte que ya gestiona la base instalada.
Demanda de Contratos de Soporte Multifabricante
Los centros de datos empresariales utilizan habitualmente servidores, matrices de almacenamiento y equipos de red de varios fabricantes, lo que dificulta la coordinación de acuerdos de soporte separados. IBM describe el soporte multifabricante como un único punto de contacto que puede simplificar la coordinación entre el hardware soportado.[1] Un acuerdo unificado puede reducir el riesgo de que los equipos queden entre diferentes fechas de renovación o responsabilidades de servicio. Procurri explica que el soporte co-término alinea los equipos con diferentes fechas de fin de vida útil del servicio en un único punto de renovación. Esta estructura mejora la visibilidad de adquisiciones y respalda el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados al ofrecer a los compradores ciclos de planificación más consistentes. Para el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados, un acuerdo multifabricante sincronizado también hace que el cambio de proveedor sea más disruptivo, ya que requeriría que el cliente recree la cobertura en muchos modelos de hardware y ubicaciones.
Crecimiento de Centros de Datos Híbridos y Distribuidos
La infraestructura híbrida está ampliando el número de ubicaciones donde las organizaciones operan servidores físicos y sistemas de almacenamiento. Los modelos operativos híbridos dejan a las organizaciones responsables de una combinación de recursos en la nube y equipos físicos. La adopción de la nube no elimina la necesidad de soporte de hardware, ya que las empresas retienen equipos en centros de datos, sitios de coubicación e instalaciones de borde. Cada nodo físico retenido eventualmente saldrá de su período de garantía original y requerirá una decisión de mantenimiento. Los parques distribuidos también pueden aumentar el papel del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados a través de proveedores que pueden almacenar piezas y enviar ingenieros de campo a múltiples ubicaciones. El mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados se beneficia, por tanto, cuando un diseño híbrido distribuye la propiedad del hardware en una huella operativa más amplia.
Creciente Adopción del Mantenimiento Predictivo
El mantenimiento basado en condiciones está reemplazando los programas de servicio basados en el tiempo para partes del entorno de soporte del centro de datos. Compass Datacenters y Schneider Electric informaron una reducción del 40% en las intervenciones de mantenimiento in situ y una reducción del 20% en los gastos operativos gracias a su colaboración de mantenimiento impulsada por IA. Estos sistemas utilizan señales de los equipos para identificar problemas antes de que se conviertan en fallos que requieran un reemplazo urgente. Un artículo de conferencia del IEEE informó una precisión del 84,8% para predecir fallos en unidades de estado sólido 14 días antes del fallo en más de 5 millones de SSD empresariales. La detección temprana ayuda al mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados al permitir a los proveedores preposicionar piezas y programar intervenciones con menos interrupciones. También permite a los participantes del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados ofrecer compromisos de servicio basados en la disponibilidad y la prevención, en lugar de basarse únicamente en la respuesta ante averías.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Acceso a Firmware, Seguridad y Diagnósticos | -1.2% | Global, más aguda en América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Ingenieros Especializados en Sistemas Heredados | -0.9% | Global, más aguda en América del Norte y Europa Occidental | Largo plazo (≥ 4 años) |
| Estándares Fragmentados de Repuestos a Nivel Global | -0.7% | Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Aversión al Riesgo de los Clientes para Cargas de Trabajo de Misión Crítica | -0.5% | Global, más pronunciada en BFSI y salud | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Acceso a Firmware, Seguridad y Diagnósticos
Los controles del fabricante de equipos originales sobre el firmware y las interfaces de gestión pueden limitar el acceso de diagnóstico disponible para los mantenedores independientes. NVIDIA identificó 18 vulnerabilidades en el firmware del controlador de gestión de placa base y recomendó que estas interfaces se aíslen en redes de gestión dedicadas con controles estrictos de firmware. El Bloqueo del Sistema iDRAC9 de Dell puede colocar el firmware y la configuración de hardware en un estado de solo lectura, incluso para usuarios con credenciales administrativas, hasta que una secuencia autorizada desactive el bloqueo. Los controles de seguridad son importantes para los clientes, pero pueden restringir el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados al reducir la información que un técnico externo puede utilizar durante el diagnóstico. Los proveedores pueden necesitar invertir en herramientas de telemetría o establecer procedimientos de acceso formales con los fabricantes. Estos costos pueden ser más difíciles de absorber para los operadores medianos, limitando su capacidad para dar soporte a parques complejos de servidores y almacenamiento en el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados.
Escasez de Ingenieros Especializados en Sistemas Heredados
La disponibilidad de ingenieros familiarizados con plataformas de servidores y almacenamiento más antiguas se está reduciendo a medida que el personal de campo experimentado se acerca a la jubilación. Computer Weekly informó que el sector global de servicios de campo podría perder hasta el 40% de un estimado de 20 millones de personal en los siguientes 3-4 años, mientras que la mitad de las operaciones de servicios de campo reportaron escasez de personal. El mantenimiento de sistemas IBM i, matrices de primera generación de HPE y Dell, y equipos Sun SPARC requiere conocimientos operativos que los programas técnicos más recientes no siempre enfatizan. J.D. Power encontró que la capacitación y educación de los gestores de sistemas era el principal desafío operativo para el 34% de los encuestados en su estudio de mantenimiento de servidores en Japón de 2025. Una escasa cantera de talento puede restringir el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados al elevar los costos laborales, alargar los tiempos de respuesta y limitar la cobertura de servicio para equipos heredados. El problema es más relevante donde los clientes dependen de hardware de larga duración y requieren ingenieros que puedan trabajar de forma segura en entornos de producción estrictamente controlados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: Los Servidores Anclan los Ingresos Mientras los Sistemas de Almacenamiento Lideran la Expansión
Los servidores representaron el 66,41% de la participación del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados en 2026, lo que refleja la amplia base instalada de equipos de cómputo x86 en los centros de datos empresariales. El segmento genera un alto volumen de actividad de servicio porque los entornos de uso intensivo de cómputo requieren reemplazo regular de componentes, diagnósticos y soporte de campo. Las cadenas de suministro maduras de repuestos y componentes de reemplazo pueden reducir los costos de entrega para los proveedores de soporte. Las certificaciones de ingenieros existentes también ayudan a los proveedores a dar servicio a parques de servidores en múltiples ubicaciones. El soporte de servidores sigue siendo central para el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados porque la mayoría de los clientes mantienen una gran flota central incluso cuando utilizan servicios en la nube para cargas de trabajo seleccionadas.
Se proyecta que los sistemas de almacenamiento se expandan a un CAGR del 10,04% hasta 2032, el ritmo más rápido entre los tipos de equipos. El entrenamiento de IA generativa, los archivos de imágenes clínicas y los registros de transacciones financieras están aumentando la importancia operativa de las matrices de almacenamiento. Las organizaciones a menudo retienen estos sistemas más allá de los períodos de soporte originales cuando la migración sería costosa u operativamente difícil. El mantenimiento posterior al fin de vida útil del servicio ayuda a preservar el acceso a los equipos mientras se gestiona el momento de la renovación. Los proveedores que pueden dar soporte tanto a servidores como a equipos de almacenamiento pueden reducir las demandas de coordinación para los clientes con infraestructura mixta. La oportunidad resultante favorece a las empresas con acceso a ingenieros de almacenamiento calificados, piezas probadas y conocimiento práctico de configuraciones de matrices complejas.


Por Tipo de Servicio: El Mantenimiento Lidera Mientras los Diagnósticos Remotos Transforman la Prestación
El mantenimiento y la reparación de hardware representaron el 45,23% de los ingresos por servicios en 2026, convirtiéndolo en el principal punto de entrada para muchas relaciones con clientes. Este servicio incluye el trabajo de reparación ante averías necesario para mantener disponibles los servidores y sistemas de almacenamiento una vez que finaliza la cobertura del fabricante. Los clientes valoran un proceso de respuesta definido porque las interrupciones no planificadas pueden afectar las aplicaciones y las operaciones internas. Los acuerdos de mantenimiento también establecen el historial de servicio que ayuda a los proveedores a comprender el hardware instalado de un cliente. La gestión de repuestos y logística complementa estos contratos al garantizar que los componentes necesarios puedan llegar a la ubicación correcta. El soporte de instalación y reubicación añade otro servicio práctico para las organizaciones que ajustan la distribución física de sus parques tecnológicos.
Se proyecta que el soporte técnico y los diagnósticos remotos se expandan a un CAGR del 9,71% hasta 2032. La monitorización remota puede identificar condiciones anormales de los equipos antes de que un técnico se desplace a un sitio. Schneider Electric informa que el mantenimiento basado en condiciones puede reducir las intervenciones in situ hasta en un 40%.[2] Menos visitas innecesarias al sitio pueden reducir los costos de prestación y ayudar a los proveedores a concentrar a los ingenieros de campo en los incidentes que requieren acción física. Una mejor telemetría también puede fortalecer los compromisos de nivel de servicio cuando los clientes necesitan un diagnóstico más rápido en activos ampliamente distribuidos. La industria de servicios de soporte de hardware para servidores y almacenamiento gestionados se está moviendo, por tanto, hacia un modelo de servicio que combina información remota con reparación in situ específica, en lugar de depender únicamente de visitas programadas.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las PYME Añaden Demanda
Las grandes empresas representaron el 71,18% de los ingresos de 2026 porque operan importantes parques heredados en múltiples sitios. Estas organizaciones pueden negociar contratos plurianuales y multifabricante con tiempos de respuesta y condiciones de cobertura definidos. Sus equipos de adquisiciones también tienden a buscar acuerdos de soporte consolidados que se alineen con los ciclos de planificación anual. Los contratos de gran envergadura crean ingresos recurrentes predecibles para los proveedores con amplia cobertura geográfica. Su escala operativa puede justificar inventarios de piezas dedicados y procedimientos de servicio personalizados. La demanda de las grandes empresas sigue siendo un impulsor clave del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados, ya que estos compradores requieren soporte estable para extensas flotas de servidores y almacenamiento.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 10,35% hasta 2032. Los acuerdos con precios de suscripción pueden reducir el costo inicial que anteriormente mantenía a las organizaciones más pequeñas vinculadas a los contratos del fabricante de equipos originales. Estos clientes pueden encontrar difícil absorber los costos posteriores a la garantía cuando los presupuestos son limitados. Los diseños híbridos también pueden dejarlos con equipos locales que siguen siendo necesarios para aplicaciones específicas, resiliencia o manejo de datos. El soporte de terceros ofrece a estas organizaciones una forma de continuar usando ese equipo sin comprometerse a una renovación completa inmediata. Los proveedores que ofrecen precios claros, cobertura de respuesta práctica y administración de contratos sencilla pueden atender a este grupo de clientes a medida que se vuelve más consciente de las alternativas disponibles.

Por Industria de Usuario Final: TI y Telecomunicaciones Lideran Mientras la Salud Gana Importancia
TI y telecomunicaciones representaron el 29,66% de los ingresos de usuarios finales en 2026, respaldados por la alta densidad de servidores y la infraestructura de red de larga duración. Los operadores de telecomunicaciones y tecnología necesitan soporte estable para los equipos que sustentan la actividad 5G y otras plataformas de servicios. Los presupuestos de renovación de hardware no siempre avanzan al mismo ritmo que la expansión de la red, lo que puede extender el período útil de los activos instalados. Estos clientes a menudo requieren tiempos de respuesta definidos porque las interrupciones del servicio afectan a los clientes empresariales y a las operaciones internas. La intensidad de hardware del sector lo mantiene importante para el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados. Sus requisitos también favorecen a los proveedores que pueden mantener la disponibilidad de piezas y la cobertura de despacho en muchas ubicaciones.
Se proyecta que salud y ciencias de la vida se expandan a un CAGR del 9,11% hasta 2032. Las cargas de trabajo de imágenes clínicas, registros electrónicos de salud y genómica continúan dependiendo de infraestructura dedicada de servidores y almacenamiento. Los requisitos de tiempo de actividad e integridad de datos pueden hacer del mantenimiento un gasto operativo necesario en lugar de una compra discrecional. Dell afirma que el 65% de la infraestructura de almacenamiento en los hospitales de Estados Unidos funciona con hardware de Dell. Esta base instalada ilustra el volumen de equipos que pasarán por las etapas de garantía y posgarantía con el tiempo. Los proveedores de soporte deben cumplir con exigentes expectativas de documentación, seguridad y respuesta al atender a este grupo de clientes.
Análisis Geográfico
América del Norte representó el 38,14% de los ingresos de 2026, convirtiéndola en el mayor contribuyente regional al mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados. La región tiene una alta concentración de centros de datos empresariales multifabricante y una base establecida de compradores familiarizados con la adquisición de mantenimiento de terceros. Estados Unidos lidera la demanda regional porque las organizaciones de servicios financieros, tecnología, salud y sector público mantienen importantes parques de servidores y almacenamiento. Blackstone y Ares proporcionaron 3,6 mil millones de USD en financiamiento de deuda privada para la transacción de Park Place Technologies y Service Express, lo que reflejó el interés de los inversores en la escala del sector. Canadá proporciona una base secundaria a través de los parques tecnológicos de servicios financieros y del sector público. El desarrollo de centros de datos nearshore de México añade equipos que requerirán soporte a medida que superen los períodos de garantía originales.
Europa es el segundo mayor contribuyente regional, con Alemania, el Reino Unido y Francia aportando gran parte de la demanda de la región. Las organizaciones de servicios financieros, manufactura y sector público dependen de acuerdos de mantenimiento a largo plazo que reflejan el interés de los inversores en la escalabilidad del sector, garantizando un acceso estable a la infraestructura establecida. El RGPD, la Directiva NIS2 y la Ley de Datos de la UE refuerzan el enfoque en los controles de datos y pueden respaldar la retención de activos locales. Evernex amplió su cobertura europea mediante adquisiciones, incluyendo Ultra Support en el Reino Unido, Comptest en Polonia, Integra en el Norte de Europa, y Empowered y OrderWork en el Reino Unido.[3] Estos movimientos añaden capacidades locales de servicio e infraestructura en mercados clave. América del Sur sigue siendo una oportunidad emergente, con Brasil y Argentina ofreciendo bases instaladas en crecimiento que pueden requerir soporte posgarantía.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,41% hasta 2032, la tasa regional más rápida en el mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados. Los programas de centros de datos de China están aumentando las instalaciones de servidores, mientras que el sector de servicios de TI de India está extendiendo la demanda de soporte más allá de las ciudades más grandes. Japón otorga gran valor a la seguridad y la confianza operativa al seleccionar socios de soporte. J.D. Power informó que el refuerzo de la seguridad era el principal desafío de operaciones de TI para el 42% de los encuestados en su estudio de Japón de 2025. Los sectores de semiconductores y manufactura de Corea del Sur mantienen entornos de servidores densos con necesidades de soporte recurrentes. Malasia, Indonesia y Vietnam están atrayendo inversión en centros de datos que puede ampliar el futuro conjunto de equipos posgarantía. Oriente Medio y África son oportunidades en etapas más tempranas, respaldadas por la inversión en centros de datos de Arabia Saudita y la actividad en zonas francas de los Emiratos Árabes Unidos.
Panorama Competitivo
Concentración del Mercado
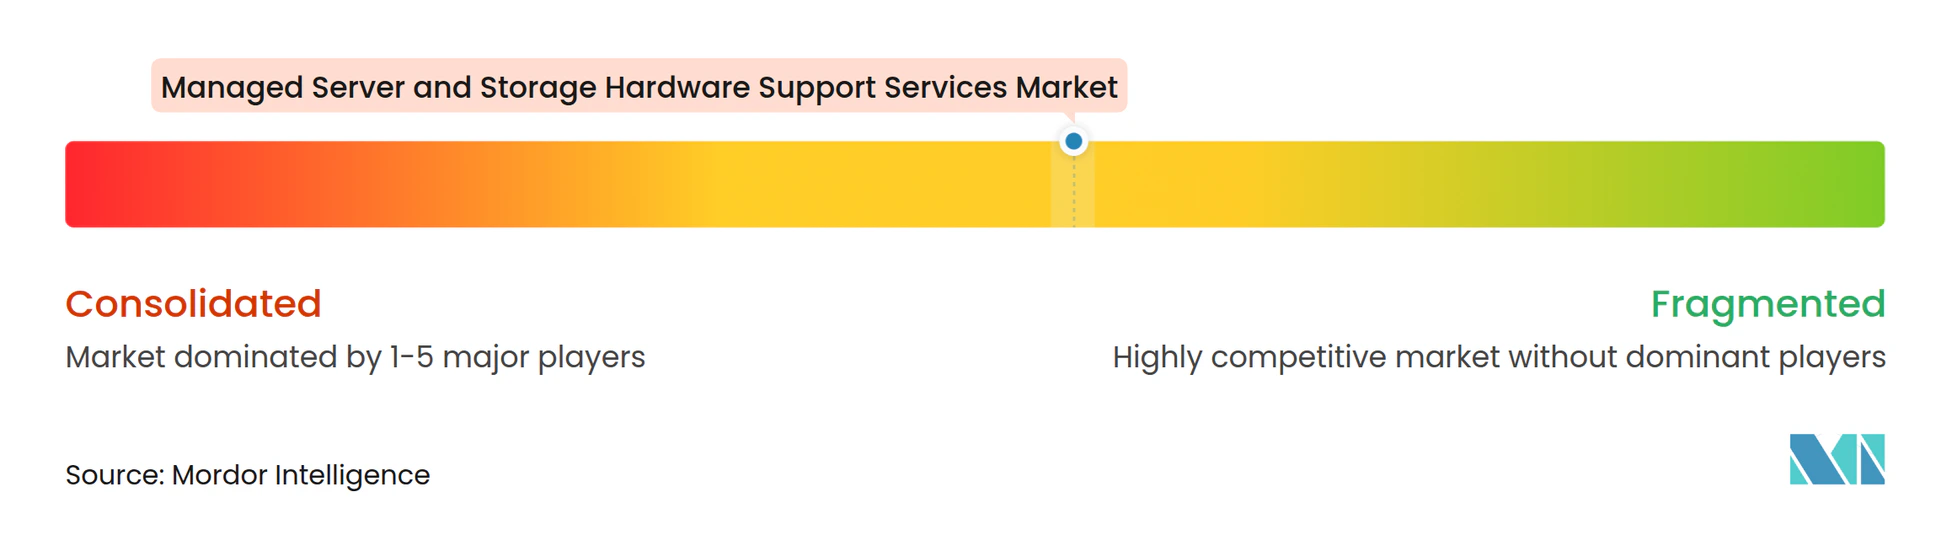
El mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados está moderadamente concentrado, con grandes proveedores globales que operan junto a muchos especialistas regionales. Los proveedores globales compiten a través de la cobertura geográfica, las capacidades de servicio multifabricante, la disponibilidad de repuestos y, cada vez más, las herramientas de diagnóstico remoto. Los especialistas regionales compiten a través del conocimiento de modelos de equipos específicos, el inventario local y las ventajas en los tiempos de respuesta. La estructura competitiva está cambiando a medida que los proveedores más grandes persiguen adquisiciones para construir redes más amplias de ingeniería de campo y logística. Esta combinación deja a los clientes con la opción entre un gran proveedor que puede dar soporte a varios países y un operador especializado que puede ofrecer una profunda experiencia local.
Park Place Technologies completó su fusión con Service Express en enero de 2026. La entidad combinada reportó 1,2 mil millones de USD en ingresos anuales, 3.300 empleados y más de 25.000 clientes en 180 países.[4] Su oferta combinada incluye mantenimiento de hardware, servicio de GPU, soporte de enfriamiento líquido e infraestructura gestionada. Evernex también ha perseguido adquisiciones para ampliar su presencia en Marruecos, Polonia, el Reino Unido, el Norte de Europa, Brasil y América del Norte. 3i Group anunció la adquisición por parte de Evernex de Empowered y OrderWork en junio de 2026, añadiendo servicios de despliegue y la plataforma de gestión de servicios de campo OrderWork. El soporte de GPU sigue siendo un área de servicio emergente a medida que los proveedores desarrollan capacidades para la infraestructura más reciente.
El mantenimiento de GPU y el soporte de enfriamiento líquido son áreas importantes de competencia a medida que el hardware de IA avanza en su ciclo de vida operativo. Pocos proveedores han escalado sus capacidades tanto en los nuevos clústeres de GPU como en los servidores x86 tradicionales, lo que crea una brecha de servicio significativa. Smart 3rd Party, M Global Services, OSI Global IT, Basis Bay y TERiX continúan compitiendo especializándose en equipos y manteniendo inventarios de piezas con enfoque regional. Las plataformas de mantenimiento predictivo son otra área de diferenciación porque los proveedores pueden usar la telemetría de los equipos para pronosticar fallos y planificar el despliegue de piezas. Estas herramientas pueden alejar los contratos de un simple modelo de reparación hacia compromisos de servicio vinculados al tiempo de actividad y la prevención. El mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados sigue abierto a los especialistas, pero la consolidación otorga a los mayores proveedores un alcance más amplio y mayores recursos para capacidades avanzadas.
Líderes de la Industria de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados
-
Park Place Technologies, LLC
-
Evernex International SAS
-
CXtec, Inc.
-
Smart 3rd Party Ltd.
-
M Global Services Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Evernex abre un nuevo centro regional en Bogotá, Colombia, centralizando las operaciones para Colombia y los países andinos vecinos, extendiendo su red de soporte de TI empresarial en América del Sur.
- Junio de 2026: Evernex, respaldada por 3i Group, adquiere Empowered y OrderWork, dos empresas de servicios de despliegue de infraestructura de TI con sede en el Reino Unido, añadiendo capacidades de despliegue a gran escala y la plataforma propietaria de gestión de servicios de campo OrderWork a su negocio de mantenimiento de terceros.
- Junio de 2026: Evernex adquiere Maminfo, un especialista con sede en Brasil en servicios de TI relacionados con redes, fortaleciendo su presencia en América del Sur y ampliando las capacidades de soporte gestionado en el mayor mercado de la región.
- Enero de 2026: Park Place Technologies completa su fusión con Service Express, creando una entidad con ingresos de 1,2 mil millones de USD, 3.300 empleados y más de 25.000 clientes en 180 países, la mayor consolidación de fusiones y adquisiciones en el sector de mantenimiento de hardware de terceros hasta la fecha.
Alcance del Informe Global del Mercado de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados
El Mercado de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados comprende servicios externalizados que proporcionan mantenimiento, reparación, soporte técnico, diagnósticos, gestión de repuestos, logística, instalación y reubicación para la infraestructura empresarial de servidores y almacenamiento. Estos servicios están destinados a maximizar el tiempo de actividad, extender los ciclos de vida del hardware, mejorar el rendimiento y reducir los costos de propiedad de la infraestructura.
El Informe del Mercado de Servicios de Soporte de Hardware para Servidores y Almacenamiento Gestionados está segmentado por Tipo de Equipo (Servidores y Sistemas de Almacenamiento), Tipo de Servicio (Mantenimiento y Reparación de Hardware, Soporte Técnico y Diagnósticos Remotos, Gestión de Repuestos y Logística, Soporte de Instalación y Reubicación, y Otros Tipos de Servicio), Tamaño de Organización (Grandes Empresas, y Pequeñas y Medianas Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Salud y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuarios Finales), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Servidores |
| Sistemas de Almacenamiento |
| Mantenimiento y Reparación de Hardware |
| Soporte Técnico y Diagnósticos Remotos |
| Gestión de Repuestos y Logística |
| Soporte de Instalación y Reubicación |
| Otros Tipos de Servicio |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Salud y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Equipo | Servidores | |
| Sistemas de Almacenamiento | ||
| Por Tipo de Servicio | Mantenimiento y Reparación de Hardware | |
| Soporte Técnico y Diagnósticos Remotos | ||
| Gestión de Repuestos y Logística | ||
| Soporte de Instalación y Reubicación | ||
| Otros Tipos de Servicio | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Salud y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de soporte de hardware para servidores y almacenamiento gestionados?
Se proyecta que el mercado se expanda de 15,74 mil millones de USD en 2026 y 17,08 mil millones de USD en 2027 a 25,74 mil millones de USD para 2032, a un CAGR del 8,56%.
¿Por qué las empresas utilizan el mantenimiento de hardware de terceros?
Las empresas lo utilizan para extender la vida útil de los equipos una vez que finaliza la cobertura de garantía original, consolidar el soporte entre marcas de hardware y gestionar el gasto en mantenimiento.
¿Qué tipo de equipo tiene la mayor contribución a los ingresos?
Los servidores lideraron los ingresos por tipo de equipo con una participación del 66,41% en 2026, respaldados por la gran base instalada de infraestructura de cómputo empresarial.
¿Qué servicio se está expandiendo más rápido?
Se proyecta que el soporte técnico y los diagnósticos remotos se expandan a un CAGR del 9,71% hasta 2032, a medida que la monitorización remota reduce las visitas innecesarias al sitio.
¿Qué grupo de usuarios finales se espera que se expanda más rápido?
Se proyecta que salud y ciencias de la vida se expandan a un CAGR del 9,11% hasta 2032, respaldadas por cargas de trabajo de imágenes clínicas, registros de salud y genómica.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,41% hasta 2032, a medida que continúa el desarrollo de centros de datos y los despliegues de hardware híbrido.