
マネージドサーバーおよびストレージハードェアサポートサービス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 17.08 十億米ドル |
| 市場規模 (2032) | 25.74 十億米ドル |
| 成長率 (2027 - 2032) | 8.56 % |
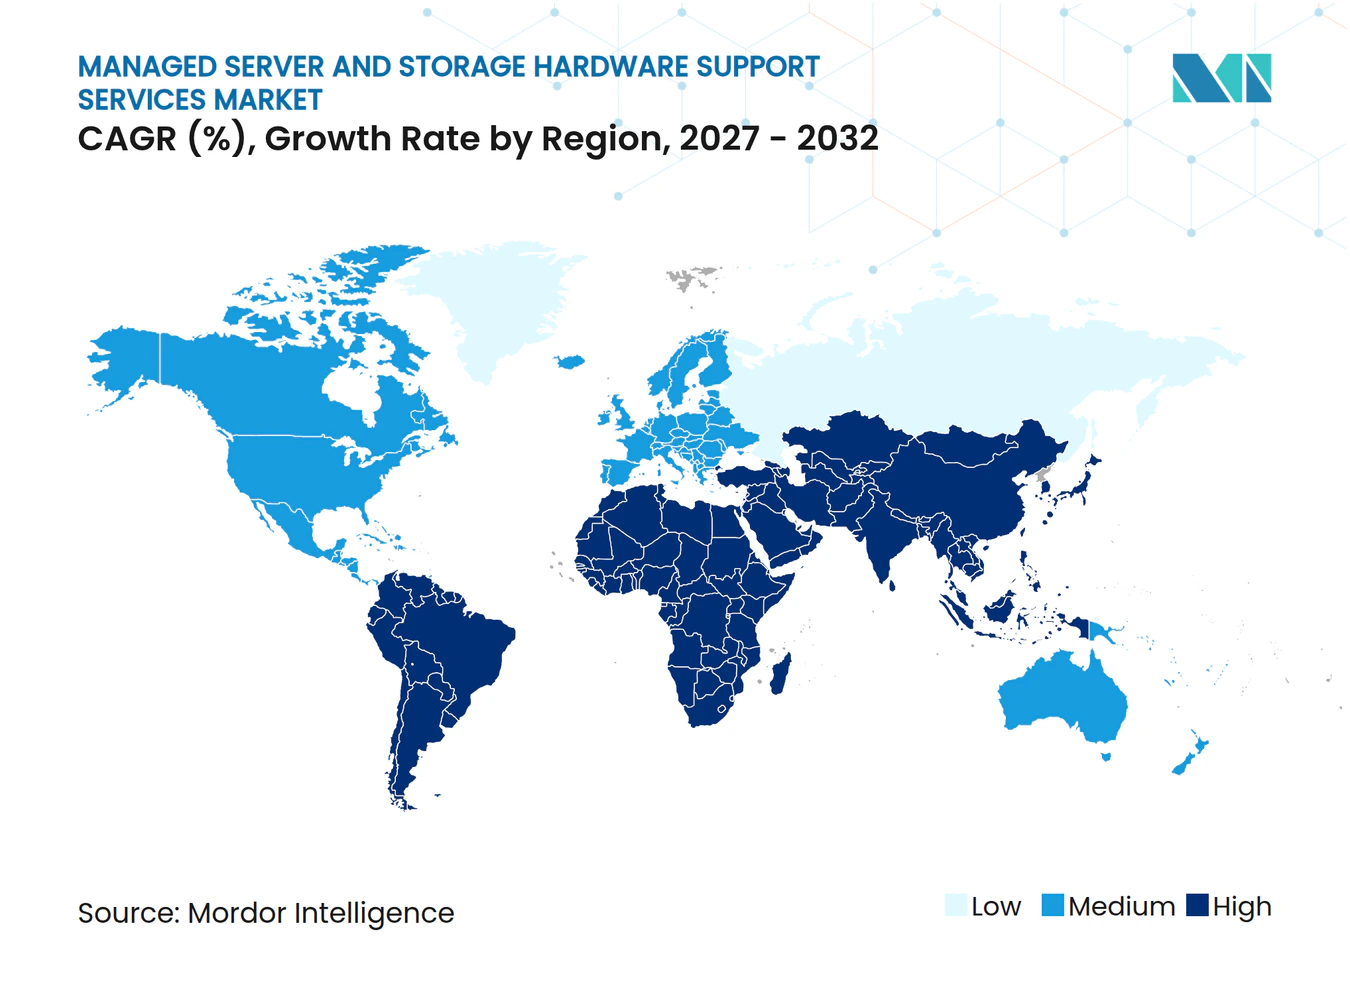
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドサーバーおよびストレージハードウェアサポートサービス市場分析
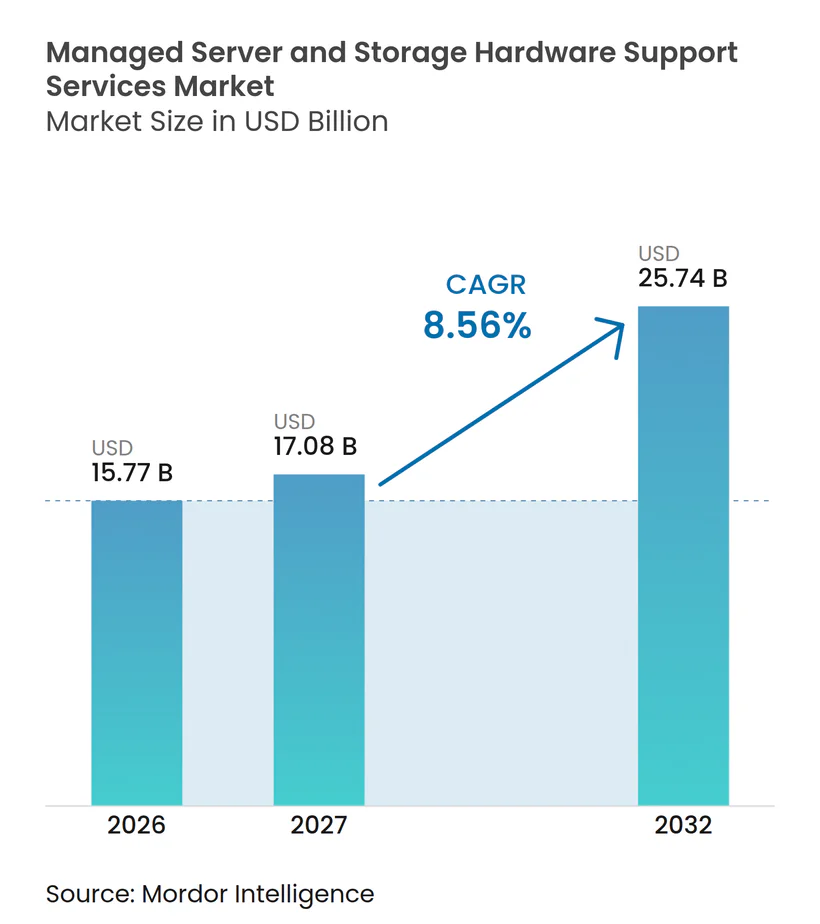
マネージドサーバーおよびストレージハードウェアサポートサービスの市場規模は、2026年の15.77 ビリオン 米ドルから2027年には17.08 ビリオン 米ドルへ、さらに2032年までに25.74 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 8.56%を記録すると予測されています。エンタープライズの購買担当者は、機器コスト、供給制約、および関税の不確実性が調達判断に影響を与える中、サーバーおよびストレージ資産の使用をオリジナル機器メーカーのサービス終了日以降も延長ています。この動向により、更新予算が他のIT優先事項へと振り向けられています。この変化は、複数のハードウェアブランドを単一の契約でカバーし、保証終了後のメンテナンスコストを削減できるサードパーティメンテナンス契約を支援しています。マネージドサーバーおよびストレージハードウェアサポートサービス市場はまた、分散型データセンター環境によっても再編されており、より多くのオンプレミスおよびエッジハードウェアが保証期間終了後にサポートを必要としています。プロバイダーは、変化するハードウェア環境に対応するため、リモート診断、予知保全、GPUサービシング、および液冷機能を強化しています。データセキュリティ、データレジデンシー、および稼働時間に関する規制要件も、組織が管理されたオンプレミスインフラを維持し、文書化されたサポート体制を整備することを促しています。
レポートの主要ポイント
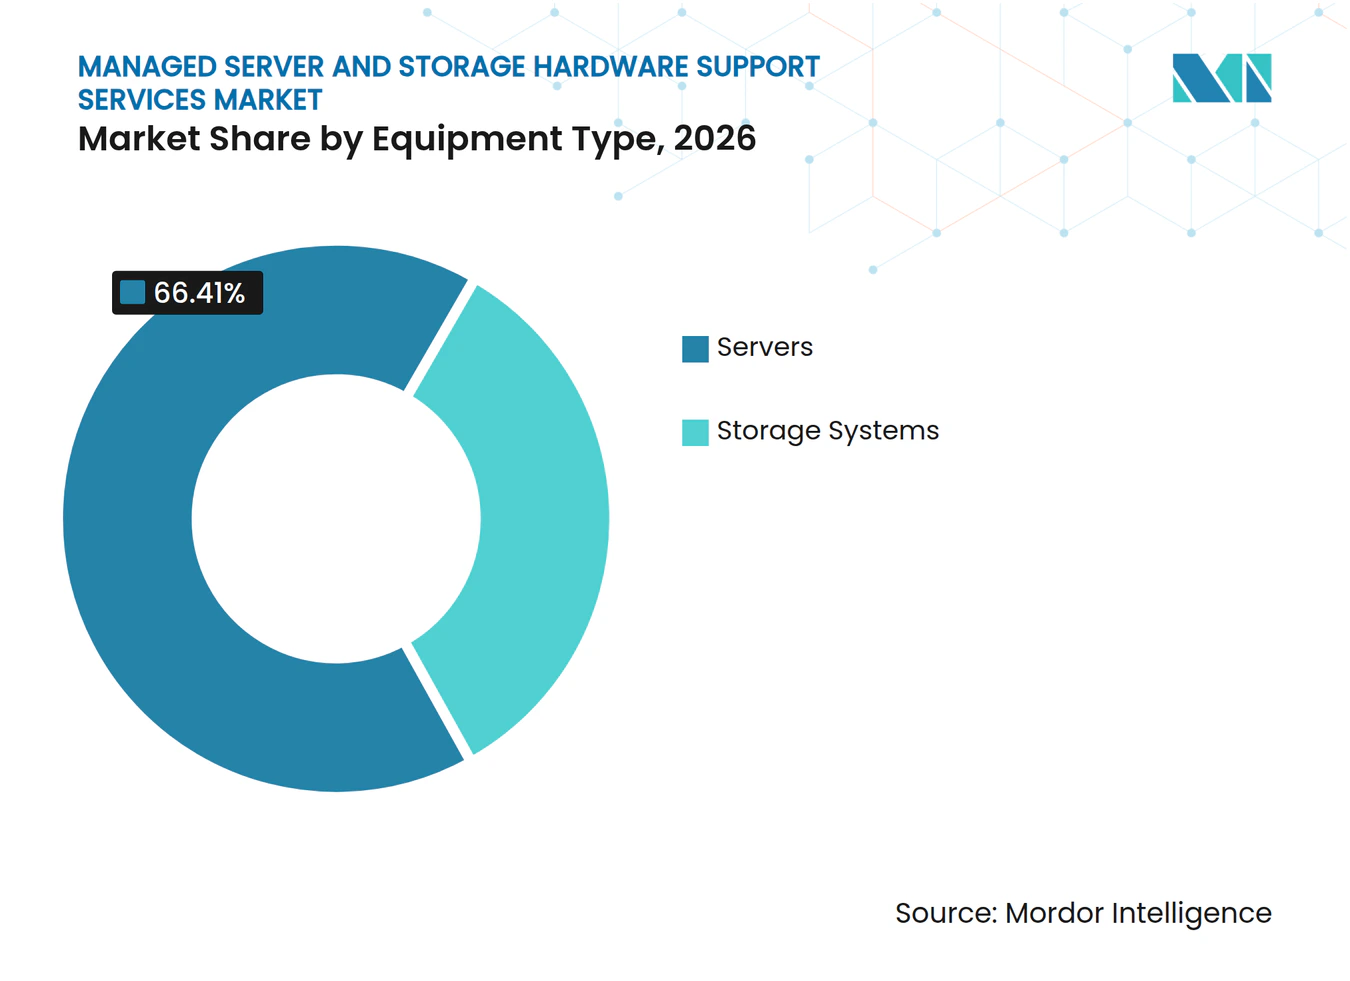
- 機器タイプ別では、サーバーが2026年のマネージドサーバーおよびストレージハードウェアサポートサービス市場収益シェアの66.41%を占めてトップとなり、ストレージシステムは2032年にかけてCAGR 10.04%で拡大する見込みです。
- サービスタイプ別では、ハードウェアメンテナンスおよび修理が2026年のマネージドサーバーおよびストレージハードウェアサポートサービス市場収益シェアの45.23%を占め、テクニカルサポートおよびリモート診断は2032年にかけてCAGR 9.71%で拡大する見込みです。
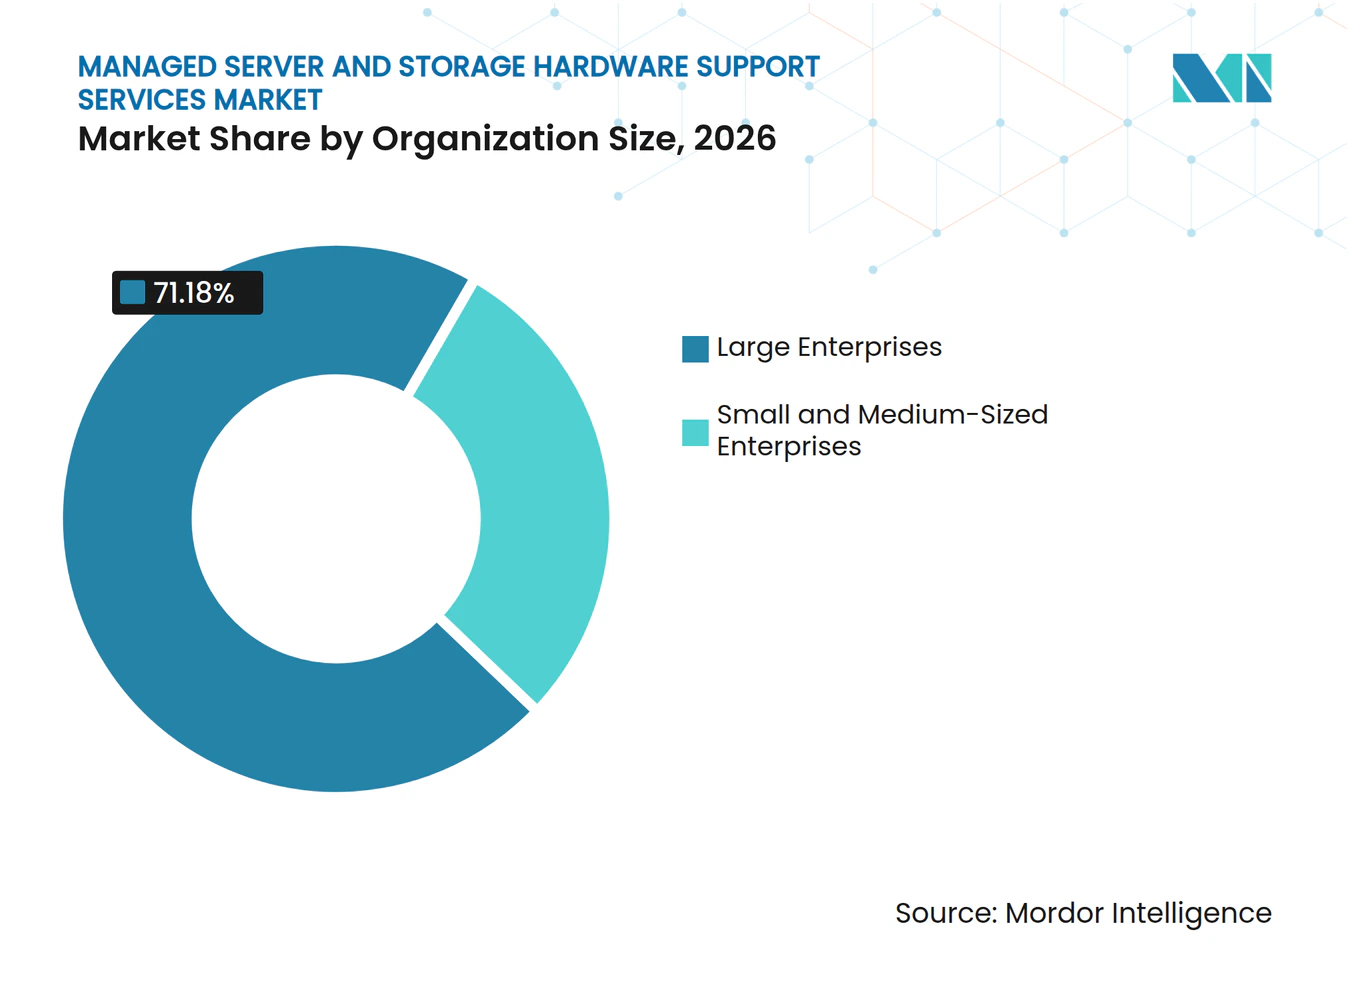
- 組織規模別では、大企業が2026年のマネージドサーバーおよびストレージハードウェアサポートサービス市場収益シェアの71.18%を占め、中小企業は2032年にかけてCAGR 10.35%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドサーバーおよびストレージハードウェアサポートサービス市場収益シェアの29.66%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 9.11%で拡大する見込みです。
- 地域別では、北米が2026年のマネージドサーバーおよびストレージハードウェアサポートサービス市場の38.14%を占め、アジア太平洋地域は2032年にかけてCAGR 9.41%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドサーバーおよびストレージハードウェアサポートサービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エンタープライズハードウェアのライフサイクル延長 | +2.5% | グローバル、北米およびヨーロッパに最も集中 | 長期(4年以上) |
| マルチベンダーサポート契約への需要 | +1.8% | グローバル、北米およびアジア太平洋中核地域で最も顕著 | 中期(2〜4年) |
| ハイブリッドおよび分散型データセンターの成長 | +1.4% | グローバル、アジア太平洋および北米が先行 | 長期(4年以上) |
| 予知保全導入の拡大 | +1.0% | 北米およびヨーロッパ、アジア太平洋への波及 | 中期(2〜4年) |
| EOSL後インフラフリートの拡大 | +0.8% | グローバル、南米および中東に集中 | 長期(4年以上) |
| スペアパーツおよびフィールドエンジニアリングのローカライゼーション拡大 | +0.5% | アジア太平洋中核地域、中東およびアフリカへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エンタープライズハードウェアのライフサイクル延長
エンタープライズITチームは、機器コスト、供給制約、および関税の不確実性が調達判断に影響を与える中、サーバーおよびストレージの更新を先送りしています。サポート延長により、購買担当者は機器を当初のサポート期間を超えて継続使用する実際的な理由を得ることができ、マネージドサーバーおよびストレージハードウェアサポートサービス市場を強化しています。Trifecta Networksは、価格の変動性と不確実な供給状況が、企業に複数年にわたる新規ハードウェアコミットメントよりもサポート延長を選好させていると報告しています。使用期間の長期化により、老朽化したインフラの運用継続性を維持するうえでのマネージドサーバーおよびストレージハードウェアサポートサービス市場の役割が高まっています。また、更新を先送りするたびに、既存のインストールベースを管理するサポートプロバイダーへの依存度が高まるため、定期的な契約関係も生まれます。
マルチベンダーサポート契約への需要
エンタープライズデータセンターでは、複数のメーカーのサーバー、ストレージアレイ、およびネットワーク機器が一般的に使用されており、個別のサポート契約の調整が困難になっています。IBMは、マルチベンダーサポートをサポート対象ハードウェア全体の調整を簡素化できる単一の窓口として説明しています。[1] 統一された体制により、機器が異なる更新日やサービス責任の間で見落とされるリスクを低減できます。Procurriは、コタームサポートにより、異なるサービス終了日を持つ機器を1つの更新ポイントに統合できると説明しています。この構造により調達の可視性が向上し、購買担当者により一貫した計画サイクルを提供することで、マネージドサーバーおよびストレージハードウェアサポートサービス市場を支援しています。マネージドサーバーおよびストレージハードウェアサポートサービス市場にとって、同期化されたマルチベンダー契約は、プロバイダーの切り替えをより困難にします。なぜなら、切り替えには多数のハードウェアモデルおよびロケーションにわたるカバレッジを再構築する必要があるためです。
ハイブリッドおよび分散型データセンターの成長
ハイブリッドインフラは、組織が物理的なサーバーおよびストレージシステムを運用するロケーションの数を拡大しています。ハイブリッド運用モデルにより、組織はクラウドリソースと物理機器の混在を管理する責任を負います。クラウドの導入はハードウェアサポートの必要性を排除するものではなく、企業はデータセンター、コロケーションサイト、およびエッジ施設に機器を保持し続けています。保持された各物理ノードは、最終的に当初の保証期間を超え、メンテナンスに関する判断が必要になります。分散型環境はまた、複数のロケーションにわたってパーツをステージングしフィールドエンジニアを派遣できるプロバイダーを通じて、マネージドサーバーおよびストレージハードウェアサポートサービス市場の役割を高める可能性があります。したがって、ハイブリッド設計がより大きな運用フットプリントにわたってハードウェアの所有権を分散させる場合、マネージドサーバーおよびストレージハードウェアサポートサービス市場は恩恵を受けます。
予知保全導入の拡大
状態基準メンナンスが、データセンターサポート環境の一部において時間基準のサービススケジュールに取って代わりつつあります。Compass DatacentersとSchneider Electricは、AIを活用したメンテナンス連携により、オンサイトメンテナンス介入が40%削減され、運用費用が20%削減されたと報告しています。これらのシステムは機器の信号を使用して、緊急交換が必要な障害になる前に問題を特定します。IEEEの会議論文では、500万台以上のエンタープライズSSDにわたって障害の14日前にソリッドステートドライブの障害を予測する精度が84.8%であると報告されています。早期検出により、プロバイダーがパーツを事前配置し、より少ない中断で介入をスケジュールできるようになるため、マネージドサーバーおよびストレージハードウェアサポートサービス市場が支援されます。また、マネージドサーバーおよびストレージハードウェアサポートサービス市場の参加者が、単なる障害修理対応だけでなく、可用性と予防に基づいたサービスコミットメントを提供できるようになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ファームウェア、セキュリティおよび診断アクセスの制限 | -1.2% | グローバル、北米およびヨーロッパで最も顕著 | 中期(2〜4年) |
| 熟練したレガシーシステムエンジニアの不足 | -0.9% | グローバル、北米および西ヨーロッパで最も顕著 | 長期(4年以上) |
| グローバルなスペアパーツ規格の断片化 | -0.7% | 中東、アフリカ、および南米 | 中期(2〜4年) |
| ミッションクリティカルなワークロードに対する顧客のリスク回避 | -0.5% | グローバル、BFSIおよびヘルスケアで最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ファームウェア、セキュリティ、および診断アクセスの制限
ファームウェアおよび管理インターフェースに対するオリジナル機器メーカーの管理は、独立系メンテナー が利用できる診断アクセスを制限する可能性があります。NVIDIAはベースボード管理コントローラーファームウェアに18件の脆弱性を特定し、これらのインターフェースを厳格なファームウェア管理を伴う専用管理ネットワーク上に隔離することを推奨しました。DellのiDRAC9システムロックダウンは、認可されたシーケンスがロックを解除するまで、管理者権限を持つユーザーを含め、ファームウェアおよびハードウェア構成を読み取り専用状態にすることができます。セキュリティ管理は顧客にとって重要ですが、サードパーティ技術者が診断中に使用できる情報を削減することで、マネージドサーバーおよびストレージハードウェアサポートサービス市場を制約する可能性があります。プロバイダーはテレメトリツールへの投資やメーカーとの正式なアクセス手順の確立が必要になる場合があります。これらのコストは中規模オペレーターにとって吸収が困難であり、マネージドサーバーおよびストレージハードウェアサポートサービス市場において複雑なサーバーおよびストレージ環境をサポートする能力を制限します。
熟練したレガシーシステムエンジニアの不足
古いサーバーおよびストレージプラットフォームに精通したエンジニアの確保が、経験豊富なフィールド担当者が退職年齢に近づくにつれて困難になっています。Computer Weeklyは、グローバルなフィールドサービスセクターが今後3〜4年で推定2,000万人の人員の最大40%を失う可能性があり、フィールドサービス業務の半数が人員不足を報していると伝えています。IBM iシステム、初期世代のHPEおよびDellアレイ、およびSun SPARC機器のメンテナンスには、新しい技術プログラムが必ずしも重視しない運用知識が必要です。J.D. Powerは、2025年の日本サーバーメンテナンス調査において、回答者の34%にとってシステムマネージャーのトレーニングと教育が主要な運用課題であったと報告しています。人材パイプラインの細さは、労働コストの上昇、対応時間の長期化、およびレガシー機器のサービスカバレッジの制限によって、マネージドサーバーおよびストレージハードウェアサポートサービス市場を制約する可能性があります。この問題は、顧客が長期使用のハードウェアに依存し、厳格に管理された本番環境内で安全に作業できるエンジニアを必要とする場合に最も重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:サーバーが収益を牽引し、ストレージシステムが拡大をリード
サーバーは2026年のマネージドサーバーおよびストレージハードウェアサポートサービス市場シェアの66.41%を占め、エンタープライズデータセンター全体に広がるx86コンピュート機器の広範なインストールベースを反映しています。コンピュート集約型環境では定期的なコンポーネント交換、診断、およびフィールドサポートが必要なため、このセグメントは高いサービス活動量を生み出しています。成熟したスペアパーツおよび交換コンポーネントのサプライチェーンにより、サポートプロバイダーの配送コストを削減できます。既存のエンジニア認定資格も、プロバイダーが複数のロケーションにわたってサーバー環境をサービスするのに役立ちます。サーバーサポートは、ほとんどの顧客が選択したワークロードにクラウドサービスを使用しながらも大規模なコアフリートを維持しているため、マネージドサーバーおよびストレージハードウェアサポートサービス市場の中心であり続けています。
ストレージシステムは2032年にかけてCAGR 10.04%で拡大する見込みであり、機器タイプの中で最も速いペースです。生成AIトレーニング、臨床画像アーカイブ、および金融取引記録が、ストレージアレイの運用上の重要性を高めています。組織は、移行にコストがかかるか運用上困難な場合、これらのシステムを当初のサポート期間を超えて保持することが多くあります。サービス終了後のメンテナンスは、更新タイミングを管理しながら機器へのアクセスを維持するのに役立ちます。サーバーとストレージ機器の両方をサポートできるプロバイダーは、混在インフラを持つ顧客の調整負担を軽減できます。その結果生まれる機会は、資格を持つストレージエンジニア、テスト済みパーツ、および複雑なアレイ構成に関する実践的な知識へのアクセスを持つ企業に有利に働きます。


サービスタイプ別:メンテナンスがリードし、リモート診断が提供方法を変革
ハードウェアメンテナンスおよび修理は2026年のサービス収益の45.23%を占め、多くの顧客関係における主要な入口となっています。このサービスには、メーカーのカバレッジ終了後にサーバーおよびストレージシステムを稼働させ続けるために必要な障害修理作業が含まれます。計画外の停止はアプリケーションおよび内部業務を中断させる可能性があるため、顧客は明確な対応プロセスを重視しています。メンテナンス契約はまた、プロバイダーが顧客のインストール済みハードウェアを把握するのに役立つサービス履歴を確立します。スペアパーツおよびロジスティクス管理は、必要なコンポーネントが正しいロケーションに届くことを確保することで、これらの契約を補完します。設置および移設サポートは、テクノロジー環境の物理的なレイアウトを調整する組織に対して、もう一つの実用的なサービスを追加します。
テクニカルサポートおよびリモート診断は2032年にかけてCAGR 9.71%で拡大する見込みです。リモートモニタリングにより、技術者がサイトに出向く前に異常な機器の状態を特定できます。Schneider Electricは、状態基準メンテナンスによりオンサイト介入を最大40%削減できると報告しています。[2] 不要なサイト訪問の削減により、配送コストを低下させ、プロバイダーが物理的な対応が必要なインシデントにフィールドエンジニアを集中させることができます。より優れたテレメトリは、顧客が広く分散した資産にわたってより迅速な診断を必要とする場合に、サービスレベルコミットメントを強化することもできます。したがって、マネージドサーバーおよびストレージハードウェアサポートサービス産業は、定期訪問のみに依存するのではなく、リモート情報と的を絞ったオンサイト修理を組み合わせたサービスモデルへと移行しています。
組織規模別:大企業がリードし、中小企業が需要を追加
大企業は複数のサイトにわたって大規模なレガシー環境を運用しているため、2026年の収益の71.18%を占めました。これらの組織は、定義された対応時間とカバレッジ条件を持つ複数年・マルチベンダー契約を交渉できます。また、調達チームは年次計画サイクルに合わせた統合サポート体制を求める傾向があります。大規模な契約は、広範な地理的リーチを持つプロバイダーに予測可能な定期収益をもたらします。その運用規模は、専用パーツ在庫とカスタマイズされたサービス手順を正当化できます。大企業の需要は、これらの購買担当者が広範なサーバーおよびストレージフリートに対して安定したサポートを必要とするため、マネージドサーバーおよびストレージハードウェアサポートサービス市場の主要な推進力であり続けています。
中小企業は2032年にかけてCAGR 10.35%で拡大する見込みです。サブスクリプション価格の契約により、以前は中小企業をオリジナル機器メーカーの契約に縛り付けていた初期コストを削減できます。これらの顧客は、予算が制約されている場合に保証終了後のコストを吸収することが困難な場合があります。ハイブリッド設計はまた、特定のアプリケーション、レジリエンス、またはデータ処理に必要なオンプレミス機器を残す可能性があります。サードパーティサポートにより、これらの組織は即時の完全更新にコミットすることなく、その機器を継続使用する方法を得ることができます。明確な価格設定、実用的な対応カバレッジ、およびシンプルな契約管理を提供するプロバイダーは、利用可能な代替手段をより認識するようになるにつれて、この顧客グループに対応できます。

エンドユーザー産業別:ITおよび通信がリードし、ヘルスケアが重要性を増す
ITおよび通信は、高いサーバー密度と長期使用のネットワークインフラに支えられ、2026年のエンドユーザー収益の29.66%を占めました。通信事業者およびテクノロジーオペレーターは、5G活動およびその他のサービスプラットフォームを支える機器に対して安定したサポートを必要としています。ハードウェア更新予算は必ずしもネットワーク拡張と同じペースで動くわけではなく、インストール済み資産の有効使用期間を延長する可能性があります。サービス停止はビジネス顧客および内部業務に影響を与えるため、これらの顧客は定義された対応時間を必要とすることが多くあります。このセクターのハードウェア集約度は、マネージドサーバーおよびストレージハードウェアサポートサービス市場にとって重要であり続けています。その要件はまた、多くのロケーションにわたってパーツの可用性と派遣カバレッジを維持できるプロバイダーを優遇します。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 9.11%で拡大する見込みです。臨床画像、電子健康記録、およびゲノミクスワークロードは、専用のサーバーおよびストレージインフラに依存し続けています。稼働時間とデータ整合性の要件により、メンテナンスは任意の購入ではなく必要な運用支出となる場合があります。Dellは、米国の病院のストレージインフラの65%がDellハードウェアで稼働していると述べています。このインストールベースは、時間の経過とともに保証段階および保証後段階を経る機器の量を示しています。サポートプロバイダーは、この顧客グループにサービスを提供する際に、厳格な文書化、セキュリティ、および対応の期待に応えなければなりません。
地域分析
北米は2026年の収益の38.14%を占め、マネージドサーバーおよびストレージハードウェアサポートサービス市場への最大の地域貢献者となっています。この地域には、マルチベンダーエンタープライズデータセンターが高度に集中しており、サードパーティメンテナンス調達に精通した購買担当者の確立された基盤があります。金融サービス、テクノロジー、ヘルスケア、および公共部門の組織が実質的なサーバーおよびストレージ環境を維持しているため、米国が地域需要をリードしています。BlackstoneとAresは、Park Place TechnologiesとService Expressの取引に対して36億 米ドルのプライベートデット融資を提供しており、これはのセクターの規模に対する投資家の関心を反映しています。カナダは金融サービスおよび公共部門のテクノロジー環境を通じて二次的な基盤を提供しています。メキシコのニアショアデータセンター開発は、当初の保証期間を超えるにつれてサポートが必要になる機器を追加しています。
ヨーロッパは第2位の地域貢献者であり、ドイツ、英国、およびフランスが地域需要の多くを提供しています。金融サービス、製造業、および公共部門の組織は、このセクターのスケーラビリティに対する投資家の関心を反映した長期メンテナンス体制に依存しており、確立されたインフラへの安定したアクセスを確保しています。GDPR、NIS2指令、およびEUデータ法は、データ管理への注目を強化し、オンプレミス資産の保持を支援する可能性があります。Evernexは、英国のUltra Support、ポーランドのComptest、北ヨーロッパのIntegra、英国のEmpoweredおよびOrderWorkを含む買収を通じて、ヨーロッパでのカバレッジを拡大しました。[3] これらの動きにより、主要市場全体でローカルサービスおよびインフラ能力が追加されます。南米は新興の機会として残っており、ブラジルとアルゼンチンは保証後サポートを必要とする可能性のある成長するインストールベースを提供しています。
アジア太平洋地域は2032年にかけてCAGR 9.41%で拡大する見込みであり、マネージドサーバーおよびストレージハードウェアサポートサービス市場において最も速い地域成長率です。中国のデータセンタープログラムはサーバーの設置を増加させており、インドのITサービスセクターは最大都市以外でのサポート需要を拡大しています。日本はサポートパートナーを選定する際にセキュリティと運用上の信頼性を強く重視しています。J.D. Powerは、2025年の日本調査において、回答者の42%にとってセキュリティ強化が主要なIT運用課題であったと報告しています。韓国の半導体および製造セクターは、定期的なサポートニーズを持つ高密度のサーバー環境を維持しています。マレーシア、インドネシア、およびベトナムはデータセンター投資を誘致しており、将来の保証後機器のプールを拡大する可能性があります。中東およびアフリカは初期段階の機会であり、サウジアラビアのデータセンター投資およびアラブ首長国連邦のフリーゾーン活動に支えられています。
競合環境
市場集中度
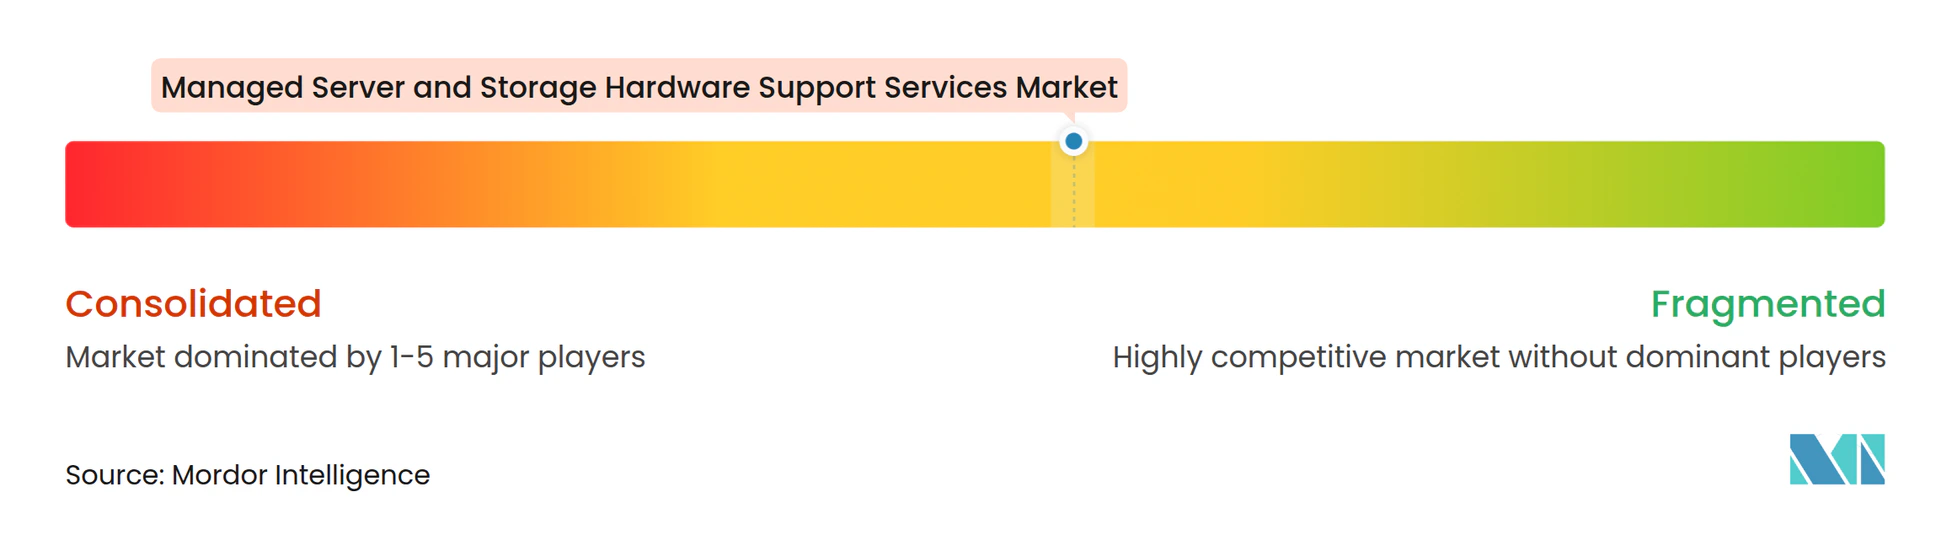
マネージドサーバーおよびストレージハードウェアサポートサービス市場は、多くの地域スペシャリストと並んで大規模なグローバルプバイダーが事業を展開する、中程度に集中した市場です。グローバルプロバイダーは、地理的カバレッジ、マルチベンダーサービス能力、スペアパーツの可用性、そして近年ではリモート診断ツールを通じて競争しています。地域スペシャリストは、特定の機器モデルに関する知識、ローカル在庫、および対応時間の優位性を通じて競争しています。大規模なプロバイダーがより広範なフィールドエンジニアリングおよびロジスティクスネットワークを構築するために買収を追求するにつれて、競争構造は変化しています。この組み合わせにより、顧客は複数の国をサポートできる大規模プロバイダーと、深いローカル専門知識を提供できる可能性のある特化型オペレーターのどちらかを選択できます。
Park Place Technologiesは2026年1月にService Expressとの合併を完了しました。合併後の事業体は、年間収益12億 米ドル、従業員3,300人、180カ国にわたる25,000社以上の顧客を報告しました。[4] 統合されたサービスには、ハードウェアメンテナンス、GPUサービシング、液冷サポート、およびマネージドインフラが含まれます。Evernexもまた、モロッコ、ポーランド、英国、北ヨーロッパ、ブラジル、および北米全体でのプレゼンスを拡大するために買収を追求しています。3i Groupは2026年6月にEvernexによるEmpoweredおよびOrderWorkの買収を発表し、大規模な展開能力と独自のOrderWorkフィールドサービス管理プラットフォームをサードパーティメンテナンス事業に追加しました。GPUサポートは、プロバイダーが新しいインフラ向けの能力を構築するにつれて、新興のサービス領域であり続けています。
AIハードウェアが運用ライフサイクルを経るにつれて、GPUメンテナンスと液冷サポートは競争の重要な領域となっています。新しいGPUクラスターと従来のx86サーバーの両方にわたって能力を拡大したプロバイダーはほとんどなく、意味のあるサービスギャップが生まれています。Smart 3rd Party、M Global Services、OSI Global IT、Basis Bay、およびTERiXは、機器の専門化と地域に特化したパーツ在庫の維持によって競争を続けています。予知保全プラットフォームは、プロバイダーが機器テレメトリを使用して障害を予測しパーツ展開を計画できるため、もう一つの差別化領域です。これらのツールにより、契約が単純な修理モデルから稼働時間と予防に連動したサービスコミットメントへとシフトする可能性があります。マネージドサーバーおよびストレージハードウェアサポートサービス市場はスペシャリストに対して開かれたままですが、統合により最大のプロバイダーはより広いリーチと高度な能力のためのより多くのリソースを得ています。
マネージドサーバーおよびストレージハードウェアサポートサービス産業のリーダー
-
Park Place Technologies, LLC
-
Evernex International SAS
-
CXtec, Inc.
-
Smart 3rd Party Ltd.
-
M Global Services Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Evernexがコロンビアのボゴタに新たな地域ハブを開設し、コロンビアおよび近隣アンデス諸国の業務を集約、南米のエンタープライズITサポートネットワークを拡大。
- 2026年6月:3i Groupの支援を受けたEvernexが、英国を拠点とするITインフラ展開サービス企業2社であるEmpoweredおよびOrderWorkを買収し、大規模な展開能力と独自のOrderWorkフィールドサービス管理プラットフォームをサードパーティメンテナンス事業に追加。
- 2026年6月:Evernexが、ネットワーク関連ITサービスを専門とするブラジルを拠点とするMaminfoを買収し、南米でのプレゼンスを強化し、同地域最大の市場でのマネージドサポート能力を拡大。
- 2026年1月:Park Place TechnologiesがService Expressとの合併を完了し、従業員3,300人、180カ国にわたる25,000社以上の顧客を持つ年間収益12億 米ドルの事業体を創設。これはサードパーティハードウェアメンテナンスセクターにおける過去最大のM&A統合。
グローバルマネージドサーバーおよびストレージハードウェアサポートサービス市場レポートの調査範囲
マネージドサーバーおよびストレージハードウェアサポートサービス市場は、エンタープライズサーバーおよびストレージインフラのメンテナンス、修理、テクニカルサポート、診断、スペアパーツ管理、ロジスティクス、設置、および移設を提供するアウトソーシングサービスで構成されています。これらのサービスは、稼働時間の最大化、ハードウェアライフサイクルの延長、パフォーマンスの向上、およびインフラ所有コストの削減を目的としています。
マネージドサーバーおよびストレージハードウェアサポートサービス市場レポートは、機器タイプ(サーバー、ストレージシステム)、サービスタイプ(ハードウェアメンテナンスおよび修理、テクニカルサポートおよびリモート診断、スペアパーツおよびロジスティクス管理、設置および移設サポート、その他のサービスタイプ)、組織規模(大企業、中小企業)、エンドユーザー産業(銀行・金融サービス・保険(BFSI)、政府および公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売および電子商取引、教育および研究機関、その他のエンドユーザー産業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| サーバー |
| ストレージシステム |
| ハードウェアメンテナンスおよび修理 |
| テクニカルサポートおよびリモート診断 |
| スペアパーツおよびロジスティクス管理 |
| 設置および移設サポート |
| その他のサービスタイプ |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府および公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売および電子商取引 |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| 機器タイプ別 | サーバー | |
| ストレージシステム | ||
| サービスタイプ別 | ハードウェアメンテナンスおよび修理 | |
| テクニカルサポートおよびリモート診断 | ||
| スペアパーツおよびロジスティクス管理 | ||
| 設置および移設サポート | ||
| その他のサービスタイプ | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険(BFSI) | |
| 政府および公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売および電子商取引 | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドサーバーおよびストレージハードウェアサポートサービスの市場規模はどのくらいですか?
市場は2026年の15.77 ビリオン 米ドルおよび2027年の17.08 ビリオン 米ドルから2032年までに25.74 ビリオン 米ドルへ、CAGR 8.56%で拡大する見込みです。
企業がサードパーティハードウェアメンテナンスを使用する理由は何ですか?
企業は、当初の保証カバレッジ終了後に機器の寿命を延長し、ハードウェアブランド全体のサポートを統合し、メンテナンス支出を管理するために使用しています。
最大の収益貢献をしている機器タイプはどれですか?
サーバーは2026年に66.41%のシェアで機器収益をリードしており、エンタープライズコンピュートインフラの大規模なインストールベースに支えられています。
最も速く拡大しているサービスはどれですか?
テクニカルサポートおよびリモート診断は、リモートモニタリングが不要なサイト訪問を削減するにつれて、2032年にかけてCAGR 9.71%で拡大する見込みです。
最も速く拡大すると予想されるエンドユーザーグループはどれですか?
ヘルスケアおよびライフサイエンスは、臨床画像、健康記録、およびゲノミクスワークロードに支えられ、2032年にかけてCAGR 9.11%で拡大する見込みです。
最も速く拡大すると予想される地域はどれですか?
アジア太平洋地域は、データセンター開発とハイブリッドハードウェア展開が継続するにつれて、2032年にかけてCAGR 9.41%で拡大する見込みです。