
Tamanho e Participação do Mercado de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 16.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 23.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.55 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI por Mordor Intelligence
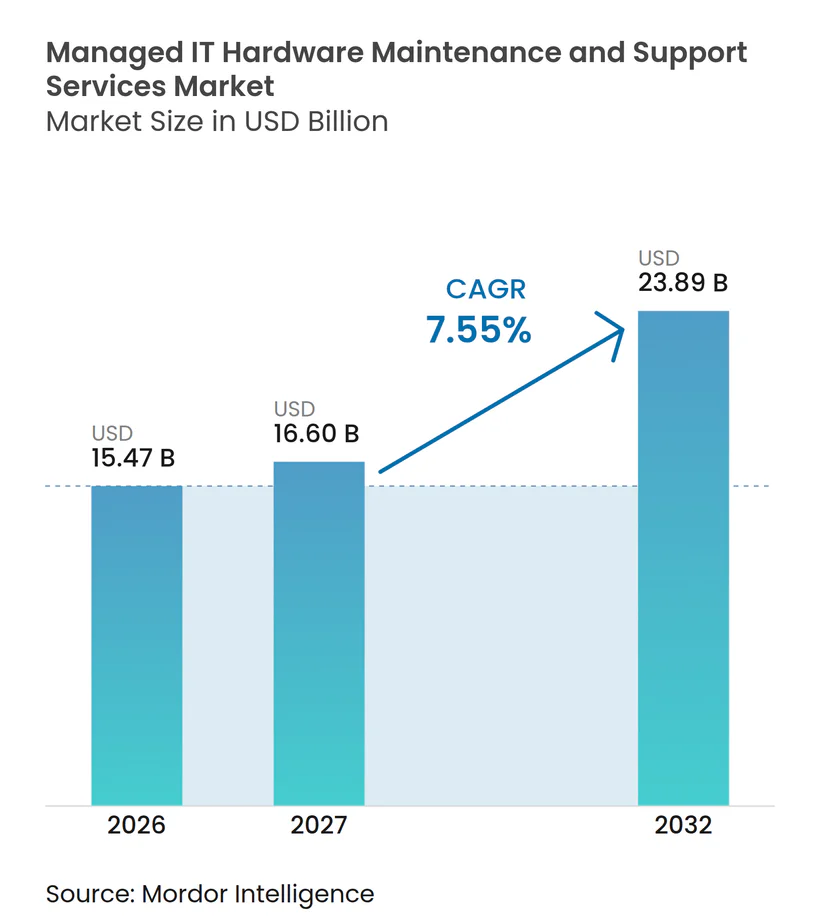
O tamanho do mercado de serviços gerenciados de manutenção e suporte de hardware de TI está projetado para expandir de 15,47 bilhões de USD em 2026 para 16,60 bilhões de USD em 2027, e para 23,89 bilhões de USD até 2032, registrando um CAGR de 7,55% entre 2027 e 2032. As empresas estão separando as escolhas de renovação de software do suporte à infraestrutura física, o que lhes permite manter servidores, sistemas de armazenamento e equipamentos de rede capazes após o encerramento do suporte do fabricante original. Essa abordagem libera recursos para programas de nuvem e infraestrutura de IA, ao mesmo tempo que preserva os ativos existentes adequados para cargas de trabalho operacionais. A demanda também reflete o crescente ônus administrativo de gerenciar equipamentos adquiridos em diferentes ciclos de atualização e cobertos por contratos de serviço separados. Os fornecedores estão respondendo com arranjos de serviço único, maior cobertura de campo e ferramentas de monitoramento que ajudam os clientes a planejar substituições antes que uma falha afete as operações. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI está, portanto, evoluindo além do trabalho de reparo emergencial em direção ao planejamento de ciclo de vida de longo prazo e suporte cogerenciado.
Principais Conclusões do Relatório
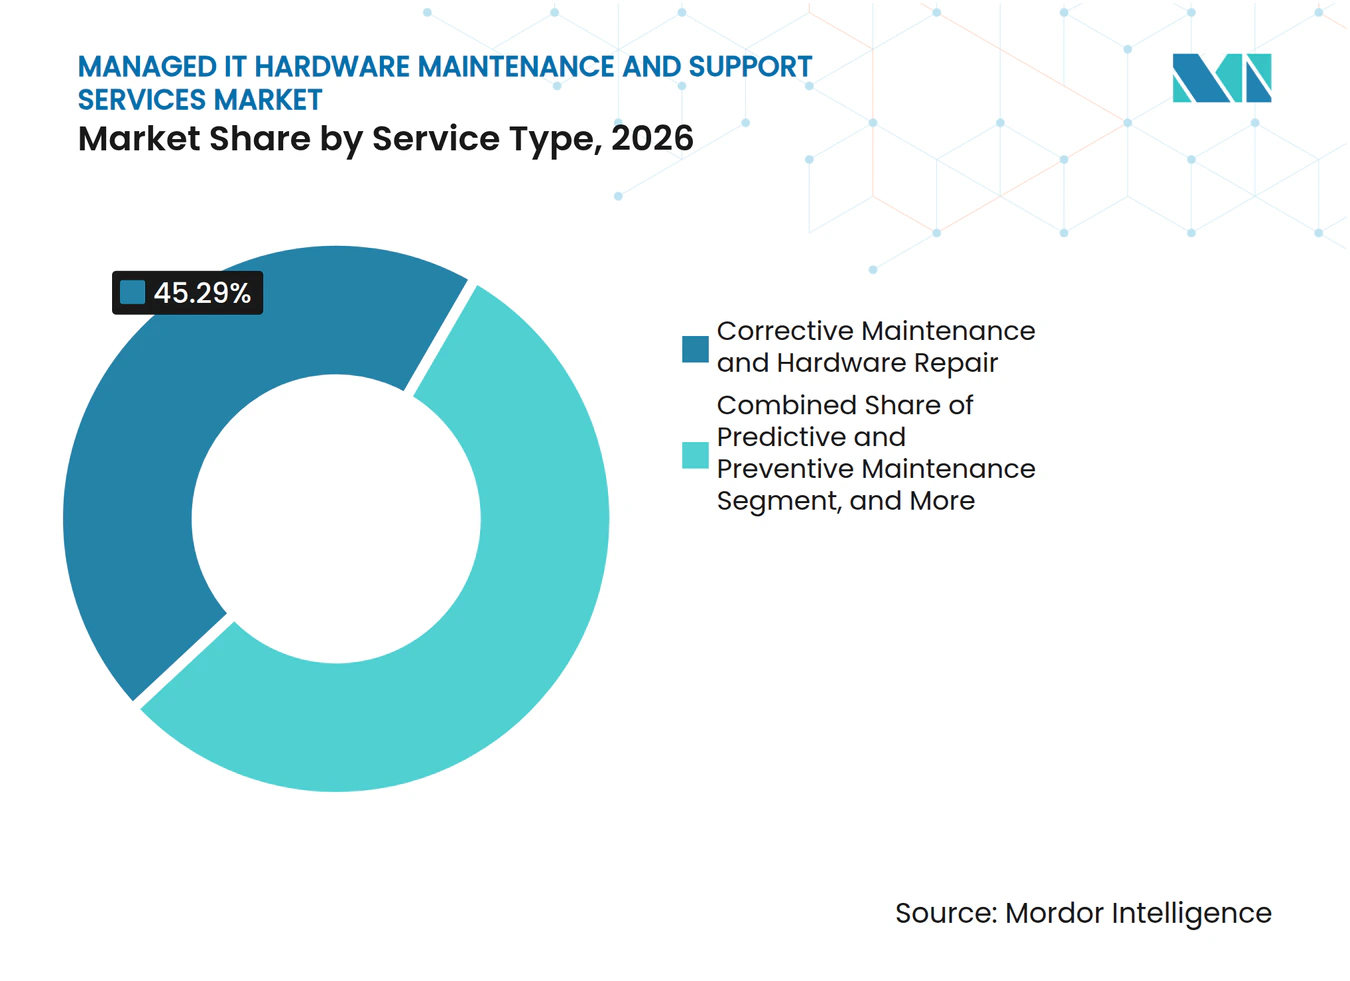
- Por tipo de serviço, a manutenção corretiva e o reparo de hardware representaram 45,29% da receita no mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026, enquanto a manutenção preditiva e preventiva deve expandir a um CAGR de 8,82% até 2032.
- Por modelo de serviço, a manutenção OEM representou 68,44% da receita do mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026, enquanto a manutenção por terceiros está projetada para avançar a um CAGR de 9,23% até 2032.
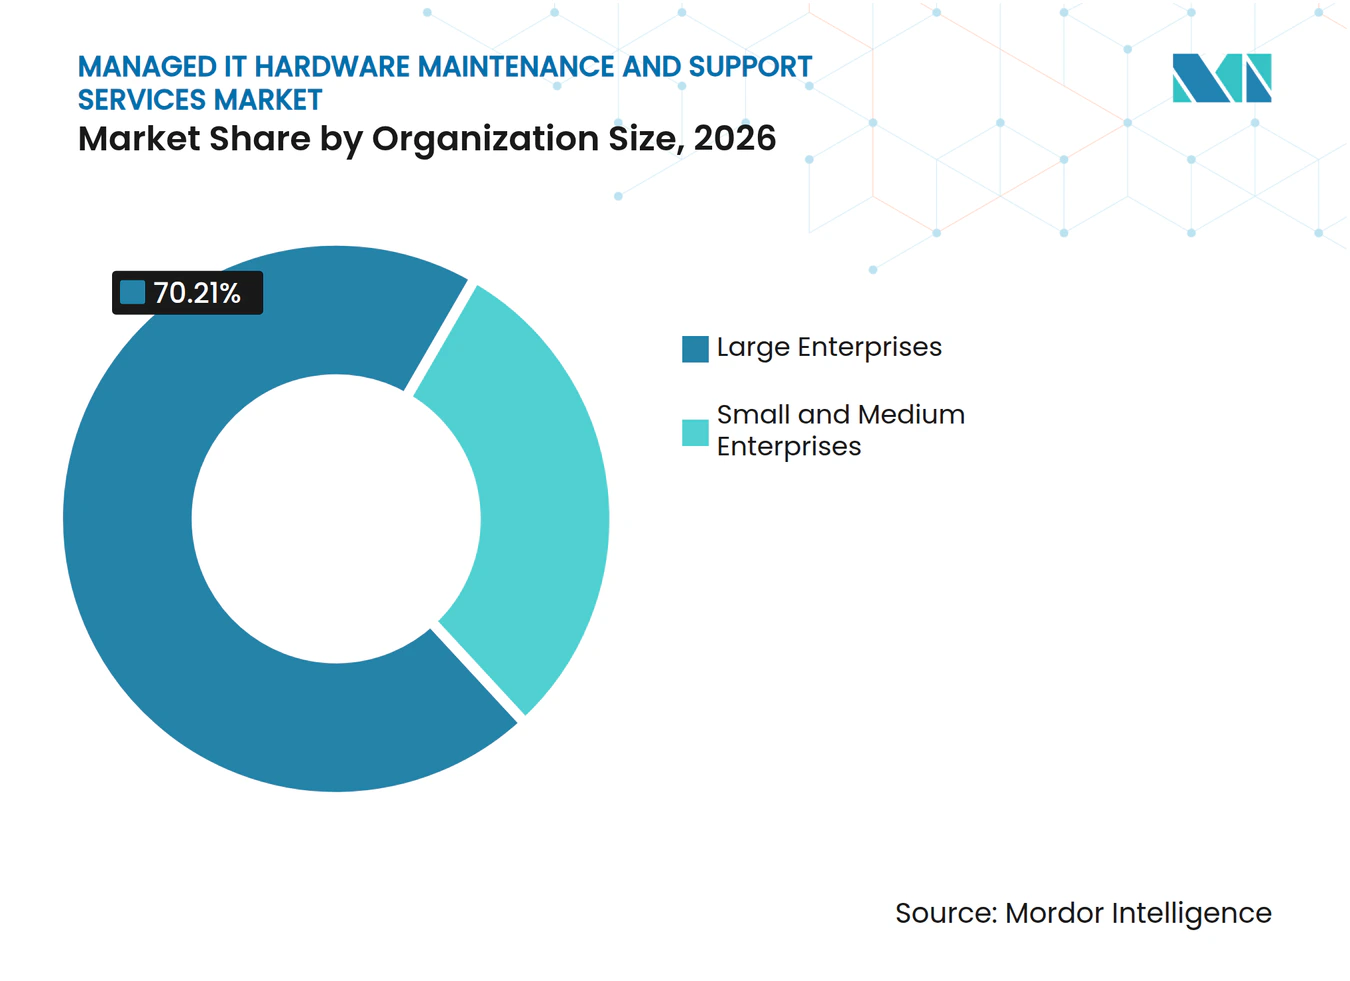
- Por porte da organização, as grandes empresas representaram 70,21% da receita do mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026, enquanto as pequenas e médias empresas devem registrar um CAGR de 9,59% até 2032.
- Por setor do usuário final, TI e telecomunicações representaram 30,11% da receita do mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026, enquanto saúde e ciências da vida está projetada para expandir a um CAGR de 8,21% até 2032.
- Por geografia, a América do Norte representou 37,86% da receita do mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026, enquanto a Ásia-Pacífico está prevista para registrar um CAGR de 8,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Infraestrutura Multifornecedor | +2.0% | Global, mais acentuado na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Base Instalada Crescente de Hardware em EOL e EOSL | +1.8% | Global, forte na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Empresarial por Otimização de Custos ao Longo do Ciclo de Vida | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes de TI em Nuvem, Edge e Híbridos | +1.2% | Global, maior efeito na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão da Infraestrutura de IA ao Lado de Frotas de Hardware Legado | +0.9% | América do Norte e Ásia-Pacífico como núcleo, com extensão para a Europa | Médio prazo (2 a 4 anos) |
| Manutenção Preditiva Orientada por Telemetria e Planejamento de Peças de Reposição | +0.6% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Infraestrutura Multifornecedor Impulsiona a Demanda por Suporte Unificado
Organizações com equipamentos de vários fabricantes originais enfrentam contratos de suporte sobrepostos, termos de nível de serviço inconsistentes e responsabilidade pouco clara quando um incidente afeta mais de 1 sistema. Arranjos de suporte separados também dificultam a comparação do desempenho do serviço entre sistemas. Problemas em servidores, armazenamento e rede podem exigir expertise que um suporte técnico de fabricante único não oferece. Isso torna o suporte consolidado atraente para empresas que operam ambientes mistos no mercado de serviços gerenciados de manutenção e suporte de hardware de TI. Pesquisas sobre gestão de serviços de TI com múltiplas partes constataram que estruturas de governança integradas melhoraram a eficiência da resolução de incidentes e a conformidade com os níveis de serviço. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI se beneficia quando os fornecedores podem assumir a responsabilidade por múltiplas plataformas de hardware sob um único arranjo de serviço com responsabilidade definida.
A Base Instalada Crescente de Hardware em EOL e EOSL Cria Demanda Imediata por Manutenção
Hardware que atinge as datas de fim de vida e fim de vida de serviço oferece às empresas um motivo imediato para considerar suporte alternativo. A Spectra Technologies listou servidores Cisco UCS C220 e C240 M5 e sistemas de armazenamento NetApp AFF A220, A300 e FAS 8200 entre as plataformas que atingem o EOSL até novembro de 2026. Essas datas podem concentrar expirações de contratos e forçar uma escolha entre uma renovação cara, uma substituição ou manutenção independente. A TD SYNNEX relatou em março de 2026 que quase 50% dos servidores empresariais em operação ativa eram de geração 9 ou mais antigas. Sistemas mais antigos podem permanecer úteis para cargas de trabalho estáveis quando cobertos por peças confiáveis e arranjos de serviço de campo. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI se beneficia dessa base instalada porque muitos clientes preferem adiar uma atualização completa enquanto mantêm os sistemas operacionais.
A Demanda Empresarial por Otimização de Custos ao Longo do Ciclo de Vida Acelera a Adoção por Terceiros
As empresas buscam maior controle sobre quando atualizam os equipamentos e como alocam os gastos com suporte. Isso transforma a manutenção de uma renovação automática do fabricante em uma despesa operacional planejada com resultados de serviço definidos. Um relatório de 2025 citando pesquisa da IDC afirmou que 60% dos clientes utilizavam fornecedores de manutenção por terceiros com mais frequência do que antes, citando consolidação de custos, acordos de nível de serviço flexíveis e facilidade de fazer negócios. Uma análise de custo total de propriedade da Servnet UK de 2025 constatou que transferir parte da cobertura de suporte da Cisco de contratos OEM para manutenção por terceiros gerou economias nos custos operacionais enquanto preservava o desempenho do nível de serviço. As economias podem ser redirecionadas para programas de IA, nuvem ou cibersegurança, em vez de serem bloqueadas em um amplo ciclo de substituição. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI se beneficia quando a manutenção é integrada ao planejamento de alocação de capital, em vez de ser tratada como uma compra de reparo isolada.
A Expansão de Ambientes de TI em Nuvem, Edge e Híbridos Multiplica as Necessidades de Suporte
Ambientes de nuvem, edge e híbridos aumentam o número de dispositivos que devem ser monitorados, mantidos e substituídos em locais dispersos. Os sites de edge frequentemente carecem de engenheiros residentes, o que torna a resposta de campo confiável e a disponibilidade local de peças importantes. A SAP relatou em 2025 que a consolidação de fornecedores era uma prioridade operacional líder para os CIOs.[1] Fornecedores com redes de técnicos e depósitos de peças podem dar suporte a instalações remotas de forma mais consistente do que fornecedores dependentes de uma zona de serviço limitada. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI é apoiado por clientes que desejam 1 fornecedor para gerenciar a infraestrutura em data centers centrais, filiais e locais de edge.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Bloqueio de Software, Firmware e Licenciamento OEM | -1.0% | Global, mais forte na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Escassez de Talentos em Engenharia de Hardware Multifornecedor | -0.7% | Global, mais acentuado na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Rastreabilidade de Peças de Reposição e Risco de Falsificação | -0.4% | Global, concentrado nos canais de aquisição da Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| Logística de Sites Remotos e Economia de SLA | -0.3% | Ásia-Pacífico e África, com extensão para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Bloqueio de Software, Firmware e Licenciamento OEM Limita a Cobertura por Terceiros
Atualizações de firmware, patches de segurança e ferramentas avançadas de monitoramento podem estar vinculados a contratos de suporte ativos do fabricante. Isso limita o escopo da cobertura independente para hardware que depende de software proprietário ou ferramentas de gerenciamento de políticas. As empresas podem manter a cobertura do fabricante original para sistemas que lidam com cargas de trabalho sensíveis à segurança, mesmo quando outros equipamentos fazem a transição para suporte por terceiros. Uma análise jurídica de 2025 descreveu o bloqueio de firmware como uma barreira ao reparo e examinou sua conexão com a Lei de Direitos Autorais do Milênio Digital. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI deve, portanto, acomodar planos de suporte mistos, em vez de presumir que todos os equipamentos maduros podem ser transferidos para fornecedores independentes. Um acesso mais claro a diagnósticos e firmware para empresas de reparo certificadas ampliaria a gama de sistemas que podem ser suportados fora dos canais do fabricante.
A Escassez de Talentos em Engenharia de Hardware Multifornecedor Limita a Capacidade de Campo e a Qualidade da Resposta
A manutenção multifornecedor requer engenheiros capazes de diagnosticar equipamentos de várias famílias de produtos e trabalhar em ambientes de servidor, armazenamento e rede. Dados do Uptime Institute relatados pela Network World mostraram que 46% dos operadores de data centers tiveram dificuldade em encontrar candidatos qualificados em 2025. A restrição se torna mais séria quando engenheiros de campo experientes se aposentam mais rapidamente do que novos técnicos concluem o treinamento multifornecedor. A falta de pessoal pode prolongar os tempos de resposta no local e dificultar o cumprimento dos compromissos de nível de serviço em áreas menos populosas. A triagem assistida por IA e o diagnóstico remoto podem reduzir visitas desnecessárias ao local, mas não substituem a necessidade de engenheiros de campo qualificados. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI depende de investimento sustentado em treinamento, retenção e capacidade de serviço regional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Manutenção Corretiva Permanece como a Maior Enquanto os Modelos Preditivos se Expandem
A manutenção corretiva e o reparo de hardware representaram 45,29% da participação do mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026. O segmento reflete a necessidade contínua de resolver incidentes de reparo emergencial em ambientes multifornecedor onde os clientes adiaram as atualizações de equipamentos. Permanece essencial para sistemas que suportam processamento diário, conectividade de rede e acesso a armazenamento, com engenheiros de campo restaurando o serviço de acordo com os compromissos de resposta definidos. A demanda é particularmente duradoura onde as empresas mantêm hardware além do período de garantia original. O segmento também oferece um ponto de entrada prático para clientes que migram de acordos separados com fabricantes para suporte consolidado.
A manutenção preditiva e preventiva está projetada para registrar um CAGR de 8,82% até 2032. Esse tipo de serviço usa telemetria para avaliar a utilização da CPU, a durabilidade do armazenamento, a condição de energia e outros indicadores operacionais antes que uma falha interrompa o serviço. Um artigo do IEEE de 2025 mostrou que a detecção de anomalias usando telemetria de unidades de estado sólido pode identificar unidades em risco de falha em frotas de data centers. O gerenciamento do ciclo de vida e da configuração de hardware rastreia a integridade dos ativos, as datas de EOL e a disponibilidade de peças, enquanto o suporte técnico e a engenharia de campo atendem instalações distribuídas que precisam de ajuda rápida no local. Outros serviços, incluindo descomissionamento seguro e sanitização certificada de dados, suportam o manuseio documentado ao final da vida útil de um ativo no mercado de serviços gerenciados de manutenção e suporte de hardware de TI.



Por Modelo de Serviço: A Cobertura OEM Lidera Enquanto a Manutenção por Terceiros Avança
A manutenção OEM deteve 68,44% da receita em 2026. A cobertura do fabricante permanece importante para sistemas mais novos, garantias ativas, acesso a firmware e arranjos de suporte auditados. Isso é especialmente relevante para usuários do setor bancário, de serviços financeiros e seguros (BFSI) e do governo, que precisam de cadeias de suporte de fornecedores documentadas. Os fornecedores OEM mantêm acesso às equipes de engenharia de produtos e informações técnicas proprietárias, apoiando assim a demanda em plataformas dependentes de software ou de missão crítica. A grande base instalada de equipamentos sob suporte do fabricante mantém esse modelo central para o setor de serviços gerenciados de manutenção e suporte de hardware de TI.
A manutenção por terceiros deve avançar a um CAGR de 9,23% até 2032. O modelo é atraente para sistemas pós-EOSL onde os clientes buscam cobertura confiável sem renovar contratos amplos com o fabricante. Um estudo de caso da Evernex publicado em janeiro de 2026 descreveu uma empresa holandesa de serviços financeiros automotivos que estendeu a vida útil dos equipamentos durante uma migração para a nuvem, mantendo a flexibilidade de conformidade.[2] Arranjos híbridos e cogerenciados mantêm o suporte OEM para ativos novos ou dependentes de software e usam cobertura por terceiros para plataformas estáveis e maduras. Um único contrato pode alinhar esses modelos, reduzir a administração e oferecer uma transição gradual para compradores do mercado intermediário no mercado de serviços gerenciados de manutenção e suporte de hardware de TI.
Por Porte da Organização: Grandes Empresas Ancoram a Receita Enquanto as PMEs Adicionam Demanda
As grandes empresas representaram 70,21% da receita em 2026. Seus ambientes de múltiplos sites, requisitos rigorosos de resposta e datas de contrato escalonadas criam uma necessidade substancial de suporte gerenciado. Grandes organizações também operam equipamentos nas categorias de servidor, armazenamento e rede, tornando a coordenação de fornecedores difícil no mercado de serviços gerenciados de manutenção e suporte de hardware de TI. A Maintech relatou a manutenção de servidores para bancos globais em Singapura, Hong Kong, Tóquio e Sydney sob arranjos que podem estender a vida útil do hardware por até 5 anos além da garantia original. A empresa descreveu o alinhamento com os requisitos do NIST, ITIL e ISO 9001, o que torna os contratos de manutenção formais mais práticos do que os serviços de reparo ad hoc.
As pequenas e médias empresas estão projetadas para registrar um CAGR de 9,59% até 2032. Seus ambientes híbridos de nuvem e o mix crescente de dispositivos tornam os arranjos de reparo reativo menos adequados à medida que os custos de inatividade aumentam. A precificação por dispositivo e os acordos de nível de serviço em camadas ajudam os fornecedores a atender ambientes menores com um modelo comercial previsível. A terceirização oferece a essas empresas acesso a habilidades multifornecedor e peças pré-posicionadas sem exigir uma equipe de engenharia interna. Esse grupo de clientes amplia o mercado de serviços gerenciados de manutenção e suporte de hardware de TI além de sua base tradicional de grandes empresas.

Por Setor do Usuário Final: TI e Telecomunicações Lidera Enquanto a Saúde Acelera
TI e telecomunicações representaram 30,11% da receita em 2026. O segmento depende de comutação de rede, infraestrutura de servidores e hardware de acesso, onde interrupções podem afetar diretamente clientes e usuários corporativos. O setor bancário, de serviços financeiros e seguros (BFSI) é outro grande usuário no mercado de serviços gerenciados de manutenção e suporte de hardware de TI porque requer trilhas de auditoria, processos de mudança controlados e tempo de atividade confiável. Governo, manufatura industrial, varejo e comércio eletrônico, e instituições de educação e pesquisa também requerem suporte para ambientes complexos de hardware. Na manufatura, a sobreposição entre tecnologia operacional e TI cria demanda por fornecedores capazes de trabalhar em ambos os ambientes de hardware.
Saúde e ciências da vida devem expandir a um CAGR de 8,21% até 2032. Dispositivos clínicos conectados estão aumentando a gama de hardware que os hospitais devem manter e governar. A Recomendação F.780.7 da ITU-T, publicada em agosto de 2025, estabelece requisitos para módulos de manutenção preventiva e corretiva em plataformas de gestão de equipamentos médicos de hospitais digitais. Isso apoia o mercado de serviços gerenciados de manutenção e suporte de hardware de TI ao fornecer manutenção documentada para equipamentos conectados e a infraestrutura de TI subjacente.
Análise Geográfica
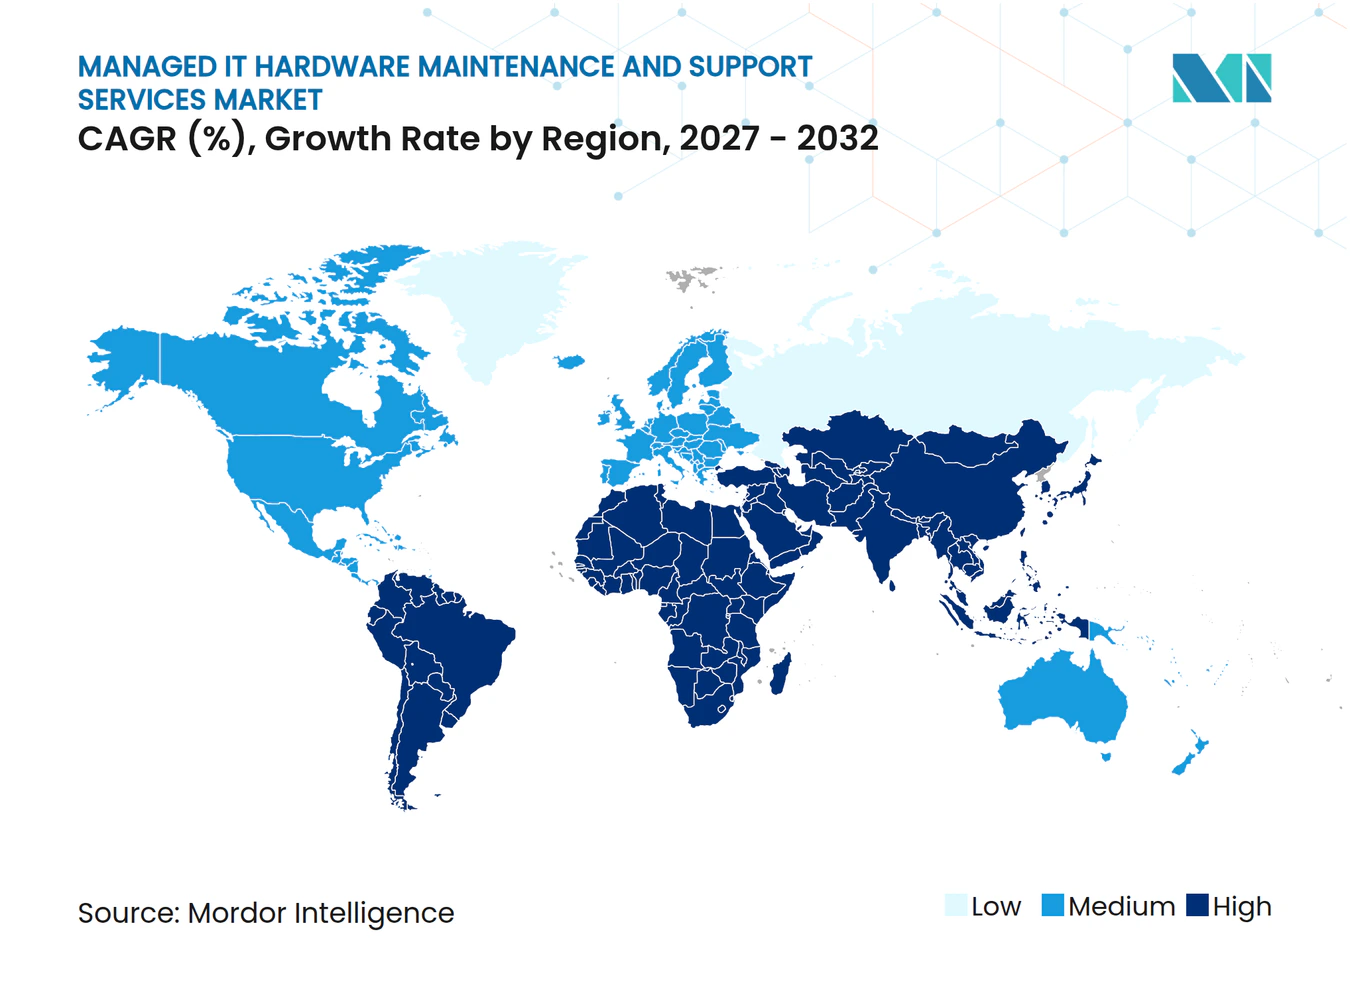
A América do Norte deteve 37,86% da participação do mercado de serviços gerenciados de manutenção e suporte de hardware de TI em 2026. Os Estados Unidos possuem uma grande base instalada de hardware multigeracional em serviços financeiros, saúde e governo, onde os ativos frequentemente operam além das datas de serviço publicadas pelo fabricante. A região também conta com muitos fornecedores especializados em manutenção por terceiros, oferecendo aos compradores acesso a redes de suporte independentes estabelecidas. A Park Place Technologies lançou o ParkView Asset Intelligence em setembro de 2026, uma plataforma que pontua a integridade do ciclo de vida dos dispositivos em relação a 1 milhão de benchmarks de telemetria.[3] O Canadá contribui com demanda de clientes de serviços financeiros e energia, enquanto o México ganha relevância à medida que o nearshoring apoia investimentos adicionais em data centers.
A Ásia-Pacífico está projetada para registrar um CAGR de 8,56% até 2032. A digitalização empresarial na Índia, China, Coreia do Sul e países da ASEAN está aumentando o número de sistemas implantados que requerem planejamento de ciclo de vida e suporte de campo. A construção de data centers na Índia está criando ambientes de hardware que podem requerer manutenção ao longo do período de previsão, enquanto os requisitos de nuvem soberana da China podem favorecer fornecedores locais com capacidades de entrega estabelecidas. A Transcosmos lançou serviços globais de gestão de ciclo de vida com foco inicial na ASEAN em fevereiro de 2025, refletindo a crescente atenção à gestão organizada de ativos no mercado de serviços gerenciados de manutenção e suporte de hardware de TI.
A Europa permanece uma região ativa para suporte gerenciado de hardware porque os requisitos de tratamento de dados e localização de serviços influenciam a seleção de fornecedores. Alemanha, Reino Unido e França representaram grande parte da demanda da região em 2026, com a Alemanha apoiando especialistas em manutenção híbrida que atendem clientes industriais. Em março de 2026, o Banco Central Europeu selecionou a DXC Technology Deutschland para serviços gerenciados de infraestrutura e computação para usuários finais sob um contrato inicial de 5 anos entregue a partir de centros da Área Econômica Europeia. América do Sul, Oriente Médio e África permanecem áreas em estágio inicial, com Brasil, Emirados Árabes Unidos e África do Sul emergindo como centros de demanda à medida que a infraestrutura empresarial se expande.
Cenário Competitivo
Concentração do Mercado
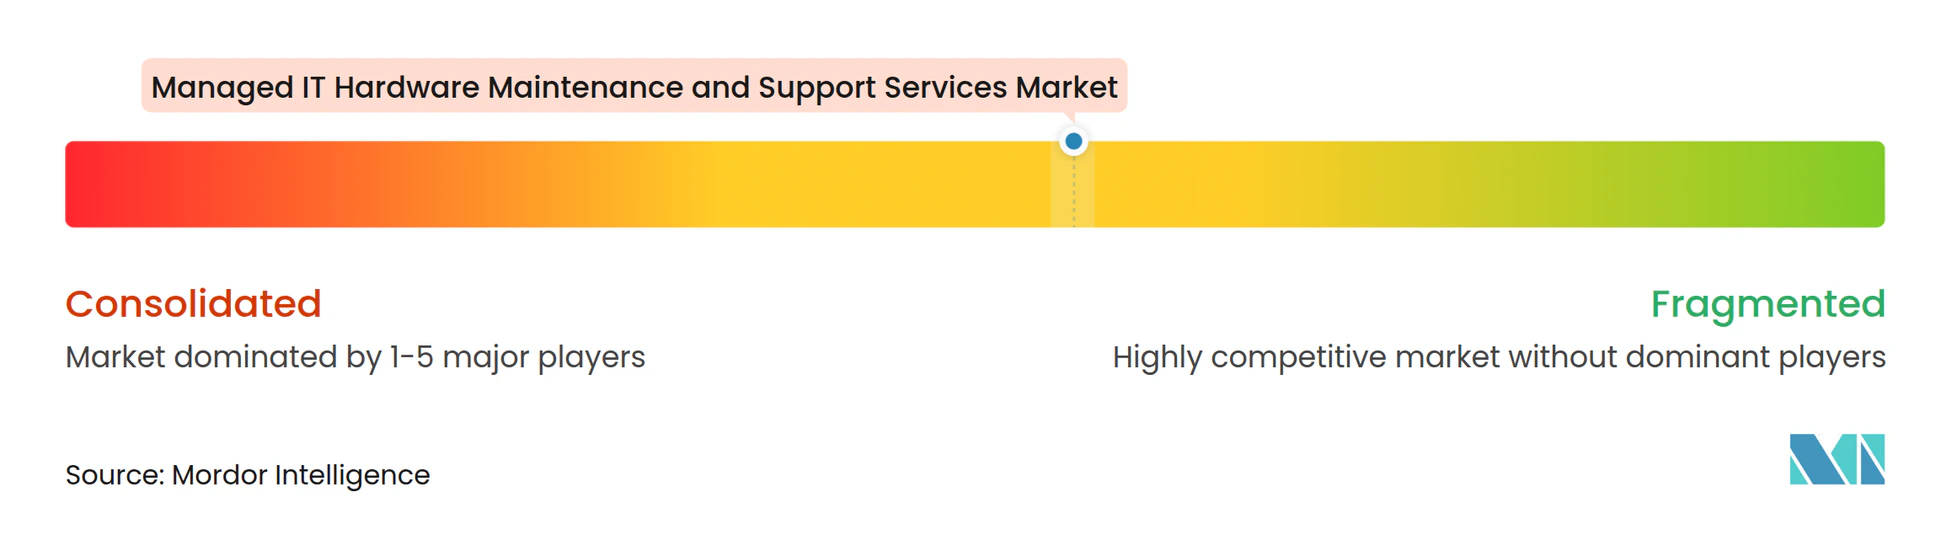
O mercado de serviços gerenciados de manutenção e suporte de hardware de TI é moderadamente fragmentado. Fornecedores independentes de escala global competem com especialistas regionais em expertise de engenharia multifornecedor, disponibilidade de peças, alcance de serviço de campo e ferramentas de monitoramento. A Park Place Technologies concluiu sua fusão com a Service Express em janeiro de 2026. O negócio combinado relatou mais de 20.000 clientes em 4 continentes. Essa transação mostra como a cobertura geográfica e uma base de clientes mais ampla podem fortalecer a posição de um fornecedor de manutenção.
A Park Place Technologies também introduziu o ParkView Asset Intelligence em setembro de 2026. A empresa afirmou que a plataforma atribui pontuações de integridade do ciclo de vida usando telemetria fora de banda e 1 milhão de benchmarks históricos. Isso desloca a competição no mercado de serviços gerenciados de manutenção e suporte de hardware de TI em direção a informações sobre o ciclo de vida e capacidades de reparo de campo. Evernex, CXtec, Maintech, Ensure Services e Brocent Asia competem por meio de cobertura de serviço local, bibliotecas de suporte pós-EOSL e expertise multifornecedor. Os fornecedores também estão estendendo a atenção à manutenção de GPU e resfriamento líquido, áreas que permanecem menos maduras para manutenção por terceiros do que o suporte estabelecido de servidores e armazenamento.
A manutenção cogerenciada é uma oportunidade relevante para os fornecedores alinharem serviços autorizados pelo OEM e independentes sob uma única estrutura de nível de serviço. Esse modelo atende clientes que precisam de cobertura do fabricante para determinados sistemas e suporte alternativo para equipamentos maduros, incluindo contas do mercado intermediário não totalmente atendidas por grandes canais OEM ou por fornecedores independentes isolados. A certificação ISO 9001, o alinhamento com ITIL, a rastreabilidade de peças e a disponibilidade de técnicos influenciam a credibilidade do fornecedor em licitações regulamentadas. O mercado de serviços gerenciados de manutenção e suporte de hardware de TI permanece aberto a especialistas regionais que possam oferecer tempos de resposta confiáveis e estoque local.
Líderes do Setor de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI
-
Park Place Technologies, LLC
-
Evernex SAS
-
CXtec, Inc.
-
Smart 3rd Party Maintenance, Inc.
-
M Global Services, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Park Place Technologies introduziu manutenção por terceiros exclusiva por categoria para os FlashArrays Pure Storage Everypure M e X Series, cobrindo reparo emergencial de hardware, peças de geração atual e suporte ao sistema de arquivos Purity, tornando-se o único fornecedor terceirizado desse nível de cobertura para essas plataformas.
- Setembro de 2026: A Park Place Technologies lançou o ParkView Asset Intelligence, uma plataforma de IA que atribui pontuações de integridade do ciclo de vida de 0 a 100 para servidores, armazenamento, dispositivos de rede e infraestrutura hiperconvergida por meio de telemetria fora de banda. A plataforma compara cada dispositivo com aproximadamente 1 milhão de avaliações históricas e sinaliza cerca de 1 em cada 50 como de alto risco, fornecendo às equipes de TI inteligência de decisão de nível OEM sem exigir um contrato de suporte OEM ativo.
- Julho de 2026: A Brocent Asia Limited publicou um guia prático de manutenção de hardware de TI para Hong Kong, China continental, Singapura e Malásia, documentando níveis de SLA, comparações de custos entre OEM e manutenção por terceiros, e cobertura de serviço, formalizando o posicionamento competitivo em uma região onde a demanda do mercado intermediário está acelerando.
- Junho de 2026: A Evernex SAS expandiu a cobertura de manutenção por terceiros para produtos Cisco e HPE pós-EOSL, incluindo equipamentos Cisco ASA 5500, componentes Nexus 9500 e sistemas HPE ProLiant ML30 G9, posicionando estoque de peças e expertise de engenharia em torno de marcos conhecidos do ciclo de vida para capturar o pipeline de expiração de contratos OEM.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI
O Mercado de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI compreende serviços terceirizados que fornecem manutenção, reparo, suporte técnico, gestão do ciclo de vida, monitoramento e suporte operacional para ativos de hardware de TI empresarial, incluindo servidores, sistemas de armazenamento, infraestrutura de rede e dispositivos de endpoint. Esses serviços são projetados para melhorar a confiabilidade do hardware, estender os ciclos de vida dos ativos, otimizar os custos operacionais e garantir a continuidade dos negócios em ambientes de TI empresarial.
O Relatório do Mercado de Serviços Gerenciados de Manutenção e Suporte de Hardware de TI é Segmentado por Tipo de Serviço (Manutenção Corretiva e Reparo de Hardware, Manutenção Preditiva e Preventiva, Gestão do Ciclo de Vida e Configuração de Hardware, Suporte Técnico e Engenharia de Campo, e Outros Tipos de Serviço), Modelo de Serviço (Manutenção OEM, Manutenção por Terceiros, e Manutenção Híbrida e Cogerenciada), Porte da Organização (Grandes Empresas, e Pequenas e Médias Empresas), Setor do Usuário Final (Setor Bancário, Serviços Financeiros e Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa, e Outros Setores do Usuário Final), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Manutenção Corretiva e Reparo de Hardware |
| Manutenção Preditiva e Preventiva |
| Gestão do Ciclo de Vida e Configuração de Hardware |
| Suporte Técnico e Engenharia de Campo |
| Outros Tipos de Serviço |
| Manutenção OEM |
| Manutenção por Terceiros |
| Manutenção Híbrida e Cogerenciada |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Setor Bancário, Serviços Financeiros e Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Manutenção Corretiva e Reparo de Hardware | |
| Manutenção Preditiva e Preventiva | ||
| Gestão do Ciclo de Vida e Configuração de Hardware | ||
| Suporte Técnico e Engenharia de Campo | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Serviço | Manutenção OEM | |
| Manutenção por Terceiros | ||
| Manutenção Híbrida e Cogerenciada | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Setor Bancário, Serviços Financeiros e Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de manutenção e suporte de hardware de TI?
O mercado de serviços gerenciados de manutenção e suporte de hardware de TI está projetado para passar de 15,47 bilhões de USD em 2026 e 16,60 bilhões de USD em 2027 para 23,89 bilhões de USD até 2032, a um CAGR de 7,55% de 2027 a 2032.
Qual tipo de serviço tem a maior posição de receita?
A manutenção corretiva e o reparo de hardware representaram 45,29% da receita em 2026 porque as empresas continuam precisando de suporte de reparo emergencial para ambientes de hardware mistos. É relevante onde sistemas maduros permanecem centrais para o processamento diário e a conectividade.
Por que as empresas estão adotando a manutenção por terceiros?
A manutenção por terceiros pode dar suporte a equipamentos pós-EOSL, oferecer aos clientes mais controle sobre o momento da atualização e fornecer uma alternativa prática para ativos maduros. Também pode fornecer acesso a habilidades especializadas de campo sem expandir as equipes internas.
Qual grupo de clientes está crescendo mais rapidamente?
As pequenas e médias empresas devem registrar um CAGR de 9,59% até 2032, à medida que acordos de nível de serviço em camadas e precificação por dispositivo melhoram o acesso ao suporte gerenciado. Esses arranjos podem tornar o serviço multifornecedor mais fácil de adquirir para ambientes menores.
Qual setor do usuário final deve expandir mais rapidamente?
Saúde e ciências da vida está projetada para expandir a um CAGR de 8,21% até 2032, à medida que as frotas de dispositivos clínicos conectados aumentam as necessidades de manutenção e governança. Os fornecedores devem dar suporte aos registros de equipamentos e à documentação de serviço exigidos em ambientes regulamentados.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico está prevista para registrar um CAGR de 8,56% até 2032, apoiada pela digitalização empresarial e pela expansão da infraestrutura de data centers. As necessidades de gestão do ciclo de vida aumentam à medida que esses ambientes se espalham por mais locais e categorias de hardware.