
Marktgröße und Marktanteil für verwaltete Server- und Speicherhardware-Supportdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 17.08 Milliarden US-Dollar |
| Marktgröße (2032) | 25.74 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Server- und Speicherhardware-Supportdienste von Mordor Intelligence
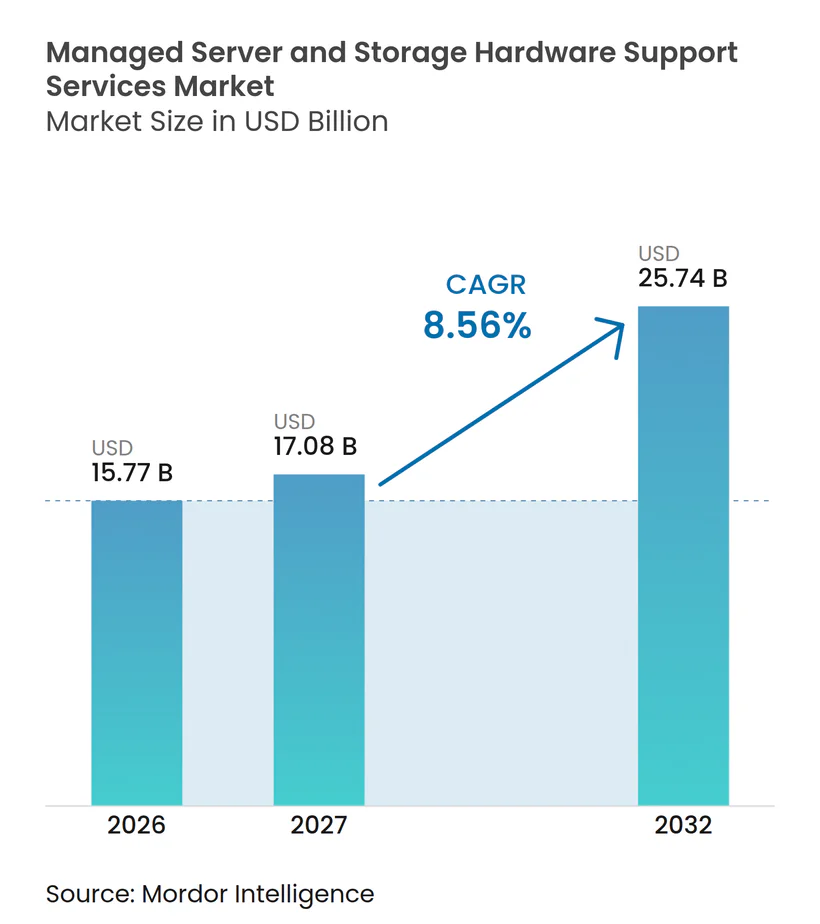
Die Marktgröße für verwaltete Server- und Speicherhardware-Supportdienste wird voraussichtlich von 15,77 Milliarden USD im Jahr 2026 auf 17,08 Milliarden USD im Jahr 2027 und bis 2032 auf 25,74 Milliarden USD anwachsen, was einem CAGR von 8,56 % zwischen 2027 und 2032 entspricht. Unternehmenseinkäufer verlängern die Nutzung von Server- und Speicher-Assets über die vom Originalhersteller festgelegten End-of-Service-Life-Daten hinaus, wodurch Erneuerungsbudgets auf andere IT-Prioritäten umgeleitet werden. Dieser Wandel begünstigt Drittanbieter-Wartungsverträge, die mehrere Hardwaremarken unter einer einzigen Vereinbarung abdecken und die Wartungskosten nach Ablauf der Garantie senken können. Der Markt für verwaltete Server- und Speicherhardware-Supportdienste wird auch durch verteilte Rechenzentrumsbestände neu gestaltet, bei denen mehr lokale und Edge-Hardware nach Ablauf der Garantieabdeckung Unterstützung benötigt. Anbieter verbessern Ferndiagnose, Predictive Maintenance, GPU-Wartung und Flüssigkühlungsfähigkeiten, um veränderten Hardwarebeständen gerecht zu werden. Regulatorische Anforderungen an Datensicherheit, Datenresidenz und Betriebszeit veranlassen Organisationen außerdem dazu, kontrollierte lokale Infrastruktur beizubehalten und dokumentierte Supportvereinbarungen aufrechtzuerhalten.
Wichtigste Erkenntnisse des Berichts
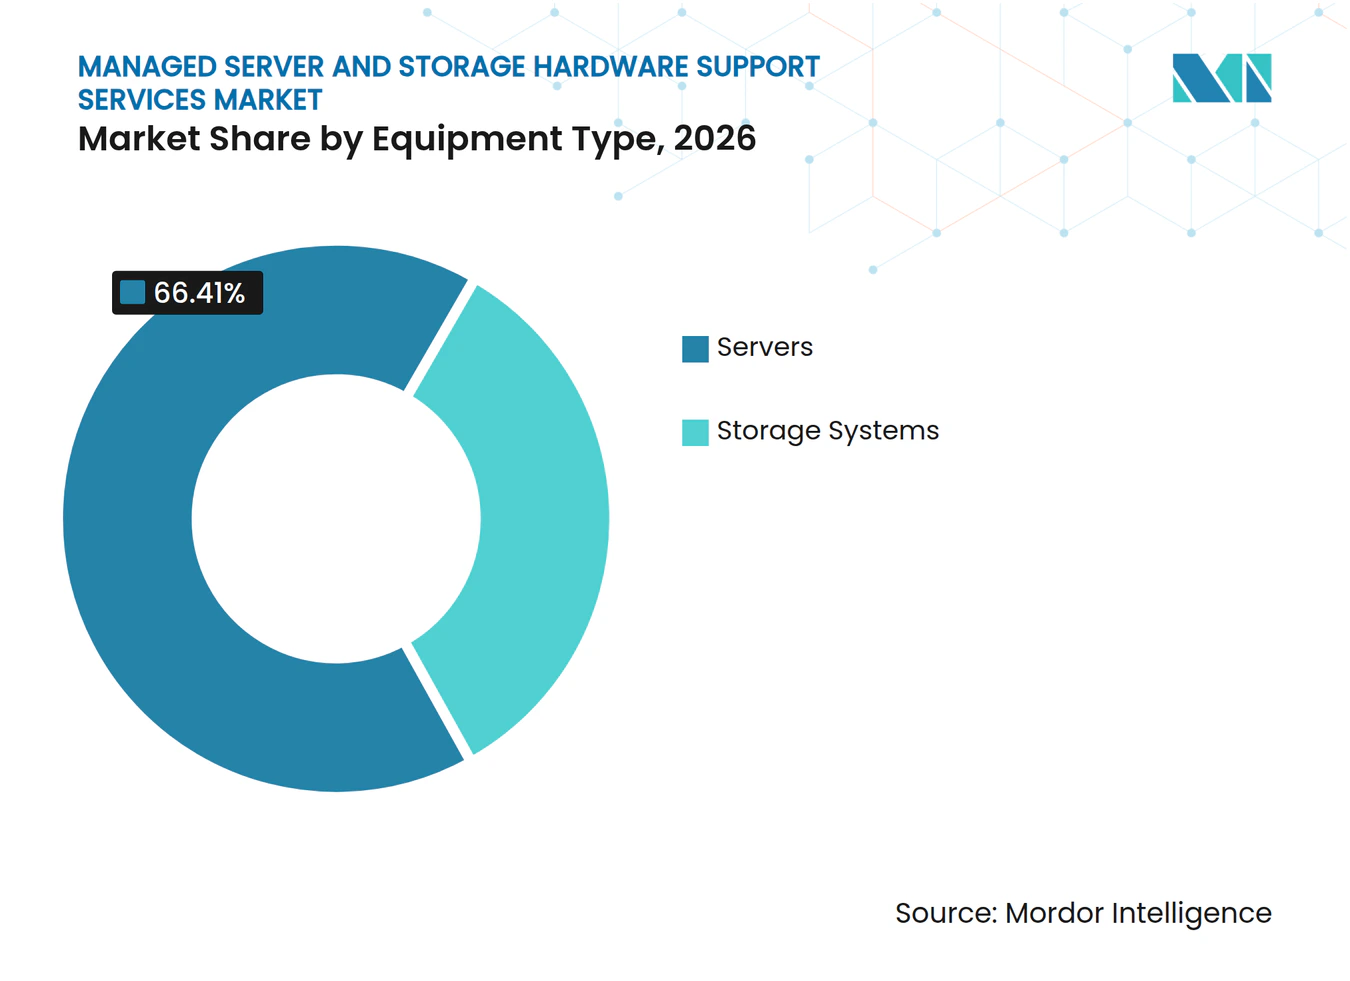
- Nach Gerätetyp führten Server im Jahr 2026 mit einem Umsatzanteil von 66,41 % am Markt für verwaltete Server- und Speicherhardware-Supportdienste, während Speichersysteme bis 2032 voraussichtlich mit einem CAGR von 10,04 % wachsen werden.
- Nach Servicetyp hielt Hardwarewartung und -reparatur im Jahr 2026 einen Umsatzanteil von 45,23 % am Markt für verwaltete Server- und Speicherhardware-Supportdienste, während technischer Support und Ferndiagnose bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen werden.
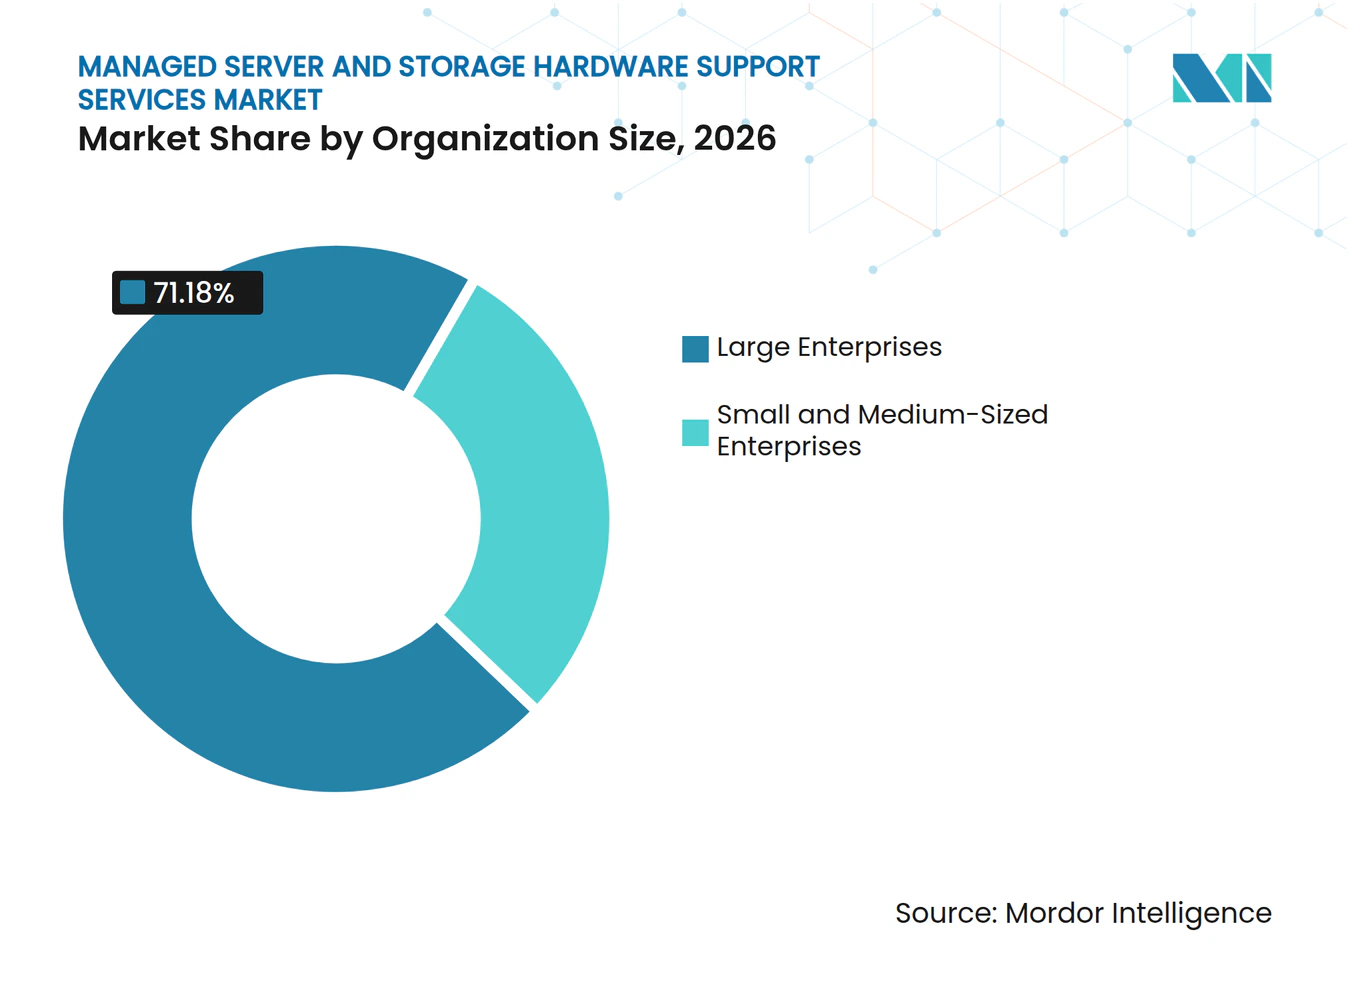
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 71,18 % des Umsatzanteils am Markt für verwaltete Server- und Speicherhardware-Supportdienste, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 10,35 % wachsen werden.
- Nach Endnutzerbranche entfiel auf IT und Telekommunikation im Jahr 2026 ein Umsatzanteil von 29,66 % am Markt für verwaltete Server- und Speicherhardware-Supportdienste, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einem CAGR von 9,11 % wachsen werden.
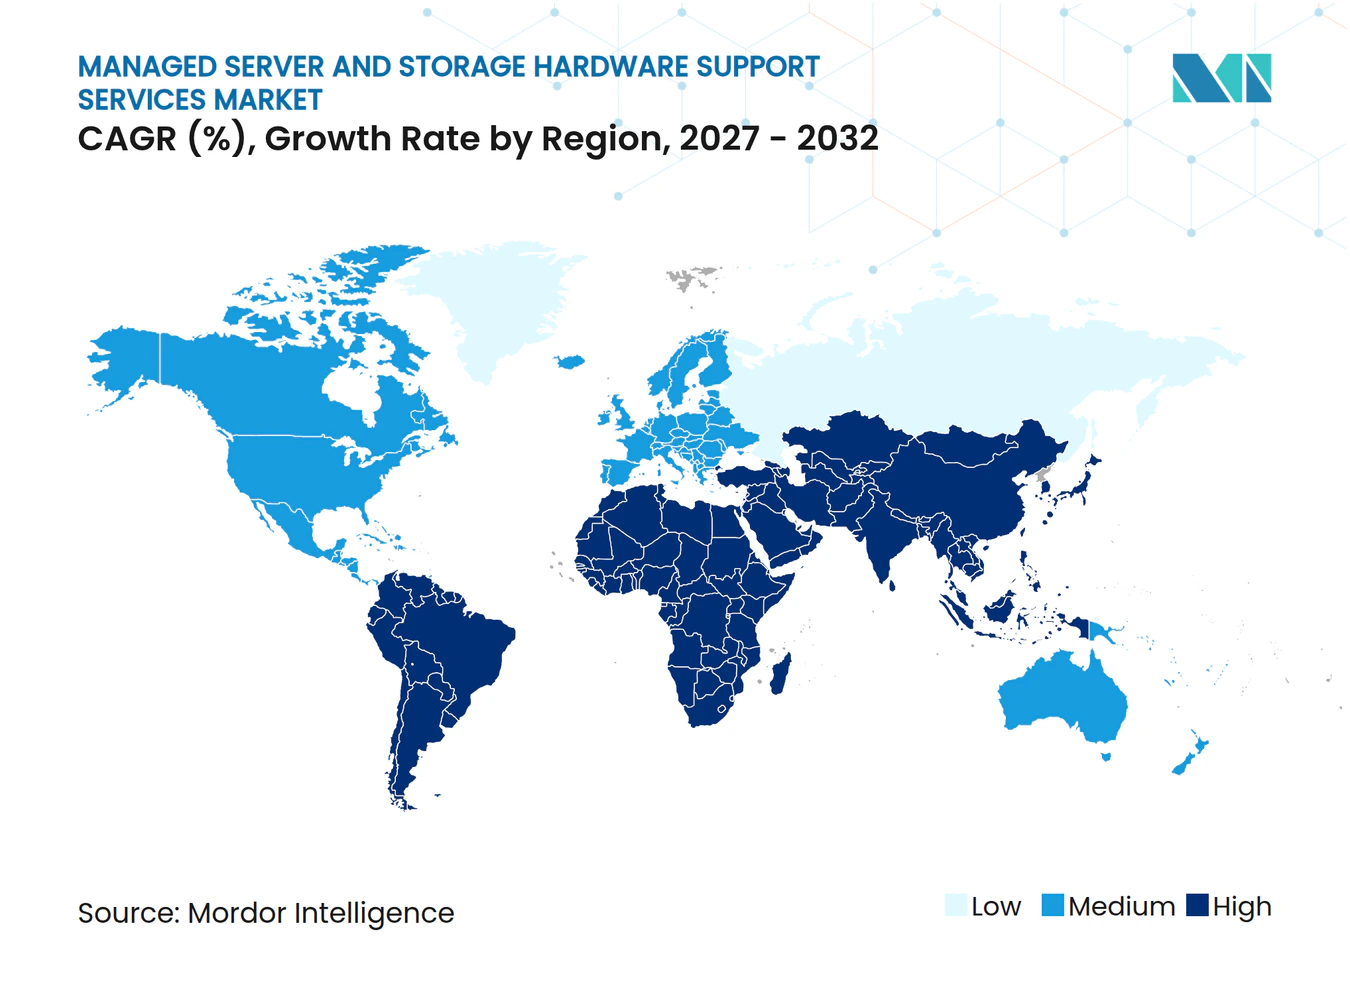
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,14 % am Markt für verwaltete Server- und Speicherhardware-Supportdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,41 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Server- und Speicherhardware-Supportdienste
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlängerung der Lebensdauer von Unternehmenshardware | +2.5% | Global, höchste Konzentration in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Nachfrage nach Multi-Vendor-Supportverträgen | +1.8% | Global, am stärksten ausgeprägt in Nordamerika und dem asiatisch-pazifischen Kernraum | Mittelfristig (2–4 Jahre) |
| Wachstum hybrider und verteilter Rechenzentren | +1.4% | Global, asiatisch-pazifischer Raum und Nordamerika führend | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von Predictive Maintenance | +1.0% | Nordamerika und Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung von Post-EOSL-Infrastrukturbeständen | +0.8% | Global, konzentriert in Südamerika und dem Nahen Osten | Langfristig (≥ 4 Jahre) |
| Zunehmende Lokalisierung von Ersatzteilen und Außendienstleistungen | +0.5% | Asiatisch-pazifischer Kernraum, Ausstrahlungseffekte auf den Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlängerung der Lebensdauer von Unternehmenshardware
IT-Teams in Unternehmen verschieben Server- und Speichererneuerungen, da Gerätekosten, Lieferengpässe und Zollunsicherheiten die Beschaffungsentscheidungen beeinflussen. Supportverlängerungen geben Käufern einen praktischen Grund, funktionierende Geräte über ihren ursprünglichen Supportzeitraum hinaus zu behalten, was den Markt für verwaltete Server- und Speicherhardware-Supportdienste stärkt. Trifecta Networks berichtete, dass Preisvolatilität und unsichere Lieferbedingungen Unternehmen dazu veranlassten, Supportverlängerungen gegenüber neuen mehrjährigen Hardwareverpflichtungen zu bevorzugen. Längere Nutzungszeiträume erhöhen die Bedeutung des Marktes für verwaltete Server- und Speicherhardware-Supportdienste bei der Aufrechterhaltung der Betriebskontinuität für alternde Infrastruktur. Sie schaffen auch wiederkehrende Vertragsbeziehungen, da jede verschobene Erneuerung die Ersatzplanung zunehmend vom Supportanbieter abhängig machen kann, der bereits die installierte Basis verwaltet.
Nachfrage nach Multi-Vendor-Supportverträgen
Unternehmensrechenzentren verwenden häufig Server, Speicher-Arrays und Netzwerkgeräte von mehreren Herstellern, was die Koordination separater Supportvereinbarungen erschwert. IBM beschreibt Multi-Vendor-Support als einen einzigen Ansprechpartner, der die Koordination über unterstützte Hardware hinweg vereinfachen kann.[1] Eine einheitliche Vereinbarung kann das Risiko verringern, dass Geräte zwischen verschiedenen Verlängerungsterminen oder Serviceverantwortlichkeiten fallen. Procurri erklärt, dass Co-Term-Support Geräte mit unterschiedlichen End-of-Service-Life-Daten auf einen einzigen Verlängerungszeitpunkt ausrichtet. Diese Struktur verbessert die Beschaffungstransparenz und unterstützt den Markt für verwaltete Server- und Speicherhardware-Supportdienste, indem sie Käufern konsistentere Planungszyklen bietet. Für den Markt für verwaltete Server- und Speicherhardware-Supportdienste macht eine synchronisierte Multi-Vendor-Vereinbarung den Anbieterwechsel auch störender, da der Kunde die Abdeckung für viele Hardwaremodelle und Standorte neu aufbauen müsste.
Wachstum hybrider und verteilter Rechenzentren
Hybride Infrastruktur erweitert die Anzahl der Standorte, an denen Organisationen physische Server und Speichersysteme betreiben. Hybride Betriebsmodelle lassen Organisationen für eine Mischung aus Cloud-Ressourcen und physischen Geräten verantwortlich. Die Cloud-Einführung beseitigt nicht den Bedarf an Hardwaresupport, da Unternehmen Geräte in Rechenzentren, Colocation-Standorten und Edge-Einrichtungen behalten. Jeder beibehaltene physische Knoten wird schließlich seinen ursprünglichen Garantiezeitraum überschreiten und eine Wartungsentscheidung erfordern. Verteilte Bestände können auch die Bedeutung des Marktes für verwaltete Server- und Speicherhardware-Supportdienste durch Anbieter erhöhen, die Teile bereitstellen und Außendiensttechniker an verschiedenen Standorten einsetzen können. Der Markt für verwaltete Server- und Speicherhardware-Supportdienste profitiert daher, wenn ein hybrides Design den Hardwarebesitz auf einen größeren operativen Fußabdruck verteilt.
Zunehmende Einführung von Predictive Maintenance
Zustandsbasierte Wartung ersetzt zeitbasierte Servicepläne für Teile der Rechenzentrums-Supportumgebung. Compass Datacenters und Schneider Electric berichteten von einer 40-prozentigen Reduzierung der Vor-Ort-Wartungseingriffe und einer 20-prozentigen Reduzierung der Betriebskosten durch ihre KI-gestützte Wartungskooperation. Diese Systeme nutzen Gerätesignale, um Probleme zu identifizieren, bevor sie zu Ausfällen führen, die einen dringenden Austausch erfordern. Ein IEEE-Konferenzbeitrag berichtete von einer Präzision von 84,8 % bei der Vorhersage von Solid-State-Drive-Ausfällen 14 Tage vor dem Ausfall bei mehr als 5 Millionen Unternehmens-SSDs. Eine frühzeitige Erkennung hilft dem Markt für verwaltete Server- und Speicherhardware-Supportdienste, indem sie Anbietern ermöglicht, Teile vorab zu positionieren und Eingriffe mit weniger Unterbrechungen zu planen. Sie ermöglicht es den Marktteilnehmern für verwaltete Server- und Speicherhardware-Supportdienste auch, Serviceverpflichtungen auf Basis von Verfügbarkeit und Prävention statt nur auf Break-Fix-Reaktion anzubieten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einschränkungen beim Zugang zu Firmware, Sicherheit und Diagnose | -1.2% | Global, am stärksten ausgeprägt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Ingenieuren für Legacy-Systeme | -0.9% | Global, am stärksten ausgeprägt in Nordamerika und Westeuropa | Langfristig (≥ 4 Jahre) |
| Fragmentierte globale Ersatzteilstandards | -0.7% | Naher Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Risikoaversion der Kunden bei unternehmenskritischen Workloads | -0.5% | Global, am stärksten ausgeprägt in BFSI und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einschränkungen beim Zugang zu Firmware, Sicherheit und Diagnose
Die Kontrolle der Originalhersteller über Firmware und Managementschnittstellen kann den Diagnosezugang einschränken, der unabhängigen Wartungsdienstleistern zur Verfügung steht. NVIDIA identifizierte 18 Schwachstellen in der Baseboard-Management-Controller-Firmware und empfahl, diese Schnittstellen in dedizierten Managementnetzwerken mit strengen Firmware-Kontrollen zu isolieren. Dells iDRAC9 System Lockdown kann Firmware und Hardwarekonfiguration in einen schreibgeschützten Zustand versetzen, auch für Benutzer mit Administratorrechten, bis eine autorisierte Sequenz die Sperre aufhebt. Sicherheitskontrollen sind für Kunden wichtig, können jedoch den Markt für verwaltete Server- und Speicherhardware-Supportdienste einschränken, indem sie die Informationen reduzieren, die ein Drittanbieter-Techniker während der Diagnose nutzen kann. Anbieter müssen möglicherweise in Telemetrie-Tools investieren oder formelle Zugriffsverfahren mit Herstellern einrichten. Diese Kosten können für mittelgroße Betreiber schwieriger zu absorbieren sein, was ihre Fähigkeit einschränkt, komplexe Server- und Speicherbestände im Markt für verwaltete Server- und Speicherhardware-Supportdienste zu unterstützen.
Mangel an qualifizierten Ingenieuren für Legacy-Systeme
Die Verfügbarkeit von Ingenieuren, die mit älteren Server- und Speicherplattformen vertraut sind, nimmt ab, da erfahrene Außendienstmitarbeiter das Rentenalter erreichen. Computer Weekly berichtete, dass der globale Außendienstsektor in den folgenden 3–4 Jahren bis zu 40 % von geschätzten 20 Millionen Mitarbeitern verlieren könnte, während die Hälfte der Außendienstbetriebe über Personalengpässe berichtete. Die Wartung von IBM i-Systemen, frühen HPE- und Dell-Arrays sowie Sun-SPARC-Geräten erfordert Betriebswissen, das neuere technische Programme nicht immer betonen. J.D. Power stellte fest, dass Schulung und Weiterbildung von Systemmanagern für 34 % der Befragten in seiner Japan-Serverwartungsstudie 2025 eine führende betriebliche Herausforderung darstellten. Ein dünner Talentpool kann den Markt für verwaltete Server- und Speicherhardware-Supportdienste einschränken, indem er Arbeitskosten erhöht, Reaktionszeiten verlängert und die Serviceabdeckung für Legacy-Geräte begrenzt. Das Problem ist am bedeutendsten dort, wo Kunden auf langlebige Hardware angewiesen sind und Ingenieure benötigen, die sicher in streng kontrollierten Produktionsumgebungen arbeiten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Server verankern den Umsatz, während Speichersysteme die Expansion anführen
Server hielten im Jahr 2026 einen Marktanteil von 66,41 % am Markt für verwaltete Server- und Speicherhardware-Supportdienste, was die breite installierte Basis von x86-Rechengeräten in Unternehmensrechenzentren widerspiegelt. Das Segment erzeugt ein hohes Volumen an Serviceaktivitäten, da rechenintensive Umgebungen regelmäßigen Komponentenaustausch, Diagnosen und Außendienstunterstützung erfordern. Ausgereifte Lieferketten für Ersatzteile und Austauschkomponenten können die Lieferkosten für Supportanbieter senken. Bestehende Ingenieurzertifizierungen helfen Anbietern auch dabei, Serverbestände an mehreren Standorten zu betreuen. Der Serversupport bleibt zentral für den Markt für verwaltete Server- und Speicherhardware-Supportdienste, da die meisten Kunden eine große Kernflotte unterhalten, auch wenn sie Cloud-Dienste für ausgewählte Workloads nutzen.
Speichersysteme werden bis 2032 voraussichtlich mit einem CAGR von 10,04 % wachsen, dem schnellsten Tempo unter den Gerätetypen. Generatives KI-Training, klinische Bildarchive und Finanztransaktionsdaten erhöhen die betriebliche Bedeutung von Speicher-Arrays. Organisationen behalten diese Systeme oft über die ursprünglichen Supportzeiträume hinaus, wenn eine Migration kostspielig oder betrieblich schwierig wäre. Wartung nach dem End-of-Service-Life hilft dabei, den Zugang zu Geräten zu erhalten und gleichzeitig den Erneuerungszeitpunkt zu steuern. Anbieter, die sowohl Server- als auch Speichergeräte unterstützen können, können den Koordinationsaufwand für Kunden mit gemischter Infrastruktur reduzieren. Die daraus resultierende Chance begünstigt Unternehmen mit Zugang zu qualifizierten Speicheringenieuren, geprüften Teilen und praktischem Wissen über komplexe Array-Konfigurationen.


Nach Servicetyp: Wartung führt, während Ferndiagnose die Leistungserbringung verändert
Hardwarewartung und -reparatur machten 45,23 % des Serviceumsatzes im Jahr 2026 aus und sind damit der primäre Einstiegspunkt für viele Kundenbeziehungen. Dieser Service umfasst die Break-Fix-Arbeit, die erforderlich ist, um Server und Speichersysteme nach Ablauf der Herstellergarantie verfügbar zu halten. Kunden schätzen einen definierten Reaktionsprozess, da ungeplante Ausfälle Anwendungen und interne Abläufe unterbrechen können. Wartungsverträge legen auch die Servicehistorie fest, die Anbietern hilft, die installierte Hardware eines Kunden zu verstehen. Ersatzteil- und Logistikmanagement ergänzen diese Verträge, indem sichergestellt wird, dass notwendige Komponenten den richtigen Standort erreichen können. Installations- und Verlagerungsunterstützung bietet einen weiteren praktischen Service für Organisationen, die das physische Layout ihrer Technologiebestände anpassen.
Technischer Support und Ferndiagnose werden bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen. Fernüberwachung kann abnormale Gerätezustände erkennen, bevor ein Techniker zu einem Standort reist. Schneider Electric berichtet, dass zustandsbasierte Wartung die Vor-Ort-Eingriffe um bis zu 40 % reduzieren kann.[2] Weniger unnötige Standortbesuche können die Lieferkosten senken und Anbietern helfen, Außendiensttechniker auf Vorfälle zu konzentrieren, die physisches Handeln erfordern. Bessere Telemetrie kann auch Servicelevel-Verpflichtungen stärken, wenn Kunden eine schnellere Diagnose über weit verteilte Assets hinweg benötigen. Der Markt für verwaltete Server- und Speicherhardware-Supportdienste bewegt sich daher auf ein Servicemodell zu, das Ferndiagnose mit gezielter Vor-Ort-Reparatur kombiniert, anstatt sich ausschließlich auf geplante Besuche zu verlassen.
Nach Unternehmensgröße: Großunternehmen führen, während KMU die Nachfrage steigern
Großunternehmen machten 71,18 % des Umsatzes im Jahr 2026 aus, da sie umfangreiche Legacy-Bestände an mehreren Standorten betreiben. Diese Organisationen können mehrjährige Multi-Vendor-Verträge mit definierten Reaktionszeiten und Abdeckungsbedingungen aushandeln. Ihre Beschaffungsteams neigen auch dazu, konsolidierte Supportvereinbarungen zu suchen, die mit jährlichen Planungszyklen übereinstimmen. Große Verträge schaffen vorhersehbare wiederkehrende Einnahmen für Anbieter mit breiter geografischer Reichweite. Ihr operativer Umfang kann dedizierte Ersatzteilbestände und maßgeschneiderte Serviceverfahren rechtfertigen. Die Nachfrage von Großunternehmen bleibt ein wichtiger Treiber des Marktes für verwaltete Server- und Speicherhardware-Supportdienste, da diese Käufer stabilen Support für umfangreiche Server- und Speicherflotten benötigen.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 10,35 % wachsen. Abonnementbasierte Vereinbarungen können die Vorabkosten senken, die kleinere Organisationen bisher an Originalherstellerverträge gebunden haben. Diese Kunden können Post-Garantie-Kosten schwer absorbieren, wenn Budgets begrenzt sind. Hybride Designs können sie auch mit lokalen Geräten zurücklassen, die für bestimmte Anwendungen, Resilienz oder Datenverarbeitung notwendig bleiben. Drittanbieter-Support gibt diesen Organisationen eine Möglichkeit, diese Geräte weiter zu nutzen, ohne sich zu einer sofortigen vollständigen Erneuerung zu verpflichten. Anbieter, die klare Preisgestaltung, praktische Reaktionsabdeckung und einfache Vertragsverwaltung bieten, können diese Kundengruppe ansprechen, da sie sich zunehmend der verfügbaren Alternativen bewusst wird.

Nach Endnutzerbranche: IT und Telekommunikation führen, während das Gesundheitswesen an Bedeutung gewinnt
IT und Telekommunikation hielten im Jahr 2026 einen Endnutzerumsatzanteil von 29,66 %, unterstützt durch hohe Serverdichte und langlebige Netzwerkinfrastruktur. Netzbetreiber und Technologiebetreiber benötigen stabilen Support für Geräte, die 5G-Aktivitäten und andere Serviceplattformen unterstützen. Hardware-Erneuerungsbudgets bewegen sich nicht immer im gleichen Tempo wie die Netzwerkerweiterung, was den Nutzungszeitraum installierter Assets verlängern kann. Diese Kunden benötigen oft definierte Reaktionszeiten, da Serviceausfälle Geschäftskunden und interne Abläufe beeinträchtigen. Die Hardwareintensität des Sektors hält ihn für den Markt für verwaltete Server- und Speicherhardware-Supportdienste bedeutsam. Seine Anforderungen begünstigen auch Anbieter, die Ersatzteilverfügbarkeit und Einsatzabdeckung an vielen Standorten aufrechterhalten können.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 9,11 % wachsen. Klinische Bildgebung, elektronische Gesundheitsakten und Genomik-Workloads sind weiterhin auf dedizierte Server- und Speicherinfrastruktur angewiesen. Anforderungen an Betriebszeit und Datenintegrität können Wartung zu einem notwendigen Betriebsaufwand statt zu einem optionalen Kauf machen. Dell gibt an, dass 65 % der Speicherinfrastruktur in US-amerikanischen Krankenhäusern auf Dell-Hardware läuft. Diese installierte Basis veranschaulicht das Volumen der Geräte, die im Laufe der Zeit die Garantie- und Post-Garantie-Phasen durchlaufen werden. Supportanbieter müssen anspruchsvolle Dokumentations-, Sicherheits- und Reaktionserwartungen erfüllen, wenn sie diese Kundengruppe bedienen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 einen Anteil von 38,14 % am Umsatz und war damit der größte regionale Beitragszahler zum Markt für verwaltete Server- und Speicherhardware-Supportdienste. Die Region weist eine hohe Konzentration von Multi-Vendor-Unternehmensrechenzentren und eine etablierte Basis von Käufern auf, die mit der Beschaffung von Drittanbieter-Wartung vertraut sind. Die Vereinigten Staaten führen die regionale Nachfrage an, da Finanzdienstleistungen, Technologie, Gesundheitswesen und Organisationen des öffentlichen Sektors umfangreiche Server- und Speicherbestände unterhalten. Blackstone und Ares stellten 3,6 Milliarden USD an privatem Fremdkapital für die Transaktion von Park Place Technologies und Service Express bereit, was das Investoreninteresse an der Größenordnung des Sektors widerspiegelte. Kanada bietet eine sekundäre Basis durch Finanzdienstleistungen und Technologiebestände des öffentlichen Sektors. Mexikos Nearshore-Rechenzentrumsentwicklung fügt Geräte hinzu, die nach Ablauf der ursprünglichen Garantiezeiten Support benötigen werden.
Europa ist der zweitgrößte regionale Beitragszahler, wobei Deutschland, das Vereinigte Königreich und Frankreich einen Großteil der regionalen Nachfrage ausmachen. Finanzdienstleistungen, Fertigung und Organisationen des öffentlichen Sektors verlassen sich auf langfristige Wartungsvereinbarungen, die das Investoreninteresse an der Skalierbarkeit des Sektors widerspiegeln und einen stabilen Zugang zu etablierter Infrastruktur gewährleisten. Die DSGVO, die NIS2-Richtlinie und der EU-Datengesetz stärken den Fokus auf Datenkontrollen und können die Beibehaltung lokaler Assets unterstützen. Evernex erweiterte seine europäische Abdeckung durch Akquisitionen, darunter Ultra Support im Vereinigten Königreich, Comptest in Polen, Integra in Nordeuropa sowie Empowered und OrderWork im Vereinigten Königreich.[3] Diese Schritte fügen lokale Service- und Infrastrukturkapazitäten in wichtigen Märkten hinzu. Südamerika bleibt eine aufstrebende Chance, wobei Brasilien und Argentinien wachsende installierte Basen bieten, die möglicherweise Post-Garantie-Support benötigen.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 9,41 % wachsen, der schnellsten regionalen Rate im Markt für verwaltete Server- und Speicherhardware-Supportdienste. Chinas Rechenzentrumsprogramme erhöhen die Serverinstallationen, während Indiens IT-Dienstleistungssektor die Nachfrage nach Support außerhalb der größten Städte ausweitet. Japan legt großen Wert auf Sicherheit und Betriebssicherheit bei der Auswahl von Supportpartnern. J.D. Power berichtete, dass Sicherheitsstärkung für 42 % der Befragten in seiner Japan-Studie 2025 die führende IT-Betriebsherausforderung war. Südkoreas Halbleiter- und Fertigungssektoren unterhalten dichte Serverumgebungen mit wiederkehrendem Supportbedarf. Malaysia, Indonesien und Vietnam ziehen Rechenzentrumsinvestitionen an, die den zukünftigen Pool an Post-Garantie-Geräten erweitern können. Der Nahe Osten und Afrika sind frühere Chancen, unterstützt durch saudi-arabische Rechenzentrumsinvestitionen und Aktivitäten in Freizonen der Vereinigten Arabischen Emirate.
Wettbewerbslandschaft
Marktkonzentration
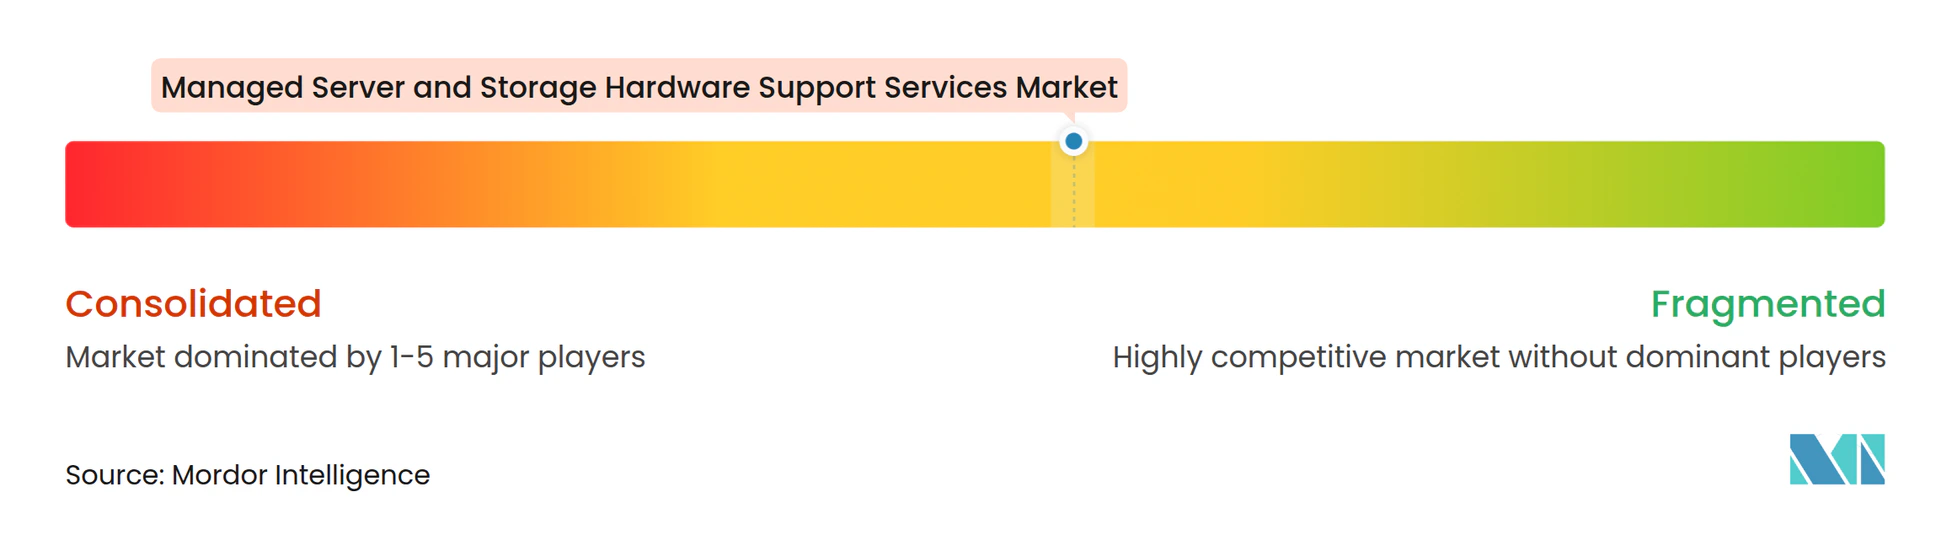
Der Markt für verwaltete Server- und Speicherhardware-Supportdienste ist mäßig konzentriert, wobei große globale Anbieter neben vielen regionalen Spezialisten tätig sind. Globale Anbieter konkurrieren durch geografische Abdeckung, Multi-Vendor-Servicefähigkeiten, Ersatzteilverfügbarkeit und zunehmend durch Ferndiagnose-Tools. Regionale Spezialisten konkurrieren durch Kenntnisse spezifischer Gerätemodelle, lokale Bestände und Reaktionszeitvorteile. Die Wettbewerbsstruktur verändert sich, da größere Anbieter Akquisitionen verfolgen, um breitere Außendienst- und Logistiknetzwerke aufzubauen. Diese Kombination lässt Kunden die Wahl zwischen einem großen Anbieter, der mehrere Länder unterstützen kann, und einem spezialisierten Betreiber, der möglicherweise tiefes lokales Fachwissen bietet.
Park Place Technologies schloss seine Fusion mit Service Express im Januar 2026 ab. Das kombinierte Unternehmen berichtete von einem Jahresumsatz von 1,2 Milliarden USD, 3.300 Mitarbeitern und mehr als 25.000 Kunden in 180 Ländern.[4] Das kombinierte Angebot umfasst Hardwarewartung, GPU-Wartung, Flüssigkühlungsunterstützung und verwaltete Infrastruktur. Evernex hat ebenfalls Akquisitionen verfolgt, um seine Präsenz in Marokko, Polen, dem Vereinigten Königreich, Nordeuropa, Brasilien und Nordamerika auszubauen. 3i Group kündigte Evernexs Übernahme von Empowered und OrderWork im Juni 2026 an und fügte damit Bereitstellungsservices und die proprietäre OrderWork-Außendienstmanagementplattform hinzu. GPU-Support bleibt ein aufstrebendes Servicegebiet, da Anbieter Kapazitäten für neuere Infrastruktur aufbauen.
GPU-Wartung und Flüssigkühlungsunterstützung sind wichtige Wettbewerbsbereiche, da KI-Hardware ihren Betriebslebenszyklus durchläuft. Nur wenige Anbieter haben ihre Kapazitäten sowohl für neuere GPU-Cluster als auch für traditionelle x86-Server skaliert, was eine bedeutende Servicelücke schafft. Smart 3rd Party, M Global Services, OSI Global IT, Basis Bay und TERiX konkurrieren weiterhin durch Spezialisierung auf Geräte und die Pflege regional fokussierter Ersatzteilbestände. Predictive-Maintenance-Plattformen sind ein weiterer Differenzierungsbereich, da Anbieter Gerätetelemetrie nutzen können, um Ausfälle vorherzusagen und die Teilebereitstellung zu planen. Diese Tools können Verträge von einem einfachen Reparaturmodell hin zu Serviceverpflichtungen verlagern, die mit Verfügbarkeit und Prävention verknüpft sind. Der Markt für verwaltete Server- und Speicherhardware-Supportdienste bleibt für Spezialisten offen, aber die Konsolidierung gibt den größten Anbietern eine breitere Reichweite und größere Ressourcen für fortschrittliche Fähigkeiten.
Marktführer im Bereich verwaltete Server- und Speicherhardware-Supportdienste
-
Park Place Technologies, LLC
-
Evernex International SAS
-
CXtec, Inc.
-
Smart 3rd Party Ltd.
-
M Global Services Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Evernex eröffnet einen neuen regionalen Hub in Bogotá, Kolumbien, der die Abläufe für Kolumbien und die benachbarten Andenländer zentralisiert und das südamerikanische Unternehmensnetzwerk für IT-Support erweitert.
- Juni 2026: Evernex, unterstützt von 3i Group, übernimmt Empowered und OrderWork, zwei in Großbritannien ansässige Unternehmen für IT-Infrastrukturbereitstellungsdienste, und fügt damit großmaßstäbliche Bereitstellungskapazitäten und die proprietäre OrderWork-Außendienstmanagementplattform zu seinem Drittanbieter-Wartungsgeschäft hinzu.
- Juni 2026: Evernex übernimmt Maminfo, einen in Brasilien ansässigen Spezialisten für netzwerkbezogene IT-Dienste, stärkt damit seine südamerikanische Präsenz und erweitert die verwalteten Supportkapazitäten im größten Markt der Region.
- Januar 2026: Park Place Technologies schließt seine Fusion mit Service Express ab und schafft damit ein Unternehmen mit einem Umsatz von 1,2 Milliarden USD, 3.300 Mitarbeitern und mehr als 25.000 Kunden in 180 Ländern – die bislang größte M&A-Konsolidierung im Sektor der Drittanbieter-Hardwarewartung.
Globaler Berichtsumfang für den Markt für verwaltete Server- und Speicherhardware-Supportdienste
Der Markt für verwaltete Server- und Speicherhardware-Supportdienste umfasst ausgelagerte Dienste, die Wartung, Reparatur, technischen Support, Diagnose, Ersatzteilmanagement, Logistik, Installation und Verlagerung für Server- und Speicherinfrastruktur von Unternehmen bereitstellen. Diese Dienste zielen darauf ab, die Betriebszeit zu maximieren, die Hardware-Lebensdauer zu verlängern, die Leistung zu verbessern und die Infrastrukturbesitzkosten zu senken.
Der Marktbericht für verwaltete Server- und Speicherhardware-Supportdienste ist segmentiert nach Gerätetyp (Server und Speichersysteme), Servicetyp (Hardwarewartung und -reparatur, technischer Support und Ferndiagnose, Ersatzteil- und Logistikmanagement, Installations- und Verlagerungsunterstützung sowie weitere Servicetypen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (Bankwesen, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industriefertigung, Einzel- und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Server |
| Speichersysteme |
| Hardwarewartung und -reparatur |
| Technischer Support und Ferndiagnose |
| Ersatzteil- und Logistikmanagement |
| Installations- und Verlagerungsunterstützung |
| Weitere Servicetypen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industriefertigung |
| Einzel- und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Gerätetyp | Server | |
| Speichersysteme | ||
| Nach Servicetyp | Hardwarewartung und -reparatur | |
| Technischer Support und Ferndiagnose | ||
| Ersatzteil- und Logistikmanagement | ||
| Installations- und Verlagerungsunterstützung | ||
| Weitere Servicetypen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Bankwesen, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industriefertigung | ||
| Einzel- und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Server- und Speicherhardware-Supportdienste?
Der Markt wird voraussichtlich von 15,77 Milliarden USD im Jahr 2026 und 17,08 Milliarden USD im Jahr 2027 auf 25,74 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,56 %.
Warum nutzen Unternehmen Drittanbieter-Hardwarewartung?
Unternehmen nutzen sie, um die Gerätelebensdauer nach Ablauf der ursprünglichen Garantieabdeckung zu verlängern, den Support über Hardwaremarken hinweg zu konsolidieren und die Wartungsausgaben zu steuern.
Welcher Gerätetyp hat den größten Umsatzbeitrag?
Server führten den Geräteumsatz mit einem Anteil von 66,41 % im Jahr 2026 an, unterstützt durch die große installierte Basis an Unternehmensrecheninfrastruktur.
Welcher Service wächst am schnellsten?
Technischer Support und Ferndiagnose werden bis 2032 voraussichtlich mit einem CAGR von 9,71 % wachsen, da Fernüberwachung unnötige Standortbesuche reduziert.
Welche Endnutzergruppe wird voraussichtlich am schnellsten wachsen?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einem CAGR von 9,11 % wachsen, unterstützt durch klinische Bildgebung, Gesundheitsakten und Genomik-Workloads.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 9,41 % wachsen, da die Rechenzentrumsentwicklung und hybride Hardwarebereitstellungen fortschreiten.