
Tamanho e Participação do Mercado de Serviços DNS Secundários Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
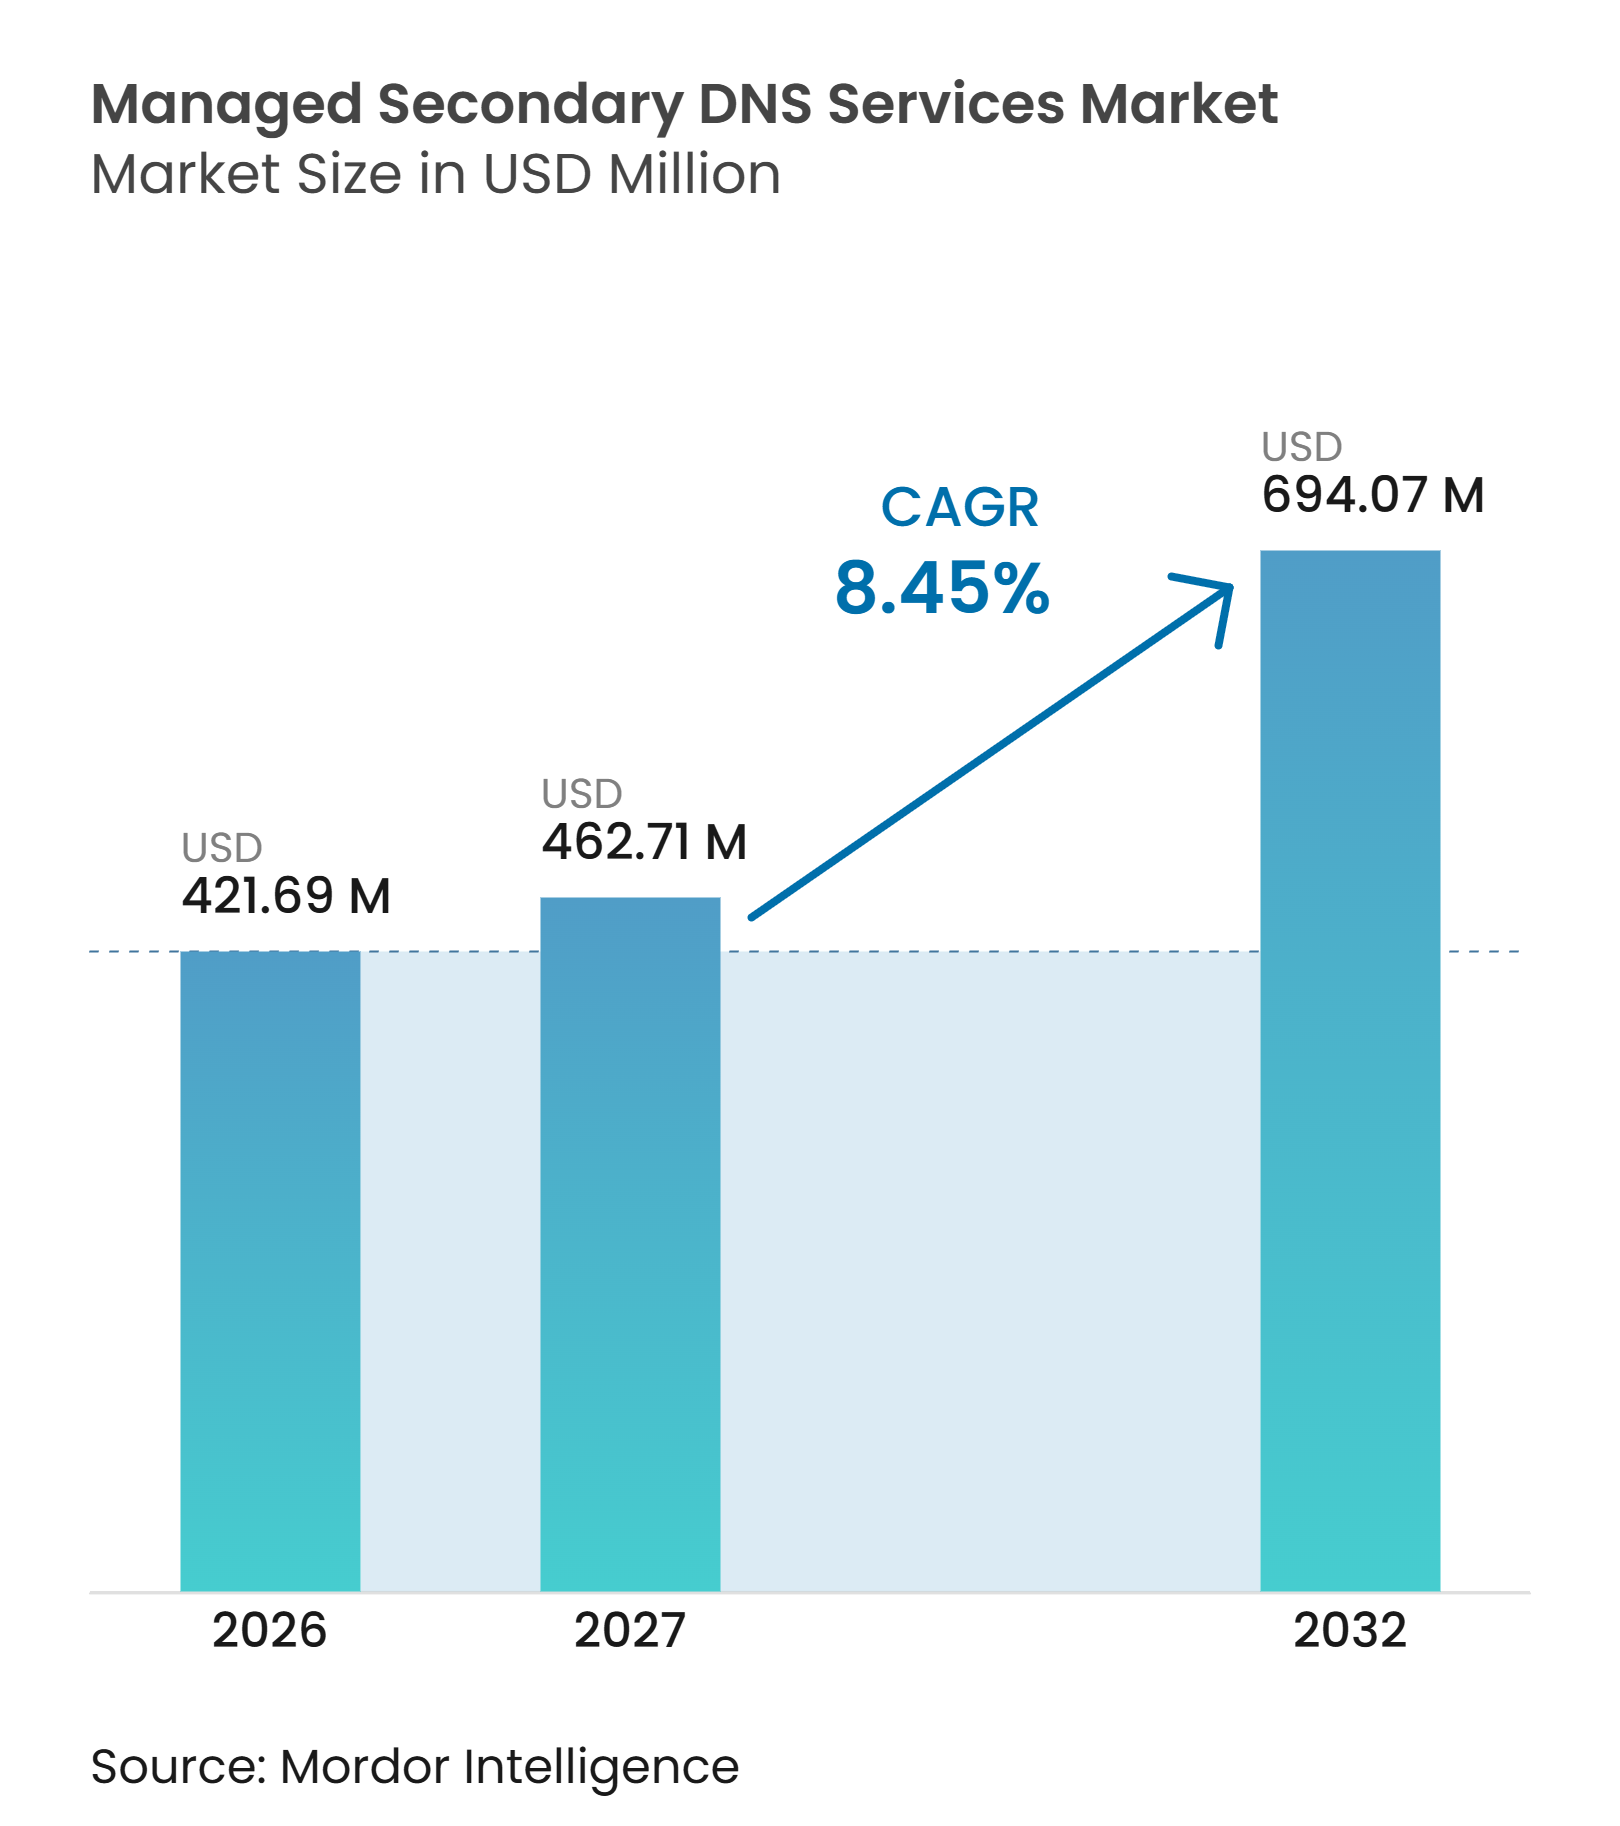
| Tamanho do Mercado (2027) | 462.71 Milhões de dólares |
| Tamanho do Mercado (2032) | 694.07 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.45 % |
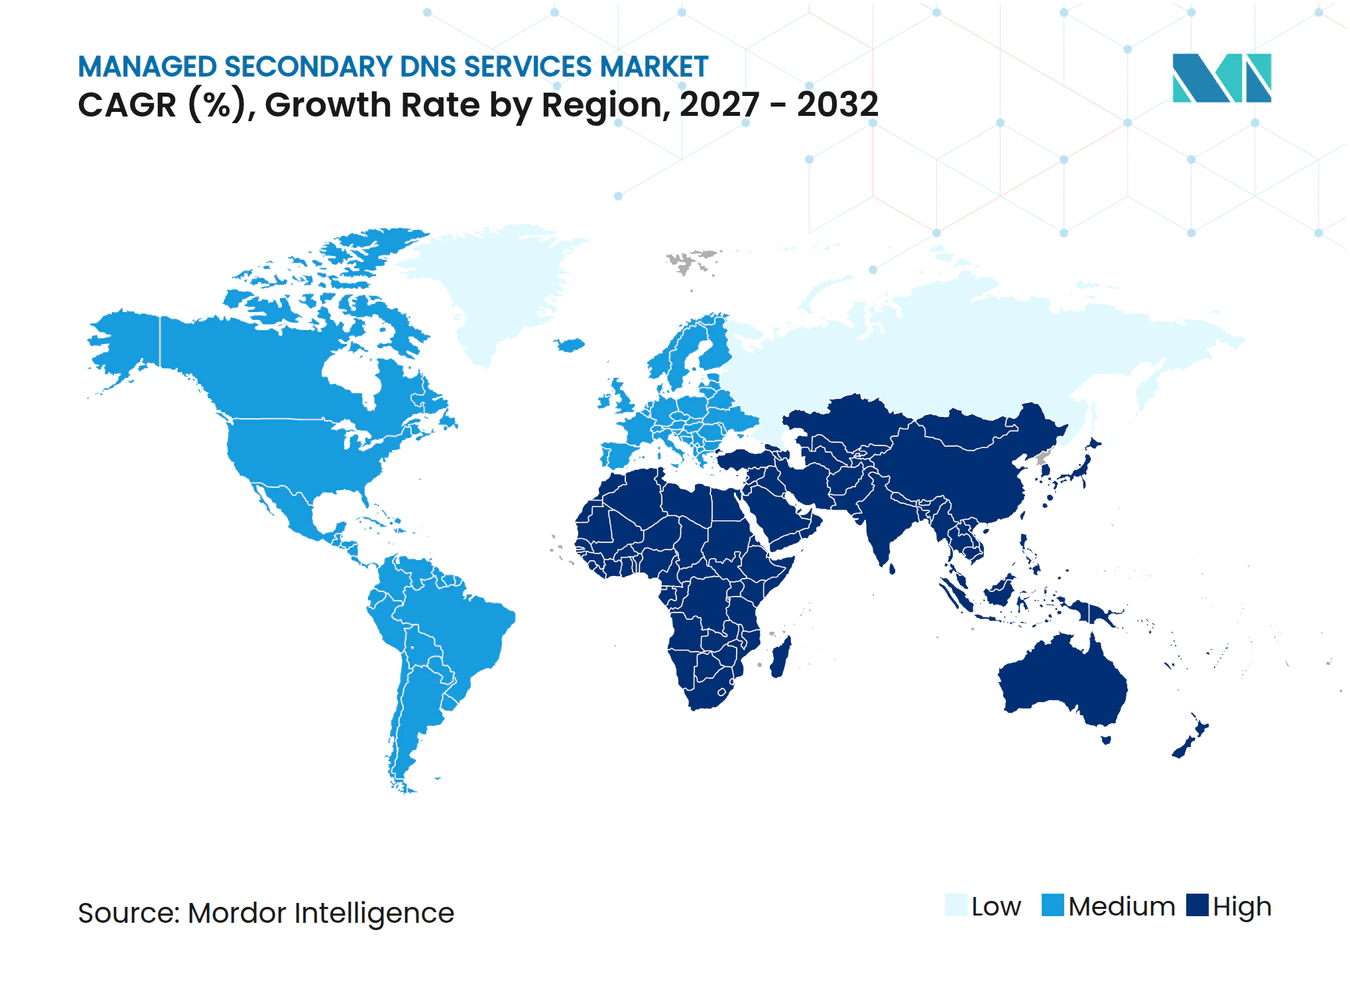
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços DNS Secundários Gerenciados pela Mordor Intelligence
O tamanho do mercado de serviços DNS secundários gerenciados está projetado para se expandir de 421,69 milhões de USD em 2026 e 457,32 milhões de USD em 2027 para 694,07 milhões de USD até 2032, registrando um CAGR de 8,45% entre 2027 e 2032. O crescimento reflete a necessidade de manter os domínios disponíveis quando um provedor de DNS primário, região de nuvem ou rota de rede falha. As implantações em múltiplas nuvens tornam as cópias independentes de DNS mais valiosas porque os serviços nativos não fornecem garantias de transferência de zona entre provedores. Os requisitos de segurança também estão mudando as decisões de compra, pois o DNS agora é tratado como parte dos controles de disponibilidade e segurança de uma organização, em vez de um serviço de rede em segundo plano. Os provedores estão respondendo combinando DNS secundário com proteção contra DDoS, DNSSEC, inteligência de ameaças e gerenciamento automatizado. O mercado de serviços DNS secundários gerenciados também se beneficia de regulamentações que priorizam a resiliência operacional e a notificação de incidentes para organizações essenciais.
Principais Conclusões do Relatório
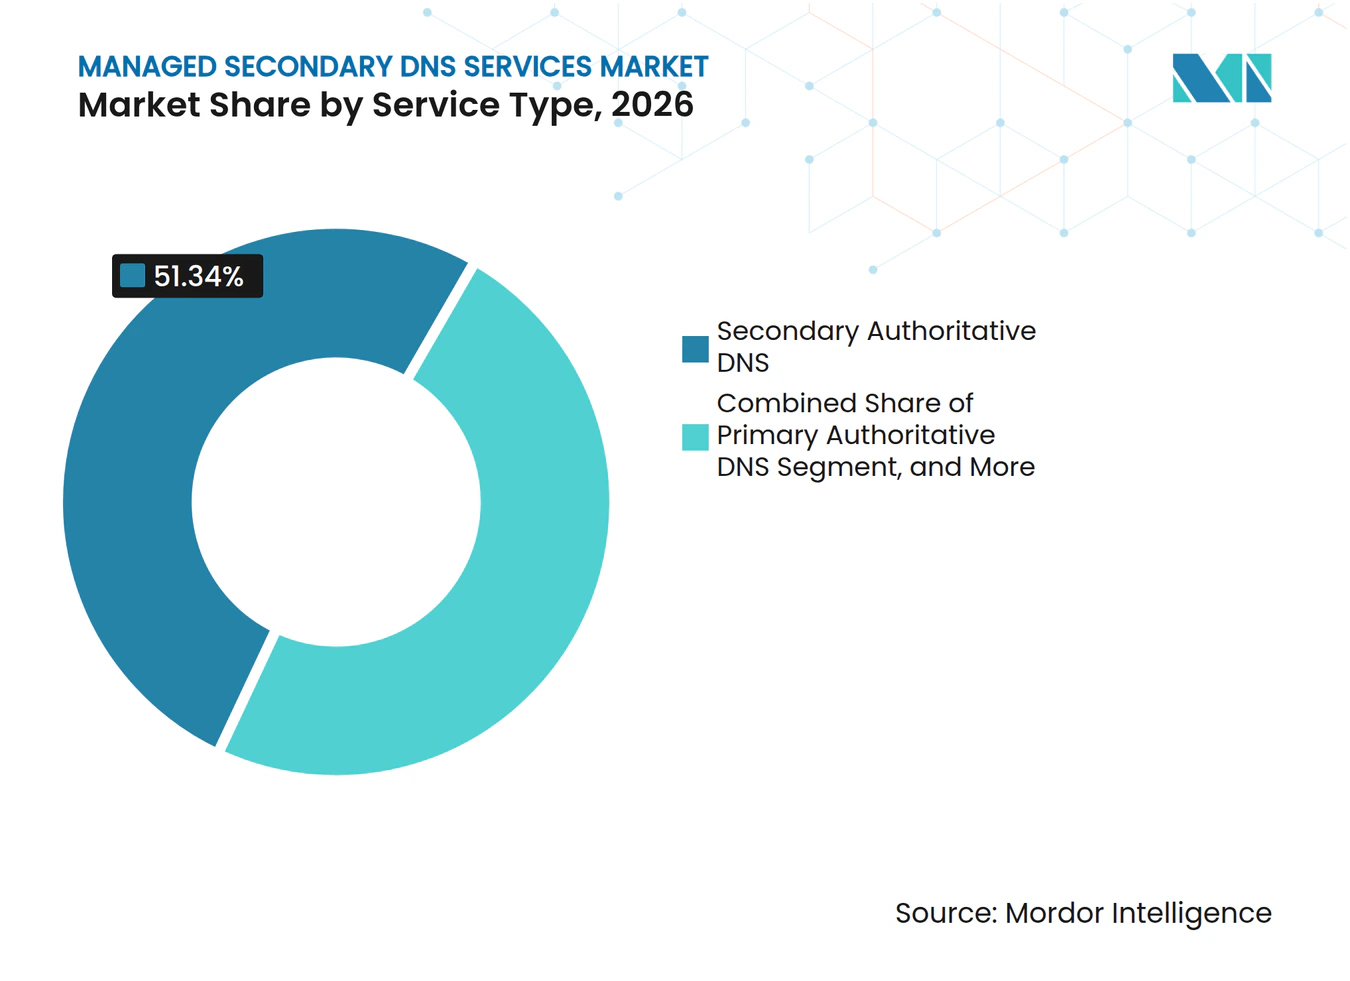
- Por tipo de serviço, o DNS Autoritativo Secundário detinha 51,34% da participação do mercado de serviços DNS secundários gerenciados em 2026, enquanto o DNS Dinâmico está projetado para se expandir a um CAGR de 9,08% até 2032.
- Por modo de implantação, o DNS secundário gerenciado baseado em nuvem detinha 74,08% da receita em 2026 e permaneceu como o modo de implantação de crescimento mais rápido até 2032.
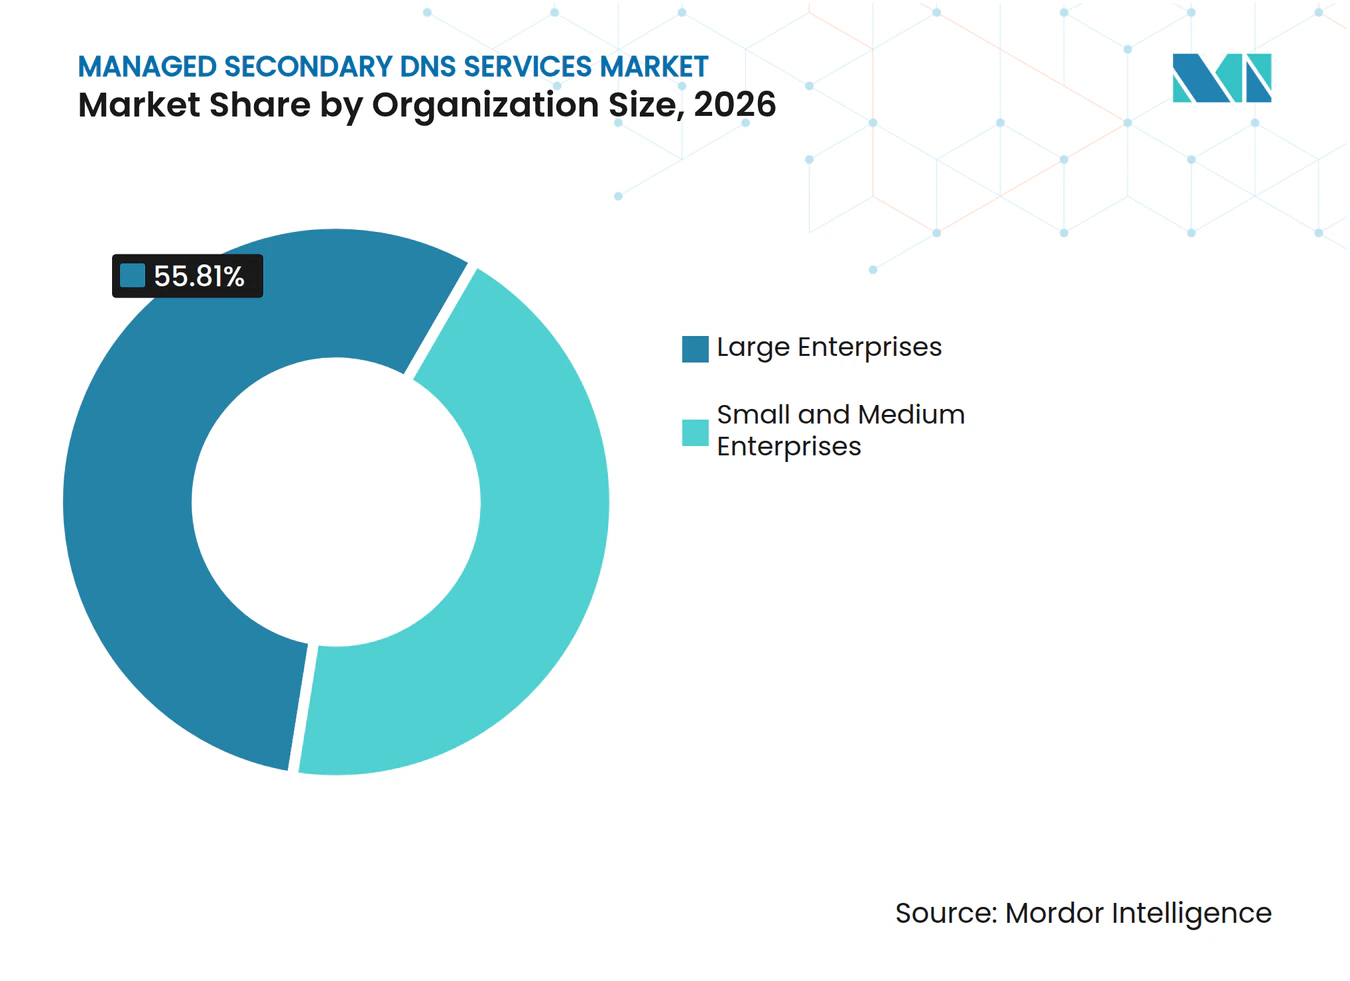
- Por tamanho de organização, as grandes empresas detinham 55,81% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para se expandir a um CAGR de 9,43% até 2032.
- Por setor do usuário final, TI e Telecomunicações detinham 26,88% da receita em 2026, enquanto Energia, Serviços Públicos e Infraestrutura Inteligente estão projetados para se expandir a um CAGR de 9,32% até 2032.
- Por geografia, a América do Norte detinha 37,83% da receita em 2026, enquanto o Oriente Médio está projetado para se expandir a um CAGR de 9,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Migração para a Nuvem e Adoção de Múltiplas Nuvens | +2.3% | Global, com concentração na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escalada de Ataques Cibernéticos Baseados em DNS e Requisitos de Disponibilidade | +1.9% | Global, particularmente América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão de Computação de Borda, CDN e Endpoints de IoT | +1.5% | Núcleo da Ásia-Pacífico, com expansão para América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Requisitos de Residência de Dados e Resiliência Digital | +1.1% | Europa, com requisitos emergentes no Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Automação de DNS Secundário para Infraestrutura como Código | +0.7% | América do Norte e Europa, com vantagens de pioneirismo na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Arquiteturas de Primário Oculto e Provedor Independente | +0.5% | Global, adoção liderada por empresas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração para a Nuvem e Adoção de Múltiplas Nuvens
Os ambientes de múltiplas nuvens estão tornando o mercado de serviços DNS secundários gerenciados mais relevante para organizações que precisam de um caminho de fallback independente. Um serviço de DNS primário dentro de uma nuvem não fornece visibilidade autoritativa ou recuperação para zonas gerenciadas por outro provedor. Um provedor secundário pode manter uma cópia neutra da zona e continuar a responder a solicitações quando o ambiente primário estiver indisponível. Esse design reduz a dependência de um único operador de nuvem e ajuda as organizações a separar a resiliência do DNS do restante de sua pilha de nuvem. Também reduz lacunas de governança quando diferentes equipes gerenciam o DNS por meio de diferentes interfaces de nuvem. O mercado de serviços DNS secundários gerenciados, portanto, se beneficia da crescente necessidade de aplicar controles comuns em infraestruturas distribuídas.
Escalada de Ataques Cibernéticos Baseados em DNS e Requisitos de Disponibilidade
Os ataques de DNS estão aumentando o valor de um serviço autoritativo independente que pode permanecer disponível durante um incidente. A Cloudflare, Inc. relatou que ataques baseados em DNS representaram 34,3% da atividade de DDoS na camada de rede no primeiro semestre de 2026. Seu relatório também mostrou que as Inundações de DNS aumentaram de 25,7% dos ataques na camada de rede no primeiro trimestre para 40,0% no segundo trimestre de 2026. A EfficientIP SAS relatou um aumento de 24% nos sinais de ameaça de DNS no segundo semestre de 2025 e descreveu o malware como a maior categoria de ameaça baseada em DNS em 2026. Esses eventos incentivam os compradores a considerar o DNS secundário como parte de um serviço de segurança, não apenas como uma ferramenta de failover. Eles também favorecem provedores que combinam serviços autoritativos com detecção, inteligência e capacidades de resposta automatizada.
Expansão de Computação de Borda, CDN e Endpoints de IoT
A computação de borda e os dispositivos conectados aumentam o tráfego de DNS e ampliam o impacto de uma falha de resolução. Em ambientes industriais, as solicitações de DNS suportam autenticação, telemetria, atualizações de firmware e descoberta de serviços, além do acesso a sites. Uma falha pode, portanto, interromper as comunicações com equipamentos, sistemas de monitoramento remoto e ativos de rede elétrica. Um artigo da Conferência de Medição da Internet da ACM de 2025 constatou que muitos dispositivos de IoT implantados usam resolvedores de DNS codificados e não seguem consistentemente os valores de TTL. Esse comportamento torna a infraestrutura de DNS resiliente mais útil do que depender apenas da configuração no nível do dispositivo. O mercado de serviços DNS secundários gerenciados provavelmente se beneficiará à medida que os parques de dispositivos distribuídos exigirem entrega anycast confiável e opções de recuperação independentes.
Requisitos de Residência de Dados e Resiliência Digital
As regras de resiliência europeias estão mudando o design do DNS de uma preferência técnica para uma questão de governança para organizações no escopo. O framework NIS2 estabelece requisitos de cibersegurança para entidades críticas e importantes e coloca os provedores de serviços DNS dentro do foco político mais amplo. O Regulamento de Execução da Comissão 2024/2690 estabelece os requisitos técnicos e metodológicos para medidas de gestão de riscos de cibersegurança aplicáveis aos provedores de serviços DNS. O Regulamento de Resiliência Operacional Digital aplica-se às entidades financeiras europeias desde janeiro de 2025, reforçando a importância da gestão de riscos de TIC nos serviços financeiros. Os compradores também buscam pontos de presença na região onde os requisitos locais de dados e operacionais limitam os designs centralizados. Essas condições tornam as ofertas do mercado de serviços DNS secundários gerenciados com cobertura regional, DNSSEC e controles prontos para auditoria mais relevantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa Conscientização dos Compradores até que um Incidente de DNS Ocorra | -0.8% | Global, mais agudo entre PMEs e mercados emergentes | Curto prazo (≤ 2 anos) |
| Complexidade de Migração e Governança de Transferência de Zona | -0.6% | América do Norte e Europa, empresas complexas com múltiplos inquilinos | Médio prazo (2-4 anos) |
| Risco de Divisão de Cérebro em Arquiteturas DNS com Múltiplos Provedores | -0.5% | Global, ambientes empresariais de múltiplas nuvens | Médio prazo (2-4 anos) |
| Pressão de Preços do DNS em Nuvem Agrupado | -0.4% | Global, organizações com prioridade para a nuvem | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conscientização dos Compradores até que um Incidente de DNS Ocorra
A demanda frequentemente começa após uma interrupção, em vez de por meio de planejamento rotineiro. O DNS permanece difícil de ser percebido pelas partes interessadas do negócio até que um aplicativo ou site esteja indisponível. Organizações sem um incidente de DNS anterior podem considerar seu serviço primário adequado e adiar gastos em infraestrutura redundante. O problema é agravado quando os incidentes são registrados como falhas de aplicativos em vez de falhas de DNS. Isso enfraquece as evidências disponíveis para um fornecedor durante uma discussão de vendas. O mercado de serviços DNS secundários gerenciados deve, portanto, traduzir os riscos de disponibilidade, segurança e recuperação em termos de negócios claros antes que um incidente ocorra.
Complexidade de Migração e Governança de Transferência de Zona
A migração de um provedor de DNS para um arranjo secundário gerenciado requer um trabalho de configuração detalhado. As transferências de zona completas e incrementais exigem acordo sobre controles de acesso, chaves TSIG e intervalos de atualização. Uma configuração inadequada pode deixar registros desatualizados no serviço secundário durante um evento de failover. O DNSSEC adiciona mais coordenação porque os provedores devem trocar e honrar as chaves de assinatura em uma configuração de múltiplos signatários. A Akamai Technologies, Inc. disponibilizou o DNSSEC de múltiplos signatários de forma geral no Edge DNS em março de 2026, mostrando que a capacidade de implementação está melhorando, mas ainda é especializada.[1] Os designs de primário oculto podem reduzir a exposição, mas precisam de processos de atualização disciplinados para evitar registros públicos desatualizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Redundância Apoia a Adoção do DNS AutoritativoO DNS Autoritativo Secundário detinha 51,34% de participação de mercado no mercado de serviços DNS secundários gerenciados em 2026. O serviço recebe dados de zona do provedor primário e responde a consultas autoritativas quando o primário fica indisponível. Esse modelo é importante para organizações com compromissos de disponibilidade acima de 99,9%, onde um único provedor autoritativo cria um ponto de falha evitável. Os compradores avaliam cada vez mais se a rede secundária é independente da rede primária. Um caminho de roteamento separado reduz a chance de que um evento de rede no lado primário também limite a acessibilidade secundária.
O DNS Dinâmico está projetado para registrar um CAGR de 9,08% até 2032, a taxa mais alta entre os tipos de serviço. Seu uso agora se estende além da conectividade residencial porque dispositivos empresariais e industriais podem mudar de endereço entre redes e regiões de nuvem. As atualizações de registros orientadas por API permitem que as alterações de DNS sigam os eventos de provisionamento com menos esforço manual. O DNS Autoritativo Primário permanece relevante onde as organizações terceirizam o gerenciamento completo de zonas para um especialista. O DNS Reverso tem uma base de receita menor, mas as equipes de e-mail continuam precisando de registros PTR precisos para a entrega de e-mails de saída. Juntos, esses serviços permitem que o mercado de serviços DNS secundários gerenciados atenda tanto à resiliência quanto às operações diárias de DNS.



Por Modo de Implantação:
A Entrega em Nuvem Amplia o Alcance AnycastA entrega baseada em nuvem representou 74,08% do tamanho do mercado de serviços DNS secundários gerenciados em 2026. Os nós anycast geograficamente distribuídos permitem que os provedores respondam a solicitações autoritativas de múltiplos locais simultaneamente. Isso pode reduzir a latência e manter o serviço durante uma interrupção regional. A entrega em nuvem também se adapta a modelos de consumo orientados por API que são difíceis de replicar com appliances locais. O modelo suporta integração com processos de CI/CD e ferramentas de infraestrutura como código, tornando as alterações de DNS mais fáceis de incorporar aos fluxos de trabalho de implantação padrão.
A entrega baseada em nuvem também é a abordagem de implantação de crescimento mais rápido, refletindo a preferência por serviços escaláveis e automatizados. O DNS secundário local continua a atender organizações que não podem rotear o tráfego de consultas por ambientes de nuvem pública. Esses compradores incluem contratantes de defesa, agências governamentais e operadores de infraestrutura crítica com requisitos de isolamento total. A implantação híbrida combina entrega anycast pública para domínios externos com resolvedores locais para zonas internas de horizonte dividido. A Infoblox Inc. expandiu a visibilidade para zonas secundárias em servidores DNS da Microsoft Corporation em março de 2026, o que apoia organizações que operam em ambientes legados e baseados em nuvem.[2] A escolha de implantação depende dos controles operacionais, da localização do tráfego e das restrições regulatórias.
Por Tamanho de Organização:
Grandes Empresas Lideram, PMEs Ganham AcessoAs grandes empresas representaram 55,81% do tamanho do mercado de serviços DNS secundários gerenciados em 2026. Seus ambientes de DNS frequentemente abrangem múltiplas unidades de negócios, plataformas de nuvem, regiões e compromissos de nível de serviço. Essa complexidade torna uma configuração de provedor único mais difícil de justificar. As grandes organizações também enfrentam maior exposição aos requisitos de resiliência cibernética em serviços financeiros e setores essenciais. As equipes de engenharia de plataforma estão cada vez mais envolvidas na seleção de fornecedores e priorizam a qualidade da API, compatibilidade com GitOps, feeds de inteligência e desempenho de consultas.
As pequenas e médias empresas estão projetadas para se expandir a um CAGR de 9,43% até 2032. As empresas nativas da nuvem podem enfrentar o mesmo ponto único de falha de DNS que organizações muito maiores, mesmo com menos expertise interno. O DNS independente pode ajudá-las a manter os serviços públicos acessíveis durante uma interrupção no lado primário, sem exigir uma grande equipe interna de DNS. Ofertas gerenciadas de preço fixo e mais simples reduzem o custo de adoção de um serviço independente. Isso reduz a barreira prática para adicionar redundância antes que uma interrupção ocorra. Provedores que oferecem orientação clara de configuração, documentação e suporte gerenciado de transferência de zona podem tornar o serviço mais acessível a esse grupo. Essa assistência é importante porque os controles de acesso, as chaves TSIG e os intervalos de atualização devem ser configurados cuidadosamente para evitar registros desatualizados durante um evento de recuperação. O mercado de serviços DNS secundários gerenciados pode se ampliar à medida que esses compradores substituem o DNS no nível do registrador por configurações mais resilientes.

Por Setor do Usuário Final:
Operações Críticas Aumentam a DemandaTI e Telecomunicações detinham 26,88% da participação do mercado de serviços DNS secundários gerenciados em 2026. Essas organizações foram adotantes precoces de práticas de DNS gerenciado e frequentemente definem os padrões de design usados por outros setores. Suas redes complexas e de alto volume exigem serviço autoritativo confiável em múltiplos ambientes. Os serviços financeiros também são um grupo de compradores importante porque as obrigações formais de resiliência incentivam níveis de serviço documentados e procedimentos de recuperação. As organizações de saúde e ciências da vida precisam de acesso contínuo a registros eletrônicos de saúde e plataformas de telessaúde. Os operadores de varejo e comércio eletrônico enfrentam exposição direta à receita quando a resolução de DNS falha durante períodos de pico de demanda.
Energia, Serviços Públicos e Infraestrutura Inteligente está projetado para se expandir a um CAGR de 9,32% até 2032. As comunicações dependentes de DNS estão se tornando mais comuns no gerenciamento de redes elétricas, monitoramento de dutos, medidores inteligentes e outros ambientes de tecnologia operacional. Uma falha de DNS nesses ambientes pode interromper as comunicações SCADA e atrasar a telemetria em tempo real de ativos remotos. Esse resultado é mais grave do que uma interrupção típica de aplicativo web. Organizações de manufatura, mídia e entretenimento, educação e governo também adicionam demanda à medida que o uso da nuvem aumenta. Suas decisões de compra frequentemente dependem de necessidades de residência de dados, ciclos orçamentários e disponibilidade de provedores com cobertura operacional local. As implantações no setor público também podem exigir que o provedor suporte zonas de DNS internas e externas sem mover o tráfego protegido por um ambiente de nuvem pública.
Análise Geográfica
Mercado de Serviços DNS Secundários Gerenciados da América do Norte
A América do Norte detinha 37,83% da participação no mercado de serviços DNS secundários gerenciados em 2026. A região se beneficia de uma grande concentração de grandes empresas, provedores de nuvem e implantações multi-nuvem maduras. Os compradores geralmente precisam de uma camada independente de provedor entre os serviços DNS em nuvem e as configurações primárias locais. As organizações do setor financeiro e do setor público do Canadá impulsionam a demanda por soluções de cibersegurança e resiliência. O México é um contribuinte emergente à medida que os investimentos em manufatura nearshore elevam os padrões de tecnologia empresarial.
Mercado de Serviços DNS Secundários Gerenciados da Europa e APAC
A Europa continua sendo importante porque os requisitos de resiliência e cibersegurança estão moldando as aquisições de DNS. Alemanha, Reino Unido e França são os maiores mercados europeus no levantamento, com bancos, manufatura e telecomunicações entre os grupos de compradores ativos. A NIS2 torna a disponibilidade dos serviços DNS mais relevante para o planejamento de conformidade das entidades essenciais.[3] A DORA introduz uma consideração adicional de resiliência operacional para entidades financeiras. A Ásia-Pacífico apresenta uma combinação mais ampla de fatores de demanda na China, Índia, Japão e Coreia do Sul. A Índia se beneficia da expansão da infraestrutura digital pública e do uso da nuvem, enquanto a base avançada de 5G e manufatura conectada da Coreia do Sul acrescenta demanda de DNS impulsionada pela IoT.
Mercado de Serviços DNS Secundários Gerenciados do Oriente Médio e África e América do Sul
O Oriente Médio deve registrar o maior CAGR regional de 9,84% até 2032. Os programas de infraestrutura digital do GCC estão aumentando a necessidade de capacidade DNS local e resiliente em paralelo à adoção primária de nuvem. A Arábia Saudita e os Emirados Árabes Unidos são particularmente relevantes porque projetos de nuvem soberana e requisitos de hospedagem local apoiam a prestação de serviços na região. A América do Sul é liderada pelo Brasil e pela Argentina, onde o comércio eletrônico e a tecnologia financeira aumentam a necessidade de DNS confiável. A África ainda se encontra em uma fase inicial de adoção, com atividade concentrada na África do Sul, Nigéria e Egito. Nessas regiões, o alcance dos provedores, os pontos de presença locais e o suporte aos requisitos de conformidade moldarão as oportunidades no mercado de serviços DNS secundários gerenciados.
Cenário Competitivo
Concentração do Mercado
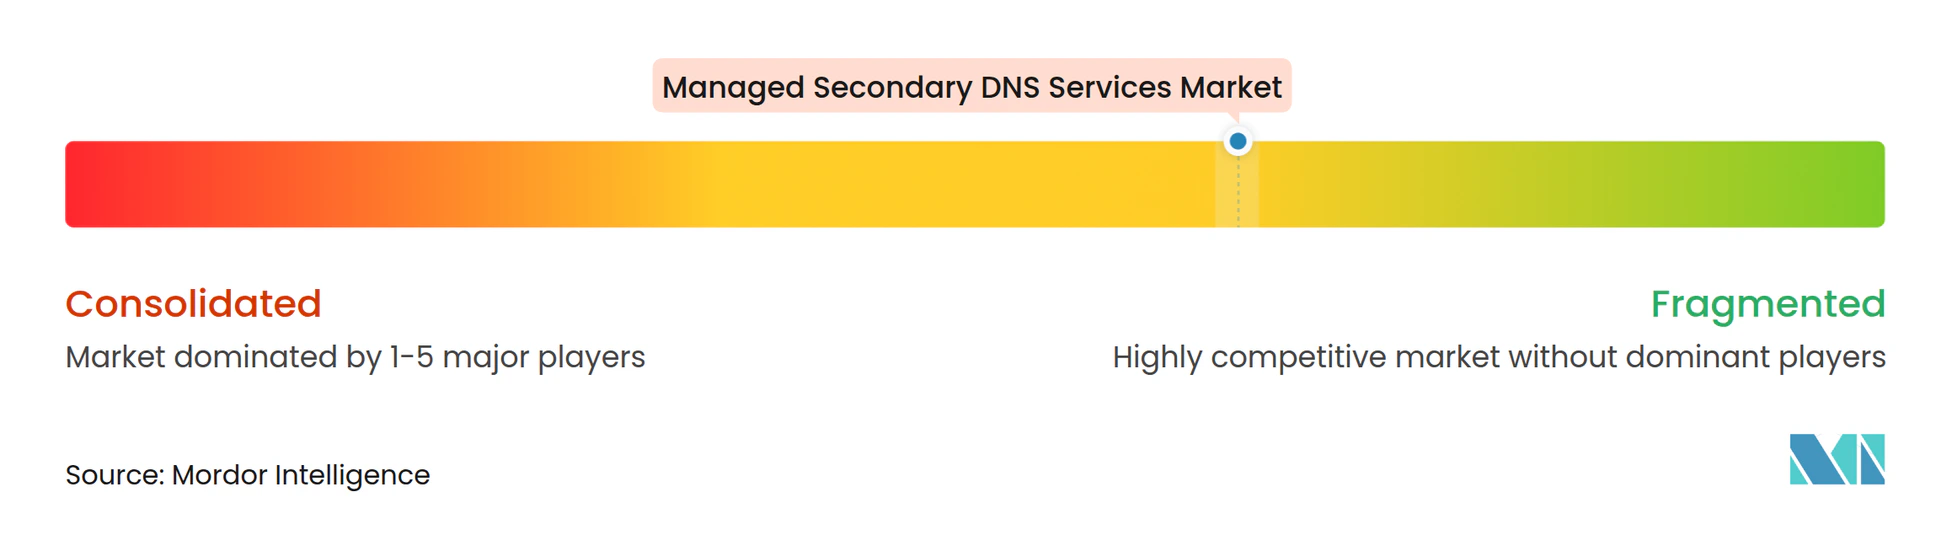
O mercado de serviços DNS secundários gerenciados é moderadamente fragmentado. Os hiperescaladores e os especialistas dedicados em DNS competem por grupos de clientes sobrepostos, mas atendem a diferentes necessidades técnicas e comerciais. A Cloudflare, Inc. e a Akamai Technologies, Inc. focam em contas de grandes empresas por meio de redes globais, capacidades de segurança e serviços adjacentes a CDN. A Verisign, Inc. opera na extremidade de alta garantia do mercado e relatou processar quase 600 bilhões de consultas de servidor de nomes autoritativo por dia em seu relatório de 2025. A Tiggee LLC, a BuddyNS B.V., a Hurricane Electric LLC e a ClouDNS Ltd. competem por meio de preço, independência de rede e suporte a primário oculto.
Os provedores de DDI Infoblox Inc., EfficientIP SAS e Cisco Systems, Inc. posicionam o DNS secundário como parte de uma plataforma mais ampla de gerenciamento de rede e segurança. Essa abordagem pode suportar a venda cruzada, na qual uma organização primeiro adota ferramentas de DDI e depois adiciona serviços de resiliência de DNS. A Cloudflare, Inc. disponibilizou o DNS Interno de forma geral em julho de 2026, trazendo DNS autoritativo e recursivo para redes privadas para o mesmo plano de controle que seus serviços públicos de DNS e segurança. A Akamai Technologies, Inc. introduziu o Gerenciamento de Postura de DNS em junho de 2025 para fornecer visibilidade, monitoramento e remediação em múltiplas nuvens em ambientes de DNS. Esses movimentos mostram que os compradores estão cada vez mais recebendo DNS como parte de uma plataforma mais ampla de segurança e operações.
A Infoblox Inc. concluiu a aquisição da Axur em maio de 2026 e da Kentik em agosto de 2026, adicionando descoberta de ameaças externas e inteligência de rede à sua oferta centrada em DNS. A EfficientIP SAS mudou de propriedade em junho de 2026, com a Francisco Partners declarando que a transação apoiaria o crescimento e a expansão geográfica da empresa. As organizações de médio porte com 500 a 5.000 funcionários permanecem uma abertura potencial porque podem ter avançado além do DNS do registrador sem adotar uma plataforma DDI completa. A pressão de preços do DNS em nuvem agrupado permanece uma restrição para provedores independentes. Uma oferta agrupada pode reduzir o custo aparente do DNS, mas pode não atender ao requisito de um comprador por um caminho de rede independente, controle operacional separado ou cobertura de serviço regional. No entanto, a cobertura na região, o DNSSEC de múltiplos signatários, as funções de notificação de incidentes e os caminhos de rede independentes podem preservar a diferenciação onde a resiliência e a conformidade são centrais para a decisão de compra.
Líderes do Setor de Serviços DNS Secundários Gerenciados
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços DNS Secundários Gerenciados Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Verisign, Inc.
- Neustar Security Services, LLC
- Oracle America, Inc.
- Tiggee LLC
- Infoblox Inc.
- Cisco Systems, Inc.
- Vercara, LLC
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- EuroDNS S.A.
- AB Name ISP
- Hurricane Electric LLC
- BuddyNS B.V.
- easyDNS Technologies Inc.
- EfficientIP SAS
- Alibaba Cloud Computing Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços DNS Secundários Gerenciados
- Agosto de 2026: A Infoblox Inc. concluiu sua aquisição da Kentik, uma empresa líder em inteligência e observabilidade de rede, integrando inteligência em tempo real de fluxo de rede, roteamento, caminho e desempenho em sua oferta de serviços de rede críticos e segurança preventiva. A combinação constrói um plano de controle de observabilidade ancorado em DNS que diferencia materialmente a Infoblox Inc. dos concorrentes de DNS secundário puro.
- Julho de 2026: A Verisign, Inc. anunciou a delegação do domínio de nível superior web no DNS global, expandindo seu portfólio de infraestrutura crítica de internet e adicionando um novo TLD gerando tráfego contínuo de DNS autoritativo.
- Junho de 2026: A Francisco Partners concluiu sua aquisição da EfficientIP SAS, líder global em soluções de DDI e segurança de DNS com sede em Paris, de seus fundadores e investidores minoritários TempoCap e Jolt Capital. O investimento tem como objetivo acelerar o crescimento e a expansão geográfica da EfficientIP SAS nos mercados de DDI e segurança de DNS.
- Maio de 2026: A Infoblox Inc. concluiu sua aquisição da Axur, um provedor global de descoberta de ameaças externas e proteção de risco digital com tecnologia de IA, permitindo o bloqueio na camada de DNS de destinos maliciosos enquanto as remoções estão em andamento e verificando mais de 40 milhões de URLs diariamente.
Escopo do Relatório Global do Mercado de Serviços DNS Secundários Gerenciados
O mercado de serviços DNS secundários gerenciados inclui soluções de Sistema de Nomes de Domínio (DNS) secundário terceirizadas que fornecem infraestrutura de DNS redundante, confiável e segura para organizações. O relatório abrange tendências de mercado, impulsionadores de crescimento, desafios, cenário competitivo e demanda por serviços DNS secundários gerenciados em setores de usuários finais e regiões geográficas.
O Relatório do Mercado de Serviços DNS Secundários Gerenciados é Segmentado por Tipo de Serviço (DNS Autoritativo Secundário, DNS Autoritativo Primário, DNS Dinâmico e DNS Reverso), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (TI e Telecomunicações, BFSI, Saúde e Ciências da Vida, Varejo e Comércio Eletrônico, Manufatura e IoT Industrial, Mídia e Entretenimento, Governo e Setor Público e Outros Setores de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| DNS Autoritativo Secundário |
| DNS Autoritativo Primário |
| DNS Dinâmico |
| DNS Reverso |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Varejo e Comércio Eletrônico |
| Manufatura e IoT Industrial |
| Mídia e Entretenimento |
| Governo e Setor Público |
| Outros Setores de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | DNS Autoritativo Secundário | |
| DNS Autoritativo Primário | ||
| DNS Dinâmico | ||
| DNS Reverso | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura e IoT Industrial | ||
| Mídia e Entretenimento | ||
| Governo e Setor Público | ||
| Outros Setores de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços DNS secundários gerenciados?
O mercado de serviços DNS secundários gerenciados está projetado para crescer de 421,69 milhões de USD em 2026 e 457,32 milhões de USD em 2027 para 694,07 milhões de USD até 2032, a um CAGR de 8,45%.
Para que é usado o DNS secundário gerenciado?
Ele mantém o DNS autoritativo disponível quando um provedor primário, região de nuvem ou caminho de rede fica indisponível, usando uma cópia independente dos dados de zona de DNS. O mercado de serviços DNS secundários gerenciados suporta esse modelo separando a capacidade de recuperação do provedor primário.
Qual tipo de serviço lidera os serviços DNS secundários gerenciados?
O DNS Autoritativo Secundário lidera com 51,34% da receita em 2026. Ele mantém uma cópia da zona e pode responder a solicitações autoritativas quando o provedor primário estiver indisponível.
Por que as organizações estão adotando serviços DNS secundários?
As operações em múltiplas nuvens, os ataques baseados em DNS, a computação de borda e as regras de resiliência aumentam a necessidade de disponibilidade e governança independentes de DNS. Essas necessidades são centrais para a demanda no mercado de serviços DNS secundários gerenciados.
Qual modelo de implantação é mais comum para serviços DNS secundários?
A implantação baseada em nuvem lidera com 74,08% da receita em 2026 porque suporta entrega anycast geograficamente distribuída e operações orientadas por API. O mercado de serviços DNS secundários gerenciados usa esse modelo para oferecer às equipes uma alternativa escalável à entrega baseada em appliances.