
Tamaño y Participación del Mercado de Servicios DNS Secundarios Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 462.71 Millones de dólares |
| Tamaño del Mercado (2032) | 694.07 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.45 % |
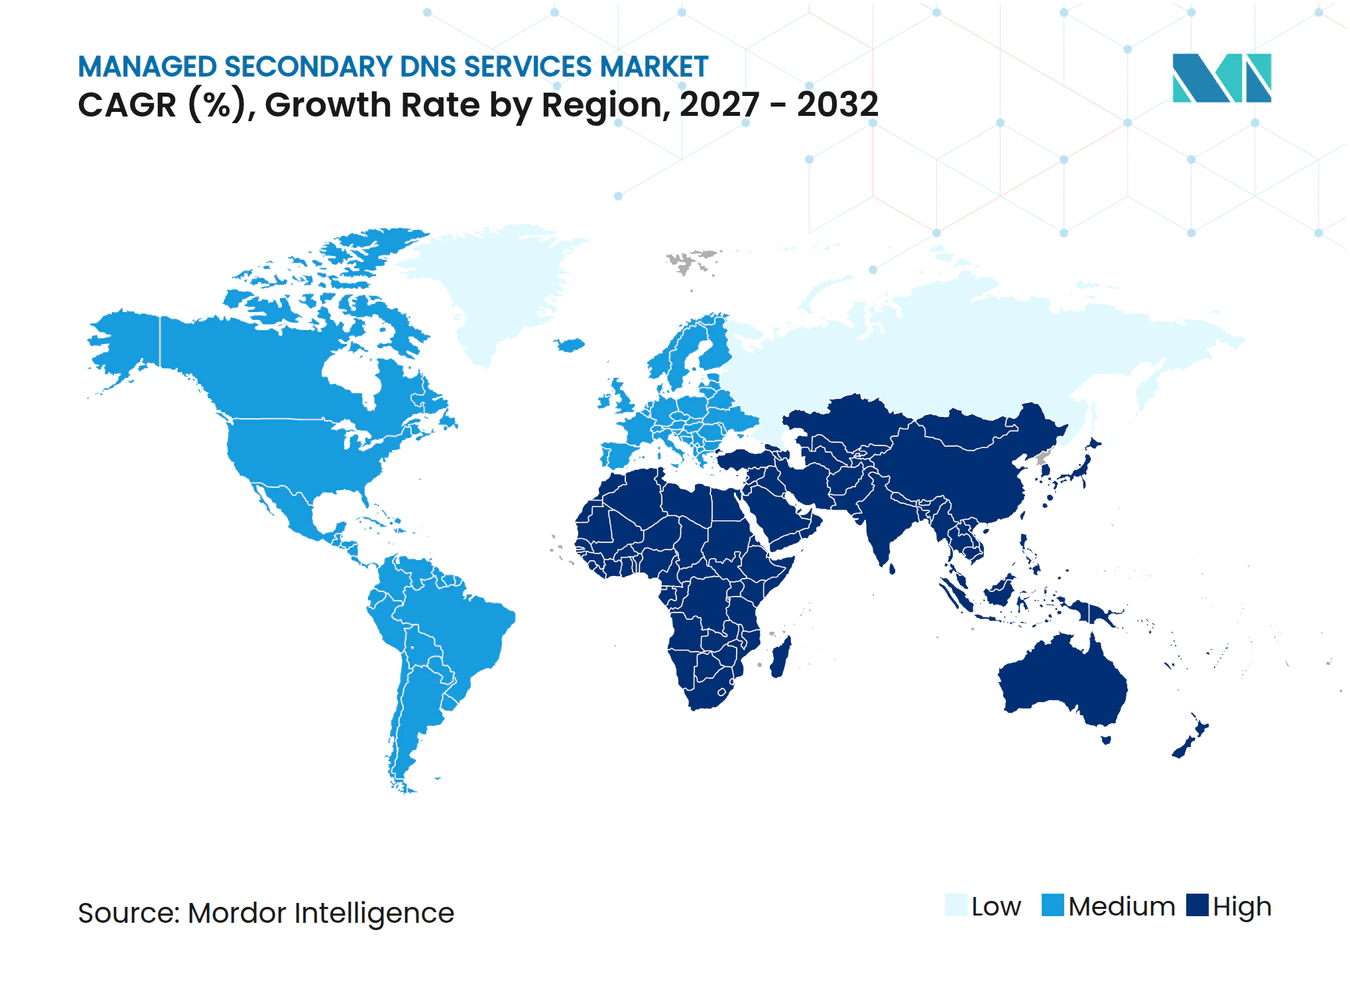
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios DNS Secundarios Gestionados por Mordor Intelligence
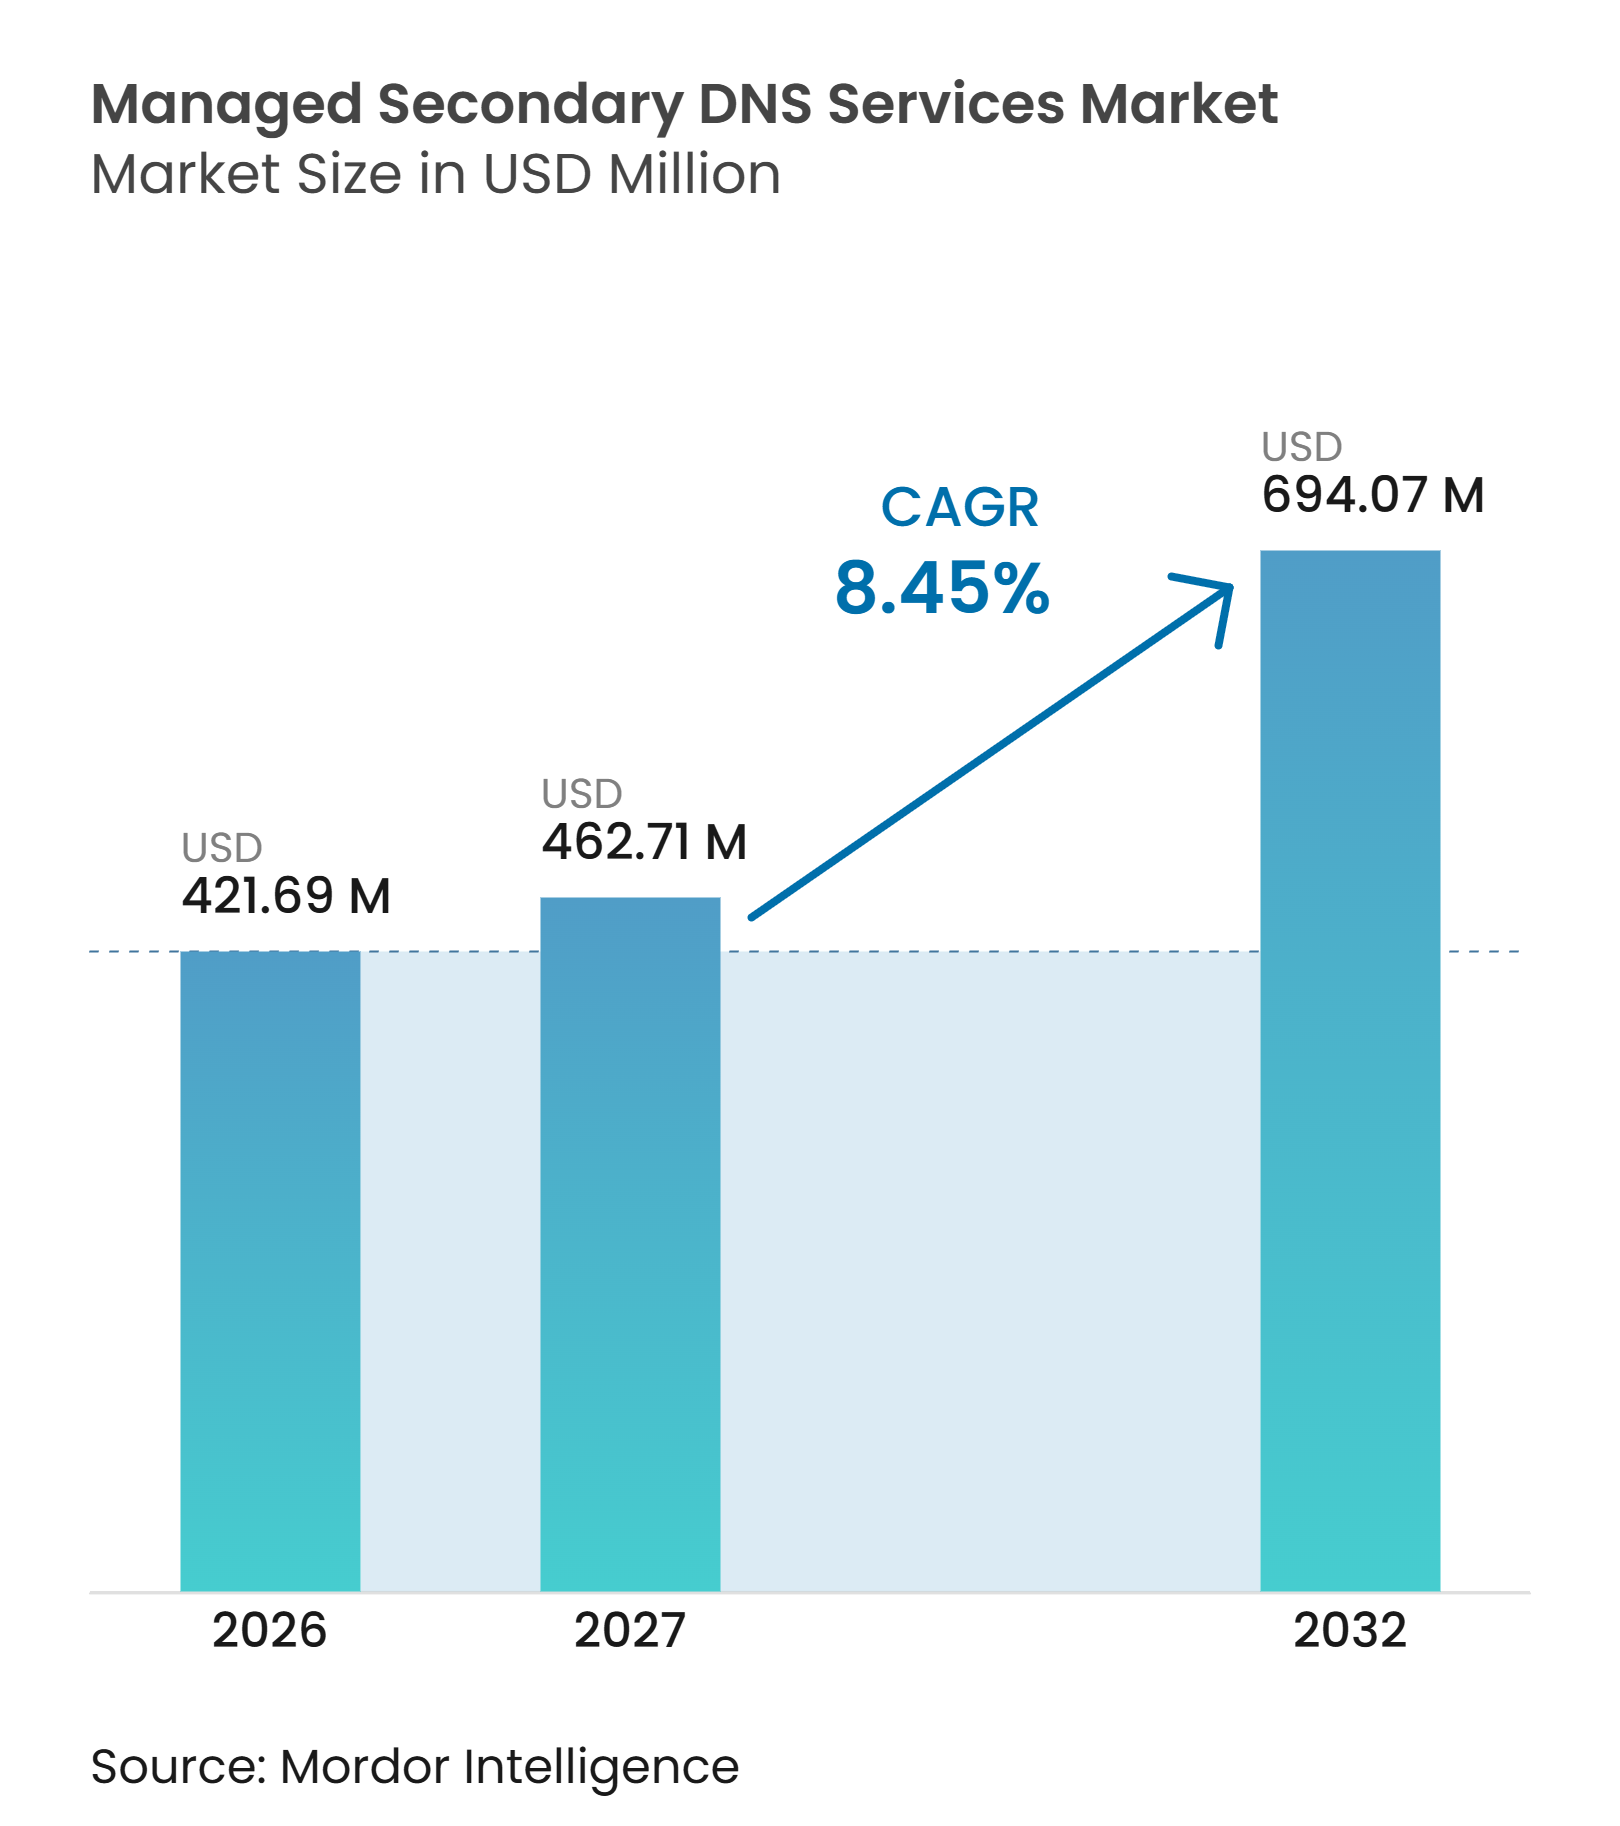
Se proyecta que el tamaño del mercado de servicios DNS secundarios gestionados se expanda desde 421,69 millones de USD en 2026 y 457,32 millones de USD en 2027 hasta 694,07 millones de USD para 2032, registrando un CAGR del 8,45% entre 2027 y 2032. El crecimiento refleja la necesidad de mantener los dominios disponibles cuando un proveedor de DNS primario, una región en la nube o una ruta de red falla. Las implementaciones de múltiples nubes hacen que las copias independientes de DNS sean más valiosas porque los servicios nativos no ofrecen garantías de transferencia de zona entre proveedores. Los requisitos de seguridad también están cambiando las decisiones de compra, ya que el DNS ahora se trata como parte de los controles de disponibilidad y seguridad de una organización, en lugar de un servicio de red en segundo plano. Los proveedores están respondiendo combinando DNS secundario con protección contra DDoS, DNSSEC, inteligencia de amenazas y gestión automatizada. El mercado de servicios DNS secundarios gestionados también se beneficia de las normativas que priorizan la resiliencia operativa y la notificación de incidentes para las organizaciones esenciales.
Conclusiones Clave del Informe
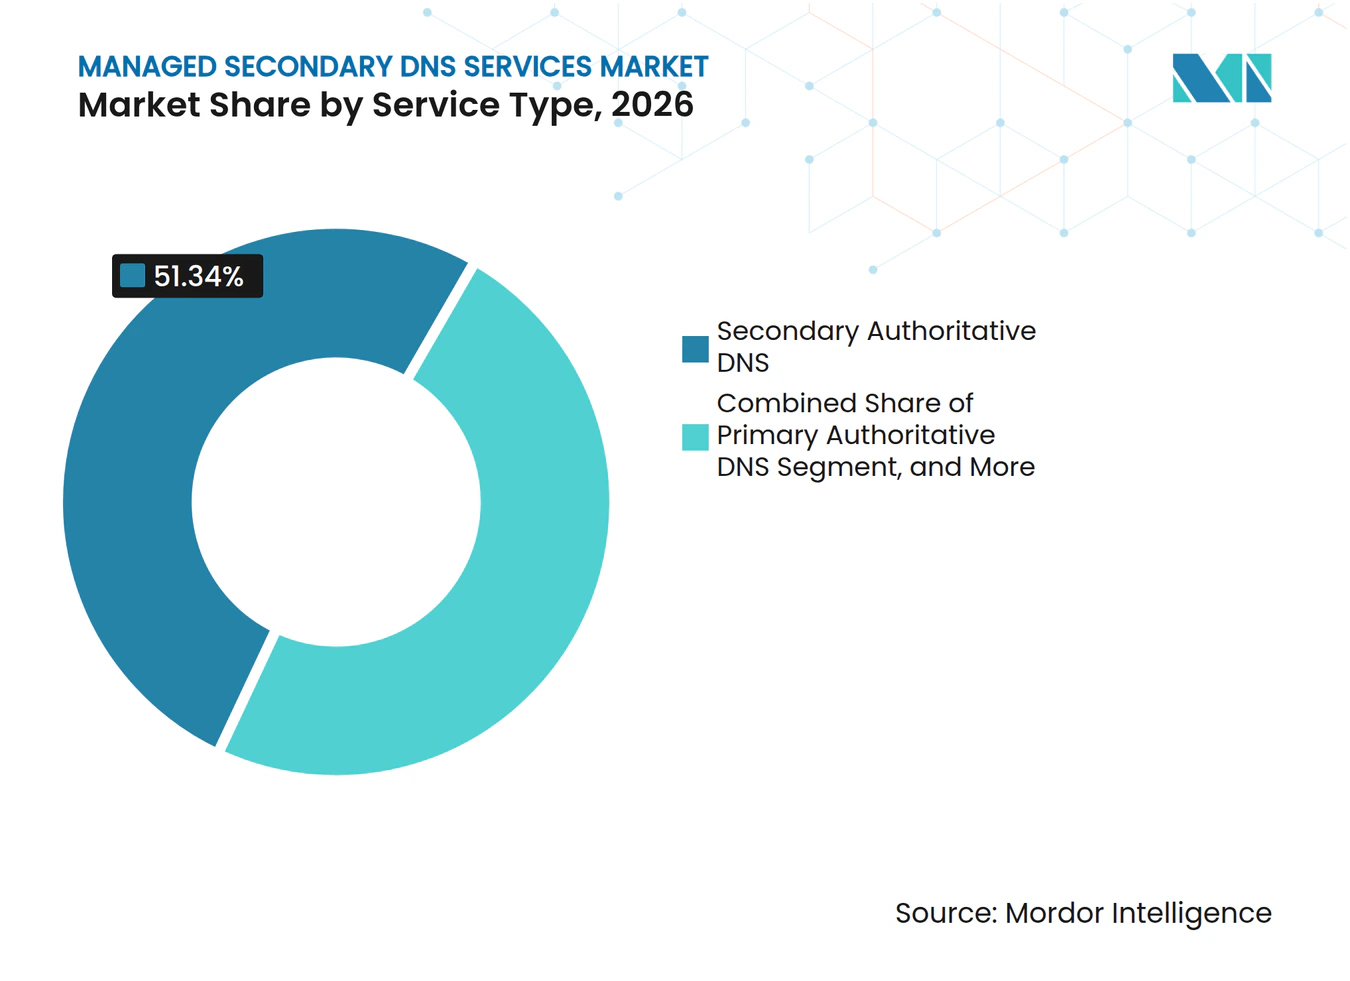
- Por tipo de servicio, el DNS Autoritativo Secundario representó el 51,34% de la participación del mercado de servicios DNS secundarios gestionados en 2026, mientras que se proyecta que el DNS Dinámico se expanda a un CAGR del 9,08% hasta 2032.
- Por modo de implementación, el DNS secundario gestionado basado en la nube representó el 74,08% de los ingresos en 2026 y se mantuvo como el modo de implementación de más rápido crecimiento hasta 2032.
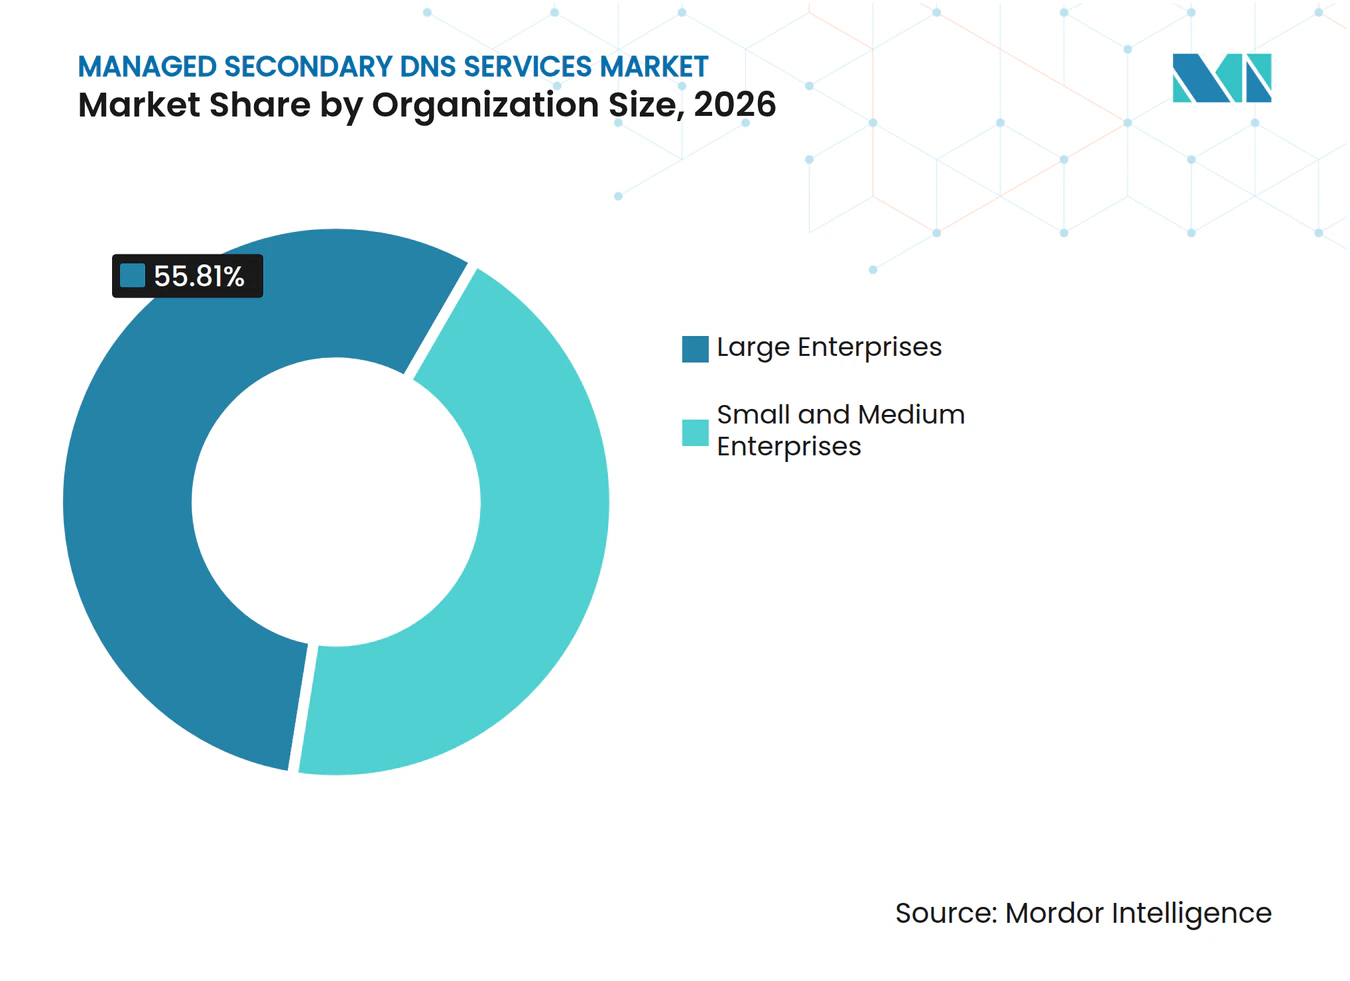
- Por tamaño de organización, las grandes empresas representaron el 55,81% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 9,43% hasta 2032.
- Por industria de usuario final, TI y Telecomunicaciones representaron el 26,88% de los ingresos en 2026, mientras que se proyecta que Energía, Servicios Públicos e Infraestructura Inteligente se expanda a un CAGR del 9,32% hasta 2032.
- Por geografía, América del Norte representó el 37,83% de los ingresos en 2026, mientras que se proyecta que Oriente Medio se expanda a un CAGR del 9,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración a la Nube y Adopción de Múltiples Nubes | +2.3% | Global, con concentración en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Escalada de Ciberataques Basados en DNS y Requisitos de Disponibilidad | +1.9% | Global, particularmente América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Expansión de la Computación en el Borde, CDN y Puntos de Conexión de IoT | +1.5% | Núcleo de Asia-Pacífico, con extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| Requisitos de Residencia de Datos y Resiliencia Digital | +1.1% | Europa, con requisitos emergentes en Oriente Medio y Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización de DNS Secundario para Infraestructura como Código | +0.7% | América del Norte y Europa, con ventajas de pioneros en Asia-Pacífico | Mediano plazo (2-4 años) |
| Arquitecturas de Primario Oculto y Proveedor Independiente | +0.5% | Global, adopción liderada por empresas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración a la Nube y Adopción de Múltiples Nubes
Los entornos de múltiples nubes están haciendo que el mercado de servicios DNS secundarios gestionados sea más relevante para las organizaciones que necesitan una ruta de respaldo independiente. Un servicio de DNS primario dentro de una nube no proporciona visibilidad autoritativa ni recuperación para las zonas gestionadas por otro proveedor. Un proveedor secundario puede mantener una copia neutral de la zona y continuar respondiendo solicitudes cuando el entorno primario no está disponible. Este diseño reduce la dependencia de un único operador de nube y ayuda a las organizaciones a separar la resiliencia del DNS del resto de su infraestructura en la nube. También reduce las brechas de gobernanza cuando diferentes equipos gestionan el DNS a través de diferentes interfaces de nube. El mercado de servicios DNS secundarios gestionados, por lo tanto, se beneficia de la creciente necesidad de aplicar controles comunes en toda la infraestructura distribuida.
Escalada de Ciberataques Basados en DNS y Requisitos de Disponibilidad
Los ataques de DNS están aumentando el valor de un servicio autoritativo independiente que puede permanecer disponible durante un incidente. Cloudflare informó que los ataques basados en DNS representaron el 34,3% de la actividad DDoS en la capa de red en el primer semestre de 2026. Su informe también mostró que las inundaciones de DNS aumentaron del 25,7% de los ataques en la capa de red en el primer trimestre al 40,0% en el segundo trimestre de 2026. EfficientIP informó un aumento del 24% en las señales de amenaza de DNS en el segundo semestre de 2025 y describió el malware como la categoría de amenaza basada en DNS más grande en 2026. Estos eventos animan a los compradores a considerar el DNS secundario como parte de un servicio de seguridad, no solo como una herramienta de conmutación por error. También favorecen a los proveedores que combinan servicios autoritativos con capacidades de detección, inteligencia y respuesta automatizada.
Expansión de la Computación en el Borde, CDN y Puntos de Conexión de IoT
La computación en el borde y los dispositivos conectados aumentan el tráfico de DNS y amplían el impacto de un fallo de resolución. En entornos industriales, las solicitudes de DNS admiten autenticación, telemetría, actualizaciones de firmware y descubrimiento de servicios, además del acceso a sitios web. Un fallo puede, por lo tanto, interrumpir las comunicaciones con equipos, sistemas de monitoreo remoto y activos de red eléctrica. Un artículo de la Conferencia de Medición de Internet de la ACM de 2025 encontró que muchos dispositivos de IoT implementados utilizan resolvedores de DNS codificados de forma fija y no siguen de manera consistente los valores de TTL. Este comportamiento hace que la infraestructura de DNS resiliente sea más útil que depender únicamente de la configuración a nivel de dispositivo. Es probable que el mercado de servicios DNS secundarios gestionados se beneficie a medida que los parques de dispositivos distribuidos requieran una entrega anycast confiable y opciones de recuperación independientes.
Requisitos de Residencia de Datos y Resiliencia Digital
Las normas de resiliencia europeas están transformando el diseño del DNS de una preferencia técnica a un asunto de gobernanza para las organizaciones dentro del alcance. El marco NIS2 establece requisitos de ciberseguridad para entidades críticas e importantes y sitúa a los proveedores de servicios DNS dentro del enfoque político más amplio. El Reglamento de Ejecución de la Comisión 2024/2690 establece los requisitos técnicos y metodológicos para las medidas de gestión de riesgos de ciberseguridad aplicables a los proveedores de servicios DNS. La Ley de Resiliencia Operativa Digital se aplica a las entidades financieras europeas desde enero de 2025, reforzando la importancia de la gestión de riesgos de TIC en los servicios financieros. Los compradores también buscan puntos de presencia en la región donde los requisitos locales de datos y operativos limitan los diseños centralizados. Estas condiciones hacen que las ofertas del mercado de servicios DNS secundarios gestionados con cobertura regional, DNSSEC y controles listos para auditoría sean más relevantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Baja Conciencia del Comprador Hasta que Ocurre un Incidente de DNS | -0.8% | Global, más agudo entre las pymes y los mercados emergentes | Corto plazo (≤ 2 años) |
| Complejidad de la Migración y Gobernanza de la Transferencia de Zona | -0.6% | América del Norte y Europa, empresas complejas con múltiples inquilinos | Mediano plazo (2-4 años) |
| Riesgo de División de Cerebro en Arquitecturas DNS de Múltiples Proveedores | -0.5% | Global, entornos empresariales de múltiples nubes | Mediano plazo (2-4 años) |
| Presión de Precios por DNS en la Nube Incluido en Paquetes | -0.4% | Global, organizaciones con prioridad en la nube | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Baja Conciencia del Comprador Hasta que Ocurre un Incidente de DNS
La demanda a menudo comienza después de una interrupción, en lugar de a través de una planificación rutinaria. El DNS sigue siendo difícil de percibir para las partes interesadas del negocio hasta que una aplicación o sitio web no está disponible. Las organizaciones sin un incidente de DNS previo pueden considerar su servicio primario como adecuado y retrasar el gasto en infraestructura redundante. El problema se agrava cuando los incidentes se registran como fallos de aplicación en lugar de fallos de DNS. Esto debilita la evidencia disponible para un proveedor durante una conversación de ventas. El mercado de servicios DNS secundarios gestionados debe, por lo tanto, traducir el riesgo de disponibilidad, seguridad y recuperación en términos de negocio claros antes de que ocurra un incidente.
Complejidad de la Migración y Gobernanza de la Transferencia de Zona
Pasar de un proveedor de DNS a un acuerdo secundario gestionado requiere un trabajo de configuración detallado. Las transferencias de zona completas e incrementales requieren acuerdo sobre controles de acceso, claves TSIG e intervalos de actualización. Una configuración deficiente puede dejar registros obsoletos en el servicio secundario durante un evento de conmutación por error. DNSSEC añade una coordinación adicional porque los proveedores deben intercambiar y respetar las claves de firma en una configuración de múltiples firmantes. Akamai puso a disposición general el DNSSEC de múltiples firmantes en Edge DNS en marzo de 2026, lo que demuestra que la capacidad de implementación está mejorando pero sigue siendo especializada.[1] Los diseños de primario oculto pueden reducir la exposición, pero necesitan procesos de actualización disciplinados para evitar registros públicos desactualizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
La Redundancia Respalda la Adopción del DNS AutoritativoEl DNS Autoritativo Secundario representó el 51,34% de la participación de mercado en el mercado de servicios DNS secundarios gestionados en 2026. El servicio recibe datos de zona del proveedor primario y responde consultas autoritativas cuando el primario no está disponible. Este modelo es importante para las organizaciones con compromisos de disponibilidad superiores al 99,9%, donde un único proveedor autoritativo crea un punto de fallo evitable. Los compradores evalúan cada vez más si la red secundaria es independiente de la red primaria. Una ruta de enrutamiento separada reduce la posibilidad de que un evento de red del lado primario también limite la accesibilidad secundaria.
Se proyecta que el DNS Dinámico registre un CAGR del 9,08% hasta 2032, la tasa más alta entre los tipos de servicio. Su uso ahora se extiende más allá de la conectividad residencial porque los dispositivos empresariales e industriales pueden cambiar de dirección entre redes y regiones en la nube. Las actualizaciones de registros impulsadas por API permiten que los cambios de DNS sigan los eventos de aprovisionamiento con menos esfuerzo manual. El DNS Autoritativo Primario sigue siendo relevante donde las organizaciones externalizan la gestión completa de zonas a un especialista. El DNS Inverso tiene una base de ingresos más pequeña, pero los equipos de correo electrónico continúan necesitando registros PTR precisos para la entrega de correo saliente. En conjunto, estos servicios permiten que el mercado de servicios DNS secundarios gestionados aborde tanto la resiliencia como las operaciones de DNS del día a día.



Por Modo de Implementación:
La Entrega en la Nube Amplía el Alcance AnycastLa entrega basada en la nube representó el 74,08% del tamaño del mercado de servicios DNS secundarios gestionados en 2026. Los nodos anycast distribuidos geográficamente permiten a los proveedores responder a solicitudes autoritativas desde múltiples ubicaciones simultáneamente. Esto puede reducir la latencia y mantener el servicio durante una interrupción regional. La entrega en la nube también se adapta a los modelos de consumo impulsados por API que son difíciles de replicar con dispositivos locales. El modelo admite la integración con procesos de CI/CD y herramientas de infraestructura como código, lo que facilita la incorporación de cambios de DNS en los flujos de trabajo de implementación estándar.
La entrega basada en la nube es también el enfoque de implementación de más rápido crecimiento, lo que refleja la preferencia por servicios escalables y automatizados. El DNS secundario local sigue sirviendo a las organizaciones que no pueden enrutar el tráfico de consultas a través de entornos de nube pública. Estos compradores incluyen contratistas de defensa, agencias gubernamentales y operadores de infraestructura crítica con requisitos de aislamiento total. La implementación híbrida combina la entrega anycast pública para dominios externos con resolvedores locales para zonas de horizonte dividido interno. Infoblox amplió la visibilidad de las zonas secundarias en los servidores DNS de Microsoft en marzo de 2026, lo que respalda a las organizaciones que operan en entornos heredados y basados en la nube.[2] La elección de implementación depende de los controles operativos, la ubicación del tráfico y las restricciones regulatorias.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las Pymes Ganan AccesoLas grandes empresas representaron el 55,81% del tamaño del mercado de servicios DNS secundarios gestionados en 2026. Sus entornos de DNS a menudo abarcan múltiples unidades de negocio, plataformas en la nube, regiones y compromisos de nivel de servicio. Esta complejidad hace que una configuración de proveedor único sea más difícil de justificar. Las grandes organizaciones también enfrentan una mayor exposición a los requisitos de resiliencia cibernética en los servicios financieros y los sectores esenciales. Los equipos de ingeniería de plataformas están cada vez más involucrados en la selección de proveedores y priorizan la calidad de la API, la compatibilidad con GitOps, los feeds de inteligencia y el rendimiento de las consultas.
Se proyecta que las pequeñas y medianas empresas se expandan a un CAGR del 9,43% hasta 2032. Las empresas nativas de la nube pueden enfrentar el mismo punto de fallo de DNS que organizaciones mucho más grandes, incluso con menos experiencia interna. El DNS independiente puede ayudarles a mantener los servicios públicos accesibles durante una interrupción del lado primario, sin necesidad de un gran equipo de DNS interno. Las ofertas gestionadas de precio fijo y más simples reducen el costo de adoptar un servicio independiente. Esto reduce la barrera práctica para agregar redundancia antes de que ocurra una interrupción. Los proveedores que ofrecen orientación clara de configuración, documentación y soporte de transferencia de zona gestionada pueden hacer que el servicio sea más accesible para este grupo. Esta asistencia es importante porque los controles de acceso, las claves TSIG y los intervalos de actualización deben configurarse cuidadosamente para evitar registros obsoletos durante un evento de recuperación. El mercado de servicios DNS secundarios gestionados puede ampliarse a medida que estos compradores reemplacen el DNS a nivel de registrador con configuraciones más resilientes.

Por Industria de Usuario Final:
Las Operaciones Críticas Aumentan la DemandaTI y Telecomunicaciones representaron el 26,88% de la participación del mercado de servicios DNS secundarios gestionados en 2026. Estas organizaciones fueron adoptantes tempranas de las prácticas de DNS gestionado y a menudo establecen los estándares de diseño utilizados por otros sectores. Sus redes complejas y de alto volumen requieren un servicio autoritativo confiable en múltiples entornos. Los servicios financieros también son un grupo de compradores importante porque las obligaciones formales de resiliencia fomentan niveles de servicio documentados y procedimientos de recuperación. Las organizaciones de salud y ciencias de la vida necesitan acceso continuo a registros de salud electrónicos y plataformas de telesalud. Los operadores de comercio minorista y electrónico enfrentan una exposición directa a los ingresos cuando la resolución de DNS falla durante los períodos de mayor demanda.
Se proyecta que Energía, Servicios Públicos e Infraestructura Inteligente se expanda a un CAGR del 9,32% hasta 2032. Las comunicaciones dependientes del DNS se están volviendo más comunes en la gestión de redes eléctricas, el monitoreo de tuberías, los medidores inteligentes y otros entornos de tecnología operativa. Un fallo de DNS en estos entornos puede interrumpir las comunicaciones SCADA y retrasar la telemetría en tiempo real de activos remotos. Este resultado es más grave que una interrupción típica de una aplicación web. Las organizaciones de manufactura, medios y entretenimiento, educación y gobierno también añaden demanda a medida que aumenta el uso de la nube. Sus decisiones de compra a menudo dependen de las necesidades de residencia de datos, los ciclos presupuestarios y la disponibilidad de proveedores con cobertura operativa local. Las implementaciones del sector público también pueden requerir que el proveedor admita zonas DNS internas y externas sin mover el tráfico protegido a través de un entorno de nube pública.
Análisis Geográfico
Mercado de Servicios DNS Secundarios Gestionados en América del Norte
América del Norte concentró el 37,83% de la cuota del mercado de servicios DNS secundarios gestionados en 2026. La región se beneficia de una gran concentración de grandes empresas, proveedores de nube y despliegues multi-nube maduros. Los compradores suelen necesitar una capa independiente del proveedor entre los servicios DNS en la nube y las configuraciones primarias locales. Las organizaciones del sector financiero y del sector público de Canadá impulsan la demanda de soluciones de ciberseguridad y resiliencia. México es un contribuyente emergente a medida que la inversión en manufactura nearshore eleva los estándares tecnológicos empresariales.
Mercado de Servicios DNS Secundarios Gestionados en Europa y Asia-Pacífico
Europa sigue siendo importante porque los requisitos de resiliencia y ciberseguridad están configurando la adquisición de DNS. Alemania, el Reino Unido y Francia son los mayores mercados europeos en el análisis, con la banca, la manufactura y las telecomunicaciones entre los grupos de compradores activos. La NIS2 hace que la disponibilidad de los servicios DNS sea más relevante para la planificación del cumplimiento normativo de las entidades esenciales.[3] DORA introduce una consideración adicional de resiliencia operativa para las entidades financieras. Asia-Pacífico presenta una combinacin más amplia de factores de demanda en China, India, Japón y Corea del Sur. India se beneficia de la expansión de la infraestructura digital pública y del uso de la nube, mientras que la avanzada base de fabricación conectada y 5G de Corea del Sur añade demanda de DNS impulsada por IoT.
Mercado de Servicios DNS Secundarios Gestionados en Oriente Medio y África y América del Sur
Se proyecta que Oriente Medio registre el CAGR regional más alto, del 9,84%, hasta 2032. Los programas de infraestructura digital del GCC están incrementando la necesidad de capacidad DNS local y resiliente junto con la adopción de nube primaria. Arabia Saudita y los Emiratos Árabes Unidos son particularmente relevantes porque los proyectos de nube soberana y los requisitos de alojamiento local respaldan la prestación de servicios en la región. América del Sur está liderada por Brasil y Argentina, donde el comercio electrónico y la tecnología financiera aumentan la necesidad de un DNS confiable. África se encuentra en una etapa más temprana de su ciclo de adopción, con actividad concentrada en Sudáfrica, Nigeria y Egipto. En todas estas regiones, el alcance del proveedor, los puntos de presencia locales y el soporte para los requisitos de cumplimiento normativo darán forma a las oportunidades en el mercado de servicios DNS secundarios gestionados.
Panorama Competitivo
Concentración del Mercado
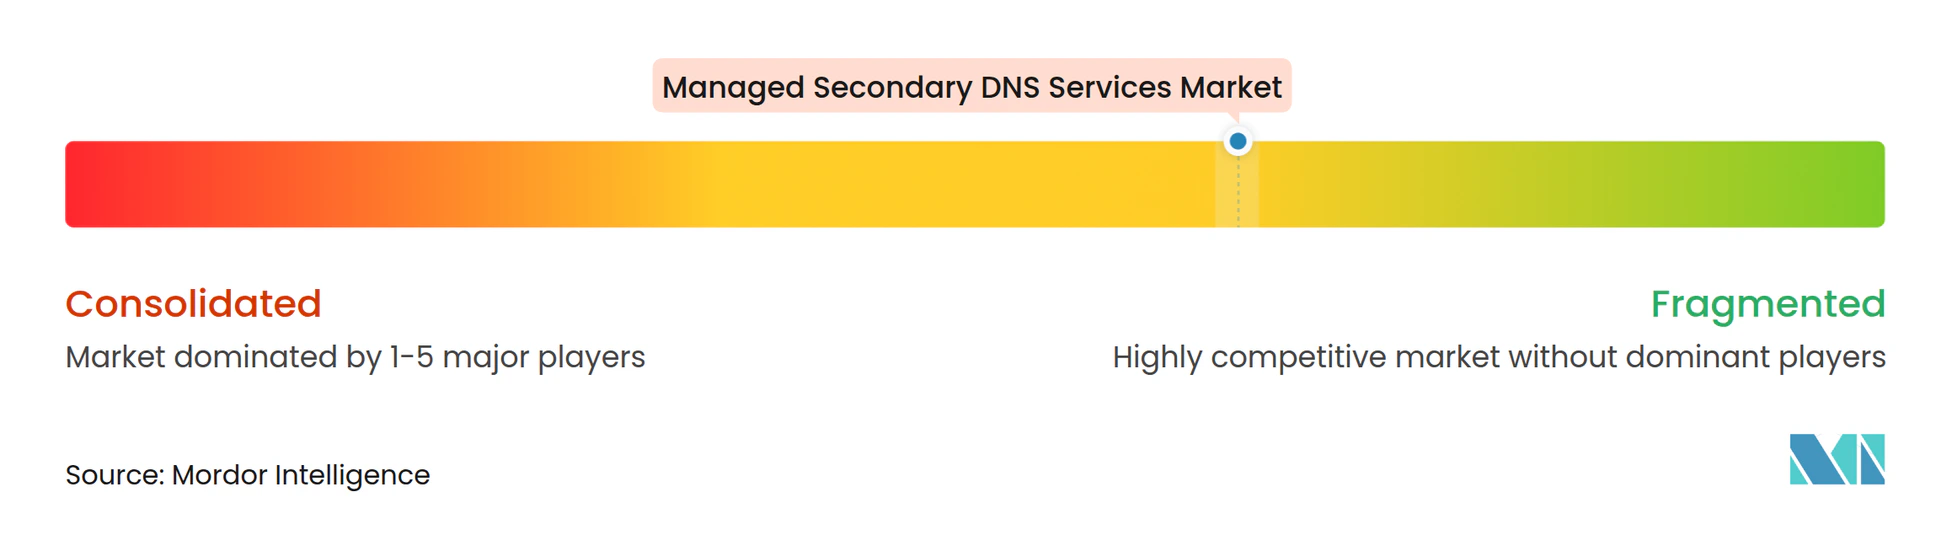
El mercado de servicios DNS secundarios gestionados está moderadamente fragmentado. Los hiperescaladores y los especialistas en DNS dedicados compiten por grupos de clientes superpuestos, pero atienden diferentes necesidades técnicas y comerciales. Cloudflare y Akamai se centran en cuentas de grandes empresas a través de redes globales, capacidades de seguridad y servicios adyacentes a CDN. Verisign opera en el extremo de alta garantía del mercado e informó procesar casi 600 mil millones de consultas de servidores de nombres autoritativos por día en su presentación de 2025. Tiggee, BuddyNS, Hurricane Electric y ClouDNS compiten a través del precio, la independencia de red y el soporte de primario oculto.
Los proveedores de DDI Infoblox, EfficientIP y Cisco posicionan el DNS secundario como parte de una plataforma más amplia de gestión de red y seguridad. Este enfoque puede respaldar la venta cruzada, en la que una organización primero adopta herramientas DDI y luego añade servicios de resiliencia de DNS. Cloudflare puso a disposición general el DNS Interno en julio de 2026, incorporando el DNS autoritativo y recursivo para redes privadas en el mismo plano de control que sus servicios públicos de DNS y seguridad. Akamai introdujo la Gestión de Postura de DNS en junio de 2025 para proporcionar visibilidad, monitoreo y corrección en múltiples nubes en entornos DNS. Estos movimientos muestran que a los compradores se les ofrece cada vez más el DNS como parte de una plataforma de seguridad y operaciones más amplia.
Infoblox completó la adquisición de Axur en mayo de 2026 y de Kentik en agosto de 2026, añadiendo descubrimiento de amenazas externas e inteligencia de red a su oferta centrada en DNS. EfficientIP cambió de propietario en junio de 2026, con Francisco Partners declarando que la transacción apoyaría el crecimiento y la expansión geográfica de la empresa. Las organizaciones del mercado medio con entre 500 y 5.000 empleados siguen siendo una apertura potencial porque pueden haber avanzado más allá del DNS de registrador sin adoptar una plataforma DDI completa. La presión de precios del DNS en la nube incluido en paquetes sigue siendo una restricción para los proveedores independientes. Una oferta incluida en paquetes puede reducir el costo aparente del DNS, pero puede no satisfacer el requisito de un comprador de una ruta de red independiente, un control operativo separado o una cobertura de servicio regional. Sin embargo, la cobertura en la región, el DNSSEC de múltiples firmantes, las funciones de notificación de incidentes y las rutas de red independientes pueden preservar la diferenciación donde la resiliencia y el cumplimiento son fundamentales para la decisión de compra.
Líderes de la Industria de Servicios DNS Secundarios Gestionados
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios DNS Secundarios Gestionados Empresas cubiertas en este informe
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Verisign, Inc.
- Neustar Security Services, LLC
- Oracle America, Inc.
- Tiggee LLC
- Infoblox Inc.
- Cisco Systems, Inc.
- Vercara, LLC
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- EuroDNS S.A.
- AB Name ISP
- Hurricane Electric LLC
- BuddyNS B.V.
- easyDNS Technologies Inc.
- EfficientIP SAS
- Alibaba Cloud Computing Ltd.
Desarrollos recientes de la industria en Mercado de Servicios DNS Secundarios Gestionados
- Agosto de 2026: Infoblox completó su adquisición de Kentik, una empresa líder en inteligencia de red y observabilidad, integrando inteligencia en tiempo real sobre flujo de red, enrutamiento, rutas y rendimiento en su oferta de servicios de red críticos y seguridad preventiva. La combinación construye un plano de control de observabilidad anclado en DNS que diferencia materialmente a Infoblox de los competidores de DNS secundario puros.
- Julio de 2026: Verisign anunció la delegación del dominio de nivel superior web en el DNS global, ampliando su cartera de infraestructura crítica de internet y añadiendo un nuevo TLD que genera tráfico de DNS autoritativo continuo.
- Junio de 2026: Francisco Partners completó su adquisición de EfficientIP, un líder global en soluciones de DDI y seguridad DNS con sede en París, de sus fundadores e inversores minoritarios TempoCap y Jolt Capital. La inversión tiene como objetivo acelerar el crecimiento y la expansión geográfica de EfficientIP en los mercados de DDI y seguridad DNS.
- Mayo de 2026: Infoblox completó su adquisición de Axur, un proveedor global de descubrimiento de amenazas externas impulsado por inteligencia artificial y protección de riesgos digitales, que permite el bloqueo a nivel de capa DNS de destinos maliciosos mientras las eliminaciones están en curso y analiza más de 40 millones de URL diariamente.
Alcance del Informe Global del Mercado de Servicios DNS Secundarios Gestionados
El mercado de servicios DNS secundarios gestionados incluye soluciones de Sistema de Nombres de Dominio (DNS) secundario externalizadas que proporcionan infraestructura de DNS redundante, confiable y segura para las organizaciones. El informe cubre las tendencias del mercado, los impulsores de crecimiento, los desafíos, el panorama competitivo y la demanda de servicios DNS secundarios gestionados en las industrias de usuarios finales y las regiones geográficas.
El Informe del Mercado de Servicios DNS Secundarios Gestionados está Segmentado por Tipo de Servicio (DNS Autoritativo Secundario, DNS Autoritativo Primario, DNS Dinámico y DNS Inverso), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Usuario Final (TI y Telecomunicaciones, BFSI, Salud y Ciencias de la Vida, Comercio Minorista y Electrónico, Manufactura e IoT Industrial, Medios y Entretenimiento, Gobierno y Sector Público y Otras Industrias de Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| DNS Autoritativo Secundario |
| DNS Autoritativo Primario |
| DNS Dinámico |
| DNS Inverso |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| TI y Telecomunicaciones |
| BFSI |
| Salud y Ciencias de la Vida |
| Comercio Minorista y Electrónico |
| Manufactura e IoT Industrial |
| Medios y Entretenimiento |
| Gobierno y Sector Público |
| Otras Industrias de Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | DNS Autoritativo Secundario | |
| DNS Autoritativo Primario | ||
| DNS Dinámico | ||
| DNS Inverso | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Usuario Final | TI y Telecomunicaciones | |
| BFSI | ||
| Salud y Ciencias de la Vida | ||
| Comercio Minorista y Electrónico | ||
| Manufactura e IoT Industrial | ||
| Medios y Entretenimiento | ||
| Gobierno y Sector Público | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios DNS secundarios gestionados?
Se proyecta que el mercado de servicios DNS secundarios gestionados crezca desde 421,69 millones de USD en 2026 y 457,32 millones de USD en 2027 hasta 694,07 millones de USD para 2032, a un CAGR del 8,45%.
¿Para qué se utiliza el DNS secundario gestionado?
Mantiene el DNS autoritativo disponible cuando un proveedor primario, una región en la nube o una ruta de red no está disponible, utilizando una copia independiente de los datos de zona DNS. El mercado de servicios DNS secundarios gestionados respalda este modelo separando la capacidad de recuperación del proveedor primario.
¿Qué tipo de servicio lidera los servicios DNS secundarios gestionados?
El DNS Autoritativo Secundario lidera con el 51,34% de los ingresos en 2026. Mantiene una copia de zona y puede responder solicitudes autoritativas cuando el proveedor primario no está disponible.
¿Por qué las organizaciones están adoptando servicios DNS secundarios?
Las operaciones de múltiples nubes, los ataques basados en DNS, la computación en el borde y las normas de resiliencia aumentan la necesidad de disponibilidad y gobernanza de DNS independientes. Estas necesidades son fundamentales para la demanda en el mercado de servicios DNS secundarios gestionados.
¿Qué modelo de implementación es más común para los servicios DNS secundarios?
La implementación basada en la nube lidera con el 74,08% de los ingresos en 2026 porque admite la entrega anycast distribuida geográficamente y las operaciones impulsadas por API. El mercado de servicios DNS secundarios gestionados utiliza este modelo para ofrecer a los equipos una alternativa escalable a la entrega basada en dispositivos.