
Tamanho e Participação do Mercado de Serviços Gerenciados de DNS para Gerenciamento de Tráfego e Failover
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.55 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.86 % |
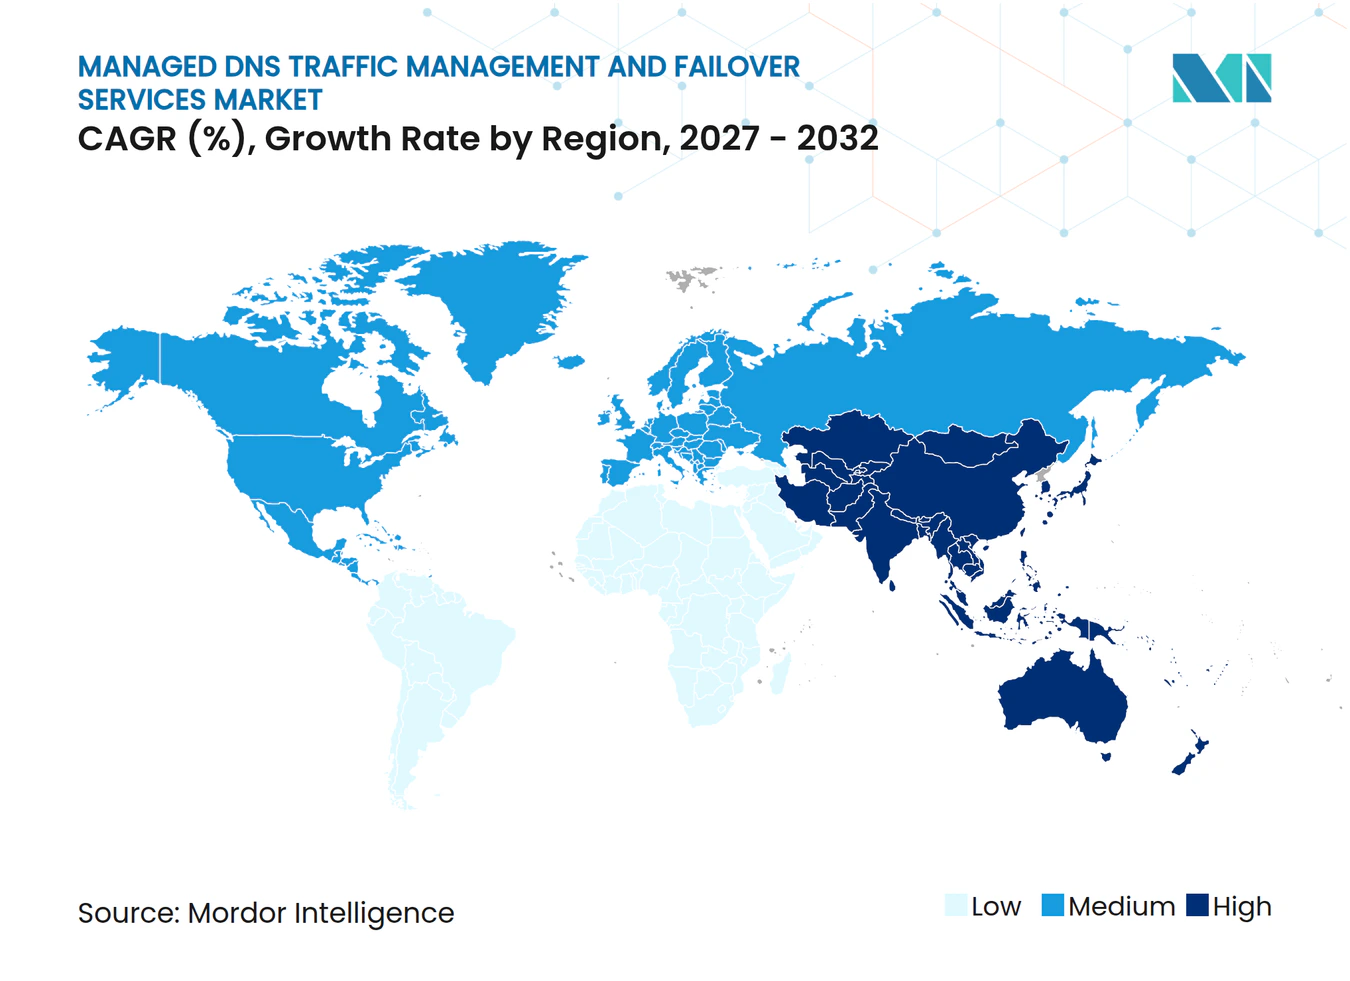
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de DNS para Gerenciamento de Tráfego e Failover por Mordor Intelligence
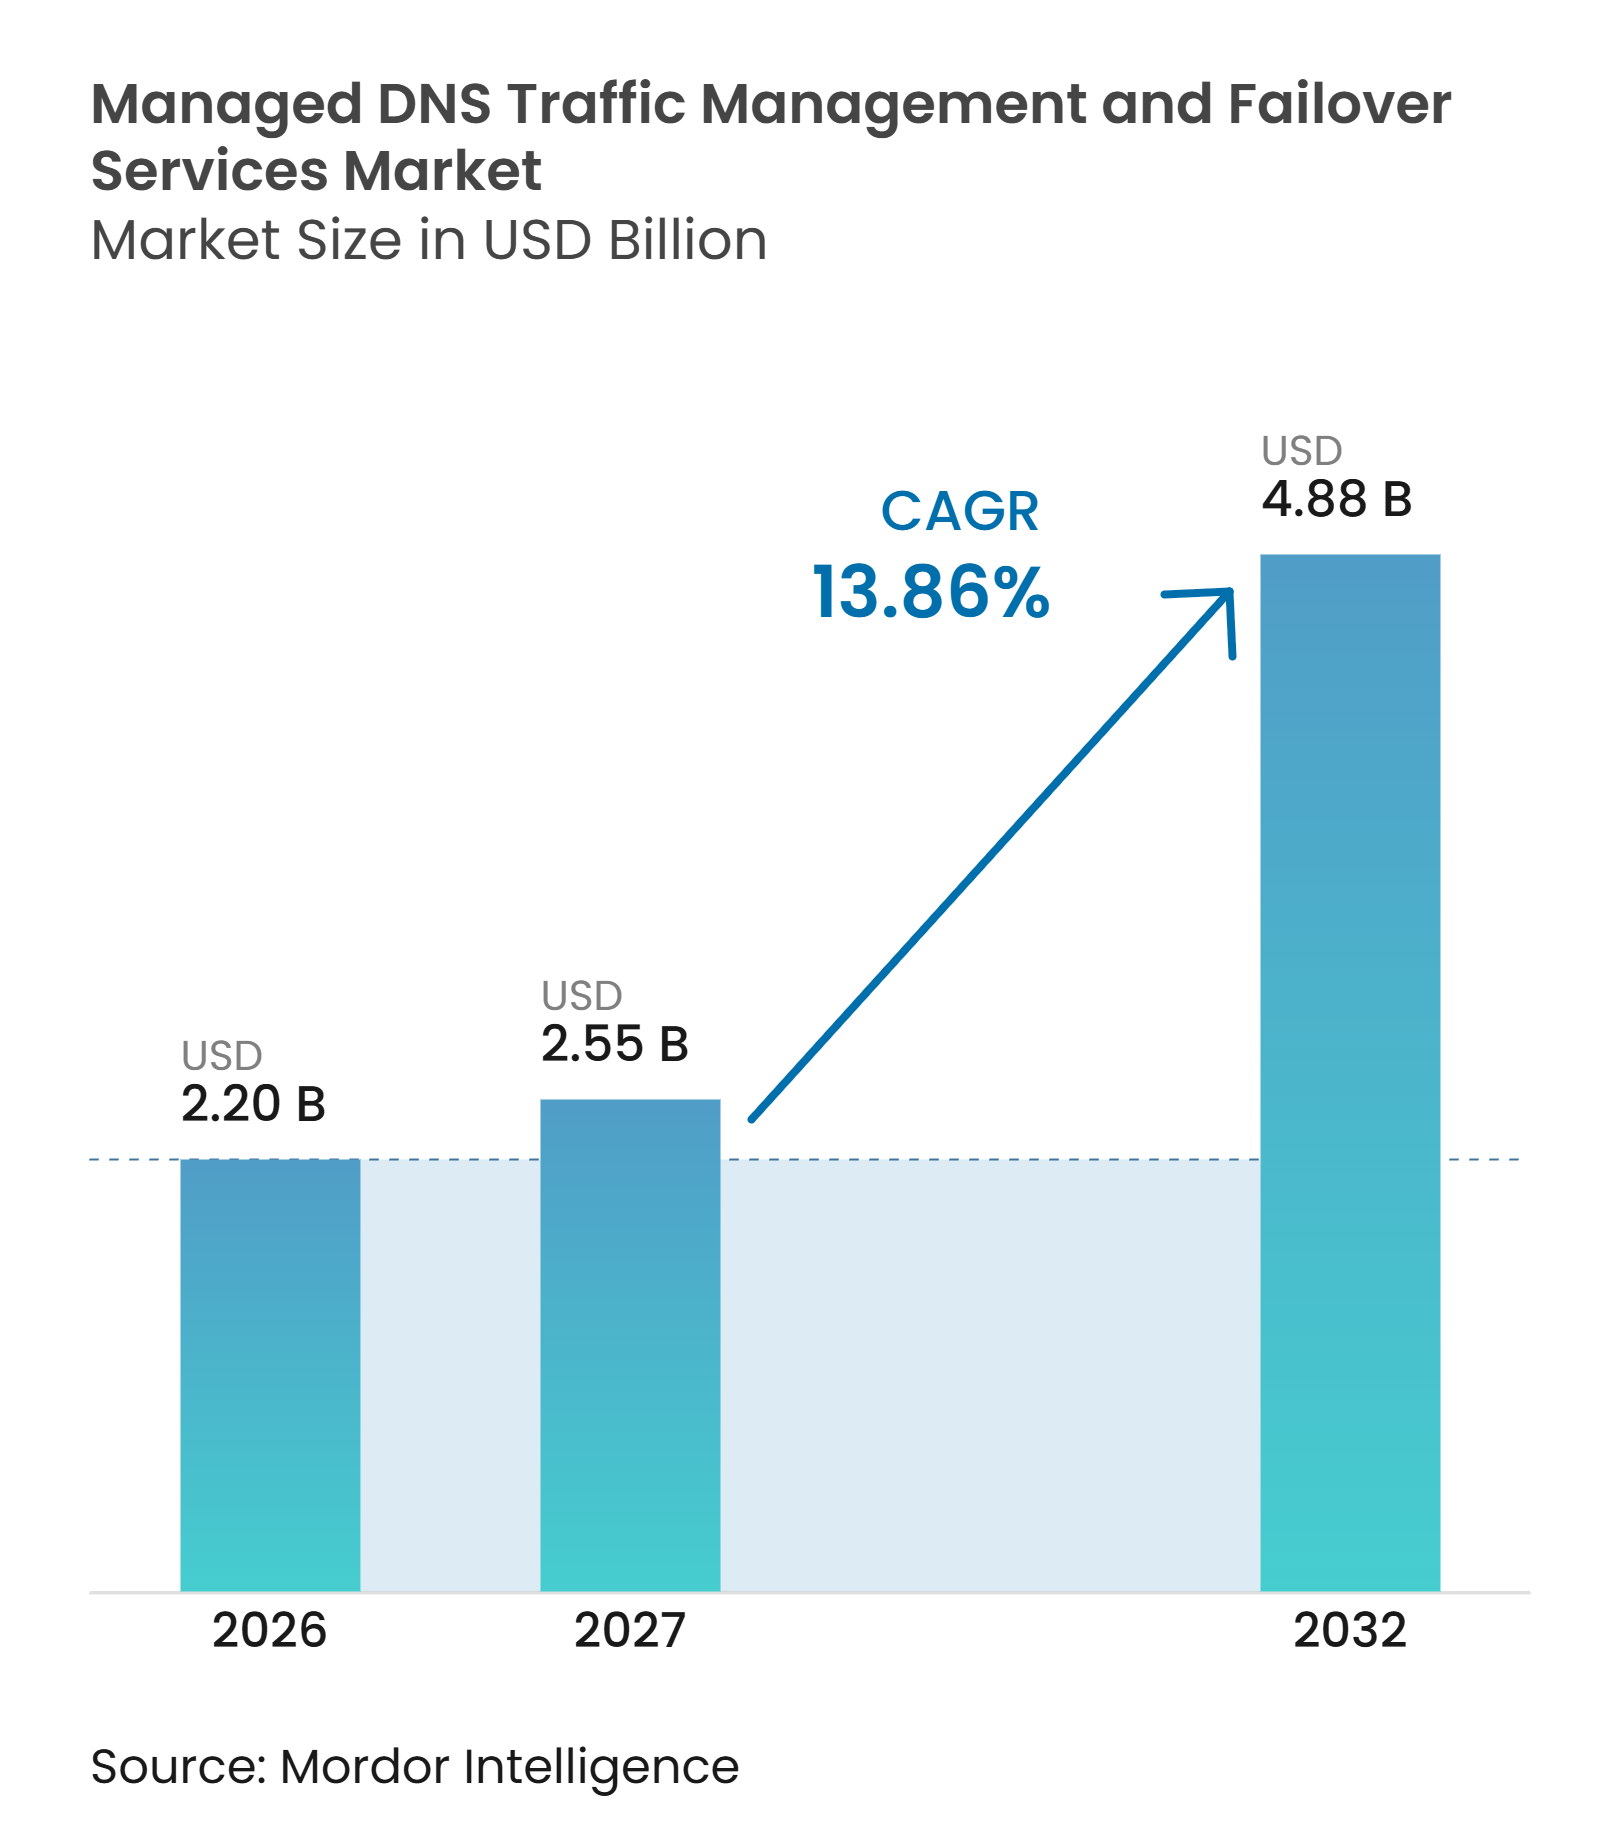
O tamanho do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover está projetado para se expandir de 2,20 bilhões de USD em 2026 e 2,55 bilhões de USD em 2027 para 4,88 bilhões de USD até 2032, registrando um CAGR de 13,86% entre 2027 e 2032. Os ambientes de produção nativos em nuvem tornam a resolução de DNS uma dependência operacional central, pois as aplicações distribuídas exigem roteamento confiável entre serviços, regiões e plataformas de nuvem. Volumes mais elevados de dispositivos conectados e cargas de trabalho de borda aumentam a frequência e a sensibilidade temporal das consultas de DNS. Ataques que visam a disponibilidade do DNS estão incentivando as organizações a adquirir capacidades automatizadas de roteamento, failover e proteção, em vez de apenas DNS autoritativo básico. Os programas governamentais de DNS de proteção nos Estados Unidos e no Reino Unido também elevam a importância de operações de DNS auditáveis e resilientes. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover, portanto, favorece provedores que combinam infraestrutura global, controles de segurança, suporte a múltiplas nuvens e responsabilidade operacional clara.
Principais Conclusões do Relatório
- Por tipo de serviço, o Gerenciamento de Tráfego de DNS e o Balanceamento de Carga Global de Servidores detiveram 32,67% do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover em 2026, enquanto o DNS Dinâmico e os Serviços de DNS Especializados têm projeção de expansão a um CAGR de 14,98% até 2032.
- Por modelo de implantação, a implantação baseada em nuvem deteve 69,27% da receita em 2026 e tem projeção de expansão a um CAGR de 15,30% até 2032.
- Por tamanho da organização, as grandes empresas detiveram 73,81% do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover em 2026, enquanto as pequenas e médias empresas têm projeção de expansão a um CAGR de 15,53% até 2032.
- Por aplicação, as aplicações em nuvem e SaaS detiveram 33,41% da receita em 2026, enquanto as aplicações móveis têm projeção de expansão a um CAGR de 15,24% até 2032.
- Por setor do usuário final, TI e telecomunicações detiveram 28,63% do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover em 2026, enquanto saúde e ciências da vida têm projeção de expansão a um CAGR de 15,80% até 2032.
- Por geografia, a América do Norte deteve 38,91% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 16,28% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Proliferação de Aplicações Nativas em Nuvem | +4.5% | Global, mais forte na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Aumento dos Volumes de Consultas de DNS Provenientes de IoT e Computação de Borda | +3.2% | Núcleo na Ásia-Pacífico, com transbordamento para a América do Norte e o Oriente Médio e África | Médio prazo (2-4 anos) |
| Expansão de Arquiteturas Multi-CDN e Multi-Nuvem | +2.8% | Global | Curto prazo (≤ 2 anos) |
| Escalada de Ameaças de DDoS e Disponibilidade Focadas em DNS | +2.1% | Global, mais elevada na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção Governamental de Programas de DNS de Proteção | +1.2% | América do Norte e Reino Unido | Médio prazo (2-4 anos) |
| Adoção de Automação de DNS com Abordagem API-First e Infraestrutura como Código | +0.9% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Aplicações Nativas em Nuvem
A implantação nativa em nuvem está tornando o DNS uma dependência de serviço dentro das aplicações de produção, e não apenas uma função de rede de perímetro. A Cloud Native Computing Foundation relatou que 98% das organizações pesquisadas utilizam técnicas nativas em nuvem, com uso de contêineres em produção em 56% e uso de Kubernetes em 82% dos ambientes conteinerizados. O CoreDNS estava em produção em 76% desses ambientes, o que coloca o DNS diretamente no caminho operacional das cargas de trabalho conteinerizadas e suporta a descoberta de serviços, a comunicação entre cargas de trabalho e o acesso a componentes de aplicações distribuídas.[1] Um erro de roteamento pode afetar o caminho do serviço mesmo quando os recursos de computação permanecem disponíveis. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover se beneficia quando as empresas precisam de roteamento baseado em políticas, failover entre regiões, compromissos de nível de serviço e uma visão comum das regras de tráfego além do DNS em cluster. A mesma mudança aumenta o valor dos recursos de relatórios e governança para organizações que precisam documentar controles de segurança para software conteinerizado.
Aumento dos Volumes de Consultas de DNS Provenientes de IoT e Computação de Borda
Os dispositivos de Internet das Coisas impõem uma carga diferente na infraestrutura de DNS em comparação com os endpoints empresariais convencionais. Pesquisas apresentadas no workshop de DNS da ACM constataram que dispositivos inteligentes individuais geram solicitações de DNS repetidas e que muitos dispositivos apresentam lacunas nas práticas recomendadas de segurança de DNS. Alguns dispositivos não seguem o comportamento esperado de tempo de vida ou mantêm configurações fixas de resolvedor, o que pode tornar as práticas operacionais padrão de DNS empresarial menos eficazes para grandes frotas de equipamentos conectados. A computação de borda adiciona mais locais onde as aplicações resolvem nomes e deixa menos tempo para que uma pesquisa com falha seja corrigida. As condições favorecem redes anycast que podem responder a solicitações mais próximas do endpoint e suportar configurações adaptativas de tempo de vida com políticas de roteamento projetadas para diferentes classes de dispositivos. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover ganha relevância à medida que os equipamentos conectados exigem resolução de nomes confiável fora dos data centers centralizados, enquanto os provedores podem se diferenciar identificando comportamentos incomuns de dispositivos antes que resultem em interrupção do serviço.
Expansão de Arquiteturas Multi-CDN e Multi-Nuvem
As organizações que distribuem aplicações em múltiplas nuvens e redes de entrega de conteúdo precisam de um mecanismo neutro para direcionar os usuários ao destino correto. O gerenciamento de tráfego de DNS pode aplicar regras de latência, roteamento ponderado, verificações de integridade e failover sem exigir que todas as cargas de trabalho estejam em um único provedor. Isso é importante quando as aplicações utilizam provedores separados para computação, armazenamento, segurança, entrega de conteúdo, resiliência, gerenciamento de custos ou requisitos operacionais regionais. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover aborda a lacuna de coordenação entre essas plataformas. A configuração do tempo de vida torna-se especialmente importante porque configurações inconsistentes podem manter os usuários em um destino desatualizado após uma interrupção. Provedores que conseguem gerenciar alterações de roteamento em tempo real podem reduzir esse risco, suportar procedimentos de recuperação consistentes e ajudar as equipes a manter uma política comum quando a propriedade das aplicações está distribuída entre vários grupos internos.
Escalada de Ameaças de DDoS e Disponibilidade Focadas em DNS
Os ataques focados em DNS estão aumentando o custo de tratar o DNS autoritativo como um utilitário básico. A Cloudflare, Inc. relatou que os ataques de DNS representaram 34,3% da atividade de DDoS na camada de rede no primeiro semestre de 2026, enquanto os ataques de inundação de DNS aumentaram de 25,7% para 40,0% trimestre a trimestre, e 935 ataques superaram 1 Tbps. A Cloudflare, Inc. também relatou 5.343 eventos de ataque por hora, enquanto 90,60% dos ataques duraram menos de 10 minutos. Um ataque a um servidor autoritativo pode impedir que os usuários acessem vários serviços dependentes, mesmo quando as aplicações permanecem íntegras. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover é sustentado pela necessidade de proteção automatizada, pois ataques curtos podem terminar antes que a intervenção manual seja iniciada. Mitigação sempre ativa, roteamento baseado em integridade, resolução resiliente, controle de políticas e registros de auditoria estão se tornando requisitos de aquisição interligados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos Irrecuperáveis de DNS Local Legado | -3.2% | América do Norte e Europa, mercados com predominância de grandes empresas | Curto prazo (≤ 2 anos) |
| Complexidade Operacional de IPv6, DNSSEC e DNS Híbrido | -2.5% | Global | Médio prazo (2-4 anos) |
| Comoditização de Preços do DNS Autoritativo Básico | -1.8% | Global, mais forte em mercados com predominância de pequenas e médias empresas | Longo prazo (≥ 4 anos) |
| Concentração do Plano de Controle de Terceiros e Conflitos de Soberania | -1.3% | Europa, Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Irrecuperáveis de DNS Local Legado
As grandes empresas podem atrasar a migração porque já investiram em clusters de servidores BIND, appliances de DNS proprietários e plataformas DDI locais. Uma transição também requer operações paralelas, treinamento de pessoal, gestão de mudanças, testes e um mapeamento detalhado das zonas existentes, dependências internas, direitos de acesso e procedimentos de recuperação. As equipes precisam decidir quais registros podem ser migrados primeiro e quais sistemas precisam permanecer sob controle local. Os cronogramas internos de depreciação podem estender as decisões de migração em 2 a 4 anos em organizações intensivas em capital, particularmente na América do Norte e na Europa Ocidental, onde empresas estabelecidas frequentemente operam grandes bases instaladas. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover enfrenta um ciclo de adoção inicial mais lento entre esses compradores. A demanda pode se deslocar para os anos finais do período de previsão à medida que os ativos são desativados e os provedores suportam migração em fases e operação híbrida.
Complexidade Operacional de IPv6, DNSSEC e DNS Híbrido
As implantações híbridas podem exigir que o DNS tradicional, zonas assinadas com DNSSEC, DNS sobre HTTPS e DNS sobre TLS operem lado a lado. Cada protocolo e ambiente tem necessidades distintas de configuração, monitoramento e solução de problemas, e uma pequena lacuna de configuração pode afetar o comportamento de resolução em uma combinação de ativos locais e em nuvem. A CISA declarou que coordenar DNSSEC, DNS criptografado e DNS de proteção em endpoints móveis, em roaming, locais e em nuvem pode criar uma sobrecarga de implementação significativa.[2] A pesquisa da ACM também descreveu lacunas de segurança de DNS no nível do dispositivo que podem complicar o trabalho de integração para implantações de Internet das Coisas. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover deve fornecer suporte prático à migração, visibilidade de políticas e controles confiáveis que as equipes de rede, segurança e aplicações possam utilizar. A complexidade pode desestimular a adoção rápida mesmo quando as organizações reconhecem o valor de operações de DNS mais resilientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
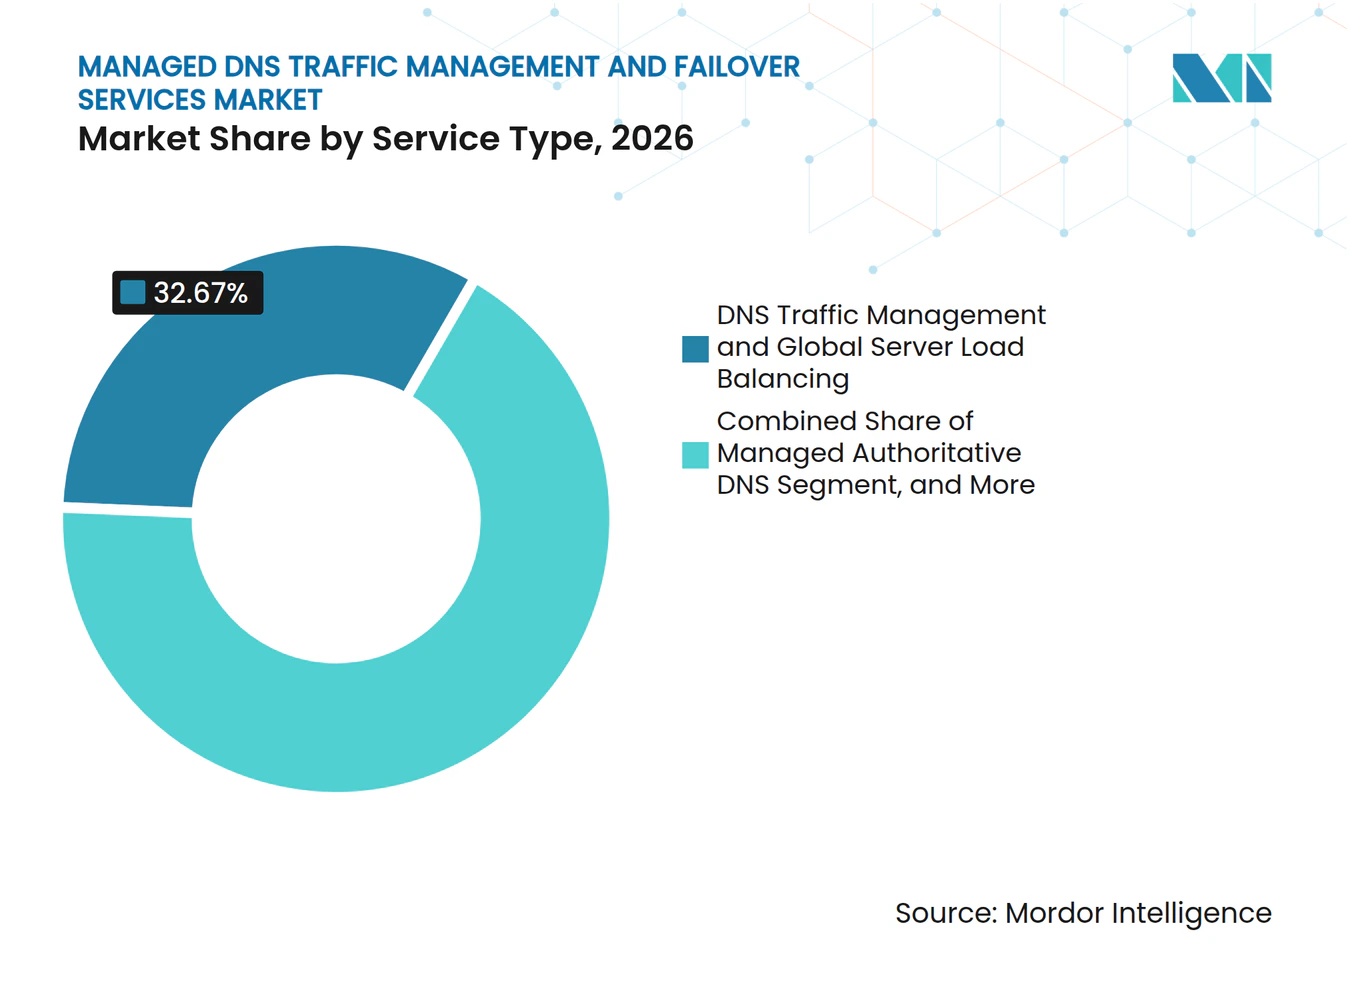
Gerenciamento de Tráfego Ancora a Receita, DNS Dinâmico AceleraO Gerenciamento de Tráfego de DNS e o Balanceamento de Carga Global de Servidores detiveram 32,67% da participação do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover em 2026. O segmento atende empresas que precisam de uma resposta autoritativa única para direcionar o tráfego entre vários destinos ativos. Esse requisito é comum em ambientes multi-CDN e multi-nuvem, onde as aplicações precisam distribuir o tráfego de acordo com a geografia, latência, capacidade ou integridade do serviço. Os compradores pagam por essas capacidades porque vinculam as operações de DNS diretamente aos resultados de disponibilidade e desempenho. O DNS Autoritativo Gerenciado, o DNS Secundário Gerenciado e o Failover de DNS e Recuperação de Desastres permanecem serviços adjacentes importantes. O failover é cada vez mais adquirido junto com o gerenciamento de tráfego porque as organizações precisam que o mesmo provedor detecte problemas de integridade e altere o roteamento rapidamente.
O DNS Dinâmico e os Serviços de DNS Especializados têm projeção de expansão a um CAGR de 14,98% de 2027 a 2032. O serviço é relevante para implantações de borda, dispositivos conectados e cargas de trabalho que criam ou movem recursos mais rapidamente do que o gerenciamento estático de zonas consegue acomodar. A pesquisa da ACM sobre o comportamento de DNS da Internet das Coisas sustenta a necessidade de serviços que possam lidar com solicitações recorrentes e condições de DNS específicas de dispositivos. Os provedores estão adaptando o DNS dinâmico por meio de políticas de tempo de vida e regras de roteamento que refletem o comportamento dos dispositivos. No setor de serviços gerenciados de DNS para gerenciamento de tráfego e failover, o DNS dinâmico pode ser cada vez mais vendido como parte de uma capacidade premium de gerenciamento de tráfego, em vez de uma função básica separada. Essa abordagem pode aumentar o valor do serviço sem exigir um aumento semelhante no número de domínios gerenciados.



Por Modelo de Implantação:
A Centralização em Nuvem Redefine a Arquitetura de DNSA implantação baseada em nuvem representou 69,27% do tamanho do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover em 2026. A infraestrutura anycast distribuída oferece aos serviços em nuvem o alcance geográfico necessário para resolução de baixa latência e direcionamento resiliente de tráfego. Construir uma infraestrutura local comparável requer investimento substancial em colocation, capacidade de rede, equipe de operações e controles de segurança. A entrega em nuvem também alinha o gerenciamento de DNS com as cargas de trabalho de aplicações que já estão migrando para plataformas de nuvem. A implantação baseada em nuvem tem projeção de expansão a um CAGR de 15,30% até 2032. As arquiteturas com abordagem API-first suportam esse movimento porque permitem que as alterações de DNS sejam integradas aos fluxos de trabalho de infraestrutura como código.
A implantação local permanece relevante para contratantes de defesa, bancos centrais e operadores de infraestrutura crítica que não podem rotear solicitações de DNS por meio de sistemas de terceiros. Essas organizações podem ter requisitos de segurança, soberania ou regulatórios que limitam o uso de resolvedores gerenciados externamente. A implantação híbrida oferece um caminho de transição ao estender o gerenciamento de tráfego baseado em nuvem para o DNS autoritativo local. O Amazon Route 53 Global Resolver atingiu disponibilidade geral em março de 2026 com resolução de DNS público e privado unificada e suporte para DNS sobre HTTPS e DNS sobre TLS.[3] O produto demonstra como grandes provedores estão combinando funções de DNS público e privado em um único modelo operacional. Isso pode reduzir o argumento operacional para manter infraestruturas de DNS locais separadas ao longo do tempo.
Por Tamanho da Organização:
A Escala Empresarial Ancora a Demanda, Pequenas e Médias Empresas AceleramAs grandes empresas detiveram 73,81% da receita em 2026 porque operam as infraestruturas de DNS multi-região mais complexas. Essas organizações frequentemente exigem assinatura DNSSEC, gerenciamento de políticas de Balanceamento de Carga Global de Servidores, integração com sistemas de gerenciamento de informações e eventos de segurança e registro detalhado de consultas. Elas também têm um número maior de aplicações, locais e contas em nuvem para coordenar. A Infoblox Inc. declarou que mais de 200 empresas adotaram sua plataforma Universal DDI dentro de 1 ano após o lançamento. Sua integração do DNS externo da Cloudflare, Inc. e da Akamai Technologies, Inc. em um painel unificado demonstra o valor atribuído ao controle operacional centralizado.
As pequenas e médias empresas têm projeção de expansão a um CAGR de 15,53% até 2032. Os planos de assinatura de provedores como Cloudflare, Inc., Constellix LLC e DNSimple Corporation tornaram o gerenciamento avançado de tráfego mais acessível a organizações com menos domínios. Esses compradores ainda enfrentam exposição direta à receita quando seu DNS autoritativo fica indisponível. Os resultados do primeiro semestre de 2026 da Cloudflare, Inc. mostram por que a proteção de DNS é relevante além das maiores empresas, com atividade frequente de ataques na camada de rede e inundações de DNS formando uma parcela maior dos ataques. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover ganha demanda de pequenas e médias empresas quando a proteção automatizada é oferecida por meio de preços mensais previsíveis. O segmento também se beneficia quando os provedores simplificam a configuração e reduzem a necessidade de equipes especializadas em engenharia de DNS.
Por Aplicação:
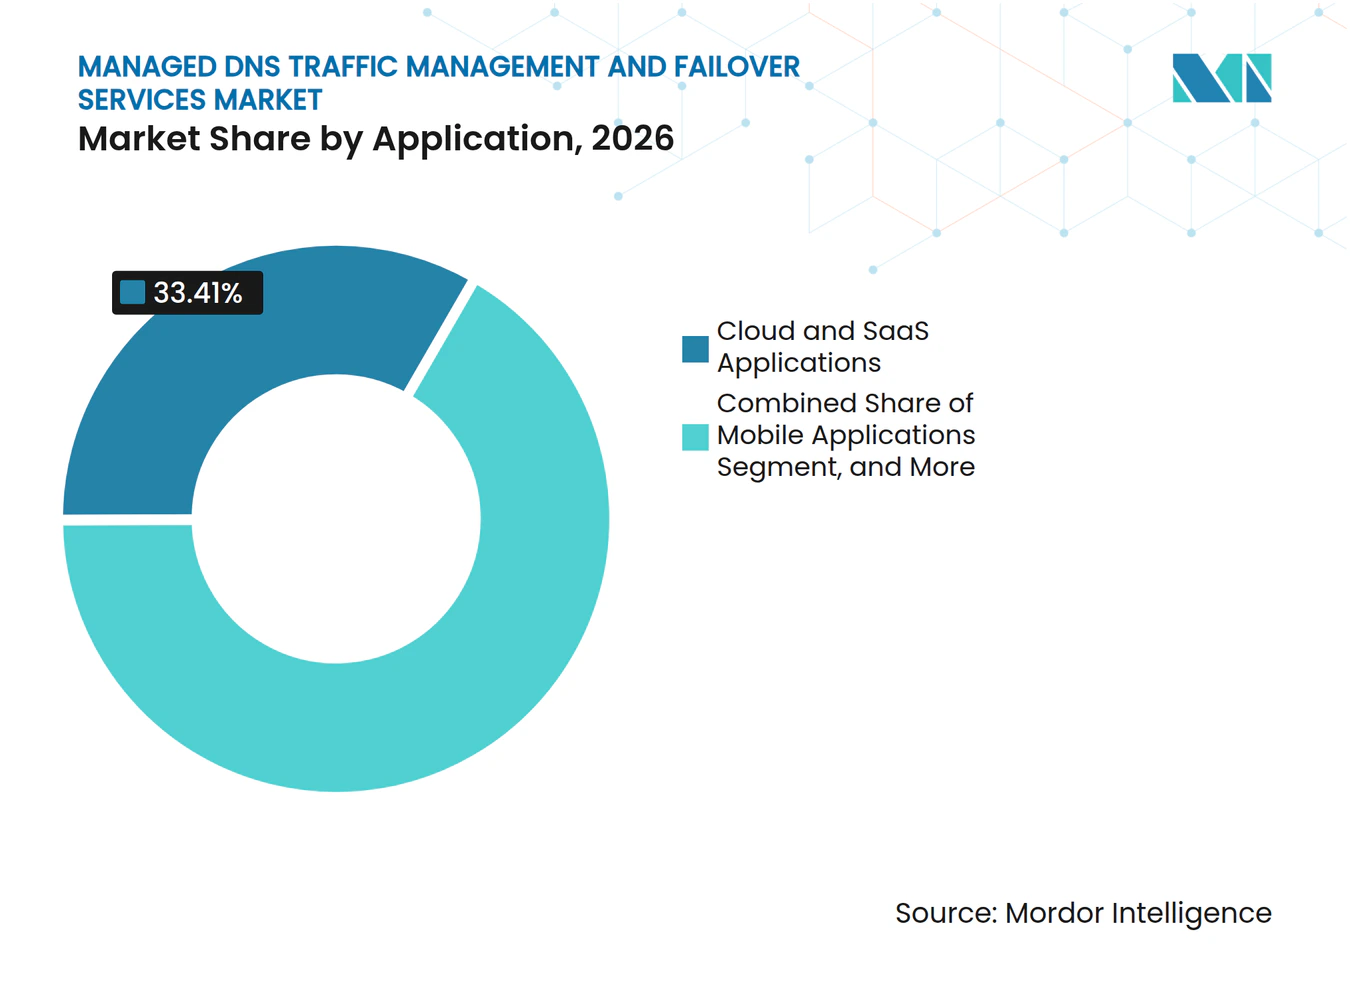
SaaS Define a Demanda Central, Mobile é a Camada de Alto CrescimentoAs aplicações em nuvem e SaaS detiveram 33,41% da receita em 2026, a maior participação de aplicações no mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover. As aplicações multilocatário roteiam grandes volumes de sessões de usuários simultâneas por meio de infraestrutura geograficamente distribuída. O gerenciamento de tráfego de DNS suporta o roteamento de locatários, a distribuição regional e o failover entre instâncias de aplicações. As plataformas de comércio eletrônico e digitais também exigem resolução consistente porque a interrupção do serviço pode interromper transações. As redes de entrega de conteúdo tanto utilizam o Balanceamento de Carga Global de Servidores quanto oferecem capacidades de tráfego integradas ao DNS para os clientes. As redes empresariais e a TI híbrida representam uma base de carga de trabalho importante à medida que as organizações migram funções de DNS legadas para operações gerenciadas em nuvem.
As aplicações móveis têm projeção de expansão a um CAGR de 15,24% de 2027 a 2032. Os usuários móveis se movem entre redes, o que causa mudanças frequentes de endereço IP e torna o failover mais rápido mais importante. A latência de rede também pode tornar um caminho de resolução de DNS ineficiente mais visível para o usuário. Os provedores de DNS gerenciado precisam resolver solicitações de forma eficiente para grandes populações de endpoints móveis. Eles também precisam de políticas de roteamento que possam reagir a mudanças na integridade do serviço sem exigir atualizações manuais. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover está posicionado para atender a esse grupo de aplicações por meio de infraestrutura de baixa latência, roteamento adaptativo e resposta automatizada a mudanças na integridade do serviço.

Por Setor do Usuário Final:
TI e Telecomunicações Ancora a Receita, Saúde Define o Ritmo de CrescimentoTI e telecomunicações detiveram 28,63% da receita em 2026. Os operadores de telecomunicações gerenciam alguns dos maiores ambientes de DNS autoritativo e utilizam DNS secundário gerenciado para adicionar redundância. O setor de serviços bancários, financeiros e de seguros é outro grande comprador porque as plataformas financeiras exigem continuidade de negócios e acesso confiável a serviços online. As organizações de varejo e comércio eletrônico adquirem Balanceamento de Carga Global de Servidores para suportar transações de pico e clientes em múltiplos locais. As empresas de mídia e entretenimento precisam de roteamento confiável quando o consumo de conteúdo aumenta acentuadamente em torno de eventos ao vivo. O setor de serviços gerenciados de DNS para gerenciamento de tráfego e failover é relevante para todos esses usuários porque uma interrupção de DNS pode tornar serviços digitais funcionais inacessíveis.
Saúde e ciências da vida têm projeção de expansão a um CAGR de 15,80% até 2032. As plataformas de telessaúde, os sistemas de prontuários eletrônicos de saúde e os dispositivos médicos de Internet das Coisas precisam de resolução de DNS confiável em ambientes distribuídos. As falhas de disponibilidade podem afetar as operações clínicas, o que eleva a importância do failover e do gerenciamento de tráfego. A pesquisa da ACM identifica comportamentos recorrentes de DNS e limitações de segurança em dispositivos conectados que podem adicionar risco aos ambientes médicos de Internet das Coisas. A CISA relatou que seu Serviço de Resolução de DNS de Proteção suportou mais de 104 agências do ramo executivo civil federal e processou uma média de 1,6 bilhão de consultas por dia com 99,999% de tempo de atividade do resolvedor. Este programa do setor público ilustra o papel dos serviços de DNS resilientes para usuários governamentais que precisam de operações seguras e contínuas.
Análise Geográfica
Mercado de Serviços Gerenciados de Gerenciamento de Tráfego DNS e Failover nas Américas
A América do Norte detinha 38,91% da participação no mercado de serviços gerenciados de gerenciamento de tráfego DNS e failover em 2026. A região se beneficia da alta densidade de provedores de nuvem, da maturidade dos gastos corporativos com tecnologia e da demanda do setor público por DNS de proteção. O Serviço de Resolução de DNS de Proteção da CISA apoiou mais de 104 agências federais do poder executivo civil e processou uma média de 1,6 bilhões de consultas por dia. Essa escala reforça a importância de um DNS resiliente e monitorado para os serviços governamentais. A Amazon também disponibilizou o Route 53 como DNS autoritativo público de forma geral nas regiões AWS GovCloud em abril de 2025, oferecendo aos clientes governamentais um serviço de DNS público habilitado com DNSSEC nesse ambiente. AWS. A América do Sul possui uma base menor, com Brasil e Argentina atuando como principais compradores corporativos. Lacunas de infraestrutura e condições regulatórias desiguais podem limitar o ritmo da região em comparação com mercados mais maduros.
Mercado de Serviços Gerenciados de Gerenciamento de Tráfego DNS e Failover na Europa e no Oriente Médio
A Europa é moldada pelas expectativas de residência de dados e pelos requisitos de segurança para infraestruturas críticas. O Centro Nacional de Segurança Cibernética do Reino Unido firmou uma nova parceria de entrega de DNS de Proteção com a Cloudflare, Inc. em 2024.[4] O NCSC também publicou orientações sobre DNS de proteção para o setor privado em agosto de 2026. Essas medidas sustentam o interesse comercial em capacidades de DNS de proteção que possam atender às necessidades de segurança do setor público e do setor privado. Alemanha, Reino Unido e França continuam sendo os maiores compradores europeus. O Oriente Médio também está ampliando a demanda por meio de investimentos em nuvem soberana e data centers vinculados à Visão 2030 da Arábia Saudita e à Estratégia de Economia Digital dos Emirados Árabes Unidos.
Mercado de Serviços Gerenciados de Gerenciamento de Tráfego DNS e Failover na Ásia-Pacífico e na África
A Ásia-Pacífico deve se expandir a um CAGR de 16,28% entre 2027 e 2032. A China exige serviços de DNS autoritativo capazes de suportar redes corporativas de Internet das Coisas e plataformas de pagamento digital dentro de fronteiras soberanas. O ecossistema de pagamentos digitais da Índia e os mandatos de nuvem do programa Digital India também sustentam a demanda por DNS gerenciado em escala. Japão e Coreia do Sul exigem resolução de baixa latência para a digitalização da manufatura avançada e implantações de inteligência artificial de borda. O mercado de serviços gerenciados de gerenciamento de tráfego DNS e failover apresenta uma forte oportunidade regional, onde programas digitais governamentais e plataformas privadas necessitam de operações nacionais e transfronteiriças confiáveis. A África permanece em um estágio mais inicial, com África do Sul e Nigéria formando os centros iniciais de demanda. O investimento em data centers pode impulsionar uma adoção mais ampla após 2028, à medida que a infraestrutura digital corporativa se tornar mais consolidada.
Cenário Competitivo
Concentração do Mercado
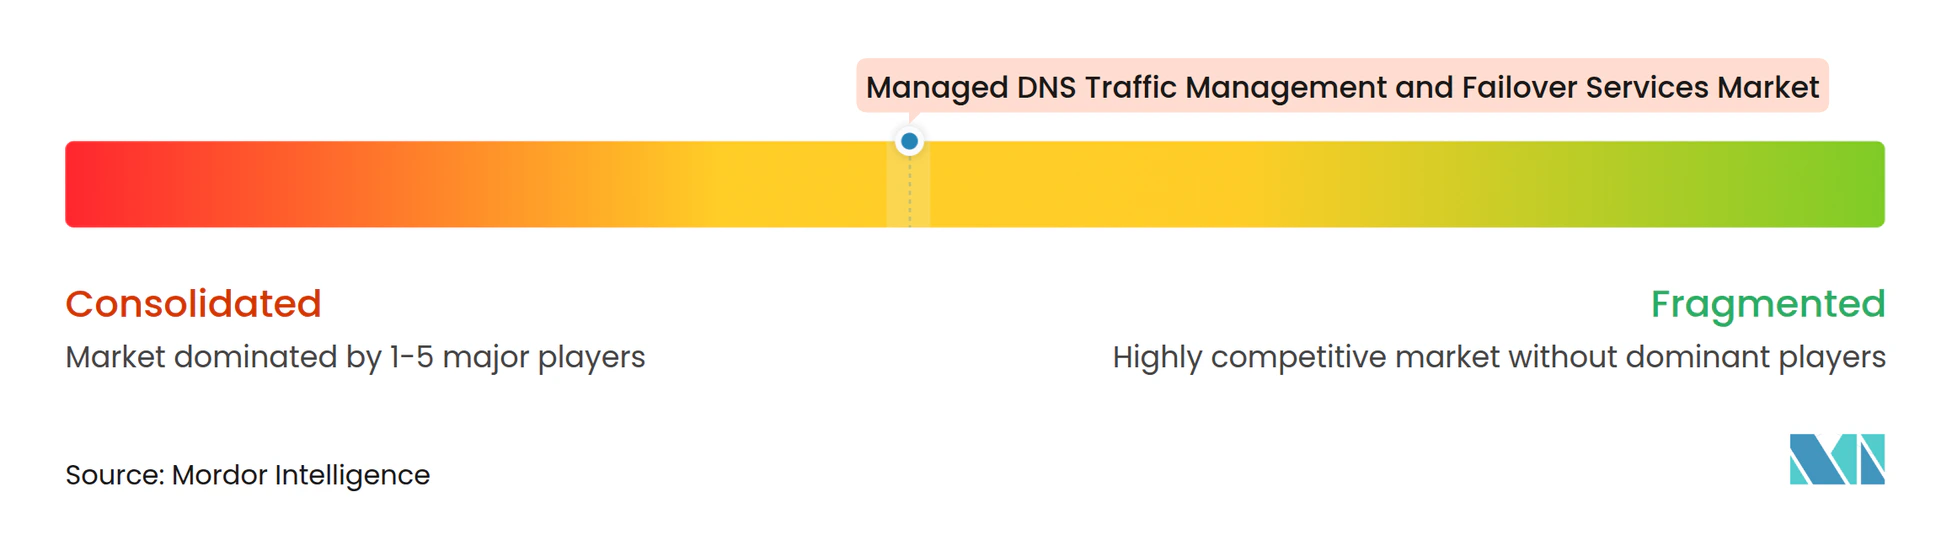
O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover é moderadamente consolidado entre os provedores de primeiro nível e fragmentado entre fornecedores especializados e de médio porte. Amazon Web Services, Inc., Cloudflare, Inc., Microsoft Corporation, Google LLC e Akamai Technologies, Inc. se beneficiam da integração com suas plataformas mais amplas de nuvem, entrega de conteúdo e segurança. As empresas que já executam computação e armazenamento nessas plataformas podem adotar o gerenciamento de tráfego de DNS como um serviço de plano de controle, em vez de fazer uma compra separada. Isso cria custos de troca para fornecedores especializados. A Cloudflare, Inc. reportou receita do ano fiscal de 2025 de 2,1679 bilhões de USD, um aumento de 30% em relação ao ano anterior. Sua escala e presença de rede sustentam sua posição no DNS gerenciado baseado em nuvem.
Os especialistas, incluindo Infoblox Inc., Vercara, LLC, Constellix LLC e EfficientIP SAS, competem por meio de neutralidade multi-nuvem, precisão de nível de serviço e gerenciamento de DNSSEC. Essas capacidades são importantes quando os compradores consideram a dependência de um único plano de controle de DNS de hiperescala como um risco de governança. A Akamai Technologies, Inc. lançou o Gerenciamento de Postura de DNS em junho de 2025 para fornecer visibilidade sem agente e multinuvem e monitoramento em tempo real de ativos de DNS. O lançamento deslocou a atenção competitiva para a postura de segurança de DNS e o risco de configuração, não apenas para a velocidade de resolução. A Infoblox Inc. integrou o DNS externo da Cloudflare, Inc. e da Akamai Technologies, Inc. em sua plataforma de gerenciamento durante novembro de 2025, suportando o controle centralizado de uma infraestrutura de DNS distribuída. Esses movimentos de produto mostram como a interoperabilidade pode ajudar os especialistas a manter relevância em ambientes de múltiplos fornecedores.
A concorrência também é moldada pela mudança do licenciamento local perpétuo para a entrega gerenciada por assinatura. Os provedores precisam demonstrar que podem combinar roteamento, failover, observabilidade e controles de proteção sem tornar o cliente dependente de uma única nuvem pública. A Verisign, Inc. expandiu sua infraestrutura de registro em julho de 2026 por meio da delegação do domínio genérico de nível superior .web, com um lançamento comercial em fases planejado por meio de parceiros registradores. Esse desenvolvimento reflete a importância contínua da infraestrutura em escala de registro no ecossistema de DNS mais amplo. A orquestração de DNS nativa de IA e o roteamento de cargas de trabalho agênticas permanecem áreas de interesse competitivo porque o software autônomo pode exigir políticas de tempo de vida mais adaptativas e decisões de roteamento. Os provedores que conseguirem atender a essas necessidades operacionais enquanto preservam a visibilidade e o controle de políticas podem fortalecer sua posição no mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover.
Líderes do Setor de Serviços Gerenciados de DNS para Gerenciamento de Tráfego e Failover
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Oracle Corporation
-
Verisign, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Gerenciamento de Tráfego DNS e Failover Empresas cobertas neste relatório
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- Oracle Corporation
- International Business Machines Corporation
- GoDaddy Inc.
- Verisign, Inc.
- Vercara, LLC
- Neustar Security Services, LLC
- Tiggee LLC
- Constellix LLC
- Infoblox Inc.
- DNSimple Corporation
- No-IP, Inc.
- CDNetworks Co., Ltd.
- EfficientIP SAS
- BlueCat Networks (USA) Inc.
- Alibaba Cloud Computing Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Gerenciamento de Tráfego DNS e Failover
- Outubro de 2026: A Cloudflare, Inc. anunciou que seus resolvedores de DNS 1.1.1.1 e Gateway já confiam na nova KSK-2024 de raiz DNSSEC antes da substituição planejada para outubro de 2026. A empresa está publicando ferramentas de diagnóstico e configuração destinadas a ajudar os operadores de DNS a confirmar o suporte à KSK-2024 em resolvedores e validadores. A Cloudflare, Inc. relata que sua própria infraestrutura de DNS, incluindo o DNS gerenciado para clientes, foi testada para continuidade durante o evento de mudança de chave de outubro de 2026.
- Julho de 2026: A Verisign, Inc. anunciou a delegação do domínio genérico de nível superior .web na zona raiz global de DNS com a Verisign, Inc. como operadora de registro designada, com lançamento comercial em fases por meio de parceiros registradores planejado para 2026, estendendo a infraestrutura de registro da Verisign, Inc., com mais de 29 anos de 100% de tempo de atividade de DNS para .com e .net, a um novo espaço de nomes de alto tráfego.
- Julho de 2026: A FlashStart, um provedor líder de filtragem de DNS baseada em nuvem, lançou oficialmente o FlashStart 2026, sua plataforma de segurança de DNS de próxima geração. A plataforma atualizada introduz varredura de IA em tempo real para bloquear instantaneamente malware e aplicar políticas de navegação em dispositivos empresariais distribuídos. Este lançamento marca uma mudança crítica no setor, passando do simples tempo de atividade de roteamento para o gerenciamento seguro de tráfego.
- Março de 2026: A Amazon Web Services, Inc. anunciou a disponibilidade geral do Amazon Route 53 Global Resolver, um serviço baseado em anycast que fornece resolução de DNS público e privado unificada com suporte a DNS sobre HTTPS e DNS sobre TLS, projetado para desacoplar o DNS de falhas regionais de nuvem após a interrupção do Leste dos EUA em outubro de 2025.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de DNS para Gerenciamento de Tráfego e Failover
Os Serviços Gerenciados de DNS para Gerenciamento de Tráfego e Failover são soluções de roteamento de TI terceirizadas e de alta disponibilidade nas quais um provedor terceirizado especializado assume a responsabilidade operacional pela configuração, otimização e segurança da infraestrutura de Sistema de Nomes de Domínio (DNS) de uma organização. Esses serviços roteiam dinamicamente as solicitações de usuários recebidas em ambientes de servidores globalmente distribuídos com base em telemetria de integridade em tempo real, latência de rede e proximidade geográfica.
O Relatório do Mercado de Serviços Gerenciados de DNS para Gerenciamento de Tráfego e Failover é Segmentado por Tipo de Serviço (DNS Autoritativo Gerenciado, DNS Secundário Gerenciado, Gerenciamento de Tráfego de DNS e Balanceamento de Carga Global de Servidores, Failover de DNS e Recuperação de Desastres, DNS Dinâmico e Serviços de DNS Especializados e Outros Tipos de Serviço), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Aplicações em Nuvem e SaaS, Plataformas de Comércio Eletrônico e Digitais, Redes de Entrega de Conteúdo, Redes Empresariais e TI Híbrida, Aplicações Móveis e Outras Aplicações), Setor do Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Varejo e Comércio Eletrônico, Mídia e Entretenimento, Saúde e Ciências da Vida, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| DNS Autoritativo Gerenciado |
| DNS Secundário Gerenciado |
| Gerenciamento de Tráfego de DNS e Balanceamento de Carga Global de Servidores |
| Failover de DNS e Recuperação de Desastres |
| DNS Dinâmico e Serviços de DNS Especializados |
| Outros Tipos de Serviço |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Aplicações em Nuvem e SaaS |
| Plataformas de Comércio Eletrônico e Digitais |
| Redes de Entrega de Conteúdo |
| Redes Empresariais e TI Híbrida |
| Aplicações Móveis |
| Outras Aplicações |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Varejo e Comércio Eletrônico |
| Mídia e Entretenimento |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | DNS Autoritativo Gerenciado | |
| DNS Secundário Gerenciado | ||
| Gerenciamento de Tráfego de DNS e Balanceamento de Carga Global de Servidores | ||
| Failover de DNS e Recuperação de Desastres | ||
| DNS Dinâmico e Serviços de DNS Especializados | ||
| Outros Tipos de Serviço | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Aplicações em Nuvem e SaaS | |
| Plataformas de Comércio Eletrônico e Digitais | ||
| Redes de Entrega de Conteúdo | ||
| Redes Empresariais e TI Híbrida | ||
| Aplicações Móveis | ||
| Outras Aplicações | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Varejo e Comércio Eletrônico | ||
| Mídia e Entretenimento | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover?
O tamanho do mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover é de 2,20 bilhões de USD em 2026 e tem projeção de atingir 4,88 bilhões de USD até 2032 a um CAGR de 13,86%. As perspectivas refletem maior uso de sistemas nativos em nuvem, dispositivos conectados, implantações multi-nuvem e proteção automatizada de DNS. As empresas também estão atribuindo mais importância a registros operacionais transparentes, um processo de recuperação testado e políticas de tráfego que podem ser atualizadas sem interromper os serviços ao selecionar um provedor. Essas considerações são particularmente importantes onde o DNS suporta aplicações voltadas ao cliente, serviços internos e conexões de plataformas de terceiros ao mesmo tempo. Essas necessidades sustentam a demanda contínua por serviços gerenciados de controle de tráfego e failover.
Qual tipo de serviço lidera os serviços gerenciados de DNS para gerenciamento de tráfego e failover?
O Gerenciamento de Tráfego de DNS e o Balanceamento de Carga Global de Servidores lideram com 32,67% de participação na receita em 2026 porque as empresas precisam de roteamento inteligente entre destinos ativos. O serviço direciona os usuários por localização, desempenho, capacidade e integridade da aplicação, enquanto o failover ajuda a manter o acesso se um destino ficar indisponível. No mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover, essas funções são frequentemente adquiridas juntas porque o roteamento eficaz depende da detecção rápida de locais de serviço não íntegros. O serviço também ajuda as equipes a manter uma abordagem consistente quando as aplicações operam em várias regiões. Ele oferece às equipes de rede e de aplicações um método compartilhado para definir prioridades de tráfego e testar ações de recuperação. Isso reduz as lacunas de coordenação durante um incidente de serviço e melhora a prontidão.
Por que os serviços de DNS baseados em nuvem estão se expandindo?
A implantação baseada em nuvem deteve 69,27% da receita em 2026 e tem projeção de expansão a um CAGR de 15,30% à medida que as organizações utilizam infraestrutura anycast distribuída e planos de controle em nuvem. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover suporta essa mudança com roteamento, resolução pública e privada e controles de políticas mais alinhados com ambientes de aplicações hospedadas em nuvem. A implantação em nuvem também pode reduzir o custo e o esforço de construir infraestrutura distribuída para cada localização empresarial, enquanto ajuda as equipes de operações a aplicar a mesma política de DNS em todos os locais. Isso é importante quando equipes de operações menores precisam suportar aplicações que atendem usuários em vários países. Também suporta uma resposta mais rápida a problemas de disponibilidade regional.
Qual segmento de usuário final tem expectativa de expansão mais rápida?
Saúde e ciências da vida tem projeção de expansão a um CAGR de 15,80% até 2032, sustentado por telessaúde, prontuários eletrônicos de saúde e implantações de Internet das Coisas médica. Esses usuários precisam de resolução confiável em sites e dispositivos porque um problema de disponibilidade pode afetar as operações clínicas, bem como os fluxos de trabalho de tecnologia de rotina. Os fornecedores de DNS gerenciado devem, portanto, suportar controle cuidadoso de políticas, continuidade do serviço e um registro operacional claro para decisões relacionadas à disponibilidade. Esse requisito torna as capacidades de roteamento e recuperação confiáveis relevantes em hospitais, plataformas clínicas e sistemas de cuidados conectados. Pode suportar o planejamento de continuidade para diversos ambientes de prestação de cuidados. Os compradores também podem precisar de visibilidade sobre as alterações de políticas de DNS porque essas alterações podem afetar o acesso a serviços digitais importantes.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 16,28% até 2032, sustentada por pagamentos digitais, programas nacionais de nuvem, manufatura avançada e implantações de IA de borda. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover é relevante onde as organizações precisam de resolução de baixa latência enquanto atendem aos requisitos nacionais de infraestrutura e soberania de dados. A oportunidade regional reflete tanto grandes plataformas digitais quanto programas públicos que estão expandindo a capacidade de nuvem e conectividade. Isso adiciona demanda por provedores que possam combinar infraestrutura regional com controles operacionais consistentes. Os provedores devem equilibrar os requisitos locais com práticas de serviço global confiáveis. O design do serviço deve levar em conta os diferentes requisitos de desempenho, segurança e operação dos ecossistemas digitais nacionais.
Como os ataques de DNS afetam as decisões de aquisição?
A atividade frequente de inundação de DNS aumenta a demanda por mitigação sempre ativa, roteamento baseado em integridade, failover automatizado e operações de DNS autoritativo resilientes. As organizações tratam cada vez mais o DNS como um requisito de continuidade porque uma interrupção pode impedir que os usuários acessem aplicações, sistemas de transação, plataformas digitais e serviços públicos que de outra forma estariam disponíveis. O mercado de serviços gerenciados de DNS para gerenciamento de tráfego e failover responde a essa preocupação combinando controles de segurança com funções de direcionamento de tráfego e restauração de serviços. O resultado é uma preferência mais forte por serviços que automatizam ações de proteção e preservam a visibilidade operacional durante um incidente. Os provedores são avaliados por sua capacidade de detectar um evento, manter o acesso ao serviço e fornecer às equipes evidências para revisão pós-incidente. Isso ajuda as organizações a avaliar a prontidão antes que uma interrupção afete os usuários.