
マネージド セカンダリ DNS サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 462.71 百万米ドル |
| 市場規模 (2032) | 694.07 百万米ドル |
| 成長率 (2027 - 2032) | 8.45 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるマネージド セカンダリ DNS サービス市場分析
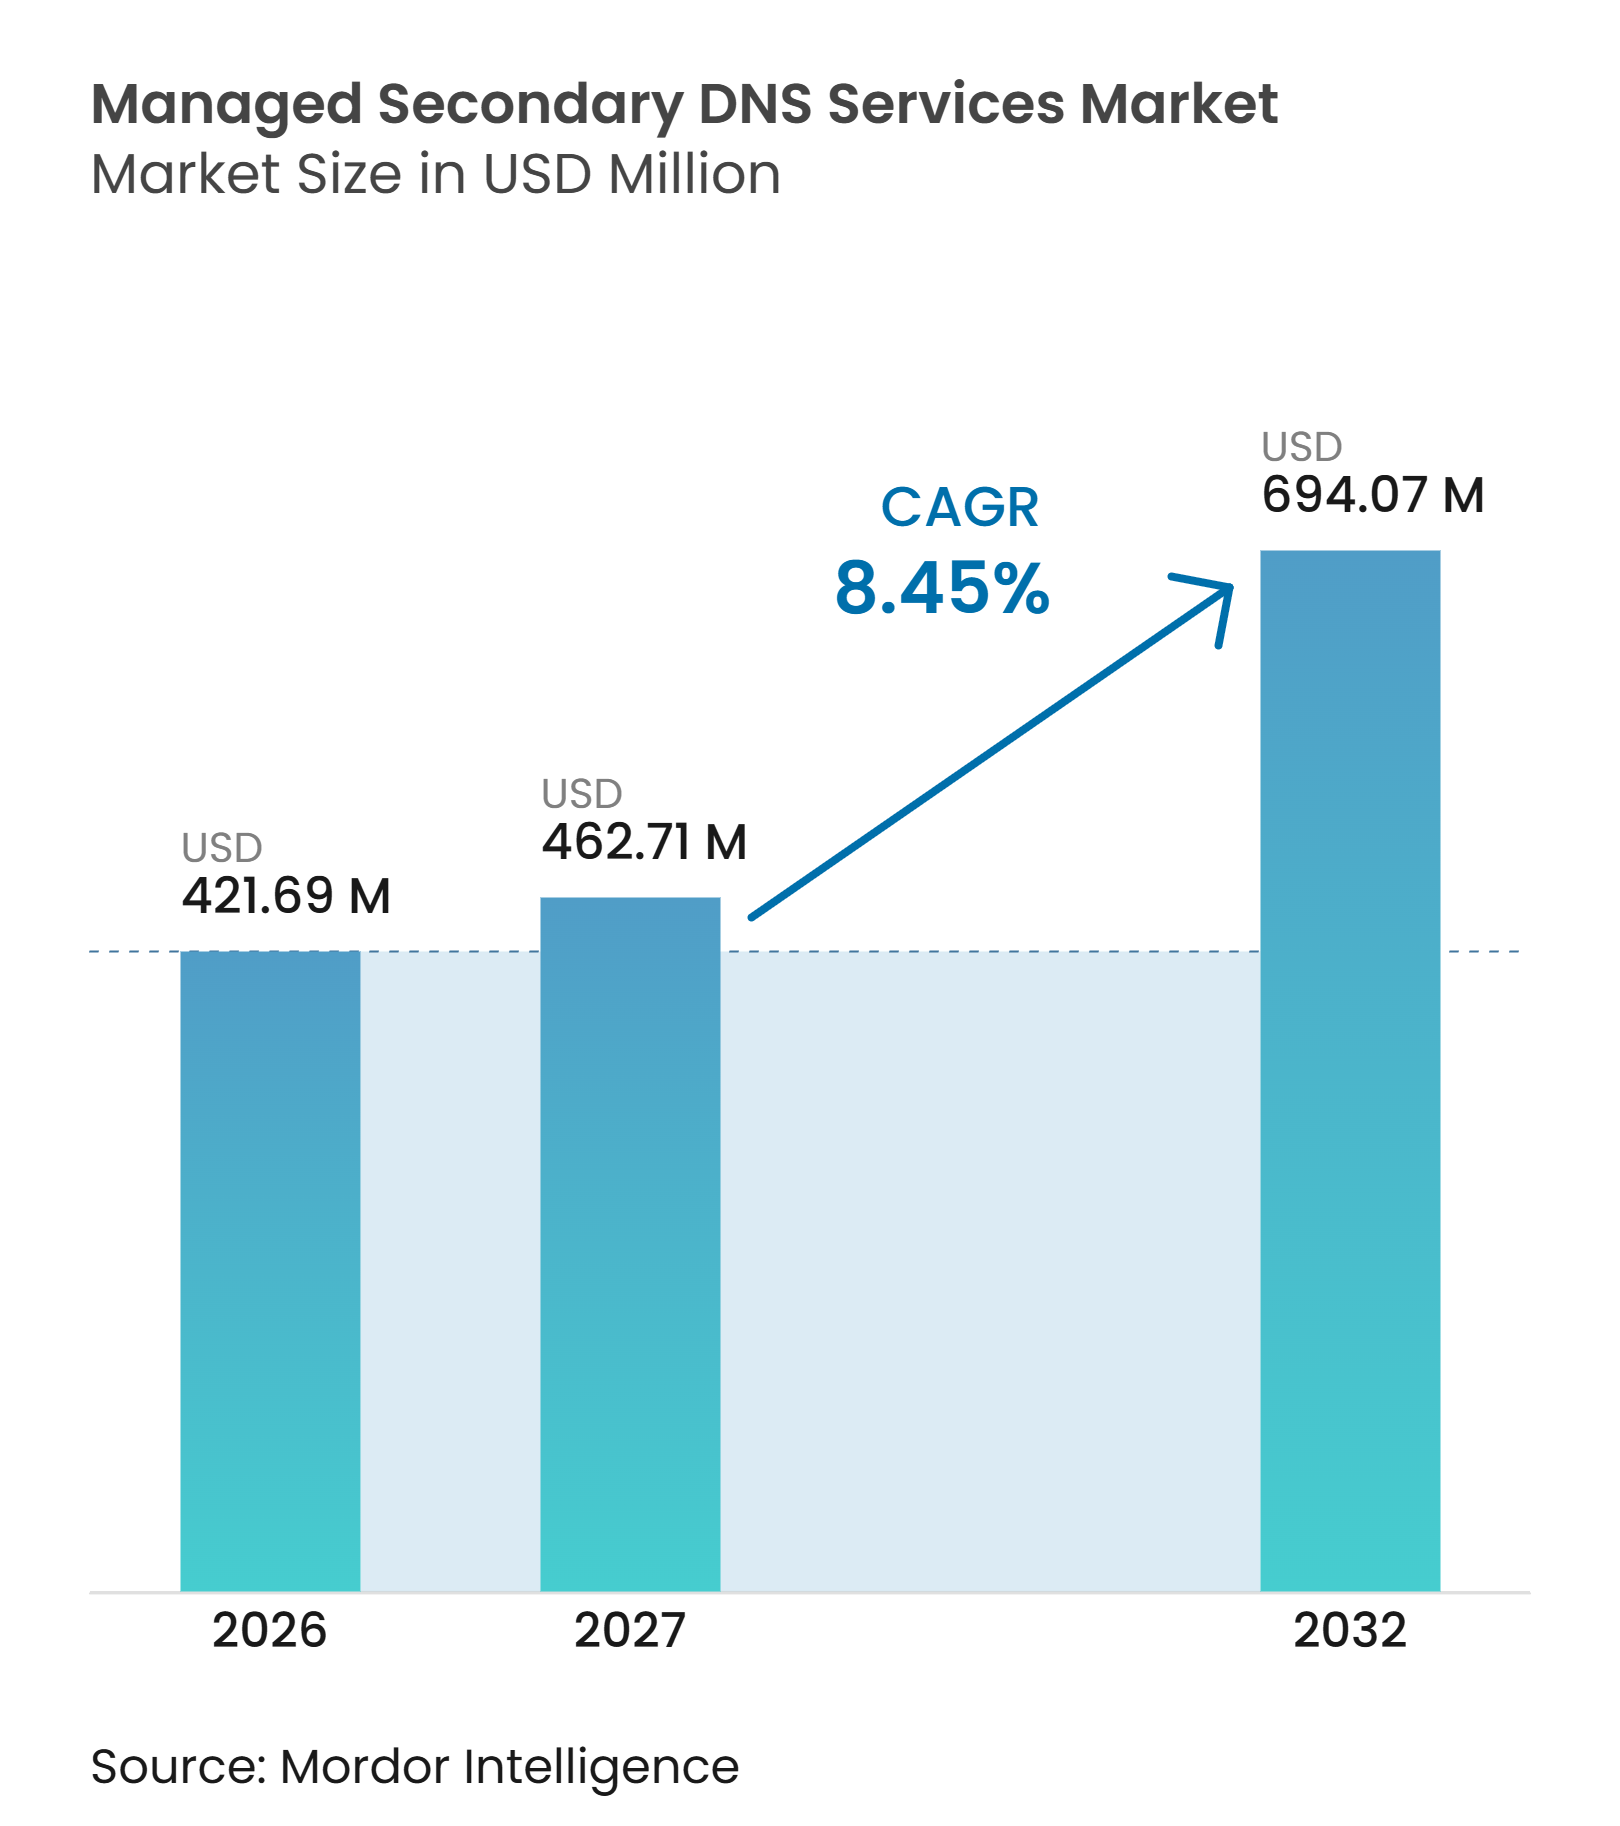
マネージド セカンダリ DNS サービス市場規模は、2026年の421.69 ミリオン 米ドル、2027年の457.32 ミリオン 米ドルから、2032年までに694.07 ミリオン 米ドルへと拡大し、2027年から2032年の間に8.45%のCAGRを記録する見込みです。この成長は、プライマリ DNS プロバイダー、クラウドリージョン、またはネットワークルートに障害が発生した際にドメインの可用性を維持する必要性を反映しています。マルチクラウドデプロイメントでは、ネイティブサービスがクロスプロバイダーのゾーン転送保証を提供しないため、独立した DNS コピーの価値が高まっています。DNS がバックグラウンドのネットワークサービスではなく、組織の可用性およびセキュリティ管理の一部として扱われるようになったことで、セキュリティ要件も購買決定に影響を与えています。プロバイダーは、セカンダリ DNS と DDoS 防御、DNSSEC、脅威インテリジェンス、および自動化管理を組み合わせることで対応しています。マネージド セカンダリ DNS サービス市場はまた、重要組織の運用レジリエンスおよびインシデント報告を優先するルールからも恩恵を受けています。
主要レポートのポイント
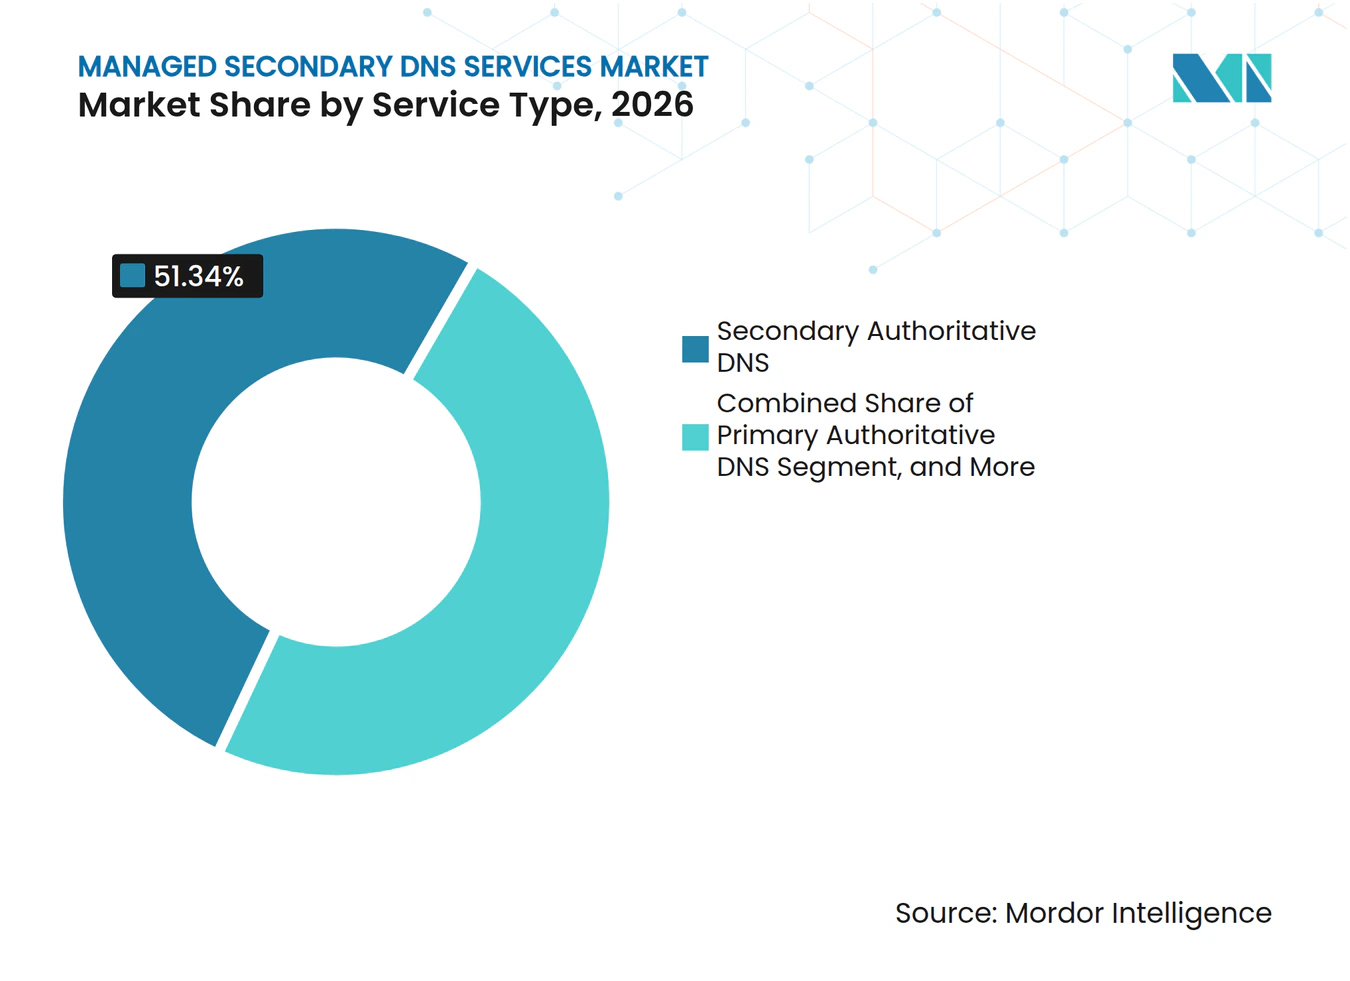
- サービスタイプ別では、セカンダリ権威 DNS が2026年のマネージド セカンダリ DNS サービス市場シェアの51.34%を占め、ダイナミック DNS は2032年にかけて9.08%のCAGRで拡大する見込みです。
- デプロイメントモード別では、クラウドベースのマネージド セカンダリ DNS が2026年の収益の74.08%を占め、2032年にかけて最も成長の速いデプロイメントモードであり続けました。
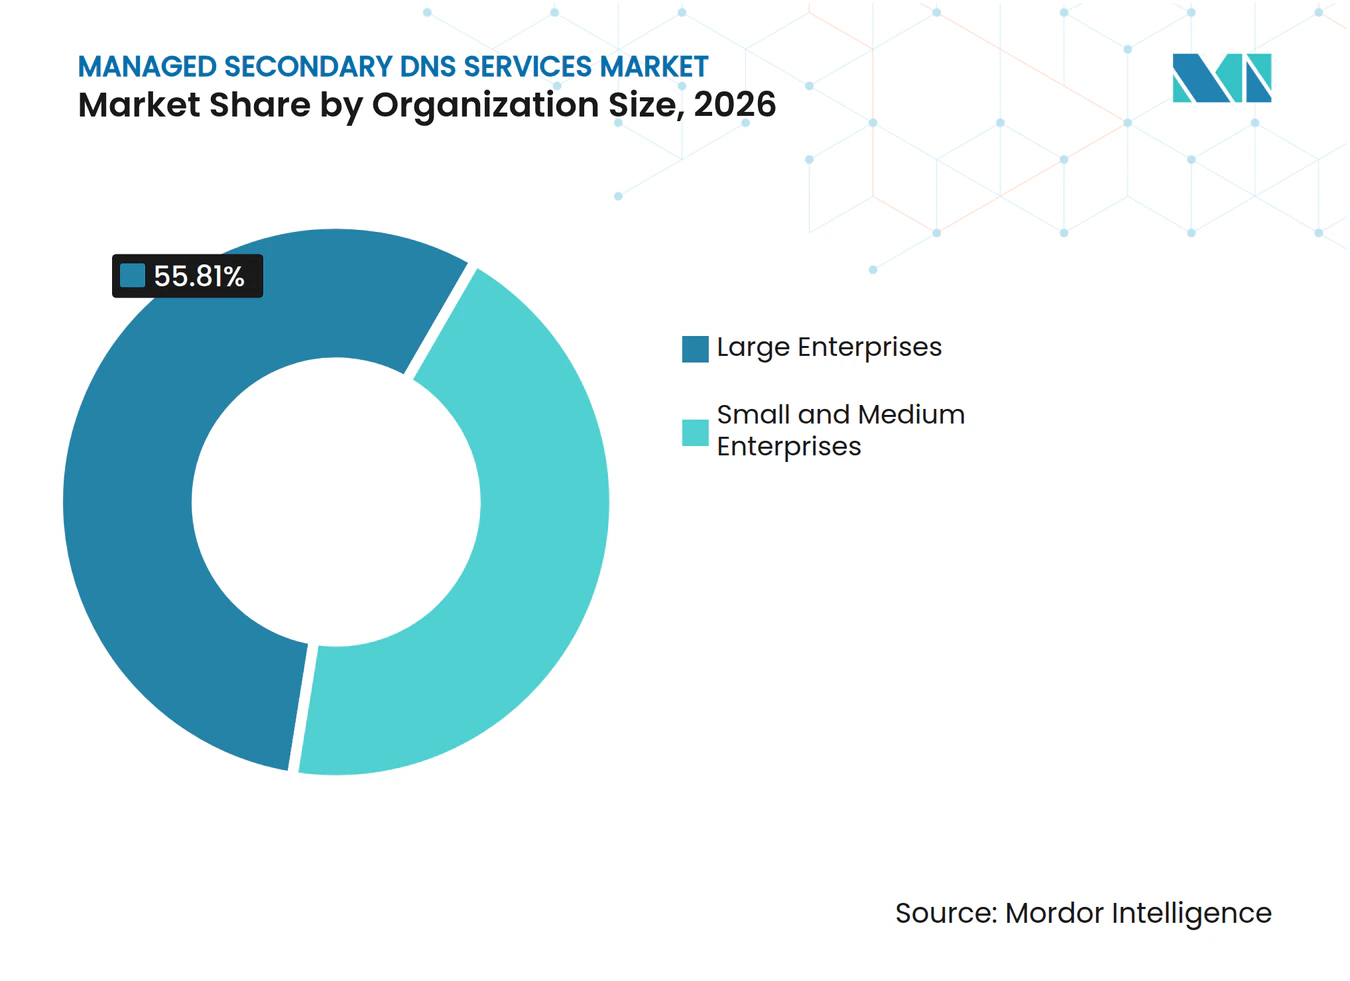
- 組織規模別では、大企業が2026年の収益の55.81%を占め、中小企業は2032年にかけて9.43%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、ITおよび通が2026年の収益の26.88%を占め、エネルギー・公益事業・スマートインフラは2032年にかけて9.32%のCAGRで拡大する見込みです。
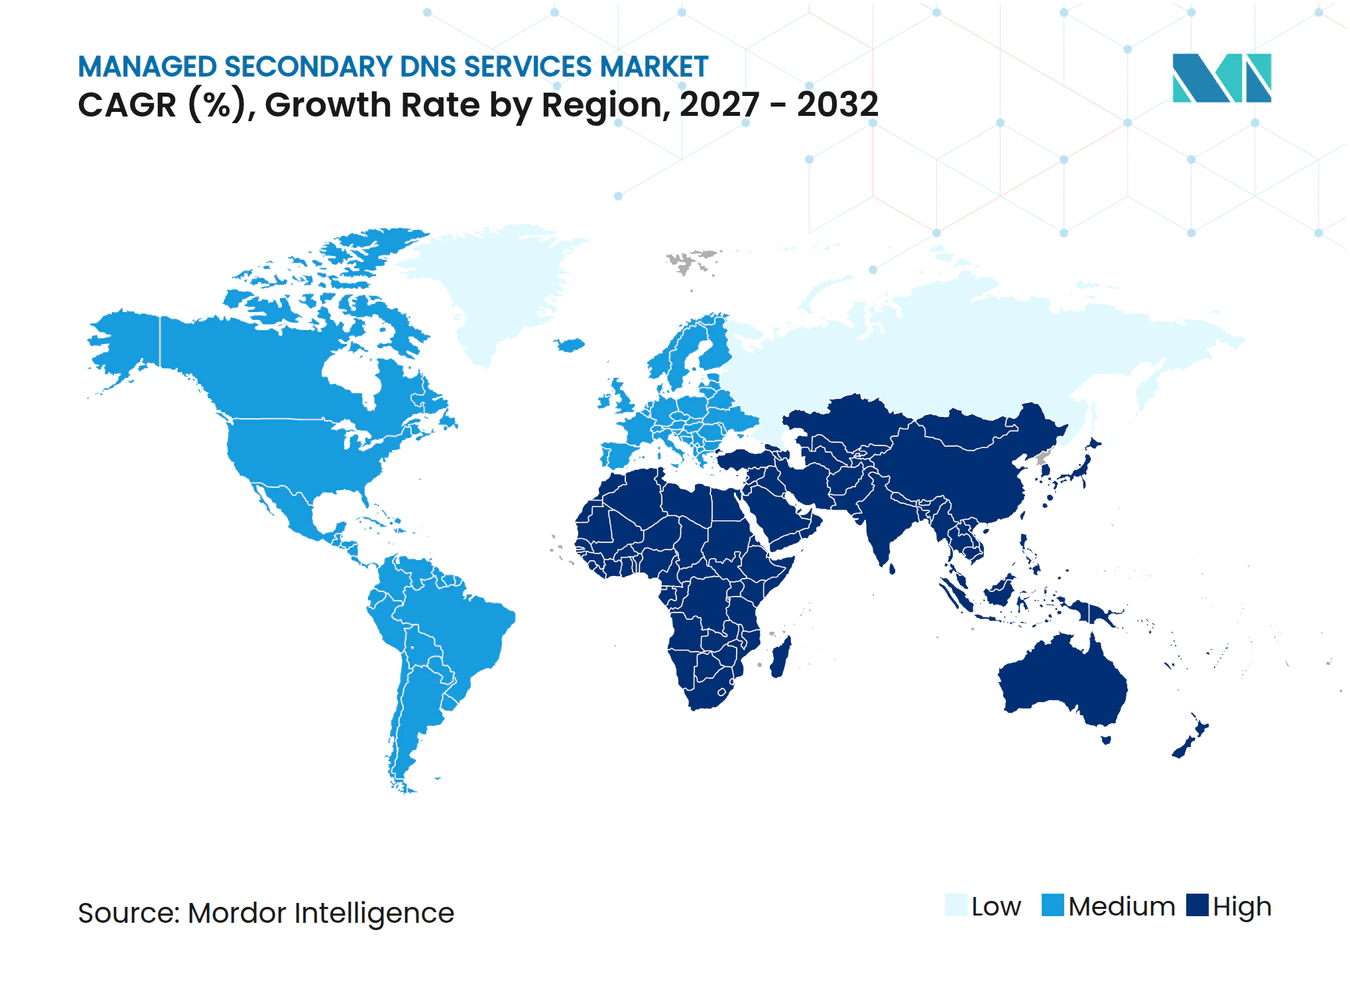
- 地域別では、北米が2026年の収益の37.83%を占め、中東は2032年にかけて9.84%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウド移行およびマルチクラウド導入 | +2.3% | 北米および欧州に集中するグローバル | 短期(2年以内) |
| DNS ベースのサイバー攻撃の激化と可用性要件 | +1.9% | グローバル、特に北米およびアジア太平洋 | 短期(2年以内) |
| エッジコンピューティング、CDN、および IoT エンドポイントの拡大 | +1.5% | アジア太平洋中心、北米および欧州への波及 | 長期(4年以上) |
| データレジデンシーおよびデジタルレジリエンス要件 | +1.1% | 欧州、中東およびアジア太平洋での新興要件 | 中期(2〜4年) |
| インフラストラクチャー・アズ・コード向けセカンダリ DNS 自動化 | +0.7% | 北米および欧州、アジア太平洋でのーリームーバー優位 | 中期(2〜4年) |
| ヒドゥンプライマリおよび独立プロバイダーアーキテクチャ | +0.5% | グローバル、エンタープライズ主導の導入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クラウド移行およびマルチクラウド導入
マルチクラウド環境は、独立したフォールバックパスを必要とする組織にとって、マネージド セカンダリ DNS サービス市場の関連性を高めています。1つのクラウド内のプライマリ DNS サービスは、別のプロバイダーが管理するゾーンに対して権威ある可視性や復旧機能を提供しません。セカンダリプロバイダーはゾーンの中立的なコピーを維持し、プライマリ環境が利用不能な場合でもリクエストに応答し続けることができます。この設計により、単一のクラウドオペレーターへの依存が軽減され、組織はクラウドスタックの他の部分から DNS レジリエンスを分離することができます。また、異なるチームが異なるクラウドインターフェースを通じて DNS を管理する場合のガバナンスギャップも解消されます。したがって、マネージド セカンダリ DNS サービス市場は、分散インフラ全体に共通の管を適用する必要性の高まりから恩恵を受けています。
DNS ベースのサイバー攻撃の激化と可用性要件
DNS 攻撃は、インシデント発生中も可用性を維持できる独立した権威サービスの価値を高めています。Cloudflare は、2026年上半期における DNS ベースの攻撃がネットワーク層 DDoS アクティビティの34.3%を占めたと報告しています。同レポートでは、DNS フラッドが2026年第1四半期のネットワーク層攻撃の25.7%から第2四半期には40.0%に上昇したことも示されています。EfficientIP は、2025年下半期から DNS 脅威シグナルが24%増加したと報告し、マルウェアを2026年における最大の DNS ベース脅威カテゴリーとして説明しています。これらの事象は、購買者がセカンダリ DNS をフェイルオーバーツールとしてだけでなく、セキュリティサービスの一部として検討することを促しています。また、権威サービスと検知、インテリジェンス、および自動応答機能を組み合わせたプロバイダーを有利にしています。
エッジコンピューティング、CDN、および IoT エンドポイントの拡大
エッジコンピュティングと接続デバイスは DNS トラフィックを増加させ、名前解決の失敗による影響を拡大させます。産業環境では、DNS リクエストはウェブサイトアクセスに加え、認証、テレメトリ、ファームウェアアップデート、およびサービスディスカバリをサポートします。したがって、障害が発生すると機器、リモート監視システム、およびグリッド資産との通信が中断される可能性があります。2025年の ACM インターネット測定会議の論文では、多くの展開済み IoT デバイスがハードコードされた DNS リゾルバーを使用しており、TTL 値に一貫して従っていないことが明らかになりました。この動作により、デバイスレベルの設定への依存よりも、レジリエントな DNS インフラストラクチャーの有用性が高まります。分散デバイス群が信頼性の高いエニーキャスト配信と独立した復旧オプションを必要とするにつれ、マネージド セカンダリ DNS サービス市場は恩恵を受ける可能性が高いです。
データレジデンシーおよびデジタルレジリエンス要件
欧州のレジリエンス規則は、対象組織にとって DNS 設計を技術的な選好からガバナンス上の問題へと転換させています。NIS2 フレームワークは重要および重要なエンティティに対するサイバーセキュリティ要件を定め、DNS サービスプロバイダーをより広い政策の焦点に置いています。欧州委員会実施規則2024/2690は、DNS サービスプロバイダーに適用されるサイバーセキュリティリスク管理措置の技術的および方法論的要件を定めています。デジタル運用レジリエンス法は2025年1月から欧州の金融機関に適用され、金融サービスにおける ICT リスク管理の重要性を強化しています。購買者はまた、ローカルデータおよび運用要件が集中型設計を制限する場合に、地域内のプレゼンスポイントを求めています。これらの条件により、地域カバレッジ、DNSSEC、および監査対応管理を備えたマネージド セカンダリ DNS サービス市場のオファリングの関連性が高まっています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DNS インシデントが発生するまでの購買者の認識の低さ | -0.8% | グローバル、中小企業および新興市場でより顕著 | 短期(2以内) |
| 移行の複雑さとゾーン転送ガバナンス | -0.6% | 北米および欧州、複雑なマルチテナントエンタープライズ | 中期(2〜4年) |
| マルチプロバイダー DNS アーキテクチャにおけるスプリットブレインリスク | -0.5% | グローバル、マルチクラウドエンタープライズ環境 | 中期(2〜4年) |
| バンドルされたクラウド DNS からの価格圧力 | -0.4% | グローバル、クラウドファーストの組織 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DNS インシデントが発生するまでの購買者の認識の低さ
需要は定期的な計画よりも、障害発生後に始まることが多いです。DNS はアプリケーションやウェブサイトが利用不能になるまで、ビジネスステークホルダーには見えにくい状態が続きます。過去に DNS インシデントを経験していない組織は、プライマリサービスで十分と判断し、冗長インフラへの支出を先送りにする可能性があります。インシデントが DNS 障害ではなくアプリケーション障害として記録される場合、問題はさらに複雑になります。これにより、ベンダーが営業活動で利用できる証拠が弱まります。したがって、マネージド セカンダリ DNS サービ市場は、インシデントが発生する前に可用性、セキュリティ、および復旧リスクを明確なビジネス用語に変換する必要があります。
移行の複雑さとゾーン転送ガバナンス
1つの DNS プロバイダーからマネージドセカンダリ構成への移行には、詳細な設定作業が必要です。完全および増分ゾーン転送には、アクセス制御、TSIG キー、および更新間隔に関する合意が必要です。設定が不適切な場合、フェイルオーバーイベント中にセカンダリサービスに古いレコードが残る可能性があります。DNSSEC はさらなる調整を必要とします。マルチサイナー設定ではプロバイダー間で署名キーを交換し、尊重する必要があるためです。Akamai は2026年3月に Edge DNS でマルチサイナー DNSSEC を一般提供開始し、実装能力が向上しているものの依然として専門的であることを示しました。[1] ヒドゥンプライマリ設計はリスクを軽減できますが、公開レコードの陳腐化を避けるために厳格な更新プロセスが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
冗長性がセカンダリ権威 DNS の導入を支援セカンダリ権威 DNS は2026年のマネージド セカンダリ DNS サービス市場において51.34%の市場シェアを占めました。このサービスはプライマリプロバイダーからゾーンデータを受信し、プライマリが利用不能になった際に権威クエリに応答します。このモデルは、単一の権威プロバイダーが回避可能な障害点を生み出す、99.9%以上の可用性コミットメントを持つ組織にとって重要です。購買者はセカンダリネットワークがプライマリネットワークから独立しているかどうかをますます評価するようになっています。別のルーティングパスにより、プライマリ側のネットワークイベントがセカンダリの到達可能性を制限する可能性が低減されます。
ダイナミック DNS は2032年にかけて9.08%のCAGRを記録する見込みで、サービスタイプの中で最も高い成長率です。の用途は、エンタープライズおよび産業デバイスがネットワークやクラウドリージョン間でアドレスを変更できるため、住宅用接続を超えて拡大しています。API 駆動のレコード更新により、DNS の変更がプロビジョニングイベントに追従する際の手動作業が軽減されます。プライマリ権威 DNS は、組織がゾーン管理全体を専門家にアウトソースする場合に引き続き関連性を持ちます。リバース DNS は収益基盤が小さいですが、メールチームは送信メール配信のために正確な PTR レコードを引き続き必要としています。これらのサービスを合わせることで、マネージド セカンダリ DNS サービス市場はレジリエンスと日常的な DNS 運用の両方に対応できます。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
デプロイメントモード別:
クラウド配信がエニーキャストリーチを拡大クラウドベース配信は2026年のマネージド セカンダリ DNS サービス市場規模の74.08%を占めました。地理的に分散したエニーキャストノードにより、プロバイダーは複数の場所から同時に権威リクエストに応答できます。これにより、レイテンシーが低減され、地域的な障害発生時もサービスが維持されます。クラウド配信はまた、オンプレミスアプライアンスでは複製が困難な API 主導の消費モデルにも適合します。このモデルは CI/CD プロセスおよびインフラストラクチャー・アズ・コードツールとの統合をサポートし、DNS の変更を標準的なデプロイメントワークフローに組み込みやすくします。
クラウドベース配信はまた、スケーラブルで自動化されたサービスへの選好を反映し、最も成長の速いデプロイメントアプローチでもあります。オンプレミスセカンダリ DNS は、クエリトラフィックをパブリッククラウド環境経由でルーティングできない組織に引き続き対応します。これらの購買者には、エアギャップ要件を持つ防衛請負業者、政府機関、および重要インフラ事業者が含まれます。ハイブリッドデプロイメントは、外部ドメイン向けのパブリックエニーキャスト配信と、内部スプリットホライズンゾーン向けのローカルリゾルバーを組み合わせます。Infoblox は2026年3月に Microsoft DNS サーバー上のセカンダリゾーンの可視性を拡張し、レガシーおよびクラウドベース環境にまたがって運用する組織をサポートしました。[2] デプロイメントの選択は、運用管理、トラフィックの場所、および規制上の制約によって異なります。
組織規模別:
大企業がリード、中小企業がアクセスを拡大大企業は2026年のマネージド セカンダリ DNS サービス市場規模の55.81%を占めました。大企業の DNS 環境は、複数の事業部門、クラウドプラットフォーム、地域、およびサービスレベルコミットメントにまたがることが多いです。この複雑さにより、単一プロバイダー構成の正当化が難しくなります。大規模組織はまた、金融サービスおよび重要セクターにおけるサイバーレジリエンス要件への露出が大きくなります。プラットフォームエンジニアリングチームはベンダー選定にますます関与するようになり、API 品質、GitOps 互換性、インテリジェンスフィード、およびクエリパフォーマンスを優先しています。
中小企業は2032年にかけて9.43%のCAGRで拡大する見込みです。クラウドネイティブビジネスは、社内の専門知識が少なくても、はるかに大きな組織と同じ DNS の単一障害点に直面する可能性があります。独立した DNS は、大規模な社内 DNS チームを必要とせず、プライマリ側の障害発生時にパブリックサービスの到達可能性を維持するに役立ちます。固定価格でシンプルなマネージドオファリングにより、独立したサービスの導入コストが削減されます。これにより、障害が発生する前に冗長性を追加する実際の障壁が低下します。明確なセットアップガイダンス、ドキュメント、およびマネージドゾーン転送サポートを提供するプロバイダーは、このグループにとってサービスをよりアクセスしやすくすることができます。このサポートは、復旧イベント中に古いレコードを避けるためにアクセス制御、TSIG キー、および更新間隔を慎重に設定する必要があるため重要です。マネージド セカンダリ DNS サービス市場は、これらの購買者がレジストレベルの DNS をより耐障害性の高い構成に置き換えるにつれて拡大する可能性があります。

エンドユーザー産業別:
重要業務が需要を増加ITおよび通信は2026年のマネージド セカンダリ DNS サービス市場シェアの26.88%を占めました。これらの組織はマネージド DNS プラクティスの早期採用者であり、他のセクターが使用する設計標準を設定することが多いです。複雑で大量のネットワークは、複数の環境にわたって信頼性の高い権威サービスを必要とします。金融サービスも重要な購買グループです。正式なレジリエンス義務が文書化されたサービスレベルと復旧手順を促進するためです。ヘルスケアおよびライフサイエンス組織は、電子健康記録およびテレヘルスプラットフォームへの継続的アクセスを必要とします。小売およびEコマース事業者は、ピーク需要時に DNS 名前解決が失敗した場合に直接的な収益損失に直面します。
エネルギー・公益事業・スマートインフラは2032年にかけて9.32%のCAGRで拡大する見込みです。DNS 依存の通信は、グリッド管理、パイプライン監視、スマートメーター、およびその他の運用技術環境でますます一般的になっています。これらの環境での DNS 障害は SCADA 通信を中断させ、リモート資産からのリアルタイムテレメトリを遅延させる可能性があります。この結果は、典型的なウェブアプリケーションの中断よりも深刻です。製造、メディアおよびエンターテインメント、教育、および政府組織もクラウド利用の増加に伴い需要を追加しています。これらの購買決定は、データレジデンシーのニーズ、予算サイクル、およびローカル運用カバレッジを持つプロバイダーの可用性に依存することが多いです。公共部門のデプロイメントでは、プロバイダーが保護されたトラフィックをパブリッククラウド環境経由で移動させることなく、内部および外部の DNS ゾーンサポートすることが求められる場合もあります。
地域分析
北米マネージド セカンダリ DNS サービス市場
北米は2026年のマネージド セカンダリ DNS サービス市場シェアの37.83%を占めた。同地域は大手企業、クラウドプロバイダー、および成熟したマルチクラウド展開の高い集積から恩恵を受けている。購買者は一般的に、クラウド DNS サービスとオプレミスのプライマリ構成との間にプロバイダー非依存のレイヤーを必要としている。カナダの金融サービスおよび公共部門組織は、サイバーセキュリティとレジリエンスソリューションへの需要を牽引している。メキシコはニアショア製造投資が企業技術水準を引き上げるにつれ、新興の貢献国となっている。
欧州およびアジア太平洋マネージド セカンダリ DNS サービス市場
欧州はレジリエンスおよびサイバーセキュリティ要件が DNS 調達を形成しているため、引き続き重要な地位を占めている。ドイツ、英国、フランスは草案における最大の欧州市場であり、銀行、製造業、通信業が活発な購買グループに含まれる。NIS2は、重要事業体のコンプライアンス計画において DNS サービスの可用性をより重要なものとしている。[3] DORA は金融事業体に対してオペレーショナル・レジリエンスに関する追加的な考慮事項をもたらしている。アジア太平洋地域では、中国、インド、日本、韓国にわたって需要ドライバーの構成がより多様である。インドは拡大するデジタル公共インフラとクラウド利用から恩恵を受けており、韓国の高度な5Gおよびコネクテッド製造基盤は IoT 主導の DNS 需要を加えている。
中東・アフリカおよび南米マネージド セカンダリ DNS サービス市場
中東は2032年までに地域別で最も高い CAGR である9.84%を記録すると予測されている。GCC のデジタルインフラプログラムは、プライマリクラウド導入と並行して、ローカルかつレジリエントな DNS キャパシティの必要性を高めている。サウジアラビアおよびアラブ首長国連邦は、ソブリンクラウドプロジェクトおよびローカルホスティング要件が域内サービス提供を支援するため、特に重要性が高い。南米はブラジルとアルゼンチンが主導しており、電子商取引および金融テクノロジーが信頼性の高い DNS への需要を高めている。アフリカは依然として導入サイクルの初期段階にあり、活動は南アフリカ、ナイジェリア、エジプトに集中している。これらの地域全体において、プロバイダーのリーチ、ローカルなポイント・オブ・プレゼンス、およびコンプライアンス要件への対応がマネージド セカンダリ DNS サービス市場における機会を形成するだろう。
競合ランドスケープ
市場集中度
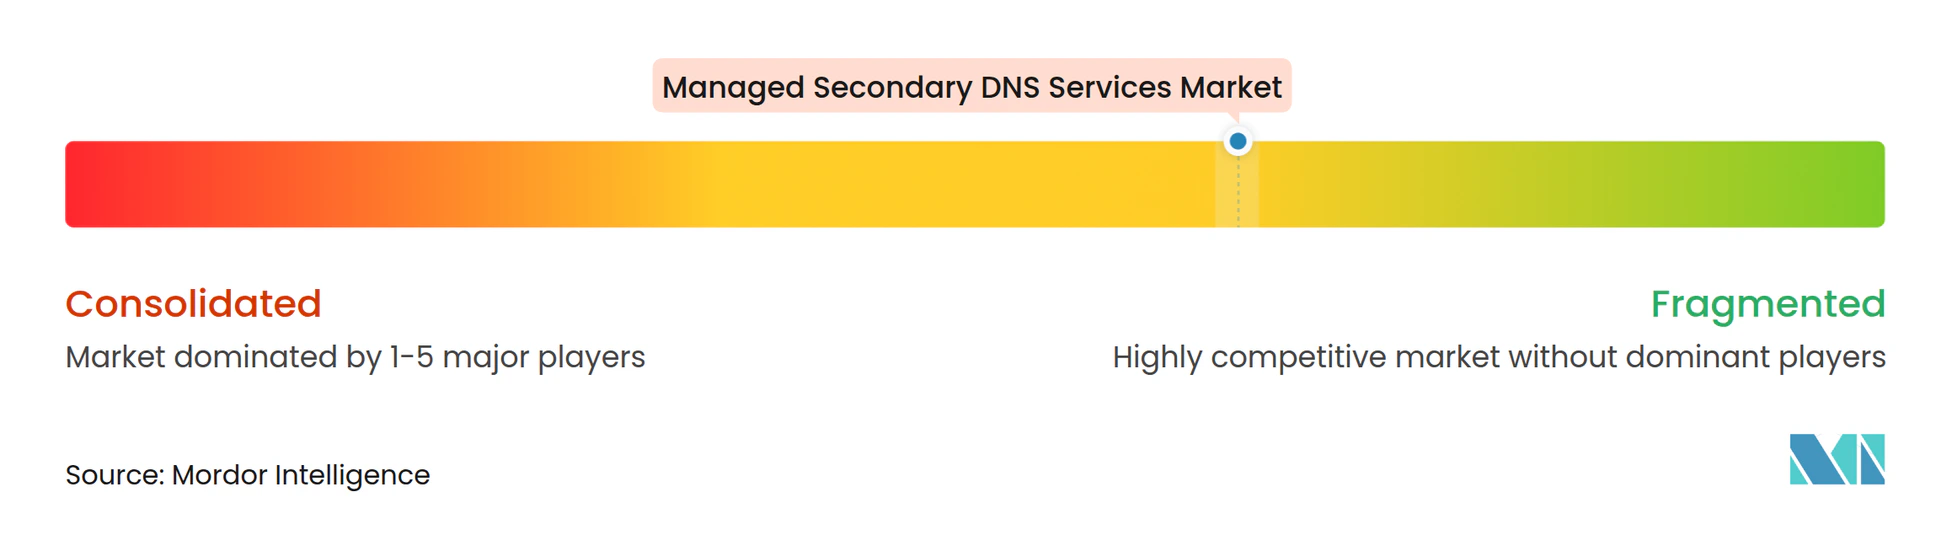
マネージド セカンダリ DNS サービス市場は適度に断片化されています。ハイパースケーラーと専門 DNS プロバイダーは重複する顧客グループをめぐって競合していますが、異なる技術的および業的ニーズに対応しています。Cloudflare と Akamai は、グローバルネットワーク、セキュリティ機能、および CDN 隣接サービスを通じて大規模エンタープライズアカウントに注力しています。Verisign は市場の高保証エンドで事業を展開し、2025年の申告では1日あたり約6,000億件の権威ネームサーバークエリを処理したと報告しています。Tiggee、BuddyNS、Hurricane Electric、および ClouDNS は、価格、ネットワーク独立性、およびヒドゥンプライマリサポートを通じて競合しています。
DDI プロバイダーの Infoblox、EfficientIP、および Cisco は、セカンダリ DNS をより広範なネットワーク管理およびセキュリティプラットフォームの一部として位置付けています。このアプローチはクロスセリングをサポートでき、組織がまず DDI ツールを採用し、その後 DNS レジリエンスサービスを追加するという流れを生み出します。Cloudflare は2026年7月に内部 DNS を一般提供開始し、プライベートネットワーク向けの権威および再帰 DNS を、パブリック DNS およびセキュリティサービスと同じコントロールプレーンに統合しました。Akamai は2025年6月に DNS ポスチャー管理を導入し、DNS 環境全体にわたるマルチクラウドの可視性、監視、および修復を提供しました。これらの動きは、購買者がより広範なセキュリティおよび運用プラットフォームの一部として DNS を提供されるようになっていることを示しています。
Infoblox は2026年5月に Axur の買収を完了し、2026年8月に Kentik の買収を完了し、DNS 中心のオファリングに外部脅威ディスカバリーとネットワークインテリジェンスを追加しました。EfficientIP は2026年6月に所有権が変更され、Francisco Partners は取引が同社の成長と地理的拡大を支援すると述べました。従業員500〜5,000人の中堅市場組織は、レジストラ DNS を超えて移行しながらも完全な DDI プラットフォームを採用していない可能性があるため、潜在的な開拓余地が残っています。バンドルされたクラウド DNS からの価格圧力は、スタンドアロンプロバイダーにとって引き続き制約となっています。バンドルオファリングは DNS の見かけ上のコストを削減できますが、独立したネットワークパス、別個の運用管理、または地域サービスカバレッジに対る購買者の要件を満たさない場合があります。ただし、地域内カバレッジ、マルチサイナー DNSSEC、インシデント報告機能、および独立したネットワークパスは、レジリエンスとコンプライアンスが購買決定の中心となる場合に差別化を維持できます。
マネージド セカンダリ DNS サービス業界リーダー
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド セカンダリ DNS サービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Verisign, Inc.
- Neustar Security Services, LLC
- Oracle America, Inc.
- Tiggee LLC
- Infoblox Inc.
- Cisco Systems, Inc.
- Vercara, LLC
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- EuroDNS S.A.
- AB Name ISP
- Hurricane Electric LLC
- BuddyNS B.V.
- easyDNS Technologies Inc.
- EfficientIP SAS
- Alibaba Cloud Computing Ltd.
最近の産業開発事情 マネージド セカンダリ DNS サービス市場
- 2026年8月:Infoblox は、大手ネットワークインテリジェンスおよびオブザーバビリティ企業である Kentik の買収を完了し、リアルタイムのネットワークフロー、ルーティング、パス、およびパフォーマンスインテリジェンスを重要なネットワークサービスおよび先制的セキュリティオファリングに統合しました。この組み合わせにより、Infoblox を純粋なセカンダリ DNS 競合他社から実質的に差別化する DNS アンカードのオブザーバビリティコントロールプレーンが構築されます。
- 2026年7月:Verisign は、グローバル DNS への web トップレベルドメインの委任を発表し、重要なインターネットインフラストラクチャーポートフォリオを拡大するとともに、継続的な権威 DNS トラフィックを生成する新しい TLD を追加しました。
- 2026年6月:Francisco Partners は、パリを拠点とする DDI および DNS セキュリティソリューションのグローバルリーダーである EfficientIP の、創業者および少数株主 TempoCap および Jolt Capital からの買収を完了しました。この投資は、DDI および DNS セキュリティ市場における EfficientIP の成長と地理的拡大を加速することを目的としています。
- 2026年5月:Infoblox は、AI 搭載の外部脅威ディスカバリーおよびデジタルリスク保護のグローバルプロバイダーである Axur の買収を完了し、テイクダウン進行中に悪意のある宛先の DNS 層ブロッキングを可能にし、毎日4,000万以上の URL をスキャンしています。
グローバル マネージド セカンダリ DNS サービス市場レポートの範囲
マネージド セカンダリ DNS サービス市場には、組織に冗長で信頼性が高く安全な DNS インフラストラクチャーを提供するアウトソーシングされたセカンダリ ドメインネームシステム(DNS)ソリューションが含まれます。レポートは、エンドユーザー産業および地理的地域にわたるマネージド セカンダリ DNS サービスの市場トレンド、成長ドライバー、課題、競合ランドスケープ、および需要を対象としています。
マネージド セカンダリ DNS サービス市場レポートは、サービスタイプ(セカンダリ権威 DNS、プライマリ権威 DNS、ダイナミック DNS、リバース DNS)、デプロイメントモード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、エンドユーザー産業(ITおよび通信、BFSI、ヘルスケアおよびライフサイエンス、小売およびEコマース、製造および産業 IoT、メディアおよびエンターテインメント、政府および公共部門、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| セカンダリ権威 DNS |
| プライマリ権威 DNS |
| ダイナミック DNS |
| リバース DNS |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| ヘルスケアおよびライフサイエンス |
| 小売およびEコマース |
| 製造および産業 IoT |
| メディアおよびエンターテインメント |
| 政府および公共部門 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | セカンダリ権威 DNS | |
| プライマリ権威 DNS | ||
| ダイナミック DNS | ||
| リバース DNS | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| BFSI | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売およびEコマース | ||
| 製造および産業 IoT | ||
| メディアおよびエンターテインメント | ||
| 政府および公共部門 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージド セカンダリ DNS サービス市場の規模はどのくらいですか?
マネージド セカンダリ DNS サービス市場は、2026年の421.69 ミリオン 米ドル、2027年の457.32 ミリオン 米ドルから、2032年までに694.07 ミリオン 米ドルへと成長し、8.45%のCAGRを記録する見込みです。
マネージド セカンダリ DNS はどのような用途に使用されますか?
プライマリプロバイダー、クラウドリージョン、またはネットワークパスが利用不能になった際に、DNS ゾーンデータの独立したコピーを使用して権威 DNS の可用性を維持します。マネージド セカンダリ DNS サービス市場は、プライマリプロバイダーから復旧機能を分離することでこのモデルをサポートしています。
マネージド セカンダリ DNS サービスをリードするサービスタイプはどれですか?
セカンダリ権威 DNS が2026年の収益の51.34%でリードしています。ゾーンのコピーを維持し、プライマリプロバイダーが利用不能な場合に権威リクエストに応答できます。
組織がセカンダリ DNS サービスを採用する理由は何ですか?
マルチクラウド運用、DNS ベースの攻撃、エッジコンピューティング、およびレジリエンス規則が、独立した DNS 可用性とガバナンスの必要性を高めています。これらのニーズはマネージド セカンダリ DNS サービス市場の需要の中心です。
セカンダリ DNS サービスで最も一般的なデプロイメントモデルはどれですか?
クラウドベースのデプロイメントが2026年の収益の74.08%でリードしています。地理的に分散したエニーキャト配信と API 主導の運用をサポートするためです。マネージド セカンダリ DNS サービス市場はこのモデルを使用して、アプライアンス主導の配信に代わるスケーラブルな選択肢をチームに提供しています。