
Tamanho e Participação do Mercado de Serviços Gerenciados de DNS Reverso
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 331.62 Milhões de dólares |
| Tamanho do Mercado (2032) | 597.18 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de DNS Reverso por Mordor Intelligence
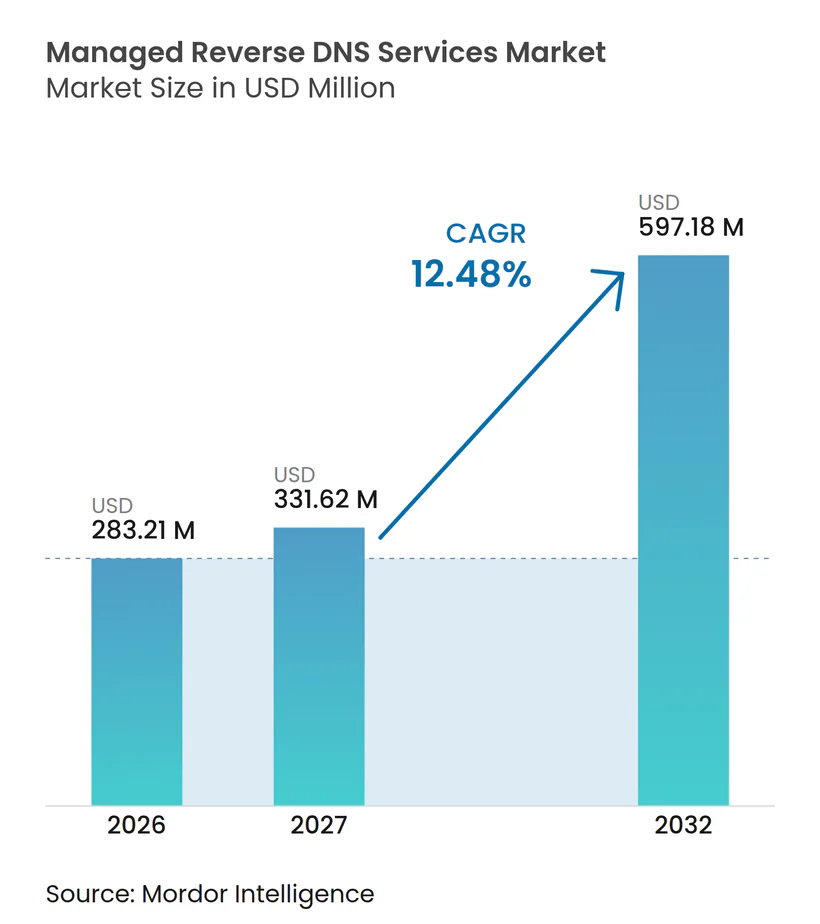
O tamanho do mercado de serviços gerenciados de DNS reverso está projetado para expandir de 283,21 milhões de USD em 2026 para 331,62 milhões de USD em 2027, e para 597,18 milhões de USD até 2032, registrando um CAGR de 12,48% entre 2027 e 2032. O Mercado de Serviços Gerenciados de DNS Reverso é sustentado pela adoção da nuvem, controles mais rígidos de remetentes de e-mail e pela carga operacional de manter registros reversos em inventários de endereços IP em constante mudança. As organizações precisam cada vez mais de registros PTR consistentes para e-mail de saída, análise de incidentes e uso responsável do espaço de endereços públicos. A implantação do IPv6 adiciona uma camada adicional de trabalho porque as zonas reversas são mais detalhadas e mais difíceis de gerenciar em escala. Os provedores podem se diferenciar por meio de automação, integrações de API, monitoramento e serviços que unem o gerenciamento de DNS reverso com controles de reputação de IP. O Mercado de Serviços Gerenciados de DNS Reverso também se beneficia quando empresas e provedores de serviços buscam um único modelo operacional em redes de nuvem e locais.
Principais Conclusões do Relatório
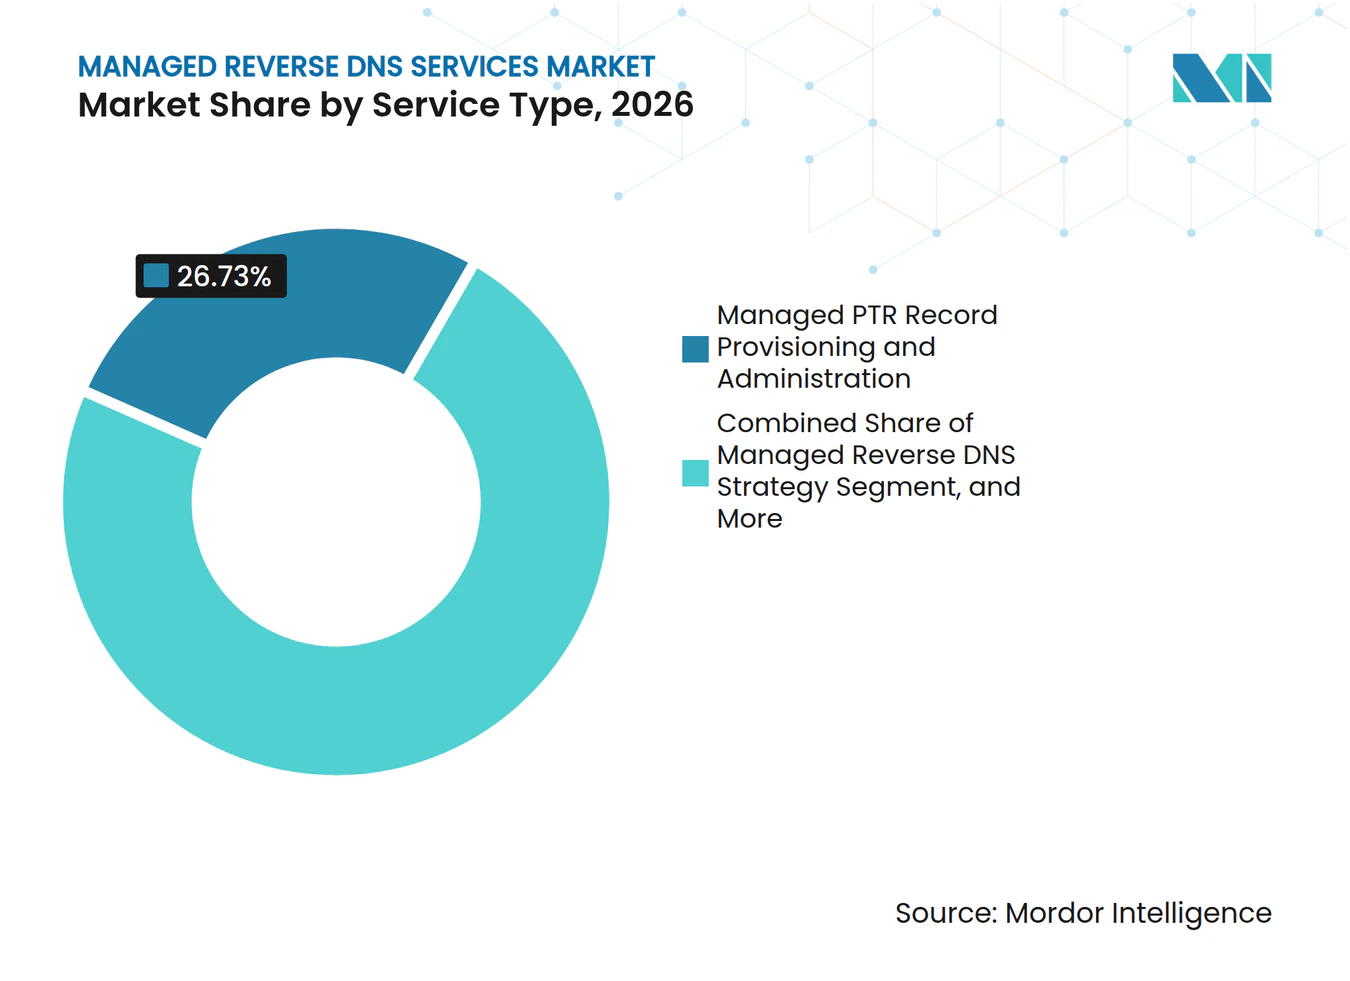
- Por tipo de serviço, o Provisionamento e Administração Gerenciados de Registros PTR deteve 26,73% da participação do mercado de serviços gerenciados de DNS reverso em 2026, enquanto a Validação FCrDNS Gerenciada e o Monitoramento Contínuo estão projetados para expandir a um CAGR de 13,91% até 2032.
- Por família de endereços, o DNS Reverso IPv4 respondeu por 72,51% da receita em 2026, enquanto o DNS Reverso IPv6 está projetado para expandir a um CAGR de 14,63% até 2032.
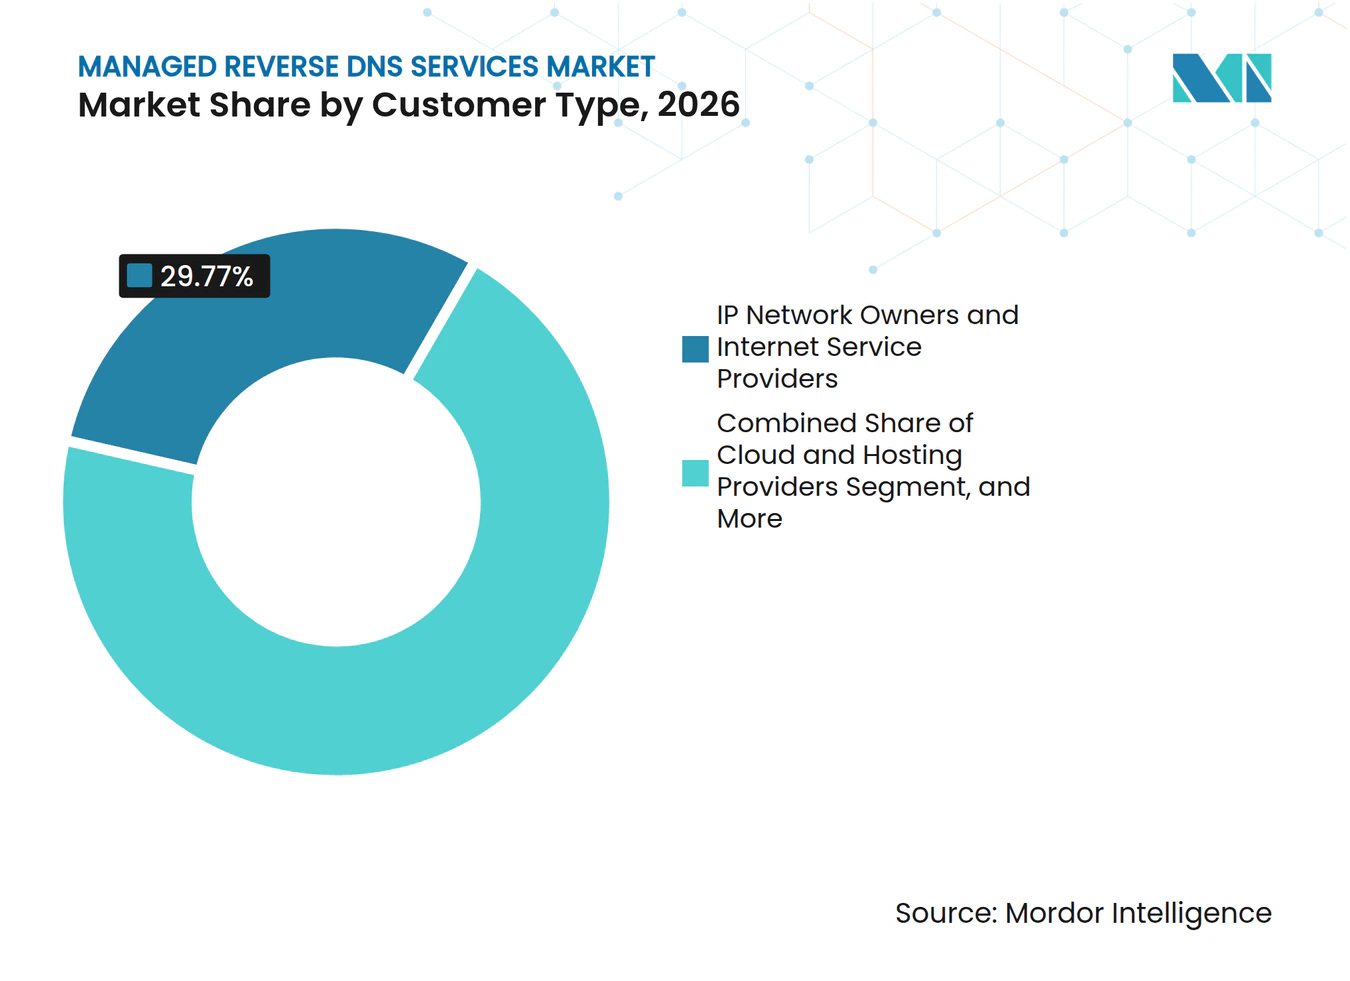
- Por tipo de cliente, Proprietários de Redes IP e Provedores de Serviços de Internet detiveram 29,77% da receita do mercado de serviços gerenciados de DNS reverso em 2026, enquanto Provedores de Nuvem e Hospedagem estão projetados para expandir a um CAGR de 14,86% até 2032.
- Por modelo de implantação, a entrega baseada em nuvem respondeu por 69,48% da receita em 2026 e está projetada para crescer a um CAGR de 15,63% até 2032.
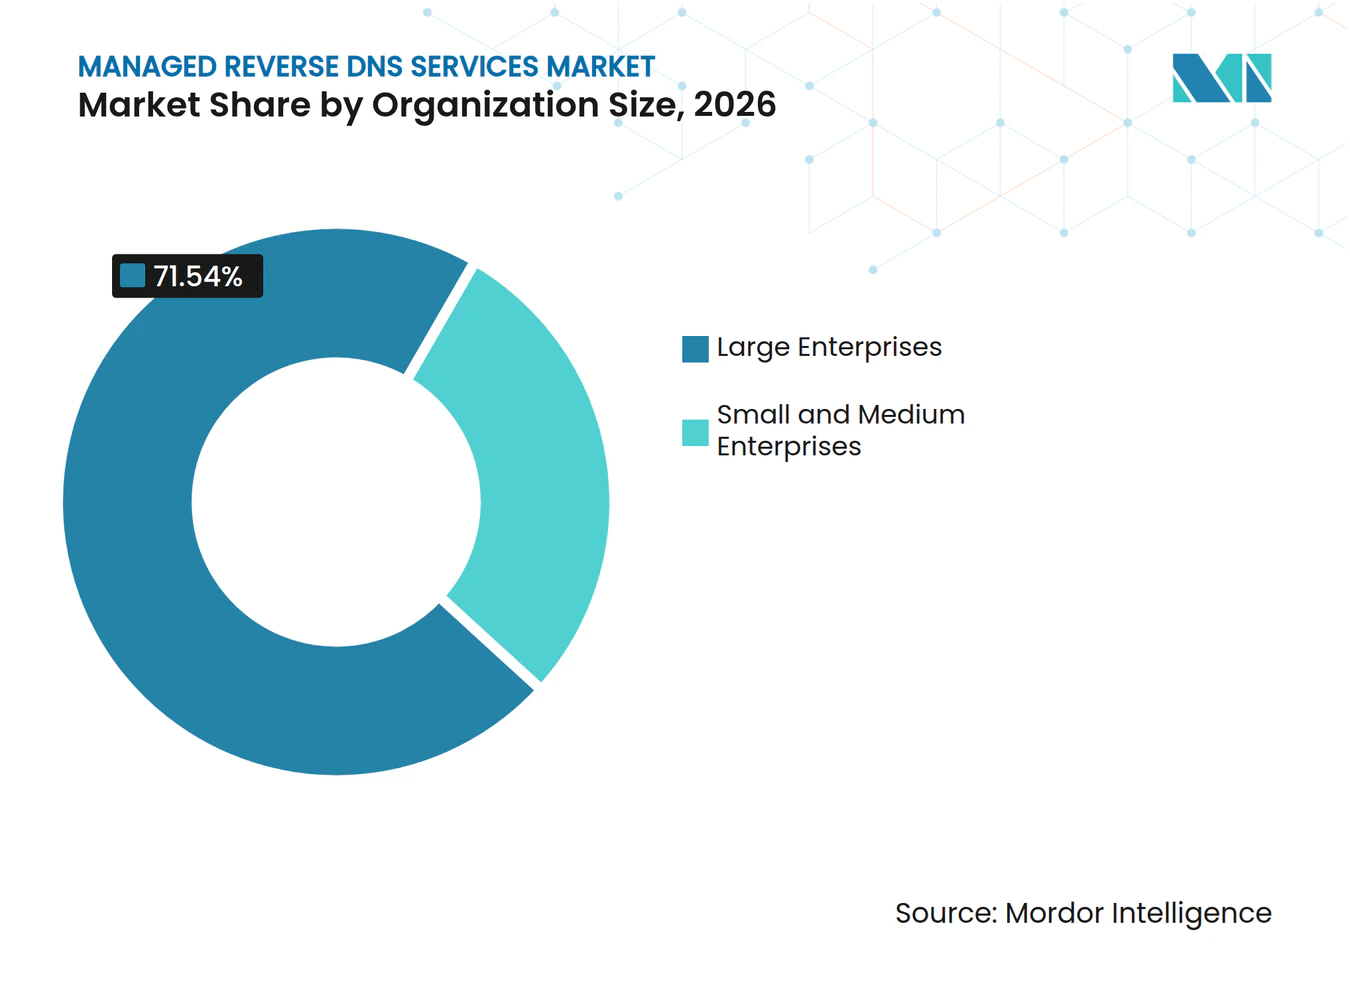
- Por tamanho de organização, as grandes empresas detiveram 71,54% da receita em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 16,24% até 2032.
- Por setor do usuário final, TI e Telecomunicações detiveram 31,66% da receita em 2026, enquanto o setor de saúde e ciências da vida está projetado para expandir a um CAGR de 14,37% até 2032.
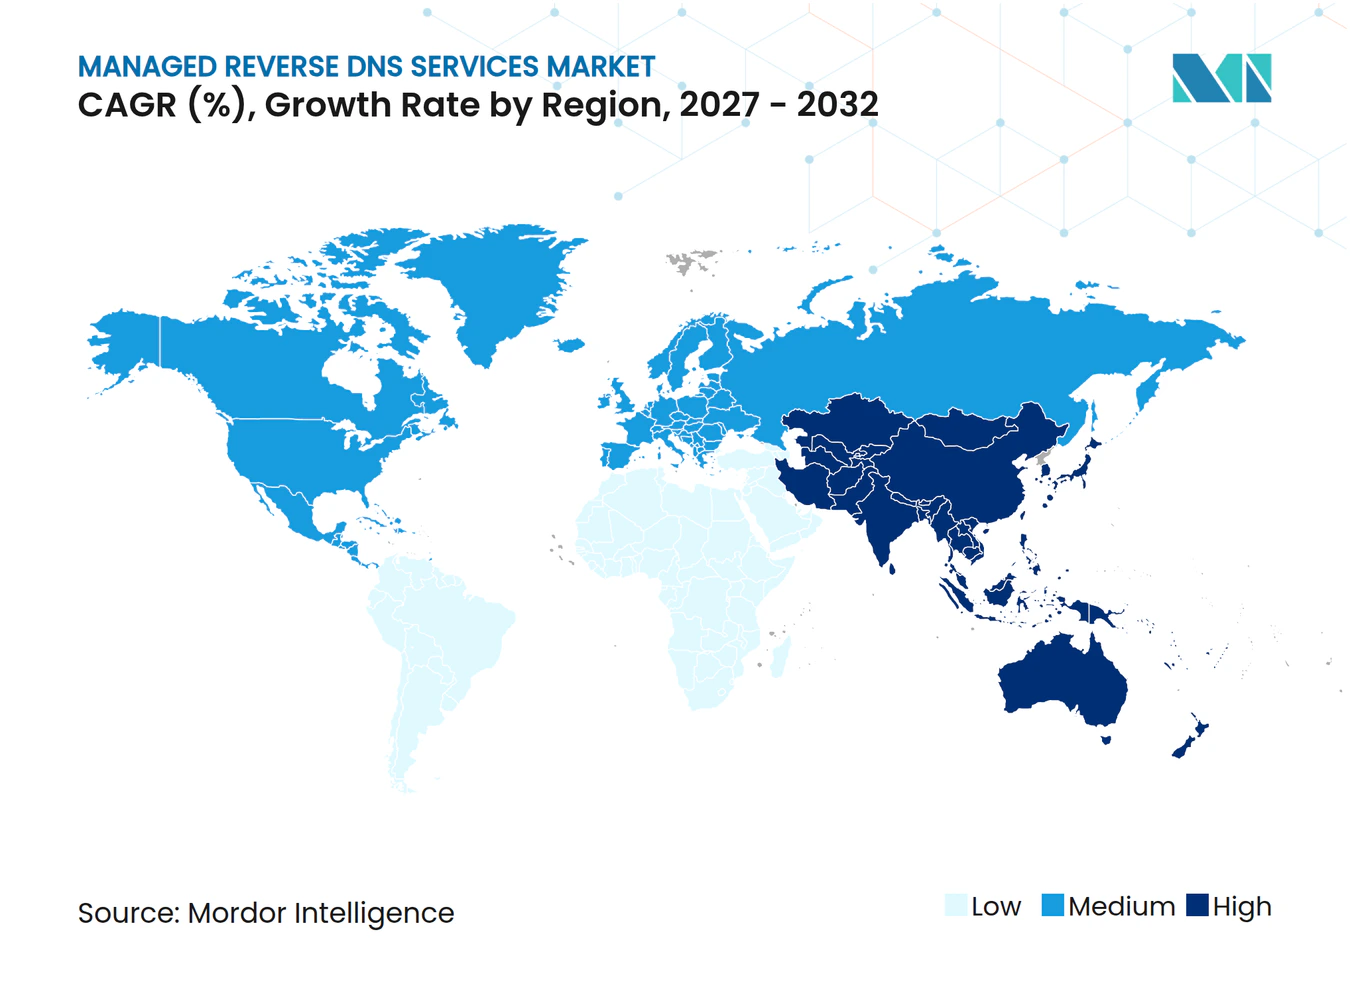
- Por geografia, a América do Norte deteve 38,64% da receita do mercado de serviços gerenciados de DNS reverso em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,82% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| FATOR IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Adoção de Nuvem e Multinuvem Expandindo as Operações Gerenciadas de Endereços IP | +3.2% | Global | Médio prazo (2 a 4 anos) |
| Requisitos de Entregabilidade de E-mail Aumentando a Conformidade com Registros PTR | +2.8% | Global, liderado pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão do Espaço de Endereços IPv6 Aumentando a Complexidade das Zonas Reversas | +2.2% | Núcleo da Ásia-Pacífico, com expansão para Europa, Oriente Médio e África e América do Norte | Médio prazo (2 a 4 anos) |
| Operações de Segurança e Atribuição de Rede Legível por Humanos | +1.8% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Delegação Automatizada de rDNS para Blocos de IP Arrendados e Intermediados | +1.4% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Sinais de Reputação Baseados em PTR em Mensagens de Alto Volume e Monitoramento de Abuso | +1.0% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Nuvem e Multinuvem Expandindo as Operações Gerenciadas de Endereços IP
A migração para a nuvem é um fator central de demanda para o Mercado de Serviços Gerenciados de DNS Reverso. Empresas que utilizam múltiplos ambientes de nuvem precisam coordenar atribuições de IP e registros reversos em plataformas com diferentes ferramentas administrativas. Esse trabalho se torna mais difícil quando endereços são criados e removidos por meio de processos de implantação automatizados. Provedores gerenciados podem usar fluxos de trabalho baseados em API para manter os registros PTR alinhados com as mudanças de infraestrutura como código. Seu papel se torna mais relevante quando as equipes de nuvem e as equipes de rede utilizam processos operacionais separados. Isso cria demanda por serviços que reduzam transferências manuais e forneçam uma visão unificada da atividade de zonas reversas.
Requisitos de Entregabilidade de E-mail Aumentando a Conformidade com Registros PTR
As operações de e-mail tornam os registros PTR corretos um requisito imediato de negócios para muitas organizações. Os principais provedores de caixas de correio aplicam verificações de DNS direto e reverso como parte dos controles de remetentes, o que pode impedir a entrega quando os registros não estão alinhados. Uma verificação de DNS reverso confirmado por encaminhamento com falha pode levar à rejeição SMTP e interromper as comunicações com clientes, fornecedores e funcionários. O Mercado de Serviços Gerenciados de DNS Reverso, portanto, tem uma ligação direta com organizações que operam sistemas de e-mail de alto volume. Os serviços de administração de DNS podem identificar incompatibilidades antes que os sistemas de envio sejam afetados. Essa necessidade é especialmente relevante para empresas que gerenciam seus próprios agentes de transferência de e-mail e endereços IP públicos.
Expansão do Espaço de Endereços IPv6 Aumentando a Complexidade das Zonas Reversas
A adoção do IPv6 está ampliando a carga de trabalho de administração de DNS reverso. A APNIC relatou que a região da Ásia-Pacífico atingiu 50% de capacidade IPv6 em abril de 2025, enquanto a Índia atingiu 78,16% e o Japão atingiu 58,2%.[1] Uma alocação IPv6 padrão /48 pode conter até 65.536 sub-redes /64, o que torna o planejamento de zonas reversas mais complexo do que para uma alocação IPv4 típica. A estrutura de nomenclatura ip6.arpa mais longa também aumenta o risco de erros de configuração quando os registros são criados manualmente. Um estudo de 2025 constatou que apenas 12,6% dos 100.000 principais sites estavam totalmente prontos para IPv6. Essa lacuna deixa um conjunto substancial de organizações que precisarão de operações estruturadas de DNS IPv6 à medida que as implantações amadurecem.
Operações de Segurança e Atribuição de Rede Legível por Humanos
O DNS reverso fornece às equipes de segurança nomes legíveis que as ajudam a interpretar endereços IP em logs e alertas. Isso apoia investigações mais rápidas, correlação de ameaças mais útil e comunicações mais claras durante a resposta a abusos. As diretrizes de varredura de rede da AWS publicadas em 2025 exigem que os scanners compatíveis suportem pesquisas de DNS reverso para zonas DNS públicas.[2] A governança do DNSSEC também aumenta a atenção sobre a precisão e a confiabilidade das práticas de gerenciamento de DNS. A APNIC relatou em 2026 que a validação do DNSSEC estava próxima de 36% globalmente. Os serviços gerenciados de DNS reverso podem apoiar as equipes de segurança tornando a atribuição de hosts e a revisão de registros mais consistentes.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Controle do DNS Reverso Permanecendo com os Proprietários de Endereços IP | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Conscientização Limitada Fora das Equipes de E-mail e Operações de Rede | -1.0% | Global, mais agudo na América do Sul, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Atrasos de Propagação e Fricção na Delegação de Múltiplos Registros | -0.8% | Global, concentrado em ambientes com múltiplos RIRs | Médio prazo (2 a 4 anos) |
| Restrições de IP Compartilhado e Abstração de Nuvem Limitando o Controle do Cliente | -0.7% | Global, concentrado entre PMEs nativas da nuvem | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Controle do DNS Reverso Permanecendo com os Proprietários de Endereços IP
O controle de uma zona de DNS reverso permanece vinculado ao titular do bloco de endereços IP relevante. Um provedor gerenciado não pode alterar ou delegar essa zona de forma independente sem o envolvimento do titular do bloco. Isso limita o grau de controle que um serviço externo pode fornecer e pode retardar a integração. Também se torna difícil para organizações com alocações distribuídas em vários registros regionais. Um estudo apoiado pela NSF publicado em 2025 constatou que os prefixos IPv4 arrendados tinham 2,89 vezes mais probabilidade de aparecer em listas de bloqueio do que os prefixos não arrendados.[3] O modelo de propriedade torna necessária a cooperação entre titulares de endereços, provedores de serviços e registros.
Conscientização Limitada Fora das Equipes de E-mail e Operações de Rede
Os registros PTR e o DNS reverso confirmado por encaminhamento continuam sendo assuntos especializados dentro de muitas organizações. Os administradores de e-mail e os engenheiros de rede geralmente entendem o risco operacional, enquanto os líderes de compras e segurança podem se concentrar em outras prioridades de infraestrutura. Essa lacuna pode prolongar o tempo necessário para explicar o serviço e garantir uma decisão de compra. Os provedores podem precisar posicionar o DNS reverso dentro de programas de resiliência de e-mail, governança de IP público e resposta a incidentes. O efeito é mais evidente onde as organizações têm recursos limitados de operações de rede dedicadas. Pacotes educacionais e de serviços gerenciados podem reduzir essa barreira ao tornar o DNS reverso parte de um serviço mais amplo de gerenciamento de IP.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
A Administração PTR Ancora a Receita Enquanto o Monitoramento FCrDNS AceleraO Provisionamento e Administração Gerenciados de Registros PTR deteve 26,73% da receita do Mercado de Serviços Gerenciados de DNS Reverso em 2026. O serviço abrange a criação, atualização e manutenção de registros PTR para endereços IP públicos. Seu uso amplo reflete a necessidade de registros precisos na entrega de e-mail, registro de rede e operações de serviços externos. As organizações o utilizam quando não têm pessoal ou processos para gerenciar registros reversos em muitos intervalos de endereços. A administração PTR também suporta contratos de serviço recorrentes porque endereços e nomes de host mudam ao longo do tempo. A categoria é relevante em empresas, empresas de hospedagem e provedores de serviços de Internet. Ela fornece um ponto de entrada prático para fornecedores que buscam oferecer gerenciamento de DNS mais amplo. O Mercado de Serviços Gerenciados de DNS Reverso pode se beneficiar quando essa tarefa essencial leva os clientes a adotar monitoramento e suporte de delegação.
A Validação FCrDNS Gerenciada e o Monitoramento Contínuo estão projetados para expandir a um CAGR de 13,91% até 2032. Esse serviço verifica se um registro PTR resolve de volta para o registro DNS direto pretendido. É útil para equipes que precisam de aviso antecipado de erros de configuração antes que os sistemas de e-mail enfrentem problemas de entrega. O monitoramento contínuo muda o serviço de criação ocasional de registros para um controle operacional contínuo. Os Serviços Gerenciados de DNS Reverso IPv6 adicionam suporte para organizações que lidam com zonas ip6.arpa complexas. Serviços de Segurança de DNS Reverso e DNSSEC, design e delegação de zonas, suporte à entregabilidade de e-mail e serviços de estratégia ampliam a gama de opções de serviço. Juntos, esses serviços permitem que os provedores adaptem o suporte à maturidade e à escala do ambiente DNS de cada cliente. O Mercado de Serviços Gerenciados de DNS Reverso apoia provedores que combinam provisionamento de rotina com validação contínua.



Por Família de Endereços:
As Bases do IPv4 Sustentam a Demanda Enquanto a Complexidade do IPv6 Impulsiona o CrescimentoO DNS Reverso IPv4 respondeu por 72,51% da receita de 2026, conferindo-lhe a maior participação do Mercado de Serviços Gerenciados de DNS Reverso por família de endereços. A base instalada de infraestrutura IPv4 permanece extensa em redes corporativas, sistemas de e-mail e operações de serviços de Internet. Muitos processos de segurança e entrega ainda dependem da reputação de endereços IPv4 e da identificação confiável de hosts. Isso mantém a demanda pelo gerenciamento de PTR mesmo com a implantação de sistemas de endereçamento mais recentes. A IPXO relatou que seu volume de IPv4 arrendado dobrou em 2025 em comparação com 2024.[4] A atividade de arrendamento pode aumentar a necessidade de atribuição clara de endereços e provisionamento disciplinado de PTR. Os serviços IPv4, portanto, continuam sendo uma fonte central de trabalho recorrente para os provedores. O Mercado de Serviços Gerenciados de DNS Reverso retém essa base de demanda enquanto os clientes planejam sua transição para IPv6.
O DNS Reverso IPv6 está projetado para expandir a um CAGR de 14,63% até 2032. Seu avanço reflete a complexidade operacional criada por rótulos longos de zonas reversas e grandes alocações de endereços. A geração automatizada de registros ip6.arpa com nibble invertido pode reduzir o tempo gasto em configurações repetitivas. Provedores que conectam essa automação a sistemas de gerenciamento de prefixos podem tornar a administração mais previsível. O Mercado de Serviços Gerenciados de DNS Reverso se beneficia porque a prontidão para IPv6 requer mais do que alocar endereços. As equipes também precisam de estruturas de zonas reversas documentadas, autoridade delegada e verificações de que os registros resolvem conforme esperado. O Mercado de Serviços Gerenciados de DNS Reverso pode atender a essa necessidade com ferramentas que mostram propriedade, status e histórico de registros. O baixo nível de prontidão total de sites IPv6 relatado pelo estudo de 2025 indica que o trabalho de modernização permanece incompleto.
Por Tipo de Cliente:
A Liderança dos ISPs Persiste Enquanto os Provedores de Nuvem Impulsionam o Crescimento Mais RápidoProprietários de Redes IP e Provedores de Serviços de Internet detiveram 29,77% da receita em 2026. Eles são compradores fundamentais porque detêm blocos de endereços e frequentemente gerenciam o DNS reverso para clientes downstream. Sua posição lhes confere um papel direto na delegação, atualizações de registros e suporte a assinantes. Os provedores de serviços de Internet podem fornecer DNS reverso como parte de um pacote maior de conectividade ou infraestrutura gerenciada. Eles também gerenciam portfólios de endereços públicos que requerem processos de gerenciamento repetíveis. Isso cria uma base de demanda estável para plataformas que centralizam políticas, provisionamento e registros de auditoria. O papel do segmento é estrutural porque os titulares de endereços permanecem centrais para o controle de zonas reversas. O Mercado de Serviços Gerenciados de DNS Reverso depende de sua participação para tornar os serviços de delegação eficazes.
Os Provedores de Nuvem e Hospedagem estão projetados para expandir a um CAGR de 14,86% até 2032. Essas organizações provisionam e reatribuem endereços em uma escala difícil de suportar por meio de solicitações manuais. Seus clientes também esperam controles de DNS reverso oportunos para aplicações hospedadas e cargas de trabalho de e-mail. A automação é importante porque grandes plataformas de nuvem e hospedagem gerenciam inventários de IPv4 e IPv6. As plataformas de arrendamento de endereços IP são outro grupo emergente de clientes, particularmente onde a reputação de endereços precisa de supervisão cuidadosa. A pesquisa apoiada pela NSF sobre exposição a listas de bloqueio em prefixos IPv4 arrendados reforça a necessidade de controles mais robustos nessa área. Empresas com espaço de endereços públicos dedicado e provedores de serviços gerenciados completam a base de clientes. O Mercado de Serviços Gerenciados de DNS Reverso oferece a cada um desses grupos uma rota diferente para utilizar suporte automatizado.

Por Modelo de Implantação:
A Entrega em Nuvem Consolida Sua Posição DominanteA implantação baseada em nuvem respondeu por 69,48% da receita de 2026 e está projetada para crescer a um CAGR de 15,63% até 2032. Esse modelo fornece administração de DNS reverso por meio de portais hospedados, APIs e camadas de política compartilhada. É adequado para clientes que desejam uma configuração rápida sem a necessidade de manter uma infraestrutura especializada de gerenciamento de DNS. As interfaces centralizadas são valiosas quando os endereços IP estão distribuídos em diferentes locais e ambientes de nuvem. A entrega em nuvem também se adapta a fluxos de trabalho automatizados que criam cargas de trabalho e recursos de rede sob demanda. A combinação da maior participação e da expansão projetada mais rápida mostra que esse modelo é importante para o tamanho do Mercado de Serviços Gerenciados de DNS Reverso. Ele oferece aos provedores uma rota escalável para suportar clientes com inventários de IP em constante mudança.
A Cloudflare tornou o DNS Interno geralmente disponível em julho de 2026 com um plano de controle unificado para DNS público e privado, uma API compartilhada, trilhas de auditoria e controles de política. Esse desenvolvimento mostra como as plataformas de DNS estão combinando ambientes administrativos separados. A implantação local permanece relevante para agências governamentais, contratantes de defesa e organizações de saúde com necessidades estritas de residência de dados. A implantação híbrida vincula a infraestrutura legada a serviços baseados em nuvem e requer coordenação cuidadosa para evitar conflitos de registros. A Infoblox lançou uma integração com o Amazon VPC IPAM em novembro de 2025 para sincronizar alocações de endereços entre ambientes locais e AWS. Tais integrações podem reduzir o trabalho de reconciliação que leva a erros de registros reversos.
Por Tamanho de Organização:
A Escala Empresarial Domina Enquanto as PMEs Registram o Crescimento Mais RápidoAs grandes empresas detiveram 71,54% da receita em 2026. Seus portfólios de endereços públicos, infraestrutura distribuída e atividade de e-mail de alto volume criam uma necessidade clara de operações controladas de DNS reverso. Muitas têm funções formais de segurança, rede e conformidade que requerem administração documentada. Essas organizações também podem usar integrações avançadas com plataformas de gerenciamento de endereços IP e monitoramento de segurança. Sua escala suporta contratos recorrentes para serviços de monitoramento, delegação e remediação. O Mercado de Serviços Gerenciados de DNS Reverso é, portanto, ancorado por clientes maiores que gerenciam numerosas unidades de negócios e ambientes de rede. Qualidade de serviço, auditabilidade e profundidade de integração são fatores de compra importantes para esse grupo. O mercado de serviços gerenciados de DNS reverso, portanto, favorece fornecedores que podem se adequar aos processos de controle empresarial estabelecidos.
As PMEs estão projetadas para expandir a um CAGR de 16,24% até 2032. Os modelos operacionais com prioridade para a nuvem expõem organizações menores a cargas de trabalho de IP público mesmo quando não possuem engenheiros de DNS especializados. Os provedores de serviços gerenciados podem empacotar o DNS reverso junto com hospedagem, conectividade, segurança e suporte de e-mail. Isso pode tornar o serviço acessível sem exigir que uma PME opere uma função separada de administração de DNS. Orientações claras e recursos de autoatendimento são importantes porque o DNS reverso nem sempre é familiar para compradores não técnicos. O ritmo projetado mais rápido reflete uma necessidade crescente de suporte operacional à medida que empresas menores utilizam mais aplicações em nuvem. Os provedores que simplificam a configuração e o monitoramento estão bem posicionados para atender a esse grupo.
Por Setor do Usuário Final:
As Telecomunicações Lideram Enquanto a Urgência de Conformidade na Saúde AumentaTI e Telecomunicações detiveram 31,66% da receita de 2026. Operadoras de telecomunicações e provedores de serviços de Internet adquirem capacidades de DNS reverso para intervalos de endereços que atendem a grandes populações de assinantes e clientes. As equipes de TI corporativas também precisam do serviço em recursos de nuvem, data centers e aplicações voltadas para o exterior. O e-mail transacional e o monitoramento de abusos reforçam a demanda por alinhamento confiável de DNS direto e reverso. O segmento se beneficia de equipes estabelecidas de operações de rede que entendem a configuração e a delegação de PTR. Ele também tem uma ligação operacional direta com a propriedade de espaço de endereços públicos. Isso torna TI e Telecomunicações uma fonte duradoura de demanda por serviços gerenciados.
O setor de saúde e ciências da vida está projetado para expandir a um CAGR de 14,37% até 2032. O setor gerencia comunicações clínicas, administrativas e com pacientes que requerem operações de e-mail seguras e confiáveis. As organizações também lidam com sistemas com requisitos estritos de privacidade e operacionais. O DNS reverso gerenciado pode apoiar um controle mais robusto da infraestrutura de envio e uma atribuição mais clara nas operações de segurança. O BFSI requer atenção semelhante porque as comunicações frequentes com clientes e as medidas antiphishing aumentam a importância de uma configuração confiável de remetentes. Governo e Setor Público, Varejo e Comércio Eletrônico e Manufatura Industrial também contribuem com demanda à medida que centralizam o gerenciamento de endereços IP. Esses setores podem adotar serviços gerenciados quando as práticas fragmentadas no nível do site se tornam difíceis de manter. O Mercado de Serviços Gerenciados de DNS Reverso pode apoiar essa mudança centralizando tarefas de rotina sem remover a responsabilidade local.
Análise Geográfica
Mercado de Serviços Gerenciados de DNS Reverso na América do Norte
A América do Norte deteve 38,64% da receita de 2026 e permanece o maior contribuinte regional para o Mercado de Serviços Gerenciados de DNS Reverso. A região possui uma grande concentração de detentores de endereços registrados na ARIN, operações de e-mail corporativo e provedores de infraestrutura gerenciada. Sua base técnica suporta a adoção antecipada de controles centralizados de IP e DNS. A APNIC relatou que as economias da ARIN atingiram 52% de capacidade IPv6 em abril de 2025, acima do índice global de 40%. Os Estados Unidos se beneficiam de grandes ecossistemas de nuvem, hospedagem e cibersegurança. Canadá e México oferecem demanda adicional à medida que os investimentos em nuvem ampliam a necessidade de operações de IP coordenadas.
Mercado de Serviços Gerenciados de DNS Reverso na APAC
A Ásia-Pacífico deve expandir a um CAGR de 15,82% até 2032 e apresenta a perspectiva regional mais acelerada. Índia e Japão registraram taxas de capacidade IPv6 de 78,16% e 58,2%, respectivamente, em abril de 2025. Isso confere à região uma necessidade crescente de planejamento de zonas reversas em grandes implantações de IPv6. A expansão da nuvem, o comércio eletrônico transfronteiriço e o banco digital também aumentam o volume de comunicações com clientes que dependem de uma infraestrutura de envio confiável. O tamanho do Mercado de Serviços Gerenciados de DNS Reverso na região é sustentado por organizações que precisam coordenar recursos de IP públicos em ambientes em rápida transformação. Plataformas gerenciadas podem atender a essa necessidade por meio de delegação automatizada, monitoramento e controles compartilhados.
Mercado de Serviços Gerenciados de DNS Reverso na EMEA e América do Sul
A Europa é uma região madura onde as necessidades de governança de DNS e residência de dados sustentam o investimento contínuo em operações gerenciadas. O Centro de Pesquisa Conjunta da Comissão Europeia registrou uma taxa média de validação DNSSEC de 49,4% nos estados-membros da UE no terceiro trimestre de 2025. Alemanha, Reino Unido e França lideram a demanda regional devido às suas grandes bases de serviços empresariais e digitais. A América do Sul está se desenvolvendo à medida que os provedores regionais de ISP formalizam os processos de provisionamento de IPv6 e PTR. O Oriente Médio está ganhando impulso por meio de programas de transformação digital na Arábia Saudita e nos Emirados Árabes Unidos. A África permanece a menor região, com demanda concentrada na África do Sul, Egito e corredores urbanos de telecomunicações.
Cenário Competitivo
Concentração do Mercado
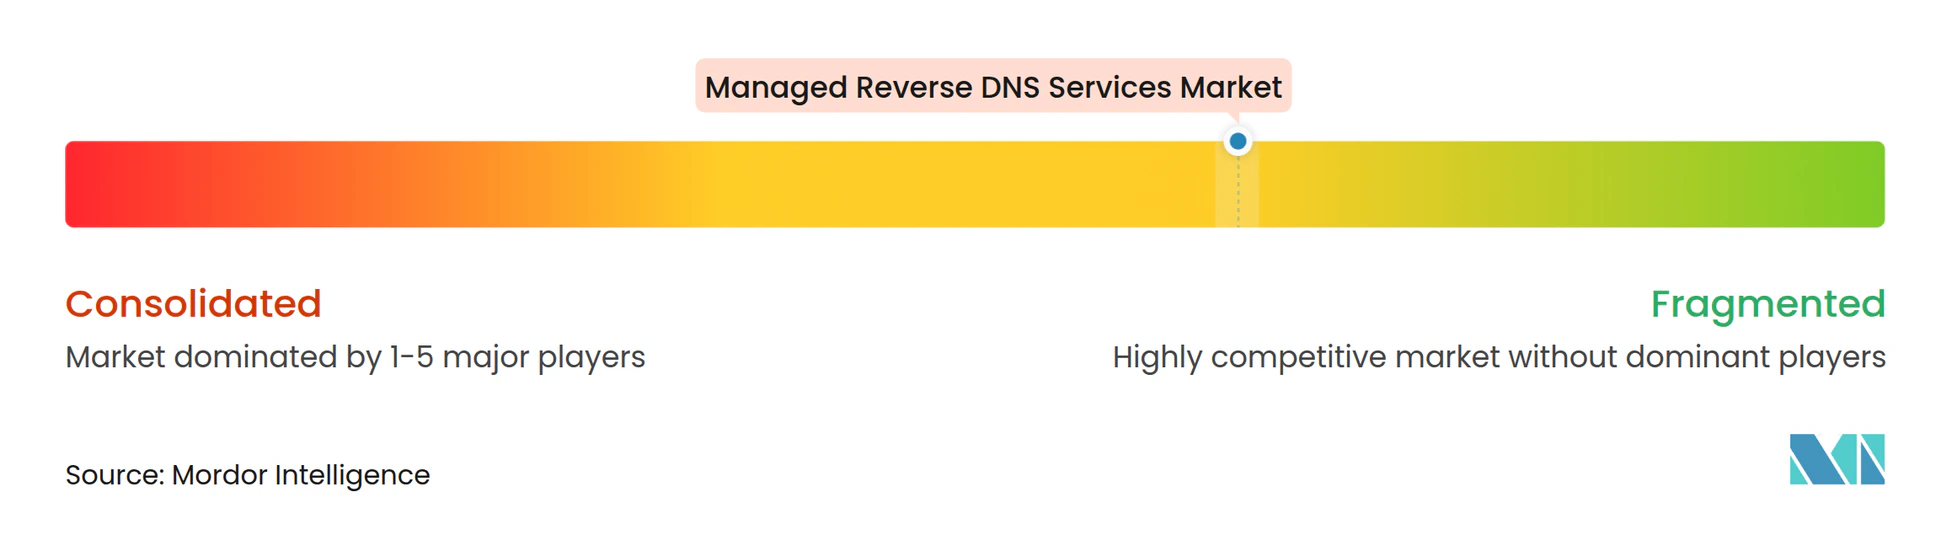
O Mercado de Serviços Gerenciados de DNS Reverso é moderadamente fragmentado porque provedores amplos de nuvem e segurança competem com especialistas em DNS e gerenciamento de IP. Cloudflare, Amazon Web Services, Microsoft e Akamai incluem capacidades de DNS em portfólios mais amplos de infraestrutura e segurança. Infoblox, IPXO e Tiggee atendem a compradores que buscam funções mais focadas de DNS, gerenciamento de endereços IP ou DNS reverso. Os portfólios integrados podem atrair clientes corporativos que preferem menos sistemas administrativos. Os especialistas podem competir por meio de automação focada, modelos de serviço mais flexíveis e suporte para casos de uso específicos. A propriedade da autoridade de DNS reverso pelos titulares de endereços IP e registros regionais limita a consolidação completa. Os provedores ainda precisam trabalhar com as partes que controlam os blocos de endereços e os direitos de delegação.
A Akamai lançou o DNS Posture Management em junho de 2025 com visibilidade multinuvem, monitoramento em tempo real e integrações com Splunk, Google Security Operations e Microsoft Sentinel. O lançamento mostra uma tendência em direção a serviços de governança de DNS que conectam equipes operacionais e de segurança. A Infoblox relatou em novembro de 2025 que havia superado 200 clientes Universal DDI e anunciou integrações em nuvem para suportar a transformação de rede. Sua integração com o AWS IPAM também ilustra o valor dos dados de endereços sincronizados em operações híbridas. O lançamento do DNS Interno da Cloudflare em julho de 2026 trouxe igualmente o DNS público e privado para um único ambiente de controle. Esses movimentos posicionam o gerenciamento de DNS reverso dentro de uma estratégia de plataforma mais ampla.
As oportunidades comerciais permanecem no provisionamento automatizado de zonas reversas IPv6, gerenciamento de reputação de arrendamento de IP e serviços orientados à conformidade para clientes regulamentados. Os provedores de telecomunicações precisam de ferramentas escaláveis à medida que as implantações de IPv6 se expandem. As plataformas de arrendamento precisam de processos mais robustos de PTR e reputação onde os históricos de endereços podem afetar a confiança. Os clientes dos setores de saúde e financeiro podem buscar melhores controles para infraestrutura de e-mail e rede voltada para o público. Provedores menores, incluindo ClouDNS, DNSimple, EuroDNS, No-IP e Netriplex, atendem a clientes que precisam de portais mais simples e preços de autoatendimento. O conhecimento de padrões permanece importante porque as políticas da ICANN e as práticas de delegação baseadas em RFC moldam o ambiente operacional. O panorama competitivo suporta um perfil de concentração moderada em vez de dominância por um pequeno grupo de provedores.
Líderes do Setor de Serviços Gerenciados de DNS Reverso
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Neustar Security Services, LLC
-
Amazon Web Services, Inc.
-
Microsoft Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de DNS Reverso Empresas cobertas neste relatório
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Neustar Security Services, LLC
- Amazon Web Services, Inc.
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Oracle America, Inc.
- Tiggee LLC
- DigiCert, Inc.
- Vercara, LLC
- GoDaddy Inc.
- Infoblox Inc.
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- IPXO UAB
- Netriplex, LLC
- EuroDNS S.A.
- Corporation Service Company
- Open-Xchange AG
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de DNS Reverso
- Agosto de 2026: A IPXO consolidou arrendamento, gerenciamento, monitoramento e monetização de IP em uma única plataforma conectada com novos planos de assinatura e um modelo de uso baseado em tokens, reposicionando-se de um marketplace de arrendamento para uma plataforma integrada de gerenciamento de IP com provisionamento PTR e gerenciamento de reputação integrados.
- Julho de 2026: A Cloudflare lançou o DNS Interno como geralmente disponível, unificando o DNS público e privado em um único plano de controle com uma API compartilhada, trilha de auditoria e camada de política, eliminando a infraestrutura separada anteriormente necessária para gerenciar o DNS interno e externo.
- Junho de 2026: O Amazon Route 53 Global Resolver adicionou o compartilhamento de Visualização de DNS entre contas AWS via AWS Resource Access Manager, permitindo que as organizações centralizem o gerenciamento de registros PTR e DNS em estruturas de contas distribuídas sem transferir a propriedade de zonas.
- Abril de 2026: A Cloudflare e a GoDaddy anunciaram uma parceria estratégica apoiando os padrões Agent Name Service e Web Bot Auth, integrando a verificação de identidade de rastreadores de IA com a infraestrutura de DNS e sinalizando um novo caso de uso que requer provisionamento de PTR e FCrDNS para endereços IP operados por agentes de IA.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de DNS Reverso
Mercado de serviços gerenciados de DNS reverso, ofertas terceirizadas nas quais um provedor hospeda, configura, monitora e mantém registros de DNS reverso (PTR) que mapeiam endereços IP de volta para nomes de domínio. Esses serviços suportam a entregabilidade de e-mail, prevenção de spam e spoofing, diagnósticos de rede e gerenciamento adequado da reputação de endereços IP em ambientes IPv4 e IPv6.
O Relatório do Mercado de Serviços Gerenciados de DNS Reverso é Segmentado por Tipo de Serviço (Estratégia e Avaliação Gerenciadas de DNS Reverso, Design e Delegação Gerenciados de Zona de DNS Reverso, Provisionamento e Administração Gerenciados de Registros PTR, Validação FCrDNS Gerenciada e Monitoramento Contínuo, Serviços Gerenciados de Entregabilidade de E-mail e Reputação de IP, Serviços Gerenciados de DNS Reverso IPv6, Serviços Gerenciados de Segurança de DNS Reverso e DNSSEC e Outros Tipos de Serviço), Família de Endereços (DNS Reverso IPv4 e DNS Reverso IPv6), Tipo de Cliente (Proprietários de Redes IP e Provedores de Serviços de Internet, Provedores de Nuvem e Hospedagem, Plataformas de Arrendamento de Endereços IP, Empresas com Espaço de IP Público Dedicado e Provedores de Serviços Gerenciados), Modelo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros (BFSI), TI e Telecomunicações, Saúde e Ciências da Vida, Governo e Setor Público, Manufatura Industrial, Varejo e Comércio Eletrônico e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Estratégia e Avaliação Gerenciadas de DNS Reverso |
| Design e Delegação Gerenciados de Zona de DNS Reverso |
| Provisionamento e Administração Gerenciados de Registros PTR |
| Validação FCrDNS Gerenciada e Monitoramento Contínuo |
| Serviços Gerenciados de Entregabilidade de E-mail e Reputação de IP |
| Serviços Gerenciados de DNS Reverso IPv6 |
| Serviços Gerenciados de Segurança de DNS Reverso e DNSSEC |
| Outros Tipos de Serviço |
| DNS Reverso IPv4 |
| DNS Reverso IPv6 |
| Proprietários de Redes IP e Provedores de Serviços de Internet |
| Provedores de Nuvem e Hospedagem |
| Plataformas de Arrendamento de Endereços IP |
| Empresas com Espaço de IP Público Dedicado |
| Provedores de Serviços Gerenciados |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| TI e Telecomunicações |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Estratégia e Avaliação Gerenciadas de DNS Reverso | |
| Design e Delegação Gerenciados de Zona de DNS Reverso | ||
| Provisionamento e Administração Gerenciados de Registros PTR | ||
| Validação FCrDNS Gerenciada e Monitoramento Contínuo | ||
| Serviços Gerenciados de Entregabilidade de E-mail e Reputação de IP | ||
| Serviços Gerenciados de DNS Reverso IPv6 | ||
| Serviços Gerenciados de Segurança de DNS Reverso e DNSSEC | ||
| Outros Tipos de Serviço | ||
| Por Família de Endereços | DNS Reverso IPv4 | |
| DNS Reverso IPv6 | ||
| Por Tipo de Cliente | Proprietários de Redes IP e Provedores de Serviços de Internet | |
| Provedores de Nuvem e Hospedagem | ||
| Plataformas de Arrendamento de Endereços IP | ||
| Empresas com Espaço de IP Público Dedicado | ||
| Provedores de Serviços Gerenciados | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| TI e Telecomunicações | ||
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de DNS reverso?
O tamanho do mercado de serviços gerenciados de DNS reverso está projetado para expandir de 283,21 milhões de USD em 2026 para 331,62 milhões de USD em 2027, e para 597,18 milhões de USD até 2032, registrando um CAGR de 12,48% entre 2027 e 2032.
O que está impulsionando a demanda por serviços gerenciados de DNS reverso?
A demanda é sustentada pela adoção da nuvem, controles de entregabilidade de e-mail, implantação de IPv6 e pela necessidade de atribuição confiável de endereços IP nas operações de segurança.
Qual tipo de serviço tem a maior participação na receita de DNS reverso gerenciado?
O Provisionamento e Administração Gerenciados de Registros PTR deteve 26,73% da receita em 2026.
Qual modelo de implantação lidera a adoção de DNS reverso gerenciado?
A implantação baseada em nuvem deteve 69,48% da receita em 2026 e está projetada para expandir a um CAGR de 15,63% até 2032.
Qual região tem a perspectiva mais rápida para serviços gerenciados de DNS reverso?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,82% até 2032, sustentada pela adoção de IPv6 e pela expansão da infraestrutura de nuvem.
Qual setor do usuário final tem a expansão projetada mais rápida?
Saúde e Ciências da Vida está projetada para expandir a um CAGR de 14,37% até 2032, à medida que as organizações buscam controles confiáveis para comunicações e operações de rede.