
Marktgröße und Marktanteil für Managed Secondary DNS Services
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
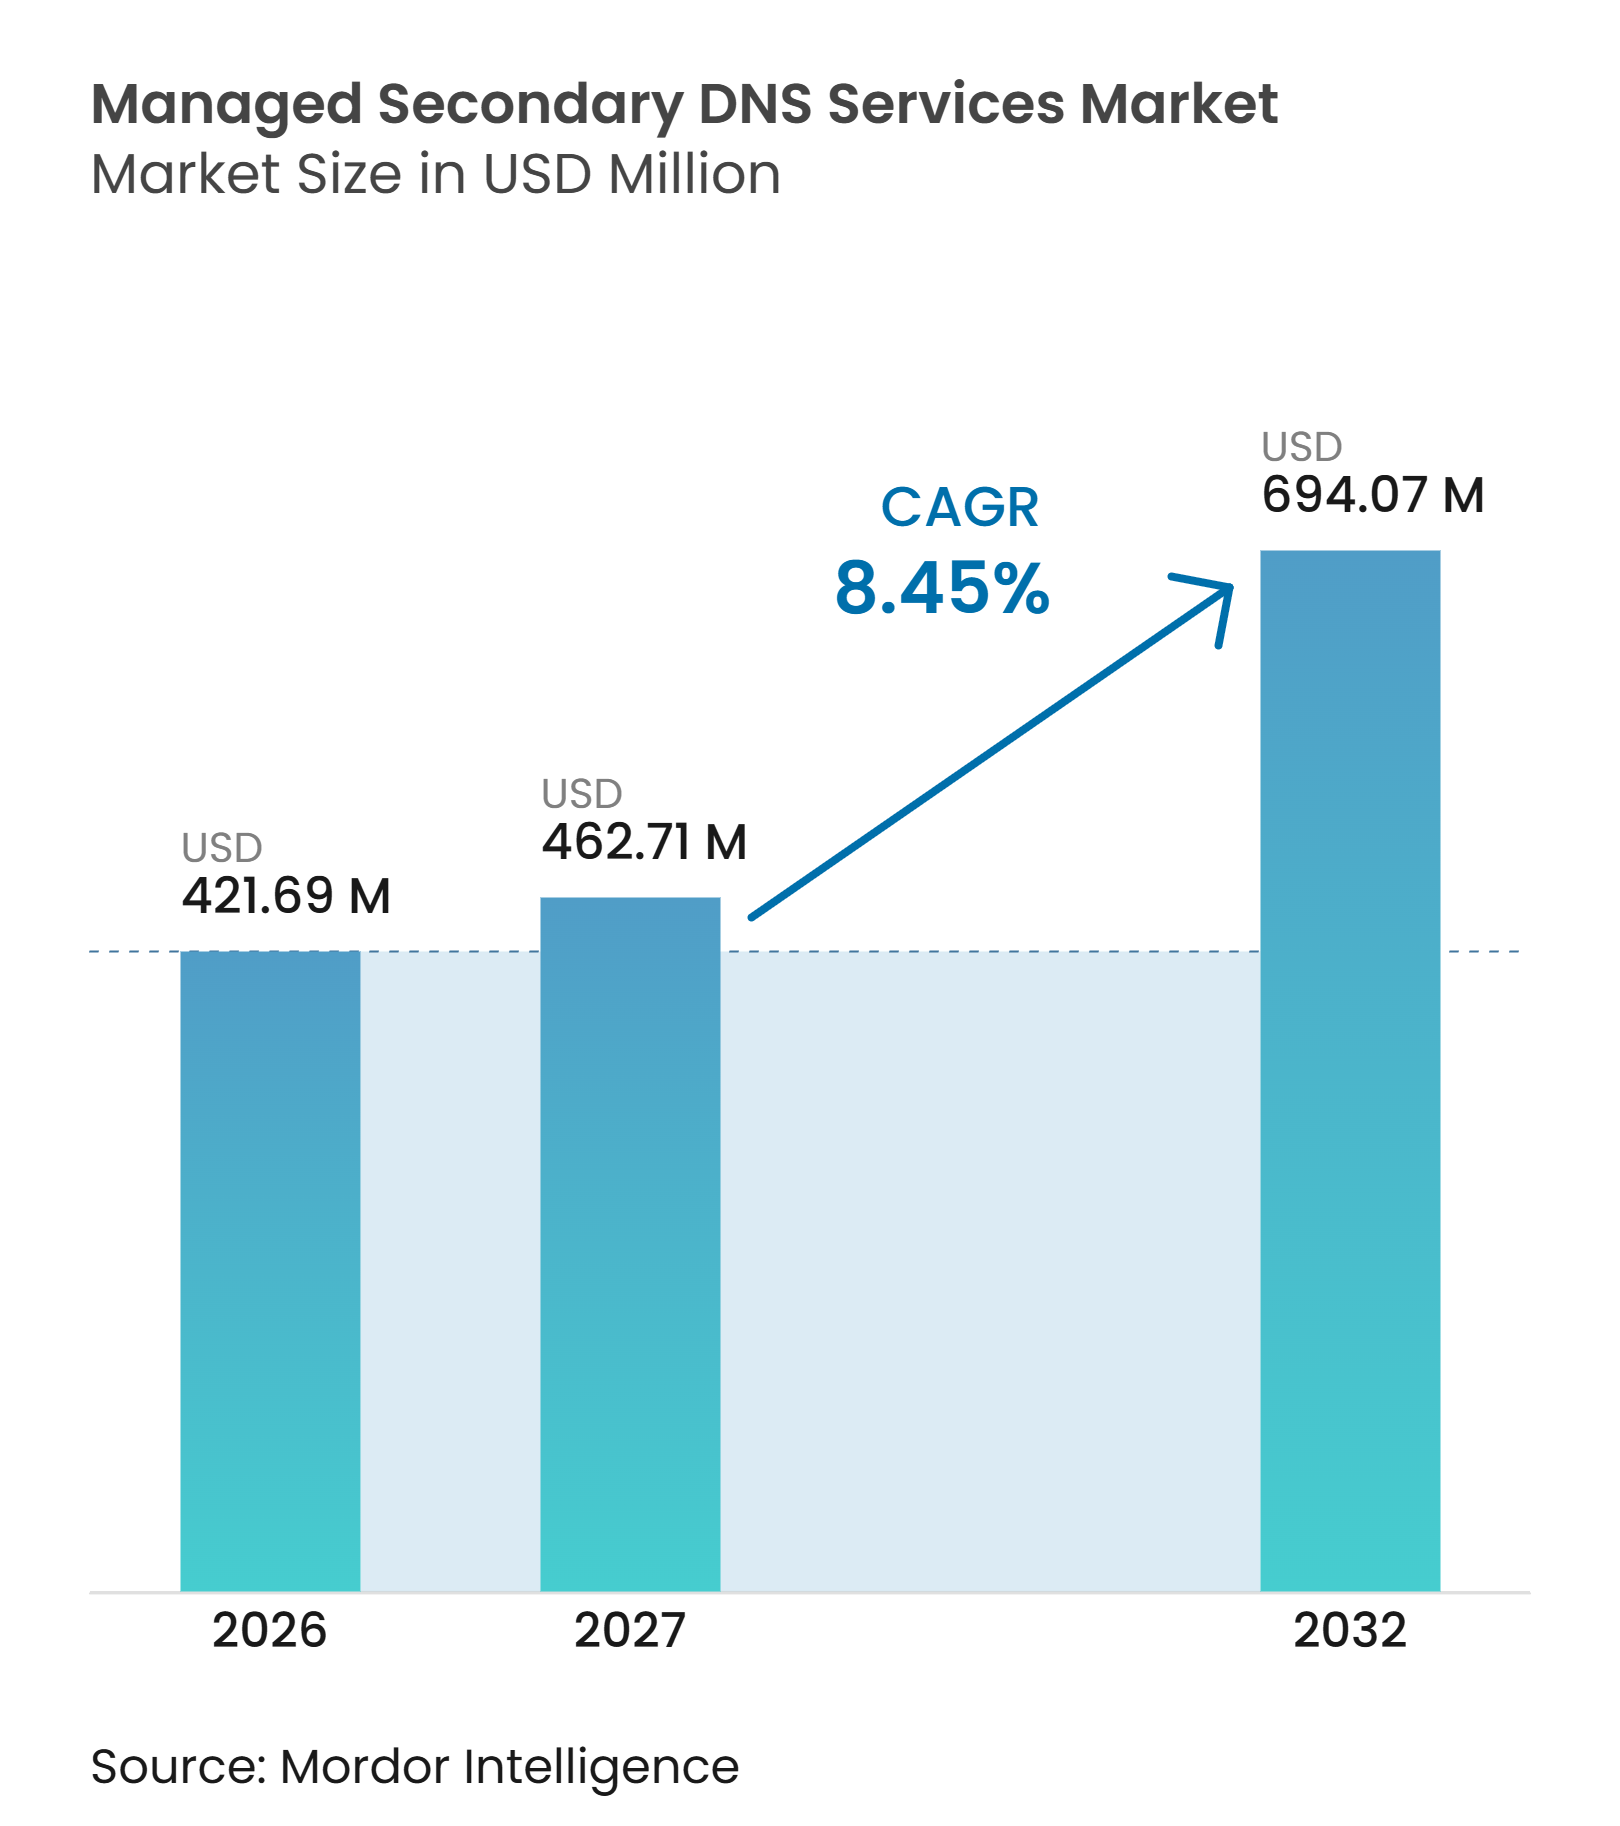
| Marktgröße (2027) | 462.71 Millionen US-Dollar |
| Marktgröße (2032) | 694.07 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.45 % |
| Schnellstwachsender Markt | Naher Osten |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Managed Secondary DNS Services von Mordor Intelligence
Die Marktgröße für Managed Secondary DNS Services wird voraussichtlich von 421,69 Millionen USD im Jahr 2026 und 457,32 Millionen USD im Jahr 2027 auf 694,07 Millionen USD bis 2032 anwachsen, mit einer CAGR von 8,45 % zwischen 2027 und 2032. Das Wachstum spiegelt die Notwendigkeit wider, Domains verfügbar zu halten, wenn ein primärer DNS-Anbieter, eine Cloud-Region oder eine Netzwerkroute ausfällt. Multi-Cloud-Bereitstellungen machen unabhängige DNS-Kopien wertvoller, da native Dienste keine anbieterübergreifenden Zonenübertragungsgarantien bieten. Sicherheitsanforderungen verändern ebenfalls Kaufentscheidungen, da DNS nun als Teil der Verfügbarkeits- und Sicherheitskontrollen einer Organisation behandelt wird und nicht mehr als Hintergrunddienst im Netzwerk. Anbieter reagieren darauf, indem sie Secondary DNS mit DDoS-Schutz, DNSSEC, Bedrohungsintelligenz und automatisiertem Management kombinieren. Der Markt für Managed Secondary DNS Services profitiert zudem von Vorschriften, die die operative Resilienz und die Meldung von Vorfällen für wesentliche Organisationen priorisieren.
Wichtigste Erkenntnisse des Berichts
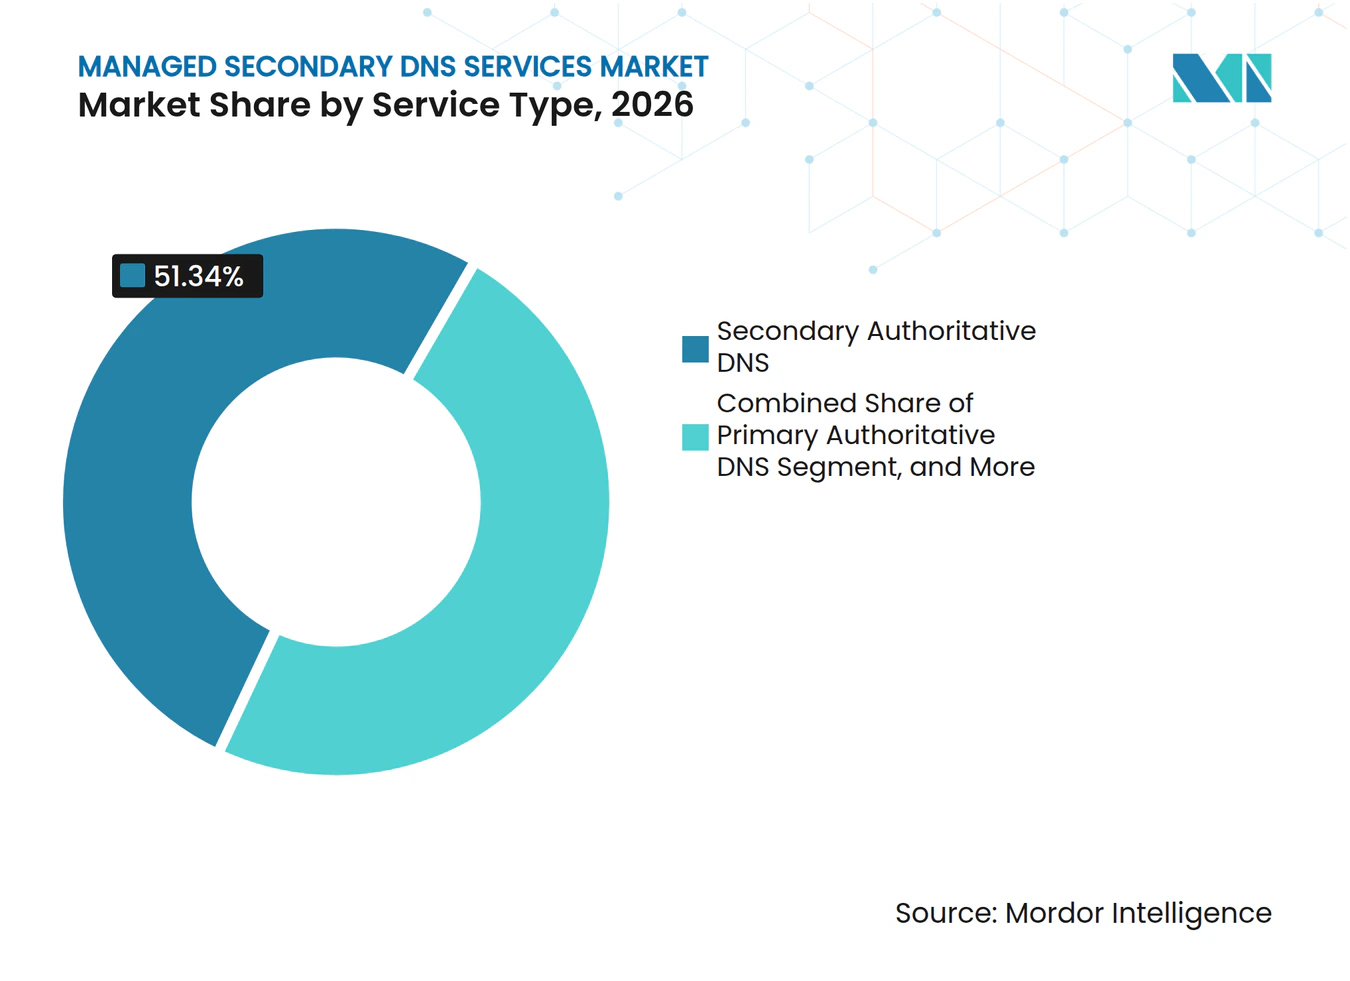
- Nach Servicetyp hielt Sekundärer autoritativer DNS im Jahr 2026 einen Marktanteil von 51,34 % am Markt für Managed Secondary DNS Services, während Dynamisches DNS bis 2032 voraussichtlich mit einer CAGR von 9,08 % wachsen wird.
- Nach Bereitstellungsmodus hielt Cloud-basiertes Managed Secondary DNS im Jahr 2026 einen Umsatzanteil von 74,08 % und blieb bis 2032 der am schnellsten wachsende Bereitstellungsmodus.
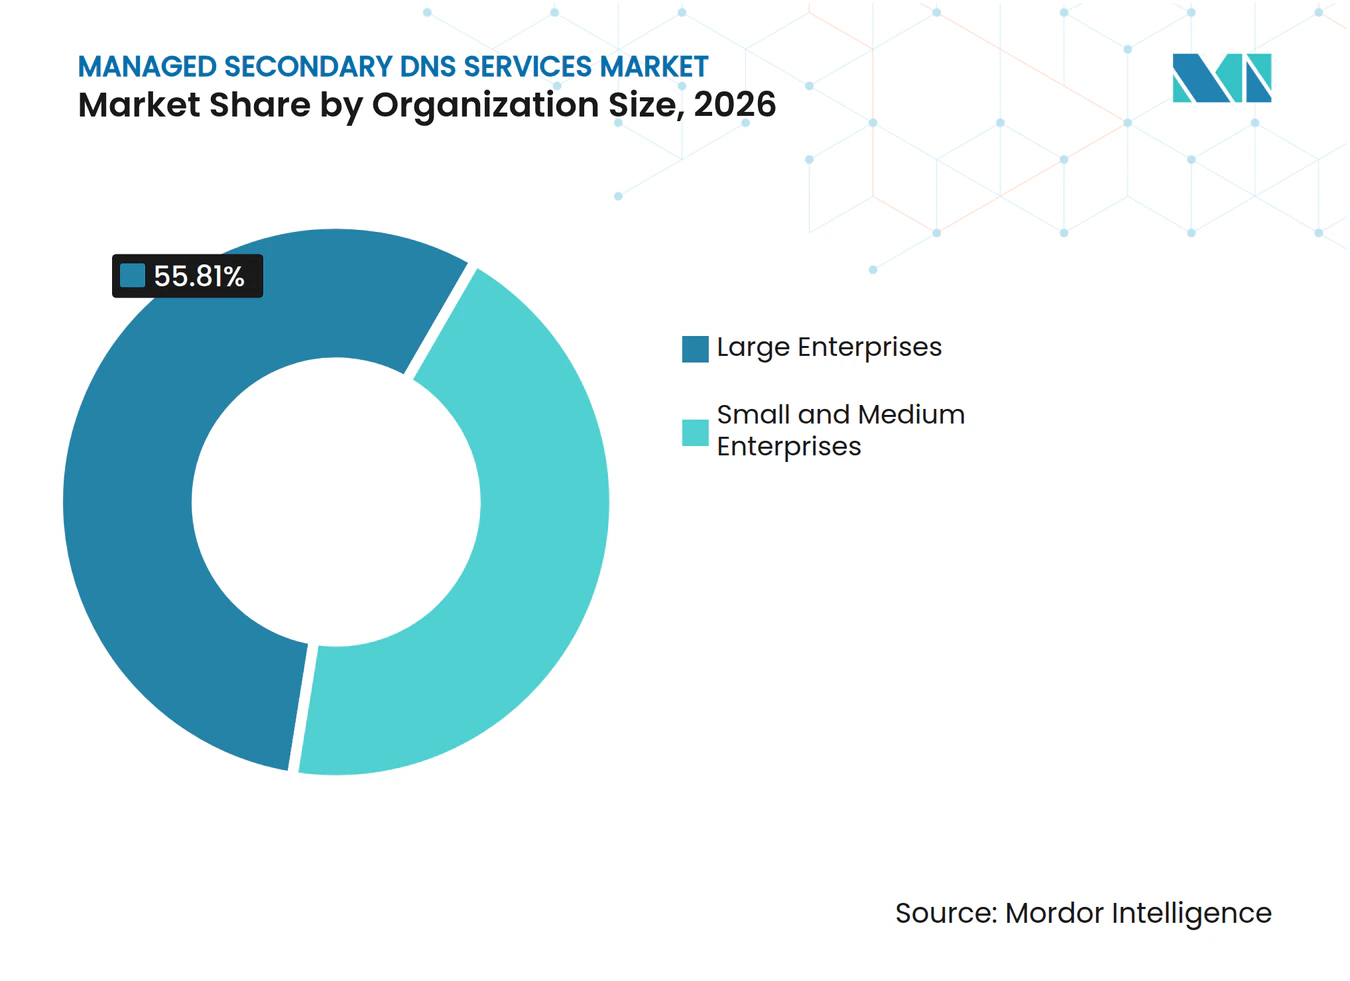
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 55,81 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einer CAGR von 9,43 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Umsatzanteil von 26,88 %, während Energie, Versorgungsunternehmen und intelligente Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 9,32 % wachsen werden.
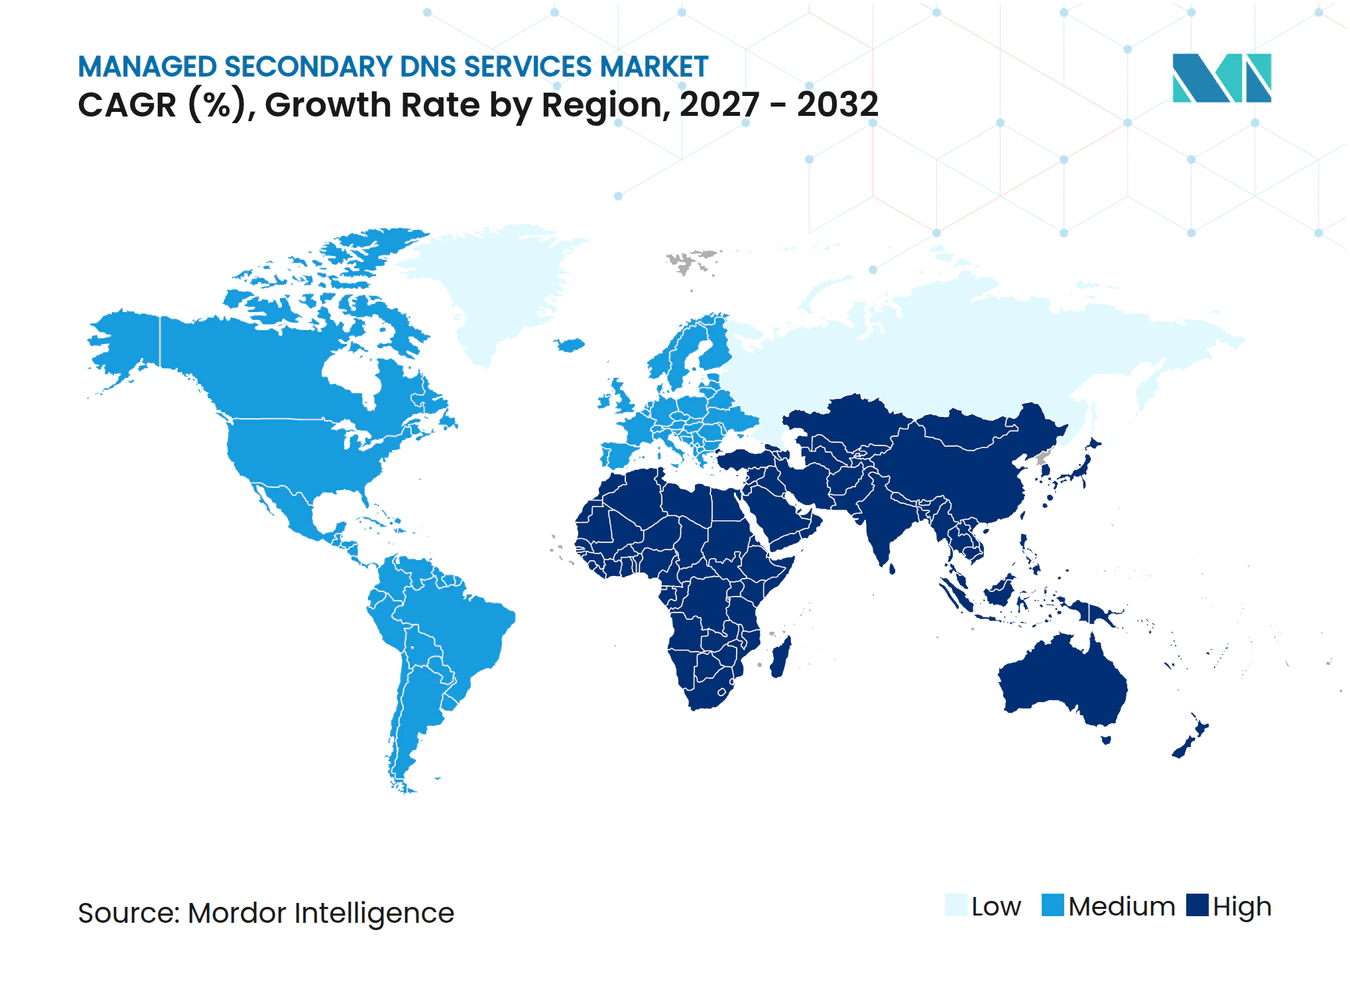
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 37,83 %, während der Nahe Osten bis 2032 voraussichtlich mit einer CAGR von 9,84 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Cloud-Migration und Multi-Cloud-Adoption | +2.3% | Global, mit Schwerpunkt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende DNS-basierte Cyberangriffe und Verfügbarkeitsanforderungen | +1.9% | Global, insbesondere Nordamerika und der asiatisch-pazifische Raum | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Edge Computing, CDN und IoT-Endpunkten | +1.5% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anforderungen an Datensouveränität und digitale Resilienz | +1.1% | Europa, mit aufkommenden Anforderungen im Nahen Osten und im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Secondary-DNS-Automatisierung für Infrastructure-as-Code | +0.7% | Nordamerika und Europa, mit Vorteilen für frühe Anwender im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Hidden-Primary- und Independent-Provider-Architekturen | +0.5% | Global, unternehmensgeführte Adoption | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Cloud-Migration und Multi-Cloud-Adoption
Multi-Cloud-Umgebungen machen den Markt für Managed Secondary DNS Services für Organisationen relevanter, die einen unabhängigen Ausweichpfad benötigen. Ein primärer DNS-Dienst innerhalb einer Cloud bietet keine autoritative Sichtbarkeit oder Wiederherstellung für Zonen, die von einem anderen Anbieter verwaltet werden. Ein sekundärer Anbieter kann eine neutrale Kopie der Zone pflegen und weiterhin Anfragen beantworten, wenn die primäre Umgebung nicht verfügbar ist. Dieses Design reduziert die Abhängigkeit von einem einzelnen Cloud-Betreiber und hilft Organisationen, die DNS-Resilienz vom Rest ihres Cloud-Stacks zu trennen. Es schließt auch Governance-Lücken, wenn verschiedene Teams DNS über unterschiedliche Cloud-Schnittstellen verwalten. Der Markt für Managed Secondary DNS Services profitiert daher vom wachsenden Bedarf, gemeinsame Kontrollen über verteilte Infrastrukturen anzuwenden.
Zunehmende DNS-basierte Cyberangriffe und Verfügbarkeitsanforderungen
DNS-Angriffe erhöhen den Wert eines unabhängigen autoritativen Dienstes, der während eines Vorfalls verfügbar bleiben kann. Cloudflare berichtete, dass DNS-basierte Angriffe im ersten Halbjahr 2026 für 34,3 % der DDoS-Aktivitäten auf Netzwerkebene verantwortlich waren. Der Bericht zeigte auch, dass DNS-Floods von 25,7 % der Angriffe auf Netzwerkebene im ersten Quartal auf 40,0 % im zweiten Quartal 2026 anstiegen. EfficientIP meldete einen Anstieg der DNS-Bedrohungssignale um 24 % gegenüber dem zweiten Halbjahr 2025 und bezeichnete Malware als die größte DNS-basierte Bedrohungskategorie im Jahr 2026. Diese Ereignisse veranlassen Käufer, Secondary DNS als Teil eines Sicherheitsdienstes zu betrachten und nicht nur als Failover-Tool. Sie begünstigen auch Anbieter, die autoritative Dienste mit Erkennung, Bedrohungsintelligenz und automatisierten Reaktionsfähigkeiten kombinieren.
Ausbau von Edge Computing, CDN und IoT-Endpunkten
Edge Computing und vernetzte Geräte erhöhen den DNS-Datenverkehr und vergrößern die Auswirkungen eines Auflösungsfehlers. In industriellen Umgebungen unterstützen DNS-Anfragen Authentifizierung, Telemetrie, Firmware-Updates und Diensterkennung, zusätzlich zum Website-Zugriff. Ein Ausfall kann daher die Kommunikation mit Geräten, Fernüberwachungssystemen und Netzanlagen unterbrechen. Ein Beitrag der ACM Internet Measurement Conference 2025 stellte fest, dass viele eingesetzte IoT-Geräte fest kodierte DNS-Resolver verwenden und TTL-Werte nicht konsistent einhalten. Dieses Verhalten macht eine resiliente DNS-Infrastruktur nützlicher als die alleinige Abhängigkeit von der geräteseitigen Konfiguration. Der Markt für Managed Secondary DNS Services wird voraussichtlich davon profitieren, da verteilte Gerätebestände eine zuverlässige Anycast-Bereitstellung und unabhängige Wiederherstellungsoptionen erfordern.
Anforderungen an Datensouveränität und digitale Resilienz
Europäische Resilienzvorschriften verlagern das DNS-Design von einer technischen Präferenz zu einem Governance-Thema für betroffene Organisationen. Der NIS2-Rahmen legt Cybersicherheitsanforderungen für kritische und wichtige Einrichtungen fest und stellt DNS-Dienstanbieter in den breiteren politischen Fokus. Die Durchführungsverordnung der Kommission 2024/2690 legt die technischen und methodischen Anforderungen für Cybersicherheits-Risikomanagementmaßnahmen fest, die für DNS-Dienstanbieter gelten. Der Digital Operational Resilience Act gilt seit Januar 2025 für europäische Finanzunternehmen und stärkt die Bedeutung des IKT-Risikomanagements im Finanzdienstleistungssektor. Käufer suchen auch nach regionalen Präsenzpunkten, wo lokale Daten- und Betriebsanforderungen zentralisierte Designs einschränken. Diese Bedingungen machen Angebote im Markt für Managed Secondary DNS Services mit regionaler Abdeckung, DNSSEC und prüfungsfähigen Kontrollen relevanter.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Geringe Käuferwahrnehmung bis zum Auftreten eines DNS-Vorfalls | -0.8% | Global, ausgeprägter bei kleinen und mittleren Unternehmen und in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Migrationskomplexität und Zonenübertragungsgovernance | -0.6% | Nordamerika und Europa, komplexe mandantenfähige Unternehmen | Mittelfristig (2–4 Jahre) |
| Split-Brain-Risiko in Multi-Provider-DNS-Architekturen | -0.5% | Global, Multi-Cloud-Unternehmensumgebungen | Mittelfristig (2–4 Jahre) |
| Preisdruck durch gebündeltes Cloud-DNS | -0.4% | Global, Cloud-first-Organisationen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Geringe Käuferwahrnehmung bis zum Auftreten eines DNS-Vorfalls
Die Nachfrage beginnt häufig nach einem Ausfall und nicht durch routinemäßige Planung. DNS bleibt für Geschäftsverantwortliche schwer wahrnehmbar, bis eine Anwendung oder Website nicht verfügbar ist. Organisationen ohne einen vorherigen DNS-Vorfall können ihren primären Dienst als ausreichend betrachten und Ausgaben für redundante Infrastruktur verzögern. Das Problem wird verstärkt, wenn Vorfälle als Anwendungsfehler und nicht als DNS-Fehler erfasst werden. Dies schwächt die Beweise, die einem Anbieter in einem Verkaufsgespräch zur Verfügung stehen. Der Markt für Managed Secondary DNS Services muss daher Verfügbarkeits-, Sicherheits- und Wiederherstellungsrisiken in klare Geschäftsbegriffe übersetzen, bevor ein Vorfall eintritt.
Migrationskomplexität und Zonenübertragungsgovernance
Der Wechsel von einem DNS-Anbieter zu einer Managed-Secondary-Lösung erfordert detaillierte Konfigurationsarbeit. Vollständige und inkrementelle Zonenübertragungen erfordern eine Einigung über Zugriffskontrollen, TSIG-Schlüssel und Aktualisierungsintervalle. Eine fehlerhafte Konfiguration kann dazu führen, dass beim sekundären Dienst während eines Failover-Ereignisses veraltete Einträge verbleiben. DNSSEC erfordert zusätzliche Koordination, da Anbieter in einem Multi-Signer-Setup Signaturschlüssel austauschen und anerkennen müssen. Akamai Technologies machte Multi-Signer-DNSSEC im März 2026 in Edge DNS allgemein verfügbar, was zeigt, dass die Implementierungsfähigkeit sich verbessert, aber spezialisiert bleibt.[1] Hidden-Primary-Designs können die Exposition reduzieren, erfordern jedoch disziplinierte Aktualisierungsprozesse, um veraltete öffentliche Einträge zu vermeiden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Redundanz unterstützt die Adoption von autoritativem DNSSekundärer autoritativer DNS hielt im Jahr 2026 einen Marktanteil von 51,34 % im Markt für Managed Secondary DNS Services. Der Dienst empfängt Zonendaten vom primären Anbieter und beantwortet autoritative Anfragen, wenn der primäre Dienst nicht verfügbar ist. Dieses Modell ist wichtig für Organisationen mit Verfügbarkeitsverpflichtungen über 99,9 %, bei denen ein einzelner autoritativer Anbieter einen vermeidbaren Single Point of Failure darstellt. Käufer prüfen zunehmend, ob das sekundäre Netzwerk vom primären Netzwerk unabhängig ist. Ein separater Routing-Pfad verringert die Wahrscheinlichkeit, dass ein netzwerkseitiges Ereignis beim primären Anbieter auch die Erreichbarkeit des sekundären Anbieters einschränkt.
Dynamisches DNS wird bis 2032 voraussichtlich eine CAGR von 9,08 % verzeichnen, die höchste Rate unter den Servicetypen. Seine Nutzung geht mittlerweile über die Heimkonnektivität hinaus, da Unternehmens- und Industriegeräte Adressen über Netzwerke und Cloud-Regionen hinweg ändern können. API-gesteuerte Eintragsänderungen ermöglichen es, DNS-Änderungen mit weniger manuellem Aufwand Bereitstellungsereignissen zu folgen. Primärer autoritativer DNS bleibt relevant, wo Organisationen die vollständige Zonenverwaltung an einen Spezialisten auslagern. Reverse DNS hat eine kleinere Umsatzbasis, aber E-Mail-Teams benötigen weiterhin genaue PTR-Einträge für die ausgehende E-Mail-Zustellung. Zusammen ermöglichen diese Dienste dem Markt für Managed Secondary DNS Services, sowohl Resilienz als auch den täglichen DNS-Betrieb zu adressieren.



Nach Bereitstellungsmodus:
Cloud-Bereitstellung erweitert die Anycast-ReichweiteCloud-basierte Bereitstellung machte im Jahr 2026 74,08 % der Marktgröße für Managed Secondary DNS Services aus. Geografisch verteilte Anycast-Knoten ermöglichen es Anbietern, autoritative Anfragen von mehreren Standorten gleichzeitig zu beantworten. Dies kann die Latenz reduzieren und den Dienst während einer regionalen Störung aufrechterhalten. Cloud-Bereitstellung passt auch zu API-gesteuerten Nutzungsmodellen, die mit On-Premises-Appliances schwer zu replizieren sind. Das Modell unterstützt die Integration mit CI/CD-Prozessen und Infrastructure-as-Code-Tools, wodurch DNS-Änderungen leichter in Standard-Bereitstellungsworkflows integriert werden können.
Cloud-basierte Bereitstellung ist auch der am schnellsten wachsende Bereitstellungsansatz, was die Präferenz für skalierbare und automatisierte Dienste widerspiegelt. On-Premises-Secondary-DNS bedient weiterhin Organisationen, die Abfragedatenverkehr nicht über öffentliche Cloud-Umgebungen leiten können. Zu diesen Käufern gehören Rüstungsunternehmen, Regierungsbehörden und Betreiber kritischer Infrastrukturen mit Air-Gap-Anforderungen. Hybride Bereitstellung kombiniert öffentliche Anycast-Bereitstellung für externe Domains mit lokalen Resolvern für interne Split-Horizon-Zonen. Infoblox erweiterte im März 2026 die Sichtbarkeit für sekundäre Zonen auf Microsoft-DNS-Servern, was Organisationen unterstützt, die in Legacy- und Cloud-basierten Umgebungen tätig sind.[2] Die Wahl des Bereitstellungsmodells hängt von betrieblichen Kontrollen, dem Datenverkehrsstandort und regulatorischen Einschränkungen ab.
Nach Unternehmensgröße:
Großunternehmen führen, kleine und mittlere Unternehmen gewinnen ZugangGroßunternehmen machten im Jahr 2026 55,81 % der Marktgröße für Managed Secondary DNS Services aus. Ihre DNS-Umgebungen erstrecken sich häufig über mehrere Geschäftsbereiche, Cloud-Plattformen, Regionen und Service-Level-Verpflichtungen. Diese Komplexität macht eine Einzelanbieter-Konfiguration schwerer zu rechtfertigen. Große Organisationen sind auch stärker den Anforderungen an Cyber-Resilienz im Finanzdienstleistungssektor und in wesentlichen Sektoren ausgesetzt. Plattform-Engineering-Teams sind zunehmend an der Anbieterauswahl beteiligt und priorisieren API-Qualität, GitOps-Kompatibilität, Bedrohungsdaten-Feeds und Abfrageleistung.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 9,43 % wachsen. Cloud-native Unternehmen können denselben DNS-Single-Point-of-Failure wie viel größere Organisationen haben, auch mit weniger internem Fachwissen. Unabhängiges DNS kann ihnen helfen, öffentliche Dienste während einer primärseitigen Störung erreichbar zu halten, ohne ein großes internes DNS-Team zu benötigen. Festpreisangebote und einfachere Managed-Angebote reduzieren die Kosten für die Einführung eines unabhängigen Dienstes. Dies senkt die praktische Hürde für das Hinzufügen von Redundanz, bevor eine Störung eintritt. Anbieter, die klare Einrichtungsanleitungen, Dokumentation und verwaltete Zonenübertragungsunterstützung anbieten, können den Dienst für diese Gruppe zugänglicher machen. Diese Unterstützung ist wichtig, da Zugriffskontrollen, TSIG-Schlüssel und Aktualisierungsintervalle sorgfältig konfiguriert werden müssen, um veraltete Einträge während eines Wiederherstellungsereignisses zu vermeiden. Der Markt für Managed Secondary DNS Services kann sich ausweiten, wenn diese Käufer DNS auf Registrar-Ebene durch resilientere Konfigurationen ersetzen.

Nach Endnutzerbranche:
Kritische Betriebe steigern die NachfrageIT und Telekommunikation hielten im Jahr 2026 einen Marktanteil von 26,88 % im Markt für Managed Secondary DNS Services. Diese Organisationen waren frühe Anwender von Managed-DNS-Praktiken und setzen häufig die Designstandards, die von anderen Sektoren übernommen werden. Ihre komplexen, hochvolumigen Netzwerke erfordern einen zuverlässigen autoritativen Dienst über mehrere Umgebungen hinweg. Finanzdienstleistungen sind ebenfalls eine wichtige Käufergruppe, da formale Resilienzpflichten dokumentierte Service-Level und Wiederherstellungsverfahren fördern. Organisationen aus dem Gesundheitswesen und den Biowissenschaften benötigen kontinuierlichen Zugang zu elektronischen Gesundheitsakten und Telemedizin-Plattformen. Einzelhandels- und E-Commerce-Betreiber sind direkten Umsatzeinbußen ausgesetzt, wenn die DNS-Auflösung während Spitzennachfragezeiten ausfällt.
Energie, Versorgungsunternehmen und intelligente Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 9,32 % wachsen. DNS-abhängige Kommunikation wird in der Netzsteuerung, der Pipeline-Überwachung, intelligenten Zählern und anderen Betriebstechnologieumgebungen immer häufiger. Ein DNS-Ausfall in diesen Umgebungen kann SCADA-Kommunikationen unterbrechen und die Echtzeit-Telemetrie von entfernten Anlagen verzögern. Dieses Ergebnis ist schwerwiegender als eine typische Unterbrechung einer Webanwendung. Fertigungs-, Medien- und Unterhaltungs-, Bildungs- und Regierungsorganisationen steigern ebenfalls die Nachfrage, da die Cloud-Nutzung zunimmt. Ihre Kaufentscheidungen hängen häufig von Datensouveränitätsbedürfnissen, Budgetzyklen und der Verfügbarkeit von Anbietern mit lokaler Betriebsabdeckung ab. Bereitstellungen im öffentlichen Sektor können auch erfordern, dass der Anbieter interne und externe DNS-Zonen unterstützt, ohne geschützten Datenverkehr durch eine öffentliche Cloud-Umgebung zu leiten.
Geografische Analyse
Markt für verwaltete sekundäre DNS-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 37,83 % am Markt für verwaltete sekundäre DNS-Dienste. Die Region profitiert von einer hohen Konzentration großer Unternehmen, Cloud-Anbieter und ausgereifter Multi-Cloud-Implementierungen. Käufer benötigen häufig eine anbieterunabhängige Schicht zwischen Cloud-DNS-Diensten und lokalen primären Konfigurationen. Kanadas Finanzdienstleistungs- und Behördenorganisationen treiben die Nachfrage nach Cybersicherheits- und Resilienzlösungen an. Mexiko ist ein aufstrebender Beitragender, da Nearshore-Fertigungsinvestitionen die Unternehmenstechnologiestandards anheben.
Markt für verwaltete sekundäre DNS-Dienste in Europa und im asiatisch-pazifischen Raum
Europa bleibt bedeutend, da Resilienz- und Cybersicherheitsanforderungen die DNS-Beschaffung prägen. Deutschland, das Vereinigte Königreich und Frankreich sind die größten europäischen Märkte im Entwurf, wobei Banken, Fertigung und Telekommunikation zu den aktiven Käufergruppen gehören. NIS2 macht die Verfügbarkeit von DNS-Diensten für die Compliance-Planung wesentlicher Einrichtungen relevanter.[3] DORA führt eine zusätzliche Anforderung an die operative Resilienz für Finanzunternehmen ein. Der asiatisch-pazifische Raum weist eine breitere Mischung von Nachfragetreibern in China, Indien, Japan und Südkorea auf. Indien profitiert vom Ausbau der digitalen öffentlichen Infrastruktur und der Cloud-Nutzung, während Südkoreas fortschrittliche 5G- und vernetzte Fertigungsbasis eine IoT-gesteuerte DNS-Nachfrage erzeugt.
Markt für verwaltete sekundäre DNS-Dienste im Nahen Osten und Afrika sowie in Südamerika
Der Nahe Osten wird voraussichtlich mit dem höchsten regionalen CAGR von 9,84 % bis 2032 wachsen. Die digitalen Infrastrukturprogramme des GCC erhöhen den Bedarf an lokaler, resilienter DNS-Kapazität neben der primären Cloud-Einführung. Saudi-Arabien und die Vereinigten Arabischen Emirate sind besonders relevant, da Sovereign-Cloud-Projekte und lokale Hosting-Anforderungen die Dienstleistungserbringung in der Region unterstützen. Südamerika wird von Brasilien und Argentinien angeführt, wo E-Commerce und Finanztechnologie den Bedarf an zuverlässigem DNS erhöhen. Afrika befindet sich noch in einer frühen Phase seines Einführungszyklus, wobei die Aktivitäten auf Südafrika, Nigeria und Ägypten konzentriert sind. In all diesen Regionen werden die Reichweite der Anbieter, lokale Präsenzpunkte und die Unterstützung von Compliance-Anforderungen die Chancen im Markt für verwaltete sekundäre DNS-Dienste prägen.
Wettbewerbslandschaft
Marktkonzentration
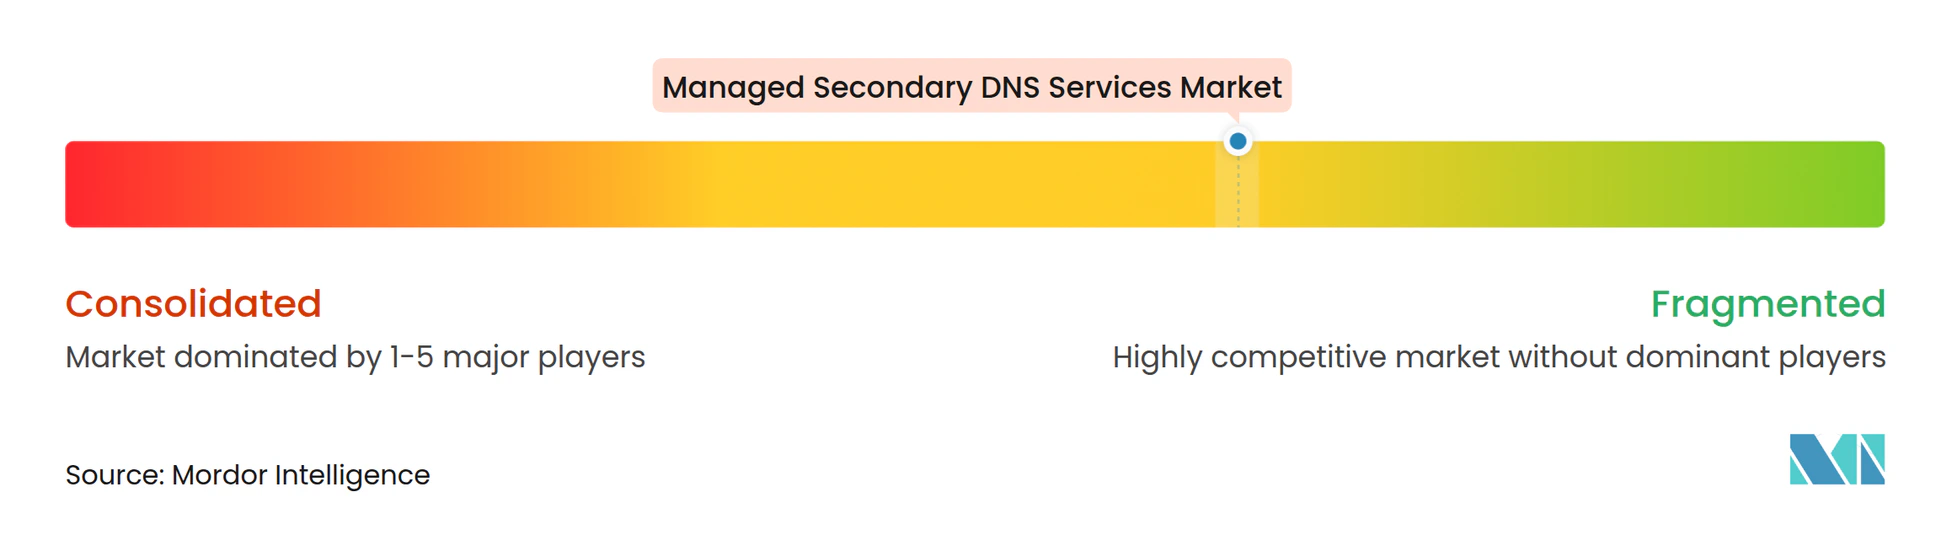
Der Markt für Managed Secondary DNS Services ist mäßig fragmentiert. Hyperscaler und spezialisierte DNS-Anbieter konkurrieren um überlappende Kundengruppen, bedienen jedoch unterschiedliche technische und kommerzielle Bedürfnisse. Cloudflare und Akamai Technologies konzentrieren sich auf große Unternehmenskunden durch globale Netzwerke, Sicherheitsfähigkeiten und CDN-nahe Dienste. Verisign ist am hochsicherheitsorientierten Ende des Marktes tätig und meldete in seiner Einreichung von 2025, täglich nahezu 600 Milliarden autoritative Nameserver-Anfragen zu verarbeiten. Tiggee, BuddyNS, Hurricane Electric und ClouDNS konkurrieren über Preis, Netzwerkunabhängigkeit und Hidden-Primary-Unterstützung.
Die DDI-Anbieter Infoblox, EfficientIP und Cisco Systems positionieren Secondary DNS als Teil einer umfassenderen Netzwerkverwaltungs- und Sicherheitsplattform. Dieser Ansatz kann Cross-Selling unterstützen, bei dem eine Organisation zunächst DDI-Tools einführt und dann DNS-Resilienz-Dienste hinzufügt. Cloudflare machte Internal DNS im Juli 2026 allgemein verfügbar und brachte autoritativen und rekursiven DNS für private Netzwerke auf dieselbe Steuerungsebene wie seine öffentlichen DNS- und Sicherheitsdienste. Akamai Technologies führte im Juni 2025 DNS Posture Management ein, um Multi-Cloud-Sichtbarkeit, Überwachung und Behebung in DNS-Umgebungen bereitzustellen. Diese Schritte zeigen, dass Käufern DNS zunehmend als Teil einer umfassenderen Sicherheits- und Betriebsplattform angeboten wird.
Infoblox schloss die Übernahme von Axur im Mai 2026 und von Kentik im August 2026 ab und fügte seinem DNS-zentrierten Angebot externe Bedrohungserkennung und Netzwerkintelligenz hinzu. EfficientIP wechselte im Juni 2026 den Eigentümer, wobei Francisco Partners erklärte, dass die Transaktion das Wachstum und die geografische Expansion des Unternehmens unterstützen würde. Mittelständische Organisationen mit 500 bis 5.000 Mitarbeitern bleiben eine potenzielle Marktlücke, da sie möglicherweise über Registrar-DNS hinausgegangen sind, ohne eine vollständige DDI-Plattform einzuführen. Preisdruck durch gebündeltes Cloud-DNS bleibt eine Einschränkung für eigenständige Anbieter. Ein gebündeltes Angebot kann die scheinbaren Kosten von DNS reduzieren, erfüllt jedoch möglicherweise nicht die Anforderung eines Käufers nach einem unabhängigen Netzwerkpfad, separater betrieblicher Kontrolle oder regionaler Serviceabdeckung. Regionale Abdeckung, Multi-Signer-DNSSEC, Vorfallsmeldefunktionen und unabhängige Netzwerkpfade können jedoch die Differenzierung bewahren, wo Resilienz und Compliance zentral für die Kaufentscheidung sind.
Marktführer im Bereich Managed Secondary DNS Services
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete sekundäre DNS-Dienste Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Verisign, Inc.
- Neustar Security Services, LLC
- Oracle America, Inc.
- Tiggee LLC
- Infoblox Inc.
- Cisco Systems, Inc.
- Vercara, LLC
- ClouDNS Ltd.
- DNSimple Corporation
- No-IP, Inc.
- EuroDNS S.A.
- AB Name ISP
- Hurricane Electric LLC
- BuddyNS B.V.
- easyDNS Technologies Inc.
- EfficientIP SAS
- Alibaba Cloud Computing Ltd.
Neueste Industrielle Entwicklungen in Markt für verwaltete sekundäre DNS-Dienste
- August 2026: Infoblox schloss die Übernahme von Kentik ab, einem führenden Unternehmen für Netzwerkintelligenz und Beobachtbarkeit, und integrierte Echtzeit-Netzwerkfluss-, Routing-, Pfad- und Leistungsintelligenz in sein kritisches Netzwerkdienstleistungs- und präventives Sicherheitsangebot. Die Kombination schafft eine DNS-verankerte Beobachtbarkeits-Steuerungsebene, die Infoblox wesentlich von reinen Secondary-DNS-Wettbewerbern differenziert.
- Juli 2026: Verisign gab die Delegierung der Web-Top-Level-Domain in das globale DNS bekannt, erweiterte damit sein Portfolio an kritischer Internetinfrastruktur und fügte eine neue TLD hinzu, die laufenden autoritativen DNS-Datenverkehr generiert.
- Juni 2026: Francisco Partners schloss die Übernahme von EfficientIP ab, einem globalen Marktführer für DDI- und DNS-Sicherheitslösungen mit Sitz in Paris, von seinen Gründern und Minderheitsinvestoren TempoCap und Jolt Capital. Die Investition soll das Wachstum und die geografische Expansion von EfficientIP in den DDI- und DNS-Sicherheitsmärkten beschleunigen.
- Mai 2026: Infoblox schloss die Übernahme von Axur ab, einem globalen Anbieter von KI-gestützter externer Bedrohungserkennung und digitalem Risikoschutz, der die DNS-Schicht-Blockierung bösartiger Ziele während laufender Takedowns ermöglicht und täglich über 40 Millionen URLs scannt.
Globaler Berichtsumfang für den Markt für Managed Secondary DNS Services
Der Markt für Managed Secondary DNS Services umfasst ausgelagerte sekundäre Domain-Name-System-Lösungen (DNS), die eine redundante, zuverlässige und sichere DNS-Infrastruktur für Organisationen bereitstellen. Der Bericht behandelt Markttrends, Wachstumstreiber, Herausforderungen, die Wettbewerbslandschaft und die Nachfrage nach Managed Secondary DNS Services in verschiedenen Endnutzerbranchen und geografischen Regionen.
Der Bericht über den Markt für Managed Secondary DNS Services ist segmentiert nach Servicetyp (Sekundärer autoritativer DNS, Primärer autoritativer DNS, Dynamisches DNS und Reverse DNS), Bereitstellungsmodus (Cloud-basiert, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen und kleine und mittlere Unternehmen), Endnutzerbranche (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Einzelhandel und E-Commerce, Fertigung und industrielles IoT, Medien und Unterhaltung, Regierung und öffentlicher Sektor sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Sekundärer autoritativer DNS |
| Primärer autoritativer DNS |
| Dynamisches DNS |
| Reverse DNS |
| Cloud-basiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Einzelhandel und E-Commerce |
| Fertigung und industrielles IoT |
| Medien und Unterhaltung |
| Regierung und öffentlicher Sektor |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Sekundärer autoritativer DNS | |
| Primärer autoritativer DNS | ||
| Dynamisches DNS | ||
| Reverse DNS | ||
| Nach Bereitstellungsmodus | Cloud-basiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Einzelhandel und E-Commerce | ||
| Fertigung und industrielles IoT | ||
| Medien und Unterhaltung | ||
| Regierung und öffentlicher Sektor | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Managed Secondary DNS Services?
Der Markt für Managed Secondary DNS Services wird voraussichtlich von 421,69 Millionen USD im Jahr 2026 und 457,32 Millionen USD im Jahr 2027 auf 694,07 Millionen USD bis 2032 wachsen, mit einer CAGR von 8,45 %.
Wofür wird Managed Secondary DNS verwendet?
Er hält autoritativen DNS verfügbar, wenn ein primärer Anbieter, eine Cloud-Region oder ein Netzwerkpfad nicht verfügbar wird, indem eine unabhängige Kopie der DNS-Zonendaten verwendet wird. Der Markt für Managed Secondary DNS Services unterstützt dieses Modell, indem die Wiederherstellungsfähigkeit vom primären Anbieter getrennt wird.
Welcher Servicetyp führt bei Managed Secondary DNS Services?
Sekundärer autoritativer DNS führt mit einem Umsatzanteil von 51,34 % im Jahr 2026. Er pflegt eine Zonenkopie und kann autoritative Anfragen beantworten, wenn der primäre Anbieter nicht verfügbar ist.
Warum führen Organisationen Secondary-DNS-Dienste ein?
Multi-Cloud-Betrieb, DNS-basierte Angriffe, Edge Computing und Resilienzvorschriften erhöhen den Bedarf an unabhängiger DNS-Verfügbarkeit und Governance. Diese Bedürfnisse sind zentral für die Nachfrage im Markt für Managed Secondary DNS Services.
Welches Bereitstellungsmodell ist am häufigsten für Secondary-DNS-Dienste?
Cloud-basierte Bereitstellung führt mit einem Umsatzanteil von 74,08 % im Jahr 2026, da sie geografisch verteilte Anycast-Bereitstellung und API-gesteuerten Betrieb unterstützt. Der Markt für Managed Secondary DNS Services nutzt dieses Modell, um Teams eine skalierbare Alternative zur Appliance-gestützten Bereitstellung zu bieten.