
Tamanho e Participação do Mercado de Serviços DNS Primários Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.64 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 15.88 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços DNS Primários Gerenciados por Mordor Intelligence
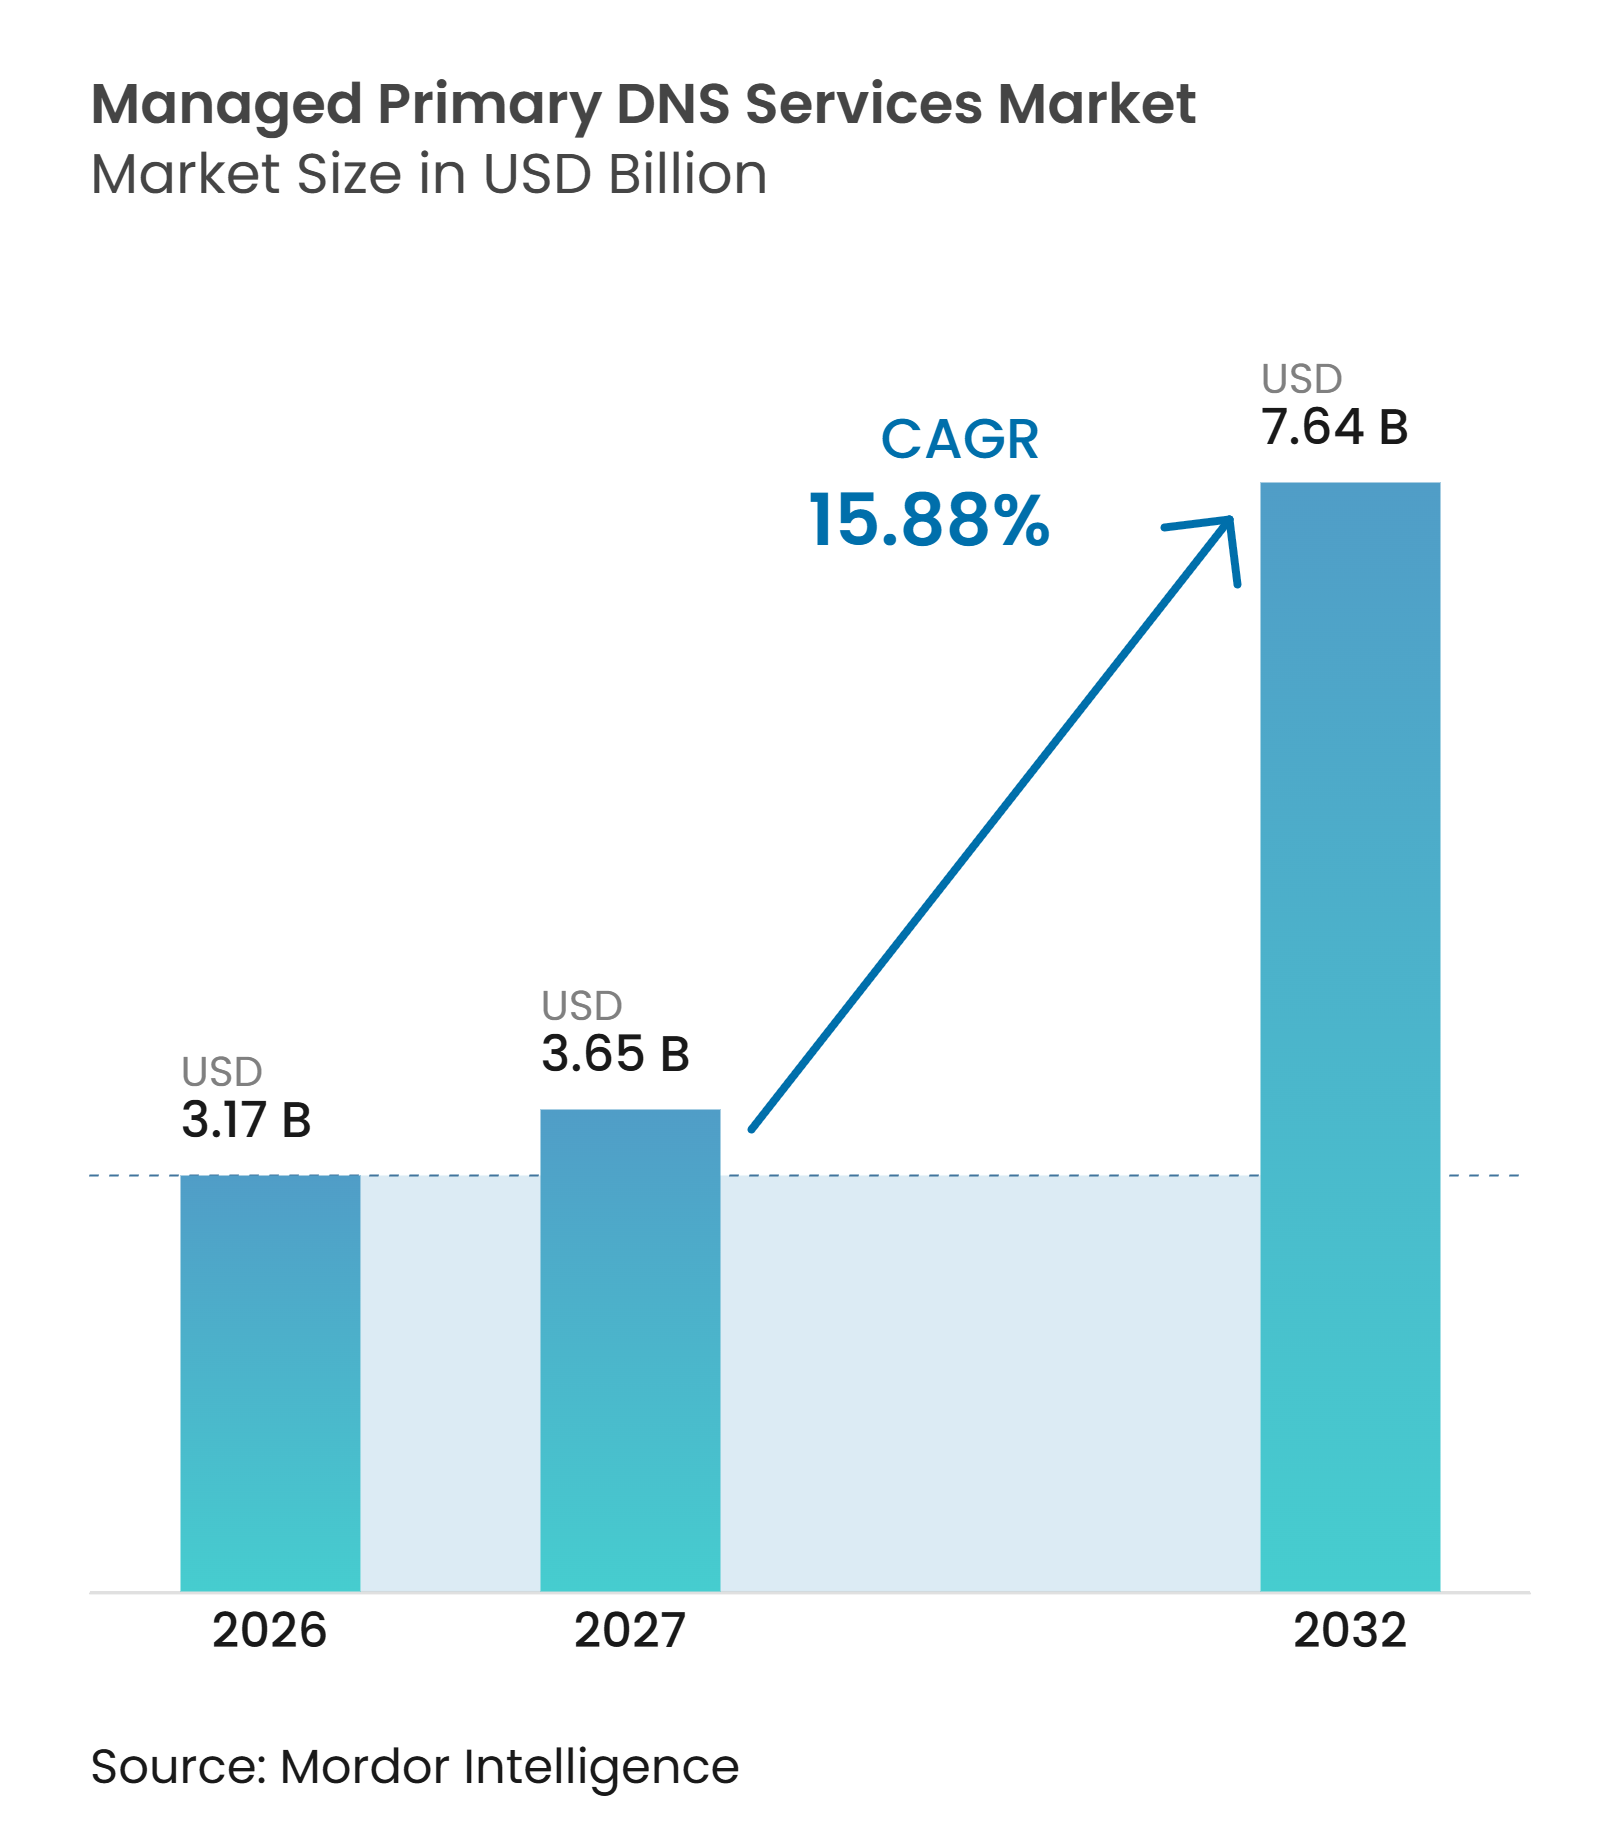
O tamanho do mercado de Serviços DNS Primários Gerenciados está projetado para expandir de 3,17 bilhões de USD em 2026 para 3,65 bilhões de USD em 2027, e para 7,64 bilhões de USD até 2032, registrando um CAGR de 15,88% entre 2027 e 2032. A adoção corporativa de nuvem e de plataformas de software como serviço está aumentando o número de zonas, regras de roteamento e configurações de failover que as organizações precisam gerenciar. A segurança de DNS está se tornando mais importante à medida que as organizações enfrentam ataques DDoS, abuso de domínio e tráfego malicioso que podem interromper os serviços digitais. Os requisitos de DNS soberano também estão alterando a economia dos provedores, pois em algumas jurisdições pode ser exigida infraestrutura de resolução no país. Os provedores estão competindo por meio de controles de segurança, cobertura anycast, automação e integração com fluxos de trabalho de desenvolvimento. O mercado de Serviços DNS Primários Gerenciados está, portanto, evoluindo para além da resolução autoritativa em direção a um papel operacional e de segurança mais amplo.
Principais Conclusões do Relatório
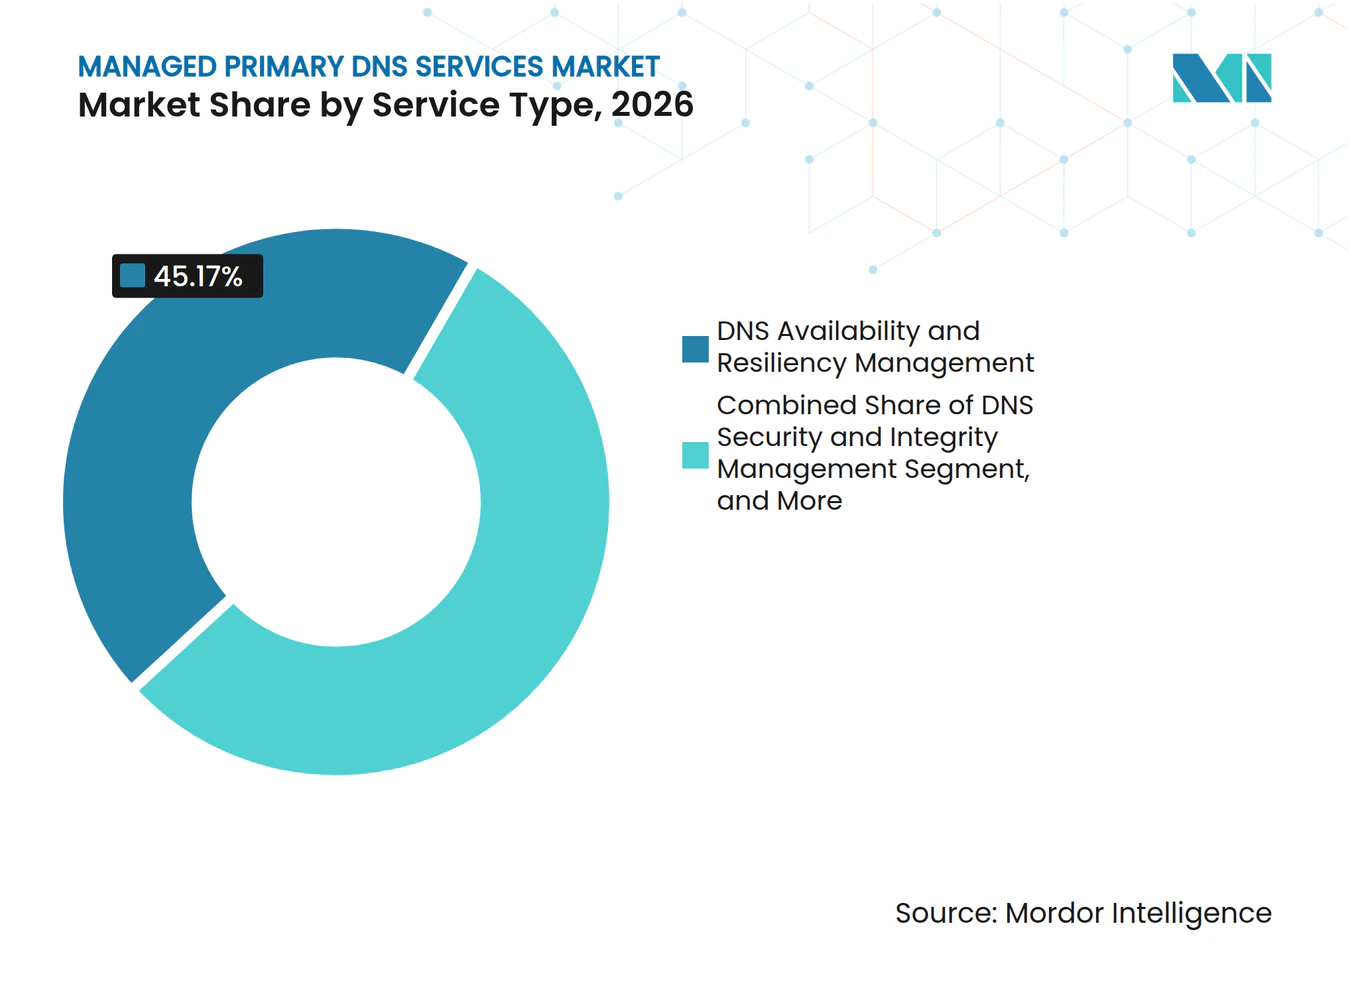
- Por tipo de serviço, o Gerenciamento de Disponibilidade e Resiliência de DNS deteve 45,17% da receita do mercado de Serviços DNS Primários Gerenciados em 2026, enquanto o Gerenciamento de Segurança e Integridade de DNS está projetado para expandir a um CAGR de 16,81% até 2032.
- Por modo de implantação, o modelo Local deteve 62,44% da receita do mercado de Serviços DNS Primários Gerenciados em 2026, enquanto a nuvem está projetada para expandir a um CAGR de 17,29% até 2032.
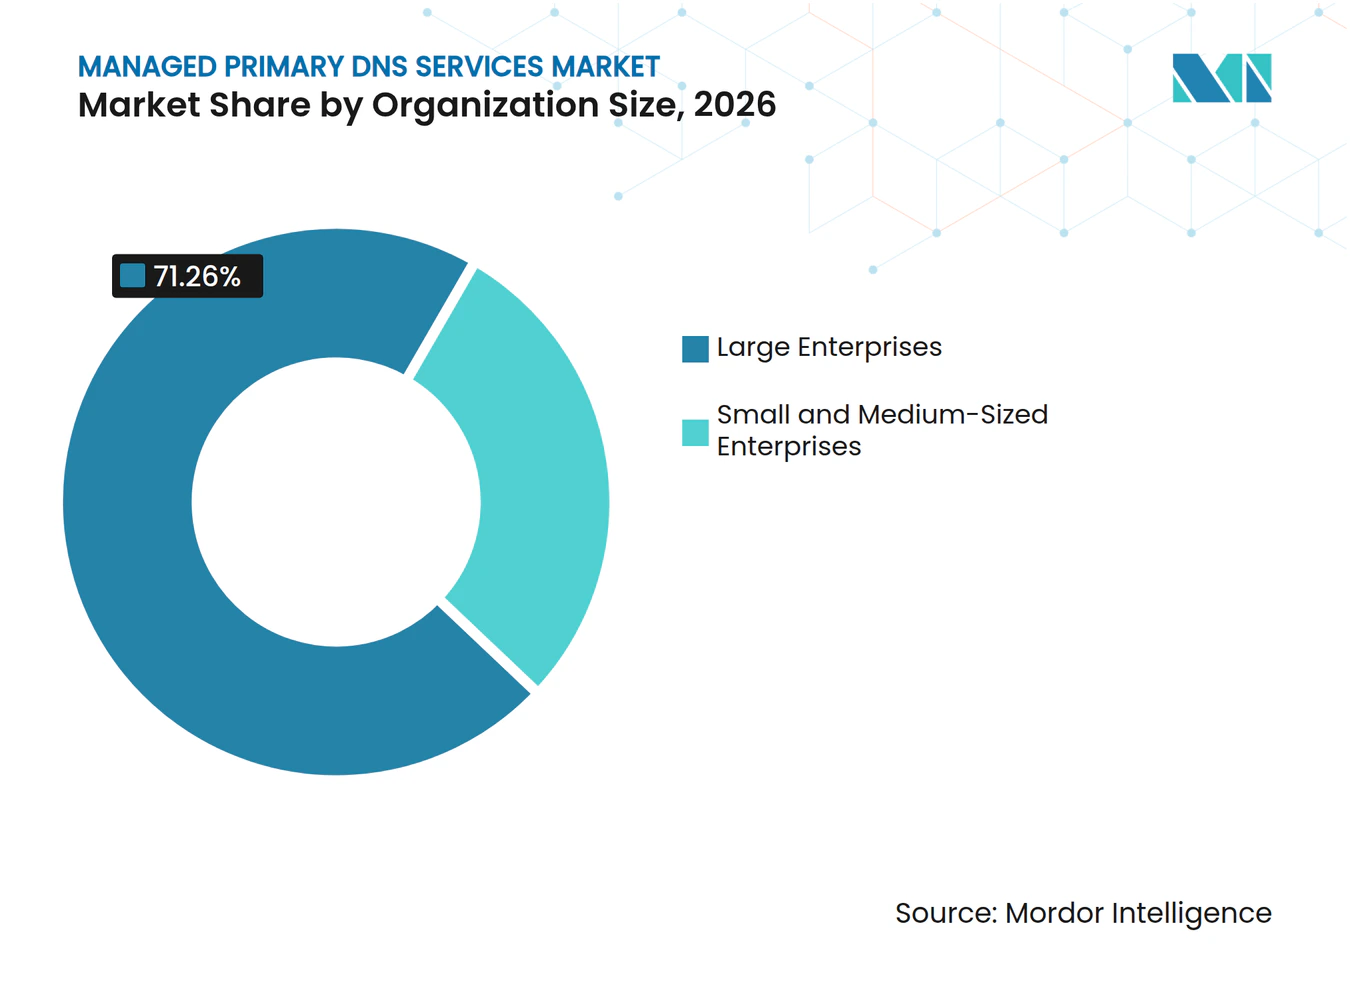
- Por tamanho da organização, as Grandes Empresas detiveram 71,26% da receita do mercado de Serviços DNS Primários Gerenciados em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,58% até 2032.
- Por setor do usuário final, TI e Telecomunicações responderam por 28,19% da receita do mercado de Serviços DNS Primários Gerenciados em 2026, enquanto Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 16,24% até 2032.
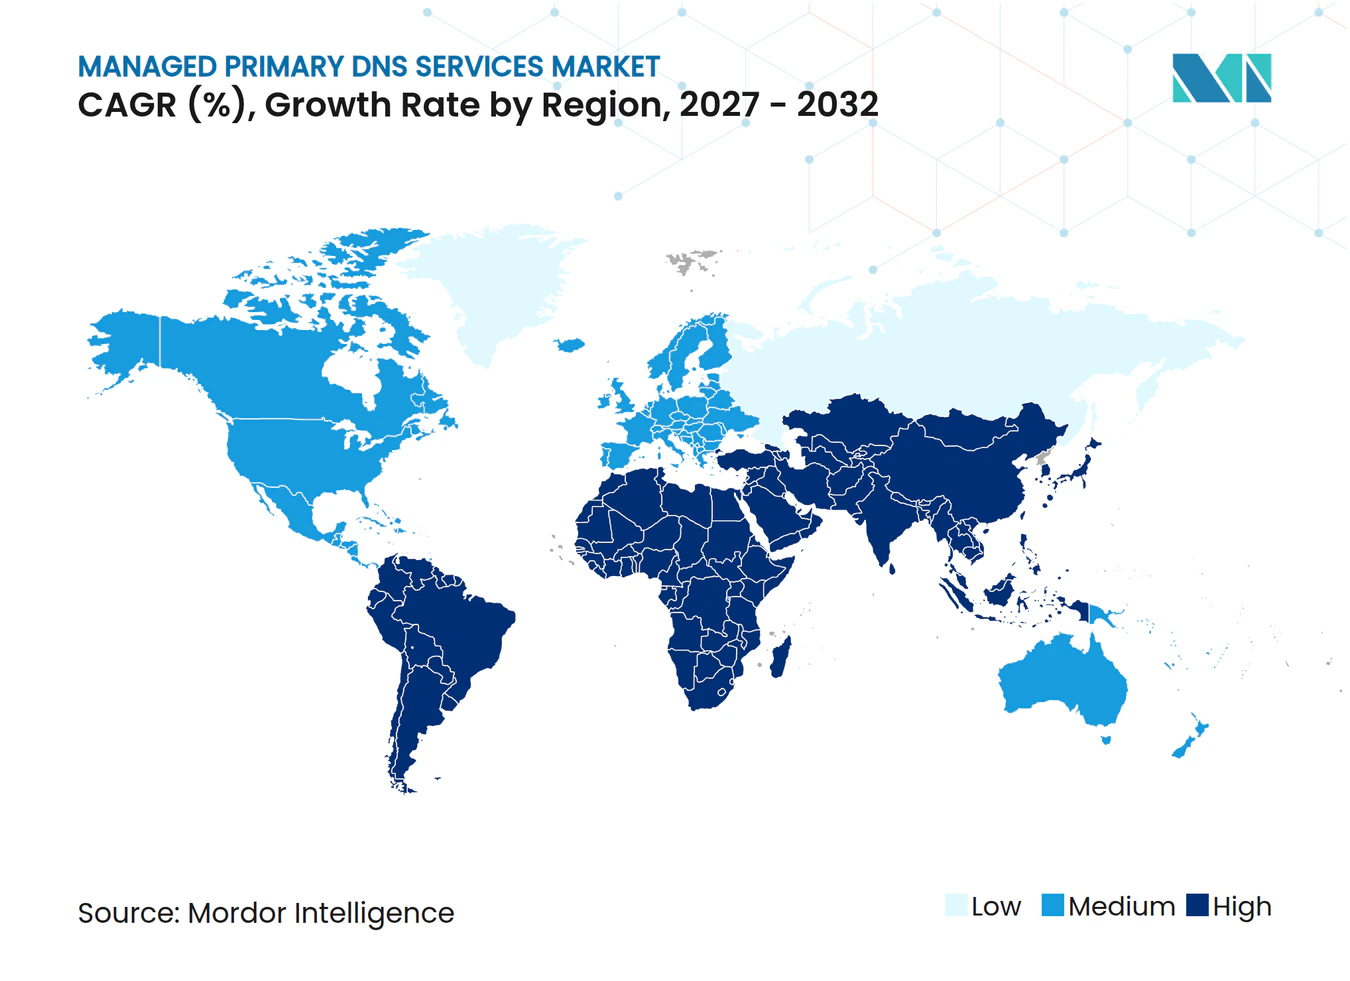
- Por geografia, a América do Norte deteve 37,66% da receita do mercado de Serviços DNS Primários Gerenciados em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 16,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços DNS Primários Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Migração Corporativa para Nuvem e SaaS | +4.2% | Global | Médio prazo (2 a 4 anos) |
| Aumento das Ameaças de DDoS e Sequestro Centradas em DNS | +3.1% | Global | Curto prazo (≤ 2 anos) |
| Direcionamento de Tráfego em Múltiplas Nuvens, Múltiplos CDNs e Edge | +2.3% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão de Consultas de IoT e Endpoints Conectados | +1.6% | Ásia-Pacífico, América do Norte | Longo prazo (≥ 4 anos) |
| Automação de DNS para Kubernetes e Infraestrutura Efêmera | +1.1% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Requisitos de DNS Soberano e Localizado | +0.8% | Europa, Ásia-Pacífico, Índia, China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Migração Corporativa para Nuvem e SaaS
A migração corporativa para plataformas de nuvem e de software como serviço aumenta o número de zonas DNS, políticas de roteamento e configurações de failover que as equipes de TI precisam controlar. O mercado de Serviços DNS Primários Gerenciados se beneficia quando uma única organização opera em AWS, Azure, Google Cloud e provedores regionais. Esses ambientes criam uma administração de DNS dispersa que é difícil de gerenciar com processos manuais separados. O Google Cloud disponibilizou verificações de integridade de IP público para o Cloud DNS em fevereiro de 2025, permitindo o roteamento com reconhecimento de integridade em endpoints públicos de múltiplas nuvens a partir de uma única interface. Esse lançamento ilustra a necessidade de tornar o roteamento DNS responsivo à integridade da infraestrutura em múltiplos ambientes. Erros de DNS durante a migração para software como serviço podem aparecer como falhas de aplicação ou de middleware, o que aumenta o valor das capacidades de revisão gerenciada de alterações e auditoria.
Aumento das Ameaças de DDoS e Sequestro Centradas em DNS
Incidentes na camada DNS criam um risco imediato para a disponibilidade de aplicações e para as operações de segurança. A NETSCOUT registrou mais de 8 milhões de ataques DDoS globalmente durante o segundo semestre de 2025, incluindo pelo menos 38 eventos significativos contra servidores raiz DNS. O mesmo relatório registrou um volume de ataque de pico de 30 terabits por segundo, o que demonstra a escala do tráfego que a proteção distribuída deve suportar. A Infoblox relatou que analisou 100,8 milhões de domínios recém-observados em mais de 70 bilhões de consultas DNS diárias em 2025. Ela classificou 25,1% desses domínios como maliciosos ou suspeitos e identificou quase 500.000 domínios de sistemas de distribuição de tráfego usados para rotacionar infraestrutura de ataque. Esse ambiente apoia o mercado de Serviços DNS Primários Gerenciados ao aumentar a necessidade de detecção, filtragem, limitação de taxa e mitigação distribuída em volumes de consultas que as equipes internas de segurança podem não conseguir lidar sozinhas.
Direcionamento de Tráfego em Múltiplas Nuvens, Múltiplos CDNs e Edge
O direcionamento de tráfego DNS está sendo utilizado como uma camada de controle de desempenho, e não apenas como um mecanismo de failover. Organizações com múltiplas redes de entrega de conteúdo requerem decisões de roteamento independentes ao selecionar a melhor origem ou caminho de entrega. A IBM NS1 Connect destacou sua capacidade Pulsar em outubro de 2025, que utiliza telemetria de usuários reais coletada por meio de beacons JavaScript leves para informar as decisões da cadeia de filtros DNS.[1] Essa abordagem conecta a latência e a disponibilidade observadas com a resposta DNS autoritativa. O mercado de Serviços DNS Primários Gerenciados se beneficia quando operadores de aplicações globais precisam de uma camada neutra para direcionar o tráfego entre provedores. A degradação do desempenho pode afetar transações e assinaturas de clientes, portanto o direcionamento de tráfego é relevante tanto para as operações quanto para o desempenho comercial.
Expansão de Consultas de IoT e Endpoints Conectados
Dispositivos conectados geram solicitações DNS para telemetria, verificação de firmware, acesso à nuvem e serviços de notificação. Essas solicitações podem continuar em intervalos fixos mesmo quando o tráfego de aplicações é limitado. A Força-Tarefa de Engenharia da Internet documentou o comportamento do DNS em dispositivos de IoT, incluindo não conformidade com o tempo de vida, novas tentativas repetidas durante interrupções do resolvedor e aleatorização fraca de porta de origem. Esses comportamentos podem aumentar os volumes de tráfego e expor infraestruturas DNS com poucos recursos. Plataformas gerenciadas podem aplicar limites de taxa, detecção de anomalias e controles de DDoS para proteger a infraestrutura autoritativa. O mercado de Serviços DNS Primários Gerenciados apresenta uma oportunidade para frotas de dispositivos que requerem resolução confiável sem adicionar carga operacional às equipes internas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alternativas de DNS Gratuitas e Incluídas em Pacotes | -1.6% | Global, mercados com predominância de PMEs | Curto prazo (≤ 2 anos) |
| Complexidade de Integração de IPv6, DNSSEC e Ambientes Híbridos | -1.0% | Global | Médio prazo (2 a 4 anos) |
| Risco de Migração e Dependência de Provedor | -0.7% | América do Norte e Europa, Grandes Empresas | Médio prazo (2 a 4 anos) |
| Conflitos de Localização de Consultas com a Economia Anycast | -0.3% | Ásia-Pacífico, Oriente Médio, África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alternativas de DNS Gratuitas e Incluídas em Pacotes
Resolvedores públicos gratuitos e pacotes de provedores de serviços de internet tornam o DNS básico disponível para pequenas organizações com orçamentos limitados. Essas opções elevam o limiar para que um comprador pague por DNS autoritativo gerenciado. O mercado de Serviços DNS Primários Gerenciados ainda atende a necessidades que as ofertas gratuitas geralmente não cobrem, incluindo controles de política, compromissos de nível de serviço e análises detalhadas. O contraste entre serviços gratuitos e ofertas gerenciadas cria uma grande base de usuários básicos ao lado de um segmento premium menor. Essa divisão pode retardar a conversão entre pequenas e médias empresas sensíveis ao preço, sem eliminar a necessidade de recursos gerenciados em ambientes complexos.
Complexidade de Integração de IPv6, DNSSEC e Ambientes Híbridos
DNSSEC, IPv6 e ambientes DNS híbridos adicionam requisitos de implementação a uma decisão de serviço gerenciado. O NIST publicou o rascunho público inicial do SP 800-81 Revisão 3 em abril de 2025 e identificou a assinatura de zona DNSSEC como um controle de linha de base para a integridade do DNS autoritativo. A orientação também descreve o DNS como um ponto de aplicação de políticas de confiança zero, o que agrega valor de segurança ao mesmo tempo que exige disciplina no gerenciamento de chaves e monitoramento. As implantações de IPv6 requerem gerenciamento coordenado de registros AAAA, assinatura DNSSEC e compatibilidade com resolvedores. Organizações que mantêm appliances locais enquanto adicionam serviços em nuvem precisam gerenciar um processo de integração mais complexo. Esses requisitos operacionais podem prolongar os ciclos de compra e aumentar as preocupações com a dependência de um único provedor no mercado de Serviços DNS Primários Gerenciados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Resiliência Lidera a Receita Enquanto a Segurança Ganha Impulso
O Gerenciamento de Disponibilidade e Resiliência de DNS deteve 45,17% da participação de mercado de Serviços DNS Primários Gerenciados em 2026. Sua posição reflete a importância do tempo de atividade, pois uma interrupção de DNS pode tornar uma aplicação indisponível para os usuários. O segmento suporta redundância, verificações de integridade, failover e continuidade de tráfego para organizações com serviços voltados ao cliente. O Gerenciamento e Administração de Zonas fornece o trabalho rotineiro de manutenção de registros e coordenação de configurações de domínio. O Gerenciamento de Alterações e Delegação de DNS suporta a governança sobre atualizações que, de outra forma, poderiam interromper a resolução de nomes.
O Gerenciamento de Segurança e Integridade de DNS está projetado para expandir a um CAGR de 16,81% até 2032. As organizações estão adotando capacidades de segurança que bloqueiam domínios maliciosos, identificam atividades de tunelamento e aplicam zonas de política de resposta. A Akamai Technologies introduziu o Gerenciamento de Postura de DNS em junho de 2025 como um serviço sem agente para monitoramento e remediação em AWS, Azure, Google Cloud e outros provedores de DNS.[2] O serviço inclui suporte de conformidade para NIST, PCI DSS e HIPAA, alinhando assim os controles de DNS mais estreitamente com os requisitos de gestão de riscos. Outros tipos de serviço incluem capacidades emergentes, como abordagens de assinatura DNSSEC pós-quântica que poderiam apoiar o desenvolvimento futuro de produtos à medida que os padrões amadurecem.



Por Modo de Implantação: A Adoção da Nuvem Transforma uma Base Local
As implantações locais responderam por 62,44% do tamanho do mercado de Serviços DNS Primários Gerenciados em 2026. Essa posição reflete investimentos anteriores em appliances físicos que se conectam ao Active Directory, controles de rede interna e limites de conformidade. A substituição da infraestrutura DNS pode criar um amplo risco operacional, pois um erro de configuração pode afetar a resolução de nomes em toda a empresa. Algumas grandes organizações também limitam quais dados DNS podem cruzar os limites da nuvem. Essas condições preservam o papel das implantações locais em ambientes que precisam de controle direto sobre a infraestrutura DNS interna.
O DNS gerenciado baseado em nuvem está projetado para expandir a um CAGR de 17,29% até 2032. Aplicações em contêineres e sem servidor criam zonas e registros por meio de fluxos de trabalho de infraestrutura como código que os appliances físicos podem não suportar com a mesma facilidade. A AWS disponibilizou o Route 53 Global Resolver em março de 2026 em 30 regiões, fornecendo resolução anycast, suporte a IPv4 e IPv6, registro centralizado e filtragem por DNS Firewall. As implantações híbridas combinam zonas autoritativas locais com cópias hospedadas na nuvem para resiliência. Elas fornecem um caminho de transição para organizações que precisam de flexibilidade na nuvem enquanto mantêm controles locais no mercado de Serviços DNS Primários Gerenciados.
Por Tamanho da Organização: Grandes Empresas Lideram Enquanto as PMEs Aumentam a Adoção
As Grandes Empresas comandaram 71,26% da receita em 2026. Seus requisitos incluem cobertura anycast multirregional, direcionamento de tráfego programável, failover rápido e compromissos de nível de serviço. Grandes ambientes DNS podem incluir muitas zonas, registros e estruturas de delegação que requerem alterações controladas e trilhas de auditoria. Essas organizações têm portfólios de aplicações complexos e enfrentam consequências materiais quando a resolução de nomes falha. Seu investimento tecnológico existente, portanto, continua a sustentar a maior contribuição de receita neste segmento.
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,58% até 2032. Os preços por assinatura e por consumo reduzem o ônus inicial de infraestrutura que anteriormente favorecia compradores maiores. A segurança é cada vez mais relevante para organizações menores, pois elas podem não ter equipes internas para monitorar continuamente o abuso de DNS. A Infoblox afirmou que 95% dos domínios relacionados a ameaças aparecem em apenas um ambiente de cliente, o que apoia o valor do compartilhamento de inteligência no nível do provedor. A Cloudflare atualizou sua interface de registros DNS em maio de 2026 e introduziu cotas de registros DNS no nível de conta para clientes corporativos em junho de 2026, demonstrando investimento contínuo em uma experiência de administração unificada.

Por Setor do Usuário Final: TI e Telecomunicações Lidera Enquanto a Saúde Avança
TI e Telecomunicações responderam por 28,19% do mercado de Serviços DNS Primários Gerenciados em 2026. Empresas de tecnologia e operadores de nível de operadora gerenciam grandes portfólios de domínios e operam sob exigentes requisitos de disponibilidade e latência. As redes de telecomunicações também utilizam a descoberta de serviços baseada em DNS para funções de rede central 5G. Isso incorpora o DNS mais diretamente nas operações de rede, em vez de tratá-lo apenas como uma ferramenta de aplicação corporativa. O segmento, portanto, requer resolução confiável, visibilidade operacional e processos de alteração controlados.
Saúde e Ciências da Vida estão projetadas para expandir a um CAGR de 16,24% até 2032. Portais de pacientes, plataformas de telemedicina e interfaces de programação de aplicações FHIR requerem alta disponibilidade. A Regra de Segurança HIPAA exige salvaguardas administrativas, físicas e técnicas apropriadas para informações de saúde protegidas eletronicamente. As organizações de saúde também enfrentam riscos cibernéticos em que o DNS pode ser usado para atividades de comando e controle. BFSI, Governo e Administração Pública precisam de capacidades de registro e filtragem para conformidade e operações de segurança. Manufatura Industrial, Varejo e Comércio Eletrônico, e Instituições de Educação e Pesquisa oferecem espaço para adoção à medida que os sistemas digitais adicionam mais complexidade ao DNS.
Análise Geográfica
A América do Norte deteve 37,66% da participação do mercado de Serviços DNS Primários Gerenciados em 2026. A região combina concentração de provedores de nuvem, uma densa base corporativa e gastos estabelecidos em segurança cibernética. As orientações do governo dos EUA também apoiam a demanda por capacidades de DNS protetoras. A NSA e a CISA publicaram a Versão 1.4 de suas orientações de DNS protetoras em abril de 2025, aconselhando as organizações governamentais a implantar resolvedores DNS protetores de nível corporativo e manter registros históricos de consultas para caça a ameaças. O Canadá e o México adicionam demanda por meio de migração para nuvem e entrega de aplicações transfronteiriças. Nos Estados Unidos, os provedores podem se concentrar em serviços de segurança e direcionamento de tráfego para contas existentes, à medida que a adoção pela primeira vez se torna menos central.
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,56% até 2032. A demanda regional é apoiada por requisitos regulatórios e investimentos em infraestrutura digital. A Índia exige que os operadores de comunicações via satélite habilitem a resolução DNS doméstica e estabeleçam pontos de presença no país sob regras de licenciamento revisadas. A abordagem de governança de DNS da China, os programas de nuvem governamental no Japão e a implantação de 5G corporativo na Coreia do Sul também apoiam infraestrutura DNS localizada e resiliente. O mercado de Serviços DNS Primários Gerenciados é fragmentado entre regiões, abrangendo hiperescaladores globais e registradores domésticos. Provedores que estabelecem pontos de presença jurisdicionais podem atender a requisitos regulatórios enquanto competem por novas implantações nativas da nuvem.
A Europa detém a terceira maior participação de receita e tem demanda moldada pela regulamentação. O regulamento de implementação NIS2 da Comissão Europeia trata eventos especificados de disponibilidade e integridade de DNS como incidentes significativos que requerem notificação.[3] Alemanha, Reino Unido e França continuam sendo as principais bases de gastos regionais. A migração para nuvem da administração pública italiana e a abordagem de DNS nacional da Rússia criam diferentes condições operacionais locais. América do Sul, Oriente Médio e África são mercados em estágio inicial onde programas de governo digital, adoção de nuvem e expansão de pontos de presença podem apoiar um uso mais amplo até 2032.
Cenário Competitivo
Concentração do Mercado
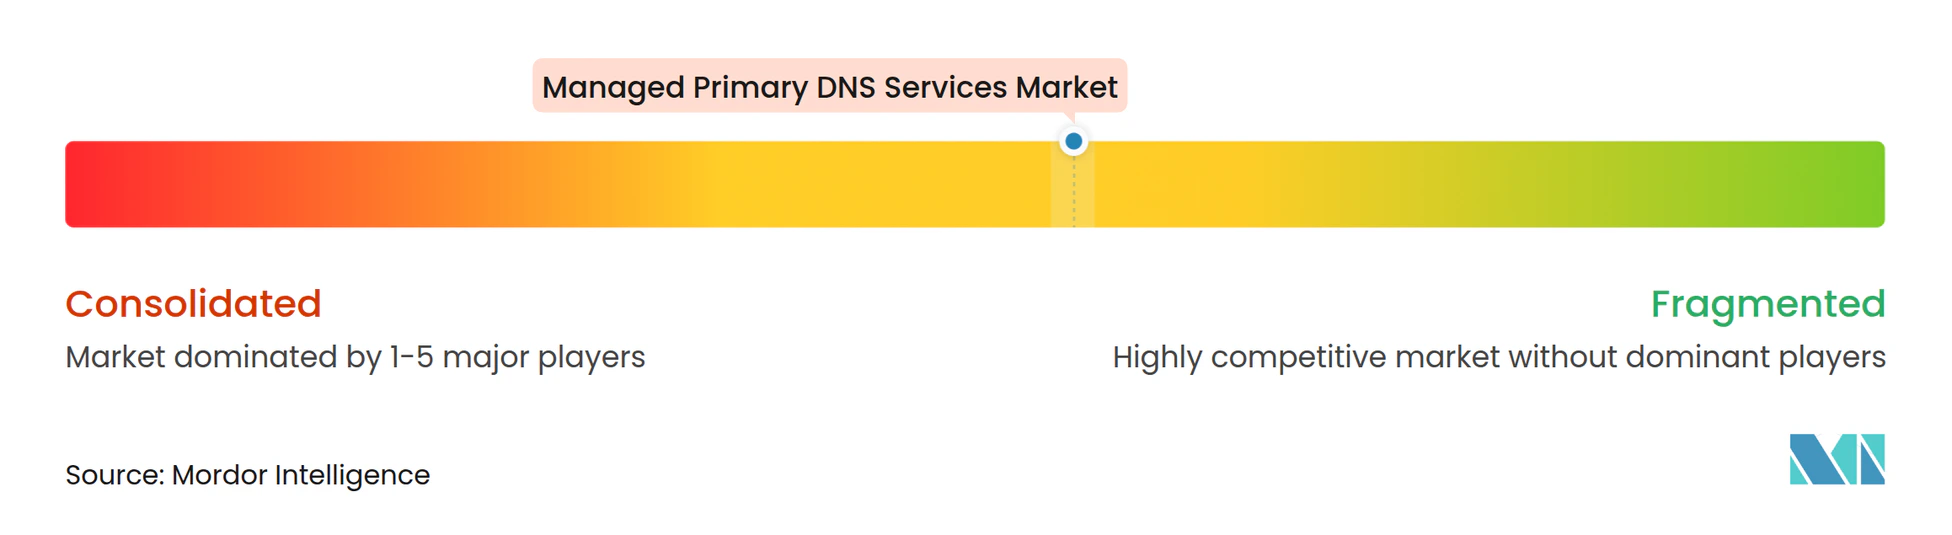
O mercado de Serviços DNS Primários Gerenciados é moderadamente concentrado no segmento corporativo. Cloudflare, Amazon Web Services, Akamai Technologies, Microsoft Azure DNS e IBM NS1 Connect atendem a grande parte da demanda corporativa e de hiperescala. Provedores especializados como Constellix, DNSimple, Vercara, ClouDNS e easyDNS competem por meio de alcance regional, capacidades específicas e flexibilidade de preços. Essa estrutura oferece aos compradores uma escolha entre amplas plataformas de nuvem e provedores com foco mais restrito em DNS. Os compradores corporativos frequentemente avaliam disponibilidade, segurança, localização de dados, suporte a API e risco de migração em conjunto. Provedores menores podem competir onde os compradores desejam serviço personalizado ou suporte específico de conformidade.
A Cloudflare disponibilizou o DNS Interno em julho de 2026, combinando o gerenciamento de zonas DNS públicas e privadas com políticas compartilhadas e trilhas de auditoria. A AWS disponibilizou o Route 53 Global Resolver em março de 2026 com resolução DNS anycast, registro de consultas e filtragem por DNS Firewall.[4] A AWS também apresentou em pré-visualização a integração do Advanced DNS Security da Palo Alto Networks com o Route 53 Resolver DNS Firewall em junho de 2026. Essas iniciativas posicionam o DNS como parte integrante da segurança em nuvem e das operações de rede. A Akamai Technologies introduziu suporte a DNSSEC com múltiplos signatários para o Edge DNS em março de 2026 sob o RFC 8901 Modelo 2. Isso permite que múltiplos provedores assinem a mesma zona e pode apoiar a resiliência sem uma transferência de zona.
A automação de conformidade é uma área em que os provedores podem diferenciar suas ofertas. O Gerenciamento de Postura de DNS da Akamai Technologies oferece aos clientes monitoramento e remediação guiada em ambientes DNS de múltiplos fornecedores. Provedores com expertise em saúde e serviços financeiros podem competir oferecendo Acordos de Associado de Negócios, opções de residência de dados e cobertura de segurança gerenciada. O DNSSEC pós-quântico é outra consideração para os roteiros de produtos. O NIST discutiu assinaturas baseadas em hash sem estado para DNSSEC em seus materiais de padronização pós-quântica de abril de 2025. Provedores que tornam a agilidade criptográfica visível para os clientes podem atrair empresas com foco em segurança. As redes anycast globais continuam sendo importantes, mas os requisitos de DNS soberano podem aumentar o valor da infraestrutura local. O mercado de Serviços DNS Primários Gerenciados, portanto, recompensa tanto a amplitude da plataforma quanto o suporte credível às necessidades locais de conformidade.
Líderes do Setor de Serviços DNS Primários Gerenciados
-
Cloudflare, Inc.
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
IBM Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Amazon Web Services lançou análises e insights de DNS para o Route 53 Global Resolver e o DNS Firewall, integrando métricas nativas do Amazon CloudWatch e Contributor Insights. A capacidade permite que equipes de rede e segurança analisem padrões de consultas DNS, monitorem a eficácia das regras de firewall, detectem atividades anômalas e configurem alarmes automatizados, por exemplo, acionando quando há mais de 10 consultas bloqueadas por VPC por hora. Isso posiciona o AWS Route 53 como uma plataforma de observabilidade de DNS de pilha completa e fortalece sua posição competitiva frente a fornecedores dedicados de segurança DNS.
- Julho de 2026: A Cloudflare disponibilizou o DNS Interno, fornecendo aos clientes corporativos um único plano de controle para gerenciar zonas DNS públicas e privadas e aplicar políticas DNS unificadas em recursos DNS internos e externos. O produto, incluído nas assinaturas Cloudflare Gateway Enterprise sem custo adicional, aborda a complexidade do DNS de horizonte dividido que obriga as organizações a manter múltiplos ambientes DNS não sincronizados.
- Julho de 2026: A Verisign anunciou a delegação do domínio de nível superior .web para a raiz DNS, com a Verisign designada como operadora de registro. A delegação, anunciada em 22 de julho de 2026, segue anos de procedimentos da ICANN e expande o espaço global de nomes de domínio, adicionando carga de trabalho de resolução autoritativa à infraestrutura crítica da internet.
- Junho de 2026: A Amazon Web Services apresentou em pré-visualização a integração do Advanced DNS Security da Palo Alto Networks com o Amazon Route 53 Resolver DNS Firewall, permitindo que administradores de segurança apliquem proteções contra ameaças DNS — cobrindo comando e controle, malware, phishing e domínios recém-registrados — diretamente nas regras do DNS Firewall do Route 53 por meio de um widget integrado do AWS Marketplace, sem a necessidade de implantar appliances de firewall separados.
Escopo do Relatório Global do Mercado de Serviços DNS Primários Gerenciados
O Mercado de Serviços DNS Primários Gerenciados compreende serviços terceirizados que gerenciam e operam infraestrutura autoritativa primária de Sistema de Nomes de Domínio (DNS), incluindo administração de zonas, gerenciamento de registros DNS, gerenciamento de delegação, garantia de disponibilidade, gerenciamento de resiliência e operações de segurança de DNS. Esses serviços garantem resolução de domínio confiável, alta disponibilidade, segurança e desempenho para ativos e aplicações digitais corporativos.
O Relatório do Mercado de Serviços DNS Primários Gerenciados é Segmentado por Tipo de Serviço (Gerenciamento e Administração de Zonas, Gerenciamento de Alterações e Delegação de DNS, Gerenciamento de Disponibilidade e Resiliência de DNS, Gerenciamento de Segurança e Integridade de DNS e Outros Tipos de Serviço), Modo de Implantação (Local, Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Gerenciamento e Administração de Zonas |
| Gerenciamento de Alterações e Delegação de DNS |
| Gerenciamento de Disponibilidade e Resiliência de DNS |
| Gerenciamento de Segurança e Integridade de DNS |
| Outros Tipos de Serviço |
| Local |
| Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Gerenciamento e Administração de Zonas | |
| Gerenciamento de Alterações e Delegação de DNS | ||
| Gerenciamento de Disponibilidade e Resiliência de DNS | ||
| Gerenciamento de Segurança e Integridade de DNS | ||
| Outros Tipos de Serviço | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor do setor de Serviços DNS Primários Gerenciados?
O tamanho do mercado de Serviços DNS Primários Gerenciados é de 3,17 bilhões de USD em 2026 e está projetado para atingir 7,64 bilhões de USD até 2032 a um CAGR de 15,88%. O mercado de Serviços DNS Primários Gerenciados é moldado pela migração para nuvem, requisitos de segurança e regras locais de DNS.
Qual tipo de serviço lidera os serviços DNS primários gerenciados?
O Gerenciamento de Disponibilidade e Resiliência de DNS lidera com 45,17% de participação de receita em 2026. O mercado de Serviços DNS Primários Gerenciados também apresenta demanda crescente por gerenciamento de segurança e integridade.
Qual modelo de implantação está se expandindo mais rapidamente?
O DNS gerenciado baseado em nuvem está projetado para expandir a um CAGR de 17,29% até 2032. O mercado de Serviços DNS Primários Gerenciados é apoiado por configurações automatizadas de DNS em ambientes de nuvem e de software como serviço.
Por que as organizações utilizam serviços DNS primários gerenciados?
As organizações utilizam esses serviços para resolução resiliente, direcionamento de tráfego, controles de segurança, registro e gerenciamento de alterações de DNS. O mercado de Serviços DNS Primários Gerenciados apoia organizações que precisam dessas capacidades em vários ambientes de infraestrutura.
Qual grupo de compradores está se expandindo mais rapidamente?
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 17,58% até 2032. O mercado de Serviços DNS Primários Gerenciados oferece a esses compradores acesso a modelos de serviço baseados em assinatura.
Qual região está se expandindo mais rapidamente para serviços DNS primários gerenciados?
A Ásia-Pacífico está projetada para expandir a um CAGR de 16,56% até 2032. O mercado de Serviços DNS Primários Gerenciados na região é influenciado por investimentos em infraestrutura e requisitos de resolução doméstica.