
Tamanho e Participação do Mercado de Serviços de Análise de Impressão Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.23 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.79 % |
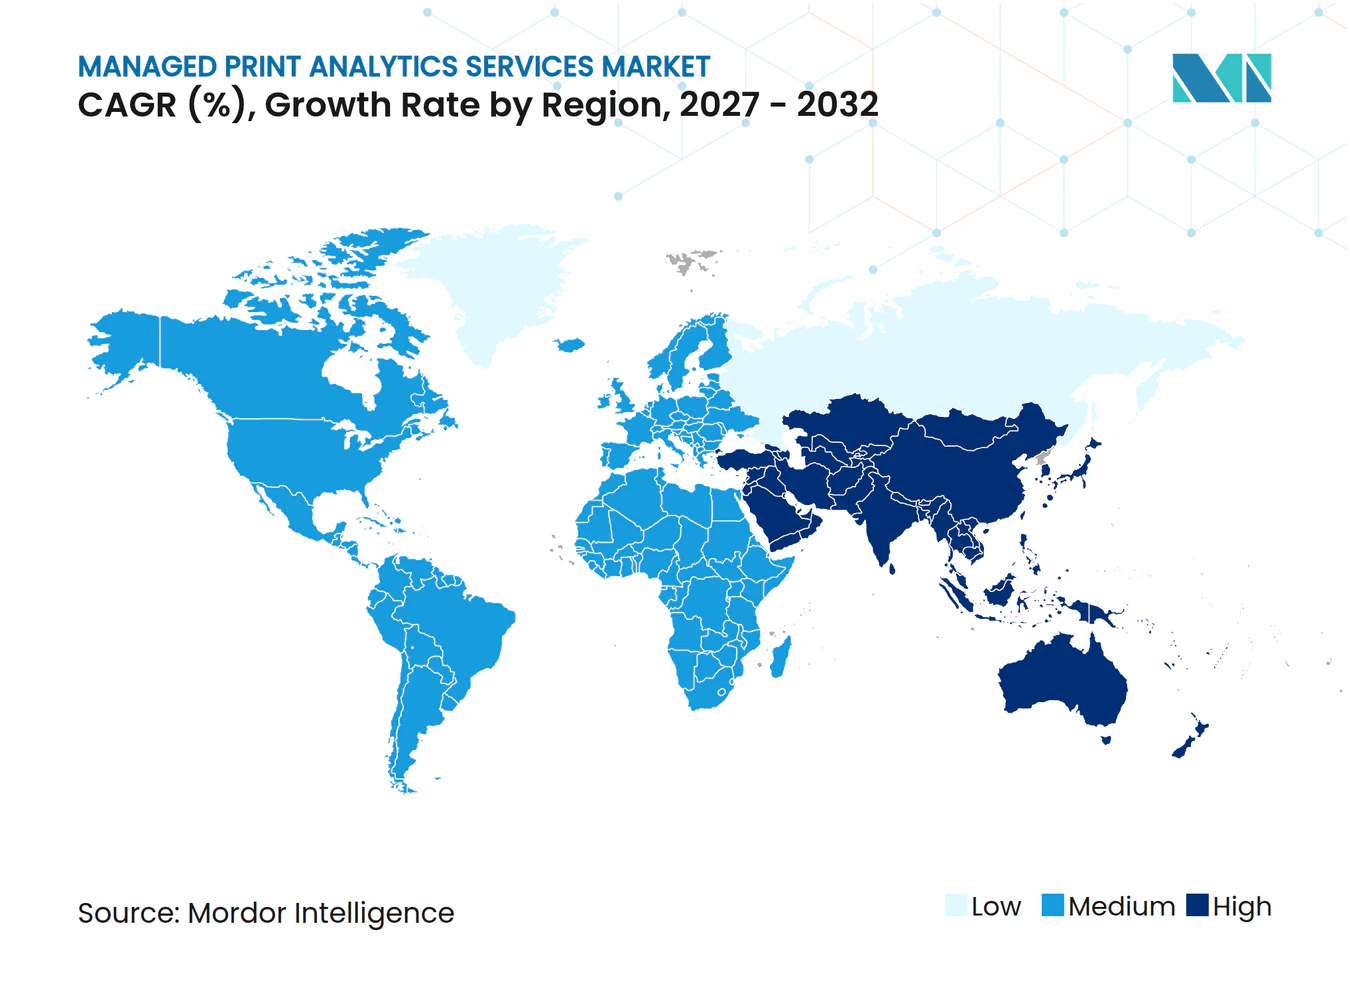
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Análise de Impressão Gerenciada por Mordor Intelligence
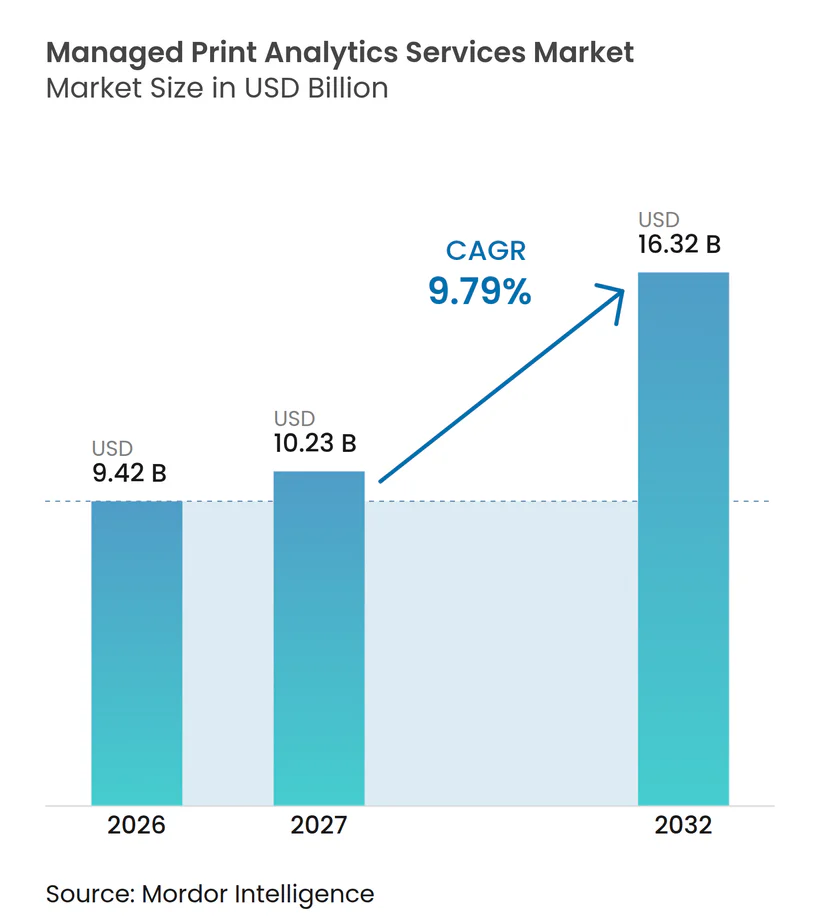
O tamanho do mercado de serviços de análise de impressão gerenciada está projetado para se expandir de 9,42 bilhões de USD em 2026 e 10,23 bilhões de USD em 2027 para 16,32 bilhões de USD até 2032, registrando um CAGR de 9,79% entre 2027 e 2032. O mercado de serviços de análise de impressão gerenciada está evoluindo da supervisão básica de frota para serviços que integram dados de dispositivos, registros de manutenção, controles de segurança e informações de fluxo de trabalho de documentos em um único processo de gerenciamento. As conexões em nuvem estão ampliando as informações disponíveis de frotas distribuídas, enquanto os modelos híbridos permanecem importantes onde os clientes precisam de processamento local ou maior controle sobre os dados de documentos. As regras de relatórios e as expectativas de segurança estão mudando os critérios de compra, pois os compradores exigem cada vez mais trilhas de auditoria e dados de emissões juntamente com custos operacionais previsíveis. O mercado de serviços de análise de impressão gerenciada também enfrenta volumes de impressão de escritório mais baixos e limitações jurisdicionais no tratamento de dados em nuvem, o que favorece os fornecedores capazes de redirecionar contratos para análise, digitalização, segurança e suporte a fluxos de trabalho.
Principais Conclusões do Relatório
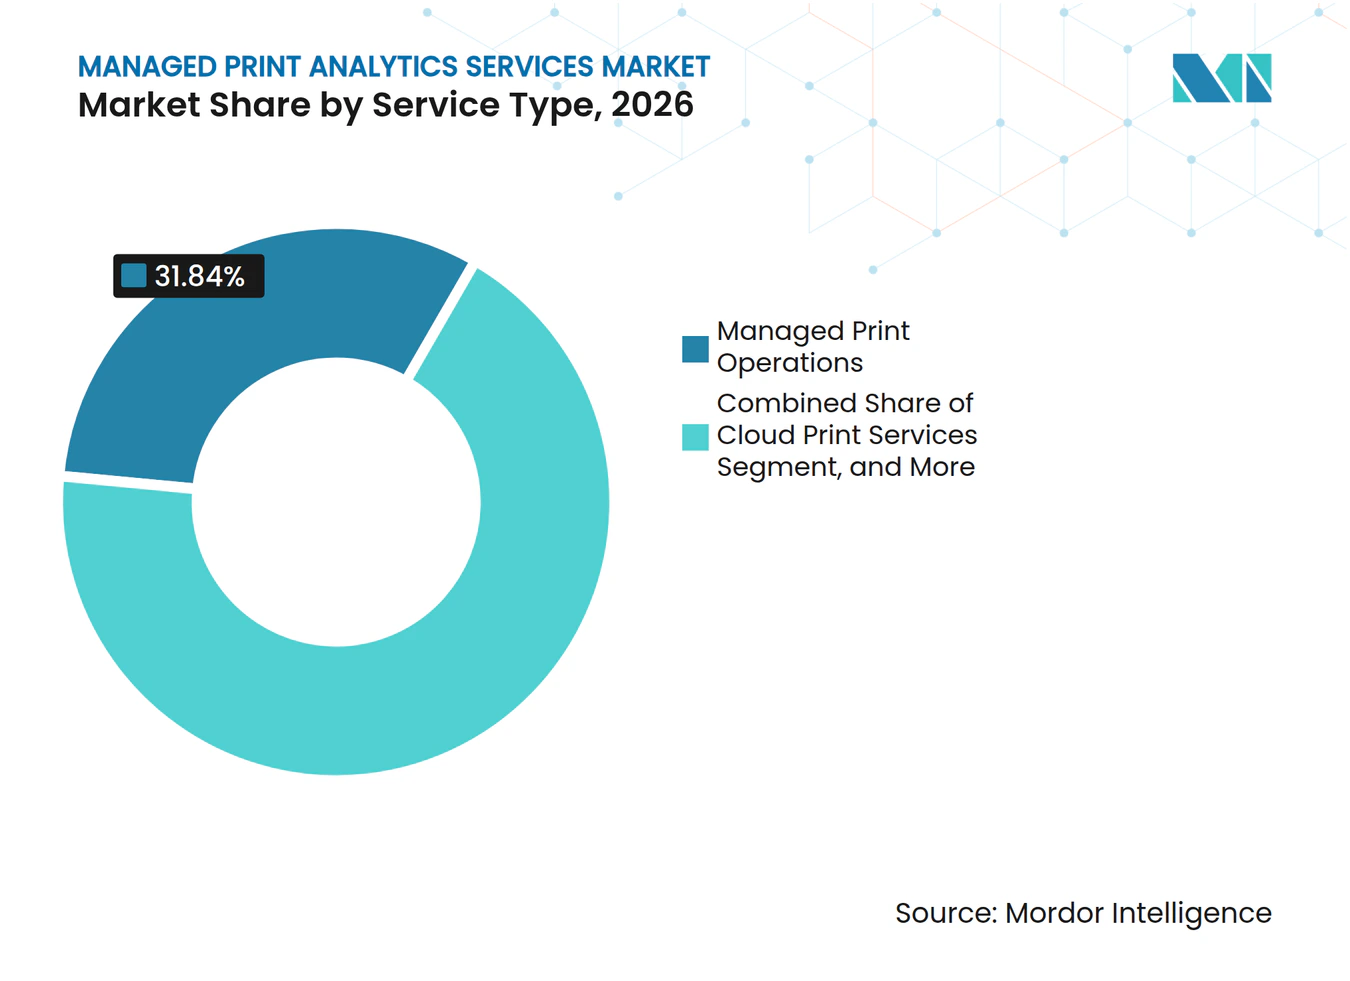
- Por tipo de serviço, as Operações de Impressão Gerenciada detinham 31,84% da participação do mercado de serviços de análise de impressão gerenciada em 2026, enquanto a Análise de Sustentabilidade e Carbono está projetada para se expandir a um CAGR de 11,19% até 2032.
- Por modo de implantação, a implantação baseada em nuvem representou 55,19% da receita em 2026 e deve se expandir a um CAGR de 10,37% até 2032.
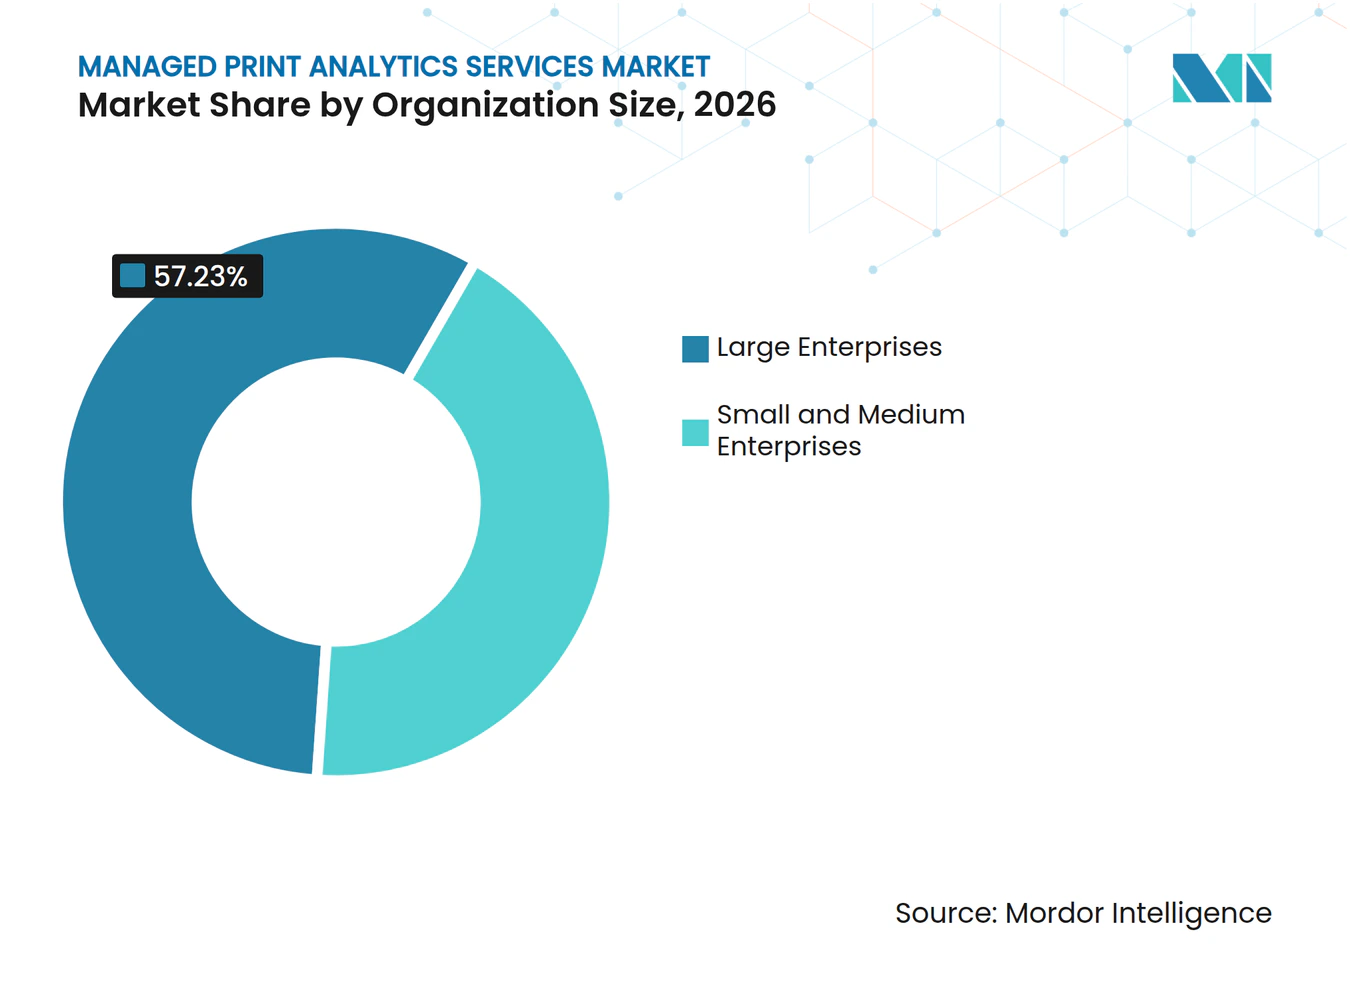
- Por porte da organização, as grandes empresas detinham 57,23% da receita em 2026, enquanto as pequenas e médias empresas estão projetadas para se expandir a um CAGR de 10,18% até 2032.
- Por vertical de usuário final, o BFSI representou 19,96% da receita no mercado de serviços de análise de impressão gerenciada em 2026, enquanto a saúde está projetada para se expandir a um CAGR de 11,21% até 2032.
- Por geografia, a América do Norte detinha 38,94% da receita em 2026, enquanto a Ásia-Pacífico está projetada para se expandir a um CAGR de 10,77% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Infraestrutura de Impressão Baseada em Nuvem | +2.4% | Global | Curto prazo (≤ 2 anos) |
| Manutenção Preditiva Habilitada por IA e Reabastecimento Automatizado | +1.8% | Global, núcleo Ásia-Pacífico, expansão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Requisitos de Segurança e Conformidade de Impressão | +1.5% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Relatórios de Sustentabilidade e Análise de Carbono por Página | +1.2% | Núcleo Europa, expansão para Ásia-Pacífico | Médio prazo (2-4 anos) |
| Otimização de Infraestrutura de Impressão para Força de Trabalho Híbrida | +0.9% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção de Serviços Gerenciados por Assinatura entre PMEs | +0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Adoção de Infraestrutura de Impressão Baseada em Nuvem Ultrapassa o Ponto de Inflexão Empresarial
O gerenciamento de impressão em nuvem tornou-se uma rota central para o mercado de serviços de análise de impressão gerenciada, pois as frotas conectadas podem enviar dados operacionais para uma camada de serviço centralizada. A Y Soft relatou que 64,8% das novas implantações de impressão eram baseadas em nuvem e que 76% das equipes de TI haviam migrado a impressão para a nuvem ou planejavam fazê-lo em até 3 anos. A mesma pesquisa identificou 98% de participação em nuvem nos Países Baixos, 94% no Reino Unido, 90% na Dinamarca e 79% dos novos projetos na América do Norte. Uma conexão em nuvem oferece às equipes de serviço acesso a registros de uso por página, status de suprimentos, alertas de dispositivos e comparações entre sites sem exigir um dispositivo de análise separado em cada local. O mercado de serviços de análise de impressão gerenciada se beneficia quando os fornecedores incluem essas capacidades nos contratos de migração, pois os dados contínuos da frota sustentam relacionamentos de serviço recorrentes. As arquiteturas híbridas permanecem relevantes porque 70% das implantações atuais combinam elementos em nuvem e locais, deixando espaço para fornecedores que possam conectar frotas existentes sem interromper os fluxos de trabalho locais.
A Manutenção Preditiva Habilitada por IA Redefine a Economia dos Serviços de Impressão
O monitoramento baseado em IA está tornando o planejamento de manutenção e o gerenciamento de consumíveis mais centrais para o mercado de serviços de análise de impressão gerenciada. Um estudo científico de 2025 constatou que a previsão de carga de trabalho por LSTM e a previsão de falhas por XGBoost podem identificar problemas iniciais em dispositivos, redirecionar trabalhos, agendar manutenção e sinalizar anomalias de segurança. A Sharp lançou uma plataforma Synappx Manage aprimorada em 9 de outubro de 2025, com solução de problemas guiada por IA, análise preditiva de substituição de peças e previsão de fim de vida útil. Essas funções ajudam as equipes de serviço a tratar a condição de um dispositivo antes que ele interrompa o fluxo de trabalho do cliente. Fornecedores maiores podem usar dados de suas frotas instaladas para aprimorar modelos de manutenção ao longo do tempo, fortalecendo assim o valor de suas plataformas de serviço. Essa vantagem é mais relevante onde os clientes operam muitos dispositivos em vários sites e esperam que os prestadores de serviços melhorem o tempo de atividade e reduzam a intervenção manual.
Requisitos de Segurança e Conformidade de Impressão Elevam a Análise de Recurso a Fundamento
Os endpoints de impressão requerem o mesmo nível de atenção à segurança que outros dispositivos conectados, pois lidam com documentos, metadados, identidades de usuários e tráfego de rede. A Regra de Segurança da HIPAA exige que as entidades cobertas e seus associados de negócios utilizem salvaguardas administrativas, físicas e técnicas para informações de saúde protegidas eletronicamente.[1] A liberação segura, o roteamento criptografado, as verificações de identidade e os registros auditáveis tornam essas salvaguardas mais práticas nos fluxos de trabalho de documentos impressos. O mercado de serviços de análise de impressão gerenciada está ganhando relevância em ambientes de saúde, finanças e setor público, onde as organizações precisam demonstrar controle sobre o acesso a documentos sensíveis. A Mopria Alliance publicou orientações sobre automação de conformidade e auditoria padronizada de impressão em junho de 2026, demonstrando o valor de controles consistentes de dispositivos em frotas de impressoras variadas. Os fornecedores que conectam registros de segurança às operações de frota podem posicionar a supervisão de impressão como parte de uma governança mais ampla de endpoints, em vez de um contrato separado de serviços de escritório.
Relatórios de Sustentabilidade e Análise de Carbono por Página Tornam-se Bases Contratuais
Os relatórios de sustentabilidade estão ampliando o escopo do mercado de serviços de análise de impressão gerenciada, pois as organizações precisam de registros que vinculem a produção de documentos aos processos de relatórios ambientais. A Comissão Europeia afirma que a Diretiva de Relatórios de Sustentabilidade Corporativa exige que as empresas abrangidas reportem informações de sustentabilidade, com as primeiras empresas aplicando as regras às informações do exercício fiscal de 2024 publicadas em 2025. Um estudo de 2025 sobre o setor de impressão descreveu como a análise apoiada por IA pode sustentar tanto objetivos econômicos quanto ecológicos ao longo da cadeia de valor de impressão. A Team Printers e a SGS assinaram um Acordo de Parceria da Plataforma S-Carbon em janeiro de 2026, alinhando os relatórios com os requisitos do Protocolo GHG, ISO 14064-1:2018 e da iniciativa Science-Based Targets. As informações por página podem ajudar as organizações a alocar emissões relacionadas à impressão, identificar o uso ineficiente de dispositivos e preparar relatórios internos consistentes. Os fornecedores sem esse nível de relatórios podem ser menos relevantes em processos de aquisição que exigem evidências de sustentabilidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio dos Volumes de Impressão de Escritório pela Substituição Digital de Documentos | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Soberania de Dados e Restrições de Privacidade na Análise de Frota em Nuvem | -0.8% | Núcleo Europa, expansão para Ásia | Médio prazo (2-4 anos) |
| Complexidade das Arquiteturas de Borda Multi-Fornecedor e Zero-Trust | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Escassez de Técnicos e Restrições de Cobertura de Serviço Distribuído | -0.3% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Declínio dos Volumes de Impressão Comprime a Base de Receita para Fornecedores Focados em Operações
A substituição digital de documentos pressiona os contratos que dependem principalmente da cobrança por página, pois a menor produção impressa pode reduzir a receita mesmo quando uma frota permanece instalada. Essa restrição afeta o mercado de serviços de análise de impressão gerenciada de forma mais direta, onde as ofertas de serviço permanecem focadas no gerenciamento rotineiro de dispositivos e consumíveis. Os fornecedores podem reduzir essa exposição tornando a digitalização, a captura, o gerenciamento de fluxo de trabalho, os controles de segurança e a análise uma parte maior do contrato. Essa abordagem mantém o relacionamento de serviço relevante à medida que os clientes movem mais processos de documentos para canais digitais. Também muda a discussão do número de páginas impressas para a confiabilidade, rastreabilidade e tratamento de documentos em um fluxo de trabalho. A restrição, portanto, favorece os fornecedores capazes de suportar tanto ambientes de impressão física quanto os processos digitais que os cercam cada vez mais.
Soberania de Dados e Restrições Jurisdicionais Fragmentam a Análise de Frota em Nuvem
O gerenciamento de impressão baseado em nuvem pode envolver telemetria de dispositivos, metadados de documentos e registros de auditoria, portanto os clientes frequentemente avaliam onde os dados são processados e quem pode acessá-los. A Lei Europeia de Dados está em vigor desde 12 de setembro de 2025, e a Comissão Europeia descreve seu propósito como aumentar o acesso e o uso de dados gerados na União Europeia.[2] A Autoridade Espanhola de Proteção de Dados alertou em fevereiro de 2026 que a dependência operacional de infraestrutura fora da União Europeia pode afetar o acesso a dados e serviços. Esses requisitos podem elevar os custos de entrega onde os fornecedores precisam de hospedagem local, exportações portáteis de dados, arranjos de suporte local ou operações regionais separadas. Também podem retardar a adoção da nuvem em ambientes governamentais, de serviços financeiros e outros ambientes regulamentados. Serviços híbridos que mantêm o processamento sensível localmente enquanto centralizam a análise de frota menos sensível podem ajudar os fornecedores a lidar com essas preocupações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
Serviços de Análise Superam os Incumbentes Operacionais em CrescimentoAs Operações de Impressão Gerenciada detinham 31,84% da participação do mercado de serviços de análise de impressão gerenciada em 2026, refletindo a necessidade contínua de supervisão terceirizada diária da frota. As organizações utilizam esses serviços para reduzir o esforço interno associado ao monitoramento de impressoras, suprimentos, disponibilidade de dispositivos e solicitações de suporte técnico. A Avaliação de Infraestrutura de Impressão e o Gerenciamento de Dispositivos e Frota estabelecem a base de informações que posteriormente sustenta os serviços de análise. Eles ajudam os fornecedores a inventariar dispositivos, rastrear o uso e identificar lacunas na cobertura de serviço. A Otimização de Fluxo de Trabalho de Documentos e os Serviços de Impressão em Nuvem conectam essa base operacional com processos mais amplos de local de trabalho e documentos.
A Análise de Sustentabilidade e Carbono está projetada para se expandir a um CAGR de 11,19% até 2032, a taxa mais rápida entre os tipos de serviço. O tamanho do mercado de serviços de análise de impressão gerenciada para essa área de serviço é sustentado pela demanda dos clientes por dados de emissões que possam ser usados em relatórios e discussões com fornecedores. A Análise de Segurança e Conformidade de Impressão também está se tornando mais importante em ambientes regulamentados, onde os clientes exigem registros de atividade do usuário, tratamento de trabalhos e status de dispositivos. Os clientes avaliam cada vez mais os contratos por resultados operacionais, como prontidão de segurança, qualidade do fluxo de trabalho e relatórios ambientais, em vez de apenas por contagens de dispositivos e cobranças por página. Espera-se que as Operações de Impressão Gerenciada mantenham um papel substancial, embora serviços de análise, segurança e sustentabilidade de maior valor possam ocupar uma parcela maior dos gastos contratuais.



Por Modo de Implantação:
A Arquitetura em Nuvem se Consolida enquanto o Híbrido Facilita a TransiçãoA implantação baseada em nuvem representou 55,19% da participação do mercado de serviços de análise de impressão gerenciada em 2026 e está projetada para se expandir a um CAGR de 10,37% até 2032. As frotas em nuvem conectadas suportam a coleta contínua de telemetria de dispositivos, dados de trabalhos, status de suprimentos e alertas operacionais. Essas informações podem ser usadas para manutenção preditiva, gerenciamento de consumíveis, detecção de anomalias e comparação de frotas entre sites. A Y Soft constatou que 64,8% das novas implantações mundiais eram baseadas em nuvem e que os Estados Unidos e o Canadá registraram 79% de implantação baseada em nuvem para novos projetos. O modelo de implantação é, portanto, central para a capacidade dos fornecedores de oferecer análises contínuas em vez de revisões periódicas de frota.
A implantação local continua sendo importante onde as organizações no podem enviar metadados de documentos ou informações de auditoria por meio de infraestrutura em nuvem. Isso é especialmente relevante para organizações governamentais e de serviços financeiros europeias que operam sob requisitos rigorosos de tratamento de dados e segurança. A implantação híbrida combina recursos de gerenciamento baseados em nuvem com processamento local de trabalhos e liberação segura, oferecendo um caminho de transição prático para frotas existentes. Pode fornecer supervisão de toda a frota enquanto mantém maior controle local sobre informações sensíveis de documentos. Os fornecedores capazes de oferecer designs híbridos seguros têm vantagem nas aquisições governamentais e de empresas regulamentadas na Europa e na Ásia-Pacífico.
Por Porte da Organização:
Modelos de Assinatura para PMEs Aceleram o Mercado EndereçávelAs grandes empresas detinham 57,23% da participação do mercado de serviços de análise de impressão gerenciada em 2026, sustentadas por frotas distribuídas que frequentemente incluem múltiplos sites, tipos de dispositivos e fornecedores. Esses ambientes precisam de relatórios centralizados porque as equipes locais podem, de outra forma, gerenciar a impressão por meio de processos separados, resultando em dados incompletos. Os compradores empresariais tambm buscam maior confiabilidade de serviço, controles de segurança mais robustos e menores custos de consumíveis nos arranjos de serviços gerenciados. O gerenciamento independente de fabricante é valioso nesses ambientes porque pode reunir diferentes frotas de fabricantes de equipamentos originais em uma visão operacional comum. O setor de serviços de análise de impressão gerenciada está, portanto, intimamente ligado às necessidades das grandes empresas de governança consistente em patrimônios de impressão complexos.
As pequenas e médias empresas estão projetadas para se expandir a um CAGR de 10,18% até 2032, a taxa mais rápida por porte de organização. Os modelos de assinatura reduzem a necessidade de compromissos iniciais com hardware e serviços ao agrupar dispositivos, toner, manutenção e suporte em uma taxa recorrente. Esse modelo facilita a avaliação de serviços gerenciados em relação a um orçamento operacional previsível. Termos contratuais flexíveis também podem se adequar melhor a empresas que precisam ajustar a cobertura de dispositivos conforme suas necessidades de escritório mudam. A entrega nativa em nuvem reduz ainda mais o suporte especializado de TI que as pequenas organizações precisariam para gerenciar frotas por conta própria.

Por Vertical de Usuário Final:
A Demanda de Análise em Saúde Amplia a Base de Demanda Liderada pelo BFSIO BFSI representou 19,96% da participação do mercado de serviços de análise de impressão gerenciada em 2026, liderado por atividades intensivas em documentos que exigem rastreabilidade em impressão, digitalização, cópia e fax. As instituições financeiras precisam de controles de acesso e registros claros porque os documentos frequentemente contêm informações de clientes, transações e regulamentações. A liberação segura e a autenticação de identidade podem reduzir o risco de que páginas sensíveis fiquem sem supervisão ou sejam coletadas pelo usuário errado. O registro pronto para auditoria também suporta processos de controle interno para grandes organizações financeiras distribuídas. Esses requisitos mantêm o BFSI no centro da demanda por serviços de impressão gerenciada enriquecidos com análise.
A saúde está projetada para se expandir a um CAGR de 11,21% até 2032, sustentada por fluxos de trabalho de registros eletrônicos de saúde e maiores expectativas para o tratamento seguro de informações impressas. Hospitais e sistemas de saúde precisam de ambientes de impressão que permitam aos clínicos trabalhar em múltiplas instalações enquanto mantêm autenticação de usuário e roteamento de trabalhos criptografado. A Regra de Segurança da HIPAA fornece uma estrutura clara para controles que protegem informações de saúde protegidas eletronicamente. TI e telecomunicações, governo e setor público, educação e manufatura fornecem a base de demanda restante para o mercado de serviços de análise de impressão gerenciada. A atividade de aquisição governamental na Ásia-Pacífico e no Oriente Médio também aponta para o interesse em serviços de impressão terceirizados que combinam suporte operacional com requisitos de governança.
Análise Geográfica
Mercado de Serviços de Análise de Impressão Gerenciada da América do Norte
A América do Norte deteve 38,94% da participação no mercado de serviços de análise de impressão gerenciada em 2026, impulsionada por elevados investimentos em TI corporativa e forte foco na segurança de endpoints de impressão. Os Estados Unidos constituem o maior mercado nacional, onde instituições financeiras e sistemas de saúde são os principais usuários de contratos de impressão gerenciada com suporte analítico. A HP anunciou melhorias no WXP Print Management em janeiro de 2026, que permitem o monitoramento de frotas multifornecedor a partir de um único console de TI, abrangendo PCs e dispositivos de colaboração. O Canadá registrou uma taxa de implantação cloud-first de 79% para novos projetos de impressão, ampliando a base de dispositivos conectados capazes de gerar dados de frota. Essas condições tornam a região um local estratégico para serviços convergentes de endpoint, segurança e gestão de impressão.
Mercado de Serviços de Análise de Impressão Gerenciada da Europa
A Europa apresenta um perfil de demanda orientado pela conformidade, moldado por requisitos de relatórios de sustentabilidade, regras de acesso a dados e exigências de segurança. A Comissão Europeia observa que a CSRD e os requisitos correlatos de relatórios de sustentabilidade estão alterando as obrigações de divulgação das empresas abrangidas. O Reino Unido registrou uma participação de nuvem de 94%, e os países nórdicos atingiram até 98%, indicando uso generalizado de ambientes de impressão conectados. A Ricoh foi reconduzida ao framework do Crown Commercial Service do Reino Unido em setembro de 2025, com um novo lote para a provisão de impressão gerenciada GovPrint para todo o governo.
Mercado de Serviços de Análise de Impressão Gerenciada da América do Sul, APAC e MEA
A Ásia-Pacífico deve expandir-se a um CAGR de 10,77% até 2032, o ritmo mais acelerado entre as regiões no mercado de serviços de análise de impressão gerenciada. A demanda é sustentada pela primeira aquisição corporativa de empresas, agências públicas e organizações voltadas à exportação que migram de infraestrutura própria para modelos de serviço terceirizados. A região também apresenta requisitos diversificados em termos de tratamento local de dados, suporte a idiomas, cobertura de canais e aquisições governamentais. A América do Sul, o Oriente Médio e a África permanecem mercados menores, mas estão se tornando mais ativos por meio de programas de governo digital e modernização industrial. A Ricoh introduziu o CloudStream na América do Sul como um serviço de impressão em nuvem sem servidor com segurança de confiança zero, demonstrando como os fornecedores podem atender localidades com infraestrutura limitada de servidores de impressão locais.
Cenário Competitivo
Concentração do Mercado
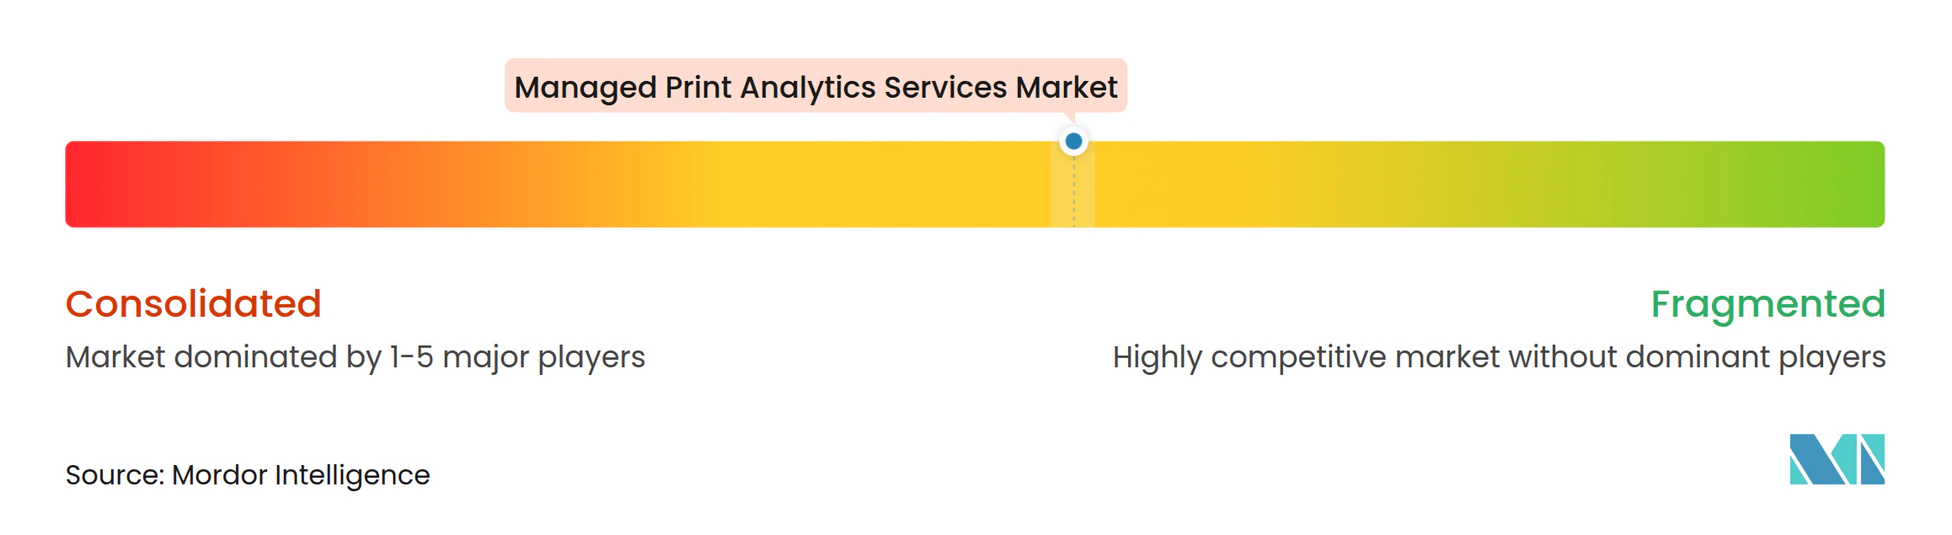
O mercado de serviços de análise de impressão gerenciada tem concentração moderada em análise premium, enquanto o gerenciamento rotineiro de dispositivos permanece mais fragmentado. HP, Ricoh, Xerox, Canon e Konica Minolta têm amplas bases instaladas, portfólios de dispositivos e organizações de serviço que sustentam suas posições em contas empresariais. Sua escala fornece acesso a dados de frota que podem melhorar os modelos de suporte e o planejamento de serviços ao longo do tempo. A Xerox concluiu a aquisição da Lexmark International em 1º de julho de 2025, em uma transação avaliada em 1,5 bilhões de USD, incluindo dívida líquida e passivos assumidos. A organização combinada atende mais de 200.000 clientes em mais de 170 países e tem como meta mais de 300 milhões de USD em sinergias de taxa de execução até o final de 2027.
A Xerox está integrando as capacidades de gerenciamento de dispositivos e IoT da Lexmark com suas ofertas de nuvem, IA e fluxo de trabalho. A empresa também unificou sua estrutura de comercialização de impressão em março de 2026 e expandiu seu portfólio A3 com a linha de impressoras Lexmark 9-Series. A HP lançou os Serviços de Impressão em Nuvem Gerenciada em junho de 2025 com arquitetura zero-trust, diagnósticos remotos orientados por telemetria e um serviço de consultoria de segurança. A Ricoh anunciou uma colaboração com a ServiceNow em maio de 2025 para padronizar os processos de gerenciamento de serviços em suas operações europeias e aplicar IA generativa ao gerenciamento do conhecimento.[3]
Fornecedores independentes de software como PaperCut, Vasion e Tungsten Automation competem com ferramentas nativas em nuvem e independentes de dispositivos que atraem clientes que buscam menor dependência de um fabricante de dispositivos. Os fabricantes de equipamentos originais estão respondendo expandindo as camadas de software e segurança em torno de suas frotas instaladas. A Konica Minolta oferece capacidades de segurança em nuvem e gerenciamento de informações que sustentam essa posição combinada de hardware e software. Os programas de padronização também podem ser importantes em aquisições regulamentadas porque facilitam a aplicação de regras comuns em diferentes modelos e sites. A abertura mais forte permanece entre clientes do mercado intermediário que buscam relatórios de sustentabilidade, manutenção preditiva, segurança e suporte a fluxos de trabalho de documentos a preços de assinatura adequados a orçamentos operacionais menores.
Líderes do Setor de Serviços de Análise de Impressão Gerenciada
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Análise de Impressão Gerenciada Empresas cobertas neste relatório
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Corporation
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- FUJIFILM Business Innovation Corp.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Lexmark International, Inc.
- Toshiba Tec Corporation
- Sharp Corporation
- OKI Electric Industry Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Pantum International Limited
- Kodak Alaris Inc.
- Ninestar Corporation
- Star Micronics Co., Ltd.
- Citizen Systems Japan Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços de Análise de Impressão Gerenciada
- Julho de 2026: A Visual Edge IT expandiu sua parceria estratégica nacional com a Konica Minolta, fortalecendo capacidades em impressão de produção, A3, A4 e serviços de impressão gerenciada para saúde, governo, educação K-12 e outros verticais-chave.
- Março de 2026: A Xerox unificou sua estrutura global de comercialização de impressão após a aquisição da Lexmark, integrando as forças de vendas das duas empresas e expandindo a plataforma A3 com a linha de impressoras Lexmark 9-Series em ambientes empresariais e departamentais, incluindo saúde e varejo.
- Janeiro de 2026: A Ricoh USA renovou um acordo de 5 anos para todo o Sistema UC com a Universidade da Califórnia, cobrindo serviços de impressão gerenciada, análise em nuvem e serviços de TI em 10 campi e 6 centros de saúde, disponível por meio da OMNIA Partners para agências do setor público em todo o país até 25 de janeiro de 2031.
- Janeiro de 2026: A HP anunciou melhorias no WXP Print Management na CES 2026, permitindo o monitoramento unificado de frotas multi-fornecedor em um único console de TI junto com PCs e dispositivos de colaboração, com integração do Microsoft 365 Copilot prevista para impressoras HP habilitadas para Workpath gerenciadas na primavera de 2026.
Escopo do Relatório Global do Mercado de Serviços de Análise de Impressão Gerenciada
O Mercado de Serviços de Análise de Impressão Gerenciada é definido como o mercado de serviços que permitem às organizações monitorar, analisar, otimizar e gerenciar sua infraestrutura de impressão e operações relacionadas a documentos usando análise de dados, automação e soluções de gerenciamento centralizado. Esses serviços ajudam as organizações a avaliar a infraestrutura de impressão, gerenciar operações de impressão e frotas de dispositivos, otimizar fluxos de trabalho de documentos, implementar soluções de impressão em nuvem, fortalecer a segurança de impressão e a conformidade regulatória, e acompanhar o desempenho de sustentabilidade e as emissões de carbono.
O Relatório do Mercado de Serviços de Análise de Impressão Gerenciada é Segmentado por Tipo de Serviço (Avaliação de Infraestrutura de Impressão, Operações de Impressão Gerenciada, Gerenciamento de Dispositivos e Frota, Otimização de Fluxo de Trabalho de Documentos, Serviços de Impressão em Nuvem, Análise de Segurança e Conformidade de Impressão e Análise de Sustentabilidade e Carbono), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Porte da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical de Usuário Final (BFSI, Saúde, TI e Telecomunicações, Governo e Setor Público, Educação, Manufatura e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação de Infraestrutura de Impressão |
| Operações de Impressão Gerenciada |
| Gerenciamento de Dispositivos e Frota |
| Otimização de Fluxo de Trabalho de Documentos |
| Serviços de Impressão em Nuvem |
| Análise de Segurança e Conformidade de Impressão |
| Análise de Sustentabilidade e Carbono |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Saúde |
| TI e Telecomunicações |
| Governo e Setor Público |
| Educação |
| Manufatura |
| Outros Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Tipo de Serviço | Avaliação de Infraestrutura de Impressão | |
| Operações de Impressão Gerenciada | ||
| Gerenciamento de Dispositivos e Frota | ||
| Otimização de Fluxo de Trabalho de Documentos | ||
| Serviços de Impressão em Nuvem | ||
| Análise de Segurança e Conformidade de Impressão | ||
| Análise de Sustentabilidade e Carbono | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical de Usuário Final | BFSI | |
| Saúde | ||
| TI e Telecomunicações | ||
| Governo e Setor Público | ||
| Educação | ||
| Manufatura | ||
| Outros Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de análise de impressão gerenciada?
O tamanho do mercado de serviços de análise de impressão gerenciada está projetado para se expandir de 9,42 bilhões de USD em 2026 e 10,23 bilhões de USD em 2027 para 16,32 bilhões de USD até 2032, a um CAGR de 9,79%. A previsão cobre 2027 a 2032 e reflete a demanda dos clientes por supervisão de frota conectada, controles de segurança, suporte a fluxos de trabalho e relatórios ambientais, com modelos de entrega em nuvem e híbridos suportando o gerenciamento centralizado de informações em locais de impressão distribuídos.
Qual tipo de serviço lidera os serviços de análise de impressão gerenciada?
As Operações de Impressão Gerenciada lideram com uma participação de receita de 31,84% em 2026, enquanto a Análise de Sustentabilidade e Carbono está projetada para registrar o CAGR mais rápido por tipo de serviço, de 11,19%, até 2032. As operações principais permanecem essenciais porque os clientes ainda precisam de cobertura diária de dispositivos, enquanto os serviços de análise abordam relatórios, segurança e resultados operacionais mensuráveis que podem sustentar decisões de renovação de contratos e requisitos mais amplos de governança de TI.
Por que os serviços de impressão baseados em nuvem são importantes para os compradores empresariais?
A implantação baseada em nuvem detinha 55,19% da receita em 2026 e está projetada para se expandir a um CAGR de 10,37%, pois as frotas conectadas suportam telemetria centralizada, supervisão de segurança e automação de serviços. Permite que as organizações comparem as condições operacionais entre sites a partir de uma camada de gerenciamento comum e fornece aos fornecedores uma base para manutenção preditiva, suporte ao reabastecimento, planejamento de serviços entre sites e identificação antecipada de comportamento incomum de dispositivos.
Quais organizações estão aumentando a adoção mais rapidamente?
As pequenas e médias empresas estão projetadas para se expandir a um CAGR de 10,18% até 2032, pois os modelos de assinatura reduzem os compromissos iniciais e a entrega em nuvem reduz as necessidades de suporte de TI. As taxas recorrentes fixas podem tornar os custos de serviço mais fáceis de planejar para organizações menores, especialmente onde carecem de pessoal dedicado para gerenciar suprimentos, dispositivos, usuários, solicitações de serviço, servidores de impressão locais e coordenação com fornecedores.
Qual vertical de usuário final tem as perspectivas mais fortes?
A saúde está projetada para se expandir a um CAGR de 11,21% até 2032, sustentada por fluxos de trabalho de registros eletrônicos de saúde e necessidades de tratamento seguro de informações impressas. Autenticação, liberação segura, registros de auditoria e roteamento criptografado suportam o tratamento de documentos em locais de atendimento, ao mesmo tempo que ajudam as organizações a controlar o acesso a informações sensíveis de pacientes, manter políticas consistentes e reduzir riscos de saídas sem supervisão.
Qual região tem as perspectivas mais fortes para serviços de análise de impressão gerenciada?
A Ásia-Pacífico está projetada para se expandir a um CAGR de 10,77% até 2032, sustentada pela adoção de serviços terceirizados entre empresas e agências públicas. O mercado de serviços de análise de impressão gerenciada na região também requer abordagens de entrega local, pois o tratamento de dados, as práticas de aquisição, as necessidades de idioma, a cobertura de canais, os processos de licitação do setor público e a maturidade dos serviços gerenciados variam entre países e tipos de clientes.