
Taille et Part du Marché des Services d'Analyse d'Impression Gérée
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.23 Milliards de dollars |
| Taille du Marché (2032) | 16.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.79 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services d'Analyse d'Impression Gérée par Mordor Intelligence
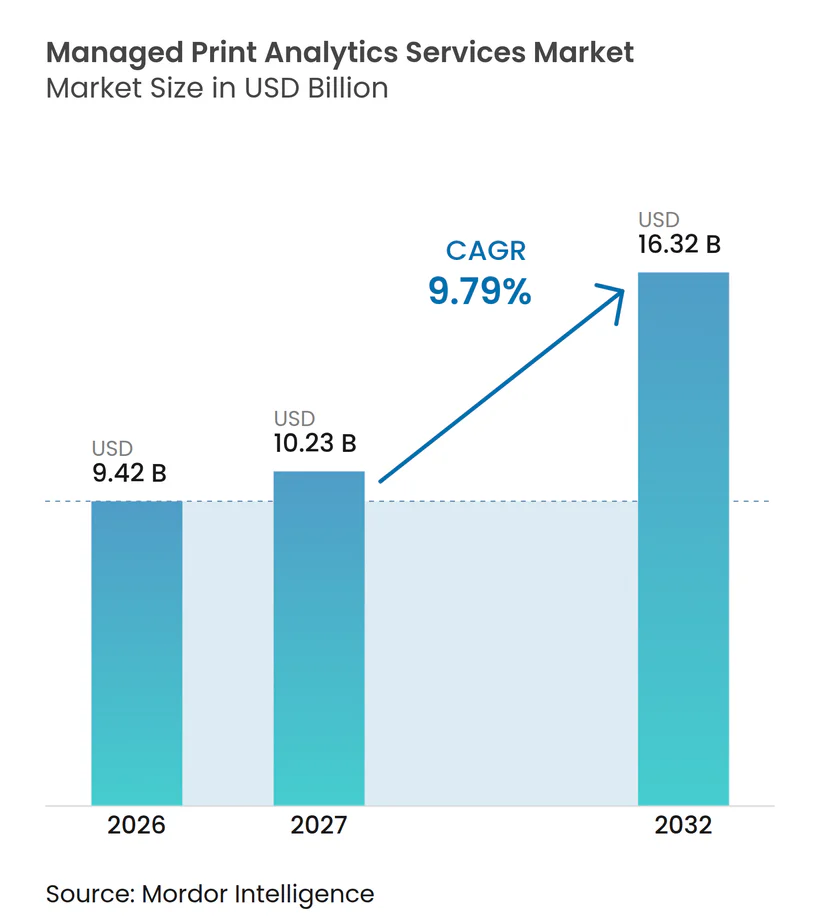
La taille du marché des services d'analyse d'impression gérée devrait s'étendre de 9,42 milliards USD en 2026 et 10,23 milliards USD en 2027 à 16,32 milliards USD d'ici 2032, enregistrant un CAGR de 9,79% entre 2027 et 2032. Le marché des services d'analyse d'impression gérée évolue d'une supervision de base du parc vers des services qui intègrent les données des appareils, les dossiers de maintenance, les contrôles de sécurité et les informations sur les flux documentaires dans un processus de gestion unique. Les connexions cloud élargissent les informations disponibles à partir des parcs distribués, tandis que les modèles hybrides restent importants là où les clients ont besoin d'un traitement local ou d'un contrôle plus strict des données documentaires. Les règles de reporting et les exigences de sécurité modifient les critères d'achat, car les acheteurs exigent de plus en plus des pistes d'audit et des données sur les émissions en parallèle de coûts d'exploitation prévisibles. Le marché des services d'analyse d'impression gérée est également confronté à une baisse des volumes d'impression en bureau et à des restrictions juridictionnelles sur le traitement des données cloud, ce qui favorise les prestataires capables de faire évoluer les contrats vers l'analyse, la numérisation, la sécurité et le support des flux documentaires.
Points Clés du Rapport
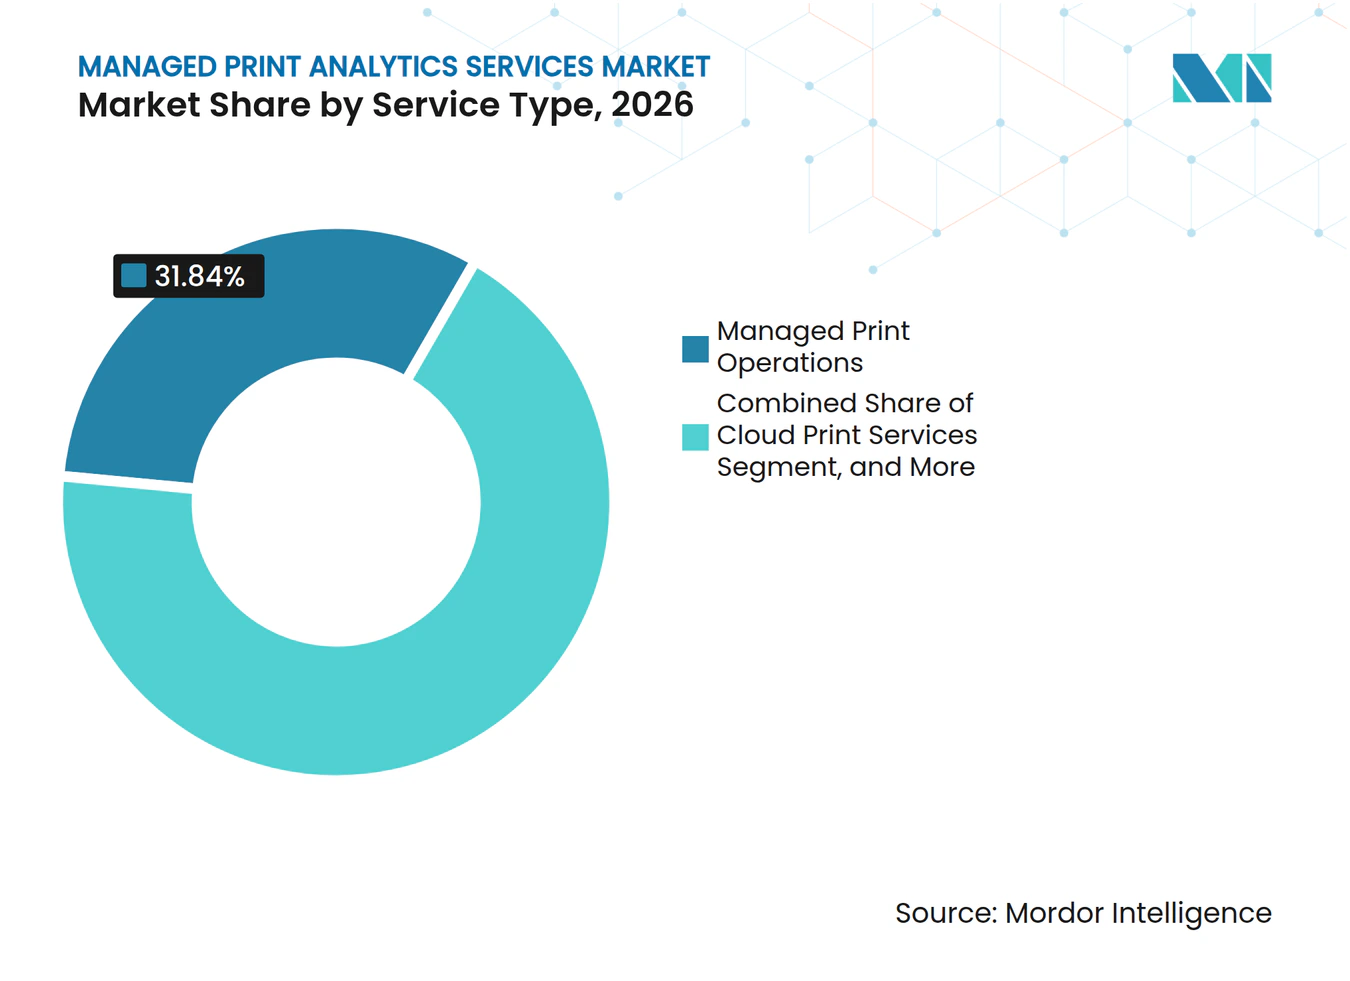
- Par type de service, les Opérations d'Impression Gérée détenaient 31,84% de la part du marché des services d'analyse d'impression gérée en 2026, tandis que l'Analyse de Durabilité et Carbone devrait se développer à un CAGR de 11,19% jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud représentait 55,19% des revenus en 2026 et devrait se développer à un CAGR de 10,37% jusqu'en 2032.
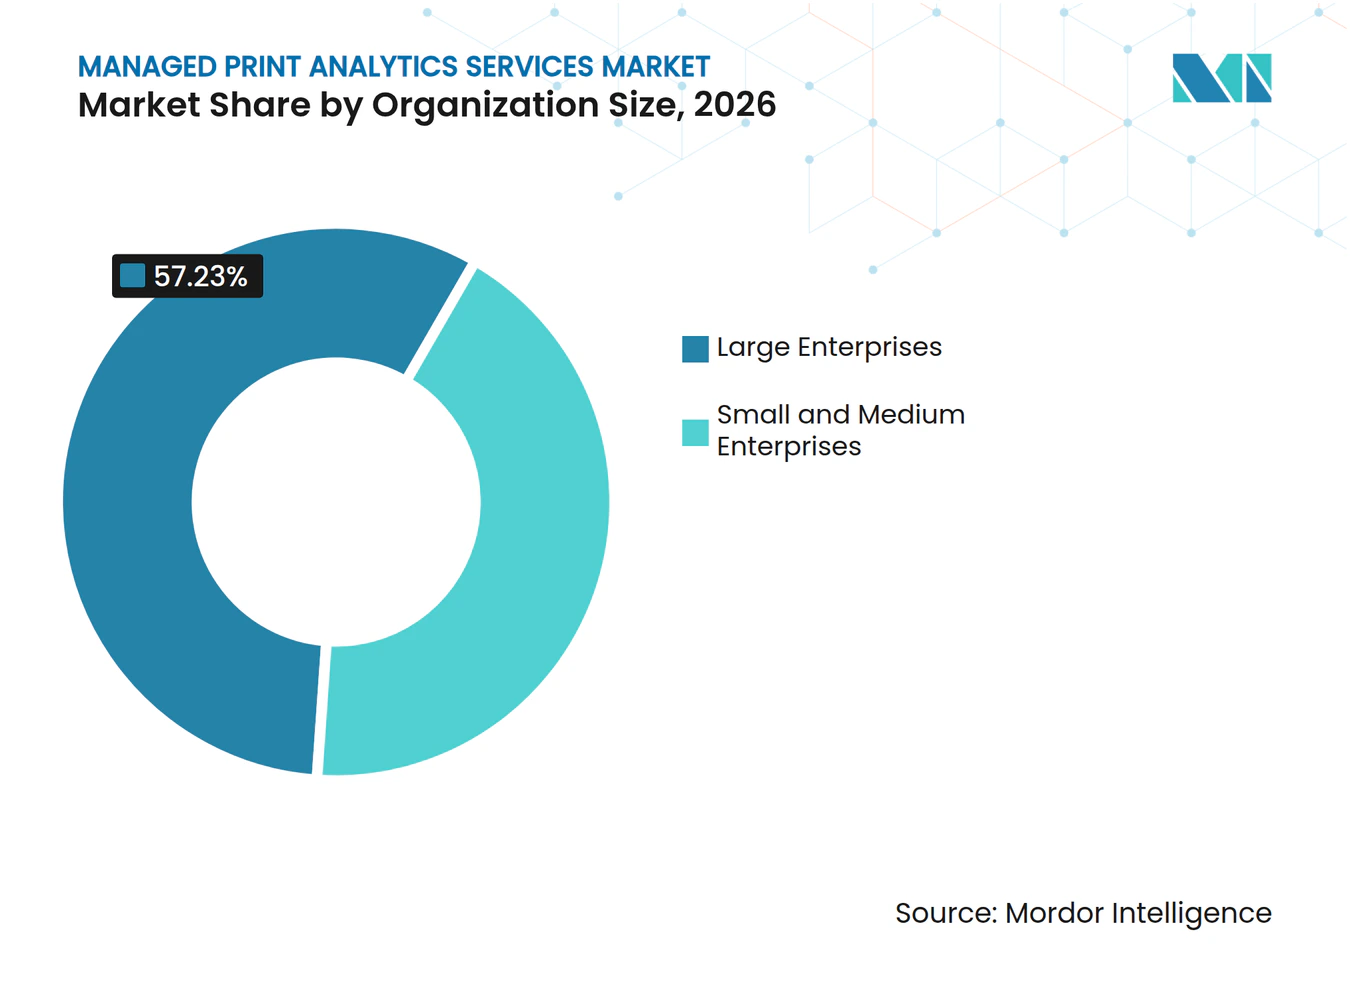
- Par taille d'organisation, les grandes entreprises détenaient 57,23% des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 10,18% jusqu'en 2032.
- Par secteur d'utilisation final, le BFSI représentait 19,96% des revenus du marché des services d'analyse d'impression gérée en 2026, tandis que la santé devrait se développer à un CAGR de 11,21% jusqu'en 2032.
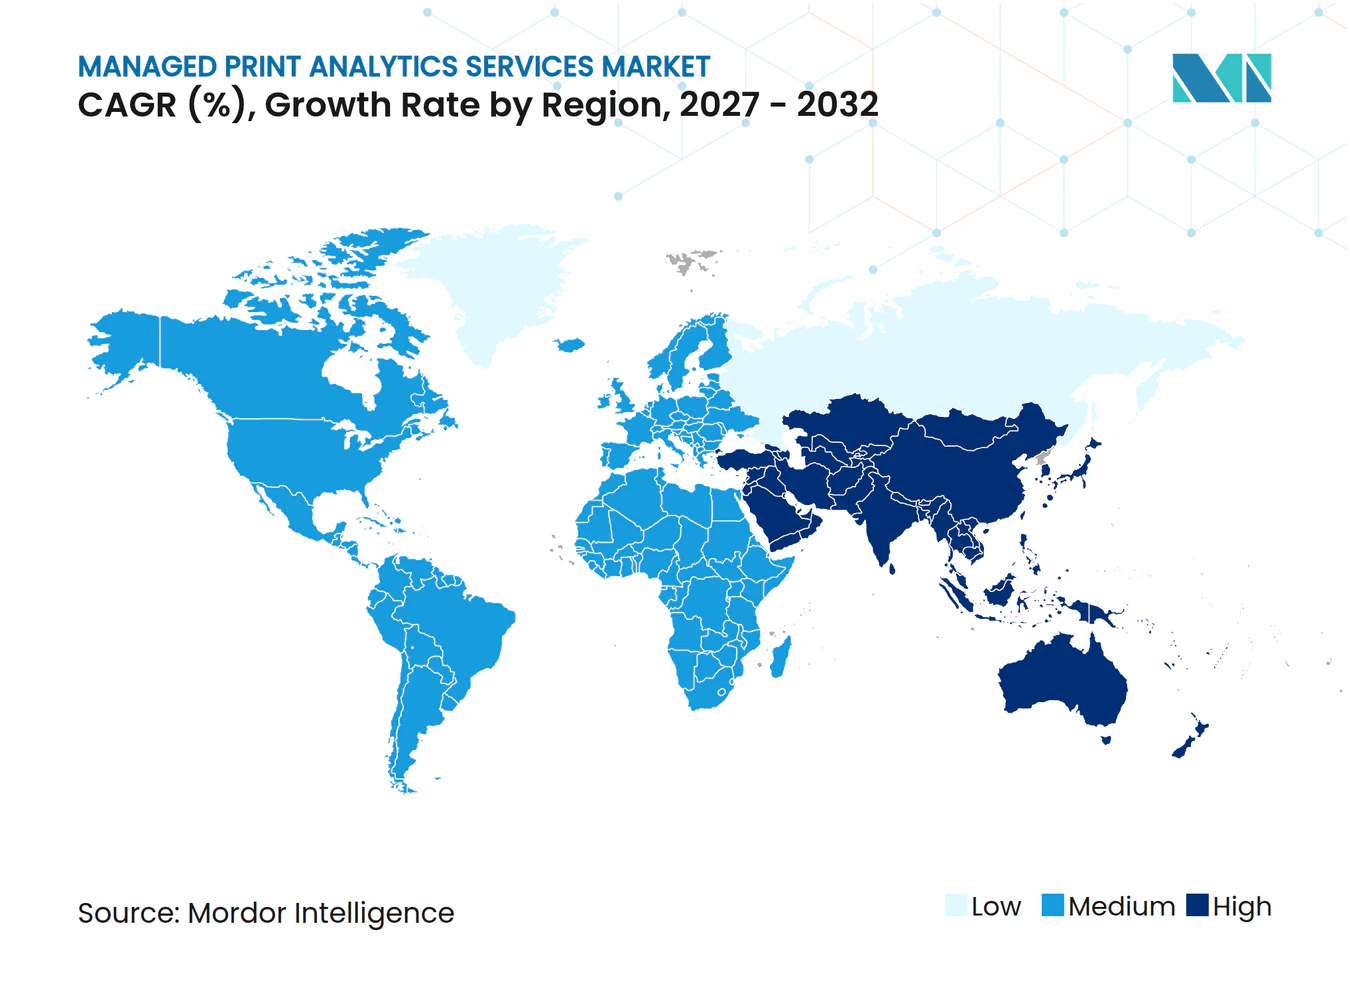
- Par géographie, l'Amérique du Nord détenait 38,94% des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 10,77% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Adoption d'une Infrastructure d'Impression Basée sur le Cloud | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Maintenance Prédictive Assistée par IA et Réapprovisionnement Automatisé | +1.8% | Mondial, cœur Asie-Pacifique, extension vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Exigences de Sécurité et de Conformité en Matière d'Impression | +1.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Reporting de Durabilité et Analyse Carbone au Niveau de la Page | +1.2% | Cœur Europe, extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Optimisation de l'Infrastructure d'Impression pour les Effectifs Hybrides | +0.9% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Adoption de Services Gérés par Abonnement parmi les PME | +0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'Adoption d'une Infrastructure d'Impression Basée sur le Cloud Franchit le Seuil Critique en Entreprise
La gestion d'impression cloud est devenue une voie d'accès centrale au marché des services d'analyse d'impression gérée, car les parcs connectés peuvent envoyer des données d'exploitation vers une couche de service centralisée. Y Soft a rapporté que 64,8% des nouveaux déploiements d'impression étaient cloud-first et que 76% des équipes informatiques avaient migré l'impression vers le cloud ou prévoyaient de le faire dans les 3 ans. La même étude a identifié une part cloud de 98% aux Pays-Bas, 94% au Royaume-Uni, 90% au Danemark, et 79% des nouveaux projets en Amérique du Nord. Une connexion cloud donne aux équipes de service accès aux enregistrements d'utilisation au niveau de la page, à l'état des consommables, aux alertes des appareils et aux comparaisons entre sites sans nécessiter d'appliance d'analyse distincte à chaque emplacement. Le marché des services d'analyse d'impression gérée bénéficie lorsque les prestataires incluent ces capacités dans les contrats de migration, car les données continues du parc soutiennent des relations de service récurrentes. Les architectures hybrides restent pertinentes car 70% des déploiements actuels combinent des éléments cloud et locaux, laissant de la place aux prestataires capables de connecter les parcs existants sans perturber les flux de travail locaux.
La Maintenance Prédictive Assistée par IA Redéfinit l'Économie des Services d'Impression
La surveillance basée sur l'IA rend la planification de la maintenance et la gestion des consommables plus centrales au marché des services d'analyse d'impression gérée. Une étude scientifique de 2025 a révélé que la prédiction de charge de travail par LSTM et la prévision de pannes par XGBoost peuvent identifier les problèmes précoces des appareils, réacheminer les travaux, planifier la maintenance et signaler les anomalies de sécurité. Sharp a lancé une plateforme Synappx Manage améliorée le 9 octobre 2025, dotée d'un dépannage guidé par IA, d'une analyse prédictive de remplacement de pièces et de prévisions de fin de vie. Ces fonctions aident les équipes de service à traiter l'état d'un appareil avant qu'il n'interrompe le flux de travail d'un client. Les grands prestataires peuvent utiliser les données de leurs parcs installés pour affiner les modèles de maintenance au fil du temps, renforçant ainsi la valeur de leurs plateformes de service. Cet avantage est le plus pertinent là où les clients exploitent de nombreux appareils sur plusieurs sites et attendent des prestataires de services qu'ils améliorent la disponibilité et réduisent les interventions manuelles.
Les Exigences de Sécurité et de Conformité en Matière d'Impression Élèvent l'Analyse de Fonctionnalité à Fondation
Les points de terminaison d'impression nécessitent le même niveau d'attention à la sécurité que les autres appareils connectés car ils traitent des documents, des métadonnées, des identités d'utilisateurs et du trafic réseau. La règle de sécurité HIPAA exige des entités couvertes et de leurs associés commerciaux qu'ils utilisent des mesures de protection administratives, physiques et techniques pour les informations de santé protégées sous forme électronique.[1] La libération sécurisée, le routage chiffré, les vérifications d'identité et les journaux auditables rendent ces mesures de protection plus pratiques dans les flux documentaires imprimés. Le marché des services d'analyse d'impression gérée gagne en pertinence dans les secteurs de la santé, de la finance et du secteur public où les organisations doivent démontrer leur contrôle sur l'accès aux documents sensibles. La Mopria Alliance a publié des orientations sur l'automatisation de la conformité et l'audit d'impression standardisé en juin 2026, montrant la valeur de contrôles cohérents des appareils sur des parcs d'imprimantes variés. Les prestataires qui connectent les enregistrements de sécurité aux opérations du parc peuvent positionner la supervision de l'impression comme faisant partie d'une gouvernance plus large des points de terminaison plutôt que comme un contrat de services bureautiques distinct.
Le Reporting de Durabilité et l'Analyse Carbone au Niveau de la Page Deviennent des Références Contractuelles
Le reporting de durabilité élargit le périmètre du marché des services d'analyse d'impression gérée, car les organisations ont besoin d'enregistrements qui relient la production documentaire aux processus de reporting environnemental. La Commission européenne indique que la Directive sur le Reporting de Durabilité des Entreprises exige des entreprises concernées qu'elles publient des informations sur la durabilité, les premières entreprises appliquant les règles aux informations de l'exercice fiscal 2024 publiées en 2025. Une étude de 2025 sur le secteur de l'impression a décrit comment l'analyse assistée par IA peut soutenir à la fois les objectifs économiques et écologiques tout au long de la chaîne de valeur de l'impression. Team Printers et SGS ont signé un Accord de Partenariat pour la Plateforme S-Carbon en janvier 2026, alignant le reporting sur les exigences du Protocole GES, de la norme ISO 14064-1:2018 et de l'initiative Science Based Targets. Les informations au niveau de la page peuvent aider les organisations à allouer les émissions liées à l'impression, à identifier les utilisations inefficaces des appareils et à préparer un reporting interne cohérent. Les prestataires ne disposant pas de ce niveau de reporting peuvent être moins pertinents dans les processus d'achat qui exigent des preuves de durabilité.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Baisse des Volumes d'Impression en Bureau due à la Substitution par les Documents Numériques | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Souveraineté des Données et Restrictions de Confidentialité sur l'Analyse du Parc Cloud | -0.8% | Cœur Europe, extension vers l'Asie | Moyen terme (2-4 ans) |
| Complexité des Architectures Multi-Fournisseurs en Périphérie et Zéro Confiance | -0.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Pénurie de Techniciens et Contraintes de Couverture des Services Distribués | -0.3% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Baisse des Volumes d'Impression Comprime la Base de Revenus pour les Prestataires Axés sur les Opérations
La substitution par les documents numériques exerce une pression sur les contrats qui dépendent principalement de la facturation au coût par page, car une production imprimée plus faible peut réduire les revenus même lorsqu'un parc reste installé. Cette contrainte affecte le marché des services d'analyse d'impression gérée le plus directement, là où les offres de services restent axées sur la gestion courante des appareils et des consommables. Les prestataires peuvent réduire cette exposition en faisant de la numérisation, de la capture, de la gestion des flux documentaires, des contrôles de sécurité et de l'analyse une plus grande partie du contrat. Cette approche maintient la relation de service pertinente à mesure que les clients transfèrent davantage de processus documentaires vers des canaux numériques. Elle modifie également la discussion, passant du nombre de pages imprimées à la fiabilité, la traçabilité et le traitement des documents dans un flux documentaire. La contrainte favorise donc les prestataires capables de prendre en charge à la fois les environnements d'impression physique et les processus numériques qui les entourent de plus en plus.
La Souveraineté des Données et les Contraintes Juridictionnelles Fragmentent l'Analyse du Parc Cloud
La gestion d'impression basée sur le cloud peut impliquer la télémétrie des appareils, les métadonnées des documents et les journaux d'audit, de sorte que les clients évaluent souvent où les données sont traitées et qui peut y accéder. La Loi européenne sur les données est appliquée depuis le 12 septembre 2025, et la Commission européenne décrit son objectif comme l'augmentation de l'accès aux données générées dans l'Union européenne et de leur utilisation.[2] L'Autorité espagnole de protection des données a averti en février 2026 que la dépendance opérationnelle à une infrastructure extérieure à l'Union européenne peut affecter l'accès aux données et aux services. Ces exigences peuvent augmenter les coûts de prestation là où les prestataires ont besoin d'un hébergement local, d'exportations de données portables, d'arrangements de support local ou d'opérations régionales séparées. Elles peuvent également ralentir l'adoption du cloud dans les administrations publiques, les services financiers et d'autres environnements réglementés. Les services hybrides qui maintiennent le traitement sensible en local tout en centralisant l'analyse du parc moins sensible peuvent aider les prestataires à répondre à ces préoccupations.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service :
Les Services d'Analyse Dépassent les Titulaires Opérationnels en CroissanceLes Opérations d'Impression Gérée détenaient 31,84% de la part du marché des services d'analyse d'impression gérée en 2026, reflétant le besoin continu d'une supervision quotidienne externalisée du parc. Les organisations utilisent ces services pour réduire l'effort interne associé à la surveillance des imprimantes, aux consommables, à la disponibilité des appareils et aux demandes d'assistance. L'Évaluation de l'Infrastructure d'Impression et la Gestion des Appareils et du Parc établissent la base d'informations qui soutient ensuite les services d'analyse. Ils aident les prestataires à inventorier les appareils, à suivre l'utilisation et à identifier les lacunes dans la couverture des services. L'Optimisation des Flux Documentaires et les Services d'Impression Cloud connectent cette base opérationnelle aux processus documentaires et aux environnements de travail plus larges.
L'Analyse de Durabilité et Carbone devrait se développer à un CAGR de 11,19% jusqu'en 2032, le taux le plus rapide parmi les types de services. La taille du marché des services d'analyse d'impression gérée pour ce domaine de service est soutenue par la demande des clients en données sur les émissions pouvant être utilisées dans les rapports et les discussions avec les fournisseurs. L'Analyse de Sécurité et de Conformité de l'Impression devient également plus importante dans les environnements réglementés, où les clients exigent des enregistrements de l'activité des utilisateurs, du traitement des travaux et de l'état des appareils. Les clients évaluent de plus en plus les contrats en fonction des résultats opérationnels tels que la préparation à la sécurité, la qualité des flux documentaires et le reporting environnemental, plutôt que uniquement par le nombre d'appareils et les charges au coût par page. Les Opérations d'Impression Gérée devraient conserver un rôle substantiel, bien que les services d'analyse, de sécurité et de durabilité à plus haute valeur ajoutée puissent représenter une plus grande part des dépenses contractuelles.



Par Mode de Déploiement :
L'Architecture Cloud se Consolide tandis que le Hybride Assure la TransitionLe déploiement basé sur le cloud représentait 55,19% de la part du marché des services d'analyse d'impression gérée en 2026 et devrait se développer à un CAGR de 10,37% jusqu'en 2032. Les parcs cloud connectés soutiennent la collecte continue de la télémétrie des appareils, des données de travaux, de l'état des consommables et des alertes opérationnelles. Ces informations peuvent être utilisées pour la maintenance prédictive, la gestion des consommables, la détection d'anomalies et la comparaison du parc entre sites. Y Soft a constaté que 64,8% des nouveaux déploiements mondiaux étaient cloud-first, et que les États-Unis et le Canada enregistraient 79% de déploiements cloud-first pour les nouveaux projets. Le modèle de déploiement est donc central à la capacité des prestataires à fournir une analyse continue plutôt que des révisions périodiques du parc.
Le déploiement sur site continue d'être important là où les organisations ne peuvent pas envoyer de métadonnées de documents ou d'informations d'audit via une infrastructure cloud. Cela est particulièrement pertinent pour les organisations gouvernementales et de services financiers européennes qui opèrent sous des exigences strictes en matière de traitement des données et de sécurité. Le déploiement hybride combine des fonctionnalités de gestion basées sur le cloud avec un traitement local des travaux et une libération sécurisée, offrant une voie de transition pratique pour les parcs existants. Il peut fournir une supervision à l'échelle du parc tout en conservant un contrôle local plus important sur les informations documentaires sensibles. Les prestataires capables de proposer des conceptions hybrides sécurisées ont un avantage dans les appels d'offres gouvernementaux et d'entreprises réglementées en Europe et en Asie-Pacifique.
Par Taille d'Organisation :
Les Modèles d'Abonnement pour PME Accélèrent le Marché AdressableLes grandes entreprises détenaient 57,23% de la part du marché des services d'analyse d'impression gérée en 2026, soutenues par des parcs distribués qui comprennent souvent plusieurs sites, types d'appareils et fournisseurs. Ces environnements ont besoin d'un reporting centralisé car les équipes locales pourraient autrement gérer l'impression via des processus séparés, entraînant des données incomplètes. Les acheteurs en entreprise recherchent également une plus grande fiabilité des services, des contrôles de sécurité renforcés et des coûts de consommables réduits grâce aux arrangements de services gérés. La gestion indépendante des fabricants d'équipements d'origine est précieuse dans ces environnements car elle peut intégrer différents parcs de fabricants dans une vue opérationnelle commune. Le secteur des services d'analyse d'impression gérée est donc étroitement lié aux besoins des grandes entreprises en matière de gouvernance cohérente sur des parcs d'impression complexes.
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,18% jusqu'en 2032, le taux le plus rapide par taille d'organisation. Les modèles d'abonnement réduisent le besoin d'engagements initiaux en matériel et en services en regroupant les appareils, le toner, la maintenance et le support dans un abonnement récurrent. Ce modèle facilite l'évaluation des services gérés par rapport à un budget d'exploitation prévisible. Des conditions contractuelles flexibles peuvent également mieux convenir aux entreprises qui ont besoin d'ajuster la couverture des appareils en fonction de l'évolution de leurs besoins en bureau. La livraison cloud-native réduit en outre le support informatique spécialisé que les petites organisations devraient autrement mobiliser pour gérer elles-mêmes leurs parcs.

Par Secteur d'Utilisation Final :
L'Attrait de l'Analyse dans la Santé Élargit la Base de Demande Menée par le BFSILe BFSI représentait 19,96% de la part du marché des services d'analyse d'impression gérée en 2026, porté par des activités à forte intensité documentaire qui nécessitent une traçabilité à travers l'impression, la numérisation, la copie et la télécopie. Les institutions financières ont besoin de contrôles d'accès clairs et d'enregistrements car les documents contiennent fréquemment des informations sur les clients, les transactions et les réglementations. La libération sécurisée et l'authentification d'identité peuvent réduire le risque que des pages sensibles restent sans surveillance ou soient récupérées par le mauvais utilisateur. La journalisation prête pour l'audit soutient également les processus de contrôle interne pour les grandes organisations financières distribuées. Ces exigences maintiennent le BFSI au centre de la demande de services d'impression gérée enrichis d'analyses.
La santé devrait se développer à un CAGR de 11,21% jusqu'en 2032, soutenue par les flux de travail des dossiers de santé électroniques et les attentes accrues en matière de traitement sécurisé des informations imprimées. Les hôpitaux et les systèmes de santé ont besoin d'environnements d'impression permettant aux cliniciens de travailler dans plusieurs établissements tout en maintenant l'authentification des utilisateurs et le routage chiffré des travaux. La règle de sécurité HIPAA fournit un cadre clair pour les contrôles qui protègent les informations de santé protégées sous forme électronique. L'informatique et les télécommunications, le gouvernement et le secteur public, l'éducation et la fabrication constituent la base de demande restante pour le marché des services d'analyse d'impression gérée. L'activité d'achat public en Asie-Pacifique et au Moyen-Orient indique également un intérêt pour les services d'impression externalisés combinant support opérationnel et exigences de gouvernance.
Analyse Géographique
Marché des Services d'Analytique pour l'Impression Gérée en Amérique du Nord
L'Amérique du Nord détenait 38,94 % de la part de marché des services d'analytique pour l'impression gérée en 2026, soutenue par des dépenses informatiques d'entreprise importantes et un fort accent sur la sécurité des points de terminaison d'impression. Les États-Unis constituent le plus grand marché national, où les institutions financières et les systèmes de santé sont les principaux utilisateurs de contrats d'impression gérée assistés par l'analytique. HP a annoncé des améliorations de WXP Print Management en janvier 2026, permettant la surveillance de parcs multi-fournisseurs depuis une seule console informatique couvrant les PC et les appareils de collaboration. Le Canada a enregistré un taux de déploiement axé sur le cloud de 79 % pour les nouveaux projets d'impression, élargissant la base des appareils connectés capables de générer des données de parc. Ces conditions font de la région un emplacement important pour les services convergents de gestion des points de terminaison, de la sécurité et de l'impression.
Marché des Services d'Analytique pour l'Impression Gérée en Europe
L'Europe présente un profil de demande axé sur la conformité, façonné par les exigences de reporting en matière de durabilité, les règles d'accès aux données et les exigences de sécurité. La Commission européenne note que la CSRD et les exigences connexes en matière de reporting sur la durabilité modifient les obligations de reporting pour les entreprises concernées. Le Royaume-Uni a enregistré une part du cloud de 94 %, et les pays nordiques ont atteint jusqu'à 98 %, indiquant une utilisation généralisée des environnements d'impression connectés. Ricoh a été renommé au cadre du Crown Commercial Service du Royaume-Uni en septembre 2025, avec un nouveau lot pour la fourniture de services d'impression gérée GovPrint à l'échelle du gouvernement.
Marché des Services d'Analytique pour l'Impression Gérée en Amérique du Sud, APAC et MEA
La région Asie-Pacifique devrait se développer à un CAGR de 10,77 % jusqu'en 2032, soit le taux le plus rapide parmi les régions du marché des services d'analytique pour l'impression gérée. La demande est soutenue par les premiers achats d'entreprises, alors que les fabricants, les organismes publics et les organisations orientées vers l'exportation passent d'une infrastructure en propriété à des modèles de services externalisés. La région comprend également des exigences diverses en matière de traitement local des données, de prise en charge linguistique, de couverture des canaux et de marchés publics. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus modestes, mais deviennent plus actifs grâce aux programmes de gouvernement numérique et à la modernisation industrielle. Ricoh a introduit CloudStream en Amérique du Sud en tant que service d'impression cloud sans serveur avec une sécurité zéro confiance, montrant comment les fournisseurs peuvent desservir des sites disposant d'une infrastructure de serveurs d'impression sur site limitée.
Paysage Concurrentiel
Concentration du Marché
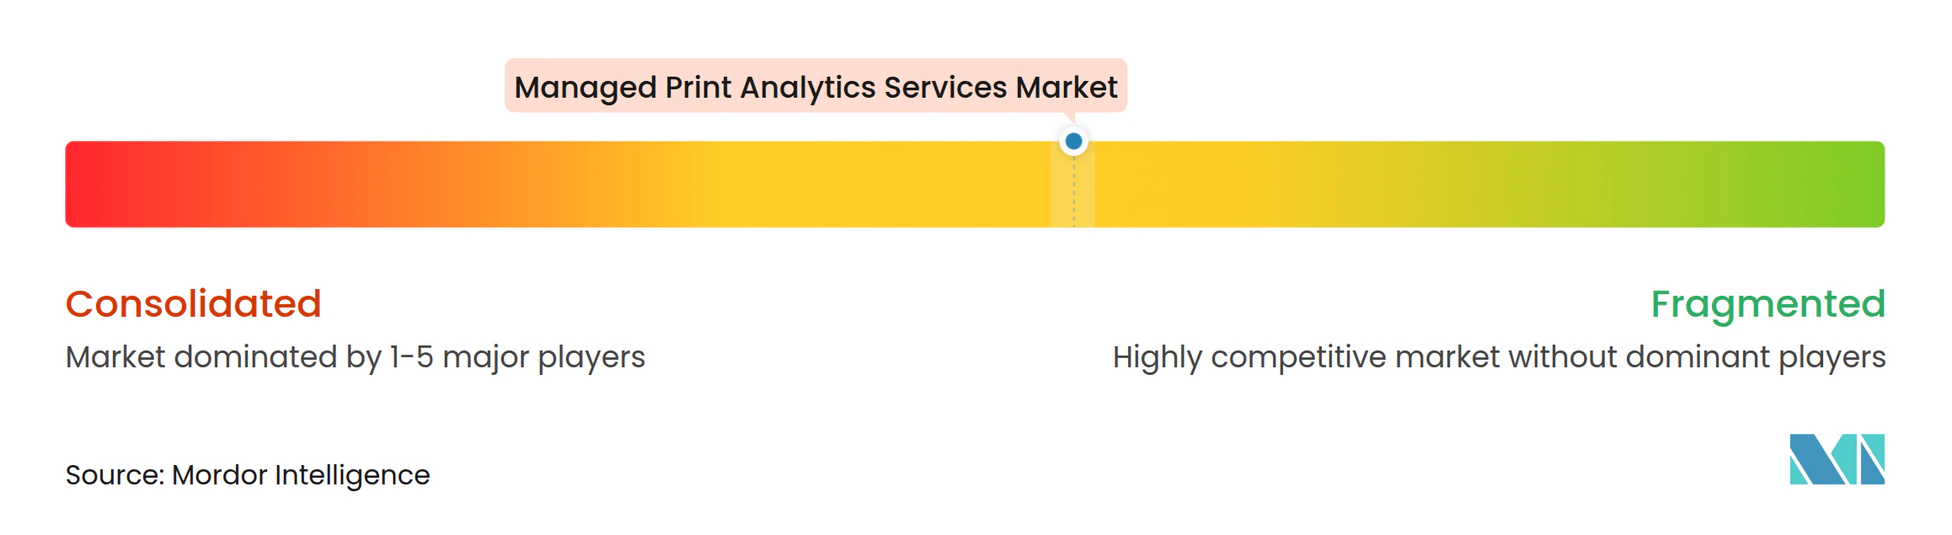
Le marché des services d'analyse d'impression gérée présente une concentration modérée dans l'analyse haut de gamme, tandis que la gestion courante des appareils reste plus fragmentée. HP, Ricoh, Xerox, Canon et Konica Minolta disposent de bases installées étendues, de portefeuilles d'appareils et d'organisations de services qui soutiennent leurs positions dans les comptes d'entreprise. Leur envergure leur donne accès aux données du parc qui peuvent améliorer les modèles de support et la planification des services au fil du temps. Xerox a finalisé l'acquisition de Lexmark International le 1er juillet 2025, dans le cadre d'une transaction évaluée à 1,5 milliard USD, incluant la dette nette et les passifs repris. L'organisation combinée sert plus de 200 000 clients dans plus de 170 pays et vise plus de 300 millions USD de synergies annualisées d'ici fin 2027.
Xerox intègre les capacités de gestion des appareils et d'IoT de Lexmark avec ses offres cloud, IA et flux documentaires. La société a également unifié sa structure commerciale d'impression en mars 2026 et étendu son portefeuille A3 avec la gamme d'imprimantes Lexmark 9-Series. HP a lancé les Services d'Impression Cloud Gérée en juin 2025 avec une architecture zéro confiance, des diagnostics à distance pilotés par télémétrie et un service de conseil en sécurité. Ricoh a annoncé une collaboration avec ServiceNow en mai 2025 pour standardiser les processus de gestion des services dans ses opérations européennes et appliquer l'IA générative à la gestion des connaissances.[3]
Les éditeurs de logiciels indépendants tels que PaperCut, Vasion et Tungsten Automation concurrencent avec des outils cloud-native et indépendants du parc qui séduisent les clients cherchant à réduire leur dépendance à un fabricant d'appareils. Les fabricants d'équipements d'origine répondent en élargissant les couches logicielles et de sécurité autour de leurs parcs installés. Konica Minolta propose des capacités de sécurité cloud et de gestion de l'information qui soutiennent cette position mixte matériel-logiciel. Les programmes de standardisation peuvent également être importants dans les appels d'offres réglementés car ils facilitent l'application de règles communes à différents modèles et sites. L'ouverture la plus forte reste parmi les clients du marché intermédiaire recherchant le reporting de durabilité, la maintenance prédictive, la sécurité et le support des flux documentaires à des prix d'abonnement adaptés à des budgets d'exploitation plus modestes.
Leaders du Secteur des Services d'Analyse d'Impression Gérée
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services d'Analytique pour l'Impression Gérée Entreprises couvertes dans ce rapport
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Corporation
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- FUJIFILM Business Innovation Corp.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Lexmark International, Inc.
- Toshiba Tec Corporation
- Sharp Corporation
- OKI Electric Industry Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Pantum International Limited
- Kodak Alaris Inc.
- Ninestar Corporation
- Star Micronics Co., Ltd.
- Citizen Systems Japan Co., Ltd.
Développements industriels récents dans Marché des Services d'Analytique pour l'Impression Gérée
- Juillet 2026 : Visual Edge IT a élargi son partenariat stratégique national avec Konica Minolta, renforçant les capacités dans l'impression de production, A3, A4 et les services d'impression gérée pour la santé, le gouvernement, l'éducation K-12 et d'autres secteurs clés.
- Mars 2026 : Xerox a unifié sa structure commerciale mondiale d'impression à la suite de l'acquisition de Lexmark, intégrant les forces de vente des deux sociétés et étendant la plateforme A3 avec la gamme d'imprimantes Lexmark 9-Series dans les environnements d'entreprise et départementaux, y compris la santé et la distribution.
- Janvier 2026 : Ricoh USA a renouvelé un accord UC à l'échelle du système sur 5 ans avec l'Université de Californie, couvrant les services d'impression gérée, l'analyse cloud et les services informatiques sur 10 campus et 6 centres de santé, disponible via OMNIA Partners aux agences du secteur public à l'échelle nationale jusqu'au 25 janvier 2031.
- Janvier 2026 : HP a annoncé des améliorations de WXP Print Management au CES 2026, permettant une surveillance unifiée de parcs multi-fournisseurs au sein d'une seule console informatique aux côtés des PC et des appareils de collaboration, avec une intégration de Microsoft 365 Copilot ciblée pour les imprimantes HP Workpath gérées au printemps 2026.
Périmètre du Rapport Mondial sur le Marché des Services d'Analyse d'Impression Gérée
Le Marché des Services d'Analyse d'Impression Gérée est défini comme le marché des services permettant aux organisations de surveiller, analyser, optimiser et gérer leur infrastructure d'impression et leurs opérations liées aux documents à l'aide de l'analyse de données, de l'automatisation et de solutions de gestion centralisée. Ces services aident les organisations à évaluer l'infrastructure d'impression, à gérer les opérations d'impression et les parcs d'appareils, à optimiser les flux documentaires, à mettre en œuvre des solutions d'impression cloud, à renforcer la sécurité de l'impression et la conformité réglementaire, et à suivre les performances de durabilité et les émissions de carbone.
Le Rapport sur le Marché des Services d'Analyse d'Impression Gérée est Segmenté par Type de Service (Évaluation de l'Infrastructure d'Impression, Opérations d'Impression Gérée, Gestion des Appareils et du Parc, Optimisation des Flux Documentaires, Services d'Impression Cloud, Analyse de Sécurité et de Conformité de l'Impression, et Analyse de Durabilité et Carbone), Mode de Déploiement (Basé sur le Cloud, Sur Site et Hybride), Taille de l'Organisation (Grandes Entreprises et Petites et Moyennes Entreprises), Secteur d'Utilisation Final (BFSI, Santé, Informatique et Télécommunications, Gouvernement et Secteur Public, Éducation, Fabrication et Autres Secteurs d'Utilisation Final), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Évaluation de l'Infrastructure d'Impression |
| Opérations d'Impression Gérée |
| Gestion des Appareils et du Parc |
| Optimisation des Flux Documentaires |
| Services d'Impression Cloud |
| Analyse de Sécurité et de Conformité de l'Impression |
| Analyse de Durabilité et Carbone |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| BFSI |
| Santé |
| Informatique et Télécommunications |
| Gouvernement et Secteur Public |
| Éducation |
| Fabrication |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Qatar | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Service | Évaluation de l'Infrastructure d'Impression | |
| Opérations d'Impression Gérée | ||
| Gestion des Appareils et du Parc | ||
| Optimisation des Flux Documentaires | ||
| Services d'Impression Cloud | ||
| Analyse de Sécurité et de Conformité de l'Impression | ||
| Analyse de Durabilité et Carbone | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisation Final | BFSI | |
| Santé | ||
| Informatique et Télécommunications | ||
| Gouvernement et Secteur Public | ||
| Éducation | ||
| Fabrication | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Qatar | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services d'analyse d'impression gérée ?
La taille du marché des services d'analyse d'impression gérée devrait s'étendre de 9,42 milliards USD en 2026 et 10,23 milliards USD en 2027 à 16,32 milliards USD d'ici 2032, à un CAGR de 9,79%. Les prévisions couvrent 2027 à 2032 et reflètent la demande des clients pour une supervision connectée du parc, des contrôles de sécurité, le support des flux documentaires et le reporting environnemental, avec des modèles de livraison cloud et hybrides soutenant la gestion centralisée des informations sur les sites d'impression distribués.
Quel type de service est en tête des services d'analyse d'impression gérée ?
Les Opérations d'Impression Gérée sont en tête avec une part de revenus de 31,84% en 2026, tandis que l'Analyse de Durabilité et Carbone devrait afficher le CAGR le plus rapide par type de service à 11,19% jusqu'en 2032. Les opérations de base restent essentielles car les clients ont toujours besoin d'une couverture quotidienne des appareils, tandis que les services d'analyse répondent aux besoins de reporting, de sécurité et de résultats opérationnels mesurables pouvant soutenir les décisions de renouvellement des contrats et les exigences plus larges de gouvernance informatique.
Pourquoi les services d'impression cloud sont-ils importants pour les acheteurs en entreprise ?
Le déploiement basé sur le cloud représentait 55,19% des revenus en 2026 et devrait se développer à un CAGR de 10,37%, car les parcs connectés soutiennent la télémétrie centralisée, la supervision de la sécurité et l'automatisation des services. Il permet aux organisations de comparer les conditions d'exploitation entre sites depuis une couche de gestion commune et donne aux prestataires une base pour la maintenance prédictive, le support au réapprovisionnement, la planification des services entre sites et l'identification précoce des comportements inhabituels des appareils.
Quelles organisations augmentent le plus rapidement leur adoption ?
Les petites et moyennes entreprises devraient se développer à un CAGR de 10,18% jusqu'en 2032, car les modèles d'abonnement réduisent les engagements initiaux et la livraison cloud réduit les besoins en support informatique. Les abonnements récurrents fixes peuvent faciliter la planification des coûts de service pour les petites organisations, en particulier celles qui manquent de personnel dédié pour gérer les consommables, les appareils, les utilisateurs, les demandes de service, les serveurs d'impression locaux et la coordination avec les fournisseurs.
Quel secteur d'utilisation final présente les meilleures perspectives ?
La santé devrait se développer à un CAGR de 11,21% jusqu'en 2032, soutenue par les flux de travail des dossiers de santé électroniques et les besoins de traitement sécurisé des informations imprimées. L'authentification, la libération sécurisée, les enregistrements d'audit et le routage chiffré soutiennent le traitement des documents dans les établissements de soins tout en aidant les organisations à contrôler l'accès aux informations sensibles des patients, à maintenir des politiques cohérentes et à réduire les risques liés aux sorties non surveillées.
Quelle région présente les meilleures perspectives pour les services d'analyse d'impression gérée ?
L'Asie-Pacifique devrait se développer à un CAGR de 10,77% jusqu'en 2032, soutenue par l'adoption de services externalisés parmi les entreprises et les agences publiques. Le marché des services d'analyse d'impression gérée dans la région nécessite également des approches de livraison locales, car le traitement des données, les pratiques d'achat, les besoins linguistiques, la couverture des canaux, les processus d'appels d'offres du secteur public et la maturité des services gérés varient selon les pays et les types de clients.