
マネージドプリントアナリティクスサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
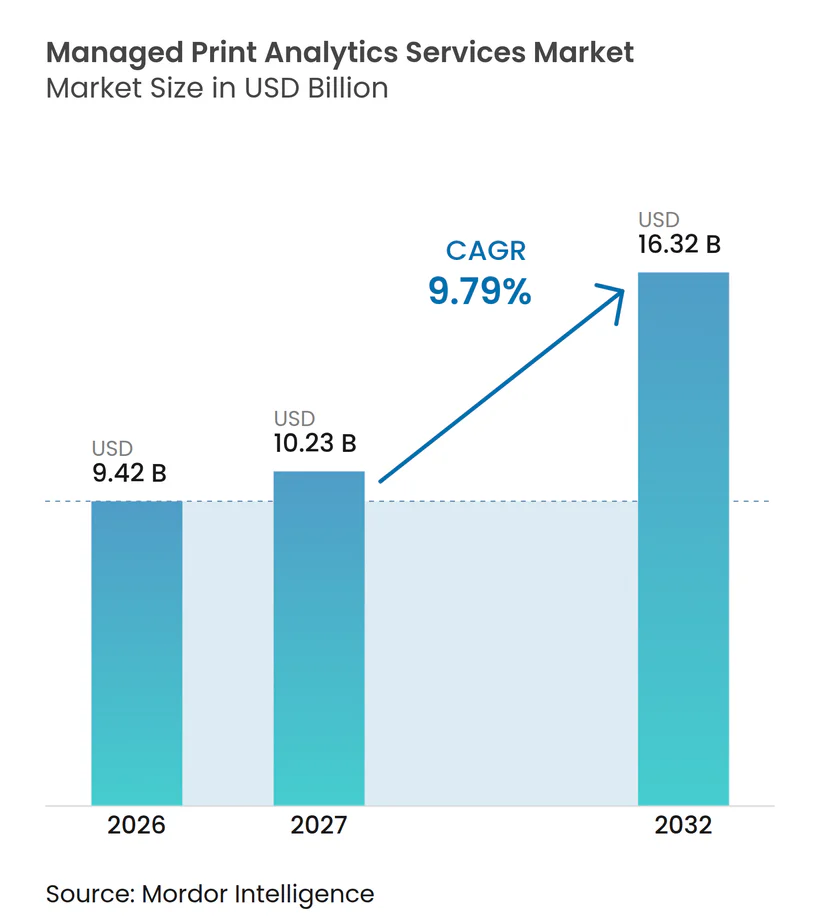
| 市場規模 (2027) | 10.23 十億米ドル |
| 市場規模 (2032) | 16.32 十億米ドル |
| 成長率 (2027 - 2032) | 9.79 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドプリントアナリティクスサービス市場分析
マネージドプリントアナリティクスサービス市場規模は、2026年の9.42 ビリオン 米ドルおよび2027年の10.23 ビリオン 米ドルから、2032年までに16.32 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間に9.79%のCAGRを記録すると予測されます。マネージドプリントアナリティクスサービス市場は、基本的なフリートの監視から、デバイスデータ、メンテナンス記録、セキュリティントロール、およびドキュメントワークフロー情報を単一の管理プロセスに統合するサービスへと移行しています。クラウド接続によって分散フリートから取得できる情報が拡大している一方、ハイブリッドモデルはドキュメントデータのローカル処理またはより厳密な管理を必要とする顧客に対して引き続き重要性を維持しています。報告規制およびセキュリティへの期待が購買基準を変えつつあり、購買担当者は予測可能な運用コストとともに監査証跡や排出量データを求めるケースが増えています。マネージドプリントアナリティクスサービス市場は、オフィスの印刷量の減少およびクラウドデータ処理に関する法域上の制限にも直面しており、契約をアナリティクス、スキャニング、セキュリティ、ワークフロー支援へとシフトできるプロバイダーに有利な状況となっています。
レポートの主要ポイント
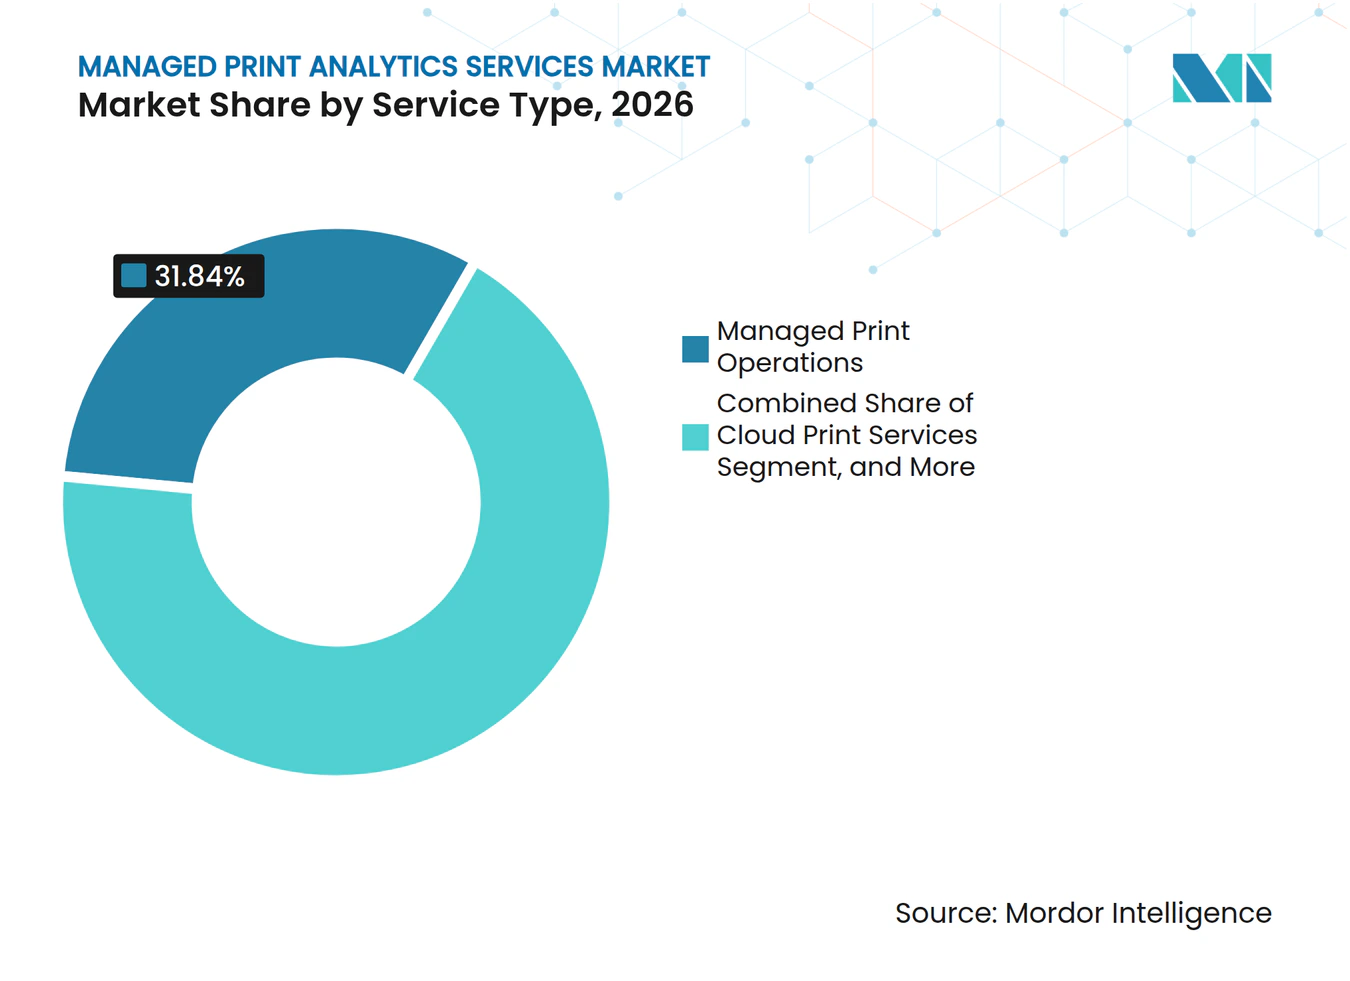
- サービスタイプ別では、マネージドプリントオペレーションが2026年のマネージドプリントアナリティクスサービス市場シェアの31.84%を占め、サステナビリティおよびカーボンアナリテクスは2032年にかけて11.19%のCAGRで拡大する見込みです。
- デプロイメントモード別では、クラウドベースのデプロイメントが2026年の収益の55.19%を占め、2032年にかけて10.37%のCAGRで拡大する見込みです。
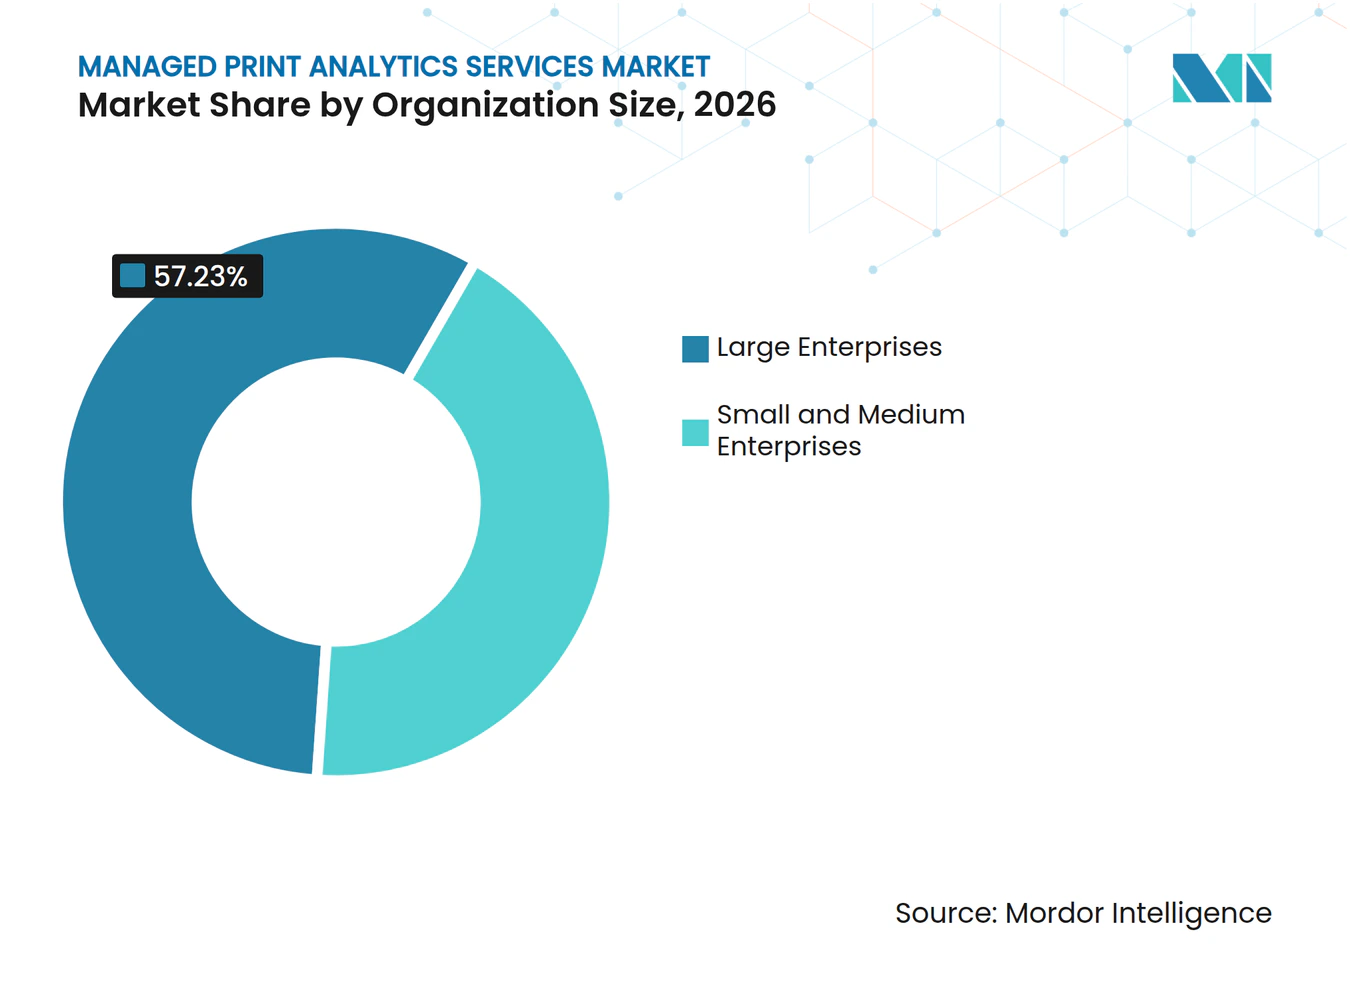
- 組織規模別では、大企業が2026年の収益の57.23%を占め、中小企業は2032年にかけて10.18%のCAGRで拡大する見込みです。
- エンドユーザー業種別では、BFSIが2026年のマネージドプリントアナリティクスサービス市場の収益の19.96%を占め、ヘルスケアは2032年にかけて11.21%のCAGRで拡大する見込みです。
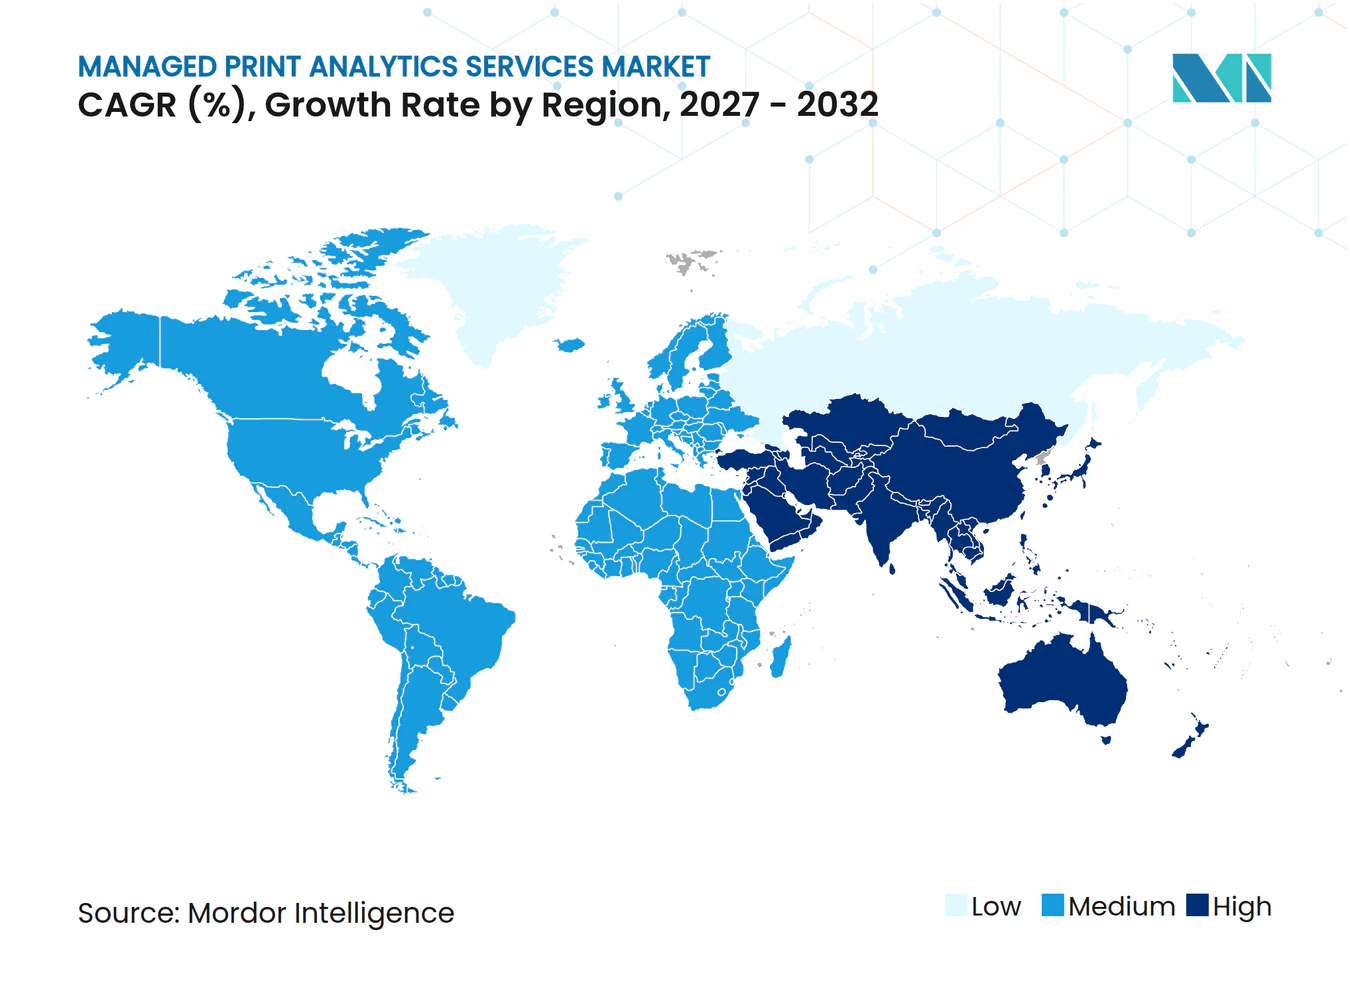
- 地域別では、北米が2026年の収益の38.94%を占め、アジア太平洋は2032年にかけて10.77%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クラウドベースのプリントインフラストラクチャの導入 | +2.4% | グローバル | 短期(2年以内) |
| AI対応の予知保全および自動補充 | +1.8% | グローバル、アジア太平洋中心、中東・アフリへの波及 | 中期(2〜4年) |
| 印刷セキュリティおよびコンプライアンス要件 | +1.5% | 北米およびヨーロッパ | 短期(2年以内) |
| サステナビリティレポーティングとページレベルのカーボンアナリティクス | +1.2% | ヨーロッパ中心、アジア太平洋への波及 | 中期(2〜4年) |
| ハイブリッドワークフォースのプリントインフラストラクチャ最適化 | +0.9% | 北米、ヨーロッパ、アジア太平洋 | 短期(2年以内) |
| 中小企業におけるサブスクリプションベースのマネージドサービスの採用 | +0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドベースのプリントインフラストラクチャ導入が企業の転換点を超える
クラウドプリント管理は、接続されたフリートが中央サービス層に運用データを送信できることから、マネージドプリントアナリティクスサービス市場への主要な参入経路となっています。Y Softは、新規プリントデプロイメントの64.8%がクラウドファーストであり、ITチームの76%がプリントをクラウドに移行済み、または3年以内に移行予定であると報告しました。同調査では、オランダで98%、英国で94%、デンマークで90%のクラウドシェアが確認され、北米では新規プロジェクトの79%がクラウドファーストであることも明らかになりました。クラウド接続により、サービスチームはすべての拠点にアナリティクアプライアンスを個別に設置することなく、ページレベルの使用記録、サプライステータス、デバイスアラート、およびサイト間比較にアクセスできます。プロバイダーが移行契約にこれらの機能を含める場合、継続的なフリートデータが継続的なサービス関係を支えることから、マネージドプリントアナリティクスサービス市場はその恩恵を受けます。現在のデプロイメントの70%がクラウドとローカルの両要素を組み合わせているため、ハイブリッドアーキテクチャは引き続き重要であり、既存フリートをローカルワークフローを妨げることなく接続できるプロバイダーに余地が残されています。
AI対応の予知保全がプリントサービスの経済性を再定義する
AIベースのモニタリングにより、保全計画と消耗品管理がマネージドプリントアナリティクスサービス市場においてより重要な位置を占めるようになっています。2025年の科学的研究によると、LSTMワークロード予測とXGBoostによる障害予測は、デバイスの早期問題の特定、ジョブの再ルーティング、保全のスケジューリング、およびセキュリティ常の検知を可能にします。Sharpは2025年10月9日、AIガイドによるトラブルシューティング、予知部品交換アナリティクス、および寿命予測を特徴とする強化されたSynappx Manageプラットフォームを発表しました。これらの機能により、サービスチームは顧客のワークフローが中断される前にデバイスの状態に対処できます。大手プロバイダーは、導入フリートのデータを活用して保全モデルを継続的に改善し、サービスプラットフォームの価値を高めることができます。この優位性は、複数拠点にわたって多数のデバイスを運用し、サービスプロバイダーによる稼働率向上と手動介入の削減を期待する顧客に最も関連します。
印刷セキュリティおよびコンプライアンス要件がアナリティクスを機能から基盤へと昇格させる
プリントエンドポイントは、ドキュメント、メタデータ、ユーザーIDおよびネットワークトラフィックを処理するため、他の接続デバイスと同レベルのセキュリティ管理が求められます。HIPAA(医療保険の携行性と責任に関する法律)セキュリティ規則は、対象事業体およびビジネスアソエイトに対し、電子的に保護された医療情報に対する管理的、物理的、および技術的セーフガードの使用を義務付けています。[1] セキュアリリース、暗号化されたルーティング、本人確認、および監査可能なログにより、印刷ドキュメントワークフローにおけるこれらのセーフガードの実装が実用的になります。マネージドプリントアナリティクスサービス市場は、機密ドキュメントへのアクセス管理を実証しなければならないヘルスケア、金融、および公共部門において重要性を増しています。Mopria Allianceは2026年6月にコンプライアンス自動化と標準化された印刷監査に関するガイダンスを公表し、多様なプリンターフリートにわたる一貫したデバイスコントロールの価値を示しました。セキュリティ記録をフリートオペレーションに接続できるプロバイダーは、印刷の監視を独立したオフスサービス契約としてではなく、より広範なエンドポイントガバナンスの一部として位置付けることができます。
サステナビリティレポーティングとページレベルのカーボンアナリティクスが契約上の基準となる
サステナビリティレポーティングは、組織がドキュメントの出力と環境報告プロセスを結び付ける記録を必要とするため、マネージドプリントアナリティクスサービス市場の範囲を拡大しています。欧州委員会は、企業サステナビリティ報告指令(CSRD)が対象企業にサステナビリティ情報の報告を義務付けており、最初の企業は2025年に公表される2024年度情報にこの規則を適用すると述べています。印刷セクターに関する2025年の研究は、AIを活用したアナリティクスが印刷バリューチェーン全体にわたって経済的および生態学的な目標の両方を支援できることを説明しています。Team PrintersとSGSは2026年1月に、GHGプロトコル、ISO 14064-1:2018、および科学的根拠に基づく目標イニシアチブ(SBTi)の要件に沿ったS-Carbonプラットフォームパートナーシップ契約を締結しました。ページレベルの情報は、組織が印刷関連の排出量を配分し、非効率なデバイス使用を特定し、一貫した社内報告を準備するのに役立ちます。このレベルの報告機能を持たないプロバイダーは、サステナビリティの証拠を求める調達プロセスにおいて競争力が低下する可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルドキュメント代替によるオフィス印刷量の減少 | -1.2% | グローバル | 長期(4年以上) |
| クラウドフリートアナリティクスに対するデータ主権およびプライバシー規制 | -0.8% | ヨーロッパ中心、アジアへの波及 | 中期(2〜4年) |
| マルチベンダーエッジおよびゼロトラストアーキテクチャの複雑性 | -0.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 技術者不足と分散サービスカバレッジの制約 | -0.3% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
印刷量の減少がオペレーション重視プロバイダーの収益基盤を圧迫する
デジタルドキュメントの代替は、印刷出力の減少がフリートの設置を維持しながらも収益を減少させうるため主にコストパーページ課金に依存する契約に圧力をかけます。この制約は、サービス提供が定常的なデバイス管理と消耗品に集中しているマネージドプリントアナリティクスサービス市場に最も直接的な影響を与えます。プロバイダーは、スキャニング、キャプチャ、ワークフロー管理、セキュリティコントロール、およびアナリティクスを契約のより大きな部分にすることで、このリスクを軽減できます。このアプローチにより、顧客がより多くのドキュメントプロセスをデジタルチャネルに移行させる中でも、サービス関係の関連性が維持されます。また、印刷されたページ数ではなく、ワークフロー全体におけるドキュメントの信頼性、追跡可能性、および処理に関する議論へと転換されます。したがってこの阻害要因は、物理的な印刷環境とそれを取り巻くデジタルプロセスの両方をサポートできるプロバイダーに有利に働きます。
データ主権と法域上の制約がクラウドフリートアナリティクスを分断する
クラウドベースのプリント管理はデバイステレメトリー、ドキュメントメタデータ、おび監査ログを含む可能性があるため、顧客はデータが処理される場所とアクセス権者を評価することが多くあります。欧州データ法は2025年9月12日から適用されており、欧州委員会はその目的を欧州連合内で生成されたデータへのアクセスと利用の拡大としています。[2] スペインデータ保護当局は2026年2月、欧州連合外のインフラへの運用上の依存がデータおよびサービスへのアクセスに影響する可能性があると警告しました。これらの要件は、プロバイダーがローカルホスティング、ポータブルなデータエクスポート、ローカルサポート体制、または分離された地域オペレーションを必要とする場合、提供コストを引き上げる可能性があります。また、政府、金融サービス、およびその他の規制された環境でのクラウド導入を遅らせる可能性もあります。機密性の高い処理をローカルに維持しながら、機密性の低いフリートアナリティクスを一元化するハイブリッドサービスは、プロバイダーがこれらの懸念に対応するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
アナリティクスサービスが成長においてオペレーション系の既存勢力を上回るマネージドプリントオペレーションは2026年のマネージドプリントアナリティクスサービス市場シェアの31.84%を占め、日常的なフリート監視のアウトソーシングに対する継続的な需要を反映しています。組織はこれらのサービスを活用して、プリンターの監視、消耗品、デバイスの可用性、およびヘルプデスクへの問い合わせに関連する社内の負担を軽減しています。プリントインフラストラクチャアセスメントおよびデバイスとフリート管理は、後のアナリティクスサービスを支える情報基盤を確立します。これらにより、プロバイダーはデバイスのインベントリ管理、使用状況の追跡、およびサービスカバレッジのギャップの特定が可能になります。ドキュメントワークフロー最適化およびクラウドプリントサービスは、この運用基盤をより広範な職およびドキュメントプロセスと接続します。
サステナビリティおよびカーボンアナリティクスは、サービスタイプの中で最も速い速度となる2032年にかけて11.19%のCAGRで拡大する見込みです。このサービス分野のマネージドプリントアナリティクスサービス市場規模は、レポーティングおよびサプライヤーとの協議に使用できる排出量データに対する顧客需要によって支えられています。印刷セキュリティおよびコンプライアンスアナリティクスも、ユーザーアクティビティ、ジョブ処理、およびデバイスステータスの記録を必要とする規制された環境においてその重要性が増しています。顧客はデバイス台数やコストパーページ料金だけでなく、セキュリティ対応状況、ワークフロー品質、および環境報告といった運用上の成果によって契約を評価するケースが増えています。マネージドプリントオペレーションは引き続き重要な役割を果たすことが期待されていますが、より付加価値の高いアナリティクス、セキュリティ、およびサステナビリティサービスが契約支出の大きな割合を占めるようになる可能性があります。


注記: 各セグメントの個別シェアはレポート購入後に取得可能
デプロイメントモード別:
クラウドアーキテクチャが統合され、ハイブリッドが移行を橋渡しするクラウドベースのデプロイメントは2026年のマネージドプリントアナリティクスサービス市場シェアの55.19%を占め、2032年にかけて10.37%のCAGRで拡大する見込みです。接続されたクラウドフリートは、デバイステレメトリー、ジョブデータ、サプライステータス、および運用アラートの継続的な収集をサポートします。こ情報は予知保全、消耗品管理、異常検知、およびサイト間のフリート比較に活用できます。Y Softは、新規グローバルデプロイメントの64.8%がクラウドファーストであり、米国とカナダでは新規プロジェクトの79%がクラウドファーストのデプロイメントを記録したと報告しました。したがって、このデプロイメントモデルは、定期的なフリートレビューではなく継続的なアナリティクスを提供するプロバイダーの能力の中心にあります。
オンプレミスデプロイメントは、組織がドキュメントメタデータや監査情報をクラウドインフラストラクチャを通じて送信できない場合に引き続き重要性を持ちます。これは特に、厳格なデータ処理およびセキュリティ要件のもとで運営されているヨーロッパの政府および金融サービス機関に関連します。ハイブリッドデプロイメントは、クラウドベースの管理機能とローカルジョブ処理およびセキュアリリースを組み合わせ、既存フリートに対する実用的な移行パスを提供します。これにより、機密ドキュメント情報に対するローカル管理を強化しながら、フリート全体監視を実現できます。セキュアなハイブリッド設計を提供できるプロバイダーは、ヨーロッパおよびアジア太平洋における政府および規制対象企業の調達において優位性を持ちます。
組織規模別:
中小企業のサブスクリプションモデルが対象市場を加速させる大企業は2026年のマネージドプリントアナリティクスサービス市場シェアの57.23%を占め、複数の拠点、デバイスタイプ、およびサプライヤーを含むことが多い分散フリートに支えられています。このような環境では、ローカルチームが個別のプロセスで印刷を管理するとデータが不完全になる可能性があるため、一元化されたレポーティングが必要です。エンタープライズの購買担当者も、マネージドサービス契約からより高いサービス信頼性、より強力なセキュリティコントロール、および消耗品コストの削減を求めています。ベンダーに依存しない管理は、異なる原機器製造業者のフリートを共通の運用ビューにまとめられるため、こうした環境では価値があります。したがって、マネージドプリントアナリティクスサービス業界は、複雑なプリント資産全体にわたる一貫したガバナンスに対する大企業のニーズと密接に結びついています。
中小企業は、組織規模別で最も速い速度となる2032年にかけて10.18%のCAGRで拡大する見込みです。サブスクリプションモデルは、デバイス、トナー、メンテナンス、およびサポートを一定の定期料金にまとめることで、初期ハードウェアおよびサービスコミットメントの必要性を軽減します。このモデルにより、予測可能な運用予算に対してマネージドサービスを評価しやすくなります。柔軟な契約条件は、オフィスニーズの変化に応じてデバイスカバレッジを調整する必要がある企業にも適しています。クラウドネイティブな提供により、小規模組織が自社でフリートを管理するために必要な専門的なITサポートも削減されます。

エンドユーザー業種別:
ヘルスケアのアナリティクス需要がBFSI主導の需要基盤を拡大させるBFSIは2026年のマネージドプリントアナリティクスサービス市場シェアの19.96%を占め、印刷、スキャニング、コピー、ファクシミリにわたる追跡可能性を必要とするドキュメント集約型の業務が牽引しています。金融機関は、ドキュメントに顧客情報、取引情報、および規制情報が含まれることが多いため、明確なアクセスコントロールと記録が必要です。セキュアリリースおよび本人認証は、機密ページが放置されたり誤ったユーザーに取得されるリスクを低減します。監査対応ログは、大規模な分散型金融機関の内部統制プロセスもサポートします。これらの要件により、BFSIはアナリティクスが充実したマネージドプリントサービスの需要の中心に位置し続けています。
ヘルスケアは、電子健康記録のワークフローおよび印刷情報の安全な取り扱いに対する高まる期待に支えられ、2032年にかけて11.21%のCAGRで拡大する見込みです。病院および医療システムは、ユーザー認証と暗号化されたジョブルーティングを維持しながら、臨床医が複数の施設にわたって作業できる印刷環境を必要としています。HIPAA(医療保険の携行性と責任に関する法律)セキュリティ規則は、電子的に保護された医療情報を保護するためのコントロールに関する明確なフレームワークを提供しています。ITおよび通信、政府および公共部門、教育、および製造業が、マネージドプリントアナリティクスサービス市場の残りの需要基盤を形成しています。アジア太平洋および中東における政府調達活動も、オペレーションサポートとガバナンス要件を組み合わせたアウトソーシングプリントサービスへの関心を示しています。
地域分析
北米マネージドプリントアナリティクスサービス市場
北米は2026年のマネージドプリントアナリティクスサービス市場シェアの38.94%を占め、企業ITへの深い投資とプリントエンドポイントセキュリティへの強い注力によって支えられています。米国は最大の国内市場であり、金融機関および医療システムがアナリティクス対応マネージドプリント契約の主要ユーザーとなっています。HPは2026年1月にWXP Print Managementの機能強化を発表し、PCおよびコラボレーションデバイスにわたる単一のITコンソールからマルチベンダーフリートモニタリングを可能にしました。カナダは新規プリトプロジェクトにおけるクラウドファーストの導入率が79%を記録し、フリートデータを生成できる接続デバイスの基盤を拡大しています。これらの条件により、同地域はコンバージドエンドポイント、セキュリティ、およびプリント管理サービスの重要な拠点となっています。
欧州マネージドプリントアナリティクスサービス市場
欧州は、サステナビリティ報告、データアクセス規則、およびセキュリティ要件によって形成されたコンプライアンス主導の需要プロファイルを持っています。欧州委員会は、CSRDおよび関連するサステナビリティ報告要件が対象企業の報告義務を変えつつあると指摘しています。英国はクラウドシェアが94%を記録し、北欧諸国は最大98%に達しており、接続されたプリント環境の広範な利用を示しています。Ricohは2025年9月に英国クラウンコマーシャルサービスのフレームワークに再任され、汎政府向けGovPrintマネージドプリント提供のための新しいロットが設けられました。
南米・アジア太平洋・中東アフリカ マネージドプリントアナリティクスサービス市場
ジア太平洋地域は2032年までに10.77%のCAGRで拡大すると予測されており、マネージドプリントアナリティクスサービス市場において地域別で最も高い成長率となっています。需要は、製造業者、公共機関、および輸出志向の組織が自社保有インフラからアウトソーシングサービスモデルへ移行するにつれ、初めての企業調達によって支えられています。同地域はまた、ローカルデータ処理、言語サポート、チャネルカバレッジ、および政府調達に関する多様な要件を含んでいます。南米、中東、およびアフリカは依然として規模の小さい市場ですが、デジタル政府プログラムおよび製造業の近代化を通じてより活発になりつつあります。Ricohは南米においてCloudStreamをサーバーレスのクラウドプリントサービスとしてゼロトラストセキュリティとともに導入し、オンプレミスのプリントサーバーインフラが限られた地域においてもプロバイダーがサービスを提供できることを示しました。
競合環境
市場集中度
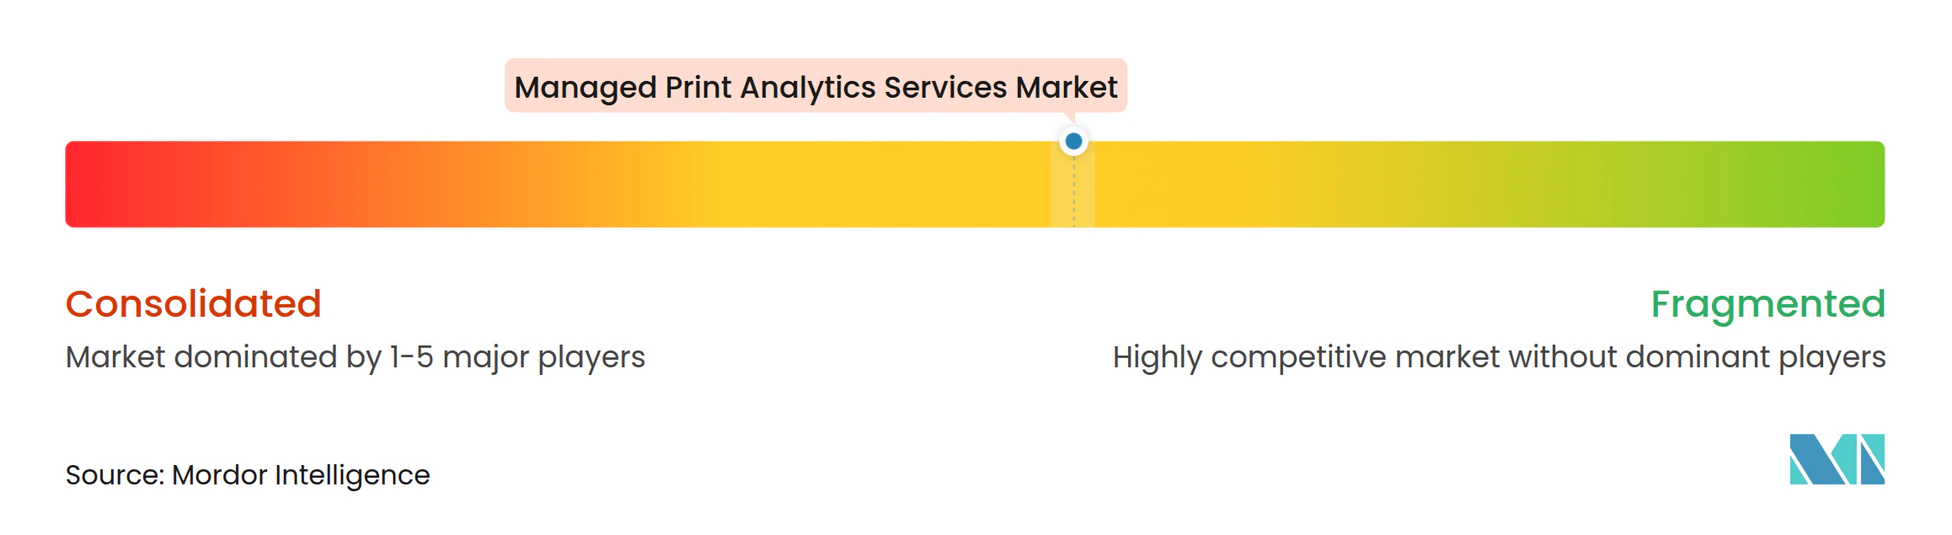
マネージドプリントアナリティクスサービス市場は、プレミアムアナリティクスにおいては中程度の集中度を示す一方、定常的なデバイス管理はより分散した状態にあります。HP、Ricoh、Xerox、Canon、およびKonica Minoltaは、エンタープライズアカウントでの地位を支える幅広い導入ベース、デバイスポートフォリオ、およびサービス組織を有しています。その規模により、時間をかけてサポートモデルとサービス計画を改善できるフリートデータへのアクセスが可能となっています。Xeroxは2025年7月1日にLexmark Internationalの買収を完了し、その取引金額は純負債および引き受けた負債を含めて15億 米ドルと評価されました。統合された組織は170カ国以上で200,000社以上のクラアントにサービスを提供しており、2027年末までに3億米ドルを超えるランレートのシナジー効果を目標としています。
XeroxはLexmarkのデバイス管理とIoTの機能をクラウド、AI、およびワークフロー製品と統合しています。同社はまた2026年3月に印刷のゴートゥーマーケット体制を統合し、Lexmark 9シリーズプリンターラインでA3ポートフォリオを拡充しました。HPは2025年6月、ゼロトラストアーキテクチャ、リモートテレメトリー駆動の診断、およびセキュリティアドバイザリーサービスを備えたマネージドプリントクラウドサービスを発表しました。Ricohは2025年5月、欧州オペレーション全体でサービス管理プロセスを標準化し、知識管理に生成AIを適用するためのServiceNowとのコラボレーションを発表しました。[3]
PaperCut、Vasion、Tungsten Automationなどの独立系ソフトウェアベンダーは、デバイスメーカーへの依存度の低下を求める顧客に訴求するクラウドネイティブでフリートに依存しないツールで競合しています。原機器製造業者は、導入フリートを取り巻くソフトウェアおよびセキュリティ層を拡充することで対応しています。Konica Minoltaは、このようなハードウェアとソフトウェアを融合させたポジションをサポートするクラウドセキュリティおよび情報管理機能を提供しています。規制対象の調達においては、標準化プログラムも重要となる場合があります。なぜなら、これにより異なるモデルや拠点にわたって共通のルールを適用しやすくなるからです。最も有望な機会は、サブスクリプション価格でサステナビリティレポーティング、予知保全、セキュリティ、およびドキュメントワークフローサポートを求める中堅市場の顧客の間に残っています。
マネージドプリントアナリティクスサービス業界のリーダー企業
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドプリントアナリティクスサービス市場 このレポートでカバーされる企業
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Corporation
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- FUJIFILM Business Innovation Corp.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Lexmark International, Inc.
- Toshiba Tec Corporation
- Sharp Corporation
- OKI Electric Industry Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Pantum International Limited
- Kodak Alaris Inc.
- Ninestar Corporation
- Star Micronics Co., Ltd.
- Citizen Systems Japan Co., Ltd.
最近の産業開発事情 マネージドプリントアナリティクスサービス市場
- 2026年7月:Visual Edge ITはKonica Minoltaとの全国的な戦略的パートナーシップを拡大し、ヘルスケア、政府、K-12教育、およびその他の主要業種向けのプロダクションプリント、A3、A4、およびマネージドプリントサービス全体での能力を強化しました。
- 2026年3月:XeroxはLexmark買収後にグローバルな印刷のゴートゥーマーケット体制統合し、両社の営業部隊を統合するとともに、医療および小売を含むエンタープライズおよび部門環境全体にLexmark 9シリーズプリンターラインを展開することでA3プラットフォームを拡充しました。
- 2026年1月:Ricoh USAはカリフォルニア大学と5年間のUCシステム全体契約を更新し、10のキャンパスと6つの医療センターにわたるマネージドプリントサービス、クラウドアナリティクス、およびITサービスをカバーし、OMNIA Partnersを通じて全国の公共機関が2031年1月25日まで利用できるようにしました。
- 2026年1月:HPはCES 2026でWXPプリント管理の機能強化を発表し、PCおよびコラボレーションデバイスと並んで単一のITコンソール内でのマルチベンダーフリートの統合監視を可能にするとともに、2026年春にマネージドされたHP Workpath対応プリンターへのMicrosoft 365 Copilot統合を予定しています。
グローバルマネージドプリントアナリティクスサービス市場レポートの調査範囲
マネージドプリントアナリティクスサービス市場は、データアナリティクス、自動化、および一元化された管理ソリューションを活用して、組織が印刷インフラストラクチャとドキュメント関連業務を監視、分析、最適化、管理できるようにするサービスの市場として定義されます。これらのサービスは、組織がプリントインフラストラクチャを評価し、印刷オペレーションとデバイスフリートを管理し、ドキュメントワークフローを最適化し、クラウドプリントソリューションを導入し、印刷セキュリティおよび法令遵守を強化し、サステナビリティパフォーマンスおよびカーボン排出量を追跡するのを支援します。
マネージドプリントアナリティクスサービス市場レポートは、サービスタイプ(プリントインフラストラクチャアセスメント、マネージドプリントオペレーション、デバイスおよびフリート管理、ドキュメントワークフロー最適化、クラウドプリントサービス、印刷セキュリティおよびコンプライアンスアナリティクス、ならびにサステナビリティおよびカーボンアナリティクス)、デプロイメントモード(クラウドベース、オンプレミス、およびハイブリッド)、組織規模(大企業および中小企業)、エンドユーザー業種(BFSI、ヘルスケア、ITおよび通信、政府および公共部門、教育、製造業、およびその他のエンドユーザー業種)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| プリントインフラストラクチャアセスメント |
| マネージドプリントオペレーション |
| デバイスおよびフリート管理 |
| ドキュメントワークロー最適化 |
| クラウドプリントサービス |
| 印刷セキュリティおよびコンプライアンスアナリティクス |
| サステナビリティおよびカーボンアナリティクス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| BFSI |
| ヘルスケア |
| ITおよび通信 |
| 政府および公共部門 |
| 教育 |
| 製造業 |
| その他のエンドユーザー業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国 | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| その他のアフリカ |
| サービスタイプ別 | プリントインフラストラクチャアセスメント | |
| マネージドプリントオペレーション | ||
| デバイスおよびフリート管理 | ||
| ドキュメントワークロー最適化 | ||
| クラウドプリントサービス | ||
| 印刷セキュリティおよびコンプライアンスアナリティクス | ||
| サステナビリティおよびカーボンアナリティクス | ||
| デプロイメントモード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー業種別 | BFSI | |
| ヘルスケア | ||
| ITおよび通信 | ||
| 政府および公共部門 | ||
| 教育 | ||
| 製造業 | ||
| その他のエンドユーザー業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国 | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
マネージドプリントアナリティクスサービス市場の規模はどのくらいですか?
マネージドプリントアナリティクスサービス市場規模は、2026年の9.42 ビリオン 米ドルおよび2027年の10.23 ビリオン 米ドルから、2032年までに16.32 ビリオン 米ドルへと拡大する見込みで、9.79%のCAGRを記録します。予測期間は2027年から2032年をカバーし、接続されたフリートの監視、セキュリティコントロール、ワークフローサポート、および環境報告に対する顧客需要を反映しており、クラウドおよびハイブリッドの提供モデルが分散した印刷拠点全体での一元的な情報管理をサポートしています。
マネージドプリントアナリティクスサービスをリードするサービスタイプはどれですか?
マネージドプリントオペレーションは2026年の収益シェア31.84%でリードしており、サステナビリティおよびカーボンアナリティクスは2032年にかけて11.19%のサービスタイプ別CAGRで最も速い伸びを示す見込みです。顧客が日常的なデバイスカバレッジを依然として必要としているため、コアオペレーションは引き続き不可欠ですが、アナリティクスサービスはレポーティング、セキュリティ、および契約更新の決定や幅広いITガバナンス要件を支援できる測定可能な運用成果に対応しています。
クラウドベースのプリントサービスがエンタープライズの購買担当者にとって重要な理由は何ですか?
クラウドベースのデプロイメントは2026年の収益の55.19%を占め、接続されたフリートが一元化されたテレメトリ、セキュリティ監視、およびサービス自動化をサポートすることから、10.37%のCAGRで拡大する見込みです。これにより組織は共通の管理層からサイト間の運用状況を比較でき、プロバイダーには予知保全、補充サポート、サイト間サービス計画、および異常なデバイス動作の早期特定の基盤が提供されます。
どの組織が最も速く採用を拡大していますか?
中小企業は、サブスクリプションモデルが初期コミットメントを削減し、クラウド提供がITサポートニーズを低減することから、2032年にかけて10.18%のCAGRで拡大する見込みです。固定の定期料金は、消耗品、デバイス、ユーザー、サービスリクエスト、ローカルプリントサーバー、およびサプライヤー調整を管理する専任スタッフを持たない小規模組織が、サービスコストを計画しやすくします。
最も有望な見通しを持つエンドユーザー業種はどれですか?
ヘルスケアは、電子健康記録のワークフローおよび印刷情報の安全な取り扱いニーズに支えられ、2032年にかけて11.21%のCAGRで拡大する見込みです。認証、セキュアリリース、監査記録、および暗号化されたルーティングは、機密患者情報へのアクセス管理、一貫したポリシーの維持、および放置された出力からのリスク軽減を組織が行いながら、ケア施設全体にわたるドキュメント処理をサポートします。
マネージドプリントアナリティクスサービスについて最も有望な見通しを持つ地域はどこですか?
アジア太平洋は、企業および公共機関におけるアウトソーシングサービス導入に支えられ、2032年にかけて10.77%のCAGRで拡大する見込みです。この地域のマネージドプリントアナリティクスサービス市場は、データ処理、調達慣行、言語ニーズ、チャネルカバレッジ、公共部門の入札プロセス、およびマネージドサービスの成熟度が国および顧客タイプによって異なるため、ローカルな提供アプローチも必要としています。