
Tamaño y Participación del Mercado de Servicios de Análisis de Impresión Gestionada
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 10.23 Mil millones de dólares |
| Tamaño del Mercado (2032) | 16.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.79 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Análisis de Impresión Gestionada por Mordor Intelligence
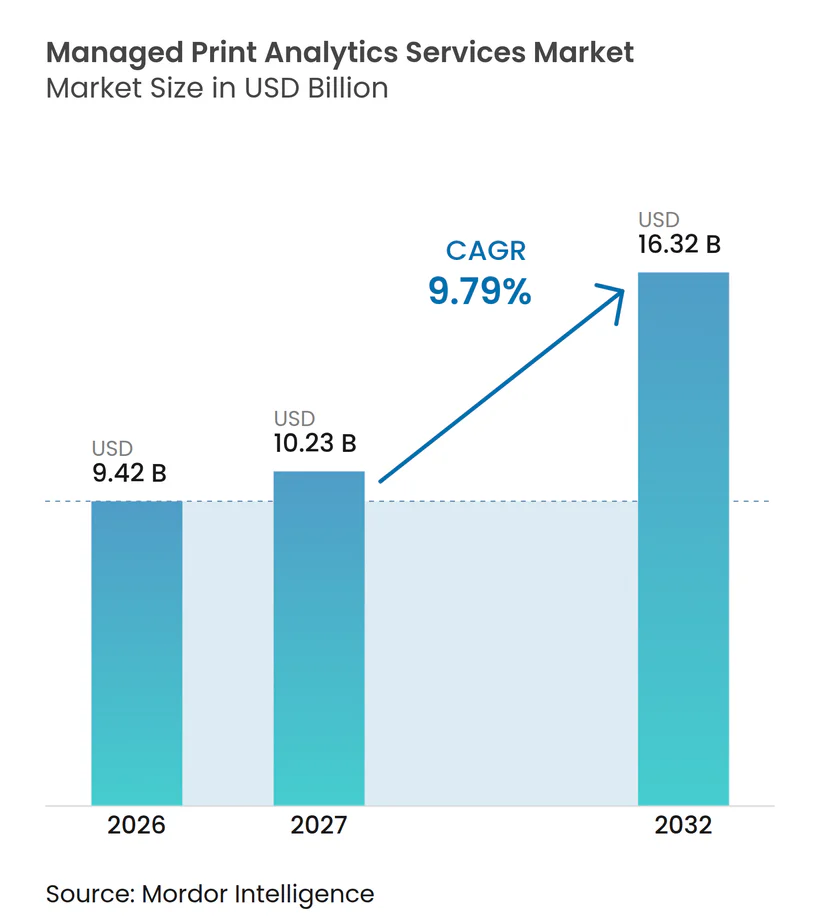
Se proyecta que el tamaño del mercado de servicios de análisis de impresión gestionada se expanda desde 9,42 mil millones de USD en 2026 y 10,23 mil millones de USD en 2027 hasta 16,32 mil millones de USD para 2032, registrando una CAGR del 9,79% entre 2027 y 2032. El mercado de servicios de análisis de impresión gestionada está evolucionando desde la supervisión básica de flotas hacia servicios que integran datos de dispositivos, registros de mantenimiento, controles de seguridad e información de flujos de trabajo documentales en un único proceso de gestión. Las conexiones en la nube están ampliando la información disponible de flotas distribuidas, mientras que los modelos híbridos siguen siendo importantes donde los clientes necesitan procesamiento local o un control más estricto de los datos documentales. Las normas de presentación de informes y las expectativas de seguridad están cambiando los criterios de compra, ya que los compradores exigen cada vez más registros de auditoría y datos de emisiones junto con costos operativos predecibles. El mercado de servicios de análisis de impresión gestionada también enfrenta menores volúmenes de impresión en oficinas y límites jurisdiccionales en el manejo de datos en la nube, lo que favorece a los proveedores que pueden orientar los contratos hacia análisis, digitalización, seguridad y soporte de flujos de trabajo.
Conclusiones Clave del Informe
- Por tipo de servicio, las Operaciones de Impresión Gestionada representaron el 31,84% de la participación del mercado de servicios de análisis de impresión gestionada en 2026, mientras que se proyecta que Análisis de Sostenibilidad y Carbono se expanda a una CAGR del 11,19% hasta 2032.
- Por modo de implementación, la implementación basada en la nube representó el 55,19% de los ingresos en 2026 y se espera que se expanda a una CAGR del 10,37% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 57,23% de los ingresos en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 10,18% hasta 2032.
- Por vertical de usuario final, BFSI representó el 19,96% de los ingresos en el mercado de servicios de análisis de impresión gestionada en 2026, mientras que se proyecta que el sector salud se expanda a una CAGR del 11,21% hasta 2032.
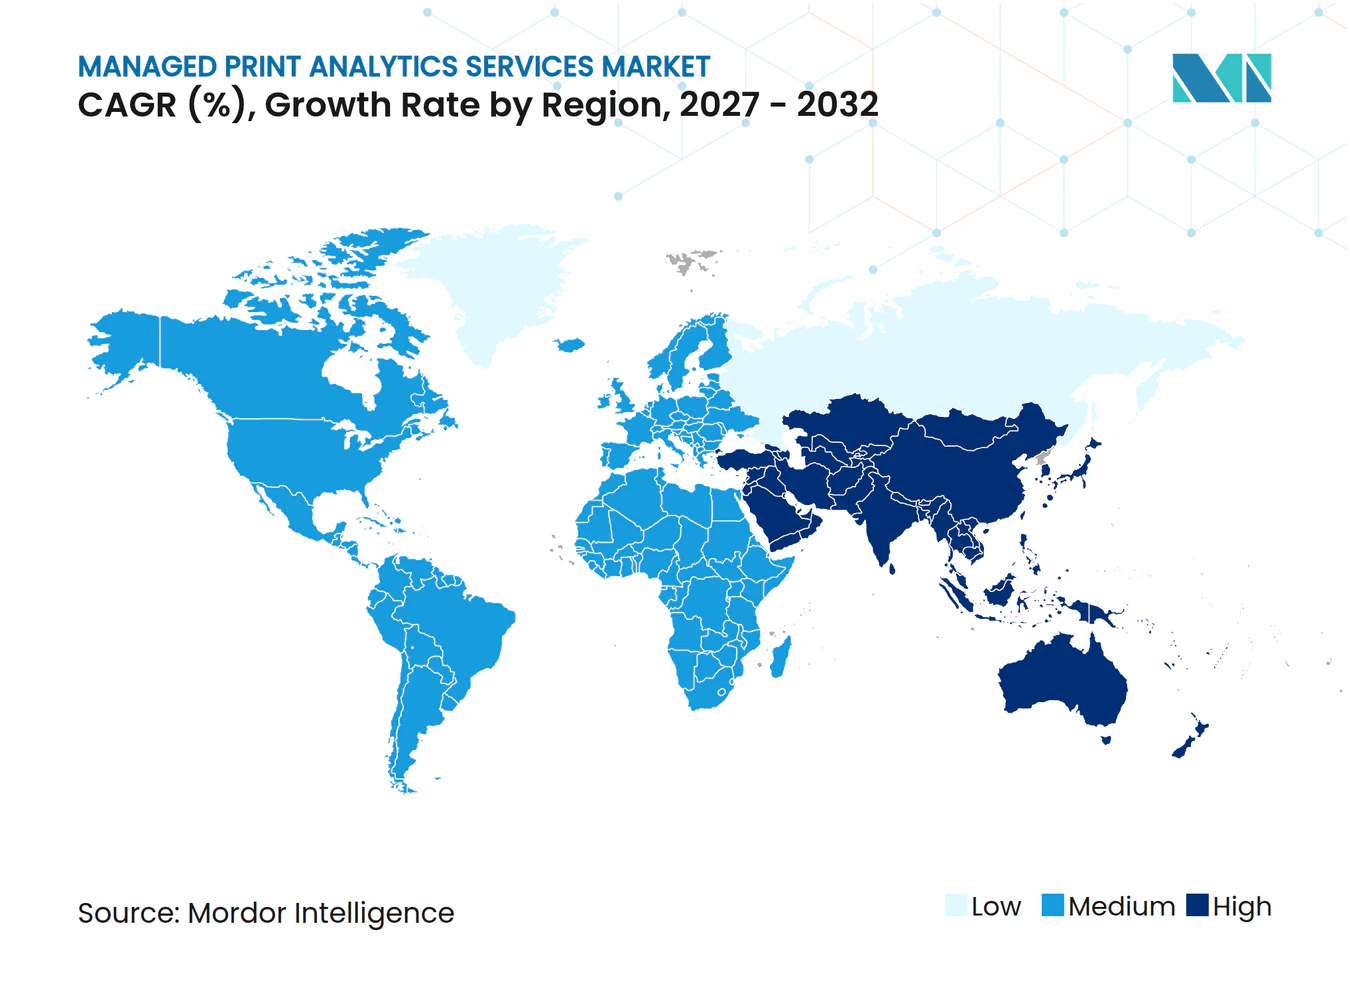
- Por geografía, América del Norte representó el 38,94% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 10,77% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Infraestructura de Impresión Basada en la Nube | +2.4% | Global | Corto plazo (≤ 2 años) |
| Mantenimiento Predictivo Habilitado por IA y Reabastecimiento Automatizado | +1.8% | Global, núcleo en Asia-Pacífico, expansión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Requisitos de Seguridad y Cumplimiento en Impresión | +1.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Informes de Sostenibilidad y Análisis de Carbono a Nivel de Página | +1.2% | Núcleo en Europa, expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Optimización de la Infraestructura de Impresión para Fuerza Laboral Híbrida | +0.9% | América del Norte, Europa, Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de Servicios Gestionados por Suscripción entre Pymes | +0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Adopción de Infraestructura de Impresión Basada en la Nube Supera el Punto de Inflexión Empresarial
La gestión de impresión en la nube se ha convertido en una vía principal de acceso al mercado de servicios de análisis de impresión gestionada, ya que las flotas conectadas pueden enviar datos operativos a una capa de servicio centralizada. Y Soft informó que el 64,8% de las nuevas implementaciones de impresión fueron de tipo nube primero y que el 76% de los equipos de TI habían migrado la impresión a la nube o planeaban hacerlo en un plazo de 3 años. La misma investigación identificó una participación del 98% en la nube en los Países Bajos, el 94% en el Reino Unido, el 90% en Dinamarca y el 79% de los nuevos proyectos en América del Norte. Una conexión en la nube brinda a los equipos de servicio acceso a registros de uso a nivel de página, estado de suministros, alertas de dispositivos y comparaciones entre sitios sin necesidad de un dispositivo de análisis independiente en cada ubicación. El mercado de servicios de análisis de impresión gestionada se beneficia cuando los proveedores incluyen estas capacidades en los contratos de migración, ya que los datos continuos de la flota respaldan las relaciones de servicio recurrentes. Las arquitecturas híbridas siguen siendo relevantes porque el 70% de las implementaciones actuales combinan elementos en la nube y locales, lo que deja espacio para los proveedores que pueden conectar flotas existentes sin interrumpir los flujos de trabajo locales.
El Mantenimiento Predictivo Habilitado por IA Redefine la Economía del Servicio de Impresión
La supervisión basada en IA está haciendo que la planificación del mantenimiento y la gestión de consumibles sean más centrales en el mercado de servicios de análisis de impresión gestionada. Un estudio científico de 2025 encontró que la predicción de carga de trabajo mediante LSTM y la previsión de fallos mediante XGBoost pueden identificar problemas tempranos en los dispositivos, redirigir trabajos, programar mantenimiento y señalar anomalías de seguridad. Sharp lanzó una plataforma Synappx Manage mejorada el 9 de octubre de 2025, con resolución de problemas guiada por IA, análisis predictivo de reemplazo de piezas y previsión de fin de vida útil. Estas funciones ayudan a los equipos de servicio a atender el estado de un dispositivo antes de que interrumpa el flujo de trabajo de un cliente. Los proveedores más grandes pueden utilizar los datos de sus flotas instaladas para perfeccionar los modelos de mantenimiento con el tiempo, fortaleciendo así el valor de sus plataformas de servicio. Esta ventaja es más relevante donde los clientes operan muchos dispositivos en múltiples sitios y esperan que los proveedores de servicios mejoren el tiempo de actividad y reduzcan la intervención manual.
Los Requisitos de Seguridad y Cumplimiento en Impresión Elevan los Análisis de Característica a Fundamento
Los puntos finales de impresión requieren el mismo nivel de atención en materia de seguridad que otros dispositivos conectados, ya que manejan documentos, metadatos, identidades de usuarios y tráfico de red. La Regla de Seguridad de HIPAA exige que las entidades cubiertas y sus socios comerciales utilicen salvaguardas administrativas, físicas y técnicas para la información de salud protegida electrónicamente.[1] La liberación segura, el enrutamiento cifrado, las verificaciones de identidad y los registros auditables hacen que esas salvaguardas sean más prácticas en los flujos de trabajo de documentos impresos. El mercado de servicios de análisis de impresión gestionada está ganando relevancia en entornos de atención médica, finanzas y sector público, donde las organizaciones deben demostrar control sobre el acceso a documentos sensibles. Mopria Alliance publicó orientaciones sobre automatización del cumplimiento y auditoría de impresión estandarizada en junio de 2026, mostrando el valor de los controles de dispositivos coherentes en flotas de impresoras variadas. Los proveedores que conectan los registros de seguridad con las operaciones de la flota pueden posicionar la supervisión de impresión como parte de una gobernanza más amplia de puntos finales, en lugar de como un contrato de servicios de oficina independiente.
Los Informes de Sostenibilidad y el Análisis de Carbono a Nivel de Página se Convierten en Líneas de Base Contractuales
Los informes de sostenibilidad están ampliando el alcance del mercado de servicios de análisis de impresión gestionada, ya que las organizaciones necesitan registros que vinculen la producción documental con los procesos de informes medioambientales. La Comisión Europea establece que la Directiva de Informes de Sostenibilidad Corporativa exige a las empresas incluidas en su ámbito que reporten información de sostenibilidad, siendo las primeras empresas en aplicar las normas a la información del ejercicio fiscal 2024 publicada en 2025. Un estudio de 2025 sobre el sector de la impresión describió cómo los análisis apoyados por IA pueden respaldar tanto los objetivos económicos como los ecológicos a lo largo de la cadena de valor de la impresión. Team Printers y SGS firmaron un Acuerdo de Asociación de la Plataforma S-Carbon en enero de 2026 que alinea los informes con los requisitos del Protocolo GHG, ISO 14064-1:2018 e iniciativa de Objetivos Basados en la Ciencia. La información a nivel de página puede ayudar a las organizaciones a asignar las emisiones relacionadas con la impresión, identificar el uso ineficiente de dispositivos y preparar informes internos coherentes. Los proveedores sin este nivel de informes pueden ser menos relevantes en los procesos de adquisición que requieren evidencia de sostenibilidad.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Disminución de los Volúmenes de Impresión en Oficinas por Sustitución de Documentos Digitales | -1.2% | Global | Largo plazo (≥ 4 años) |
| Restricciones de Soberanía de Datos y Privacidad en el Análisis de Flotas en la Nube | -0.8% | Núcleo en Europa, expansión a Asia | Mediano plazo (2-4 años) |
| Complejidad de las Arquitecturas de Borde Multifabricante y de Confianza Cero | -0.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de Técnicos y Limitaciones en la Cobertura de Servicios Distribuidos | -0.3% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Disminución de los Volúmenes de Impresión Comprime la Base de Ingresos para los Proveedores Centrados en Operaciones
La sustitución de documentos digitales ejerce presión sobre los contratos que dependen principalmente de la facturación por costo por página, ya que una menor producción impresa puede reducir los ingresos incluso cuando una flota permanece instalada. Esta restricción afecta más directamente al mercado de servicios de análisis de impresión gestionada donde las ofertas de servicio siguen centradas en la gestión rutinaria de dispositivos y consumibles. Los proveedores pueden reducir esta exposición haciendo que la digitalización, la captura, la gestión de flujos de trabajo, los controles de seguridad y los análisis representen una mayor parte del contrato. Ese enfoque mantiene la relación de servicio relevante a medida que los clientes trasladan más procesos documentales a canales digitales. También cambia la discusión del número de páginas impresas a la fiabilidad, trazabilidad y manejo de documentos a lo largo de un flujo de trabajo. La restricción, por tanto, favorece a los proveedores que pueden dar soporte tanto a entornos de impresión física como a los procesos digitales que los rodean cada vez más.
La Soberanía de Datos y las Restricciones Jurisdiccionales Fragmentan el Análisis de Flotas en la Nube
La gestión de impresión basada en la nube puede implicar telemetría de dispositivos, metadatos de documentos y registros de auditoría, por lo que los clientes suelen evaluar dónde se procesan los datos y quién puede acceder a ellos. La Ley Europea de Datos ha sido aplicada desde el 12 de septiembre de 2025, y la Comisión Europea describe su propósito como el de aumentar el acceso y el uso de los datos generados en la Unión Europea.[2] La Agencia Española de Protección de Datos advirtió en febrero de 2026 que la dependencia operativa de infraestructuras fuera de la Unión Europea puede afectar el acceso a datos y servicios. Estos requisitos pueden elevar los costos de prestación donde los proveedores necesitan alojamiento local, exportaciones de datos portátiles, acuerdos de soporte local u operaciones regionales separadas. También pueden ralentizar la adopción de la nube en entornos gubernamentales, de servicios financieros y otros entornos regulados. Los servicios híbridos que mantienen el procesamiento sensible de forma local mientras centralizan los análisis de flota menos sensibles pueden ayudar a los proveedores a abordar estas preocupaciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
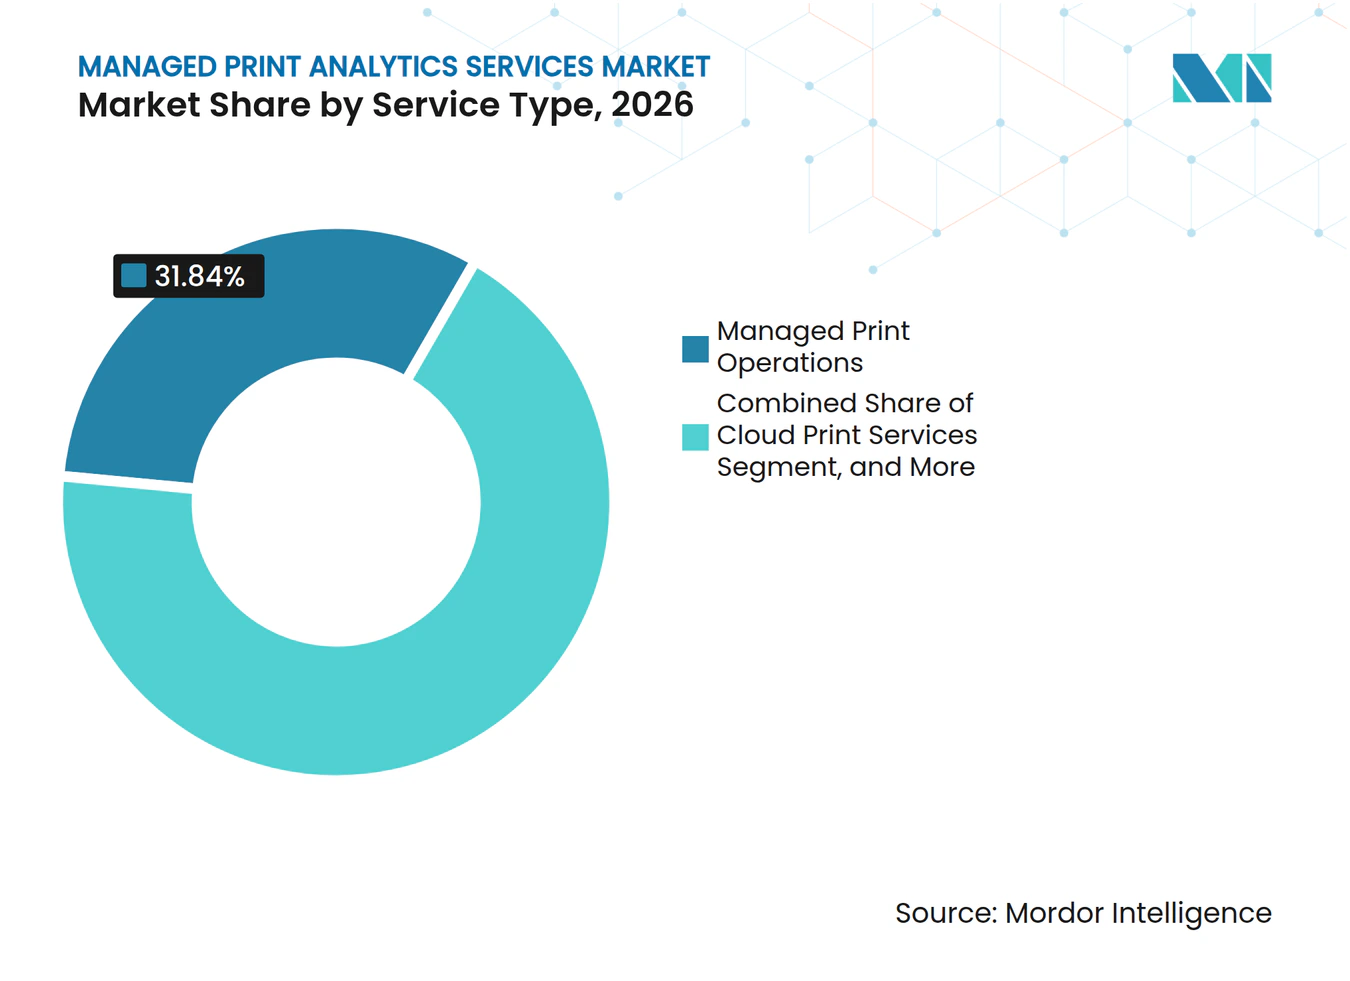
Los Servicios de Análisis Superan a los Titulares Operativos en CrecimientoLas Operaciones de Impresión Gestionada representaron el 31,84% de la participación del mercado de servicios de análisis de impresión gestionada en 2026, lo que refleja la necesidad continua de supervisión diaria externalizada de flotas. Las organizaciones utilizan estos servicios para reducir el esfuerzo interno asociado con la supervisión de impresoras, los suministros, la disponibilidad de dispositivos y las solicitudes de asistencia técnica. La Evaluación de Infraestructura de Impresión y la Gestión de Dispositivos y Flota establecen la base de información que posteriormente respalda los servicios de análisis. Ayudan a los proveedores a inventariar dispositivos, rastrear el uso e identificar brechas en la cobertura del servicio. La Optimización de Flujos de Trabajo Documentales y los Servicios de Impresión en la Nube conectan esta base operativa con procesos de trabajo y documentales más amplios.
Se proyecta que Análisis de Sostenibilidad y Carbono se expanda a una CAGR del 11,19% hasta 2032, la tasa más rápida entre los tipos de servicio. El tamaño del mercado de servicios de análisis de impresión gestionada para esta área de servicio está respaldado por la demanda de los clientes de datos de emisiones que pueden utilizarse en informes y discusiones con proveedores. El Análisis de Seguridad y Cumplimiento en Impresión también está adquiriendo mayor importancia en entornos regulados, donde los clientes requieren registros de actividad de usuarios, manejo de trabajos y estado de dispositivos. Los clientes evalúan cada vez más los contratos por resultados operativos como la preparación en materia de seguridad, la calidad del flujo de trabajo y los informes medioambientales, en lugar de únicamente por el número de dispositivos y los cargos por costo por página. Se espera que las Operaciones de Impresión Gestionada mantengan un papel sustancial, aunque los servicios de análisis, seguridad y sostenibilidad de mayor valor pueden representar una mayor proporción del gasto en contratos.



Por Modo de Implementación:
La Arquitectura en la Nube se Consolida mientras el Modelo Híbrido Facilita la TransiciónLa implementación basada en la nube representó el 55,19% de la participación del mercado de servicios de análisis de impresión gestionada en 2026 y se proyecta que se expanda a una CAGR del 10,37% hasta 2032. Las flotas conectadas en la nube respaldan la recopilación continua de telemetría de dispositivos, datos de trabajos, estado de suministros y alertas operativas. Esta información puede utilizarse para el mantenimiento predictivo, la gestión de consumibles, la detección de anomalías y la comparación de flotas entre sitios. Y Soft encontró que el 64,8% de las nuevas implementaciones mundiales fueron de tipo nube primero, y que Estados Unidos y Canadá registraron un 79% de implementación nube primero para nuevos proyectos. El modelo de implementación es, por tanto, fundamental para la capacidad de los proveedores de ofrecer análisis continuos en lugar de revisiones periódicas de la flota.
La implementación local sigue siendo importante donde las organizaciones no pueden enviar metadatos de documentos o información de auditoría a través de infraestructura en la nube. Esto es especialmente relevante para las organizaciones gubernamentales y de servicios financieros europeas que operan bajo estrictos requisitos de manejo de datos y seguridad. La implementación híbrida combina funciones de gestión basadas en la nube con procesamiento local de trabajos y liberación segura, ofreciendo una vía de transición práctica para las flotas existentes. Puede proporcionar supervisión de toda la flota manteniendo un mayor control local sobre la información documental sensible. Los proveedores que pueden ofrecer diseños híbridos seguros tienen una ventaja en la contratación pública gubernamental y empresarial regulada en Europa y Asia-Pacífico.
Por Tamaño de Organización:
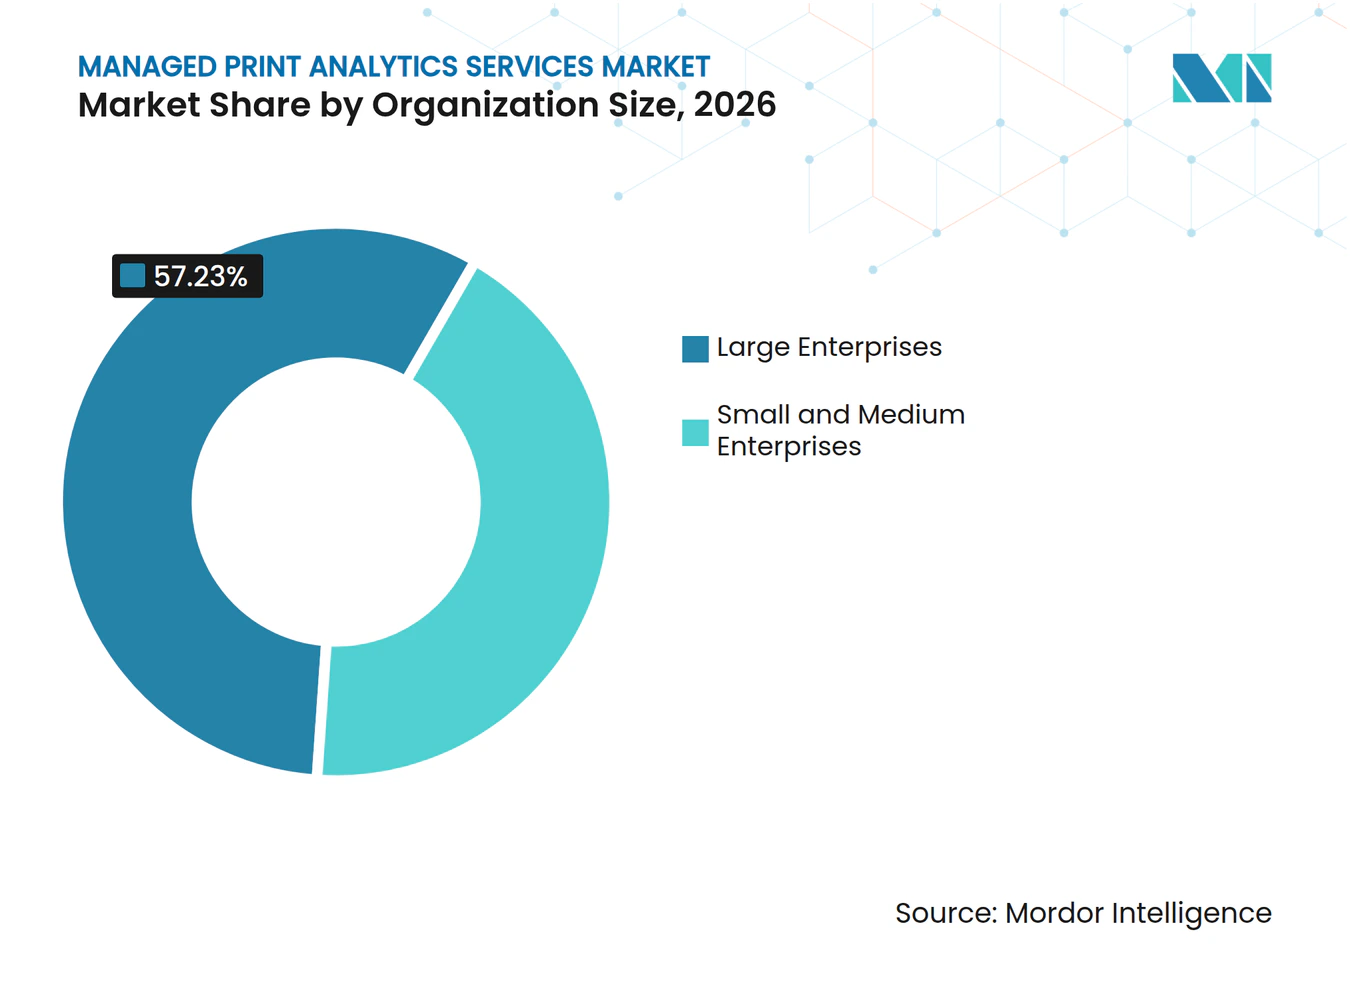
Los Modelos de Suscripción para Pymes Aceleran el Mercado DireccionableLas grandes empresas representaron el 57,23% de la participación del mercado de servicios de análisis de impresión gestionada en 2026, respaldadas por flotas distribuidas que a menudo incluyen múltiples sitios, tipos de dispositivos y proveedores. Estos entornos necesitan informes centralizados porque los equipos locales podrían de otro modo gestionar la impresión a través de procesos separados, lo que resultaría en datos incompletos. Los compradores empresariales también buscan mayor fiabilidad del servicio, controles de seguridad más sólidos y menores costos de consumibles en los acuerdos de servicios gestionados. La gestión independiente del fabricante de equipos originales es valiosa en estos entornos porque puede integrar diferentes flotas de fabricantes en una vista operativa común. La industria de servicios de análisis de impresión gestionada está, por tanto, estrechamente vinculada a las necesidades de las grandes empresas de una gobernanza coherente en entornos de impresión complejos.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 10,18% hasta 2032, la tasa más rápida por tamaño de organización. Los modelos de suscripción reducen la necesidad de compromisos iniciales de hardware y servicio al agrupar dispositivos, tóner, mantenimiento y soporte en una tarifa recurrente. Este modelo facilita la evaluación de los servicios gestionados frente a un presupuesto operativo predecible. Los términos contractuales flexibles también pueden adaptarse mejor a las empresas que necesitan ajustar la cobertura de dispositivos a medida que cambian sus necesidades de oficina. La prestación nativa en la nube reduce aún más el soporte de TI especializado que las organizaciones pequeñas necesitarían de otro modo para gestionar las flotas por sí mismas.

Por Vertical de Usuario Final:
La Demanda del Sector Salud Amplía la Base de Demanda Liderada por BFSIBFSI representó el 19,96% de la participación del mercado de servicios de análisis de impresión gestionada en 2026, impulsado por actividades intensivas en documentos que requieren trazabilidad en impresión, digitalización, copia y fax. Las instituciones financieras necesitan controles de acceso y registros claros porque los documentos frecuentemente contienen información de clientes, transacciones y regulatoria. La liberación segura y la autenticación de identidad pueden reducir el riesgo de que páginas sensibles queden desatendidas o sean recogidas por el usuario equivocado. El registro listo para auditoría también respalda los procesos de control interno de las grandes organizaciones financieras distribuidas. Estos requisitos mantienen a BFSI en el centro de la demanda de servicios de impresión gestionada enriquecidos con análisis.
Se proyecta que el sector salud se expanda a una CAGR del 11,21% hasta 2032, respaldado por los flujos de trabajo de registros de salud electrónicos y las mayores expectativas de manejo seguro de la información impresa. Los hospitales y sistemas de salud necesitan entornos de impresión que permitan a los médicos trabajar en múltiples instalaciones manteniendo la autenticación de usuarios y el enrutamiento cifrado de trabajos. La Regla de Seguridad de HIPAA proporciona un marco claro para los controles que protegen la información de salud protegida electrónicamente. TI y telecomunicaciones, gobierno y sector público, educación y manufactura proporcionan la base de demanda restante para el mercado de servicios de análisis de impresión gestionada. La actividad de contratación pública gubernamental en Asia-Pacífico y Oriente Medio también apunta al interés en servicios de impresión externalizados que combinen soporte operativo con requisitos de gobernanza.
Análisis Geográfico
Mercado de Servicios de Análisis de Impresión Gestionada en América del Norte
América del Norte concentró el 38,94% de la cuota del mercado de servicios de análisis de impresión gestionada en 2026, respaldada por un elevado gasto empresarial en TI y un fuerte enfoque en la seguridad de los puntos finales de impresión. Estados Unidos es el mayor mercado nacional, donde las instituciones financieras y los sistemas de salud son los principales usuarios de contratos de impresión gestionada con soporte analítico. HP anunció mejoras en WXP Print Management en enero de 2026 que permiten la supervisión de flotas multifabricante desde una única consola de TI para PCs y dispositivos de colaboración. Canadá registró una tasa de implementación cloud-first del 79% para nuevos proyectos de impresión, ampliando la base de dispositivos conectados capaces de generar datos de flota. Estas condiciones convierten a la región en un emplazamiento clave para los servicios convergentes de gestión de puntos finales, seguridad e impresión.
Mercado de Servicios de Análisis de Impresión Gestionada en Europa
Europa presenta un perfil de demanda orientado al cumplimiento normativo, moldeado por los requisitos de informes de sostenibilidad, las normas de acceso a datos y los requisitos de seguridad. La Comisión Europea señala que la CSRD y los requisitos relacionados con los informes de sostenibilidad están modificando las obligaciones de reporte para las empresas incluidas en su ámbito de aplicación. El Reino Unido registró una cuota de nube del 94%, y los países nórdicos alcanzaron hasta el 98%, lo que indica un uso generalizado de entornos de impresión conectados. Ricoh fue reincorporada al marco del Crown Commercial Service del Reino Unido en septiembre de 2025, con un nuevo lote para la provisión de impresión gestionada GovPrint a escala gubernamental.
Mercado de Servicios de Análisis de Impresión Gestionada en América del Sur, Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,77% hasta 2032, la tasa más elevada entre las regiones del mercado de servicios de análisis de impresión gestionada. La demanda está impulsada por la adquisición empresarial por primera vez, a medida que fabricantes, organismos públicos y organizaciones orientadas a la exportación migran de infraestructuras propias a modelos de servicio externalizados. La región también incluye requisitos diversos en materia de gestión local de datos, soporte de idiomas, cobertura de canales y contratación pública. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños, pero se están volviendo más activos a través de programas de gobierno digital y modernización industrial. Ricoh introdujo CloudStream en América del Sur como un servicio de impresión en la nube sin servidor con seguridad de confianza cero, mostrando cómo los proveedores pueden atender ubicaciones con infraestructura limitada de servidores de impresión locales.
Panorama Competitivo
Concentración del Mercado
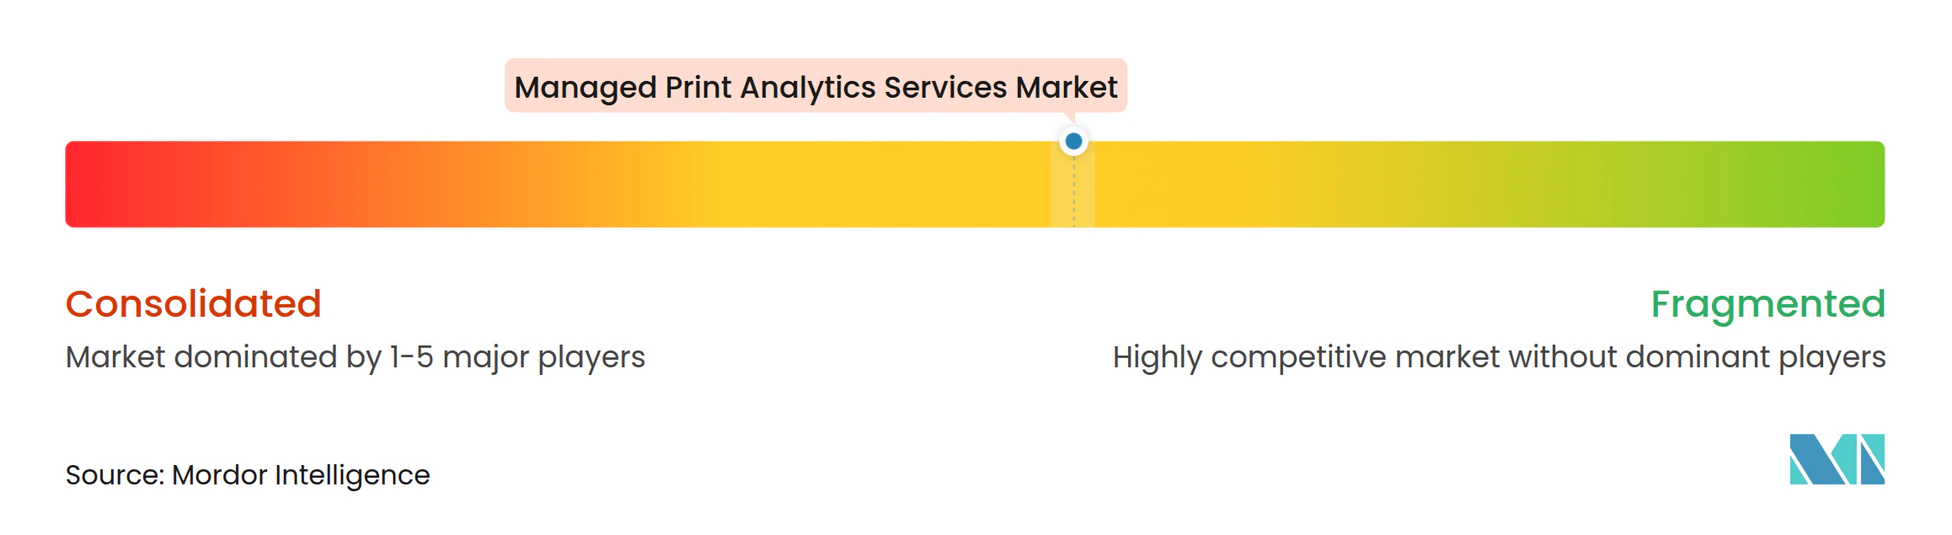
El mercado de servicios de análisis de impresión gestionada tiene una concentración moderada en análisis premium, mientras que la gestión rutinaria de dispositivos sigue siendo más fragmentada. HP, Ricoh, Xerox, Canon y Konica Minolta cuentan con amplias bases instaladas, carteras de dispositivos y organizaciones de servicio que respaldan sus posiciones en cuentas empresariales. Su escala proporciona acceso a datos de flota que pueden mejorar los modelos de soporte y la planificación del servicio con el tiempo. Xerox completó la adquisición de Lexmark International el 1 de julio de 2025, en una transacción valorada en 1,5 mil millones de USD, incluida la deuda neta y los pasivos asumidos. La organización combinada atiende a más de 200.000 clientes en más de 170 países y tiene como objetivo más de 300 millones de USD en sinergias de tasa de ejecución para finales de 2027.
Xerox está integrando las capacidades de gestión de dispositivos e IoT de Lexmark con sus ofertas de nube, IA y flujos de trabajo. La empresa también unificó su estructura de comercialización de impresión en marzo de 2026 y amplió su cartera A3 con la línea de impresoras Lexmark 9-Series. HP lanzó Managed Print Cloud Services en junio de 2025 con arquitectura de confianza cero, diagnósticos remotos basados en telemetría y un servicio de asesoría en seguridad. Ricoh anunció una colaboración con ServiceNow en mayo de 2025 para estandarizar los procesos de gestión de servicios en sus operaciones europeas y aplicar IA generativa a la gestión del conocimiento.[3]
Los proveedores independientes de software como PaperCut, Vasion y Tungsten Automation compiten con herramientas nativas en la nube e independientes de la flota que atraen a los clientes que buscan menor dependencia de un fabricante de dispositivos. Los fabricantes de equipos originales están respondiendo ampliando las capas de software y seguridad en torno a sus flotas instaladas. Konica Minolta ofrece capacidades de seguridad en la nube y gestión de la información que respaldan esta posición combinada de hardware y software. Los programas de estandarización también pueden ser importantes en la contratación regulada porque facilitan la aplicación de normas comunes en diferentes modelos y sitios. La mayor oportunidad sigue estando entre los clientes del mercado medio que buscan informes de sostenibilidad, mantenimiento predictivo, seguridad y soporte de flujos de trabajo documentales a precios de suscripción que se ajusten a presupuestos operativos más reducidos.
Líderes de la Industria de Servicios de Análisis de Impresión Gestionada
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Análisis de Impresión Gestionada Empresas cubiertas en este informe
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Corporation
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- FUJIFILM Business Innovation Corp.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Lexmark International, Inc.
- Toshiba Tec Corporation
- Sharp Corporation
- OKI Electric Industry Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Pantum International Limited
- Kodak Alaris Inc.
- Ninestar Corporation
- Star Micronics Co., Ltd.
- Citizen Systems Japan Co., Ltd.
Desarrollos recientes de la industria en Mercado de Servicios de Análisis de Impresión Gestionada
- Julio de 2026: Visual Edge IT amplió su asociación estratégica nacional con Konica Minolta, fortaleciendo las capacidades en impresión de producción, A3, A4 y servicios de impresión gestionada para los sectores de salud, gobierno, educación K-12 y otros verticales clave.
- Marzo de 2026: Xerox unificó su estructura global de comercialización de impresión tras la adquisición de Lexmark, integrando las fuerzas de ventas de ambas empresas y ampliando la plataforma A3 con la línea de impresoras Lexmark 9-Series en entornos empresariales y departamentales, incluidos salud y comercio minorista.
- Enero de 2026: Ricoh USA renovó un acuerdo de 5 años a nivel del Sistema UC con la Universidad de California, que cubre servicios de impresión gestionada, análisis en la nube y servicios de TI en 10 campus y 6 centros de salud, disponible a través de OMNIA Partners para organismos del sector público a nivel nacional hasta el 25 de enero de 2031.
- Enero de 2026: HP anunció mejoras en WXP Print Management en CES 2026, habilitando la supervisión unificada de flotas multifabricante dentro de una única consola de TI junto con PCs y dispositivos de colaboración, con integración de Microsoft 365 Copilot prevista para impresoras HP habilitadas con Workpath gestionadas en la primavera de 2026.
Alcance del Informe Global del Mercado de Servicios de Análisis de Impresión Gestionada
El Mercado de Servicios de Análisis de Impresión Gestionada se define como el mercado de servicios que permiten a las organizaciones supervisar, analizar, optimizar y gestionar su infraestructura de impresión y las operaciones relacionadas con documentos mediante análisis de datos, automatización y soluciones de gestión centralizada. Estos servicios ayudan a las organizaciones a evaluar la infraestructura de impresión, gestionar las operaciones de impresión y las flotas de dispositivos, optimizar los flujos de trabajo documentales, implementar soluciones de impresión en la nube, fortalecer la seguridad de impresión y el cumplimiento normativo, y realizar un seguimiento del desempeño de sostenibilidad y las emisiones de carbono.
El Informe del Mercado de Servicios de Análisis de Impresión Gestionada está segmentado por Tipo de Servicio (Evaluación de Infraestructura de Impresión, Operaciones de Impresión Gestionada, Gestión de Dispositivos y Flota, Optimización de Flujos de Trabajo Documentales, Servicios de Impresión en la Nube, Análisis de Seguridad y Cumplimiento en Impresión, y Análisis de Sostenibilidad y Carbono), Modo de Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical de Usuario Final (BFSI, Salud, TI y Telecomunicaciones, Gobierno y Sector Público, Educación, Manufactura y Otros Verticales de Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Evaluación de Infraestructura de Impresión |
| Operaciones de Impresión Gestionada |
| Gestión de Dispositivos y Flota |
| Optimización de Flujos de Trabajo Documentales |
| Servicios de Impresión en la Nube |
| Análisis de Seguridad y Cumplimiento en Impresión |
| Análisis de Sostenibilidad y Carbono |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| BFSI |
| Salud |
| TI y Telecomunicaciones |
| Gobierno y Sector Público |
| Educación |
| Manufactura |
| Otros Verticales de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Nórdicos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Tipo de Servicio | Evaluación de Infraestructura de Impresión | |
| Operaciones de Impresión Gestionada | ||
| Gestión de Dispositivos y Flota | ||
| Optimización de Flujos de Trabajo Documentales | ||
| Servicios de Impresión en la Nube | ||
| Análisis de Seguridad y Cumplimiento en Impresión | ||
| Análisis de Sostenibilidad y Carbono | ||
| Por Modo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical de Usuario Final | BFSI | |
| Salud | ||
| TI y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Educación | ||
| Manufactura | ||
| Otros Verticales de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de análisis de impresión gestionada?
Se proyecta que el tamaño del mercado de servicios de análisis de impresión gestionada se expanda desde 9,42 mil millones de USD en 2026 y 10,23 mil millones de USD en 2027 hasta 16,32 mil millones de USD para 2032, a una CAGR del 9,79%. El pronóstico cubre el período de 2027 a 2032 y refleja la demanda de los clientes de supervisión de flotas conectadas, controles de seguridad, soporte de flujos de trabajo e informes medioambientales, con modelos de prestación en la nube e híbridos que respaldan la gestión centralizada de la información en ubicaciones de impresión distribuidas.
¿Qué tipo de servicio lidera los servicios de análisis de impresión gestionada?
Las Operaciones de Impresión Gestionada lideran con una participación de ingresos del 31,84% en 2026, mientras que se proyecta que Análisis de Sostenibilidad y Carbono registre la CAGR más rápida por tipo de servicio, del 11,19%, hasta 2032. Las operaciones principales siguen siendo esenciales porque los clientes aún necesitan cobertura diaria de dispositivos, mientras que los servicios de análisis abordan los informes, la seguridad y los resultados operativos medibles que pueden respaldar las decisiones de renovación de contratos y los requisitos más amplios de gobernanza de TI.
¿Por qué son importantes los servicios de impresión en la nube para los compradores empresariales?
La implementación basada en la nube representó el 55,19% de los ingresos en 2026 y se proyecta que se expanda a una CAGR del 10,37%, porque las flotas conectadas respaldan la telemetría centralizada, la supervisión de seguridad y la automatización del servicio. Permite a las organizaciones comparar las condiciones operativas entre sitios desde una capa de gestión común y proporciona a los proveedores una base para el mantenimiento predictivo, el soporte de reabastecimiento, la planificación del servicio entre sitios y la identificación temprana de comportamientos inusuales de los dispositivos.
¿Qué organizaciones están aumentando la adopción más rápidamente?
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 10,18% hasta 2032, ya que los modelos de suscripción reducen los compromisos iniciales y la prestación en la nube reduce las necesidades de soporte de TI. Las tarifas recurrentes fijas pueden facilitar la planificación de los costos de servicio para las organizaciones más pequeñas, especialmente aquellas que carecen de personal dedicado para gestionar suministros, dispositivos, usuarios, solicitudes de servicio, servidores de impresión locales y coordinación con proveedores.
¿Qué vertical de usuario final tiene las perspectivas más sólidas?
Se proyecta que el sector salud se expanda a una CAGR del 11,21% hasta 2032, respaldado por los flujos de trabajo de registros de salud electrónicos y las necesidades de manejo seguro de la información impresa. La autenticación, la liberación segura, los registros de auditoría y el enrutamiento cifrado respaldan el manejo de documentos en los centros de atención, al tiempo que ayudan a las organizaciones a controlar el acceso a la información sensible de los pacientes, mantener políticas coherentes y reducir los riesgos derivados de la producción impresa desatendida.
¿Qué región tiene las perspectivas más sólidas para los servicios de análisis de impresión gestionada?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 10,77% hasta 2032, respaldada por la adopción de servicios externalizados entre empresas y organismos públicos. El mercado de servicios de análisis de impresión gestionada en la región también requiere enfoques de prestación locales, porque el manejo de datos, las prácticas de contratación, las necesidades lingüísticas, la cobertura de canales, los procesos de licitación del sector público y la madurez de los servicios gestionados varían entre países y tipos de clientes.