
Tamanho e Participação do Mercado de Serviços de Impressão em Nuvem Gerenciados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.65 Bilhões de dólares |
| Tamanho do Mercado (2032) | 16.71 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.61 % |
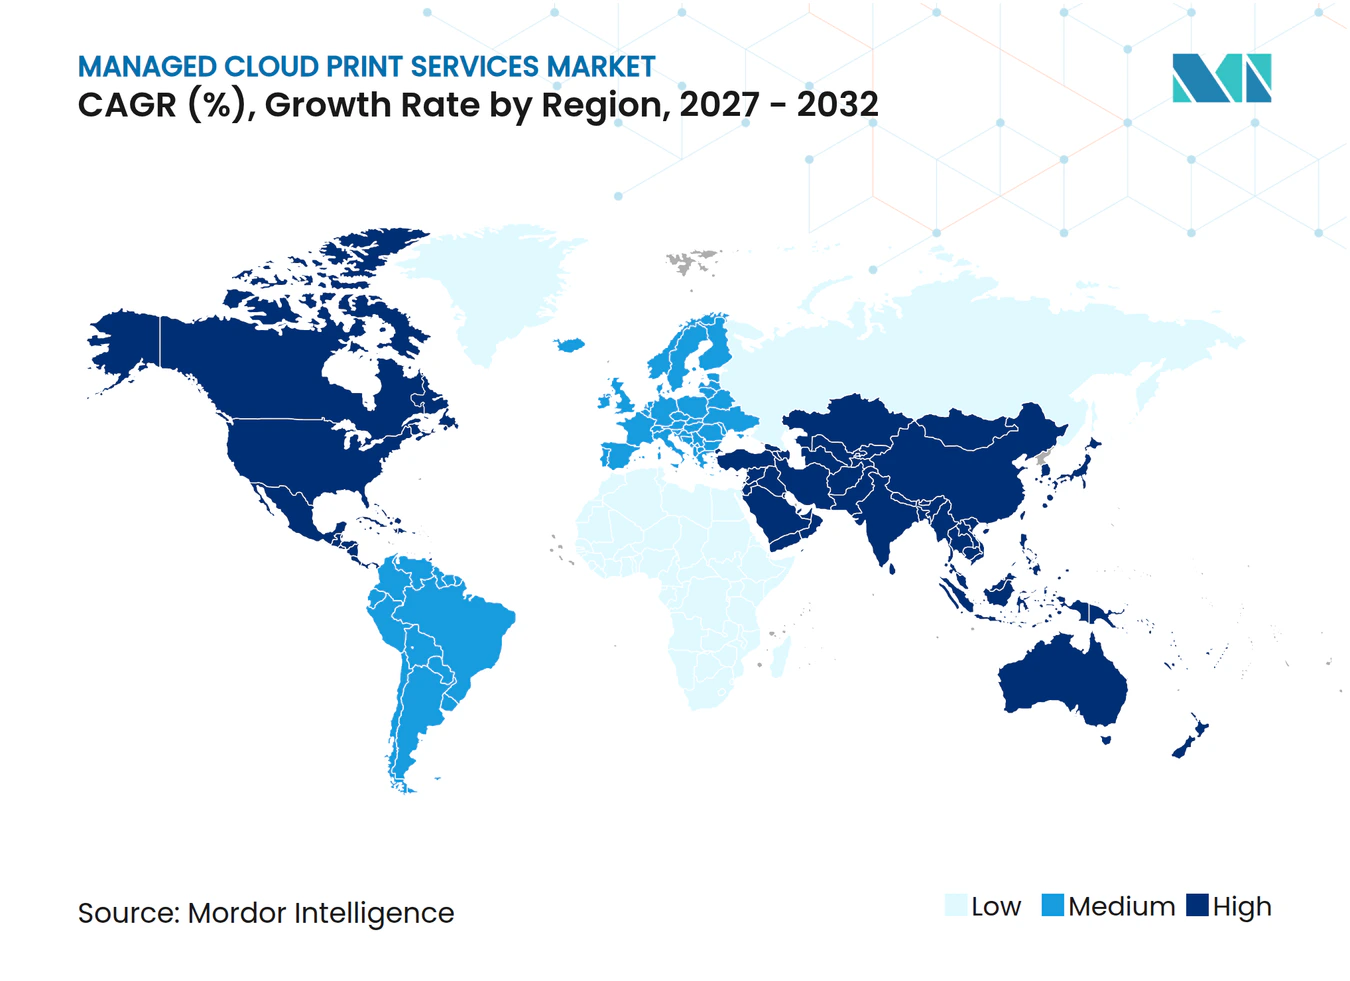
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Impressão em Nuvem Gerenciados por Mordor Intelligence
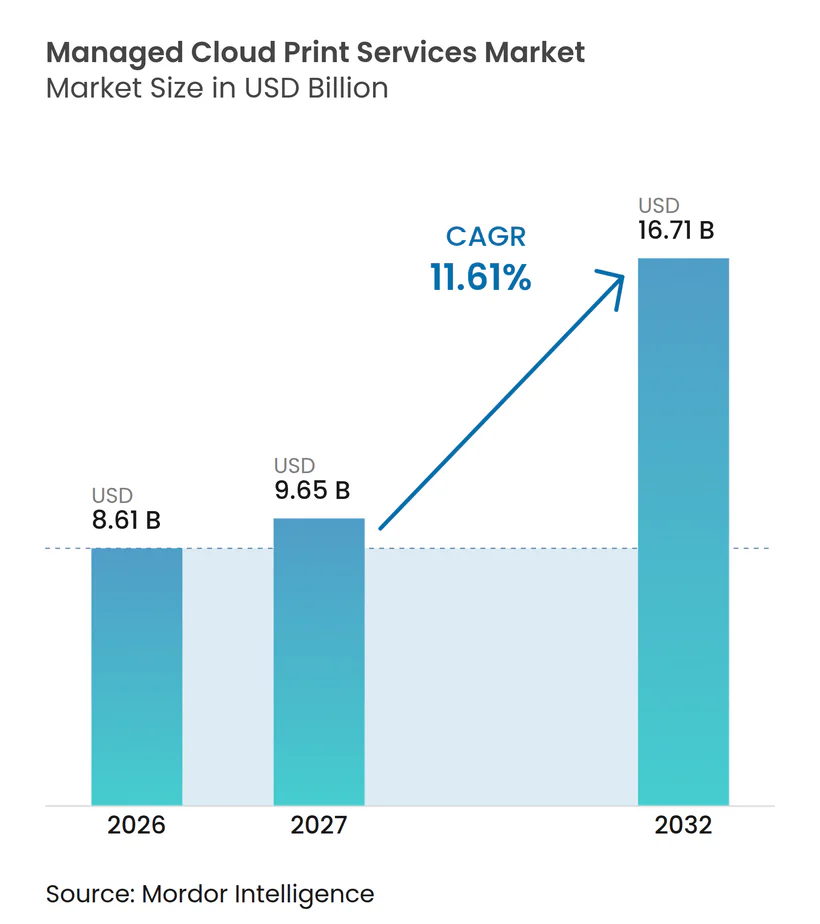
O tamanho do mercado de serviços de impressão em nuvem gerenciados é avaliado em 8,61 bilhões de USD em 2026 e tem previsão de atingir 16,71 bilhões de USD até 2032, expandindo-se a um CAGR de 11,61% durante 2027-2032. As organizações estão substituindo servidores de impressão locais por sistemas baseados em nuvem que combinam liberação segura, supervisão de frota e fluxos de trabalho de documentos. O trabalho híbrido tornou o controle centralizado mais importante porque os dispositivos de impressão agora operam em escritórios, residências e locais menores. A aquisição por assinatura também oferece aos compradores uma forma de alinhar os gastos com usuários ativos em vez de manter infraestrutura de servidores e contratos focados em hardware. Os fornecedores estão respondendo combinando o gerenciamento de impressão com controles de segurança, análises e automação de fluxo de trabalho. O mercado de serviços de impressão em nuvem gerenciados também enfrenta volumes de impressão em escritório mais baixos e requisitos de residência de dados, o que favorece fornecedores que oferecem preços flexíveis e arquiteturas de nuvem isoladas.
Principais Conclusões do Relatório
- Por tipo de canal, os fabricantes de impressoras e copiadoras detinham 61,98% da participação do mercado de serviços de impressão em nuvem gerenciados em 2026, enquanto os fornecedores independentes de software têm projeção de expansão a um CAGR de 12,28% até 2032.
- Por tipo de serviço, as operações de impressão gerenciadas representaram 32,09% do tamanho do mercado de serviços de impressão em nuvem gerenciados em 2026, enquanto os serviços de impressão em nuvem têm projeção de expansão a um CAGR de 12,45% até 2032.
- Por vertical de usuário final, serviços bancários, financeiros e de seguros detinham 20,23% da receita em 2026, enquanto a área de saúde tem projeção de expansão a um CAGR de 12,15% até 2032.
- Por geografia, a América do Norte detinha 38,02% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 12,65% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Impressão em Nuvem Gerenciados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Modernização da Infraestrutura de Impressão para Trabalho Híbrido e Remoto | +2.8% | Global, concentrado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Migração para a Nuvem e Gerenciamento de Impressão sem Servidor | +2.4% | Global, liderado pela América do Norte, Reino Unido e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Requisitos de Segurança de Impressão e Conformidade em Setores Regulamentados | +2.1% | Global, com maior intensidade na América do Norte, Europa e centros financeiros da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Adoção de TI Baseada em Assinatura e Serviços Gerenciados entre PMEs | +1.8% | Global, acelerando na Ásia-Pacífico, América do Sul e Oriente Médio | Médio prazo (2–4 anos) |
| Telemetria de Dispositivos, Análises com IA e Manutenção Preditiva | +1.4% | Global, liderado pela América do Norte e Europa Ocidental | Médio prazo (2–4 anos) |
| Relatórios de Sustentabilidade e Contabilidade de Carbono por Página | +0.9% | Europa Ocidental e América do Norte, com relevância crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Modernização da Infraestrutura de Impressão para Trabalho Híbrido e Remoto
As forças de trabalho distribuídas transformaram os ambientes de impressão, que passaram de frotas centradas em escritórios para redes que incluem escritórios domésticos e locais satélite. As equipes de TI precisam de políticas de acesso consistentes e supervisão de dispositivos nesses locais. O Microsoft Universal Print elimina a necessidade de servidores de impressão usando a infraestrutura de nuvem já utilizada com os serviços do Microsoft 365. O Universal Print Anywhere tornou-se geralmente disponível em junho de 2025 e habilitou a impressão segura por liberação sem infraestrutura local. A Microsoft atualizou o Universal Print para o padrão Mopria 1.2 em março de 2026, oferecendo suporte a maior compatibilidade com impressoras certificadas e reduzindo as necessidades de implantação de drivers.[1] Os contratos do mercado de serviços de impressão em nuvem gerenciados podem se tornar mais duradouros quando os clientes dependem de atualizações contínuas de políticas de segurança, supervisão de nível de serviço e telemetria de dispositivos.
Migração para a Nuvem e Gerenciamento de Impressão sem Servidor
A impressão sem servidor elimina uma dependência local remanescente para muitas empresas. Ela pode reduzir o ônus operacional de manter servidores de impressão, ao mesmo tempo que oferece uma forma centralizada de gerenciar usuários e dispositivos. O mercado de serviços de impressão em nuvem gerenciados se beneficia quando os compradores vinculam a modernização da impressão a projetos de captura de documentos, automação de saída e análises. A Vasion oferece uma plataforma em nuvem que combina impressão sem servidor, automação de saída e fluxos de trabalho de documentos, enquanto a Pharos enfatiza o gerenciamento baseado em nuvem e os controles de segurança para ambientes distribuídos. Fornecedores sem arquiteturas de nuvem multilocatário ou flexíveis podem enfrentar mais dificuldades em licitações onde os compradores tratam a implantação em nuvem como um requisito básico.
Requisitos de Segurança de Impressão e Conformidade em Setores Regulamentados
Organizações de serviços financeiros, saúde e governo devem tratar os dispositivos de impressão como parte de seus controles de segurança mais amplos. Firmware de dispositivos não gerenciados, autenticação de usuários e filas de impressão podem criar lacunas quando a responsabilidade é dividida entre equipes operacionais e de segurança. A Regra de Segurança da HIPAA exige que entidades cobertas e associados de negócios utilizem salvaguardas para informações de saúde protegidas eletronicamente, incluindo controles de acesso, controles de auditoria e segurança de transmissão. Os dispositivos certificados pela Mopria oferecem às organizações uma base mais padronizada para compatibilidade de dispositivos e impressão móvel segura. Os compradores em setores regulamentados exigem cada vez mais registros com carimbo de data e hora, liberação controlada e práticas de segurança em nuvem antes de considerar um fornecedor.
Adoção de TI Baseada em Assinatura e Serviços Gerenciados entre PMEs
Organizações menores frequentemente carecem dos recursos internos necessários para manter servidores, atualizações de firmware e frotas de dispositivos diversificadas. As assinaturas baseadas em usuário podem alinhar os custos com os níveis variáveis da força de trabalho de forma mais precisa do que os contratos vinculados a dispositivos. Essa abordagem pode ser útil para organizações com emprego sazonal ou múltiplos locais de pequeno porte. A Konica Minolta disponibilizou o gerenciamento de frota multimarca KPAX para sua rede de revendedores em janeiro de 2025, permitindo que os revendedores apoiem programas centralizados em diferentes marcas de impressoras.[2] A integração simplificada, a administração de autoatendimento e os termos comerciais flexíveis podem ajudar os fornecedores a alcançar clientes menores sem replicar os processos de vendas de grandes empresas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio Estrutural nos Volumes de Impressão em Escritório | -2.8% | Global, mais pronunciado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Soberania de Dados e Governança de Trabalhos de Impressão Transfronteiriços | -1.5% | Europa, América do Norte e mercados regulamentados da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Dependência de Fornecedor e Complexidade de Contratos Plurianuais | -1.0% | Global, principalmente segmentos empresariais na América do Norte e Europa | Médio prazo (2–4 anos) |
| Interoperabilidade de Frota Heterogênea e Complexidade de Borda com Confiança Zero | -0.7% | Global, com maior impacto em ambientes empresariais de grande porte com múltiplos fornecedores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural nos Volumes de Impressão em Escritório
Os volumes de impressão em escritório continuam sob pressão à medida que as organizações utilizam assinaturas eletrônicas, formulários digitais, processos de digitalização para a nuvem e plataformas de fluxo de trabalho. Isso afeta diretamente os contratos com preços por página. Um estudo de 2025 constatou que o uso frequente de ferramentas de digitalização para a nuvem e assinatura eletrônica reduziu as páginas de impressão e desperdício mensais, demonstrando que a mudança está vinculada à digitalização de processos.[3] Os fornecedores que mantêm preços vinculados a páginas têm maior exposição ao declínio dos volumes. As assinaturas baseadas em assento, dispositivo e resultado podem preservar o valor do serviço mesmo onde a produção impressa diminui.
Soberania de Dados e Governança de Trabalhos de Impressão Transfronteiriços
As regras de residência de dados podem limitar o uso de sistemas de nuvem compartilhados centralmente para documentos sensíveis. As organizações europeias podem precisar considerar as regras internacionais de transferência de dados quando o conteúdo de impressão, metadados ou registros de auditoria cruzam fronteiras. O Quadro de Soberania de Nuvem da Comissão Europeia descreve considerações de garantia para serviços de nuvem utilizados por administrações públicas europeias e usuários regulamentados. Sistemas com isolamento de locatário e hospedagem regional podem ajudar a atender aos requisitos locais, mas podem acarretar custos de infraestrutura mais elevados. Essas restrições podem retardar a migração padrão para a nuvem entre organizações sensíveis a preços, ao mesmo tempo que criam demanda por serviços focados em privacidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Canal: A Escala dos Fabricantes de Equipamentos Originais Enfrenta a Expansão das Plataformas de Fornecedores Independentes de Software
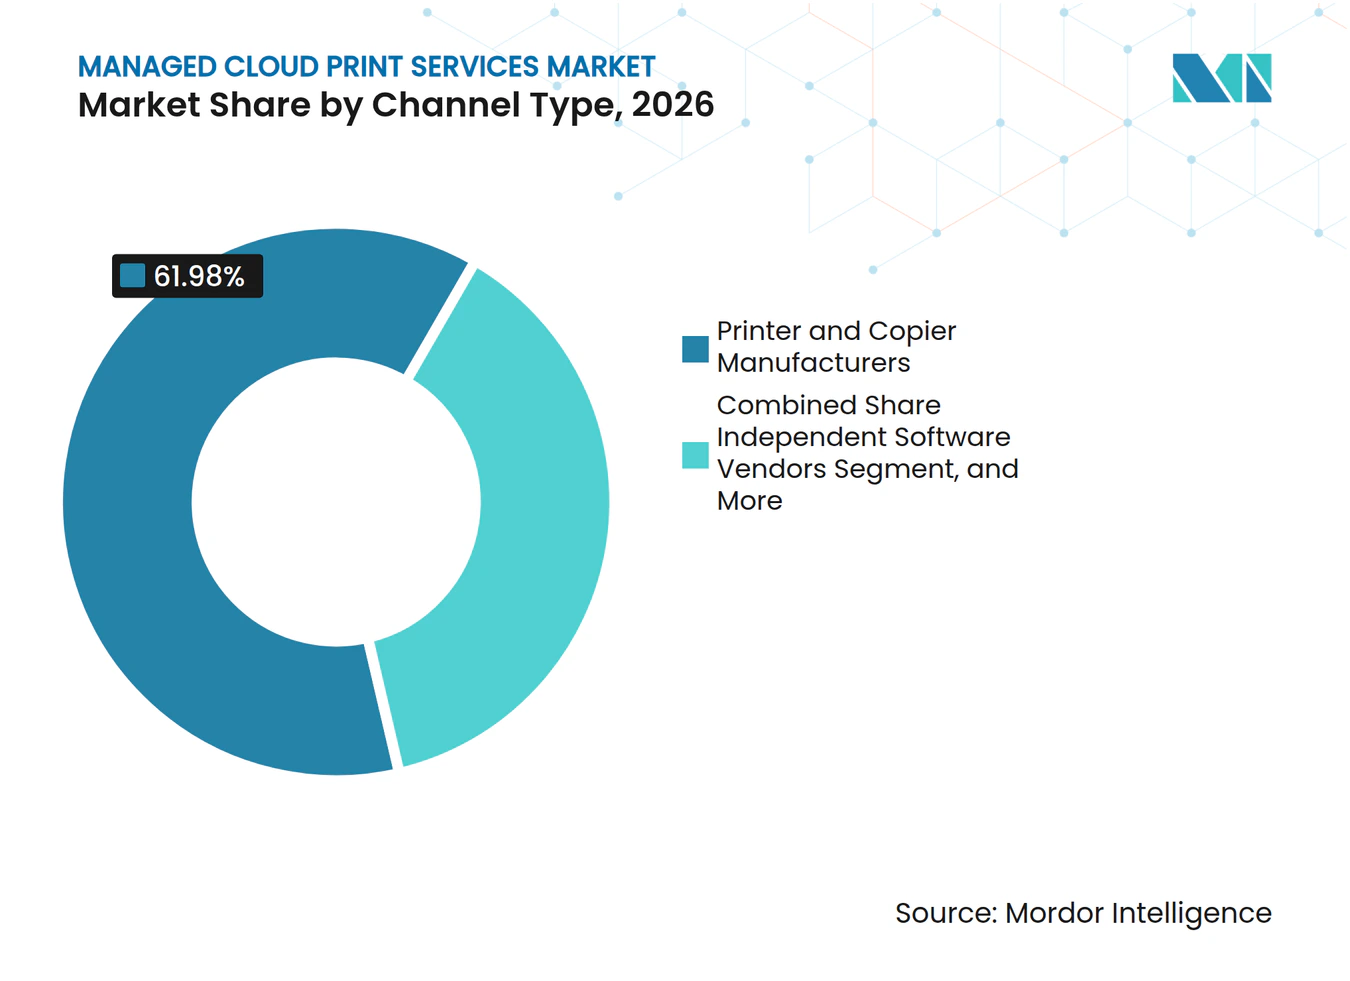
Os fabricantes de impressoras e copiadoras detinham 61,98% da participação do mercado de serviços de impressão em nuvem gerenciados em 2026. Sua posição reflete software de gerenciamento integrado, redes de serviço estabelecidas e relacionamentos de longa data com compradores de frotas empresariais. Esses fatores podem reduzir o risco percebido de uma migração para o gerenciamento de impressão baseado em nuvem. Os compradores ainda valorizam um único fornecedor capaz de gerenciar dispositivos, suprimentos, suporte e política de segurança. O tamanho do mercado de serviços de impressão em nuvem gerenciados associado a esse canal permanece sustentado por grandes bases instaladas e acordos de impressão gerenciada existentes.
Os fornecedores independentes de software têm projeção de expansão a um CAGR de 12,28% até 2032. Seu apelo é mais forte em ambientes de frota mista, onde os compradores desejam um gerenciamento que não esteja vinculado a uma única marca de hardware. Os integradores de sistemas e revendedores também desempenham um papel importante porque podem combinar dispositivos, plataformas em nuvem e suporte local para organizações de médio porte. A Konica Minolta firmou um acordo exclusivo de distribuição na América do Norte com a Square 9 Softworks em abril de 2025 por meio do BlueIrisIQ. O acordo adicionou gerenciamento de informações com tecnologia de IA e capacidades de automação de fluxo de trabalho à sua oferta de canal.



Por Tipo de Serviço: Operações Gerenciadas Lideram enquanto os Serviços em Nuvem Avançam
As operações de impressão gerenciadas representaram 32,09% do tamanho do mercado de serviços de impressão em nuvem gerenciados em 2026. Esses contratos transferem a responsabilidade pelo tempo de atividade, consumíveis, correções e gerenciamento de nível de serviço para um único fornecedor. Grandes empresas e instituições públicas continuam a utilizar esse modelo porque precisam de supervisão consistente em frotas complexas. A avaliação de infraestrutura de impressão permanece útil quando as organizações estão mapeando uma frota antes de uma migração para a nuvem. Seu valor pode enfrentar pressão onde as ferramentas de software reduzem a quantidade de avaliação manual de local necessária.
Os serviços de impressão em nuvem têm projeção de expansão a um CAGR de 12,45% até 2032. A implantação sem servidor permite o gerenciamento centralizado sem a necessidade de manter servidores de impressão em cada local. Os serviços de gerenciamento de dispositivos e frota também se beneficiam da telemetria que pode identificar necessidades de manutenção e requisitos de suprimentos antes que eles interrompam as operações. O Ricoh Predictive Insight utiliza dados de desempenho de dispositivos para ajudar a identificar necessidades de manutenção e consumíveis, apoiando a resolução remota sempre que possível.
Por Vertical de Usuário Final: Serviços Financeiros Lideram enquanto a Área de Saúde se Expande
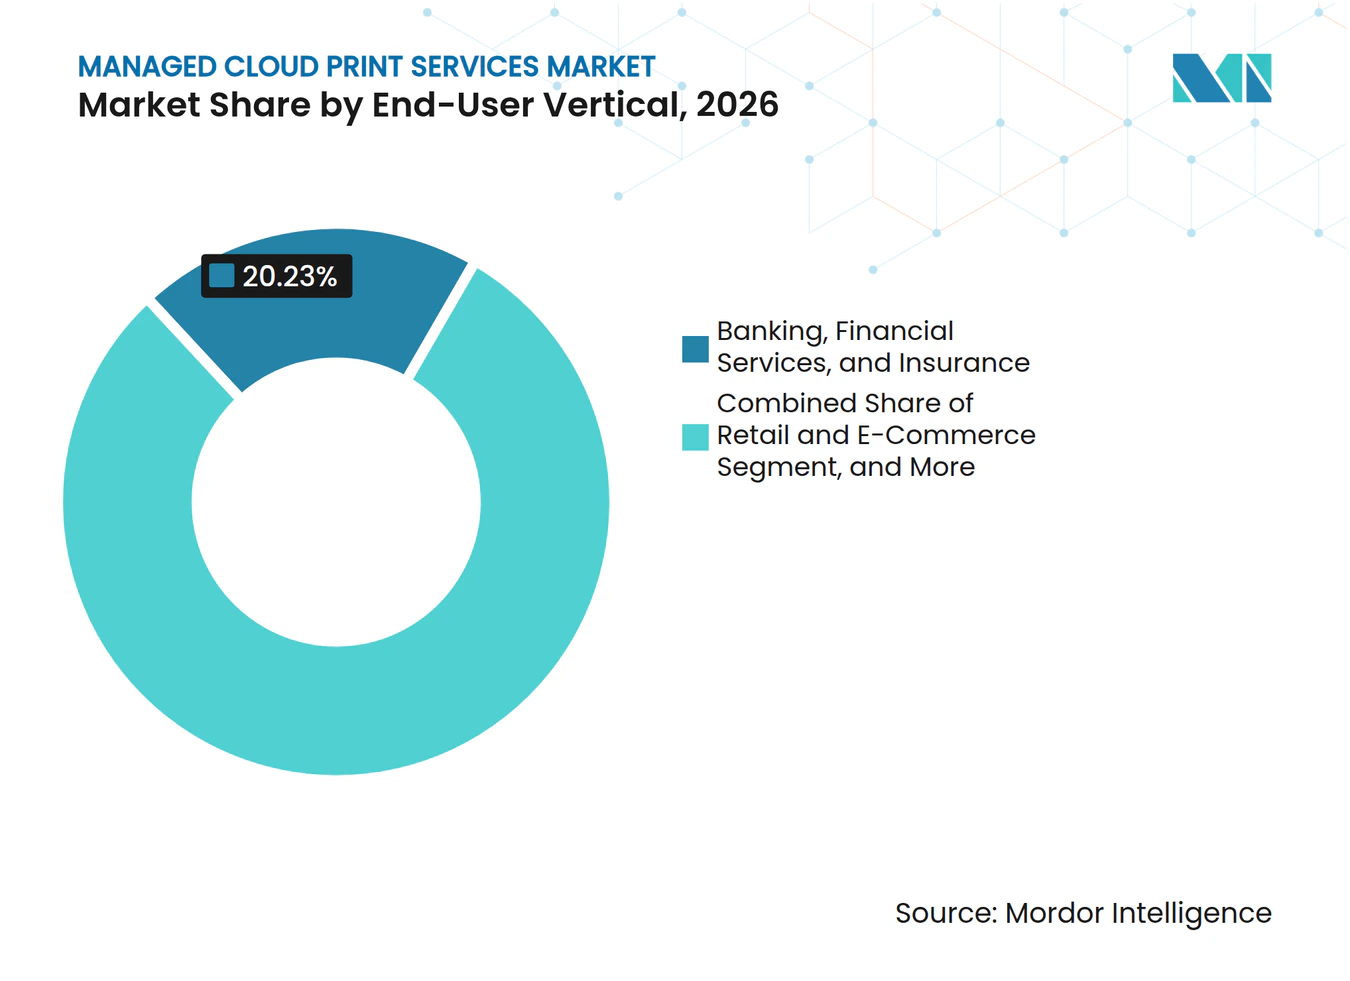
Os serviços bancários, financeiros e de seguros detinham 20,23% da participação do mercado de serviços de impressão em nuvem gerenciados em 2026. As organizações financeiras processam confirmações de negociações, extratos de clientes e registros de conformidade por meio de fluxos de trabalho que exigem controle de acesso e trilhas de auditoria detalhadas. Essa demanda sustenta a liberação segura, a transmissão criptografada e a autenticação baseada em função. O governo e a educação também são grupos de clientes estáveis porque seus contratos podem cobrir grandes números de dispositivos e usuários. O governo do Reino Unido adjudicou um contrato de impressão gerenciada com valor de até 900 milhões de GBP, equivalente a 1.144,8 milhões de USD utilizando a taxa média GBP/USD de 1,272 da Receita Federal dos Estados Unidos de 2025, o que demonstra a escala das aquisições do setor público.
A área de saúde tem projeção de expansão a um CAGR de 12,15% até 2032. Hospitais, unidades ambulatoriais e instalações administrativas requerem impressão controlada para documentação de pacientes em locais distribuídos. A impressão por liberação autenticada e o registro de auditoria podem ajudar as organizações a gerenciar esses ambientes. Os usuários do varejo e do comércio eletrônico estão estendendo os serviços gerenciados a etiquetas, recibos e materiais promocionais. Os fabricantes industriais utilizam a impressão gerenciada em nuvem para registros de produção, documentos de qualidade e papelada da cadeia de suprimentos.

Análise Geográfica
A América do Norte detinha 38,02% da participação do mercado de serviços de impressão em nuvem gerenciados em 2026. Os Estados Unidos possuem programas de impressão gerenciada maduros nos setores de serviços financeiros, saúde e governo. Os marcos de aquisição federal e os requisitos de informações de saúde sustentam ciclos de substituição estruturados. O Canadá segue padrões semelhantes de adoção empresarial, particularmente em organizações do setor público e de serviços financeiros.
A América do Sul está passando por uma adoção em estágio inicial a intermediário, liderada pelo Brasil. A modernização de TI empresarial e a atividade manufatureira sustentam a demanda por gerenciamento de frota hospedado na nuvem. A Argentina e outros países sul-americanos apresentam adoção mais precoce de modelos de assinatura, onde custos operacionais previsíveis podem ser mais atrativos do que a propriedade de hardware com uso intensivo de capital. A Europa apresenta padrões de adoção variados porque as preocupações com residência de dados e a infraestrutura legada diferem por país. O tamanho do mercado de serviços de impressão em nuvem gerenciados na Europa é sustentado por grandes mercados na Alemanha, no Reino Unido e na França, mas as implantações frequentemente requerem modelos operacionais híbridos ou soberanos.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 12,65% até 2032. China, Índia, Japão, Coreia do Sul, Austrália e Singapura estão avançando na digitalização empresarial e nos serviços de local de trabalho gerenciados em nuvem. Japão e Austrália possuem programas de terceirização estabelecidos, enquanto China e Índia estão adicionando infraestrutura comercial que suporta volumes maiores de aquisição. A Ricoh e o Global Vision Multimedia Group iniciaram negociações de parceria estratégica em escala total em fevereiro de 2026, após a assinatura de um memorando de entendimento em agosto de 2025. O Oriente Médio está avançando por meio de programas nacionais de governo digital, enquanto a África permanece uma oportunidade em estágio inicial para serviços baseados em assinatura que evitam o investimento em servidores locais.
Cenário Competitivo
Concentração do Mercado
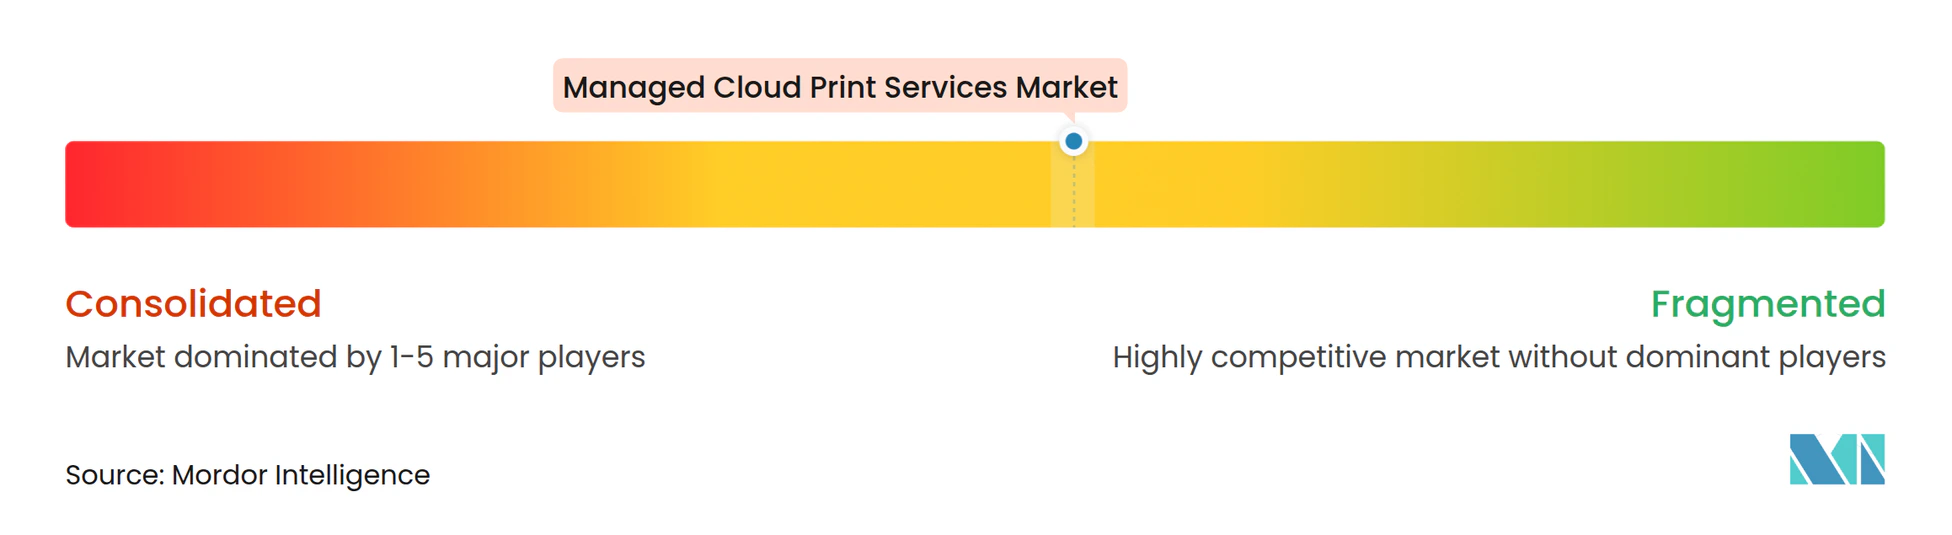
O mercado de serviços de impressão em nuvem gerenciados é moderadamente consolidado entre Xerox, HP, Ricoh, Canon e Konica Minolta. Essas empresas combinam amplas redes de serviço, relacionamentos empresariais estabelecidos, portfólios de dispositivos e capacidades de gerenciamento em nuvem. A Xerox concluiu sua aquisição da Lexmark por 1,5 bilhão de USD em julho de 2025. O negócio combinado atende a mais de 200.000 clientes em 170 países e reuniu capacidades de nuvem, análises, IoT e dispositivos.
A concorrência também vem de fornecedores de software que suportam impressão em nuvem independente de dispositivo. Vasion, Pharos, PaperCut e Printix da Tungsten Automation competem por meio de plataformas abertas, automação e a capacidade de gerenciar frotas mistas. Os fabricantes de equipamentos originais estão respondendo adicionando automação de fluxo de trabalho e capacidades de documentos inteligentes às suas ofertas de serviços gerenciados. A Toshiba America Business Solutions adquiriu a Youmebee em outubro de 2025 e continuou seu produto directprint.io como Coreza Print, um serviço de nuvem independente de fornecedor. A Canon lançou a Connected Value Platform em outubro de 2026, combinando IA generativa e tecnologias de imagem da Canon para impressoras domésticas e dispositivos multifuncionais de escritório.
Os requisitos de privacidade europeus criam uma oportunidade para fornecedores que mantêm o conteúdo dos documentos fora de ambientes de nuvem compartilhados. A hospedagem regional, os metadados criptografados e os sistemas com isolamento de locatário podem ajudar os fornecedores a atender às necessidades de clientes regulamentados. A atividade de patentes também indica interesse em manutenção com suporte de IA que utiliza dados de dispositivos para antecipar falhas. Essas capacidades podem reduzir a atividade de serviço no local e sustentar modelos de serviço premium.
Líderes do Setor de Serviços de Impressão em Nuvem Gerenciados
-
Xerox Holdings Corporation
-
Ricoh Company, Ltd.
-
HP Inc.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Canon Inc. lançou a Connected Value Platform, um serviço de aprimoramento de recursos baseado em nuvem que combina IA generativa e tecnologias de imagem da Canon para oferecer novas capacidades em impressoras domésticas e dispositivos multifuncionais de escritório, marcando a primeira plataforma de aprimoramento de impressão em nuvem com IA integrada comercialmente disponível da Canon e sinalizando uma mudança estratégica em direção ao valor de impressão definido por software.
- Junho de 2026: A Aliança Mopria realizou uma mesa-redonda de membros confirmando que os dispositivos certificados pela Mopria agora abrangem mais de 10.000 modelos em 24 empresas de impressoras, estabelecendo uma base de conformidade padronizada e consistente para trilhas de auditoria de impressão sob os marcos regulatórios HIPAA, GDPR, SOX e PCI DSS, reduzindo significativamente a fragmentação que anteriormente tornava a auditoria de conformidade em toda a frota um exercício fornecedor a fornecedor.
- Abril de 2026: A plataforma de gerenciamento de impressão em nuvem uniFLOW Online da Canon expandiu seu ecossistema multifornecedor para incluir dispositivos HP Workpath a partir de 1º de abril de 2026, permitindo um fluxo de trabalho unificado de impressão segura por liberação e análises de custo de 360 graus em frotas mistas de Canon e HP a partir de uma única plataforma SaaS, removendo uma barreira de limite de hardware de longa data no gerenciamento de impressão em nuvem de frota mista empresarial.
- Fevereiro de 2026: A Ricoh e o Global Vision Multimedia Group iniciaram negociações de parceria estratégica em escala total visando potenciais vínculos de capital a partir de janeiro de 2026, com o objetivo de expandir os serviços de local de trabalho gerenciados em múltiplos mercados da Ásia-Pacífico. As empresas haviam assinado um memorando de entendimento em agosto de 2025, refletindo a priorização da Ásia-Pacífico pela Ricoh como principal geografia de crescimento.
Escopo do Relatório Global do Mercado de Serviços de Impressão em Nuvem Gerenciados
O Mercado de Serviços de Impressão em Nuvem Gerenciados refere-se ao ecossistema de soluções e serviços de gerenciamento de impressão terceirizados e entregues pela nuvem que permitem às organizações administrar, proteger, monitorar, otimizar e manter centralmente a infraestrutura de impressão por meio de plataformas baseadas em nuvem, em vez de servidores de impressão locais.
O Relatório do Mercado de Serviços de Impressão em Nuvem Gerenciados é Segmentado por Tipo de Canal (Fabricantes de Impressoras e Copiadoras, Integradores de Sistemas e Revendedores, e Fornecedores Independentes de Software), Tipo de Serviço (Avaliação de Infraestrutura de Impressão, Operações de Impressão Gerenciadas, Gerenciamento de Dispositivos e Frota, Otimização de Fluxo de Trabalho de Documentos e Serviços de Impressão em Nuvem), Vertical de Usuário Final (Serviços Bancários, Financeiros e de Seguros, Saúde, Governo, Educação, Varejo e Comércio Eletrônico, Manufatura Industrial e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Fabricantes de Impressoras e Copiadoras |
| Integradores de Sistemas e Revendedores |
| Fornecedores Independentes de Software |
| Avaliação de Infraestrutura de Impressão |
| Operações de Impressão Gerenciadas |
| Gerenciamento de Dispositivos e Frota |
| Otimização de Fluxo de Trabalho de Documentos |
| Serviços de Impressão em Nuvem |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde |
| Governo |
| Educação |
| Varejo e Comércio Eletrônico |
| Manufatura Industrial |
| Outros Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Catar | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Canal | Fabricantes de Impressoras e Copiadoras | |
| Integradores de Sistemas e Revendedores | ||
| Fornecedores Independentes de Software | ||
| Por Tipo de Serviço | Avaliação de Infraestrutura de Impressão | |
| Operações de Impressão Gerenciadas | ||
| Gerenciamento de Dispositivos e Frota | ||
| Otimização de Fluxo de Trabalho de Documentos | ||
| Serviços de Impressão em Nuvem | ||
| Por Vertical de Usuário Final | Serviços Bancários, Financeiros e de Seguros | |
| Saúde | ||
| Governo | ||
| Educação | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura Industrial | ||
| Outros Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Catar | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de impressão em nuvem gerenciados?
O mercado de serviços de impressão em nuvem gerenciados é avaliado em 8,61 bilhões de USD em 2026 e tem previsão de atingir 16,71 bilhões de USD até 2032, crescendo a um CAGR de 11,61%. A previsão reflete uma mudança em direção à administração sem servidor, liberação segura e serviços vinculados a fluxos de trabalho em locais de clientes variados.
O que está impulsionando a adoção de serviços de impressão em nuvem?
O trabalho híbrido, a desativação de servidores de impressão locais, os requisitos de segurança e a aquisição por assinatura estão sustentando a adoção. Essas necessidades tornam a administração centralizada e os controles de acesso consistentes mais importantes para frotas de local de trabalho distribuídas e regulamentadas.
Qual canal lidera os serviços de impressão em nuvem gerenciados?
Os fabricantes de impressoras e copiadoras lideram com uma participação de mercado de 61,98% em 2026, sustentada por relacionamentos com frotas instaladas e capacidades de gerenciamento de dispositivos. Os fornecedores independentes de software estão se expandindo mais rapidamente em ambientes de frota mista.
Qual área de serviço está se expandindo mais rapidamente até 2032?
Os serviços de impressão em nuvem têm projeção de expansão a um CAGR de 12,45% até 2032 porque a implantação sem servidor elimina a sobrecarga do servidor de impressão. As operações de impressão gerenciadas permanecem a maior categoria de serviço, com uma participação de mercado de 32,09% em 2026.
Qual grupo de usuários finais está se expandindo mais rapidamente?
A área de saúde tem projeção de expansão a um CAGR de 12,15% até 2032. Os sistemas de saúde requerem impressão autenticada e registros de auditoria em hospitais, instalações ambulatoriais e locais administrativos.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 12,65% até 2032, sustentada pela digitalização empresarial e pela adoção de assinaturas. China, Índia, Japão, Coreia do Sul, Austrália e Singapura contribuem significativamente para a demanda regional.