
Tamanho e Participação do Mercado de Serviços de Operações de Impressão de Produção Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.24 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.58 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Operações de Impressão de Produção Gerenciada por Mordor Intelligence
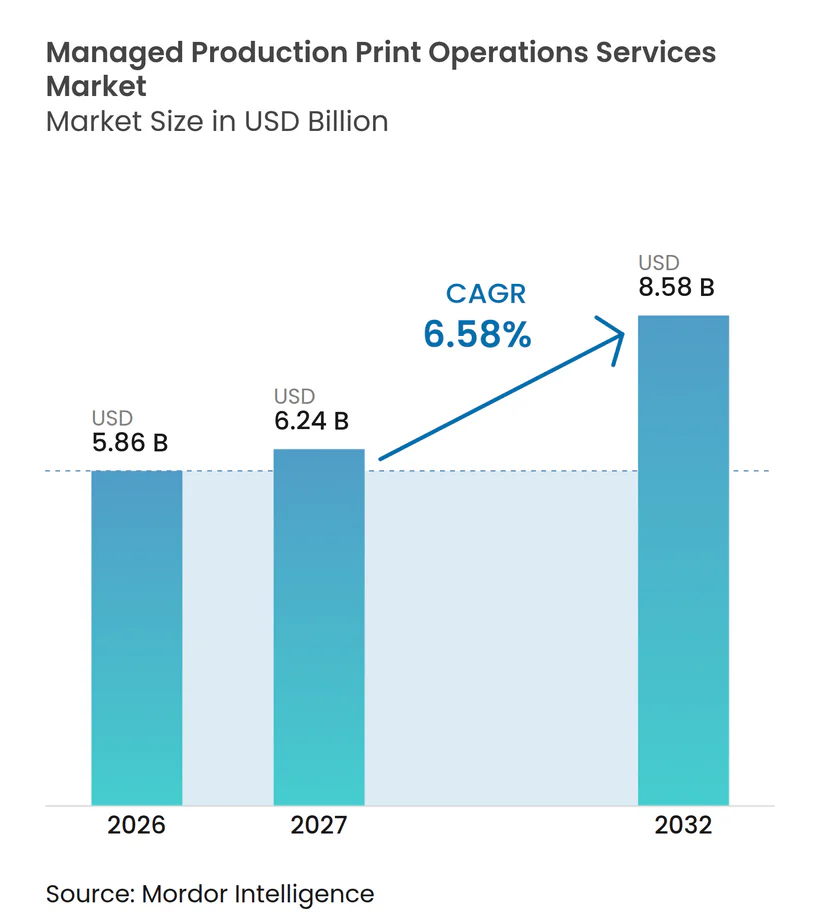
O tamanho do mercado de Serviços de Operações de Impressão de Produção Gerenciada está projetado para expandir de 5,86 bilhões de USD em 2026 para 6,24 bilhões de USD em 2027, e para 8,58 bilhões de USD até 2032, registrando um CAGR de 6,58% entre 2027 e 2032. O mercado de serviços de operações de impressão de produção gerenciada est migrando de aquisições orientadas por dispositivos para contratos que combinam supervisão de frota, controles de segurança, fluxos de trabalho de documentos, encargos de serviço previsíveis, relatórios regulares e responsabilidade pelo desempenho diário. O trabalho híbrido tornou o acesso de impressão distribuído mais difícil de governar, pois os funcionários precisam de acesso confiável a partir de escritórios, residências e locais de trabalho compartilhados sem enfraquecer os requisitos de segurança. A migração para a nuvem está alterando a base da concorrência, pois os provedores podem substituir servidores de impressão locais por plataformas gerenciadas centralmente, mantendo opções híbridas para cargas de trabalho regulamentadas e clientes com necessidades específicas de tratamento de dados. Segurança, residência de dados, auditabilidade, qualidade de implementação e integração de fluxo de trabalho agora influenciam a seleção de provedores juntamente com tempo de atividade, disponibilidade de dispositivos, suprimentos e a velocidade do suporte operacional. O mercado de serviços de operações de impressão de produção gerenciada também enfrenta volumes de impressão de escritório mais baixos, de modo que os provedores estão ampliando os contratos para incluir captura de documentos, automação de fluxo de trabalho, análises, acesso seguro e outros serviços que não estão diretamente vinculados à receita baseada em páginas.
Principais Conclusões do Relatório
- Por tipo de serviço, as Operações de Impressão Gerenciada detinham 35,53% da participação do mercado de serviços de operações de impressão de produção gerenciada em 2026, enquanto os Serviços de Impressão em Nuvem estão projetados para expandir a um CAGR de 7,11% até 2032.
- Por tipo de canal, os Fabricantes de Impressoras e Copiadoras responderam por 48,89% da receita em 2026, enquanto os Fornecedores Independentes de Software estão projetados para registrar um CAGR de 6,71% até 2032.
- Por modo de implantação, o modo Local detinha 43,96% da receita em 2026, enquanto a implantação Baseada em Nuvem está projetada para expandir a um CAGR de 6,69% até 2032.
- Por tamanho de organização, as Grandes Empresas detinham 76,97% da receita em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para avançar a um CAGR de 6,52% até 2032.
- Por vertical de usuário final, o BFSI respondeu por 15,03% da receita em 2026, enquanto a Saúde está projetada para registrar um CAGR de 7,89% até 2032.
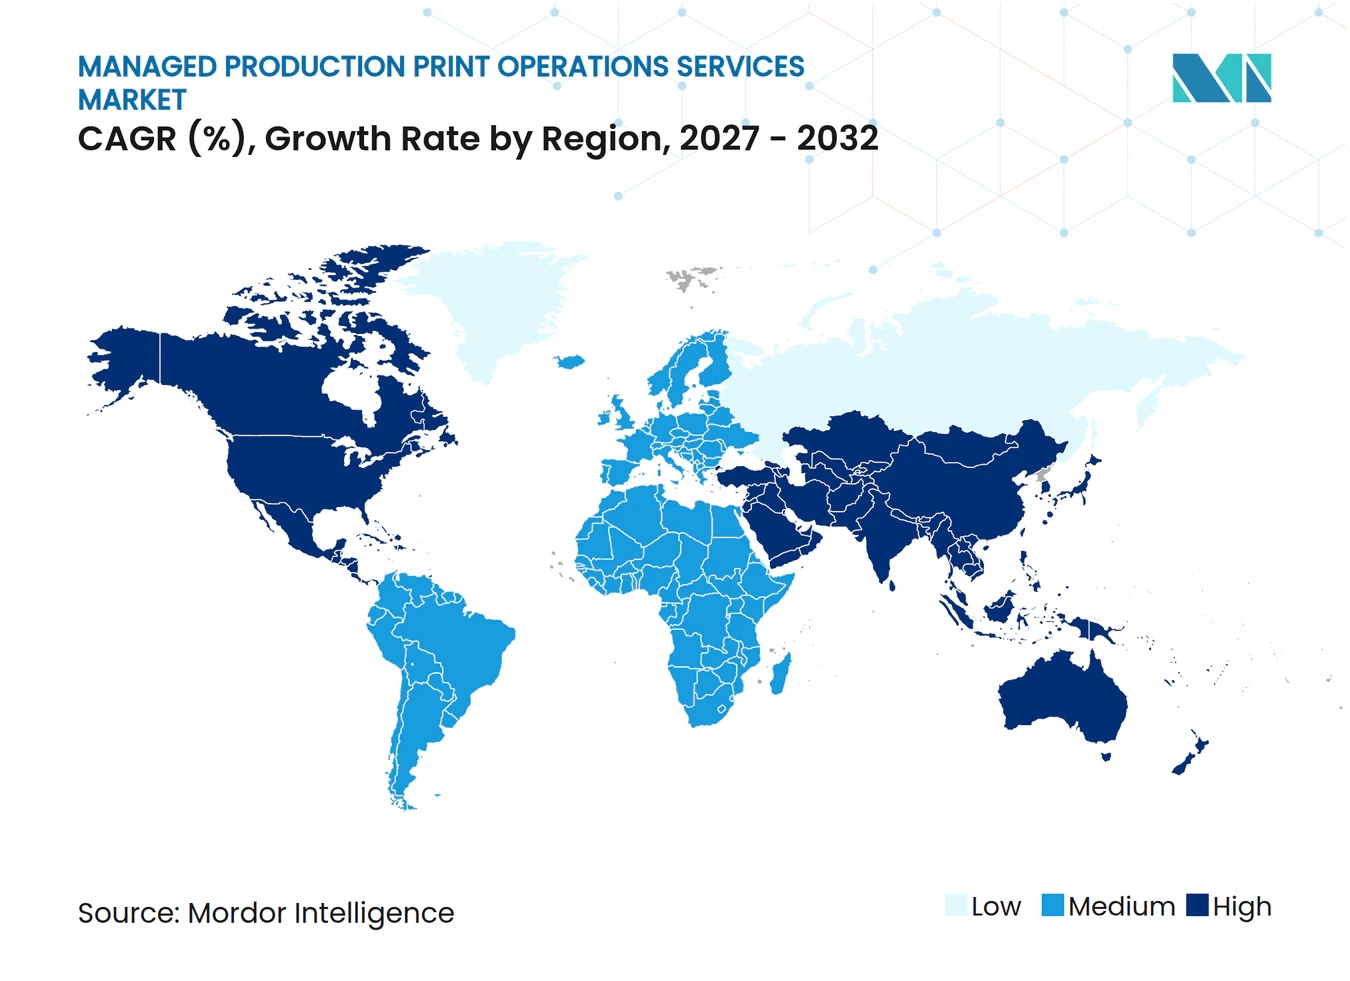
- Por geografia, a América do Norte detinha 39,04% da receita em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 7,09% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Otimização de Infraestrutura de Impressão para Trabalho Híbrido | +1.8% | Global, concentrado na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção de MPS Baseado em Nuvem e por Assinatura | +1.6% | Global, mais elevado na América do Norte, no Reino Unido e nos principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Requisitos de Segurança e Conformidade de Impressão | +1.3% | América do Norte e Europa, com extensão para os centros financeiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Digitalização de Fluxo de Trabalho e Processamento Inteligente de Documentos | +1.1% | Global, com ganhos iniciais nos Estados Unidos, no Reino Unido e na Austrália | Médio prazo (2-4 anos) |
| Contabilização de Carbono por Página em Aquisições | +0.6% | Liderado pela Europa, com adoção inicial no Japão e na Coreia do Sul | Longo prazo (≥ 4 anos) |
| Garantias de Tempo de Atividade Preditivo para Frotas de Produção de Alto Volume | +0.5% | Global, com forte demanda em centros de manufatura industrial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Otimização de Infraestrutura de Impressão para Trabalho Híbrido
A impressão distribuída cria políticas de acesso inconsistentes, lacunas de segurança, responsabilidade pouco clara e aumento do trabalho de suporte quando escritórios, locais residenciais e sites compartilhados utilizam controles de impressão separados. O mercado de serviços de operações de impressão de produção gerenciada se beneficia quando os provedores centralizam autenticação, liberação de trabalhos, visibilidade de filas, status de dispositivos e relatórios em todos esses locais. A CISA publicou orientações sobre impressão durante o trabalho remoto, o que apoia o uso de processos gerenciados para ambientes de impressão remota.[1] Os provedores podem tornar esses controles parte de um serviço de segurança mais amplo, em vez de posicioná-los como um recurso de dispositivo opcional ou uma compra de software independente. Essa abordagem muda as discussões de renovação da substituição periódica de dispositivos para o gerenciamento contínuo de regras de acesso, atividade de impressão, qualidade de serviço e configurações de segurança. O mercado de serviços de operações de impressão de produção gerenciada se beneficia do trabalho híbrido, mesmo que os volumes de páginas corporativas permaneçam sob pressão.
Adoção de MPS Baseado em Nuvem e por Assinatura
As plataformas em nuvem reduzem a dependência de servidores de impressão locais e permitem que os provedores definam políticas comuns para usuários em múltiplos locais, unidades de negócios e tipos de dispositivos. Os planos de assinatura também facilitam o rastreamento dos custos de impressão, pois os clientes podem vincular os encargos a usuários, dispositivos, departamentos ou consumo medido. A Y Soft relatou que 64,8% das novas implantações de impressão em todo o mundo eram baseadas em nuvem e que 76% das equipes de TI haviam migrado, ou planejavam migrar, a infraestrutura de impressão para a nuvem em 3 anos. O mercado de serviços de operações de impressão de produção gerenciada utiliza essa mudança para oferecer administração sem servidor, liberação segura, relatórios e suporte centralizado como serviços recorrentes. A adoção da nuvem também pode apoiar a automação de documentos, permitindo que impressão, captura, roteamento e aplicação de políticas operem por meio de uma plataforma comum. Os provedores ainda precisam de arquiteturas híbridas para clientes que não podem colocar informações de impressão sensíveis em um ambiente totalmente baseado em nuvem.
Requisitos de Segurança e Conformidade de Impressão
Os trabalhos de impressão podem conter registros de pacientes, documentos financeiros, informações de funcionários e outros conteúdos sensíveis, portanto, a camada de impressão precisa de controles alinhados com os requisitos mais amplos de segurança cibernética. O mercado de serviços de operações de impressão de produção gerenciada ganha quando os clientes exigem criptografia, autenticação, trilhas de auditoria, liberação segura e políticas claras de residência de dados como compromissos contratuais. A CISA identifica a necessidade de proteger os processos de impressão remota e gerenciar a exposição quando os funcionários imprimem fora dos locais de escritório tradicionais. Os compradores de saúde, BFSI e setor público buscam cada vez mais controles documentados que se integrem aos seus sistemas existentes de segurança, identidade e gerenciamento de incidentes. Os provedores com evidências estabelecidas de conformidade podem entrar nos processos de aquisição com mais facilidade do que empresas que oferecem apenas manutenção de frota e gerenciamento básico de suprimentos. Esse requisito eleva a importância do design de segurança, da disciplina de implementação e da entrega auditável no mercado de serviços de operações de impressão de produção gerenciada.
Digitalização de Fluxo de Trabalho e Processamento Inteligente de Documentos
Os clientes esperam cada vez mais que os provedores gerenciados melhorem o fluxo de informações, em vez de apenas manter dispositivos, reabastecer suprimentos ou responder a chamados de serviço. O mercado de serviços de operações de impressão de produção gerenciada está, consequentemente, se expandindo para captura de documentos, reconhecimento óptico de caracteres, classificação, roteamento e gerenciamento de exceções. Esses serviços podem reduzir o manuseio duplicado quando registros impressos e digitais percorrem o mesmo processo de negócios e requerem as mesmas aprovações. Eles também permitem que um provedor combine operações de impressão com serviços de documentos de maior valor em um único acordo, o que pode simplificar a governança de fornecedores para o cliente. A Xerox descreve o Workflow Central como parte do portfólio estendido aos clientes da Lexmark após a integração das duas organizações. O movimento mostra como os provedores estabelecidos estão ampliando suas ofertas de serviços além do suporte a dispositivos para incluir fluxo de trabalho, ferramentas em nuvem e tratamento de informações.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio Estrutural nos Volumes de Impressão de Escritório | -0.8% | Global, mais agudo na América do Norte e na Europa Ocidental | Curto prazo (≤ 2 anos) |
| Alta Complexidade de Integração e Gestão de Mudanças | -0.6% | Global, mais severo em organizações com pilhas legadas de ERP e gerenciamento de documentos | Médio prazo (2-4 anos) |
| Limites de Soberania de Dados nas Operações de Impressão em Nuvem | -0.4% | Europa, especialmente Alemanha e França, com extensão para o Japão e a Índia | Médio prazo (2-4 anos) |
| Escassez de Operadores Qualificados de Impressão de Produção | -0.3% | Global, mais crítico na América do Norte e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Declínio Estrutural nos Volumes de Impressão de Escritório
A menor produção de escritório reduz a base de receita para contratos precificados principalmente em páginas ou dispositivos instalados, especialmente onde os clientes consolidaram sites. O mercado de serviços de operações de impressão de produção gerenciada deve, portanto, substituir a receita vinculada ao volume por encargos recorrentes de segurança, fluxo de trabalho, análises e serviços de infraestrutura. Os clientes também estão reduzindo as contagens de frota à medida que revisam as plantas de escritório, removem dispositivos subutilizados e movem trabalhos discricionários para canais digitais. Isso cria demanda por contratos menores com maior conteúdo de serviço, em vez de amplos programas de gerenciamento de frota construídos em torno do volume de dispositivos. Os provedores que mantêm apenas um modelo de custo por cópia enfrentam maior pressão de preços na renovação e menos oportunidades de expandir o valor da conta. O mercado de serviços de operações de impressão de produção gerenciada está melhor posicionado quando seus serviços cobrem processos de documentos que permanecem importantes após o declínio dos volumes de impressão.
Alta Complexidade de Integração e Gestão de Mudanças
Grandes organizações podem ter frotas mistas, sistemas corporativos legados, várias plataformas de identidade, ambientes de nuvem separados e procedimentos de impressão desenvolvidos localmente. A conexão desses sistemas pode estender os cronogramas de implementação e aumentar os custos de serviços profissionais além do escopo do contrato original. O mercado de serviços de operações de impressão de produção gerenciada também enfrenta resistência quando novos fluxos de trabalho alteram rotinas departamentais estabelecidas ou exigem que os funcionários usem novos métodos de liberação. As interrupções de impressão são altamente visíveis para os funcionários, portanto, os clientes podem atribuir a interrupção inicial ao provedor, mesmo quando as mudanças internas de processo são a principal causa. Os provedores precisam de planos de migração em fases, testes detalhados, comunicação com os usuários e compromissos de serviço contínuo para limitar esse risco durante a transição. A complexidade pode retardar as decisões de substituição entre contas que, de outra forma, se beneficiariam mais da modernização e do gerenciamento centralizado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
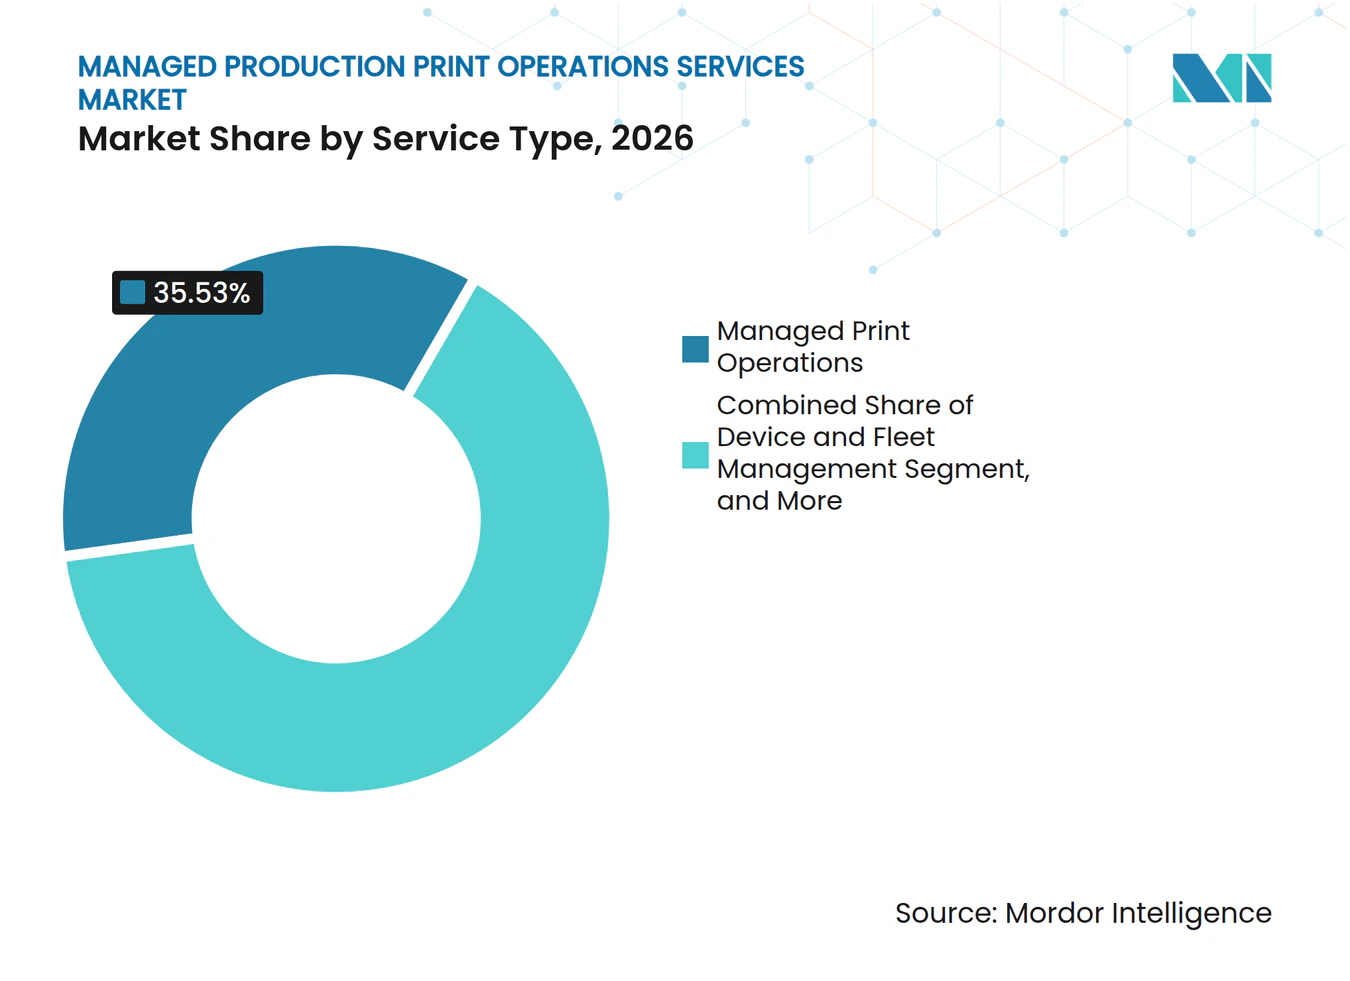
O Gerenciamento de Operações Ancora a Receita Enquanto a Nuvem Desloca a Criação de ValorAs Operações de Impressão Gerenciada responderam por 35,53% do mercado de serviços de operações de impressão de produção gerenciada em 2026, tornando-se a maior categoria de serviço. Essa categoria combina supervisão de frota, gerenciamento de suprimentos, monitoramento de dispositivos, despacho de serviço de campo e compromissos de tempo de atividade acordados em um único modelo operacional. A Avaliação de Infraestrutura de Impressão oferece aos clientes uma visão antecipada dos requisitos de dispositivos, fluxos de documentos, controles de acesso e a condição prática de sua frota existente. O Gerenciamento de Dispositivos e Frota fornece monitoramento regular e coordenação de serviços, mantendo os provedores envolvidos durante todo o prazo do contrato. A Otimização do Fluxo de Trabalho de Documentos está se tornando mais importante à medida que os compradores buscam eficiência de processo mensurável, menor manuseio manual e controle mais forte sobre exceções.
Os Serviços de Impressão em Nuvem estão projetados para registrar um CAGR de 7,11% até 2032, a taxa mais rápida nessa segmentação. As plataformas em nuvem eliminam grande parte do trabalho com servidores locais e podem aplicar as mesmas políticas a usuários em escritórios, residências e locais de trabalho compartilhados. A Y Soft relatou que os sistemas baseados em nuvem representaram 64,8% das novas implantações de impressão em todo o mundo em 2026. Os provedores ainda precisam combinar funções seguras de nuvem com infraestrutura local para clientes com requisitos rigorosos de tratamento de dados. O setor de serviços de operações de impressão de produção gerenciada está se dividindo entre serviços operacionais maduros e serviços liderados por plataformas que estendem o valor do contrato para fluxo de trabalho e segurança.



Por Tipo de Canal:
Fabricantes de Hardware Incumbentes Defendem o Volume Enquanto Fornecedores de Software Ganham ImpulsoOs Fabricantes de Impressoras e Copiadoras detinham 48,89% da receita em 2026, apoiados por acordos de hardware, software, suprimentos e serviços agrupados. Os relacionamentos diretos com grandes empresas ajudam esses fornecedores a reter clientes em ciclos de atualização de dispositivos plurianuais e períodos formais de aquisição. Os Integradores de Sistemas e Revendedores continuam sendo importantes porque podem reunir frotas mistas, recursos de implementação local e suporte especializado de conformidade. Sua posição é útil em contas de médio mercado e setor público onde as equipes de vendas globais de OEMs podem não fornecer cobertura local detalhada. Essa estrutura de canal oferece aos OEMs estabelecidos um amplo alcance no mercado de serviços de operações de impressão de produção gerenciada, preservando um papel para os parceiros de serviço locais.
Os Fornecedores Independentes de Software estão projetados para registrar um CAGR de 6,71% até 2032, a taxa de crescimento de canal mais rápida. Suas plataformas neutras em relação a dispositivos permitem que as organizações apliquem políticas comuns, gerenciem usuários e coletem dados de relatórios em frotas de várias marcas. A Konica Minolta introduziu a solução de impressão gerenciada KPAX em sua rede de revendedores em janeiro de 2025 por meio de uma parceria ampliada com a ACDI. O KPAX centraliza o gerenciamento de frota, o faturamento de clientes e a visibilidade de manutenção proativa, mostrando por que os OEMs estão adicionando capacidades lideradas por software para proteger os relacionamentos com revendedores. As decisões de contrato são cada vez mais moldadas por análises, gerenciamento de políticas, funcionalidade de fluxo de trabalho e qualidade de implementação, em vez de apenas hardware de dispositivos.
Por Modo de Implantação:
A Base Instalada Local Mascara uma Mudança Estrutural para a NuvemA implantação Local detinha 43,96% do mercado de serviços de operações de impressão de produção gerenciada em 2026, refletindo a infraestrutura de servidor de impressão estabelecida em grandes empresas e setores regulamentados. Muitas organizações mantêm sistemas locais porque controles de dispositivos proprietários e procedimentos operacionais internos se acumularam ao longo de vários ciclos tecnológicos. A implantação local também ajuda os clientes a atender a requisitos rigorosos de tratamento de dados quando não podem armazenar conteúdo sensível em sistemas totalmente baseados em nuvem. A implantação Híbrida combina funções de impressão locais com gerenciamento de políticas, relatórios e análises baseados em nuvem, ajudando a preservar o controle operacional durante a transição. Essa abordagem oferece às organizações um caminho viável dos parques de servidores tradicionais para uma administração mais centralizada, sem forçar uma migração completa imediata.
A implantação Baseada em Nuvem está projetada para expandir a um CAGR de 6,69% até 2032. Ela pode reduzir o trabalho administrativo, garantir a aplicação consistente de políticas e dar suporte aos usuários independentemente da localização de seus dispositivos. A Estrutura de Soberania de Nuvem da Comissão Europeia aborda as condições para proteger os dados europeus e manter o controle operacional no uso da nuvem.[2] Esses requisitos podem favorecer arquiteturas híbridas para contratos de serviços financeiros e setor público que devem documentar as práticas de tratamento de dados. Os provedores com opções de implantação flexíveis podem atender a clientes orientados para a nuvem, ao mesmo tempo em que apoiam compradores que priorizam a soberania e o controle local.
Por Tamanho de Organização:
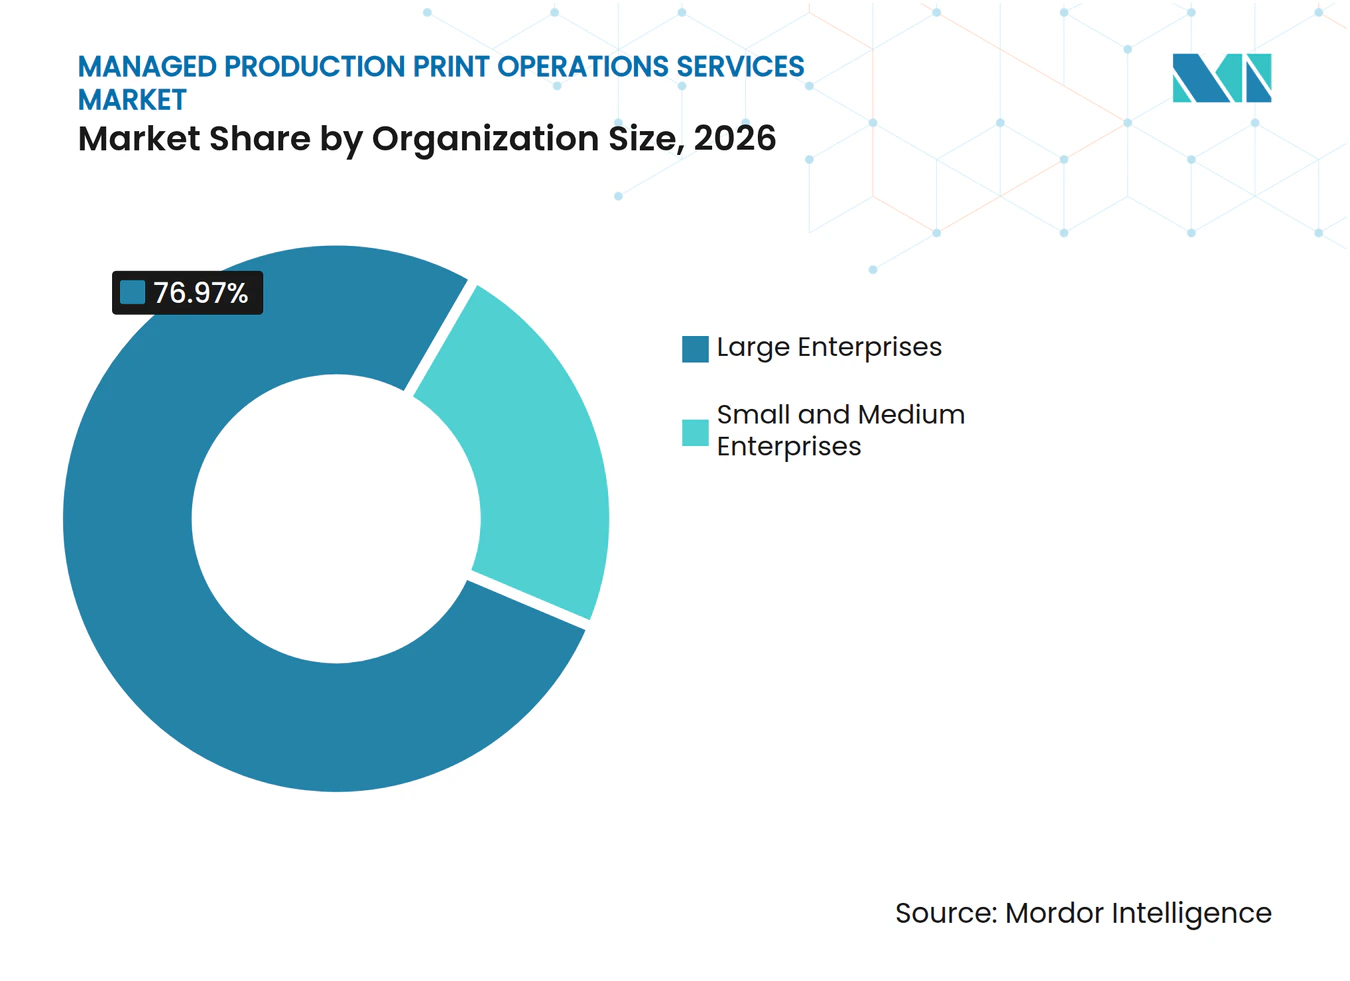
Gastos de Grandes Empresas Dominantes à Medida que a Adoção por PMEs AceleraAs Grandes Empresas responderam por 76,97% da receita em 2026, tornando-se a maior categoria por tamanho de organização. Frotas multissite, processos formais de aquisição, obrigações de segurança e procedimentos complexos de documentos tornam os acordos gerenciados de longo prazo práticos para esses compradores. Os clientes do governo e do BFSI contribuem para essa concentração porque seus processos exigem controles documentados, responsabilidade do fornecedor e supervisão operacional contínua. O Reino Unido concedeu um framework de 4 anos para serviços de impressão e impressão gerenciada em setembro de 2025, cobrindo hospitais, conselhos, escolas e departamentos do governo central. Esses frameworks apoiam os provedores que podem demonstrar continuidade de serviço, controles de conformidade e a capacidade de gerenciar grandes e diversificados parques de dispositivos.
As Pequenas e Médias Empresas estão projetadas para avançar a um CAGR de 6,52% até 2032. As plataformas nativas em nuvem permitem que essas empresas usem liberação segura, relatórios e administração centralizada sem contratar equipes dedicadas de infraestrutura de impressão. O preço por assento pode tornar os serviços gerenciados acessíveis a compradores que não dispõem dos orçamentos de capital ou da equipe especializada associados às implementações tradicionais. Os provedores precisam de modelos de vendas de menor contato, integração prática e parcerias de canal para alcançar esse grupo de clientes de forma eficiente. Essa oportunidade adiciona contas anteriormente mal atendidas ao mercado de serviços de operações de impressão de produção gerenciada, em vez de simplesmente transferir contratos de grandes empresas para fornecedores menores.

Por Vertical de Usuário Final:
BFSI Ancora a Receita Enquanto a Saúde Lidera o CrescimentoO BFSI detinha 15,03% da participação do mercado de serviços de operações de impressão de produção gerenciada em 2026, apoiado pelo processamento de empréstimos intensivo em documentos, registros de conheça seu cliente, relatórios de conformidade e comunicações com clientes. Essas organizações precisam de tratamento confiável e auditável de informações financeiras impressas e dados pessoais ao longo de todo o processo de impressão. Os requisitos de segurança podem tornar a criptografia, a liberação controlada, o registro de acesso e os registros de eventos partes obrigatórias de um acordo de serviço gerenciado. A orientação de soberania de nuvem da Comissão Europeia enfatiza a importância do controle, da transparência e da proteção para cargas de trabalho sensíveis em nuvem. Esse ambiente favorece os provedores que podem demonstrar como os controles de impressão se integram aos sistemas mais amplos de risco, identidade e conformidade do cliente.
A Saúde está projetada para registrar um CAGR de 7,89% até 2032, a taxa mais rápida entre os verticais de usuário final. Hospitais e clínicas precisam de liberação segura de impressão, criptografia e trilhas de auditoria para registros de pacientes em locais clínicos e administrativos. Os compradores de TI e Telecomunicações precisam de gerenciamento centralizado de frota em sites de infraestrutura distribuída, enquanto as organizações governamentais enfatizam serviços de localização e conformidade verificada. As organizações educacionais usam impressão em nuvem para usuários móveis e acesso neutro a dispositivos, o que pode reduzir a produção desperdiçada e as tarefas administrativas rotineiras. A Manufatura Industrial e o Varejo e Bens de Consumo permanecem grupos de usuários menores onde a telemetria, a visibilidade de suprimentos e o tempo de atividade preditivo estão ganhando relevância operacional.
Análise Geográfica
Mercado de Serviços de Operações de Impressão de Produção Gerenciada na América do Norte
A América do Norte detinha 39,04% do mercado de serviços de operações de impressão de produção gerenciada em 2026, a maior participação regional. Grandes empresas, compradores governamentais e organizações de saúde sustentam a demanda por operações de frota gerenciada, controles de autenticação, relatórios de serviço e termos contratuais focados em segurança. Os Estados Unidos permanecem centrais para a demanda regional porque as organizações operam extensos parques de impressão multissite, trabalham com portfólios de equipamentos mistos e enfrentam expectativas rigorosas de tratamento de dados. A orientação da CISA sobre impressão remota apoia práticas de autenticação gerenciada e impressão controlada para funcionários que operam fora dos escritórios tradicionais. O Canadá segue um padrão de adoção semelhante, enquanto o México se beneficia da atividade de manufatura vinculada ao nearshoring, cadeias de suprimentos transfronteiriças e sites de produção que exigem disponibilidade confiável de dispositivos.
Mercado de Serviços de Operações de Impressão de Produção Gerenciada na Ásia-Pacífico
A Ásia-Pacífico está projetada para expandir a um CAGR de 7,09% até 2032, a taxa regional mais rápida. O Japão tem uma base madura de contratos de impressão gerenciada em instituições financeiras e do setor público, apoiada por provedores domésticos com capacidades de serviço estabelecidas e experiência em ambientes de documentos complexos. A China está incorporando o monitoramento de frota habilitado por IoT em programas de modernização empresarial e ambientes de produção mais estruturados, o que expande a relevância da manutenção orientada por dados. A iniciativa Digital India está apoiando a aquisição de tecnologia em ambientes bancários e governamentais que historicamente usaram arranjos de impressão fragmentados e modelos de suporte local. A base empresarial intensiva em tecnologia da Coreia do Sul apoia a adoção de impressão em nuvem, enquanto as diferentes regras regionais de dados e as expectativas de serviço tornam a implantação híbrida uma opção importante.
Mercado de Serviços de Operações de Impressão de Produção Gerenciada na EMEA e na América do Sul
A Europa é moldada por requisitos de conformidade que afetam a arquitetura, a seleção de fornecedores, o planejamento de implementação e o tratamento de informações sensíveis. A Comissão Europeia estabeleceu uma Estrutura de Soberania de Nuvem que aborda o controle operacional e a proteção dos dados europeus em serviços de nuvem. O framework de impressão do setor público do Reino Unido de setembro de 2025 incluiu Canon, Ricoh, Xerox, HP, Konica Minolta e Kyocera. A França mantém uma cultura estabelecida de implantação local em partes do setor público, enquanto os países nórdicos, o Oriente Médio, a África e a América do Sul mostram demanda variada moldada por infraestrutura digital, programas públicos, terceirização, modernização da manufatura e disponibilidade de parceiros de serviço locais.
Cenário Competitivo
Concentração do Mercado
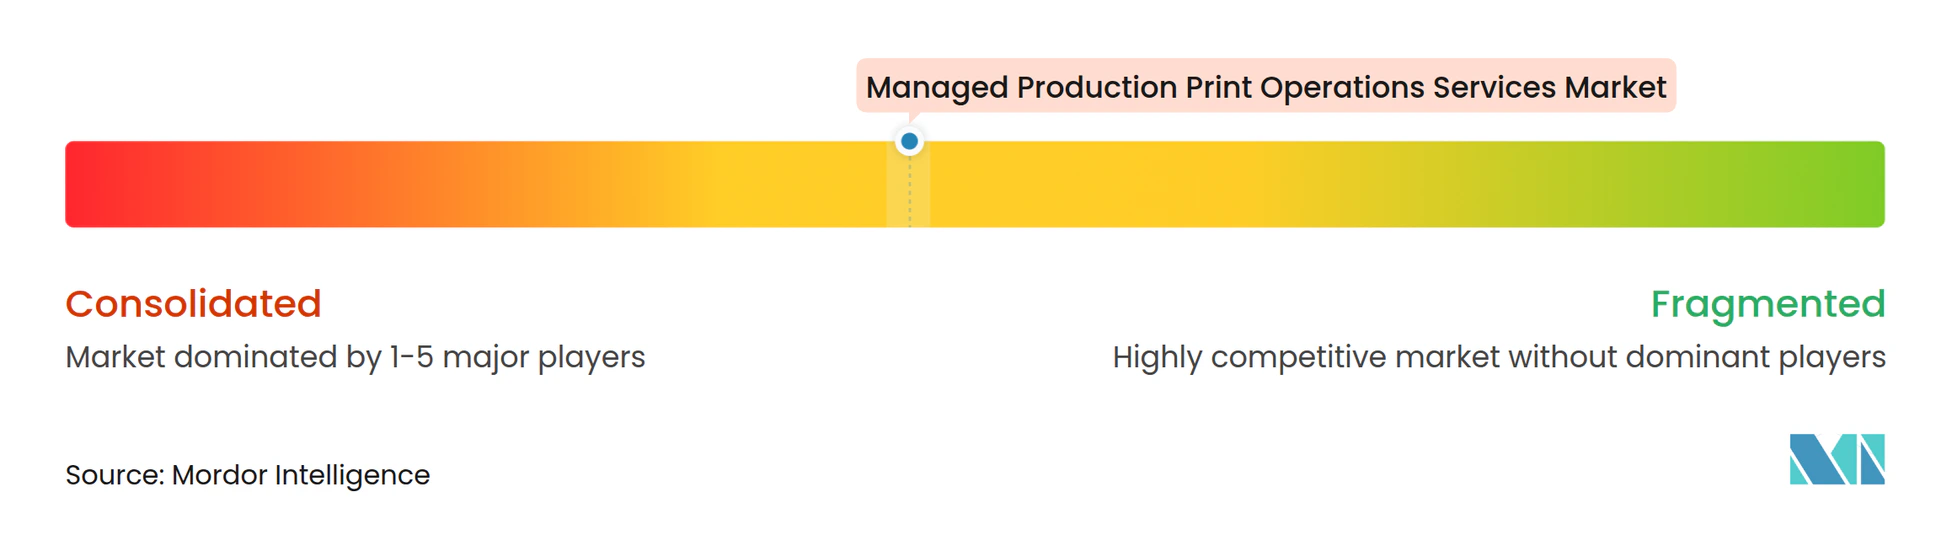
O mercado de serviços de operações de impressão de produção gerenciada é moderadamente concentrado em torno de provedores integrados de OEM, incluindo Canon, Ricoh, Xerox, HP e Konica Minolta. Essas empresas combinam dispositivos, operações gerenciadas, serviços de segurança, capacidades de documentos, suprimentos, monitoramento remoto e suporte contínuo em acordos de clientes plurianuais. Brother, Epson e Toshiba também ocupam posições no cenário mais amplo de tecnologia de impressão e competem em categorias de dispositivos relevantes. Os grandes OEMs têm uma vantagem porque os clientes preferem um único provedor para gerenciar a substituição de dispositivos, manutenção, resposta a serviços, logística de suprimentos e requisitos de segurança. O mercado de serviços de operações de impressão de produção gerenciada permanece aberto a provedores de plataformas porque muitos clientes operam frotas de hardware mistas e desejam flexibilidade em sua camada de software.
A Xerox concluiu a aquisição da Lexmark em julho de 2025 por 1,5 bilhão de USD, incluindo dívida líquida e passivos assumidos.[3] A Xerox posteriormente integrou as forças de vendas da Xerox e da Lexmark e estendeu suas ofertas de impressão gerenciada, fluxo de trabalho e nuvem aos clientes da Lexmark em março de 2026. A Canon expandiu sua linha imageFORCE em setembro de 2025 com avaliação de segurança habilitada por inteligência artificial, manutenção preditiva e integração pronta para nuvem. A Konica Minolta expandiu as capacidades dos revendedores por meio de seu relacionamento KPAX com a ACDI, adicionando gerenciamento centralizado, faturamento de clientes e visibilidade proativa de serviços. Essas ações mostram como as empresas líderes usam aquisição, integração de produtos e software de canal para aprofundar o valor do contrato, melhorar a retenção de clientes e ampliar seus portfólios de serviços.
A concorrência está se movendo em direção à orquestração em nuvem, automação de fluxo de trabalho e entrega focada em conformidade tanto para grandes empresas quanto para clientes distribuídos menores. A Tungsten Automation, a Vasion e a Pharos oferecem ferramentas neutras em relação a dispositivos que podem gerenciar frotas mistas, apoiar fluxos de trabalho de documentos e reduzir a dependência de uma única marca de hardware. Esses provedores podem atrair clientes que não desejam vincular análises, segurança, gerenciamento de políticas e tratamento de informações a um único fornecedor de equipamentos. O mercado de serviços de operações de impressão de produção gerenciada favorecerá os provedores que conectam impressão, captura, análises, fluxo de trabalho, segurança e implementação confiável em uma estrutura de serviço documentada.
Líderes do Setor de Serviços de Operações de Impressão de Produção Gerenciada
-
Ricoh Company, Ltd.
-
Xerox Holdings Corporation
-
Canon Inc.
-
HP Inc.
-
Konica Minolta, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Operações de Impressão de Produção Gerenciada Empresas cobertas neste relatório
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Holdings Corporation
- HP Inc.
- Konica Minolta, Inc.
- FUJIFILM Holdings Corporation
- Seiko Epson Corporation
- Brother Industries, Ltd.
- Kyocera Corporation
- Sharp Corporation
- Toshiba Tec Corporation
- RISO KAGAKU CORPORATION
- Eastman Kodak Company
- Heidelberger Druckmaschinen AG
- Agfa-Gevaert N.V.
- SCREEN Holdings Co., Ltd.
- Mimaki Engineering Co., Ltd.
- Roland DG Corporation
- Durst Group AG
- Electronics For Imaging, Inc.
Desenvolvimentos industriais recentes em Mercado de Serviços de Operações de Impressão de Produção Gerenciada
- Março de 2026: A HP Indigo anunciou um importante acordo estratégico com a Shutterfly para a implantação de 35 prensas digitais HP Indigo 120K, a plataforma de produção de alto volume em escala industrial mais avançada da HP Indigo, no HP Imagine 2026 em 24 de março de 2026. O acordo plurianual baseia-se em uma colaboração de 25 anos e abrange a atualização completa da frota da Shutterfly, com instalações da primeira fase previstas para 2026, demonstrando a durabilidade do investimento em impressão de produção de alto volume em segmentos de personalização comercial.
- Março de 2026: A Xerox unificou ainda mais sua estrutura de comercialização de impressão em 2 de março de 2026, integrando as forças de vendas da Xerox e da Lexmark e estendendo os Serviços de Impressão Gerenciada da Xerox, o Workflow Central e as soluções em nuvem à base de clientes da Lexmark globalmente. O portfólio unificado agora entrega as impressoras A3 da Série 9 da Lexmark juntamente com a pilha de serviços gerenciados da Xerox, acelerando a meta de mais de 300 milhões de USD em sinergias de taxa de execução até o final de 2027.
- Janeiro de 2026: A Ricoh UK expandiu sua parceria com a CPI, um dos maiores grupos de impressão de livros da Europa, com vigência a partir de 6 de janeiro de 2026, adicionando 2 prensas de toner Ricoh Pro C9500 nas operações de produção europeias da CPI. O investimento apoia o modelo de impressão sob demanda com estoque zero da CPI em 16 plantas de manufatura no Reino Unido, França, Alemanha, República Tcheca e Espanha, reforçando o papel da Ricoh como parceira preferencial de impressão de produção gerenciada para publicação digital de tiragens curtas.
- Novembro de 2025: A Electronics For Imaging e a Fiery, LLC, chegaram a um acordo em 12 de novembro de 2025 para que a Fiery adquirisse a Inèdit Software, a principal empresa de software de RIP e gerenciamento de cores atendendo aos mercados de impressão têxtil digital e especializada. A transação permite que a EFI se concentre em sistemas de impressão de produção, software e tinta, enquanto a Fiery estende seu conjunto de DFE e fluxo de trabalho para segmentos têxteis e especializados, uma separação estratégica que aguça o foco competitivo de ambas as empresas.
Escopo do Relatório Global do Mercado de Serviços de Operações de Impressão de Produção Gerenciada
O mercado de serviços de operações de impressão de produção gerenciada refere-se à prestação de infraestrutura de impressão terceirizada e gerenciada profissionalmente, serviços e soluções que ajudam as organizações a otimizar ambientes de impressão, simplificar fluxos de trabalho de documentos, melhorar a eficiência operacional e reduzir os custos relacionados à impressão.
O Relatório de Serviços de Operações de Impressão de Produção Gerenciada é Segmentado por Tipo de Serviço (Operações de Impressão Gerenciada, Serviços de Impressão em Nuvem, Gerenciamento de Dispositivos e Frota, Otimização do Fluxo de Trabalho de Documentos e Avaliação de Infraestrutura de Impressão), Tipo de Canal (Fabricantes de Impressoras e Copiadoras, Integradores de Sistemas e Revendedores e Fornecedores Independentes de Software), Modo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical de Usuário Final (BFSI, Saúde, TI e Telecomunicações, Governo, Educação, Manufatura Industrial, Varejo e Bens de Consumo e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação de Infraestrutura de Impressão |
| Operações de Impressão Gerenciada |
| Gerenciamento de Dispositivos e Frota |
| Otimização do Fluxo de Trabalho de Documentos |
| Serviços de Impressão em Nuvem |
| Fabricantes de Impressoras e Copiadoras |
| Integradores de Sistemas e Revendedores |
| Fornecedores Independentes de Software |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| BFSI |
| Saúde |
| TI e Telecomunicações |
| Governo |
| Educação |
| Manufatura Industrial |
| Varejo e Bens de Consumo |
| Demais Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Rússia | |
| Países Nórdicos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Avaliação de Infraestrutura de Impressão | |
| Operações de Impressão Gerenciada | ||
| Gerenciamento de Dispositivos e Frota | ||
| Otimização do Fluxo de Trabalho de Documentos | ||
| Serviços de Impressão em Nuvem | ||
| Por Tipo de Canal | Fabricantes de Impressoras e Copiadoras | |
| Integradores de Sistemas e Revendedores | ||
| Fornecedores Independentes de Software | ||
| Por Modo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho de Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Vertical de Usuário Final | BFSI | |
| Saúde | ||
| TI e Telecomunicações | ||
| Governo | ||
| Educação | ||
| Manufatura Industrial | ||
| Varejo e Bens de Consumo | ||
| Demais Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Rússia | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de operações de impressão de produção gerenciada?
O mercado de serviços de operações de impressão de produção gerenciada está projetado para expandir de 5,86 bilhões de USD em 2026 e 6,24 bilhões de USD em 2027 para 8,58 bilhões de USD até 2032, a um CAGR de 6,58%. A demanda está cada vez mais vinculada à segurança gerenciada, fluxo de trabalho, administração em nuvem e termos de serviço previsíveis, em vez de volumes crescentes de páginas.
Qual categoria de serviço lidera os serviços de operações de impressão de produção gerenciada?
As Operações de Impressão Gerenciada lideram com 35,53% da receita em 2026. Abrange a supervisão diária de frota, suprimentos, monitoramento, despacho de servios e tempo de atividade contratual, enquanto os Serviços de Impressão em Nuvem estão projetados para registrar o CAGR de serviço mais rápido de 7,11% até 2032.
Por que os serviços de impressão em nuvem estão ganhando adoção?
Os sistemas em nuvem podem eliminar a administração de servidores locais, aplicar controles comuns em todos os locais e apoiar o trabalho híbrido. A implantação Baseada em Nuvem está projetada para expandir a um CAGR de 6,69% até 2032 porque o gerenciamento centralizado de políticas, relatórios e liberação segura podem operar em grupos de usuários distribuídos.
Qual vertical de usuário final tem a expansão projetada mais rápida?
A Saúde está projetada para registrar um CAGR de 7,89% até 2032. Hospitais e clínicas exigem liberação segura de impressão, criptografia, trilhas de auditoria e tratamento controlado da documentação de pacientes em locais clínicos e administrativos.
Qual região lidera o mercado de serviços de operações de impressão de produção gerenciada?
A América do Norte lidera com 39,04% da receita em 2026, apoiada por grandes organizações, compradores governamentais, demanda de saúde e contratos focados em segurança. A Ásia-Pacífico está projetada para registrar o CAGR regional mais rápido de 7,09% até 2032.
Como os fornecedores de software estão afetando as operações de impressão gerenciada?
Os Fornecedores Independentes de Software estão projetados para registrar um CAGR de 6,71% até 2032, oferecendo plataformas neutras em relação a dispositivos para frotas mistas, gerenciamento de políticas, relatórios, fluxos de trabalho de documentos e administração centralizada. Seu crescimento incentiva os OEMs a adicionar mais capacidades de nuvem, análises e fluxo de trabalho aos seus próprios portfólios de serviços.