
Tamanho e Participação do Mercado de Serviços de Segurança de Impressão Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.47 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.12 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.99 % |
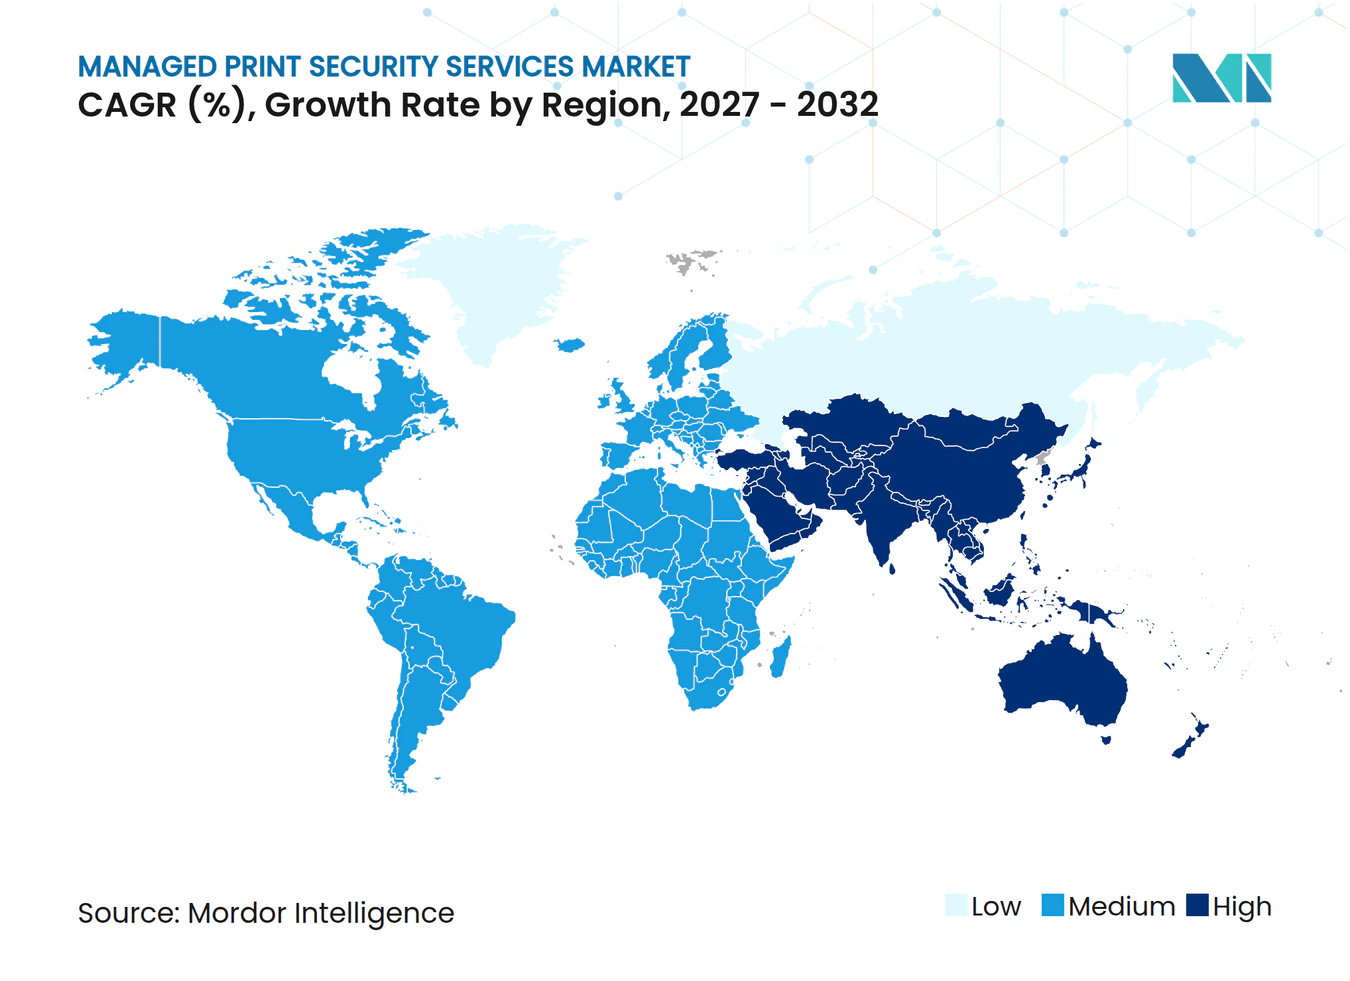
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Segurança de Impressão Gerenciada por Mordor Intelligence
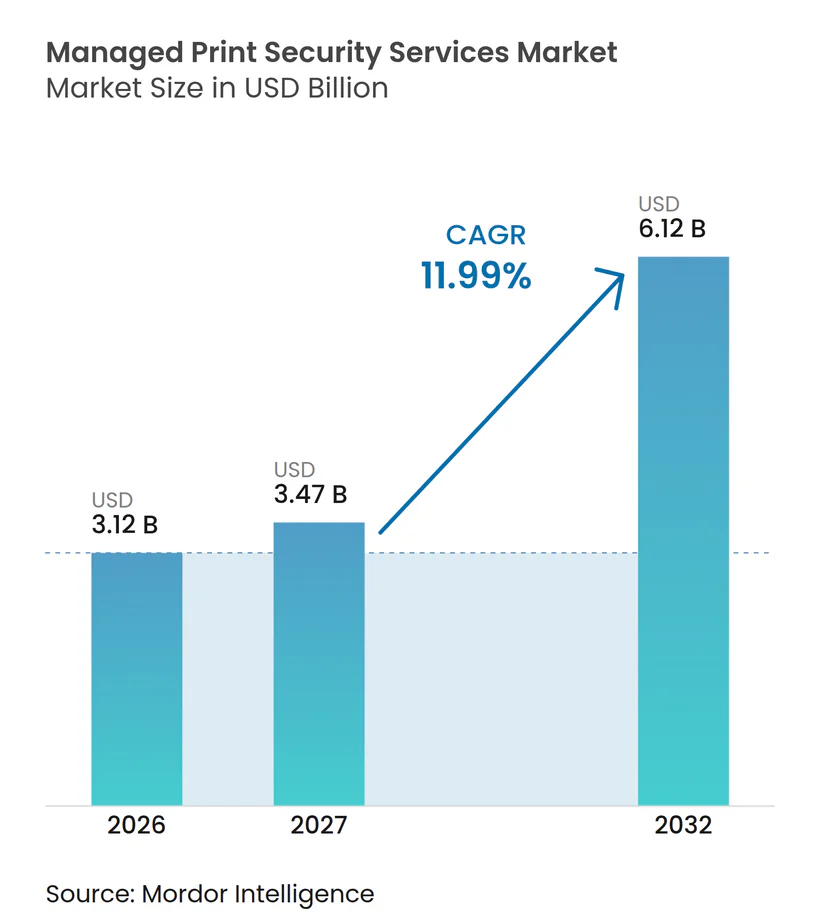
O tamanho do Mercado de Serviços de Segurança de Impressão Gerenciada foi avaliado em 3,12 bilhões de USD em 2026 e estima-se que se expanda de 3,47 bilhões de USD em 2027 para atingir 6,12 bilhões de USD até 2032, a um CAGR de 11,99% durante o período de previsão 2027-2032. O mercado de serviços de segurança de impressão gerenciada está sendo moldado pelo tratamento de impressoras em rede e dispositivos multifuncionais como endpoints corporativos, em vez de equipamentos periféricos. As empresas estão atribuindo maior importância ao monitoramento contínuo, controle de firmware, verificação de identidade e processos de resposta documentados. Os requisitos regulatórios em serviços financeiros, saúde, governo e infraestrutura crítica também estão incorporando dispositivos de impressão em programas mais amplos de segurança e auditoria. Os provedores estão respondendo por meio de serviços entregues em nuvem, ferramentas neutras em relação a fornecedores e parcerias de canal que ampliam a cobertura de segurança em frotas mistas. O mercado de serviços de segurança de impressão gerenciada, portanto, oferece espaço para provedores que possam combinar expertise em dispositivos, operações de segurança e relatórios de conformidade sem interromper os ambientes de impressão estabelecidos.
Principais Conclusões do Relatório
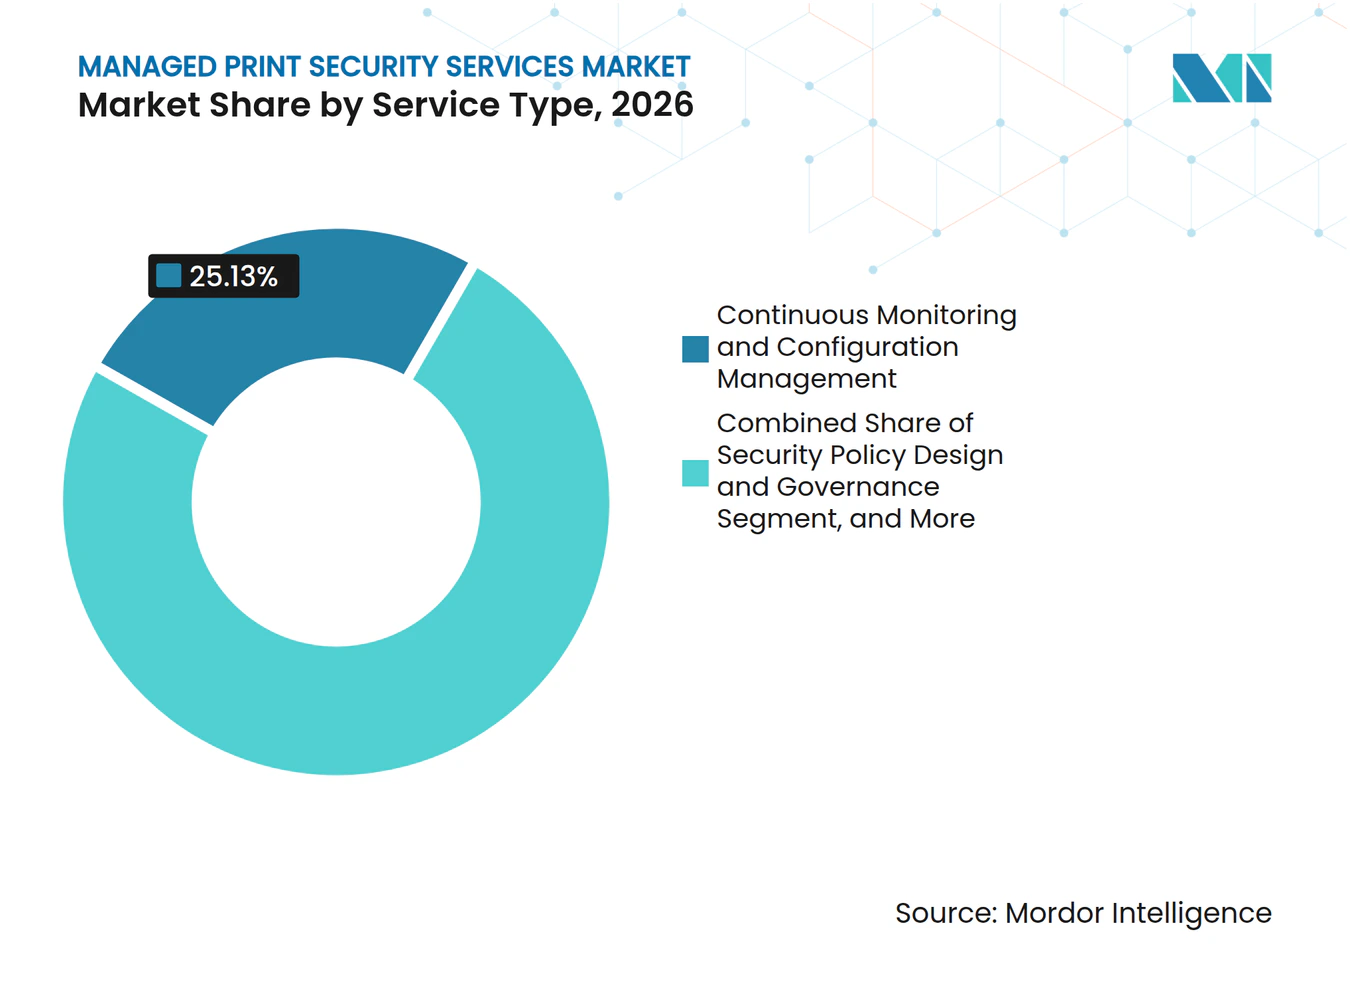
- Por tipo de serviço, o Monitoramento Contínuo e Gerenciamento de Configuração deteve 25,13% da participação do mercado de serviços de segurança de impressão gerenciada em 2026, enquanto o Gerenciamento de Firmware, Patches e Certificados tem projeção de expansão a um CAGR de 13,19% até 2032.
- Por modelo de implantação, o modelo Local deteve 46,47% da receita em 2026, enquanto a implantação Baseada em Nuvem tem projeção de expansão a um CAGR de 12,58% até 2032.
- Por tamanho da organização, as Grandes Empresas detiveram 74,38% da receita em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 12,41% até 2032.
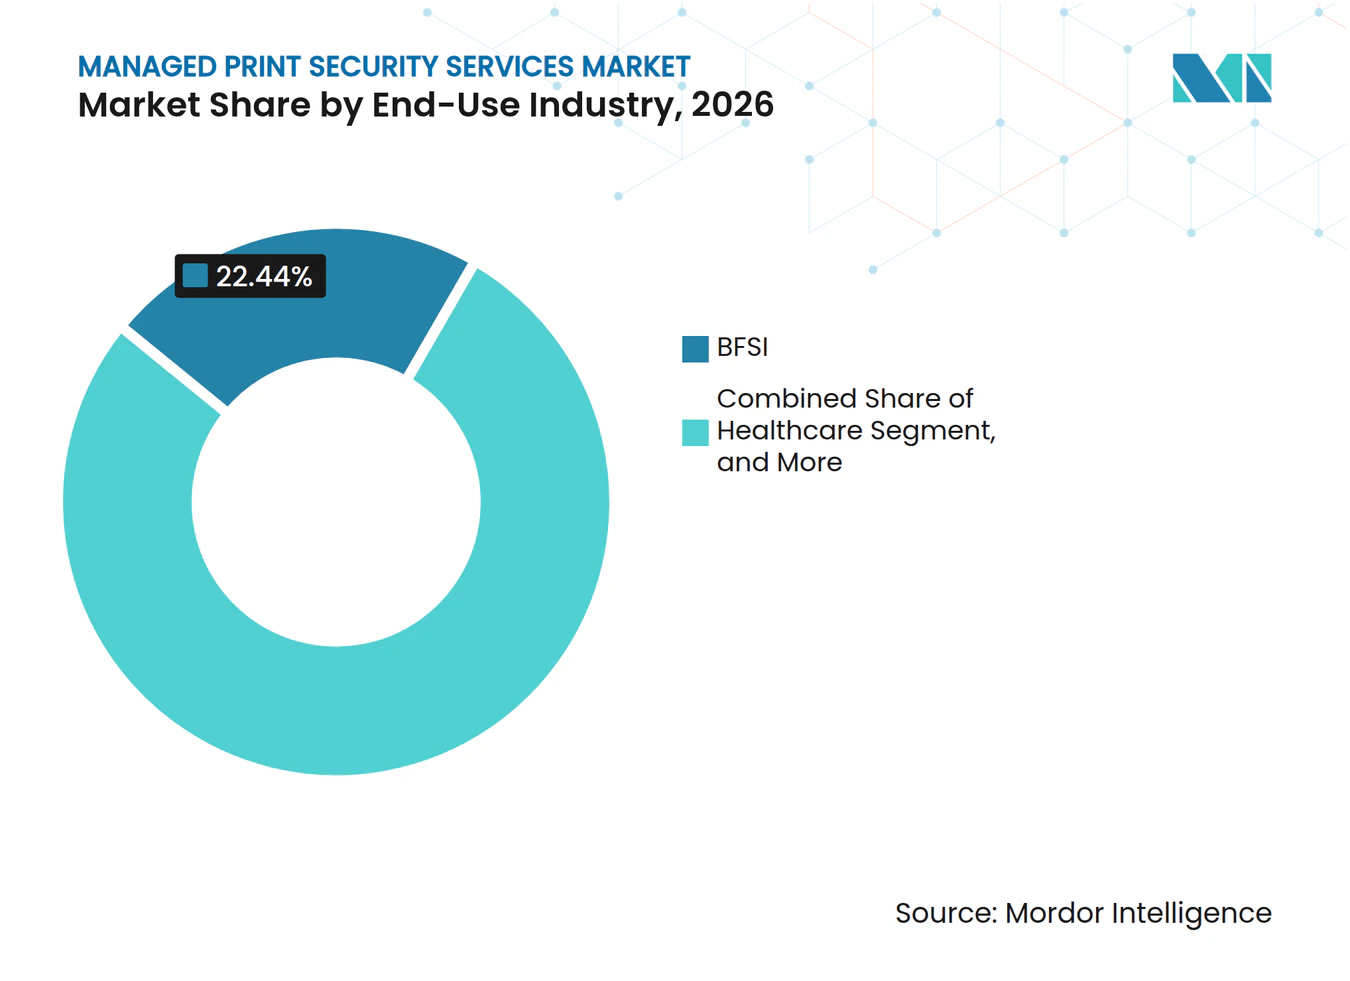
- Por setor de uso final, o BFSI deteve 22,44% da receita em 2026, enquanto Outros Setores de Uso Final têm projeção de expansão a um CAGR de 13,38% até 2032.
- Por tipo de canal, os Provedores e Revendedores de MPS detiveram 44,87% da receita em 2026, enquanto os Integradores de Sistemas e Provedores de Serviços de TI têm projeção de expansão a um CAGR de 12,57% até 2032.
- Por geografia, a América do Norte deteve 41,03% da receita em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 12,94% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Exposição Crescente de Impressoras em Rede como Endpoints Corporativos | +2.8% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Ambientes de Trabalho Híbridos e de Confiança Zero | +2.5% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente Responsabilidade Regulatória sobre Dados Impressos | +1.8% | Europa, América do Norte e principais mercados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Frotas de Impressão Heterogêneas e Legadas | +1.3% | Global, mais elevado entre grandes empresas na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Escassez de Competências Especializadas em Cibersegurança de Impressão | +0.9% | Global, aguda na Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Mudança para Serviços de Segurança por Dispositivo Baseados em Resultados | +0.6% | América do Norte, Europa Ocidental e mercados maduros da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Exposição Crescente de Impressoras em Rede como Endpoints Corporativos
Impressoras e dispositivos multifuncionais podem representar 20-30% dos endpoints de rede corporativos, mas muitos permanecem fora dos programas padrão de detecção e resposta de endpoints. Isso deixa as equipes de segurança com menor visibilidade sobre alterações de configuração, status de firmware e atividades suspeitas de hardware. A HP constatou que apenas 32% dos tomadores de decisão de TI e segurança pesquisados conseguiam detectar eventos de segurança em nível de hardware em impressoras, enquanto 35% conseguiam identificar dispositivos vulneráveis após a publicação de vulnerabilidades de firmware. O mercado de serviços de segurança de impressão gerenciada se beneficia quando os clientes precisam de monitoramento contínuo em vez de uma revisão pontual da frota. O CVE-2025-26506, uma vulnerabilidade de execução remota de código acessível pela rede que afeta impressoras HP LaserJet, também demonstrou por que a aplicação de patches e o gerenciamento de dispositivos devem fazer parte de uma prática mais ampla de segurança corporativa. Os serviços de monitoramento gerenciado, remediação e resposta a incidentes abordam a lacuna operacional criada por frotas de impressoras mal gerenciadas.
Expansão de Ambientes de Trabalho Híbridos e de Confiança Zero
O trabalho híbrido mudou onde informações sensíveis são impressas e como as organizações controlam o acesso à infraestrutura de impressão. Locais domésticos e remotos podem estar fora dos controles habituais do escritório, enquanto os programas de confiança zero exigem que dispositivos e usuários sejam verificados antes de o acesso ser concedido. O Escritório de Gestão e Orçamento dos Estados Unidos orientou as agências federais a adotarem princípios de confiança zero e a adoção segura de nuvem em seus programas de modernização. O mercado de serviços de segurança de impressão gerenciada ganha relevância à medida que controles de identidade, verificações de postura de dispositivos e liberação segura de impressão se tornam parte dos requisitos de aquisição corporativa. A Pharos descreve ambientes de impressão de confiança zero como aqueles que utilizam sessões autenticadas, acesso com privilégio mínimo e aplicação de políticas para atividades de impressão. Esses requisitos sustentam serviços recorrentes que conectam a segurança de impressão ao gerenciamento de identidade e acesso.
Crescente Responsabilidade Regulatória sobre Dados Impressos
As informações impressas podem conter registros pessoais, financeiros, de saúde e operacionais sujeitos às mesmas expectativas de governança que os dados digitais. O mercado de serviços de segurança de impressão gerenciada é sustentado por clientes que precisam de inventários de dispositivos, trilhas de auditoria, acesso controlado e procedimentos de resposta documentados. A Alemanha publicou sua lei de implementação da NIS2 em dezembro de 2025, aumentando as obrigações de cibersegurança para organizações nos setores abrangidos. O Escritório Federal Alemão para a Segurança da Informação inclui impressoras e dispositivos multifuncionais em suas diretrizes de IT-Grundschutz para ambientes de escritório. Tais estruturas incentivam os clientes a tratar os ativos de impressão como sistemas governados com controles de segurança formais. Provedores com certificação confiável, entrega local e evidências de conformidade utilizáveis estão melhor posicionados em processos de aquisição regulamentados.
Crescimento de Frotas de Impressão Heterogêneas e Legadas
Grandes organizações frequentemente operam dispositivos de vários fabricantes e em diversas gerações de firmware. Isso torna mais difícil a aplicação de uma política de segurança uniforme, pois cada dispositivo pode ter interfaces administrativas, ciclos de atualização e capacidades de certificado diferentes. A HP relatou que apenas 34% dos tomadores de decisão pesquisados conseguiam rastrear alterações não autorizadas no hardware de impressoras. O mercado de serviços de segurança de impressão gerenciada é, portanto, sustentado por avaliação, coordenação de patches, gerenciamento de certificados e governança de políticas que funcionam além das fronteiras dos fornecedores. A HP também relatou que 86% dos entrevistados consideravam a segurança de dados uma barreira para a reutilização ou reciclagem de impressoras. Dispositivos legados e propriedade incerta podem deixar as organizações com uma carga de remediação estendida que os provedores de serviços gerenciados podem abordar ao longo do tempo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Declínio dos Volumes de Impressão em Escritórios e Substituição Digital | -1.8% | Global, mais agudo na Europa Ocidental e América do Norte | Médio prazo (2-4 anos) |
| Preocupações com Segurança e Soberania de Dados em Operações de Impressão Terceirizadas | -1.2% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Frotas Legadas Fragmentadas e Difícil Integração de Dispositivos | -0.8% | Global, maior impacto em grandes empresas com múltiplos locais | Longo prazo (≥ 4 anos) |
| Propriedade Pouco Clara entre TI, Segurança e Operações de Local de Trabalho | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Declínio dos Volumes de Impressão em Escritórios e Substituição Digital
Volumes menores de impressão em escritórios podem restringir a economia por dispositivo para provedores que dependem de populações ativas de dispositivos. O efeito é mais forte em setores com poucos documentos que adotam processos sem papel, enquanto os setores regulamentados continuam a ter maior necessidade de fluxos de trabalho de impressão. O mercado de serviços de segurança de impressão gerenciada deve, portanto, demonstrar valor por meio de redução de riscos, governança e eficiência operacional, e não apenas pelo volume de impressão. Usuários de BFSI, saúde e jurídico continuam a exigir saída de impressão controlada porque seus fluxos de trabalho envolvem registros sensíveis ou regulamentados. Os provedores podem limitar o impacto do declínio dos volumes utilizando modelos de serviço focados em resultados de segurança de dispositivos, e não apenas na atividade de impressão.
Preocupações com Segurança e Soberania de Dados em Operações de Impressão Terceirizadas
A entrega de serviços gerenciados pode exigir acesso à telemetria de dispositivos, registros de configuração e metadados relacionados à impressão. Clientes em setores sensíveis à privacidade podem limitar onde esses registros são armazenados, quais funcionários podem acessá-los e por quanto tempo podem ser retidos. O mercado de serviços de segurança de impressão gerenciada pode enfrentar ciclos de vendas mais longos quando os clientes exigem armazenamento de dados na região e controles contratuais detalhados. Um incidente de ransomware envolvendo um fornecedor de impressão que atendia ao DBS Bank e ao Bank of China afetou dados de mais de 11.000 clientes, aumentando a conscientização sobre o risco de fornecedores. Provedores que oferecem controles de residência auditáveis, gerenciamento de acesso robusto e atestações de segurança reconhecidas podem abordar melhor essas preocupações. O problema não elimina a demanda, mas eleva os padrões de entrega necessários para conquistar contas regulamentadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
O Monitoramento Contínuo Lidera Enquanto o Gerenciamento de Firmware AceleraO Monitoramento Contínuo e Gerenciamento de Configuração representou 25,13% da participação do mercado de serviços de segurança de impressão gerenciada em 2026. Sua posição reflete a necessidade de identificar desvios de configuração, manter a telemetria de dispositivos e fornecer evidências para programas de controle interno. A cobertura contínua pode conectar eventos de impressoras a operações de segurança mais amplas, em vez de deixar cada frota gerenciada de forma isolada. Também permite que as organizações identifiquem alterações antes que se tornem um problema mais amplo de rede. Este serviço é especialmente relevante para clientes com muitos locais ou dispositivos de vários fabricantes.
O Gerenciamento de Firmware, Patches e Certificados tem projeção de expansão a um CAGR de 13,19% até 2032, a maior taxa entre os tipos de serviço. A HP constatou que apenas 36% dos tomadores de decisão de TI e segurança pesquisados aplicavam atualizações de firmware de impressoras prontamente. O serviço aborda um acúmulo prático em validação de atualizações, renovação de certificados e tratamento de exceções. A Avaliação de Segurança e Descoberta de Frota de Impressão, juntamente com o Design de Política de Segurança e Governança, criam o inventário inicial e a estrutura de controle. A Liberação Segura de Impressão e Autenticação de Usuário suportam fluxos de trabalho baseados em identidade. A Resposta a Incidentes, Relatórios de Conformidade e Remediação transformam informações de dispositivos em ações documentadas para necessidades de auditoria e recuperação.



Por Modelo de Implantação:
O Modelo Local Mantém o Controle Enquanto a Adoção da Nuvem se ExpandeA implantação Local representou 46,47% da receita em 2026. Serviços financeiros, governo e outros usuários sensíveis podem preferir o controle local sobre registros, configurações e fluxos de trabalho de impressão. A infraestrutura de servidores de impressão existente e os contratos de serviço de longa duração também retardam as decisões de substituição. O tamanho do mercado de serviços de segurança de impressão gerenciada para entrega local permanece relevante porque muitas empresas devem atender a requisitos rigorosos de residência de dados. Os modelos locais também podem ser adequados para organizações com equipes internas estabelecidas para segurança de endpoints e operações de impressão.
A implantação Baseada em Nuvem tem projeção de expansão a um CAGR de 12,58% até 2032. A Microsoft descreve o Modo de Impressão Protegida do Windows como uma abordagem de impressão do Windows que melhora a segurança usando uma pilha de impressão moderna e removendo dependências de drivers legados de terceiros. A Celiveo disponibilizou sua oferta de impressão segura em nuvem no Microsoft Azure Marketplace em agosto de 2025 com cobrança por usuário por mês. A entrega em nuvem pode reduzir a administração de servidores e simplificar a distribuição entre usuários dispersos. As implantações híbridas permanecem relevantes quando uma organização deve separar cargas de trabalho de alta sensibilidade da impressão menos restrita. Esse modelo misto pode, por sua vez, aumentar a necessidade de política e governança unificadas.
Por Tamanho da Organização:
Grandes Empresas Detêm a Receita Enquanto as PMEs Ganham AcessoAs Grandes Empresas representaram 74,38% da receita em 2026. Frotas com múltiplos locais, parques de dispositivos variados e orçamentos dedicados de segurança tornam esse grupo a maior base de compradores. Esses clientes frequentemente precisam de controles que se apliquem em regiões, departamentos e plataformas de fabricantes. A posição das grandes empresas reflete a complexidade operacional de gerenciar amplos parques de impressão. Suas equipes de aquisição também envolvem cada vez mais pessoal de TI, segurança, operações de local de trabalho e conformidade, o que mantém o mercado de serviços de segurança de impressão gerenciada relevante para decisões de compra interfuncionais.
As PMEs têm projeção de expansão a um CAGR de 12,41% até 2032. As plataformas de assinatura podem reduzir a necessidade de servidores de impressão locais e administração interna especializada. A PaperCut declarou que sua plataforma em nuvem Hive e Pocket havia alcançado mais de 70.000 organizações até 2025. Os requisitos de ciberseguro e garantia ao cliente também podem motivar empresas menores a demonstrar cobertura de endpoints. A Y Soft lançou o SAFEQ Cloud Breeze em setembro de 2025 para organizações menores, com configuração simplificada e descoberta automatizada de dispositivos. Essas ofertas tornam os controles de impressão gerenciada mais acessíveis a compradores sem grandes equipes de impressão ou segurança.
Por Setor de Uso Final:
O BFSI Fornece a Maior Base de ReceitaO BFSI representou 22,44% da receita em 2026. O setor gerencia registros de clientes, informações de pagamento e documentação de conformidade que exigem saída de impressão controlada e processos rastreáveis. A FINRA, a SEC, o PCI DSS e a Regra de Salvaguardas da GLBA sustentam uma abordagem disciplinada de acesso, manutenção de registros e controles de segurança. O mercado de serviços de segurança de impressão gerenciada tem um papel importante neste setor porque as impressoras podem fazer parte dos fluxos de trabalho de dados financeiros. Incidentes com fornecedores também tornam a supervisão da cadeia de fornecimento uma preocupação prática para os líderes de segurança.
Outros Setores de Uso Final têm projeção de expansão a um CAGR de 13,38% até 2032. Serviços profissionais, jurídico, logística e manufatura estão ampliando seu foco na segurança de impressoras à medida que os dispositivos conectados se tornam parte de operações de negócios mais amplas. A saúde exige controles para informações de saúde protegidas e para filas de impressão vinculadas a registros eletrônicos de saúde. Os compradores governamentais estão alinhando os controles de impressão com obrigações de confiança zero e infraestrutura crítica. Os usuários de manufatura podem ter impressoras no chão de fábrica que ficam próximas tanto de ambientes de tecnologia da informação quanto de tecnologia operacional. O varejo e a educação podem ter menor intensidade de impressão, mas ainda precisam de autenticação de usuário e proteção de dados para documentos sensíveis.

Por Tipo de Canal:
Os Provedores de MPS Lideram Enquanto os Integradores Constroem Funções de SegurançaOs Provedores e Revendedores de MPS representaram 44,87% da receita de canal em 2026. Seus relacionamentos com frotas instaladas e o conhecimento em nível de dispositivo lhes conferem uma posição forte para adicionar serviços de segurança a contratos existentes. Este canal pode combinar suprimentos, manutenção, monitoramento de frota e controles de segurança por meio de um relacionamento familiar com o cliente. O mercado de serviços de segurança de impressão gerenciada se beneficia desta rota porque muitos clientes já adquirem suporte de impressão por meio desses provedores. Também pode reduzir o esforço necessário para descobrir e documentar a frota antes do início de um serviço de segurança.
Os Integradores de Sistemas e Provedores de Serviços de TI têm projeção de expansão a um CAGR de 12,57% até 2032. Essas empresas podem incluir ativos de impressão em projetos de endpoint, confiança zero e operações de segurança gerenciada. A Marco adotou a plataforma Print-Aware da MPS Monitor em outubro de 2025, estendendo o monitoramento de frota a clientes em 18 estados dos EUA. Os ISVs e especialistas em segurança contribuem com orquestração neutra em relação a fornecedores, prevenção de perda de dados e capacidades de gerenciamento de certificados. A Symphion lançou um programa de operações de cibersegurança de endpoints gerenciados agnóstico em relação a fornecedores para impressoras e IoT conectada em junho de 2026. Essa convergência de canais aumenta o número de rotas pelas quais os compradores corporativos podem adquirir serviços de segurança de impressão.
Análise Geográfica
Mercado de Serviços de Segurança de Impressão Gerenciada da América do Norte
A América do Norte respondeu por 41,03% da receita em 2026, a maior contribuição regional para o mercado de serviços de segurança de impressão gerenciada. Frotas empresariais densas, ecossistemas maduros de serviços de segurança gerenciada e requisitos rigorosos nos setores de BFSI, saúde e governo sustentam a demanda. Os Estados Unidos são o principal mercado nacional da região. Os compradores frequentemente integram o monitoramento de impressoras aos processos existentes de gerenciamento de informações e eventos de segurança e de operações de segurança gerenciada. Isso incentiva os fornecedores a posicionar os controles de impressão como parte da cobertura de endpoints, em vez de uma aquisição de impressão independente.
Mercado de Serviços de Segurança de Impressão Gerenciada na EMEA e América do Sul
A Europa é a segunda maior geografia e é moldada pela responsabilidade regulatória sobre dados e infraestrutura crítica. A lei de implementação da NIS2 da Alemanha e as diretrizes do BSI para ambientes de impressoras e scanners oferecem suporte claro a controles formais. A Kyocera Document Solutions apresentou seu AKI PrinTaurus Security Suite para organizações de infraestrutura crítica e instituições públicas europeias em janeiro de 2026. A América do Sul, o Oriente Médio e a África permanecem em estágios mais iniciais. O marco da LGPD do Brasil e os programas de cibersegurança do Golfo sustentam a demanda de compradores do governo e de serviços financeiros.
Mercado de Serviços de Segurança de Impressão Gerenciada na APAC
Projeta-se que a Ásia-Pacífico se expanda a um CAGR de 12,94% até 2032, tornando-a a geografia de crescimento mais rápido. A digitalização empresarial na China, Índia, Japão e Coreia do Sul está ampliando a base endereçável de dispositivos de impressão conectados. A HP Japan relatou em setembro de 2025 que 40% dos tomadores de decisão de TI japoneses aplicaram prontamente as atualizações de firmware, deixando uma parcela substancial que não o fez. A Brother Industries apresentou o Security Print Advance no Japão em novembro de 2025, utilizando autenticação por cartão IC para liberação controlada de impressão. O desenvolvimento da tecnologia empresarial na Índia, os requisitos de privacidade da Coreia do Sul e as obrigações de notificação de violações da Austrália sustentam uma demanda variada em toda a região.
Cenário Competitivo
Concentração do Mercado
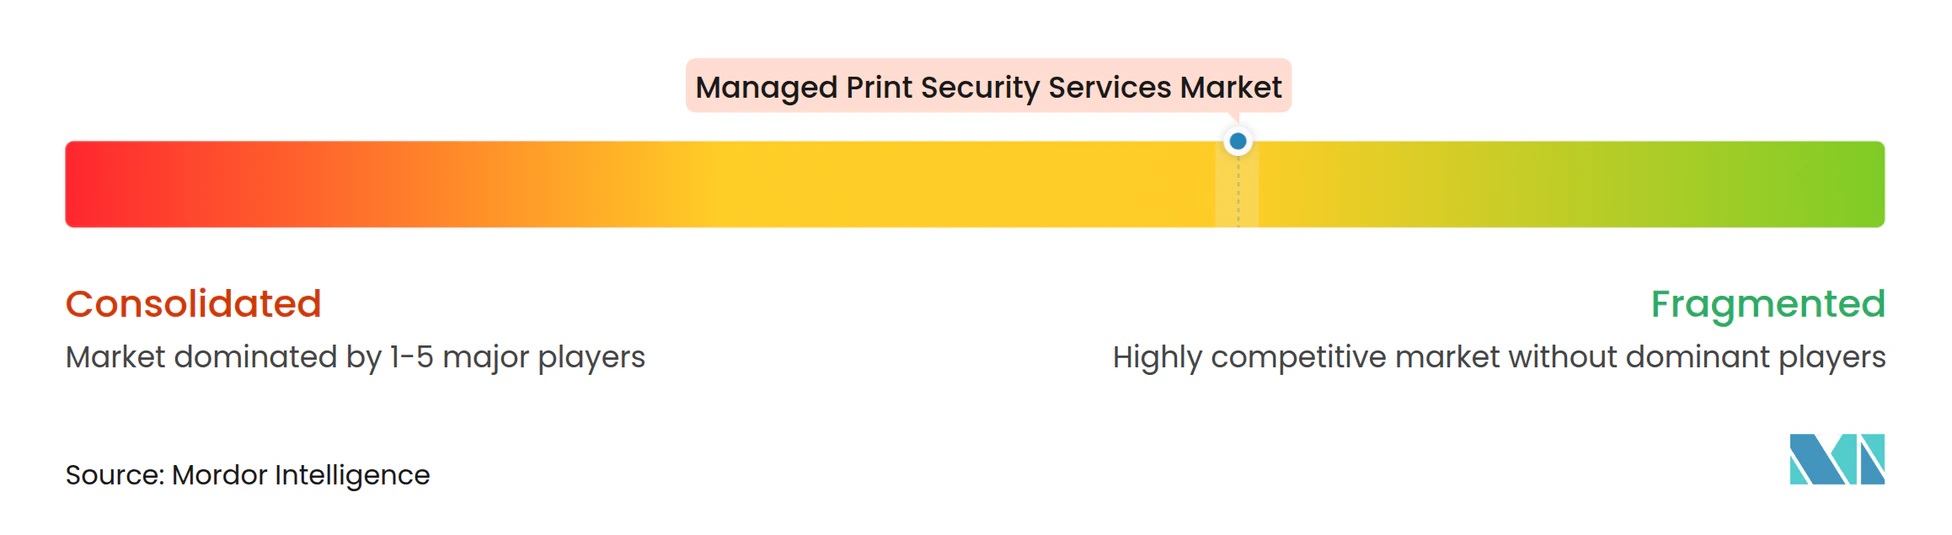
O mercado de serviços de segurança de impressão gerenciada é moderadamente fragmentado, com provedores alinhados a fabricantes de equipamentos originais operando ao lado de empresas de software neutras em relação a fornecedores e especialistas em segurança. A concorrência no mercado de serviços de segurança de impressão gerenciada centra-se na entrega em nuvem, integração com arquiteturas de confiança zero, monitoramento em tempo real e na capacidade de trabalhar em frotas de dispositivos mistas. Os maiores provedores de impressão têm acesso estabelecido a clientes e conhecimento de dispositivos. Os provedores especializados podem se diferenciar por meio de orquestração de políticas, gerenciamento do ciclo de vida de certificados e integração de operações de segurança. O setor de serviços de segurança de impressão gerenciada também exige que os provedores satisfaçam as expectativas corporativas de tratamento seguro de dados e controles documentados.
A Celiveo assinou um acordo de distribuição principal mundial com a Xerox-Lexmark em fevereiro de 2026, concedendo à Xerox-Lexmark direitos globais de revenda para as plataformas Celiveo 365 SaaS e Celiveo 8 local. A Symphion lançou seu Programa de Operações de Cibersegurança de Endpoints Gerenciados agnóstico em relação a fornecedores para impressoras e IoT conectada em junho de 2026. O lançamento da Kyocera em janeiro de 2026 visou usuários de infraestrutura crítica europeia com um conjunto de segurança construído para esse ambiente. Essas ações mostram como o acesso a canais, a governança neutra em relação a fornecedores e os produtos específicos de conformidade estão se tornando posições estratégicas distintas. O Modo de Impressão Protegida da Microsoft também eleva a linha de base técnica para fornecedores que constroem fluxos de trabalho de impressão do Windows conectados à nuvem.
O gerenciamento do ciclo de vida de certificados entre diferentes fabricantes permanece importante para clientes com grandes frotas mistas. A inspeção de conteúdo no envio de trabalhos de impressão e os relatórios que mapeiam a telemetria de dispositivos para evidências de conformidade são áreas adicionais de foco dos provedores. A Canon anunciou a integração de tecnologia de detecção e resposta de endpoints em impressoras multifuncionais de escritório e impressoras a laser em outubro de 2026. NIKKEI.COM Essa iniciativa aproxima as funções de detecção e resposta da camada de hardware. Pode aumentar a pressão sobre os provedores de monitoramento independentes para demonstrar maior interoperabilidade e valor de serviço. O setor de serviços de segurança de impressão gerenciada provavelmente recompensará os provedores que combinam operações de segurança confiáveis com controles de dados locais e suporte prático para dispositivos diversos.
Líderes do Setor de Serviços de Segurança de Impressão Gerenciada
-
PaperCut Software Pty Ltd
-
Y Soft Corporation, a.s.
-
Pharos Systems International, Inc.
-
Celiveo Pte Ltd
-
MyQ, spol. s r.o.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Segurança de Impressão Gerenciada Empresas cobertas neste relatório
- PaperCut Software Pty Ltd
- Y Soft Corporation, a.s.
- Pharos Systems International, Inc.
- Celiveo Pte Ltd
- MyQ, spol. s r.o.
- NT-ware Systemprogrammierungs-GmbH
- OPTIMIDOC s.r.o.
- ThinPrint GmbH
- Vasion, Inc.
- Levi, Ray & Shoup, Inc.
- Tungsten Automation Corporation
- Tricerat, Inc.
- Plus Technologies LLC
- PriApps, Inc.
- K-iS Systemhaus GmbH
- MPS Monitor S.r.l.
- Symphion, Inc.
- Fasoo Co., Ltd.
- Ringdale Limited
- AKI GmbH
Desenvolvimentos industriais recentes em Mercado de Serviços de Segurança de Impressão Gerenciada
- Outubro de 2026: A Canon anunciou a integração de tecnologia de EDR em impressoras multifuncionais de escritório e impressoras a laser, conforme relatado pela Nikkei em 13 de outubro de 2026. A iniciativa incorpora capacidades de detecção e resposta nativamente no hardware de impressão, adentrando a camada de monitoramento anteriormente ocupada por ISVs de terceiros.
- Junho de 2026: A Symphion, Inc. lançou o Programa de Operações de Cibersegurança de Endpoints Gerenciados da Symphion para Impressoras e IoT Conectada em 9 de junho de 2026. O programa agnóstico em relação a fornecedores oferece atualização de inventário a cada hora, detecção de desvios duas vezes ao dia, remediação no mesmo dia e governança do ciclo de vida de certificados em frotas de marcas mistas.
- Fevereiro de 2026: A Celiveo assinou um acordo de distribuição principal mundial com a Xerox-Lexmark em 2 de fevereiro de 2026, concedendo à Xerox-Lexmark direitos globais de revenda das plataformas Celiveo 365 SaaS e Celiveo 8 local da Celiveo.
- Janeiro de 2026: A Symphion lançou o Serviço de Implantação e Gerenciamento de Certificados de Segurança de Frota de Impressão em 26 de janeiro de 2026, automatizando o ciclo de vida completo de certificados — descoberta, coordenação de PKI, implantação, validação e renovação — em frotas de impressoras de qualquer fabricante, modelo ou versão de firmware, abordando a lacuna criada por tempos de vida mais curtos de certificados TLS em ambientes de confiança zero.
Escopo do Relatório Global do Mercado de Serviços de Segurança de Impressão Gerenciada
O Mercado de Serviços de Segurança de Impressão Gerenciada é definido como o mercado de serviços especializados que protegem ambientes de impressão corporativos, impressoras multifuncionais, fluxos de trabalho de documentos e a infraestrutura de rede associada contra ameaças de cibersegurança, acesso não autorizado, violações de dados e vazamento de informações. Esses serviços ajudam as organizações a identificar vulnerabilidades de segurança em frotas de impressão, monitorar dispositivos continuamente, gerenciar configurações, manter firmware e patches de segurança, e aplicar a liberação segura de impressão por meio de autenticação de usuário e controle de acesso.
O Relatório de Serviços de Segurança de Impressão Gerenciada é Segmentado por Tipo de Serviço (Avaliação de Segurança e Descoberta de Frota de Impressão, Monitoramento Contínuo e Gerenciamento de Configuração, Gerenciamento de Firmware, Patches e Certificados, Liberação Segura de Impressão, Autenticação de Usuário e Controle de Acesso, Segurança de Documentos e Criptografia, Gerenciamento de Segurança de Rede e Resposta a Incidentes, Relatórios de Conformidade e Remediação), Modelo de Implantação (Local, Baseado em Nuvem e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor de Uso Final (BFSI, Saúde, Governo e Setor Público, Educação, Manufatura, Varejo e Bens de Consumo e Outros Setores de Uso Final), Tipo de Canal (ISVs e Especialistas em Segurança, Provedores e Revendedores de MPS e Integradores de Sistemas e Provedores de Serviços de TI) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Avaliação de Segurança e Descoberta de Frota de Impressão |
| Design de Política de Segurança e Governança |
| Monitoramento Contínuo e Gerenciamento de Configuração |
| Gerenciamento de Firmware, Patches e Certificados |
| Liberação Segura de Impressão e Autenticação de Usuário |
| Resposta a Incidentes, Relatórios de Conformidade e Remediação |
| Local |
| Baseado em Nuvem |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| BFSI |
| Saúde |
| Governo e Setor Público |
| Educação |
| Manufatura |
| Varejo e Bens de Consumo |
| Outros Setores de Uso Final |
| ISVs e Especialistas em Segurança |
| Provedores e Revendedores de MPS |
| Integradores de Sistemas e Provedores de Serviços de TI |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Restante da África |
| Por Tipo de Serviço | Avaliação de Segurança e Descoberta de Frota de Impressão | |
| Design de Política de Segurança e Governança | ||
| Monitoramento Contínuo e Gerenciamento de Configuração | ||
| Gerenciamento de Firmware, Patches e Certificados | ||
| Liberação Segura de Impressão e Autenticação de Usuário | ||
| Resposta a Incidentes, Relatórios de Conformidade e Remediação | ||
| Por Modelo de Implantação | Local | |
| Baseado em Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor de Uso Final | BFSI | |
| Saúde | ||
| Governo e Setor Público | ||
| Educação | ||
| Manufatura | ||
| Varejo e Bens de Consumo | ||
| Outros Setores de Uso Final | ||
| Por Tipo de Canal | ISVs e Especialistas em Segurança | |
| Provedores e Revendedores de MPS | ||
| Integradores de Sistemas e Provedores de Serviços de TI | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de serviços de segurança de impressão gerenciada?
O mercado de serviços de segurança de impressão gerenciada é avaliado em 3,12 bilhões de USD em 2026 e tem previsão de atingir 6,12 bilhões de USD até 2032, a um CAGR de 11,99% de 2027 a 2032.
Qual tipo de serviço lidera os serviços de segurança de impressão gerenciada?
O Monitoramento Contínuo e Gerenciamento de Configuração lidera com 25,13% da receita por tipo de serviço em 2026.
O que está impulsionando a adoção de segurança de impressão baseada em nuvem?
A implantação Baseada em Nuvem tem projeção de expansão a um CAGR de 12,58% até 2032, à medida que os compradores buscam menor dependência de servidores e gerenciamento mais fácil entre usuários dispersos.
Por que as grandes empresas adquirem serviços de segurança de impressão gerenciada?
As Grandes Empresas detiveram 74,38% da receita em 2026 porque suas frotas com múltiplos locais e múltiplos fornecedores exigem monitoramento contínuo, governança de políticas e remediação.
Qual setor de uso final tem a maior participação?
O BFSI detém 22,44% da receita em 2026, sustentado pela necessidade de proteger registros financeiros, informações de pagamento e fluxos de trabalho de impressão auditáveis.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 12,94% até 2032, à medida que a digitalização corporativa e as obrigações de cibersegurança aumentam nos principais países.