
Marktgröße und Marktanteil für verwaltete Druckanalysedienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 10.23 Milliarden US-Dollar |
| Marktgröße (2032) | 16.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.79 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Druckanalysedienste von Mordor Intelligence
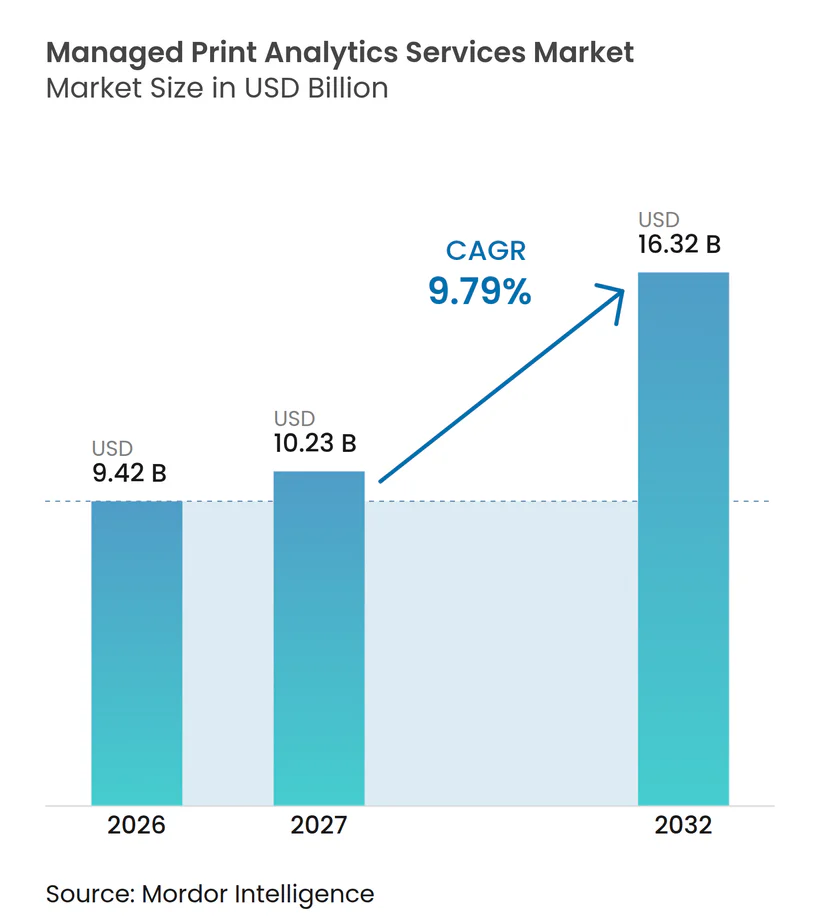
Die Marktgröße für verwaltete Druckanalysedienste wird voraussichtlich von 9,42 Milliarden USD im Jahr 2026 und 10,23 Milliarden USD im Jahr 2027 auf 16,32 Milliarden USD bis 2032 anwachsen, was einem CAGR von 9,79 % zwischen 2027 und 2032 entspricht. Der Markt für verwaltete Druckanalysedienste entwickelt sich von der einfachen Flottenüberwachung hin zu Diensten, die Gerätedaten, Wartungsaufzeichnungen, Sicherheitskontrollen und Informationen zu Dokumenten-Workflows in einem einzigen Verwaltungsprozess integrieren. Cloud-Verbindungen erweitern die verfügbaren Informationen aus verteilten Flotten, während hybride Modelle dort wichtig bleiben, wo Kunden eine lokale Verarbeitung oder eine engere Kontrolle über Dokumentendaten benötigen. Berichtsvorschriften und Sicherheitsanforderungen verändern die Einkaufskriterien, da Käufer zunehmend Prüfpfade und Emissionsdaten neben vorhersehbaren Betriebskosten verlangen. Der Markt für verwaltete Druckanalysedienste sieht sich zudem mit sinkenden Bürodruckvolumina und jurisdiktionalen Einschränkungen bei der Cloud-Datenverarbeitung konfrontiert, was Anbieter begünstigt, die Verträge auf Analysen, Scannen, Sicherheit und Workflow-Unterstützung ausrichten können.
Wichtigste Erkenntnisse des Berichts
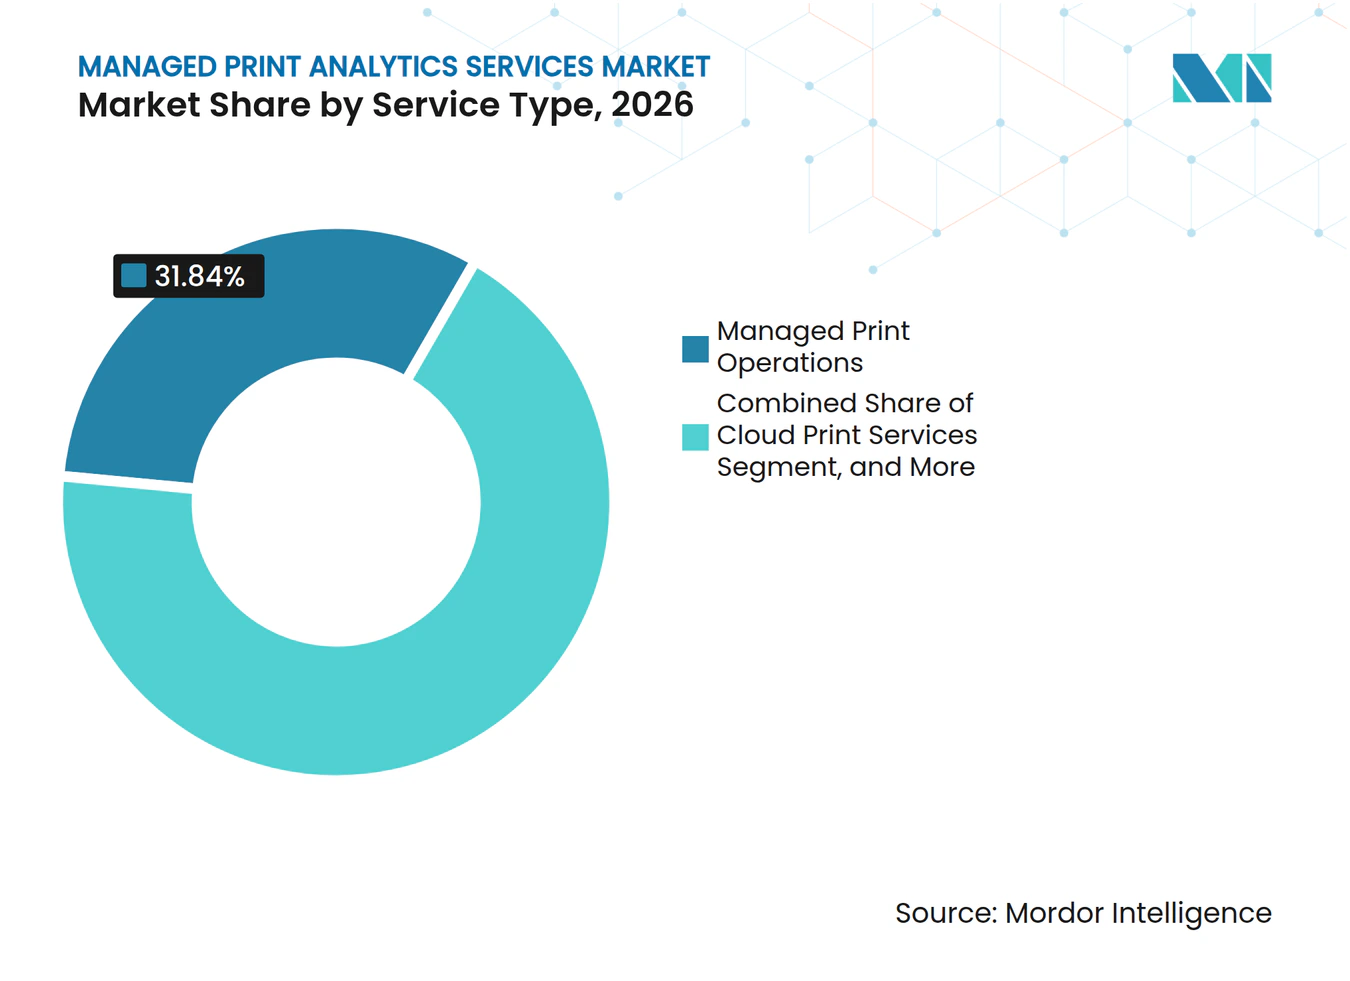
- Nach Dienstleistungstyp hielt Verwaltete Druckoperationen im Jahr 2026 einen Marktanteil von 31,84 % am Markt für verwaltete Druckanalysedienste, während Nachhaltigkeits- und CO₂-Analysen bis 2032 voraussichtlich mit einem CAGR von 11,19 % wachsen werden.
- Nach Bereitstellungsmodus entfielen im Jahr 2026 55,19 % des Umsatzes auf die cloudbasierte Bereitstellung, die bis 2032 voraussichtlich mit einem CAGR von 10,37 % wachsen wird.
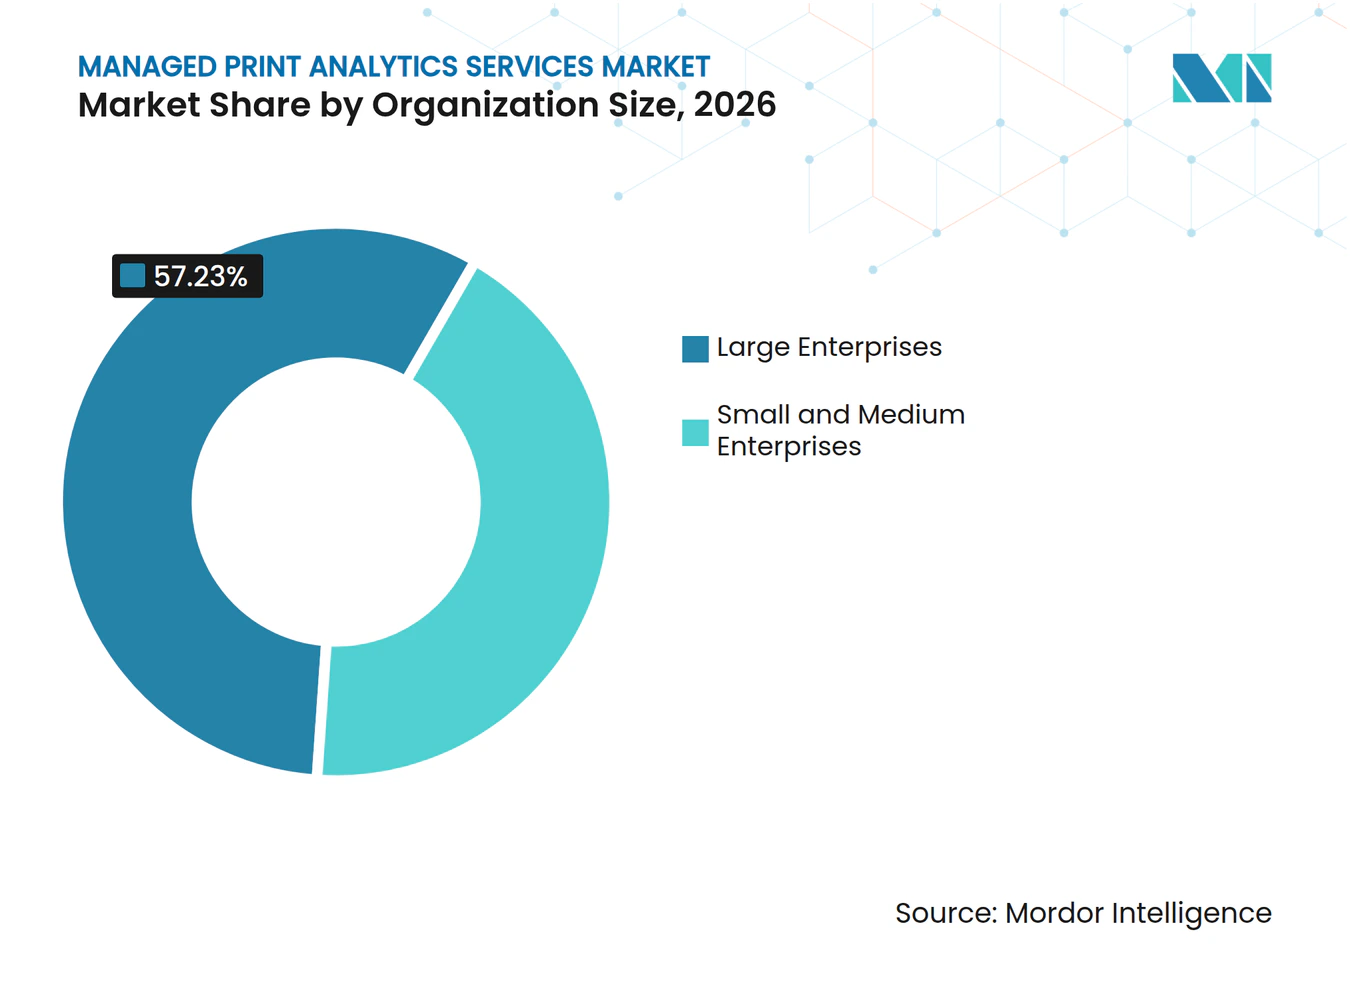
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 57,23 %, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 10,18 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 19,96 % des Umsatzes im Markt für verwaltete Druckanalysedienste auf BFSI, während das Gesundheitswesen bis 2032 voraussichtlich mit einem CAGR von 11,21 % wachsen wird.
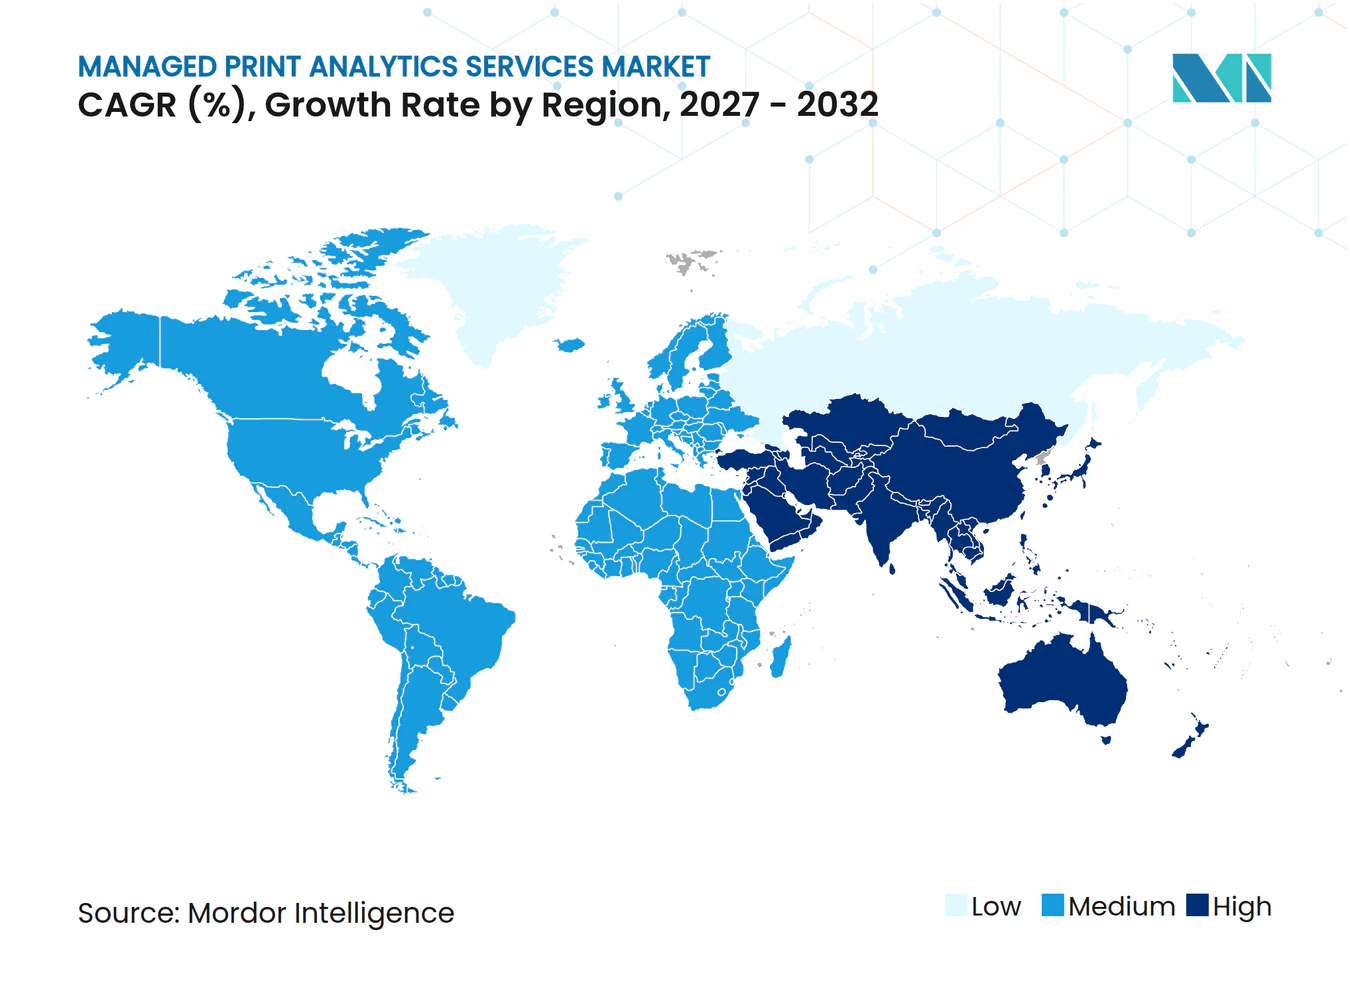
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 38,94 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 10,77 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung cloudbasierter Druckinfrastrukturen | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte vorausschauende Wartung und automatisierte Nachbestellung | +1.8% | Global, Schwerpunkt asiatisch-pazifischer Raum, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Anforderungen an Drucksicherheit und Compliance | +1.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsberichterstattung und seitenbasierte CO₂-Analysen | +1.2% | Schwerpunkt Europa, Ausstrahlungseffekte auf den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Optimierung der Druckinfrastruktur für hybride Belegschaften | +0.9% | Nordamerika, Europa, asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Einführung abonnementbasierter verwalteter Dienste bei kleinen und mittleren Unternehmen | +0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Die Einführung cloudbasierter Druckinfrastrukturen überschreitet den Wendepunkt im Unternehmensbereich
Cloud-Druckmanagement hat sich zu einem zentralen Zugang zum Markt für verwaltete Druckanalysedienste entwickelt, da vernetzte Flotten Betriebsdaten an eine zentrale Dienstschicht übermitteln können. Y Soft berichtete, dass 64,8 % der neuen Druckbereitstellungen Cloud-first waren und dass 76 % der IT-Teams den Druck in die Cloud migriert hatten oder dies innerhalb von 3 Jahren planten. Dieselbe Studie ermittelte einen Cloud-Anteil von 98 % in den Niederlanden, 94 % im Vereinigten Königreich, 90 % in Dänemark und 79 % bei neuen Projekten in Nordamerika. Eine Cloud-Verbindung gibt Service-Teams Zugang zu seitenbasierten Nutzungsaufzeichnungen, Versorgungsstatus, Gerätewarnungen und standortübergreifenden Vergleichen, ohne dass an jedem Standort ein separates Analysegerät erforderlich ist. Der Markt für verwaltete Druckanalysedienste profitiert, wenn Anbieter diese Funktionen in Migrationsverträge einbeziehen, da laufende Flottendaten wiederkehrende Servicebeziehungen unterstützen. Hybride Architekturen bleiben relevant, da 70 % der aktuellen Bereitstellungen Cloud- und lokale Elemente kombinieren, was Raum für Anbieter lässt, die bestehende Flotten verbinden können, ohne lokale Workflows zu unterbrechen.
KI-gestützte vorausschauende Wartung definiert die Wirtschaftlichkeit von Druckdiensten neu
KI-basierte Überwachung rückt Wartungsplanung und Verbrauchsmaterialmanagement stärker in den Mittelpunkt des Marktes für verwaltete Druckanalysedienste. Eine wissenschaftliche Studie aus dem Jahr 2025 ergab, dass LSTM-Workload-Vorhersage und XGBoost-Fehlerprognose frühzeitig Geräteprobleme erkennen, Aufträge umleiten, Wartungen planen und Sicherheitsanomalien kennzeichnen können. Sharp stellte am 9. Oktober 2025 eine erweiterte Synappx Manage-Plattform vor, die KI-gestützte Fehlerbehebung, vorausschauende Analysen zum Teileaustausch und Prognosen zum Lebenszyklusende umfasst. Diese Funktionen helfen Service-Teams, einen Gerätezustand zu beheben, bevor er einen Kunden-Workflow unterbricht. Größere Anbieter können Daten aus ihren installierten Flotten nutzen, um Wartungsmodelle im Laufe der Zeit zu verfeinern und damit den Wert ihrer Service-Plattformen zu stärken. Dieser Vorteil ist am relevantesten, wenn Kunden viele Geräte an verschiedenen Standorten betreiben und von Service-Anbietern erwarten, die Betriebszeit zu verbessern und manuelle Eingriffe zu reduzieren.
Anforderungen an Drucksicherheit und Compliance erheben Analysen vom Merkmal zur Grundlage
Druckendpunkte erfordern dasselbe Maß an Sicherheitsaufmerksamkeit wie andere vernetzte Geräte, da sie Dokumente, Metadaten, Benutzeridentitäten und Netzwerkverkehr verarbeiten. Die HIPAA-Sicherheitsregel verpflichtet betroffene Einrichtungen und Geschäftspartner zur Anwendung administrativer, physischer und technischer Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen.[1] Sichere Freigabe, verschlüsselte Weiterleitung, Identitätsprüfungen und prüfbare Protokolle machen diese Schutzmaßnahmen in Workflows mit gedruckten Dokumenten praktikabler. Der Markt für verwaltete Druckanalysedienste gewinnt an Relevanz im Gesundheitswesen, im Finanzbereich und im öffentlichen Sektor, wo Organisationen die Kontrolle über den Zugang zu sensiblen Dokumenten nachweisen müssen. Die Mopria Alliance veröffentlichte im Juni 2026 Leitlinien zur Compliance-Automatisierung und standardisierten Druckprüfung und zeigte damit den Wert einheitlicher Gerätekontrollen über verschiedene Druckerflotten hinweg. Anbieter, die Sicherheitsaufzeichnungen mit dem Flottenbetrieb verknüpfen, können die Drucküberwachung als Teil einer umfassenderen Endpunkt-Governance positionieren und nicht als separaten Bürodienstleistungsvertrag.
Nachhaltigkeitsberichterstattung und seitenbasierte CO₂-Analysen werden zu vertraglichen Grundlagen
Die Nachhaltigkeitsberichterstattung erweitert den Umfang des Marktes für verwaltete Druckanalysedienste, da Organisationen Aufzeichnungen benötigen, die den Dokumentenausstoß mit Umweltberichterstattungsprozessen verknüpfen. Die Europäische Kommission stellt fest, dass die Richtlinie zur Nachhaltigkeitsberichterstattung von Unternehmen (CSRD) die betroffenen Unternehmen zur Berichterstattung über Nachhaltigkeitsinformationen verpflichtet, wobei die ersten Unternehmen die Regeln auf Informationen des Geschäftsjahres 2024 anwenden, die 2025 veröffentlicht werden. Eine Studie aus dem Jahr 2025 über den Drucksektor beschrieb, wie KI-gestützte Analysen sowohl wirtschaftliche als auch ökologische Ziele entlang der Druckwertschöpfungskette unterstützen können. Team Printers und SGS unterzeichneten im Januar 2026 eine S-Carbon-Plattform-Partnerschaftsvereinbarung, die die Berichterstattung mit den Anforderungen des GHG-Protokolls, ISO 14064-1:2018 und der Science Based Targets Initiative in Einklang bringt. Seitenbasierte Informationen können Organisationen dabei helfen, druckbezogene Emissionen zuzuordnen, ineffiziente Gerätenutzung zu identifizieren und eine konsistente interne Berichterstattung vorzubereiten. Anbieter ohne dieses Berichtsniveau sind möglicherweise in Beschaffungsprozessen weniger relevant, die Nachhaltigkeitsnachweise erfordern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rückgang der Bürodruckvolumina durch digitale Dokumentensubstitution | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Datensouveränität und Datenschutzbeschränkungen bei Cloud-Flottenanalysen | -0.8% | Schwerpunkt Europa, Ausstrahlungseffekte auf Asien | Mittelfristig (2–4 Jahre) |
| Komplexität von Multi-Vendor-Edge- und Zero-Trust-Architekturen | -0.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Techniker-Mangel und Einschränkungen bei der dezentralen Serviceabdeckung | -0.3% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Sinkende Druckvolumina komprimieren die Umsatzbasis für betriebsorientierte Anbieter
Die digitale Dokumentensubstitution übt Druck auf Verträge aus, die hauptsächlich auf der Abrechnung nach Seitenpreis basieren, da ein geringerer Druckausstoß den Umsatz reduzieren kann, selbst wenn eine Flotte installiert bleibt. Diese Einschränkung betrifft den Markt für verwaltete Druckanalysedienste am direktesten, wo Serviceangebote weiterhin auf routinemäßiges Gerätemanagement und Verbrauchsmaterialien ausgerichtet sind. Anbieter können dieses Risiko reduzieren, indem sie Scannen, Erfassung, Workflow-Management, Sicherheitskontrollen und Analysen zu einem größeren Bestandteil des Vertrags machen. Dieser Ansatz hält die Servicebeziehung relevant, wenn Kunden mehr Dokumentenprozesse in digitale Kanäle verlagern. Er verändert auch die Diskussion von der Anzahl der gedruckten Seiten hin zur Zuverlässigkeit, Rückverfolgbarkeit und Handhabung von Dokumenten in einem Workflow. Das Hemmnis begünstigt daher Anbieter, die sowohl physische Druckumgebungen als auch die digitalen Prozesse unterstützen können, die diese zunehmend umgeben.
Datensouveränität und jurisdiktionale Einschränkungen fragmentieren Cloud-Flottenanalysen
Cloudbasiertes Druckmanagement kann Gerätetelemetrie, Dokumentenmetadaten und Prüfprotokolle umfassen, sodass Kunden häufig bewerten, wo Daten verarbeitet werden und wer darauf zugreifen kann. Der Europäische Datenakt gilt seit dem 12. September 2025, und die Europäische Kommission beschreibt seinen Zweck als die Verbesserung des Zugangs zu und der Nutzung von in der Europäischen Union generierten Daten.[2] Die spanische Datenschutzbehörde warnte im Februar 2026, dass die operative Abhängigkeit von Infrastrukturen außerhalb der Europäischen Union den Zugang zu Daten und Diensten beeinträchtigen kann. Diese Anforderungen können die Bereitstellungskosten erhöhen, wenn Anbieter lokales Hosting, portable Datenexporte, lokale Supportvereinbarungen oder getrennte regionale Betriebe benötigen. Sie können auch die Cloud-Einführung in Behörden, Finanzdienstleistungen und anderen regulierten Umgebungen verlangsamen. Hybride Dienste, die sensible Verarbeitung lokal halten und weniger sensible Flottenanalysen zentralisieren, können Anbietern helfen, diese Bedenken zu adressieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
Analysedienste übertreffen operative Platzhirsche beim WachstumVerwaltete Druckoperationen hielten im Jahr 2026 einen Marktanteil von 31,84 % am Markt für verwaltete Druckanalysedienste, was den anhaltenden Bedarf an ausgelagerter täglicher Flottenüberwachung widerspiegelt. Organisationen nutzen diese Dienste, um den internen Aufwand für Druckerüberwachung, Verbrauchsmaterialien, Geräteverfügbarkeit und Helpdesk-Anfragen zu reduzieren. Bewertung der Druckinfrastruktur sowie Geräte- und Flottenmanagement schaffen die Informationsbasis, die später Analysedienste unterstützt. Sie helfen Anbietern, Geräte zu inventarisieren, die Nutzung zu verfolgen und Lücken in der Serviceabdeckung zu identifizieren. Optimierung von Dokumenten-Workflows und Cloud-Druckdienste verbinden diese operative Grundlage mit umfassenderen Arbeitsplatz- und Dokumentenprozessen.
Nachhaltigkeits- und CO₂-Analysen werden bis 2032 voraussichtlich mit einem CAGR von 11,19 % wachsen, dem schnellsten Wachstum unter den Dienstleistungstypen. Die Marktgröße für verwaltete Druckanalysedienste in diesem Servicebereich wird durch die Kundennachfrage nach Emissionsdaten gestützt, die in der Berichterstattung und in Lieferantengesprächen verwendet werden können. Drucksicherheits- und Compliance-Analysen gewinnen ebenfalls in regulierten Umgebungen an Bedeutung, wo Kunden Aufzeichnungen über Benutzeraktivitäten, Auftragsbearbeitung und Gerätestatus benötigen. Kunden bewerten Verträge zunehmend nach betrieblichen Ergebnissen wie Sicherheitsbereitschaft, Workflow-Qualität und Umweltberichterstattung und nicht mehr ausschließlich nach Gerätezahlen und Seitenpreisen. Verwaltete Druckoperationen werden voraussichtlich eine wesentliche Rolle behalten, obwohl höherwertige Analyse-, Sicherheits- und Nachhaltigkeitsdienste einen größeren Anteil der Vertragsausgaben übernehmen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bereitstellungsmodus:
Cloud-Architektur konsolidiert sich, während Hybrid den Übergang überbrücktDie cloudbasierte Bereitstellung entfiel im Jahr 2026 auf 55,19 % des Marktanteils für verwaltete Druckanalysedienste und wird bis 2032 voraussichtlich mit einem CAGR von 10,37 % wachsen. Vernetzte Cloud-Flotten unterstützen die kontinuierliche Erfassung von Gerätetelemetrie, Auftragsdaten, Versorgungsstatus und Betriebswarnungen. Diese Informationen können für vorausschauende Wartung, Verbrauchsmaterialmanagement, Anomalieerkennung und standortübergreifende Flottenvergleiche genutzt werden. Y Soft stellte fest, dass 64,8 % der neuen weltweiten Bereitstellungen Cloud-first waren und dass die Vereinigten Staaten und Kanada eine Cloud-first-Bereitstellungsrate von 79 % bei neuen Projekten verzeichneten. Das Bereitstellungsmodell ist daher zentral für die Fähigkeit der Anbieter, kontinuierliche Analysen statt periodischer Flottenüberprüfungen zu liefern.
Die lokale Bereitstellung bleibt dort relevant, wo Organisationen keine Dokumentenmetadaten oder Prüfinformationen über Cloud-Infrastrukturen senden können. Dies gilt insbesondere für europäische Behörden und Finanzdienstleistungsorganisationen, die unter strengen Anforderungen an die Datenverarbeitung und Sicherheit operieren. Die hybride Bereitstellung kombiniert cloudbasierte Verwaltungsfunktionen mit lokaler Auftragsverarbeitung und sicherer Freigabe und bietet einen praktischen Übergangspfad für bestehende Flotten. Sie kann eine flottenweite Übersicht bieten und gleichzeitig eine größere lokale Kontrolle über sensible Dokumenteninformationen behalten. Anbieter, die sichere hybride Designs anbieten können, haben einen Vorteil bei der Beschaffung durch Behörden und regulierte Unternehmen in Europa und dem asiatisch-pazifischen Raum.
Nach Unternehmensgröße:
KMU-Abonnementmodelle beschleunigen den adressierbaren MarktGroßunternehmen hielten im Jahr 2026 einen Marktanteil von 57,23 % am Markt für verwaltete Druckanalysedienste, gestützt durch verteilte Flotten, die häufig mehrere Standorte, Gerätetypen und Lieferanten umfassen. Diese Umgebungen benötigen eine zentralisierte Berichterstattung, da lokale Teams das Drucken andernfalls über separate Prozesse verwalten könnten, was zu unvollständigen Daten führt. Unternehmenskäufer suchen auch nach größerer Servicezuverlässigkeit, stärkeren Sicherheitskontrollen und niedrigeren Verbrauchsmaterialkosten aus verwalteten Servicevereinbarungen. Herstellerunabhängiges Management ist in diesen Umgebungen wertvoll, da es verschiedene Flotten von Originalgeräteherstellern in eine gemeinsame Betriebsansicht bringen kann. Die Branche der verwalteten Druckanalysedienste ist daher eng mit dem Bedarf von Großunternehmen nach konsistenter Governance über komplexe Druckbestände verbunden.
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 10,18 % wachsen, dem schnellsten Wachstum nach Unternehmensgröße. Abonnementmodelle reduzieren den Bedarf an Vorabinvestitionen in Hardware und Serviceverpflichtungen, indem Geräte, Toner, Wartung und Support in einer wiederkehrenden Gebühr gebündelt werden. Dieses Modell erleichtert die Bewertung verwalteter Dienste anhand eines vorhersehbaren Betriebsbudgets. Flexible Vertragsbedingungen können auch besser für Unternehmen geeignet sein, die die Geräteabdeckung an veränderte Bürobedürfnisse anpassen müssen. Cloud-native Bereitstellung reduziert zudem den spezialisierten IT-Support, den kleine Organisationen andernfalls benötigen würden, um Flotten selbst zu verwalten.

Nach Endnutzerbranche:
Nachfrage aus dem Gesundheitswesen verbreitert die BFSI-geführte NachfragebasisBFSI entfiel im Jahr 2026 auf 19,96 % des Marktanteils für verwaltete Druckanalysedienste, angeführt von dokumentenintensiven Aktivitäten, die eine Rückverfolgbarkeit über Drucken, Scannen, Kopieren und Faxen hinweg erfordern. Finanzinstitute benötigen klare Zugriffskontrollen und Aufzeichnungen, da Dokumente häufig Kunden-, Transaktions- und regulatorische Informationen enthalten. Sichere Freigabe und Identitätsauthentifizierung können das Risiko reduzieren, dass sensible Seiten unbeaufsichtigt bleiben oder vom falschen Benutzer abgeholt werden. Prüfbereite Protokollierung unterstützt auch interne Kontrollprozesse für große, verteilte Finanzorganisationen. Diese Anforderungen halten BFSI im Mittelpunkt der Nachfrage nach analysegestützten verwalteten Druckdiensten.
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 11,21 % wachsen, gestützt durch Workflows für elektronische Gesundheitsakten und erhöhte Erwartungen an die sichere Handhabung gedruckter Informationen. Krankenhäuser und Gesundheitssysteme benötigen Druckumgebungen, die es Klinikern ermöglichen, in mehreren Einrichtungen zu arbeiten und dabei Benutzerauthentifizierung und verschlüsselte Auftragsweiterleitung aufrechtzuerhalten. Die HIPAA-Sicherheitsregel bietet einen klaren Rahmen für Kontrollen zum Schutz elektronisch geschützter Gesundheitsinformationen. IT und Telekommunikation, Behörden und öffentlicher Sektor, Bildung und Fertigung bilden die verbleibende Nachfragebasis für den Markt für verwaltete Druckanalysedienste. Staatliche Beschaffungsaktivitäten im asiatisch-pazifischen Raum und im Nahen Osten deuten ebenfalls auf Interesse an ausgelagerten Druckdiensten hin, die operative Unterstützung mit Governance-Anforderungen verbinden.
Geografische Analyse
Markt für verwaltete Druckanalyse-Dienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 38,94 % am Markt für verwaltete Druckanalyse-Dienste, gestützt durch umfangreiche IT-Ausgaben von Unternehmen und einen starken Fokus auf die Sicherheit von Druckendpunkten. Die Vereinigten Staaten sind der größte nationale Markt, in dem Finanzinstitute und Gesundheitssysteme zu den Hauptnutzern analysegestützter Managed-Print-Verträge zählen. HP kündigte im Januar 2026 Verbesserungen des WXP Print Management an, die eine herstellerübergreifende Flottenüberwachung von einer einzigen IT-Konsole aus über PCs und Kollaborationsgeräte hinweg ermöglichen. Kanada verzeichnete eine Cloud-First-Bereitstellungsrate von 79 % für neue Druckprojekte, was die Basis vernetzter Geräte erweitert, die Flottendaten generieren können. Diese Bedingungen machen die Region zu einem wichtigen Standort für konvergierte Endpunkt-, Sicherheits- und Druckverwaltungsdienste.
Markt für verwaltete Druckanalyse-Dienste in Europa
Europa weist ein compliance-gesteuertes Nachfrageprofil auf, das durch Nachhaltigkeitsberichterstattung, Datenzugangsregeln und Sicherheitsanforderungen geprägt ist. Die Europäische Kommission stellt fest, dass die CSRD und die damit verbundenen Anforderungen an die Nachhaltigkeitsberichterstattung die Berichtspflichten für betroffene Unternehmen verändern. Das Vereinigte Königreich verzeichnete einen Cloud-Anteil von 94 %, und die nordischen Länder erreichten bis zu 98 %, was auf eine weitverbreitete Nutzung vernetzter Druckumgebungen hinweist. Ricoh wurde im September 2025 erneut in das Rahmenwerk des Crown Commercial Service des Vereinigten Königreichs aufgenommen, mit einem neuen Los für die gesamtstaatliche GovPrint-Managed-Print-Bereitstellung.
Markt für verwaltete Druckanalyse-Dienste in Südamerika, im asiatisch-pazifischen Raum und in der Region MEA
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 10,77 % wachsen – die schnellste Rate unter allen Regionen im Markt für verwaltete Druckanalyse-Dienste. Die Nachfrage wird durch erstmalige Unternehmensbeschaffungen gestützt, da Hersteller, öffentliche Behörden und exportorientierte Organisationen von eigener Infrastruktur zu ausgelagerten Servicemodellen wechseln. Die Region umfasst zudem vielfältige Anforderungen an lokale Datenverwaltung, Sprachunterstützung, Kanalabdeckung und öffentliche Beschaffung. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, werden jedoch durch digitale Regierungsprogramme und die Modernisierung des verarbeitenden Gewerbes zunehmend aktiver. Ricoh führte CloudStream in Südamerika als serverlosen Cloud-Druckdienst mit Zero-Trust-Sicherheit ein und zeigt damit, wie Anbieter Standorte mit begrenzter lokaler Druckserver-Infrastruktur bedienen können.
Wettbewerbslandschaft
Marktkonzentration
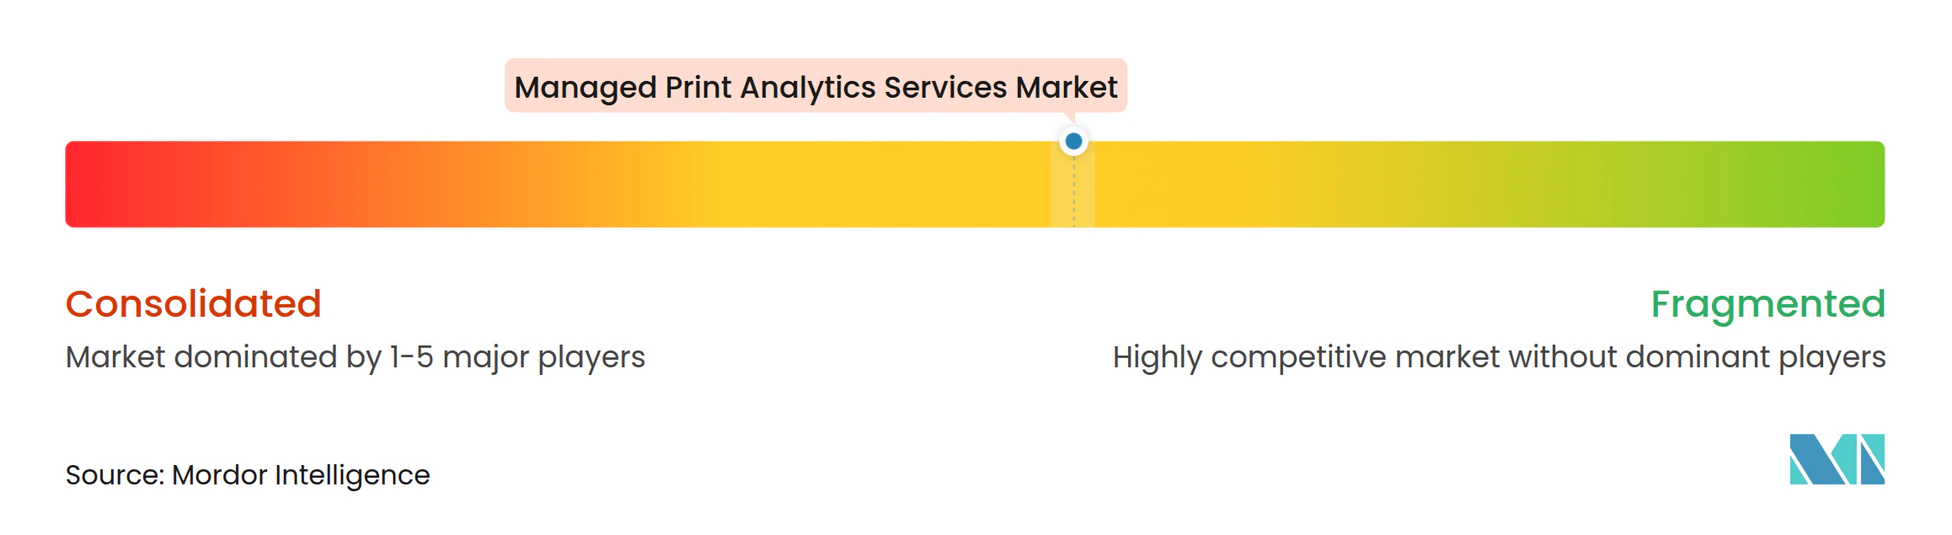
Der Markt für verwaltete Druckanalysedienste weist eine moderate Konzentration bei Premium-Analysen auf, während das routinemäßige Gerätemanagement stärker fragmentiert bleibt. HP, Ricoh, Xerox, Canon und Konica Minolta verfügen über breite installierte Basen, Geräteportfolios und Serviceorganisationen, die ihre Positionen in Unternehmenskonten stützen. Ihre Größe ermöglicht den Zugang zu Flottendaten, die Support-Modelle und Serviceplanung im Laufe der Zeit verbessern können. Xerox schloss am 1. Juli 2025 die Übernahme von Lexmark International in einer Transaktion ab, die auf 1,5 Milliarden USD bewertet wurde, einschließlich Nettoschulden und übernommener Verbindlichkeiten. Die kombinierte Organisation bedient mehr als 200.000 Kunden in über 170 Ländern und strebt bis Ende 2027 Synergien von mehr als 300 Millionen USD auf laufender Basis an.
Xerox integriert die Geräteverwaltungs- und IoT-Fähigkeiten von Lexmark in seine Cloud-, KI- und Workflow-Angebote. Das Unternehmen vereinheitlichte auch im März 2026 seine globale Vertriebsstruktur für Druckprodukte und erweiterte sein A3-Portfolio mit der Lexmark 9-Series-Druckerlinie. HP startete im Juni 2025 verwaltete Cloud-Druckdienste mit Zero-Trust-Architektur, ferngesteuerten telemetriebasierten Diagnosen und einem Sicherheitsberatungsdienst. Ricoh kündigte im Mai 2025 eine Zusammenarbeit mit ServiceNow an, um Servicemanagementprozesse in seinen europäischen Betrieben zu standardisieren und generative KI auf das Wissensmanagement anzuwenden.[3]
Unabhängige Softwareanbieter wie PaperCut, Vasion und Tungsten Automation konkurrieren mit cloud-nativen, herstellerunabhängigen Tools, die Kunden ansprechen, die weniger Abhängigkeit von einem Gerätehersteller suchen. Originalgerätehersteller reagieren darauf, indem sie die Software- und Sicherheitsschichten rund um ihre installierten Flotten erweitern. Konica Minolta bietet Cloud-Sicherheits- und Informationsmanagementfähigkeiten, die diese gemischte Hardware-und-Software-Position unterstützen. Standardisierungsprogramme können auch bei regulierten Beschaffungen eine Rolle spielen, da sie es erleichtern, gemeinsame Regeln auf verschiedene Modelle und Standorte anzuwenden. Die stärkste Chance besteht weiterhin bei mittelständischen Kunden, die Nachhaltigkeitsberichterstattung, vorausschauende Wartung, Sicherheit und Dokumenten-Workflow-Unterstützung zu Abonnementpreisen suchen, die kleinere Betriebsbudgets berücksichtigen.
Marktführer in der Branche der verwalteten Druckanalysedienste
-
Xerox Corporation
-
HP Inc.
-
Ricoh Company, Ltd.
-
Canon Inc.
-
Konica Minolta, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Druckanalyse-Dienste Unternehmen in diesem Bericht
- HP Inc.
- Canon Inc.
- Ricoh Company, Ltd.
- Xerox Corporation
- Konica Minolta, Inc.
- Kyocera Document Solutions Inc.
- FUJIFILM Business Innovation Corp.
- Brother Industries, Ltd.
- Seiko Epson Corporation
- Lexmark International, Inc.
- Toshiba Tec Corporation
- Sharp Corporation
- OKI Electric Industry Co., Ltd.
- RISO KAGAKU CORPORATION
- Sindoh Co., Ltd.
- Pantum International Limited
- Kodak Alaris Inc.
- Ninestar Corporation
- Star Micronics Co., Ltd.
- Citizen Systems Japan Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für verwaltete Druckanalyse-Dienste
- Juli 2026: Visual Edge IT erweiterte seine bundesweite strategische Partnerschaft mit Konica Minolta und stärkte die Fähigkeiten in den Bereichen Produktionsdruck, A3, A4 und verwaltete Druckdienste für das Gesundheitswesen, Behörden, K-12-Bildung und andere wichtige Branchen.
- März 2026: Xerox vereinheitlichte nach der Lexmark-Übernahme seine globale Vertriebsstruktur für Druckprodukte, integrierte die Vertriebsteams beider Unternehmen und erweiterte die A3-Plattform mit der Lexmark 9-Series-Druckerlinie für Unternehmens- und Abteilungsumgebungen, einschließlich Gesundheitswesen und Einzelhandel.
- Januar 2026: Ricoh USA erneuerte eine 5-jährige systemweite UC-Vereinbarung mit der University of California, die verwaltete Druckdienste, Cloud-Analysen und IT-Dienste über 10 Campusse und 6 Gesundheitszentren abdeckt und über OMNIA Partners bis zum 25. Januar 2031 für Behörden auf nationaler Ebene verfügbar ist.
- Januar 2026: HP kündigte auf der CES 2026 Verbesserungen des WXP-Druckmanagements an, die eine einheitliche Multi-Vendor-Flottenüberwachung innerhalb einer einzigen IT-Konsole neben PCs und Kollaborationsgeräten ermöglichen, mit einer für Frühjahr 2026 geplanten Microsoft 365 Copilot-Integration für verwaltete HP Workpath-fähige Drucker.
Umfang des globalen Marktberichts für verwaltete Druckanalysedienste
Der Markt für verwaltete Druckanalysedienste ist definiert als der Markt für Dienste, die es Organisationen ermöglichen, ihre Druckinfrastruktur und dokumentenbezogenen Abläufe mithilfe von Datenanalysen, Automatisierung und zentralisierten Managementlösungen zu überwachen, zu analysieren, zu optimieren und zu verwalten. Diese Dienste helfen Organisationen, die Druckinfrastruktur zu bewerten, Druckoperationen und Geräteflotten zu verwalten, Dokumenten-Workflows zu optimieren, Cloud-Drucklösungen zu implementieren, die Drucksicherheit und regulatorische Compliance zu stärken sowie Nachhaltigkeitsleistung und CO₂-Emissionen zu verfolgen.
Der Marktbericht für verwaltete Druckanalysedienste ist segmentiert nach Dienstleistungstyp (Bewertung der Druckinfrastruktur, verwaltete Druckoperationen, Geräte- und Flottenmanagement, Optimierung von Dokumenten-Workflows, Cloud-Druckdienste, Drucksicherheits- und Compliance-Analysen sowie Nachhaltigkeits- und CO₂-Analysen), Bereitstellungsmodus (cloudbasiert, vor Ort und hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzerbranche (BFSI, Gesundheitswesen, IT und Telekommunikation, Behörden und öffentlicher Sektor, Bildung, Fertigung und sonstige Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bewertung der Druckinfrastruktur |
| Verwaltete Druckoperationen |
| Geräte- und Flottenmanagement |
| Optimierung von Dokumenten-Workflows |
| Cloud-Druckdienste |
| Drucksicherheits- und Compliance-Analysen |
| Nachhaltigkeits- und CO₂-Analysen |
| Cloudbasiert |
| Vor Ort |
| Hybrid |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| BFSI |
| Gesundheitswesen |
| IT und Telekommunikation |
| Behörden und öffentlicher Sektor |
| Bildung |
| Fertigung |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Nordische Länder | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Bewertung der Druckinfrastruktur | |
| Verwaltete Druckoperationen | ||
| Geräte- und Flottenmanagement | ||
| Optimierung von Dokumenten-Workflows | ||
| Cloud-Druckdienste | ||
| Drucksicherheits- und Compliance-Analysen | ||
| Nachhaltigkeits- und CO₂-Analysen | ||
| Nach Bereitstellungsmodus | Cloudbasiert | |
| Vor Ort | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | BFSI | |
| Gesundheitswesen | ||
| IT und Telekommunikation | ||
| Behörden und öffentlicher Sektor | ||
| Bildung | ||
| Fertigung | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Druckanalysedienste?
Die Marktgröße für verwaltete Druckanalysedienste wird voraussichtlich von 9,42 Milliarden USD im Jahr 2026 und 10,23 Milliarden USD im Jahr 2027 auf 16,32 Milliarden USD bis 2032 anwachsen, bei einem CAGR von 9,79 %. Die Prognose umfasst den Zeitraum 2027 bis 2032 und spiegelt die Kundennachfrage nach vernetzter Flottenüberwachung, Sicherheitskontrollen, Workflow-Unterstützung und Umweltberichterstattung wider, wobei Cloud- und hybride Bereitstellungsmodelle ein zentralisiertes Informationsmanagement über verteilte Druckstandorte hinweg unterstützen.
Welcher Dienstleistungstyp führt bei verwalteten Druckanalysediensten?
Verwaltete Druckoperationen führen mit einem Umsatzanteil von 31,84 % im Jahr 2026, während Nachhaltigkeits- und CO₂-Analysen bis 2032 voraussichtlich den schnellsten CAGR nach Dienstleistungstyp von 11,19 % erzielen werden. Kernoperationen bleiben unverzichtbar, da Kunden weiterhin eine tägliche Geräteabdeckung benötigen, während Analysedienste Berichterstattung, Sicherheit und messbare betriebliche Ergebnisse adressieren, die Entscheidungen zur Vertragsverlängerung und umfassendere IT-Governance-Anforderungen unterstützen können.
Warum sind cloudbasierte Druckdienste für Unternehmenskäufer wichtig?
Die cloudbasierte Bereitstellung hielt im Jahr 2026 einen Umsatzanteil von 55,19 % und wird bis 2032 voraussichtlich mit einem CAGR von 10,37 % wachsen, da vernetzte Flotten zentralisierte Telemetrie, Sicherheitsüberwachung und Serviceautomatisierung unterstützen. Sie ermöglicht es Organisationen, Betriebsbedingungen über Standorte hinweg von einer gemeinsamen Verwaltungsschicht aus zu vergleichen, und gibt Anbietern eine Grundlage für vorausschauende Wartung, Nachbestellungsunterstützung, standortübergreifende Serviceplanung und frühzeitige Erkennung ungewöhnlichen Geräteverhaltens.
Welche Organisationen steigern die Einführung am schnellsten?
Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 10,18 % wachsen, da Abonnementmodelle Vorabverpflichtungen reduzieren und Cloud-Bereitstellung den IT-Supportbedarf senkt. Feste wiederkehrende Gebühren können die Servicekosten für kleinere Organisationen leichter planbar machen, insbesondere dort, wo es an dediziertem Personal für die Verwaltung von Verbrauchsmaterialien, Geräten, Benutzern, Serviceanfragen, lokalen Druckservern und Lieferantenkoordination mangelt.
Welche Endnutzerbranche hat die stärksten Aussichten?
Das Gesundheitswesen wird bis 2032 voraussichtlich mit einem CAGR von 11,21 % wachsen, gestützt durch Workflows für elektronische Gesundheitsakten und den Bedarf an sicherer Handhabung gedruckter Informationen. Authentifizierung, sichere Freigabe, Prüfaufzeichnungen und verschlüsselte Weiterleitung unterstützen die Dokumentenhandhabung über Versorgungsstandorte hinweg und helfen Organisationen gleichzeitig, den Zugang zu sensiblen Patienteninformationen zu kontrollieren, konsistente Richtlinien aufrechtzuerhalten und Risiken durch unbeaufsichtigte Ausgaben zu reduzieren.
Welche Region hat die stärksten Aussichten für verwaltete Druckanalysedienste?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 10,77 % wachsen, gestützt durch die Einführung ausgelagerter Dienste bei Unternehmen und Behörden. Der Markt für verwaltete Druckanalysedienste in der Region erfordert auch lokale Bereitstellungsansätze, da Datenverarbeitung, Beschaffungspraktiken, Sprachanforderungen, Kanalabdeckung, öffentliche Ausschreibungsprozesse und der Reifegrad verwalteter Dienste je nach Land und Kundentyp variieren.