
Tamanho e Participação do Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 26.74 Bilhões de dólares |
| Tamanho do Mercado (2032) | 43.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis por Mordor Intelligence
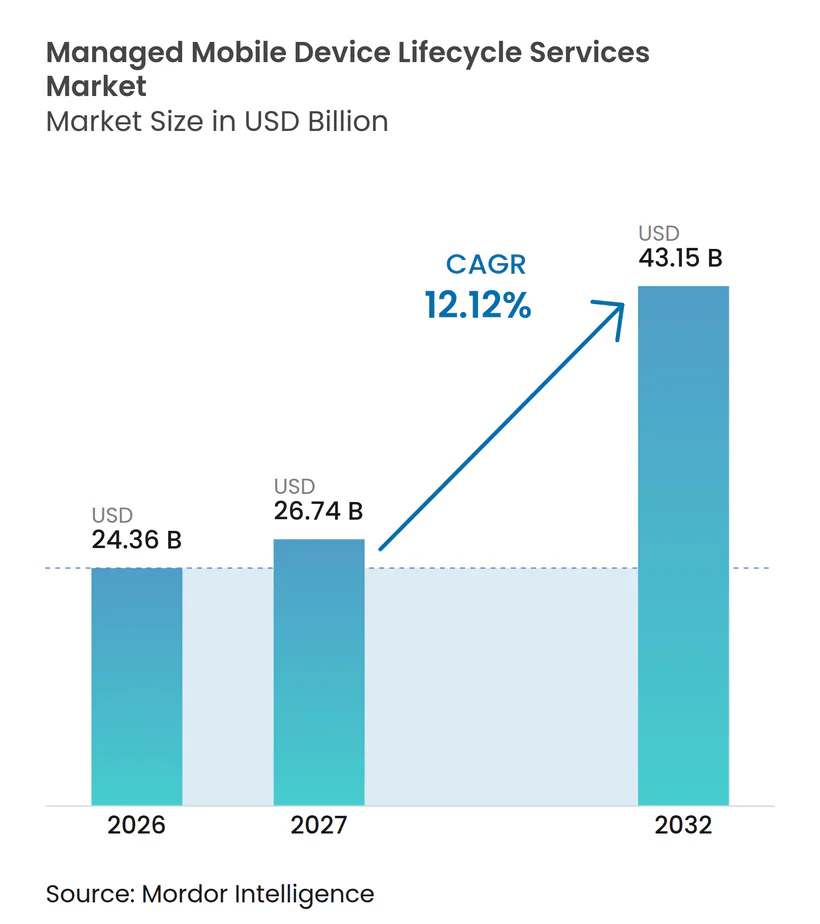
O tamanho do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis está projetado para expandir de 24,36 bilhões de USD em 2026 para 43,15 bilhões de USD até 2032, registrando um CAGR de 12,12% entre 2027 e 2032. As organizações estão combinando aquisição, implantação, gerenciamento, suporte, recuperação e descarte de dispositivos sob contratos de serviço integrados, em vez de gerenciar cada atividade como um centro de custo separado. Essa abordagem atribui maior peso aos fornecedores capazes de vincular operações técnicas a logística segura e registros de custódia verificáveis, ao mesmo tempo em que oferece às equipes corporativas maior responsabilidade sobre a condição dos dispositivos, acesso de usuários, cronograma de substituição, aplicativos aprovados, proteção de dados, reconciliação de inventário e a recuperação de unidades quando funcionários saem ou os dispositivos chegam ao fim do serviço. As regras de soberania de dados na União Europeia, no Brasil e na China também exigem que os fornecedores organizem os fluxos de trabalho de dados dos dispositivos em conformidade com os requisitos legais locais. A base endereçável permanece ampla porque muitas organizações ainda não adotaram serviços de ciclo de vida gerenciado de ponta a ponta em todos os seus portfólios de dispositivos, locais e funções de suporte. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis também é impulsionado por programas de atualização de dispositivos habilitados por IA que exigem provisionamento mais rápido e controle de endpoints mais confiável.
Principais Conclusões do Relatório
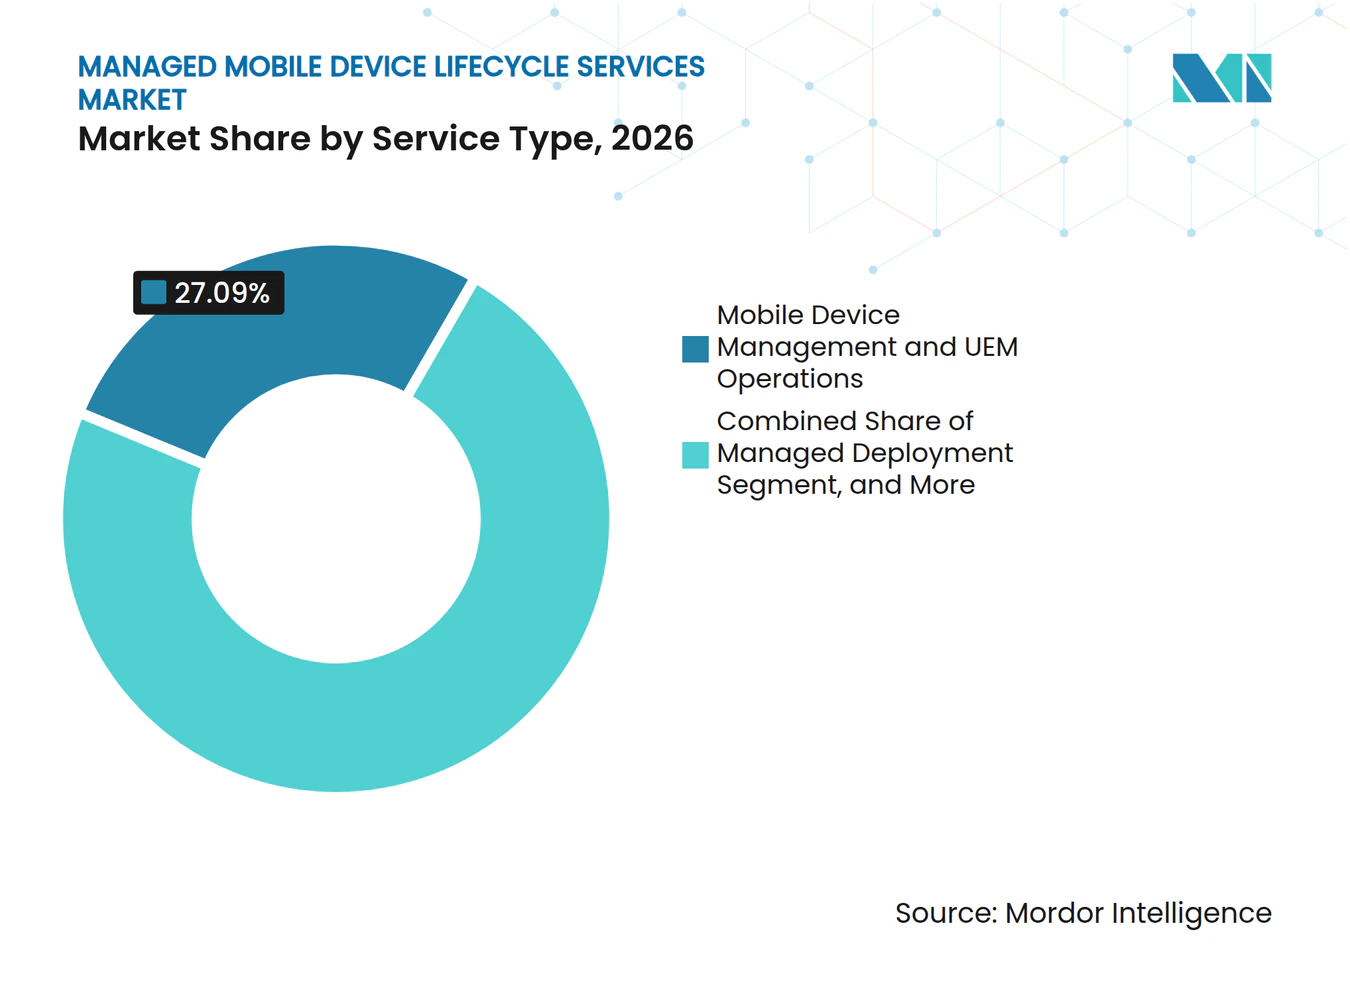
- Por tipo de serviço, o Gerenciamento de Dispositivos Móveis e Operações de UEM detinha 27,09% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026, enquanto os Serviços de Disposição, Recomercialização e Reciclagem de Ativos estão projetados para expandir a um CAGR de 13,65% até 2032.
- Por tipo de dispositivo, os Smartphones representavam 40,02% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026, enquanto os Dispositivos IoT e de Borda estão projetados para expandir a um CAGR de 13,72% até 2032.
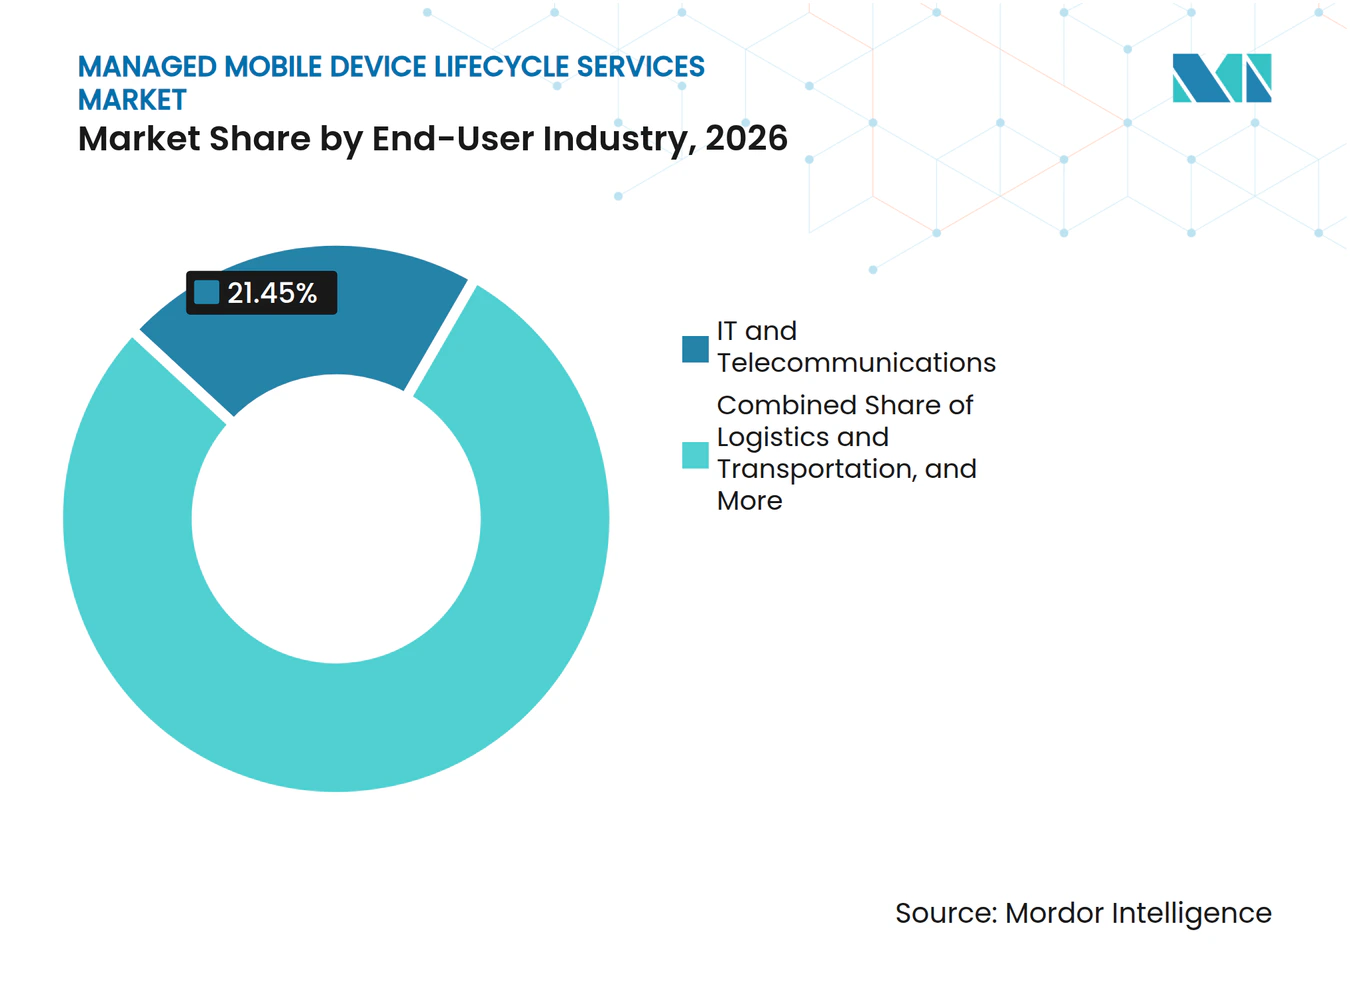
- Por setor do usuário final, TI e Telecomunicações detinha 21,45% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026, enquanto Logística e Transporte está projetado para expandir a um CAGR de 13,68% até 2032.
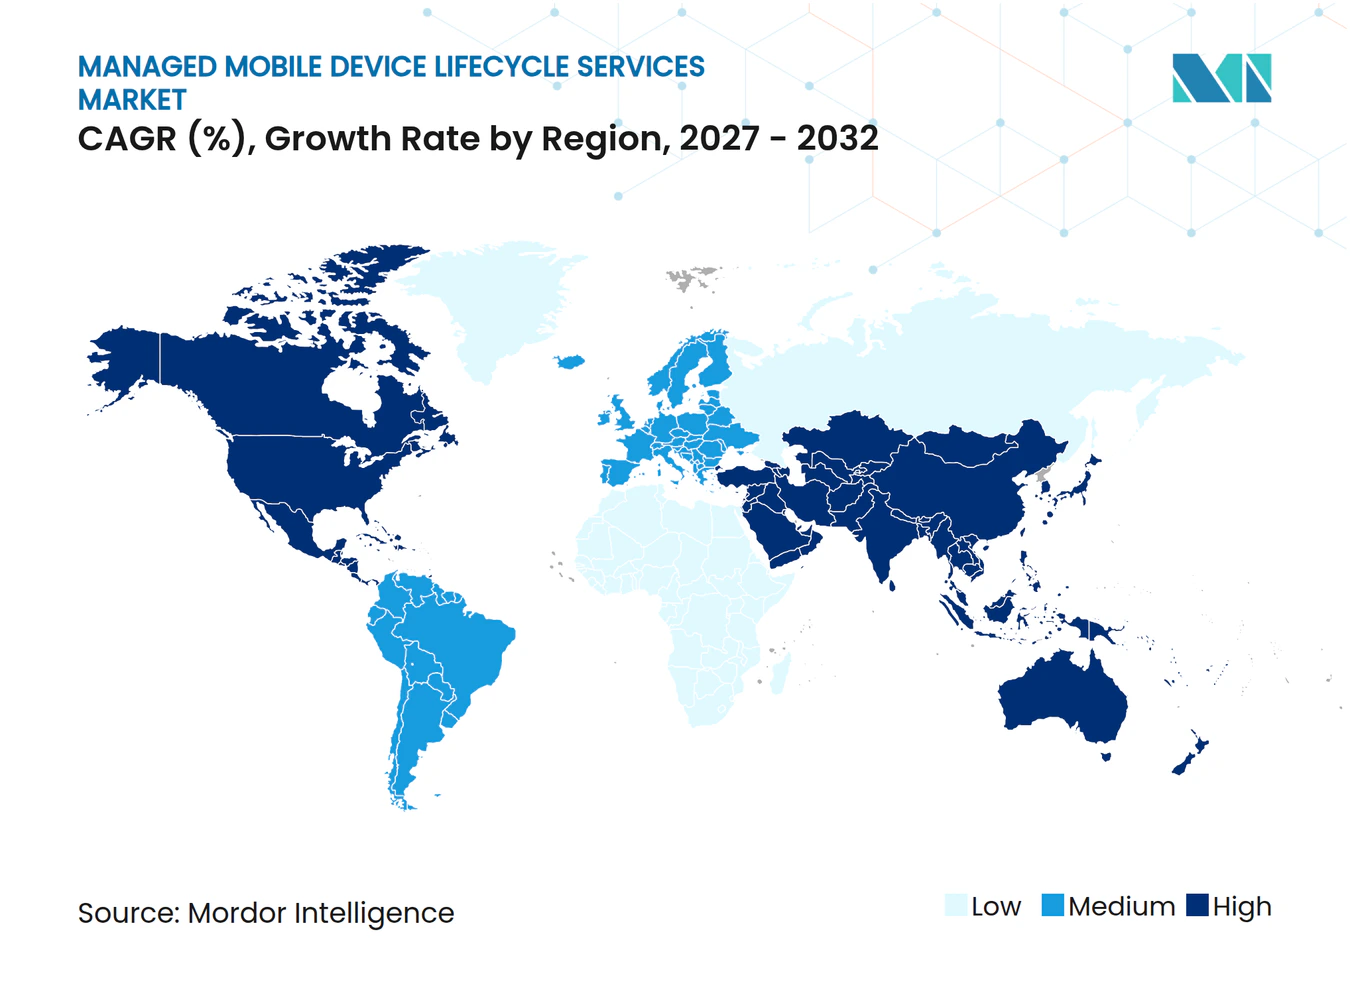
- Por geografia, a América do Norte detinha 41,01% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,87% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade da Frota de Dispositivos Corporativos e Demanda por Terceirização | +3.2% | Global | Médio prazo (2 a 4 anos) |
| Trabalho Híbrido e Habilitação de Força de Trabalho Distribuída | +2.5% | Global, com América do Norte e Europa como mercados primários | Médio prazo (2 a 4 anos) |
| Provisionamento Zero-Touch e Adoção de UEM Nativo em Nuvem | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Troca, Recondicionamento e Recuperação de Valor Residual de Dispositivos | +1.5% | América do Norte, Ásia-Pacífico, Europa | Médio prazo (2 a 4 anos) |
| Requisitos de Resíduos Eletrônicos, Circularidade e Responsabilidade Estendida do Produtor | +1.0% | Europa, Ásia-Pacífico, com extensão para a América do Norte | Longo prazo (≥ 4 anos) |
| Suporte Preditivo Habilitado por IA e Classificação Automatizada de Dispositivos | +0.8% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade da Frota de Dispositivos Corporativos e Demanda por Terceirização
As frotas corporativas incluem smartphones, tablets, laptops, handhelds robustos, wearables e endpoints de IoT em vários sistemas operacionais e arranjos de operadoras. Gerenciar essas frotas internamente requer configuração de dispositivos, administração de UEM, coordenação com operadoras, integração com gerenciamento de serviços de TI, capacidades de logística segura, pessoal treinado e processos consistentes em cada escritório, armazém e local de trabalho remoto. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis se beneficia quando as organizações transferem essas responsabilidades combinadas para fornecedores sob acordos de serviço por dispositivo, uma vez que o mesmo modelo operacional pode reunir registros de aquisição, configurações de registro, requisitos de segurança, suporte ao usuário, planos de substituição, procedimentos de recuperação e evidências de descarte em um processo de serviço coordenado com responsabilidades definidas. As equipes de segurança influenciam cada vez mais essas decisões porque precisam de aplicação consistente de políticas e registros de conformidade confiáveis em endpoints variados. Um requisito governamental para gerenciamento integrado de comunicações sem fio e suporte ao ciclo de vida demonstra que os serviços móveis centralizados também podem ser relevantes em ambientes sensíveis à segurança. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis, portanto, recompensa os fornecedores capazes de operar frotas grandes e diversificadas sem interromper as operações de negócios.
Trabalho Híbrido e Habilitação de Força de Trabalho Distribuída
O trabalho distribuído tornou a entrega remota, o registro zero-touch e a logística de substituição partes essenciais das operações de dispositivos. Um dispositivo com falha na residência de um funcionário requer uma resposta diferente de um dispositivo usado em um escritório, o que aumenta o valor dos serviços de suporte e envio coordenados. Os fornecedores devem ser capazes de preparar, configurar, enviar, recuperar e substituir dispositivos em vários locais sem visitas rotineiras a um escritório de TI. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis é impulsionado por esse requisito operacional porque o gerenciamento centralizado pode reduzir a carga sobre as equipes de suporte interno, oferecer aos gestores um único contato de serviço responsável e fornecer aos trabalhadores um processo definido para receber substituições, devolver dispositivos com falha e manter o acesso aos aplicativos necessários. As práticas modernas de gerenciamento de dispositivos usando o Microsoft Intune e o Microsoft Defender foram associadas a uma redução de 24% nos chamados ao suporte técnico em uma conta da NTT DATA em 2025.[1] A qualidade do serviço depende cada vez mais de se a cobertura logística corresponde à distribuição geográfica da força de trabalho do cliente.
Provisionamento Zero-Touch e Adoção de UEM Nativo em Nuvem
O provisionamento zero-touch permite que as organizações preparem e registrem dispositivos antes que os funcionários os recebam, reduzindo o trabalho de configuração manual. Esse modelo oferece aos fornecedores um papel prático na implantação, bem como na administração contínua de endpoints, precisão de inventário, aplicação de políticas, manutenção de software e remediação rápida quando um dispositivo não está em conformidade com as configurações de segurança estabelecidas. As plataformas de UEM nativas em nuvem podem reunir iOS, Android, Windows, macOS e sistemas operacionais de borda em um único ambiente de gerenciamento. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis se beneficia da consolidação de plataformas porque os clientes podem esperar que um único parceiro de serviço gerencie um conjunto mais amplo de endpoints, mantenha práticas padronizadas de registro e segurança, forneça relatórios consolidados e coordene mudanças à medida que uma força de trabalho adiciona novos sistemas operacionais, aplicativos, locais de negócios ou equipamentos conectados. O BBVA gerencia 100.000 dispositivos corporativos por meio do registro zero-touch do Android Enterprise e relatou uma redução de 70% no tempo de provisionamento.[2] Fornecedores com integrações certificadas para o Apple Business Manager, o Google Zero-Touch e o Windows Autopilot podem reduzir o atrito de integração para frotas de dispositivos mistos.
Troca, Recondicionamento e Recuperação de Valor Residual de Dispositivos
A recuperação de valor residual tornou-se uma consideração financeira importante nos programas de ciclo de vida de dispositivos porque uma empresa precisa de uma visão clara da condição, idade, histórico de reparos, status de apagamento de dados, elegibilidade para revenda e o canal mais adequado para cada unidade devolvida. A Assurant relatou que os programas de troca de dispositivos móveis devolveram 1,34 bilhões de USD em valor ao consumidor no segundo trimestre de 2025, 60% a mais do que no ano anterior, e o dispositivo médio trocado tinha 3,88 anos de uso.[3] Vidas úteis mais longas podem aumentar o valor recuperável, mas o atraso na disposição também pode reduzir o valor de revenda disponível para as organizações. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis oferece aos fornecedores a oportunidade de combinar apagamento seguro de dados, classificação de dispositivos, recondicionamento e revenda dentro do mesmo acordo, ajudando os clientes corporativos a manter uma transferência documentada desde o funcionário ou local de trabalho que está saindo até a inspeção, processamento, reutilização, revenda, reciclagem e reconciliação financeira. Os fornecedores que escolhem o canal de revenda correto podem transformar o tratamento de fim de vida em um processo de recuperação de receita em vez de uma simples despesa de conformidade. A Assurant afirma que seu processo de disposição de ativos direciona os dispositivos aposentados para canais de revenda de maior valor em tempo real.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Integração em Sistemas Legados de ITSM, IAM e Operadoras | -1.5% | Global | Médio prazo (2 a 4 anos) |
| Soberania de Dados e Complexidade da Cadeia de Custódia Transfronteiriça | -1.0% | Europa, Ásia-Pacífico, com extensão para a América do Norte | Longo prazo (≥ 4 anos) |
| Dependência de Fornecedor e Visibilidade Limitada de Custos em Contratos de Serviços Gerenciados | -0.8% | América do Norte e Europa principalmente | Médio prazo (2 a 4 anos) |
| Valores Residuais Voláteis e Padrões Inconsistentes de Classificação de Dispositivos | -0.5% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Integração em Sistemas Legados de ITSM, IAM e Operadoras
Os custos de integração podem retardar a adoção quando uma plataforma de fornecedor precisa se conectar com gerenciamento de serviços de TI existente, gerenciamento de identidade, sistemas de faturamento de operadoras, registros de ativos, processos de aquisição, controles de segurança e práticas estabelecidas de central de serviços que foram criadas de forma independente ao longo de muitos anos. Grandes organizações frequentemente operam uma combinação de sistemas mais antigos que requerem trabalho personalizado antes que um programa de ciclo de vida gerenciado possa ser iniciado. Esses requisitos podem estender os cronogramas de implementação e aumentar os custos de entrada em contratos para empresas menores. Eles também podem criar custos de migração quando um cliente já investiu em uma configuração específica de um fornecedor. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis pode, portanto, favorecer fornecedores estabelecidos com conectores testados para sistemas corporativos comuns. Os fornecedores ainda precisam apresentar os custos de forma clara porque dependências de longo prazo podem limitar a disposição de um cliente de expandir o relacionamento de serviço, renovar ao final de um prazo ou mover grupos adicionais de dispositivos para um programa que pareça difícil de comparar com operações internas ou propostas concorrentes.
Soberania de Dados e Complexidade da Cadeia de Custódia Transfronteiriça
Os requisitos de soberania de dados criam um desafio de conformidade para fornecedores que atendem frotas de dispositivos multinacionais porque um endpoint físico pode conter informações de negócios, informações de funcionários, credenciais de segurança, dados de aplicativos e registros de auditoria em vários pontos durante a coleta, transporte, reparo ou descarte. Um dispositivo que cruza uma fronteira pode envolver obrigações sob o Regulamento Geral de Proteção de Dados da União Europeia, a Lei de Proteção de Informações Pessoais da China, a Lei de Proteção de Informações Pessoais do Japão e a Lei Geral de Proteção de Dados do Brasil. Clientes dos setores bancário, de saúde e governamental precisam de registros de custódia que satisfaçam os requisitos de auditoria locais, o que pode exigir capacidade local de sanitização e processamento. A União Internacional de Telecomunicações emitiu a Recomendação UIT-T L.1037 em setembro de 2025 sobre requisitos para coleta, transporte, armazenamento, desmontagem, recuperação e descarte final de resíduos de equipamentos elétricos e eletrônicos. Essas obrigações podem limitar a padronização de serviços transfronteiriços no mercado de serviços gerenciados de ciclo de vida de dispositivos móveis. Elas também criam demanda por fornecedores capazes de documentar cada etapa de coleta, processamento e descarte, indicar onde um dispositivo foi mantido, identificar a parte responsável em cada transferência e fornecer registros utilizáveis durante revisões de clientes e exames regulatórios.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço:
As Operações de UEM Detêm a Maior Posição de Receita enquanto os Serviços de Disposição se ExpandemO Gerenciamento de Dispositivos Móveis e Operações de UEM detinha 27,09% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026, tornando-se a maior categoria de serviço. A categoria reflete a necessidade de gerenciamento unificado de endpoints como base de segurança e conformidade, particularmente onde as organizações precisam de uma estrutura de política única capaz de suportar funcionários, contratados, dispositivos compartilhados, trabalhadores de linha de frente e dispositivos usados fora das redes de escritório tradicionais. As organizações usam as operações de UEM para estabelecer políticas, monitorar dispositivos, aplicar atualizações e manter o controle em todos os sistemas operacionais. A categoria permanece central nos contratos porque conecta o trabalho de implantação, suporte e recuperação com o gerenciamento diário de dispositivos. Os Laboratórios de Integração também agregam valor ao preparar e certificar dispositivos para ambientes específicos de clientes antes do lançamento. Os serviços de Implantação Gerenciada se beneficiam de mudanças no quadro de pessoal e ciclos de atualização de dispositivos, especialmente quando o registro zero-touch reduz a configuração manual.
Os Serviços de Disposição, Recomercialização e Reciclagem de Ativos estão projetados para expandir a um CAGR de 13,65% até 2032, a taxa mais rápida entre as categorias de serviço. O tamanho do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis para esse serviço é impulsionado por programas de atualização que vinculam dados de saúde do dispositivo a decisões de valor residual. A SHI International introduziu seu Programa de Atualização Inteligente em janeiro de 2026 para usar telemetria de saúde do dispositivo e análises de valor residual em vez de decisões de atualização baseadas em calendário. A empresa afirmou que pesquisas validadas pela Omdia encontraram uma redução de 21% no custo total de propriedade ao longo de 3 anos para as organizações participantes. Os acordos de Dispositivo como Serviço podem agrupar aquisição, gerenciamento e recuperação de fim de vida em uma assinatura por dispositivo. Os Serviços de Suporte, Manutenção e Reparo permanecem uma área de alto volume onde a logística de reparo emergencial e os compromissos de substituição no dia seguinte são importantes diferenciais.



Por Tipo de Dispositivo:
Smartphones Lideram enquanto Dispositivos IoT e de Borda Ampliam os Requisitos da FrotaOs Smartphones representavam 40,02% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026. Eles continuam sendo o principal dispositivo de produtividade para forças de trabalho de campo, varejo e corporativas porque suportam comunicação, autenticação, gerenciamento de tarefas, captura de dados em campo, engajamento com clientes e acesso a aplicativos que substituem cada vez mais processos baseados em papel ou terminais fixos. Sua escala impulsiona a demanda por serviços de implantação gerenciada, operações de UEM, reparo e revenda certificada. Os programas de smartphones também exigem substituições oportunas porque falhas de dispositivos podem interromper trabalhos voltados ao cliente e operacionais. Tablets e laptops são importantes para forças de trabalho que usam aplicativos de desktop, ferramentas de colaboração ou captura de dados móveis. Os dispositivos wearables permanecem uma categoria menor, com uso concentrado em ambientes de saúde e logística onde a operação com as mãos livres pode apoiar o trabalho diário.
Os Dispositivos IoT e de Borda estão projetados para expandir a um CAGR de 13,72% até 2032. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis aplica processos semelhantes a scanners industriais, handhelds de armazém e equipamentos de campo conectados que anteriormente eram gerenciados de forma menos formal. Grandes parques de dispositivos em locais de logística e manufatura podem tornar o registro zero-touch e o gerenciamento centralizado de políticas mais práticos do que a administração local de TI. A Advantech descreve o gerenciamento remoto para sistemas embarcados como uma forma de melhorar a supervisão de equipamentos de borda em operações conectadas. Os dispositivos móveis robustos precisam de manutenção especializada e programas de substituição focados em tempo de atividade porque seus usuários trabalham em ambientes exigentes. Uma pesquisa publicada em 2025 descobriu que um modelo de aprendizado profundo alcançou 70,4% de precisão com 8 milissegundos de tempo de inferência na classificação de defeitos cosméticos de smartphones. A classificação automatizada pode aumentar o rendimento do recondicionamento ao mesmo tempo em que pressiona os fornecedores que dependem exclusivamente de processos manuais.
Por Setor do Usuário Final:
TI e Telecomunicações Lideram enquanto Logística e Transporte Avança Mais RapidamenteTI e Telecomunicações detinha 21,45% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026. As empresas de tecnologia gerenciam parques de dispositivos diversificados em forças de trabalho de desenvolvimento, vendas e serviços de campo em vários locais. Esses ambientes requerem gerenciamento coordenado em múltiplos sistemas operacionais e regras de segurança. Serviços Bancários, Financeiros e de Seguros é outra área de demanda significativa porque a segurança de dispositivos, a separação de dados e os requisitos de auditoria podem adicionar complexidade operacional. A área de saúde também requer práticas seguras de gerenciamento e sanitização de dispositivos para ambientes clínicos. Manufatura, Varejo e Comércio Eletrônico operam frotas de alto volume de endpoints robustos e de uso compartilhado onde o tempo de atividade confiável é importante.
Logística e Transporte está projetado para expandir a um CAGR de 13,68% até 2032. O atendimento de pedidos de comércio eletrônico, a digitalização da entrega na última milha e os programas de automação de armazéns requerem implantações maiores de dispositivos robustos que sejam configurados de forma consistente, protegidos contra uso indevido, prontamente reparados e substituídos rapidamente quando uma falha atrasaria o processamento de pedidos ou a atividade de transporte. O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis é relevante para esse segmento vertical porque os fornecedores podem lidar com preparação, controle de políticas, reparo e substituição em escala de depósito e armazém. A Stratix Corporation e a NomadGo anunciaram uma parceria em janeiro de 2026 que combina IA de Inventário no dispositivo com os serviços de mobilidade gerenciada da Stratix em hardware Apple. Os contratos governamentais e do setor público também podem ter prazos longos e requisitos rigorosos de custódia. Essas necessidades valorizam os fornecedores com processos bem documentados e cobertura de serviço confiável.

Análise Geográfica
A América do Norte detinha 41,01% da participação do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis em 2026. Os Estados Unidos respondem por grande parte da demanda regional porque as frotas corporativas atingiram uma escala em que o gerenciamento interno do ciclo de vida pode gerar custos operacionais materiais. As práticas maduras de terceirização e a concentração de organizações multinacionais impulsionam a adoção, enquanto o Canadá e o México adicionam demanda de manufatura e logística. A América do Sul é liderada pelo Brasil, onde a base de dispositivos corporativos e as obrigações de proteção de dados apoiam serviços de ciclo de vida estruturados. Os fornecedores regionais ainda precisam atender a diferentes requisitos de operadoras, envio e custódia nos mercados nacionais.
A Europa detém uma posição substancial no mercado de serviços gerenciados de ciclo de vida de dispositivos móveis, liderada pela Alemanha, pelo Reino Unido e pela França, onde frotas móveis distribuídas globalmente requerem documentação confiável do ciclo de vida. As regras da União Europeia que começaram a ser aplicadas em 20 de junho de 2025 exigem que smartphones e tablets atendam a requisitos de durabilidade, eficiência energética e reparabilidade, incluindo 800 ciclos de carga com 80% de retenção de bateria, disponibilidade de peças de reposição por 7 anos e atualizações de sistema operacional por pelo menos 5 anos. Uma pontuação de reparabilidade de A a E agora aparece nos rótulos de dispositivos da União Europeia, o que pode estender a vida útil e aumentar o valor dos programas de reparo, recondicionamento e suporte. A Foxway processou 1,8 milhão de dispositivos móveis, tablets e computadores reutilizados em 2025, com taxas de reutilização atingindo 90%. Essas condições favorecem os fornecedores capazes de documentar a condição, o histórico de reparos, o apagamento de dados e os canais subsequentes para cada dispositivo.
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,87% até 2032, a taxa geográfica mais rápida. A Índia está vendo uma demanda crescente por implantação gerenciada à medida que as organizações de tecnologia expandem forças de trabalho híbridas para cidades de segundo nível, enquanto o Japão requer o gerenciamento de dispositivos robustos e endpoints de IoT para a manufatura. A Lei de Proteção de Informações Pessoais da China pode favorecer fornecedores locais de cadeia de custódia, enquanto os Emirados Árabes Unidos e a Arábia Saudita apoiam a digitalização corporativa e a África do Sul, o Egito e a Nigéria constroem adoção inicial por meio de atividades de serviços financeiros e telecomunicações. Esses requisitos variados tornam as operações locais e as parcerias regionais importantes para a prestação de serviços.
Cenário Competitivo
Concentração do Mercado
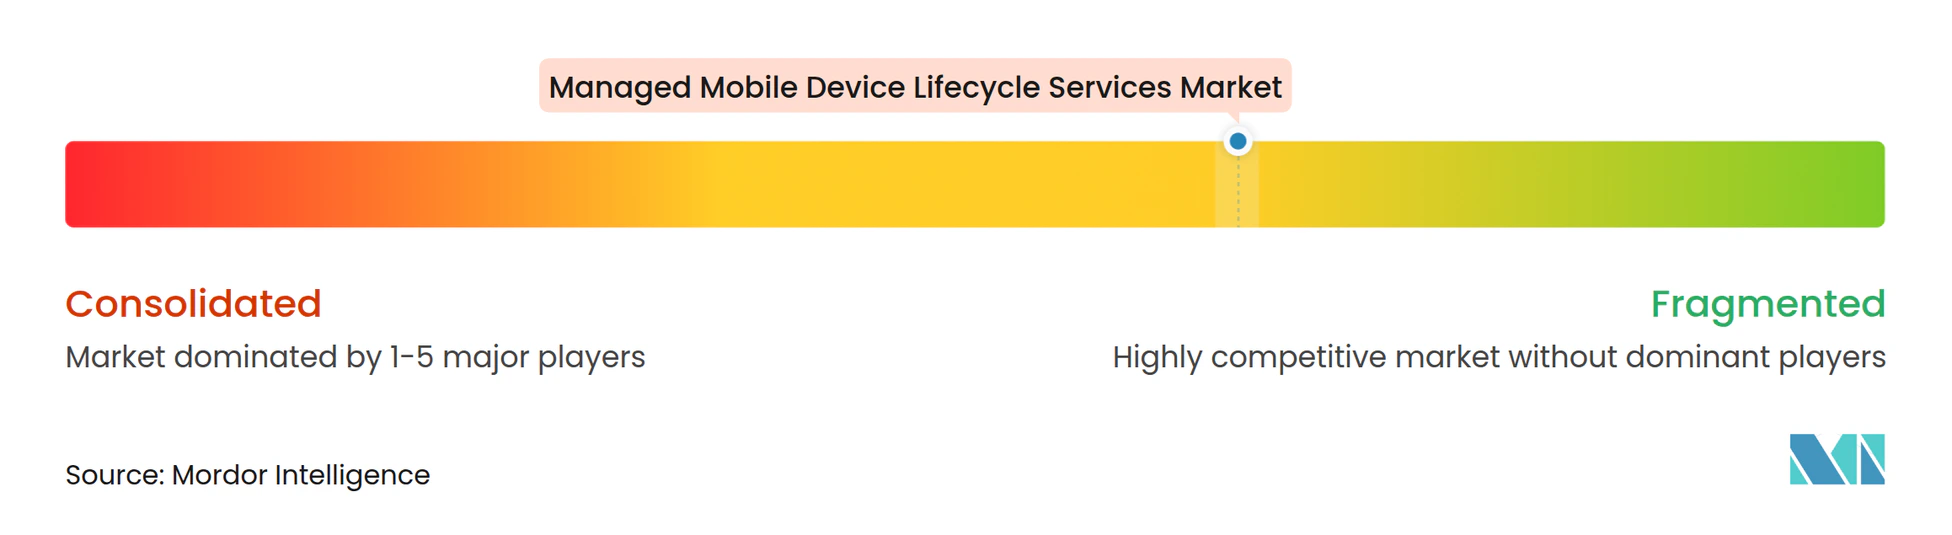
O mercado de serviços gerenciados de ciclo de vida de dispositivos móveis é moderadamente fragmentado. A Assurant, a Ingram Micro e a Computacenter competem em várias categorias de serviço e mercados geográficos, enquanto especialistas regionais atendem a tipos de frota, setores e necessidades de disposição distintos. Os fornecedores maiores diferenciam-se cada vez mais por meio de automação, análises, controles de segurança e cobertura de serviço, em vez de apenas pela amplitude básica dos serviços. Essa estrutura deixa espaço para especialistas que atendem a requisitos locais de custódia, reparo ou setores regulamentados. Ela também oferece aos compradores uma escolha entre contratos globais amplos e capacidades regionais mais focadas.
A Assurant adquiriu o portfólio de automação de testes de dispositivos móveis da OptoFidelity em outubro de 2025, expandindo as capacidades de automação em seus Centros de Cuidado de Dispositivos para classificação e certificação de dispositivos pré-certificados. A Ingram Micro usa sua plataforma Xvantage e o Assistente Digital Inteligente para suportar fluxos de trabalho automatizados de ciclo de vida. Esses investimentos tornam o rastreamento de ativos, a classificação e os relatórios para clientes mais importantes para o posicionamento competitivo. A automação pode melhorar o rendimento e a consistência nos serviços intensivos em recondicionamento. Os fornecedores que não conseguem automatizar etapas-chave podem enfrentar margens mais apertadas e tempos de resposta mais lentos.
A Stratix Corporation está desenvolvendo uma posição no varejo e na logística ao incorporar ferramentas operacionais baseadas em IA em contratos de mobilidade gerenciada. A deviceNOW GmbH usa programas de Dispositivo como Serviço e serviços circulares de dispositivos para clientes corporativos europeus. A Computacenter foi listada como fornecedor representativo no Guia de Mercado da Gartner para Serviços de Ciclo de Vida de Dispositivos Gerenciados por 2 anos consecutivos, de acordo com o anúncio da empresa em outubro de 2025. Os dispositivos IoT e de borda, bem como os mercados emergentes da Ásia-Pacífico e da África, permanecem áreas de oportunidade porque a adoção está crescendo mais rapidamente do que a capacidade unificada de serviços de ciclo de vida.
Líderes do Setor de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis
-
Assurant, Inc.
-
DMI (Digital Management, LLC)
-
Ingram Micro, Inc.
-
Foxway AB
-
Likewize Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis Empresas cobertas neste relatório
- Assurant, Inc.
- DMI (Digital Management, LLC)
- Ingram Micro, Inc.
- Foxway AB
- Recommerce Solutions SA
- PCS Wireless, LLC
- Likewize Corp.
- Alchemy Global Solutions Limited
- MCE Systems Ltd.
- Mobile Klinik Inc.
- TES-AMM (Holdings) Pte. Ltd.
- Computacenter plc
- JIGSAW24 LIMITED
- SHI International Corp.
- Softcat plc
- Hemmersbach GmbH & Co. KG
- Stratix Corporation
- Utelize Communications Ltd
- deviceNOW GmbH
- Tialis Essential IT PLC
- CellDe Innovation Labs Private Limited
- TRG Solutions, Inc.
- ThingsAt Pty., Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis
- Outubro de 2026: A Assurant celebrou um ano após a aquisição do portfólio de tecnologia de automação de testes de dispositivos móveis da OptoFidelity e implantou seus sistemas de metrologia óptica nos Centros de Cuidado de Dispositivos, aumentando a precisão de classificação e o rendimento para dispositivos Pré-Certificados e avançando o roteiro de automação da Assurant em instalações globais de recondicionamento.
- Setembro de 2026: A Foxway iniciou as obras de uma expansão de aproximadamente 10.000 m² de seu centro tecnológico em Tartu, Estônia, elevando a área total para 16.890 m². O projeto consolidará as operações atualmente divididas em 2 edifícios, avançará as capacidades de automação e aumentará significativamente os volumes de processamento de recondicionamento e troca para parceiros europeus, com conclusão prevista para 2027.
- Fevereiro de 2026: A Foxway anunciou o desenvolvimento de uma Plataforma Circular com tecnologia de IA para Varejistas e Operadoras de Telecomunicações, uma solução de troca de dispositivos de múltiplos fornecedores projetada para troca de dispositivos transparente e escalável em toda a Europa, com a MySWOOOP da Alemanha nomeada como parceira inicial do ecossistema.
- Janeiro de 2026: A Stratix Corporation e a NomadGo anunciaram uma parceria para entregar uma plataforma de operações de restaurantes com tecnologia de IA combinando IA de Inventário no dispositivo com os serviços de mobilidade gerenciada de ponta a ponta da Stratix em hardware Apple, incluindo gerenciamento de ciclo de vida, substituições de dispositivos no dia seguinte e análises em tempo real.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis
O Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis refere-se ao setor que abrange serviços terceirizados que gerenciam o ciclo de vida completo de dispositivos móveis corporativos, incluindo planejamento, aquisição, provisionamento, implantação, configuração, gerenciamento de dispositivos móveis (MDM), gerenciamento unificado de endpoints (UEM), administração de segurança, implantação de aplicativos, gerenciamento de operadoras e despesas de mobilidade, suporte técnico, reparo, substituição, rastreamento de ativos, atualização de dispositivos, descomissionamento, apagamento de dados, reciclagem e descarte.
O Relatório do Mercado de Serviços Gerenciados de Ciclo de Vida de Dispositivos Móveis é Segmentado por Tipo de Serviço (Laboratórios de Integração, Implantação Gerenciada, Gerenciamento de Dispositivos Móveis e Operações de UEM, Serviços de Suporte, Manutenção e Reparo, e Serviços de Disposição, Recomercialização e Reciclagem de Ativos), Tipo de Dispositivo (Smartphones, Tablets, Laptops e Notebooks, Dispositivos Móveis Robustos, Dispositivos Wearables e Dispositivos IoT e de Borda), Setor do Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros, Saúde, Varejo e Comércio Eletrônico, Manufatura, Logística e Transporte, Governo e Setor Público e Outros Setores do Usuário Final) e Geografia (América do Norte [Estados Unidos, Canadá, México], América do Sul [Brasil, Argentina, Colômbia, Chile], Europa [Alemanha, Reino Unido, França, Itália, Espanha, Rússia e Restante da Europa], Ásia-Pacífico [China, Japão, Índia, Coreia do Sul, Austrália e Restante da Ásia-Pacífico], Oriente Médio [Arábia Saudita, Emirados Árabes Unidos, Turquia, Israel e Restante do Oriente Médio] e África [África do Sul, Egito, Nigéria e Restante da África]). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Laboratórios de Integração |
| Implantação Gerenciada |
| Gerenciamento de Dispositivos Móveis e Operações de UEM |
| Serviços de Suporte, Manutenção e Reparo |
| Serviços de Disposição, Recomercialização e Reciclagem de Ativos |
| Smartphones |
| Tablets |
| Laptops e Notebooks |
| Dispositivos Móveis Robustos |
| Dispositivos Wearables |
| Dispositivos IoT e de Borda |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde |
| Varejo e Comércio Eletrônico |
| Manufatura |
| Logística e Transporte |
| Governo e Setor Público |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Israel | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Laboratórios de Integração | |
| Implantação Gerenciada | ||
| Gerenciamento de Dispositivos Móveis e Operações de UEM | ||
| Serviços de Suporte, Manutenção e Reparo | ||
| Serviços de Disposição, Recomercialização e Reciclagem de Ativos | ||
| Por Tipo de Dispositivo | Smartphones | |
| Tablets | ||
| Laptops e Notebooks | ||
| Dispositivos Móveis Robustos | ||
| Dispositivos Wearables | ||
| Dispositivos IoT e de Borda | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Saúde | ||
| Varejo e Comércio Eletrônico | ||
| Manufatura | ||
| Logística e Transporte | ||
| Governo e Setor Público | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Israel | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de ciclo de vida de dispositivos móveis?
O mercado é avaliado em 24,36 bilhões de USD em 2026 e está projetado para atingir 43,15 bilhões de USD até 2032, crescendo a um CAGR de 12,12%.
Qual categoria de serviço detém a maior participação?
O Gerenciamento de Dispositivos Móveis e Operações de UEM lidera o mercado com uma participação de 27,09% em 2026.
Qual categoria de dispositivo está se expandindo mais rapidamente?
Os Dispositivos IoT e de Borda estão projetados para expandir a um CAGR de 13,72% até 2032.
Por que as empresas estão terceirizando os serviços de ciclo de vida de dispositivos móveis?
As empresas usam fornecedores de serviços para coordenar implantação, gerenciamento de endpoints, reparo, recuperação segura e disposição em frotas de dispositivos móveis cada vez mais complexas.
Qual setor do usuário final tem a expansão projetada mais rápida?
Logística e Transporte está projetado para expandir a um CAGR de 13,68% até 2032, impulsionado por iniciativas de automação de armazéns e digitalização de entregas.
Qual região tem a expansão projetada mais rápida?
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,87% até 2032, impulsionada pelo aumento das implantações de dispositivos e pelos crescentes requisitos de gerenciamento de IoT.