
Taille et part du marché des services gérés de coordination de réparation d'appareils mobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.73 Milliards de dollars |
| Taille du Marché (2032) | 7.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.18 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services gérés de coordination de réparation d'appareils mobiles par Mordor Intelligence
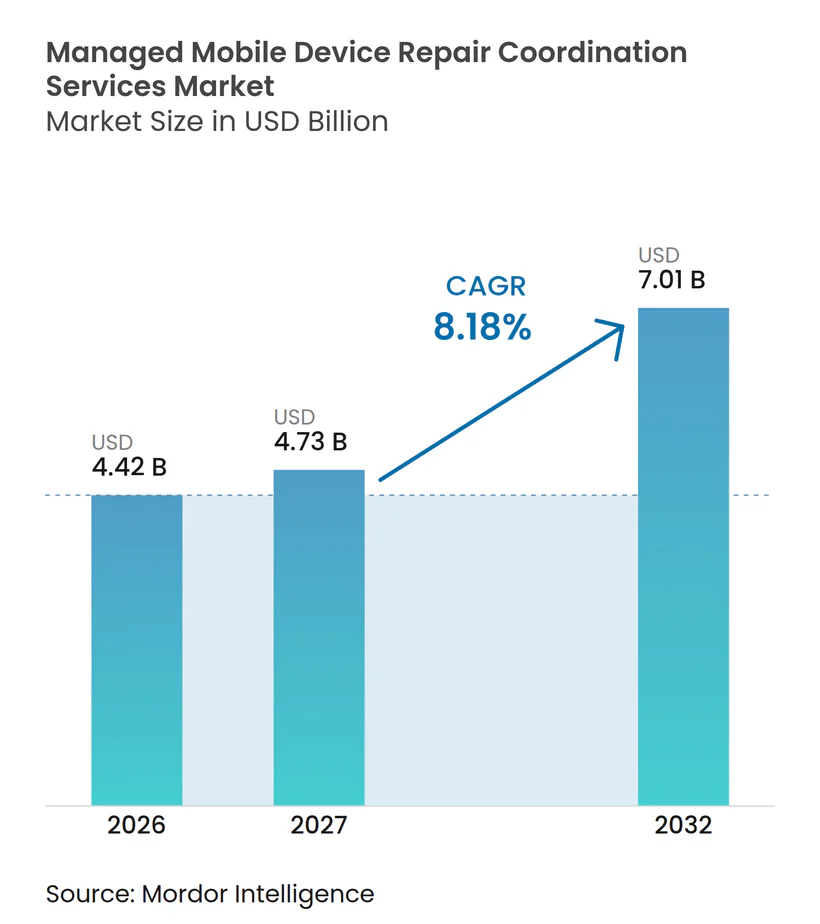
La taille du marché des services gérés de coordination de réparation d'appareils mobiles devrait s'étendre de 4,42 milliards USD en 2026 à 4,73 milliards USD en 2027, puis à 7,01 milliards USD d'ici 2032, enregistrant un CAGR de 8,18 % entre 2027 et 2032. Les flottes d'entreprise soutiennent de plus en plus le travail en première ligne, de sorte que les pannes d'appareils affectent désormais les opérations quotidiennes plutôt que la simple commodité des employés. Les contrats de type Appareil-en-tant-que-Service et de mobilité gérée transfèrent la responsabilité des réparations des équipes informatiques internes vers des prestataires spécialisés. Ce changement favorise les prestataires qui combinent la prise en charge, les diagnostics, la logistique, le routage des garanties et les contrôles de transfert sécurisé en un seul service. La différenciation concurrentielle dépend de plus en plus de la visibilité des réparations, des performances des niveaux de service et de la gestion documentée des données. Le marché des services gérés de coordination de réparation d'appareils mobiles bénéficie également de l'accès des petites organisations à des outils de coordination par abonnement.
Points clés du rapport
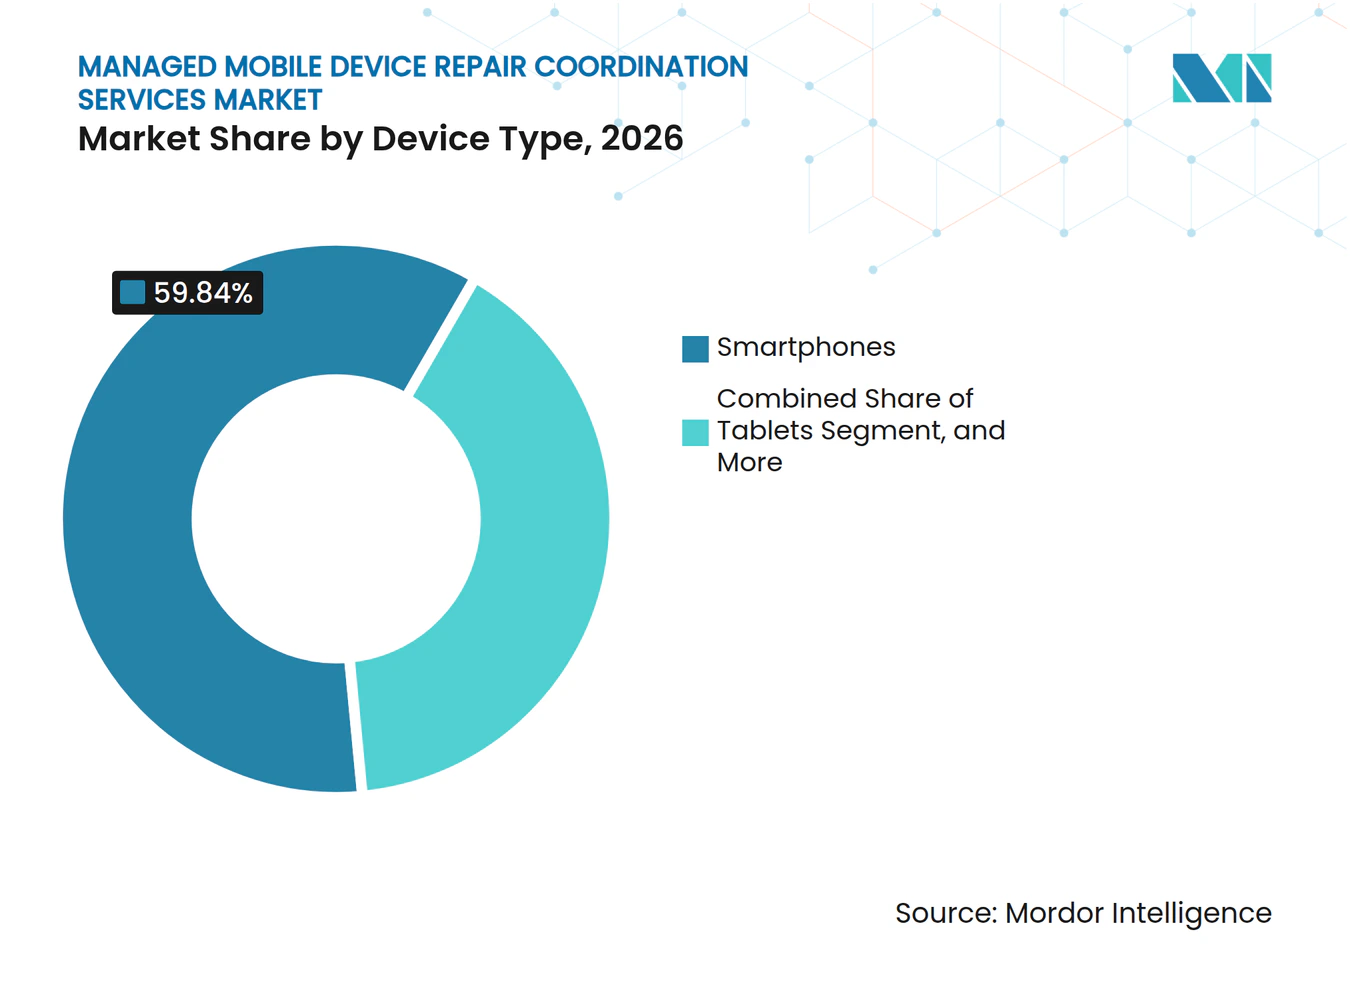
- Par type d'appareil, les smartphones détenaient 59,84 % de la part du marché des services gérés de coordination de réparation d'appareils mobiles en 2026, tandis que les flottes d'entreprise multi-appareils devraient se développer à un CAGR de 9,18 % jusqu'en 2032.
- Par type de réparation, la réparation d'écran et d'affichage représentait 32,17 % de la taille du marché des services gérés de coordination de réparation d'appareils mobiles en 2026, tandis que la récupération de données et la gestion sécurisée des données devraient se développer à un CAGR de 9,56 % jusqu'en 2032.
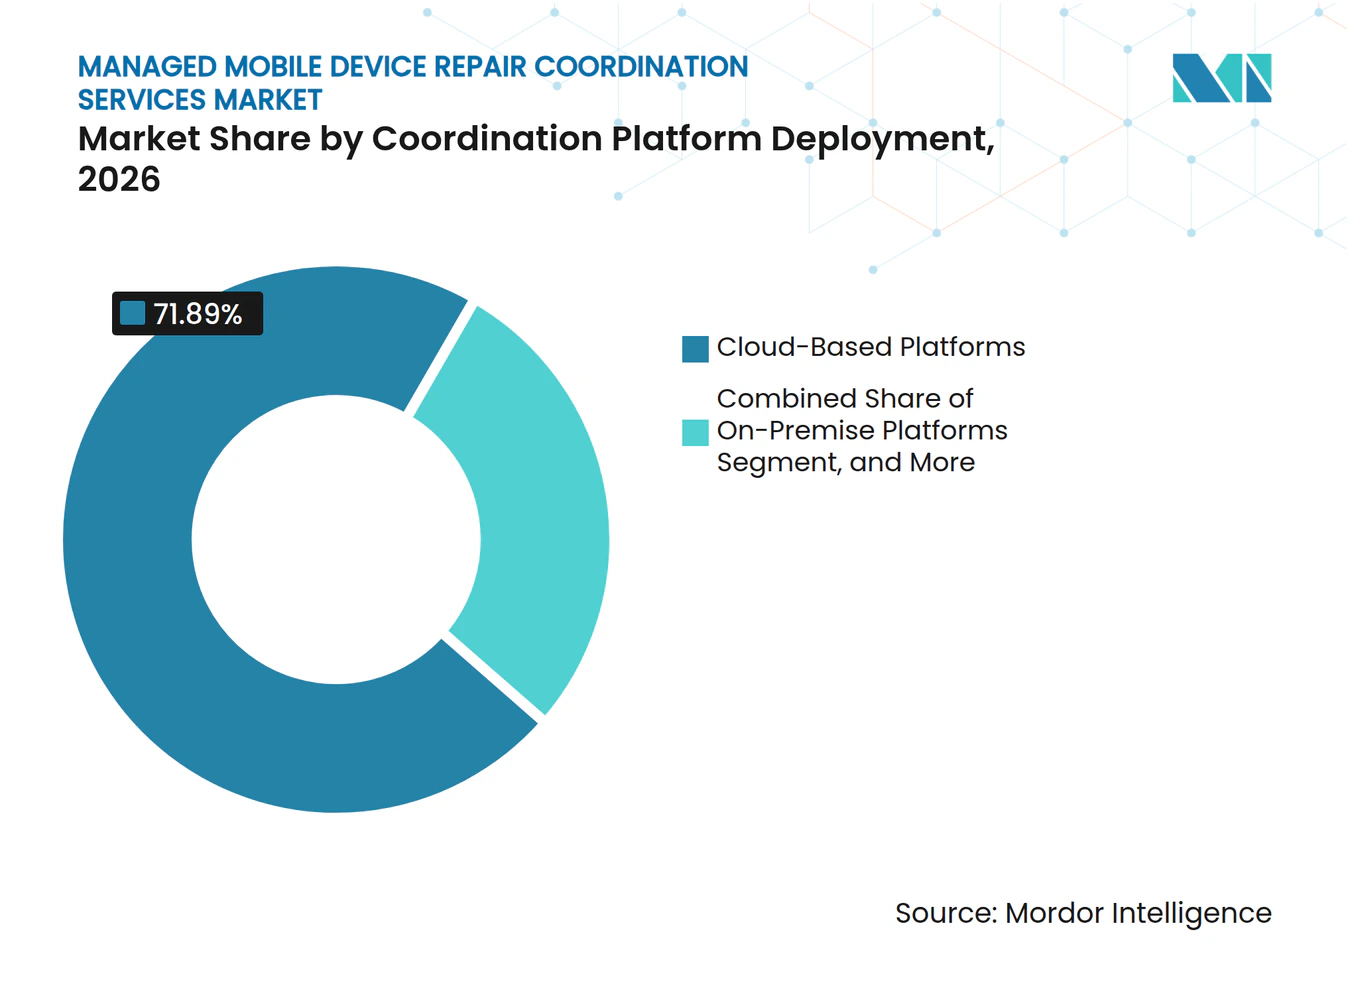
- Par déploiement de plateforme de coordination, les plateformes basées sur le cloud détenaient 71,89 % des revenus en 2026 et devraient se développer à un CAGR de 8,74 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 68,36 % des revenus en 2026, tandis que les PME devraient croître à un CAGR de 8,59 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 44,12 % des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 9,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Essor des déploiements de flottes de smartphones et de tablettes en entreprise | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Augmentation du coût de remplacement des appareils et des temps d'arrêt | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Expansion des modèles d'Appareil-en-tant-que-Service et de mobilité gérée | +1.5% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Exigences relatives au droit à la réparation et à l'économie circulaire | +1.0% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Visibilité des réparations multi-OEM et standardisation des SLA | +0.8% | Mondial | Moyen terme (2-4 ans) |
| Plateformes d'orchestration des réparations reliant diagnostics, logistique et données de garantie | +0.6% | Amérique du Nord et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Essor des déploiements de flottes de smartphones et de tablettes en entreprise
Les flottes de smartphones et de tablettes en entreprise soutiennent désormais les opérations logistiques, commerciales, de service sur le terrain et de santé. L'impact opérationnel est plus important lorsqu'un appareil de première ligne tombe en panne, car l'appareil prend souvent en charge l'exécution des tâches, la communication ou l'accès aux systèmes centraux. Une enquête menée en janvier 2025 auprès de 461 décideurs informatiques a révélé une perte moyenne de 37 minutes de productivité des travailleurs et de 26 minutes de temps de support informatique pour chaque panne. La même étude a révélé que les tickets d'incident avaient augmenté de 45 % à la 5e année pour les appareils de première ligne non robustes. Le marché des services gérés de coordination de réparation d'appareils mobiles répond à cette charge en éloignant les organisations des demandes de réparation informelles. Les programmes contractuels peuvent connecter la prise en charge des appareils, les diagnostics, la logistique et la clôture dans un flux de travail défini.
Augmentation du coût de remplacement des appareils et des temps d'arrêt
Les décisions de remplacement peuvent négliger le coût de l'interruption opérationnelle et du support informatique. Cela renforce l'argumentaire en faveur d'un modèle de réparation géré lorsqu'un appareil utilisable peut être restitué dans le cadre d'un engagement de service défini. En juin 2025, SOTI a rapporté que 93 % des entreprises de taille moyenne et grande faisaient face à des pertes potentielles de 300 000 USD ou plus par heure d'arrêt non planifié. La société a également rapporté que 56 % des entreprises avaient subi un impact significatif sur leurs revenus en raison d'événements d'arrêt technologique. Le marché des services gérés de coordination de réparation d'appareils mobiles progresse lorsque les équipes d'approvisionnement évaluent les services de réparation par rapport à ces coûts d'interruption plus larges. Les engagements de niveau de service, notamment la disponibilité des appareils le jour ouvrable suivant, peuvent donc peser davantage dans la sélection des fournisseurs.
Expansion des modèles d'Appareil-en-tant-que-Service et de mobilité gérée
Les contrats d'Appareil-en-tant-que-Service placent la coordination des réparations au cœur de l'accord sur les appareils. Les prestataires conservent la responsabilité du cycle de vie du matériel et ont un intérêt direct à protéger sa valeur grâce à des réparations rapides. Les acheteurs de mobilité gérée recherchent de plus en plus une gestion connectée des appareils, des dépenses de télécommunications et des activités de service informatique. Les structures d'abonnement offrent des coûts d'exploitation prévisibles par appareil et réduisent l'exposition en capital créée par les cycles de remplacement généralisés. Cela soutient la demande des PME qui ne peuvent pas facilement absorber des coûts de réparation soudains. Le marché des services gérés de coordination de réparation d'appareils mobiles développe également un canal de demande interentreprises, les activités de réparation étant gérées par les équipes opérationnelles des prestataires de services.
Exigences relatives au droit à la réparation et à l'économie circulaire
Une politique de droit à la réparation élargit l'accès aux pièces, à la documentation et aux techniciens qualifiés. Les règles de l'Union européenne entrées en vigueur le 20 juin 2025 exigent que les fabricants de smartphones et de tablettes rendent disponibles les pièces de rechange et les informations de réparation pendant 7 ans après l'arrêt d'un produit. Les règles exigent également que les batteries conservent 80 % de leur capacité après 800 cycles de charge.[1] Le Texas a promulgué sa loi sur le droit à la réparation des appareils électroniques grand public en 2025, et la loi est entrée en vigueur le 1er septembre 2026. Un accès plus large peut aider les prestataires de coordination à développer des réseaux de réparation agréés plus importants. Cela donne également aux organisations ayant des objectifs de réduction des déchets une raison opérationnelle plus claire de mesurer les taux de réparation plutôt que de remplacer les appareils.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Règles fragmentées de garantie OEM et d'autorisation de pièces | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Risques liés à la sécurité des données et à la chaîne de custody lors des réparations | -0.8% | Mondial | Moyen terme (2-4 ans) |
| Disponibilité inégale de techniciens certifiés et de pièces d'origine | -0.6% | Moyen-Orient, Afrique et Amérique du Sud | Moyen terme (2-4 ans) |
| Faible réparabilité des appareils scellés et hautement intégrés | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Règles fragmentées de garantie OEM et d'autorisation de pièces
Les flottes multi-OEM nécessitent des partenaires de réparation capables de se conformer aux règles d'autorisation de chaque marque. Les travaux effectués en dehors d'un circuit autorisé peuvent affecter la couverture de garantie et exposer le propriétaire de l'appareil à des coûts matériels supplémentaires. Une flotte utilisant des équipements Samsung, Apple et Zebra peut nécessiter un prestataire disposant d'une autorisation pour les 3 marques. Cette exigence limite le pool de fournisseurs disponibles et peut retarder les décisions d'approvisionnement. La norme NIST SP 800-88 Rév. 2 exige des choix de désinfection spécifiques à l'appareil et une documentation liée au numéro de série de l'appareil avant le transfert.[2] Le marché des services gérés de coordination de réparation d'appareils mobiles est contraint car les appareils doivent être envoyés à des dépôts de réparation distincts propres à chaque marque plutôt qu'à une seule installation multi-marques.
Risques liés à la sécurité des données et à la chaîne de custody lors des réparations
Un transfert pour réparation peut exposer des données personnelles, financières, de santé ou professionnelles si les contrôles sont insuffisants. Les organisations réglementées ont besoin de preuves de transferts de custody, de désinfection et de procédures de traitement convenues avant qu'un appareil ne quitte leur contrôle. L'UIT a publié la Recommandation UIT-T L.1081 en juillet 2025 pour définir les pratiques de désinfection des supports pour les appareils TIC en fin de vie et en cours de réparation. La recommandation aligne les résultats de nettoyage, de purge et de destruction avec la sensibilité des données et la technologie de stockage concernée. Les exigences de contrôle ISO/IEC 27001 soulignent également l'importance de documenter les transferts de custody dans les programmes de réparation réglementés. Les prestataires disposant de contrôles de sécurité reconnus et d'accréditations de service autorisées peuvent donc bénéficier d'un avantage dans les comptes d'entreprise sensibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'appareil :
les flottes d'entreprise étendent les exigences de coordinationLes smartphones représentaient 59,84 % de la valeur par type d'appareil en 2026, constituant la base de demande principale pour le marché des services gérés de coordination de réparation d'appareils mobiles. Leur utilisation dans les flottes d'entreprise expose les écrans, les batteries et les composants de connectivité à une usure fréquente en première ligne. Les flottes d'entreprise multi-appareils devraient se développer à un CAGR de 9,18 % jusqu'en 2032, à mesure que les organisations placent smartphones, tablettes, ordinateurs robustes et appareils portables sous des accords de service communs. Ce modèle de flotte étendu nécessite des historiques de réparation coordonnés, un suivi des niveaux de service et des enregistrements de chaîne de custody pour différents types de matériel. Il augmente également la valeur d'une plateforme unique capable de coordonner plusieurs circuits de réparation OEM.
Les ordinateurs mobiles robustes ont un taux de panne inférieur à celui des smartphones grand public dans certains environnements d'entrepôt, mais leurs réparations nécessitent souvent des composants et des techniciens spécialisés. Cela peut augmenter le revenu par événement de réparation et rendre le routage des réparations plus important. Les appareils portables ajoutent de la complexité car de nombreux fabricants s'appuient sur des outils propriétaires et n'ont pas rejoint les programmes ouverts de centres de service agréés. Les tablettes utilisées dans les soins de santé et le service sur le terrain créent des besoins différents en matière de gestion de l'écran, de la batterie et de la disponibilité des appareils. Samsung SDS a publié Zero Touch Mobility 25.12 en 2025 avec des flux de travail de cycle de vie pour les demandes de réparation, les attributions de prêts, les retours et les remplacements dans les flottes distribuées. Ces flux de travail montrent pourquoi les contrats de flotte d'entreprise nécessitent de plus en plus une couche de coordination plus large.



Par type de réparation :
les exigences de sécurité élargissent le périmètre des réparationsLa réparation d'écran et d'affichage représentait 32,17 % des dépenses en 2026, reflétant l'exposition des écrans tactiles et le coût des pièces de remplacement de qualité OEM. La récupération de données et la gestion sécurisée des données devraient se développer à un CAGR de 9,56 % jusqu'en 2032, ce qui dépasse le taux global du marché des services gérés de coordination de réparation d'appareils mobiles. Les organisations traitent de plus en plus la gestion des informations lors des réparations comme une exigence de conformité. La réparation et le remplacement de batteries restent une catégorie majeure car l'utilisation en première ligne peut accélérer la dégradation des batteries lithium-ion. Ces besoins de réparation exigent que les prestataires de services gèrent à la fois la restauration physique et les contrôles entourant le transfert de l'appareil.
Le Règlement de l'Union européenne sur les batteries 2023/1542 a commencé à formaliser les divulgations de rétention de capacité pour les batteries. Cela ajoute un point de référence plus clair pour les organisations évaluant les choix de réparation et de remplacement. La recommandation UIT-T L.1081 fournit une base reconnue pour documenter les preuves de désinfection dans différentes situations de réparation. La remédiation des logiciels, des micrologiciels et des configurations devient également plus importante à mesure que les flottes s'étendent. Un appareil ayant subi une réparation physique nécessite une inscription sécurisée dans l'environnement de gestion de l'organisation avant de pouvoir reprendre le service. Les réparations de caméras, de capteurs et de composants audio gagnent également en pertinence là où les appareils prennent en charge les travaux d'inspection et de transcription.
Par déploiement de plateforme de coordination :
les systèmes cloud soutiennent les programmes de réparation distribuésLes plateformes basées sur le cloud représentaient 71,89 % de la valeur de déploiement en 2026 et devraient croître à un CAGR de 8,74 % jusqu'en 2032. Cela fait du cloud l'approche de déploiement dominante tant en taille qu'en expansion attendue. Le marché des services gérés de coordination de réparation d'appareils mobiles utilise les systèmes cloud pour les tableaux de bord de niveau de service en temps réel, la connectivité multi-fournisseurs et les rapports centralisés. Ces capacités sont importantes lorsque les flottes opèrent sur plusieurs sites et utilisent plus d'un prestataire de réparation. Le déploiement cloud prend également en charge la visibilité de l'état des appareils pour les équipes informatiques et les utilisateurs métier.
Les journaux automatisés peuvent aider les organisations à fournir des preuves d'activité de service et d'événements de custody. Cela est utile là où le RGPD ou des exigences de gouvernance sectorielles s'appliquent aux informations sur les appareils. Les plateformes sur site restent pertinentes dans la défense, le renseignement et certaines parties des services financiers où les besoins de résidence des données limitent l'hébergement externe. Les environnements hybrides peuvent combiner une couche de coordination cloud avec un stockage de données local contrôlé. Les fournisseurs de plateformes qui proposent des interfaces de programmation d'applications ouvertes peuvent connecter leurs flux de travail de réparation avec ServiceNow, Microsoft Intune et les outils de gestion des services informatiques. Cela réduit la nécessité que la coordination des réparations fonctionne comme un flux de travail distinct des opérations informatiques plus larges.

Par taille d'organisation :
les PME accèdent au marché grâce aux modèles d'abonnementLes grandes entreprises détenaient 68,36 % des revenus par taille d'organisation en 2026, soutenues par leur capacité à négocier des accords de services gérés pluriannuels. Elles peuvent également financer les travaux d'intégration nécessaires pour connecter les plateformes de réparation aux systèmes UEM, de gestion des services informatiques et de planification des ressources d'entreprise. Les PME devraient se développer à un CAGR de 8,59 % jusqu'en 2032, à mesure que les abonnements et les flux de travail cloud pré-intégrés réduisent le seuil de flotte pour les services gérés. Le secteur des services gérés de coordination de réparation d'appareils mobiles sert de plus en plus des entreprises qui s'appuyaient auparavant sur des arrangements de réparation ad hoc. Cela crée une ouverture claire parmi les organisations gérant 200 à 2 000 appareils.
Les PME ont souvent besoin d'une intégration en libre-service, de niveaux de service standard, d'accords de niveau de service clairs et de liens vers des outils courants tels que Microsoft Intune et Jamf. Ces fonctionnalités limitent la nécessité d'un long projet de mise en œuvre. Les grandes entreprises accordent plus d'importance à la capacité de réparation multi-OEM, aux accréditations de gestion des données et à une connectivité applicative étendue. La tarification de type Appareil-en-tant-que-Service peut rendre la budgétisation plus prévisible pour les organisations qui ne peuvent pas absorber des coûts de réparation irréguliers. Le marché des services gérés de coordination de réparation d'appareils mobiles présente donc des exigences de vente différentes selon la taille de l'organisation. Les prestataires qui offrent un déploiement allégé pour les flottes plus petites tout en préservant les fonctionnalités de contrôle pour les comptes plus importants peuvent répondre aux deux profils de demande.
Analyse géographique
Marché des services de coordination de réparation d'appareils mobiles gérés en Amérique du Nord
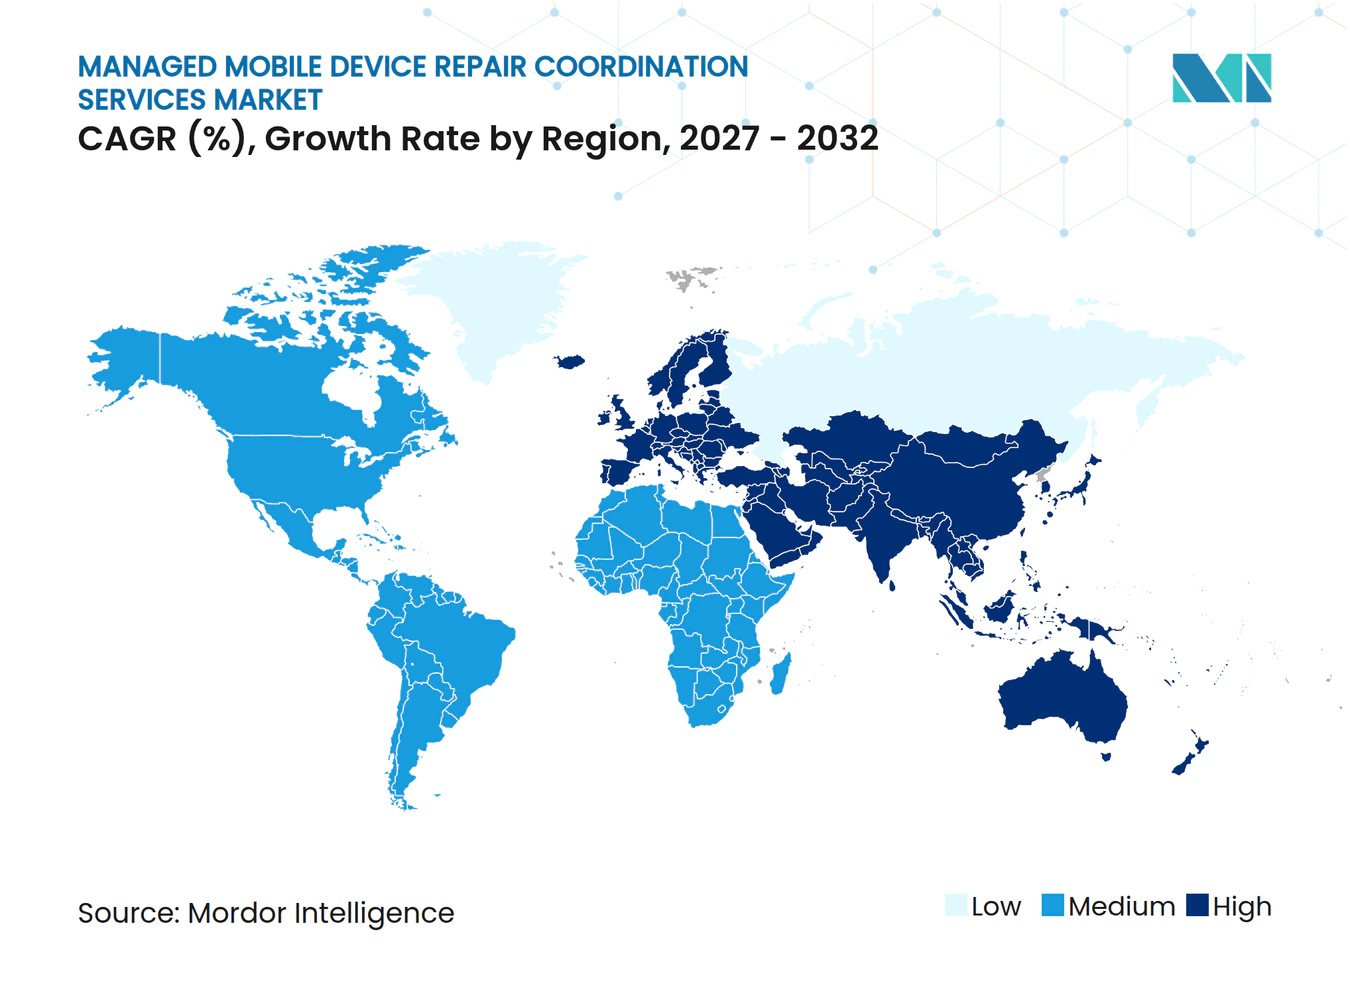
L'Amérique du Nord a représenté 44,12 % du chiffre d'affaires en 2026, conférant à la région la plus grande part du marché des services de coordination de réparation d'appareils mobiles gérés. Les États-Unis disposent d'un écosystème dense d'opérateurs, de fabricants d'équipements d'origine et d'entreprises, tandis que le Canada a établi une utilisation de la mobilité gérée dans les services financiers et les comptes du secteur public. La région dispose également d'un solide réseau de centres de réparation agréés. Le réseau uBreakiFix d'Asurion a atteint 700 sites de réparation aux États-Unis en 2025, illustrant l'étendue de son empreinte de réparation.[3] Une telle densité de réseau peut soutenir les contrats de réparation d'entreprise lorsqu'elle est liée à des systèmes de gestion du cycle de vie.
Marché des services de coordination de réparation d'appareils mobiles gérés en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 9,21 % jusqu'en 2032, soit le taux régional le plus rapide du marché des services de coordination de réparation d'appareils mobiles gérés. L'expansion des parcs d'appareils d'entreprise en Chine, en Inde, en Corée du Sud, en Australie et en Asie du Sud-Est soutient ces perspectives. Les entreprises manufacturières et logistiques en Chine adoptent des formules d'Appareil en tant que Service à mesure que les programmes certifiés par les fabricants d'équipements d'origine se développent autour des principaux centres de production. insureMO et Nexacore ont annoncé un partenariat en novembre 2025 pour une infrastructure de protection des appareils et de garantie étendue basée sur l'intelligence artificielle en Asie-Pacifique. Cet accord combinait une logistique de réparation certifiée avec un intergiciel reliant les opérateurs, les distributeurs et les prestataires de réparation.
Marché des services de coordination de réparation d'appareils mobiles gérés en EMEA et en Amérique du Sud
L'Europe est le deuxième marché régional, avec l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne comme principaux marchés nationaux. Les règles de l'Union européenne sur la réparation des smartphones et des tablettes rendent la provenance des pièces et la qualité des réparations plus pertinentes pour les programmes d'appareils d'entreprise. L'Amérique du Sud, le Moyen-Orient et l'Afrique en sont encore aux premières étapes d'adoption. Le Brésil développe l'utilisation des appareils d'entreprise parallèlement au déploiement de la 5G dans les zones commerciales et industrielles. Les Émirats arabes unis et l'Arabie saoudite investissent dans des infrastructures numériques qui nécessiteront des services d'appareils gérés. PartServe et Motorola Mobility ont annoncé en novembre 2025 un accord pour fournir des réparations officielles sous garantie Motorola en Afrique australe, avec un suivi des réparations en ligne.
Paysage concurrentiel
Concentration du Marché
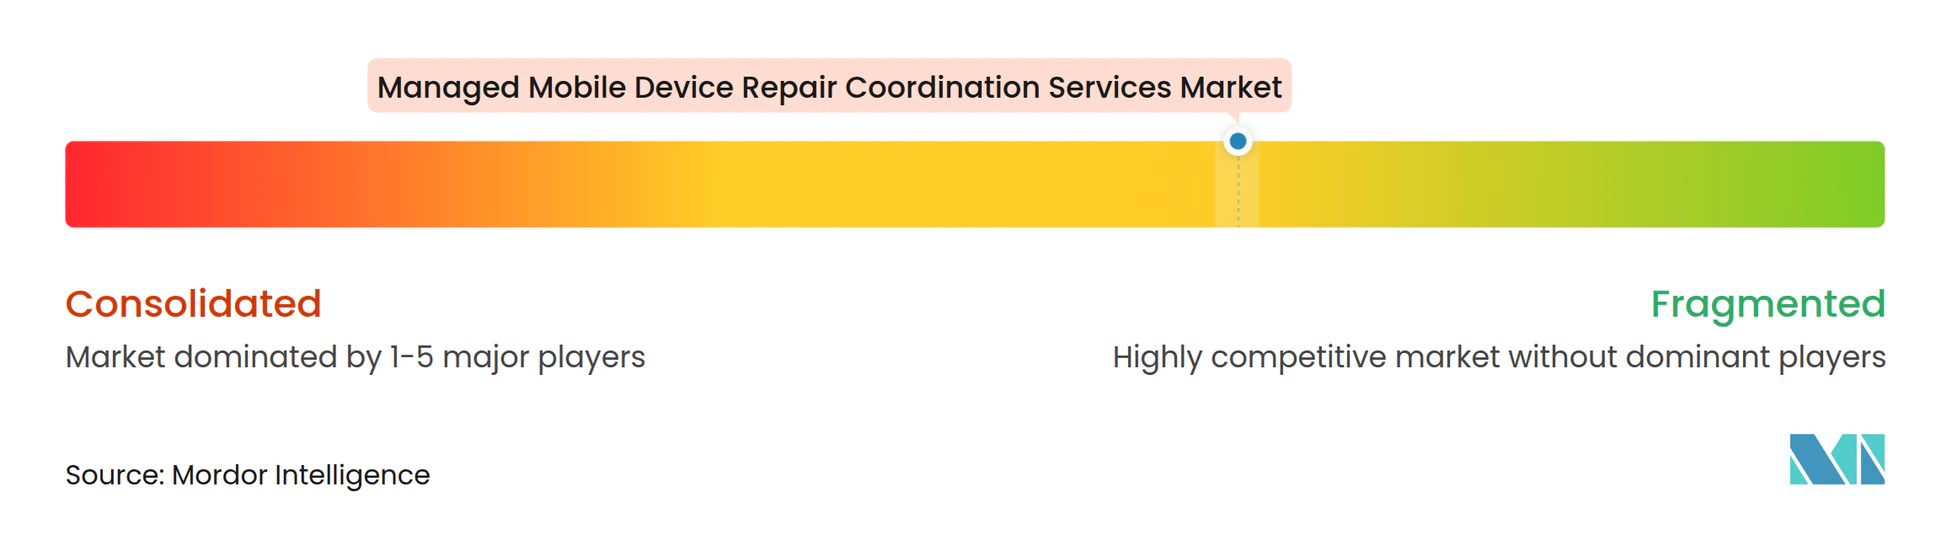
Le marché des services gérés de coordination de réparation d'appareils mobiles est modérément fragmenté, aucun prestataire ne détenant plus d'une part à deux chiffres moyens des revenus mondiaux. Asurion et Likewize ont une couverture géographique et de services étendue et se disputent les comptes des opérateurs et des entreprises. Leurs offres intégrées peuvent inclure la protection, la réparation, la reprise et la gestion du cycle de vie. Servify, B2X Care Solutions et Reconext se distinguent par la profondeur de leur autorisation OEM et la coordination pilotée par logiciel. Le paysage concurrentiel comprend donc à la fois des prestataires de cycle de vie complet et des spécialistes axés sur les opérations de réparation.
Asurion a annoncé son intention d'acquérir Domestic and General en décembre 2025 pour 2,1 milliards GBP (2,65 milliards USD). La transaction a étendu la présence d'Asurion en matière de coordination des réparations aux appareils électroménagers et à l'électronique domestique connectée sur les canaux européens. Likewize a finalisé l'acquisition de Speedperform en avril 2025 pour intégrer les capacités Microsoft GenAI dans les flux de travail de support des appareils. Ces mouvements montrent comment les prestataires établis ajoutent des capacités adjacentes et des outils logiciels. Ils augmentent également l'investissement nécessaire pour que les prestataires plus petits puissent égaler la couverture et la profondeur des flux de travail des grands concurrents.
La technologie est au cœur de la fidélisation des contrats dans le marché des services gérés de coordination de réparation d'appareils mobiles. Les prestataires disposant d'un statut de réparation en temps réel, d'alertes de niveau de service et d'une désinfection documentée des données peuvent offrir un contrôle opérationnel plus solide que les opérateurs de dépôt uniquement. Asurion a déployé un moteur de routage des techniciens basé sur l'IA en 2025 pour associer les experts de terrain aux rendez-vous de service à domicile en fonction de leurs compétences. Les contrôles de sécurité, les accréditations de service autorisées et la couverture multi-OEM deviennent des exigences de base dans les comptes d'entreprise réglementés. L'expansion en Asie-Pacifique, au Moyen-Orient et en Afrique reste une opportunité importante car l'adoption des services gérés est inférieure à ce que la taille des flottes d'appareils d'entreprise laisserait supposer.
Leaders du secteur des services gérés de coordination de réparation d'appareils mobiles
-
Asurion, LLC
-
Communications Test Design, Inc.
-
Reconext, Inc.
-
B2X Care Solutions GmbH
-
Tangoe, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services de coordination de réparation d'appareils mobiles gérés Entreprises couvertes dans ce rapport
- Asurion, LLC
- Communications Test Design, Inc.
- Reconext, Inc.
- B2X Care Solutions GmbH
- Servify Tech, Inc.
- Tangoe, Inc.
- HOBI International, Inc.
- Mendtronix, Inc.
- Encompass Supply Chain Solutions, Inc.
- Worldwide TechServices, LLC
- Likewize Corp.
- Sims Lifecycle Services, Inc.
- TES-AMM (Singapore) Pte. Ltd.
- Brightstar Corp.
- Everphone GmbH
- Workwize B.V.
- Mobile Klinik Professional Corporation
- uBreakiFix by Asurion
- CPR Cell Phone Repair
- Batteries Plus, LLC
- Puls Technologies, Inc.
- iCracked, Inc.
- Quest International, Inc.
- Elecfix Repair Services
Développements industriels récents dans Marché des services de coordination de réparation d'appareils mobiles gérés
- Septembre 2026 : Le projet de loi 2963 de la Chambre des représentants du Texas (HB 2963) est entré en vigueur le 1er septembre, introduisant de nouvelles exigences applicables aux smartphones, tablettes et ordinateurs portables dont le prix dépasse 50 USD. La législation représente un développement réglementaire affectant les appareils électroniques grand public vendus au Texas, avec des implications pour les fabricants, les détaillants et les distributeurs qui doivent évaluer leurs offres de produits et leurs obligations de conformité en vertu de la nouvelle loi.
- Mai 2026 : Asurion a annoncé l'acquisition prévue de Domestic and General, l'un des plus grands prestataires de services d'entretien d'appareils électroménagers au Royaume-Uni et en Europe, pour 2,1 milliards GBP (2,65 milliards USD). L'opération a étendu la portée de la coordination des réparations d'Asurion aux appareils électroménagers et à l'électronique domestique connectée sur le canal des opérateurs et des entreprises européens.
- Avril 2026 : Servify a annoncé avoir atteint la rentabilité au cours de l'exercice 2026 avant une introduction en bourse prévue, après un chiffre d'affaires opérationnel de 781 crores INR (93,5 millions USD) pour l'exercice 2025, en exercice 2024, avec les États-Unis émergeant comme son plus grand marché.
- Février 2026 : B2M Solutions a publié son 7e rapport annuel sur l'état de la mobilité en entreprise, documentant que 81 % des travailleurs de première ligne aux États-Unis, au Royaume-Uni, en France, en Allemagne, en Italie et en Espagne subissent des pannes mobiles mensuelles, avec des pertes cumulées annuelles de productivité estimées à jusqu'à 7 milliards USD, renforçant l'argumentaire financier des entreprises en faveur d'une coordination proactive des réparations gérées.
Périmètre du rapport mondial sur le marché des services gérés de coordination de réparation d'appareils mobiles
Le marché des services gérés de coordination de réparation d'appareils mobiles désigne le secteur qui fournit des plateformes et des services centralisés pour coordonner, suivre et gérer la réparation et la maintenance des appareils mobiles au sein des organisations. Ces services rationalisent le processus de réparation en connectant les entreprises aux prestataires de réparation, en gérant les demandes de service, en facilitant les diagnostics des appareils et le routage des réparations, en suivant l'état des réparations, en coordonnant les pièces de rechange et en supervisant les accords de niveau de service (SLA) afin de minimiser les temps d'arrêt des appareils et de maintenir la continuité opérationnelle.
Le rapport sur les services gérés de coordination de réparation d'appareils mobiles est segmenté par type d'appareil (smartphones, tablettes, ordinateurs mobiles robustes, appareils portables et flottes d'entreprise multi-appareils), type de réparation (réparation d'écran et d'affichage, réparation et remplacement de batteries, réparation de port de charge et de connecteur, réparation de caméra, de capteur et de composant audio, remédiation de logiciels, de micrologiciels et de configurations, et autres types de réparation), déploiement de plateforme de coordination (plateformes basées sur le cloud, plateformes sur site et environnements de plateformes hybrides), taille d'organisation (grandes entreprises et petites et moyennes entreprises) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Smartphones |
| Tablettes |
| Ordinateurs mobiles robustes |
| Appareils portables |
| Flottes d'entreprise multi-appareils |
| Réparation d'écran et d'affichage |
| Réparation et remplacement de batteries |
| Réparation de port de charge et de connecteur |
| Réparation de caméra, de capteur et de composant audio |
| Remédiation de logiciels, de micrologiciels et de configurations |
| Autres types de réparation |
| Plateformes basées sur le cloud |
| Plateformes sur site |
| Environnements de plateformes hybrides |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Émirats arabes unis |
| Arabie saoudite | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Kenya | |
| Reste de l'Afrique |
| Par type d'appareil | Smartphones | |
| Tablettes | ||
| Ordinateurs mobiles robustes | ||
| Appareils portables | ||
| Flottes d'entreprise multi-appareils | ||
| Par type de réparation | Réparation d'écran et d'affichage | |
| Réparation et remplacement de batteries | ||
| Réparation de port de charge et de connecteur | ||
| Réparation de caméra, de capteur et de composant audio | ||
| Remédiation de logiciels, de micrologiciels et de configurations | ||
| Autres types de réparation | ||
| Par déploiement de plateforme de coordination | Plateformes basées sur le cloud | |
| Plateformes sur site | ||
| Environnements de plateformes hybrides | ||
| Par taille d'organisation | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Émirats arabes unis | |
| Arabie saoudite | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Kenya | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services gérés de coordination de réparation d'appareils mobiles ?
Le marché devrait s'étendre de 4,42 milliards USD en 2026 et 4,73 milliards USD en 2027 à 7,01 milliards USD d'ici 2032, à un CAGR de 8,18 %.
Qu'est-ce qui stimule la demande de services gérés de coordination de réparation d'appareils mobiles ?
L'utilisation des flottes d'entreprise, le coût des temps d'arrêt, l'adoption de l'Appareil-en-tant-que-Service et les règles relatives au droit à la réparation soutiennent la demande de programmes de réparation structurés.
Quel type d'appareil domine la demande de coordination de réparation gérée ?
Les smartphones ont dominé la valeur par type d'appareil avec une part de 59,84 % en 2026, tandis que les flottes d'entreprise multi-appareils devraient se développer à un CAGR de 9,18 % jusqu'en 2032.
Quel service de réparation devrait se développer le plus rapidement ?
La récupération de données et la gestion sécurisée des données devraient se développer à un CAGR de 9,56 % jusqu'en 2032, à mesure que les entreprises accordent une plus grande importance aux transferts d'appareils conformes.
Pourquoi les plateformes de coordination des réparations basées sur le cloud sont-elles largement utilisées ?
Les plateformes cloud détenaient 71,89 % de la valeur de déploiement en 2026 car elles prennent en charge les rapports centralisés, la surveillance des services en temps réel et les connexions avec les prestataires de réparation distribués.
Quelle région devrait se développer le plus rapidement pour les services gérés de coordination des réparations ?
L'Asie-Pacifique devrait se développer à un CAGR de 9,21 % jusqu'en 2032, soutenue par l'expansion des flottes d'entreprise et le développement des infrastructures de protection des appareils.