
マネージド モバイル デバイス 修理 コーディネーション サービス市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
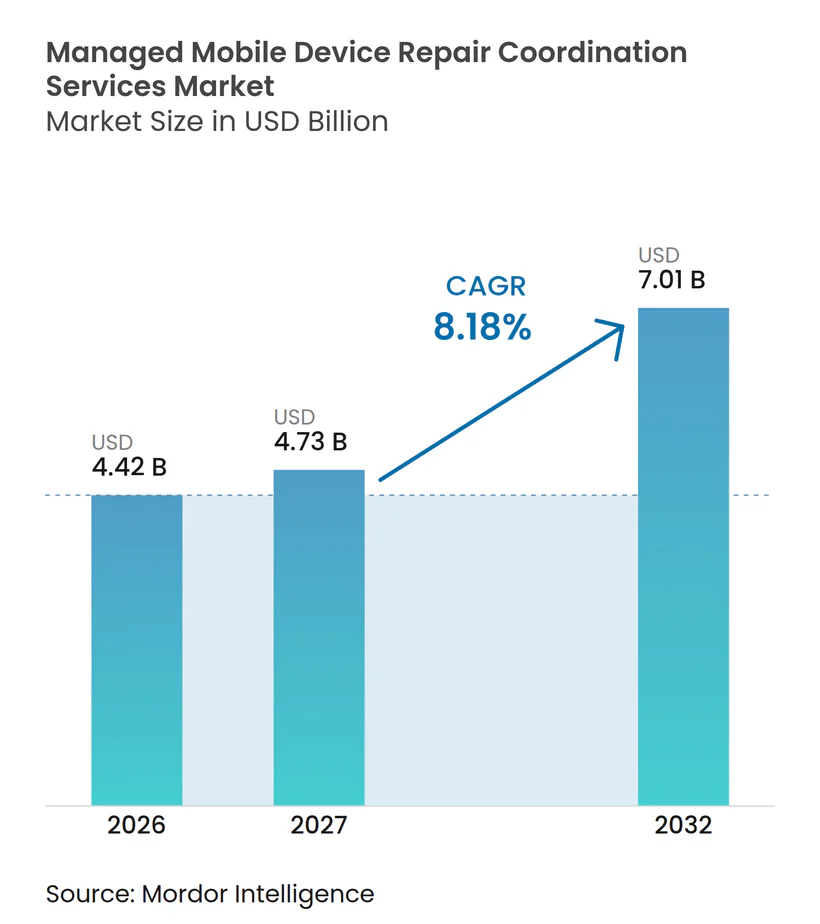
| 市場規模 (2027) | 4.73 十億米ドル |
| 市場規模 (2032) | 7.01 十億米ドル |
| 成長率 (2027 - 2032) | 8.18 % |
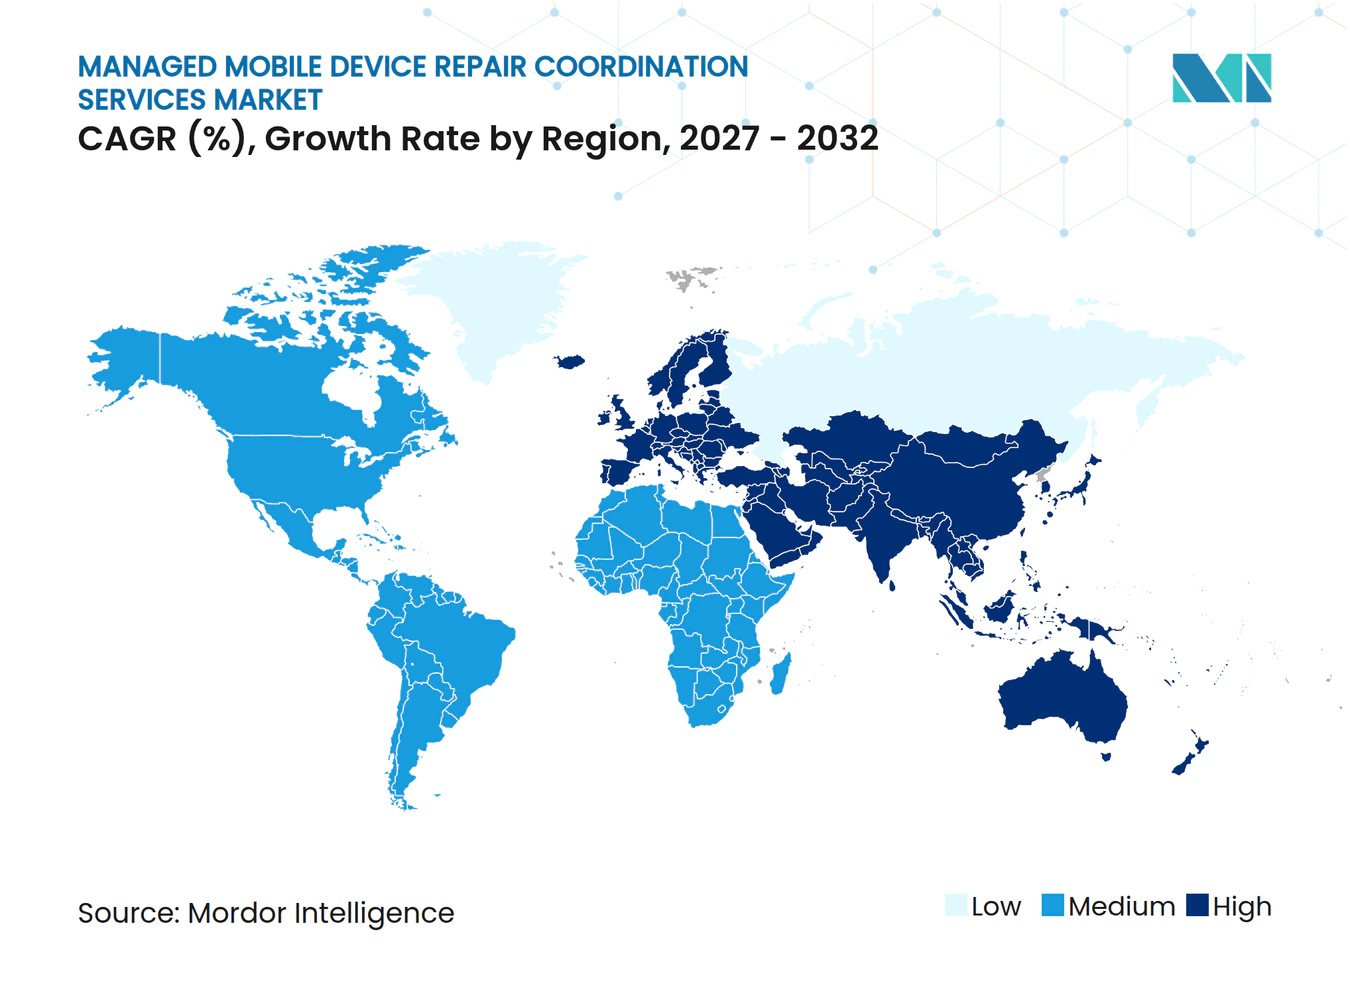
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド モバイル デバイス 修理 コーディネーション サービス市場分析
マネージド モバイル デバイス 修理 コーディネーション サービス市場規模は、2026年の44.2億米ドルから2027年に47.3億米ドル、2032年には70.1億米ドルへと拡大し、2027年から2032年の間にCAGR 8.18%を記録する見込みです。企業フリートはフロントライン業務をますます支えるようになっており、デバイスの障害は従業員の利便性だけでなく日常業務にも影響を与えています。デバイス・アズ・ア・サービスおよびマネージド モビリティ契約は、修理責任を社内ITチームから専門プロバイダーへと移行させています。この変化は、受付、診断、物流、保証ルーティング、安全な引き渡しコントロールを単一サービスに統合したプロバイダーに有利に働きます。競争上の差別化は、修理の可視性、サービスレベルのパフォーマンス、および文書化されたデータ取り扱いにますます依存するようになっています。マネージド モバイル デバイス 修理 コーディネーション サービス市場は、中小企業がサブスクリプションベースのコーディネーションツールへのアクセスを獲得するにつれて恩恵を受けています。
主要レポートのポイント
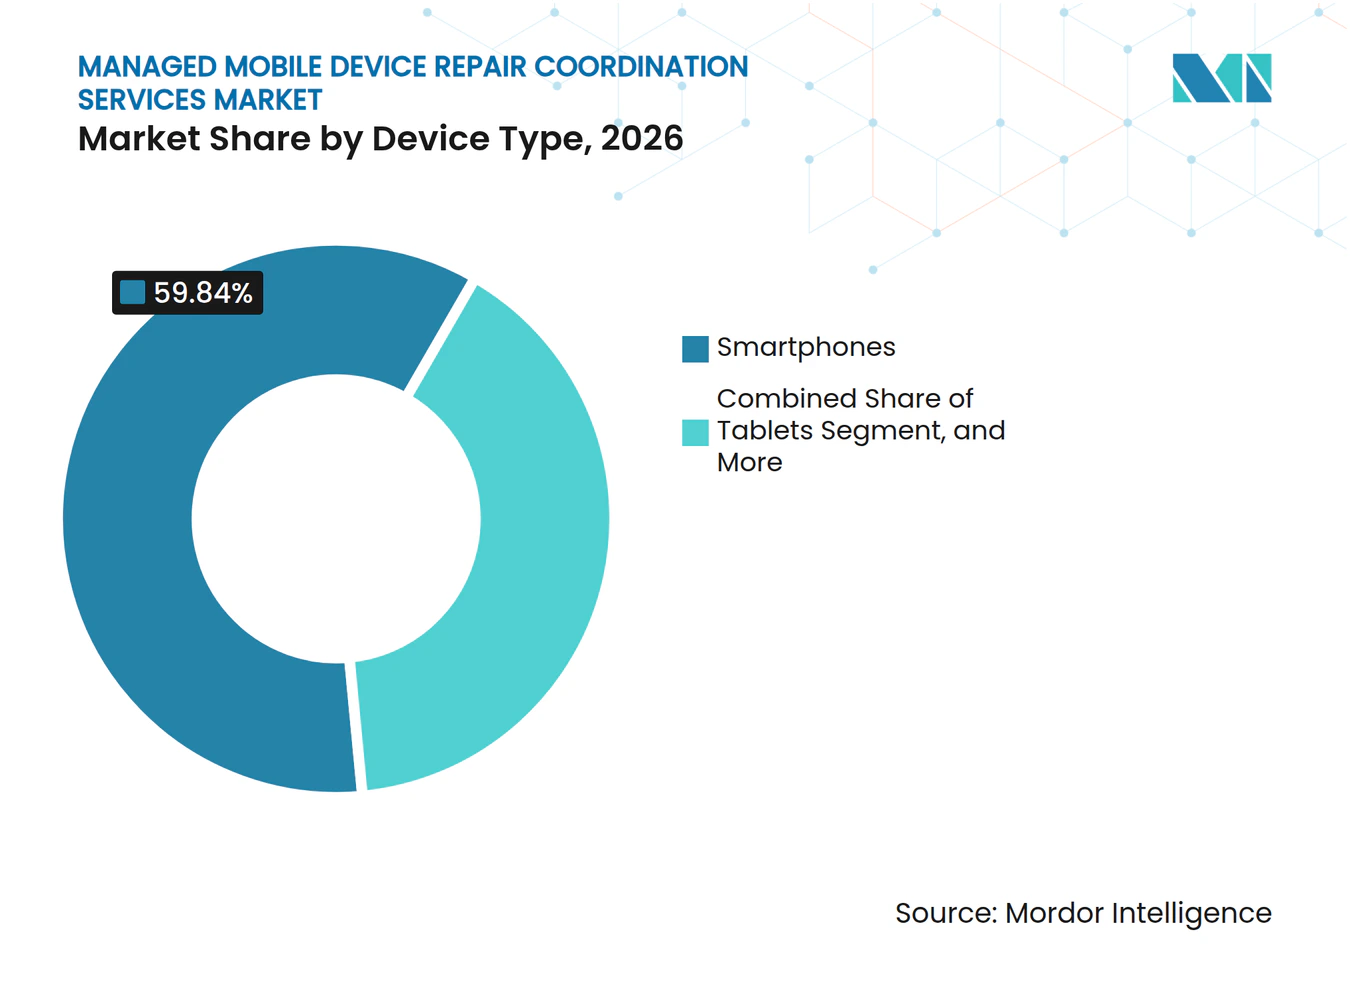
- デバイスタイプ別では、スマートフォンが2026年のマネージド モバイル デバイス 修理 コーディネーション サービス市場シェアの59.84%を占め、マルチデバイス エンタープライズ フリートは2032年までに9.18%のCAGRで拡大すると予測されています。
- 修理タイプ別では、画面・ディスプレイ修理が2026年のマネージド モバイル デバイス 修理 コーディネーション サービス市場規模の32.17%を占め、データ復旧および安全なデータ取り扱いは2032年までに9.56%のCAGRで拡大すると予測されています。
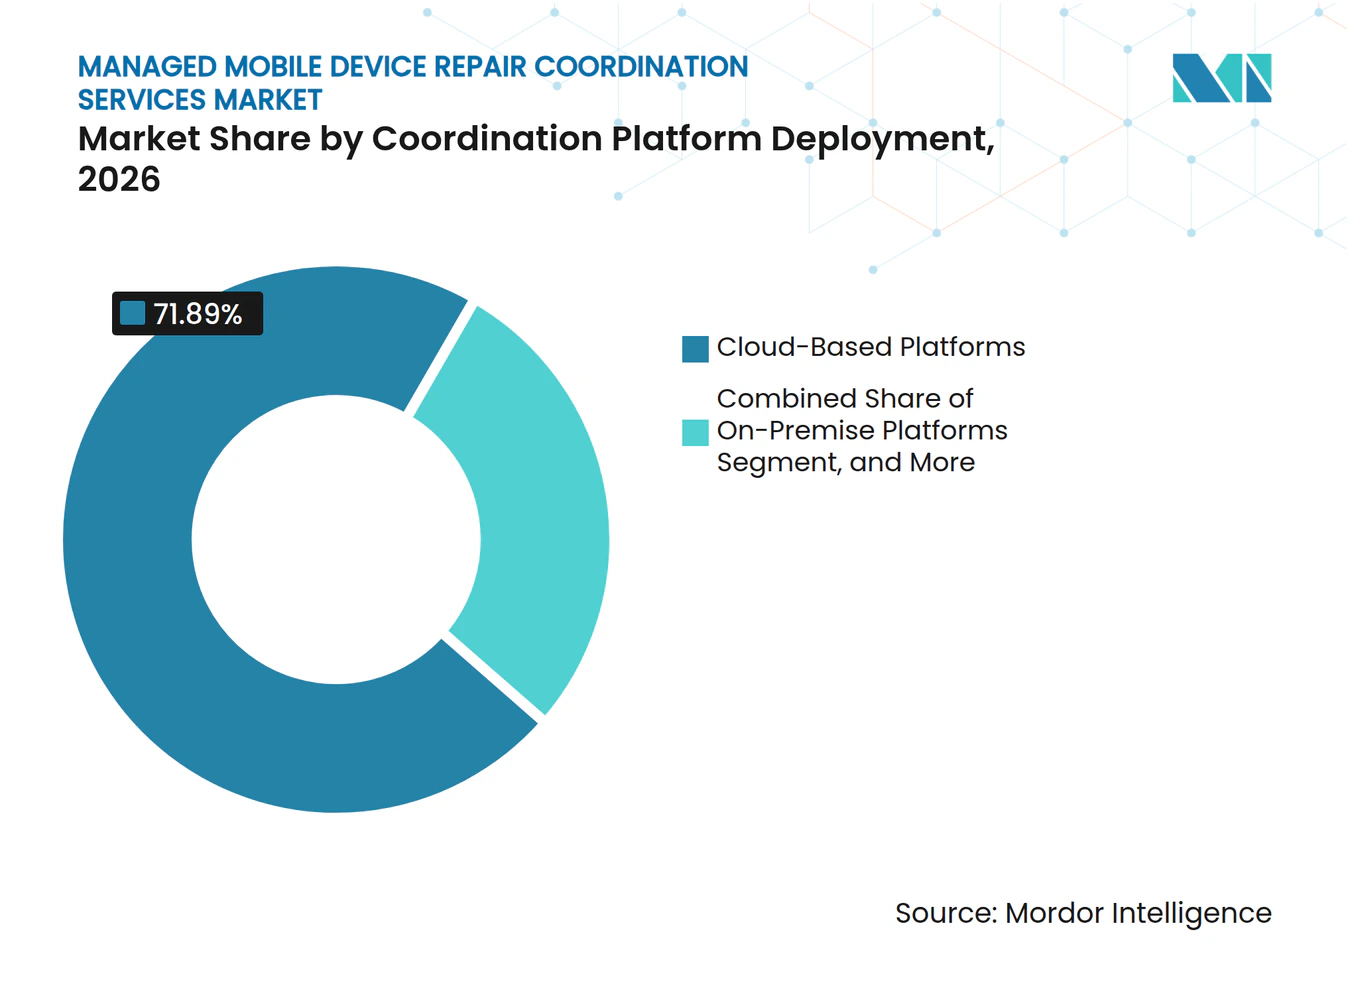
- コーディネーション プラットフォーム デプロイメント別では、クラウドベース プラットフォームが2026年の収益の71.89%を占め、2032年までに8.74%のCAGRで拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の68.36%を占め、中小企業は2032年までに8.59%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の収益の44.12%を占め、アジア太平洋地域は2032年までに9.21%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 企業向けスマートフォンおよびタブレットフリートの導入拡大 | +2.8% | グローバル | 短期(2年以内) |
| デバイス交換とダウンタイムのコスト増加 | +2.0% | グローバル | 短期(2年以内) |
| デバイス・アズ・ア・サービスおよびマネージド モビリティ モデルの拡大 | +1.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 修理権および循環経済要件 | +1.0% | ヨーロッパおよび北米 | 中期(2〜4年) |
| クロスOEM修理の可視性およびSLAの標準化 | +0.8% | グローバル | 中期(2〜4年) |
| 診断、物流、保証データを連携させる修理オーケストレーション プラットフォーム | +0.6% | 北米およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業向けスマートフォンおよびタブレットフリートの導入拡大
企業向けスマートフォンおよびタブレットフリートは現在、物流、小売、フィールドサービス、ヘルスケアの業務を支えています。フロントラインバイスが障害を起こした場合、そのデバイスがタスクの完了、コミュニケーション、またはコアシステムへのアクセスを支えていることが多いため、業務上の影響はより大きくなります。2025年1月に実施された461名のIT意思決定者を対象とした調査では、障害1件あたり平均37分の労働者の生産性損失と26分のITサポート時間が確認されました。同調査では、ラグドでないフロントラインデバイスの場合、5年目までにトラブルチケットが45%増加することも判明しました。マネージド モバイル デバイス 修理 コーディネーション サービス市場は、組織が非公式な修理依頼から脱却することを支援することで、この負担に対応しています。契約プログラムは、定義されたワークフロー内でデバイスの受付、診断、物流、クローズを連携させることができます。
デバイス交換とダウンタイムのコスト増加
交換の判断では、業務中断とITサポートのコストが見落とされる場合があります。これにより、定義されたサービスコミットメントのもとで使用可能なデバイスを返却できる場合、マネージド修理モデルの根拠はより強固となります。2025年6月、SOTIは中規模および大規模企業の93%が計画外ダウンタイム1時間あたり30万米ドル以上の潜在的損失に直面していると報告しました。同社はまた、企業の56%がテクノロジーのダウンタイムイベントにより大幅な収益への影響を受けたと報告しました。調達チームがこれらの広範な中断コストに照らして修理サービスを評価するにつれ、マネージド モバイル デバイス 修理 コーディネーション サービス市場は恩恵を受けます。したがって、翌営業日のデバイス可用性を含むサービスレベルコミットメントは、ベンダー選定においてより重視されるようになり得ます。
デバイス・アズ・ア・サービスおよびマネージド モビリティ モデルの拡大
デバイス・アズ・ア・サービス契約は、修理コーディネーションをコアデバイス契約により近い位置に置きます。プロバイダーはハードウェアのライフサイクルに対する責任を持ち、適時の修理を通じてその価値を保護することに直接的な利害関係を有します。マネージド モビリティの購入者は、デバイス、通信費、ITサービス活動統合管理をますます求めています。サブスクリプション構造は予測可能なデバイスごとの運用コストを提供し、広範な交換サイクルによって生じる資本リスクを軽減します。これは、突発的な修理コストを容易に吸収できない中小企業からの需要を支えます。マネージド モバイル デバイス 修理 コーディネーション サービス市場はまた、修理活動がサービスプロバイダーの運用チームによって管理されるため、企業間の需要チャネルも開拓しています。
修理権および循環経済要件
修理権に関する政策は、部品、ドキュメント、および資格を持つ技術者へのアクセスを拡大します。2025年6月20日に施行された欧州連合の規則は、スマートフォンおよびタブレットのメーカーに対し、製品の販売終了後7年間、スペアパーツおよび修理情報を提供することを義務付けています。また、バッテリーは800回の充電サイクル後も80%の容量を維持することを要求しています。[1] テキサス州は2025年に消費者向け電子機器の修理権に関する法律を制定し、同法は2026年9月1日に施行されました。アクセスの拡大は、コーディネーション プロバイダーが大規模な認定修理ネットワークを構築するのに役立ちます。また、廃棄物削減目標を持つ組織に対し、デバイスを交換するのではなく修理率を測定するための明確な運用上の理由を与えます。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OEM保証および部品認可規則の断片化 | -1.0% | グローバル | 短期(2年以内) |
| 修理中のデータセキュリティおよび保管連鎖リスク | -0.8% | グローバル | 中期(2〜4年) |
| 認定技術者および正規部品の入手可能性の不均等 | -0.6% | 中東、アフリカ、南米 | 中期(2〜4年) |
| 密閉型および高集積デバイスの低修理可能性 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEM保証および部品認可規則の断片化
複数のOEMフリートは、各ブランドの認可規則を遵守できる修理パートナーを必要とします。認可されたルート以外で実施された作業は、保証範囲に影響を与え、デバイス所有者が追加のハードウェアコストにさらされるリスクをもたらす可能性があります。Samsung、Apple、およびZebraの機器を使用するフリートは、3ブランド全体にわたる認可を持つプロバイダーを必要とする場合があります。この要件は利用可能なサプライヤープールを制限し、調達の意思決定を遅らせる可能性があります。NIST SP 800-88 Rev. 2は、引き渡し前にデバイスのシリアル番号に紐付けられたデバイス固有のサニタイズ選択と文書化を要求しています。[2] デバイス単一のマルチブランド施設ではなく個別のブランド固有の修理デポに送る必要があるため、マネージド モバイル デバイス 修理 コーディネーション サービス市場は制約を受けています。
修理中のデータセキュリティおよび保管連鎖リスク
コントロールが不十分な場合、修理の引き渡しによって個人情報、財務情報、医療情報、または業務データが漏洩するリスクがあります。規制対象の組織は、デバイスが管理下を離れる前に、保管移転、サニタイズ、および合意された取り扱い手順の証拠を必要とします。ITUは2025年7月に勧告ITU-T L.1081を公開し、使用終了および修理中のICTデバイスに対するメディアサニタイズの実践を規定しました。この勧告は、データの機密性および記憶技術に応じた消去、パージ、および破棄の結果を整合させるものです。ISO/IEC 27001の管理要件もまた、規制対象の修理プログラムにおける保管移転の文書化の重要性を強調しています。したがって、認知されたセキュリティコントロールおよび認可されたサービスクレデンシャルを持つプロバイダーは、機密性の高い企業アカントにおいて優位性を持つことができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
企業フリートがコーディネーション要件を拡大スマートフォンは2026年のデバイスタイプ別価値の59.84%を占め、マネージド モバイル デバイス 修理 コーディネーション サービス市場の主要需要基盤となっています。法人フリートでの使用により、画面、バッテリー、および接続コンポーネントが頻繁なフロントライン使用に晒されています。組織がスマートフォン、タブレット、ラグド コンピューター、ウェアラブルを共通のサービス契約のもとに置くにつれ、マルチデバイス エンタープライズ フリートは2032年までに9.18%のCAGRで拡大すると予測されています。この広範なフリートモデルは、異なるハードウェアタイプにわたる調整された修理履歴、サービスレベル トラッキング、および保管連鎖記録を必要とします。また、複数のOEM修理パスを調整できる単一プラットフォームの価値を高めます。
ラグド モバイル コンピューターは倉庫環境によってはコンシューマー向けスマートフォンより障害率が低いすが、その修理はしばしば専用部品と技術者を必要とします。これにより修理1件あたりの収益が増加し、修理ルーティングがより重要となります。ウェアラブルは多くのメーカーが独自のツールに依存しており、オープンな認可サービスセンタープログラムに参加していないため、複雑性を増します。ヘルスケアおよびフィールドサービスで使用されるタブレットは、画面、バッテリー、およびデバイスの可用性管理に異なるニーズをもたらします。Samsung SDSは2025年にZero Touch Mobility 25.12をリリースし、分散フリートにわたる修理依頼、貸出機の割り当て、返却、および交換のライフサイクル ワークフローを提供しました。これらのワークフローは、企業フリート契約がより広範なコーディネーション レイヤーをますます必要とする理由を示しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
修理タイプ別:
セキュリティ要件が修理の範囲を拡大画面・ディスプレイ修理は2026年の支出の32.17%を占め、タッチスクリーンの露出とOEMグレードの交換部品のコストを反映しています。データ復旧および安全なデータ取り扱いは2032年までに9.56%のCAGRで拡大すると予測されており、マネージド モバイル デバイス 修理 コーディネーション サービス市場全体の率を上回ります。組織はますます、修理中の情報の取り扱いをコンプライアンス要件として扱うようになっています。バッテリーの修理および交換は、フロントラインでの使用がリチウムイオン電池の劣化を加速させる可能性があるため、引き続き主要カテゴリーです。これらの修理ニーズは、ービスプロバイダーが物理的な修復と、デバイスの引き渡しを取り巻くコントロールの両方を管理することを要求します。
欧州連合の電池規則2023/1542は、電池の容量保持に関する開示を正式化し始めています。これにより、修理と交換の選択を評価する組織にとって、より明確な基準点が加わります。ITU-T L.1081勧告は、異なる修理状況においてサニタイズ証拠を文書化するための認知された根拠を提供します。ソフトウェア、ファームウェア、および構成の修復も、フリートが拡大するにつれてより重要性を増しています。物理的な修理を受けたデバイスは、稼働に戻る前に組織の管理環境への安全な登録が必要です。カメラ、センサー、および音声修理も、デバイスが検査や文字起こし作業を支援する場面で関連性が高まっています。
コーディネーション プラットフォーム デプロイメント別:
クラウドシステムが分散修理プログラムを支援クラウドベース プラットフォームは2026年のデプロイメント価値の71.89%を占め、2032年までに8.74%のCAGRで成長すると予測されています。これにより、クラドは規模と予測される拡大の両面でリーディングデプロイメントアプローチとなっています。マネージド モバイル デバイス 修理 コーディネーション サービス市場は、リアルタイムのサービスレベル ダッシュボード、マルチベンダー接続性、および中央レポートにクラウドシステムを利用しています。これらの機能は、フリートが複数拠点にわたって運用され、複数の修理プロバイダーを使用する場合に重要です。クラウドデプロイメントはまた、ITチームとビジネスユーザーのデバイスステータスへの可視性をサポートします。
自動ログは、組織がサービス活動および保管イベントの証拠を提供するのに役立ちます。これは、GDPR またはセクター固有のガバナンス要件がデバイス情報に適用される場合に有用です。オンプレミス プラットフォームは、データ所在地のニーズが外部ホスティングを制限する防衛、情報機関、および金融サービスの一部において引き続き重要です。ハイブリッド環境は、クラウドコーディネーション レイヤーと管理されたローカルデータストレージを組み合わせることがでます。オープンなアプリケーション プログラミング インターフェースを提供するプラットフォームサプライヤーは、修理ワークフローをServiceNow、Microsoft Intune、およびITサービス管理ツールと接続できます。これにより、修理コーディネーションがより広範なIT運用から独立したワークフローとして機能する必要性が低下します。

注記: 個別セグメントのシェアはレポート購入後に入手可能
組織規模別:
中小企業がサブスクリプション モデルを通じてアクセスを獲得大企業は2026年の組織規模別収益の68.36%を占め、複数年にわたるマネージドサービス契約の交渉力に支えられています。また、修理プラットフォームをUEM、ITサービス管理、およびエンタープライズ リソース プランニング システムと接続するための統合作業に資金を提供できます。中小企業は、サブスクリプションおよびあらかじめ統合されたクラウドワークフローがマネージドサービスのフリート閾値を引き下げるにつれ、2032年までに8.59%のCAGRで拡大すると予測されています。マネージド モバイル デバイス 修理 コーディネーション サービス業界は、以前はアドホックな修理手配に依存していた企業にもサービスを提供するようになっています。これにより、200台から2,000台のデバイスを管理する組織の間に明確な機会が生まれます。
中小企業はしばしば、セルフサービスのオンボーディング標準的なサービス ティア、明確なサービスレベル契約、およびMicrosoft IntuneやJamfなどの一般的なツールとの連携を必要とします。これらの機能は、長期的な実装プロジェクトの必要性を制限します。大企業は、クロスOEM修理能力、データ取り扱いクレデンシャル、および広範なアプリケーション接続性をより重視します。デバイス・アズ・ア・サービスの価格設定は、不規則な修理コストを吸収できない組織にとって予算計画をより予測可能にします。マネージド モバイル デバイス 修理 コーディネーション サービス市場は、したがって組織規模ごとに異なる販売要件を持ちます。小規模フリートには軽量なデプロイメントを提供しつつ、大規模アカウントには管理機能を維持するプロバイダーは、両方の需要プロファイルに対応できます。
地域分析
北米マネージド モバイル デバイス リペア コーディネーション サービス市場
北米は2026年の収益の44.12%を占め、マネージド モバイル デバイス リペア コーディネーション サービス市場において最大の地域シェアを有しています。米国キャリア、OEM、および企業エコシステムが密集しており、カナダは金融サービスおよび公共部門のアカウントにおいてマネージド モビリティの活用が確立されています。また、この地域には認定サービスセンター修理施設の強固なネットワークが存在します。AsurionのuBreakiFix ネットワークは2025年に米国内700か所の修理拠点に達し、その修理フットプリントの規模を示しています。[3] このようなネットワーク密度は、ライフサイクル管理システムと連携することで、企業向け修理契約を支援することができます。
アジア太平洋マネージド モバイル デバイス リペア コーディネーション サービス市場
アジア太平洋地域は2032年までに9.21%のCAGRで拡大すると予測されており、マネージド モバイル デバイス リペア コーデネーション サービス市場において最も成長の速い地域となっています。中国、インド、韓国、オーストラリア、および東南アジアにおける企業フリートの拡大がこの見通しを支えています。中国の製造業および物流企業は、主要生産拠点周辺でOEM認定プログラムが発展するにつれ、デバイス・アズ・ア・サービスの取り決めを採用しています。insureMOとNexacoreは2025年11月、アジア太平洋全域においてAIを活用したデバイス保護および延長保証インフラに関するパートナーシップを発表しました。この取り決めは、認定修理ロジスティクスと、キャリア、ディストリビューター、および修理プロバイダーを接続するミドルウェアを組み合わせたものです。
EMEAおよび南米マネージド モバイル デバイス リペア コーディネーション サービス市場
欧州は第2位の地域市場であり、ドイツ、英国、フランス、イタリア、およびスペインが主要国市場となっています。スマートフォンおよびタブレットの修理に関する欧州連合の規則により、部品の出所および修理品質が企業向けデバイスプログラムにとってより重となっています。南米、中東、およびアフリカは依然として採用の初期段階にあります。ブラジルは商業・産業エリアにおける5G展開と並行して企業向けデバイスの利用を拡大しています。アラブ首長国連邦およびサウジアラビアは、マネージド デバイス サービスを必要とするデジタルインフラへの投資を進めています。PartServeとMotorola Mobilityは2025年11月、オンライン修理追跡機能を備えた南部アフリカにおける公式モトローラ保証修理の提供に関する合意を発表しました。
競合ランドスケープ
市場集中度
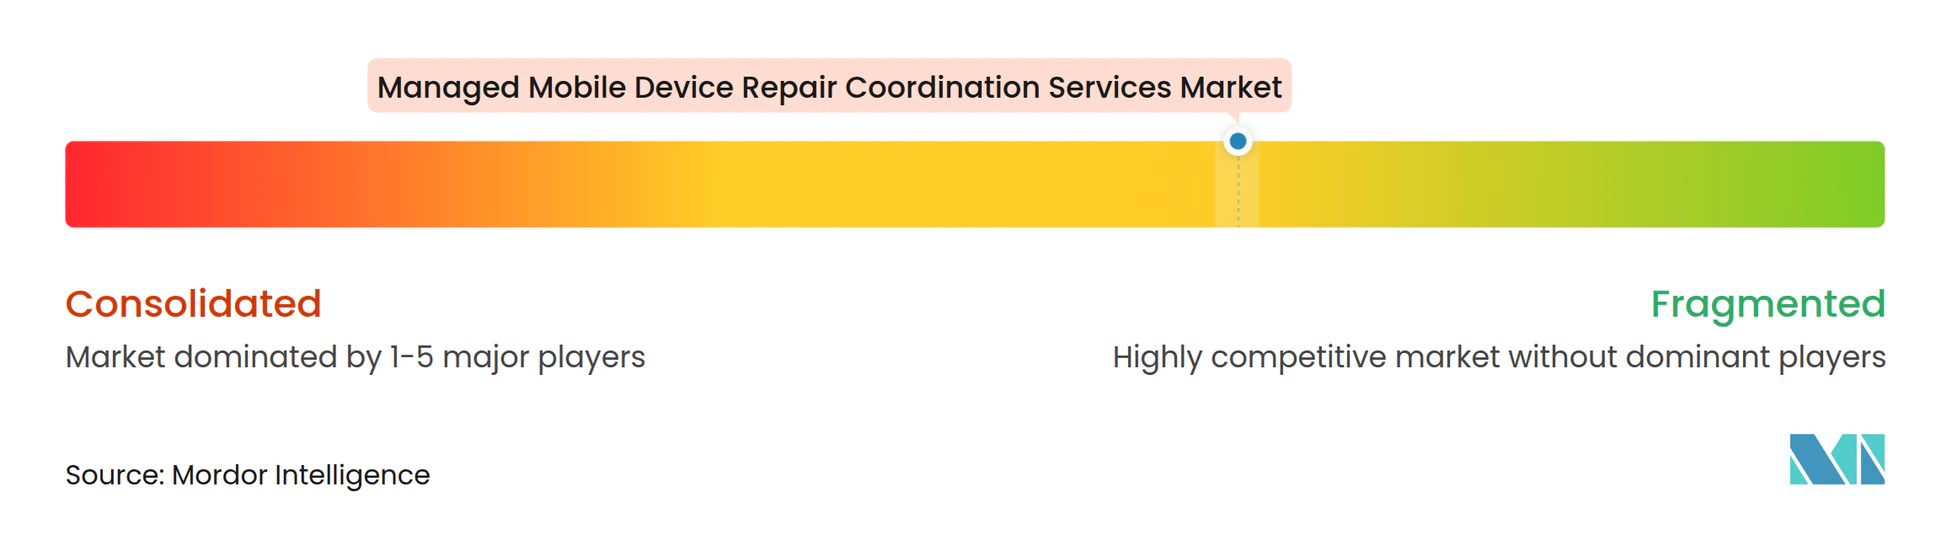
マネージド モバイル デバイス 修理 コーディネーション サービス市場は中程度に断片化されており、グローバル収益の十数%を超えるシェアを持つプロバイダーは存在しません。AsurionとLikewizeは広範な地理的・サービス カバレッジを持ち、キャリアおよび企業アカウントを競っています。その統合オファーには、保護、修理、下取り、およライフサイクル管理が含まれる場合があります。Servify、B2X Care Solutions、およびReconextは、OEM認可の深さとソフトウェア主導のコーディネーションを通じて競争しています。競合ランドスケープには、したがってフルライフサイクル プロバイダーと修理業務に特化したスペシャリストの両方が含まれます。
Asurionは2025年12月にDomestic and Generalを21億英ポンド(26.5億米ドル)で買収する計画を発表しました。この取引により、Asurionの修理コーディネーションのプレゼンスがヨーロッパのチャネル全体にわたる白物家電およびコネクテッドホーム電子機器へと拡大しました。Likewizeは2025年4月にSpeedperformの買収を完了し、Microsoft GenAI機能をデバイスサポート ワークフローに統合しました。これらの動きは、確立されたプロバイダーが隣接する機能とソフトウェアツールを追加していることを示しています。また、大手競合のカバレッジとワークフローの深さに匹敵するために、より小規模なプロバイダーが必要とする投資も増加しています。
テクノロジーは、マネージド モバイル デバイス 修理 コーディネション サービス市場における契約維持の中心にあります。リアルタイムの修理ステータス、サービスレベルアラート、および文書化されたデータサニタイゼーションを提供するプロバイダーは、デポ専業オペレーターよりも強力な運用コントロールを提供できます。Asurionは2025年にAIを活用した技術者ルーティング エンジンを展開し、スキルセットに応じてフィールドの専門家を訪問修理の予約とマッチングしました。セキュリティコントロール、認可サービスクレデンシャル、およびマルチOEMカバレッジは、規制対象の企業アカウントにおける基本要件となりつつあります。アジア太平洋、中東、アフリカへの拡大は、マネージドサービスの採用が企業デバイスフリートの規模に比べて低いことから、依然として重要な機会です。
マネージド モバイル デバイス 修理 コーディネーション サービス業界リーダー
-
Asurion, LLC
-
Communications Test Design, Inc.
-
Reconext, Inc.
-
B2X Care Solutions GmbH
-
Tangoe, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
マネージド モバイル デバイス リペア コーディネーション サービス市場 このレポートでカバーされる企業
- Asurion, LLC
- Communications Test Design, Inc.
- Reconext, Inc.
- B2X Care Solutions GmbH
- Servify Tech, Inc.
- Tangoe, Inc.
- HOBI International, Inc.
- Mendtronix, Inc.
- Encompass Supply Chain Solutions, Inc.
- Worldwide TechServices, LLC
- Likewize Corp.
- Sims Lifecycle Services, Inc.
- TES-AMM (Singapore) Pte. Ltd.
- Brightstar Corp.
- Everphone GmbH
- Workwize B.V.
- Mobile Klinik Professional Corporation
- uBreakiFix by Asurion
- CPR Cell Phone Repair
- Batteries Plus, LLC
- Puls Technologies, Inc.
- iCracked, Inc.
- Quest International, Inc.
- Elecfix Repair Services
最近の産業開発事情 マネージド モバイル デバイス リペア コーディネーション サービス市場
- 2026年9月:テキサス州の下院法案2963(HB 2963)が9月1日に施行され、50米ドルを超えるスマートフォン、タブレット、ラップトップに適用される新たな要件が導入されました。この法律は、テキサス州で販売される消費者向け電子機器に影響を与える規制上の動きであり、製品ラインナップおよび新法のもとでのコンプライアンス義務を評価しければならないメーカー、小売業者、ディストリビューターへの影響があります。
- 2026年5月:Asurionは、英国およびヨーロッパ全体で最大手の家電保険プロバイダーの一つであるDomestic and Generalを21億英ポンド(26.5億米ドル)で買収する計画を発表しました。この取引により、Asurionの修理コーディネーションの範囲がヨーロッパのキャリアおよび企業チャネル全体にわたる白物家電およびコネクテッドホーム電子機器へと拡大しました。
- 2026年4月:Servifyは、FY2025の営業収益が7億8,100万インドルピー(9,350万米ドル)(FY2024実績)を達成し、計画されたIPOに先立ちFY2026の黒字化を報告しました。米国が最大市場として浮上しています。
- 2026年2月:B2M Solutionsは第7回年次エンタープライズ モビリティ状況レポートをリリースし、米国、英国、フランス、ドイツ、イタリア、スペインのフロントラインワーカーの81%が月次でモバイル障害を経験しており、累積年間生産性損失は最大70億米ドルと推定されることを文書化し、企業がプロアクティブなマネージド修理コーディネーションを選択する財務的根拠を強化しました。
グローバル マネージド モバイル デバイス 修理 コーディネーション サービス市場レポートの範囲
マネージド モバイル デバイス 修理 コーディネーション サービス市場とは、組織全体のモバイルデバイスの修理とメンテナンスを調整、追跡、管理するための集中型プラットフォームおよびサービスを提供する業界を指します。これらのサービスは、企業を修理プロバイダーと接続し、サービス依頼を管理し、デバイスの診断と修理ルーティングを促進し、修理ステータスを追跡し、交換部品を調整し、サービスレベル契約(SLA)を監督することで、デバイスのダウンタイムを最小化し、業務継続性を維持することにより、修理プロセスを合理化します。
マネージド モバイル デバイス 修理 コーディネーション サービスレポートは、デバイスタイプ(スマートフォン、タブレット、ラグド モバイル コンピューター、ウェアラブル デバイス、マルチデバイス エンタープライズ フリート)、修理タイプ(画面・ディスプレイ修理、バッテリー修理および交換、充電ポートおよびコネクター修理、カメラ・センー・音声コンポーネント修理、ソフトウェア・ファームウェア・構成修復、その他の修理タイプ)、コーディネーション プラットフォーム デプロイメント(クラウドベース プラットフォーム、オンプレミス プラットフォーム、ハイブリッド プラットフォーム環境)、組織規模(大企業および中小企業)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| スマートフォン |
| タブレット |
| ラグド モバイル コンピューター |
| ウェアラブル デバイス |
| マルチデバイス エンタープライズ フリート |
| 画面・ディスプレイ修理 |
| バッテリー修理および交換 |
| 充電ポートおよびコネクター修理 |
| カメラ・センサー・音声コンポーネント修理 |
| ソフトウェア・ファームウェア・構成修復 |
| その他の修理タイプ |
| クラウドベース プラットフォーム |
| オンプレミス プラットフォーム |
| ハイブリッド プラットフォーム環境 |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| トコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| デバイスタイプ別 | スマートフォン | |
| タブレット | ||
| ラグド モバイル コンピューター | ||
| ウェアラブル デバイス | ||
| マルチデバイス エンタープライズ フリート | ||
| 修理タイプ別 | 画面・ディスプレイ修理 | |
| バッテリー修理および交換 | ||
| 充電ポートおよびコネクター修理 | ||
| カメラ・センサー・音声コンポーネント修理 | ||
| ソフトウェア・ファームウェア・構成修復 | ||
| その他の修理タイプ | ||
| コーディネーション プラットフォーム デプロイメント別 | クラウドベース プラットフォーム | |
| オンプレミス プラットフォーム | ||
| ハイブリッド プラットフォーム環境 | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| トコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答された主要な質問
マネージド モバイル デバイス 修理 コーディネーション サービス市場の規模はどのくらいでか?
市場は2026年の44.2億米ドルおよび2027年の47.3億米ドルから2032年には70.1億米ドルへ、CAGR 8.18%で拡大すると予測されています。
マネージド モバイル デバイス 修理 コーディネーション サービスの需要を牽引しているものは何ですか?
企業フリートの利用、ダウンタイムのコスト、デバイス・アズ・ア・サービスの採用、および修理権に関する規則が、構造化された修理プログラムへの需要を支えています。
マネージド修理コーディネーション需要をリードしているデバイスタイプはどれですか?
スマートフォンが2026年にデバイスタイプ別価値で59.84%のシェアを持ちリードしており、マルチデバイス エンタープライズ フリートは2032年までに9.18%のCAGRで拡大すると予測されています。
最も急速に拡大すると予想される修理サービスはどれですか?
データ復旧および安全なデータ取り扱いは2032年までに9.56%のCAGRで拡大すると予測されており、企業がコンプライアントなデバイスの引き渡しをより重視するようになっているためです。
クラウド修理コーディネーション プラットフォーム広く利用されているのはなぜですか?
クラウドプラットフォームは2026年のデプロイメント価値の71.89%を占めており、集中型レポート、リアルタイムのサービス監視、および分散した修理プロバイダーとの接続をサポートするためです。
マネージド修理コーディネーション サービスにおいて最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は2032年までに9.21%のCAGRで拡大すると予測されており、企業フリートの拡大と発展するデバイス保護インフラに支えられています。