
Marktgröße und Marktanteil für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 4.73 Milliarden US-Dollar |
| Marktgröße (2032) | 7.01 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen von Mordor Intelligence
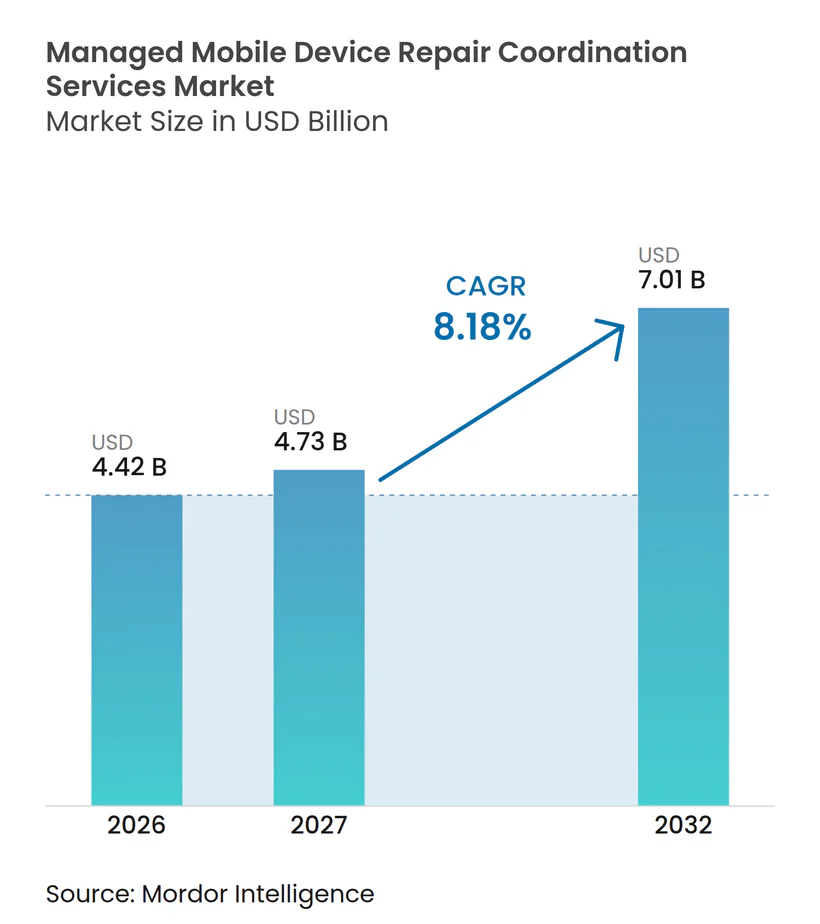
Die Marktgröße für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen wird voraussichtlich von 4,42 Milliarden USD im Jahr 2026 auf 4,73 Milliarden USD im Jahr 2027 und bis 2032 auf 7,01 Milliarden USD anwachsen, was einem CAGR von 8,18 % zwischen 2027 und 2032 entspricht. Da Unternehmensflotten zunehmend den Frontline-Betrieb unterstützen, beeinträchtigen Geräteausfälle nun den täglichen Betrieb und nicht mehr nur die Mitarbeiterzufriedenheit. Device-as-a-Service- und Managed-Mobility-Verträge verlagern die Reparaturverantwortung von internen IT-Teams auf spezialisierte Anbieter. Diese Veränderung begünstigt Anbieter, die Aufnahme, Diagnose, Logistik, Garantieweiterleitung und sichere Übergabekontrollen in einem einzigen Dienst zusammenfassen. Die Wettbewerbsdifferenzierung hängt zunehmend von der Reparaturtransparenz, der Leistung auf Service-Level-Ebene und der dokumentierten Datenverarbeitung ab. Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen profitiert auch davon, dass kleinere Organisationen Zugang zu abonnementbasierten Koordinationstools erhalten.
Wesentliche Erkenntnisse des Berichts
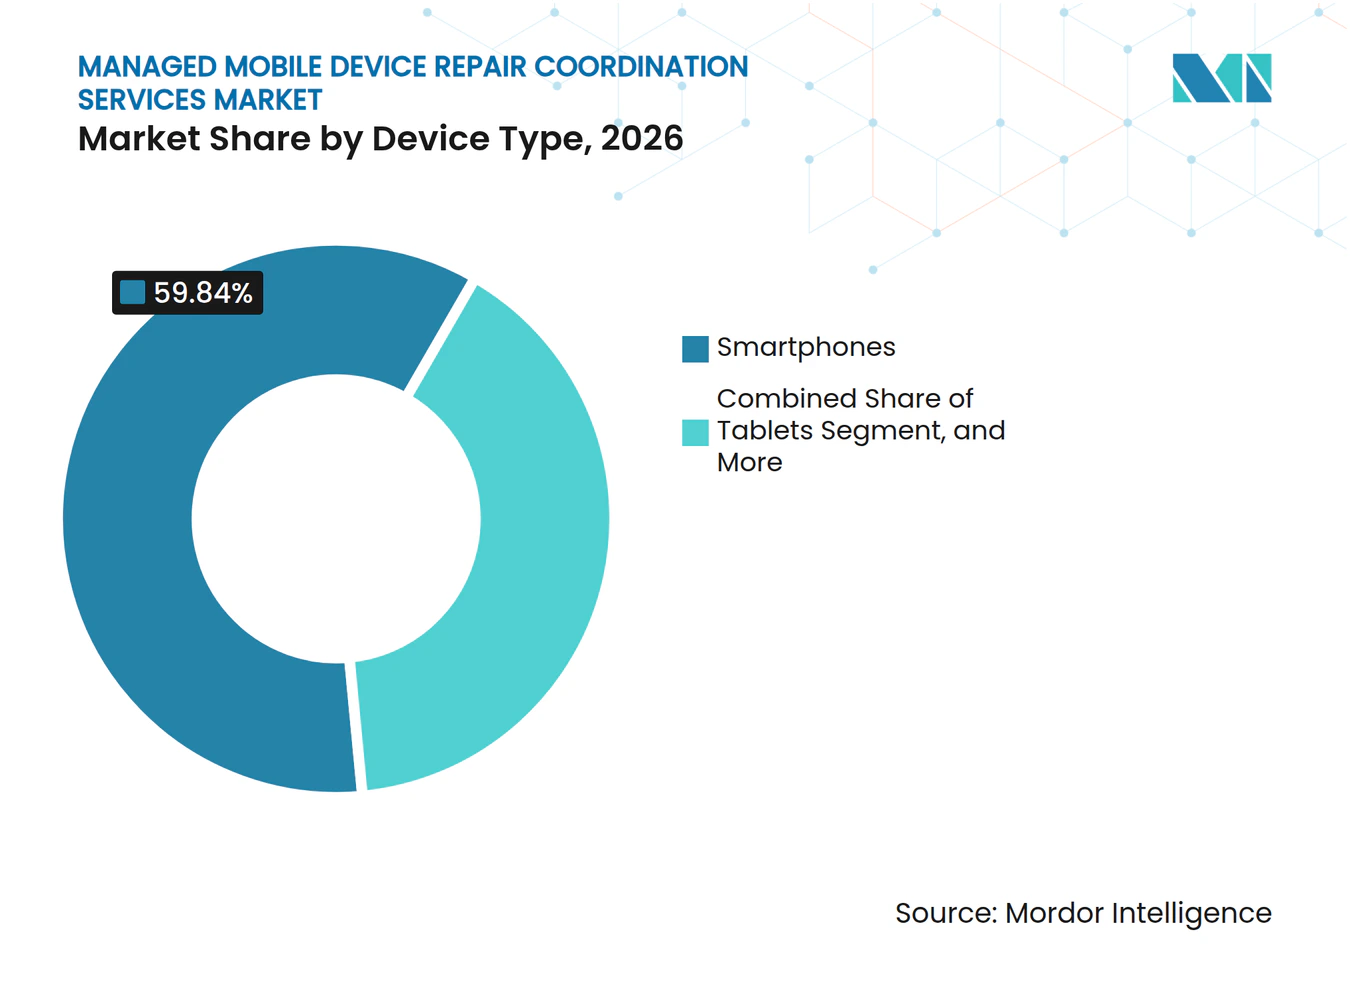
- Nach Gerätetyp hielten Smartphones im Jahr 2026 einen Marktanteil von 59,84 % am Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen, während unternehmensweite Multi-Geräte-Flotten bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen werden.
- Nach Reparaturtyp entfielen im Jahr 2026 32,17 % der Marktgröße für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen auf Bildschirm- und Displayreparaturen, während Datenwiederherstellung und sichere Datenverarbeitung bis 2032 voraussichtlich mit einem CAGR von 9,56 % wachsen werden.
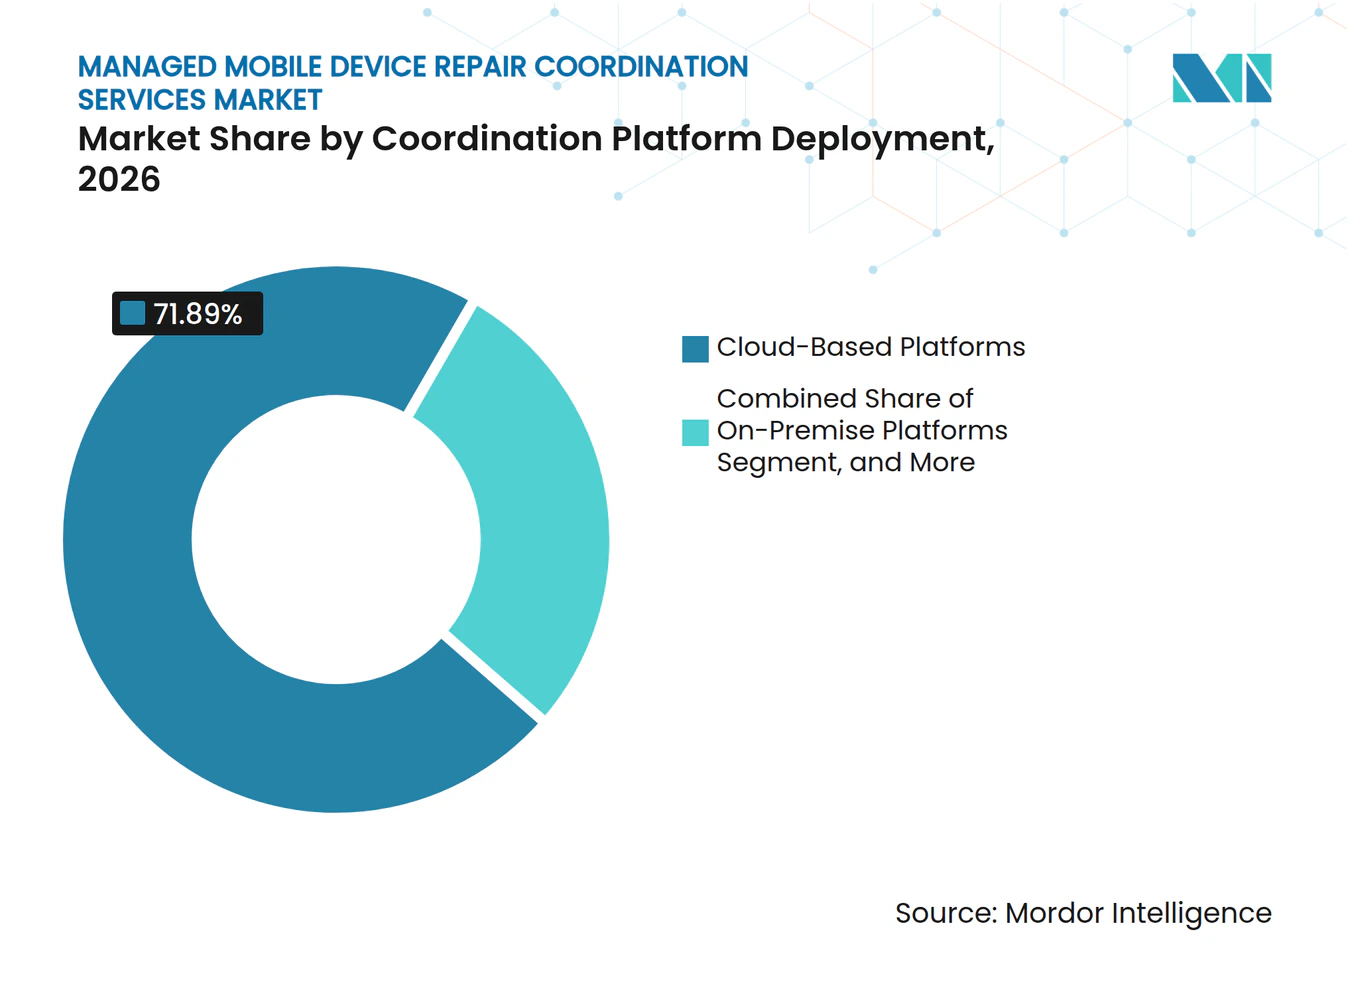
- Nach Bereitstellung der Koordinationsplattform hielten cloudbasierte Plattformen im Jahr 2026 einen Umsatzanteil von 71,89 % und werden bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen.
- Nach Unternehmensgröße entfielen im Jahr 2026 68,36 % des Umsatzes auf Großunternehmen, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 8,59 % wachsen werden.
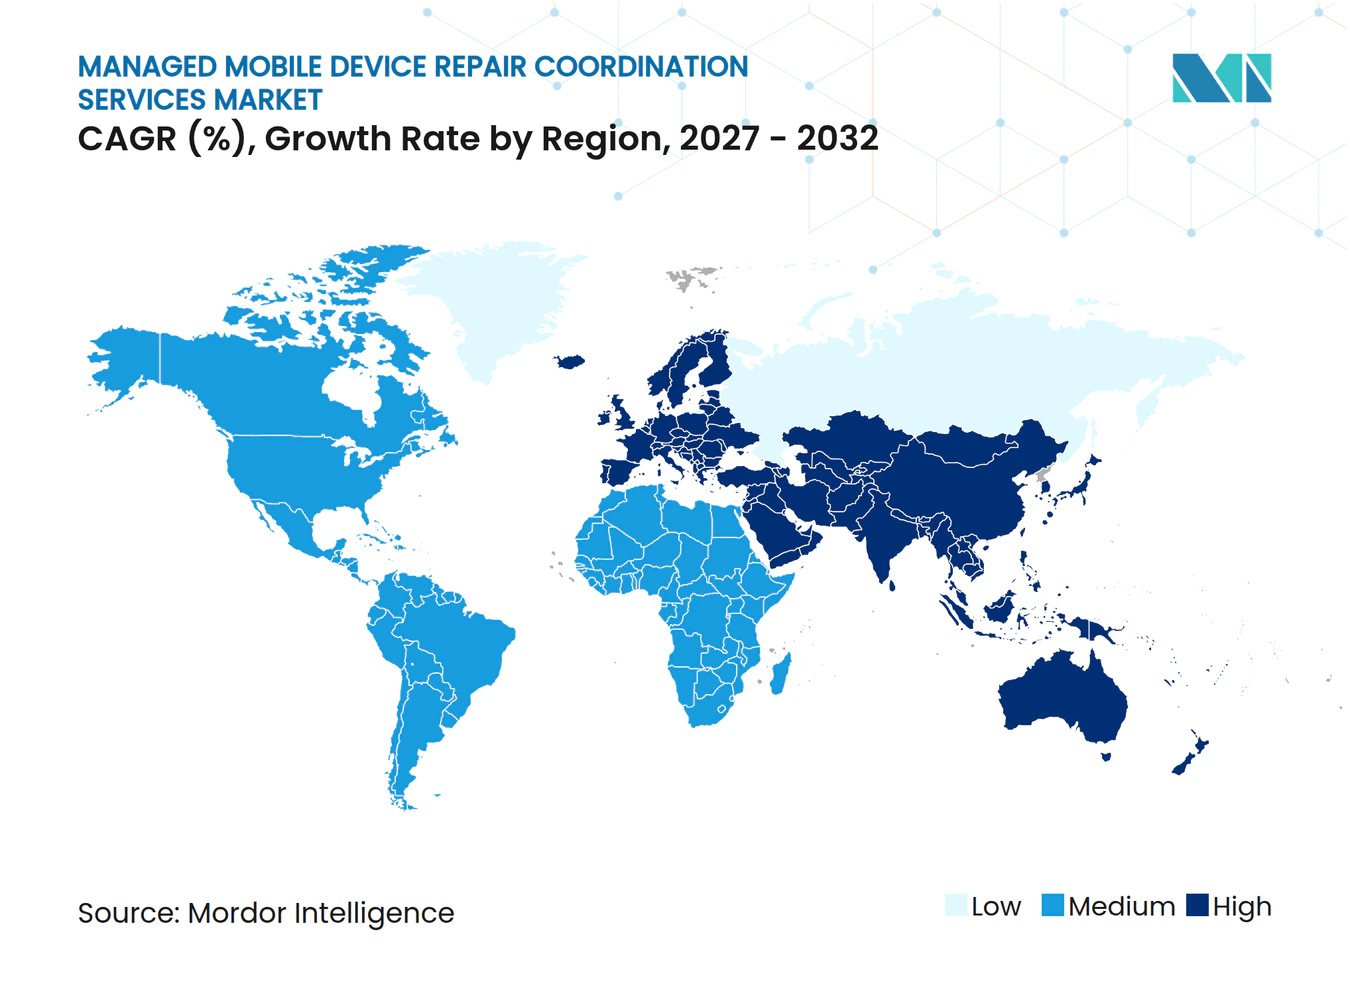
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 44,12 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmender Einsatz von Smartphone- und Tablet-Flotten in Unternehmen | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Steigende Kosten für Geräteaustausch und Ausfallzeiten | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Device-as-a-Service- und Managed-Mobility-Modellen | +1.5% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Anforderungen aus dem Recht auf Reparatur und der Kreislaufwirtschaft | +1.0% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Herstellerübergreifende Reparaturtransparenz und SLA-Standardisierung | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Reparatur-Orchestrierungsplattformen zur Verknüpfung von Diagnose, Logistik und Garantiedaten | +0.6% | Nordamerika und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz von Smartphone- und Tablet-Flotten in Unternehmen
Smartphone- und Tablet-Flotten in Unternehmen unterstützen heute Logistik-, Einzelhandels-, Außendienst- und Gesundheitsbetriebe. Die betrieblichen Auswirkungen sind größer, wenn ein Frontline-Gerät ausfällt, da das Gerät häufig die Aufgabenerfüllung, Kommunikation oder den Zugriff auf Kernsysteme unterstützt. Eine Umfrage vom Januar 2025 unter 461 IT-Entscheidungsträgern ergab einen durchschnittlichen Verlust von 37 Minuten Mitarbeiterproduktivität und 26 Minuten IT-Supportzeit pro Ausfall. Dieselbe Studie stellte fest, dass die Anzahl der Support-Tickets bei nicht robusten Frontline-Geräten im 5. Jahr um 45 % anstieg. Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen reagiert auf diese Belastung, indem er Organisationen von informellen Reparaturanfragen wegführt. Vertragliche Programme können Geräteaufnahme, Diagnose, Logistik und Abschluss innerhalb eines definierten Workflows verbinden.
Steigende Kosten für Geräteaustausch und Ausfallzeiten
Austauschentscheidungen können die Kosten für Betriebsunterbrechungen und IT-Support übersehen. Dies schafft ein stärkeres Argument für ein verwaltetes Reparaturmodell, wenn ein nutzbares Gerät im Rahmen einer definierten Serviceverpflichtung zurückgegeben werden kann. Im Juni 2025 berichtete SOTI, dass 93 % der mittelgroßen und großen Unternehmen potenzielle Verluste von 300.000 USD oder mehr pro Stunde ungeplanter Ausfallzeit riskierten. Das Unternehmen berichtete auch, dass 56 % der Unternehmen einen erheblichen Umsatzeffekt durch technologiebedingte Ausfallzeiten verzeichneten. Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen gewinnt, wenn Beschaffungsteams Reparaturdienstleistungen anhand dieser umfassenderen Unterbrechungskosten bewerten. Service-Level-Verpflichtungen, einschließlich der Geräteverfügbarkeit am nächsten Werktag, können daher bei der Anbieterauswahl stärker ins Gewicht fallen.
Ausweitung von Device-as-a-Service- und Managed-Mobility-Modellen
Device-as-a-Service-Verträge rücken die Reparaturkoordination näher an die zentrale Gerätevereinbarung heran. Anbieter behalten die Verantwortung für den Hardware-Lebenszyklus und haben ein direktes Interesse daran, dessen Wert durch zeitnahe Reparaturen zu schützen. Käufer von Managed Mobility suchen zunehmend nach einer vernetzten Verwaltung von Geräten, Telekommunikationsausgaben und IT-Serviceaktivitäten. Abonnementstrukturen bieten vorhersehbare Betriebskosten pro Gerät und reduzieren das Kapitalrisiko, das durch breite Austauschzyklen entsteht. Dies unterstützt die Nachfrage von kleinen und mittleren Unternehmen, die plötzliche Reparaturkosten nicht ohne Weiteres absorbieren können. Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen entwickelt auch einen Business-to-Business-Nachfragekanal, da Reparaturaktivitäten von den Betriebsteams der Dienstleister verwaltet werden.
Anforderungen aus dem Recht auf Reparatur und der Kreislaufwirtschaft
Eine Recht-auf-Reparatur-Richtlinie erweitert den Zugang zu Ersatzteilen, Dokumentation und qualifizierten Technikern. Die am 20. Juni 2025 in Kraft getretenen Regeln der Europäischen Union verpflichten Smartphone- und Tablet-Hersteller, Ersatzteile und Reparaturinformationen 7 Jahre nach der Einstellung eines Produkts bereitzustellen. Die Regeln verlangen außerdem, dass Batterien nach 800 Ladezyklen noch 80 % ihrer Kapazität behalten.[1] Texas verabschiedete 2025 sein Verbraucherschutzgesetz zum Recht auf Reparatur für Unterhaltungselektronik, das am 1. September 2026 in Kraft trat. Ein breiterer Zugang kann Koordinationsanbietern helfen, größere geprüfte Reparaturnetzwerke aufzubauen. Es gibt Organisationen mit Zielen zur Abfallreduzierung auch einen klareren betrieblichen Grund, Reparaturquoten zu messen, anstatt Geräte zu ersetzen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte OEM-Garantie- und Teileautorisierungsregeln | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Datensicherheits- und Verwahrketten-Risiken während der Reparatur | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Ungleichmäßige Verfügbarkeit zertifizierter Techniker und Originalteile | -0.6% | Naher Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Geringe Reparierbarkeit versiegelter und hochintegrierter Geräte | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte OEM-Garantie- und Teileautorisierungsregeln
Multi-OEM-Flotten benötigen Reparaturpartner, die die Autorisierungsregeln jeder Marke einhalten können. Arbeiten, die außerhalb eines autorisierten Weges durchgeführt werden, können den Garantieschutz beeinträchtigen und den Geräteeigentümer zusätzlichen Hardwarekosten aussetzen. Eine Flotte mit Samsung-, Apple- und Zebra-Geräten benötigt möglicherweise einen Anbieter mit Autorisierung für alle 3 Marken. Diese Anforderung schränkt den verfügbaren Lieferantenpool ein und kann Beschaffungsentscheidungen verzögern. NIST SP 800-88 Rev. 2 erfordert gerätespezifische Bereinigungsentscheidungen und eine an die Seriennummer des Geräts geknüpfte Dokumentation vor der Übergabe.[2] Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen ist eingeschränkt, da Geräte an separate markeneigene Reparaturdepots statt an eine einzige Multi-Marken-Einrichtung gesendet werden müssen.
Datensicherheits- und Verwahrketten-Risiken während der Reparatur
Eine Reparaturübergabe kann persönliche, finanzielle, gesundheitliche oder geschäftliche Daten offenlegen, wenn die Kontrollen unzureichend sind. Regulierte Organisationen benötigen Nachweise über Verwahrungsübertragungen, Bereinigung und vereinbarte Handhabungsverfahren, bevor ein Gerät ihre Kontrolle verlässt. Die ITU veröffentlichte im Juli 2025 die Empfehlung ITU-T L.1081, um Medienbereinigungsverfahren für ICT-Geräte am Ende ihrer Lebensdauer und während der Reparatur festzulegen. Die Empfehlung stimmt die Ergebnisse Löschen, Bereinigen und Vernichten mit der Sensibilität der Daten und der betroffenen Speichertechnologie ab. Die Kontrollanforderungen nach ISO/IEC 27001 betonen ebenfalls die Bedeutung der Dokumentation von Verwahrungsübertragungen in regulierten Reparaturprogrammen. Anbieter mit anerkannten Sicherheitskontrollen und autorisierten Servicenachweisen können daher in sensiblen Unternehmenskonten einen Vorteil haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Unternehmensflotten erweitern die KoordinationsanforderungenSmartphones machten im Jahr 2026 59,84 % des Gerätetype-Werts aus und bilden damit die primäre Nachfragebasis für den Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen. Ihr Einsatz in Unternehmensflotten setzt Bildschirme, Batterien und Konnektivitätskomponenten häufigem Frontline-Verschleiß aus. Multi-Geräte-Unternehmensflotten werden bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen, da Organisationen Smartphones, Tablets, robuste Computer und Wearables unter gemeinsame Servicevereinbarungen stellen. Dieses breite Flottenmodell erfordert koordinierte Reparaturhistorien, Service-Level-Tracking und Verwahrkettennachweise für verschiedene Hardwaretypen. Es erhöht auch den Wert einer einzigen Plattform, die mehrere OEM-Reparaturwege koordinieren kann.
Robuste mobile Computer haben in einigen Lagerumgebungen eine geringere Ausfallrate als Consumer-Smartphones, aber ihre Reparaturen erfordern oft spezialisierte Komponenten und Techniker. Dies kann den Umsatz pro Reparaturereignis erhöhen und die Reparaturweiterleitung wichtiger machen. Wearables erhöhen die Komplexität, da viele Hersteller auf proprietäre Werkzeuge angewiesen sind und keine offenen autorisierten Servicecenter-Programme beigetreten sind. Im Gesundheitswesen und im Außendienst eingesetzte Tablets schaffen unterschiedliche Anforderungen an die Verwaltung von Bildschirm, Batterie und Geräteverfügbarkeit. Samsung SDS veröffentlichte 2025 Zero Touch Mobility 25.12 mit Lebenszyklus-Workflows für Reparaturanfragen, Leihgerätezuweisungen, Rückgaben und Ersatz in verteilten Flotten. Diese Workflows zeigen, warum Unternehmensflottenverträge zunehmend eine umfassendere Koordinationsebene erfordern.



Nach Reparaturtyp:
Sicherheitsanforderungen erweitern den ReparaturumfangBildschirm- und Displayreparaturen machten im Jahr 2026 32,17 % der Ausgaben aus, was die Touchscreen-Exposition und die Kosten für OEM-konforme Ersatzteile widerspiegelt. Datenwiederherstellung und sichere Datenverarbeitung werden bis 2032 voraussichtlich mit einem CAGR von 9,56 % wachsen, was die Gesamtrate des Markts für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen übersteigt. Organisationen behandeln den Umgang mit Informationen während der Reparatur zunehmend als Compliance-Anforderung. Batteriereparatur und -austausch bleiben eine wichtige Kategorie, da der Frontline-Einsatz die Degradation von Lithium-Ionen-Batterien beschleunigen kann. Diese Reparaturanforderungen verlangen von Dienstleistern, sowohl die physische Wiederherstellung als auch die Kontrollen rund um die Geräteübergabe zu verwalten.
Die Batterieverordnung der Europäischen Union 2023/1542 hat begonnen, Kapazitätserhaltungsangaben für Batterien zu formalisieren. Dies schafft einen klareren Referenzpunkt für Organisationen, die Reparatur- und Austauschentscheidungen bewerten. Die Empfehlung ITU-T L.1081 bietet eine anerkannte Grundlage für die Dokumentation von Bereinigungsnachweisen in verschiedenen Reparatursituationen. Software-, Firmware- und Konfigurationsbehebung werden ebenfalls wichtiger, wenn Flotten wachsen. Ein Gerät, das eine physische Reparatur durchlaufen hat, muss sicher in die Verwaltungsumgebung der Organisation eingebunden werden, bevor es wieder in Betrieb genommen werden kann. Kamera-, Sensor- und Audioreparaturen gewinnen ebenfalls an Bedeutung, wo Geräte Inspektions- und Transkriptionsarbeiten unterstützen.
Nach Bereitstellung der Koordinationsplattform:
Cloud-Systeme unterstützen verteilte ReparaturprogrammeCloudbasierte Plattformen machten im Jahr 2026 71,89 % des Bereitstellungswerts aus und werden bis 2032 voraussichtlich mit einem CAGR von 8,74 % wachsen. Dies macht die Cloud zum führenden Bereitstellungsansatz sowohl in Bezug auf Größe als auch auf erwartetes Wachstum. Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen nutzt Cloud-Systeme für Echtzeit-Service-Level-Dashboards, Multi-Anbieter-Konnektivität und zentrale Berichterstattung. Diese Funktionen sind wichtig, wenn Flotten an mehreren Standorten betrieben werden und mehr als 1 Reparaturanbieter nutzen. Die Cloud-Bereitstellung unterstützt auch die Transparenz des Gerätestatus für IT-Teams und Geschäftsanwender.
Automatisierte Protokolle können Organisationen dabei helfen, Nachweise über Serviceaktivitäten und Verwahrungsereignisse zu erbringen. Dies ist nützlich, wenn DSGVO- oder branchenspezifische Governance-Anforderungen für Geräteinformationen gelten. On-Premise-Plattformen bleiben im Verteidigungs-, Geheimdienstbereich und in Teilen des Finanzdienstleistungssektors relevant, wo Datenspeicherungsanforderungen externes Hosting einschränken. Hybridumgebungen können eine Cloud-Koordinationsebene mit kontrollierter lokaler Datenspeicherung kombinieren. Plattformanbieter, die offene Programmierschnittstellen anbieten, können ihre Reparatur-Workflows mit ServiceNow, Microsoft Intune und IT-Service-Management-Tools verbinden. Dies reduziert die Notwendigkeit, die Reparaturkoordination als separaten Workflow vom breiteren IT-Betrieb zu führen.

Nach Unternehmensgröße:
Kleine und mittlere Unternehmen erhalten Zugang durch AbonnementmodelleGroßunternehmen hielten im Jahr 2026 68,36 % des Umsatzes nach Unternehmensgröße, unterstützt durch ihre Fähigkeit, mehrjährige Managed-Service-Vereinbarungen auszuhandeln. Sie können auch die Integrationsarbeit finanzieren, die erforderlich ist, um Reparaturplattformen mit UEM-, IT-Service-Management- und Enterprise-Resource-Planning-Systemen zu verbinden. Kleine und mittlere Unternehmen werden bis 2032 voraussichtlich mit einem CAGR von 8,59 % wachsen, da Abonnements und vorintegrierte Cloud-Workflows den Flottengrenzwert für verwaltete Dienste senken. Die Branche der verwalteten mobilen Gerätereparatur-Koordinationsdienstleistungen bedient zunehmend Unternehmen, die bisher auf Ad-hoc-Reparaturvereinbarungen angewiesen waren. Dies schafft eine klare Öffnung bei Organisationen, die 200 bis 2.000 Geräte verwalten.
Kleine und mittlere Unternehmen benötigen häufig Self-Service-Onboarding, standardisierte Service-Stufen, klare Service-Level-Vereinbarungen und Verbindungen zu gängigen Tools wie Microsoft Intune und Jamf. Diese Funktionen begrenzen den Bedarf an einem langen Implementierungsprojekt. Großunternehmen legen mehr Wert auf herstellerübergreifende Reparaturkapazität, Datenverarbeitungsnachweise und umfangreiche Anwendungskonnektivität. Device-as-a-Service-Preisgestaltung kann die Budgetplanung für Organisationen vorhersehbarer machen, die unregelmäßige Reparaturkosten nicht absorbieren können. Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen hat daher unterschiedliche Verkaufsanforderungen für jede Unternehmensgröße. Anbieter, die eine schlanke Bereitstellung für kleinere Flotten anbieten und gleichzeitig Kontrollfunktionen für größere Konten beibehalten, können beide Nachfrageprofile bedienen.
Geografische Analyse
Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte in Nordamerika
Nordamerika erzielte im Jahr 2026 einen Umsatzanteil von 44,12 % und hält damit den größten Anteil am Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte. Die Vereinigten Staaten verfügen über ein dichtes Ökosystem aus Netzbetreibern, OEMs und Unternehmen, während Kanada den Einsatz verwalteter Mobilität im Finanzdienstleistungssektor und bei Behördenkonten etabliert hat. Die Region verfügt zudem über ein starkes Netzwerk autorisierter Servicecenter-Reparatureinrichtungen. Das uBreakiFix-Netzwerk von Asurion erreichte im Jahr 2025 700 Reparaturstandorte in den USA und verdeutlicht damit den Umfang seines Reparatur-Footprints.[3] Eine solche Netzwerkdichte kann Unternehmensreparaturverträge unterstützen, wenn sie mit Lifecycle-Management-Systemen verknüpft ist.
Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 9,21 % wachsen – die schnellste regionale Wachstumsrate im Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte. Die Expansion von Unternehmensflotten in China, Indien, Südkorea, Australien und Südostasien stützt diese Prognose. Fertigungs- und Logistikunternehmen in China übernehmen Gerät-als-Dienstleistung-Vereinbarungen, während sich OEM-zertifizierte Programme rund um wichtige Produktionszentren entwickeln. insureMO und Nexacore gaben im November 2025 eine Partnerschaft für KI-gestützte Geräteschutz- und Garantieverlängerungsinfrastruktur im asiatisch-pazifischen Raum bekannt. Die Vereinbarung kombinierte zertifizierte Reparaturlogistik mit Middleware, die Netzbetreiber, Distributoren und Reparaturanbieter miteinander verbindet.
Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte in EMEA und Südamerika
Europa ist der zweitgrößte regionale Markt, mit Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien als führenden Ländermärkten. Die Vorschriften der Europäischen Union zur Reparatur von Smartphones und Tablets machen die Herkunft von Ersatzteilen und die Reparaturqualität für Unternehmensgeräteprogramme relevanter. Südamerika, der Nahe Osten und Afrika befinden sich noch in früheren Phasen der Einführung. Brasilien weitet den Einsatz von Unternehmensgeräten parallel zur 5G-Einführung in gewerblichen und industriellen Bereichen aus. Die Vereinigten Arabischen Emirate und Saudi-Arabien investieren in digitale Infrastruktur, die verwaltete Gerätedienste benötigen wird. PartServe und Motorola Mobility gaben im November 2025 eine Vereinbarung zur Bereitstellung offizieller Motorola-Garantiereparaturen im südlichen Afrika bekannt, einschließlich Online-Reparaturverfolgung.
Wettbewerbslandschaft
Marktkonzentration
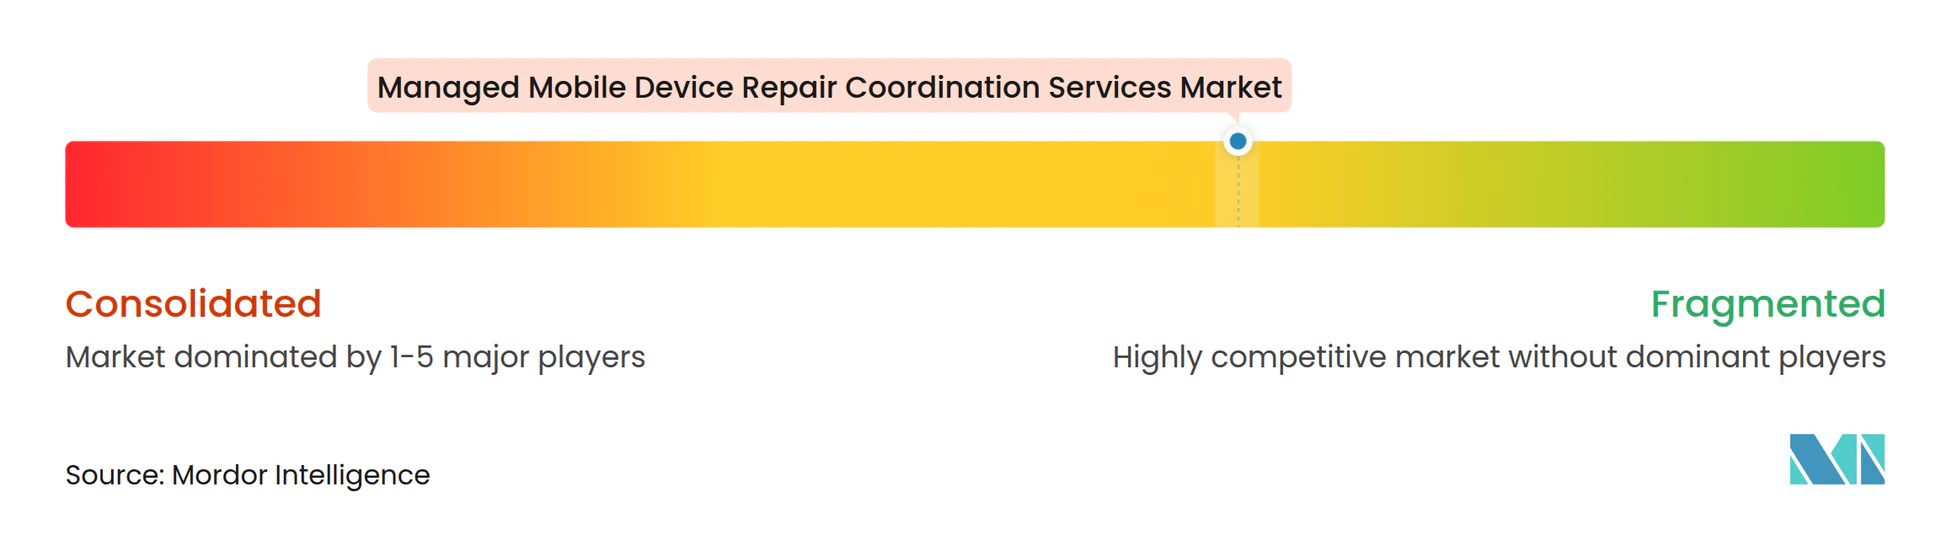
Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen ist mäßig fragmentiert, wobei kein Anbieter mehr als einen mittleren zweistelligen Anteil am globalen Umsatz hält. Asurion und Likewize verfügen über eine breite geografische und servicebezogene Abdeckung und konkurrieren um Mobilfunkanbieter- und Unternehmenskonten. Ihre integrierten Angebote können Schutz, Reparatur, Inzahlungnahme und Lebenszyklusmanagement umfassen. Servify, B2X Care Solutions und Reconext konkurrieren durch OEM-Autorisierungstiefe und softwaregestützte Koordination. Die Wettbewerbslandschaft umfasst daher sowohl Anbieter für den gesamten Lebenszyklus als auch Spezialisten, die sich auf Reparaturabläufe konzentrieren.
Asurion kündigte im Dezember 2025 Pläne zur Übernahme von Domestic and General für 2,1 Milliarden GBP (2,65 Milliarden USD) an. Die Transaktion erweiterte die Reparaturkoordinationspräsenz von Asurion auf Haushaltsgeräte und vernetzte Heimelektronik über europäische Kanäle. Likewize schloss im April 2025 die Übernahme von Speedperform ab, um Microsoft GenAI-Funktionen in Gerätesupport-Workflows zu integrieren. Diese Schritte zeigen, wie etablierte Anbieter angrenzende Fähigkeiten und Software-Tools hinzufügen. Sie erhöhen auch den Investitionsbedarf für kleinere Anbieter, um die Abdeckung und Workflow-Tiefe großer Wettbewerber zu erreichen.
Technologie ist zentral für die Vertragsbindung im Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen. Anbieter mit Echtzeit-Reparaturstatus, Service-Level-Warnungen und dokumentierter Datenbereinigung können eine stärkere betriebliche Kontrolle bieten als reine Depot-Betreiber. Asurion setzte 2025 eine KI-gestützte Techniker-Routing-Engine ein, um Außendienstexperten anhand ihrer Qualifikationen mit Hausservice-Terminen abzugleichen. Sicherheitskontrollen, autorisierte Servicenachweise und Multi-OEM-Abdeckung werden zu grundlegenden Anforderungen in regulierten Unternehmenskonten. Die Expansion im asiatisch-pazifischen Raum, im Nahen Osten und in Afrika bleibt eine wichtige Chance, da die Einführung verwalteter Dienste geringer ist, als die Größe der Unternehmensgeräteflotten vermuten lässt.
Branchenführer im Bereich verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen
-
Asurion, LLC
-
Communications Test Design, Inc.
-
Reconext, Inc.
-
B2X Care Solutions GmbH
-
Tangoe, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte Unternehmen in diesem Bericht
- Asurion, LLC
- Communications Test Design, Inc.
- Reconext, Inc.
- B2X Care Solutions GmbH
- Servify Tech, Inc.
- Tangoe, Inc.
- HOBI International, Inc.
- Mendtronix, Inc.
- Encompass Supply Chain Solutions, Inc.
- Worldwide TechServices, LLC
- Likewize Corp.
- Sims Lifecycle Services, Inc.
- TES-AMM (Singapore) Pte. Ltd.
- Brightstar Corp.
- Everphone GmbH
- Workwize B.V.
- Mobile Klinik Professional Corporation
- uBreakiFix by Asurion
- CPR Cell Phone Repair
- Batteries Plus, LLC
- Puls Technologies, Inc.
- iCracked, Inc.
- Quest International, Inc.
- Elecfix Repair Services
Neueste Industrielle Entwicklungen in Markt für verwaltete Koordinierungsdienste zur Reparatur mobiler Geräte
- September 2026: Das texanische House Bill 2963 (HB 2963) trat am 1. September in Kraft und führte neue Anforderungen für Smartphones, Tablets und Laptops mit einem Preis über 50 USD ein. Die Gesetzgebung stellt eine regulatorische Entwicklung dar, die Verbraucherelektronikgeräte betrifft, die in Texas verkauft werden, mit Auswirkungen auf Hersteller, Einzelhändler und Distributoren, die ihre Produktangebote und Compliance-Verpflichtungen nach dem neuen Gesetz bewerten müssen.
- Mai 2026: Asurion kündigte die geplante Übernahme von Domestic and General, einem der größten Anbieter von Haushaltsgeräteschutz im Vereinigten Königreich und Europa, für 2,1 Milliarden GBP (2,65 Milliarden USD) an. Der Deal erweiterte die Reparaturkoordinationsreichweite von Asurion auf Haushaltsgeräte und vernetzte Heimelektronik über den europäischen Mobilfunkanbieter- und Unternehmenskanal.
- April 2026: Servify meldete die Erreichung der Profitabilität im Geschäftsjahr 2026 vor einem geplanten Börsengang, nach einem Betriebsumsatz von 781 Crore INR (93,5 Millionen USD) im Geschäftsjahr 2025, mit den Vereinigten Staaten als größtem Markt.
- Februar 2026: B2M Solutions veröffentlichte seinen 7. jährlichen Bericht zum Stand der Unternehmensmobilität, der dokumentiert, dass 81 % der Frontline-Mitarbeiter in den Vereinigten Staaten, dem Vereinigten Königreich, Frankreich, Deutschland, Italien und Spanien monatliche Mobilgeräteausfälle erleben, mit kumulierten jährlichen Produktivitätsverlusten von bis zu 7 Milliarden USD, was den finanziellen Unternehmensfall für proaktive verwaltete Reparaturkoordination untermauert.
Globaler Berichtsumfang für den Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen
Der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen bezieht sich auf die Branche, die zentralisierte Plattformen und Dienste zur Koordination, Verfolgung und Verwaltung von Mobilgerätereparaturen und -wartungen in Organisationen bereitstellt. Diese Dienste optimieren den Reparaturprozess, indem sie Unternehmen mit Reparaturanbietern verbinden, Serviceanfragen verwalten, Gerätediagnose und Reparaturweiterleitung erleichtern, den Reparaturstatus verfolgen, Ersatzteile koordinieren und Service-Level-Vereinbarungen (SLAs) überwachen, um Geräteausfallzeiten zu minimieren und die betriebliche Kontinuität aufrechtzuerhalten.
Der Bericht über verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen ist segmentiert nach Gerätetyp (Smartphones, Tablets, robuste mobile Computer, Wearable-Geräte und Multi-Geräte-Unternehmensflotten), Reparaturtyp (Bildschirm- und Displayreparatur, Batteriereparatur und -austausch, Ladeanschluss- und Steckverbinderreparatur, Kamera-, Sensor- und Audiokomponentenreparatur, Software-, Firmware- und Konfigurationsbehebung sowie weitere Reparaturtypen), Bereitstellung der Koordinationsplattform (cloudbasierte Plattformen, On-Premise-Plattformen und hybride Plattformumgebungen), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Smartphones |
| Tablets |
| Robuste mobile Computer |
| Wearable-Geräte |
| Multi-Geräte-Unternehmensflotten |
| Bildschirm- und Displayreparatur |
| Batteriereparatur und -austausch |
| Ladeanschluss- und Steckverbinderreparatur |
| Kamera-, Sensor- und Audiokomponentenreparatur |
| Software-, Firmware- und Konfigurationsbehebung |
| Weitere Reparaturtypen |
| Cloudbasierte Plattformen |
| On-Premise-Plattformen |
| Hybride Plattformumgebungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Kenia | |
| Übriges Afrika |
| Nach Gerätetyp | Smartphones | |
| Tablets | ||
| Robuste mobile Computer | ||
| Wearable-Geräte | ||
| Multi-Geräte-Unternehmensflotten | ||
| Nach Reparaturtyp | Bildschirm- und Displayreparatur | |
| Batteriereparatur und -austausch | ||
| Ladeanschluss- und Steckverbinderreparatur | ||
| Kamera-, Sensor- und Audiokomponentenreparatur | ||
| Software-, Firmware- und Konfigurationsbehebung | ||
| Weitere Reparaturtypen | ||
| Nach Bereitstellung der Koordinationsplattform | Cloudbasierte Plattformen | |
| On-Premise-Plattformen | ||
| Hybride Plattformumgebungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Kenia | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete mobile Gerätereparatur-Koordinationsdienstleistungen?
Der Markt wird voraussichtlich von 4,42 Milliarden USD im Jahr 2026 und 4,73 Milliarden USD im Jahr 2027 auf 7,01 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,18 %.
Was treibt die Nachfrage nach verwalteten mobilen Gerätereparatur-Koordinationsdienstleistungen an?
Der Einsatz von Unternehmensflotten, die Kosten von Ausfallzeiten, die Einführung von Device-as-a-Service und Recht-auf-Reparatur-Regelungen unterstützen die Nachfrage nach strukturierten Reparaturprogrammen.
Welcher Gerätetyp führt die Nachfrage nach verwalteter Reparaturkoordination an?
Smartphones führten den Gerätetype-Wert mit einem Anteil von 59,84 % im Jahr 2026 an, während Multi-Geräte-Unternehmensflotten bis 2032 voraussichtlich mit einem CAGR von 9,18 % wachsen werden.
Welcher Reparaturdienst wird voraussichtlich am schnellsten wachsen?
Datenwiederherstellung und sichere Datenverarbeitung werden bis 2032 voraussichtlich mit einem CAGR von 9,56 % wachsen, da Unternehmen größeren Wert auf konforme Geräteübergaben legen.
Warum werden cloudbasierte Reparaturkoordinationsplattformen häufig genutzt?
Cloud-Plattformen hielten im Jahr 2026 71,89 % des Bereitstellungswerts, da sie zentrale Berichterstattung, Echtzeit-Serviceüberwachung und Verbindungen zu verteilten Reparaturanbietern unterstützen.
Welche Region wird voraussichtlich am schnellsten für verwaltete Reparaturkoordinationsdienstleistungen wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 9,21 % wachsen, unterstützt durch die Expansion von Unternehmensflotten und die Entwicklung der Geräteschutzinfrastruktur.