
Tamanho e Participação do Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 15.19 Bilhões de dólares |
| Tamanho do Mercado (2032) | 25.15 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.61 % |
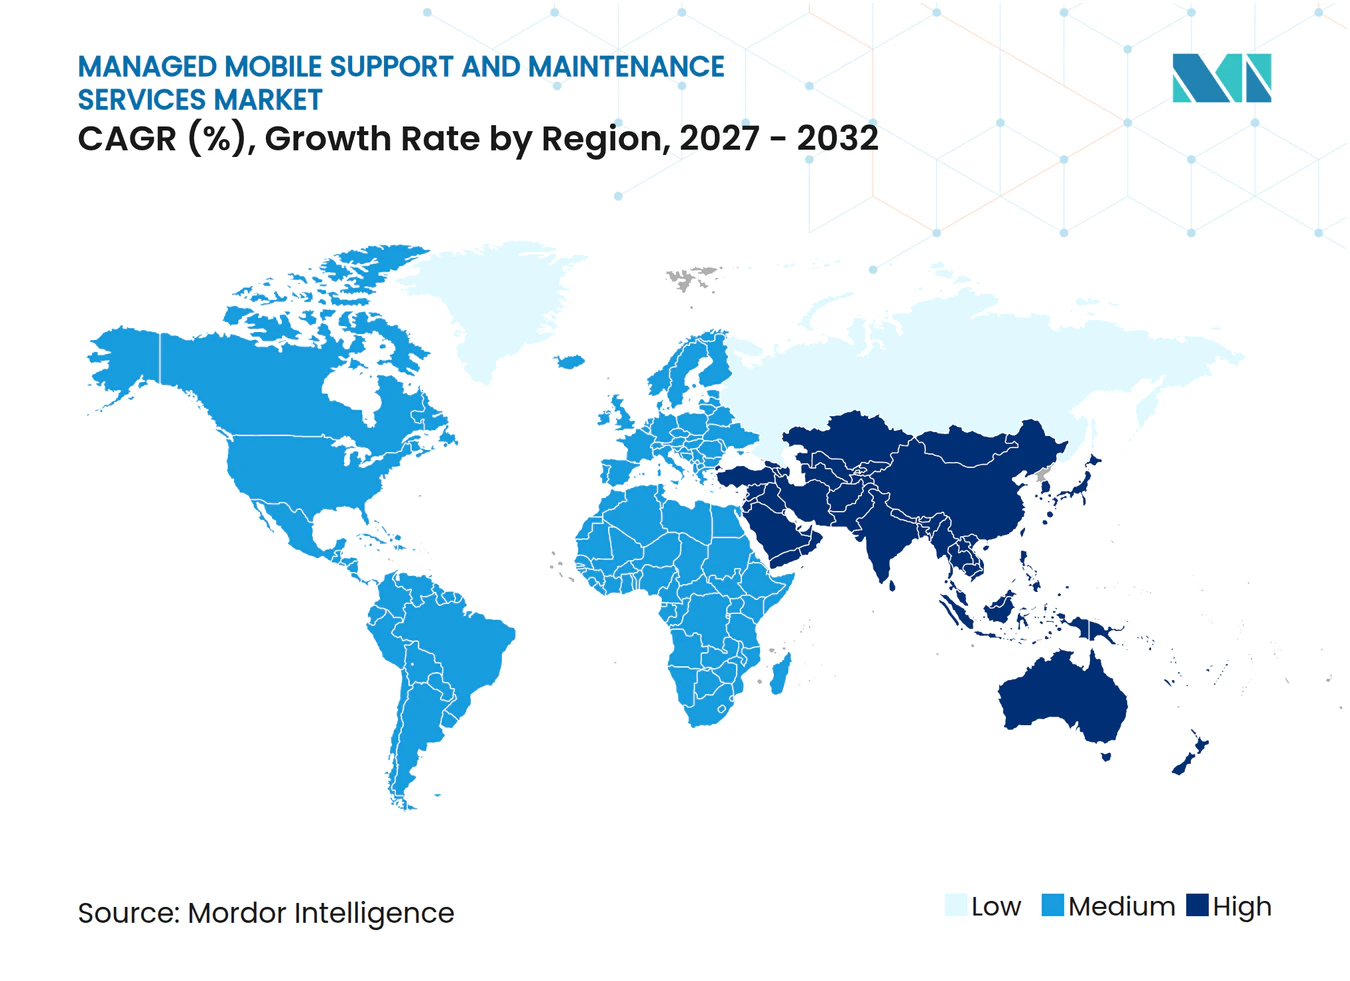
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel por Mordor Intelligence
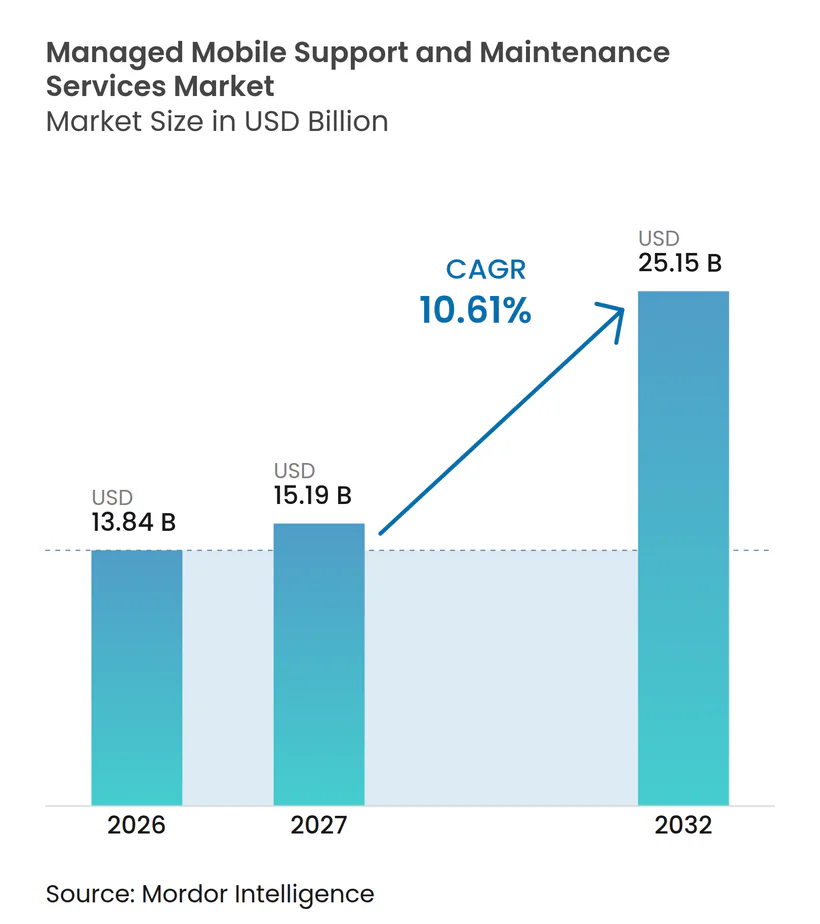
O tamanho do Mercado de Serviços de Mobilidade Gerenciada tem projeção de expansão de 13,84 bilhões de USD em 2026 para 15,19 bilhões de USD em 2027, e para 25,15 bilhões de USD até 2032, registrando um CAGR de 10,61% entre 2027 e 2032. As empresas estão ampliando os acordos gerenciados para além da aquisição de dispositivos, incluindo provisionamento, segurança, gerenciamento de despesas, suporte e descontinuação. O trabalho híbrido aumentou o número de smartphones, handhelds robustecidos, laptops e dispositivos de Internet das Coisas que operam em diferentes operadoras e países. Essa base de dispositivos mais ampla sustenta a demanda por um único fornecedor capaz de gerenciar o ciclo de vida completo. Os fornecedores estão competindo por meio de diagnósticos, acordos de nível de experiência e serviços de sustentabilidade, que podem apoiar as renovações de contratos. As regras de residência de dados também exigem infraestrutura local ou roteamento em nuvem soberana em alguns países, elevando os custos de entrega e criando uma barreira de entrada mais alta para fornecedores menores.
Principais Conclusões do Relatório
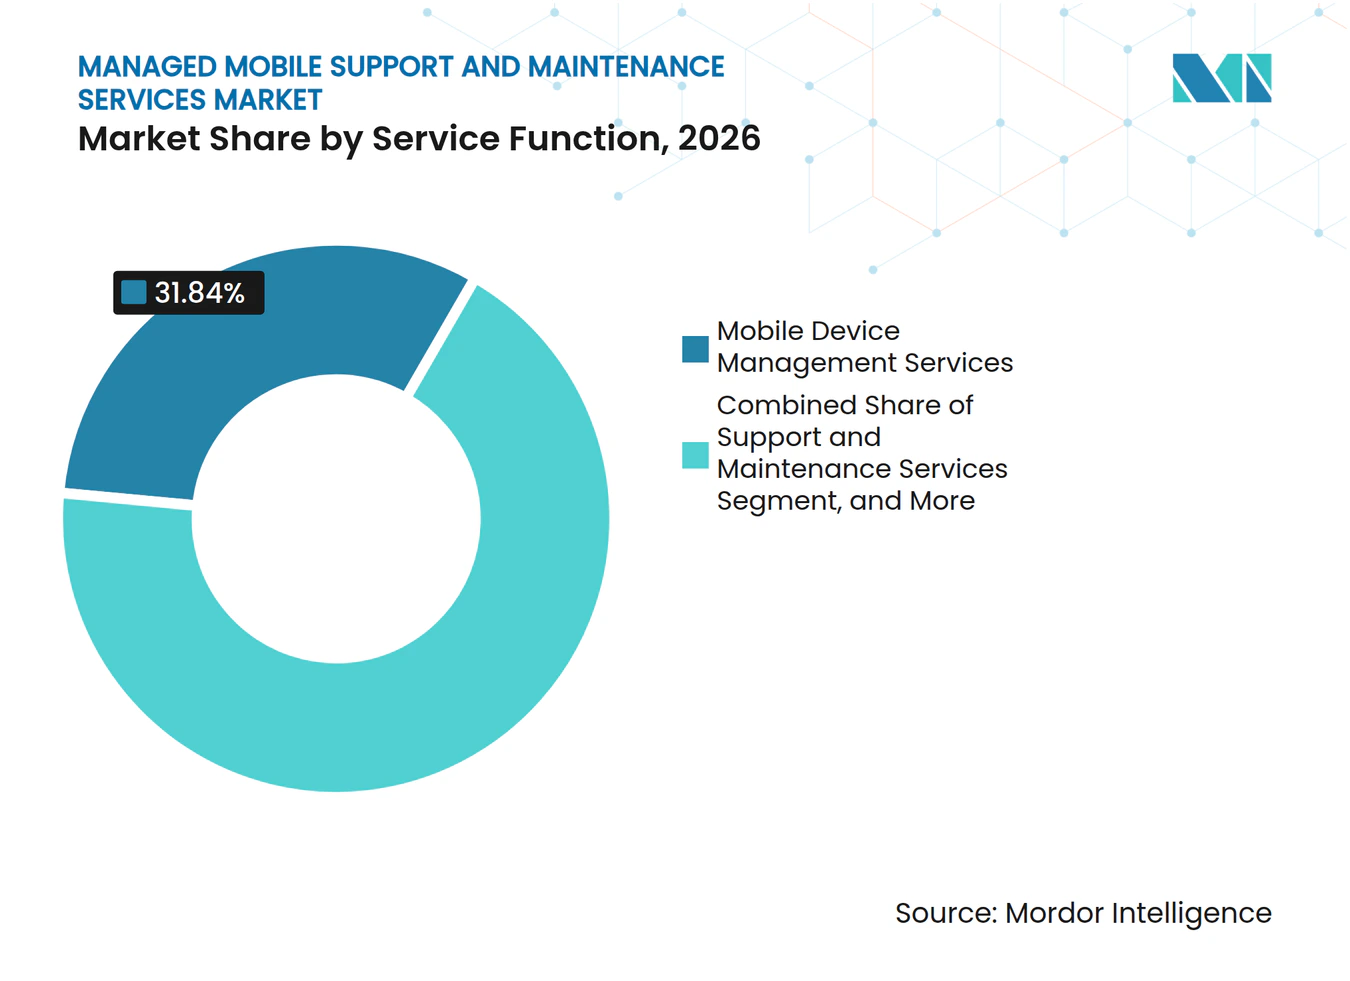
- Por função de serviço, os serviços de gerenciamento de dispositivos móveis detinham 31,84% da participação do Mercado de Serviços de Mobilidade Gerenciada em 2026, enquanto os serviços de gerenciamento de segurança móvel têm projeção de expansão a um CAGR de 11,41% até 2032.
- Por modelo de implantação, as implantações baseadas em nuvem representaram 68,32% da participação do mercado de serviços de mobilidade gerenciada em 2026 e têm projeção de avanço a um CAGR de 10,98% até 2032.
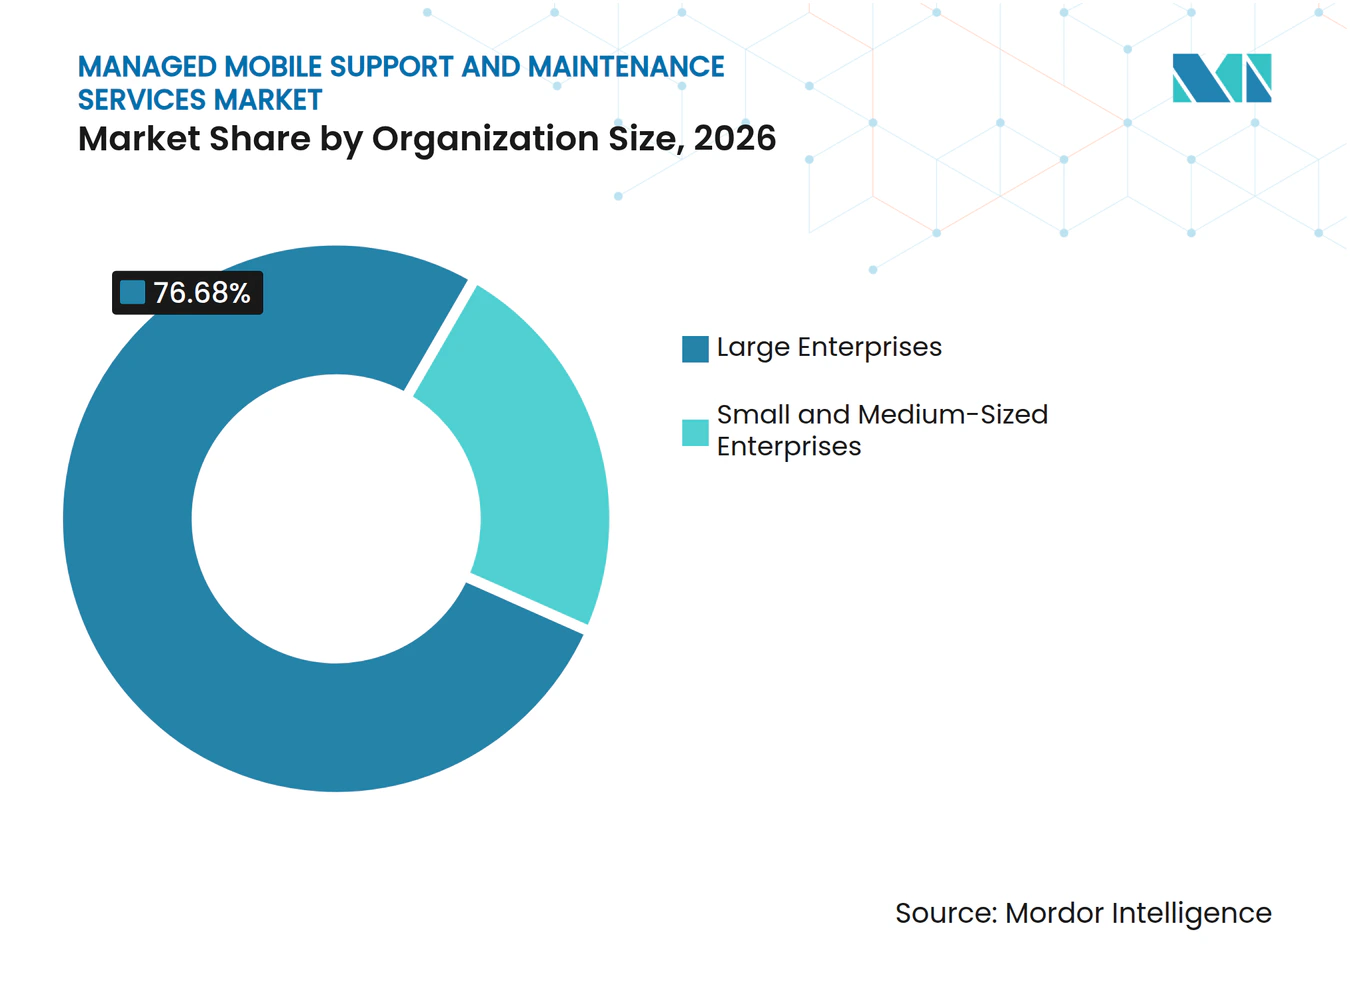
- Por tamanho de organização, as grandes empresas detinham 76,68% da participação de receita em 2026, enquanto as PMEs têm expectativa de expansão a um CAGR de 10,94% até 2032.
- Por setor do usuário final, o BFSI representou 18,46% da participação de receita em 2026, enquanto o setor de transporte e logística tem projeção de aceleração a um CAGR de 11,96% até 2032.
- Por geografia, a América do Norte detinha 37,29% da participação de receita em 2026, enquanto a Ásia-Pacífico tem expectativa de expansão a um CAGR de 11,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade da Frota de Dispositivos Corporativos e Forças de Trabalho Distribuídas | +2.8% | Global, com maior intensidade na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Crescimento dos Requisitos de Cibersegurança Móvel e Conformidade | +2.4% | Global, com efeito mais forte em mercados regulamentados na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Terceirização de Custos do Ciclo de Vida de Mobilidade e Habilidades Especializadas | +2.0% | Global, com aceleração notável na América do Norte e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento de Endpoints Móveis Robustecidos e Dedicados | +1.4% | Ásia-Pacífico, América do Norte e Europa, com expansão para o Oriente Médio | Médio prazo (2-4 anos) |
| Adoção do Gerenciamento Unificado de Endpoints Baseado em Nuvem | +1.1% | Global, com aceleração na Ásia-Pacífico e na América do Sul | Médio prazo (2-4 anos) |
| Suporte Preditivo Habilitado por IA e Remediação Automatizada | +0.8% | América do Norte e Europa, com adoção emergente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade da Frota de Dispositivos Corporativos e Forças de Trabalho Distribuídas
Grandes organizações agora operam parques de dispositivos que combinam smartphones corporativos, tablets de prestadores de serviços, handhelds robustecidos e dispositivos de uso pessoal. Essas frotas frequentemente utilizam múltiplos sistemas operacionais e modelos de propriedade dentro de um único ambiente administrativo. O Mercado de Serviços de Mobilidade Gerenciada se beneficia quando as equipes internas não conseguem gerenciar de forma consistente os contratos com operadoras, os ciclos de atualização de sistemas operacionais e o suporte a dispositivos em diferentes países. A SOTI relatou que apenas 54% dos trabalhadores distribuídos receberam suporte integrado em uma pesquisa de 2025 com 7.300 respondentes em 11 países. A mesma pesquisa constatou que problemas com dispositivos custaram aos motoristas de logística 12 horas de inatividade por mês, enquanto 35% trabalharam horas extras após interrupções. Essas perdas operacionais tornam o suporte coordenado e a visibilidade da frota mais relevantes para os compradores corporativos.
A expansão da tecnologia 5G e eSIM adiciona mais uma camada de administração. Os perfis de conectividade podem exigir atualizações em múltiplos ambientes de operadoras sem intervenção manual. Um fornecedor que gerencia dispositivos, conectividade e suporte por meio de um processo compartilhado pode reduzir o número de fornecedores que um cliente utiliza. Esse modelo é particularmente relevante para forças de trabalho de campo que não podem aguardar que a equipe de TI local resolva um problema de dispositivo. Ele também torna o registro padronizado e o gerenciamento remoto de políticas mais importantes em novas implantações. A demanda resultante sustenta contratos recorrentes em vez de projetos pontuais de dispositivos. Também eleva o valor de um fornecedor que pode coordenar o suporte entre tipos de dispositivos sem encaminhar o cliente a equipes separadas. Quando os usuários trabalham em diferentes regiões, processos comuns podem ser tão importantes quanto o software de gerenciamento subjacente. Essa necessidade de coordenação mantém os serviços de mobilidade relevantes à medida que as frotas de dispositivos se tornam mais distribuídas.
Crescimento dos Requisitos de Cibersegurança Móvel e Conformidade
A segurança móvel está se tornando um requisito formal de governança para organizações que lidam com dados regulamentados. O Regulamento de Resiliência Operacional Digital da União Europeia está em vigor desde 17 de janeiro de 2025 e exige que as entidades financeiras abrangidas mantenham um registro de informações e relatem incidentes importantes de tecnologia da informação e comunicação dentro dos prazos prescritos.[1] Essas obrigações aumentam a necessidade de identificar, governar e responder a riscos envolvendo endpoints móveis. O Mercado de Serviços de Mobilidade Gerenciada, portanto, tem um papel mais relevante em serviços financeiros e outros setores com requisitos rigorosos de documentação. Fornecedores estabelecidos podem se beneficiar quando seus serviços já fazem parte do fluxo de trabalho de governança de um cliente. Contratos mais longos e custos de troca mais elevados podem surgir quando os controles de segurança estão vinculados aos processos operacionais diários.
O gerenciamento de segurança móvel também vai além da configuração básica de dispositivos quando as organizações adotam práticas de confiança zero. Os clientes buscam cada vez mais visibilidade contínua sobre o status dos dispositivos, o comportamento dos aplicativos e os controles de acesso. A Jamf disponibilizou seu Assistente de IA de forma geral em 2026 com verificações em nível de frota em relação aos benchmarks CIS Nível 1, CIS Nível 2 e NIST 800-171. Esse exemplo mostra como a inteligência de segurança está sendo incorporada às plataformas de gerenciamento de endpoints. Os complementos de segurança podem ampliar o escopo de um relacionamento gerenciado mesmo quando os preços básicos de gerenciamento de dispositivos estão sob pressão. Fornecedores que combinam suporte prático com controles documentados podem atender tanto às necessidades operacionais quanto às de conformidade. Um registro claro do estado dos dispositivos e das atividades de resposta pode ser útil quando os clientes precisam demonstrar controle às equipes internas de risco. Isso confere ao gerenciamento de segurança um papel nas operações comerciais rotineiras, não apenas em incidentes.
Terceirização de Custos do Ciclo de Vida de Mobilidade e Habilidades Especializadas
As organizações estão dedicando maior atenção ao custo total de operação de uma frota de dispositivos. Isso inclui aquisição, ativação, faturamento de operadoras, reparos, substituição, segurança, suporte e descontinuação. Os fornecedores de mobilidade gerenciada podem oferecer um único modelo operacional para essas tarefas, o que ajuda os clientes a identificar despesas difíceis de rastrear internamente. O Mercado de Serviços de Mobilidade Gerenciada também se beneficia quando as empresas não conseguem contratar funcionários com experiência em múltiplas plataformas de endpoints. A terceirização pode fornecer acesso a habilidades especializadas sem exigir que cada cliente construa uma grande equipe interna. Acordos de dispositivo como serviço e de assinatura também podem transferir os gastos das aquisições iniciais de dispositivos.
A Tangoe relatou crescimento de 20% em novos logotipos de clientes e crescimento de 20% em contas existentes, adicionando uma segunda ou terceira solução em seus resultados de janeiro de 2026. Os resultados indicam que os clientes podem ampliar os compromissos além de uma única função de mobilidade. Um contrato mais amplo pode vincular o gerenciamento de despesas de telecomunicações ao inventário, ao ciclo de vida dos dispositivos e aos serviços de suporte. Esse modelo pode facilitar para os compradores a mensuração do desempenho do serviço em toda a frota. Também pode reduzir a necessidade de reconciliar informações de sistemas separados de operadoras e dispositivos. Fornecedores que demonstram controle claro de custos e entrega confiável de serviços podem fortalecer sua posição nas renovações. Eles também podem usar dados do ciclo de vida para identificar linhas não utilizadas, dispositivos inativos e problemas recorrentes de suporte. Essas informações fornecem às equipes de aquisição e de TI uma base comum para avaliar o desempenho do serviço.
Crescimento de Endpoints Móveis Robustecidos e Dedicados
Endpoints robustecidos e dedicados são utilizados em logística, manufatura, saúde e serviços de campo. Esses dispositivos são projetados para condições operacionais que diferem do uso em escritório, incluindo ambientes de armazém, entrega e produção. Seu hardware especializado requer configuração controlada, reparo, substituição e suporte de software. Isso sustenta a demanda do Mercado de Serviços de Mobilidade Gerenciada por acordos de ciclo de vida que se estendem por vários anos. A longa vida útil dos equipamentos robustecidos pode tornar a receita de serviços mais previsível do que o suporte a dispositivos de nível de consumo. Também eleva o custo do tempo de inatividade quando um dispositivo falha durante um turno de trabalho.
A Getac documentou uma implantação de mais de 10.000 tablets Android robustecidos ZX10 em mais de 400 armazéns nos Estados Unidos para uma transportadora de carga LTL. Implantações dessa escala requerem registro, configuração, políticas de segurança, planejamento de reparos e suporte de campo contínuo. Os clientes de transporte e logística têm razão direta para limitar interrupções, pois falhas de dispositivos podem afetar os cronogramas de entrega e a utilização da mão de obra. O hardware móvel dedicado também exige que os fornecedores compreendam as restrições operacionais específicas do hardware. Isso cria oportunidades para especialistas com experiência em ambientes Android robustecidos. Também pode favorecer parcerias entre fabricantes de hardware, fornecedores de software e empresas de serviços gerenciados. Tais parcerias podem combinar conhecimento de hardware com gerenciamento remoto e suporte de campo. Podem ser particularmente úteis quando um cliente precisa de dispositivos de substituição rápida em vários locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Soberania de Dados e Privacidade no Suporte Remoto | -1.8% | UE, Ásia-Pacífico incluindo China, Índia e Coreia do Sul, e Oriente Médio | Curto prazo (≤ 2 anos) |
| Complexidade de Integração em Ambientes Legados de TI e Telecomunicações | -1.4% | Global, com efeito mais forte em grandes empresas na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Preocupações dos Clientes com Dependência de Fornecedor e Controle Operacional | -0.9% | Global | Médio prazo (2-4 anos) |
| Escassez de Profissionais Certificados em Suporte de Mobilidade | -0.5% | Global, particularmente aguda na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Soberania de Dados e Privacidade no Suporte Remoto
O suporte remoto a dispositivos pode criar problemas legais e operacionais quando os dados cruzam fronteiras nacionais. As regras europeias de proteção de dados podem tratar o acesso remoto a dados pessoais de fora do Espaço Econômico Europeu como uma transferência internacional. A Comissão Europeia explica que as organizações precisam de salvaguardas adequadas para transferências a países terceiros quando não foi emitida uma decisão de adequação.[2] Preocupações semelhantes afetam os projetos de suporte centralizado na Ásia-Pacífico e no Oriente Médio. O Mercado de Serviços de Mobilidade Gerenciada enfrenta custos adicionais de entrega quando os fornecedores precisam estabelecer capacidade de suporte local ou usar roteamento em nuvem soberana. Esses requisitos podem ser especialmente desafiadores para fornecedores menores com infraestrutura regional limitada.
As regras de soberania de dados não eliminam a necessidade de serviços gerenciados, mas alteram a forma como esses serviços são prestados. Os clientes podem exigir contratos mais robustos, controles de acesso, registros de auditoria e acordos de processamento local. Essas condições podem prolongar os ciclos de vendas e aumentar o custo de entrada em mercados regulamentados. Fornecedores com infraestrutura no país podem ter vantagem onde a presença local é essencial. Um ambiente regulatório fragmentado também pode limitar o uso de um único modelo de suporte centralizado entre países. O resultado é um modelo operacional mais complexo, mesmo que a demanda por gerenciamento seguro de endpoints permaneça forte. Os clientes podem avaliar os fornecedores com base em sua capacidade de explicar onde o suporte é realizado e como o acesso é controlado. Limites operacionais claros podem, portanto, tornar-se parte da proposta de serviço em ambientes regulamentados.
Complexidade de Integração em Ambientes Legados de TI e Telecomunicações
Grandes empresas frequentemente mantêm plataformas legadas de endpoints, portais de operadoras, ferramentas de gerenciamento de serviços de TI e sistemas financeiros. Esses sistemas podem não se conectar facilmente a um console de gerenciamento unificado de endpoints baseado em nuvem. O trabalho de integração pode atrasar as implantações e tornar os compradores cautelosos quanto à troca de fornecedores. O Mercado de Serviços de Mobilidade Gerenciada pode perder impulso quando um cliente espera uma transição difícil a partir de seus sistemas existentes. O problema é especialmente relevante em grandes organizações norte-americanas e europeias que acumularam várias ferramentas ao longo do tempo. Os fornecedores devem demonstrar como seus serviços funcionarão com os processos atuais de planejamento de recursos empresariais, gerenciamento de serviços de TI e faturamento de operadoras.
A Brightfin lançou o Brightfin Sync em maio de 2025 para integrar dados de ativos móveis e de endpoints ao banco de dados de gerenciamento de configuração do ServiceNow. O lançamento reflete a demanda dos clientes por vínculos mais fortes entre os dados de endpoints e as operações de TI mais amplas. A capacidade de integração pode ser um fator decisivo quando os compradores comparam fornecedores com recursos semelhantes de gerenciamento de dispositivos. Também pode determinar se um projeto começa com um escopo amplo ou um piloto menor. Planos de integração claros podem reduzir a incerteza para os clientes e ajudar a preservar a economia do contrato. Fornecedores que não conseguem demonstrar essa capacidade podem enfrentar ciclos de vendas mais longos e mais negociações de escopo. Projetos bem-sucedidos frequentemente dependem de um plano faseado que identifica os sistemas a serem conectados, os dados a serem trocados e as pessoas responsáveis pelo suporte. Esse trabalho de planejamento pode ser essencial para alcançar o resultado de serviço pretendido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função de Serviço, os Serviços de Segurança Ganham Ritmo sobre a Liderança de Mercado do MDM
Os serviços de gerenciamento de dispositivos móveis detinham 31,84% da participação do Mercado de Serviços de Mobilidade Gerenciada em 2026, tornando-os a maior função de serviço. A categoria inclui provisionamento, configuração remota, registro e administração em modo quiosque. Sua grande base instalada reflete o uso corporativo de longa data de controles formais de dispositivos. As plataformas em nuvem tornaram o registro básico mais padronizado, o que pode aumentar a pressão sobre os preços em contratos de MDM estabelecidos. Os clientes continuam a precisar de gerenciamento confiável para sistemas operacionais e tipos de dispositivos diversos. O MDM permanece uma base importante para fornecedores que oferecem serviços de ciclo de vida mais amplos. Os serviços de gerenciamento de aplicativos móveis, suporte e manutenção compõem o restante da combinação funcional. O portfólio de serviços, portanto, não se limita a um console de controle de dispositivos. Abrange o trabalho diário necessário para manter os usuários conectados, os dispositivos em conformidade e os aplicativos disponíveis. Fornecedores que conseguem coordenar essas funções podem oferecer aos clientes uma visão mais clara das responsabilidades ao longo do ciclo de vida dos dispositivos.
Os serviços de gerenciamento de segurança móvel têm projeção de crescimento a um CAGR de 11,41% até 2032, superando o Mercado de Serviços de Mobilidade Gerenciada como um todo. Os requisitos de conformidade e as práticas de endpoint de confiança zero estão sustentando esse aumento. As organizações estão cada vez mais adquirindo segurança como um serviço definido, em vez de tratá-la apenas como um recurso de MDM. Os serviços de segurança podem incluir verificações de conformidade, resposta a ameaças, governança de acesso e relatórios. O lançamento do Assistente de IA da Jamf em 2026 demonstrou como as verificações em nível de frota podem ser integradas às plataformas de gerenciamento. As plataformas agrupadas podem reduzir as taxas autônomas de MDM enquanto criam mais receita por endpoint gerenciado por meio de funções de segurança. O foco competitivo está se deslocando para o valor total da plataforma em vez de simples precificação por dispositivo. Essa mudança significa que os compradores podem comparar a capacidade de um fornecedor de gerenciar riscos e apoiar resultados, em vez de apenas o custo da administração básica. Também torna os relatórios de serviço e a responsabilidade clara mais importantes durante as revisões de contratos.



Por Modelo de Implantação, a Infraestrutura em Nuvem se Consolida à Medida que os Casos de Uso On-Premises se Estreitam
As implantações baseadas em nuvem representaram 68,32% da participação do mercado de serviços de mobilidade gerenciada em 2026 e têm projeção de expansão a um CAGR de 10,98% até 2032. A entrega em nuvem pode reduzir o ônus de infraestrutura para organizações com frotas de dispositivos dispersas. Ela suporta o provisionamento remoto e a aplicação de políticas sem depender exclusivamente de conexões de rede privada virtual. Os clientes podem aplicar políticas consistentes em todos os locais a partir de um ambiente central. Esse modelo é bem adequado para frotas que mudam com frequência, pois novos dispositivos podem ser registrados remotamente. Também pode facilitar a conexão do gerenciamento de dispositivos com fluxos de trabalho de suporte e segurança. Essas vantagens tornam a entrega em nuvem importante para o Mercado de Serviços de Mobilidade Gerenciada. Os serviços em nuvem também podem ajudar os fornecedores a aplicar atualizações e configurações de segurança de forma mais consistente em um parque distribuído. Para os clientes, isso pode melhorar a visibilidade quando os dispositivos são usados fora dos locais de escritório tradicionais. O valor da entrega em nuvem reside tanto na administração prática quanto na escolha de infraestrutura.
As implantações on-premises permanecem necessárias em ambientes governamentais, de defesa e isolados com classificações de segurança rigorosas. Algumas grandes empresas também manterão acordos híbridos enquanto movem endpoints regulamentados e comerciais em direção a processos de gerenciamento compartilhados. O uso híbrido reflete a necessidade prática de suportar tanto os sistemas existentes quanto os serviços em nuvem mais recentes. Os fornecedores devem, portanto, suportar mais de uma abordagem de implantação durante o período de previsão. A combinação de modelos de implantação pode variar com base no perfil de risco do cliente e na infraestrutura existente. Isso pode retardar a conclusão de uma migração para a nuvem em ambientes sensíveis. Também deixa espaço para serviços que ajudam os clientes a gerenciar o planejamento de transição e os controles de dados. Um fornecedor pode precisar suportar uma migração gradual em vez de exigir uma mudança completa no modelo operacional de um cliente. Isso torna a experiência de implementação um fator relevante nas decisões de implantação.
Por Tamanho de Organização, as PMEs Reduzem a Diferença à Medida que a Nuvem Reduz as Barreiras
As grandes empresas detinham 76,68% da participação do mercado de serviços de mobilidade gerenciada em 2026. Sua liderança reflete a adoção antecipada de contratos formais de MDM e o alto valor do gerenciamento de frotas complexas em vários países. Os serviços financeiros, a saúde e as cadeias de suprimentos de defesa frequentemente exigem práticas de governança documentadas. Grandes organizações também têm mais dispositivos e um conjunto mais variado de endpoints, o que aumenta o valor do serviço por cliente. Suas equipes de aquisição podem buscar contratos amplos que combinem gerenciamento de ciclo de vida, suporte, segurança e controles de despesas de telecomunicações. Isso torna as grandes empresas centrais para a receita atual do Mercado de Serviços de Mobilidade Gerenciada e para o planejamento de produtos dos fornecedores. Seus requisitos também influenciam as capacidades de produto oferecidas pelos principais fornecedores. Elas podem exigir suporte multilíngue, coordenação com operadoras e processos de escalonamento documentados simultaneamente. Essas demandas reforçam o valor dos fornecedores com cobertura operacional estabelecida.
As PMEs têm expectativa de expansão a um CAGR de 10,94% até 2032, a maior taxa na segmentação por tamanho de organização. As plataformas nativas em nuvem e a precificação por dispositivo reduzem o limite de entrada para organizações menores. Os pacotes de operadoras podem fornecer uma forma inicial de suporte de cibersegurança móvel, mas requisitos de governança mais formais podem criar demanda por serviços gerenciados mais amplos. Clientes menores podem preferir pacotes mais simples que incluam segurança básica, suporte e administração de dispositivos. Eles também podem valorizar modelos de configuração padrão que reduzam as cargas de trabalho de tecnologia interna. Os fornecedores podem atender a esse grupo com níveis de serviço claramente definidos em vez de programas personalizados em escala empresarial. Isso cria espaço para ofertas direcionadas sem alterar a importância das contas de grandes empresas ou seu papel de gastos estabelecido. O empacotamento direto também pode facilitar para empresas menores a adoção de controles mais formais à medida que suas frotas de dispositivos se expandem. Isso fornece uma rota adicional para fornecedores que podem combinar tecnologia utilizável com suporte acessível.

Por Setor do Usuário Final, o Transporte e a Logística Superam o BFSI em Taxa de Crescimento
O BFSI detinha 18,46% da participação do mercado de serviços de mobilidade gerenciada em 2026, tornando-o o maior setor do usuário final. Bancos, seguradoras e gestores de ativos operam grandes forças de trabalho que utilizam smartphones e tablets gerenciados. Suas políticas geralmente abrangem o uso de dispositivos pessoais, controles de identidade e proteção de dados. As responsabilidades regulatórias tornam o suporte documentado e a governança particularmente importantes. Os serviços gerenciados podem ajudar essas organizações a aplicar regras consistentes em suas forças de trabalho de agências, vendas de campo e gestão de relacionamentos. Isso sustenta a demanda por segurança, relatórios de conformidade e coordenação do ciclo de vida. Saúde e ciências da vida, manufatura, varejo e comércio eletrônico, TI e telecomunicações e outros setores também contribuem com requisitos distintos de gerenciamento de dispositivos.
O transporte e a logística têm projeção de avanço a um CAGR de 11,96% até 2032, a taxa mais rápida entre os usuários finais. A SOTI constatou que os motoristas de logística perderam 12 horas por mês devido ao tempo de inatividade de dispositivos, e 35% tiveram que trabalhar horas extras devido a problemas com dispositivos. Essas condições tornam a qualidade do suporte e a substituição rápida critérios práticos de compra. Os endpoints dedicados também criam demanda por processos especializados de configuração e reparo. A manufatura continua a precisar de dispositivos móveis controlados nos pisos de produção. O varejo e o comércio eletrônico sustentam o segmento por meio de operações de ponto de venda móvel e de atendimento distribuído. Essa gama de requisitos mantém uma base diversificada de usuários finais para o Mercado de Serviços de Mobilidade Gerenciada. Cada vertical enfatiza um equilíbrio diferente entre disponibilidade, segurança, controle de custos e durabilidade dos dispositivos. Fornecedores que compreendem essas diferenças podem estruturar serviços em torno de ambientes operacionais específicos.
Análise Geográfica
Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel na América do Norte
A América do Norte representou 37,29% da participação do Mercado de Serviços de Mobilidade Gerenciada em 2026. Empresas regulamentadas em serviços financeiros e saúde sustentam a demanda por acordos formais de gerenciamento de mobilidade. A região também possui um ambiente maduro de gerenciamento de despesas de telecomunicações incorporado nos gastos corporativos de TI. Os Estados Unidos têm a maior contribuição por país, pois abrigam muitos fornecedores globais e grandes clientes corporativos. O Canadá contribui com a demanda de operações bancárias e de logística. O México apresenta uma oportunidade liderada pela manufatura à medida que os investimentos em nearshoring criam novas necessidades de gerenciamento de frotas. Os compradores norte-americanos frequentemente buscam um relacionamento consolidado que abranja gerenciamento unificado de endpoints, gerenciamento de despesas de telecomunicações, gerenciamento de serviços de TI e diagnósticos. Essa preferência pode favorecer fornecedores com arquiteturas de serviço pré-integradas. O ambiente de compras maduro da região também eleva as expectativas em relação a níveis de serviço mensurados e responsabilidade clara.
Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel na Ásia-Pacífico
A Ásia-Pacífico tem projeção de expansão a um CAGR de 11,58% até 2032, a taxa regional mais rápida. A China sustenta a demanda por meio da digitalização da manufatura, enquanto a Índia adiciona demanda de serviços de TI e logística. A implantação do 5G na ASEAN sustenta casos de uso de dispositivos dedicados em logística, manufatura e serviços de campo. O setor financeiro regulamentado da Coreia do Sul exige forte governança de dispositivos. A base de dispositivos industriais do Japão apresenta necessidades de substituição onde handhelds legados ainda estão em uso. A Brightfin anunciou sua primeira conquista de cliente australiano com a Mobilize IT em fevereiro de 2026, que utilizará sua plataforma nativa do ServiceNow para processamento de faturas, gerenciamento de inventário e fluxos de trabalho de aquisição.
Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel na EMEA e na América do Sul
A Europa tem a segunda maior base de receita, liderada pela Alemanha, pelo Reino Unido e pela França. As forças de trabalho móveis da manufatura, dos serviços financeiros e do setor público sustentam a demanda regional. A América do Sul está em um estágio mais inicial de adoção, com o Brasil e a Argentina se beneficiando da digitalização da logística. O Oriente Médio tem oportunidades na Arábia Saudita e nos Emirados Árabes Unidos por meio de programas de transformação digital e da expansão da atividade de fintech. A África permanece o menor mercado regional, embora o setor empresarial da África do Sul e o setor bancário da Nigéria estejam aumentando os investimentos no gerenciamento formal de frotas móveis. As regras regionais de dados e as necessidades de entrega local podem influenciar quais fornecedores podem competir efetivamente em cada geografia. Fornecedores internacionais podem precisar de parceiros locais ou capacidade no país para atender às expectativas dos clientes e dos reguladores. Isso torna a cobertura geográfica um requisito competitivo prático, e não apenas uma decisão simples de expansão de vendas.
Cenário Competitivo
Concentração do Mercado
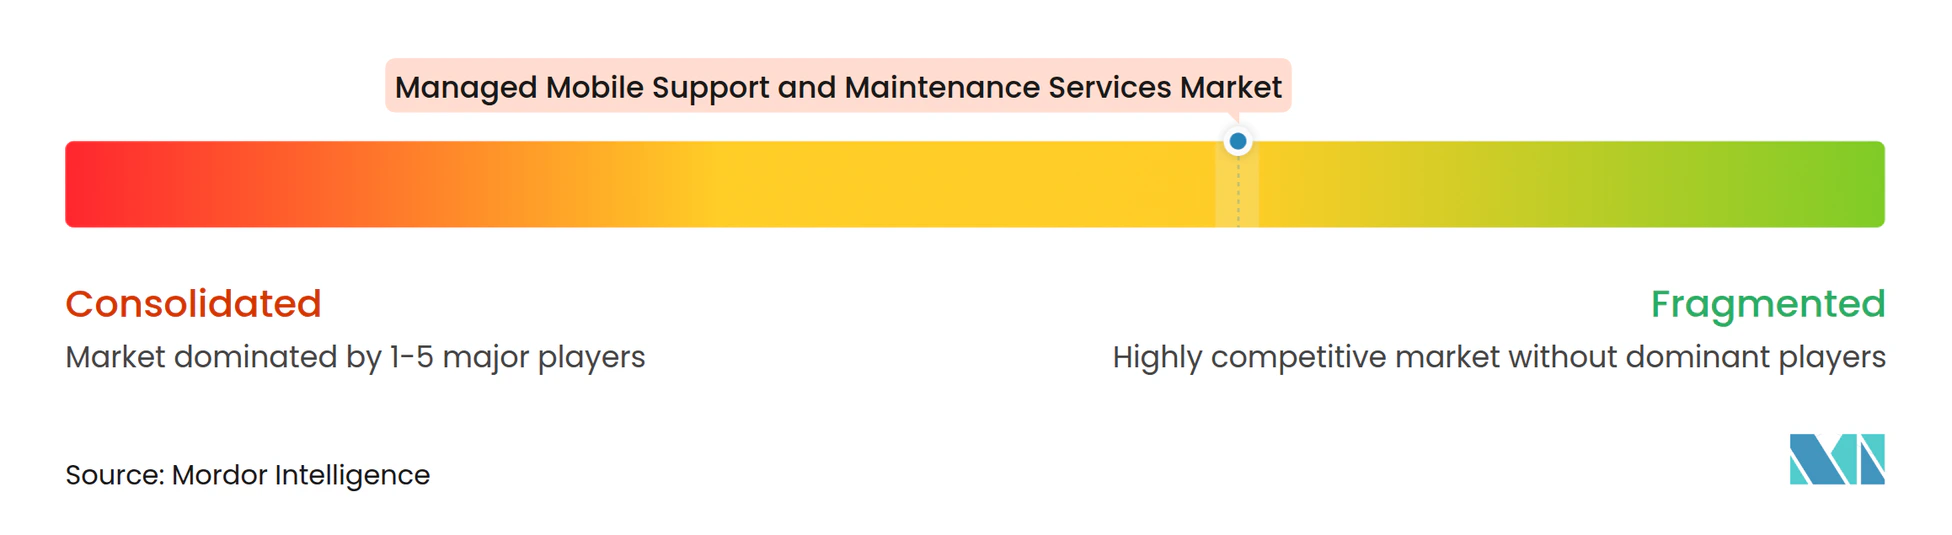
O mercado de serviços de mobilidade gerenciada é moderadamente fragmentado. A concorrência inclui operadores de mobilidade gerenciada especializados, plataformas de gerenciamento de despesas de telecomunicações e fornecedores de software de gerenciamento de endpoints que oferecem camadas de serviço em torno de suas plataformas. A Tangoe representa o modelo de gerenciamento de despesas de telecomunicações, com sua plataforma Tangoe One vinculando as funções de gerenciamento de despesas e de mobilidade. A empresa relatou impulso contínuo de clientes em 2026 e lançou o gerenciamento Multi-SIM para substituir a reconciliação manual de dispositivos e linhas em grandes frotas de múltiplas operadoras.[3] Os fornecedores buscam oferecer um gerenciamento de ciclo de vida mais amplo em vez de um único serviço autônomo. Essa abordagem pode apoiar a consolidação de fornecedores para clientes com grandes forças de trabalho distribuídas. Um modelo consolidado pode ajudar um cliente a conectar aquisição, inventário de dispositivos, informações de operadoras, registros de suporte e políticas de segurança. Também pode reduzir o ônus operacional de gerenciar vários fornecedores com processos de relatórios separados. A capacidade de fornecer serviço consistente entre países permanece importante para empresas com forças de trabalho móveis.
As parcerias estratégicas são outra rota para a diferenciação. A Advantech fez parceria com a SOTI em agosto de 2025 para disponibilizar o MobiControl e o XSight em ambientes de varejo inteligente, logística e saúde por meio de um canal de fabricante de equipamento original. A parceria suporta o gerenciamento de dispositivos em ambientes Android, iOS, Windows e Linux. A Radix Technologies introduziu o RadixAI em setembro de 2025 com gerenciamento preditivo de falhas e capacidades de orquestração de IA em toda a empresa. Esses movimentos mostram que os fornecedores estão usando integração, inteligência de dispositivos e relacionamentos de hardware para distinguir suas ofertas. A concorrência está cada vez mais focada em reduzir o atrito de suporte e melhorar a visibilidade operacional. O suporte preditivo pode ajudar um fornecedor a identificar problemas recorrentes antes que eles perturbem os usuários. A integração com sistemas empresariais também pode tornar as informações de mobilidade mais úteis para as equipes de TI e operações. Essas capacidades podem ser importantes quando os clientes medem a qualidade do serviço em uma grande frota.
Fornecedores menores como 42Gears Mobility Systems, ProMobi Technologies e Esper.io focam no gerenciamento de dispositivos robustecidos específicos para verticais e frotas Android dedicadas. Suas capacidades especializadas podem atrair clientes cujas necessidades operacionais não são totalmente atendidas por plataformas amplas de endpoints. Oportunidades permanecem em segurança gerenciada focada em PMEs, suporte remoto para saúde e endpoints de Internet das Coisas gerenciados. A colaboração Stratix e T-Mobile SmartRefresh combina gerenciamento do ciclo de vida de dispositivos, visibilidade de despesas de telecomunicações e conectividade 5G para forças de trabalho distribuídas. A Stratix recebeu reconhecimento do setor como fornecedor representativo em 2026 pelo segundo ano consecutivo. O ambiente competitivo permite que especialistas focados e plataformas mais amplas atendam a diferentes necessidades dos clientes. Fornecedores amplos podem combinar múltiplas funções de serviço para grandes contas, enquanto empresas focadas podem atender a hardware robustecido, operações Android ou requisitos verticais definidos. Essa divisão ajuda a explicar por que o mercado permanece moderadamente fragmentado. Os clientes podem escolher entre um único fornecedor amplo e um conjunto de parceiros especializados com base na complexidade de sua frota e nas necessidades de governança.
Líderes do Setor de Serviços Gerenciados de Suporte e Manutenção Móvel
-
SOTI Inc.
-
Jamf Software, LLC
-
Tangoe, Inc.
-
Calero-MDSL, LLC
-
42Gears Mobility Systems Private Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel Empresas cobertas neste relatório
- SOTI Inc.
- Jamf Software, LLC
- 42Gears Mobility Systems Private Limited
- Esper.io, Inc.
- Miradore Oy
- Addigy, Inc.
- Kandji, Inc.
- Mosyle Corporation
- ProMobi Technologies Private Limited
- Codeproof Technologies Inc.
- Tangoe, Inc.
- Calero-MDSL, LLC
- Sakon, Inc.
- Brightfin, LLC
- Stratix Corporation
- Vox Mobile, Inc.
- Digital Management, LLC
- Mobile Mentor International Pty Limited
- VoicePlus Pty Ltd
- devicenow GmbH
Desenvolvimentos industriais recentes em Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel
- Outubro de 2026: A Tangoe relatou forte impulso no primeiro semestre de 2026 e lançou uma solução de gerenciamento Multi-SIM que substitui a reconciliação manual de dispositivos e linhas por precisão orientada por sistema, visando empresas que gerenciam grandes frotas móveis de múltiplas operadoras.
- Fevereiro de 2026: A Brightfin anunciou sua primeira conquista de cliente australiano por meio do parceiro Mobilise IT, selecionando a plataforma nativa do ServiceNow da Brightfin para processamento de faturas, gerenciamento de inventário e fluxos de trabalho de aquisição.
- Outubro de 2025: A SOTI lançou melhorias na Plataforma SOTI ONE no SOTI SYNC 25, incluindo o assistente de TI com inteligência artificial Stella e a integração do SOTI XSight com o ServiceNow para diagnósticos em tempo real em operações de transporte e logística.
- Agosto de 2025: A Advantech fez parceria com a SOTI para oferecer o MobiControl e o XSight em ecossistemas de varejo inteligente, logística e saúde, permitindo que as empresas implantem mobilidade gerenciada por meio de um único canal de fabricante de equipamento original.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Suporte e Manutenção Móvel
O Mercado de Serviços de Mobilidade Gerenciada é definido como o mercado de serviços que permitem às organizações terceirizar ou simplificar o gerenciamento, monitoramento, segurança e manutenção de dispositivos móveis, aplicativos e ambientes de mobilidade empresarial. Esses serviços ajudam as organizações a gerenciar smartphones, tablets, laptops e outros endpoints móveis, proteger dados corporativos, aplicar políticas de mobilidade, suportar forças de trabalho remotas e híbridas e otimizar as operações móveis.
O Relatório do Mercado de Serviços de Mobilidade Gerenciada é Segmentado por Função de Serviço (Serviços de Gerenciamento de Dispositivos Móveis, Serviços de Gerenciamento de Aplicativos Móveis, Serviços de Gerenciamento de Segurança Móvel e Serviços de Suporte e Manutenção), Modelo de Implantação (Baseado em Nuvem, On-Premises e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Setor do Usuário Final (BFSI, TI e Telecomunicações, Saúde e Ciências da Vida, Manufatura, Varejo e Comércio Eletrônico, Transporte e Logística e Outros Verticais de Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Gerenciamento de Dispositivos Móveis |
| Serviços de Gerenciamento de Aplicativos Móveis |
| Serviços de Gerenciamento de Segurança Móvel |
| Serviços de Suporte e Manutenção |
| Baseado em Nuvem |
| On-Premises |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| BFSI |
| Saúde e Ciências da Vida |
| Manufatura |
| Varejo e Comércio Eletrônico |
| Transporte e Logística |
| Outros Verticais de Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| ASEAN | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Função de Serviço | Serviços de Gerenciamento de Dispositivos Móveis | |
| Serviços de Gerenciamento de Aplicativos Móveis | ||
| Serviços de Gerenciamento de Segurança Móvel | ||
| Serviços de Suporte e Manutenção | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| On-Premises | ||
| Híbrido | ||
| Por Tamanho de Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | TI e Telecomunicações | |
| BFSI | ||
| Saúde e Ciências da Vida | ||
| Manufatura | ||
| Varejo e Comércio Eletrônico | ||
| Transporte e Logística | ||
| Outros Verticais de Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de mobilidade gerenciada?
O tamanho do mercado de serviços de mobilidade gerenciada tem projeção de aumento de 13,84 bilhões de USD em 2026 e 15,19 bilhões de USD em 2027 para 25,15 bilhões de USD até 2032, a um CAGR de 10,61%.
O que está impulsionando a demanda por serviços de mobilidade gerenciada?
As organizações buscam suporte para provisionamento de dispositivos, segurança, gerenciamento de despesas, reparos e descontinuação em frotas móveis cada vez mais complexas. O trabalho híbrido e o uso de vários tipos de dispositivos tornam um serviço de ciclo de vida coordenado mais útil para as equipes de tecnologia corporativa.
Qual função de serviço de mobilidade gerenciada tem a maior participação?
Os serviços de gerenciamento de dispositivos móveis detinham 31,84% da participação de receita em 2026, a maior participação entre as funções de serviço. A categoria permanece a base operacional para registro, configuração, administração remota e suporte de ciclo de vida mais amplo.
Qual modelo de implantação é mais amplamente utilizado para serviços de mobilidade gerenciada?
A implantação baseada em nuvem detinha 68,32% da participação de receita em 2026 e tem projeção de expansão a um CAGR de 10,98% até 2032. Ela suporta o gerenciamento remoto de políticas e o registro para frotas que operam em vários locais e países. A abordagem pode reduzir a necessidade de infraestrutura local enquanto mantém a supervisão central de políticas, status de software e inventário de dispositivos.
Qual grupo de clientes está se expandindo mais rapidamente?
As PMEs têm projeção de expansão a um CAGR de 10,94% até 2032, à medida que as plataformas em nuvem e a precificação por dispositivo reduzem as barreiras de entrada. Níveis de serviço mais simples podem ajudar organizações menores a adotar um gerenciamento estruturado sem construir grandes equipes internas de mobilidade.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de avanço a um CAGR de 11,58% até 2032, sustentada pela digitalização, pela implantação do 5G e pela demanda por dispositivos dedicados. China, Índia, Japão, Coreia do Sul e países da ASEAN contribuem com diferentes fontes de demanda, incluindo digitalização da manufatura, operações de logística, serviços financeiros regulamentados e substituição de dispositivos handheld industriais mais antigos.