
Tamaño y Participación del Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 4.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.01 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.18 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados por Mordor Intelligence
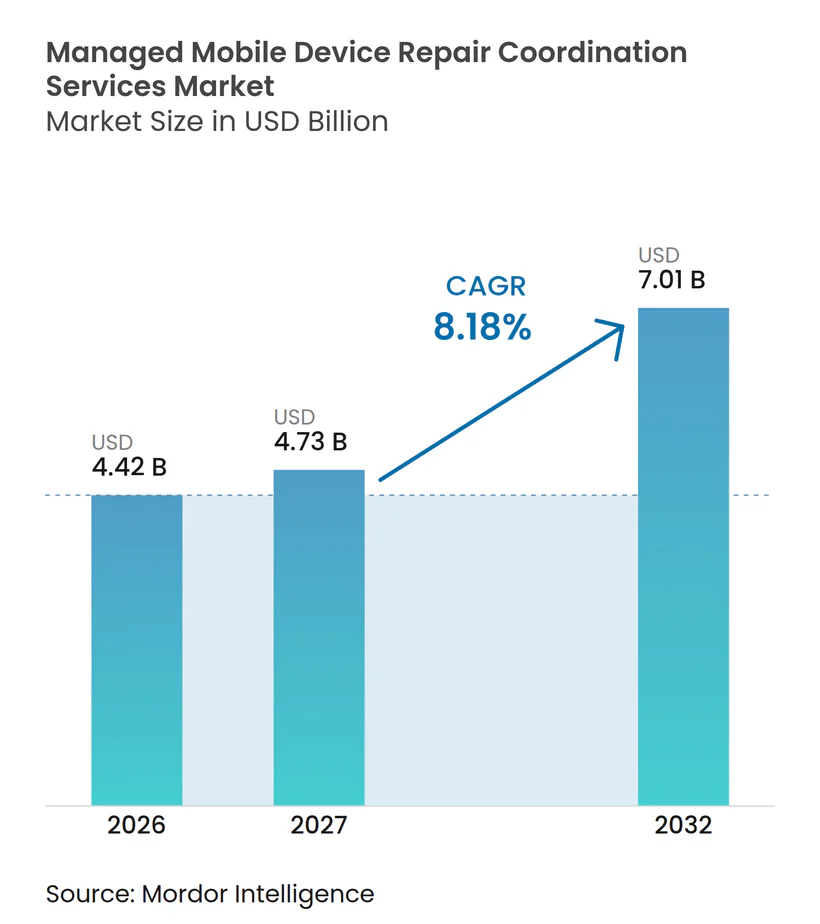
Se proyecta que el tamaño del mercado de servicios de coordinación de reparación de dispositivos móviles gestionados se expanda de 4,42 mil millones de USD en 2026 a 4,73 mil millones de USD en 2027, y a 7,01 mil millones de USD para 2032, registrando un CAGR del 8,18% entre 2027 y 2032. Las flotas empresariales apoyan cada vez más el trabajo en primera línea, por lo que las fallas de los dispositivos ahora afectan las operaciones diarias en lugar de ser simplemente una inconveniencia para los empleados. Los contratos de Dispositivo como Servicio y de movilidad gestionada están transfiriendo la responsabilidad de reparación de los equipos internos de TI a proveedores especializados. Este cambio favorece a los proveedores que combinan la recepción, el diagnóstico, la logística, el enrutamiento de garantías y los controles de entrega segura en un único servicio. La diferenciación competitiva depende cada vez más de la visibilidad de las reparaciones, el rendimiento de los niveles de servicio y la gestión documentada de los datos. El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados también se beneficia a medida que las organizaciones más pequeñas acceden a herramientas de coordinación basadas en suscripción.
Conclusiones Clave del Informe
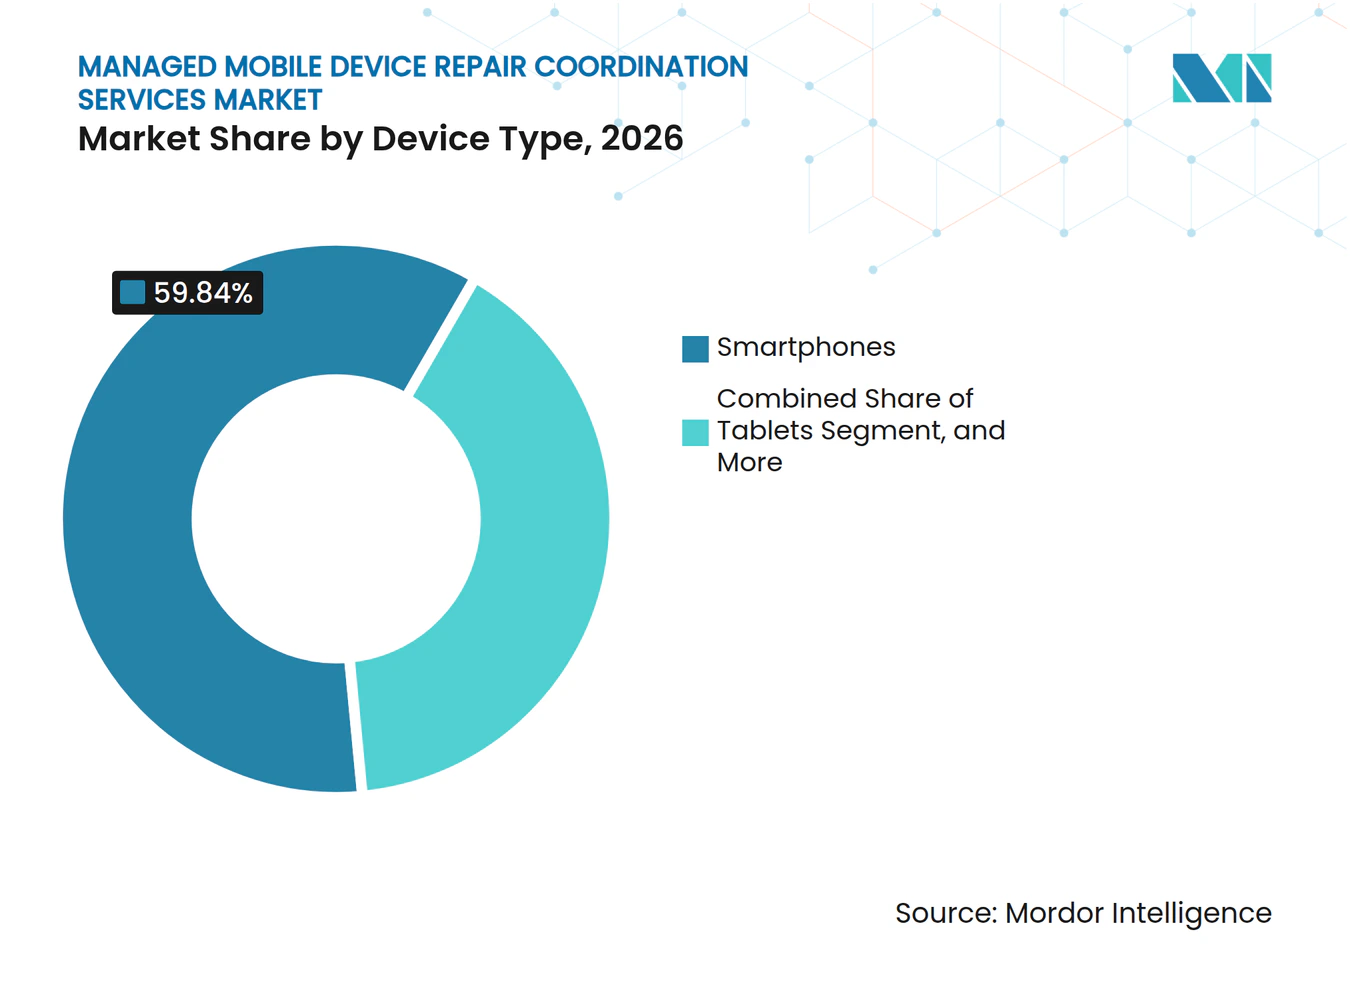
- Por tipo de dispositivo, los teléfonos inteligentes representaron el 59,84% de la participación del mercado de servicios de coordinación de reparación de dispositivos móviles gestionados en 2026, mientras que se proyecta que las flotas empresariales de múltiples dispositivos se expandan a un CAGR del 9,18% hasta 2032.
- Por tipo de reparación, la reparación de pantalla y visualización representó el 32,17% del tamaño del mercado de servicios de coordinación de reparación de dispositivos móviles gestionados en 2026, mientras que se proyecta que la recuperación de datos y la gestión segura de datos se expandan a un CAGR del 9,56% hasta 2032.
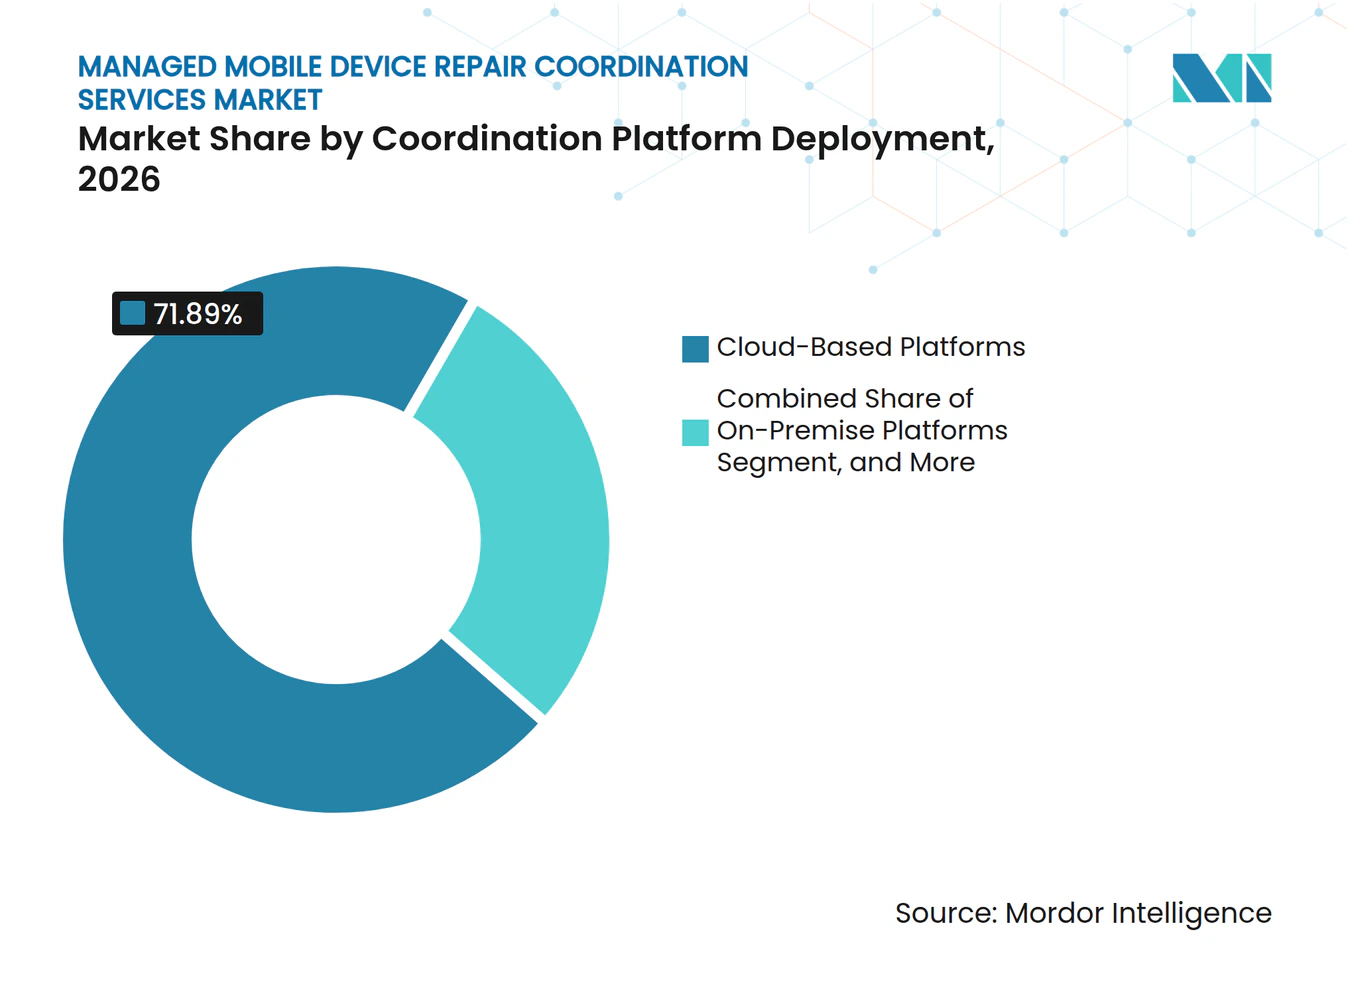
- Por despliegue de plataforma de coordinación, las plataformas basadas en la nube representaron el 71,89% de los ingresos en 2026 y se proyecta que se expandan a un CAGR del 8,74% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 68,36% de los ingresos en 2026, mientras que se proyecta que las pymes crezcan a un CAGR del 8,59% hasta 2032.
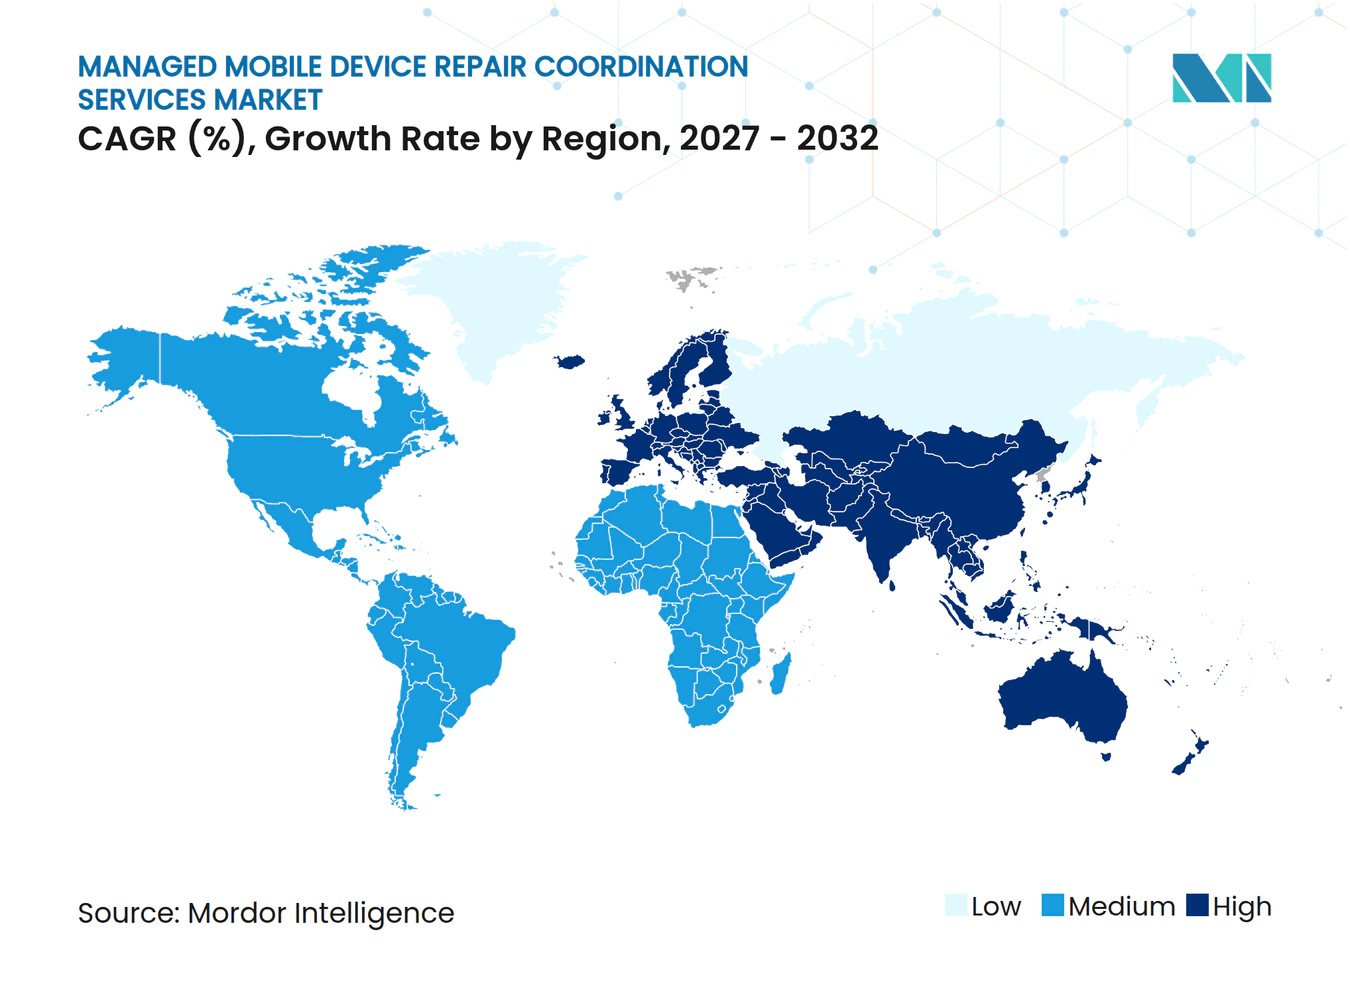
- Por geografía, América del Norte representó el 44,12% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 9,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Despliegues de Flotas Empresariales de Teléfonos Inteligentes y Tabletas | +2.8% | Global | Corto plazo (≤ 2 años) |
| Incremento del Costo de Reemplazo de Dispositivos y Tiempo de Inactividad | +2.0% | Global | Corto plazo (≤ 2 años) |
| Expansión de los Modelos de Dispositivo como Servicio y Movilidad Gestionada | +1.5% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos de Derecho a la Reparación y Economía Circular | +1.0% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Visibilidad de Reparación entre Múltiples Fabricantes de Equipos Originales y Estandarización de Acuerdos de Nivel de Servicio | +0.8% | Global | Mediano plazo (2-4 años) |
| Plataformas de Orquestación de Reparaciones que Vinculan Diagnósticos, Logística y Datos de Garantía | +0.6% | América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Despliegues de Flotas Empresariales de Teléfonos Inteligentes y Tabletas
Las flotas empresariales de teléfonos inteligentes y tabletas ahora apoyan operaciones de logística, comercio minorista, servicio de campo y atención médica. El impacto operativo es mayor cuando falla un dispositivo de primera línea, ya que el dispositivo suele ser fundamental para completar tareas, comunicarse o acceder a sistemas centrales. Una encuesta realizada en enero de 2025 a 461 responsables de decisiones de TI encontró un promedio de 37 minutos de pérdida de productividad del trabajador y 26 minutos de tiempo de soporte de TI por cada falla. El mismo estudio encontró que los tickets de soporte aumentaron un 45% en el año 5 para los dispositivos de primera línea no robustos. El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados responde a esta carga alejando a las organizaciones de las solicitudes de reparación informales. Los programas contratados pueden conectar la recepción del dispositivo, el diagnóstico, la logística y el cierre dentro de un flujo de trabajo definido.
Incremento del Costo de Reemplazo de Dispositivos y Tiempo de Inactividad
Las decisiones de reemplazo pueden pasar por alto el costo de la interrupción operativa y el soporte de TI. Esto crea un argumento más sólido para un modelo de reparación gestionada cuando un dispositivo utilizable puede ser devuelto bajo un compromiso de servicio definido. En junio de 2025, SOTI informó que el 93% de las medianas y grandes empresas enfrentaron pérdidas potenciales de 300.000 USD o más por hora de tiempo de inactividad no planificado. La empresa también informó que el 56% de las empresas experimentó un efecto significativo en los ingresos debido a eventos de tiempo de inactividad tecnológico. El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados se beneficia cuando los equipos de adquisiciones evalúan los servicios de reparación frente a estos costos de interrupción más amplios. Los compromisos de nivel de servicio, incluida la disponibilidad del dispositivo al siguiente día hábil, pueden por tanto tener mayor peso en la selección de proveedores.
Expansión de los Modelos de Dispositivo como Servicio y Movilidad Gestionada
Los contratos de Dispositivo como Servicio sitúan la coordinación de reparaciones más cerca del acuerdo central del dispositivo. Los proveedores conservan la responsabilidad sobre el ciclo de vida del hardware y tienen un interés directo en proteger su valor mediante reparaciones oportunas. Los compradores de movilidad gestionada buscan cada vez más una gestión integrada de dispositivos, gastos de telecomunicaciones y actividad de servicios de TI. Las estructuras de suscripción proporcionan costos operativos predecibles por dispositivo y reducen la exposición de capital generada por amplios ciclos de reemplazo. Esto apoya la demanda de las pymes que no pueden absorber fácilmente costos de reparación repentinos. El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados también desarrolla un canal de demanda entre empresas, ya que las actividades de reparación son gestionadas por los equipos de operaciones de los proveedores de servicios.
Requisitos de Derecho a la Reparación y Economía Circular
Una política de derecho a la reparación amplía el acceso a piezas, documentación y técnicos calificados. Las normas de la Unión Europea que entraron en vigor el 20 de junio de 2025 exigen que los fabricantes de teléfonos inteligentes y tabletas pongan a disposición piezas de repuesto e información de reparación durante 7 años después de que un producto sea descontinuado. Las normas también exigen que las baterías conserven el 80% de su capacidad después de 800 ciclos de carga.[1] Texas promulgó su ley de derecho a la reparación de electrónica de consumo en 2025, y la ley entró en vigor el 1 de septiembre de 2026. Un acceso más amplio puede ayudar a los proveedores de coordinación a desarrollar redes de reparación verificadas más amplias. También ofrece a las organizaciones con objetivos de reducción de residuos una razón operativa más clara para medir las tasas de reparación en lugar de reemplazar los dispositivos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Normas Fragmentadas de Garantía de Fabricantes de Equipos Originales y Autorización de Piezas | -1.0% | Global | Corto plazo (≤ 2 años) |
| Riesgos de Seguridad de Datos y Cadena de Custodia Durante la Reparación | -0.8% | Global | Mediano plazo (2-4 años) |
| Disponibilidad Desigual de Técnicos Certificados y Piezas Originales | -0.6% | Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Baja Reparabilidad de Dispositivos Sellados y Altamente Integrados | -0.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Normas Fragmentadas de Garantía de Fabricantes de Equipos Originales y Autorización de Piezas
Las flotas con múltiples fabricantes de equipos originales necesitan socios de reparación que puedan cumplir con las normas de autorización de cada marca. El trabajo realizado fuera de una ruta autorizada puede afectar la cobertura de garantía y dejar al propietario del dispositivo expuesto a costos de hardware adicionales. Una flota que utiliza equipos de Samsung, Apple y Zebra puede necesitar un proveedor con autorización para las 3 marcas. Este requisito limita el grupo de proveedores disponibles y puede retrasar las decisiones de adquisición. El NIST SP 800-88 Rev. 2 requiere opciones de saneamiento específicas para cada dispositivo y documentación vinculada al número de serie del dispositivo antes de la entrega.[2] El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados se ve limitado porque los dispositivos deben enviarse a depósitos de reparación específicos de cada marca en lugar de a una única instalación multimarca.
Riesgos de Seguridad de Datos y Cadena de Custodia Durante la Reparación
Una entrega para reparación puede exponer datos personales, financieros, de salud o empresariales si los controles son débiles. Las organizaciones reguladas necesitan evidencia de transferencias de custodia, saneamiento y procedimientos de manejo acordados antes de que un dispositivo salga de su control. La UIT publicó la Recomendación UIT-T L.1081 en julio de 2025 para establecer prácticas de saneamiento de medios para dispositivos de TIC al final de su vida útil y en reparación. La recomendación alinea los resultados de borrado, purga y destrucción con la sensibilidad de los datos y la tecnología de almacenamiento involucrada. Los requisitos de control de la norma ISO/IEC 27001 también enfatizan la importancia de documentar las transferencias de custodia en los programas de reparación regulados. Los proveedores con controles de seguridad reconocidos y credenciales de servicio autorizado pueden, por tanto, tener una ventaja en cuentas empresariales sensibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Las Flotas Empresariales Amplían los Requisitos de CoordinaciónLos teléfonos inteligentes representaron el 59,84% del valor por tipo de dispositivo en 2026, convirtiéndolos en la base de demanda principal del mercado de servicios de coordinación de reparación de dispositivos móviles gestionados. Su uso en flotas corporativas expone pantallas, baterías y componentes de conectividad al desgaste frecuente en primera línea. Se proyecta que las flotas empresariales de múltiples dispositivos se expandan a un CAGR del 9,18% hasta 2032, a medida que las organizaciones incluyen teléfonos inteligentes, tabletas, computadoras robustas y dispositivos portátiles bajo acuerdos de servicio comunes. Este amplio modelo de flota requiere historiales de reparación coordinados, seguimiento de niveles de servicio y registros de cadena de custodia para diferentes tipos de hardware. También aumenta el valor de una única plataforma capaz de coordinar múltiples rutas de reparación de fabricantes de equipos originales.
Las computadoras móviles robustas tienen una tasa de fallas más baja que los teléfonos inteligentes de consumo en algunos entornos de almacén, pero sus reparaciones a menudo requieren componentes y técnicos especializados. Esto puede aumentar los ingresos por evento de reparación y hacer que el enrutamiento de reparaciones sea más importante. Los dispositivos portátiles añaden complejidad porque muchos fabricantes dependen de herramientas propietarias y no se han unido a programas abiertos de centros de servicio autorizados. Las tabletas utilizadas en atención médica y servicio de campo crean diferentes necesidades para la gestión de pantallas, baterías y disponibilidad de dispositivos. Samsung SDS lanzó Zero Touch Mobility 25.12 en 2025 con flujos de trabajo de ciclo de vida para solicitudes de reparación, asignaciones de dispositivos de préstamo, devoluciones y reemplazos en flotas distribuidas. Estos flujos de trabajo muestran por qué los contratos de flotas empresariales requieren cada vez más una capa de coordinación más amplia.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Reparación:
Los Requisitos de Seguridad Amplían el Alcance de la ReparaciónLa reparación de pantalla y visualización representó el 32,17% del gasto en 2026, lo que refleja la exposición de las pantallas táctiles y el costo de las piezas de reemplazo de calidad del fabricante de equipos originales. Se proyecta que la recuperación de datos y la gestión segura de datos se expandan a un CAGR del 9,56% hasta 2032, lo que supera la tasa total del mercado de servicios de coordinación de reparación de dispositivos móviles gestionados. Las organizaciones tratan cada vez más el manejo de la información durante la reparación como un requisito de cumplimiento normativo. La reparación y el reemplazo de baterías siguen siendo una categoría importante porque el uso en primera línea puede acelerar la degradación de las baterías de iones de litio. Estas necesidades de reparación requieren que los proveedores de servicios gestionen tanto la restauración física como los controles que rodean la entrega del dispositivo.
El Reglamento de Baterías de la Unión Europea 2023/1542 ha comenzado a formalizar las divulgaciones de retención de capacidad para las baterías. Esto añade un punto de referencia más claro para las organizaciones que evalúan las opciones de reparación y reemplazo. La recomendación UIT-T L.1081 proporciona una base reconocida para documentar la evidencia de saneamiento en diferentes situaciones de reparación. La corrección de software, firmware y configuración también se vuelve más importante a medida que las flotas se expanden. Un dispositivo que ha sido sometido a una reparación física necesita una inscripción segura en el entorno de gestión de la organización antes de poder volver al servicio. Las reparaciones de cámara, sensor y audio también están ganando relevancia donde los dispositivos apoyan trabajos de inspección y transcripción.
Por Despliegue de Plataforma de Coordinación:
Los Sistemas en la Nube Apoyan los Programas de Reparación DistribuidosLas plataformas basadas en la nube representaron el 71,89% del valor de despliegue en 2026 y se proyecta que crezcan a un CAGR del 8,74% hasta 2032. Esto convierte a la nube en el enfoque de despliegue líder tanto en tamaño como en expansión esperada. El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados utiliza sistemas en la nube para paneles de control de niveles de servicio en tiempo real, conectividad con múltiples proveedores e informes centralizados. Estas capacidades son importantes cuando las flotas operan en varias ubicaciones y utilizan más de 1 proveedor de reparación. El despliegue en la nube también apoya la visibilidad del estado del dispositivo para los equipos de TI y los usuarios empresariales.
Los registros automatizados pueden ayudar a las organizaciones a proporcionar evidencia de la actividad de servicio y los eventos de custodia. Esto es útil donde se aplican los requisitos de gobernanza del RGPD o específicos del sector a la información del dispositivo. Las plataformas locales siguen siendo relevantes en defensa, inteligencia y partes de los servicios financieros donde las necesidades de residencia de datos limitan el alojamiento externo. Los entornos híbridos pueden combinar una capa de coordinación en la nube con almacenamiento de datos local controlado. Los proveedores de plataformas que ofrecen interfaces de programación de aplicaciones abiertas pueden conectar sus flujos de trabajo de reparación con ServiceNow, Microsoft Intune y herramientas de gestión de servicios de TI. Esto reduce la necesidad de que la coordinación de reparaciones opere como un flujo de trabajo separado de las operaciones de TI más amplias.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Organización:
Las Pymes Acceden a Través de Modelos de SuscripciónLas grandes empresas representaron el 68,36% de los ingresos por tamaño de organización en 2026, respaldadas por su capacidad para negociar acuerdos de servicios gestionados plurianuales. También pueden financiar el trabajo de integración necesario para conectar las plataformas de reparación con los sistemas de gestión unificada de endpoints, gestión de servicios de TI y planificación de recursos empresariales. Se proyecta que las pymes se expandan a un CAGR del 8,59% hasta 2032, a medida que las suscripciones y los flujos de trabajo en la nube preintegrados reducen el umbral de flota para los servicios gestionados. La industria de servicios de coordinación de reparación de dispositivos móviles gestionados atiende cada vez más a empresas que anteriormente dependían de acuerdos de reparación ad hoc. Esto crea una apertura clara entre las organizaciones que gestionan entre 200 y 2.000 dispositivos.
Las pymes a menudo necesitan incorporación de autoservicio, niveles de servicio estándar, acuerdos de nivel de servicio claros y vínculos con herramientas comunes como Microsoft Intune y Jamf. Estas características limitan la necesidad de un largo proyecto de implementación. Las grandes empresas ponen más énfasis en la capacidad de reparación entre múltiples fabricantes de equipos originales, las credenciales de manejo de datos y la amplia conectividad de aplicaciones. Los precios de Dispositivo como Servicio pueden hacer que la elaboración de presupuestos sea más predecible para las organizaciones que no pueden absorber costos de reparación irregulares. El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados tiene, por tanto, diferentes requisitos de venta para cada tamaño de organización. Los proveedores que ofrecen un despliegue ligero para flotas más pequeñas mientras preservan las funciones de control para cuentas más grandes pueden atender ambos perfiles de demanda.
Análisis Geográfico
Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados en América del Norte
América del Norte representó el 44,12% de los ingresos en 2026, otorgando a la región la mayor participación en el mercado de servicios de coordinación de reparación de dispositivos móviles gestionados. Estados Unidos cuenta con un denso ecosistema de operadores, fabricantes de equipos originales y empresas, mientras que Canadá ha consolidado el uso de la movilidad gestionada en los sectores de servicios financieros y cuentas del sector público. La región también dispone de una sólida red de instalaciones de reparación en centros de servicio autorizados. La red uBreakiFix de Asurion alcanzó 700 ubicaciones de reparación en Estados Unidos en 2025, lo que evidencia la escala de su presencia en el sector de reparaciones.[3] Dicha densidad de red puede respaldar contratos de reparación empresarial cuando se vincula a sistemas de gestión del ciclo de vida.
Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 9,21% hasta 2032, la tasa regional más alta en el mercado de servicios de coordinación de reparación de dispositivos móviles gestionados. La expansión de flotas empresariales en China, India, Corea del Sur, Australia y el Sudeste Asiático respalda esta perspectiva. Las empresas de manufactura y logística en China están adoptando acuerdos de Dispositivo como Servicio a medida que los programas certificados por fabricantes de equipos originales se desarrollan en torno a los principales centros de producción. insureMO y Nexacore anunciaron una asociación en noviembre de 2025 para infraestructura de protección de dispositivos habilitada por inteligencia artificial y garantías extendidas en toda Asia-Pacífico. El acuerdo combinó logística de reparación certificada con middleware que conecta operadores, distribuidores y proveedores de reparación.
Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados en EMEA y América del Sur
Europa es el segundo mercado regional más grande, con Alemania, el Reino Unido, Francia, Italia y España como principales mercados nacionales. Las normativas de la Unión Europea sobre reparación de teléfonos inteligentes y tabletas hacen que la procedencia de las piezas y la calidad de la reparación sean más relevantes para los programas de dispositivos empresariales. América del Sur, Oriente Medio y África se encuentran en etapas más tempranas de adopción. Brasil está ampliando el uso de dispositivos empresariales junto con el despliegue de 5G en áreas comerciales e industriales. Los Emiratos Árabes Unidos y Arabia Saudita están invirtiendo en infraestructura digital que requerirá servicios de dispositivos gestionados. PartServe y Motorola Mobility anunciaron un acuerdo en noviembre de 2025 para proporcionar reparaciones oficiales de garantía Motorola en el sur de África, con seguimiento de reparaciones en línea.
Panorama Competitivo
Concentración del Mercado
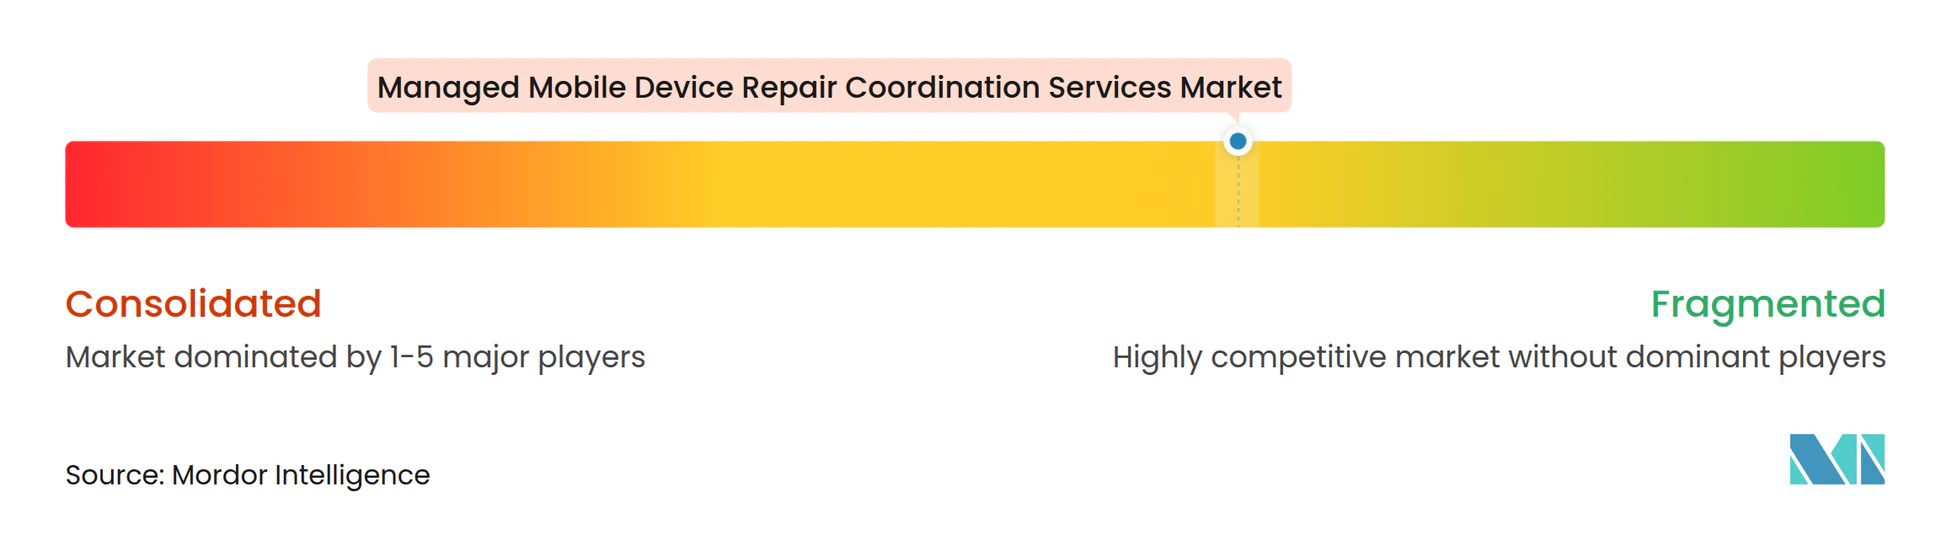
El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados está moderadamente fragmentado, sin que ningún proveedor tenga más de una participación de mediados de los dígitos en los ingresos globales. Asurion y Likewize tienen una amplia cobertura geográfica y de servicios y compiten por cuentas de operadores y empresas. Sus ofertas integradas pueden incluir protección, reparación, intercambio y gestión del ciclo de vida. Servify, B2X Care Solutions y Reconext compiten a través de la profundidad de autorización de fabricantes de equipos originales y la coordinación liderada por software. El panorama competitivo incluye, por tanto, tanto proveedores de ciclo de vida completo como especialistas enfocados en operaciones de reparación.
Asurion anunció planes para adquirir Domestic and General en diciembre de 2025 por 2,1 mil millones de GBP (2,65 mil millones de USD). La transacción extendió la presencia de coordinación de reparaciones de Asurion hacia electrodomésticos y electrónica del hogar conectada en los canales europeos. Likewize completó su adquisición de Speedperform en abril de 2025 para integrar las capacidades de inteligencia artificial generativa de Microsoft en los flujos de trabajo de soporte de dispositivos. Estos movimientos muestran cómo los proveedores establecidos están añadiendo capacidades adyacentes y herramientas de software. También aumentan la inversión necesaria para que los proveedores más pequeños igualen la cobertura y la profundidad de flujo de trabajo de los grandes competidores.
La tecnología es fundamental para la retención de contratos en el mercado de servicios de coordinación de reparación de dispositivos móviles gestionados. Los proveedores con estado de reparación en tiempo real, alertas de nivel de servicio y saneamiento de datos documentado pueden ofrecer un control operativo más sólido que los operadores exclusivamente de depósito. Asurion desplegó un motor de enrutamiento de técnicos impulsado por inteligencia artificial en 2025 para asignar expertos de campo a citas de servicio en el hogar según el conjunto de habilidades. Los controles de seguridad, las credenciales de servicio autorizado y la cobertura de múltiples fabricantes de equipos originales se están convirtiendo en requisitos básicos en las cuentas empresariales reguladas. La expansión en Asia-Pacífico, Oriente Medio y África sigue siendo una oportunidad importante porque la adopción de servicios gestionados es menor de lo que sugeriría el tamaño de la flota de dispositivos empresariales.
Líderes de la Industria de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados
-
Asurion, LLC
-
Communications Test Design, Inc.
-
Reconext, Inc.
-
B2X Care Solutions GmbH
-
Tangoe, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados Empresas cubiertas en este informe
- Asurion, LLC
- Communications Test Design, Inc.
- Reconext, Inc.
- B2X Care Solutions GmbH
- Servify Tech, Inc.
- Tangoe, Inc.
- HOBI International, Inc.
- Mendtronix, Inc.
- Encompass Supply Chain Solutions, Inc.
- Worldwide TechServices, LLC
- Likewize Corp.
- Sims Lifecycle Services, Inc.
- TES-AMM (Singapore) Pte. Ltd.
- Brightstar Corp.
- Everphone GmbH
- Workwize B.V.
- Mobile Klinik Professional Corporation
- uBreakiFix by Asurion
- CPR Cell Phone Repair
- Batteries Plus, LLC
- Puls Technologies, Inc.
- iCracked, Inc.
- Quest International, Inc.
- Elecfix Repair Services
Desarrollos recientes de la industria en Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados
- Septiembre de 2026: El Proyecto de Ley de la Cámara 2963 (HB 2963) de Texas entró en vigor el 1 de septiembre, introduciendo nuevos requisitos aplicables a teléfonos inteligentes, tabletas y computadoras portátiles con un precio superior a 50 USD. La legislación representa un desarrollo regulatorio que afecta a los dispositivos electrónicos de consumo vendidos en Texas, con implicaciones para los fabricantes, minoristas y distribuidores que deben evaluar sus ofertas de productos y obligaciones de cumplimiento bajo la nueva ley.
- Mayo de 2026: Asurion anunció la adquisición planificada de Domestic and General, uno de los mayores proveedores de cuidado de electrodomésticos en el Reino Unido y Europa, por 2,1 mil millones de GBP (2,65 mil millones de USD). El acuerdo extendió el alcance de coordinación de reparaciones de Asurion hacia electrodomésticos y electrónica del hogar conectada en el canal de operadores y empresas europeo.
- Abril de 2026: Servify informó haber alcanzado la rentabilidad en el ejercicio fiscal 2026 antes de una salida a bolsa planificada, tras unos ingresos operativos de 781 millones de INR (93,5 millones de USD) en el ejercicio fiscal 2025, en el ejercicio fiscal 2024, con Estados Unidos emergiendo como su mayor mercado.
- Febrero de 2026: B2M Solutions publicó su 7.º Informe Anual sobre el Estado de la Movilidad Empresarial, documentando que el 81% de los trabajadores de primera línea en Estados Unidos, el Reino Unido, Francia, Alemania, Italia y España experimentan fallas mensuales en dispositivos móviles, con pérdidas de productividad anuales acumuladas estimadas en hasta 7 mil millones de USD, reforzando el argumento financiero empresarial para la coordinación de reparaciones gestionadas de forma proactiva.
Alcance del Informe Global del Mercado de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados
El mercado de servicios de coordinación de reparación de dispositivos móviles gestionados se refiere a la industria que proporciona plataformas y servicios centralizados para coordinar, rastrear y gestionar la reparación y el mantenimiento de dispositivos móviles en las organizaciones. Estos servicios agilizan el proceso de reparación conectando a las empresas con los proveedores de reparación, gestionando las solicitudes de servicio, facilitando el diagnóstico y el enrutamiento de reparaciones de dispositivos, rastreando el estado de las reparaciones, coordinando las piezas de repuesto y supervisando los acuerdos de nivel de servicio (SLA) para minimizar el tiempo de inactividad de los dispositivos y mantener la continuidad operativa.
El Informe de Servicios de Coordinación de Reparación de Dispositivos Móviles Gestionados está segmentado por Tipo de Dispositivo (Teléfonos Inteligentes, Tabletas, Computadoras Móviles Robustas, Dispositivos Portátiles y Flotas Empresariales de Múltiples Dispositivos), Tipo de Reparación (Reparación de Pantalla y Visualización, Reparación y Reemplazo de Batería, Reparación de Puerto de Carga y Conector, Reparación de Cámara, Sensor y Componente de Audio, Corrección de Software, Firmware y Configuración, y Otros Tipos de Reparación), Despliegue de Plataforma de Coordinación (Plataformas Basadas en la Nube, Plataformas Locales y Entornos de Plataforma Híbrida), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Teléfonos Inteligentes |
| Tabletas |
| Computadoras Móviles Robustas |
| Dispositivos Portátiles |
| Flotas Empresariales de Múltiples Dispositivos |
| Reparación de Pantalla y Visualización |
| Reparación y Reemplazo de Batería |
| Reparación de Puerto de Carga y Conector |
| Reparación de Cámara, Sensor y Componente de Audio |
| Corrección de Software, Firmware y Configuración |
| Otros Tipos de Reparación |
| Plataformas Basadas en la Nube |
| Plataformas Locales |
| Entornos de Plataforma Híbrida |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Egipto | |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Tipo de Dispositivo | Teléfonos Inteligentes | |
| Tabletas | ||
| Computadoras Móviles Robustas | ||
| Dispositivos Portátiles | ||
| Flotas Empresariales de Múltiples Dispositivos | ||
| Por Tipo de Reparación | Reparación de Pantalla y Visualización | |
| Reparación y Reemplazo de Batería | ||
| Reparación de Puerto de Carga y Conector | ||
| Reparación de Cámara, Sensor y Componente de Audio | ||
| Corrección de Software, Firmware y Configuración | ||
| Otros Tipos de Reparación | ||
| Por Despliegue de Plataforma de Coordinación | Plataformas Basadas en la Nube | |
| Plataformas Locales | ||
| Entornos de Plataforma Híbrida | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de coordinación de reparación de dispositivos móviles gestionados?
Se proyecta que el mercado se expanda de 4,42 mil millones de USD en 2026 y 4,73 mil millones de USD en 2027 a 7,01 mil millones de USD para 2032, a un CAGR del 8,18%.
¿Qué está impulsando la demanda de servicios de coordinación de reparación de dispositivos móviles gestionados?
El uso de flotas empresariales, el costo del tiempo de inactividad, la adopción de Dispositivo como Servicio y las normas de derecho a la reparación están apoyando la demanda de programas de reparación estructurados.
¿Qué tipo de dispositivo lidera la demanda de coordinación de reparación gestionada?
Los teléfonos inteligentes lideraron el valor por tipo de dispositivo con una participación del 59,84% en 2026, mientras que se proyecta que las flotas empresariales de múltiples dispositivos se expandan a un CAGR del 9,18% hasta 2032.
¿Qué servicio de reparación se espera que se expanda más rápido?
Se proyecta que la recuperación de datos y la gestión segura de datos se expandan a un CAGR del 9,56% hasta 2032, a medida que las empresas ponen mayor énfasis en las entregas de dispositivos conformes con la normativa.
¿Por qué las plataformas de coordinación de reparación en la nube son ampliamente utilizadas?
Las plataformas en la nube representaron el 71,89% del valor de despliegue en 2026 porque apoyan la elaboración de informes centralizados, el monitoreo de servicios en tiempo real y las conexiones con proveedores de reparación distribuidos.
¿Qué región se espera que se expanda más rápido en servicios de coordinación de reparación gestionada?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 9,21% hasta 2032, respaldada por la expansión de flotas empresariales y el desarrollo de infraestructura de protección de dispositivos.