
Tamanho e Participação do Mercado de Serviços Gerenciados de Servidor Linux
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 13.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 24.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.61 % |
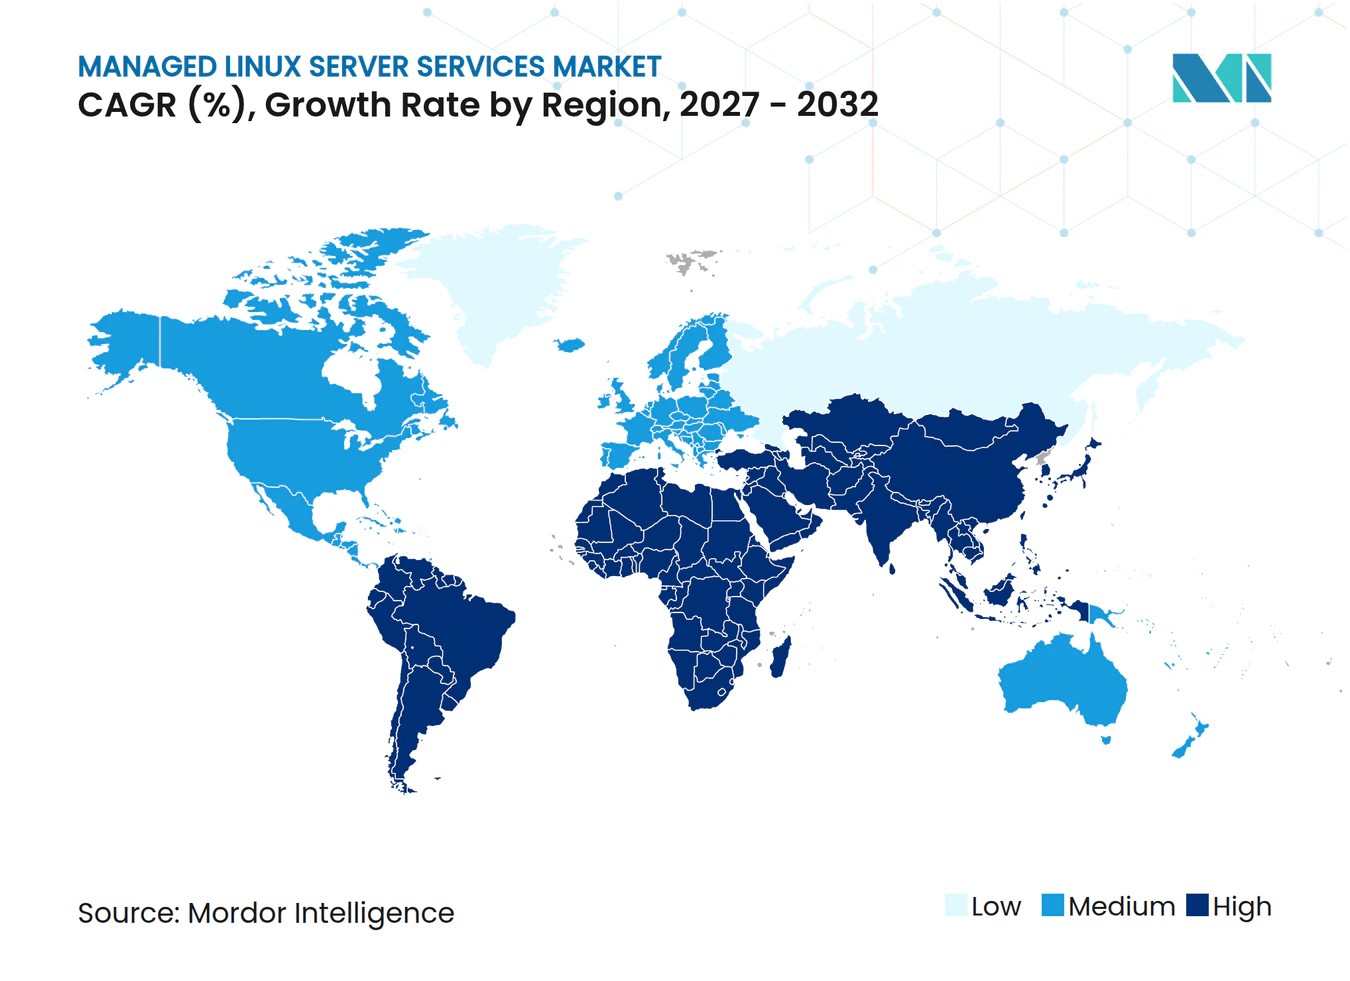
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Servidor Linux pela Mordor Intelligence
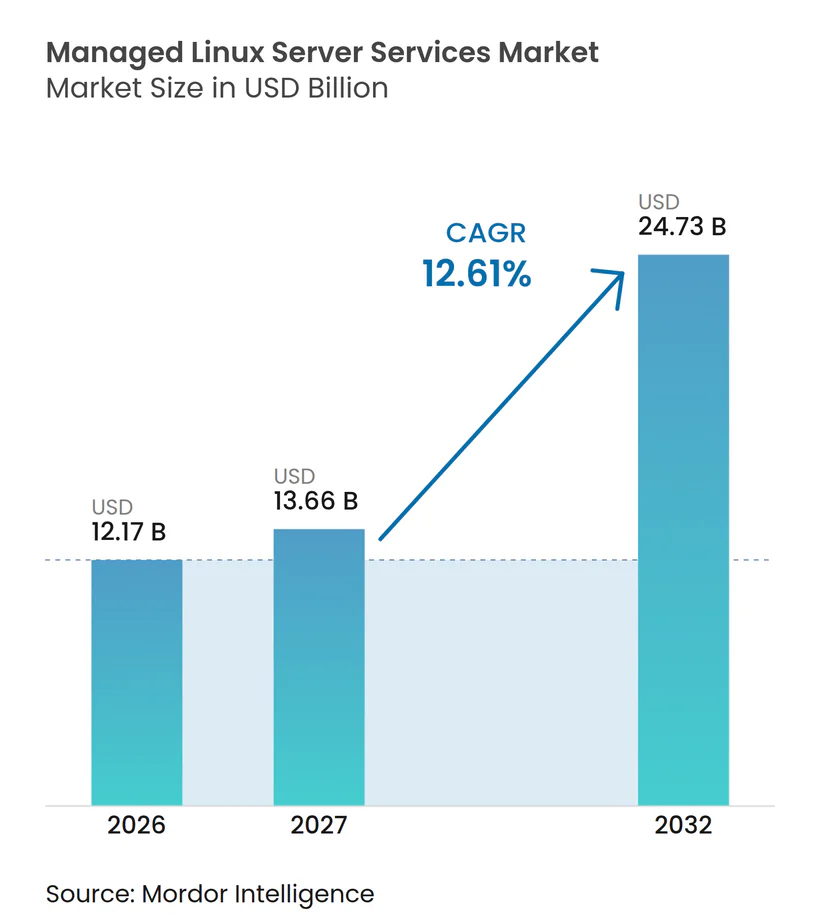
O tamanho do mercado de serviços gerenciados de servidor Linux está projetado para expandir de 12,17 bilhões de USD em 2026 e 13,66 bilhões de USD em 2027 para 24,73 bilhões de USD até 2032, registrando um CAGR de 12,61% entre 2027 e 2032. O mercado de serviços gerenciados de servidor Linux está ganhando suporte à medida que as organizações tratam a infraestrutura Linux como uma camada operacional que requer supervisão especializada. Ambientes híbridos tornam o trabalho rotineiro de configuração, aplicação de patches, backup e monitoramento mais difícil de gerenciar internamente. Os provedores podem atender a essa necessidade por meio de gerenciamento unificado em infraestrutura privada e cargas de trabalho em nuvem. Os requisitos de segurança também estão ampliando o escopo dos contratos gerenciados, especialmente onde dados regulamentados devem permanecer disponíveis e protegidos. A concorrência está centrada em automação, recursos de conformidade, infraestrutura regional e modelos de serviço que funcionam tanto para compradores empresariais quanto para compradores de menor porte.
Principais Conclusões do Relatório
- Por tipo de serviço, hospedagem e gestão de infraestrutura detinham 47,12% da participação do mercado de serviços gerenciados de servidor Linux em 2026, enquanto a gestão de segurança e conformidade está projetada para expandir a um CAGR de 13,97% até 2032.
- Por modo de implantação, o ambiente local detinha 66,33% da participação do mercado de serviços gerenciados de servidor Linux em 2026, enquanto a implantação em nuvem está projetada para expandir a um CAGR de 14,31% até 2032.
- Por tamanho da organização, as grandes empresas detinham 70,16% da participação do mercado de serviços gerenciados de servidor Linux em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 14,59% até 2032.
- Por setor do usuário final, TI e telecomunicações detinham 29,41% da participação do mercado de serviços gerenciados de servidor Linux em 2026, enquanto saúde e ciências da vida está projetado para expandir a um CAGR de 13,36% até 2032.
- Por geografia, a América do Norte detinha 35,51% da participação do mercado de serviços gerenciados de servidor Linux em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 13,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Servidor Linux
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de Infraestrutura em Nuvem e Híbrida Empresarial | +3.1% | Global, com intensidade inicial na América do Norte e Europa Ocidental | Curto prazo (≤ 2 anos) |
| Crescentes Requisitos de Cibersegurança e Conformidade | +2.5% | América do Norte e UE, com expansão para Ásia-Pacífico e Oriente Médio | Curto prazo (≤ 2 anos) |
| Cargas de Trabalho de IA, Edge e Intensivas em Dados que Exigem Ambientes Linux Otimizados | +2.0% | Global, mais pronunciado na América do Norte, China e Índia | Médio prazo (2-4 anos) |
| Terceirização da Administração Linux por PMEs | +1.5% | Global, com maior velocidade no núcleo da Ásia-Pacífico e América do Sul | Médio prazo (2-4 anos) |
| Objetivos de Tempo de Recuperação Mais Curtos para Serviços Digitais | +1.0% | Global, com intensidade elevada em BFSI e saúde | Curto prazo (≤ 2 anos) |
| Demanda por Infraestrutura Soberana e Gerenciada Regionalmente | +0.8% | Segmentos governamentais da Europa, Oriente Médio e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Infraestrutura em Nuvem e Híbrida Empresarial
O mercado de serviços gerenciados de servidor Linux se beneficia do fato de que os ambientes Linux híbridos estão se tornando um modelo operacional duradouro, em vez de uma transição temporária. As organizações não simplesmente movem todas as cargas de trabalho para um único destino, pois dependências de aplicações, sensibilidade de dados, necessidades de desempenho e práticas operacionais internas podem exigir ambientes privados e públicos simultaneamente. A Red Hat relatou que 73% das organizações utilizam uma estratégia híbrida, enquanto 63% dos sistemas Linux permanecem em infraestrutura privada, deixando os provedores responsáveis por gerenciar diferentes ambientes operacionais, conjuntos de ferramentas e práticas de segurança simultaneamente. A mesma pesquisa constatou que as implantações híbridas aumentaram 4% entre 2024 e 2026, indicando que o modelo operacional está se tornando mais consolidado no planejamento de tecnologia empresarial. Espera-se que as cargas de trabalho Linux baseadas em nuvem aumentem de 37% para 45%, mas a infraestrutura privada permanece relevante para cargas de trabalho controladas, incluindo sistemas onde requisitos de localização, latência ou integração limitam a migração rápida. Provedores que podem oferecer um único modelo de serviço em todos esses ambientes podem simplificar a responsabilidade para os clientes, reduzir transferências entre equipes e criar processos de monitoramento e suporte mais consistentes. A Rackspace Technology lançou uma plataforma de gestão de nuvem habilitada por IA em agosto de 2025 que suporta ambientes híbridos e multinuvem sob um modelo baseado em consumo, demonstrando como o gerenciamento unificado se tornou parte da diferenciação dos provedores.
Crescentes Requisitos de Cibersegurança e Conformidade
Os requisitos de segurança e conformidade ampliam o escopo do trabalho coberto nos contratos Linux gerenciados e tornam a disciplina operacional mais importante para os provedores de serviços. A Regra de Segurança da HIPAA exige salvaguardas para informações de saúde protegidas eletronicamente, incluindo controles de acesso, controles de auditoria, medidas de integridade e segurança de transmissão. Os Controles CIS fornecem uma estrutura reconhecida para proteger ativos e dados empresariais por meio de salvaguardas que suportam operações de segurança contínuas, incluindo conscientização de ativos, configuração segura, gestão de acesso e resposta a incidentes. Esses requisitos tornam configurações reforçadas, gestão de vulnerabilidades, registro de auditoria, controle de mudanças documentado e resposta a incidentes mais valiosos para compradores sem grandes equipes internas ou operações de segurança dedicadas. Eles também significam que um provedor gerenciado deve demonstrar como mantém evidências, atribui responsabilidades e responde quando um problema de segurança afeta o ambiente de um cliente. Usuários industriais que operam sob os requisitos da IEC 62443 e contratantes governamentais que enfrentam obrigações de cibersegurança podem exigir suporte operacional especializado porque seus sistemas estão sujeitos a expectativas de segurança mais formais. As regras de contratação de defesa dos EUA finalizadas em setembro de 2025 reforçaram a necessidade de os contratantes documentarem a implementação de cibersegurança.
Cargas de Trabalho de IA, Edge e Intensivas em Dados que Exigem Ambientes Linux Otimizados
As cargas de trabalho de IA e edge exigem configurações Linux adaptadas a processadores, armazenamento, rede, aceleradores, contêineres e necessidades de tratamento de dados específicos. Essas cargas de trabalho podem ser mais sensíveis às escolhas de configuração do que as aplicações de negócios convencionais, pois o desempenho frequentemente depende da relação entre recursos de computação, movimentação de dados, configurações de tempo de execução e drivers de hardware. A Red Hat constatou que 32% das aplicações de IA generativa requerem hardware especializado, e essas aplicações estão sendo implantadas em nuvem pública e em ambientes locais em taxas semelhantes.[1] Isso cria demanda por provedores que possam gerenciar atualizações de drivers de GPU, tempos de execução de contêineres, desempenho de armazenamento, configurações de kernel, disponibilidade de capacidade e acesso seguro como parte das operações rotineiras. A Linux Foundation relatou que o Projeto EVE atingiu o Estágio de Impacto LF Edge em março de 2025 e adicionou clustering de múltiplos nós para permitir implantações de edge resilientes. Um provedor que não possui essas capacidades pode ser adequado para hospedagem básica, mas menos relevante quando os clientes precisam de ambientes estáveis e otimizados para inferência de IA, aplicações distribuídas ou processamento intensivo em dados. O mercado de serviços gerenciados de servidor Linux pode, portanto, se beneficiar à medida que os compradores buscam um único modelo operacional que cubra cargas de trabalho especializadas juntamente com a infraestrutura Linux tradicional.
Terceirização da Administração Linux por PMEs
As PMEs buscam cada vez mais suporte Linux gerenciado quando uma pequena equipe interna não consegue mais manter disponibilidade, segurança, desempenho, backup e acesso de usuários em um parque de servidores em crescimento. O mercado de serviços gerenciados de servidor Linux oferece a esses compradores uma forma de transferir a administração rotineira para um provedor especializado, mantendo o foco na entrega de produtos, relacionamentos com clientes e sistemas de negócios internos. O risco de depender de um único administrador tornou-se uma preocupação operacional mais ampla, pois a saída ou ausência de uma única pessoa pode interromper a aplicação de patches, a resposta a incidentes e o conhecimento do ambiente de servidores. O suporte gerenciado também pode criar procedimentos de documentação e escalonamento mais consistentes, que são importantes quando empresas menores precisam demonstrar controle a clientes, parceiros ou reguladores. Os provedores estão respondendo com ferramentas de controle simplificadas e opções de serviço regional que tornam os ambientes gerenciados mais acessíveis a organizações com profundidade técnica limitada. Essa oportunidade é mais forte quando os provedores podem distinguir claramente os serviços operacionais essenciais dos recursos premium opcionais e explicar o valor de cada parte do contrato.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Total de Propriedade de Serviços Gerenciados Premium | -1.8% | Global, mais agudo em segmentos sensíveis a preços na América do Sul, Sudeste Asiático e PMEs | Curto prazo (≤ 2 anos) |
| Aprisionamento a Fornecedor e Fricção na Portabilidade de Cargas de Trabalho | -1.2% | América do Norte e Europa, onde estratégias multinuvem são ativamente perseguidas | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Linux, Nuvem e Cibersegurança | -1.0% | Global, mais grave na América do Norte e Europa Ocidental | Médio prazo (2-4 anos) |
| Restrições de Energia, Resfriamento e Capacidade de Data Centers | -0.6% | América do Norte e Europa, emergindo em mercados urbanos densos da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Total de Propriedade de Serviços Gerenciados Premium
O preço dos serviços gerenciados premium pode atrasar a adoção entre organizações do mercado intermediário que não concluíram uma análise de custo total de propriedade. O suporte gerenciado básico pode se tornar mais caro quando os compradores adicionam controles de conformidade, sistemas de alta disponibilidade, requisitos de resposta noturna, recuperação de desastres testada e suporte especializado a aplicações. Um comprador com um parque de servidores limitado pode comparar a taxa de assinatura com o custo da administração interna em tempo parcial, em vez de comparar com o custo total do risco de interrupção, aplicação de patches atrasada, documentação deficiente e exposição à segurança. Essa comparação pode ser particularmente difícil quando o impacto do tempo de inatividade não foi formalmente medido ou quando diferentes equipes internas são responsáveis pela infraestrutura, segurança e decisões de compra. Termos flexíveis, definições de serviço transparentes e a capacidade de começar com um escopo limitado são, portanto, importantes no mercado de serviços gerenciados de servidor Linux. A IONOS introduziu Planos de Economia em Nuvem em fevereiro de 2026, oferecendo até 47% de economia para compromissos de 1 ou 3 anos, preservando a flexibilidade de CPU e RAM. Tais ofertas mostram que os provedores estão tentando reduzir a barreira de custo sem remover o valor das operações gerenciadas, ao mesmo tempo em que incentivam os clientes a se comprometerem com um relacionamento de serviço definido.
Aprisionamento a Fornecedor e Fricção na Portabilidade de Cargas de Trabalho
A portabilidade de cargas de trabalho é uma preocupação de aquisição quando contratos plurianuais incorporam ferramentas de automação proprietárias, agentes de monitoramento personalizados e integrações específicas do fornecedor na operação diária de um ambiente Linux. A Red Hat constatou que 54% das organizações preferem distribuições Linux otimizadas para portabilidade entre plataformas. A migração se torna mais difícil quando os processos operacionais dependem das interfaces do provedor, modelos de implantação, configurações de identidade, procedimentos de suporte e decisões de configuração não documentadas. Os compradores também podem enfrentar uma transição difícil quando o provedor controla o único registro operacional completo de um ambiente complexo. A Rackspace Technology introduziu o OpenStack Business em julho de 2025 como uma opção posicionada em torno de abertura e redução da dependência de plataformas de hiperescaladores. A ISO/IEC 27001 suporta práticas formais de gestão de segurança da informação, que podem incluir controles estruturados de fornecedores e transição de serviços. Disposições claras de saída, configurações documentadas e designs de implantação portáteis podem, portanto, ser tão importantes quanto a qualidade do suporte diário no mercado de serviços gerenciados de servidor Linux.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Segurança Torna-se a Camada de Gestão de Crescimento Mais Rápido
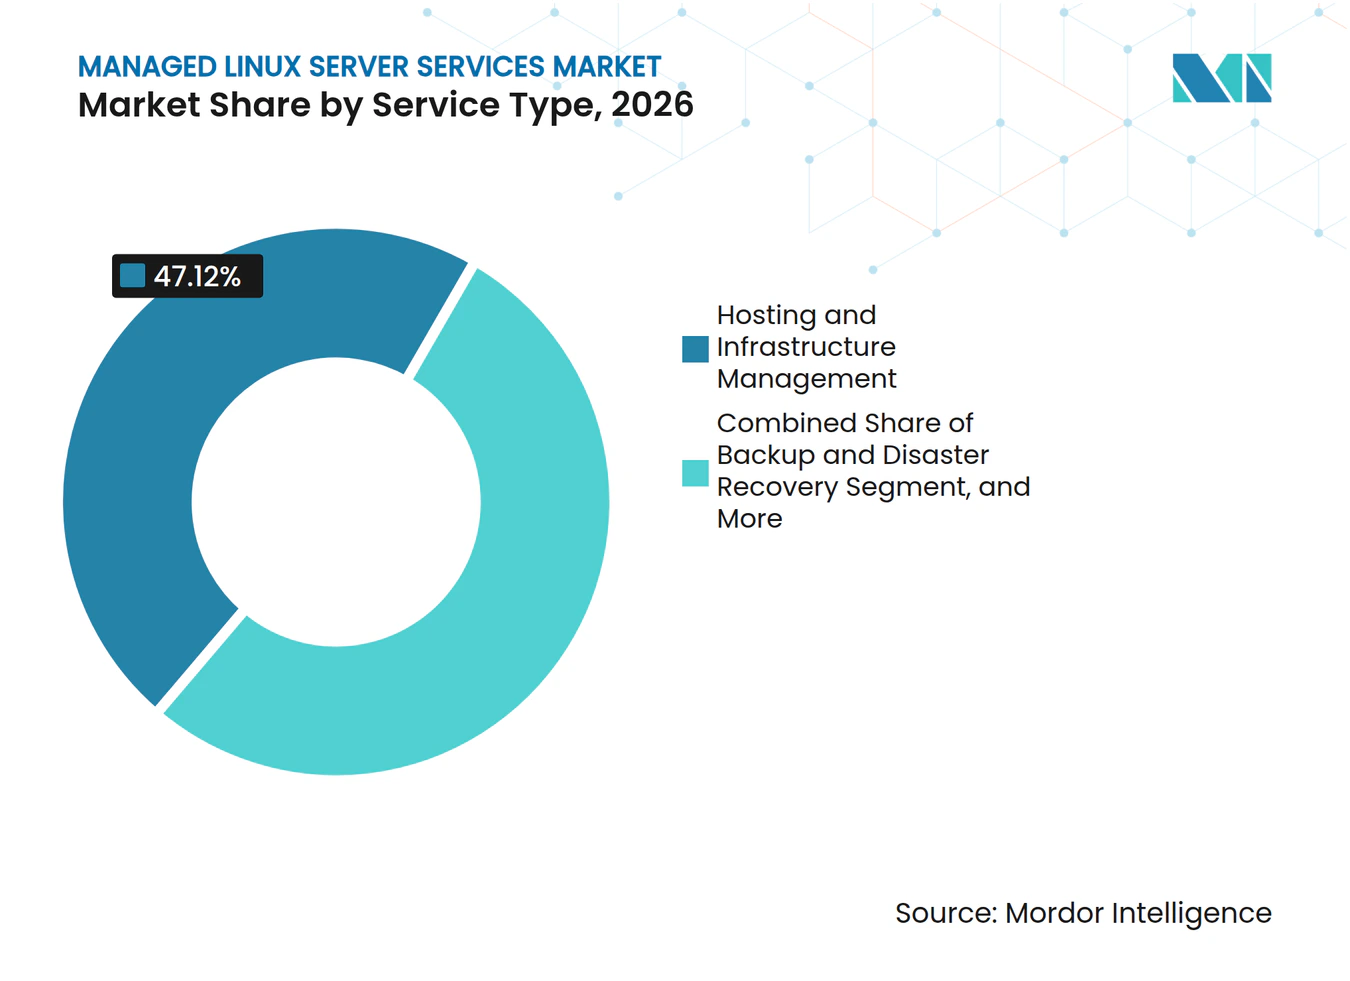
A hospedagem e gestão de infraestrutura representou 47,12% do tamanho do mercado de serviços gerenciados de servidor Linux em 2026. Permanece o ponto de partida habitual porque muitas organizações primeiro terceirizam o provisionamento de servidores, planejamento de capacidade, monitoramento de tempo de atividade, atualizações de sistema operacional e administração de infraestrutura. O trabalho é prático e contínuo, tornando mais fácil para os compradores definir níveis de serviço para disponibilidade, tempo de resposta, conclusão de backup e manutenção rotineira. A administração de sistemas, gestão de desempenho e backup e recuperação de desastres também permanecem centrais para a continuidade operacional quando as equipes internas precisam de assistência em um parque de servidores misto. As empresas frequentemente celebram acordos plurianuais para esses serviços porque um provedor que compreende o ambiente operacional pode lidar com mudanças recorrentes com menos interrupções. Isso sustenta a demanda recorrente no mercado de serviços gerenciados de servidor Linux, particularmente onde a infraestrutura se acumulou ao longo de vários anos.
A gestão de segurança e conformidade está projetada para expandir a um CAGR de 13,97% até 2032. Os compradores esperam cada vez mais que os provedores incluam reforço de segurança, varredura de vulnerabilidades, aplicação de patches, controles de acesso, suporte a auditorias e procedimentos de recuperação documentados no escopo de seus serviços gerenciados. Os Controles CIS fornecem um conjunto reconhecido de salvaguardas que podem suportar esse modelo de entrega e ajudar os provedores a organizar tarefas de segurança de forma repetível. As capacidades de segurança são particularmente importantes em saúde e serviços financeiros, onde registros operacionais, acesso de administradores e alterações de sistema devem ser controlados e disponíveis para revisão. Os provedores podem usar esses serviços para ir além da hospedagem básica e oferecer suporte operacional mais amplo sem exigir que os clientes coordenem fornecedores separados de infraestrutura e segurança. Consultoria de migração e recuperação de desastres como serviço representam categorias de serviço menores, mas criam oportunidades úteis de venda cruzada para provedores com contas estabelecidas.



Por Modo de Implantação: Contratos Locais Persistem à Medida que o Uso da Nuvem se Expande
A implantação local representou 66,33% em 2026. O segmento reflete a retenção de cargas de trabalho sensíveis em instalações controladas por razões de residência de dados, latência, segurança, compatibilidade de aplicações e regulamentação. A Red Hat constatou que 71% das cargas de trabalho Linux críticas para os negócios abrangem o data center e a nuvem pública, ressaltando a necessidade contínua de gerenciar ambos os ambientes. Os contratos gerenciados locais geralmente cobrem trabalho de ciclo de vida de hardware, aplicação de patches, manutenção de conformidade, monitoramento de segurança, coordenação de backup e suporte a aplicações que não podem ser movidas rapidamente. Esses requisitos são especialmente relevantes onde as cargas de trabalho dependem de integrações legadas, equipamentos especializados ou controle interno sobre a infraestrutura física.
A implantação em nuvem está projetada para expandir a um CAGR de 14,31% até 2032. O aumento esperado nas cargas de trabalho Linux baseadas em nuvem de 37% para 45% sustenta essa mudança. Os contratos em nuvem frequentemente utilizam faturamento baseado em consumo e exigem que os provedores demonstrem valor rapidamente por meio de custo controlado, desempenho estável e suporte responsivo. Os provedores também devem gerenciar configurações de identidade, configuração de rede, portabilidade de cargas de trabalho e visibilidade operacional à medida que os níveis de recursos mudam. A implantação híbrida permanece importante porque integra a capacidade da nuvem com a infraestrutura local controlada sob um único modelo operacional. As regras de residência de dados, incluindo os requisitos do GDPR e as obrigações de resiliência do setor financeiro na Europa, podem moldar os termos do contrato, o design técnico e a localização das cargas de trabalho gerenciadas.
Por Tamanho da Organização: Grandes Empresas Ancoram a Receita enquanto as PMEs Adicionam Demanda
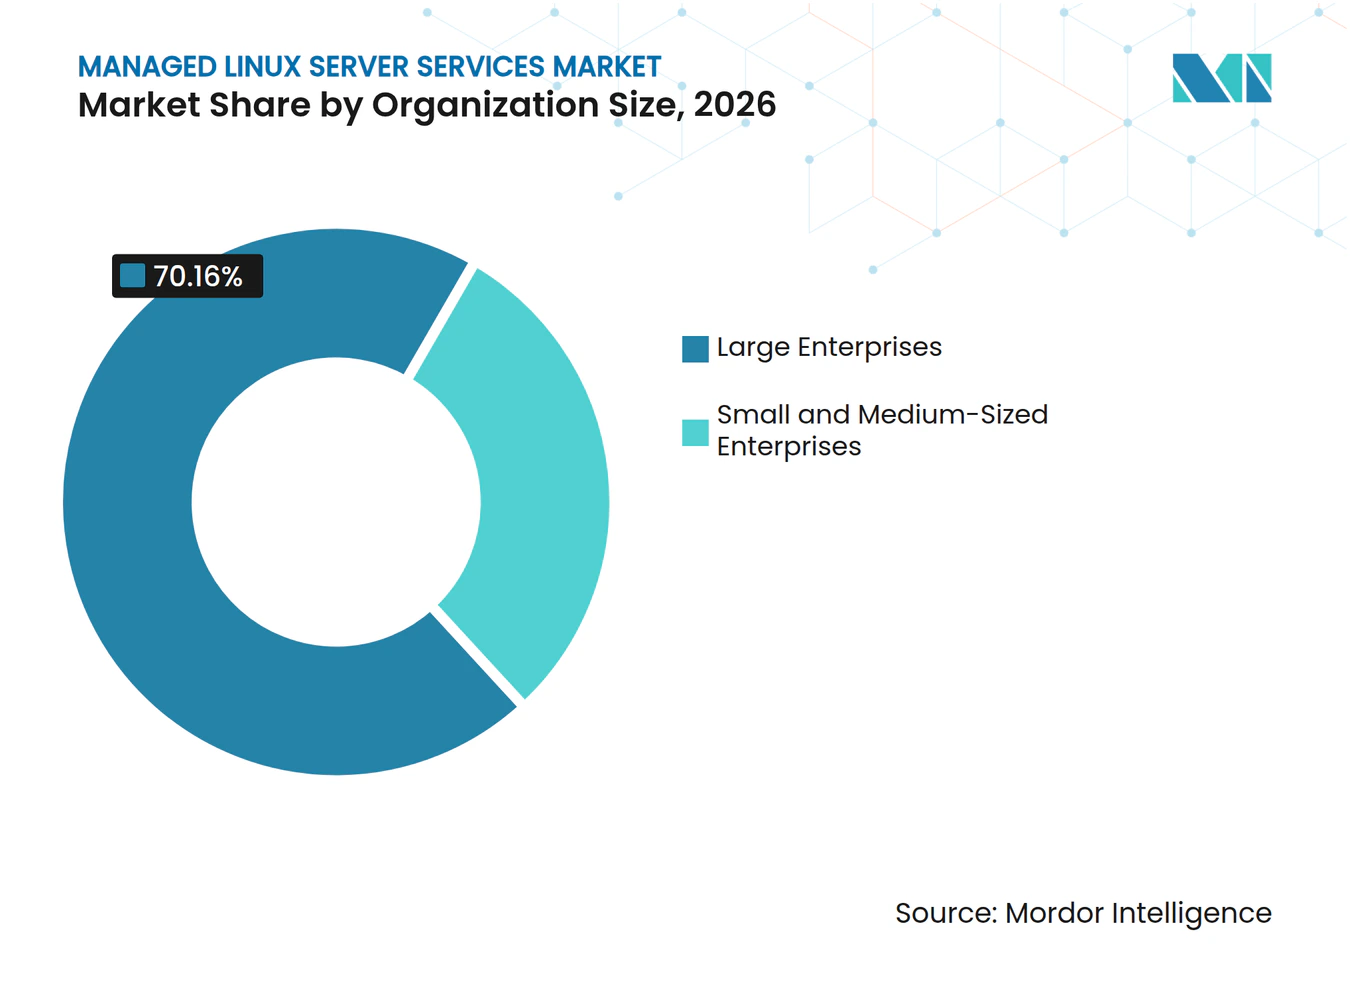
As grandes empresas representaram 70,16% do mercado de serviços gerenciados de servidor Linux em 2026. Seus parques Linux frequentemente exigem gestão de desempenho, operações de segurança, relatórios de conformidade, backup, testes de recuperação de desastres e suporte 24/7 em muitos servidores e equipes operacionais. Equipes de aquisição dedicadas e processos formais de compras tendem a favorecer provedores com capacidades documentadas, procedimentos de escalonamento estabelecidos e capacidade de suportar contratos amplos. Esses clientes também precisam de ferramentas de observabilidade e AIOps quando a administração manual não é mais prática em ambientes geograficamente distribuídos ou híbridos. A escala desses parques permite que as grandes empresas consolidem várias categorias de serviço e estabeleçam padrões comuns entre as unidades de negócios.
As PMEs estão projetadas para expandir a um CAGR de 14,59% até 2032. As empresas menores tendem a buscar suporte externo quando um administrador generalista não consegue mais gerenciar segurança, tempo de atividade, desempenho, backup e solicitações de usuários no nível exigido. À medida que suas operações digitais se tornam mais importantes, uma interrupção ou vulnerabilidade de segurança pode afetar diretamente o atendimento ao cliente e a produtividade interna. Painéis de controle assistidos por IA podem reduzir a barreira operacional para compradores menores que anteriormente achavam a configuração avançada do Linux difícil de gerenciar. As obrigações de proteção de dados podem ainda encorajar as PMEs a usar serviços de conformidade gerenciados em vez de depender exclusivamente de servidores virtuais autogerenciados. Os provedores que oferecem preços claros e suporte responsivo estão melhor posicionados para atender a esse grupo, à medida que ele adiciona capacidade de infraestrutura.

Por Setor do Usuário Final: TI e Telecomunicações Lideram enquanto a Saúde Acelera
TI e telecomunicações representaram 29,41% em 2026. O setor depende fortemente do Linux em ambientes de alta disponibilidade e baixa latência que exigem suporte contínuo, processos de lanamento controlados e resposta rápida a incidentes. O BFSI é outro usuário significativo porque segurança de pagamentos, resiliência operacional, requisitos de auditoria e supervisão de tecnologia de terceiros são requisitos centrais. Usuários de governo, manufatura, varejo e comércio eletrônico e educação também dependem de infraestrutura gerenciada para plataformas digitais, integração de tecnologia operacional, sistemas de transações, serviços públicos e computação para pesquisa. Cada um desses grupos tem um perfil operacional diferente, mas todos dependem de uma infraestrutura estável que possa ser monitorada e atualizada sem tempo de inatividade desnecessário.
Saúde e ciências da vida estão projetadas para expandir a um CAGR de 13,36% até 2032. Prontuários eletrônicos de saúde, telessaúde, plataformas de dados clínicos e sistemas de cuidados conectados ressaltam a importância de ambientes Linux seguros e disponíveis. A Regra de Segurança da HIPAA estabelece requisitos de salvaguarda para entidades cobertas e associados de negócios que lidam com informações de saúde protegidas eletronicamente. A Atlantic.Net oferece hospedagem focada em HIPAA com armazenamento criptografado, prevenção de intrusões, autenticação multifator e outras proteções gerenciadas.[2] Os compradores do setor de saúde precisam de um provedor que possa suportar controles técnicos enquanto também mantém as evidências necessárias para revisões internas e auditorias externas. Essas capacidades integradas podem tornar os contratos gerenciados mais adequados aos requisitos de aquisição do setor de saúde.
Análise Geográfica
A América do Norte detinha 35,51% do mercado de serviços gerenciados de servidor Linux em 2026, sustentada por uma grande base de instalações Linux empresariais, infraestrutura em nuvem, provedores de serviços gerenciados e compradores em tecnologia, saúde, serviços financeiros e operações do setor público. A demanda também é sustentada por organizações que precisam de suporte operacional em data centers privados, ambientes de nuvem pública e aplicações distribuídas. As regras de contratação de defesa dos EUA finalizadas em setembro de 2025 exigem que os contratantes documentem a implementação dos requisitos de cibersegurança, o que aumenta a importância do suporte de segurança gerenciado. O Canadá sustenta a demanda por hospedagem gerenciada que atende às expectativas de privacidade, enquanto o México apresenta uma oportunidade liderada por PMEs vinculada a serviços digitais de nearshore.
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,68% até 2032, sustentada por programas de governo digital na Índia, Coreia do Sul e ASEAN, adoção de nuvem na China e modernização empresarial no Japão. A escala e a diversidade da região significam que os provedores devem adaptar sua infraestrutura, horários de serviço e suporte de conformidade às necessidades locais dos clientes. A China é distinta porque a Lei de Cibersegurança e o Esquema de Proteção Multinível estabelecem expectativas de segurança para organizações que lidam com informações classificadas. A abordagem de nuvem em primeiro lugar do setor público da Coreia do Sul também pode encorajar a migração para infraestrutura gerenciada. Os provedores precisam de capacidade regional, conhecimento operacional local e práticas de conformidade adequadas para competir efetivamente nesse ambiente variado.
A Europa permanece importante porque o GDPR e os requisitos de nuvem soberana tornam a localização dos dados, o controle operacional e a responsabilidade do fornecedor fatores centrais de compra. A Leaseweb participou da iniciativa IPCEI-CIS da UE em março de 2025, apoiando infraestrutura de nuvem soberana de API aberta e plataformas de contêineres independentes.[3] A OVHcloud inaugurou seu 44º data center em Milão em maio de 2025, adicionando uma arquitetura de 3 zonas de disponibilidade na Lombardia e apoiando a capacidade regional de residência de dados. O Oriente Médio é sustentado por programas de soberania digital na Arábia Saudita e nos Emirados Árabes Unidos, enquanto a demanda na África está centrada em serviços financeiros e plataformas mobile-first em mercados como África do Sul e Nigéria. Essas regiões oferecem diferentes pontos de entrada, mas em cada caso, a infraestrutura local e o suporte operacional confiável podem ser mais importantes do que uma oferta de serviço global padronizada.
Cenário Competitivo
Concentração do Mercado
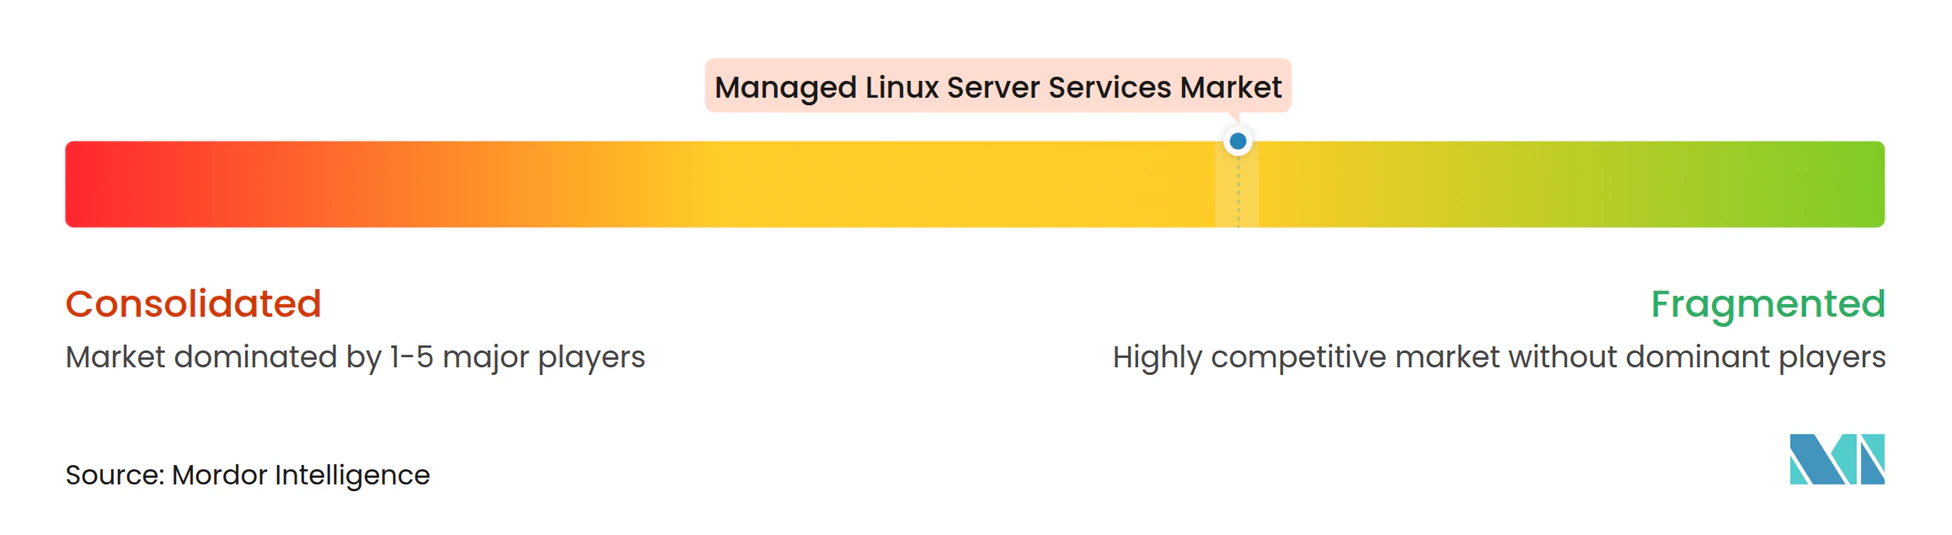
O mercado de serviços gerenciados de servidor Linux é moderadamente fragmentado, sem que nenhum provedor detenha uma posição dominante em todas as geografias e categorias de serviço. A Rackspace Technology compete por meio de níveis de serviço empresarial, operações multinuvem e gestão de nuvem habilitada por IA. A OVHcloud e a Leaseweb focam em capacidade de infraestrutura, custo-desempenho, compromissos de residência de dados e cobertura operacional europeia. A Liquid Web, Hostinger, IONOS e Akamai atendem a diferentes necessidades dos compradores por meio de hospedagem gerenciada, suporte de conformidade, automação de serviços e capacidade de nuvem distribuída. O mercado de serviços gerenciados de servidor Linux, portanto, recompensa empresas que combinam infraestrutura confiável com expertise operacional focada.
A tecnologia é uma ferramenta competitiva fundamental no mercado de serviços gerenciados de servidor Linux. Os provedores utilizam aplicação automatizada de patches, monitoramento orientado por AIOps, sistemas de autocura, serviços gerenciados de Kubernetes e painéis de controle padronizados para melhorar a disponibilidade e os tempos de resposta. A IONOS introduziu servidores dedicados Intel Xeon 6 em junho de 2026 para virtualização de alta densidade, análise de IA e cargas de trabalho científicas em seus data centers em conformidade com a DSGVO. A Akamai lançou seu Serviço de Contêiner Gerenciado em fevereiro de 2025 em mais de 700 cidades e 4.300 pontos de presença, fornecendo uma opção distribuída para cargas de trabalho intensivas em dados.[4] Esses movimentos refletem a necessidade de gerenciar aplicações mais próximas dos usuários, mantendo controle operacional consistente, políticas de segurança e procedimentos de suporte.
Parcerias e integração de serviços também moldam o posicionamento no mercado de serviços gerenciados de servidor Linux. A Canonical anunciou o Ubuntu e o Ubuntu Pro como parceiros de lançamento da AWS European Sovereign Cloud em janeiro de 2026, apoiando implantações Linux europeias com infraestrutura residente na UE. A SUSE e a evroc anunciaram uma parceria em dezembro de 2025 para combinar o SUSE Linux Enterprise, o SUSE Linux Micro e o SUSE Rancher Prime em uma plataforma de nuvem europeia. Especialistas menores, como a Atlantic.Net, podem competir oferecendo ofertas de conformidade com foco estreito, incluindo hospedagem Linux orientada à HIPAA. Essa combinação de plataformas amplas, provedores de infraestrutura regional e especialistas em conformidade sustenta a visão de que o campo permanece fragmentado.
Líderes do Setor de Serviços Gerenciados de Servidor Linux
-
Akamai Technologies, Inc.
-
Atlantic.Net, Inc.
-
Contabo GmbH
-
OVH Groupe S.A.
-
Hostwinds, LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Rackspace Technology lançou o Rackspace Cloud, uma plataforma de nuvem multilocatária totalmente gerenciada construída sobre o VMware Cloud Foundation 9.1, inicialmente disponível em Dallas com expansão planejada para o Norte da Virgínia e Chicago. A plataforma oferece capacidade elástica para máquinas virtuais, Kubernetes e cargas de trabalho de GPU sob uma estrutura empresarial governada, visando setores regulamentados que buscam terceirizar as operações de infraestrutura VMware.
- Maio de 2026: A Rackspace Technology e a AMD assinaram um Memorando de Entendimento para criar uma nova categoria de infraestrutura de IA empresarial governada que incorpora GPUs AMD Instinct e CPUs EPYC em uma pilha operacional totalmente gerenciada e governada. A parceria visa empresas regulamentadas e cargas de trabalho soberanas onde segurança, governança e responsabilidade são inegociáveis, com a Rackspace sendo proprietária do modelo operacional gerenciado.
- Abril de 2026: A Liquid Web foi integrada à Nexcess, combinando a expertise em hospedagem gerenciada da Liquid Web com as capacidades de nuvem da Nexcess e a infraestrutura global de bare-metal da Servers.com em uma plataforma unificada. A integração expandiu as capacidades de serviços gerenciados e a redundância global para mais de 185.000 clientes sem interrupção do serviço.
- Março de 2026: A IONOS lançou o servidor GPU IP4-50 com arquitetura NVIDIA Blackwell RTX PRO 6000 e 96 GB de VRAM como parte de seu ecossistema Momentum AI, fornecendo computação de alto desempenho em conformidade com a DSGVO para treinamento e inferência de modelos de IA em data centers europeus. O lançamento marcou a entrada estratégica da IONOS nos serviços gerenciados de infraestrutura de IA para compradores europeus de PMEs e mercado intermediário.
Escopo do Relatório Global do Mercado de Serviços Gerenciados de Servidor Linux
O Mercado de Serviços Gerenciados de Servidor Linux compreende serviços terceirizados que suportam a implantação, administração, otimização de desempenho, segurança, conformidade, backup, recuperação de desastres, hospedagem e gestão de infraestrutura de ambientes de servidor baseados em Linux em infraestruturas empresariais e em nuvem.
O Relatório do Mercado de Serviços Gerenciados de Servidor Linux é Segmentado por Tipo de Serviço (Administração de Sistemas e Gestão de Desempenho, Gestão de Segurança e Conformidade, Backup e Recuperação de Desastres, Hospedagem e Gestão de Infraestrutura e Outros Tipos de Serviço), Modo de Implantação (Local, Nuvem e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Administração de Sistemas e Gestão de Desempenho |
| Gestão de Segurança e Conformidade |
| Backup e Recuperação de Desastres |
| Hospedagem e Gestão de Infraestrutura |
| Outros Tipos de Serviço |
| Local |
| Nuvem |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Administração de Sistemas e Gestão de Desempenho | |
| Gestão de Segurança e Conformidade | ||
| Backup e Recuperação de Desastres | ||
| Hospedagem e Gestão de Infraestrutura | ||
| Outros Tipos de Serviço | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de servidor Linux?
O mercado de serviços gerenciados de servidor Linux está projetado para crescer de 13,66 bilhões de USD em 2027 para 24,73 bilhões de USD até 2032, a um CAGR de 12,61%. A previsão reflete a demanda por suporte terceirizado em ambientes híbridos, operações de segurança e cargas de trabalho regulamentadas.
Qual tipo de serviço detém a maior participação?
A hospedagem e gestão de infraestrutura lidera os tipos de serviço com 47,12% em 2026. No mercado de serviços gerenciados de servidor Linux, esse serviço fornece a base operacional diária que cobre provisionamento, disponibilidade, manutenção e administração de servidores.
Qual modelo de implantação está se expandindo mais rapidamente?
A implantação em nuvem está projetada para expandir a um CAGR de 14,31% até 2032, à frente de outros modelos de implantação. O mercado de serviços gerenciados de servidor Linux ainda mantém uma base local substancial porque muitas cargas de trabalho exigem infraestrutura controlada e arranjos claros de localização de dados.
Por que as organizações utilizam serviços Linux gerenciados?
As organizações utilizam esses serviços para gerenciar ambientes híbridos, melhorar as operações de segurança, atender às necessidades de conformidade e reduzir as cargas de trabalho de administração interna. O mercado de serviços gerenciados de servidor Linux também ajuda as organizações a incorporar aplicação de patches, monitoramento, resposta a incidentes e trabalho de backup em um modelo de serviço definido.
Quais organizações criam a maior base de receita?
As grandes empresas representam 70,16% da receita em 2026 porque seus ambientes Linux geralmente exigem cobertura de serviço ampla e plurianual. Seu papel no mercado de serviços gerenciados de servidor Linux é sustentado por parques complexos que frequentemente abrangem gestão de desempenho, segurança, conformidade e suporte 24/7.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 13,68% até 2032, sustentada pela atividade de governo digital e adoção de nuvem empresarial. O mercado de serviços gerenciados de servidor Linux na região também se beneficia da demanda de nuvem da China, da atividade de modernização do Japão e dos programas de tecnologia do setor público na Índia, Coreia do Sul e ASEAN.