
Tamaño y Participación del Mercado de Servicios Gestionados de Servidores Linux
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 13.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 24.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 12.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Gestionados de Servidores Linux por Mordor Intelligence
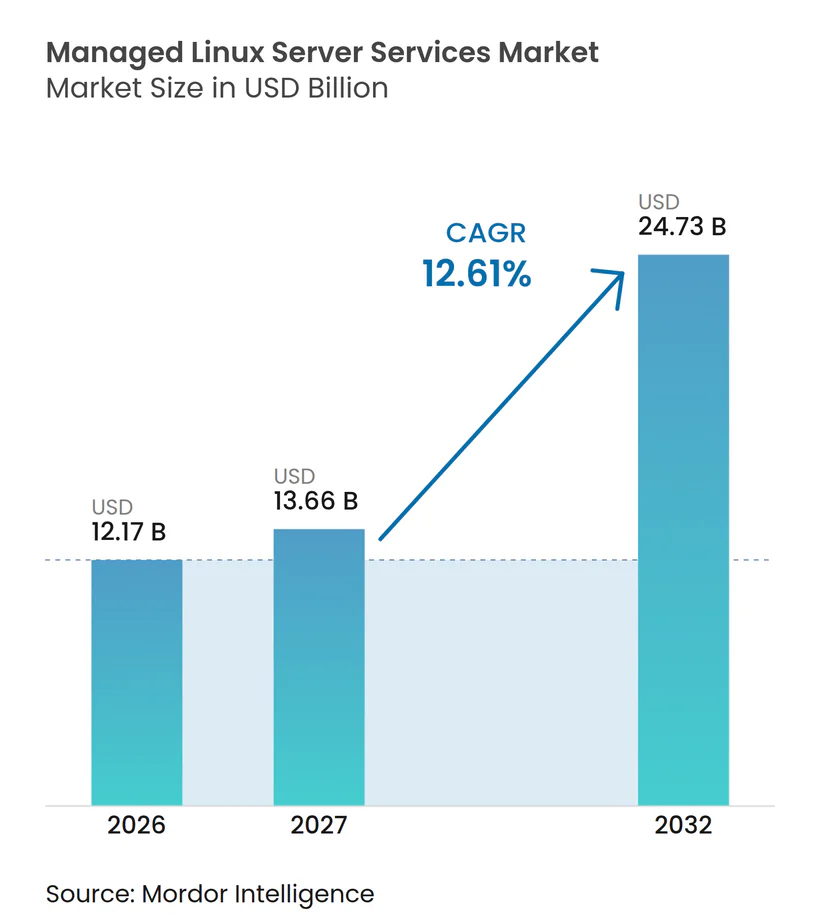
Se proyecta que el tamaño del mercado de servicios gestionados de servidores Linux se expanda desde 12,17 mil millones de USD en 2026 y 13,66 mil millones de USD en 2027 hasta 24,73 mil millones de USD para 2032, registrando un CAGR del 12,61% entre 2027 y 2032. El mercado de servicios gestionados de servidores Linux está ganando respaldo a medida que las organizaciones tratan la infraestructura Linux como una capa operativa que requiere supervisión especializada. Los entornos híbridos hacen que las tareas rutinarias de configuración, aplicación de parches, copias de seguridad y monitoreo sean más difíciles de gestionar internamente. Los proveedores pueden abordar esta necesidad mediante una gestión unificada de la infraestructura privada y las cargas de trabajo en la nube. Los requisitos de seguridad también están ampliando el alcance de los contratos gestionados, especialmente donde los datos regulados deben permanecer disponibles y protegidos. La competencia se centra en la automatización, las funciones de cumplimiento normativo, la infraestructura regional y los modelos de servicio que funcionan tanto para compradores empresariales como para los más pequeños.
Conclusiones Clave del Informe
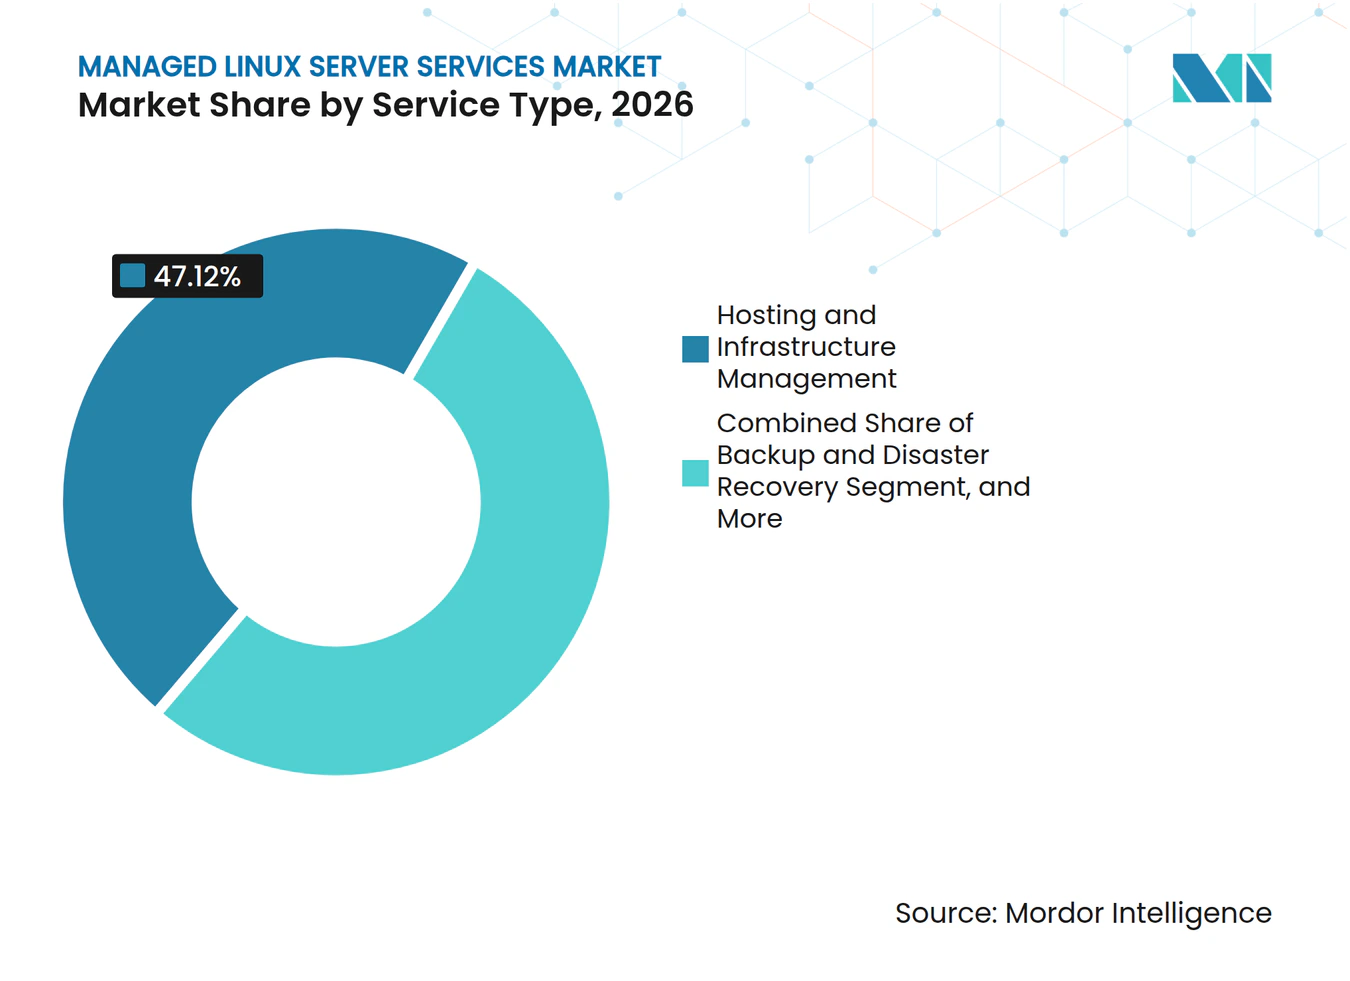
- Por tipo de servicio, el alojamiento y la gestión de infraestructura representaron el 47,12% de la participación del mercado de servicios gestionados de servidores Linux en 2026, mientras que se proyecta que la gestión de seguridad y cumplimiento normativo se expanda a un CAGR del 13,97% hasta 2032.
- Por modo de implementación, la implementación local representó el 66,33% de la participación del mercado de servicios gestionados de servidores Linux en 2026, mientras que se proyecta que la implementación en la nube se expanda a un CAGR del 14,31% hasta 2032.
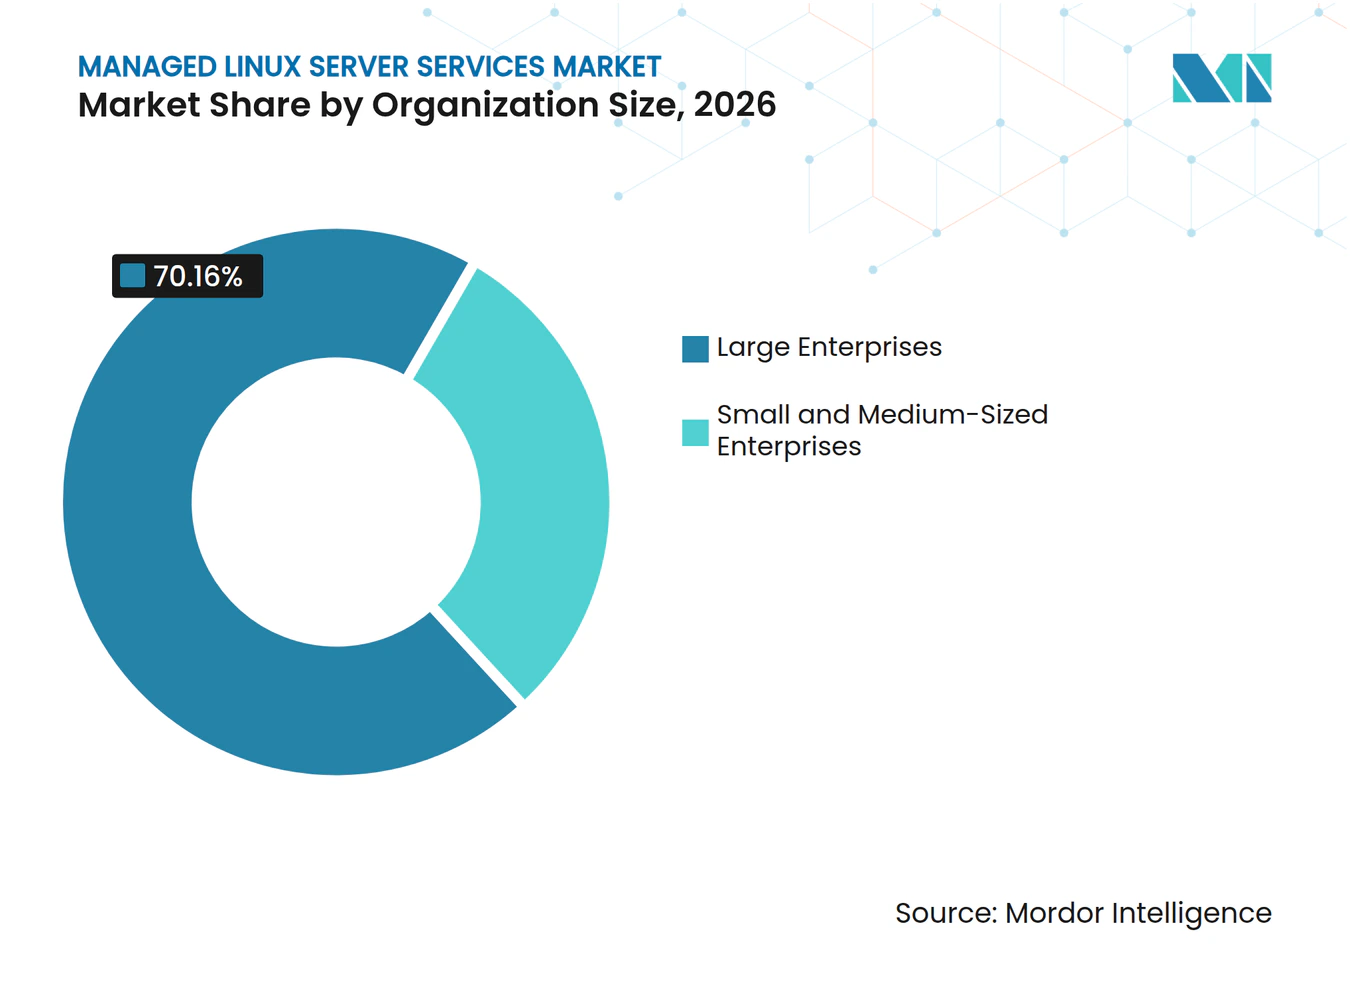
- Por tamaño de organización, las grandes empresas representaron el 70,16% de la participación del mercado de servicios gestionados de servidores Linux en 2026, mientras que se proyecta que las pymes se expandan a un CAGR del 14,59% hasta 2032.
- Por industria de usuario final, TI y telecomunicaciones representaron el 29,41% de la participación del mercado de servicios gestionados de servidores Linux en 2026, mientras que se proyecta que la atención médica y las ciencias de la vida se expandan a un CAGR del 13,36% hasta 2032.
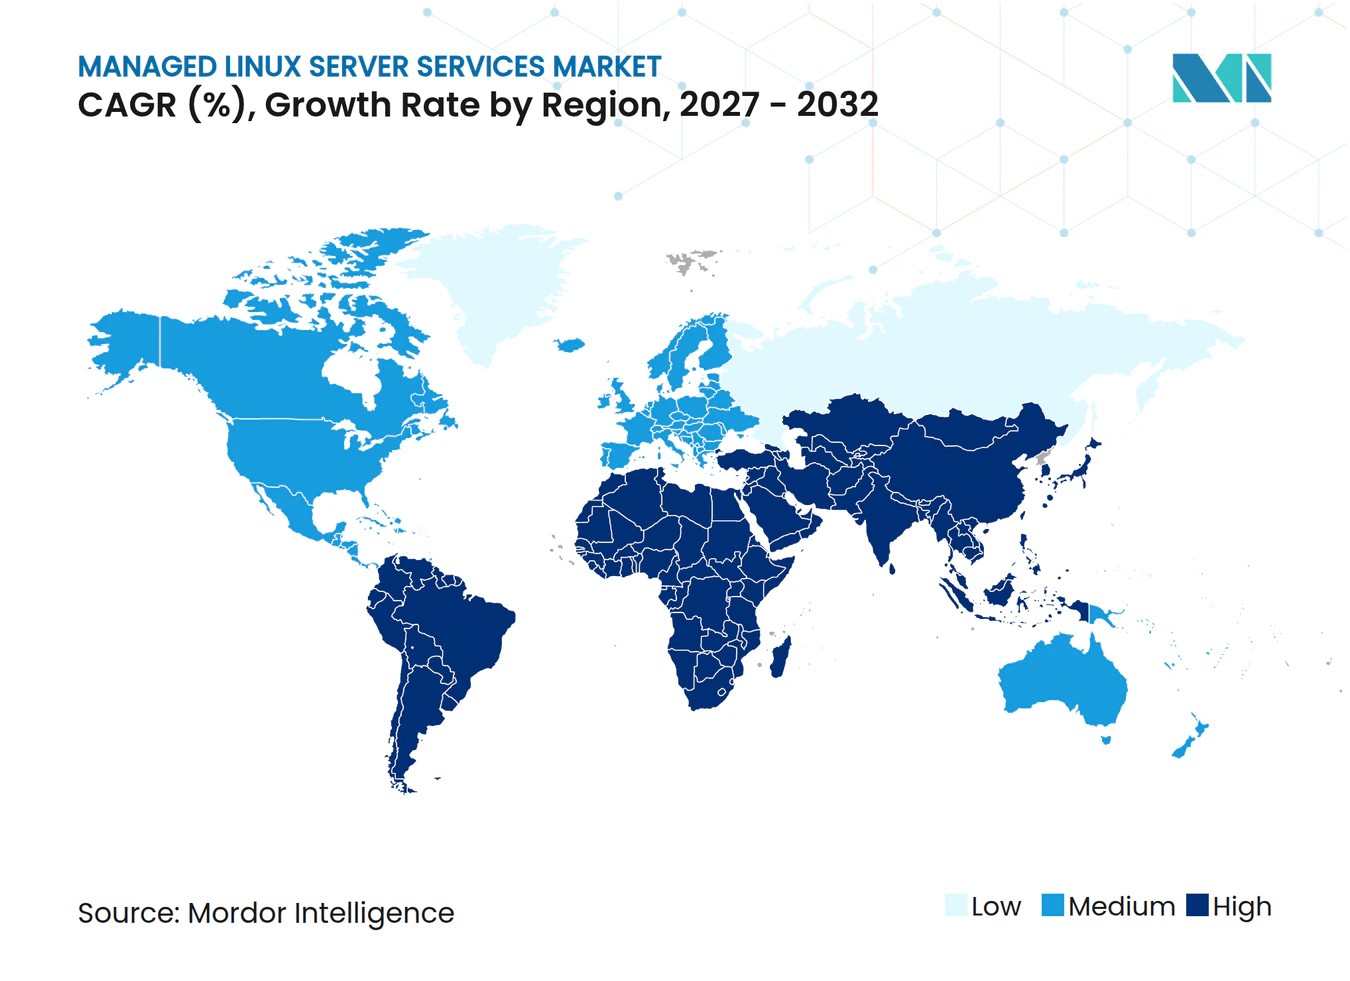
- Por geografía, América del Norte representó el 35,51% de la participación del mercado de servicios gestionados de servidores Linux en 2026, mientras que se proyecta que Asia-Pacífico se expanda a un CAGR del 13,68% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios Gestionados de Servidores Linux
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de Infraestructura en la Nube e Híbrida Empresarial | +3.1% | Global, con mayor intensidad inicial en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos de Ciberseguridad y Cumplimiento Normativo | +2.5% | América del Norte y la UE, con extensión a Asia-Pacífico y Oriente Medio | Corto plazo (≤ 2 años) |
| Cargas de Trabajo de IA, Edge e Intensivas en Datos que Requieren Entornos Linux Optimizados | +2.0% | Global, más pronunciado en América del Norte, China e India | Mediano plazo (2-4 años) |
| Externalización de la Administración de Linux por Parte de las Pymes | +1.5% | Global, con mayor velocidad en el núcleo de Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Objetivos de Tiempo de Recuperación más Cortos para los Servicios Digitales | +1.0% | Global, con mayor intensidad en BFSI y atención médica | Corto plazo (≤ 2 años) |
| Demanda de Infraestructura Soberana y Gestionada Regionalmente | +0.8% | Segmentos gubernamentales de Europa, Oriente Medio y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Infraestructura en la Nube e Híbrida Empresarial
El mercado de servicios gestionados de servidores Linux se beneficia de que los entornos Linux híbridos se conviertan en un modelo operativo duradero en lugar de una transición temporal. Las organizaciones no simplemente trasladan todas las cargas de trabajo a un único destino porque las dependencias de las aplicaciones, la sensibilidad de los datos, las necesidades de rendimiento y las prácticas operativas internas pueden requerir tanto entornos privados como públicos. Red Hat informó que el 73% de las organizaciones utilizan una estrategia híbrida, mientras que el 63% de los sistemas Linux permanecen en infraestructura privada, lo que deja a los proveedores responsables de gestionar simultáneamente diferentes entornos operativos, conjuntos de herramientas y prácticas de seguridad. La misma investigación encontró que las implementaciones híbridas aumentaron un 4% entre 2024 y 2026, lo que indica que el modelo operativo se está consolidando cada vez más en la planificación tecnológica empresarial. Se espera que las cargas de trabajo Linux basadas en la nube aumenten del 37% al 45%, pero la infraestructura privada sigue siendo relevante para las cargas de trabajo controladas, incluidos los sistemas donde los requisitos de ubicación, latencia o integración limitan la migración rápida. Los proveedores que pueden ofrecer un modelo de servicio único en estos entornos pueden simplificar la responsabilidad para los clientes, reducir los traspasos entre equipos y crear procesos de monitoreo y soporte más consistentes. Rackspace lanzó una plataforma de gestión de nube habilitada con IA en agosto de 2025 que admite entornos híbridos y multinube bajo un modelo basado en el consumo, lo que muestra cómo la gestión unificada se ha convertido en parte de la diferenciación de los proveedores.
Aumento de los Requisitos de Ciberseguridad y Cumplimiento Normativo
Los requisitos de seguridad y cumplimiento normativo amplían el alcance del trabajo cubierto en los contratos Linux gestionados y hacen que la disciplina operativa sea más importante para los proveedores de servicios. La Regla de Seguridad de HIPAA requiere salvaguardas para la información de salud protegida electrónica, incluidos controles de acceso, controles de auditoría, medidas de integridad y seguridad en la transmisión. Los Controles CIS proporcionan un marco reconocido para proteger los activos y datos empresariales mediante salvaguardas que respaldan las operaciones de seguridad continuas, incluida la conciencia de activos, la configuración segura, la gestión de acceso y la respuesta a incidentes. Estos requisitos hacen que las configuraciones reforzadas, la gestión de vulnerabilidades, el registro de auditorías, el control de cambios documentado y la respuesta a incidentes sean más valiosos para los compradores sin grandes equipos internos o operaciones de seguridad dedicadas. También significan que un proveedor gestionado debe demostrar cómo mantiene la evidencia, asigna responsabilidades y responde cuando un problema de seguridad afecta al entorno de un cliente. Los usuarios industriales que operan bajo los requisitos de IEC 62443 y los contratistas gubernamentales que enfrentan obligaciones de ciberseguridad pueden requerir soporte operativo especializado porque sus sistemas están sujetos a expectativas de seguridad más formales. Las reglas de contratación de defensa de EE. UU. finalizadas en septiembre de 2025 reforzaron la necesidad de que los contratistas documenten la implementación de la ciberseguridad.
Cargas de Trabajo de IA, Edge e Intensivas en Datos que Requieren Entornos Linux Optimizados
Las cargas de trabajo de IA y edge requieren configuraciones de Linux adaptadas a procesadores, almacenamiento, redes, aceleradores, contenedores y necesidades de manejo de datos específicos. Estas cargas de trabajo pueden ser más sensibles a las opciones de configuración que las aplicaciones empresariales convencionales porque el rendimiento a menudo depende de la relación entre los recursos de cómputo, el movimiento de datos, la configuración del entorno de ejecución y los controladores de hardware. Red Hat encontró que el 32% de las aplicaciones de IA generativa requieren hardware especializado, y estas aplicaciones se están implementando en entornos de nube pública y locales a tasas similares.[1] Esto crea demanda de proveedores que puedan gestionar actualizaciones de controladores de GPU, entornos de ejecución de contenedores, rendimiento del almacenamiento, configuraciones del kernel, disponibilidad de capacidad y acceso seguro como parte de las operaciones rutinarias. La Linux Foundation informó que el Proyecto EVE alcanzó la Etapa de Impacto de LF Edge en marzo de 2025 y añadió agrupación de múltiples nodos para habilitar implementaciones de edge resilientes. Un proveedor que carece de estas capacidades puede ser adecuado para el alojamiento básico, pero menos relevante cuando los clientes necesitan entornos estables y optimizados para inferencia de IA, aplicaciones distribuidas o procesamiento intensivo en datos. El mercado de servicios gestionados de servidores Linux puede, por lo tanto, beneficiarse a medida que los compradores buscan un modelo operativo único que cubra cargas de trabajo especializadas junto con la infraestructura Linux tradicional.
Externalización de la Administración de Linux por Parte de las Pymes
Las pymes buscan cada vez más soporte Linux gestionado cuando un pequeño equipo interno ya no puede mantener la disponibilidad, la seguridad, el rendimiento, las copias de seguridad y el acceso de usuarios en un parque de servidores en crecimiento. El mercado de servicios gestionados de servidores Linux ofrece a estos compradores una forma de trasladar la administración rutinaria a un proveedor especializado mientras mantienen la atención en la entrega de productos, las relaciones con los clientes y los sistemas empresariales internos. El riesgo de depender de un único administrador se ha convertido en una preocupación operativa más amplia porque la salida o ausencia de una sola persona puede interrumpir la aplicación de parches, la respuesta a incidentes y el conocimiento del entorno del servidor. El soporte gestionado también puede crear procedimientos de documentación y escalada más consistentes, que son importantes cuando las empresas más pequeñas necesitan demostrar control a clientes, socios o reguladores. Los proveedores están respondiendo con herramientas de control simplificadas y opciones de servicio regional que hacen que los entornos gestionados sean más accesibles para las organizaciones con capacidad técnica limitada. Esta oportunidad es más sólida cuando los proveedores pueden distinguir claramente los servicios operativos esenciales de las funciones premium opcionales y explicar el valor de cada parte del contrato.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Total de Propiedad de los Servicios Gestionados Premium | -1.8% | Global, más agudo en los segmentos de pymes y en América del Sur y el Sudeste Asiático, donde los precios son más sensibles | Corto plazo (≤ 2 años) |
| Dependencia del Proveedor y Fricción en la Portabilidad de Cargas de Trabajo | -1.2% | América del Norte y Europa, donde se persiguen activamente estrategias multinube | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Linux, Nube y Ciberseguridad | -1.0% | Global, más grave en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Restricciones de Energía, Refrigeración y Capacidad de Centros de Datos | -0.6% | América del Norte y Europa, emergiendo en los mercados urbanos densos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costo Total de Propiedad de los Servicios Gestionados Premium
Los precios de los servicios gestionados premium pueden retrasar la adopción entre las organizaciones del mercado medio que no han completado una revisión del costo total de propiedad. El soporte gestionado básico puede volverse más costoso cuando los compradores añaden controles de cumplimiento normativo, sistemas de alta disponibilidad, requisitos de respuesta nocturna, recuperación ante desastres probada y soporte de aplicaciones especializadas. Un comprador con un parque de servidores limitado puede comparar la tarifa de suscripción con el costo de la administración interna a tiempo parcial en lugar de hacerlo con el costo total del riesgo de interrupción, los parches retrasados, la documentación deficiente y la exposición a la seguridad. Esta comparación puede ser particularmente difícil cuando el impacto del tiempo de inactividad no se ha medido formalmente o cuando diferentes equipos internos son responsables de la infraestructura, la seguridad y las decisiones de compra. Los términos flexibles, las definiciones de servicio transparentes y la capacidad de comenzar con un alcance limitado son, por lo tanto, importantes en el mercado de servicios gestionados de servidores Linux. IONOS introdujo Planes de Ahorro en la Nube en febrero de 2026, ofreciendo hasta un 47% de ahorro para compromisos de 1 o 3 años mientras preserva la flexibilidad de CPU y RAM. Tales ofertas muestran que los proveedores están tratando de reducir la barrera de costos sin eliminar el valor de las operaciones gestionadas, al tiempo que siguen alentando a los clientes a comprometerse con una relación de servicio definida.
Dependencia del Proveedor y Fricción en la Portabilidad de Cargas de Trabajo
La portabilidad de las cargas de trabajo es una preocupación de adquisición cuando los contratos plurianuales incorporan herramientas de automatización propietarias, agentes de monitoreo personalizados e integraciones específicas del proveedor en la operación diaria de un entorno Linux. Red Hat encontró que el 54% de las organizaciones prefieren distribuciones de Linux optimizadas para la portabilidad entre plataformas. La migración se vuelve más difícil cuando los procesos operativos dependen de las interfaces de un proveedor, las plantillas de implementación, la configuración de identidad, los procedimientos de soporte y las decisiones de configuración no documentadas. Los compradores también pueden enfrentar una transición difícil cuando el proveedor controla el único registro operativo completo de un entorno complejo. Rackspace introdujo OpenStack Business en julio de 2025 como una opción posicionada en torno a la apertura y la reducción de la dependencia de las plataformas de los hiperescaladores. ISO/IEC 27001 respalda las prácticas formales de gestión de la seguridad de la información, que pueden incluir controles estructurados de proveedores y transición de servicios. Las disposiciones de salida claras, las configuraciones documentadas y los diseños de implementación portátiles pueden, por lo tanto, importar tanto como la calidad del soporte diario en el mercado de servicios gestionados de servidores Linux.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La Seguridad se Convierte en la Capa de Gestión de Mayor Crecimiento
El alojamiento y la gestión de infraestructura representaron el 47,12% del tamaño del mercado de servicios gestionados de servidores Linux en 2026. Sigue siendo el punto de partida habitual porque muchas organizaciones primero externalizan el aprovisionamiento de servidores, la planificación de capacidad, el monitoreo del tiempo de actividad, las actualizaciones del sistema operativo y la administración de infraestructura. El trabajo es práctico y continuo, lo que facilita a los compradores definir niveles de servicio para disponibilidad, tiempo de respuesta, finalización de copias de seguridad y mantenimiento rutinario. La administración de sistemas, la gestión del rendimiento y la copia de seguridad y recuperación ante desastres también siguen siendo fundamentales para la continuidad operativa cuando los equipos internos necesitan asistencia en un parque de servidores mixto. Las empresas a menudo celebran acuerdos plurianuales para estos servicios porque un proveedor que comprende el entorno operativo puede gestionar los cambios recurrentes con menos interrupciones. Esto respalda la demanda recurrente en el mercado de servicios gestionados de servidores Linux, particularmente donde la infraestructura se ha acumulado durante varios años.
Se proyecta que la gestión de seguridad y cumplimiento normativo se expanda a un CAGR del 13,97% hasta 2032. Los compradores esperan cada vez más que los proveedores incluyan el reforzamiento, el análisis de vulnerabilidades, la aplicación de parches, los controles de acceso, el soporte de auditoría y los procedimientos de recuperación documentados en el alcance de su servicio gestionado. Los Controles CIS proporcionan un conjunto reconocido de salvaguardas que pueden respaldar este modelo de entrega y ayudar a los proveedores a organizar las tareas de seguridad de manera repetible. Las capacidades de seguridad son particularmente importantes en la atención médica y los servicios financieros, donde los registros operativos, el acceso de los administradores y los cambios en el sistema deben estar controlados y disponibles para su revisión. Los proveedores pueden utilizar estos servicios para ir más allá del alojamiento básico hacia un soporte operativo más amplio sin requerir que los clientes coordinen proveedores separados de infraestructura y seguridad. La consultoría de migración y la recuperación ante desastres como servicio representan categorías de servicio más pequeñas, pero crean oportunidades de venta cruzada útiles para los proveedores con cuentas establecidas.



Por Modo de Implementación: Los Contratos Locales Persisten a Medida que se Expande el Uso de la Nube
La implementación local representó el 66,33% en 2026. El segmento refleja la retención de cargas de trabajo sensibles en instalaciones controladas por razones de residencia de datos, latencia, seguridad, compatibilidad de aplicaciones y regulación. Red Hat encontró que el 71% de las cargas de trabajo Linux críticas para el negocio abarcan el centro de datos y la nube pública, lo que subraya la necesidad continua de gestionar ambos entornos. Los contratos gestionados locales generalmente cubren el trabajo del ciclo de vida del hardware, la aplicación de parches, el mantenimiento del cumplimiento normativo, el monitoreo de seguridad, la coordinación de copias de seguridad y el soporte para aplicaciones que no se pueden mover rápidamente. Estos requisitos son especialmente relevantes donde las cargas de trabajo dependen de integraciones heredadas, equipos especializados o control interno sobre la infraestructura física.
Se proyecta que la implementación en la nube se expanda a un CAGR del 14,31% hasta 2032. El aumento esperado de las cargas de trabajo Linux basadas en la nube del 37% al 45% respalda este cambio. Los contratos en la nube a menudo utilizan facturación basada en el consumo y requieren que los proveedores demuestren valor rápidamente a través de costos controlados, rendimiento estable y soporte receptivo. Los proveedores también deben gestionar la configuración de identidad, la configuración de red, la portabilidad de las cargas de trabajo y la visibilidad operativa a medida que cambian los niveles de recursos. La implementación híbrida sigue siendo importante porque integra la capacidad de la nube con la infraestructura local controlada bajo un único modelo operativo. Las reglas de residencia de datos, incluidos los requisitos del RGPD y las obligaciones de resiliencia del sector financiero en Europa, pueden dar forma a los términos del contrato, el diseño técnico y la ubicación de las cargas de trabajo gestionadas.
Por Tamaño de Organización: Las Grandes Empresas Anclan los Ingresos Mientras las Pymes Añaden Demanda
Las grandes empresas representaron el 70,16% del mercado de servicios gestionados de servidores Linux en 2026. Sus parques Linux a menudo requieren gestión del rendimiento, operaciones de seguridad, informes de cumplimiento normativo, copias de seguridad, pruebas de recuperación ante desastres y soporte 24/7 en muchos servidores y equipos operativos. Los equipos de adquisición dedicados y los procesos de compra formales tienden a favorecer a los proveedores con capacidades documentadas, procedimientos de escalada establecidos y la capacidad de respaldar contratos amplios. Estos clientes también necesitan herramientas de observabilidad y AIOps cuando la administración manual ya no es práctica en entornos híbridos o distribuidos geográficamente. La escala de estos parques permite a las grandes empresas consolidar varias categorías de servicio y establecer estándares comunes en todas las unidades de negocio.
Se proyecta que las pymes se expandan a un CAGR del 14,59% hasta 2032. Las empresas más pequeñas tienden a buscar soporte externo cuando un administrador generalista ya no puede gestionar la seguridad, el tiempo de actividad, el rendimiento, las copias de seguridad y las solicitudes de los usuarios al nivel requerido. A medida que sus operaciones digitales se vuelven más importantes, una interrupción o una debilidad de seguridad puede afectar directamente al servicio al cliente y a la productividad interna. Los paneles de control asistidos por IA pueden reducir la barrera operativa para los compradores más pequeños que anteriormente encontraban difícil gestionar la configuración avanzada de Linux. Las obligaciones de protección de datos pueden alentar aún más a las pymes a utilizar servicios de cumplimiento normativo gestionados en lugar de depender únicamente de servidores virtuales autogestionados. Los proveedores que ofrecen precios claros y soporte receptivo están mejor posicionados para atender a este grupo, a medida que añade capacidad de infraestructura.

Por Industria de Usuario Final: TI y Telecomunicaciones Lideran Mientras la Atención Médica se Acelera
TI y telecomunicaciones representaron el 29,41% en 2026. El sector depende en gran medida de Linux en entornos de alta disponibilidad y baja latencia que requieren soporte continuo, procesos de lanzamiento controlados y respuesta rápida a incidentes. BFSI es otro usuario significativo porque la seguridad de los pagos, la resiliencia operativa, los requisitos de auditoría y la supervisión de tecnología de terceros son requisitos centrales. Los usuarios de gobierno, manufactura, comercio minorista y comercio electrónico, y educación también dependen de la infraestructura gestionada para plataformas digitales, integración de tecnología operativa, sistemas de transacciones, servicios públicos e informática de investigación. Cada uno de estos grupos tiene un perfil operativo diferente, pero todos dependen de una infraestructura estable que pueda monitorearse y actualizarse sin tiempo de inactividad innecesario.
Se proyecta que la atención médica y las ciencias de la vida se expandan a un CAGR del 13,36% hasta 2032. Los registros electrónicos de salud, la telesalud, las plataformas de datos clínicos y los sistemas de atención conectada subrayan la importancia de entornos Linux seguros y disponibles. La Regla de Seguridad de HIPAA establece requisitos de salvaguarda para las entidades cubiertas y los socios comerciales que manejan información de salud protegida electrónica. Atlantic.Net ofrece alojamiento orientado a HIPAA con almacenamiento cifrado, prevención de intrusiones, autenticación multifactor y otras protecciones gestionadas.[2] Los compradores del sector sanitario necesitan un proveedor que pueda respaldar los controles técnicos mientras también mantiene la evidencia necesaria para las revisiones internas y las auditorías externas. Estas capacidades integradas pueden hacer que los contratos gestionados sean más adecuados para los requisitos de adquisición en el sector sanitario.
Análisis Geográfico
América del Norte representó el 35,51% del mercado de servicios gestionados de servidores Linux en 2026, respaldada por una gran base de instalaciones Linux empresariales, infraestructura en la nube, proveedores de servicios gestionados y compradores en tecnología, atención médica, servicios financieros y operaciones del sector público. La demanda también está respaldada por organizaciones que necesitan soporte operativo en centros de datos privados, entornos de nube pública y aplicaciones distribuidas. Las reglas de contratación de defensa de EE. UU. finalizadas en septiembre de 2025 requieren que los contratistas documenten la implementación de los requisitos de ciberseguridad, lo que añade importancia al soporte de seguridad gestionada. Canadá respalda la demanda de alojamiento gestionado que cumple con las expectativas de privacidad, mientras que México presenta una oportunidad liderada por las pymes vinculada a los servicios digitales de proximidad.
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,68% hasta 2032, respaldada por programas de gobierno digital en India, Corea del Sur y la ASEAN, la adopción de la nube en China y la modernización empresarial en Japón. La escala y diversidad de la región significan que los proveedores deben adaptar su infraestructura, horarios de servicio y soporte de cumplimiento normativo a las necesidades de los clientes locales. China es distinta porque la Ley de Ciberseguridad y el Esquema de Protección de Múltiples Niveles establecen expectativas de seguridad para las organizaciones que manejan información clasificada. El enfoque de nube primero del sector público de Corea del Sur también puede fomentar la migración a infraestructura gestionada. Los proveedores necesitan capacidad regional, conocimiento operativo local y prácticas de cumplimiento normativo adecuadas para competir eficazmente en este entorno variado.
Europa sigue siendo importante porque el RGPD y los requisitos de nube soberana hacen que la ubicación de los datos, el control operativo y la responsabilidad del proveedor sean factores de compra centrales. Leaseweb participó en la iniciativa IPCEI-CIS de la UE en marzo de 2025, apoyando la infraestructura de nube soberana de API abierta y las plataformas de contenedores independientes.[3] OVHcloud abrió su centro de datos número 44 en Milán en mayo de 2025, añadiendo una arquitectura de 3 zonas de disponibilidad en Lombardía y apoyando la capacidad de residencia de datos regional. Oriente Medio está respaldado por programas de soberanía digital en Arabia Saudita y los Emiratos Árabes Unidos, mientras que la demanda en África se centra en los servicios financieros y las plataformas de móvil primero en mercados como Sudáfrica y Nigeria. Estas regiones ofrecen diferentes puntos de entrada, pero en cada caso, la infraestructura local y el soporte operativo de confianza pueden importar más que una oferta de servicio global estandarizada.
Panorama Competitivo
Concentración del Mercado
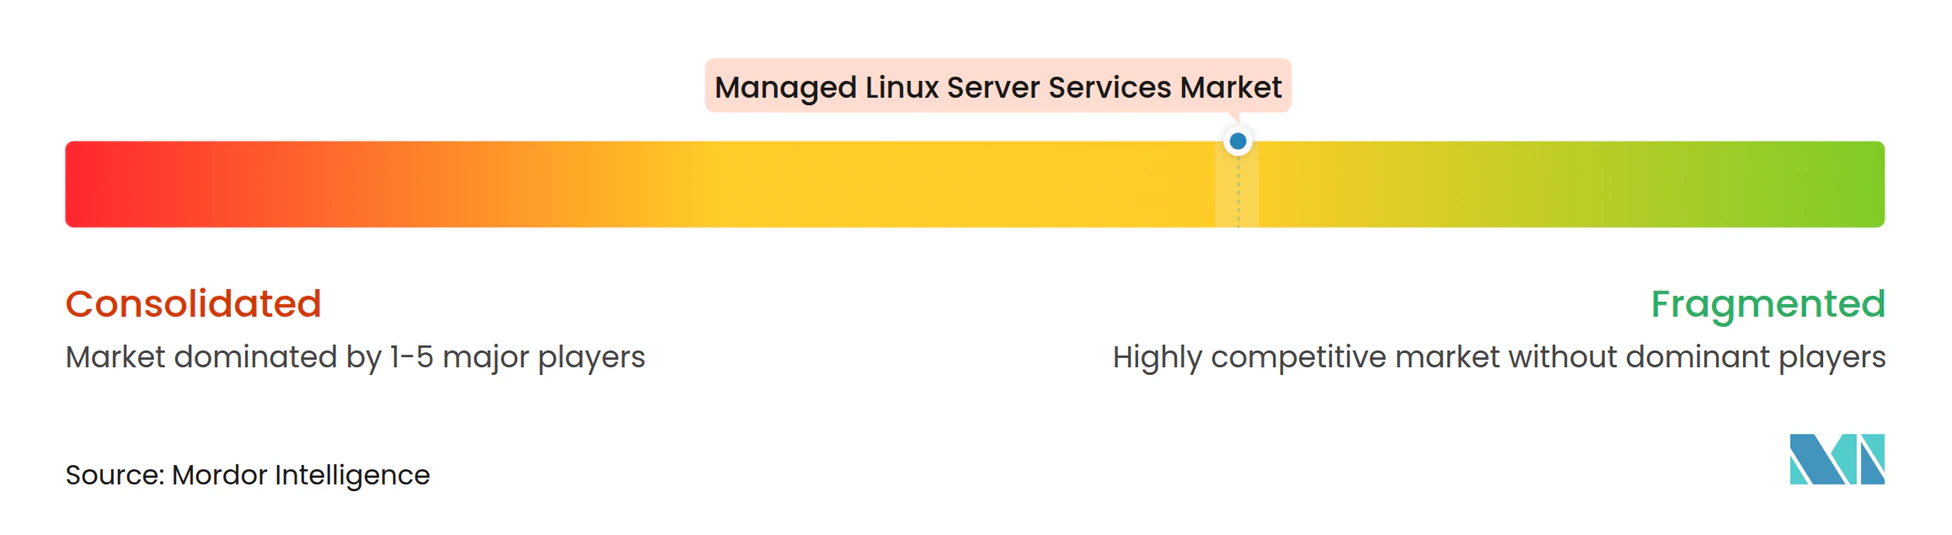
El mercado de servicios gestionados de servidores Linux está moderadamente fragmentado, sin que ningún proveedor ocupe una posición dominante en todas las geografías y categorías de servicio. Rackspace Technology compite a través de niveles de servicio empresarial, operaciones multinube y gestión de nube habilitada con IA. OVHcloud y Leaseweb se centran en la capacidad de infraestructura, la relación costo-rendimiento, los compromisos de residencia de datos y la cobertura operativa europea. Liquid Web, Hostinger, IONOS y Akamai abordan diferentes necesidades de los compradores a través del alojamiento gestionado, el soporte de cumplimiento normativo, la automatización de servicios y la capacidad de nube distribuida. El mercado de servicios gestionados de servidores Linux, por lo tanto, recompensa a las empresas que combinan una infraestructura confiable con experiencia operativa enfocada.
La tecnología es una herramienta competitiva clave en el mercado de servicios gestionados de servidores Linux. Los proveedores utilizan la aplicación automatizada de parches, el monitoreo impulsado por AIOps, los sistemas de autocorrección, los servicios gestionados de Kubernetes y los paneles de control estandarizados para mejorar la disponibilidad y los tiempos de respuesta. IONOS introdujo servidores dedicados Intel Xeon 6 en junio de 2026 para virtualización de alta densidad, análisis de IA y cargas de trabajo científicas en sus centros de datos conformes con DSGVO. Akamai lanzó su Servicio de Contenedores Gestionados en febrero de 2025 en más de 700 ciudades y 4.300 puntos de presencia, proporcionando una opción distribuida para cargas de trabajo intensivas en datos.[4] Estos movimientos reflejan la necesidad de gestionar las aplicaciones más cerca de los usuarios mientras se mantienen políticas de seguridad, control operativo consistente y procedimientos de soporte.
Las asociaciones y la integración de servicios también dan forma al posicionamiento en el mercado de servicios gestionados de servidores Linux. Canonical anunció Ubuntu y Ubuntu Pro como socios de lanzamiento para AWS European Sovereign Cloud en enero de 2026, apoyando las implementaciones de Linux europeas con infraestructura residente en la UE. SUSE y evroc anunciaron una asociación en diciembre de 2025 para combinar SUSE Linux Enterprise, SUSE Linux Micro y SUSE Rancher Prime en una plataforma de nube europea. Los especialistas más pequeños, como Atlantic.Net, pueden competir ofreciendo ofertas de cumplimiento normativo estrechamente enfocadas, incluido el alojamiento Linux orientado a HIPAA. Esta combinación de plataformas amplias, proveedores de infraestructura regional y especialistas en cumplimiento normativo respalda la opinión de que el campo sigue fragmentado.
Líderes de la Industria de Servicios Gestionados de Servidores Linux
-
Akamai Technologies, Inc.
-
Atlantic.Net, Inc.
-
Contabo GmbH
-
OVH Groupe S.A.
-
Hostwinds, LLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Rackspace Technology lanzó Rackspace Cloud, una plataforma de nube multitenant totalmente gestionada construida sobre VMware Cloud Foundation 9.1, inicialmente disponible en Dallas con expansión planificada a Virginia del Norte y Chicago. La plataforma ofrece capacidad elástica para máquinas virtuales, Kubernetes y cargas de trabajo de GPU bajo un marco empresarial gobernado dirigido a industrias reguladas que buscan externalizar las operaciones de infraestructura VMware.
- Mayo de 2026: Rackspace Technology y AMD firmaron un Memorando de Entendimiento para crear una nueva categoría de infraestructura de IA empresarial gobernada que incorpora GPU AMD Instinct y CPU EPYC en una pila operativa totalmente gestionada y gobernada. La asociación se dirige a empresas reguladas y cargas de trabajo soberanas donde la seguridad, la gobernanza y la responsabilidad son innegociables, con Rackspace siendo propietaria del modelo operativo gestionado.
- Abril de 2026: Liquid Web se integró en Nexcess, combinando la experiencia en alojamiento gestionado de Liquid Web con las capacidades en la nube de Nexcess y la infraestructura de metal desnudo global de Servers.com en una plataforma unificada. La integración amplió las capacidades de servicio gestionado y la redundancia global para más de 185.000 clientes sin interrupción del servicio.
- Marzo de 2026: IONOS lanzó el servidor GPU IP4-50 con arquitectura NVIDIA Blackwell RTX PRO 6000 y 96 GB de VRAM como parte de su ecosistema Momentum AI, proporcionando computación de alto rendimiento conforme con DSGVO para el entrenamiento e inferencia de modelos de IA en centros de datos europeos. El lanzamiento marcó la entrada estratégica de IONOS en los servicios gestionados de infraestructura de IA para compradores europeos de pymes y mercado medio.
Alcance del Informe Global del Mercado de Servicios Gestionados de Servidores Linux
El Mercado de Servicios Gestionados de Servidores Linux comprende los servicios externalizados que respaldan la implementación, administración, optimización del rendimiento, seguridad, cumplimiento normativo, copia de seguridad, recuperación ante desastres, alojamiento y gestión de infraestructura de entornos de servidores basados en Linux en infraestructuras empresariales y en la nube.
El Informe del Mercado de Servicios Gestionados de Servidores Linux está Segmentado por Tipo de Servicio (Administración de Sistemas y Gestión del Rendimiento, Gestión de Seguridad y Cumplimiento Normativo, Copia de Seguridad y Recuperación ante Desastres, Alojamiento y Gestión de Infraestructura, y Otros Tipos de Servicio), Modo de Implementación (Local, Nube e Híbrido), Tamaño de Organización (Pequeñas y Medianas Empresas, y Grandes Empresas), Industria de Usuario Final (Banca, Servicios Financieros y Seguros [BFSI], Gobierno y Administración Pública, Atención Médica y Ciencias de la Vida, TI y Telecomunicaciones, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Instituciones de Educación e Investigación, y Otras Industrias de Usuario Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Administración de Sistemas y Gestión del Rendimiento |
| Gestión de Seguridad y Cumplimiento Normativo |
| Copia de Seguridad y Recuperación ante Desastres |
| Alojamiento y Gestión de Infraestructura |
| Otros Tipos de Servicio |
| Local |
| Nube |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Administración Pública |
| Atención Médica y Ciencias de la Vida |
| TI y Telecomunicaciones |
| Manufactura Industrial |
| Comercio Minorista y Comercio Electrónico |
| Instituciones de Educación e Investigación |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Servicio | Administración de Sistemas y Gestión del Rendimiento | |
| Gestión de Seguridad y Cumplimiento Normativo | ||
| Copia de Seguridad y Recuperación ante Desastres | ||
| Alojamiento y Gestión de Infraestructura | ||
| Otros Tipos de Servicio | ||
| Por Modo de Implementación | Local | |
| Nube | ||
| Híbrido | ||
| Por Tamaño de Organización | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Industria de Usuario Final | Banca, Servicios Financieros y Seguros (BFSI) | |
| Gobierno y Administración Pública | ||
| Atención Médica y Ciencias de la Vida | ||
| TI y Telecomunicaciones | ||
| Manufactura Industrial | ||
| Comercio Minorista y Comercio Electrónico | ||
| Instituciones de Educación e Investigación | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados de servidores Linux?
Se proyecta que el mercado de servicios gestionados de servidores Linux aumente de 13,66 mil millones de USD en 2027 a 24,73 mil millones de USD para 2032, a un CAGR del 12,61%. El pronóstico refleja la demanda de soporte externalizado en entornos híbridos, operaciones de seguridad y cargas de trabajo reguladas.
¿Qué tipo de servicio tiene la mayor participación?
El alojamiento y la gestión de infraestructura lidera los tipos de servicio con el 47,12% en 2026. Dentro del mercado de servicios gestionados de servidores Linux, este servicio proporciona la base operativa diaria que cubre el aprovisionamiento, la disponibilidad, el mantenimiento y la administración de servidores.
¿Qué modelo de implementación se está expandiendo más rápido?
Se proyecta que la implementación en la nube se expanda a un CAGR del 14,31% hasta 2032, por delante de otros modelos de implementación. El mercado de servicios gestionados de servidores Linux aún retiene una base local sustancial porque muchas cargas de trabajo requieren infraestructura controlada y acuerdos claros de ubicación de datos.
¿Por qué las organizaciones utilizan servicios Linux gestionados?
Las organizaciones utilizan estos servicios para gestionar entornos híbridos, mejorar las operaciones de seguridad, respaldar las necesidades de cumplimiento normativo y reducir las cargas de trabajo de administración interna. El mercado de servicios gestionados de servidores Linux también ayuda a las organizaciones a incorporar la aplicación de parches, el monitoreo, la respuesta a incidentes y el trabajo de copia de seguridad en un modelo de servicio definido.
¿Qué organizaciones crean la mayor base de ingresos?
Las grandes empresas representan el 70,16% de los ingresos en 2026 porque sus entornos Linux generalmente requieren una cobertura de servicio amplia y plurianual. Su papel en el mercado de servicios gestionados de servidores Linux está respaldado por parques complejos que a menudo abarcan la gestión del rendimiento, la seguridad, el cumplimiento normativo y el soporte 24/7.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a un CAGR del 13,68% hasta 2032, respaldada por la actividad del gobierno digital y la adopción de la nube empresarial. El mercado de servicios gestionados de servidores Linux en la región también se beneficia de la demanda de nube de China, la actividad de modernización de Japón y los programas de tecnología del sector público en India, Corea del Sur y la ASEAN.