
Tamanho e Participação do Mercado de Serviços Gerenciados de Bare Metal
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
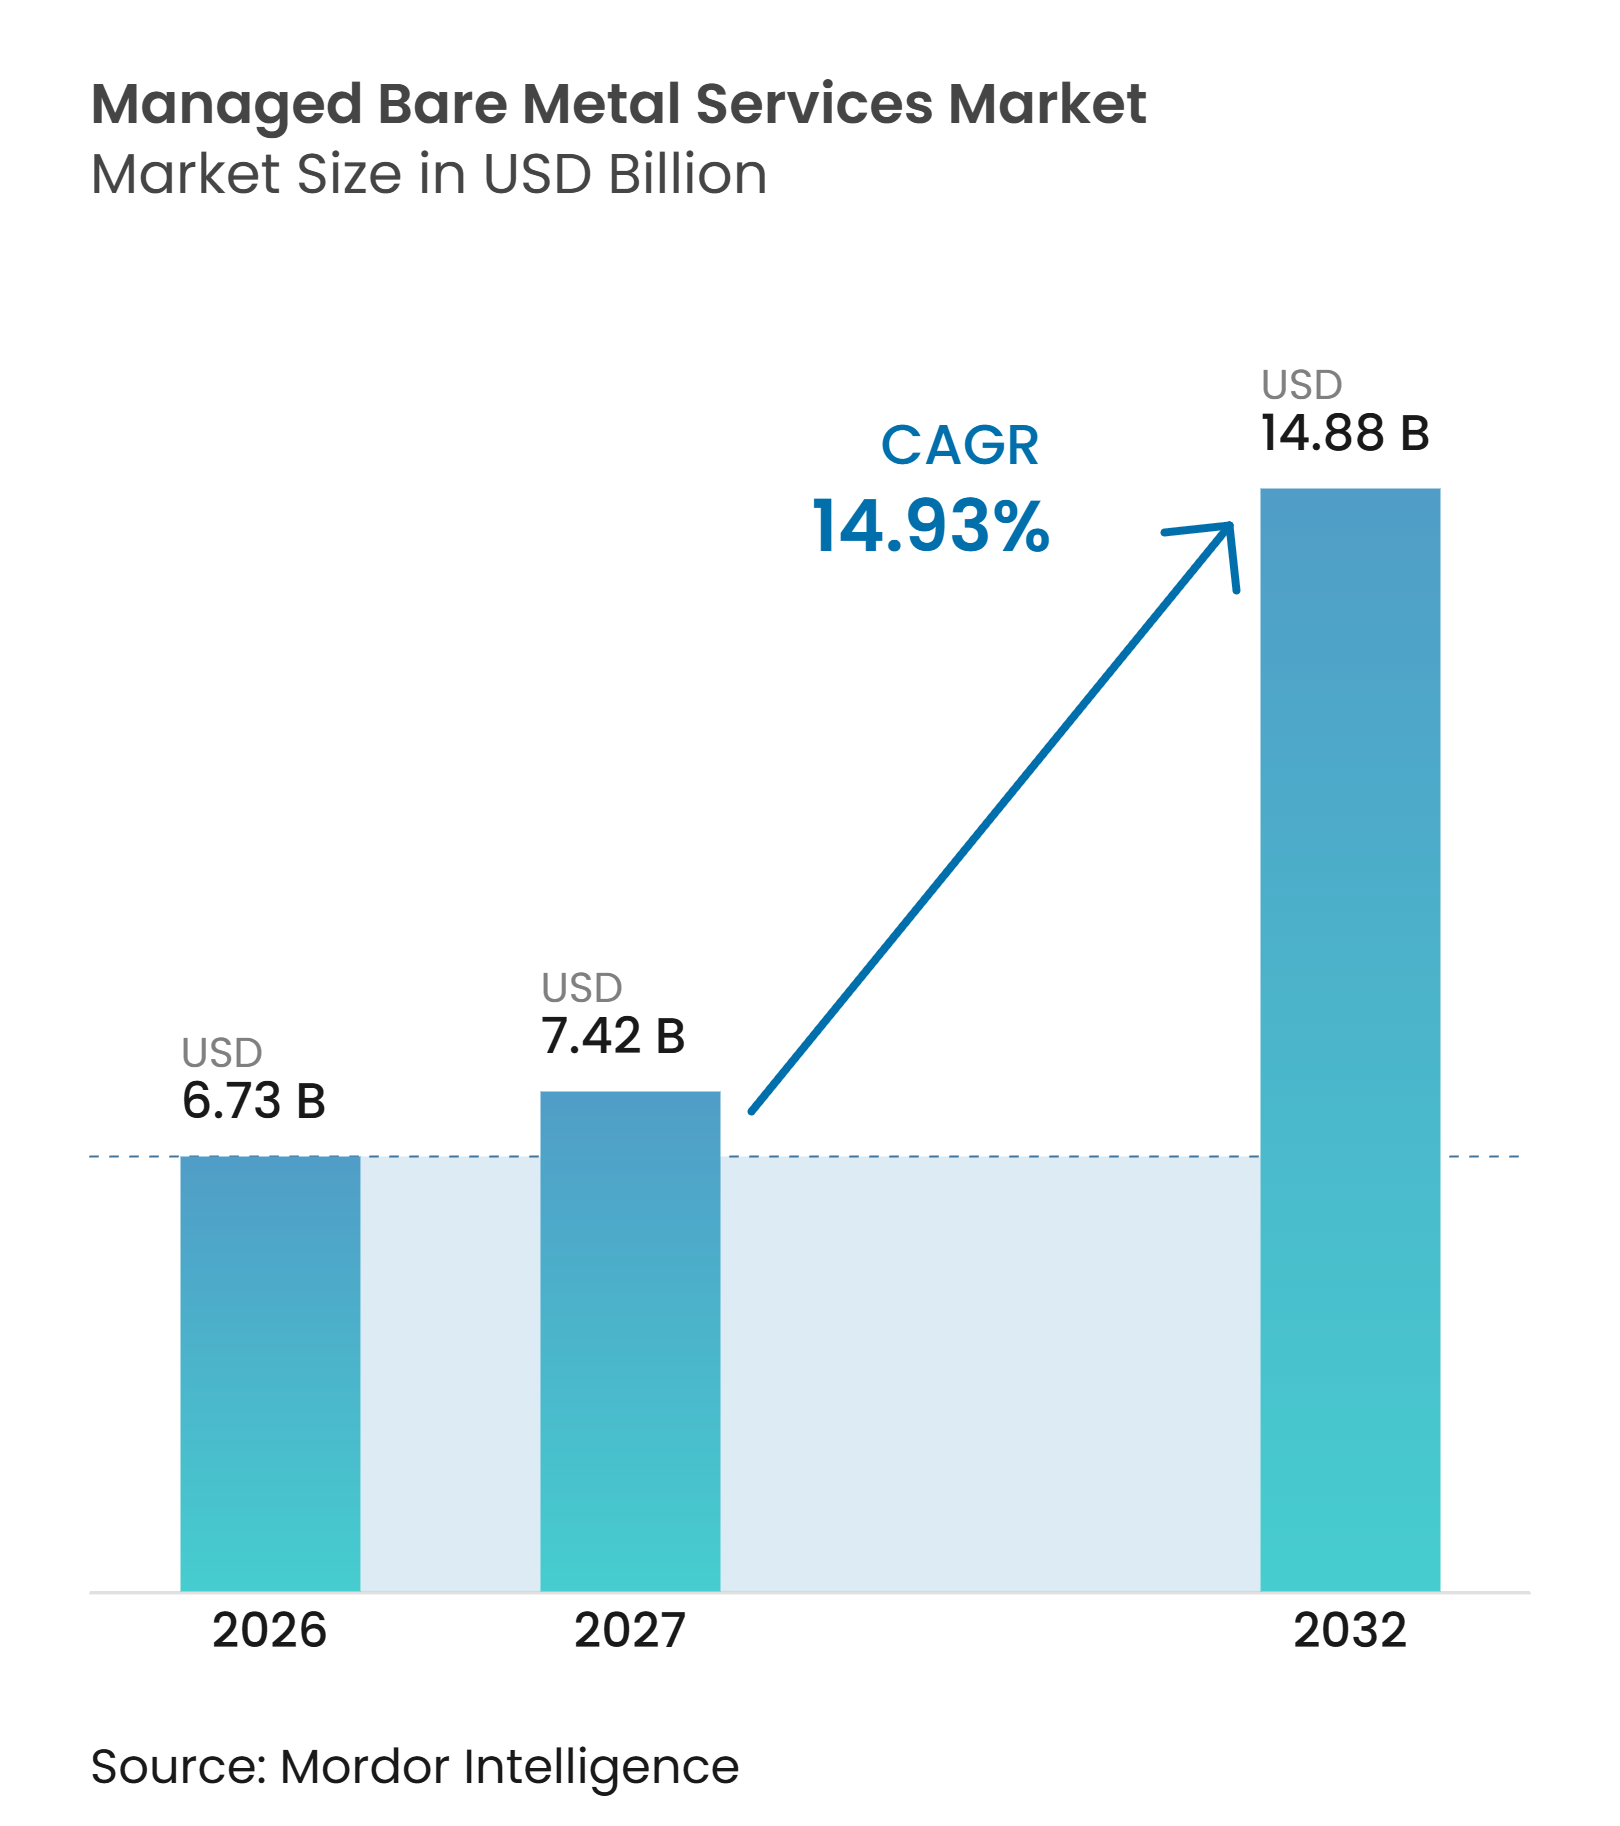
| Tamanho do Mercado (2027) | 7.42 Bilhões de dólares |
| Tamanho do Mercado (2032) | 14.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.93 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Gerenciados de Bare Metal por Mordor Intelligence
O tamanho do mercado de serviços gerenciados de bare metal foi avaliado em 6,73 bilhões de USD em 2026 e estima-se que cresça de 7,42 bilhões de USD em 2027 para 14,88 bilhões de USD até 2032, registrando um CAGR de 14,93% durante o período de previsão (2027-2032). O mercado de serviços gerenciados de bare metal está ganhando relevância à medida que as empresas implantam treinamento de IA, processamento financeiro em tempo real e cargas de trabalho de grandes bancos de dados. A infraestrutura dedicada evita a sobrecarga do hipervisor e fornece acesso direto aos recursos de computação física. A demanda, portanto, está se expandindo além de um nicho de infraestrutura restrito para uma prioridade de aquisição empresarial mais ampla. Empresas regulamentadas também valorizam o controle claro e a auditabilidade dos sistemas dedicados. Os provedores estão respondendo com operações gerenciadas, aceleradores especializados e opções de implantação híbrida.
Principais Conclusões do Relatório
- Por modelo de serviço, o segmento de serviços gerenciados de bare metal totalmente gerenciados detinha 65,42% da participação do mercado de serviços gerenciados de bare metal em 2026, e está projetado para registrar um CAGR de 15,27% durante o período de previsão (2027-2032).
- Por aplicação e carga de trabalho, o segmento de IA e aprendizado de máquina detinha 27,22% de participação em 2026, e está projetado para expandir a um CAGR de 15,14% até 2032.
- Por modelo de implantação, o bare metal gerenciado público detinha 69,22% da participação do mercado de serviços gerenciados de bare metal em 2026, enquanto o bare metal gerenciado híbrido está projetado para expandir a um CAGR de 15,22% até 2032.
- Por tamanho da organização, as grandes empresas detinham 82,14% de participação em 2026, enquanto as PMEs estão projetadas para expandir a um CAGR de 15,63% até 2032.
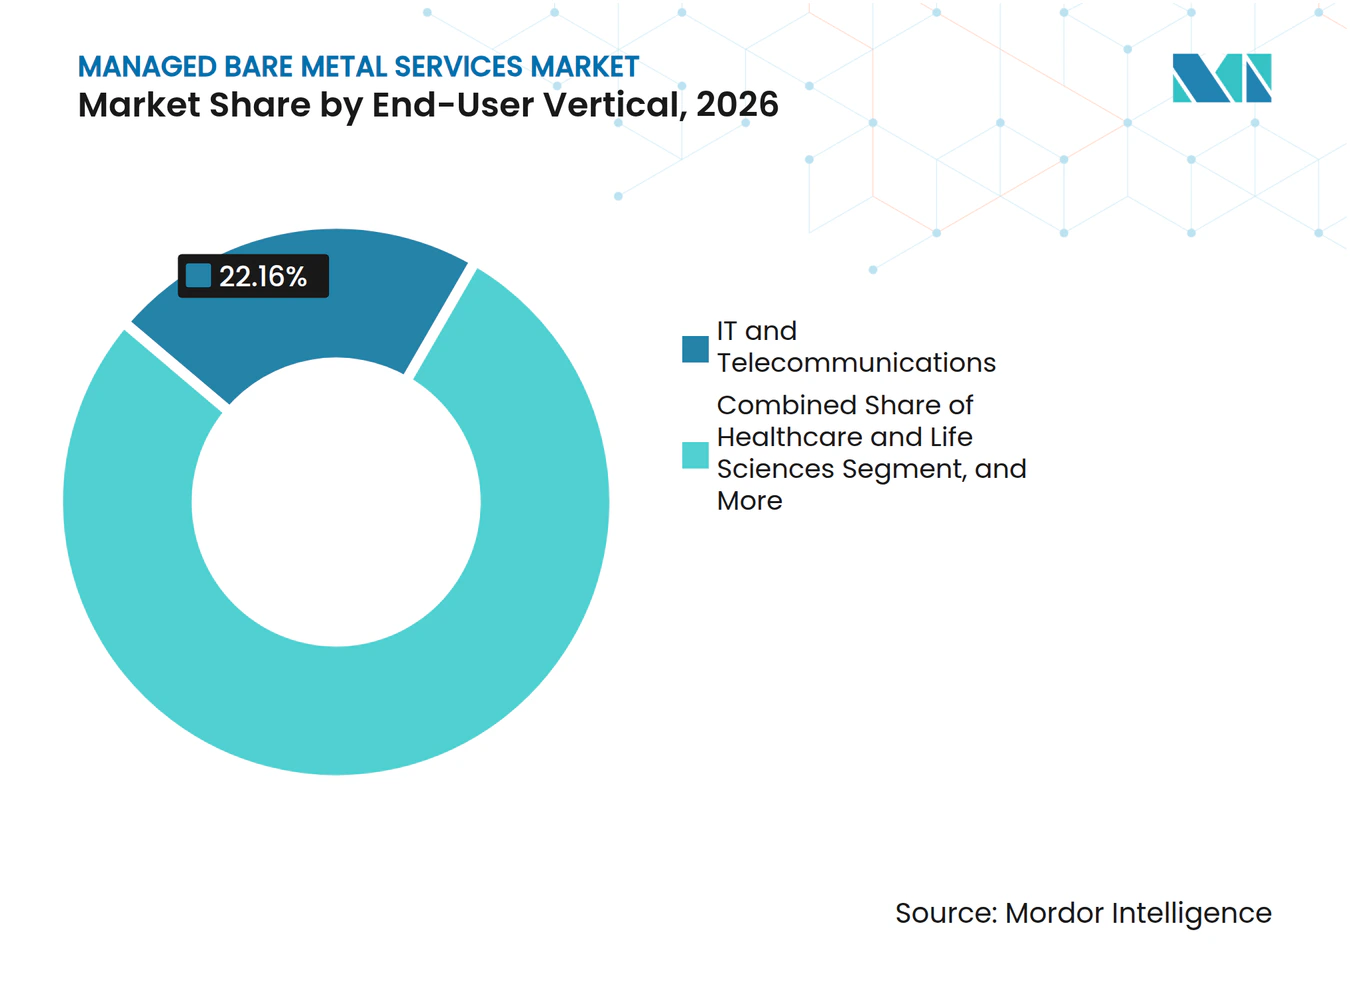
- Por vertical de usuário final, o segmento de TI e Telecomunicações detinha 22,16% de participação em 2026, enquanto saúde e ciências da vida estão projetadas para expandir a um CAGR de 15,43% até 2032.
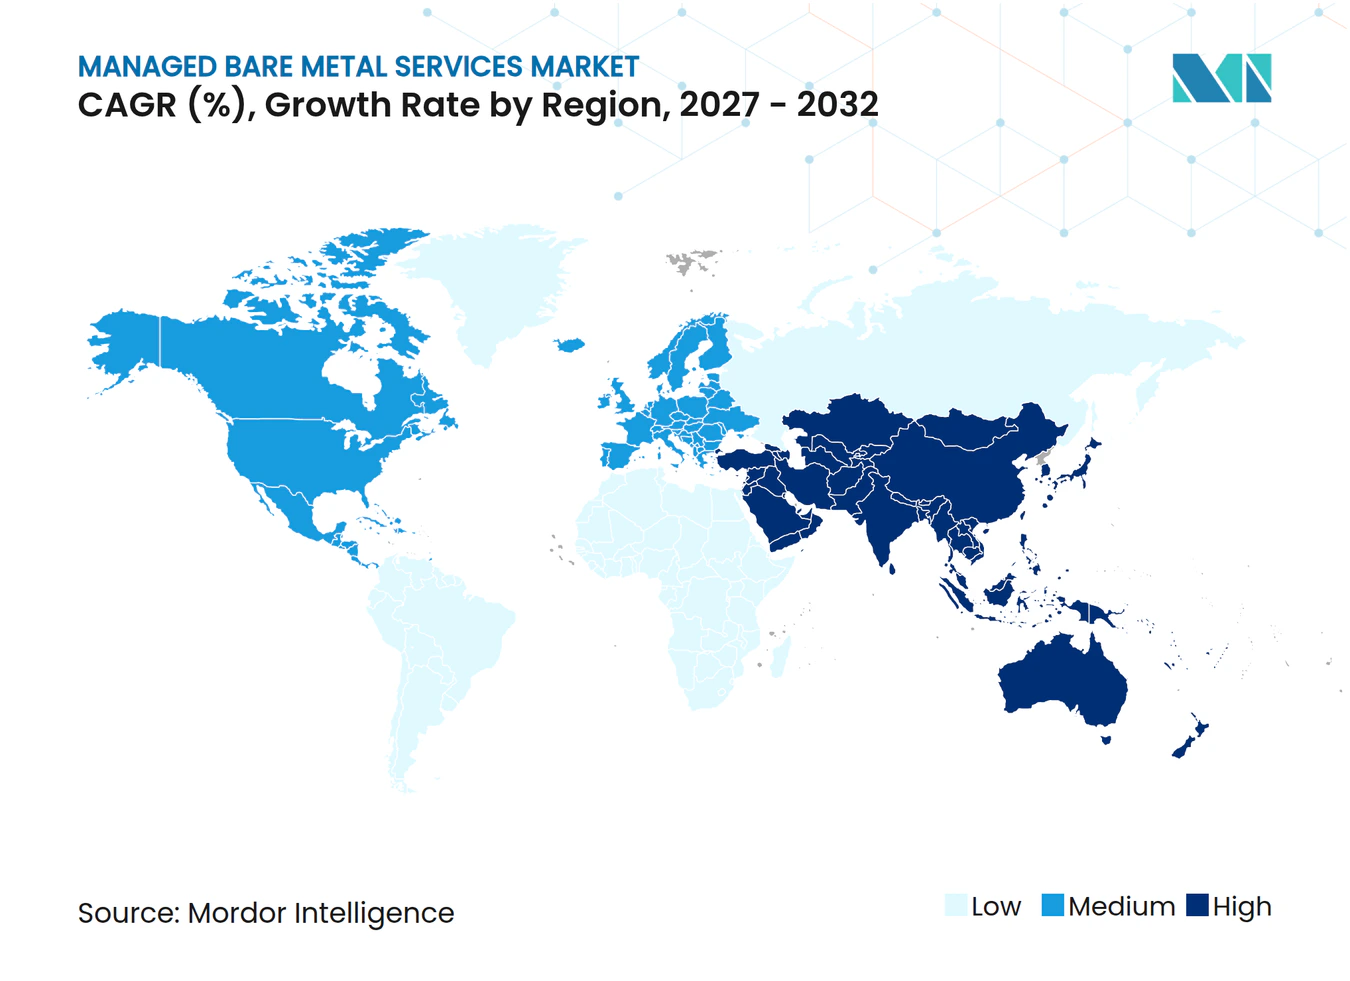
- Por geografia, a América do Norte detinha 40,66% da participação do mercado de serviços gerenciados de bare metal em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 15,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços Gerenciados de Bare Metal
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Cargas de Trabalho de IA e HPC que Exigem Desempenho Previsível de Bare Metal | +4.1% | Global, com maior intensidade na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda por Segurança Dedicada e Soberania de Dados | +3.0% | Europa, Oriente Médio e África, e núcleo da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Modernização de Nuvem Híbrida de Cargas de Trabalho Empresariais Legadas | +2.4% | América do Norte e Europa, com expansão para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Hardware Personalizado e Capacidade de GPU para Aplicações com Uso Intensivo de Dados | +1.9% | Global, com América do Norte e Ásia-Pacífico liderando a adoção | Curto prazo (≤ 2 anos) |
| Implantação Próxima à Borda para Serviços Sensíveis à Latência | +1.3% | Ásia-Pacífico, América do Norte e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Planos de Controle Gerenciados Reduzem a Carga Operacional do Bare Metal | +0.9% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cargas de Trabalho de IA e HPC Exigem Desempenho Previsível de Bare Metal
O treinamento de modelos de IA e a computação de alto desempenho exigem acesso sustentado à memória de GPU e à capacidade de rede. O agendamento do hipervisor pode interromper o throughput e introduzir latência que afeta cargas de trabalho exigentes. O mercado de serviços gerenciados de bare metal se beneficia quando os compradores exigem condições de processamento consistentes para treinamento, simulações e análise de dados. A CoreWeave relatou que a economia de sua nuvem de GPU depende fortemente de alta utilização, o que suporta capacidade dedicada para cargas de trabalho persistentes.[1] A AWS introduziu instâncias Outposts em junho de 2026 com até 800 Gbps de largura de banda de rede acelerada. A oferta mostra que a infraestrutura física permanece importante para cargas de trabalho empresariais que necessitam de alto throughput.
Demanda por Segurança Dedicada e Soberania de Dados
Os requisitos de soberania de dados afetam cada vez mais onde as organizações alocam cargas de trabalho regulamentadas. Os sistemas dedicados oferecem aos clientes controle mais claro sobre o hardware, o posicionamento dos dados e os registros operacionais. O mercado de serviços gerenciados de bare metal está bem posicionado onde os compradores devem demonstrar separação física e controle jurisdicional. A OVHcloud recebeu a qualificação SecNumCloud para seu Bare Metal Pod em outubro de 2025. Essa qualificação apoia clientes que precisam de controles revisados de forma independente para cargas de trabalho sensíveis. Os provedores podem usar recursos de governança semelhantes para atender clientes de serviços financeiros, setor público e saúde.
Modernização de Nuvem Híbrida de Cargas de Trabalho Empresariais Legadas
Muitas empresas mantêm aplicações críticas de desempenho enquanto modernizam outras partes de seu ambiente tecnológico. Plataformas de ERP, bancos de dados e mecanismos de transação frequentemente precisam de latência consistente e operações rastreáveis. O mercado de serviços gerenciados de bare metal suporta designs híbridos que combinam sistemas dedicados com capacidade de nuvem pública. A Rackspace reportou 235 milhões de USD em receita de nuvem privada no primeiro trimestre de 2026. O resultado indica demanda contínua por infraestrutura privada gerenciada ao lado de serviços de nuvem pública. Essa abordagem permite que os clientes mantenham o controle de cargas de trabalho estáveis enquanto utilizam recursos flexíveis em outros lugares.
Hardware Personalizado e Capacidade de GPU para Aplicações com Uso Intensivo de Dados
Cargas de trabalho com uso intensivo de dados podem exigir placas de rede personalizadas, armazenamento de alta largura de banda e configurações específicas de acelerador. Os catálogos de instâncias virtuais padrão podem não oferecer a combinação necessária de hardware e desempenho previsível. O mercado de serviços gerenciados de bare metal se beneficia de compradores que buscam clusters de GPU dedicados para descoberta de medicamentos, modelagem de risco e simulação. A AWS introduziu instâncias Outposts bmn-cx3a com 256 núcleos e 1,5 TB de memória. O design suporta análises de alto throughput e implantações híbridas com hardware dedicado. Provedores que simplificam o acesso a essas configurações podem reduzir as barreiras de implantação para cargas de trabalho especializadas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Total Mais Elevado do que Alternativas de Nuvem Virtualizada | -1.9% | Global, com impacto mais agudo em mercados emergentes e segmentos de PMEs | Curto prazo (≤ 2 anos) |
| Escalabilidade Elástica Mais Lenta e Requisitos de Planejamento de Capacidade | -1.4% | Global, especialmente América do Norte e Europa onde arquiteturas nativas de nuvem são maduras | Médio prazo (2-4 anos) |
| Disponibilidade de Hardware e Risco de Atualização de Aceleradores | -0.8% | Global, com concentração em mercados dependentes de alocações da NVIDIA e AMD | Curto prazo (≤ 2 anos) |
| Portabilidade Limitada entre Pilhas de Gerenciamento Específicas de Provedores | -0.5% | Global, com maior exposição em empresas que utilizam múltiplos fornecedores de bare metal gerenciado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Total Mais Elevado do que Alternativas de Nuvem Virtualizada
O bare metal gerenciado tem um custo inicial mais elevado do que recursos de nuvem virtualizada comparáveis. Os compradores devem considerar hardware reservado, serviços de gerenciamento e compromissos periódicos de atualização. Essa estrutura de custos pode desacelerar a adoção entre PMEs e organizações com padrões de demanda voláteis. A restrição é mais pronunciada onde os orçamentos iniciais têm maior peso nas decisões de aquisição. Também limita casos de uso onde as cargas de trabalho não conseguem manter uma utilização constante. Os provedores estão abordando essa questão por meio de compromissos mais curtos e configurações projetadas para demanda de linha de base previsível.
Escalabilidade Elástica Mais Lenta e Requisitos de Planejamento de Capacidade
A infraestrutura física não pode escalar tão rapidamente quanto os recursos de nuvem virtualizada durante picos repentinos de demanda. Os compradores podem reservar capacidade que permanece ociosa ou adquirir recursos extras com pouco aviso prévio. Esse requisito de planejamento cria um limite prático para cargas de trabalho em lote, orientadas a eventos e sazonais. O mercado de serviços gerenciados de bare metal, portanto, se adapta melhor a cargas de trabalho estáveis do que a picos de demanda imprevisíveis. A automação pode reduzir o tempo de provisionamento e melhorar a experiência do cliente. Ela não pode eliminar a necessidade de garantir hardware físico antes do início de uma carga de trabalho.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Serviço: Gerenciamento Completo Reflete a Preferência Empresarial
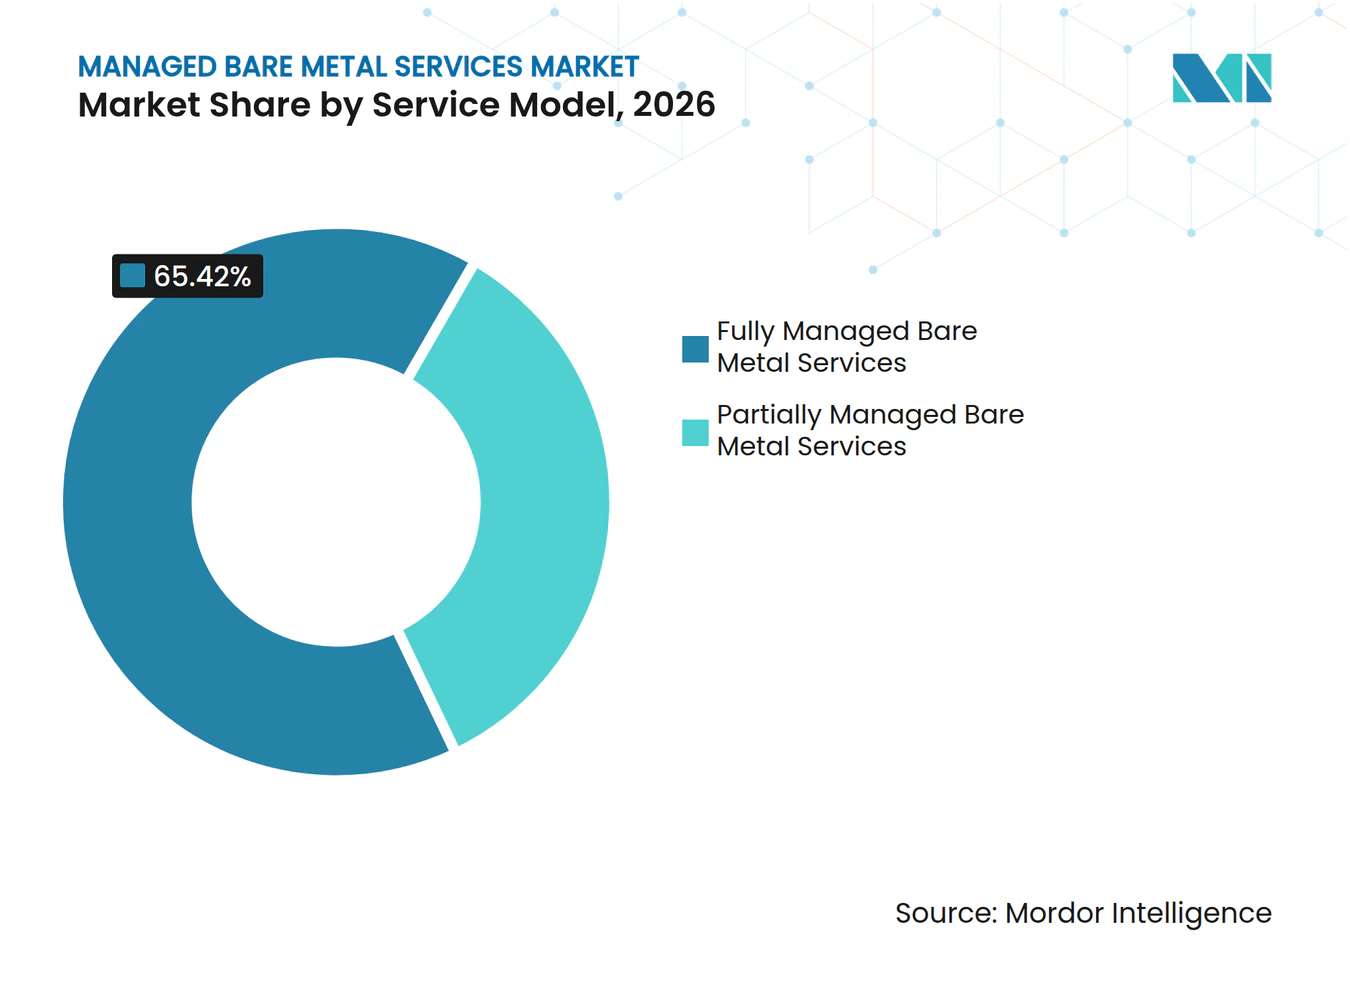
Os serviços gerenciados de bare metal totalmente gerenciados detinham 65,42% da participação do mercado de serviços gerenciados de bare metal em 2026, e estão projetados para expandir a um CAGR de 15,27% até 2032. Os clientes utilizam esse modelo quando desejam um único provedor responsável pelo provisionamento e operação do ambiente. O provedor pode gerenciar imagens de sistema operacional, patches, firmware, monitoramento e manutenção de rotina. Esse modelo é útil para organizações regulamentadas que precisam de responsabilidade clara nas operações de infraestrutura. Também reduz o requisito de pessoal interno para organizações sem equipes de infraestrutura especializadas. O mercado de serviços gerenciados de bare metal compete cada vez mais com base na responsabilidade operacional, e não apenas no acesso ao hardware. Os compradores avaliam quem resolverá falhas, documentará mudanças e manterá o parque de servidores ao longo de todo o seu ciclo operacional. Essa expectativa favorece modelos de serviço que tornam clara a propriedade das tarefas rotineiras de infraestrutura. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho. Também torna a qualidade do suporte e os relatórios operacionais critérios de compra importantes.
Os serviços parcialmente gerenciados atendem compradores técnicos que desejam hardware isolado, mas mantêm o controle da camada de software. Esses clientes frequentemente incluem organizações focadas em DevOps e provedores de infraestrutura com capacidade operacional interna. Suas equipes podem configurar aplicações e políticas enquanto o provedor suporta o ambiente físico. No entanto, a economia pode mudar à medida que as cargas de trabalho escalam e os custos operacionais internos aumentam. Os planos de controle orientados por API tornam o limite entre gerenciamento parcial e total menos rígido. A Rackspace e a AMD assinaram um memorando em maio de 2026 para desenvolver infraestrutura de IA empresarial governada sob um único acordo de nível de serviço. A proposta uniu computação, operações gerenciadas e serviços de inferência em uma oferta coordenada. Refletiu o interesse dos clientes em manter o controle de aplicações sem assumir todas as tarefas de infraestrutura. Os modelos parcialmente gerenciados permanecem relevantes onde as equipes têm responsabilidades internas claras e práticas de automação estabelecidas. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.


Por Aplicação e Carga de Trabalho: Cargas de Trabalho de IA Reformulam a Demanda por Infraestrutura
O segmento de IA e aprendizado de máquina detinha 27,22% de participação em 2026 e está projetado para expandir a um CAGR de 15,14% até 2032. O treinamento de grandes modelos de linguagem, inferência e aprendizado por reforço precisam de acesso direto a GPUs e redes de alta velocidade. Essas cargas de trabalho podem perder desempenho quando a largura de banda de memória é compartilhada ou quando o agendamento se torna inconsistente. Os provedores estão respondendo com clusters resfriados a líquido, armazenamento NVMe rápido e interconexões de alta largura de banda. O mercado de serviços gerenciados de bare metal está se expandindo além da computação científica tradicional à medida que empresas nativas de nuvem constroem capacidade de inferência. Configurações dedicadas ajudam os clientes a adequar a infraestrutura ao perfil de desempenho de seus modelos. As cargas de trabalho de treinamento podem exigir processamento sustentado por longos períodos, enquanto as implantações de inferência precisam de tempos de resposta consistentes. Essas diferenças tornam o planejamento de carga de trabalho central para as escolhas de configuração. Os provedores podem se diferenciar traduzindo essas necessidades técnicas em compromissos claros de capacidade e operações. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
A computação de alto desempenho e a simulação científica permanecem categorias importantes de carga de trabalho. Dinâmica molecular, análise de elementos finitos e modelagem climática frequentemente migram de clusters locais para ambientes gerenciados. Bancos de dados e análises também utilizam bare metal onde a visibilidade direta do processador suporta decisões de desempenho e licenciamento. A AWS introduziu instâncias de bare metal Amazon RDS para Oracle em setembro de 2025 com preços 25% mais baixos do que instâncias virtualizadas equivalentes. Jogos, mídia, streaming, aplicações empresariais, plataformas web e funções de telecomunicações ampliam a base de cargas de trabalho. O uso em telecomunicações aumenta onde os operadores implantam funções de rede 5G em servidores dedicados. Os clientes também consideram o comportamento de armazenamento, os requisitos de banco de dados e os caminhos de rede ao selecionar um ambiente operacional. Um design dedicado é mais útil onde uma carga de trabalho tem requisitos de desempenho conhecidos e duráveis. Isso expande o mix de cargas de trabalho relevantes sem tornar os servidores dedicados adequados para todas as aplicações. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Por Modelo de Implantação: Infraestrutura Pública Lidera Enquanto o Uso Híbrido se Expande
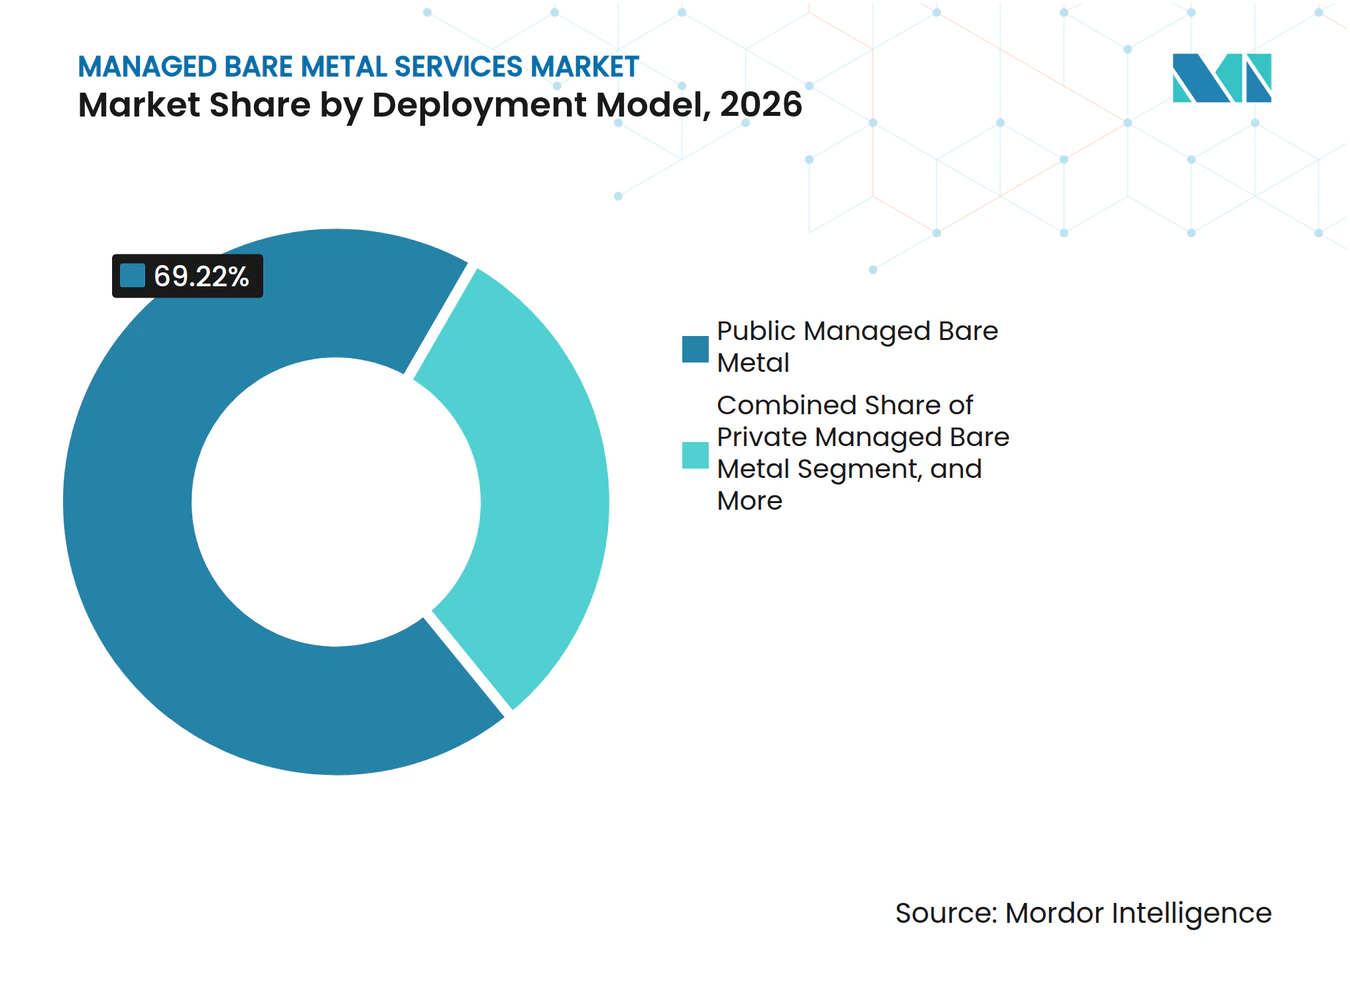
O bare metal gerenciado público comandava 69,22% do mercado em 2026. A infraestrutura hospedada pelo provedor oferece ampla disponibilidade geográfica e simplifica a aquisição de hardware em grande escala. Esse modelo oferece aos clientes acesso à capacidade sem operar suas próprias instalações. É particularmente relevante onde os clientes precisam de computação dedicada em várias regiões. As configurações públicas também podem ser combinadas com serviços de nuvem adjacentes para fluxos de trabalho de desenvolvimento e dados. O mercado de serviços gerenciados de bare metal se beneficia de provedores que podem combinar esse alcance com compromissos claros de desempenho. Os clientes também precisam de processos de provisionamento previsíveis quando os projetos abrangem mais de um local. A disponibilidade regional pode reduzir o trabalho operacional necessário para posicionar cargas de trabalho próximas a usuários ou fontes de dados. Esses fatores práticos ajudam a explicar o papel contínuo dos sistemas dedicados hospedados por provedores. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
O bare metal gerenciado híbrido está projetado para expandir a um CAGR de 15,22% até 2032. As empresas utilizam designs híbridos quando cargas de trabalho sensíveis e estáveis precisam de sistemas dedicados e a atividade variável precisa de recursos de nuvem pública. O modelo ajuda as equipes a separar o processamento central de aplicações com demanda flutuante. O bare metal gerenciado privado permanece relevante para implantações soberanas e regulamentadas com requisitos jurisdicionais rígidos. O Bare Metal Pod qualificado da OVHcloud ilustra como controles de conformidade independentes podem ser incorporados à infraestrutura privada.[2] Os requisitos ISO 27001 e BSI C5 também se alinham com o controle físico oferecido pelas configurações dedicadas. Os designs híbridos podem impedir que as equipes tratem os recursos dedicados e públicos como escolhas mutuamente exclusivas. Em vez disso, alocam aplicações de acordo com estabilidade, sensibilidade e variação de demanda esperada. Essa abordagem pode preservar o controle para processos centrais enquanto mantém flexibilidade para cargas de trabalho adjacentes. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.


Por Tamanho da Organização: Grandes Empresas Ancoram a Receita Enquanto as PMEs se Expandem
As grandes empresas representavam 82,14% do mercado de serviços gerenciados de bare metal em 2026. Bancos, empresas farmacêuticas e operadoras de telecomunicações podem absorver compromissos mínimos e requisitos de governança. Suas cargas de trabalho frequentemente precisam de isolamento físico, desempenho confiável e registros de auditoria detalhados. Muitas estão migrando da colocation autogerenciada para ambientes dedicados gerenciados externamente. Essa mudança pode reduzir a sobrecarga operacional que não diferencia diretamente o negócio. Também oferece aos compradores um modelo operacional mais claro para atualizações de infraestrutura e tarefas de conformidade. As grandes empresas frequentemente têm equipes formais de aquisição, segurança e risco que podem avaliar compromissos de longo prazo. Seus processos estabelecidos facilitam a definição de níveis de serviço e responsabilidades com os provedores. Isso suporta a posição de liderança do segmento no mercado de serviços gerenciados de bare metal. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
As PMEs estão projetadas para expandir a um CAGR de 15,63% até 2032. Compromissos mais curtos e infraestrutura provisionada por API estão reduzindo o tamanho mínimo de pedido para computação dedicada. Opções de conformidade pré-configuradas podem ajudar organizações menores a atender às expectativas de clientes e regulatórias. Cargas de trabalho estáveis e altamente utilizadas são mais adequadas do que cargas de trabalho em rápida mudança. O desenvolvimento do segmento amplia a demanda além dos maiores compradores tradicionais. Provedores que oferecem preços e implantação simples podem melhorar o acesso para essas organizações. Equipes menores ainda precisam avaliar se a utilização é suficientemente estável para justificar capacidade dedicada. Elas também precisam de suporte que reduza a necessidade de pessoal especializado em infraestrutura. Designs de serviço que abordam essas condições podem ampliar a participação entre compradores menores. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Por Vertical de Usuário Final: Serviços de Tecnologia Lideram Enquanto a Saúde Avança
Software, serviços de TI e telecomunicações representavam 22,16% do tamanho do mercado de serviços gerenciados de bare metal em 2026. As plataformas de SaaS utilizam sistemas dedicados para suportar latência previsível para aplicações críticas. Os operadores de telecomunicações também os utilizam para funções de rede que exigem desempenho consistente. Serviços bancários, financeiros e de seguros seguem porque cálculos de risco e atividades de baixa latência exigem infraestrutura confiável. Organizações de manufatura e automotivas estão usando sistemas de GPU dedicados para inspeção de qualidade e cargas de trabalho de gêmeos digitais. Esses usos suportam a demanda em setores que combinam intensidade computacional com sensibilidade operacional. O mercado de serviços gerenciados de bare metal é especialmente relevante quando os resultados de uma aplicação dependem de processamento oportuno e consistente. Os compradores também valorizam um caminho direto para resolver problemas que afetam sistemas operacionais críticos. Esses requisitos são compartilhados por vários setores, mesmo que suas cargas de trabalho sejam diferentes. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Saúde e ciências da vida está projetada para expandir a um CAGR de 15,43% até 2032. Genômica, imagens médicas e suporte à decisão clínica podem exigir configurações avançadas de GPU. As organizações de saúde também devem proteger informações sensíveis por meio de processos transparentes de custódia e auditoria. O Departamento de Saúde e Serviços Humanos dos EUA afirma que provedores de nuvem que lidam com informações de saúde protegidas podem ser associados de negócios da HIPAA.[3] A demanda governamental está se desenvolvendo ao lado da saúde à medida que os requisitos de computação soberana ganham atenção. Essas aplicações favorecem ambientes onde a responsabilidade pela camada física é explícita. Os compradores de saúde devem equilibrar as salvaguardas de dados com as necessidades de processamento de sistemas clínicos e de pesquisa complexos. As entidades governamentais enfrentam uma necessidade relacionada de autoridade clara sobre cargas de trabalho sensíveis. Provedores que documentam controles e processos de suporte podem atender a ambos os conjuntos de requisitos. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Análise Geográfica
A América do Norte detinha 40,66% da participação do mercado de serviços gerenciados de bare metal em 2026. A região tem uma concentração de capacidade de hiperescaladores e uma grande base de compradores de tecnologia empresarial. Também tem demanda substancial de desenvolvimento de IA, serviços financeiros e bancos de dados empresariais. A AWS introduziu instâncias de bare metal Oracle RDS em setembro de 2025 com preços 25% mais baixos do que instâncias virtualizadas equivalentes. O Canadá contribui com uma demanda focada em soberania para infraestrutura dedicada gerenciada. O México está ganhando atividade à medida que os investimentos em nearshoring aumentam a demanda por infraestrutura de análise de fábrica. A capacidade de nuvem e rede instalada da região oferece aos grandes provedores uma base para ofertas dedicadas. Os clientes empresariais podem usar essas ofertas para cargas de trabalho que exigem controle de desempenho mais rigoroso do que os recursos compartilhados fornecem. Essa combinação de demanda suporta a atenção contínua dos fornecedores às opções de implantação na América do Norte. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,62% até 2032. China, Japão, Coreia do Sul e Índia estão investindo em infraestrutura de IA e serviços digitais. Os requisitos de localização de dados e controle físico fortalecem o argumento para sistemas dedicados hospedados localmente. A Microsoft comprometeu 3 bilhões de USD ao longo de 2 anos para expandir a infraestrutura de nuvem e IA na Índia, incluindo novas regiões de datacenter na Índia e em Taiwan.[4] Esse investimento suporta uma base de infraestrutura mais ampla para serviços gerenciados. A região também combina grandes populações digitais com crescente atividade empresarial de IA. A hospedagem local pode ser importante quando os clientes devem alinhar as escolhas de infraestrutura com os requisitos domésticos. Os provedores, portanto, precisam de capacidade, bem como de suporte operacional local e capacidades de conformidade. Essas condições tornam a região relevante para provedores de serviços gerenciados globais e regionais. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
A Europa tem demanda moldada por regras de privacidade, obrigações de segurança e estratégias de soberania nacional. O Bare Metal Pod qualificado da OVHcloud fornece um exemplo de posicionamento orientado à conformidade para cargas de trabalho sensíveis. O Oriente Médio e a África estão emergindo por meio de necessidades de computação soberana ligadas a programas governamentais e de cidades inteligentes. A Vultr lançou computação em nuvem de alto desempenho para clientes do setor público em outubro de 2025 com opções soberanas como consideração de design. A América do Sul é suportada pelo Brasil, onde os requisitos de proteção de dados incentivam o investimento em infraestrutura dedicada. Essas regiões criam oportunidades para provedores que combinam presença local com capacidades de governança. A demanda dos clientes difere entre esses mercados, mas o controle sobre o posicionamento e as operações é uma consideração comum. Os provedores podem adaptar sua abordagem por meio de instalações locais, suporte à certificação e serviços gerenciados. Isso deixa espaço para especialistas ao lado de operadores globais maiores. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Cenário Competitivo
Concentração do Mercado
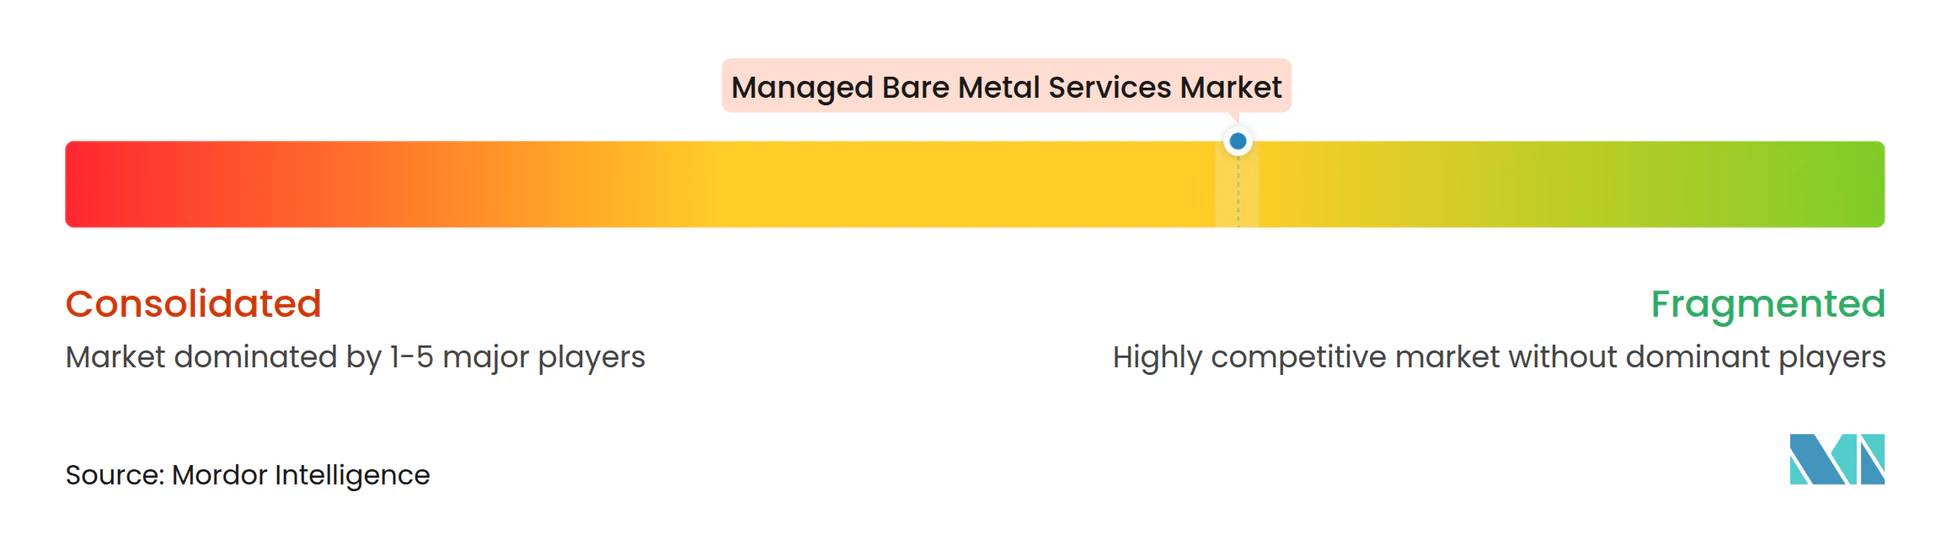
O mercado de serviços gerenciados de bare metal inclui hiperescaladores globais, especialistas em serviços gerenciados e provedores regionais. O mercado de serviços gerenciados de bare metal recompensa provedores que vinculam capacidade física com operações confiáveis e responsabilidade clara perante o cliente. Amazon Web Services, Microsoft, Google, Oracle e IBM têm escala de aquisição e ampla cobertura de rede. Seus acordos de nuvem mais amplos podem tornar a infraestrutura dedicada mais fácil de adotar para clientes empresariais existentes. A Rackspace Technology e a OVH Groupe SA competem por meio de operações gerenciadas e capacidades orientadas à soberania. Vultr, DigitalOcean, phoenixNAP e Hivelocity atendem clientes que buscam provisionamento acessível e opções de infraestrutura competitivas. A estrutura competitiva reflete diferenças em alcance geográfico, requisitos de governança e especialização em cargas de trabalho. Alguns compradores priorizam aquisição em grande escala e integração com ferramentas de nuvem mais amplas. Outros dão maior peso à entrega local, responsabilidade direta ou suporte especializado. O mercado de serviços gerenciados de bare metal acomoda cada uma dessas abordagens competitivas. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Os hiperescaladores podem agrupar bare metal com armazenamento, bancos de dados, redes e serviços de nuvem adjacentes. Os provedores especializados podem se diferenciar por meio de responsabilidade operacional mais direta e suporte de conformidade focado. O mercado de serviços gerenciados de bare metal, portanto, não compete apenas em capacidade de servidor ou preço. Os provedores também competem na profundidade de seus planos de controle, suporte operacional e capacidade de atender aos requisitos locais. A Nutanix introduziu o NKP Metal em abril de 2026 para estender sua plataforma Kubernetes à infraestrutura bare metal.[5] O produto mostra como os fornecedores de plataformas estão buscando valor acima da capacidade de infraestrutura bruta. A orquestração gerenciada pode tornar os sistemas dedicados mais fáceis de implantar e operar para equipes de aplicações. Também ajuda os provedores a apresentar a infraestrutura física como parte de uma experiência de plataforma mais ampla. Essa mudança pode reduzir as diferenças operacionais entre sistemas dedicados e serviços de nuvem mais familiares. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
As pilhas específicas do setor permanecem uma oportunidade onde os controles ISO 27001, SOC 2 Tipo II e HIPAA são necessários para a qualificação do cliente. As cargas de trabalho governamentais e de defesa também exigem isolamento físico e jurisdicional mais forte do que muitas ofertas comerciais fornecem. A Red Hat e a Netris anunciaram uma colaboração em maio de 2026 para redes multilocatário em nuvens de IA soberanas e neoclouds. A colaboração combina gerenciamento baseado em API com isolamento imposto por hardware para servidores dedicados. A DigitalOcean relatou que sua receita recorrente anual de clientes de IA aumentou 221% ano a ano no primeiro trimestre de 2026. Isso mostra o interesse contínuo dos provedores em serviços integrados de infraestrutura de IA. Os compradores podem se beneficiar quando esses elementos são projetados para funcionar juntos em implantação, operação, governança e suporte contínuo de carga de trabalho para clientes. Os provedores estão buscando combinar computação, redes, gerenciamento e ferramentas voltadas para desenvolvedores em uma única oferta. Essa estratégia pode ajudar os clientes a evitar o gerenciamento de componentes de infraestrutura separados. Também aumenta a importância do software e da entrega de serviços na diferenciação competitiva. Os clientes podem usar limites de serviço definidos para alinhar responsabilidades técnicas com requisitos de negócios. Isso suporta uma avaliação mais clara do risco operacional, controle de custos e expectativas de desempenho.
Líderes do Setor de Serviços Gerenciados de Bare Metal
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
International Business Machines Corporation
-
Google LLC
-
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Setembro de 2026: O IBM Cloud Bare Metal adicionou suporte ao SLES 16.0 para SAP HANA e aplicações SAP em sua infraestrutura clássica, ampliando o portfólio de cargas de trabalho de ERP empresarial suportadas em servidores bare metal dedicados.
- Abril de 2026: A Cycle.io e a Cherry Servers anunciaram uma integração de infraestrutura nativa permitindo que os clientes da Cycle provisionem e gerenciem o bare metal da Cherry Servers diretamente por meio do plano de controle da Cycle, simplificando a orquestração de bare metal em infraestrutura dedicada europeia.
- Maio de 2026: A Rackspace Technology e a AMD assinaram um memorando de entendimento para desenvolver uma Nuvem de IA Empresarial governada para setores regulamentados, propondo 4 capacidades integradas desde a computação Bare Metal AMD Instinct até um Motor de Inferência Empresarial totalmente gerenciado sob um único SLA visando soberania, conformidade e responsabilidade de desempenho.
- Maio de 2026: A Red Hat e a Netris anunciaram uma colaboração fornecendo isolamento de rede multilocatário imposto por hardware para nuvens de IA soberanas e neoclouds, com a plataforma Netris NAAM fornecendo gerenciamento de API de nível de nuvem para infraestrutura bare metal física e habilitando redes equivalentes a VPC em servidores dedicados.
- Fevereiro de 2026: A OVHcloud apresentou sua geração de servidores Bare Metal 2026 nos processadores AMD EPYC 9005 e Ryzen Zen 5, com a linha Scale 2026 suportando computação confidencial AMD SEV, 384 núcleos, 3 TB de memória DDR5 ECC e 92 TB de armazenamento NVMe em configurações de 3 zonas de disponibilidade na Europa, Canadá, Estados Unidos e Ásia-Pacífico.
Escopo do Relatório do Mercado Global de Serviços Gerenciados de Bare Metal
O mercado de serviços gerenciados de bare metal abrange servidores físicos dedicados gerenciados por provedores de serviços, incluindo provisionamento de hardware, configuração, monitoramento, manutenção e suporte técnico. Esses serviços fornecem computação de alto desempenho, segurança e controle de carga de trabalho para aplicações empresariais, cargas de trabalho de IA, bancos de dados e outros ambientes de computação exigentes.
O Relatório do Mercado de Serviços Gerenciados de Bare Metal é Segmentado por Modelo de Serviço (Serviços Gerenciados de Bare Metal Totalmente Gerenciados e Serviços Gerenciados de Bare Metal Parcialmente Gerenciados), Aplicação e Carga de Trabalho (IA e Aprendizado de Máquina, Computação de Alto Desempenho e Simulação Científica, Bancos de Dados e Análise de Dados, Aplicações Empresariais e Virtualização, Jogos, Mídia e Streaming, Telecomunicações, Borda e Funções de Rede, e Infraestrutura Web de Uso Geral e SaaS), Modelo de Implantação (Bare Metal Gerenciado Público, Bare Metal Gerenciado Privado e Bare Metal Gerenciado Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Vertical de Usuário Final (TI e Telecomunicações, Serviços Bancários, Financeiros e de Seguros (BFSI), Saúde e Ciências da Vida, Manufatura e Automotivo, Mídia e Entretenimento, Governo e Setor Público e Outros Verticais de Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Serviços Gerenciados de Bare Metal Totalmente Gerenciados |
| Serviços Gerenciados de Bare Metal Parcialmente Gerenciados |
| IA e Aprendizado de Máquina |
| Computação de Alto Desempenho e Simulação Científica |
| Bancos de Dados e Análise de Dados |
| Aplicações Empresariais e Virtualização |
| Jogos, Mídia e Streaming |
| Telecomunicações, Borda e Funções de Rede |
| Infraestrutura Web de Uso Geral e SaaS |
| Bare Metal Gerenciado Público |
| Bare Metal Gerenciado Privado |
| Bare Metal Gerenciado Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Manufatura e Automotivo |
| Mídia e Entretenimento |
| Governo e Setor Público |
| Outros Verticais de Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Modelo de Serviço | Serviços Gerenciados de Bare Metal Totalmente Gerenciados | |
| Serviços Gerenciados de Bare Metal Parcialmente Gerenciados | ||
| Por Aplicação e Carga de Trabalho | IA e Aprendizado de Máquina | |
| Computação de Alto Desempenho e Simulação Científica | ||
| Bancos de Dados e Análise de Dados | ||
| Aplicações Empresariais e Virtualização | ||
| Jogos, Mídia e Streaming | ||
| Telecomunicações, Borda e Funções de Rede | ||
| Infraestrutura Web de Uso Geral e SaaS | ||
| Por Modelo de Implantação | Bare Metal Gerenciado Público | |
| Bare Metal Gerenciado Privado | ||
| Bare Metal Gerenciado Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Vertical de Usuário Final | TI e Telecomunicações | |
| Serviços Bancários, Financeiros e de Seguros | ||
| Saúde e Ciências da Vida | ||
| Manufatura e Automotivo | ||
| Mídia e Entretenimento | ||
| Governo e Setor Público | ||
| Outros Verticais de Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços gerenciados de bare metal?
O tamanho do mercado de serviços gerenciados de bare metal foi avaliado em 6,73 bilhões de USD em 2026 e estima-se que cresça de 7,42 bilhões de USD em 2027 para 14,88 bilhões de USD até 2032, registrando um CAGR de 14,93% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por serviços gerenciados de bare metal?
O treinamento de IA, a computação de alto desempenho, as aplicações com uso intensivo de dados, os requisitos de segurança e a modernização híbrida estão suportando a demanda por infraestrutura dedicada.
Qual modelo de implantação lidera os serviços gerenciados de bare metal?
O bare metal gerenciado público detinha 69,22% de participação em 2026, enquanto o bare metal gerenciado híbrido está projetado para expandir a um CAGR de 15,22% até 2032.
Qual grupo de clientes está se expandindo mais rapidamente para os serviços gerenciados de bare metal?
As PMEs estão projetadas para expandir a um CAGR de 15,63% até 2032, à medida que compromissos mais curtos e provisionamento baseado em API melhoram o acesso à infraestrutura dedicada.
Qual vertical de usuário final está projetado para expandir mais rapidamente?
Saúde e ciências da vida está projetada para expandir a um CAGR de 15,43% até 2032, suportada por requisitos de genômica, imagens e suporte à decisão clínica.
Qual região está projetada para expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 15,62% até 2032, suportada por investimentos em infraestrutura de IA e demanda por sistemas hospedados localmente.