
Marktgröße und Marktanteil für verwaltete Linux-Server-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 13.66 Milliarden US-Dollar |
| Marktgröße (2032) | 24.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Linux-Server-Dienste von Mordor Intelligence
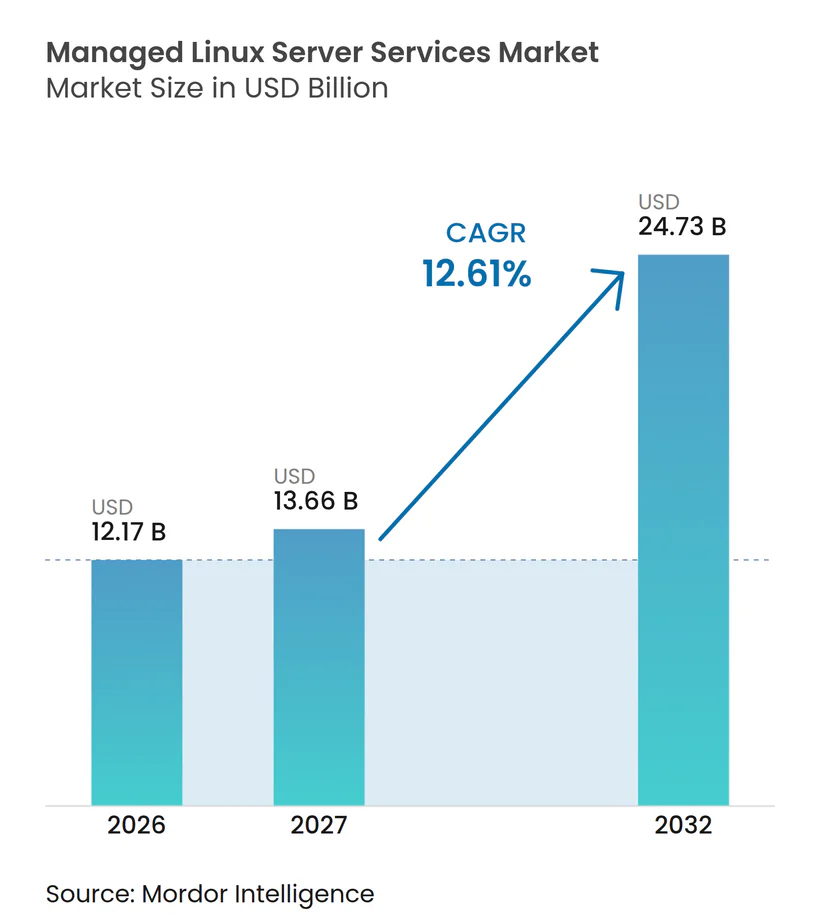
Die Marktgröße für verwaltete Linux-Server-Dienste wird voraussichtlich von 12,17 Milliarden USD im Jahr 2026 und 13,66 Milliarden USD im Jahr 2027 auf 24,73 Milliarden USD bis 2032 anwachsen, mit einer CAGR von 12,61 % zwischen 2027 und 2032. Der Markt für verwaltete Linux-Server-Dienste gewinnt an Unterstützung, da Unternehmen die Linux-Infrastruktur als Betriebsschicht behandeln, die eine spezialisierte Überwachung erfordert. Hybride Umgebungen erschweren die interne Verwaltung von Routinekonfiguration, Patching, Backup und Monitoring. Anbieter können diesen Bedarf durch ein einheitliches Management über private Infrastruktur und Cloud-Workloads hinweg decken. Sicherheitsanforderungen erweitern auch den Umfang verwalteter Verträge, insbesondere dort, wo regulierte Daten verfügbar und geschützt bleiben müssen. Der Wettbewerb konzentriert sich auf Automatisierung, Compliance-Funktionen, regionale Infrastruktur und Servicemodelle, die sowohl für Unternehmens- als auch für kleinere Käufer geeignet sind.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt Hosting und Infrastrukturmanagement im Jahr 2026 einen Marktanteil von 47,12 % am Markt für verwaltete Linux-Server-Dienste, während Sicherheits- und Compliance-Management bis 2032 voraussichtlich mit einer CAGR von 13,97 % wachsen wird.
- Nach Bereitstellungsmodus hielt On-Premise im Jahr 2026 einen Marktanteil von 66,33 % am Markt für verwaltete Linux-Server-Dienste, während die Cloud-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 14,31 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 70,16 % am Markt für verwaltete Linux-Server-Dienste, während KMU bis 2032 voraussichtlich mit einer CAGR von 14,59 % wachsen werden.
- Nach Endnutzerbranche hielt IT und Telekommunikation im Jahr 2026 einen Marktanteil von 29,41 % am Markt für verwaltete Linux-Server-Dienste, während das Gesundheitswesen und die Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 13,36 % wachsen werden.
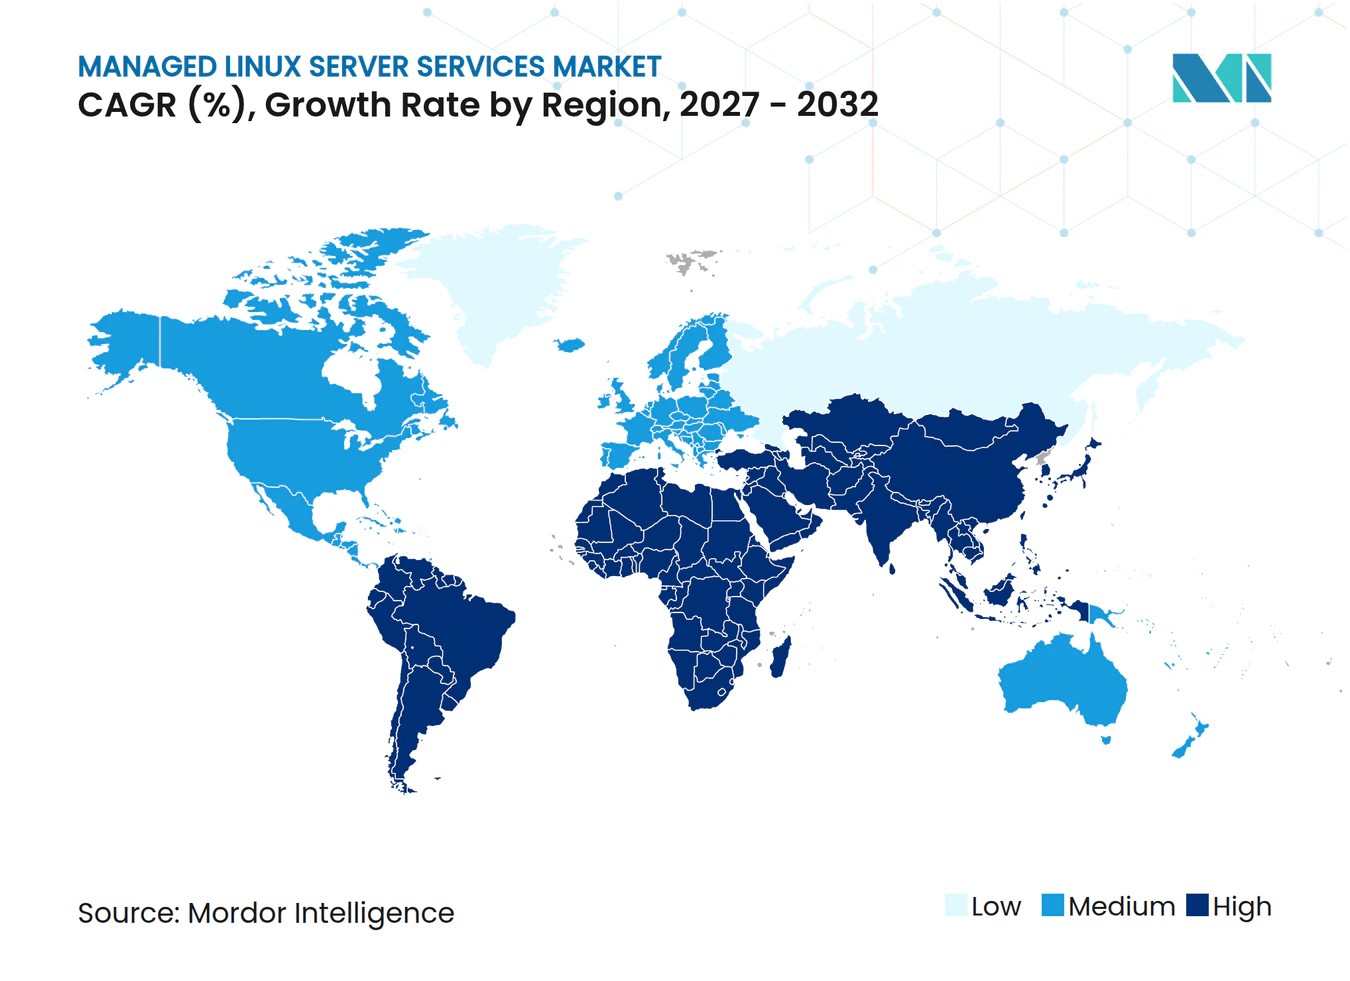
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 35,51 % am Markt für verwaltete Linux-Server-Dienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für verwaltete Linux-Server-Dienste
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Cloud- und hybrider Infrastruktur in Unternehmen | +3.1% | Global, mit früher Intensität in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Steigende Anforderungen an Cybersicherheit und Compliance | +2.5% | Nordamerika und EU, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Kurzfristig (≤ 2 Jahre) |
| KI-, Edge- und datenintensive Workloads, die optimierte Linux-Umgebungen erfordern | +2.0% | Global, am ausgeprägtesten in Nordamerika, China und Indien | Mittelfristig (2–4 Jahre) |
| Auslagerung der Linux-Administration durch KMU | +1.5% | Global, mit stärkster Dynamik im asiatisch-pazifischen Kernraum und Südamerika | Mittelfristig (2–4 Jahre) |
| Kürzere Wiederherstellungszeitziele für digitale Dienste | +1.0% | Global, mit erhöhter Intensität in BFSI und Gesundheitswesen | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach souveräner und regional verwalteter Infrastruktur | +0.8% | Europa, Naher Osten und staatliche Segmente im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Cloud- und hybrider Infrastruktur in Unternehmen
Der Markt für verwaltete Linux-Server-Dienste profitiert davon, dass hybride Linux-Umgebungen zu einem dauerhaften Betriebsmodell geworden sind und nicht mehr als vorübergehende Übergangsphase gelten. Unternehmen verlagern nicht einfach alle Workloads an einen einzigen Zielort, da Anwendungsabhängigkeiten, Datensensibilität, Leistungsanforderungen und interne Betriebspraktiken sowohl private als auch öffentliche Umgebungen erfordern können. Red Hat berichtete, dass 73 % der Unternehmen eine hybride Strategie verfolgen, während 63 % der Linux-Systeme auf privater Infrastruktur verbleiben, sodass Anbieter für die gleichzeitige Verwaltung unterschiedlicher Betriebsumgebungen, Toolsets und Sicherheitspraktiken verantwortlich sind. Dieselbe Studie ergab, dass hybride Bereitstellungen zwischen 2024 und 2026 um 4 % zunahmen, was darauf hindeutet, dass das Betriebsmodell in der Unternehmenstechnologieplanung zunehmend etabliert wird. Cloud-basierte Linux-Workloads werden voraussichtlich von 37 % auf 45 % steigen, aber private Infrastruktur bleibt für kontrollierte Workloads relevant, einschließlich Systemen, bei denen Standort-, Latenz- oder Integrationsanforderungen eine schnelle Migration einschränken. Anbieter, die ein einheitliches Servicemodell über diese Umgebungen hinweg anbieten können, können die Verantwortlichkeit für Kunden vereinfachen, Übergaben zwischen Teams reduzieren und konsistentere Monitoring- und Supportprozesse schaffen. Rackspace Technology startete im August 2025 eine KI-gestützte Cloud-Management-Plattform, die hybride und Multi-Cloud-Umgebungen unter einem verbrauchsbasierten Modell unterstützt, und zeigt damit, wie einheitliches Management zu einem Differenzierungsmerkmal für Anbieter geworden ist.
Steigende Anforderungen an Cybersicherheit und Compliance
Sicherheits- und Compliance-Anforderungen erweitern den Umfang der in verwalteten Linux-Verträgen abgedeckten Arbeiten und machen operative Disziplin für Dienstleister wichtiger. Die HIPAA-Sicherheitsregel verlangt Schutzmaßnahmen für elektronisch geschützte Gesundheitsinformationen, einschließlich Zugriffskontrollen, Prüfkontrollen, Integritätsmaßnahmen und Übertragungssicherheit. CIS Controls bieten einen anerkannten Rahmen zum Schutz von Unternehmensressourcen und -daten durch Schutzmaßnahmen, die kontinuierliche Sicherheitsoperationen unterstützen, einschließlich Asset-Bewusstsein, sicherer Konfiguration, Zugriffsmanagement und Incident Response. Diese Anforderungen machen gehärtete Konfigurationen, Schwachstellenmanagement, Audit-Protokollierung, dokumentierte Änderungskontrolle und Incident Response für Käufer ohne große interne Teams oder dedizierte Sicherheitsoperationen wertvoller. Sie bedeuten auch, dass ein verwalteter Anbieter zeigen muss, wie er Nachweise pflegt, Verantwortlichkeiten zuweist und reagiert, wenn ein Sicherheitsproblem eine Kundenumgebung betrifft. Industrienutzer, die unter IEC-62443-Anforderungen arbeiten, und Regierungsauftragnehmer, die Cybersicherheitsverpflichtungen unterliegen, benötigen möglicherweise spezialisierte operative Unterstützung, da ihre Systeme formelleren Sicherheitserwartungen unterliegen. Im September 2025 finalisierte US-amerikanische Vorschriften für Verteidigungsaufträge verstärkten die Notwendigkeit für Auftragnehmer, die Umsetzung von Cybersicherheitsanforderungen zu dokumentieren.
KI-, Edge- und datenintensive Workloads, die optimierte Linux-Umgebungen erfordern
KI- und Edge-Workloads erfordern Linux-Konfigurationen, die auf spezifische Prozessoren, Speicher, Netzwerke, Beschleuniger, Container und Datenverarbeitungsanforderungen zugeschnitten sind. Diese Workloads können empfindlicher auf Konfigurationsentscheidungen reagieren als herkömmliche Geschäftsanwendungen, da die Leistung häufig von der Beziehung zwischen Rechenressourcen, Datenbewegung, Laufzeiteinstellungen und Hardware-Treibern abhängt. Red Hat stellte fest, dass 32 % der generativen KI-Anwendungen spezialisierte Hardware erfordern, und diese Anwendungen werden in öffentlichen Cloud- und On-Premise-Umgebungen in ähnlichem Umfang eingesetzt.[1] Dies schafft Nachfrage nach Anbietern, die GPU-Treiber-Updates, Container-Laufzeiten, Speicherleistung, Kernel-Einstellungen, Kapazitätsverfügbarkeit und sicheren Zugriff als Teil des Routinebetriebs verwalten können. Die Linux Foundation berichtete, dass Projekt EVE im März 2025 die LF Edge Impact Stage erreichte und Multi-Node-Clustering für resiliente Edge-Bereitstellungen hinzufügte. Ein Anbieter, dem diese Fähigkeiten fehlen, mag für grundlegendes Hosting geeignet sein, ist jedoch weniger relevant, wenn Kunden stabile, optimierte Umgebungen für KI-Inferenz, verteilte Anwendungen oder datenintensive Verarbeitung benötigen. Der Markt für verwaltete Linux-Server-Dienste kann daher profitieren, wenn Käufer ein einheitliches Betriebsmodell suchen, das spezialisierte Workloads neben traditioneller Linux-Infrastruktur abdeckt.
Auslagerung der Linux-Administration durch KMU
KMU suchen zunehmend nach verwaltetem Linux-Support, wenn ein kleines internes Team Verfügbarkeit, Sicherheit, Leistung, Backup und Benutzerzugriff über einen wachsenden Serverbestand nicht mehr aufrechterhalten kann. Der Markt für verwaltete Linux-Server-Dienste bietet diesen Käufern eine Möglichkeit, die Routineadministration an einen spezialisierten Anbieter auszulagern, während die Aufmerksamkeit für Produktlieferung, Kundenbeziehungen und interne Geschäftssysteme erhalten bleibt. Das Risiko, sich auf einen einzigen Administrator zu verlassen, ist zu einem breiteren operativen Problem geworden, da das Ausscheiden oder die Abwesenheit einer einzelnen Person Patching, Incident Response und das Wissen über die Serverumgebung stören kann. Verwalteter Support kann auch konsistentere Dokumentations- und Eskalationsverfahren schaffen, die wichtig sind, wenn kleinere Unternehmen gegenüber Kunden, Partnern oder Regulierungsbehörden Kontrolle nachweisen müssen. Anbieter reagieren mit vereinfachten Steuerungswerkzeugen und regionalen Serviceoptionen, die verwaltete Umgebungen für Unternehmen mit begrenzter technischer Tiefe zugänglicher machen. Diese Chance ist am stärksten, wenn Anbieter wesentliche operative Dienste klar von optionalen Premium-Funktionen unterscheiden und den Wert jedes Teils des Vertrags erläutern können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesamtbetriebskosten für Premium-Managed-Services | -1.8% | Global, am stärksten in preissensiblen Märkten in Südamerika, Südostasien und KMU-Segmenten | Kurzfristig (≤ 2 Jahre) |
| Anbieterabhängigkeit und Reibungsverluste bei der Workload-Portabilität | -1.2% | Nordamerika und Europa, wo Multi-Cloud-Strategien aktiv verfolgt werden | Mittelfristig (2–4 Jahre) |
| Mangel an Linux-, Cloud- und Cybersicherheitsspezialisten | -1.0% | Global, am schwerwiegendsten in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Strom, Kühlung und Rechenzentrumskapazität | -0.6% | Nordamerika und Europa, aufkommend in dicht besiedelten städtischen Märkten im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gesamtbetriebskosten für Premium-Managed-Services
Die Preisgestaltung für Premium-Managed-Services kann die Einführung bei mittelständischen Unternehmen verzögern, die noch keine vollständige Gesamtbetriebskostenanalyse abgeschlossen haben. Grundlegender verwalteter Support kann teurer werden, wenn Käufer Compliance-Kontrollen, Hochverfügbarkeitssysteme, Reaktionsanforderungen außerhalb der Geschäftszeiten, getestete Notfallwiederherstellung und spezialisierte Anwendungsunterstützung hinzufügen. Ein Käufer mit einem begrenzten Serverbestand kann die Abonnementgebühr mit den Kosten einer Teilzeit-internen Administration vergleichen, anstatt mit den Gesamtkosten des Ausfallrisikos, verzögertem Patching, schlechter Dokumentation und Sicherheitsrisiken. Dieser Vergleich kann besonders schwierig sein, wenn die Auswirkungen von Ausfallzeiten nicht formal gemessen wurden oder wenn verschiedene interne Teams für Infrastruktur, Sicherheit und Beschaffungsentscheidungen zuständig sind. Flexible Konditionen, transparente Servicedefinitionen und die Möglichkeit, mit einem begrenzten Umfang zu beginnen, sind daher im Markt für verwaltete Linux-Server-Dienste wichtig. IONOS führte im Februar 2026 Cloud Savings Plans ein und bietet bis zu 47 % Einsparungen bei 1- oder 3-Jahres-Verpflichtungen bei gleichzeitiger Beibehaltung der CPU- und RAM-Flexibilität. Solche Angebote zeigen, dass Anbieter versuchen, die Kostenbarriere zu senken, ohne den Wert des verwalteten Betriebs zu mindern, und gleichzeitig Kunden zu einer definierten Servicebeziehung zu ermutigen.
Anbieterabhängigkeit und Reibungsverluste bei der Workload-Portabilität
Die Portabilität von Workloads ist ein Beschaffungsanliegen, wenn mehrjährige Verträge proprietäre Automatisierungswerkzeuge, benutzerdefinierte Monitoring-Agenten und anbieterspezifische Integrationen in den täglichen Betrieb einer Linux-Umgebung einbetten. Red Hat stellte fest, dass 54 % der Unternehmen Linux-Distributionen bevorzugen, die für plattformübergreifende Portabilität optimiert sind. Die Migration wird schwieriger, wenn operative Prozesse von den Schnittstellen, Bereitstellungsvorlagen, Identitätseinstellungen, Supportverfahren und undokumentierten Konfigurationsentscheidungen eines Anbieters abhängen. Käufer können auch mit einem schwierigen Übergang konfrontiert sein, wenn der Anbieter den einzigen vollständigen operativen Datensatz für eine komplexe Umgebung kontrolliert. Rackspace Technology führte im Juli 2025 OpenStack Business als Option ein, die auf Offenheit und reduzierte Abhängigkeit von Hyperscaler-Plattformen ausgerichtet ist. ISO/IEC 27001 unterstützt formale Informationssicherheitsmanagementpraktiken, die strukturierte Lieferanten- und Serviceübergangskontrollen umfassen können. Klare Ausstiegsklauseln, dokumentierte Konfigurationen und portable Bereitstellungsdesigns können daher im Markt für verwaltete Linux-Server-Dienste genauso wichtig sein wie die Qualität des täglichen Supports.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Sicherheit wird zur am schnellsten wachsenden Managementschicht
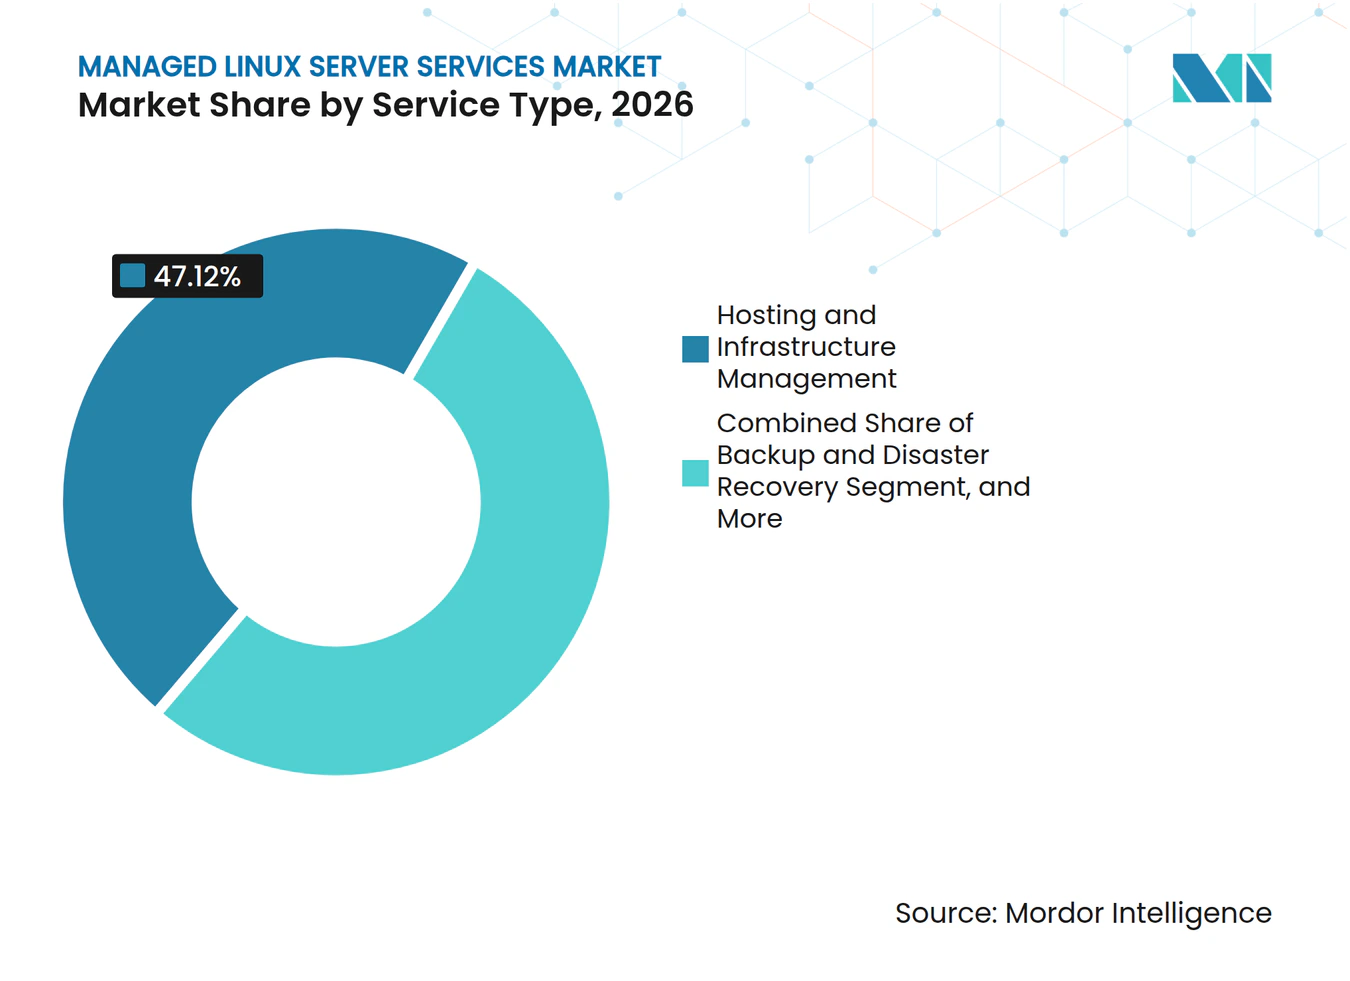
Hosting und Infrastrukturmanagement machten im Jahr 2026 47,12 % der Marktgröße für verwaltete Linux-Server-Dienste aus. Es bleibt der übliche Ausgangspunkt, da viele Unternehmen zunächst Server-Bereitstellung, Kapazitätsplanung, Verfügbarkeitsmonitoring, Betriebssystem-Updates und Infrastrukturadministration auslagern. Die Arbeit ist praktisch und kontinuierlich, was es für Käufer einfacher macht, Servicelevel für Verfügbarkeit, Reaktionszeit, Backup-Abschluss und Routinewartung zu definieren. Systemadministration, Leistungsmanagement sowie Backup und Notfallwiederherstellung bleiben ebenfalls zentral für die operative Kontinuität, wenn interne Teams Unterstützung über einen gemischten Serverbestand hinweg benötigen. Unternehmen schließen für diese Dienste häufig mehrjährige Vereinbarungen ab, da ein Anbieter, der die Betriebsumgebung kennt, wiederkehrende Änderungen mit weniger Unterbrechungen bewältigen kann. Dies unterstützt die wiederkehrende Nachfrage im Markt für verwaltete Linux-Server-Dienste, insbesondere dort, wo sich Infrastruktur über mehrere Jahre angesammelt hat.
Sicherheits- und Compliance-Management wird bis 2032 voraussichtlich mit einer CAGR von 13,97 % wachsen. Käufer erwarten zunehmend, dass Anbieter Härtung, Schwachstellen-Scanning, Patching, Zugriffskontrollen, Audit-Unterstützung und dokumentierte Wiederherstellungsverfahren in ihren verwalteten Serviceumfang einbeziehen. CIS Controls bieten einen anerkannten Satz von Schutzmaßnahmen, der dieses Liefermodell unterstützen und Anbietern helfen kann, Sicherheitsaufgaben auf wiederholbare Weise zu organisieren. Sicherheitsfähigkeiten sind besonders wichtig im Gesundheitswesen und in Finanzdienstleistungen, wo operative Aufzeichnungen, Administratorzugriff und Systemänderungen kontrolliert und für Überprüfungen verfügbar sein müssen. Anbieter können diese Dienste nutzen, um über grundlegendes Hosting hinaus in breiteren operativen Support zu wechseln, ohne dass Kunden separate Infrastruktur- und Sicherheitsanbieter koordinieren müssen. Migrationsberatung und Notfallwiederherstellung als Service stellen kleinere Servicekategorien dar, schaffen aber nützliche Cross-Selling-Möglichkeiten für Anbieter mit etablierten Konten.



Nach Bereitstellungsmodus: On-Premise-Verträge bleiben bestehen, während die Cloud-Nutzung zunimmt
Die On-Premise-Bereitstellung machte im Jahr 2026 66,33 % aus. Das Segment spiegelt die Beibehaltung sensibler Workloads in kontrollierten Einrichtungen aus Gründen der Datenresidenz, Latenz, Sicherheit, Anwendungskompatibilität und regulatorischen Anforderungen wider. Red Hat stellte fest, dass 71 % der geschäftskritischen Linux-Workloads das Rechenzentrum und die öffentliche Cloud umspannen, was den anhaltenden Bedarf unterstreicht, beide Umgebungen zu verwalten. Verwaltete On-Premise-Verträge umfassen häufig Hardware-Lebenszyklusarbeiten, Patching, Compliance-Wartung, Sicherheitsmonitoring, Backup-Koordination und Unterstützung für Anwendungen, die nicht schnell migriert werden können. Diese Anforderungen sind besonders relevant, wenn Workloads von Legacy-Integrationen, spezialisierter Ausrüstung oder interner Kontrolle über physische Infrastruktur abhängen.
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 14,31 % wachsen. Der erwartete Anstieg der Cloud-basierten Linux-Workloads von 37 % auf 45 % unterstützt diesen Wandel. Cloud-Verträge verwenden häufig verbrauchsbasierte Abrechnung und erfordern, dass Anbieter schnell Mehrwert durch kontrollierte Kosten, stabile Leistung und reaktionsschnellen Support nachweisen. Anbieter müssen auch Identitätseinstellungen, Netzwerkkonfiguration, Workload-Portabilität und operative Transparenz verwalten, wenn sich Ressourcenniveaus ändern. Die hybride Bereitstellung bleibt wichtig, da sie Cloud-Kapazität mit kontrollierter lokaler Infrastruktur unter einem einheitlichen Betriebsmodell integriert. Datenresidenzregeln, einschließlich DSGVO-Anforderungen und Resilienzpflichten für den Finanzsektor in Europa, können Vertragsbedingungen, technisches Design und den Standort verwalteter Workloads beeinflussen.
Nach Unternehmensgröße: Großunternehmen sichern Umsatz, während KMU Nachfrage hinzufügen
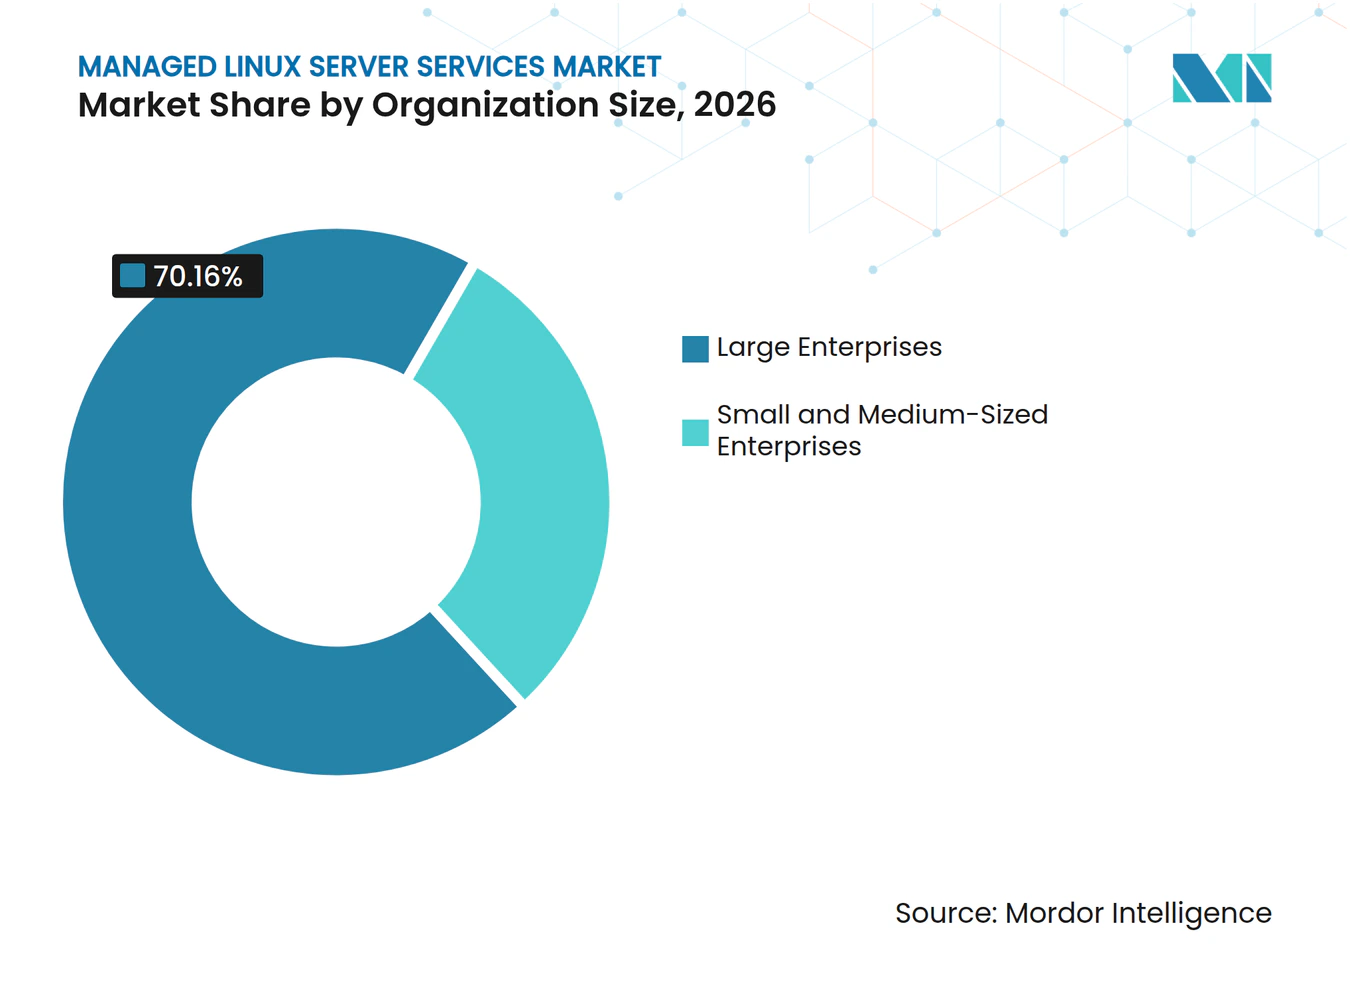
Großunternehmen machten im Jahr 2026 70,16 % des Marktes für verwaltete Linux-Server-Dienste aus. Ihre Linux-Bestände erfordern häufig Leistungsmanagement, Sicherheitsoperationen, Compliance-Berichterstattung, Backup, Tests zur Notfallwiederherstellung und 24/7-Support über viele Server und Betriebsteams hinweg. Dedizierte Beschaffungsteams und formale Beschaffungsprozesse bevorzugen tendenziell Anbieter mit dokumentierten Fähigkeiten, etablierten Eskalationsverfahren und der Kapazität zur Unterstützung umfangreicher Verträge. Diese Kunden benötigen auch Observability- und AIOps-Werkzeuge, wenn manuelle Administration über geografisch verteilte oder hybride Umgebungen nicht mehr praktikabel ist. Der Umfang dieser Bestände ermöglicht es Großunternehmen, mehrere Servicekategorien zu konsolidieren und gemeinsame Standards über Geschäftsbereiche hinweg zu etablieren.
KMU werden bis 2032 voraussichtlich mit einer CAGR von 14,59 % wachsen. Kleinere Unternehmen suchen tendenziell externe Unterstützung, wenn ein Generalist-Administrator Sicherheit, Verfügbarkeit, Leistung, Backup und Benutzeranfragen nicht mehr auf dem erforderlichen Niveau verwalten kann. Da ihre digitalen Abläufe wichtiger werden, kann ein Ausfall oder eine Sicherheitsschwäche den Kundenservice und die interne Produktivität direkt beeinträchtigen. KI-gestützte Steuerungspanels können die operative Hürde für kleinere Käufer senken, die bisher erweiterte Linux-Konfigurationen schwer zu verwalten fanden. Datenschutzverpflichtungen können KMU weiter dazu ermutigen, verwaltete Compliance-Dienste zu nutzen, anstatt sich ausschließlich auf selbstverwaltete virtuelle Server zu verlassen. Anbieter, die klare Preisgestaltung und reaktionsschnellen Support bieten, sind besser positioniert, um diese Gruppe zu bedienen, da sie Infrastrukturkapazität hinzufügt.

Nach Endnutzerbranche: IT und Telekommunikation führen, während das Gesundheitswesen beschleunigt
IT und Telekommunikation machten im Jahr 2026 29,41 % aus. Der Sektor ist stark auf Linux in Hochverfügbarkeits- und Niedriglatenzumgebungen angewiesen, die kontinuierlichen Support, kontrollierte Release-Prozesse und schnelle Incident Response erfordern. BFSI ist ein weiterer bedeutender Nutzer, da Zahlungssicherheit, operative Resilienz, Audit-Anforderungen und die Überwachung von Drittanbietertechnologien zentrale Anforderungen sind. Regierung, Fertigung, Einzelhandel und E-Commerce sowie Bildungsnutzer sind ebenfalls auf verwaltete Infrastruktur für digitale Plattformen, Integration von Betriebstechnologie, Transaktionssysteme, öffentliche Dienste und Forschungscomputing angewiesen. Jede dieser Gruppen hat ein anderes Betriebsprofil, aber alle sind auf eine stabile Infrastruktur angewiesen, die ohne unnötige Ausfallzeiten überwacht und aktualisiert werden kann.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 13,36 % wachsen. Elektronische Gesundheitsakten, Telemedizin, klinische Datenplattformen und vernetzte Versorgungssysteme unterstreichen die Bedeutung sicherer, verfügbarer Linux-Umgebungen. Die HIPAA-Sicherheitsregel legt Schutzanforderungen für betroffene Einrichtungen und Geschäftspartner fest, die elektronisch geschützte Gesundheitsinformationen verarbeiten. Atlantic.Net bietet HIPAA-fokussiertes Hosting mit verschlüsseltem Speicher, Einbruchsprävention, Multi-Faktor-Authentifizierung und anderen verwalteten Schutzmaßnahmen.[2] Käufer im Gesundheitswesen benötigen einen Anbieter, der technische Kontrollen unterstützen und gleichzeitig die für interne Überprüfungen und externe Audits erforderlichen Nachweise pflegen kann. Diese integrierten Fähigkeiten können verwaltete Verträge besser für die Beschaffungsanforderungen im Gesundheitswesen geeignet machen.
Geografische Analyse
Nordamerika hielt im Jahr 2026 35,51 % des Marktes für verwaltete Linux-Server-Dienste, unterstützt durch eine große Basis an Linux-Unternehmensinstallationen, Cloud-Infrastruktur, Managed-Service-Anbietern und Käufern in den Bereichen Technologie, Gesundheitswesen, Finanzdienstleistungen und öffentlicher Sektor. Die Nachfrage wird auch von Unternehmen unterstützt, die operativen Support über private Rechenzentren, öffentliche Cloud-Umgebungen und verteilte Anwendungen hinweg benötigen. Im September 2025 finalisierte US-amerikanische Vorschriften für Verteidigungsaufträge verlangen von Auftragnehmern, die Umsetzung von Cybersicherheitsanforderungen zu dokumentieren, was die Bedeutung von verwaltetem Sicherheitssupport erhöht. Kanada unterstützt die Nachfrage nach verwaltetem Hosting, das Datenschutzerwartungen erfüllt, während Mexiko eine KMU-geführte Chance bietet, die mit digitalen Nearshore-Diensten verbunden ist.
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen, unterstützt durch digitale Regierungsprogramme in Indien, Südkorea und ASEAN, Cloud-Einführung in China und Unternehmensmodernisierung in Japan. Der Umfang und die Vielfalt der Region bedeuten, dass Anbieter ihre Infrastruktur, Servicezeiten und Compliance-Unterstützung an lokale Kundenbedürfnisse anpassen müssen. China ist besonders, da das Cybersicherheitsgesetz und das Multi-Level-Schutzschema Sicherheitserwartungen für Unternehmen festlegen, die klassifizierte Informationen verarbeiten. Südkoreas Cloud-First-Ansatz im öffentlichen Sektor kann auch die Migration zu verwalteter Infrastruktur fördern. Anbieter benötigen regionale Kapazität, lokales Betriebswissen und geeignete Compliance-Praktiken, um in diesem vielfältigen Umfeld effektiv zu konkurrieren.
Europa bleibt wichtig, da DSGVO und Anforderungen an souveräne Cloud-Lösungen Datenspeicherort, operative Kontrolle und Lieferantenverantwortlichkeit zu zentralen Kaufentscheidungsfaktoren machen. Leaseweb nahm im März 2025 an der EU-IPCEI-CIS-Initiative teil und unterstützte offene API-souveräne Cloud-Infrastruktur und unabhängige Container-Plattformen.[3] OVHcloud eröffnete im Mai 2025 sein 44. Rechenzentrum in Mailand und fügte eine 3-Verfügbarkeitszonenarchitektur in der Lombardei hinzu, die regionale Datenresidenzkapazität unterstützt. Der Nahe Osten wird durch digitale Souveränitätsprogramme in Saudi-Arabien und den Vereinigten Arabischen Emiraten unterstützt, während die Nachfrage in Afrika auf Finanzdienstleistungen und Mobile-First-Plattformen in Märkten wie Südafrika und Nigeria konzentriert ist. Diese Regionen bieten unterschiedliche Einstiegspunkte, aber in jedem Fall können lokale Infrastruktur und vertrauenswürdiger operativer Support wichtiger sein als ein standardisiertes globales Serviceangebot.
Wettbewerbslandschaft
Marktkonzentration
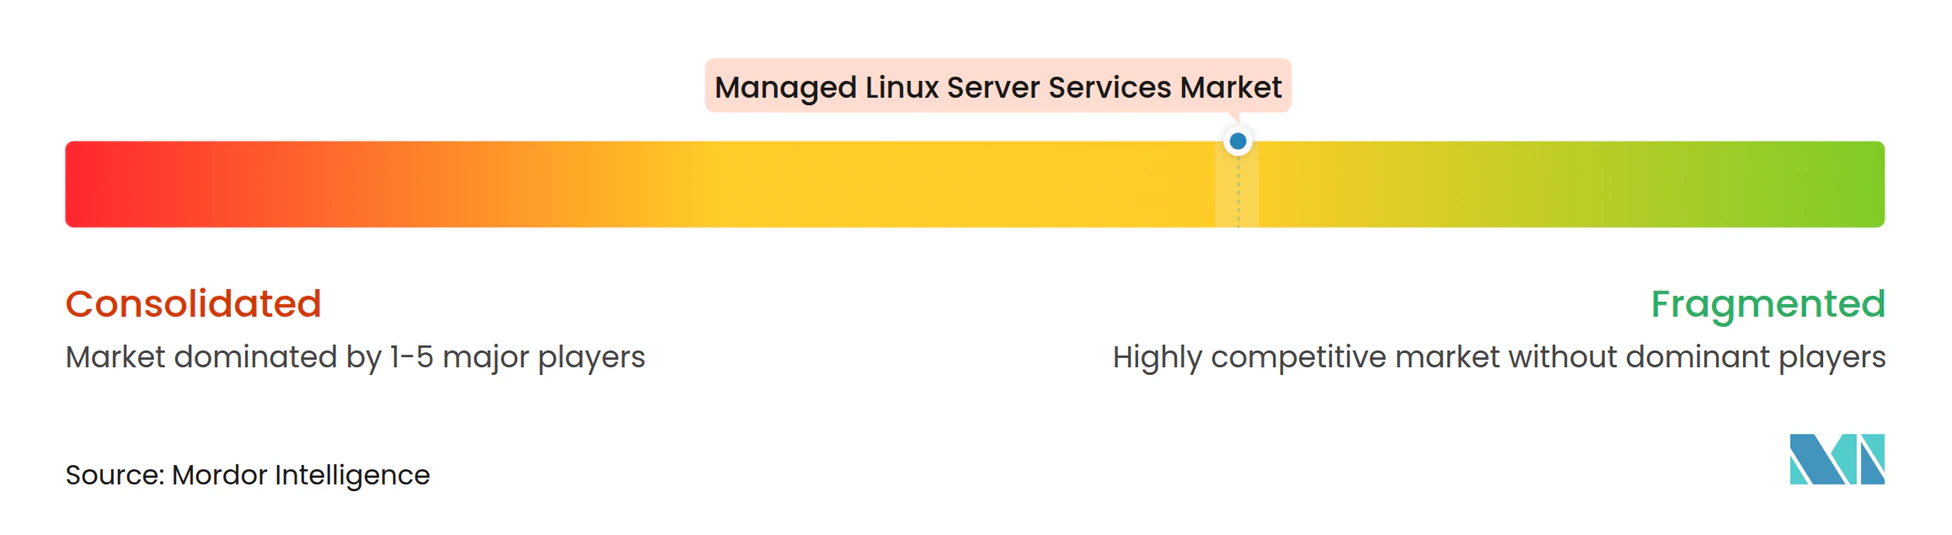
Der Markt für verwaltete Linux-Server-Dienste ist mäßig fragmentiert, wobei kein Anbieter eine dominante Position über alle Geografien und Servicekategorien hinweg innehat. Rackspace Technology konkurriert durch Unternehmensserviceniveaus, Multi-Cloud-Betrieb und KI-gestütztes Cloud-Management. OVHcloud und Leaseweb konzentrieren sich auf Infrastrukturkapazität, Kosten-Leistungs-Verhältnis, Datenresidenz-Verpflichtungen und europäische Betriebsabdeckung. Liquid Web, Hostinger, IONOS und Akamai Technologies adressieren unterschiedliche Käuferbedürfnisse durch verwaltetes Hosting, Compliance-Unterstützung, Serviceautomatisierung und verteilte Cloud-Kapazität. Der Markt für verwaltete Linux-Server-Dienste belohnt daher Unternehmen, die zuverlässige Infrastruktur mit fokussierter operativer Expertise kombinieren.
Technologie ist ein wichtiges Wettbewerbsinstrument im Markt für verwaltete Linux-Server-Dienste. Anbieter nutzen automatisiertes Patching, AIOps-gesteuertes Monitoring, selbstheilende Systeme, verwaltete Kubernetes-Dienste und standardisierte Steuerungspanels, um Verfügbarkeit und Reaktionszeiten zu verbessern. IONOS führte im Juni 2026 dedizierte Intel Xeon 6-Server für hochdichte Virtualisierung, KI-Analysen und wissenschaftliche Workloads in seinen DSGVO-konformen Rechenzentren ein. Akamai Technologies startete im Februar 2025 seinen Managed Container Service in mehr als 700 Städten und 4.300 Points of Presence und bietet damit eine verteilte Option für datenintensive Workloads.[4] Diese Schritte spiegeln die Notwendigkeit wider, Anwendungen näher an den Nutzern zu verwalten und dabei konsistente operative Kontrolle, Sicherheitsrichtlinien und Supportverfahren beizubehalten.
Partnerschaften und Serviceintegration prägen auch die Positionierung im Markt für verwaltete Linux-Server-Dienste. Canonical gab im Januar 2026 Ubuntu und Ubuntu Pro als Launch-Partner für die AWS European Sovereign Cloud bekannt und unterstützt europäische Linux-Bereitstellungen mit EU-ansässiger Infrastruktur. SUSE und evroc gaben im Dezember 2025 eine Partnerschaft bekannt, um SUSE Linux Enterprise, SUSE Linux Micro und SUSE Rancher Prime auf einer europäischen Cloud-Plattform zu kombinieren. Kleinere Spezialisten wie Atlantic.Net können durch eng fokussierte Compliance-Angebote konkurrieren, einschließlich HIPAA-orientiertem Linux-Hosting. Diese Mischung aus breiten Plattformen, regionalen Infrastrukturanbietern und Compliance-Spezialisten unterstützt die Ansicht, dass das Feld fragmentiert bleibt.
Marktführer für verwaltete Linux-Server-Dienste
-
Akamai Technologies, Inc.
-
Atlantic.Net, Inc.
-
Contabo GmbH
-
OVH Groupe S.A.
-
Hostwinds, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: Rackspace Technology startete Rackspace Cloud, eine vollständig verwaltete mandantenfähige Cloud-Plattform, die auf VMware Cloud Foundation 9.1 aufgebaut ist und zunächst in Dallas verfügbar ist, mit geplanter Erweiterung nach Northern Virginia und Chicago. Die Plattform bietet elastische Kapazität für virtuelle Maschinen, Kubernetes und GPU-Workloads unter einem regulierten Unternehmensrahmen, der auf regulierte Branchen abzielt, die VMware-Infrastrukturbetrieb auslagern möchten.
- Mai 2026: Rackspace Technology und AMD unterzeichneten ein Memorandum of Understanding zur Schaffung einer neuen Kategorie regulierter KI-Unternehmensinfrastruktur, die AMD Instinct GPUs und EPYC CPUs in einen vollständig verwalteten, regulierten operativen Stack einbettet. Die Partnerschaft zielt auf regulierte Unternehmen und souveräne Workloads ab, bei denen Sicherheit, Governance und Verantwortlichkeit nicht verhandelbar sind, wobei Rackspace Technology das verwaltete Betriebsmodell verantwortet.
- April 2026: Liquid Web wurde in Nexcess integriert und kombinierte die Expertise von Liquid Web im verwalteten Hosting mit den Cloud-Fähigkeiten von Nexcess und der globalen Bare-Metal-Infrastruktur von Servers.com zu einer einheitlichen Plattform. Die Integration erweiterte die verwalteten Servicefähigkeiten und globale Redundanz für mehr als 185.000 Kunden ohne Serviceunterbrechung.
- März 2026: IONOS startete den IP4-50 GPU-Server mit NVIDIA Blackwell RTX PRO 6000-Architektur und 96 GB VRAM als Teil seines Momentum-KI-Ökosystems und bietet DSGVO-konformes Hochleistungsrechnen für KI-Modelltraining und -inferenz in europäischen Rechenzentren. Der Start markierte den strategischen Einstieg von IONOS in KI-Infrastruktur-Managed-Services für europäische KMU und mittelständische Käufer.
Globaler Berichtsumfang für den Markt für verwaltete Linux-Server-Dienste
Der Markt für verwaltete Linux-Server-Dienste umfasst ausgelagerte Dienste, die die Bereitstellung, Administration, Leistungsoptimierung, Sicherheit, Compliance, Backup, Notfallwiederherstellung, Hosting und Infrastrukturverwaltung von Linux-basierten Serverumgebungen über Unternehmens- und Cloud-Infrastrukturen hinweg unterstützen.
Der Marktbericht für verwaltete Linux-Server-Dienste ist segmentiert nach Servicetyp (Systemadministration und Leistungsmanagement, Sicherheits- und Compliance-Management, Backup und Notfallwiederherstellung, Hosting und Infrastrukturmanagement sowie weitere Servicetypen), Bereitstellungsmodus (On-Premise, Cloud und Hybrid), Unternehmensgröße (kleine und mittelständische Unternehmen sowie Großunternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen [BFSI], Regierung und öffentliche Verwaltung, Gesundheitswesen und Biowissenschaften, IT und Telekommunikation, Industrielle Fertigung, Einzelhandel und E-Commerce, Bildungs- und Forschungseinrichtungen sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Systemadministration und Leistungsmanagement |
| Sicherheits- und Compliance-Management |
| Backup und Notfallwiederherstellung |
| Hosting und Infrastrukturmanagement |
| Weitere Servicetypen |
| On-Premise |
| Cloud |
| Hybrid |
| Kleine und mittelständische Unternehmen |
| Großunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und öffentliche Verwaltung |
| Gesundheitswesen und Biowissenschaften |
| IT und Telekommunikation |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Bildungs- und Forschungseinrichtungen |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Servicetyp | Systemadministration und Leistungsmanagement | |
| Sicherheits- und Compliance-Management | ||
| Backup und Notfallwiederherstellung | ||
| Hosting und Infrastrukturmanagement | ||
| Weitere Servicetypen | ||
| Nach Bereitstellungsmodus | On-Premise | |
| Cloud | ||
| Hybrid | ||
| Nach Unternehmensgröße | Kleine und mittelständische Unternehmen | |
| Großunternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| Regierung und öffentliche Verwaltung | ||
| Gesundheitswesen und Biowissenschaften | ||
| IT und Telekommunikation | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Bildungs- und Forschungseinrichtungen | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Linux-Server-Dienste?
Der Markt für verwaltete Linux-Server-Dienste wird voraussichtlich von 13,66 Milliarden USD im Jahr 2027 auf 24,73 Milliarden USD bis 2032 wachsen, mit einer CAGR von 12,61 %. Die Prognose spiegelt die Nachfrage nach ausgelagertem Support über hybride Umgebungen, Sicherheitsoperationen und regulierte Workloads wider.
Welcher Servicetyp hat den größten Anteil?
Hosting und Infrastrukturmanagement führt die Servicetypen mit 47,12 % im Jahr 2026 an. Im Markt für verwaltete Linux-Server-Dienste bildet dieser Service die tägliche operative Basis, die Bereitstellung, Verfügbarkeit, Wartung und Serveradministration abdeckt.
Welches Bereitstellungsmodell wächst am schnellsten?
Die Cloud-Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 14,31 % wachsen und liegt damit vor anderen Bereitstellungsmodellen. Der Markt für verwaltete Linux-Server-Dienste behält weiterhin eine erhebliche On-Premise-Basis, da viele Workloads kontrollierte Infrastruktur und klare Datenstandortvereinbarungen erfordern.
Warum nutzen Unternehmen verwaltete Linux-Dienste?
Unternehmen nutzen diese Dienste zur Verwaltung hybrider Umgebungen, zur Verbesserung von Sicherheitsoperationen, zur Unterstützung von Compliance-Anforderungen und zur Reduzierung interner Administrationsaufwände. Der Markt für verwaltete Linux-Server-Dienste hilft Unternehmen auch dabei, Patching, Monitoring, Incident Response und Backup-Arbeiten in ein definiertes Servicemodell zu integrieren.
Welche Unternehmen bilden die größte Umsatzbasis?
Großunternehmen machen im Jahr 2026 70,16 % des Umsatzes aus, da ihre Linux-Umgebungen häufig umfangreiche, mehrjährige Serviceabdeckung erfordern. Ihre Rolle im Markt für verwaltete Linux-Server-Dienste wird durch komplexe Bestände unterstützt, die häufig Leistungsmanagement, Sicherheit, Compliance und 24/7-Support umfassen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen, unterstützt durch digitale Regierungsaktivitäten und die Einführung von Cloud-Lösungen in Unternehmen. Der Markt für verwaltete Linux-Server-Dienste in der Region profitiert auch von der Cloud-Nachfrage in China, den Modernisierungsaktivitäten in Japan sowie öffentlichen Technologieprogrammen in Indien, Südkorea und ASEAN.