
Taille et part du marché des services managés de serveurs Linux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 13.66 Milliards de dollars |
| Taille du Marché (2032) | 24.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.61 % |
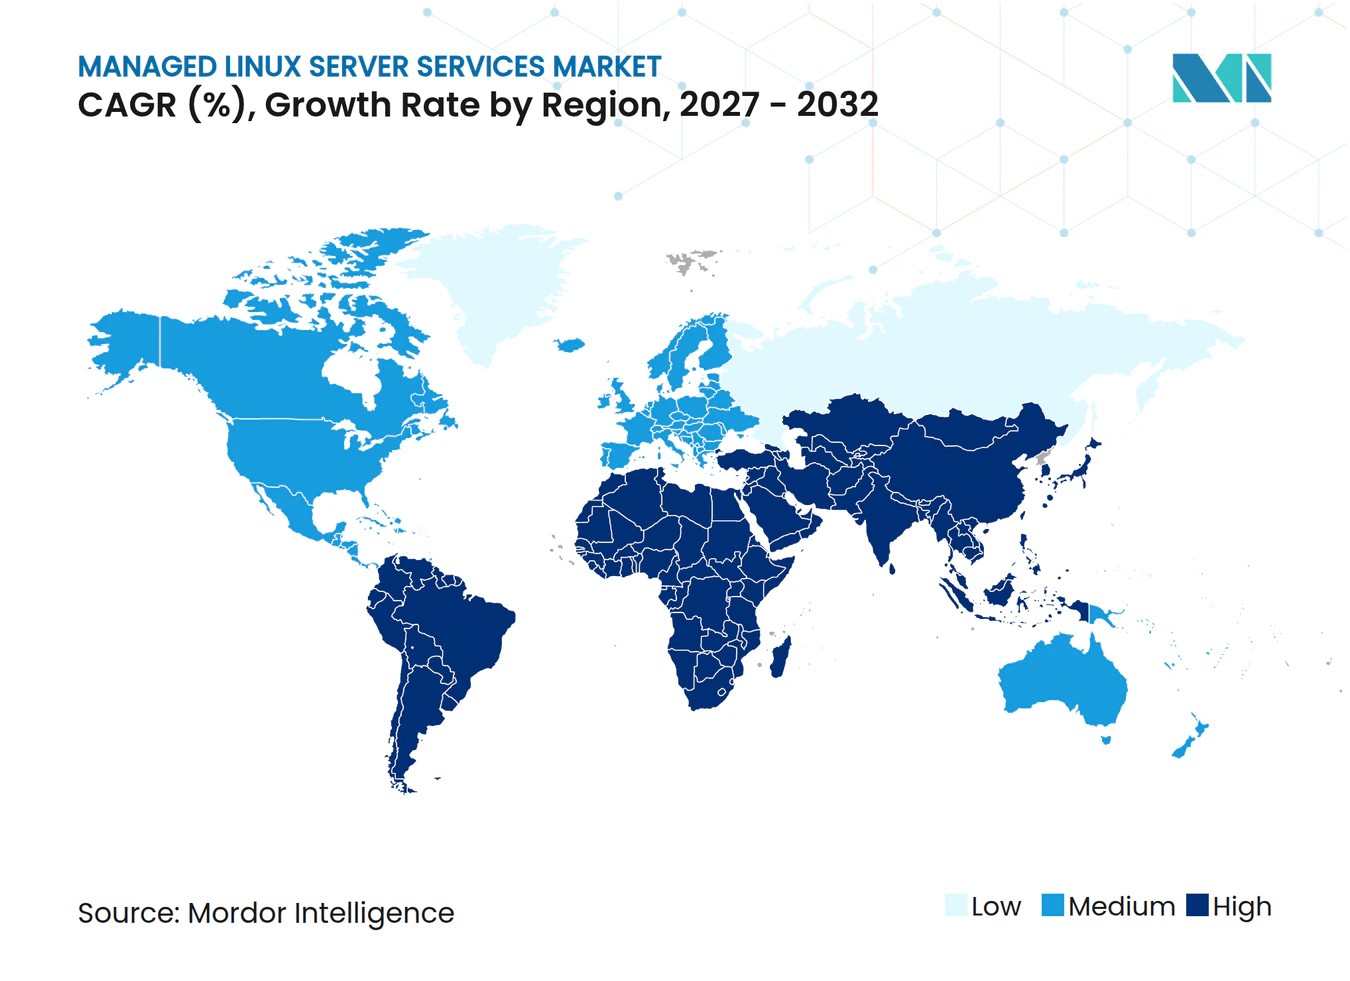
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services managés de serveurs Linux par Mordor Intelligence
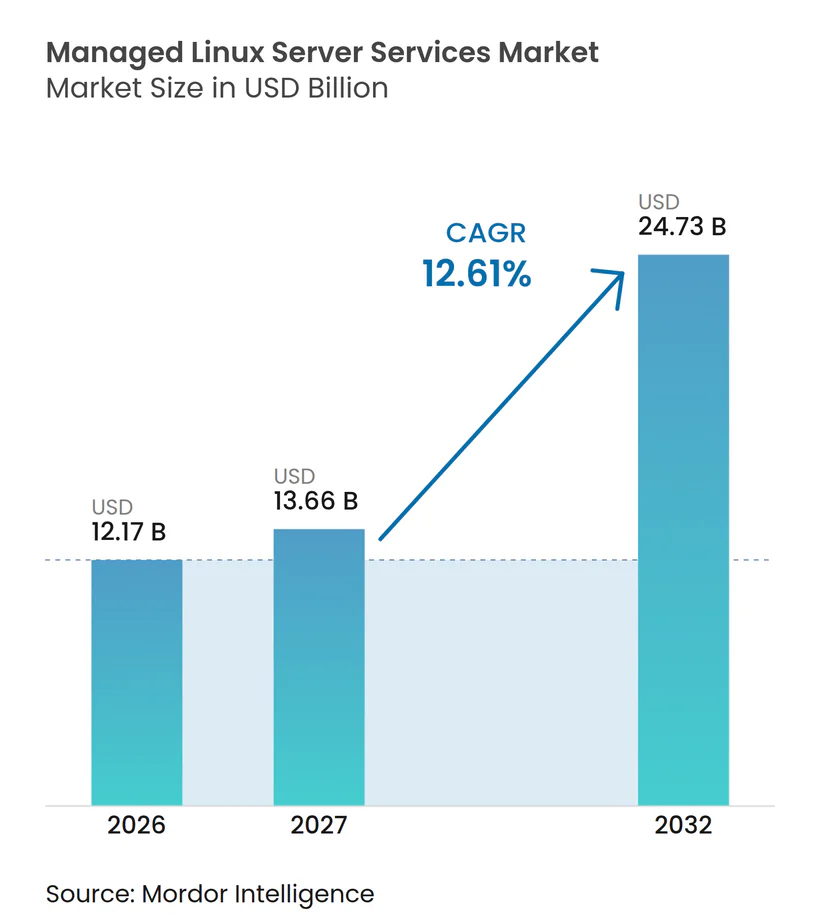
La taille du marché des services managés de serveurs Linux devrait s'étendre de 12,17 milliards USD en 2026 et 13,66 milliards USD en 2027 à 24,73 milliards USD d'ici 2032, enregistrant un CAGR de 12,61 % entre 2027 et 2032. Le marché des services managés de serveurs Linux bénéficie d'un soutien croissant alors que les organisations traitent l'infrastructure Linux comme une couche opérationnelle nécessitant une supervision spécialisée. Les environnements hybrides rendent la configuration de routine, la mise à jour des correctifs, la sauvegarde et la surveillance plus difficiles à gérer en interne. Les prestataires peuvent répondre à ce besoin grâce à une gestion unifiée couvrant l'infrastructure privée et les charges de travail cloud. Les exigences de sécurité élargissent également la portée des contrats managés, notamment lorsque des données réglementées doivent rester disponibles et protégées. La concurrence est centrée sur l'automatisation, les fonctionnalités de conformité, l'infrastructure régionale et les modèles de service adaptés aussi bien aux acheteurs entreprises qu'aux acheteurs de plus petite taille.
Points clés du rapport
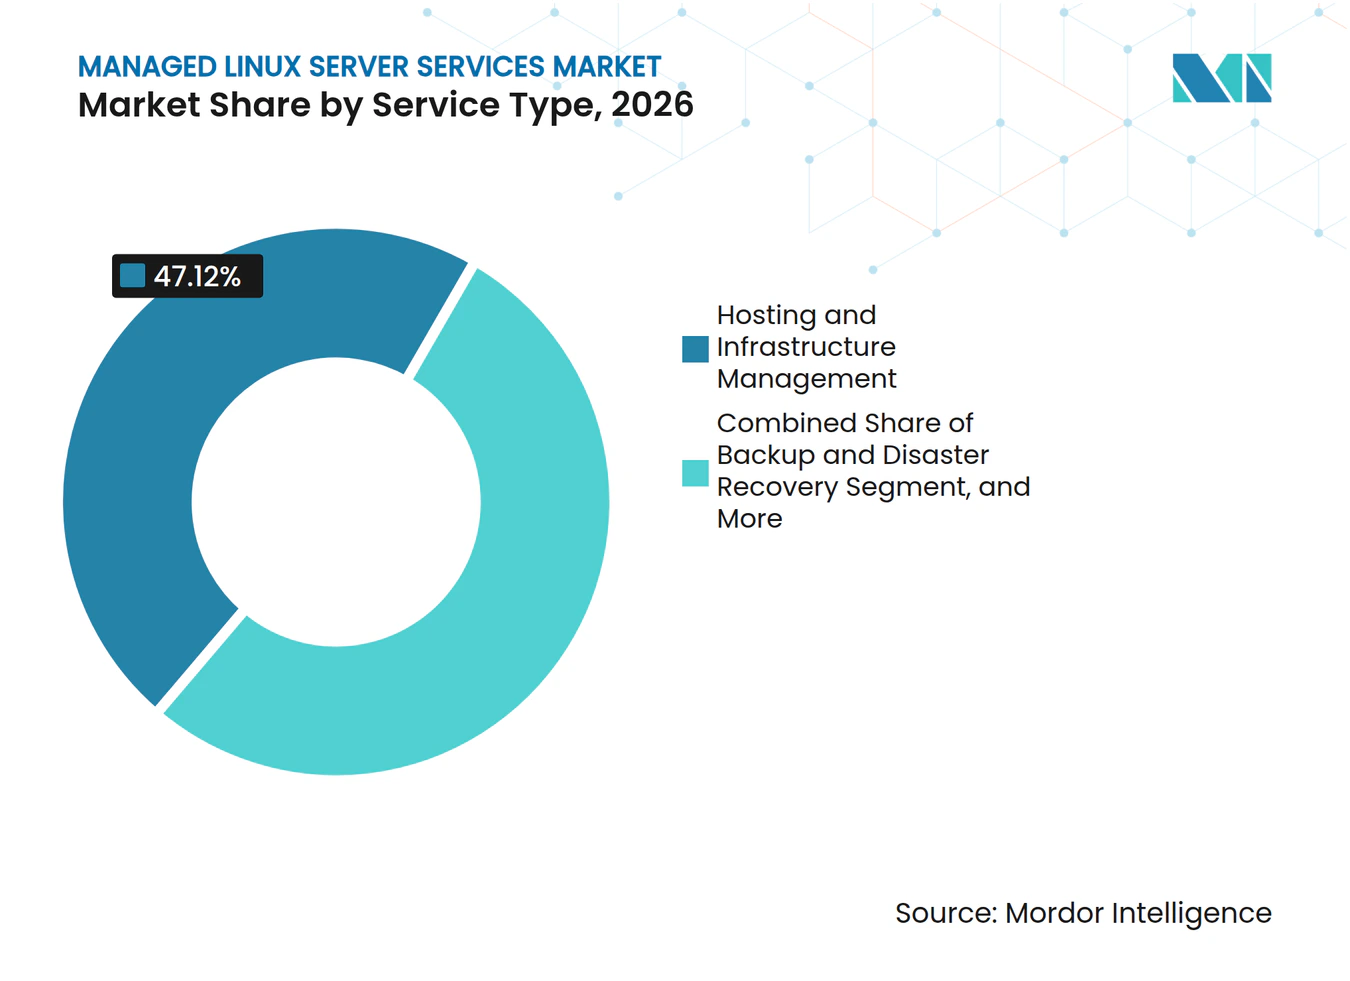
- Par type de service, l'hébergement et la gestion de l'infrastructure ont représenté 47,12 % de la part du marché des services managés de serveurs Linux en 2026, tandis que la gestion de la sécurité et de la conformité devrait progresser à un CAGR de 13,97 % jusqu'en 2032.
- Par mode de déploiement, le déploiement sur site a représenté 66,33 % de la part du marché des services managés de serveurs Linux en 2026, tandis que le déploiement cloud devrait progresser à un CAGR de 14,31 % jusqu'en 2032.
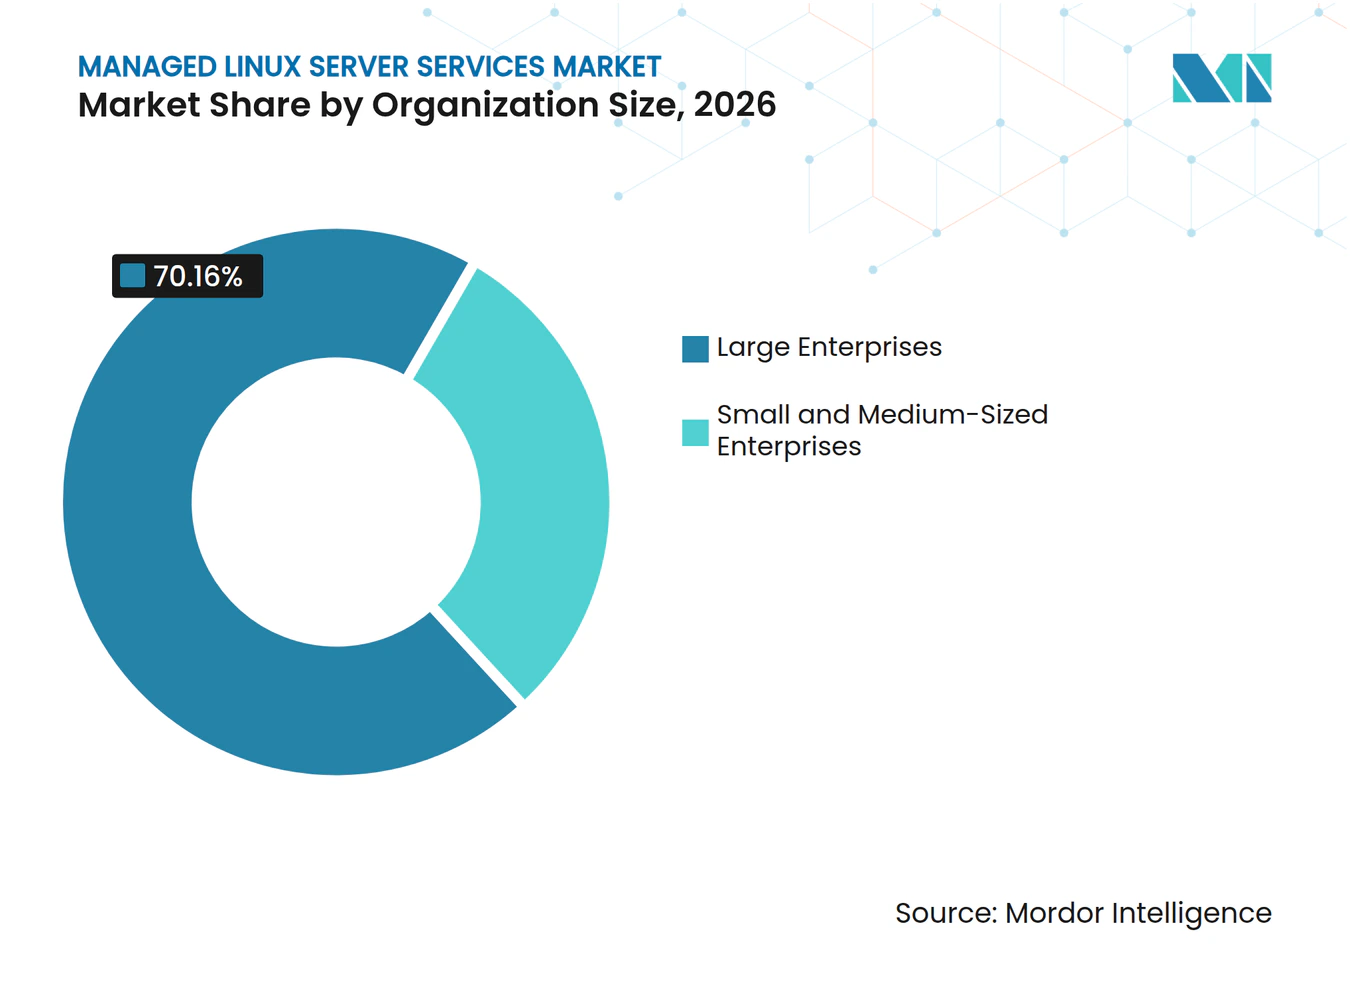
- Par taille d'organisation, les grandes entreprises ont représenté 70,16 % de la part du marché des services managés de serveurs Linux en 2026, tandis que les PME devraient progresser à un CAGR de 14,59 % jusqu'en 2032.
- Par secteur d'utilisateur final, les technologies de l'information et les télécommunications ont représenté 29,41 % de la part du marché des services managés de serveurs Linux en 2026, tandis que la santé et les sciences de la vie devraient progresser à un CAGR de 13,36 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a représenté 35,51 % de la part du marché des services managés de serveurs Linux en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des services managés de serveurs Linux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption du cloud d'entreprise et de l'infrastructure hybride | +3.1% | Mondial, avec une intensité précoce en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Renforcement des exigences en matière de cybersécurité et de conformité | +2.5% | Amérique du Nord et UE, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Court terme (≤ 2 ans) |
| Charges de travail liées à l'IA, à la périphérie et aux données intensives nécessitant des environnements Linux optimisés | +2.0% | Mondial, plus prononcé en Amérique du Nord, en Chine et en Inde | Moyen terme (2-4 ans) |
| Externalisation de l'administration Linux par les PME | +1.5% | Mondial, avec la plus forte dynamique en Asie-Pacifique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Réduction des objectifs de délai de reprise pour les services numériques | +1.0% | Mondial, avec une intensité élevée dans les secteurs BFSI et santé | Court terme (≤ 2 ans) |
| Demande d'infrastructure souveraine et gérée régionalement | +0.8% | Segments gouvernementaux en Europe, au Moyen-Orient et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption du cloud d'entreprise et de l'infrastructure hybride
Le marché des services managés de serveurs Linux bénéficie du fait que les environnements Linux hybrides deviennent un modèle opérationnel durable plutôt qu'une transition temporaire. Les organisations ne déplacent pas simplement toutes les charges de travail vers une destination unique, car les dépendances applicatives, la sensibilité des données, les besoins en performance et les pratiques opérationnelles internes peuvent nécessiter des environnements privés et publics. Red Hat a rapporté que 73 % des organisations utilisent une stratégie hybride, tandis que 63 % des systèmes Linux restent sur une infrastructure privée, laissant les prestataires responsables de la gestion simultanée de différents environnements opérationnels, ensembles d'outils et pratiques de sécurité. La même étude a révélé que les déploiements hybrides ont augmenté de 4 % entre 2024 et 2026, indiquant que le modèle opérationnel s'ancre davantage dans la planification technologique des entreprises. Les charges de travail Linux basées sur le cloud devraient passer de 37 % à 45 %, mais l'infrastructure privée reste pertinente pour les charges de travail contrôlées, notamment les systèmes pour lesquels les exigences de localisation, de latence ou d'intégration limitent une migration rapide. Les prestataires capables de proposer un modèle de service unique couvrant ces environnements peuvent simplifier la responsabilité pour les clients, réduire les transferts entre équipes et créer des processus de surveillance et de support plus cohérents. Rackspace a lancé en août 2025 une plateforme de gestion cloud dotée d'intelligence artificielle qui prend en charge les environnements hybrides et multicloud selon un modèle basé sur la consommation, illustrant comment la gestion unifiée est devenue un élément de différenciation pour les prestataires.
Renforcement des exigences en matière de cybersécurité et de conformité
Les exigences en matière de sécurité et de conformité élargissent la portée des travaux couverts dans les contrats Linux managés et rendent la discipline opérationnelle plus importante pour les prestataires de services. La règle de sécurité HIPAA exige des mesures de protection pour les informations de santé électroniques protégées, notamment des contrôles d'accès, des contrôles d'audit, des mesures d'intégrité et la sécurité des transmissions. Les contrôles CIS fournissent un cadre reconnu pour la protection des actifs et des données d'entreprise grâce à des mesures de protection qui soutiennent des opérations de sécurité continues, notamment la connaissance des actifs, la configuration sécurisée, la gestion des accès et la réponse aux incidents. Ces exigences rendent les configurations renforcées, la gestion des vulnérabilités, la journalisation des audits, le contrôle documenté des modifications et la réponse aux incidents plus précieux pour les acheteurs ne disposant pas de grandes équipes internes ou d'opérations de sécurité dédiées. Elles signifient également qu'un prestataire managé doit démontrer comment il maintient les preuves, attribue les responsabilités et réagit lorsqu'un problème de sécurité affecte l'environnement d'un client. Les utilisateurs industriels opérant sous les exigences IEC 62443 et les contractants gouvernementaux soumis à des obligations de cybersécurité peuvent nécessiter un support opérationnel spécialisé, car leurs systèmes sont soumis à des attentes de sécurité plus formelles. Les règles de passation de marchés de défense américaines finalisées en septembre 2025 ont renforcé la nécessité pour les contractants de documenter la mise en œuvre de la cybersécurité.
Charges de travail liées à l'IA, à la périphérie et aux données intensives nécessitant des environnements Linux optimisés
Les charges de travail liées à l'IA et à la périphérie nécessitent des configurations Linux adaptées à des processeurs, des systèmes de stockage, des réseaux, des accélérateurs, des conteneurs et des besoins de traitement des données spécifiques. Ces charges de travail peuvent être plus sensibles aux choix de configuration que les applications métier conventionnelles, car les performances dépendent souvent de la relation entre les ressources de calcul, le mouvement des données, les paramètres d'exécution et les pilotes matériels. Red Hat a constaté que 32 % des applications d'IA générative nécessitent du matériel spécialisé, et ces applications sont déployées dans des environnements cloud public et sur site à des taux similaires.[1] Cela crée une demande pour des prestataires capables de gérer les mises à jour des pilotes GPU, les environnements d'exécution de conteneurs, les performances de stockage, les paramètres du noyau, la disponibilité des capacités et les accès sécurisés dans le cadre des opérations courantes. La Linux Foundation a rapporté que le projet EVE a atteint le stade d'impact LF Edge en mars 2025 et a ajouté la mise en cluster multi-nœuds pour permettre des déploiements périphériques résilients. Un prestataire ne disposant pas de ces capacités peut convenir pour un hébergement de base, mais sera moins pertinent lorsque les clients ont besoin d'environnements stables et optimisés pour l'inférence IA, les applications distribuées ou le traitement intensif de données. Le marché des services managés de serveurs Linux peut donc bénéficier de la recherche par les acheteurs d'un modèle opérationnel unique couvrant les charges de travail spécialisées aux côtés de l'infrastructure Linux traditionnelle.
Externalisation de l'administration Linux par les PME
Les PME recherchent de plus en plus un support Linux managé lorsqu'une petite équipe interne ne peut plus assurer la disponibilité, la sécurité, les performances, la sauvegarde et la gestion des accès utilisateurs sur un parc de serveurs en croissance. Le marché des services managés de serveurs Linux offre à ces acheteurs un moyen de confier l'administration courante à un prestataire spécialisé tout en conservant leur attention sur la livraison des produits, les relations clients et les systèmes métier internes. Le risque de dépendre d'un seul administrateur est devenu une préoccupation opérationnelle plus large, car le départ ou l'absence d'une seule personne peut perturber la mise à jour des correctifs, la réponse aux incidents et la connaissance de l'environnement serveur. Le support managé peut également créer une documentation et des procédures d'escalade plus cohérentes, ce qui est important lorsque les petites entreprises doivent démontrer leur maîtrise à leurs clients, partenaires ou régulateurs. Les prestataires répondent avec des outils de contrôle simplifiés et des options de service régionales qui rendent les environnements managés plus accessibles aux organisations disposant d'une expertise technique limitée. Cette opportunité est la plus forte lorsque les prestataires peuvent clairement distinguer les services opérationnels essentiels des fonctionnalités premium optionnelles et expliquer la valeur de chaque partie du contrat.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût total de possession des services managés premium | -1.8% | Mondial, plus aigu dans les segments sensibles aux prix en Amérique du Sud, en Asie du Sud-Est et chez les PME | Court terme (≤ 2 ans) |
| Dépendance aux fournisseurs et friction liée à la portabilité des charges de travail | -1.2% | Amérique du Nord et Europe, où les stratégies multicloud sont activement poursuivies | Moyen terme (2-4 ans) |
| Pénurie de spécialistes Linux, cloud et cybersécurité | -1.0% | Mondial, plus sévère en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Contraintes d'alimentation, de refroidissement et de capacité des centres de données | -0.6% | Amérique du Nord et Europe, émergentes dans les marchés urbains denses d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût total de possession des services managés premium
La tarification des services managés premium peut retarder l'adoption parmi les organisations du marché intermédiaire qui n'ont pas effectué d'analyse complète du coût total de possession. Le support managé de base peut devenir plus coûteux lorsque les acheteurs ajoutent des contrôles de conformité, des systèmes à haute disponibilité, des exigences de réponse nocturne, une reprise après sinistre testée et un support applicatif spécialisé. Un acheteur disposant d'un parc de serveurs limité peut comparer les frais d'abonnement au coût d'une administration interne à temps partiel plutôt qu'au coût total du risque de panne, des correctifs retardés, d'une documentation insuffisante et de l'exposition à la sécurité. Cette comparaison peut être particulièrement difficile lorsque l'impact des interruptions de service n'a pas été formellement mesuré ou lorsque différentes équipes internes sont responsables de l'infrastructure, de la sécurité et des décisions d'achat. Des conditions flexibles, des définitions de service transparentes et la possibilité de démarrer avec un périmètre limité sont donc importantes sur le marché des services managés de serveurs Linux. IONOS a introduit des plans d'économies cloud en février 2026, offrant jusqu'à 47 % d'économies pour des engagements d'un ou trois ans tout en préservant la flexibilité en matière de CPU et de RAM. De telles offres montrent que les prestataires cherchent à réduire la barrière des coûts sans supprimer la valeur des opérations managées, tout en encourageant les clients à s'engager dans une relation de service définie.
Dépendance aux fournisseurs et friction liée à la portabilité des charges de travail
La portabilité des charges de travail est une préoccupation lors des achats lorsque des contrats pluriannuels intègrent des outils d'automatisation propriétaires, des agents de surveillance personnalisés et des intégrations spécifiques au fournisseur dans le fonctionnement quotidien d'un environnement Linux. Red Hat a constaté que 54 % des organisations préfèrent des distributions Linux optimisées pour la portabilité multiplateforme. La migration devient plus difficile lorsque les processus opérationnels dépendent des interfaces d'un prestataire, des modèles de déploiement, des paramètres d'identité, des procédures de support et des décisions de configuration non documentées. Les acheteurs peuvent également faire face à une transition difficile lorsque le prestataire contrôle le seul enregistrement opérationnel complet d'un environnement complexe. Rackspace a introduit OpenStack Business en juillet 2025 comme une option positionnée autour de l'ouverture et de la réduction de la dépendance aux plateformes des hyperscalers. La norme ISO/IEC 27001 soutient des pratiques formelles de gestion de la sécurité de l'information, qui peuvent inclure des contrôles structurés de transition des fournisseurs et des services. Des dispositions de sortie claires, des configurations documentées et des conceptions de déploiement portables peuvent donc avoir autant d'importance que la qualité du support quotidien sur le marché des services managés de serveurs Linux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : la sécurité devient la couche de gestion à la croissance la plus rapide
L'hébergement et la gestion de l'infrastructure ont représenté 47,12 % de la taille du marché des services managés de serveurs Linux en 2026. Il reste le point de départ habituel, car de nombreuses organisations externalisent en premier lieu le provisionnement des serveurs, la planification des capacités, la surveillance de la disponibilité, les mises à jour du système d'exploitation et l'administration de l'infrastructure. Le travail est pratique et continu, ce qui facilite la définition par les acheteurs des niveaux de service pour la disponibilité, le temps de réponse, la réalisation des sauvegardes et la maintenance de routine. L'administration système, la gestion des performances et la sauvegarde et reprise après sinistre restent également au cœur de la continuité opérationnelle lorsque les équipes internes ont besoin d'assistance sur un parc de serveurs mixte. Les entreprises concluent souvent des accords pluriannuels pour ces services, car un prestataire qui connaît l'environnement opérationnel peut gérer les changements récurrents avec moins de perturbations. Cela soutient une demande récurrente sur le marché des services managés de serveurs Linux, notamment là où l'infrastructure s'est accumulée sur plusieurs années.
La gestion de la sécurité et de la conformité devrait progresser à un CAGR de 13,97 % jusqu'en 2032. Les acheteurs s'attendent de plus en plus à ce que les prestataires incluent le renforcement de la sécurité, l'analyse des vulnérabilités, la mise à jour des correctifs, les contrôles d'accès, le support d'audit et les procédures de reprise documentées dans leur périmètre de service managé. Les contrôles CIS fournissent un ensemble reconnu de mesures de protection pouvant soutenir ce modèle de prestation et aider les prestataires à organiser les tâches de sécurité de manière reproductible. Les capacités de sécurité sont particulièrement importantes dans les secteurs de la santé et des services financiers, où les dossiers opérationnels, les accès administrateurs et les modifications de systèmes doivent être contrôlés et disponibles pour examen. Les prestataires peuvent utiliser ces services pour aller au-delà de l'hébergement de base vers un support opérationnel plus large sans obliger les clients à coordonner des fournisseurs distincts pour l'infrastructure et la sécurité. Le conseil en migration et la reprise après sinistre en tant que service représentent des catégories de services plus petites, mais elles créent des opportunités de vente croisée utiles pour les prestataires disposant de comptes établis.



Par mode de déploiement : les contrats sur site persistent tandis que l'utilisation du cloud se développe
Le déploiement sur site a représenté 66,33 % en 2026. Le segment reflète le maintien des charges de travail sensibles dans des installations contrôlées pour des raisons de résidence des données, de latence, de sécurité, de compatibilité applicative et de réglementation. Red Hat a constaté que 71 % des charges de travail Linux critiques pour l'entreprise s'étendent entre le centre de données et le cloud public, soulignant le besoin continu de gérer les deux environnements. Les contrats managés sur site couvrent généralement la gestion du cycle de vie du matériel, la mise à jour des correctifs, la maintenance de la conformité, la surveillance de la sécurité, la coordination des sauvegardes et le support des applications qui ne peuvent pas être déplacées rapidement. Ces exigences sont particulièrement pertinentes lorsque les charges de travail dépendent d'intégrations héritées, d'équipements spécialisés ou d'un contrôle interne sur l'infrastructure physique.
Le déploiement cloud devrait progresser à un CAGR de 14,31 % jusqu'en 2032. La hausse attendue des charges de travail Linux basées sur le cloud de 37 % à 45 % soutient cette évolution. Les contrats cloud utilisent souvent une facturation basée sur la consommation et exigent que les prestataires démontrent rapidement leur valeur grâce à un coût maîtrisé, des performances stables et un support réactif. Les prestataires doivent également gérer les paramètres d'identité, la configuration réseau, la portabilité des charges de travail et la visibilité opérationnelle à mesure que les niveaux de ressources évoluent. Le déploiement hybride reste important car il intègre la capacité cloud avec une infrastructure locale contrôlée sous un modèle opérationnel unique. Les règles de résidence des données, notamment les exigences du RGPD et les obligations de résilience du secteur financier en Europe, peuvent façonner les termes des contrats, la conception technique et la localisation des charges de travail managées.
Par taille d'organisation : les grandes entreprises ancrent les revenus tandis que les PME ajoutent de la demande
Les grandes entreprises ont représenté 70,16 % du marché des services managés de serveurs Linux en 2026. Leurs parcs Linux nécessitent souvent une gestion des performances, des opérations de sécurité, des rapports de conformité, des sauvegardes, des tests de reprise après sinistre et un support 24h/24 et 7j/7 sur de nombreux serveurs et équipes opérationnelles. Les équipes d'approvisionnement dédiées et les processus d'achat formels tendent à favoriser les prestataires disposant de capacités documentées, de procédures d'escalade établies et de la capacité à soutenir des contrats étendus. Ces clients ont également besoin d'outils d'observabilité et d'AIOps lorsque l'administration manuelle n'est plus pratique dans des environnements géographiquement distribués ou hybrides. L'échelle de ces parcs permet aux grandes entreprises de consolider plusieurs catégories de services et d'établir des normes communes entre les unités commerciales.
Les PME devraient progresser à un CAGR de 14,59 % jusqu'en 2032. Les petites entreprises ont tendance à rechercher un support externe lorsqu'un administrateur généraliste ne peut plus gérer la sécurité, la disponibilité, les performances, les sauvegardes et les demandes des utilisateurs au niveau requis. À mesure que leurs opérations numériques deviennent plus importantes, une panne ou une faille de sécurité peut directement affecter le service client et la productivité interne. Les panneaux de contrôle assistés par IA peuvent abaisser la barrière opérationnelle pour les petits acheteurs qui trouvaient auparavant la configuration Linux avancée difficile à gérer. Les obligations de protection des données peuvent en outre encourager les PME à utiliser des services de conformité managés plutôt que de s'appuyer uniquement sur des serveurs virtuels autogérés. Les prestataires qui offrent une tarification claire et un support réactif sont mieux placés pour servir ce groupe, à mesure qu'il développe sa capacité d'infrastructure.

Par secteur d'utilisateur final : les technologies de l'information et les télécommunications en tête tandis que la santé accélère
Les technologies de l'information et les télécommunications ont représenté 29,41 % en 2026. Le secteur s'appuie fortement sur Linux dans des environnements à haute disponibilité et faible latence qui nécessitent un support continu, des processus de mise en production contrôlés et une réponse rapide aux incidents. Le BFSI est un autre utilisateur important, car la sécurité des paiements, la résilience opérationnelle, les exigences d'audit et la supervision des technologies tierces sont des exigences centrales. Les utilisateurs des secteurs gouvernemental, manufacturier, du commerce de détail et e-commerce, et de l'éducation s'appuient également sur une infrastructure managée pour les plateformes numériques, l'intégration des technologies opérationnelles, les systèmes de transaction, les services publics et l'informatique de recherche. Chacun de ces groupes a un profil opérationnel différent, mais tous dépendent d'une infrastructure stable pouvant être surveillée et mise à jour sans interruption inutile.
La santé et les sciences de la vie devraient progresser à un CAGR de 13,36 % jusqu'en 2032. Les dossiers de santé électroniques, la télésanté, les plateformes de données cliniques et les systèmes de soins connectés soulignent l'importance d'environnements Linux sécurisés et disponibles. La règle de sécurité HIPAA établit des exigences de protection pour les entités couvertes et leurs associés commerciaux qui traitent des informations de santé électroniques protégées. Atlantic.Net propose un hébergement axé sur la conformité HIPAA avec stockage chiffré, prévention des intrusions, authentification multifacteur et autres protections managées.[2] Les acheteurs du secteur de la santé ont besoin d'un prestataire capable de soutenir les contrôles techniques tout en maintenant les preuves nécessaires aux examens internes et aux audits externes. Ces capacités intégrées peuvent rendre les contrats managés mieux adaptés aux exigences d'achat dans le secteur de la santé.
Analyse géographique
L'Amérique du Nord a représenté 35,51 % du marché des services managés de serveurs Linux en 2026, soutenue par une large base d'installations Linux d'entreprise, d'infrastructure cloud, de prestataires de services managés et d'acheteurs dans les secteurs de la technologie, de la santé, des services financiers et des opérations du secteur public. La demande est également soutenue par des organisations ayant besoin d'un support opérationnel couvrant des centres de données privés, des environnements cloud public et des applications distribuées. Les règles de passation de marchés de défense américaines finalisées en septembre 2025 exigent que les contractants documentent la mise en œuvre des exigences de cybersécurité, ce qui renforce l'importance du support de sécurité managé. Le Canada soutient la demande d'hébergement managé répondant aux attentes en matière de confidentialité, tandis que le Mexique présente une opportunité portée par les PME liée aux services numériques en zone frontalière.
L'Asie-Pacifique devrait progresser à un CAGR de 13,68 % jusqu'en 2032, soutenue par les programmes de gouvernement numérique en Inde, en Corée du Sud et en ASEAN, l'adoption du cloud en Chine et la modernisation des entreprises au Japon. L'échelle et la diversité de la région signifient que les prestataires doivent adapter leur infrastructure, leurs horaires de service et leur support de conformité aux besoins des clients locaux. La Chine se distingue car la loi sur la cybersécurité et le système de protection à plusieurs niveaux fixent des attentes de sécurité pour les organisations traitant des informations classifiées. L'approche cloud-first du secteur public sud-coréen peut également encourager la migration vers une infrastructure managée. Les prestataires ont besoin d'une capacité régionale, d'une connaissance opérationnelle locale et de pratiques de conformité appropriées pour concurrencer efficacement dans cet environnement varié.
L'Europe reste importante car le RGPD et les exigences de cloud souverain font de la localisation des données, du contrôle opérationnel et de la responsabilité des fournisseurs des facteurs d'achat centraux. Leaseweb a participé à l'initiative IPCEI-CIS de l'UE en mars 2025, soutenant une infrastructure cloud souveraine à API ouverte et des plateformes de conteneurs indépendantes.[3] OVHcloud a ouvert son 44e centre de données à Milan en mai 2025, ajoutant une architecture à 3 zones de disponibilité en Lombardie et soutenant la capacité de résidence régionale des données. Le Moyen-Orient est soutenu par des programmes de souveraineté numérique en Arabie saoudite et aux Émirats arabes unis, tandis que la demande en Afrique est centrée sur les services financiers et les plateformes axées sur le mobile dans des marchés incluant l'Afrique du Sud et le Nigeria. Ces régions offrent différents points d'entrée, mais dans chaque cas, l'infrastructure locale et un support opérationnel de confiance peuvent avoir plus d'importance qu'une offre de service mondiale standardisée.
Paysage concurrentiel
Concentration du Marché
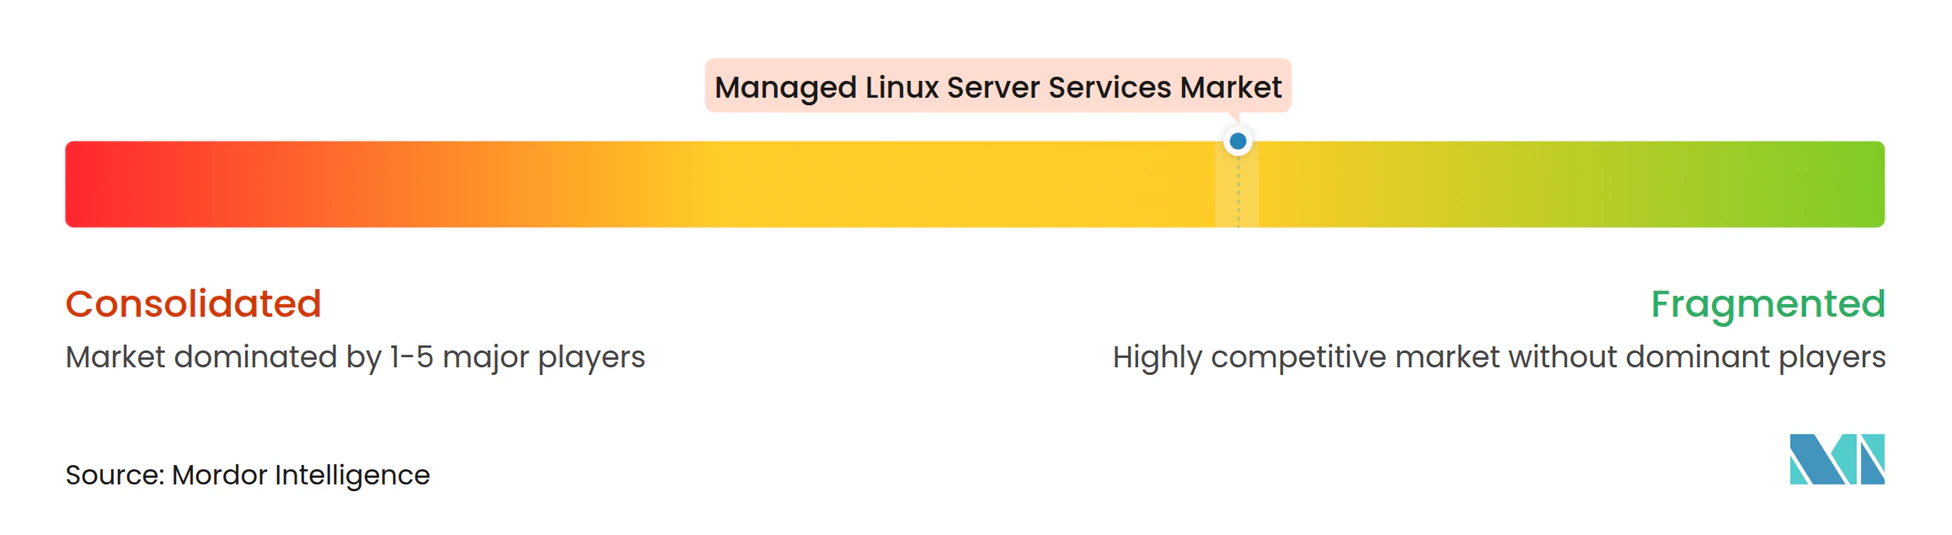
Le marché des services managés de serveurs Linux est modérément fragmenté, aucun prestataire ne détenant une position dominante dans toutes les zones géographiques et catégories de services. Rackspace Technology se distingue par ses niveaux de service aux entreprises, ses opérations multicloud et sa gestion cloud dotée d'intelligence artificielle. OVHcloud et Leaseweb se concentrent sur la capacité d'infrastructure, le rapport coût-performance, les engagements de résidence des données et la couverture opérationnelle européenne. Liquid Web, Hostinger, IONOS et Akamai répondent à différents besoins des acheteurs grâce à l'hébergement managé, au support de conformité, à l'automatisation des services et à la capacité cloud distribuée. Le marché des services managés de serveurs Linux récompense donc les entreprises qui combinent une infrastructure fiable avec une expertise opérationnelle ciblée.
La technologie est un outil concurrentiel clé sur le marché des services managés de serveurs Linux. Les prestataires utilisent la mise à jour automatisée des correctifs, la surveillance pilotée par AIOps, les systèmes auto-réparateurs, les services Kubernetes managés et les panneaux de contrôle standardisés pour améliorer la disponibilité et les temps de réponse. IONOS a introduit des serveurs dédiés Intel Xeon 6 en juin 2026 pour la virtualisation haute densité, l'analyse IA et les charges de travail scientifiques dans ses centres de données conformes au RGPD. Akamai a lancé son service de conteneurs managés en février 2025 dans plus de 700 villes et 4 300 points de présence, offrant une option distribuée pour les charges de travail intensives en données.[4] Ces initiatives reflètent la nécessité de gérer les applications au plus près des utilisateurs tout en maintenant un contrôle opérationnel cohérent, des politiques de sécurité et des procédures de support.
Les partenariats et l'intégration des services façonnent également le positionnement sur le marché des services managés de serveurs Linux. Canonical a annoncé Ubuntu et Ubuntu Pro comme partenaires de lancement pour AWS European Sovereign Cloud en janvier 2026, soutenant les déploiements Linux européens avec une infrastructure résidente dans l'UE. SUSE et evroc ont annoncé un partenariat en décembre 2025 pour combiner SUSE Linux Enterprise, SUSE Linux Micro et SUSE Rancher Prime sur une plateforme cloud européenne. Les spécialistes de plus petite taille, tels qu'Atlantic.Net, peuvent se démarquer en proposant des offres de conformité ciblées, notamment un hébergement Linux orienté HIPAA. Ce mélange de plateformes étendues, de prestataires d'infrastructure régionaux et de spécialistes de la conformité soutient l'idée que le secteur reste fragmenté.
Leaders du secteur des services managés de serveurs Linux
-
Akamai Technologies, Inc.
-
Atlantic.Net, Inc.
-
Contabo GmbH
-
OVH Groupe S.A.
-
Hostwinds, LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Rackspace Technology a lancé Rackspace Cloud, une plateforme cloud multilocataire entièrement managée construite sur VMware Cloud Foundation 9.1, initialement disponible à Dallas avec une expansion prévue vers le nord de la Virginie et Chicago. La plateforme offre une capacité élastique pour les machines virtuelles, Kubernetes et les charges de travail GPU dans un cadre d'entreprise gouverné ciblant les secteurs réglementés cherchant à externaliser les opérations d'infrastructure VMware.
- Mai 2026 : Rackspace Technology et AMD ont signé un protocole d'accord pour créer une nouvelle catégorie d'infrastructure IA d'entreprise gouvernée intégrant les GPU AMD Instinct et les CPU EPYC dans une pile opérationnelle entièrement managée et gouvernée. Le partenariat cible les entreprises réglementées et les charges de travail souveraines où la sécurité, la gouvernance et la responsabilité sont non négociables, Rackspace étant propriétaire du modèle opérationnel managé.
- Avril 2026 : Liquid Web a été intégré à Nexcess, combinant l'expertise en hébergement managé de Liquid Web avec les capacités cloud de Nexcess et l'infrastructure bare-metal mondiale de Servers.com en une plateforme unifiée. L'intégration a étendu les capacités de services managés et la redondance mondiale pour plus de 185 000 clients sans interruption de service.
- Mars 2026 : IONOS a lancé le serveur GPU IP4-50 avec l'architecture NVIDIA Blackwell RTX PRO 6000 et 96 Go de VRAM dans le cadre de son écosystème Momentum AI, offrant un calcul haute performance conforme au RGPD pour l'entraînement et l'inférence de modèles IA dans les centres de données européens. Le lancement a marqué l'entrée stratégique d'IONOS dans les services managés d'infrastructure IA pour les acheteurs PME et du marché intermédiaire européen.
Périmètre du rapport mondial sur le marché des services managés de serveurs Linux
Le marché des services managés de serveurs Linux comprend les services externalisés qui soutiennent le déploiement, l'administration, l'optimisation des performances, la sécurité, la conformité, la sauvegarde, la reprise après sinistre, l'hébergement et la gestion de l'infrastructure des environnements de serveurs basés sur Linux dans les infrastructures d'entreprise et cloud.
Le rapport sur le marché des services managés de serveurs Linux est segmenté par type de service (administration système et gestion des performances, gestion de la sécurité et de la conformité, sauvegarde et reprise après sinistre, hébergement et gestion de l'infrastructure, et autres types de services), mode de déploiement (sur site, cloud et hybride), taille d'organisation (petites et moyennes entreprises, et grandes entreprises), secteur d'utilisateur final (banque, services financiers et assurance [BFSI], gouvernement et administration publique, santé et sciences de la vie, technologies de l'information et télécommunications, fabrication industrielle, commerce de détail et e-commerce, établissements d'enseignement et de recherche, et autres secteurs d'utilisateurs finaux), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Administration système et gestion des performances |
| Gestion de la sécurité et de la conformité |
| Sauvegarde et reprise après sinistre |
| Hébergement et gestion de l'infrastructure |
| Autres types de services |
| Sur site |
| Cloud |
| Hybride |
| Petites et moyennes entreprises |
| Grandes entreprises |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et administration publique |
| Santé et sciences de la vie |
| Technologies de l'information et télécommunications |
| Fabrication industrielle |
| Commerce de détail et e-commerce |
| Établissements d'enseignement et de recherche |
| Autres secteurs d'utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigeria | |
| Reste de l'Afrique |
| Par type de service | Administration système et gestion des performances | |
| Gestion de la sécurité et de la conformité | ||
| Sauvegarde et reprise après sinistre | ||
| Hébergement et gestion de l'infrastructure | ||
| Autres types de services | ||
| Par mode de déploiement | Sur site | |
| Cloud | ||
| Hybride | ||
| Par taille d'organisation | Petites et moyennes entreprises | |
| Grandes entreprises | ||
| Par secteur d'utilisateur final | Banque, services financiers et assurance (BFSI) | |
| Gouvernement et administration publique | ||
| Santé et sciences de la vie | ||
| Technologies de l'information et télécommunications | ||
| Fabrication industrielle | ||
| Commerce de détail et e-commerce | ||
| Établissements d'enseignement et de recherche | ||
| Autres secteurs d'utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des services managés de serveurs Linux ?
Le marché des services managés de serveurs Linux devrait progresser de 13,66 milliards USD en 2027 à 24,73 milliards USD d'ici 2032, à un CAGR de 12,61 %. Les prévisions reflètent la demande de support externalisé dans les environnements hybrides, les opérations de sécurité et les charges de travail réglementées.
Quel type de service détient la plus grande part ?
L'hébergement et la gestion de l'infrastructure dominent les types de services avec 47,12 % en 2026. Au sein du marché des services managés de serveurs Linux, ce service fournit la base opérationnelle quotidienne couvrant le provisionnement, la disponibilité, la maintenance et l'administration des serveurs.
Quel modèle de déploiement se développe le plus rapidement ?
Le déploiement cloud devrait progresser à un CAGR de 14,31 % jusqu'en 2032, devançant les autres modèles de déploiement. Le marché des services managés de serveurs Linux conserve néanmoins une base sur site substantielle, car de nombreuses charges de travail nécessitent une infrastructure contrôlée et des dispositions claires de localisation des données.
Pourquoi les organisations utilisent-elles des services Linux managés ?
Les organisations utilisent ces services pour gérer les environnements hybrides, améliorer les opérations de sécurité, répondre aux besoins de conformité et réduire les charges de travail d'administration interne. Le marché des services managés de serveurs Linux aide également les organisations à intégrer la mise à jour des correctifs, la surveillance, la réponse aux incidents et les travaux de sauvegarde dans un modèle de service défini.
Quelles organisations constituent la plus grande base de revenus ?
Les grandes entreprises représentent 70,16 % des revenus en 2026, car leurs environnements Linux nécessitent généralement une couverture de service étendue et pluriannuelle. Leur rôle sur le marché des services managés de serveurs Linux est soutenu par des parcs complexes qui couvrent souvent la gestion des performances, la sécurité, la conformité et le support 24h/24 et 7j/7.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait progresser à un CAGR de 13,68 % jusqu'en 2032, soutenue par l'activité de gouvernement numérique et l'adoption du cloud d'entreprise. Le marché des services managés de serveurs Linux dans la région bénéficie également de la demande cloud en Chine, de l'activité de modernisation au Japon et des programmes technologiques du secteur public en Inde, en Corée du Sud et en ASEAN.