
マネージドLinuxサーバーサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 13.66 十億米ドル |
| 市場規模 (2032) | 24.73 十億米ドル |
| 成長率 (2027 - 2032) | 12.61 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドリナックスサーバーサービス市場分析
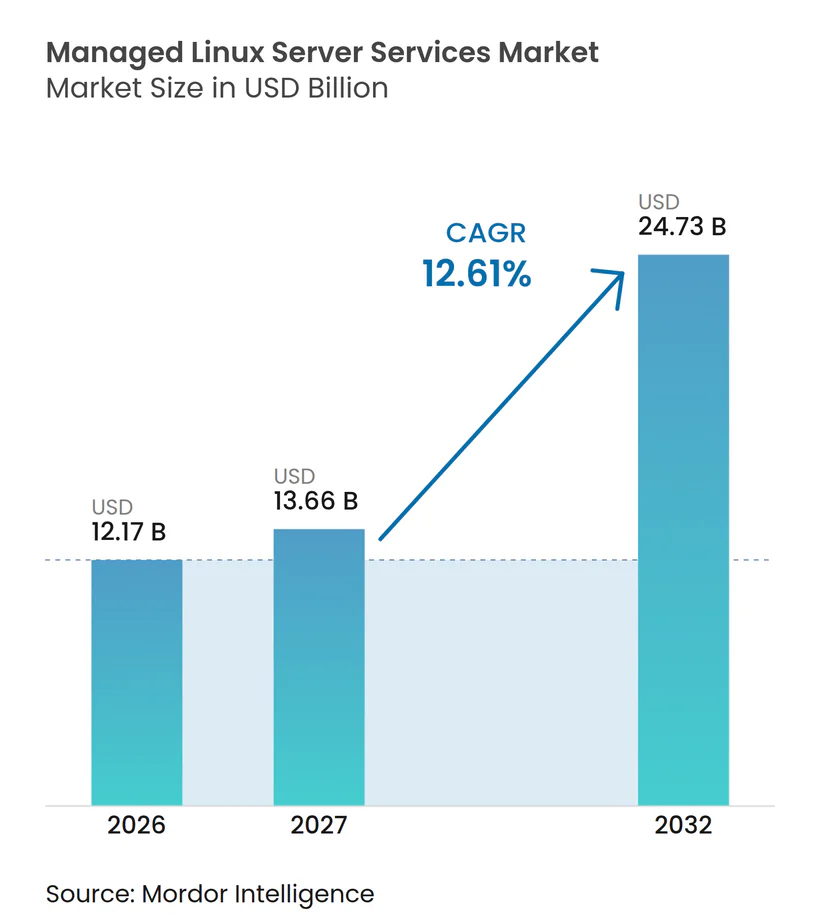
マネージドLinuxサーバーサービス市場規模は、2026年の121.7億米ドルおよび2027年の136.6億米ドルから、2032年までに247.3億米ドルへと拡大する見込みであり、2027年から2032年にかけてCAGR 12.61%を記録すると予測されます。マネージドLinuxサーバーサービス市場は、組織がLinuxインフラを専門的な監視を必要とする運用レイヤーとして位置づけるようになるにつれ、支持を集めています。ハイブリッド環境では、日常的な設定、パッチ適用、バックアップ、および監視作業を内部で管理することが困難になっています。プロバイダーは、プライベートインフラとクラウドワークロードにわたる統合管理を通じてこのニーズに対応できます。セキュリティ要件も、特に規制対象データの可用性と保護が求められる場面において、マネージド契約の範囲を拡大しています。競争は、自動化、コンプライアンス機能、地域インフラ、および企業と中小規模の購買者の双方に対応するサービスモデルを中心に展開されています。
主要レポートのポイント
- サービスタイプ別では、ホスティングおよびインフラ管理が2026年のマネージドLinuxサーバーサービス市場シェアの47.12%を占め、セキュリティおよびコンプライアンス管理は2032年にかけてCAGR 13.97%で拡大する見込みです。
- 展開モード別では、オンプレミスが2026年のマネージドLinuxサーバーサービス市場シェアの66.33%を占め、クラウド展開は2032年にかけてCAGR 14.31%で拡大する見込みです。
- 組織規模別では、大企業が2026年のマネージドLinuxサーバーサービス市場シェアの70.16%を占め、中小企業は2032年にかけてCAGR 14.59%で拡大する見込みです。
- エンドユーザー産業別では、ITおよび通信が2026年のマネージドLinuxサーバーサービス市場シェアの29.41%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 13.36%で拡大する見込みです。
- 地域別では、米が2026年のマネージドLinuxサーバーサービス市場シェアの35.51%を占め、アジア太平洋地域は2032年にかけてCAGR 13.68%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージドLinuxサーバーサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業向けクラウドおよびハイブリッドインフラの採用 | +3.1% | 北米および西欧で早期に顕在化するグローバルな動向 | 短期(2年以内) |
| サイバーセキュリティおよびコンプライアンス要件の高まり | +2.5% | 北米およびEU、アジア太平洋地域および中東への波及あり | 短期(2年以内) |
| チューニングされたLinux環境を必要とするAI、エッジ、およびデータ集約型ワークロード | +2.0% | グローバル、特に北米、中国、インドで顕著 | 中期(2〜4年) |
| 中小企業によるLinux管理のアウトソーシング | +1.5% | グローバル、アジア太平洋地域中核部および南米で最も高い成長速度 | 中期(2〜4年) |
| デジタルサービスにおける目標復旧時間の短縮 | +1.0% | グローバル、BFSIおよびヘルスケアで特に高い強度 | 短期(2年以内) |
| ソブリンおよび地域管理インフラへの需要 | +0.8% | 欧州、中東、およびアジア太平洋地域の政府セグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業向けクラウドおよびハイブリッドインフラの採
マネージドLinuxサーバーサービス市場は、ハイブリッドLinux環境が一時的な移行ではなく、持続的な運用モデルとして定着しつつあることから恩恵を受けています。アプリケーションの依存関係、データの機密性、パフォーマンス要件、および内部運用慣行により、プライベート環境とパブリック環境の両方が必要となる場合があるため、組織はすべてのワークロードを単一の移行先に移行するわけではありません。Red Hatは、73%の組織がハイブリッド戦略を採用しており、63%のLinuxシステムがプライベートインフラ上に残っていると報告しており、プロバイダーは異なる運用環境、ツールセット、およびセキュリティ慣行を同時に管理する責任を負っています。同調査では、ハイブリッド展開が2024年から2026年にかけて4%増加しており、この運用モデルが企業のテクノロジー計画においてより確立されつつあることが示されています。クラウドベースのLinuxワークロードは37%から45%に増加すると予想されていますが、プライベートインフラは、場所、レイテンシー、または統合要件により迅速な移行が制限されるシステムを含む、管理されたワークロードにとって引き続き重要です。これらの環境全体にわたって単一のサービスモデルを提供できるプロバイダーは、顧客の説明責任を簡素化し、チーム間の引き継ぎを削減し、より一貫した監視とサポートプロセスを構築できます。Rackspace Technologyは2025年8月に、消費ベースモデルのもとでハイブリッドおよびマルチクラウド環境をサポートするAI対応クラウド管理プラットフォームを立ち上げ、統合管理がプロバイダーの差別化要因の一部となっていることを示しました。
サイバーセキュリティおよびコンプライアンス要件の高まり
セキュリティおよびコンプライアンス要件は、マネージドLinux契約でカバーされる業務範囲を拡大し、サービスプロバイダーにとって運用規律をより重要なものにしています。HIPAAセキュリティ規則は、アクセス制御、監査制御、完全性対策、および伝送セキュリティを含む、電子的に保護された医療情報に対するセーフガードを要求しています。CISコントロールは、資産の把握、セキュアな設定、アクセス管理、およびインシデト対応を含む継続的なセキュリティ運用をサポートするセーフガードを通じて、企業の資産とデータを保護するための認知された枠組みを提供します。これらの要件により、大規模な内部チームや専任のセキュリティ運用部門を持たない購買者にとって、強化された設定、脆弱性管理、監査ログ、文書化された変更管理、およびインシデント対応がより価値あるものとなります。また、マネージドプロバイダーが証拠をどのように維持し、責任を割り当て、セキュリティ問題が顧客環境に影響を与えた際にどのように対応するかを示す必要があることも意味します。IEC 62443要件のもとで運用する産業ユーザーやサイバーセキュリティ義務に直面する政府請負業者は、そのシステムがより正式なセキュリティ要件の対象となるため、専門的な運用サポートを必要とする場合があります。2025年9月に最終決定された米国の防衛調達規則は、請負業者がサイバーセキュリティの実施を文書化する必要性を強化しました。
チューニングされたLinux環境を必要とするAI、エッジ、およびデータ集約型ワークロード
AIよびエッジワークロードは、特定のプロセッサー、ストレージ、ネットワーク、アクセラレーター、コンテナー、およびデータ処理ニーズに合わせてカスタマイズされたLinux設定を必要とします。これらのワークロードは、パフォーマンスがコンピューティングリソース、データ移動、ランタイム設定、およびハードウェアドライバー間の関係に依存することが多いため、従来のビジネスアプリケーションよりも設定の選択に敏感な場合があります。Red Hatは、生成AIアプリケーションの32%が専用ハードウェアを必要とし、これらのアプリケーションがパブリッククラウドとオンプレミス環境に同様の割合で展開されていることを明らかにしました。[1] これにより、日常的な運用の一環としてGPUドライバーの更新、コンテナーランタイム、ストレージパフォーマンス、カーネル設定、キャパシティの可用性、およびセキュアなアクセスを管理できるプロバイダーへの需要が生まれます。Linux Foundationは、Project EVEが2025年3月にLF Edgeインパクトステージに到達し、耐障害性のあるエッジ展開を可能にするマルチノードクラスタリングを追加したと報告しました。これらの機能を持たないプロバイダーは基本的なホスティングには適しているかもしれませんが、顧客がAI推論、分散アプリケーション、またはデータ集約型処理のための安定したチューニング済み環境を必要とする場合には、あまり適切ではありません。したがって、マネージドLinuxサーバーサービス市場は、購買者が従来のLinuxインフラと並んで専門的なワークロードをカバーする単一の運用モデルを求めるにつれて恩恵を受けることができます。
中小企業によるLinux管理のアウトソーシング
中小企業は、小規模な内部チームが成長するサーバー環境全体にわたって可用性、セキュリティ、パフォーマンス、バックアップ、およびユーザーアクセスを維持できなくなった際に、マネージドLinuxサポートをますます求めるようになってます。マネージドLinuxサーバーサービス市場は、これらの購買者に対して、製品デリバリー、顧客関係、および内部ビジネスシステムへの注力を維持しながら、日常的な管理を専門プロバイダーに移管する手段を提供します。単一の管理者に依存するリスクは、一人の人物の離職や不在がパッチ適用、インシデント対応、およびサーバー環境の知識を混乱させる可能性があるため、より広範な運用上の懸念事項となっています。マネージドサポートはまた、より一貫した文書化とエスカレーション手順を構築することができ、これは中小企業が顧客、パートナー、または規制当局に対して管理能力を示す必要がある場合に重要です。プロバイダーは、技術的な深みが限られた組織にとってマネージド環境をよりアクセスしやすくする簡素化された管理ツールと地域サービスオプションで対応しています。このビジネス機会は、プロバイダーが必須の運用サービスとオプションのプレミアム機能を明確に区別し、契約の各部分の価値を説明できる場合に最も強くなります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムマネージドサービスの総所有コスト | -1.8% | グローバル、特に価格に敏感な南米、東南アジア、および中小企業セグメントで顕著 | 短期(2年以内) |
| ベンダーロックインとワークロードポータビリティの摩擦 | -1.2% | マルチクラウド戦略が積極的に追求されている北米および欧州 | 中期(2〜4年) |
| Linux、クラウド、およびサイバーセキュリティ専門家の不足 | -1.0% | グローバル、特に北米および西欧で深刻 | 中期(2〜4年) |
| 電力、冷却、およびデータセンターキャパシティの制約 | -0.6% | 北米および欧州、アジア太平洋地域の高密度都市市場でも顕在化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアムマネージドサービスの総所有コスト
プレミアムマネージドサービスの価格設定は、総所有コストの見直しを完了していない中堅市場の組織における採用を遅らせる可能性があります。購買者がコンプライアンス管理、高可用性システム、夜間対応要件、テスト済みディザスターリカバリー、および専門的なアプリケーションサポートを追加すると、基本的なマネージドサポートはより高価になる可能性があります。限られたサーバー環境を持つ購買者は、障害リスク、パッチ適用の遅延、不十分な文書化、およびセキュリティ上の露出の全コストと比較するのではなく、サブスクリプション料金をパートタイムの内部管理コストと比較する場合があります。この比較は、ダウンタイムの影響が正式に測定されていない場合や、インフラ、セキュリティ、および購買決定を異なる内部チームが担当している場合に特に困難になる可能性があります。したがって、柔軟な条件、透明なサービス定義、および限定的な範囲から開始できる能力は、マネージドLinuxサーバーサービス市場において重要です。IONOSは2026年2月にクラウド節約プランを導入し、1年または3年のコミットメントに対して最大47%の節約を提供しながら、CPUとRAMの柔軟性を維持しました。このようなオファーは、プロバイダーがマネージド運用の価値を損なうことなくコスト障壁を下げようとしながら、顧客に定義されたサービス関係へのコミットメントを促していることを示しています。
ベンダーロックインワークロードポータビリティの摩擦
ワークロードのポータビリティは、複数年契約がLinux環境の日常運用に独自の自動化ツール、カスタム監視エージェント、およびベンダー固有の統合を組み込む場合の調達上の懸念事項です。Red Hatは、54%の組織がクロスプラットフォームのポータビリティに最適化されたLinuxディストリビューションを好むことを明らかにしました。運用プロセスがプロバイダーのインターフェース、展開テンプレート、アイデンティティ設定、サポート手順、および文書化されていない設定決定に依存している場合、移行はより困難になります。購買者はまた、プロバイダーが複雑な環境の唯一の完全な運用記録を管理している場合、困難な移行に直面する可能性があります。Rackspace Technologyは2025年7月に、オープン性とハイパースケーラープラットフォームへの依存度の低減を中心に位置づけられたオプションとしてOpenStack Businessを導入しました。ISO/IEC 27001は、構造化されたサプライヤーおよびサービス移行管理を含む正式な情報セキュリティ管理慣行をサポートします。したがって、明確な終了条項、文書化された設定、およびポータブルな展開設計は、マネージドLinuxサーバーサービス市場において日常的なサポートの品質と同様に重要となる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:セキュリティが最も急成長する管理レイヤーに
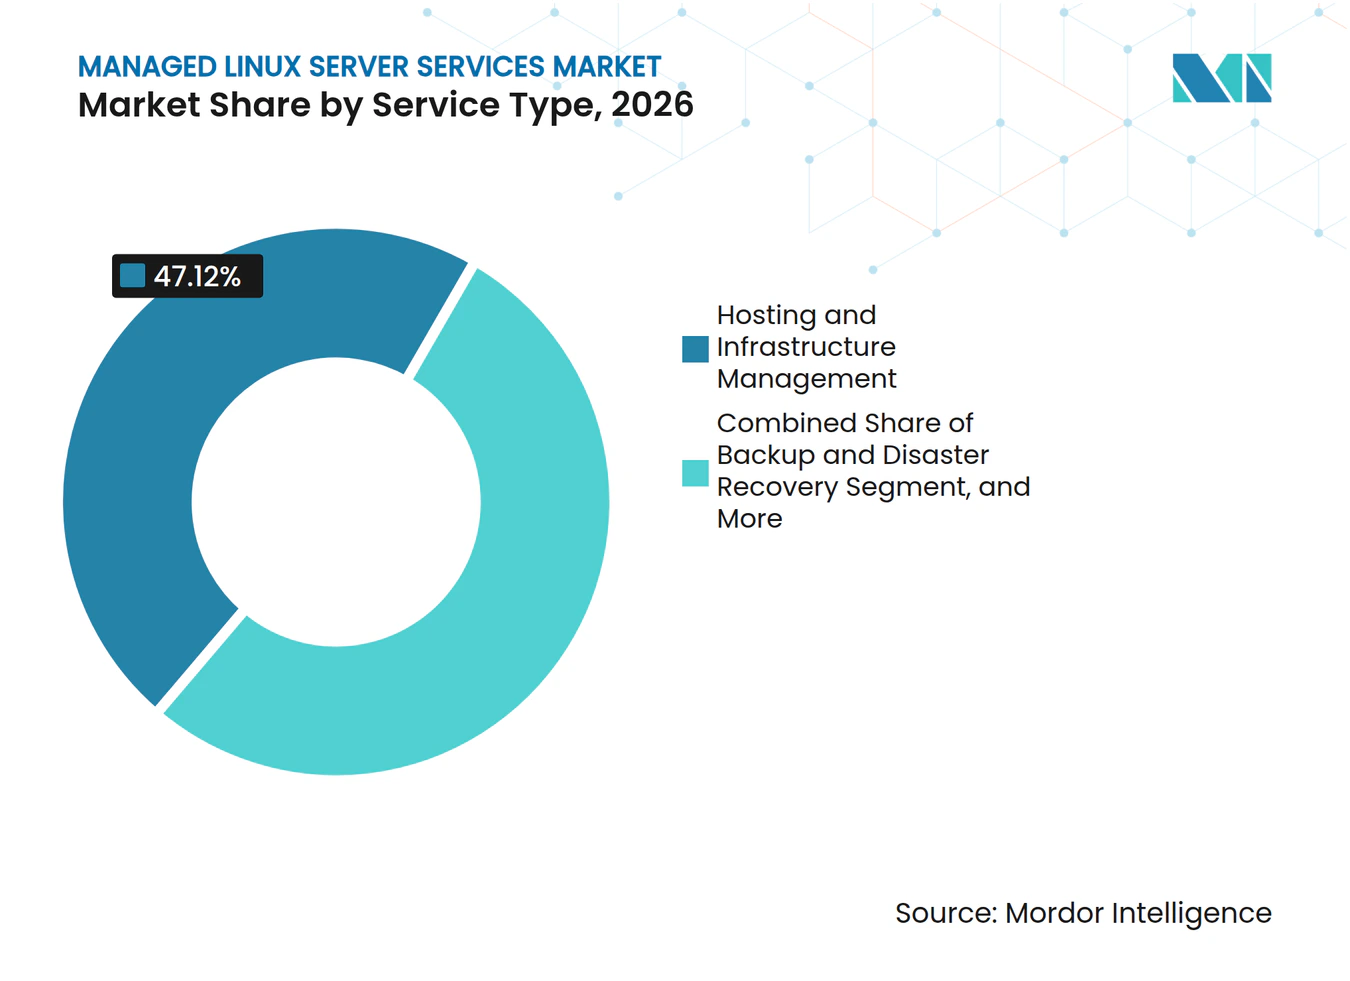
ホスティングおよびインフラ管理は、2026年のマネージドLinuxサーバーサービス市場規模の47.12%を占めました。多くの組織がまずサーバープロビジョニング、キャパシティプランニング、稼働時間監視、オペレーティングシステムの更新、およびインフラ管理をアウトソーシングするため、これは通常の出発点であり続けています。この業務は実践的かつ継続的であるため、購買者が可用性、応答時間、バックアップ完了、および定期メンテナンスのサービスレベルを定義しやすくなっています。システム管理、パフォーマンス管理、およびバックアップとディザスターリカバリーも、内部チームが混在するサーバー環境全体でサポートを必要とする場合の運用継続性の中心であり続けています。プロバイダーが運用環境を理解していれば、期的な変更をより少ない混乱で処理できるため、企業はこれらのサービスに対して複数年契約を締結することが多いです。これは、特にインフラが数年にわたって蓄積されてきた場合に、マネージドLinuxサーバーサービス市場全体にわたる継続的な需要を支えています。
セキュリティおよびコンプライアンス管理は、2032年にかけてCAGR 13.97%で拡大する見込みです。購買者はますます、強化、脆弱性スキャン、パッチ適用、アクセス制御、監査サポート、および文書化された復旧手順をマネージドサービスの範囲に含めることをプロバイダーに期待するようになっています。CISコントロールは、このデリバリーモデルをサポートし、プロバイダーがセキュリティタスクを繰り返し可能な方法で整理するのに役立つ認知されたセーフガードのセットを提供します。セキュリティ機能は、運用記録、管理者アクセス、およびシステム変更が管理され、レビューのために利用可能でなければならないヘルスケアおよび金融サービスにおいて特に重要です。プロバイダーはこれらのサービスを使用して、顧客が別々のンフラとセキュリティベンダーを調整することなく、基本的なホスティングを超えてより広範な運用サポートへと移行できます。移行コンサルティングおよびサービスとしてのディザスターリカバリーはより小さなサービスカテゴリーを代表しますが、既存のアカウントを持つプロバイダーにとって有用なクロスセルの機会を生み出します。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:クラウド利用が拡大する中でオンプレミス契約が継続
オンプレミス展開は2026年に66.33%を占めました。このセグメントは、データ所在地、レイテンシー、セキュリティ、アプリケーション互換性、および規制上の理由から、管理された施設に機密ワークロードを保持していることを反映しています。Red Hatは、ビジネスクリティカルなLinuxワークロードの71%がデータセンターとパブリッククラウドにまたがっていることを明らかにし、両方の環境を管理する継続的な必要性を強調しています。マネージドオンプレミス契約は一般的に、ハードウェアライフサイクル業務、パッチ適用、コンプライアンスメンテナンス、セキュリティ監視、バックアップ調整、および迅速に移行できないアプリケーションのサポートをカバーします。これらの要件は、ワークロードがレガシー統合、専門機器、または物理インフラの内部管理に依存している場合に特に関連します。
クラウド展開は2032年にかけてCAGR 14.31%で拡大する見込みです。クラウドベースのLinuxワークロードが37%から45%に増加するという予測がこのシフトを支えています。クラウド契約は多くの場合、消費ベースの課金を使用し、プロバイーがコスト管理、安定したパフォーマンス、および迅速なサポートを通じて価値を迅速に示すことを要求します。プロバイダーはまた、リソースレベルが変化するにつれて、アイデンティティ設定、ネットワーク設定、ワークロードのポータビリティ、および運用の可視性を管理する必要があります。ハイブリッド展開は、単一の運用モデルのもとでクラウドキャパシティと管理されたローカルインフラを統合するため、引き続き重要です。GDPRの要件や欧州における金融セクターの回復力義務を含むデータ所在地規則は、契約条件、技術設計、およびマネージドワークロードの場所を形成する可能性があります。
組織規模別:大企業が収益を支え、中小企業が需要を追加
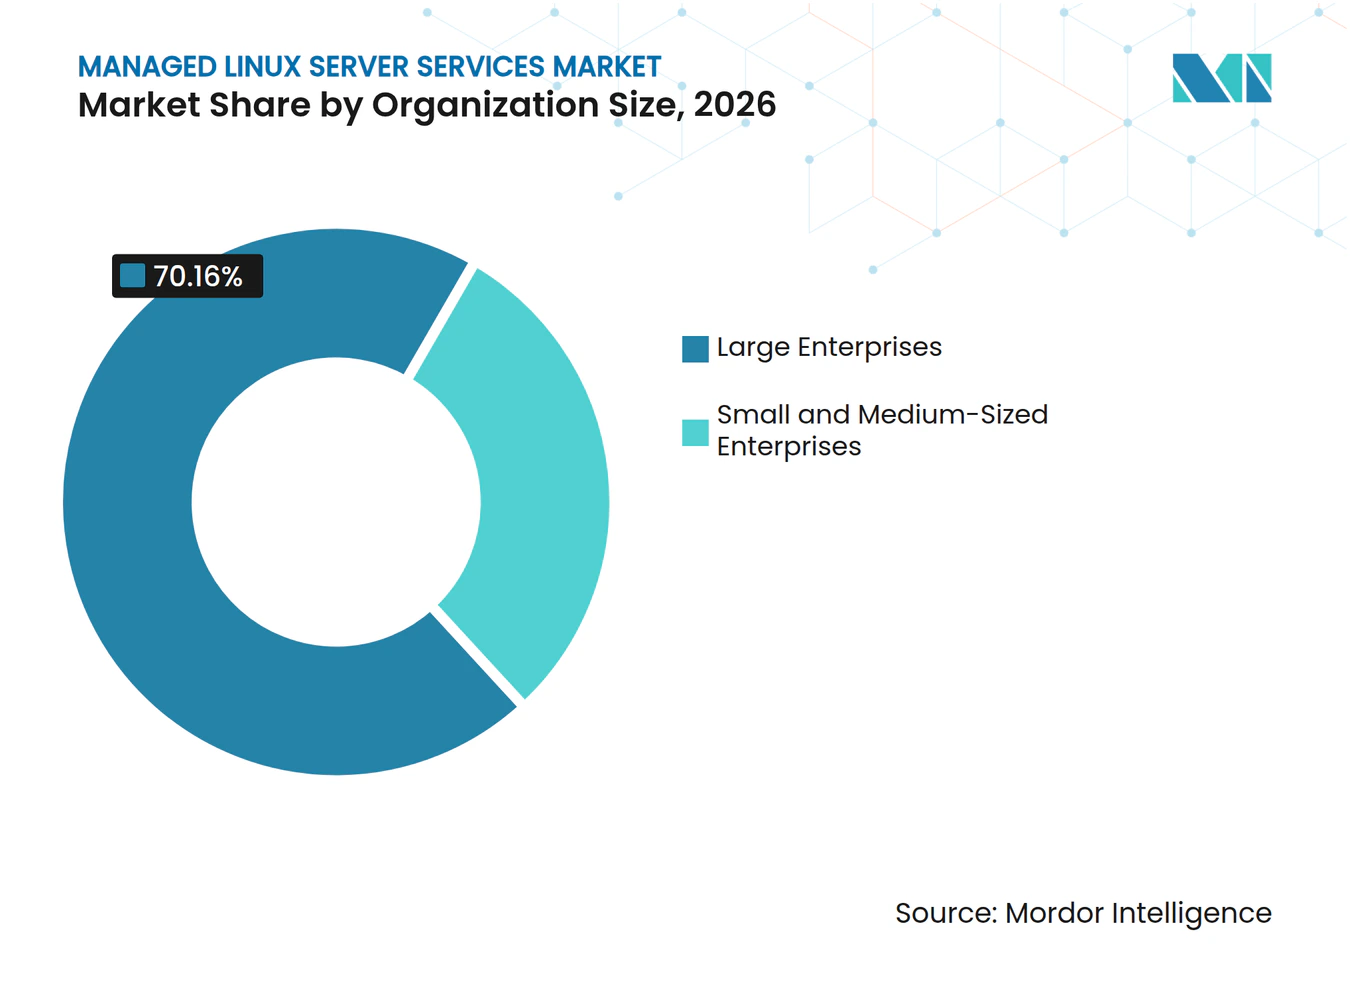
大企業は2026年のマネージドLinuxサーバーサービス市場の70.16%を占めました。大企業のLinux環境は、多くのサーバーと運用チームにわたるパフォーマンス管理、セキュリティ運用、コンプライアンス報告、バックアップ、ディザスターリカバリーテスト、および24時間365日のサポートを必要とすることが多いです。専任の調達チームと式な調達プロセスは、文書化された能力、確立されたエスカレーション手順、および広範な契約をサポートするキャパシティを持つプロバイダーを好む傾向があります。これらの顧客はまた、地理的に分散したまたはハイブリッド環境全体にわたる手動管理が実用的でなくなった場合に、オブザーバビリティおよびAIOpsツールを必要とします。これらの環境の規模により、大企業は複数のサービスカテゴリーを統合し、事業部門全体に共通の標準を確立することができます。
中小企業は2032年にかけてCAGR 14.59%で拡大する見込みです。中小企業は、ジェネラリスト管理者がセキュリティ、稼働時間、パフォーマンス、バックアップ、およびユーザーリクエストを必要なレベルで管理できなくなると、外部サポートを求める傾向があります。デジタル運用がより重要になるにつれて、障害やセキュリティの脆弱性は顧客サービスと内部生産性に直接影響を与える可能性があります。AI支援コントロールパネルは、以前は高度なLinux設定の管理が困難だと感じていた小規模な購買者の運用障壁を下げることができま。データ保護義務は、中小企業が自己管理の仮想サーバーのみに依存するのではなく、マネージドコンプライアンスサービスを使用することをさらに促す可能性があります。明確な価格設定と迅速なサポートを提供するプロバイダーは、インフラキャパシティを追加するこのグループにサービスを提供するのに有利な立場にあります。

エンドユーザー産業別:ITおよび通信がリードし、ヘルスケアが加速
ITおよび通信は2026年に29.41%を占めました。このセクターは、継続的なサポート、管理されたリリースプロセス、および迅速なインシデント対応を必要とする高可用性・低レイテンシー環境でLinuxに大きく依存しています。BFSIは、決済セキュリティ、運用回復力、監査要件、およびサードパーティ技術の監が中心的な要件であるため、もう一つの重要なユーザーです。政府、製造業、小売・Eコマース、および教育ユーザーも、デジタルプラットフォーム、運用技術の統合、トランザクションシステム、公共サービス、および研究コンピューティングのためにマネージドインフラに依存しています。これらのグループはそれぞれ異なる運用プロファイルを持っていますが、すべてが不必要なダウンタイムなしに監視および更新できる安定したインフラに依存しています。
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 13.36%で拡大する見込みです。電子健康記録、遠隔医療、臨床データプラットフォーム、およびコネクテッドケアシステムは、セキュアで可用性の高いLinux環境の重要性を強調しています。HIPAAセキュリティ規則は、電子的に保護された医療情報を扱う対象事業体とビジネスアソシエイトに対してセーフガード要件を定めています。Atlantic.Netは、暗号化ストレージ、侵入防止、多要素認証、およびその他のマネージド保護機能を備えたHIPAAに特化したホスティングを提供しています。[2] ヘルスケアの購買者は、内部レビューおよび外部監査に必要な証拠を維持しながら、技術的な管理をサポートできるプロバイダーを必要としています。これらの統合された機能により、マネージド契約はヘルスケアの調達要件により適したものとなります。
地域分析
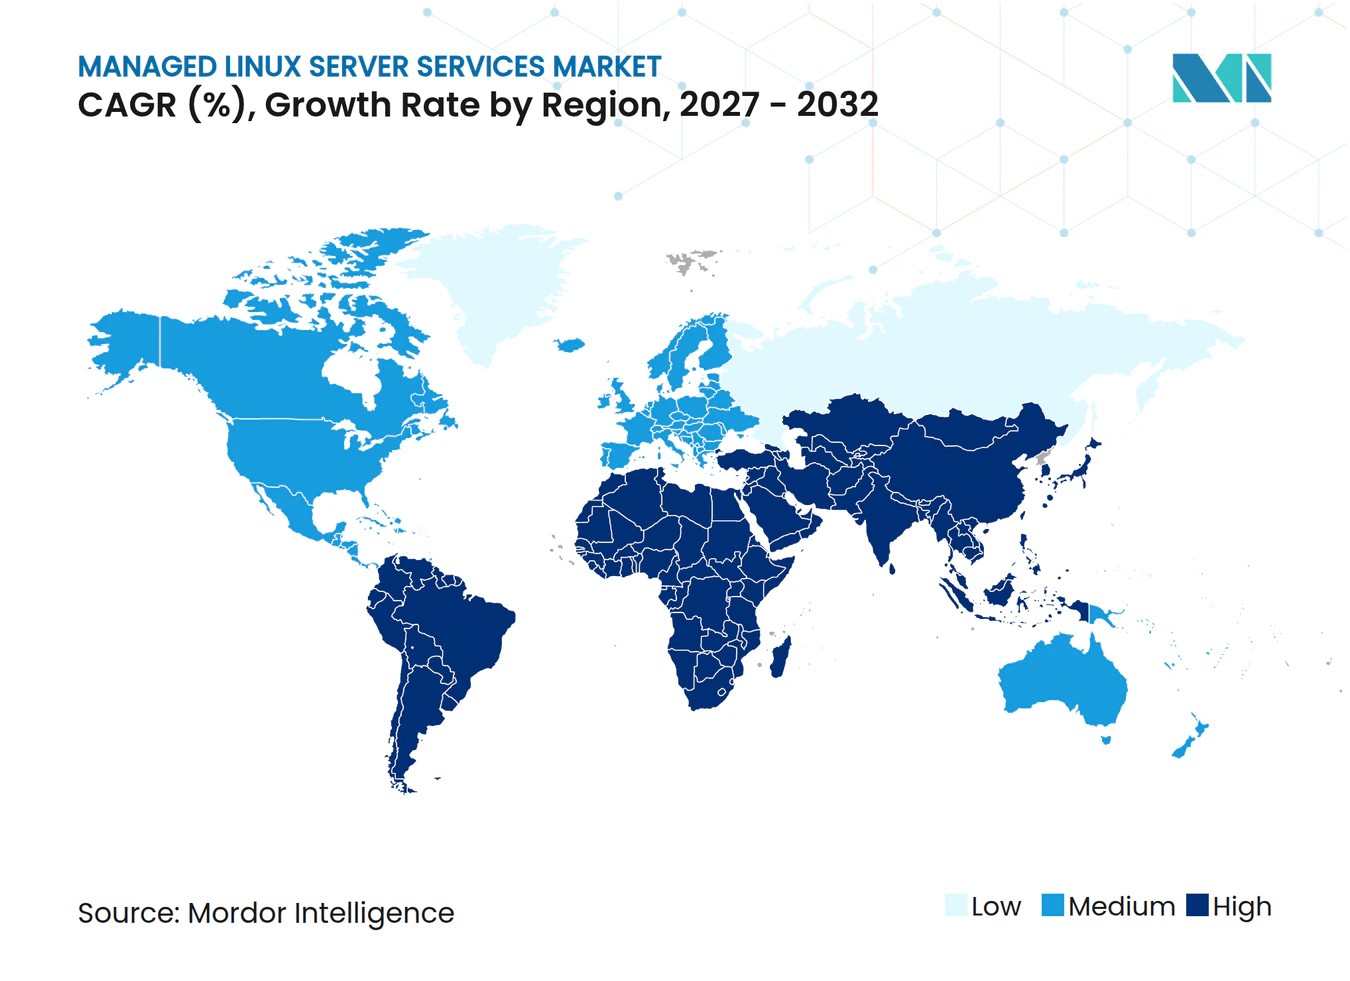
北米は2026年のマネージドLinuxサーバーサービス市場の35.51%を占め、テクノロジー、ヘルスケア、金融サービス、および公共セクター運用における企業向けLinuxインストール、クラウドインフラ、マネージドサービスプロバイダー、および購買者の大規模な基盤に支えられています。需要はまた、プライベートデータセンター、パブリッククラウド環境、および分散アプリケーション全体にわたる運用サポートを必要とする組織によっても支えられています。2025年9月に最終決定された米国の防衛調達規則は、請負業者がサイバーセキュリティ要件の実施を文書化することを要求しており、マネージドセキュリティサポートの重要性を高めています。カナダはプライバシー期待を満たすマネージドホスティングへの需要を支え、メキシコはニアショアデジタルサービスに結びついた中小企業主導の機会を提供しています。
アジア太平洋地域は2032年にかけてCAGR 13.68%で拡大する見込みであり、インド、韓国、およびASEANにおけるデジタル政府プログラム、中国におけるクラウド採用、および日本における企業のモダナイゼーションに支えられています。地域の規模と多様性は、プロバイダーがインフラ、サービス時間、およびコンプライアンスサポートを地域の顧客ニーズに適応させる必要があることを意味します。中国は、サイバーセキュリティ法と多層保護スキームが機密情報を扱う組織のセキュリティ要件を定めているため、独自の位置づけにあります。韓国のクラウドファーストな公共セクターアプローチも、マネージドインフラへの移行を促進する可能性がありま。プロバイダーは、この多様な環境で効果的に競争するために、地域キャパシティ、地域の運用知識、および適切なコンプライアンス慣行を必要とします。
欧州は、GDPRおよびソブリンクラウド要件がデータの場所、運用管理、およびサプライヤーの説明責任を中心的な購買要因とするため、引き続き重要です。Leaseweb Global B.V.は2025年3月にEU IPCEI-CISイニシアチブに参加し、オープンAPIのソブリンクラウドインフラと独立したコンテナープラットフォームをサポートしました。[3] OVH Groupe S.A.は2025年5月にミラノに44番目のデータセンターを開設し、ロンバルディアに3可用性ゾーンアーキテクチャを追加し、地域のデータ所在地キャパシティをサポートしました。中東はサウジアラビアとUAEにおけるデジタルソブリンティープログラムに支えられており、アフリカの需要は南アフリカやナイジェリアを含む市場における金融サービスとモバイルファーストプラットフォームを中心としています。これらの地域はそれぞれ異なる参入ポイントを提供していますが、いずれの場合も、ローカルインフラと信頼できる運用サポートは標準化されたグローバルサービスオファーよりも重要となる場合があります。
競合ランドスケープ
市場集中度
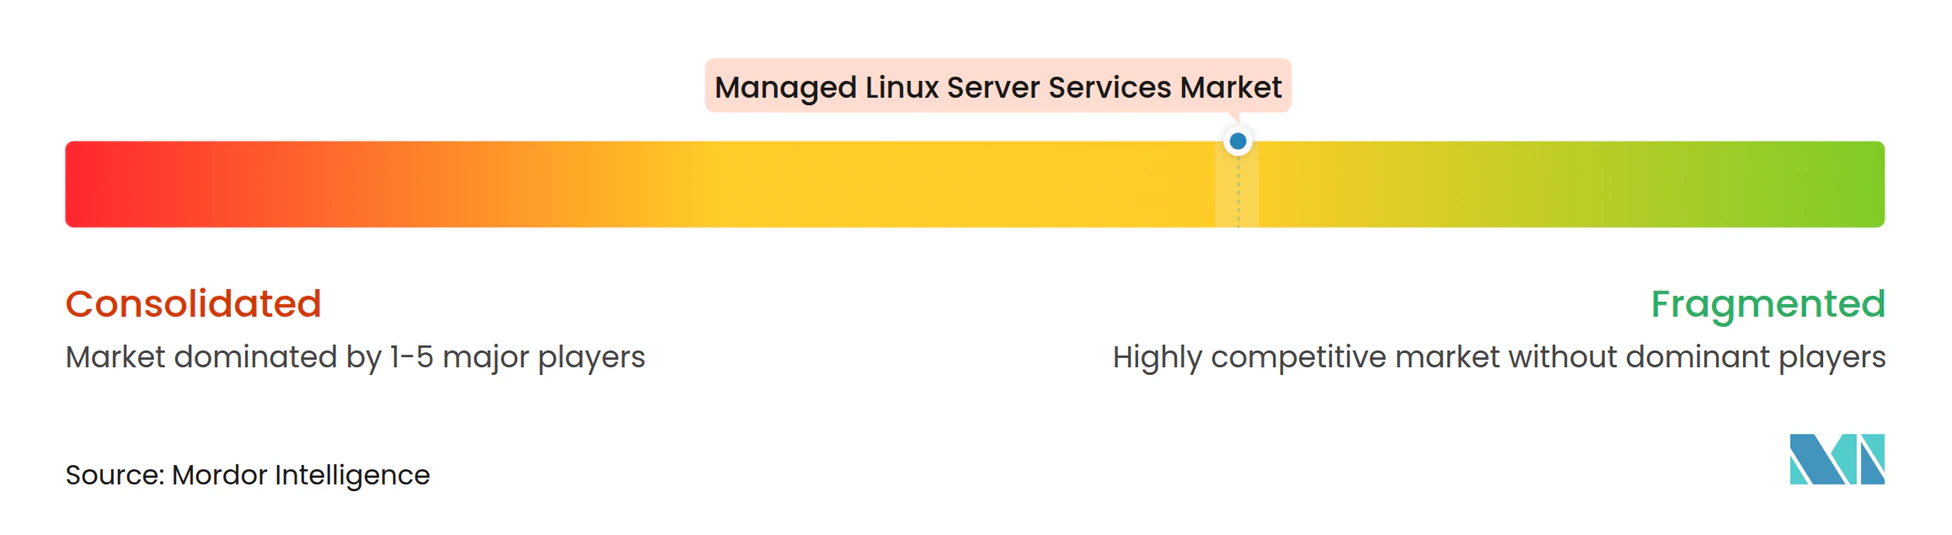
マネージドLinuxサーバーサービス市場は適度に分散しており、すべての地域とサービスカテゴリーにわたって支配的な地位を占めるプロバイダーは存在しません。Rackspace Technologyは、企業向けサービスレベル、マルチクウド運用、およびAI対応クラウド管理を通じて競争しています。OVH Groupe S.A.とLeaseweb Global B.V.は、インフラキャパシティ、コストパフォーマンス、データ所在地へのコミットメント、および欧州の運用カバレッジに注力しています。Liquid Web, LLC、Hostinger International, Ltd.、IONOS SE、およびAkamai Technologies, Inc.は、マネージドホスティング、コンプライアンスサポート、サービス自動化、および分散クラウドキャパシティを通じて異なる購買者ニーズに対応しています。したがって、マネージドLinuxサーバーサービス市場は、信頼性の高いインフラと集中した運用専門知識を組み合わせた企業に報いています。
テクノロジーは、マネージドLinuxサーバーサービス市場における重要な競争ツールです。プロバイダーは、自動化されたパッチ適用、AIOps駆動の監視、自己修復システム、マネージドKubernetesサービス、および標準化されたコントロールパネルを使用して、可用性と応答時間を改善しています。IONOSは2026年6月に、DSGVO準拠のデータセンターにおける高密度仮想化、AIアナリティクス、および科学的ワークロードけにIntel Xeon 6専用サーバーを導入しました。Akamai Technologies, Inc.は2025年2月に700以上の都市と4,300のプレゼンスポイントにわたってマネージドコンテナーサービスを立ち上げ、データ集約型ワークロード向けの分散オプションを提供しました。[4] これらの動きは、一貫した運用管理、セキュリティポリシー、およびサポート手順を維持しながら、ユーザーに近い場所でアプリケーションを管理する必要性を反映しています。
パートナーシップとサービス統合も、マネージドLinuxサーバーサービス市場におけるポジショニングを形成しています。Canonicalは2026年1月に、UbuntuおよびUbuntu ProをAWS欧州ソブリンクラウドのローンチパートナーとして発表し、EU居住インフラを使用した欧州のLinux展開をサポートしました。SUSEとevrocは2025年12月に、欧州クラウドプラットフォーム上でSUSE Linux Enterprise、SUSE Linux Micro、およびSUSE Rancher Primeを組み合わせるパートナーシップを発表しました。Atlantic.Net, Inc.などの小規模な専門企業は、HIPAAに特化したLinuxホスティングを含む、狭く焦点を絞ったコンプライアンスオファリングを提供することで競争できます。広範なプラットフォーム、地域インフラプロバイダー、およびコンプライアンス専門企業のこの組み合わせは、この分野が分散したままであるという見方を支持しています。
マネージドLinuxサーバーサービス産業のリーダー企業
-
Akamai Technologies, Inc.
-
Atlantic.Net, Inc.
-
Contabo GmbH
-
OVH Groupe S.A.
-
Hostwinds, LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:Rackspace TechnologyはRackspace Cloudを立ち上げました。これはVMware Cloud Foundation 9.1上に構築された完全マネージドのマルチテナントクラウドプラットフォームであり、当初はダラスで利用可能で、ノーザンバージニアとシカゴへの拡張が計画されています。このプラットフォームは、VMwareインフラ運用のオフロードを求める規制対象産業をターゲットとした管理された企業フレームワークのもとで、仮想マシン、Kubernetes、およびGPUワークロードのための弾力的なキャパシティを提供します。
- 2026年5月:Rackspace TechnologyとAMDは、AMD Instinct GPUとEPYC CPUを完全マネージドで管理された運用スタックに組み込む、新しいカテゴリーの管理された企業AIインフラを創出するための覚書に署名しました。このパートナーシップは、セキュリティ、ガバナンス、および説明責任が交渉の余地のない規制対象企業とソブリンワークロードをターゲットとしており、Rackspace Technologyがマネージド運用モデルを所有しています。
- 2026年4月:Liquid Web, LLCはNexcessに統合され、Liquid Web, LLCのマネージドホスティングの専門知識、Nexcessのクラウド機能、よびServers.comのグローバルベアメタルインフラを統合プラットフォームに組み合わせました。この統合により、サービスの中断なしに185,000以上の顧客に対してマネージドサービス機能とグローバル冗長性が拡大されました。
- 2026年3月:IONOSは、NVIDIA Blackwell RTX PRO 6000アーキテクチャと96 GBのVRAMを搭載したIP4-50 GPUサーバーをMomentum AIエコシステムの一部として立ち上げ、欧州のデータセンター全体でAIモデルのトレーニングと推論のためのDSGVO準拠の高性能コンピューティングを提供しました。このローンチは、欧州の中小企業および中堅市場の購買者向けAIインフラマネージドサービスへのIONOSの戦略的参入を示しました。
グローバルマネージドLinuxサーバーサービス市場レポートの範囲
マネージドLinuxサーバーサービス市場は、企業およびクラウドインフラ全体にわたるLinuxベースのサーバー環境の展開、管理、パフォーマンス最適化、セキュリティ、コンプライアンス、バックアップ、ディザスターリカバリー、ホスティング、およびインフラ管理をサポートするアウトソーシングサービスで構成されています。
マネージドLinuxサーバーサービス市場レポートは、サービスタイプ(システム管理およびパフォーマンス管理、セキュリティおよびコンプライアンス管理、バックアップおよびディザスターリカバリー、ホスティングおよびインフラ管理、およびその他のサービスタイプ)、展開モード(オンプレミス、クラウド、およびハイブリッド)、組織規模(中小企業、および大企業)、エンドユーザー産業(銀行・金融サービス・保険[BFSI]、政府・公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、小売・Eコマース、教育および研究機関、およびその他のエンドユーザー産業)、および地域(北米、南米、欧州、アジア太平洋地域、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| システム管理およびパフォーマンス管理 |
| セキュリティおよびコンプライアンス管理 |
| バックアップおよびディザスターリカバリー |
| ホスティングおよびインフラ管理 |
| その他のサービスタイプ |
| オンプレミス |
| クラウド |
| ハイブリッド |
| 中小企業 |
| 大企業 |
| 銀行・金融サビス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| 小売・Eコマース |
| 教育および研究機関 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋地域その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| サービスタイプ別 | システム管理およびパフォーマンス管理 | |
| セキュリティおよびコンプライアンス管理 | ||
| バックアップおよびディザスターリカバリー | ||
| ホスティングおよびインフラ管理 | ||
| その他のサービスタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| ハイブリッド | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | 銀行・金融サビス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| 小売・Eコマース | ||
| 教育および研究機関 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋地域その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
マネージドLinuxサーバーサービス市場の規模はどのくらいですか?
マネージドLinuxサーバーサービス市場は、2027年の136.6億米ドルから2032年までに247.3億米ドルに増加し、CAGR 12.61%で成長する見込みです。この予測は、ハイブリッド環境、セキュリティ運用、および規制対象ワークロードにわたるアウトソーシングサポートへの需要を反映しています。
最大のシェアを持つサービスタイプはどれですか?
ホスティングおよびインフラ管理は、2026年に47.12%でサービスタイプをリードしています。マネージドLinuxサーバーサービス市場において、このサービスはプロビジョニング、可用性、メンテナンス、およびサーバー管理をカバーする日常的な運用基盤を提供します。
最も急速に拡大している展開モデルはどれですか?
クラウド展開は、他の展開モデルを上回り、2032年にかけてCAGR 14.31%で拡大する見込みです。マネージドLinuxサーバーサービス市場は、多くのワークロードが管理されたインフラと明確なデータ所在地の取り決めを必要とするため、依然として相当規模のオンプレミス基盤を維持しています。
組織がマネージドLinuxサービスを使用する理由は何ですか?
組織はこれらのサービスを使用して、ハイブリッド環境を管理し、セキュリティ運用を改善し、コンプライアンスニーズをサポートし、内部管理ワークロードを削減します。マネージドLinuxサーバーサービス市場はまた、組織がパッチ適用、監視、インシデント対応、およびバックアップ業務を定義されたサービスモデルに組み込むのを支援します。
最大の収益基盤を生み出す組織はどれですか?
大企業は、そのLinux環境が広範な複数年にわたるサービスカバレッジを一般的に必要とするため、2026年の収益の70.16%を占めています。マネージドLinuxサーバーサービス市場における大企業の役割は、パフォーマンス管理、セキュリティ、コンプライアンス、および24時間365日のサポートにまたがるこが多い複雑な環境によって支えられています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、デジタル政府活動と企業向けクラウド採用に支えられ、2032年にかけてCAGR 13.68%で拡大する見込みです。この地域のマネージドLinuxサーバーサービス市場はまた、中国のクラウド需要、日本のモダナイゼーション活動、およびインド、韓国、ASEANにおける公共セクターのテクノロジープログラムからも恩恵を受けています。