
Tamanho e Participação do Mercado de Serviços de Automação de LAN Gerenciada
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 5.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.03 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 17.09 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Automação de LAN Gerenciada por Mordor Intelligence
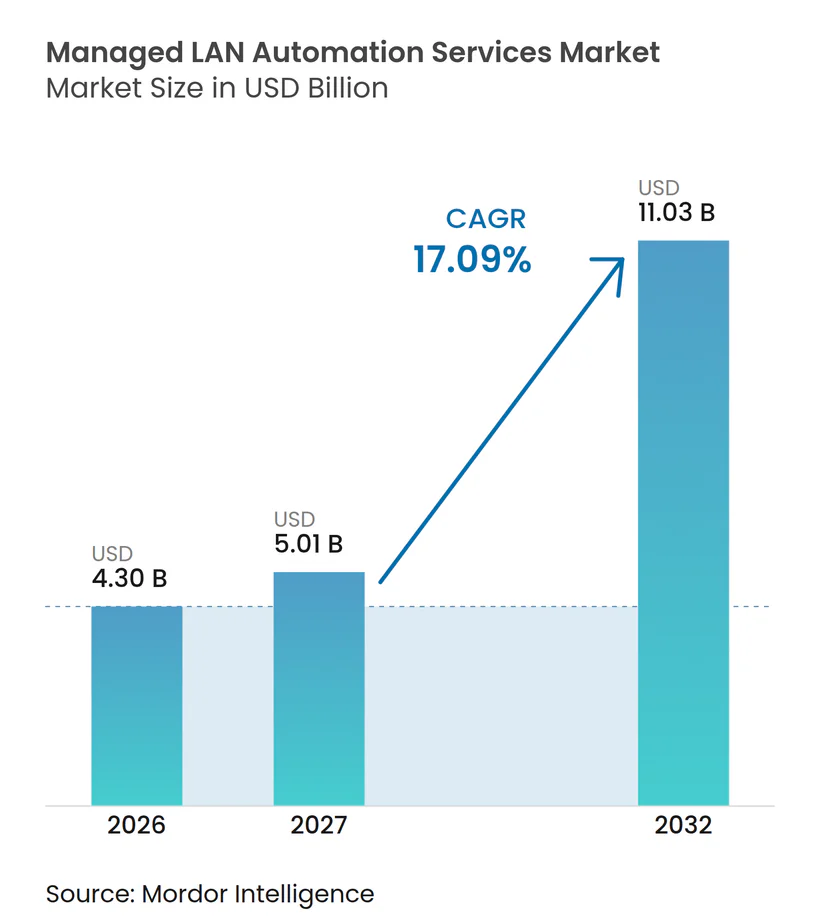
O tamanho do mercado de serviços de automação de LAN gerenciada tem projeção de expansão de 4,30 bilhões de USD em 2026 e 5,01 bilhões de USD em 2027 para 11,03 bilhões de USD até 2032, registrando um CAGR de 17,09% entre 2027 e 2032. O mercado de serviços de automação de LAN gerenciada está sendo moldado por redes corporativas que conectam comutação de campus, acesso sem fio, sites de borda e serviços de nuvem pública. As organizações estão substituindo o trabalho de configuração manual por processos baseados em políticas, pois usuários distribuídos, tráfego SaaS, dispositivos IoT e cargas de trabalho de borda criam mais dependências operacionais. As regras de segurança também afetam as decisões de compra, especialmente onde os requisitos de NIS2, FISMA e confiança zero exigem maior controle sobre configuração e acesso. Os provedores estão respondendo combinando orquestração, análise de telemetria, validação e operações gerenciadas dentro do mesmo modelo de serviço. A soberania de dados, os ambientes de rede mais antigos e a telemetria incompleta continuam sendo limitações importantes, mas o investimento em infraestrutura soberana, as atualizações de Wi-Fi 7 e o gerenciamento de políticas baseado em intenção continuam a sustentar a demanda no mercado de serviços de automação de LAN gerenciada.
Principais Conclusões do Relatório
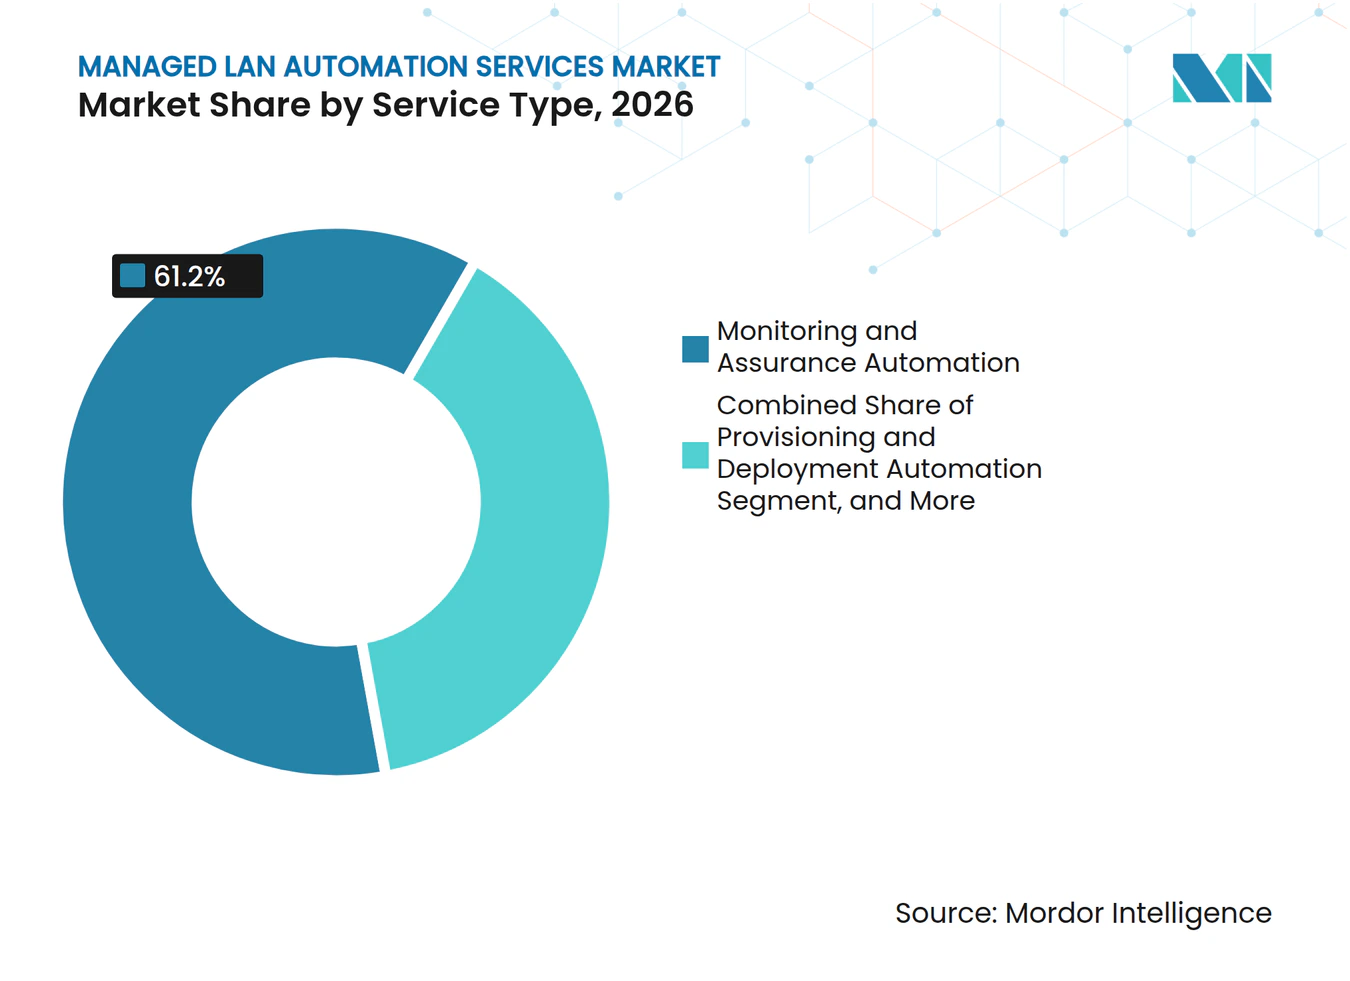
- Por tipo de serviço, a Automação de Monitoramento e Garantia deteve 61,20% da participação do mercado de serviços de automação de LAN gerenciada em 2026, enquanto a Remediação em Circuito Fechado e Autocura tem projeção de expansão a um CAGR de 18,23% até 2032.
- Por modo de implantação, o modelo Local respondeu por 68,22% da participação do mercado de serviços de automação de LAN gerenciada em 2026, enquanto a Nuvem tem projeção de expansão a um CAGR de 18,56% até 2032.
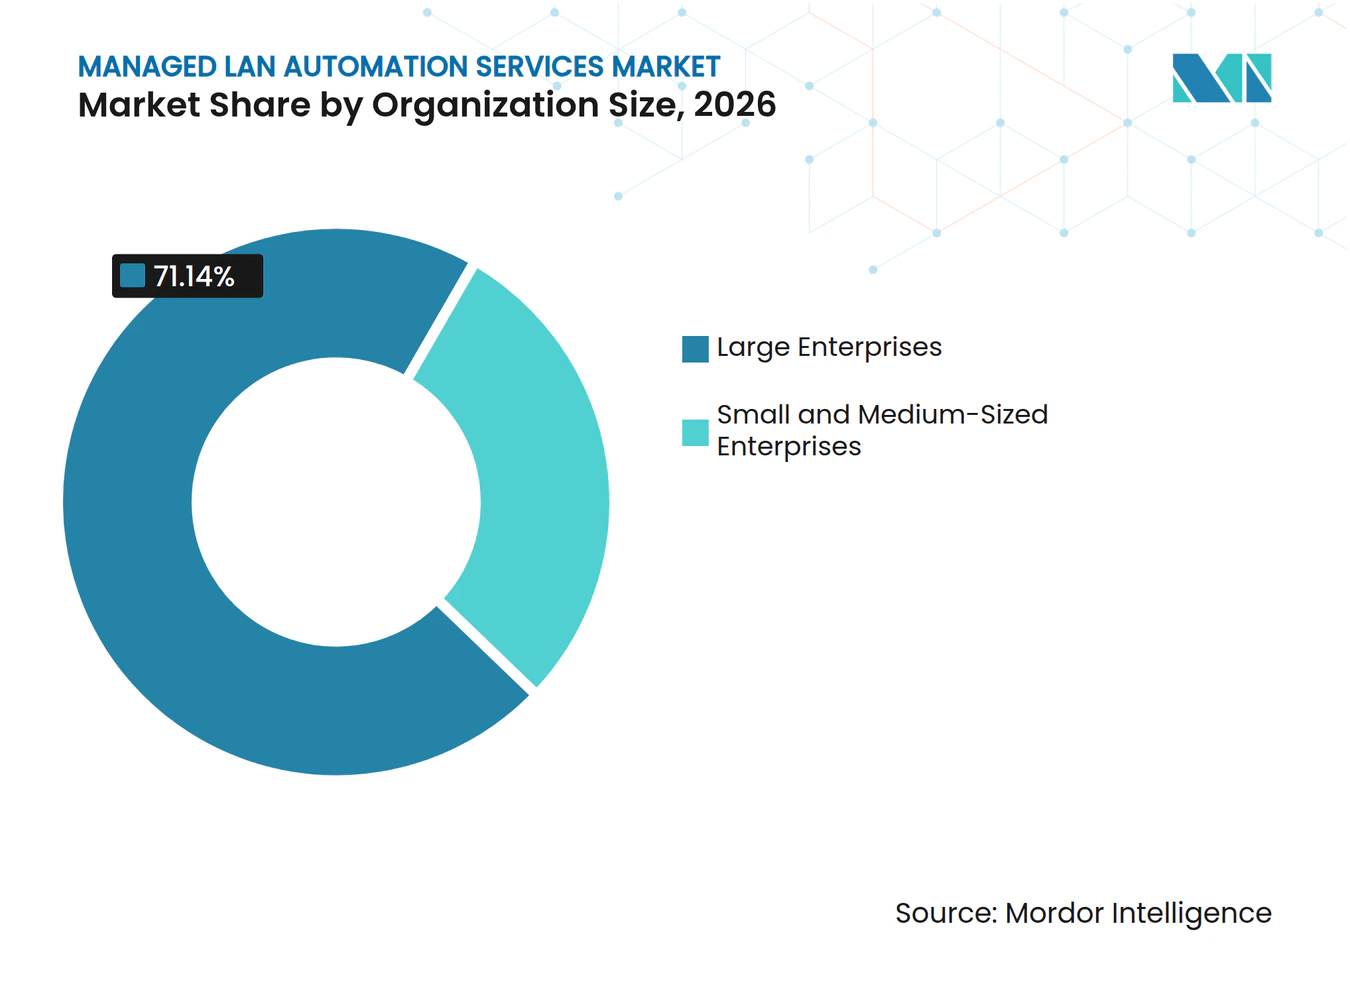
- Por tamanho da organização, as Grandes Empresas detiveram 71,14% da participação de receita do mercado de serviços de automação de LAN gerenciada em 2026, enquanto as PMEs têm projeção de expansão a um CAGR de 18,78% até 2032.
- Por setor do usuário final, TI e Telecomunicações responderam por 29,11% da participação do mercado de serviços de automação de LAN gerenciada em 2026, enquanto Governo e Administração Pública tem projeção de expansão a um CAGR de 17,45% até 2032.
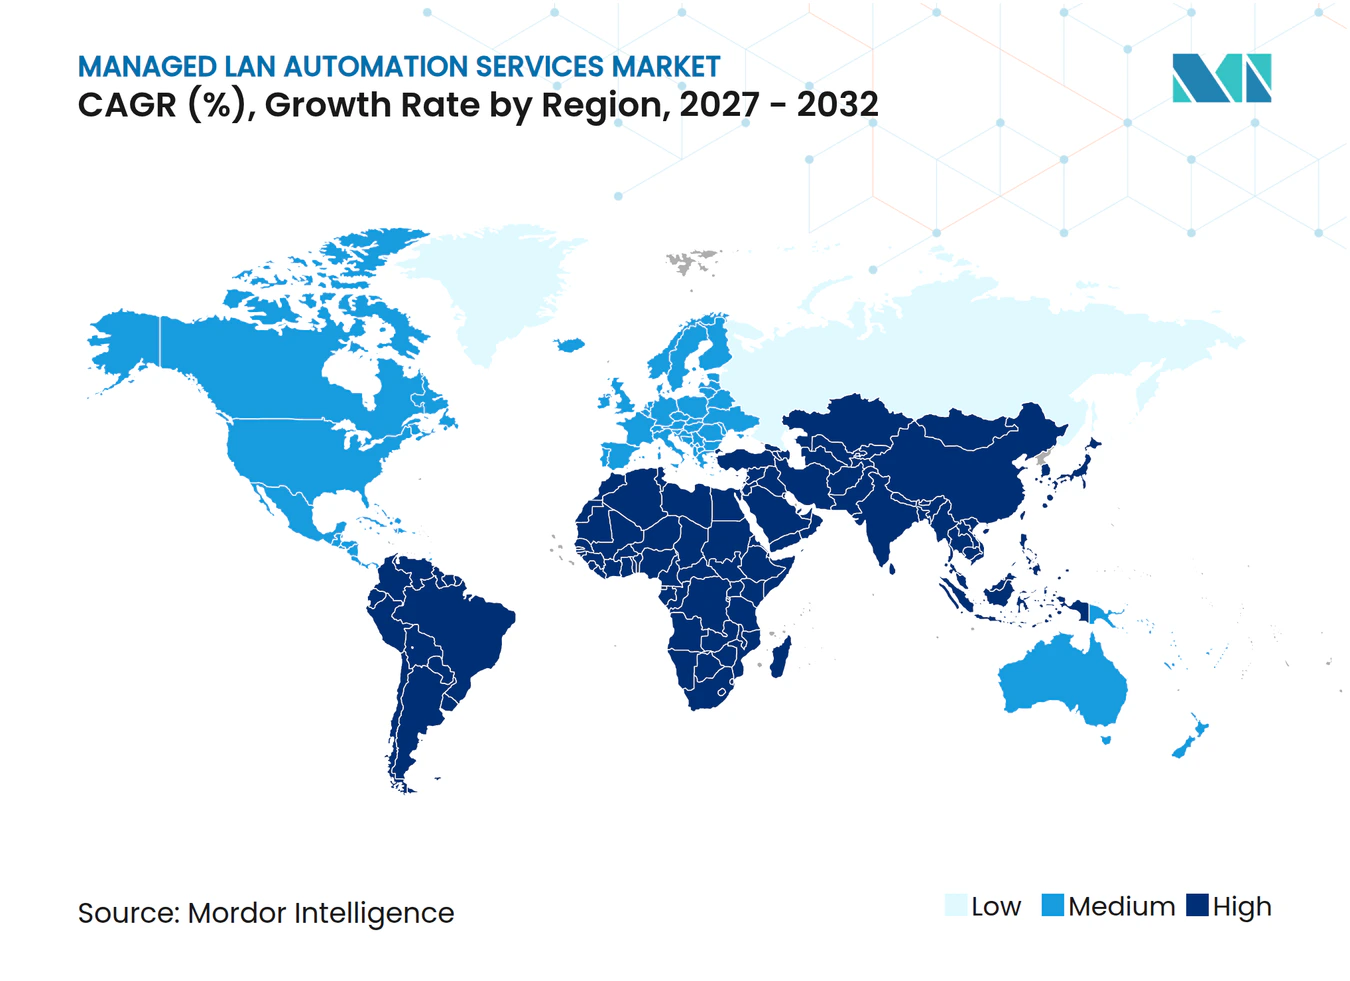
- Por geografia, a América do Norte deteve 36,41% de participação em 2026, enquanto a Ásia-Pacífico tem projeção de expansão a um CAGR de 17,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Automação de LAN Gerenciada
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Rede em Nuvem e Trabalho Híbrido | +4.2% | Global | Curto prazo (≤ 2 anos) |
| Monitoramento Habilitado por IA e Remediação Automática | +3.8% | Global | Médio prazo (2-4 anos) |
| Demanda por Segurança Cibernética e Conformidade Regulatória | +3.1% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão de IoT em Campus e Sem Fio de Alta Densidade | +2.4% | Núcleo Ásia-Pacífico, com extensão para América do Norte | Longo prazo (≥ 4 anos) |
| Tradução de Intenção em Política para Ambientes Legados | +1.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Monetização de SLA em Nível de Experiência para LAN Gerenciada | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Complexidade de Rede em Nuvem e Trabalho Híbrido Está Comprimindo os Ciclos de Aquisição de Automação
O trabalho híbrido redistribuiu o tráfego corporativo entre aplicações SaaS, ambientes SASE, redes de escritório, usuários remotos e instalações conectadas por IoT. As estruturas estáticas de VLAN e as alterações manuais por linha de comando são menos eficazes quando esses fluxos mudam frequentemente em campi e filiais. A Cisco introduziu o AgenticOps em novembro de 2025 para aplicar um modelo de rede específico de domínio no Meraki, no Catalyst Center e no ISE, apoiando o provisionamento mais rápido de campus e filiais. O mercado de serviços de automação de LAN gerenciada se beneficia quando uma atualização de infraestrutura obriga as organizações a redesenhar as operações de rede dentro de uma janela de projeto limitada. Os compradores buscam cada vez mais recursos de governança, controle de mudanças e reversão juntamente com o provisionamento automatizado. Esse requisito favorece as ofertas gerenciadas que podem operar em ambientes de rede gerenciados na nuvem e gerenciados localmente.
O Monitoramento Habilitado por IA e a Remediação Automática Estão Migrando do Piloto para a Produção
As organizações estão indo além dos painéis que identificam problemas para plataformas que podem recomendar e executar remediações controladas. Essa transição depende de limites claros de fluxo de trabalho, decisões auditáveis e aprovação humana para ações que possam afetar os serviços em produção. As equipes de rede permanecem cautelosas quando um processo automatizado altera uma configuração, modifica regras de acesso ou responde a uma condição de falha desconhecida. O mercado de serviços de automação de LAN gerenciada, portanto, atribui mais valor à execução governada do que à capacidade do modelo de IA isoladamente. Os provedores que combinam detecção de anomalias com validação e controles de política podem abordar as preocupações operacionais que atrasam a adoção mais ampla da automação. Essa abordagem torna a remediação autônoma mais prática depois que as empresas estabelecem processos de garantia confiáveis.
A Demanda por Segurança Cibernética e Conformidade Regulatória Eleva a Automação de Conformidade Contínua
O desvio de configuração pode enfraquecer a postura de segurança pretendida por uma organização quando as configurações de dispositivos mudam fora dos padrões aprovados, da seleção de ferramentas de automação e da aquisição de serviços. As orientações de confiança zero do NIST, os requisitos da NIS2 e as considerações do FedRAMP Moderate influenciam a seleção de ferramentas de automação e a aquisição de serviços em ambientes regulados. A Cisco lançou seu portfólio de Infraestrutura Crítica Soberana para a Europa em setembro de 2025 para ambientes isolados gerenciados pelo cliente e alinhamento com os Critérios Comuns.[1] O mercado de serviços de automação de LAN gerenciada ganha tração com serviços que rastreiam continuamente a conformidade de configuração, em vez de apenas durante auditorias programadas. Os prazos regulatórios podem preservar os orçamentos de automação mesmo quando os gastos gerais com TI são revisados. Os provedores também precisam demonstrar como sua arquitetura de serviço mantém controle, evidências e acesso seguro ao longo do ciclo de vida operacional.
A Expansão de IoT em Campus e Sem Fio de Alta Densidade Impulsiona a Demanda por Provisionamento Zero-Touch
As redes de campus agora suportam sensores industriais, sistemas prediais, dispositivos de usuários e serviços sem fio que exigem políticas consistentes em grandes conjuntos de sites. Esses ambientes aumentam o ônus operacional de integração de dispositivos, atualização de configurações e diagnóstico de falhas em escala. A Arista introduziu o VESPA em dezembro de 2025 para domínios de roaming sem fio com mais de 500.000 clientes e failover em menos de um segundo, demonstrando a escala esperada das arquiteturas de mobilidade de campus. A Allied Telesis também introduziu o Allied OneConnect no Japão em novembro de 2025, combinando LAN com fio e sem fio, WAN, garantia e provisionamento zero-touch em uma única plataforma gerenciada na nuvem. O mercado de serviços de automação de LAN gerenciada é impulsionado por essa convergência, pois os clientes esperam cada vez mais uma estrutura de política comum para operações com fio e sem fio. Os fluxos de trabalho zero-touch tornam-se mais importantes à medida que cada endpoint adicional aumenta o custo e o risco da implantação manual.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Soberania de Dados e Controle por Terceiros | -2.8% | Europa, Ásia-Pacífico, Oriente Médio | Curto prazo (≤ 2 anos) |
| Integração de Ambientes Legados e Risco de Janela de Mudança | -2.3% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Lacunas na Qualidade da Telemetria e na Fonte de Verdade da Rede | -1.6% | Global | Médio prazo (2-4 anos) |
| Saída Opaca, Propriedade de Ativos e Portabilidade da Automação | -1.1% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Preocupações com Soberania de Dados e Controle por Terceiros Restringem a Adoção de Serviços Gerenciados
Delegar a autoridade de configuração de LAN a um provedor gerenciado pode criar preocupações legais e operacionais para organizações reguladas. Alterações remotas, telemetria hospedada pelo provedor e mecanismos de política multilocatário podem exigir análise detalhada antes que um contrato de serviço seja aprovado. O GDPR, o framework BSI C5 da Alemanha, o programa SecNumCloud da França e as regras de contratação pública em toda a Ásia-Pacífico afetam quais arquiteturas de entrega os clientes podem utilizar. As organizações podem exigir modelos de implantação gerenciados localmente, isolados ou controlados pelo cliente quando os dados de rede ou o acesso administrativo não puderem cruzar fronteiras jurisdicionais. Esses requisitos podem prolongar os ciclos de vendas e aumentar os custos de personalização de serviços no mercado de serviços de automação de LAN gerenciada. Eles também recompensam os provedores que conseguem demonstrar controles jurisdicionais claros, responsabilidade definida e limites bem documentados para acesso de terceiros.
A Integração de Ambientes Legados e o Risco de Janela de Mudança Retardam as Implantações de Automação Completa
Os grandes ambientes de LAN corporativa geralmente incluem dispositivos de várias gerações de hardware, múltiplos sistemas operacionais e cobertura de API inconsistente. As equipes de automação devem resolver essas diferenças antes que um processo em circuito fechado possa realizar alterações confiáveis em todo o ambiente. Os operadores de rede frequentemente começam com monitoramento somente leitura porque uma configuração incorreta pode interromper usuários, aplicações ou controles de segurança. Essa preocupação limita o escopo inicial do mercado de serviços de automação de LAN gerenciada em ambientes mais antigos. Um estudo de caso de 2025 da IF-Tech relatou uma taxa de sucesso de automação de 97% em 200 switches corporativos, com dispositivos legados respondendo pelas exceções restantes. Os provedores devem, portanto, combinar descoberta, testes, implantação em etapas e planejamento de reversão antes de solicitar aos clientes que expandam a automação para alterações críticas de rede.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: A Automação de Garantia Ancora a Receita Enquanto a Autocura Amplia o Escopo do Serviço
A Automação de Monitoramento e Garantia respondeu por 61,20% da participação do mercado de serviços de automação de LAN gerenciada em 2026, pois a telemetria contínua e a correlação de anomalias são requisitos básicos para serviços gerenciados. Os provedores utilizam essa camada para coletar informações operacionais de ambientes de comutação, sem fio e redes relacionadas. Ela cria a visibilidade necessária para identificar comportamentos anormais antes que um problema chegue aos usuários ou interrompa um serviço. Os clientes também dependem de ferramentas de garantia para entender se a política está sendo aplicada de forma consistente em sites e fornecedores. A Automação de Provisionamento e Implantação geralmente segue quando as equipes desejam padronizar a abertura de novos sites, substituições de equipamentos e integração rotineira de dispositivos. A Automação de Configuração e Conformidade torna-se cada vez mais relevante à medida que as organizações buscam aplicar configurações de dispositivos aprovadas de forma consistente. Essas camadas de serviço ajudam a reduzir o trabalho manual, mas também melhoram as evidências disponíveis para atividades de governança e auditoria. O mercado de serviços de automação de LAN gerenciada permanece ancorado na garantia porque a automação de maior valor depende de informações operacionais precisas e completas. Os fornecedores que conseguem normalizar a telemetria em ambientes mistos têm uma base mais sólida para expandir dentro das contas de clientes existentes. Eles podem usar a mesma base de garantia para mostrar aos clientes como o monitoramento recorrente, a investigação de alertas, os relatórios de conformidade e as revisões de saúde da rede estão conectados, em vez de apresentar cada atividade como um serviço operacional separado com suas próprias ferramentas, conjuntos de dados e processos de suporte.
A Remediação em Circuito Fechado e Autocura tem projeção de expansão a um CAGR de 18,23% até 2032. Essa categoria de serviço muda o modelo operacional da detecção de problemas para diagnóstico, planejamento, validação e execução controlada. As organizações geralmente a adotam após os fluxos de trabalho de garantia terem demonstrado visibilidade confiável e boa governança operacional. A Gluware introduziu a versão 5.8 em fevereiro de 2026 com sua plataforma de automação baseada em intenção Titan e validação DIAL, que verifica o comportamento esperado do dispositivo antes que uma ação seja executada. Esse tipo de validação aborda diretamente as preocupações dos clientes sobre erros em atividades de mudança automatizadas. A oportunidade comercial é frequentemente uma expansão de um relacionamento de serviço gerenciado existente, em vez de um esforço de aquisição de novo cliente. Os provedores podem adicionar funções de remediação assim que entendem as políticas, as dependências de rede e as regras de aprovação de um cliente. O setor de serviços de automação de LAN gerenciada se beneficia quando essa progressão está vinculada a níveis de serviço claramente governados. Também oferece aos clientes um caminho prático do monitoramento para operações mais autônomas sem exigir uma mudança repentina em seu modelo de controle. Essa abordagem em etapas permite que as equipes de serviço definam quais falhas podem ser tratadas automaticamente, quais mudanças requerem aprovação e quais eventos devem permanecer sob controle direto do cliente até que o processo operacional tenha se mostrado confiável ao longo do tempo.



Por Modo de Implantação: O Modelo Local Lidera Enquanto as Arquiteturas Híbridas Apoiam a Transição
O modelo Local respondeu por 68,22% da participação do mercado de serviços de automação de LAN gerenciada em 2026, refletindo a base instalada de infraestrutura de comutação corporativa. Muitas organizações não conseguem mover todas as funções de gerenciamento de rede para a nuvem sem substituir hardware ou atualizar sistemas operacionais de rede. Instituições financeiras, sistemas de saúde e agências públicas também mantêm ferramentas de automação locais para manter controle direto sobre dados, latência e processos de conformidade. Suas decisões frequentemente refletem regras internas específicas para acesso administrativo e evidências de rede. Os serviços locais podem atender a esses clientes operando dentro dos limites de segurança estabelecidos. Eles também podem trabalhar com sistemas de gerenciamento de mudanças existentes que foram construídos em torno de equipes de rede locais. Esse modo de implantação permanece relevante onde o ambiente de rede possui equipamentos legados significativos ou tolerância limitada para administração remota. O mercado de serviços de automação de LAN gerenciada continua a atender esses ambientes por meio de plataformas que automatizam tarefas rotineiras sem exigir mudanças arquiteturais imediatas. Os provedores devem demonstrar que o controle local não impede o monitoramento consistente, a aplicação de políticas ou os relatórios de serviço. Eles também precisam demonstrar que os fluxos de trabalho operados localmente ainda podem fornecer visibilidade em toda a empresa quando os clientes têm unidades de negócios separadas, sites geograficamente distribuídos e diferentes equipes técnicas responsáveis pelas mudanças diárias.
A Nuvem tem projeção de expansão a um CAGR de 18,56% até 2032, à medida que as plataformas de gerenciamento nativas da nuvem tornam a automação mais acessível para clientes do mercado intermediário e PMEs. Um serviço em nuvem pode reduzir a necessidade de operar e manter uma pilha de automação local dedicada. Também pode permitir que os provedores de serviços gerenciados supervisionem vários sites de clientes por meio de uma plataforma de serviço comum. Esse modelo é particularmente relevante onde os recursos técnicos internos são limitados e os clientes preferem custos de assinatura recorrentes. O mercado de serviços de automação de LAN gerenciada pode usar a entrega em nuvem para estender o monitoramento padronizado, a política e o gerenciamento do ciclo de vida a organizações menores. As implantações híbridas fornecem uma ponte para clientes que desejam definição de política baseada em nuvem, mas execução de configuração local. Esses designs podem manter o controle do cliente sobre processos sensíveis enquanto ainda utilizam fluxos de trabalho de serviço centralizados. O equilíbrio entre planos de controle em nuvem e execução local permanecerá importante onde os requisitos de rede diferem por site, jurisdição ou tipo de dispositivo. Os provedores que suportam todas as 3 abordagens de implantação podem alinhar seu modelo operacional com o ambiente existente do cliente e os planos futuros de modernização. Essa flexibilidade é importante porque um cliente pode manter a execução local para locais críticos, usar controles híbridos para sites regulados e adotar o gerenciamento em nuvem para escritórios menores sob o mesmo relacionamento de serviço gerenciado.
Por Tamanho da Organização: Grandes Empresas Sustentam a Receita Enquanto as PMEs Ampliam a Adoção
As Grandes Empresas detiveram 71,14% da receita em 2026 porque a escala da rede cria um caso financeiro mais claro para a automação. Uma organização que opera 10.000 portas de comutação em 50 locais de campus tem mais tarefas repetitivas e maior potencial para inconsistências de configuração do que um ambiente de sites menor. As grandes organizações também enfrentam maior exposição a interrupções operacionais quando as políticas de rede são aplicadas de forma desigual. As obrigações de conformidade em BFSI, saúde e governo aumentam o valor dos relatórios e controles automatizados confiáveis. Esses compradores frequentemente buscam menos plataformas de automação que possam operar em vários domínios e ambientes de fornecedores. Essa preferência pode levar a contratos maiores para provedores que demonstram amplas capacidades de integração. O mercado de serviços de automação de LAN gerenciada se beneficia dessa concentração de demanda porque grandes clientes exigem design, operações, governança e suporte contínuos. Os provedores ainda precisam adaptar cada implantação a ambientes de dispositivos específicos, controles internos e processos de mudança. O setor de serviços de automação de LAN gerenciada, portanto, combina receita de serviço recorrente com requisitos substanciais para design operacional específico do cliente. Os provedores de serviços devem traduzir a escala da rede em regras operacionais práticas, incluindo caminhos de aprovação, prioridades de site, procedimentos de escalonamento, janelas de manutenção e formatos de relatório para equipes internas de rede, segurança e conformidade.
As PMEs têm projeção de expansão a um CAGR de 18,78% até 2032, à medida que plataformas gerenciadas na nuvem, ofertas de rede como serviço e serviços gerenciados empacotados reduzem as barreiras de entrada. Organizações menores frequentemente carecem do pessoal necessário para construir e manter uma estrutura de automação dedicada. Um modelo de assinatura pode fornecer a elas acesso a monitoramento, gerenciamento de políticas e suporte ao ciclo de vida sem o mesmo ônus operacional inicial. Os provedores de serviços gerenciados tornam-se especialmente importantes nesse segmento porque podem controlar a cadeia de ferramentas de automação em nome do cliente. Esse relacionamento muda a oferta para resultados gerenciados recorrentes em vez de uma implantação de software operada pelo cliente. Também torna os relatórios claros, os níveis de serviço definidos e a integração simples centrais para a adoção do serviço. O mercado de serviços de automação de LAN gerenciada pode alcançar mais PMEs quando os provedores oferecem configurações padrão que ainda acomodam as necessidades de segurança do cliente. O crescimento nesse segmento não elimina a necessidade de governança, pois pequenas organizações podem enfrentar exposição semelhante a interrupções ou falhas de segurança. Em vez disso, aumenta a importância de designs de serviço que tornam esses controles compreensíveis e práticos para clientes com recursos internos limitados. Os provedores precisam de integração direta, padrões de configuração repetíveis, responsabilidades de suporte transparentes e relatórios que expliquem o status de dispositivos, políticas, solicitações de serviço e trabalhos corretivos sem exigir que os clientes operem uma plataforma de automação complexa por conta própria.

Por Setor do Usuário Final: TI e Telecomunicações Lidera Enquanto a Adoção pelo Governo Acelera
TI e Telecomunicações responderam por 29,11% do tamanho do mercado de serviços de automação de LAN gerenciada em 2026. Os provedores de serviços operam ambientes de rede complexos e também empacotam capacidades de automação gerenciada para clientes corporativos. Essa posição dupla lhes dá uma razão operacional para investir em automação e uma razão comercial para transformar essa capacidade em uma oferta de serviço. A Juniper Networks e a ServiceNow integraram o Mist AI com o Telecom Service Management em maio de 2025 para suportar provisionamento, implantação e operações de dia 2 em ambientes com fio, sem fio e SD-WAN.[2] BFSI, saúde e ciências da vida também mantêm forte demanda porque ambos os setores exigem disponibilidade, segurança e controles operacionais documentados. Suas equipes de rede gerenciam muitos sites, grupos de usuários e requisitos de política que são difíceis de manter por meio de mudanças manuais. Manufatura industrial, varejo e comércio eletrônico e instituições de educação e pesquisa representam pools de demanda adicionais. Esses setores usam automação para coordenar a atividade do campus onde dispositivos, aplicações e usuários mudam regularmente. O mercado de serviços de automação de LAN gerenciada apoia esses clientes por meio de visibilidade gerenciada, aplicação de políticas, fluxos de trabalho de configuração e suporte contínuo. A proposta de serviço é mais forte quando essas funções são coordenadas em redes de acesso com fio, redes sem fio e conexões WAN relacionadas, porque ferramentas isoladas podem deixar os clientes com evidências operacionais incompletas e resolução de falhas mais lenta.
Governo e Administração Pública tem projeção de expansão a um CAGR de 17,45% até 2032. Os requisitos de modernização federal incentivam as agências a substituir processos de rede fragmentados por gerenciamento e controles de segurança mais consistentes. Os compradores governamentais frequentemente exigem evidências de que um provedor pode atender aos requisitos de contratação, controle de dados e autorização. A Itential fez parceria com a Carahsoft em novembro de 2025 para disponibilizar sua plataforma de automação em nuvem híbrida por meio dos veículos de contratação NASA SEWP V, ITES-SW2, NASPO ValuePoint e OMNIA Partners. Esses canais podem ajudar os compradores do setor público a acessar serviços de automação por meio de rotas de contratação familiares. Hospitais, clínicas ambulatoriais, instalações de pesquisa e campi educacionais também impulsionam a demanda por redes de grandes sites que devem suportar alta densidade de dispositivos e dados sensíveis. A adoção pelo governo pode ter um efeito mais amplo porque os provedores de serviços precisam construir controles adequados para ambientes de alta garantia. O mercado de serviços de automação de LAN gerenciada ganha quando esses controles podem ser posteriormente aplicados a outros clientes regulados. Esse segmento recompensa os fornecedores que combinam automação técnica com uma abordagem clara de responsabilidade, auditabilidade e suporte de longo prazo. Os fornecedores devem estar preparados para mostrar como as atividades de serviço são registradas, como as decisões operacionais são aprovadas e como o cliente mantém supervisão quando um provedor gerenciado opera partes importantes do ambiente de rede.
Análise Geográfica
A América do Norte respondeu por 36,41% da participação do mercado de serviços de automação de LAN gerenciada em 2026, apoiada por ecossistemas maduros de provedores de serviços gerenciados e uma grande base de organizações do Global 2000 com ambientes complexos de múltiplos sites. Os frameworks de contratação federal dos EUA estabelecem expectativas claras para segurança, autorização, responsabilidade operacional e documentação de suporte. As orientações do FISMA, FedRAMP e NIST moldam as funções de confiança zero e conformidade contínua que os fornecedores devem demonstrar para trabalhos federais. Grandes compradores em serviços financeiros, telecomunicações, saúde e tecnologia têm a escala de rede para sustentar o investimento contínuo em automação. O setor de serviços financeiros e telecomunicações do Canadá adiciona demanda, enquanto a expansão manufatureira do México cria necessidades para redes de campus industrial resilientes.
A Ásia-Pacífico tem projeção de expansão a um CAGR de 17,88% até 2032, tornando-a a região de crescimento mais rápido no mercado de serviços de automação de LAN gerenciada. Os programas de digitalização na China, Índia, Japão, Coreia do Sul e Sudeste Asiático estão expandindo a infraestrutura de LAN e os requisitos de automação gerenciada juntos. A Allied Telesis introduziu o Allied OneConnect no Japão em novembro de 2025, ilustrando o interesse regional no gerenciamento unificado com fio e sem fio. Os conglomerados sul-coreanos estão expandindo a capacidade de campus para cargas de trabalho de IA e IoT industrial de alta densidade, enquanto os programas de infraestrutura digital pública da Índia estão criando contratos relacionados à automação em cidades de Nível 1 e Nível 2. Os provedores devem acomodar diferentes expectativas regulatórias, modelos de implantação e níveis de maturidade operacional nesses países.
A Europa tem um perfil de adoção variado, com Alemanha, Reino Unido e França mais maduros do que os mercados da Europa Central e Oriental. A Agência de Propriedade do Governo do Reino Unido emitiu um engajamento de mercado em setembro de 2026 para uma LAN corporativa atendendo a mais de 500.000 usuários do serviço civil, com automação, provisionamento zero-touch e rotinas de autocura especificadas como requisitos de contratação. Os requisitos BSI IT-Grundschutz e NIS2 da Alemanha apoiam a automação que conecta as operações de rede com relatórios de conformidade contínua. A América do Sul, liderada pelo Brasil e pela Argentina, vê a adoção concentrada em serviços financeiros e energia, enquanto o Oriente Médio está desenvolvendo demanda por meio de investimentos em cidades inteligentes, e a África permanece em um estágio anterior de desenvolvimento de infraestrutura.
Cenário Competitivo
Concentração do Mercado
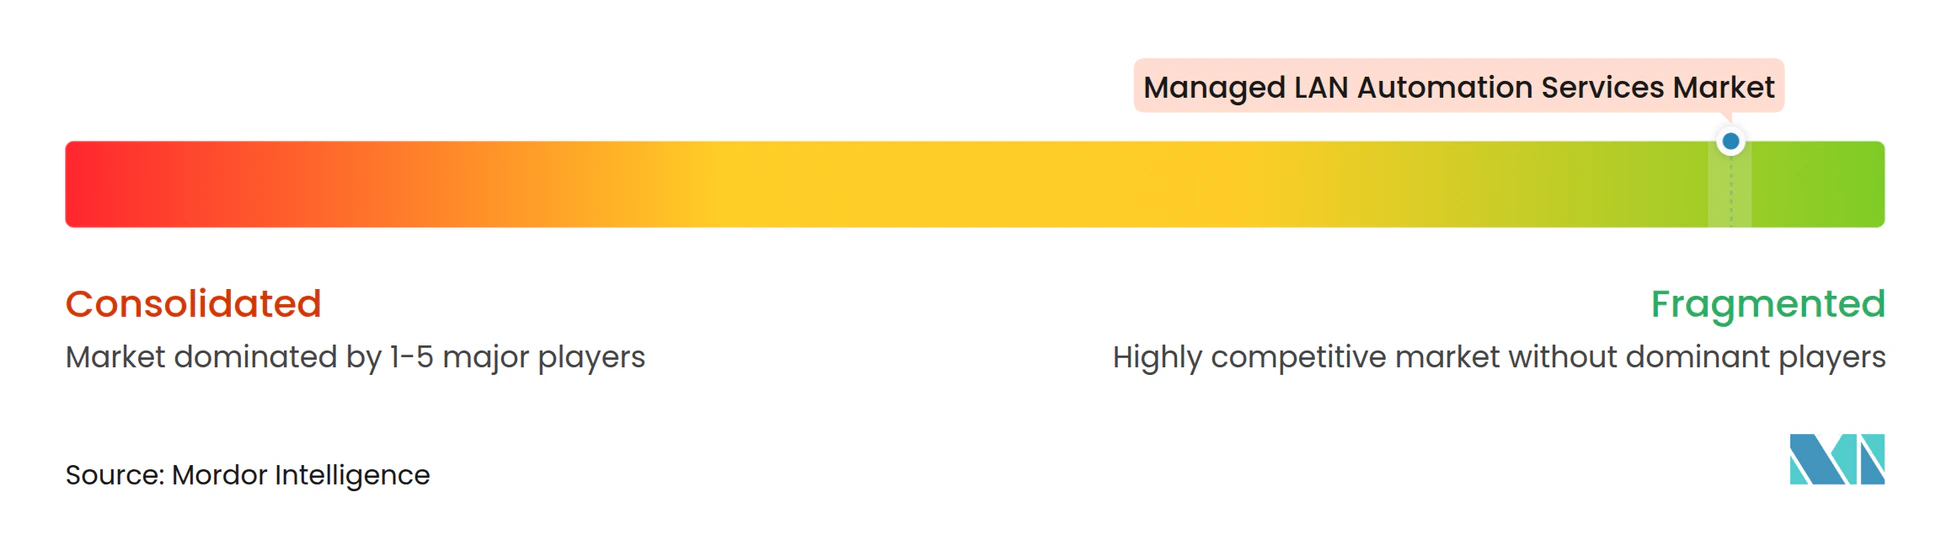
O mercado de serviços de automação de LAN gerenciada é fragmentado entre provedores especializados em automação, fornecedores de redes de amplo portfólio e especialistas em observabilidade. Os fornecedores especializados incluem Gluware, Itential, NetBrain Technologies, Forward Networks, BackBox Software, IP Fabric e Anuta Networks, enquanto os fornecedores de portfólio amplo combinam automação com produtos de comutação, sem fio, segurança e gerenciamento em nuvem. Kentik Technologies, LogicMonitor e Auvik Networks focam em visibilidade, mas também estão expandindo suas ofertas com ferramentas de automação de configuração. Essa base diversificada de fornecedores impede que um único provedor defina preços em todo o ciclo de vida do serviço. A interoperabilidade permanece importante porque os clientes corporativos geralmente operam equipamentos de vários fabricantes.
A Gluware expandiu sua plataforma em fevereiro de 2026 com Titan, validação DIAL, gerenciamento de exposição e adicionou suporte a múltiplos fornecedores para HPE Aruba, Cisco Meraki e Fortinet FortiManager.[3] O lançamento do AgenticOps da Cisco mostra como os fornecedores de redes estabelecidos estão incorporando mais automação nos produtos de gerenciamento de rede existentes. A Itential disponibilizou sua plataforma de automação em nuvem híbrida para compradores do setor público por meio da Carahsoft e dos principais veículos de contratação. Esses movimentos focam na capacidade do produto, na confiança de implantação e no acesso a grupos de clientes regulados. Os fornecedores que oferecem validação, trilhas de auditoria e aplicação de políticas podem reduzir o risco percebido de mudanças automatizadas sem remover a responsabilidade do cliente.
Há espaço em branco entre o monitoramento básico e a aplicação de configuração, especialmente onde os clientes ainda não migraram para a remediação autônoma. Essa lacuna cria uma oportunidade de expansão para provedores que já gerenciam a telemetria e os fluxos de trabalho de incidentes de um cliente. SolarWinds e Riverbed continuam a atender às necessidades do mercado intermediário e adjacentes à WAN, enquanto PathSolutions e racksnet GmbH atendem às necessidades de ambientes legados com opções de menor custo de entrada. A autorização FedRAMP e o alinhamento com a ISO/IEC 27001 podem fortalecer as posições dos fornecedores em contratações reguladas.
Líderes do Setor de Serviços de Automação de LAN Gerenciada
-
Gluware, Inc.
-
Itential, Inc.
-
Forward Networks, Inc.
-
Pica8, Inc.
-
Dorado Software, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2026: A Helient Technologies lançou um serviço de rede totalmente gerenciado alimentado pelo Extreme Platform ONE, oferecendo gerenciamento de comutação, sem fio, fabric e SD-WAN de múltiplos fornecedores baseado em assinatura para empresas nos setores de saúde, jurídico, governo e educação.
- Fevereiro de 2026: A Gluware lançou a versão 5.8 da plataforma, introduzindo o Gluware Titan, uma plataforma de automação de rede baseada em intenção e alimentada por IA com validação DIAL, Gluware Titan Exposure Management para detecção de vulnerabilidades agêntica e suporte expandido a múltiplos fornecedores, incluindo HPE Aruba, Cisco Meraki e Fortinet FortiManager.
- Dezembro de 2025: A Arista Networks introduziu o Arista VESPA para mobilidade WLAN em grande escala, permitindo implantações de campus com mais de 500.000 clientes e failover em menos de um segundo, e expandiu o Arista AVA de IA agêntica para operações de AIOps de campus.
- Novembro de 2025: A Gluware anunciou o Gluware Titan, entrando em Testes de Campo Iniciais. A plataforma de IA agêntica baseada em intenção, com um Servidor MCP Inteligente e um mecanismo de validação baseado em DIAL, estava planejada para disponibilidade geral no início de 2026.
Escopo do Relatório Global do Mercado de Serviços de Automação de LAN Gerenciada
O Mercado de Serviços de Automação de LAN Gerenciada compreende serviços terceirizados que automatizam o provisionamento, a configuração, o monitoramento, o gerenciamento de conformidade e a remediação de ambientes de rede local (LAN) corporativa. Esses serviços aproveitam plataformas de orquestração, automação de políticas, operações orientadas por IA e capacidades de autocura para melhorar o desempenho da rede, a eficiência operacional e a segurança.
O Relatório do Mercado de Serviços de Automação de LAN Gerenciada é Segmentado por Tipo de Serviço (Automação de Provisionamento e Implantação, Automação de Configuração e Conformidade, Automação de Monitoramento e Garantia e Remediação em Circuito Fechado e Autocura), Modo de Implantação (Local, Nuvem e Híbrido), Tamanho da Organização (Pequenas e Médias Empresas e Grandes Empresas), Setor do Usuário Final (Serviços Bancários, Financeiros e de Seguros [BFSI], Governo e Administração Pública, Saúde e Ciências da Vida, TI e Telecomunicações, Manufatura Industrial, Varejo e Comércio Eletrônico, Instituições de Educação e Pesquisa e Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Automação de Provisionamento e Implantação |
| Automação de Configuração e Conformidade |
| Automação de Monitoramento e Garantia |
| Remediação em Circuito Fechado e Autocura |
| Local |
| Nuvem |
| Híbrido |
| Pequenas e Médias Empresas |
| Grandes Empresas |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Administração Pública |
| Saúde e Ciências da Vida |
| TI e Telecomunicações |
| Manufatura Industrial |
| Varejo e Comércio Eletrônico |
| Instituições de Educação e Pesquisa |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Serviço | Automação de Provisionamento e Implantação | |
| Automação de Configuração e Conformidade | ||
| Automação de Monitoramento e Garantia | ||
| Remediação em Circuito Fechado e Autocura | ||
| Por Modo de Implantação | Local | |
| Nuvem | ||
| Híbrido | ||
| Por Tamanho da Organização | Pequenas e Médias Empresas | |
| Grandes Empresas | ||
| Por Setor do Usuário Final | Serviços Bancários, Financeiros e de Seguros (BFSI) | |
| Governo e Administração Pública | ||
| Saúde e Ciências da Vida | ||
| TI e Telecomunicações | ||
| Manufatura Industrial | ||
| Varejo e Comércio Eletrônico | ||
| Instituições de Educação e Pesquisa | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de automação de LAN gerenciada?
O mercado de serviços de automação de LAN gerenciada tem projeção de atingir 11,03 bilhões de USD até 2032, a partir de 5,01 bilhões de USD em 2027, a um CAGR de 17,09%.
Qual tipo de serviço lidera os serviços de automação de LAN gerenciada?
A Automação de Monitoramento e Garantia liderou com 61,20% de participação em 2026, pois visibilidade e detecção de anomalias são requisitos centrais dos serviços gerenciados.
Qual abordagem de implantação está se expandindo mais rapidamente?
A implantação em Nuvem tem projeção de expansão a um CAGR de 18,56% até 2032, apoiada por plataformas gerenciadas na nuvem e modelos de assinatura.
Por que as grandes empresas são compradores importantes de serviços de automação de LAN gerenciada?
As Grandes Empresas detiveram 71,14% de participação em 2026 porque sua escala, necessidades de conformidade e redes de múltiplos sites fortalecem o caso para a automação.
Qual grupo de usuários finais tem a expansão projetada mais forte?
Governo e Administração Pública tem projeção de expansão a um CAGR de 17,45% até 2032, apoiado por requisitos de modernização e segurança.
Qual região tem projeção de expansão mais rápida?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 17,88% até 2032, à medida que os programas de digitalização expandem a infraestrutura de LAN e a demanda por serviços gerenciados.